
Forwarded from Russian Metals & Mining
Медь: намечен курс на 10,000 $/т
В начале декабря Goldman Sachs выпустил репорт под названием "Copper: Charting a course to $10,000/t", в котором был пересмотрен прогноз цен на медь в сторону повышения – с 7,500 $/т до 9,500 $/т на горизонте 12 мес., подметив, что бычий рынок для металла только начался.
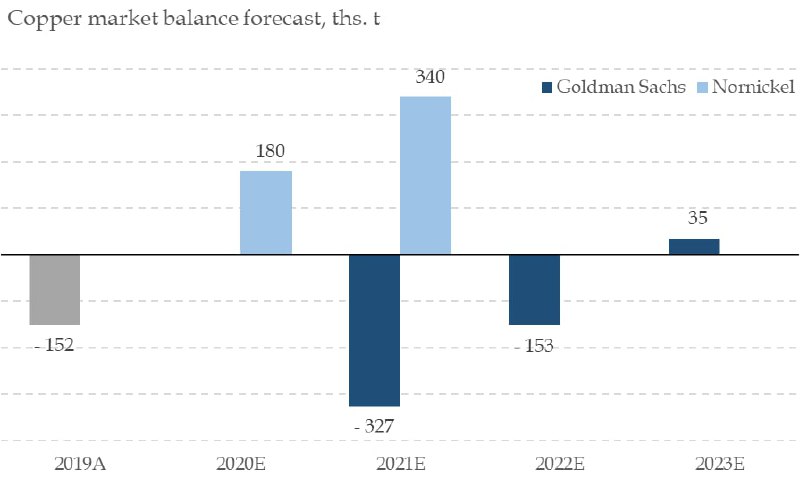
В 2021 году банк ожидает сильного дефицита меди на уровне -327 тыс. тон с последующим снижением дефицита до -153 тыс. тонн в 2022 году и небольшим профицитом на уровне 35 тыс. тонн в 2023 году. Драйверами роста цены в течение этого периода будут значительный циклический подъем спроса вместе с благоприятной денежной политикой на фоне низких запасов и снижающегося доллара. Аналитики считают, что цена на металл достигнет пика в 1П22 (10,170 $/т) и за счет роста производства и, как следствие, снижение дефицита, цена нормализуется.
Банк выделяет следующие ключевые драйверы, подкрепляющие бычий прогноз. Во-первых, сильный спрос в Китае вызвал снижение запасов как в Китае, так и на зарубежных площадках вместе с началом восстановления промышленного спроса в странах Запада. Во-вторых, озвученные инициативы согласно новому пятилетнему плану повысили ожидания относительно спроса в ключевых отраслях – потребителей меди, ввиду чего ожидается дефицит металла в следующие 2 года. При этом Норникель в своем прогнозе баланса рынка меди более консервативен, ожидая более сильного восстановление предложение относительно спроса в течение 2021 года.
Forwarded from Russian Metals & Mining
Проверка бычьего прогноза GS на адекватность
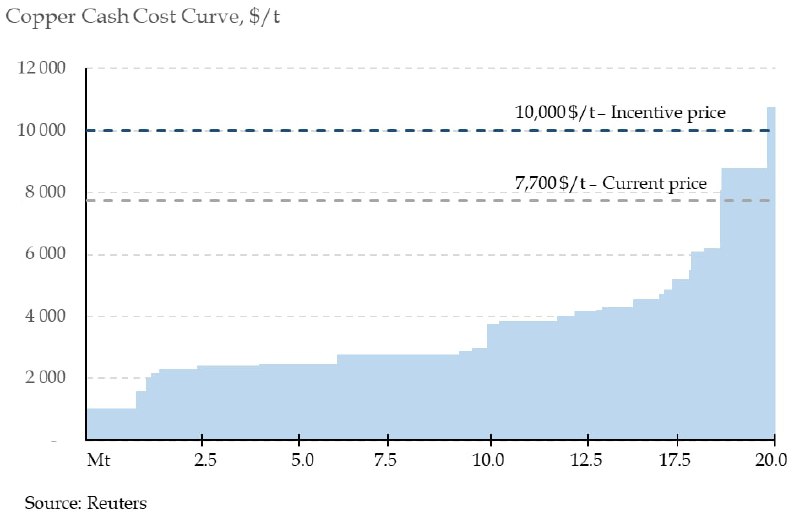
Если посмотреть на текущую кривую денежных издержек производства меди, то видно, что ~8% всех месторождений пока все еще работают в убыток. При этом incentive price (цена, при которой ввод новых мощностей будет рентабельным) составляет ~ 10,000 $/т. Это совпадает с аргументацией аналитиков GS, которые видят пик цен на медь на уровне 10,170 $/т. Соответственно, ожидания банка хоть и выглядят оптимистичными, но вполне реальными.
Если посмотреть на текущую кривую денежных издержек производства меди, то видно, что ~8% всех месторождений пока все еще работают в убыток. При этом incentive price (цена, при которой ввод новых мощностей будет рентабельным) составляет ~ 10,000 $/т. Это совпадает с аргументацией аналитиков GS, которые видят пик цен на медь на уровне 10,170 $/т. Соответственно, ожидания банка хоть и выглядят оптимистичными, но вполне реальными.
Платиновому руднику в Зимбабве с российским инвестором пришлось продать долю из-за COVID-19
Совместному предприятию инвесторов из России и Зимбабве Great Dyke Investments, которое строит крупнейший в африканской стране платиновый рудник «Дарвиндейл», пришлось продать долю зимбабвийской компании Fossil, чтобы восполнить нехватку финансирования.
Fossil инвестирует в проект $30 млн (в виде денежных средств и услуг по проектированию, закупкам и строительству) в обмен на долю в 4,4% Таким образом у принадлежащей экс-участнику списка Forbes Виталию Мащицкому компании «Ви Холдинг» и зимбабвийской Landela останется по 47,8%. Таким образом, стоимость Great Dyke Investments оценивается в $680 млн.
Изначально сбор средств на «Дарвиндейл» должен был завершиться в 2020 году, но финансированию помешала пандемия коронавируса. Теперь компания надеется собрать $665 млн к первому кварталу 2021 года. Главным организатором финансирования является каирский Afreximbank. Согласно информации на сайте «Ви Холдинга», общий объем инвестиций в проект составит $2 млрд.
_2020d223-10-01.jpg
356.4 KB
Минпромторг вливает 285 млрд руб на рынок редкоземельных металлов. Росатом основной бенефициар.https://www.kommersant.ru/doc/4596106
Металлургические традиции. А вы знаете что приносят на старт работы доменной печи? На задувке используют только березовые дрова и приносят хлеб с салом. #НашаСилавПлавках
Forwarded from Insider
#inside #CHMF
Коллеги из Goldman Sachs приняли участие в групповом звонке для инвесторов с руководством Северстали и поделились его результатами.
В руководстве компании рассчитывают на солидную прибыль от инвестиционной программы и рост EBITDA. Похвально, что компания ставит перед собой амбициозные экологические цели и хочет укрепить свои лидирующие позиции в отрасли.
В Голдман рассказали, что инвестиционная программа CHMF делится на три направления:
▫️улучшение товарной номенклатуры (+ $ 115млн EBITDA к 2023 году),
▫️рост объемов и повышение прибыльности горнодобывающей промышленности (+ $ 482млн),
▫️дополнительный объем стали и дальнейшее снижение затрат на Северсталь Российская сталь (+$197млн),
Добиваться своих целей Северсталь планирует за счет жестких требований к IRR - выше 20% для каждого проекта капвложений. Если все сложится, это обеспечит +15-20% EBITDA через три года.
В ближайшие годы Северсталь сохранит свои объемы капвложений (прогноз Голдман - $1,4 млрд в 2021 году и $1,1 млрд в 2022). Куда же компания планирует вкладывать эту гору бабла?
1. Наращивание объемов стали.
2. Повышение вертикальной интеграции.
▫️Железная руда - полное наращивание добычи на Яковлевском руднике в 2023 году.
▫️Коксующийся уголь - полное наращивание добычи на руднике Яковлевский в 2023 году.
3. Улучшение ассортимента продукции за счет модернизации производства.
4. Снижение затрат по основным проектам.
К посту прикреплю таблицу с прогнозами от Goldman по CHMF на текущий и 2021-22 годы

Официально на удаленке: ОМК
Компания «ОМК» одной из первых в отрасли предлагает офисным сотрудникам на постоянной основе перейти на смешанный («офис-дом») и полностью удаленный графики работы. С сотрудниками компания заключит дополнительные соглашения к трудовым договорам.
Сейчас такие графики предложены в московском офисе ОМК и на Выксунском металлургическом заводе (входит в «ОМК»), на новый режим смогут перейти до 90% офисного персонала:
🔹это позволит сотрудникам выполнять задачи максимально эффективно, экономить время и сократить расходы на дорогу в офис
🔹это поможет снизить риск инфекционных заболеваний за счет сокращения числа личных контактов
Forwarded from Coala
Роман Троценко, который занимает 75-е место в рейтинге богатейших бизнесменов России 2020 года по версии Forbes с состоянием $1,3 млрд, не оставляет планов по консолидации в составе AEON Арктической горной компании.
Переговоры о приобретении АГК у Дмитрия Босова начались ещё в феврале. После гибели бизнесмена его наследники продали Роману Троценко 75% компании. Оставшиеся 25% принадлежат Александру Исаеву, бывшему бизнес- партнёру Босова.
Сейчас Троценко ждёт, когда «закончится фаза подготовки и отзыва исков друг к другу от акционеров компании». После этого AEON сможет завершить консолидацию АГК.
Планы по добыче угля на месторождении Арктической горной компании на Таймыре - 6 млн тонн угля в 2027 году и 7 млн в 2028 году. Уголь Сырадасайского месторождения относится к тем маркам, которые дают оптимальную смесь для угольного кокса. Экспорт коксующегося угля из России к 2035 году в различных сценариях может составить 34-39 млн тонн (для сравнения - в этом году экспортировано 25 млн тонн). АГК осваивает залежи антрацита, именно того сорта угля, спрос на который практически не снизился даже во время пандемии.
Троценко оценивает инвестиции в проект примерно в 33 млрд рублей. Частично финансирование будет осуществляться за счёт кредита ВТБ.
Forwarded from Insider
#insider #MAGN
После Северстали групповой звонок для инвесторов провел и ММК. Goldman Sachs приводит основные тезисы, которые обсуждались во время конференции
Внутренний рынок стали
Тенденции устойчивого роста внутреннего спроса на сталь. Компания ожидает, что высокие темпы роста спроса на сталь сохранятся в ближайшие годы. Руководство прогнозирует, что потребление стали в России вырастет с 40 млн тонн в 2019 году до 45 млн тонн в 2025. ММК рассчитывает на рост во всех ключевые отрасли потребления стали, таких как строительство, энергетика, машиностроение и автомобильная отрасль.
Инвестиционная стратегия. Компания ожидает увеличения EBITDA в размере $1 млрд после реализации новой стратегии к 2025 году
Обязательство по выплате дивидендов. Компания подтвердила свою приверженность текущей дивидендной политике, которая подразумевает выплату не менее 100% скорректированного свободного денежного потока. Тут стоит уточнить, что есть обязательное условие: если левередж ниже 1,0x (левередж в 3К20 был нулевым).
Допэмиссия акция. Руководство рассматривает размещение дополнительных акций (сейчас в свободном обращении 16%), но не при текущей низкой цене акций. Также ММК готова обсуждать продажу своего турецкого актива ММК Металурджи.
Подытоживая все вышесказанное, отметим, что коллеги из Goldman Sachs присваивают акциям ММК рейтинг "Нейтральный" с target-price на 12 месяцев $7.3. Ключевые риски роста/снижения связаны с ценами на сырьевые товары (сталь, железная руда), капвложениями, показателями затрат и курсом рубля.

Австралийский парламентский запрос настоятельно призвал Rio Tinto договориться о реституционном пакете с историческими жителями разрушенных скальных убежищ ущелья Джуукан в Западной Австралии и ввести постоянный мораторий на добычу полезных ископаемых в этом районе после того, как компания взорвала древнее аборигенное место. В мае Рио взорвали 46 000-летние скальные убежища в районе Пилбара в Западной Австралии, чтобы добыть около 8 миллионов тонн высококачественной железной руды. В докладе парламентского расследования, опубликованном в среду, делается вывод о том, что аборегены в ущелье Джуукан не получали достаточной поддержки со стороны федерального правительства и правительства, закона о правах коренных жителей, им даже не был предоставлена юридическая помощь. Рио-Тинто вновь принес свои извинения народам Пууту Кунти Куррама и Пиникура в регионе Пилбара, добавив, что такого опустошения не должно было произойти.
“Мы признаем, что разрушение скальных убежищ Джуукан причинило значительную боль народу Пууту Кунти Куррама и Пиникура, и мы очень усердно работаем над тем, чтобы добиться прогресса в решении этой проблемы”, - заявил председатель Совета Саймон Томпсон. Разрушение пещер было технически законным, поскольку Рио-Тинто получил разрешение на проведение взрывов в 2013 году в соответствии с разделом 18 Закона О наследии аборигенов Западной Австралии.
В ходе расследования выясняется адекватность законов Об охране наследия Штатов и Содружества и то, как они взаимодействуют.
"Законодательство Западной Австралии, позволившее уничтожить ущелье Джуукан, прискорбно устарело и плохо управляется. Все это принимают", - говорится в сообщении.
#ФосАгро заявили о том, что США допустили «значительную» математическую ошибку при расчете недавнего предварительного тарифа на отгрузку фосфата ПАО «ФосАгро» в страну, что привело к удвоению надлежащей ставки
Forwarded from Politeconomics
Почему промышленные предприятия не инвестируют
Результаты опроса показывают, что недостаток собственных средств представляет собой главное ограничение для инвестиций. На это указали 81% предприятий с недостаточным уровнем инвестирования.
Среди прочих барьеров с большим отрывом следуют высокая стоимость заемного финансирования (отметили 47% компаний), высокая неопределенность экономической ситуации (45%) и длительный срок окупаемости инвестиционных вложений (38%). Остальные препятствия для роста инвестиций выбрали не более 20% респондентов.

Рейтинг устойчивого развития The Sustainability Yearbook 2020
Инвестиционное аналитическое агентство SAM (часть S&P Global — американского медиахолдинга) опубликовала ежегодник, в котором демонстрируются показатели устойчивости крупнейших мировых компаний.
Рейтинг составляется каждый год на основе оценки SAM Corporate Sustainability Assessment для индекса устойчивого развития Dow Jones.
Среди российских металлургических компаний места распределились следующим образом:
1 место - «Полиметалл» (71 балл)
2 место - «Полюс» (45 баллов)
3 место - «Норникель» (37 баллов)
4 место - «Алроса» (15 баллов)
В номинацию «Steel» вошли:
1 место - «Евраз» (53 балла)
2 место - «Северсталь» (41 балл)
3 место - «НЛМК» (33 балла)
Forwarded from Т-Инвестиции
💰Топ-7 компаний российского рынка, которые платят высокие дивиденды
Ранее в посте о дивидендных американских акциях аналитики Тинькофф отобрали семь компаний, которые могут заплатить высокие дивиденды уже в ближайший год.
Сегодня мы поделимся специальной полкой с компаниями российского рынка, готовыми заплатить большие дивиденды.
🔸Норильский никель — 11,5%
🔸Северсталь — 11,2%
🔸Магнитогорский металлургический комбинат — 11,1%
🔸МТС — 10,2%
Остальные компании смотрите в приложении Тинькофф Инвестиций.
Forwarded from Нержавейка
Виктор Рашников готов продать турецкий актив.
В ходе конференции «ММК онлайн» Рашников признал, что в случае появления покупателя, готового предложить за завод в Турции серьезную рыночную цену, ММК рассмотрит вопрос о его продаже.
Сейчас продукция турецкого актива востребована рынком. В этом году EBITDA предприятия превысила $30 млн. По словам Рашникова, если возобновить на заводе горячекатаное производство, то EBITDA может достигнуть $75-100 млн в год.
В середине 2018 года ММК и сам намеревался запустить там горячекатаную линию, но из-за нестабильной политической ситуации запуск отложили. Позднее не могли прояснить ситуацию с заградительными пошлинами. В итоге ММК поставлял прокат на турецкую площадку из России или закупал у локальных сталеваров. Теперь заниматься всем этим не с руки.
Forwarded from Insider
#inside #MAGN
Вчера мы обсуждали конференц-звонок ММК для инвесторов, а сегодня коллеги JPMorgan подвезли свою версию этого мероприятия.
Аналитики ДжейПи говорят, что во время конференции был озвучен весьма позитивный прогноз на 2021 год по отечественному рынку стали. Коллеги из JPMorgan говорят, что восстановление объемов и цен уже началось в четвертом квартале и присваивают акциям рейтинг "избыточный" с target-price на 31 декабря 2021 года $9.50.
Рассмотрим основные темы, которые поднимались во время звонка.
ESG: ММК продолжает интегрировать ESG в свою стратегию, уделяя особое внимание охране труда и промышленной безопасности. Ожидается сокращение выбросов CO2 с 2,2 тонн в 2019 году до 1,8 тонны к 2025 году на тонну произведенной стали.
Стратегия до 2025 года: ММК планирует увеличить EBITDA на ~ 1,0 млрд долларов. $350 млн будет получено за счет улучшения ассортимента продукции, еще + $60 млн от инициатив, ориентированных на клиента, + $610 млн от повышения операционной эффективности и $20 млн - в результате оптимизации закупок.
Обзор рынка стали - Мировой: Здесь ничего удивительно. Все надежды на завершение пандемии и Китай, которые должны повысить спрос на сталь в следующем году 4% г/г (включая стабильный спрос на сталь в Китае в 2021 году).
Обзор рынка стали - Россия: ММК прогнозирует рост спроса ~ 6% г/г в 2021 году. К 2025 году прогнозируемый спрос увеличится на 15%.
Ниже на графике видно, что с марта 19-го акции MAGN стабильно получают избыточный рейтинг от JPM.

Forwarded from Insider
#market_update #MAGN #CHMF
После разбора конференц-звонков Северстали и ММК посмотрим, что происходит в сталелитейной отрасли в целом. А здесь достаточно неплохо, не зря ведь отечественные менеджеры столь раскованы в своих прогнозах. С начала ноября акции отечественных предприятий отстали от европейских конкурентов в среднем на 15% и аналитики из JPMorgan считают, что это возможность для роста на фоне восстановления спроса.
По мнению коллег из американского банка, российский сегмент выглядит привлекательно с учетом FCF и дивдоходности 13% при комфортно низком левередже (средний спотовый показатель чистый долг/EBITDA на 2021 год, по прогнозам, - 0,5x). Более подробный график оставлю в конце поста.
Развитие: В Metal Expert рассказали, что цены на металлопрокат в России в начале декабря выросли в среднем на +10% м/м. Также с оптимизмом в будущее смотрят в ММК, где накануне поделились своим видением рынка.
Рыночные тенденции: Fastmarket сообщает, что на прошлой неделе ArcelorMittal повысил цены на европейский HRC на 50 евро за тонну на фоне высокого спроса, низких запасов и ограниченной доступности импорта. Одним из главных драйверов роста в четвертом квартале является Китай, который сохраняет сильную динамику восстановления, что и поддерживаем цены.

11122020.jpg
33.5 KB
Сталь дорожает. Экспортная цена горячекатаного проката (FOB Черное море) превысила $660 за тонну впервые за девять лет.
Основным драйвером спроса и цен на сталь и сырье остается Китай. В КНР нет второй волны COVID-19, а меры госстимулирования и инфраструктурные проекты, запущенные правительством, обеспечивают экономический подъем.
Экспорт черных металлов из России в январе-октябре этого года превысил 33 млн тонн. Это на 4% меньше, чем в аналогичный период прошлого года. При этом экспорт плоского стального проката вырос на 10,5%, до 6,4 млн тонн. В структуре выручки металлургических холдингов России на экспортные контракты приходится 20-40%.
В “Северстали” отмечают, что ценовое ралли последних месяцев связано с тремя факторами: увеличение китайского спроса, аномально низкие банковские ставки по депозитам и низкие складские запасы. В последнее время металлотрейдеры спешно распродавали запасы в ожидании нового снижения цен из-за второй волны коронавируса, но в IV квартале спрос резко вырос, а склады к этому моменту оказались пусты.
Вероятнее всего, цены останутся высокими и в I квартале следующего года, но к апрелю скорректируются до $500-550 за тонну. Главные причины – сезонное замедление темпов строительства и перезапуск остановленных из-за пандемии металлургических мощностей в Европе.
Вероятнее всего, цены останутся высокими и в I квартале следующего года, но к апрелю скорректируются до $500-550 за тонну. Главные причины – сезонное замедление темпов строительства и перезапуск остановленных из-за пандемии металлургических мощностей в Европе.