#AEON до 2025 года вложит в таймырский угольный кластер больше 45 млрд рублей.
«Северная звезда» Романа Троценко (входит в AEON) получит разрешение на строительство и приступит к работе на площадке до конца года. В следующем году компания планирует начать добычу угля.
Проект строительства Западно-Таймырского промышленного кластера по производству угольных концентратов будет реализовываться в несколько этапов. Общий объём финансирования не называется.
По соглашению о сотрудничестве, которое подписало правительство Красноярского края и «Северная звезда» до 2028 года, инвестор должен будет развивать связи с предприятиями края, участвовать в создании образовательных и научных программ в вузах, обеспечивать реализацию социальных и инфраструктурных проектов на территории региона на общую сумму 2,5 млрд рублей.
Forwarded from Монокль
С момента начала продажи инвестиционного золота частным лицам спрос на него ограничивает НДС, но скоро в золото будет выгодно вкладывать. Нужно подождать еще год
https://expert.ru/2020/11/13/zoloto/
https://expert.ru/2020/11/13/zoloto/
Forwarded from Слияние с поглощением
Все против всех: кто и против кого воюет за миллиарды Дмитрия Босова
Война за имущество покончившего с собой миллиардера Дмитрия Босова стала если самым громким корпоративным конфликтом года. На первый взгляд он выглядит как классическая гоббсовская «война всех против всех», однако за скандалами и бесконечными сливами в СМИ можно проследить достаточно осознанное и прагматичное поведение нескольких групп интересантов.
Всего у Босова восемь наследников: первая от конца жена Катерина и ее дочь, четверо детей от двух ранних, но не мимолётных браков и родители. После смерти миллиардера Катерине отошли 43,28% в холдинговой компании «Аллтек», владеющей «Сибантрацитом». Оставшиеся 43,28% «Аллтека» являются наследственной массой и должны быть распределены среди близких родственников миллиардера, в их числе и Катерина с несовершеннолетней дочерью.
Вдовья доля
Получив права на долю в "Аллтеке", безутешная Катерина Босов успела уже в июне 2020 провернуть сделку по продаже Роману Троценко 75% угольного проекта, базирующегося на Малолемберовском и Нижнелемберовском месторождениях на Таймыре. Сделка была безденежной: "Аллтеку" взамен угольного актива отошла доля в проекте "Печора СПГ", позволившая группе консолидировать 100% компании. Разработка угольных месторождений в Арктике была один из самых амбициозных и столь же провальных проектов Босова. Он еще при жизни пытался избавиться от него, продав проект «Росатому».
К сентябрю Катерина уже лишилась возможности предпринимать какие-либо еще значимые действия с активами: от оцепенения очнулись предыдущие семьи Босова. Мать Людмила и четверо сыновей оспорили в Одинцовском суде права Катерины на 43,28% «Аллтека». По их ходатайству суд запретил ей совершать любые действия с долей, включая ее увеличение или уменьшение. На этой неделе с отдельным иском по тому же поводу обратился отец Дмитрия Босова. Сама Катерина недавно подала в тот же самый Одинцовский суд иск об увеличении своей доли в «Аллтеке» с 43,28% до 77%, мотивируя это тем, что покойный муж смог сохранить контроль над группой за счет продажи ее личного Bentley.
Бывший партнер Босова Александр Исаев пока занимает скорее пассивную роль, но в августе этого года он выиграл суд о восстановлении его прав на долю 50% в «Востокугле», которую он потерял после скандального увольнения из всех компаний Дмитрия Босова накануне кончины последнего. Как стало известно на днях, Следственный комитет по требованию родственников Босова возбудил уголовное дело о доведении до самоубийства, и основным подозреваемым в нем может стать Исаев. Дело, вероятно, предполагается использовать как источник давления на него.
Война трех царств
Таким образом сформировалось три группы, так или иначе претендующие на наследство Босова: Катерина Босов (плюс ее дочь, которая пока, к счастью, не принимает самостоятельных решений), родители Босова плюс его дети от более мелких браков и наконец бывшие партнеры. С ними все не ограничивается интересами Исаева. На активы покойного бизнесмена претендуют сразу несколько серьёзных игроков. Например, наиболее ценным активом «Востокугля», который Исаев отвоевал в суде, является доля в порту Вера. «Ростех» и его партнеры, владеющие другой половиной порта, через суд требуют от «Востокугля» передать им 16,7% в порту. Они настаивают, что соответствующий колл-опцион вступает в силу в случае смены контроля в «Востокугле», что и произошло в апреле после выхода из компании Исаева.
Кроме того, как известно на рынке, получить долю в "Сибантраците" мечтает ветеран корпоративных войн и по совместительству президент "Восточной горнорудной компании" Олег Мисевра, известный своими жесткими методами ведения бизнеса. На этой неделе его представители вели интенсивные переговоры с наследниками Босова. Что ещё тревожнее, следить за всем происходящим вокруг бывших активов Босова начала компания A1, позиционирующая себя как эксперт по разрешению сложных экономических ситуаций и корпоративных споров. От того, чью сторону примут эти игроки, уже в ближайшие недели может зависеть судьба конфликта.
#Vale до 2025 г намерена довести мощности по производству железорудного сырья до 450 млн. т в год, что почти на 50% больше, чем компания выпустила в 2019 г.
Однако Vale не намерена резко увеличивать поставки, что могло бы дестабилизировать мировой рынок железной руды. Если спрос со стороны азиатских стран окажется недостаточно значительным, компания не будет полностью загружать все имеющиеся мощности.
«Наша задача – не создавать на рынке избыток, а создать достаточные мощности, чтобы обеспечить потребности рынка, если спрос на нем дойдет до такого уровня», - заявил он.
Расширение производства будет достигнуто двумя путями. Во-первых, компания возвращает в строй мощности, которые были остановлены в начале 2019 г. после катастрофического прорыва дамбы хвостохранилища на одном из ГОКов в южном штате Минас-Жерайс. Во-вторых, Vale увеличивает производительность своих подразделений на севере страны.
По итогам третьего квартала Vale вернула себе первое место в рейтинге крупнейших железорудных компаний мира, незначительно опередив австралийскую Rio Tinto.
Forwarded from MarketTwits
🔥🇷🇺#драгметаллы #фнб #инструменты #россия
МИНФИН РФ ПРЕДЛАГАЕТ РАЗРЕШИТЬ ВКЛАДЫВАТЬ СРЕДСТВА ФНБ В ДРАГМЕТАЛЛЫ - ЗАКОНОПРОЕКТ - ПРАЙМ
————————
Торгуйте драгоценными металлами
Для вас стала доступна торговля золотом и серебром на Московской бирже!
Ищите тикеры:
золото/рубль – GLDRUB_TOM
серебро/рубль – SLVRUB_TOM
- Открытие
МИНФИН РФ ПРЕДЛАГАЕТ РАЗРЕШИТЬ ВКЛАДЫВАТЬ СРЕДСТВА ФНБ В ДРАГМЕТАЛЛЫ - ЗАКОНОПРОЕКТ - ПРАЙМ
————————
Торгуйте драгоценными металлами
Для вас стала доступна торговля золотом и серебром на Московской бирже!
Ищите тикеры:
золото/рубль – GLDRUB_TOM
серебро/рубль – SLVRUB_TOM
- Открытие
Forwarded from Норникель
Представители Общего центра обслуживания «Норникеля» расскажут о внедрении системы геймификации «Никелизация» на конференции «ОЦО: фокус на управление персоналом и внутренними коммуникациями»
Дарья Краснова, HR-директор, и Светлана Павлова, руководитель проектов направления по обучению и оценке персонала расскажут о внедрении системы геймификации в развитии системы нематериальной мотивации сотрудников и сплочения команды в условиях удаленки.
Дарья Краснова, HR-директор, и Светлана Павлова, руководитель проектов направления по обучению и оценке персонала расскажут о внедрении системы геймификации в развитии системы нематериальной мотивации сотрудников и сплочения команды в условиях удаленки.
www.cfo-russia.ru
Начала работу конференция «Общие центры обслуживания: фокус на управление персоналом и внутренними коммуникациями»
Forwarded from Refinitiv Metals
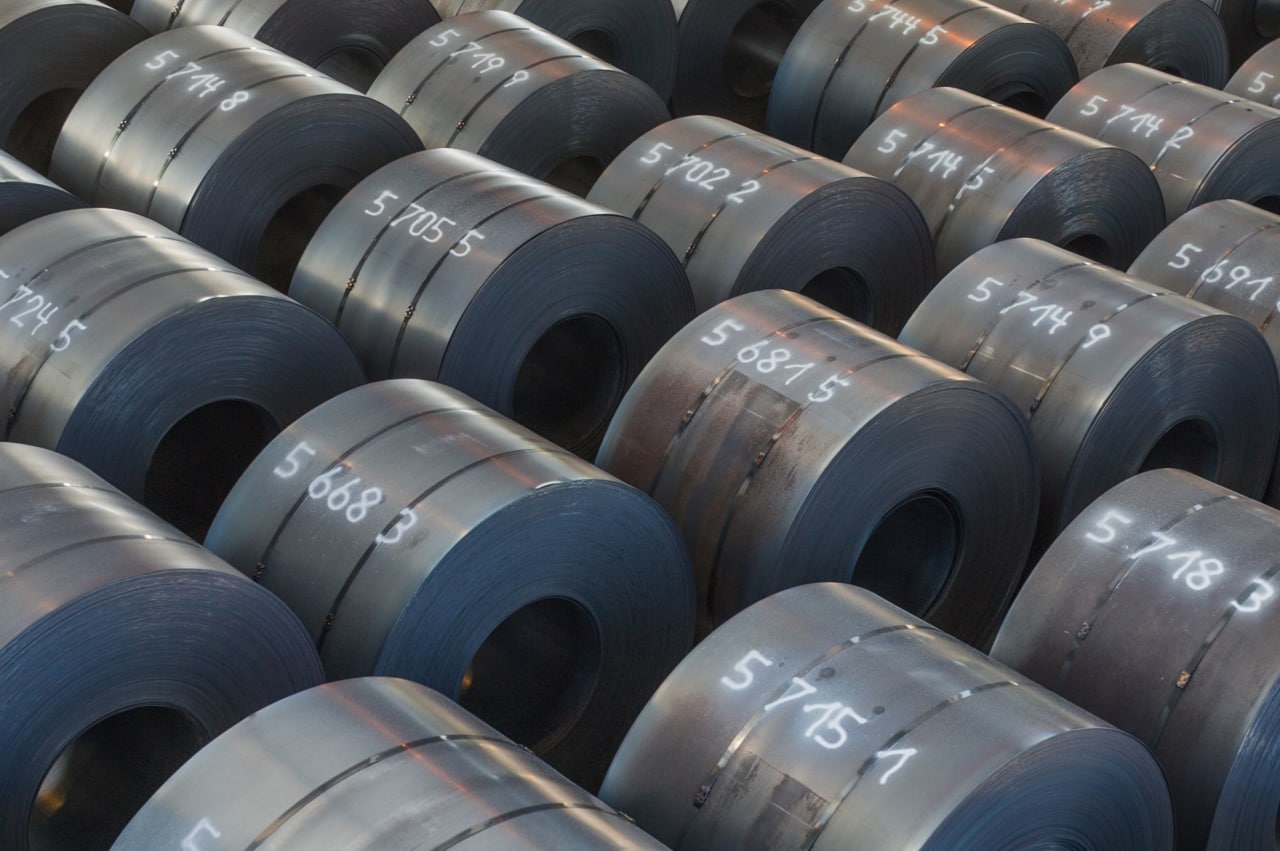
Г/к рулоны из СНГ значительно повысились в цене
Расценки поставщиков из СНГ существенно повысились на фоне дефицита предложения стальных горячекатаных рулонов, показал мониторинг Refinitiv.
Зарубежные покупатели практически не получают предложения г/к рулонов из СНГ. Крупные производители в основном уже распродали прокат январского производства, цены на февраль еще не известны.
Один из российских комбинатов предлагает ограниченные объемы рулонов в Азию примерно по $530-535/т FOB Владивосток.
Покупатели в Северной Африке получают предложения на поставку украинских рулонов по $560-570/т на условиях CFR, однако не проявляют большого интереса к закупкам.
"Наблюдается огромный дефицит предложения. Мы пытаемся купить г/к рулоны из России и Турции, но получаем (предложения) более $570/т (CFR Северная Африка), так что мы все еще не сделали заказ, и поставка пока далеко", - сказал источник на рынке в Африке.
Неделю назад средний диапазон рыночных цен, рассчитываемый Refinitiv, составлял $495-510/т FOB Черное море.
В течение двух недель трейдеры на международном рынке стальной продукции отмечают дефицит горячекатаного плоского проката и рост цен.
"Рынки повсюду в огне", - сказал один из них.
Фото: worldsteel / Robert Kolykhalov
Forwarded from The Moscow Times. Мнения
Россия и другие страны – крупные производители золота получили письмо от Лондонской ассоциации участников рынка драгоценных металлов. Она призывает их гарантировать, что добыча и переработка золота ведутся без нарушений законов и прав человека, этических и экологических норм
https://www.vtimes.io/2020/11/13/na-londonskii-rinok-pustyat-tolko-otvetstvenno-proizvedennoe-zoloto-a1461
https://www.vtimes.io/2020/11/13/na-londonskii-rinok-pustyat-tolko-otvetstvenno-proizvedennoe-zoloto-a1461
Транспортные издержки при экспорте российского угля - самые высокие в мире, несмотря на относительно низкие ставки железнодорожных тарифов.
Сейчас доля транспортной составляющей - 39% от средней стоимости тонны угля на международных рынках. Это вызвано большой дальностью средней перевозки на экспорт. У нас она составляет 4538 км.
Для сравнения: средняя дальность перевозки угля в России - 2528 км, в США - 1233 км, в Китае - 619 км, в Индии - 591 км.
Транспортная составляющая при угольных перевозках в России - в среднем 23% от стоимости тонны продукции, в США - 33%, в Китае - 17%, в Индии - 23%.
В Институте экономики и развития транспорта сосчитали: при сохранении в этих странах доходных ставок на перевозку, но при российских расстояниях, транспортная составляющая выросла бы в США до 67%, до 79% в Китае и до 96% в Индии.
#Русал добился трехлетнего продления кредита в размере 4,5 миллиарда долларов от Cбербанка.
Теперь компания начнет погашать кредит, обеспеченный 27,8% -ой долей Русала в горнодобывающем гиганте "Норильский никель", с 2024 года, с окончательным сроком погашения до 2027 года.
Согласно новым условиям, Русал будет ежеквартально погашать Сбербанку рублевую половину кредита по ставке, установленной в качестве ключевой ставки плюс 1,9% годовых и трехмесячного Libor плюс 3% годовых для оставшейся долларовой части кредита, начиная с 2024 года.
Источник, близкий к Сбербанку, сообщил агентству Reuters, что Банк утвердил измененные условия по кредиту в размере 4,5 миллиарда долларов. Чистый долг Русала на конец июня составляет почти $ 6 млрд.
Forwarded from Слияние с поглощением
Вексельберг прячет золото
Компания «Комплекспром», основанная бывшими менеджерами «Реновы», попросила у ФАС разрешения на получение контроля над принадлежащей «Ренове» компании «Золото Камчатки». Она намеревается приобрести до 75% «Минералов Камчатки», основным активом которых является 100-процентная доля в «Золоте Камчатки». По данным "Коммерсант", передача «Золота Камчатки» не аффилированной с Виктором Вексельбергом компании послужит выводу ее из-под санкций США. В апреле 2018 года Виктор Вексельберг и принадлежащая ему «Ренова» попали в санкционный список. Как отмечает издание, в качестве другого вариант выхода из-под американских санкций рассматривалась передача актива банку ВТБ, который кредитовал «Ренову».
«Золото Камчатки» владеет 11 лицензиями на разработку месторождений с общей ресурсной базой около 400 тонн золота. Сейчас производство ведется на двух горно-обогатительных комбинатах — «Агинский» и «Аметистовое». Финансовые показатели компании не раскрываются. По расчетам Союза золотопромышленников, по итогам 2019 года компания добыла 3,85 тонны золота. Компания «Комплекспром» создана и управляется бывшими менеджерами «Реновы». Гендиректор — Ринат Халиков, который с 2005 по 2018 год руководил взаимодействием «Реновы» с органами государственной власти. «Комплекспрому» уже передавались доли холдинга Виктора Вексельберга. Так, в начале 2019 года был передан контроль над тепличным бизнесом «Реновы».
В большинстве случаев эта схема работает, хотя теоретически согласно правилам OFAC если доказано, что прошлый владелец сохранил фактический контроль над компанией, то санкции могут быть распространены и на нее тоже, но пока ни одного подобного кейса в российской истории не было.
Forwarded from MarketOverview
🎢Invest News Day
📈Акции ОАО Распадская (RASP) стали настоящим «взрывом» на пятничном рынке после пресс-релиза о планируемом приобретении АО «ОУК «ЮЖКУЗБАССУГОЛЬ» (который на 100% принадлежит EVRAZ). Резкий рост акций связан с тем, что цену выкупа у несогласных со сделкой установили в 164 рубля.
Я редко говорю о собственном портфеле, но хотел бы поделиться с Вами своими мыслями. Начнем с того, что Распадская у меня достаточно давно (с марта 2020) и я несколько раз докупал на падении, т.к. есть уверенность в том, что актив неплохой + достаточно накопленных денег в валюте + возможно помните об отмененной сделке с Сибуглемет замену которому я был уверен, что найдут.
После всех новостей было желание продать и зафиксировать +30%, т.к. теперь дивов огромных ожидать не стоит (все будет потрачено на покупку), но я не могу понять чего хочет EVRAZ (если что ему принадлежит почти 91% Распадской). Есть много предположений и о том, что это повод сделать принудительный выкуп, но, с другой стороны, в презентации описана цель сделать из Распадской лидера, но тогда нужно выделение из EVRAZ.
В общем сумбурно написал, но пока мысли об этом такие и есть. Сегодня в 14:30 будет конференция и, я очень надеюсь, что ситуация прояснится.
Summary market
13.11.2020 открытие 137,2 RUB
13.11.2020 мах 154,48 RUB +12,59%
13.11.2020 закрытие 153,6 RUB +11,95%
@MarketOverview

NCR_Fe-Metals_Nov2020.pdf
313.7 KB
#НКР #Металлургия Из свежего отчета НКР- Чёрная металлургия приблизится к прошлогодним показателям
выручки не ранее 2023 года. В 2020 году ожидается сокращение
оборота металлургических компаний на 10% из-за падения спроса
в условиях пандемии. Восстановление выручки на среднесрочном
горизонте будет довольно медленным — на 2-3% ежегодно.
Российские металлурги в 2020 году удерживают пятое место среди
мировых производителей стали. Существенного падения спроса
на металлопродукцию в России помогла избежать активность
строительного сектора на фоне государственной программы
поддержки ипотечного кредитования.
Маржа российских металлургов по EBITDA упала с 28% до 20%,
но всё ещё заметно выше, чем у мировых лидеров (менее 13%).
Подобная маржинальность обеспечена значительным спредом
между ценами на сырьё и готовую продукцию, обесценением
рубля и повышением операционной эффективности. В 2021 году
ожидается рост средней маржи до 25-27% в связи с запуском новых
инвестпроектов и дальнейшей оптимизацией затрат.
EURACOAL-Market-Report-2020-2_v04-pws (1).pdf
1.1 MB
#Уголь Европейская ассоциация угля и бурого угля, Обзор рынка 2020, № 2