
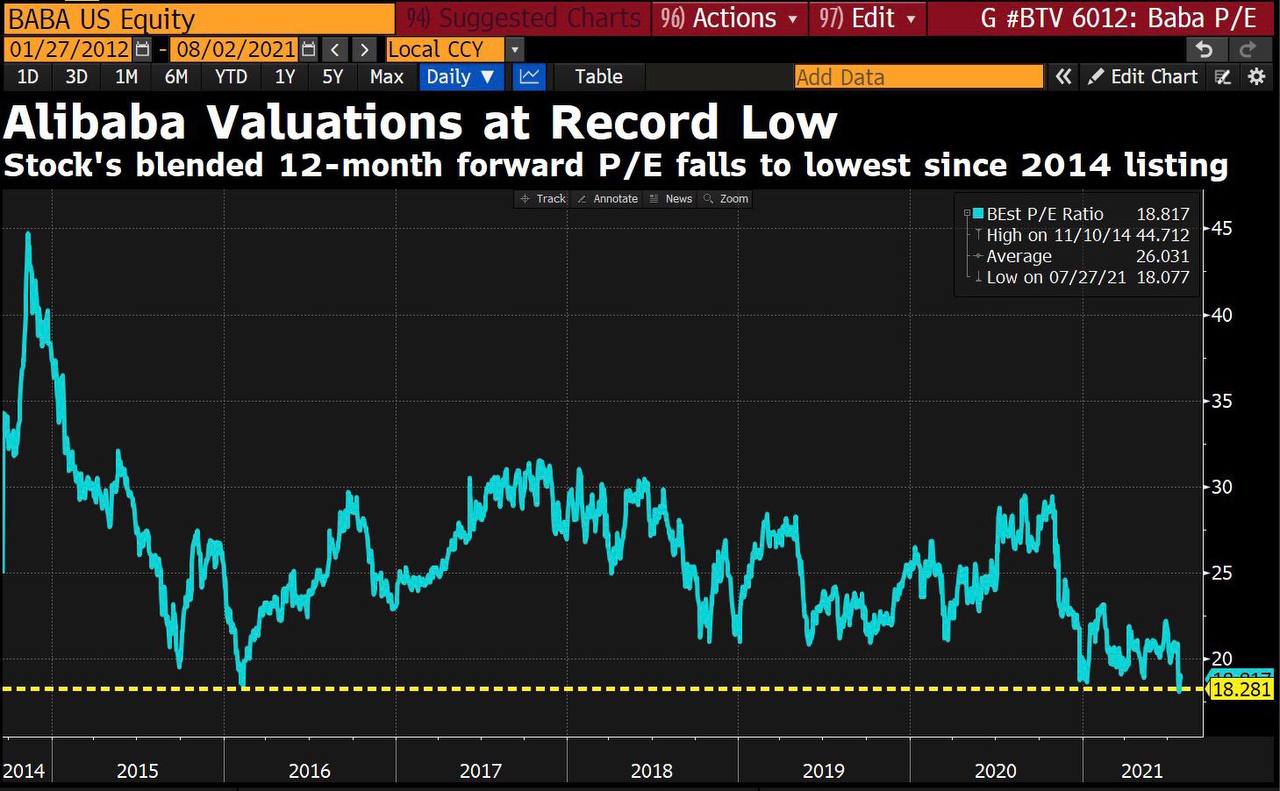
Alibaba $BABA никогда не оценивалась так дёшево. Самый низкий показатель P/E с момента IPO компании.
Видимо лучшее и наиболее эффективное, что может делать Fastly как компания – это отключать интернет.
$FSLY
$FSLY
В предверии отчёта. Coinbase. $COIN
Coinbase – это редкая комбинация: быстрорастущая компания, которая прибыльна. Крупнейшая криптовалютная биржа США, выручка которой в 2020 г. составила $1,2 млрд. долларов, а прибыль - $332 млн. Доля в 11% (!!) от общей стоимости всего крипторынка приходится на платформу Coinbase. В настоящий момент COIN – это сильный бренд и некий символ доступности крипторынка для всех и каждого.
Сегодня на платформе Coinbase более 50 млн. кошельков против 32 млн. годом ранее. Количество подтвержденных пользователей приблизительно равно 56 млн. COIN управляет активами на сумму более чем в $200 млрд., работает в 100+ странах, взаимодействуя со 134 000 партнерами по экосистеме. В начале 2021г. Coinbase продемонстрировала ошеломительные темпы роста. За первый квартал на бирже наблюдался больший объем транзакций, чем за весь 2020 г.
Бизнес-модель.
Комиссия составляет 0.50% за сделку, 3.99% за покупки по кредитной карте и 1.49% за покупки через кошелек Coinbase или банковский счёт. Платформа также предлагает продвинутое решение под названием Coinbase Pro с более низкими комиссиями. Тем не менее комиссии COIN по-прежнему самые высокие на крипторынке. Для сравнения: Binance 0,1%, Kraken 0,16% и UniSwap 0,3%.
С 2018 г. менеджмент компании предпринимает постоянные усилия по диверсификации своих денежных потоков, чтобы снизить зависимость от волатильности рынка:
- Доход от платы за хранение и управление активами клиентов
- Доход от стэйкинга
- Процентные доходы
- Торговля криптоактивами
- Венчурные инвестиции
- Решения для бизнеса по внедрению криптоплетежей
- Решения по интеграции блокчейн
- Различные платные подписки
Coinbase обслуживает как розничных инвесторов, впервые обративших внимание на крипторынок, так и профессиональных трейдеров наряду с крупными институционалами. Coinbase буквально облизывает последних, предлагая им различные решения «под ключ» по покупке, хранению и стейкингу активов. На данный момент картина такая: если Вы крупный американский институциональный инвестор, желающий вложиться в криптовалюту, то Ваш выбор – Coinbase, практически безальтернативно.
Конкурентные преимущества Coinbase (moat).
1) Безопасность (Компания выделяет 15% своих ресурсов на юридические, нормативно-правовые функции и кибербезопасность).
2) Регулирование и соблюдение (Coinbase получила лицензии на деятельность в большинстве штатов США, а также более чем в 100 странах мира.
Платформа соблюдает все требования регуляторов и помогает бороться с отмыванием денег).
3) Партнерские отношения (У Coinbase сильная экосистема партнерских отношений с бизнесом, инвесторами, разработчиками).
4) Институциональные услуги (Только за последние три года число институциональных клиентов выросло с 1000 до более чем 7000).
5) Сильнейшая команда программистов и инженеров.
Конечно, есть риски, и один и главных, о котором я хочу сказать – это корреляция между ростом выручи платформы и ценой на биткойн. В данный момент она составляет около 70%, и усилия компании направлены на снижение этой зависимости. Среди аналитиков Уолл-стрит бытует мнение, что Coinbase – это лучшая из всех возможных ставок на развитие криптовалютного рынка в будущем.
Coinbase – это редкая комбинация: быстрорастущая компания, которая прибыльна. Крупнейшая криптовалютная биржа США, выручка которой в 2020 г. составила $1,2 млрд. долларов, а прибыль - $332 млн. Доля в 11% (!!) от общей стоимости всего крипторынка приходится на платформу Coinbase. В настоящий момент COIN – это сильный бренд и некий символ доступности крипторынка для всех и каждого.
Сегодня на платформе Coinbase более 50 млн. кошельков против 32 млн. годом ранее. Количество подтвержденных пользователей приблизительно равно 56 млн. COIN управляет активами на сумму более чем в $200 млрд., работает в 100+ странах, взаимодействуя со 134 000 партнерами по экосистеме. В начале 2021г. Coinbase продемонстрировала ошеломительные темпы роста. За первый квартал на бирже наблюдался больший объем транзакций, чем за весь 2020 г.
Бизнес-модель.
Комиссия составляет 0.50% за сделку, 3.99% за покупки по кредитной карте и 1.49% за покупки через кошелек Coinbase или банковский счёт. Платформа также предлагает продвинутое решение под названием Coinbase Pro с более низкими комиссиями. Тем не менее комиссии COIN по-прежнему самые высокие на крипторынке. Для сравнения: Binance 0,1%, Kraken 0,16% и UniSwap 0,3%.
С 2018 г. менеджмент компании предпринимает постоянные усилия по диверсификации своих денежных потоков, чтобы снизить зависимость от волатильности рынка:
- Доход от платы за хранение и управление активами клиентов
- Доход от стэйкинга
- Процентные доходы
- Торговля криптоактивами
- Венчурные инвестиции
- Решения для бизнеса по внедрению криптоплетежей
- Решения по интеграции блокчейн
- Различные платные подписки
Coinbase обслуживает как розничных инвесторов, впервые обративших внимание на крипторынок, так и профессиональных трейдеров наряду с крупными институционалами. Coinbase буквально облизывает последних, предлагая им различные решения «под ключ» по покупке, хранению и стейкингу активов. На данный момент картина такая: если Вы крупный американский институциональный инвестор, желающий вложиться в криптовалюту, то Ваш выбор – Coinbase, практически безальтернативно.
Конкурентные преимущества Coinbase (moat).
1) Безопасность (Компания выделяет 15% своих ресурсов на юридические, нормативно-правовые функции и кибербезопасность).
2) Регулирование и соблюдение (Coinbase получила лицензии на деятельность в большинстве штатов США, а также более чем в 100 странах мира.
Платформа соблюдает все требования регуляторов и помогает бороться с отмыванием денег).
3) Партнерские отношения (У Coinbase сильная экосистема партнерских отношений с бизнесом, инвесторами, разработчиками).
4) Институциональные услуги (Только за последние три года число институциональных клиентов выросло с 1000 до более чем 7000).
5) Сильнейшая команда программистов и инженеров.
Конечно, есть риски, и один и главных, о котором я хочу сказать – это корреляция между ростом выручи платформы и ценой на биткойн. В данный момент она составляет около 70%, и усилия компании направлены на снижение этой зависимости. Среди аналитиков Уолл-стрит бытует мнение, что Coinbase – это лучшая из всех возможных ставок на развитие криптовалютного рынка в будущем.
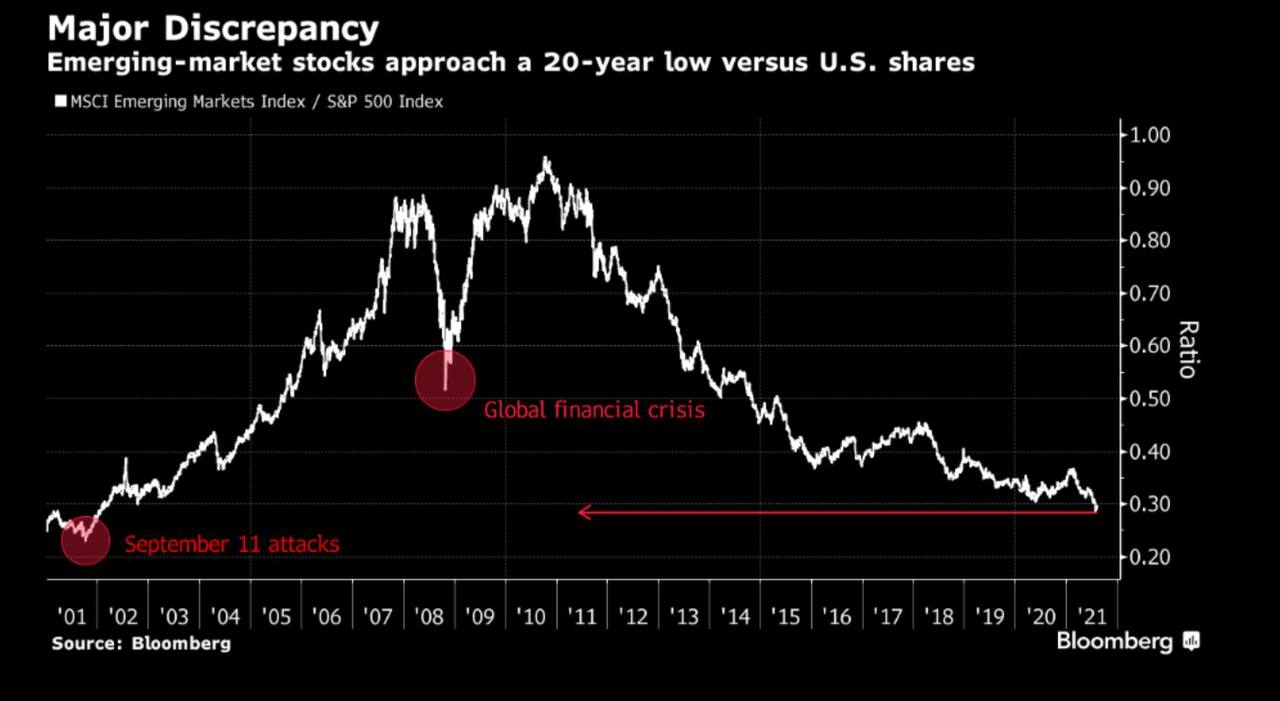
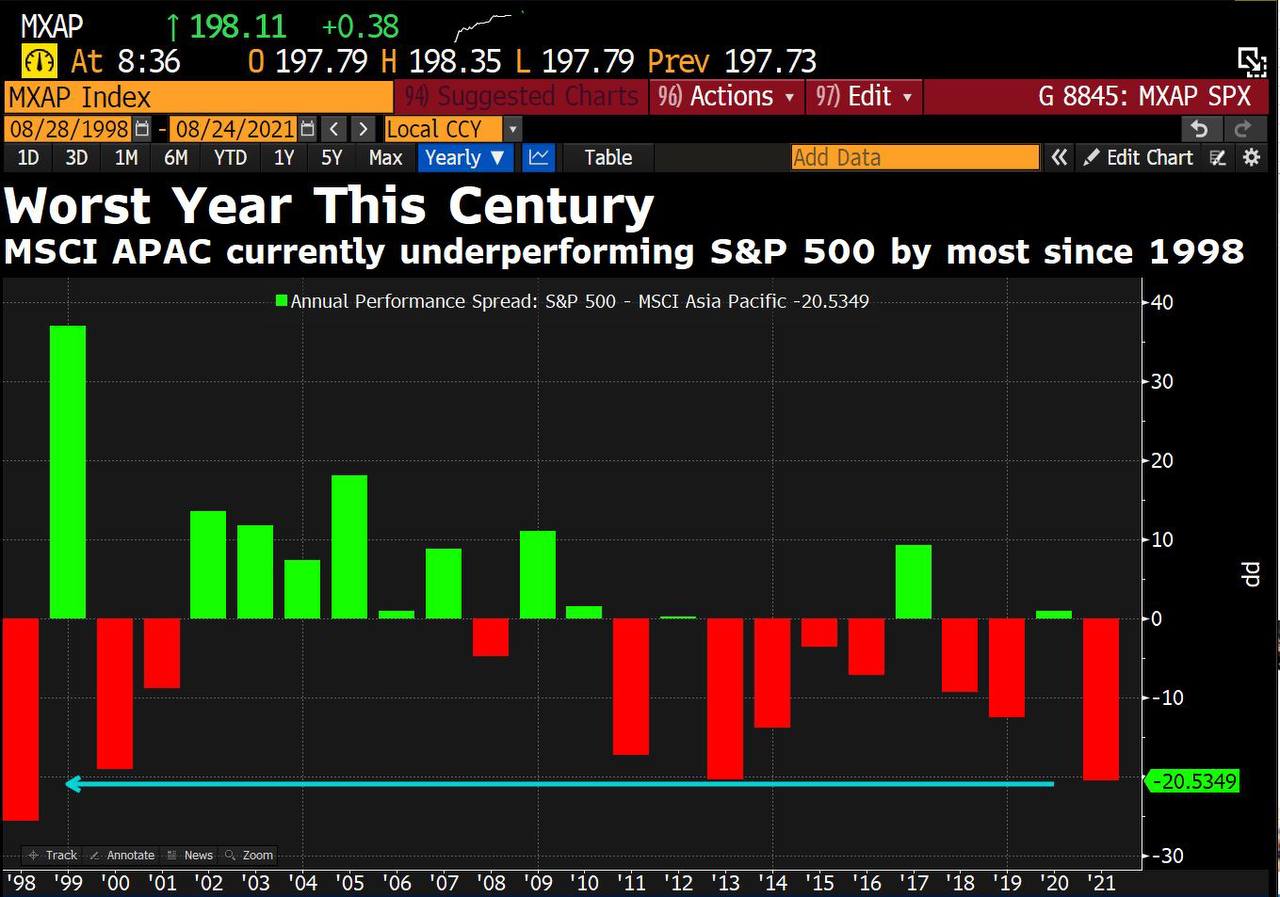
Акции развивающихся рынков находятся на 20-летних минимумах по отношению к S&P500.
Независимо от того, в каком состоянии находится экономика, огромная группа инвесторов и специалистов всегда будет предсказывать одно и тоже:
- Гиперинфляцию
- Экономический коллапс
- Крах доллара
- Переоценку и неминуемый крах фондового рынка
Так было всю историю. Вы вправе прислушиваться к подобному инфошуму и пытаться «таймить» рынок или же находиться в рынке, следовать долгосрочному бычьему тренду и держать немного кэша на стороне, чтобы выкупать просадки. Выбор за Вами.
- Гиперинфляцию
- Экономический коллапс
- Крах доллара
- Переоценку и неминуемый крах фондового рынка
Так было всю историю. Вы вправе прислушиваться к подобному инфошуму и пытаться «таймить» рынок или же находиться в рынке, следовать долгосрочному бычьему тренду и держать немного кэша на стороне, чтобы выкупать просадки. Выбор за Вами.
✍1
Небольшое напоминание: доллар США потерял 96% своей стоимости с тех пор, как в 1913 году была основана Федеральная резервная система. Фондовый рынок вырос на 3 138 470% за тот же период. Хорошая мотивация вложить немного долларов в рынок.
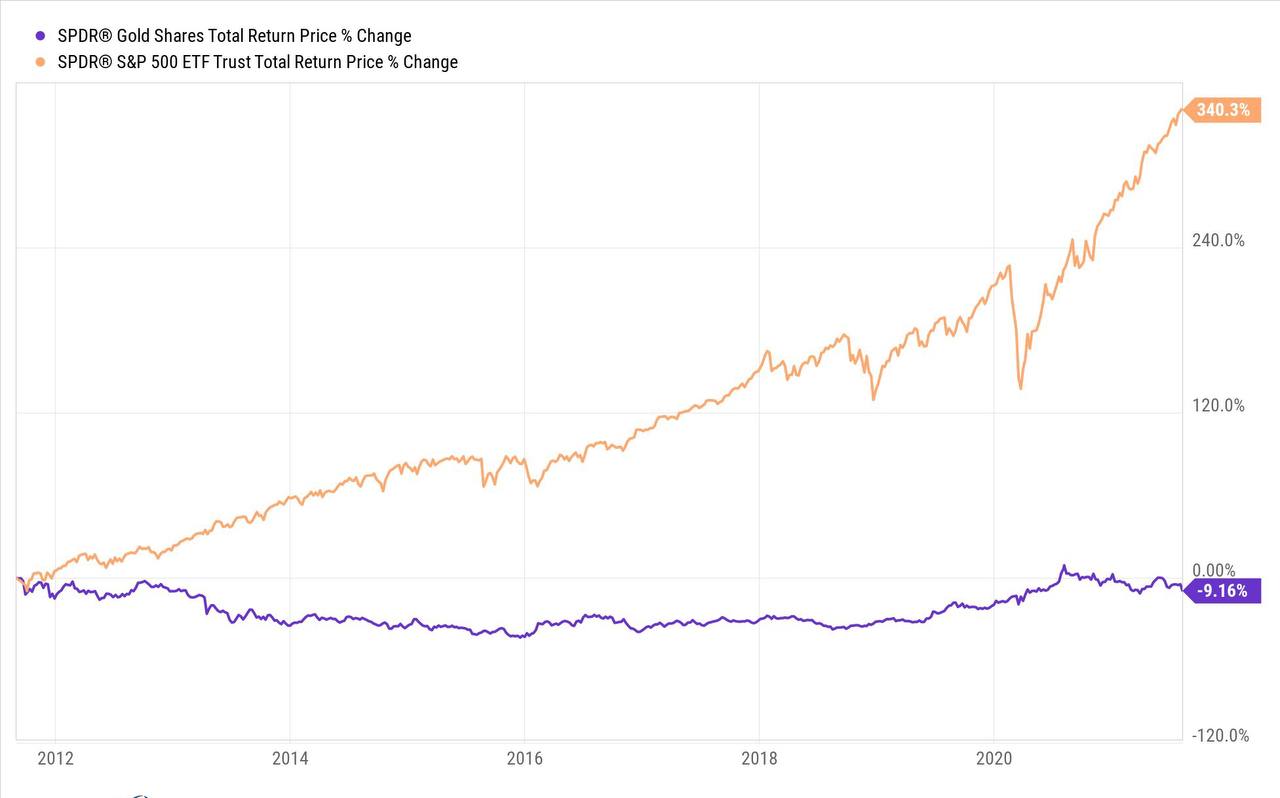
С августа 2012 г. по настоящее время.
доходность золота: -9%
S&P500: +340%
Золото - отличный защитный актив. Первоклассно защищает от прироста капитала. По крайней мере деньги Вас точно не испортят.
Если серьезно, то ещё год назад писал о том, что в условиях текущей монетарной политики, я крайне скептически смотрю на золото и золотодобывающие компании. С того момента $POGR подарил инвесторам щедрые -40%, а $PLZL
-25% и это за тот самый год, когда рынок показывал безудержный и зачастую по некоторым активам двузначный рост. Разумеется, локальные «отскоки» по золоту мы ещё будем наблюдать, но долгосрочная картина лично для меня очевидна.
График прилагаю.
доходность золота: -9%
S&P500: +340%
Золото - отличный защитный актив. Первоклассно защищает от прироста капитала. По крайней мере деньги Вас точно не испортят.
Если серьезно, то ещё год назад писал о том, что в условиях текущей монетарной политики, я крайне скептически смотрю на золото и золотодобывающие компании. С того момента $POGR подарил инвесторам щедрые -40%, а $PLZL
-25% и это за тот самый год, когда рынок показывал безудержный и зачастую по некоторым активам двузначный рост. Разумеется, локальные «отскоки» по золоту мы ещё будем наблюдать, но долгосрочная картина лично для меня очевидна.
График прилагаю.
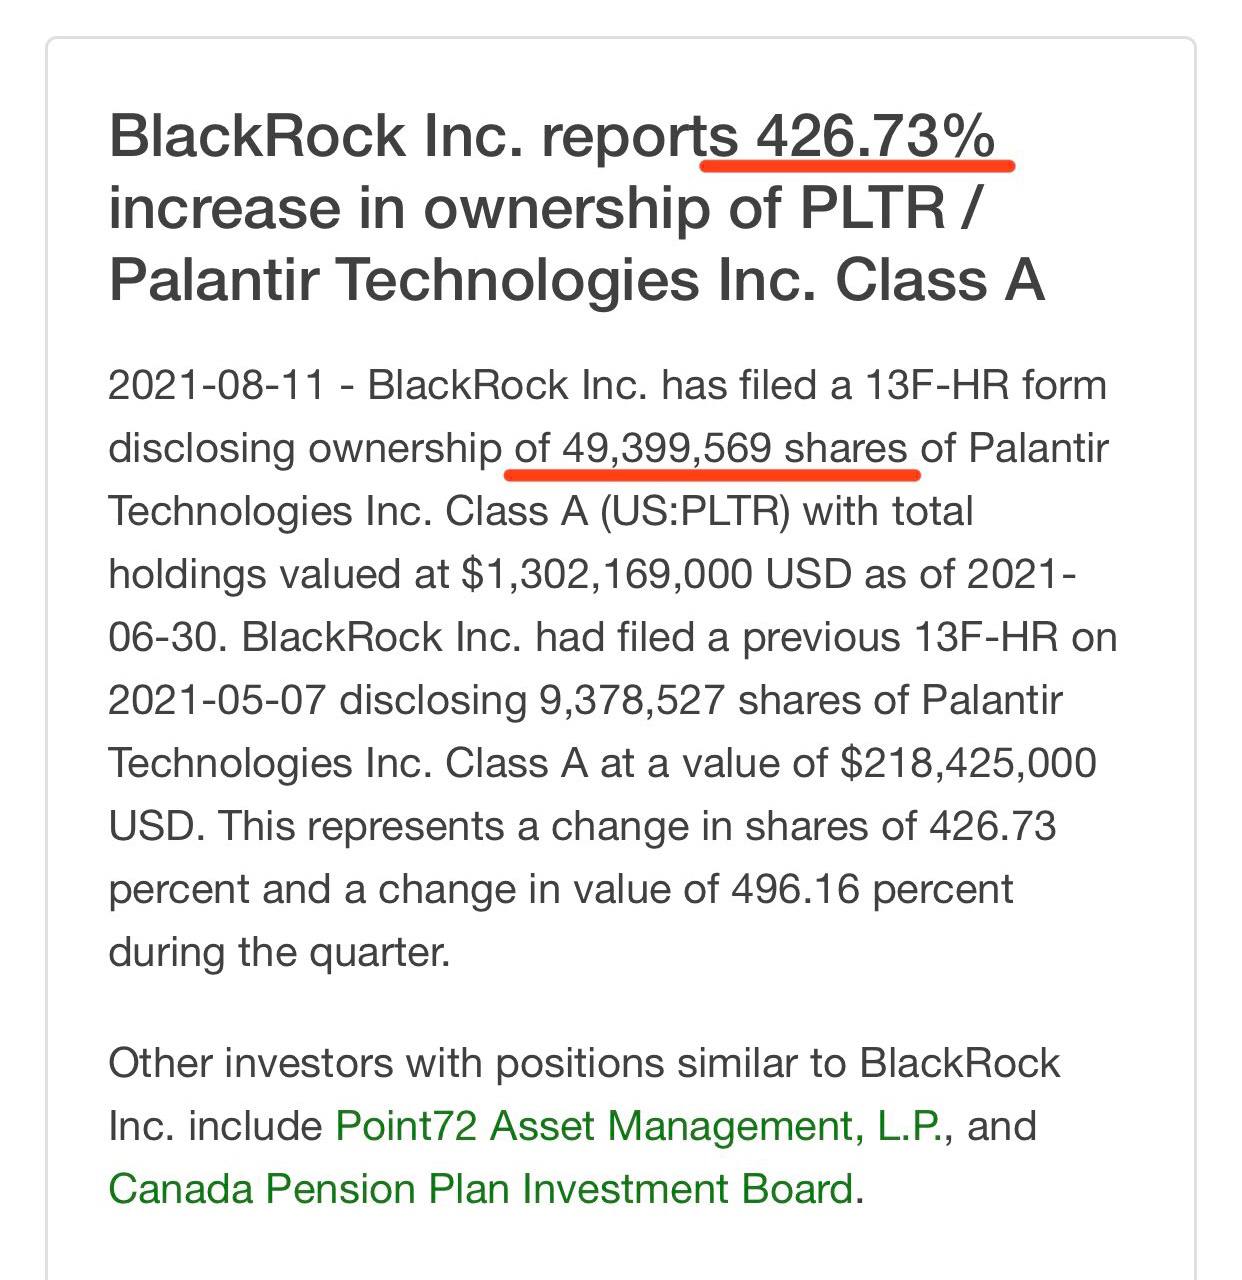
Blackrock увеличили позу в Palantir $PLTR на 426%, вес позиции теперь больше $1.3 млрд. Лично у меня сомнений в сегодняшнем хорошем отчёте после такой информации не возникало.
Сколько годовых выручек стоит компания (P/S):
Snowflake $SNOW: 102x
Shopify $SHOP: 49x
Tesla $TSLA: 19x
PayPal $PYPL: 13.8x
Microsoft $MSFT: 13.1x
Twitter $TWTR: 12.1x
Salesforce $CRM: 10.3x
Facebook $FB: 9.9x
Google $GOOGL: 9.1x
Netflix $NFLX: 8.4x
Apple $AAPL: 7.3x
Amazon $AMZN: 3.8x
S&P 500 $SPY: 3.2x
Amazon в 2021 г. выглядит дешёвым.
Snowflake $SNOW: 102x
Shopify $SHOP: 49x
Tesla $TSLA: 19x
PayPal $PYPL: 13.8x
Microsoft $MSFT: 13.1x
Twitter $TWTR: 12.1x
Salesforce $CRM: 10.3x
Facebook $FB: 9.9x
Google $GOOGL: 9.1x
Netflix $NFLX: 8.4x
Apple $AAPL: 7.3x
Amazon $AMZN: 3.8x
S&P 500 $SPY: 3.2x
Amazon в 2021 г. выглядит дешёвым.
Palantir $PLTR
По всем показателям шикарный отчет. Рост выручки составил 49%. Средний рост в ближайшие 5 лет: выше 30% (суммарно 371%). Особенно обращает на себя внимание рост коммерческих доходов в США в 90%. Ещё один очень важный момент: впервые у Palantir больше нет клиентов, которые приносят компании более 10% от её суммарной выручки. Считаю, что инвестиционный тезис выглядит сильнее, чем когда-либо. Компания начинает раскрывать свой огромный потенциал, а IPO послужило чем-то вроде маркетингового хода.
Институционалы и крупные игроки продолжают наращивать позиции. Есть такой показатель: fund ownership. С 21 марта по 21 июля он вырос на 250%. Покупка Blackrock 50 млн. акций, о которой я писал выше, стала одной из самых заметных и укрепила уверенность многих инвесторов в предстоящем хорошем отчете. Вчера, уже после отчета, Ark invest добавили 5.6 млн. бумаг, впервые включив Palantir в ARKG. Такие крупные покупки у Ark в последнее время случались не часто, и, очевидно, триггером послужил отчёт.
Темпы роста, сильный бренд, любовь институционалов и wallstreetbets. И да, big data – это новая нефть, не забываем.
По всем показателям шикарный отчет. Рост выручки составил 49%. Средний рост в ближайшие 5 лет: выше 30% (суммарно 371%). Особенно обращает на себя внимание рост коммерческих доходов в США в 90%. Ещё один очень важный момент: впервые у Palantir больше нет клиентов, которые приносят компании более 10% от её суммарной выручки. Считаю, что инвестиционный тезис выглядит сильнее, чем когда-либо. Компания начинает раскрывать свой огромный потенциал, а IPO послужило чем-то вроде маркетингового хода.
Институционалы и крупные игроки продолжают наращивать позиции. Есть такой показатель: fund ownership. С 21 марта по 21 июля он вырос на 250%. Покупка Blackrock 50 млн. акций, о которой я писал выше, стала одной из самых заметных и укрепила уверенность многих инвесторов в предстоящем хорошем отчете. Вчера, уже после отчета, Ark invest добавили 5.6 млн. бумаг, впервые включив Palantir в ARKG. Такие крупные покупки у Ark в последнее время случались не часто, и, очевидно, триггером послужил отчёт.
Темпы роста, сильный бренд, любовь институционалов и wallstreetbets. И да, big data – это новая нефть, не забываем.

Джек Дорси, основатель Square и Twitter, прикупил себе на баланс значительное количество акций Disney $DIS
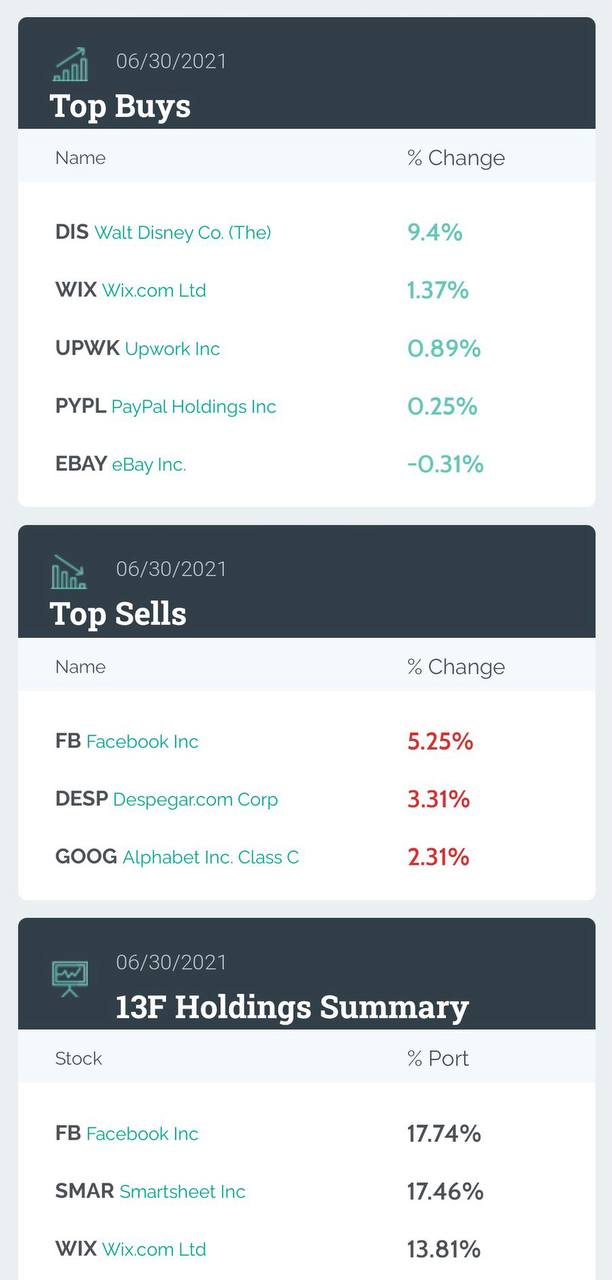
Любопытные движения в портфелях двух интересных мне хедж-фондов.
Фонд Tiger Global Management, известный своей довольно агрессивной моделью инвестирования:
Покупка 2.6 млн. акций $COIN
Покупка 10.5 млн. акций $PATH
Покупка 2 млн. акций $DIDI
Почти в 2 раза увеличил позицию в $DASH (10.9 млн. акций)
Топ позиция: $JD
Фонд Duquesne Capital (под управлением Стэнли Дракенмиллера):
Покупка $ABNB (0.56 млн. акций)
Покупка $NFLX (172 тыс. акций)
Покупка $MRNA (222 тыс. акций)
Увеличил свой вес в $FB, $GOOG, $AMZN
Сократил: $UBER, $CPNG, $SNOW, $SE
Топ позиция: $MSFT
Фонд Tiger Global Management, известный своей довольно агрессивной моделью инвестирования:
Покупка 2.6 млн. акций $COIN
Покупка 10.5 млн. акций $PATH
Покупка 2 млн. акций $DIDI
Почти в 2 раза увеличил позицию в $DASH (10.9 млн. акций)
Топ позиция: $JD
Фонд Duquesne Capital (под управлением Стэнли Дракенмиллера):
Покупка $ABNB (0.56 млн. акций)
Покупка $NFLX (172 тыс. акций)
Покупка $MRNA (222 тыс. акций)
Увеличил свой вес в $FB, $GOOG, $AMZN
Сократил: $UBER, $CPNG, $SNOW, $SE
Топ позиция: $MSFT
Исследовательское подразделение BlackRock опубликовало для своих клиентов рекомендацию увеличить аллокацию в китайских активах. В BlackRock считают, что риски достаточно высоки, но тем не менее они с лихвой окупаются потенциальной доходностью в будущем. Практически прямая цитата из ресерча: «Если Вы хотите владеть китайскими акциями, то начать можно прямо сейчас». BlackRock также отмечает, что китайский рынок в настоящий момент можно считать развитым, а не развивающимся.
Тем временем показатели и мультипликаторы некоторых китайские компаний кажутся уже какими-то невероятными:
$BIDU торгуется с мультипликаторами PE 7.3, PS 2.7, в то время как сотни технологических компаний США стоят 30 и больше годовых выручек, не имея никакой чистой прибыли от слова совсем.
И если Вам показалось, что $BIDU немыслимо дешевый, то взгляните на $JD:
Прогноз выручки 2022: $180 млрд.
Текущая капитализация компании: $111B
Ещё раз. Выручка в 2022г. превысит текущую капитализацию на 62%. Это ли не deep value? При этом обе компании растущие.
Тем временем показатели и мультипликаторы некоторых китайские компаний кажутся уже какими-то невероятными:
$BIDU торгуется с мультипликаторами PE 7.3, PS 2.7, в то время как сотни технологических компаний США стоят 30 и больше годовых выручек, не имея никакой чистой прибыли от слова совсем.
И если Вам показалось, что $BIDU немыслимо дешевый, то взгляните на $JD:
Прогноз выручки 2022: $180 млрд.
Текущая капитализация компании: $111B
Ещё раз. Выручка в 2022г. превысит текущую капитализацию на 62%. Это ли не deep value? При этом обе компании растущие.
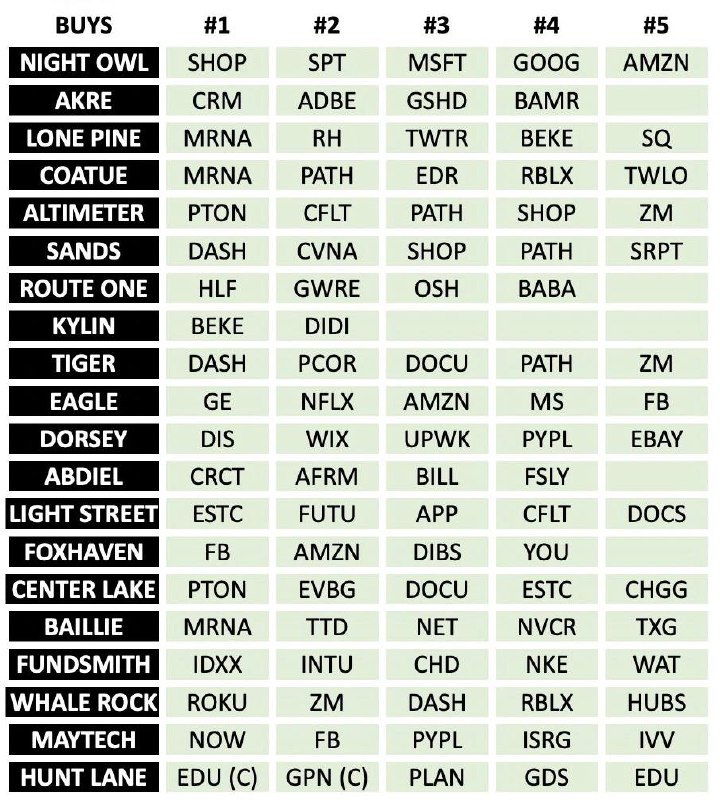
Порция интересной аналитики.
Ниже таблица со списком из 20 наиболее доходных хедж-фондов и их топ5 актуальных покупок (градация по размеру сделки).
Итак, какие тикеры чаще всего покупали хедж-фонды?
Big cap: $AMZN $FB
E-commerce: $SHOP $PYPL
Covid play: $MRNA $PTON
IPO: $BEKE $DASH $PATH $RBLX
SaaS/Cloud: $DOCU $ESTC $ZM
Добавляйте в вотчлисты. И да, в ряд бумаг из этой таблицы уже сейчас есть шанс зайти на более низких отметках, чем заходили институционалы.
Ниже таблица со списком из 20 наиболее доходных хедж-фондов и их топ5 актуальных покупок (градация по размеру сделки).
Итак, какие тикеры чаще всего покупали хедж-фонды?
Big cap: $AMZN $FB
E-commerce: $SHOP $PYPL
Covid play: $MRNA $PTON
IPO: $BEKE $DASH $PATH $RBLX
SaaS/Cloud: $DOCU $ESTC $ZM
Добавляйте в вотчлисты. И да, в ряд бумаг из этой таблицы уже сейчас есть шанс зайти на более низких отметках, чем заходили институционалы.
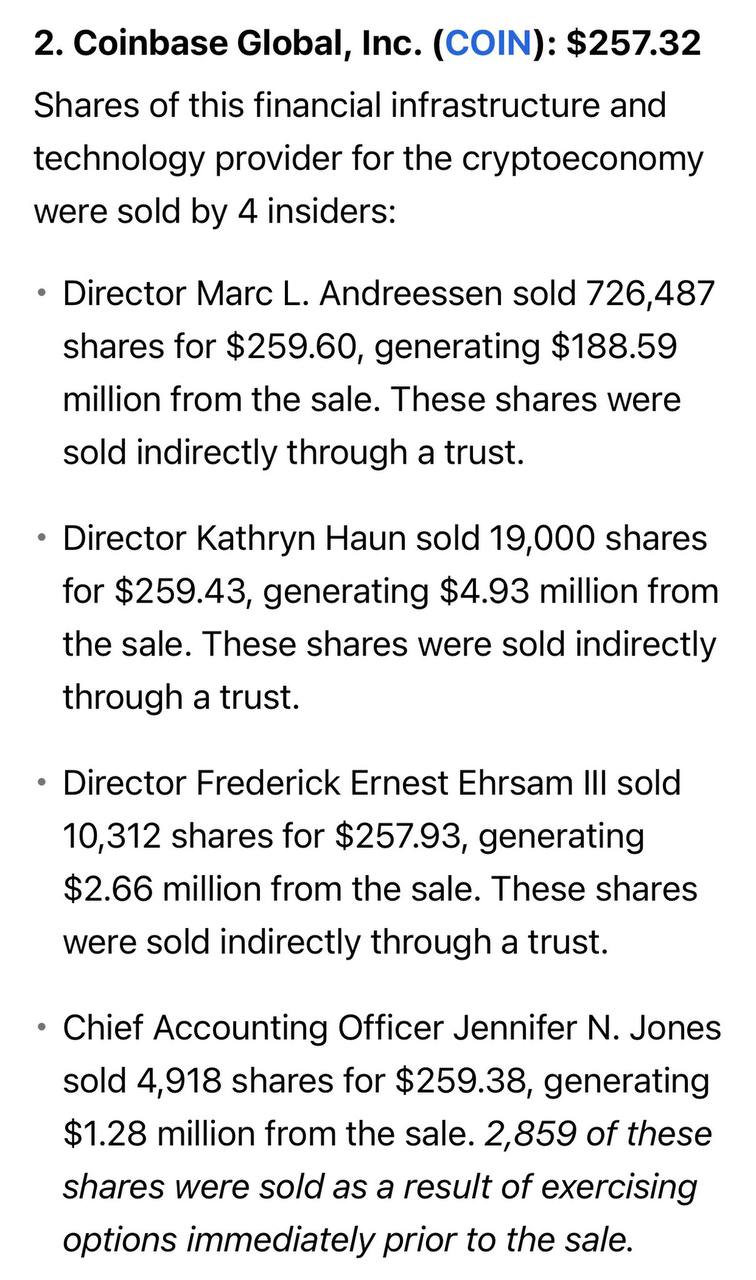
Coinbase. Сразу несколько инсайдерских продаж по цене $257-$259. Скорее всего именно они оказывали давление на котировки в последнее время, не позволяя акциям $COIN отправиться в ралли вслед за биткойном.
За последние 24 часа.
JPMorgan: «Наша рекомендация наращивать позиция в акциях».
Andrew Slimmon из Morgan Stanley: «Покупайте energy, reopening и цикличные истории пока не поздно».
Wells Fargo Securities поднимает цель по S&P500 до 4825 с рекомендацией покупать американские акции.
FOMO или топ банки хотят разгрузиться?
Напомню, что некое подобие ралли
на рынках началось после внезапного разворота в риторике Роберта Каплана (члена ФРС и одного из главных сторонников скорого QT), который на этих выходных высказал опасения, что со сворачиванием стимулов придется повременить, так как «дельта-вариант набирает обороты».
JPMorgan: «Наша рекомендация наращивать позиция в акциях».
Andrew Slimmon из Morgan Stanley: «Покупайте energy, reopening и цикличные истории пока не поздно».
Wells Fargo Securities поднимает цель по S&P500 до 4825 с рекомендацией покупать американские акции.
FOMO или топ банки хотят разгрузиться?
Напомню, что некое подобие ралли
на рынках началось после внезапного разворота в риторике Роберта Каплана (члена ФРС и одного из главных сторонников скорого QT), который на этих выходных высказал опасения, что со сворачиванием стимулов придется повременить, так как «дельта-вариант набирает обороты».
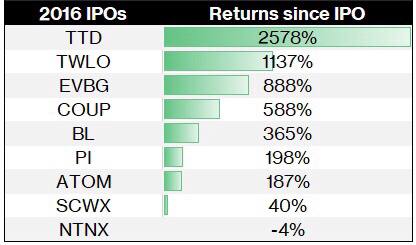
Доходность IPO 2016г. Уверен, что большинство технологических компаний, выходивших на IPO за последний год, покажут доходность не хуже на аналогичном горизонте.
Очевидно, консенсуса по вчерашнему отчёту Peloton среди аналитиков нет. Сам отчёт плохой, прогноз – гораздо лучше, но основные споры вызвало решение компании резко снизить цены на свой основной продукт, сильно урезав свою маржинальность. Cowen, Needham понизили прайс таргеты до $130. KeyBanc и Stifel дают рекомендацию покупать с таргетами $180 и $140 соответственно, а Loop Capital высказались, что «продать сейчас акции Peloton – это тоже самое, что продать Apple после того, как они снизили цены на iPod».
$PTON
$PTON