
Дата публикации текста: 2023/04/14
🖥 Softline / Noventiq Holdings (SFTL) - что осталось от компании по итогам 2022г?
▫️Капитализация: 29 млрд (125₽ за расписку)*
▫️Оборот 2022: 70,7 млрд (-9,1% г/г)
▫️Валовая прибыль 2022: 12,3 млрд (+3% г/г)
▫️скор. EBITDA 2022: 2,5 млрд (-28% г/г)
▫️Чистая прибыль 2022: 6,5 млрд (рост в 6,7 раз г/г)
▫️Net debt/EBITDA: -2,8
▫️P/E ТТМ: 4,5
▫️P/E fwd 2023: 16
▫️fwd дивиденд 2022: 0%
⚠️ Сразу отмечу, что в обзоре будет рассматриваться именно российское подразделение Softline так как бывший холдинг разделился на международную часть бизнеса и бизнес в РФ.
👉 Все данные отчетности представлены по АО "Софтлайн", которая сейчас по факту не является частью холдинга и не торгуется публично (капитализация и мультипликаторы скорее не релевантны).
👉 Сейчас покупая расписки на бирже, вы получаете долю именно в иностранном холдинге Noventiq:
▫️Сам холдинг после разделения планирует выйти на NASDAQ через сделку SPAC
▫️По плану менеджмента, владельцам ценных бумаг в российских депозитариях будет позднее предложено стать акционерами Softline Россия (АО "Софтлайн")
▫️На данный момент Российский бизнес был продан ЗПИФ "Тэтис Кэпитал" и неизвестно кто сейчас является его конечным владельцем
⚠️ То есть по факту сейчас можно купить только компанию, в которой вы вряд ли сможете хоть каким-то образом осуществлять свои права находясь в РФ, а обмен на акции российской компании даже не утвержден. Более того, мы не знаем какая оценка будет у этой компании (если обмен всё же произойдет).
❌ Прибыль в 6,5 млрд по большей части бумажная и связана с переоценкой финансовых активов. Без учета разовых факторов, компания заработала всего 1,4 млрд рублей.
❌ Большая часть денежных средств осталась за иностранным холдингом. Российский бизнес теперь наоборот имеет чистый долг в 1,7 млрд (0,7 от скор. EBITDA).
❌ Деньги полученные на IPO в основном были направлены на развитие иностранного бизнеса и сделки M&A. Российская часть бизнеса Softline стагнирует уже 3 год и вряд ли сможет показать рост без инвестиций в собственные разработки.
Вывод:
Давать какую-то оценку компании, долю в которой можно будет получить разве что на честном слове менеджмента достаточно трудно. Даже если представить, что обмен действительно произошел, то вряд ли бизнес в РФ представляет какой-то долгосрочный интерес. Это подтверждается и самой стратегией Softline, которая предполагала выход на международные рынки.
При чистой прибыли в около 1,5-2 млрд рублей в год, адекватная оценка для АО "Софтлайн" - это с натяжкой 15 млрд рублей и то если мы увидим новый план развития компании и переход к выплате дивидендов.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Софтлайн #SFTL
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1435

👍1
Дата публикации текста: 2023/04/14
💡 28 апреля** Магнит отчитается по МСФО за 2022 год
⚪️ По нашим оценкам, в прошлом году выручка Магнита выросла на 25% (с учётом Дикси). Рентабельность по EBITDA, вероятно, была под давлением из-за снижения эффекта операционного рычага (когда выручка растёт быстрее расходов) и активных инвестиций в промоакции в четвёртом квартале 2022 года. В то же время мы прогнозируем большой свободный денежный поток по итогам года — свыше 80 млрд руб.
⚪️ В 2022 году Магнит выиграл от высокой продуктовой инфляции — он почти полностью переложил рост цен на покупателей. Кроме того, компания успешно завершила интеграцию сети Дикси. Операционный бизнес Магнита остаётся устойчивым.
👉🏼 По нашему мнению, публикация отчётности после длинного перерыва и сильные финансовые показатели будут позитивным сигналом для инвесторов и могут привести к росту котировок Магнита.
**Автор: Михаил Красноперов
#акции #идеи $MGNT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/SberInvestments/4919
👍1
Дата публикации текста: 2023/04/15
🔬 IPO ЦГМК Genetico, разбор компании
▫️Капитализация: 1,3 млрд (17,88₽ за акцию)
▫️Объём размещения: 10 млн акций (12% от капитала)
▫️Формат IPO: Cash-In
▫️Старт торгов: 25.04.2023
▫️Выручка: 312 млн (-21% г/г)
▫️Операционный убыток: 44 млн (против 101 млн в 2021г)
▫️Чистый убыток 2022: 78 млн (против 136 млн в 2021г)
▫️Чистый долг 2022: 197 млн
▫️P/S ТТМ: 4,1
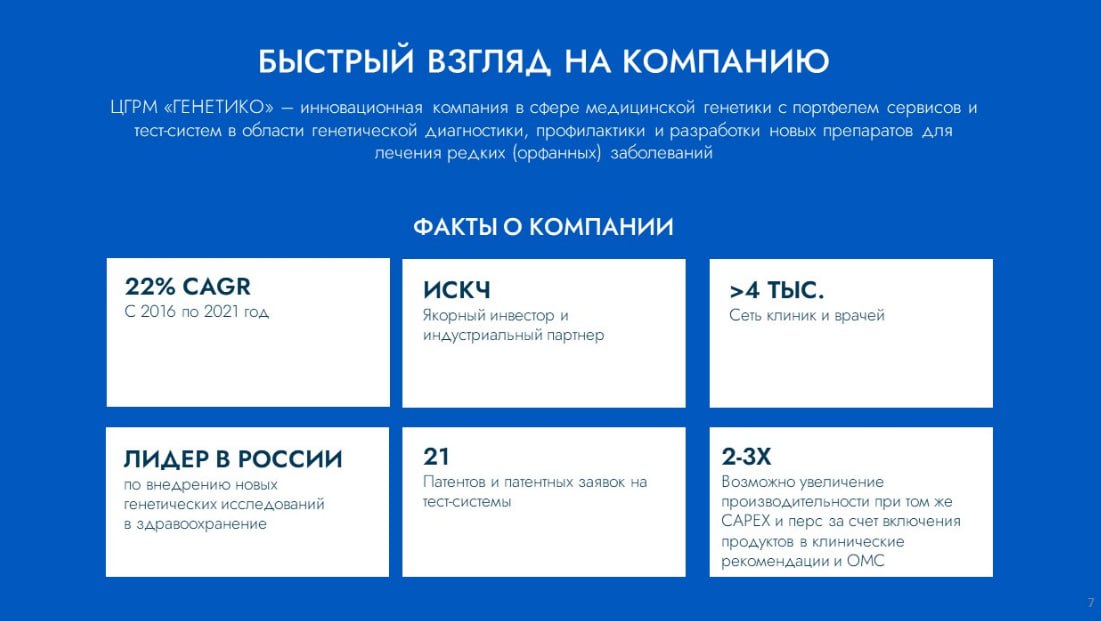
👉 ЦГМК Genetico - это компания в сфере медицинской генетики с портфелем сервисов и тест-систем в области генетической диагностики, профилактики и разработки препаратов для лечения редких заболеваний.
✅ Деньги собранные на IPO компания направит на развитие: 55% на новое оборудование и открытие лаборатории в дружественной стране (Азия или СНГ), 25% на финансирование исследований и 20% на регистрацию тест-систем.
✅ По прогнозам Genetico, ощутимым драйвером роста спроса на услуги компании может стать включение генетики в программу ОМС. Компания в состоянии без существенного роста капитальных затрат, нарастить производство продуктов в 2-3 раза для покрытия дополнительного спроса.
✅ Оптимистичный сценарий менеджмента предполагает рост рынка генетического тестирования в РФ до 17,3 млрд в 2028г (против текущих 2,5 млрд). Адекватный прогноз роста рынка это скорее не больше 10-12% в год, что и так предполагает рост государственных инвестиций.
⚠️ Долговая нагрузка для компании без прибыли достаточно высокая (почти 200 млн). В основном это облигации с погашением уже в 2025г.
❌ На фоне событий прошлого года наблюдается снижение рождаемости (и связанных с этим услуг) и в целом более низкий спрос на генетические услуги, что привело к падению выручки на 21% г/г.
❌ Даже пользуюсь льготными налоговыми условиями как резидент Сколково, компания получает убыток на операционном уровне в 44 млн. Для выхода на какую-то прибыльность Genetico нужно будет кратно нарастить выручку.
Вывод:
На IPO компания выходит с достаточно посредственными результатами и обещаниями о кратном росте в долгосрочной перспективе (классика для сектора биотехов). Рост действительно возможен если на это будут выделены значительные государственные средства, но вряд ли это сейчас можно назвать приоритетом для бюджета по понятным причинам.
Спешить некуда. Конечно, это неликвид, акции могут легко запампить после IPO, но фундаментала там пока нет, венчурная инвестиция.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Genetico #GECO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1437
👍1
Дата публикации текста: 2023/04/18
🇧🇷 Petroleo Brasileiro SA Petrobras (PBR) - обзор крупнейшей нефтегазовой компании из Бразилии
▫️ Капитализация: 79 млрд (12$ за акцию)
▫️ Выручка 2022: 124,5 млрд (+48% г/г)
▫️ EBITDA 2022: 70 млрд (+56,6% г/г)
▫️ Чистая прибыль 2022: 36,6 млрд (+84% г/г)
▫️ P/E ТТМ: 2
▫️ fwd P/E 2023: 4
▫️ P/B: 1
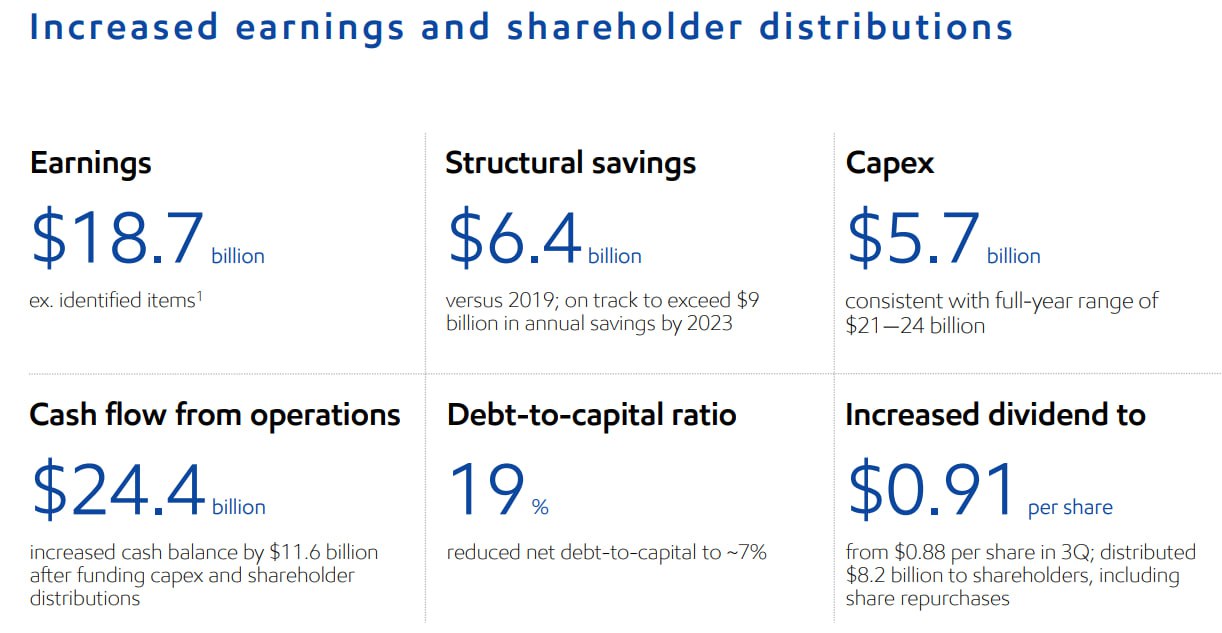
▫️ fwd дивиденд 2023: 23%
👉 Petrobras - бразильская нефтегазовая компания, которая занимается добычей, транспортировкой и переработкой нефти и газа.
✅ Бразилия не состоит в ОПЕК+ и может спокойно наращивать добычу, пользуясь сокращением предложения со стороны картеля.
✅ У компании высокая доля переработки в около 70% от общей добычи на собственных НПЗ.
✅ Petrobras имеет крайне низкую оценку по всем основным мультипликаторам (P/E fwd 2023 = 4, P/B = 1). Для сравнения, американский Exxon Mobil торгуется с форвардным P/E около 11, и более того, подсанкционные компании из РФ сейчас оцениваются даже дороже PBR (Роснефть сейчас оценена в около P/E 6-7).
✅ За 2022г на фоне рекордных цен на нефть, компания выплатила рекордные 41,6 млрд долларов (более 52% по текущим ценам), что даже вызвало критику со стороны нового правительства.
👉 Тем не менее, Petrobras по-прежнему придерживается своей див. политике и планирует и дальше распределять 60% своего операционного денежного потока в качестве дивидендов. Такая политика будет действовать до сохранения общего уровня долга ниже 65 млрд (против текущих 45 млрд).
⚠️ Правительство Бразилии владеет долей в более 50% в компании, что делает государство крупнейшим бенефициаром.
❌ Государство возлагает на PBR дополнительные обязательства (наполнение бюджета налогами, более низкие цены на местном рынке, социальные проекты, проекты в области возобновляемой энергетики и т.д.). По оценкам менеджмента, в следующие 5 лет Petrobras заплатит государству около 215-230 млрд долларов в виде налогов и дивидендов.
❌ С 2019г у Petrobras сменилось 4 руководителя. Каждый из руководителей подвергался критике со стороны государства (в том числе после прихода к власти президента Лулы) за свою позицию относительно административного давления на компанию в том или ином виде. К текущему 7 летнему плану менеджмента следует относиться с должным скептицизмом так как вполне возможно выполнять его будут уже совершенно другие люди.
Выводы:
В первую очередь, напрашивается вывод относительно текущих оценок на рынке РФ. При вполне схожих рисках, когда государство собирает со своих нефтегазовых компаний дополнительные налоги, мы получаем гораздо более интересную доходность и мультипликатор (даже если учитывать более высокие ставки на рынке Бразилии). По многим представителям нефтегаза на развивающихся рынках, оценки также уже не в пользу российского рынка.
📈 На мой взгляд, акции PBR сейчас ощутимо недооценены. Учитывая высокую див. доходность в более чем 20%, адекватная цена для акций PBR - это как минимум 17$ за АДР.
#обзор #Petrobras #PBR
Не является индивидуальной инвестиционной рекомендацией
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1444
Дата публикации текста: 2023/04/18
🥇Полиметалл (POLY) - краткий обзор результатов и перспектив
▫️Капитализация: 322 млрд р (680 р/распикса)
▫️Выручка 2022г: 2801 млн $ (-3% г/г)
▫️EBITDA скорректированная 2022: 1017 млн $ (-31%)
▫️Прибыль скорректированная 2022: 440 млн $ (-52%)
▫️Чистый убыток 2022: 288 млн $ (против прибыли 904 млн в 2021м году)
▫️AISC 2022г: 1344$ за унцию (+31% г/г)
▫️fwd P/E 2023: 8
▫️дивиденд 2023: -
👉 Напомню, что 1/3 выручки генерирует именно казахский сегмент бизнеса. 2/3 выручки - бизнес в РФ.
Компания планирует поменять юрисдикцию на Казахстан, если это произойдет - откроется возможность для дивидендных выплат. Однако, особых подробностей по поводу того, как это будет происходить и будет ли выделен российский бизнес - пока нет.
✅ 2П2022 у компании было относительно неплохим, если учитывать крепкий курс рубля и относительно низкие цены на золото.
1П2023 и общий результат за 2023й год должны быть намного лучше. Если цены на золото будут +/- на текущем уровне, то EBITDA может вырасти до 1,3 млрд $ по итогам 2023, в рублях показатели будут еще более интересными.
✅ У компании позитивный прогноз на 2023й год, не ожидается рост себестоимости, капитальные затраты ожидаются меньше.
❌ Отрицательный свободный денежный поток составил $445 млн (в 2021 году был положительным в размере $418 млн). Чистый долг увеличился до $2393 млн ($1647 млн по состоянию на конец 2021 года). ND/EBITDA = 2,4
👆 Долговая нагрузка не критическая, но потребность привлекать новые займы в рублях и юанях по более высоким ставкам, а также нести некоторые затраты в $ создает ряд проблем для компании и увеличивает % расходы.
Вывод:
Полной отчетности компания не предоставила, но при текущих ценах на золото есть вероятность, что компания по итогам 2023 года сможет заработать около 0,5$ млрд чистой прибыли (без корректировок и списаний), что эквивалентно 40 млрд рублей (fwd p/e = 8). При текущем уровне долговой нагрузки и целом ряде рисков, я бы не ожидал выплату дивидендов как минимум за 2023й год, надеюсь, что компания сможет хотя бы уменьшить долг. Поэтому текущая оценка выглядит завышенной, особенно с учётом юрисдикции.
Не является индивидуальной инвестиционной рекомендацией
#обзор #POLY #полиметалл
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1446

Дата публикации текста: 2023/04/19
🛒 ГК О’кей (OKEY) - обзор финансовых результатов группы за 2022г
▫️Капитализация: 9 млрд (32,3 рубля за расписку)
▫️Выручка 2022: 195 млрд (+8,1% г/г)
▫️EBITDA 2022: 17 млрд (+9,8% г/г)
▫️Чистая прибыль 2022: 242 млн (+16,2% г/г)
▫️ P/E ТТМ: 37,2
▫️ fwd P/E 2023: 34
▫️P/B: 0,7
▫️ fwd дивиденд 2023: 0%
👉 «О’КЕЙ» - крупная российская розничная сеть. Группа представлена двумя форматами: гипермаркетами под брендом «О'КЕЙ» и дискаунтерами под брендом «ДА!».
⚠️ По итогам года выручка компании выросла всего на 8,1% г/г, тогда как показатель сопоставимой выручки (LFL) показал рост всего на 2,1% г/г, что является одним из самых низких результатов среди ретейлеров.
⚠️ В сегменте гипермаркетов дела у компании становятся всё хуже и хуже. За год трафик упал на 9%, а средний чек вырос только на 5,9% (ниже инфляции).
👉 Как отмечает сама компания, на фоне повышенной инфляции и кризисных событий 2022г, потребители отдают предпочтения более бюджетным товарам и предпочитают формат дискаунтеров. В среднесрочной перспективе такая тенденция, на мой взгляд. будет сохраняться
✅ Из позитивных моментов можно отметить продолжение развитие дискаунтеров "ДА!". Выручка в этом сегменте выросла на 53,2% г/г до 53,3 млрд (по LFL рост составил 26,8% г/г), тогда как EBITDA более чем удвоилась и выросла до 3,6 млрд. Дальнейший рост этого формата в ретейле скорее всего будет более ограничен. Все крупные представители сектора уже открыли свою сеть дискаунтеров и конкуренция только продолжает увеличиваться (хотя почти у каждой компании в планах рост по этому направлению в 2-3 раза).
⚠️ Окей получил листинг на Астанинской международной бирже (AIX), но каких-то данных по торгам пока нет. Скорее всего как и в случае с Полиметаллом, расписки будут торговаться с приличным дисконтом к котировке на Московской бирже.
❌ Чистый долг группы составляет 56,2 млрд рублей (+19% г/г) при коэффициенте долговой нагрузки ND/EBITDA в 3,3. На проценты по обязательствам (кредиты+аренда) уходит уже более 6 млрд (+25% г/г). В таком состоянии даже небольшой рост ставок приведёт к убыткам на уровне чистой прибыли.
❌ Даже если компания и выплатит дивиденды, они почти наверняка точно также не дойдут до конечных получателей в РФ. Возможно какие-то выплаты можно будет получить на акции купленные через Казахстан, но такая опция доступно далеко не всем.
Вывод:
Моя оценка компании остаётся прежней - среди ретейлеров есть гораздо более интересные представители. Сегмент гипермаркетов среднесрочно скорее всего так и продолжит сокращаться, а дискаунтеры рано или поздно начнут терять в темпе роста на фоне конкуренции. В 2023г на фоне более низкой инфляции я бы ожидал скромный рост выручки в пределах 5-6% г/г и чистую прибыль в около 250-270 млн рублей.
Учитывая это, на мой взгляд, расписки компании интереса к покупке не представляют как минимум для покупателей на Мосбирже.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Окей #OKEY
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1448

👍1
Дата публикации текста: 2023/04/19
🛢 Русснефть (RNFT) - краткий обзор результатов 1кв2023 по РСБУ
Капитализация: 41 млрд р (141 руб/акция)
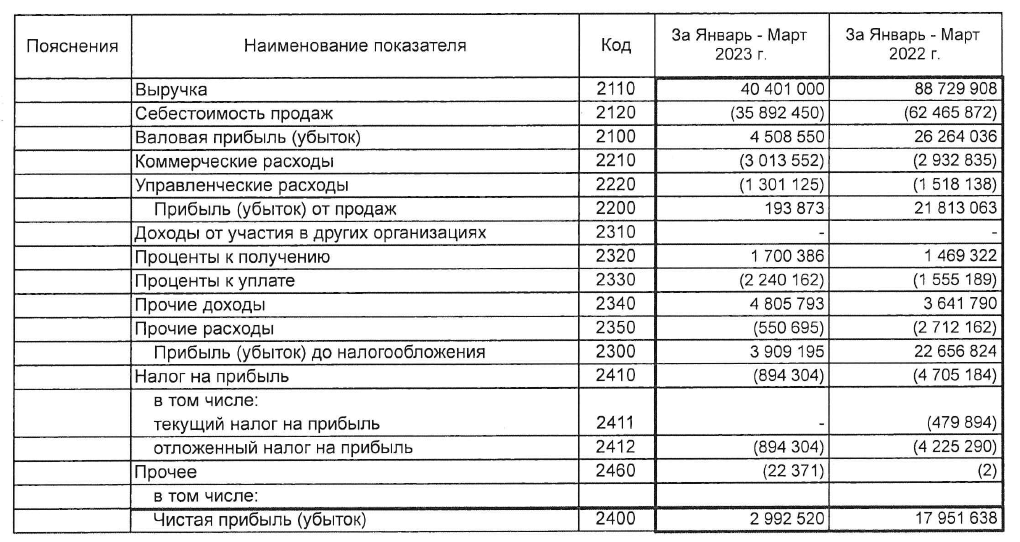
Выручка 1кв2023: 40,4 млрд р (-54%% г/г)
Себестоимость 1кв2023: 35,9 млрд р (-43%% г/г)
Прибыль от продаж 1кв2023: 0,2 млрд р (-99% г/г)
Чистая прибыль 1кв2023: 3 млрд р (-83% г/г)
✅ Компания отчиталась +- также, как и в 4кв2022. Прибыль от продаж выросла примерно в 2,5 раза кв/кв, однако операционная рентабельность находится на уровне 0,5%. Можно сказать, что компания продолжает работать в операционный 0.
По скорректированной чистой прибыли в 1кв2023 сохраняется убыток около 0,3 млрд р. При этом, такой показатель сохранился в 3кв2023 даже с учетом того, что рубль сильно ослаб.
👆 Вероятнее всего, 4кв2022 и 1кв2023 были худшими для компании, далее прибыль от продаж будет положительной и полностью зависеть от цен на нефть. Основная проблема остается в % расходах и распределении дивидендов.
❌ Долговая нагрузка при текущих финансовых показателях существенная. Чистый долг сейчас около 80 млрд рублей при скорректированной чистой прибыли за 2022й год в 23 млрд р. Скорее всего, результаты 2023 года будут намного более скромными, сомневаюсь, что компания сможет заработать сильно больше 10 млрд рублей (даже с учетом текущего ослабления рубля и возможного небольшого роста цен на нефть от текущих значений), что дает оценку в fwd p/e 2023 около 4.
Вывод:
Компания отчитывалась за последние кварталы существенно хуже своих конкурентов, выплат дивидендов здесь придется ждать, скорее всего, еще долго. Зато акции выросли до своих адекватных значений без каких либо драйверов.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русснефть #RNFT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1450
👍1
Дата публикации текста: 2023/04/20
🛒 X5 Retail Group (FIVE) - обзор операционных результатов компании за 1кв 2023г
▫️Капитализация: 423 млрд (1557 ₽ за акцию)
▫️Выручка ТТМ: 2696 млрд
▫️EBITDA за 2022г: 302,8 млрд (+13,1% г/г)
▫️Чистая прибыль за 2022г: 45,1 млрд (+5,7% г/г)
▫️ND/EBITDA по состоянию на конец 2022г: 2,58
▫️P/E ТТМ: 9,4
▫️P/E fwd 2023г: 8
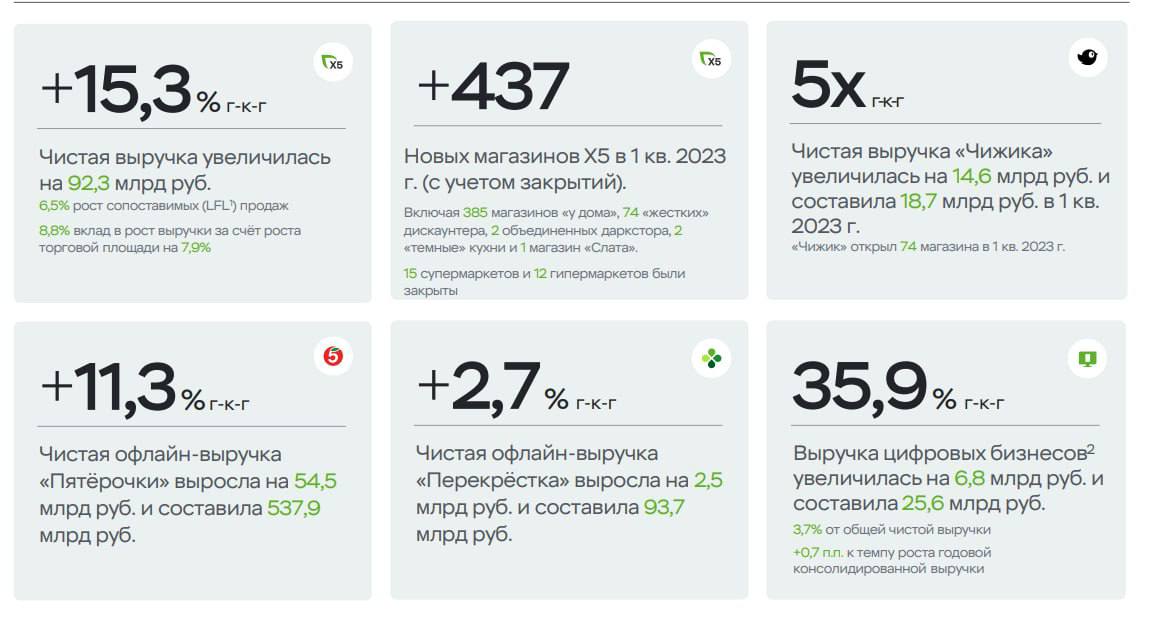
👉 Выручка по сегментам и динамика г/г за 1кв 2023:
▫️ Пятерочка 538 млрд (+11,3% г/г)
▫️ Перекресток 94 млрд (+2,7% г/г)
▫️ Карусель 0,6 млрд (-88,4% г/г)
▫️ Чижик 19 млрд (х5 г/г)
▫️ Цифровой бизнес 25,6 млрд (+35,9% г/г)
✅ В 1кв X5 Retail Group показала прирост по LFL выручке в 6,5%, что в совокупности с расширением торговой площади обеспечило чистую выручку в 92,3 млрд (+15,3% г/г).
✅ Рост LFL выручки продолжается как в Пятерочке (+7% г/г) так и в Перекрёстке (+4,1% г/г) при этом одновременно растут и чек и трафик (+2,8% и +3,6% соответственно).
✅ Компания объявила о намерении приобрести ООО «Тамерлан» (сеть магазинов «Покупочка», «ПокупАлко» и супермаркеты «Га-Га») и уже получила одобрение от ФАС. В рамках сделки Пятерочка получит 301 новый магазин и 1 супермаркет (+1,5% к существующим торговым точкам). Сумма сделки не разглашается, но можно предположить, что компания заплатит около 10-15 млрд рублей. В 2014г X5 уже собиралась покупать "Тамерлан" за 11 млрд руб, но сделка не состоялась.
👉 Пользуясь временными послаблениями от ФАС, с начала 2022г, X5 Retail Group уже провела 4 сделки M&A (ГК «Слата», ГК «Красный Яр», сеть супермаркетов PRISMA, ООО «Тамерлан») и приобрела 911 торговых объектов, включая 16 супермаркетов. Потенциал дальнейших сделок, на мой взгляд, уже ограничен.
⚠️ В сегменте дискаунтеров «Чижик» средний чек упал на 16,6% г/г. Скорее всего это эффект от масштабирования сети в регионы. Тем не менее, как я и говорил в обзоре на ГК Окей, каждому из представителей сектора вряд ли удастся реализовать свои планы по развитию дискаунтеров в полной мере. Уже скоро начнет ощущаться конкуренция и каннибализация магазинов классических форматов.
❌ Онлайн-сегмент уже не показывает кратный рост как годом ранее. Оборот (GMV) сервиса доставки Vprok снизился на 22,3% г/г, количество заказов упало на 30%. Количество заказов через 5Post упало на 28,7% г/г. Из растущих направлений остаётся Экспресс-доставка и «Много Лосося».
👉 Раньше все эти цифровые сервисы компания собиралась выводить на IPO, но вряд ли это возможно в текущих условиях, да и в целом рост онлайн-сегмента был явно переоценён. Один только Vprok по планам уже должен был генерировать годовой оборот (GMV) в более чем 100 млрд против текущих 30-40 млрд.
Вывод:
X5 Retail Group показывает неплохие операционные результаты за 1 квартал и продолжает расширять свою сеть магазинов (в том числе через сделки M&A). Из негативных моментов можно отметить замедление некоторых онлайн-сегментов, но в целом эффект на бизнес от этого ограничен. Кроме того, мы так и не видим каких-либо продвижений по смене юрисдикции, а значит дивидендов в среднесрочной перспективе можно не ждать.
📉 Учитывая это, адекватной ценой для компании считаю по-прежнему не более 1400 рублей.
Не является индивидуальной инвестиционной рекомендацией
#обзор #пятерочка #FIVE
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1452
❤1
Дата публикации текста: 2023/04/21
🚗Tesla (TSLA) - актуализация обзора компании
▫️Капитализация: 572 млрд (180$ за акцию)
▫️Выручка ТТМ: 86 млрд $
▫️Опер. прибыль ТТМ: 12,7 млрд $
▫️скор. EBITDA TTM: 18,4 млрд $
▫️Чистая прибыль TTM: 13,3 млрд $
▫️P/E ТТМ: 43
▫️fwd P/E 2023: 47
▫️P/B: 12
👉 Tesla — американская компания, производитель электромобилей и решений для хранения электрической энергии.
👉 Отдельно выделю результаты за 1кв 2023:
▫️Выручка: 23,3 млрд (+24% г/г)
▫️Опер. прибыль: 2,7 млрд (-26% г/г)
▫️скор. EBITDA: 4,3 млрд (-15% г/г)
▫️Чистая прибыль: 2,5 млрд (-24% г/г)
✅ При сохранении небольшого роста производства, себестоимость и операционные издержки показывают небольшое снижение кв/кв в пределах 2%. Операционная эффективность у компании по-прежнему на уровне.
✅ Баланс у Теслы отличный, долговые обязательства минимальные, а чистая денежная позиция составляет 20 млрд $. Этого вполне достаточно для дальнейшего финансирования расширения производства даже без применения долгового финансирования.
✅ Компания сохраняет планы по релизу своей модели пика Cybetruck до конца 3кв 2023г (ранее эту дату неоднократно переносили).
❌ Уже 3 квартал подряд производство авто превышает продажи. Совокупно перепроизводство составило более 75 тысяч единиц (6% от производства), что привело к образованию запасов на балансе на сумму в 3,2 млрд (+58,6% г/г).
👆 Для ликвидации образовавшихся запасов, компания продолжает понижать цены (в США с начала года уже было 4 понижения), но пока этого всё ещё недостаточно. Более низкие цены сразу отражаются в маржинальности, которая упала на всех уровнях.
❌ FCF сократился сразу на 80% г/г и составил всего 441 млн. Это минимальный результат с 1кв 2021г и скорее всего следующий квартал нас ждет ещё хуже (кап. затраты растут, инвентарь растёт, чистая прибыль снижается). Однако, учитывая запас денежных средств на балансе, ничего критического небольшой убыток по FCF не представляет.
❌ Учитывая продолжающееся падение цен реализации и проблемы с сбытом, я сомневаюсь, что прибыль по итогам 2023г составит сильно больше 12 млрд $ (-4,5% г/г). Таким образом, компания сейчас торгуется по форвардному P/E 47, это при том, что бизнес количественно уже не будет расти в десятки раз от текущих значений. Даже учитывая качество и перспективы компании, такая оценка слишком высока.
Вывод:
Как можно заметить, спрос на электрокары (даже в премиальном сегменте) вполне себе зависит от общей экономический ситуации и состояния потребителей. Продукция Tesla тут не является каким-то исключением. Проблема со сбытом сейчас серьёзная и от квартала к кварталу количество непроданных авто только растёт.
Учитывая это, оценку компании адекватной назвать нельзя. Tesla - это интересный и качественный бизнес, но адекватная оценка все-равно находится на уровне около 100$ за бумагу.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Tesla #TSLA
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1455

Дата публикации текста: 2023/04/22
📞 AT&T (T) – обновлённый обзор на компанию по итогам 1кв 2023г
▫️Капитализация: 126,2 млрд (17,6$ за акцию)
▫️Выручка ТТМ: 121,1 млрд $
▫️Опер. убыток ТТМ: 4,1 млрд $
▫️скор. EBITDA TTM: 41,9 млрд $
▫️Чистый убыток TTM: -9,3 млрд $
▫️P/E ТТМ: отрицательный
▫️fwd P/E 2023: 7
▫️fwd дивиденд 2023: 6,4%
▫️P/B: 1,3
👉 Один из крупнейших медиаконгломератов. Является крупнейшим поставщиком телефонной связи в США и вторым по величине сотовым оператором в США.
👉 Отдельно выделю результаты за 1кв 2023:
▫️Выручка: 30,1 млрд (+1,4% г/г)
▫️Опер. прибыль: 6 млрд (+8,4% г/г)
▫️скор. EBITDA: 10,6 млрд (+3,9% г/г)
▫️Чистая прибыль: 4,2 млрд (-12,3% г/г)
✅ Оптоволоконный сегмент прибавил 31% г/г по выручке (+400 млн $), что по-большому счету обеспечило весь прирост продаж компании. Количество подписчиков выросло на 19% г/г (+272 тыс. клиентов за квартал), а показатель APRU (выручка на подписчика) поднялся на 9% г/г.
✅ Работа с издержками даёт свои плоды: несмотря на рост выручки на 1,4% г/г, себестоимость падает на 0,2% г/г. Дальнейший потенциал оптимизации в целом ещё есть.
✅ Компания придерживается своей дивидендной политике и планирует распределить 50% от свободного денежного потока (FCF). За полный год менеджмент прогнозирует FCF в размере 16 млрд $, что соответствует выплатам в 8 млрд $ (див. доходность 6,4% по текущим ценам).
❌ За 1кв AT&T заработала всего 1 млрд $ по FCF (-64,2% г/г). Это второй квартал подряд с таким серьёзным падением и вновь менеджмент оправдывает результаты "сезонными факторами" и ростом капитальных затрат.
❌ Вопреки див. политике компания выплатила 2 млрд дивидендов, что в 2 раза превышает свободный денежный поток. По факту дивиденды выплачивались в долг.
❌ Форвардная оценка на 2023 P/E около 7 может показаться, что компания сейчас торгуется достаточно дёшево, но по факту, это лишь ненамного ниже более эффективных конкурентов из сектора таких как, например, Verizon (fwd P/E 2023 около 8).
Вывод:
Бизнес стал более стабильным после корпоративной реорганизации, но волатильность результатов по-прежнему сохраняется. Все прогнозы менеджмента чаще всего не сбываются и нет никакой уверенности, что и в этот раз компания сможет заработать 16 млрд по FCF. Выручка растёт символически и сильно отстаёт от общего уровня инфляции и никаких драйверов роста у компании нет.
На мой взгляд, дивиденды компании надежными не выглядят, а это единственное для чего AT&T имело бы смысл покупать. Тем не менее, даже с учетом рисков размер дивидендов потенциально остается существенным. Адекватная цена для компании в таких условиях - около 20$ за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ATT #T
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1458

Дата публикации текста: 2023/04/24
🏭ТМК (TRMK) - почему СД рекомендовал не выплачивать дивиденды?
▫️Капитализация: 105 млрд
▫️Выручка 1п2022: 301 млрд
▫️EBITDA 1п2022: 53 млрд
▫️Net debt/EBITDA: 2,6
▫️fwd P/E 2022: -
▫️Дивиденд 2022: 16,2%
▫️fwd дивиденды 2023: 0%
❗ С момента последнего обзора, который был еще в августе, компания не публиковала никакой отчетности, поэтому часть данных продублирую.
👉Основные рынки сбыта в 2021г:
▫️Россия - 78,5%
▫️Европа - 7,5%
▫️СНГ - 7,3%
▫️Азия - 3,3%
▫️Страны Ближнего Востока и Магреба - 1,4%
▫️Америка - 2%
👉 Трубно-металлургический дивизион формирует 90% выручки компании.
✅ Отчет компании за 1П2022г был достаточно позитивным:
. Выручка выросла на 72% г/г, до 300 млрд руб (при росте реализации труб на 30,5% г/г до 2398 тыс. тонн)
. Операционная прибыль увеличилась сразу в 4 раза, до 43 млрд руб
. Чистая прибыль составила 20 млрд рублей при убытке в 1П2021г в 2,8 млрд рублей
✅ По результатам отчета видно, что российские нефтегазовые компании и другие основные клиенты ТМК увеличили свои капитальные затраты, основная часть которых пришлась на 1П2022г. При этом, значительно вырос спрос на более специализированные и премиальные линейки трубной продукции, что в совокупности с образовавшемся дефицитом на рынке помогло компании значительно увеличить средние цены реализации.
✅ В среднесрочной перспективе, драйвером роста выручки может стать подразделение на ближнем востоке. Уже в ближайшем будущем начнется реализация проекта "Пакистанский Поток" (Доля участия РФ, представлена компаниями ЕТК И ТМК в не менее чем 26%). Кроме того, такие страны как Нигерия и Саудовская Аравия тоже рассматривают строительство крупных газовых магистралей, но эти проекты все еще на стадии планирования.
✅ Вопреки моим ожиданиям, компания направила на выплату дивидендов 9,68 рублей на акцию за 1п2022 и 6,78 рублей на акцию за 3кв2022, за 2022й год выплачено около 16% дивидендами от текущей стоимости акций. Как минимум, первая выплата была произведена в долг.
❌ Учитывая то, что у компании размер чистого долга на конец 1п2022 был больше 240 млрд рублей, рассчитывать на стабильные выплаты таких огромных дивидендов не стоит. Позитивным моментом является то, что у компании лишь около 16% долга номинировано в долларах и евро.
❌ Как я уже писал ранее, первое полугодие еще не отражало всех проблем с которыми бизнес ТМК сталкивался: невыгодный курс USD/RUB, сокращение буровой активности в РФ, запрет на импорт стальных труб из РФ со стороны ЕС, блокировка румынских активов компании и риск их последующего списания. Кроме того, еще и часть спроса на трубы была сдвинута основными клиентами на 1П2022г.
Вывод:
После объявления дивидендов за 3кв2022 лично мне не совсем понятно, чего ожидать от компании. По логике вещей, это больше похоже на вывод средств акционерами из компании, пока такая возможность имеется. Смущает, что нет даже операционных результатов. Я предпочту дождаться отчетности за 2022й год и только тогда смогу пересмотреть адекватную цену компании. В целом, заходить по текущим не рекомендую никому, на рынке есть более доходные и понятные истории, вроде Лукойла.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ТМК #TRMK
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1473

👍1
Дата публикации текста: 2023/04/24
🌾 Русагро (AGRO) - Не всё так плохо. Обзор операционных результатов за 1кв2023
▫️ Капитализация: 107 млрд руб / 795 руб за расписку
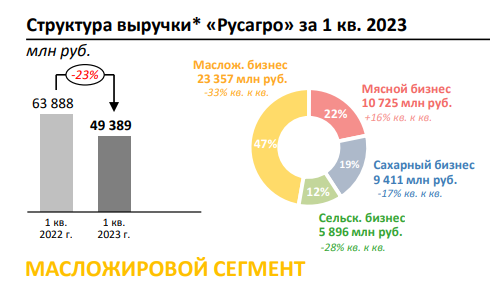
▫️ Выручка за 1кв2023г: 49,4 млрд р (-23% г/г)
☀️Масложировой бизнес (47% выручки за 1кв2023г):
▫️ Объём производства сырого масла - 132 тыс. тонн (-25% г/г)
▫️ Объём продаж потребительской продукции - 67 тыс. тонн (-11% г/г)
▫️ Объём продаж промышленной продукции - 266 тыс. тонн (-18% г/г)
▫️ Выручка по сегменту - 23,4 млрд (-33% кв/кв)
🍰Сахарный бизнес (19% выручки за 1кв2023г):
▫️ Объём производства сахара - 69 тыс. тонн (+23% г/г)
▫️ Объём продаж сахара - 148 тыс. тонн (-17% г/г)
▫️ Выручка по сегменту - 9,4 млрд (-17% кв/кв)
🥩Мясной бизнес (22% выручки за 1кв2023г):
▫️ Объём производства свиней - 89 тыс. тонн (+14% г/г)
▫️ Объём реализации продукции свиноводства - 72 тыс. тонн (+19% г/г)
▫️ Выручка по сегменту - 10,7 млрд (+10% кв/кв)
🌾Сельскохозяйственный бизнес (19% выручки за 2022г):
▫️ Объём продаж зерновых культур - 88 тыс. тонн (-51% г/г)
▫️ Объём продаж масличных культур - 127 тыс. тонн (+8% г/г)
▫️ Объём продаж сахарной свеклы - 494 тыс. тонн (8,4х г/г)
▫️ Выручка по сегменту - 5,9 млрд (-28% г/г)
❌ У компании сильно просела выручка в 1кв2023, если смотреть в динамике г/г и кв/кв. Сама компания объясняет это падением мировых цен на масло и курса доллара к рублю. Если проблема реально во многом связана с крепким рублем, то уже следующие отчеты должны быть более позитивными.
✅ В сельхоз сегменте падение реализации пшеницы связано отчасти с увеличением запасов, ожиданием ослабления рубля и пересмотром механизма определения экспортной пошлины. Что касается кукурузы, то реализация законтрактована на 2-3кв2023.
По заявлениям самой компании, в масложировом сегменте проблемы с реализацией и производством обусловлены сложностями с отгрузкой судов из-за ледовой обстановки в Астрахани в январе и феврале 2023 г. Скорее всего, это разовое падение.
С мясным и сахарным сегментами у компании всё относительно хорошо.
✅ Если смотреть на компанию в динамике, то компания продолжает расти в выручке и расширять бизнес. Если курс рубля будет оставаться +/- на текущих уровнях, то компания продолжит зарабатывать прибыль и развиваться без каких-то существенных препятствий.
Вывод:
Нужно смотреть финансовый отчет, но предварительно не видно никаких фатальных проблем с бизнесом. По итогам всего 2023го года я ожидаю результаты лучше, чем по итогам 2022 года (если мировые цены на продукцию компании будут находится на текущих уровнях, а рубль снова не укрепиться). Компания работает в защитном секторе и по-прежнему недооценена рынком, однако вопрос с юрисдикцией до сих пор не решен. Как и когда он решится - непонятно.
Я избегаю всех расписок и акций иностранных компаний, которые ведут бизнес в РФ, так как шансы того, что переезд может оказаться невыгодным для миноритариев - очень большой для всех подобных компаний. Без этого риска адекватная цена бумаг около 900 рублей.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русагро #AGRO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1476
👍3
Дата публикации текста: 2023/04/25
🛒 Лента (LNTA) - обзор финансовых результатов по итогам 1кв2023г
▫️ Капитализация: 90 млрд (776 руб. / акцию)
▫️ Выручка TTM: 529,5 млрд
▫️ EBITDA TTM: 28,3 млрд
▫️ Чистая прибыль TTM: 1,6 млрд
▫️ P/E ТТМ: 56,2
▫️ fwd P/E 2023: -
▫️ P/B: 0,7
👉 «Лента» является крупнейшей сетью гипермаркетов в России и четвертой среди крупнейших розничных сетей страны по выручке. Лента также выпускает продукцию под собственными торговыми марками.
👉 Компания представила провальные результаты за 1 квартал 2023г:
▫️ Выручка - 124,6 млрд (-5,8% г/г)
▫️ EBITDA - 2,6 млрд (-62% г/г, маржинальность по EBITDA 2,1% против 5,2% в 1 квартале 2022г)
▫️ Чистый убыток - 2,5 млрд (против чистой прибыли в 735 млн годом ранее)
Несколько кварталов подряд Лента показывала ухудшение результатов, а сейчас ушла в убыток.
⚠️ LFL-Выручка за 1 квартал сократилась на 5,6% за счет одновременного падения среднего чека на 2,7% и сокращения трафика на 3%. Менеджмент объясняет такую динамику высокой базой 1кв 2022г, но по отчетам конкурентов мы видим, что в целом в секторе такого падения нет.
⚠️ Онлайн сегмент уже не показывает высоких темпов роста: онлайн-продажи выросли всего на 1,1% г/г до 11 млрд рублей (8,8% от выручки). В целом такой тренд уже виден по всему сектору, где рост показывают только некоторые представители. Прогнозы кратного роста интернет-торговли не оправдались фактически у всех ретейлеров.
⚠️ Даже формат малых магазинов, куда входит сеть дискаунтеров "Лента-365" показал падение выручки на 4,6% г/г (-8,7% по сопоставимой выручки). Я не исключаю, что в ближайшие 1-2 год с дискаунтерами произойдет тоже самое, что сейчас происходит с онлайн-сегментами рейтейлеров. В какой-то момент рынок будет просто перенасыщен и перестанет показывать рост.
❌ За квартал убыток по FCF почти 16 млрд рублей. И такой результат компания получает даже после сокращения капитальных затрат на 42% г/г. С одной стороны, деньги нужны на перестройку бизнеса в новые форматы (как это делает Окей), с другой стороны денег на это уже особо нет.
❌ Чистый долг у Ленты превышает 119 млрд (+13,5% г/г) при ND/EBITDA 2,4. Для компании в убытках это само собой многовато.
Вывод:
Текущая бизнес модель (сегмент гипермаркетов), можно сказать, уже себя изжила и генерирует убытки. На перестройку бизнеса собственных средств у компании у компании нет + вряд ли это возможно, учитывая рост конкуренции в сегментах супермаркетов и дискаунтеров. К этому добавляется высокий уровень долга и чистый убыток по 2-3 млрд рублей в квартал даже после принятия мер по сокращению издержек.
Учитывая текущую ситуацию, я бы сказал что компания представляла бы интерес только если будет продана часть бизнеса (что маловероятно, учитывая слабые показатели гипермаркетов). Лента сейчас худший представитель сектора и акции компании смотрятся менее интересно, чем у Окея, Магнита и Х5. Вообще, среди ритейлеров, сейчас лучше всего сейчас смотрится Магнит (Х5 и Окей имеют иностранную юрисдикцию).
Не является индивидуальной инвестиционной рекомендацией
#обзор #Лента #LNTA
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1478

Дата публикации текста: 2023/04/25
🛡️ Группа Позитив (POSI) - небольшой обновление по одному из самых качественных и перспективных бизнесов в РФ
▫️Капитализация: 113 млрд ₽ / 1713₽ за акцию
▫️Выручка за 2022: 13,8 млрд ₽ (+95% г/г)
▫️EBITDA за 2022: 6,8 млрд ₽ (+152% г/г)
▫️Чистая прибыль за 2022: 6,1 млрд ₽
▫️NIC Чистая прибыль за 2022: 5 млрд ₽ (+311% г/г)
▫️P/E ТТМ: 18,5
▫️fwd P/E 2023: 12
▫️fwd P/E 2026: 4,5
▫️Дивиденд 2022: 3,3%
▫️fwd дивиденд 2023: 4%
✅ Выручка по итогам 2022 выросла на 95%, что примерно соответствует ожиданиям рынка и прогнозам самой компании. Чистая прибыль превысила ожидания, что позитивно отразилось и на размере дивидендных выплат.
✅ Долговая нагрузка у компании остается незначительной ND/EBITDA <0,1. Это позволило компании распределить на дивиденды более 50% прибыли 2022. Компания планирует распределять 50--100% от NIC на выплату дивидендов.
✅ Сама компания прогнозирует рост выручки в 2023м году до 20-30 млрд рублей (т.е. минимум на 44% г/г). Лично я склоняюсь к тому, что прогноз очень амбициозный. Если он будет исполнен, то, на мой взгляд, где-то у нижней планки в 20 млрд рублей.
Если предположить, что сильного роста рентабельности не произойдет (так как она уже и так высокая), то компания заработает около 9 млрд рублей прибыли в 2023м году (или 7,5 млрд р по NIC), что соответствует fwd p/e 2023 около 12.
👆 В более дальней перспективе, с 2024 года, темпы роста, почти гарантированно будут меньше, чем в 2022-2023м годах. Но, к 2026му году, компания вполне может начать зарабатывать около 25 млрд рублей - это будет соответствовать fwd P/E 2026 около 4,5. Я думаю, что более точный прогноз можно будет сделать только после отчетов в 2023м году, так как показатели роста 2022го года были пиковыми.
✅ Отрасль, в которой работает компания активно поддерживается государством, здесь я не ожидал бы больших сюрпризов в виде доп. налогов и прочих изъятий. + Сама компания растёт и качественно и количественно.
Вывод:
Группа Позитив - это качественный растущий бизнес на растущем рынке кибербезопасности. Существенных рисков, для бизнеса в среднесроке и долгосроке я не вижу. Негативом может стать только возврат иностранных представителей сектора на российский рынок (если произойдет геополитическая разрядка, которая маловероятна).
Что касается инвестиционной привлекательности, то в долгосрок держать можно, но компания оценена сейчас вообще недешево для нашего рынка. Все перспективы хорошие, но долгосрочные и они во много заложены в текущую оценку. Горизонт прогнозирования в текущей ситуации - небольшой, а риски ожидания существенные. Также, в плане адекватной оценки акций, многое дадут понять промежуточные отчеты в 2023м году, я их жду.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ГруппаПозитив #POSI
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1480

Дата публикации текста: 2023/04/26
🚢 ДВМП (FESH) - обзор отчета за 1П 2022г по РСБУ
▫️ Капитализация: 148,5 млрд (50,3 руб. / акцию)
▫️ Выручка 2022: 163 млрд (+43% г/г)
▫️ EBITDA 2022: 71 млрд (+51% г/г)
▫️ Чистая прибыль 2022: 39 млрд (+4% г/г)
▫️ P/E ТТМ: 2,7
▫️ fwd P/E 2023: 3,5-4
▫️ P/B: 1,6
✅ Если убрать из расчёта такие разовые списания как изменение стоимости флота на 12,8 млрд, курсовые разницы на 2,4 млрд и прочие неопрационные расходы в 1 млрд, скор. чистая прибыль ДВМП составила 55,2 млрд рублей (+63,8% г/г).
✅ Даже на фоне общего спада в отрасли морских перевозок, логистический дивизион остаётся главным драйвером роста ДВМП: выручка от транспортных услуг выросла на 46,4% г/г до 137,2 млрд, а чистый результат по линейно-логистическому дивизиону составил 34,4 млрд (+4,2% г/г). Снижение маржинальности очевидно вызвано нормализацией цен на услуги фрахта.
✅ Пользуясь ситуацией в отрасли, ДВМП продолжает инвестировать в расширение бизнеса (закупается новый флот, контейнеры и вагоны, совершенствуется инфраструктура терминалов). За 2022г капитальные затраты составили 36,5 млрд (+58% г/г), а за 1кв 2023г уже было приобретено активов на 10,2 млрд. Это значительные суммы, но компания в состоянии это себе позволить, учитывая, что чистый долг всего 8,4 млрд.
✅ Акционерный конфликт можно сказать завершился. Суд по иску к Зиявудину Магомедову постановил взыскать 80,1 млрд рублей убытков. Есть ли у ответчика такие деньги и можно ли их технически истребовать с кипрских оффшоров - это конечно большой вопрос.
👆По решению суда, в пользу государства были обращены 92,4% акций компании (даже пакет неизвестного бенефициара в 17,5%).
Главный вопрос теперь состоит в том, как государство определит дальнейшее развитие компании. Группа Fesco может быть как полностью национализирована (в том числе через выкуп), так и частично продана "более ответственным" собственникам таким как РосАтом и DP World.
❌ Основная часть капитальных затрат Fesco проходит в валюте и её удорожание соответственно влияет и на общий размер Capex (например, флот закупается на верфях Китая). Я бы ждал результаты компании в 2023 году слабее, чем в 2022м.
Вывод
К качеству, перспективам и оценке бизнеса ДВМП вопросов никаких нет. Компанию можно смело отнести к качественным ростовым активам на рынке РФ. Основной риск сейчас - это дальнейшая судьба пакета акций у государства.
На мой взгляд, сейчас вполне вероятна реализация сценария, где у компании появится новый основной акционер в виде лояльной структуры вроде РосАтома, но при этом будет сохраняться публичный статус компании. Как квазигосударственный актив, ДВМП перейдет к выплате дивидендов в 50% от прибыли, но после завершения цикла инвестиций где-то к 2025г.
Адекватная цена акций компании по прежнему около 45 рублей. Новых оснований пересматривать оценку не вижу.
Не является индивидуальной инвестиционной рекомендацией
#обзор #FESH #ДВМП
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1481
👍2
Дата публикации текста: 2023/04/26
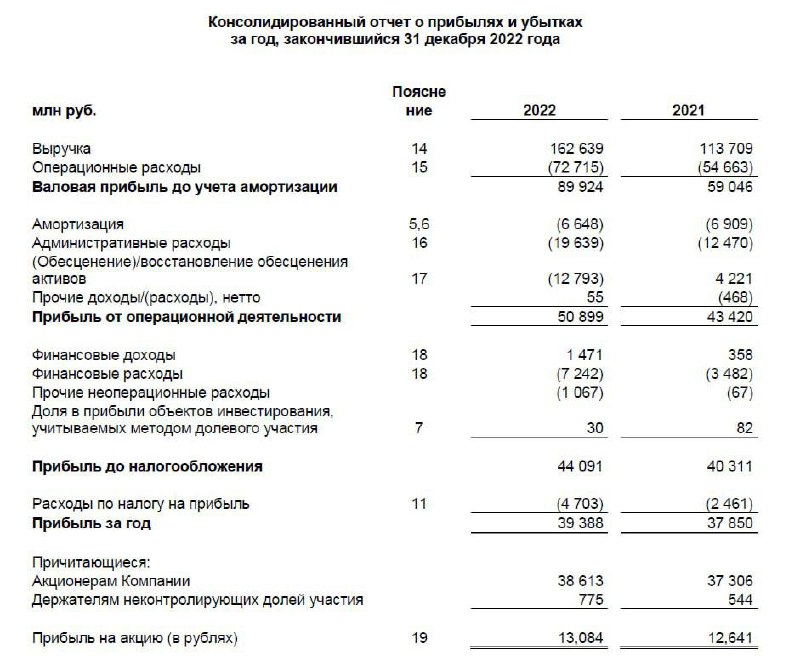
🚢 ДВМП (FESH) - обзор отчета за 2022г по МСФО
▫️ Капитализация: 148,5 млрд (50,3 руб. / акцию)
▫️ Выручка 2022: 163 млрд (+43% г/г)
▫️ EBITDA 2022: 71 млрд (+51% г/г)
▫️ Чистая прибыль 2022: 39 млрд (+4% г/г)
▫️ P/E ТТМ: 2,7
▫️ fwd P/E 2023: 3,5-4
▫️ P/B: 1,6
✅ Если убрать из расчёта такие разовые списания как изменение стоимости флота на 12,8 млрд, курсовые разницы на 2,4 млрд и прочие неопрационные расходы в 1 млрд, скор. чистая прибыль ДВМП составила 55,2 млрд рублей (+63,8% г/г).
✅ Даже на фоне общего спада в отрасли морских перевозок, логистический дивизион остаётся главным драйвером роста ДВМП: выручка от транспортных услуг выросла на 46,4% г/г до 137,2 млрд, а чистый результат по линейно-логистическому дивизиону составил 34,4 млрд (+4,2% г/г). Снижение маржинальности очевидно вызвано нормализацией цен на услуги фрахта.
✅ Пользуясь ситуацией в отрасли, ДВМП продолжает инвестировать в расширение бизнеса (закупается новый флот, контейнеры и вагоны, совершенствуется инфраструктура терминалов). За 2022г капитальные затраты составили 36,5 млрд (+58% г/г), а за 1кв 2023г уже было приобретено активов на 10,2 млрд. Это значительные суммы, но компания в состоянии это себе позволить, учитывая, что чистый долг всего 8,4 млрд.
✅ Акционерный конфликт можно сказать завершился. Суд по иску к Зиявудину Магомедову постановил взыскать 80,1 млрд рублей убытков. Есть ли у ответчика такие деньги и можно ли их технически истребовать с кипрских оффшоров - это конечно большой вопрос.
👆По решению суда, в пользу государства были обращены 92,4% акций компании (даже пакет неизвестного бенефициара в 17,5%).
Главный вопрос теперь состоит в том, как государство определит дальнейшее развитие компании. Группа Fesco может быть как полностью национализирована (в том числе через выкуп), так и частично продана "более ответственным" собственникам таким как РосАтом и DP World.
❌ Основная часть капитальных затрат Fesco проходит в валюте и её удорожание соответственно влияет и на общий размер Capex (например, флот закупается на верфях Китая). Я бы ждал результаты компании в 2023 году слабее, чем в 2022м.
Вывод
К качеству, перспективам и оценке бизнеса ДВМП вопросов никаких нет. Компанию можно смело отнести к качественным ростовым активам на рынке РФ. Основной риск сейчас - это дальнейшая судьба пакета акций у государства.
На мой взгляд, сейчас вполне вероятна реализация сценария, где у компании появится новый основной акционер в виде лояльной структуры вроде РосАтома, но при этом будет сохраняться публичный статус компании. Как квазигосударственный актив, ДВМП перейдет к выплате дивидендов в 50% от прибыли, но после завершения цикла инвестиций где-то к 2025г.
Адекватная цена акций компании по прежнему около 45 рублей. Новых оснований пересматривать оценку не вижу.
Не является индивидуальной инвестиционной рекомендацией
#обзор #FESH #ДВМП
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1482
❤2
Дата публикации текста: 2023/04/27
🇺🇸 Краткий обзор отчетов двух технологических гигантов за 1кв 2023г
👨🏽💻 Alphabet (GOOGL)
▫️Капитализация: $1325 b (104$ за акцию)
▫️Выручка TTM: $284,5 b
▫️Операционная прибыль TTM: $72 b
▫️Чистая прибыль TTM: $58,5 b
▫️P/E TTM: 22,6
▫️P/E fwd 2023: 22
▫️P/B: 6
👉 Сегменты выручки второго квартала (доля сегмента в выручке и тем роста г/г):
▫️Поиск: $40,3 b (+1,8% г/г)
▫️YouTube: $6,7 b (-2,5% г/г)
▫️Network: $7,5 b (-7,4% г/г)
▫️Облачные сервисы: $7,4 b (+28% г/г)
▫️Прочее: $7,8 b (+3,4% г/г)
👉 Отдельно результаты за 1кв 2023:
▫️Выручка: $69,8 b (+3% г/г)
▫️Опер. прибыль: $17,4 b (-13% г/г)
▫️Чистая прибыль: $15 b (-8,5% г/г)
⚠️ Даже без учета валютных колебаний выручка в 1кв 2023 выросла на 6%. По сравнению с ростом в 26% г/г в 1кв2022г видно существенное замедление. На уровне операционной и чистой прибыли динамика хуже: -13% и -8,5% соответственно. Результаты Google сильно зависят от спроса на рекламу, а значит и от общей экономической активности в США в целом. Пока никакого восстановления тут не наблюдается (скорее наоборот).
✅ Главный позитивный момент отчёта - это анонс новой программы байбека на 70 млрд $ (5,3% от капитализации). Таким образом компания распределит большую часть накопленных на балансе средств, которые сейчас составляют 86,5 млрд за вычетом долга.
📈 GOOGL оценен достаточно дешево, особенно учитывая предстоящий байбэк. Это один из немногих бигтехов, у которого есть неплохой потенциал роста от текущих значений.
🖥 Microsoft (MSFT)
▫️Капитализация: $2050 b (295$ за акцию)
▫️Выручка TTM: $207,5 b
▫️Операционная прибыль TTM: $84,8 b
▫️EBITDA TTM: $98,9 b
▫️Чистая прибыль TTM: $69 b
▫️P/E TTM: 30,6
▫️P/E fwd 2023: 27
▫️P/B: 19,5
👉 Сегменты выручки второго квартала (доля сегмента в выручке и тем роста г/г):
▫️IT услуги для бизнеса: $17,5 b (+10,8% г/г)
▫️Облачный сегмент: $22 b (+15,8% г/г)
▫️Потребительский сегмент: $13,2 b (-9,5% г/г)
👉 Отдельно результаты за 1кв 2023:
▫️Выручка: $52,9 b (+7% г/г)
▫️Опер. прибыль: $22,4 b (+10% г/г)
▫️Чистая прибыль: $18,3 b (+9% г/г)
✅ Майкрософт продолжает демонстрировать рост показателей в пределах 10%, что в целом неплохо, особенно учитывая масштабы бизнеса.
👉 Компания собирается активно развивать направление AI технологий и пытается отжать долю рынка браузеров у Google через внедрение ChatGPT в браузер Bing, но я сомневаюсь, что это будет каким-то значимым драйвером роста как минимум в среднесрочной перспективе.
⚠️ M&A сделка по покупке Activizion-Blizzard за 69 млрд $ была заблокирована по решению британских властей. Очевидно, что шансов в порядке апелляции у Майкрософт не особо много и в конечном итоге компания будет вынуждена заплатить компенсацию и отказаться от покупки. Теперь у Майкрософт будет на 66 млрд (за вычетом break-up fee) больше для проведения байбека.
❌ Компания торгуется по оценке активно растущего бизнеса в P/E = 30, но темпы роста абсолютно этого не оправдывают. Компания оценена дороговато.
Вывод:
В целом, пока американские компании отчитываются в рамках или лучше ожиданий. Пока не видно, чтобы более жесткая ДКП и ужесточение условия кредитования существенно отражались в отчетах компаний. По логике вещей, замедление темпов роста должно продолжится во 2-3кв2023 или даже может произойти падение показателей г/г (из-за наличия гэпа между подъёмом ставки и влиянием эффекта ужесточения на экономику).
За исключением Гугла, сектора полупроводников и еще некоторых компаний, интересных дисконтов на акции Big Tech по-прежнему не наблюдаю.
Не является индивидуальной инвестиционной рекомендацией
#обзор #alphabet #googl #google #msft #microsoft
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1486
👍3
Дата публикации текста: 2023/04/27
🛴 Whoosh (WUSH) - обзор отчета компании за 2022й год
▫️Капитализация: 27 млрд р / 242 рублей за акцию
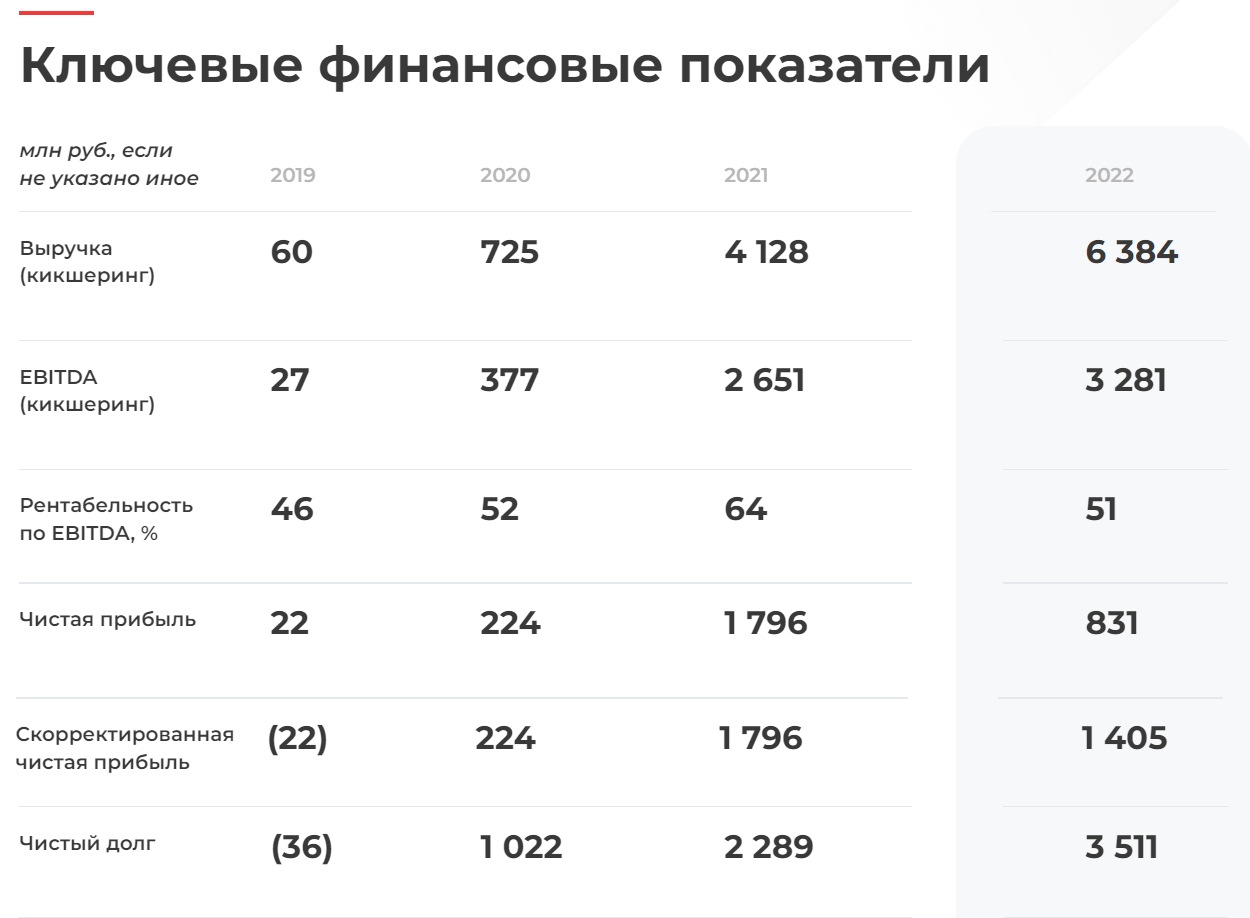
▫️Выручка 2022: 6,4 млрд (+55% г/г)
▫️EBITDA 2022: 3,3 млрд (+24% г/г)
▫️ скор. Чистая прибыль 2022: 1,4 млрд р (-22% г/г)
▫️Net debt/EBITDA: 1,1
▫️P/B: 7,7
▫️P/E 2022: 19
▫️ fwd P/E 2026: 4.5
👉 Ранее я делал обзор компании еще перед выходом на IPO. Компания начала торги с капитализацией чуть больше 20 млрд рублей, при адекватной оценке (по моим подсчетам) около 24 млрд рублей. Компания торгуется уже больше квартала, вышел годовой отчет и есть смысл актуализировать обзор.
✅ На операционном уровне все выглядит интересно. Компания расширяет присутствие своего сервиса, наращивает число пользователей (+95% в 2022м году) и увеличивает количество средств индивидуальной мобильности (х2 в 2022м году). Количество поездок увеличилось более чем в 2 раза.
✅ Компания ожидает роста рынка кикшеринга в 7,2 раза до 96 млрд рублей в 2026м году. Если компания к тому времени не потеряет свою долю рынка (51%), то выручка может достигнуть около 50 млрд рублей в 2026м году. Я бы сказал, что это оптимистичный сценарий. Но вполне реально увидеть выручку около 30 млрд рублей и прибыль в 2026м году около 6 млрд рублей (fwd p/e 4.5). Дивиденды к текущей цене в 2026 году могут составить более 10% к текущей цене акций (что маловато).
❌ У компании FCF остается отрицательным, поэтому выплаты дивидендов маловероятны в ближайшие год-два. Возможно, что долг компании придется немного нарастить.
❌ На данном рынке есть серьезная конкуренция. Я бы не ожидал одновременно стабильно высоких темпов роста компании и роста рентабельности.
Вывод:
В целом, у компании с бизнесом всё неплохо. Перспективы роста рынка кикшеринга есть, теперь многое будет зависеть от способности компании конкурировать с другими участниками рынка. Сейчас оценка компании уже выглядит завышенной, цена акций в 215 выглядит вполне адекватной в текущей ситуации. В любом случае, ВУШ можно рассматривать только как долгосрочную инвестицию на небольшую долю портфеля.
Не является индивидуальной инвестиционной рекомендацией
#обзор #whoosh
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1488
Дата публикации текста: 2023/04/28
🇺🇸 Обзор гигантов потребительского сектора США за 1 квартал 2023г
🥤The Coca-Cola Company (KO)
▫️Капитализация: $275 b (63,5$ за акцию)
▫️Выручка TTM: $43,5 b
▫️Операционная прибыль TTM: $12,3 b
▫️Чистая прибыль TTM: $9,9 b
▫️P/E TTM: 28
▫️P/E fwd 2023: 23,5
▫️P/B: 10,9
▫️fwd дивиденд 2023: 2,9%
👉 Отдельно результаты за 1кв 2023:
▫️Выручка: $11 b (+5% г/г)
▫️Опер. прибыль: $3,5 b (-1% г/г)
▫️Чистая прибыль: $3,1 b (+11,5% г/г)
✅ Coca-Cola продолжает показывать небольшой рост поставок и прибавляет 3% по условным ящикам г/г (Unit Case). Продукция компания позволяет легко переносить рост инфляции на потребителей (+11% по ценовому фактору г/г) при этом сохраняя стабильный спрос. В постоянной валюте рост органической выручки составил +12% г/г.
⚠️ В 1 квартале компания зафиксировала разовую прибыль от переоформления договора франшизы по производству бутылок во Вьетнаме на $439 млн и $113 млн прибыль от переоценки активов. Если не брать это в расчёт, чистая прибыль составила $2,55 b (-8,3% г/г).
❌ Текущая оценка в fwd P/E 23,5 (на 2023г) достаточно высокая для бизнеса с такими темпами роста.
👉 Надо понимать, что Coca-Cola - это в первую очередь стабильная дивидендная бумага для долгосрочных портфелей. С дивидендной доходность в 2,9% у акций компании нет никаких преимуществ перед покупкой американских гос. облигаций с доходностью выше 3,5%.
🍫 Pepsi Co (PEP)
▫️Капитализация: $260 b (188,5$ за акцию)
▫️Выручка TTM: $88 b
▫️Операционная прибыль TTM: $12,2 b
▫️EBITDA TTM: $15 b
▫️Чистая прибыль TTM: $6,6 b
▫️P/E TTM: 39,6
▫️P/E fwd 2023: 25
▫️P/B: 15,2
▫️fwd дивиденд 2023: 2,6%
👉 Отдельно результаты за 1кв 2023:
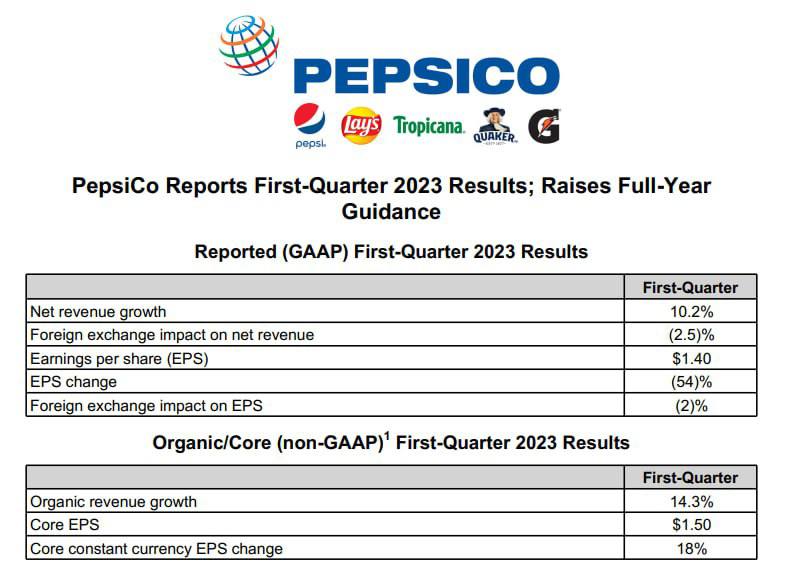
▫️Выручка: $17,8 b (+10,2% г/г)
▫️Опер. прибыль: $2,8 b (-50% г/г)
▫️Чистая прибыль: $1,9 b (-54,6% г/г)
⚠️ Pepsi также отчиталась о росте органической выручки на 14,3% г/г, но как и у Coca-Cola почти весь рост был обеспечен повышением цен. Поставки в сегменте напитков выросли всего на 1% г/г, тогда как продажи в сегменте снеков (чипсы, шоколад и т.д.) в натуральном выражении показали падение на 3% г/г.
✅ Падение операционной и чистой прибыли чисто бумажное и объясняется высокой базой 1кв 2022г, когда компания отразила разовую прибыль в $3,3 млрд от продажи брендов сока. Без этого операционная и чистая прибыль выросли на 20,2% и 63,6% соответственно.
❌ Относительно Coca-Cola у Pepsi более высокая долговая нагрузка: $36,5 b чистого долга против $28,1 b при ND/EBITDA 2,4. Однако долг у компании дешёвый: максимальная ставка по облигациям всего 3,55%.
Вывод:
Даже не смотря на то, что обе компании растут только за счет повышения цен, бизнес Pepsi выглядит более интересно. Компания лучше диверсифицирована по сегментам и уже много лет опережает Coca-Cola по темпам роста. При этом оценки компании примерно на одном уровне. В среднесрочной перспективе компания будет и дальше поддерживать темпы роста прибыли на акцию в пределах 12-15%.
При прочих равных, на мой взгляд, лучше сделать выбор именно в пользу Pepsi. Компания сейчас торгуется ближе к адекватным оценкам. Как можно заметить, в потребительском сегменте тоже нет каких-либо больших дисконтов. Но компании чувствуют себя неплохо и показывают рост вместе с инфляцией.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ko #cola #pep #pepsi
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1490
Дата публикации текста: 2023/04/29
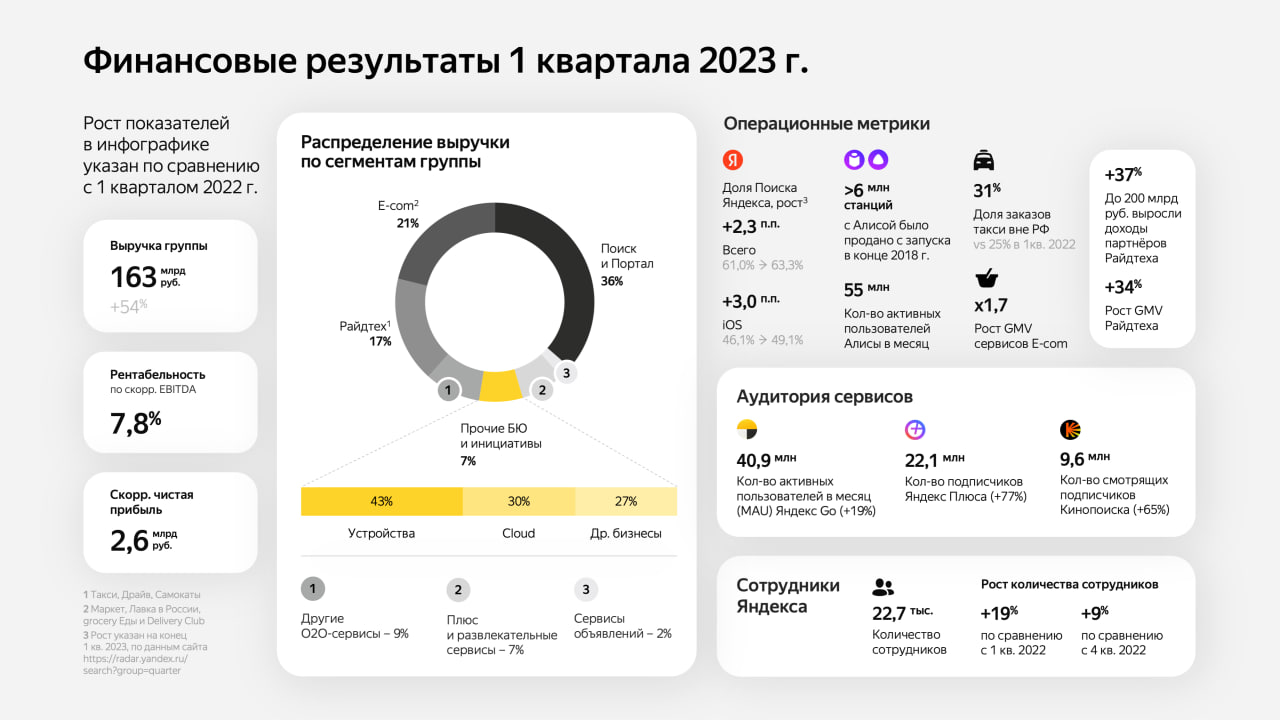
💻 Яндекс (YNDX) - обзор отчёта компании по итогам 1кв 2023г
▫️Капитализация: 765 млрд ₽ (2056 ₽ за акцию)
▫️Выручка ТТМ: 579 млрд ₽
▫️скор. EBITDA ТТМ: 75,7 млрд ₽
▫️Чистая прибыль ТТМ: 66,4 млрд ₽
▫️Скор. чистая прибыль ТТМ: 21,5 млрд ₽
▫️P/E (скор.) TTM: 35,6
▫️P/E fwd 2023: 21
▫️EV/EBITDA TTM: 9,7
👉 Рост выручки по сегментам за 1кв2023:
▫️Поиск и портал: 67,5 млрд +54% г/г и -3% кв/кв
▫️Электронная коммерция, Райдтех и Доставка: 88,5 млрд +63% г/г и +3,3% кв/кв
▫️Плюс и развлекательные сегменты: 22,1 млрд +77% г/г и +14,5% кв/кв
✅ По итогам 1кв поисковик Яндекс вновь нарастил свою долю рынка браузеров в РФ и прибавил ещё +0,7% кв/кв. Компания продолжает консолидировать рынок и в этом году мы уже скорее всего увидим рост этого показателя выше 65%.
✅ Маржинальность по EBITDA в сегменте Райдтеха и E-commerce постепенно улучшается и сейчас маржа уже составляет -12,2% против -15,3% годом ранее. Убыток по-прежнему огромен и продолжает расти в номинале, но прогресс по есть. На мой взгляд, ближе к 2025г направления могут выйти в плюс.
✅ Яндекс выкупил оставшуюся долю 28,98% в СП с Uber за $702,5 млн (около 55 млрд рублей). Это в разы ниже прежней оценке по опционам на выкуп за $1,8-2 мдрд, очевидно, что продажа для Uber была вынужденной.
👉 Сделка для Яндекса отличная: эффективный бизнес в понятном для компании сегменте достаётся на 61% дешевле прошлых оценок. В ближайшие кварталы это будет позитивным драйвером роста выручки и прибыли для сегмента Райдтех.
⚠️ В последнее время мы на наблюдаем активное развитие международных направлений (такси, облачные технологии, беспилотные авто и т.д.). Это всё по большей части убыточные и капиталоёмкие проекты, которые внезапно получили развитие и финансирование как раз перед разделом компании т.к. текущий собственник и часть менеджмента планируют управлять именно этой частью компании.
❌ В сегменте прочих бизнес-юнитов и инициатив убыток по скор. EBITDA составил 11 млрд (+59% г/г). Маржинальность улучшилась с -89% до -77,9% но это всё ещё глубоко убыточный бизнес. Из позитивных моментов: значительная часть убытков приходится именно на иностранные направления и разработку беспилотных автомобилей (Yandex SDG), а значит при разделе компании часть этих убытков тоже уйдёт.
Вывод:
Яндекс продолжает показывать уверенный рост и никаких значимых негативных моментов в отчётности не выделяется (разве что инвестиции в зарубежные направления). Оценка компании сейчас сильно занижена на фоне опасений по поводу раздела компании, новости по которому ожидаются уже в этом году.
Само собой бизнес Яндекса интересен и акции могли бы стоить 3000-3500 рублей, если бы не риски раздела компании.
Не является индивидуальной инвестиционной рекомендацией
#обзор #яндекс #YNDX
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1492
Дата публикации текста: 2023/04/30
🏗 Самолет (SMLT) - обзор отчета по МСФО за 2022й год
▫️Капитализация: 168 млрд р / 2732 руб за акцию
▫️Выручка 2022г: 172,2 млрд р (+85% г/г)
▫️EBITDA 2022г: 48,2 млрд р (+108% г/г)
▫️Чистая прибыль 2022г: 15,3 млрд р (+81% г/г)
▫️P/E ТТМ: 11
▫️P/E fwd 2023г: 6
▫️Дивиденд 2022: 3%
▫️fwd дивиденд 2023: 5-6%
👉 Самолет отчитывается по МСФО раз в полгода, поэтому увидеть полные финансовые результаты отдельно за 4кв2023 возможности нет, поэтому часть данных за 4кв2022 приведу из отчета об операционных результатах👇
▫️Ср. цена за реализованный кв. м: 168,4 тыс. руб (+10% г/г // +1,8% кв/кв)
▫️Объём продаж (в кв. м): 268,6 тыс. кв. м. (-7,1% г/г // -8% кв/кв)
▫️Объём продаж (денежный): 45,2 млрд руб (+2,5% г/г // -4% кв/кв)
▫️Денежные поступления: 51,1 млрд руб (+8% г/г // -2,6% кв/кв)
✅ Если смотреть на итоги 2022го года и прогноз компании на будущее, то всё выглядит очень хорошо, прибыль растет на 81% г/г и ожидается её дальнейший кратный рост. Поскольку компания направляет на дивиденды около 1/3 чистой прибыли по МСФО, можно ожидать и кратного роста дивидендной доходности, если полностью рассчитывать на реализацию прогнозов компании.
✅ За 2022й год собственный капитал вырос на 65% г/г до 27,1 млрд р (правда 22,5 млрд - это нематериальные активы), кредиты и займы компании увеличились на +112% г/г (+149 млрд р), что соответствует росту активов по договору и запасов.
❌ Учитывая то, какие операционные результаты компания представила за 4кв2022, я бы не ожидал исполнения прогнозов компании на 2023й год. Очень показательными в этом плане будут операционные результаты за 1-2кв2023. Скорее всего, компания тоже видит некоторые риски (в том числе и обесценение запасов, которых почти 164 млрд рублей), поэтому заблаговременно подготовились к допэмиссии.
❌ В целом, самые большие поблажки для отрасли недвижимости закончились уже давно и драйверов роста цен на недвижимость (кроме инфляции) - особо нет. Наоборот, есть все шансы, что новая волна ослабления рубля приведет к росту инфляции, росту ставки ЦБ РФ и увеличению ставок по ипотеке (обычных и льготных).
Вывод:
Лично на мой взгляд, сектор недвижимости - один из самых перегретых на данный момент. Компания Самолет - это качественный бизнес, но большое количество запасов в текущих условиях может привести к разовым приличным убыткам в случае падения цен на недвижимость или проблем с реализацией. На данный момент, не вижу причин менять предыдущие прогнозы по компании, акции сейчас оценены недешево. Судя по текущей оценке, рынок ждет перевыполнения прогнозов на 2023 и сохранения приличных темпов роста после.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Самолёт #SMLT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1494
