
Дата публикации текста: 2022/06/09
⚒️ Что будет с Северсталью (CHMF) и не пора ли брать металлургов уже сейчас?
Северсталь - мои фаворит в секторе (среди российских компаний) из-за высокой рентабельности производства. Отрасль испытывает ряд проблем, поэтому акции обновляют минимумы. Попробуем оценить ущерб в цифрах и набросать прогноз на 2022.
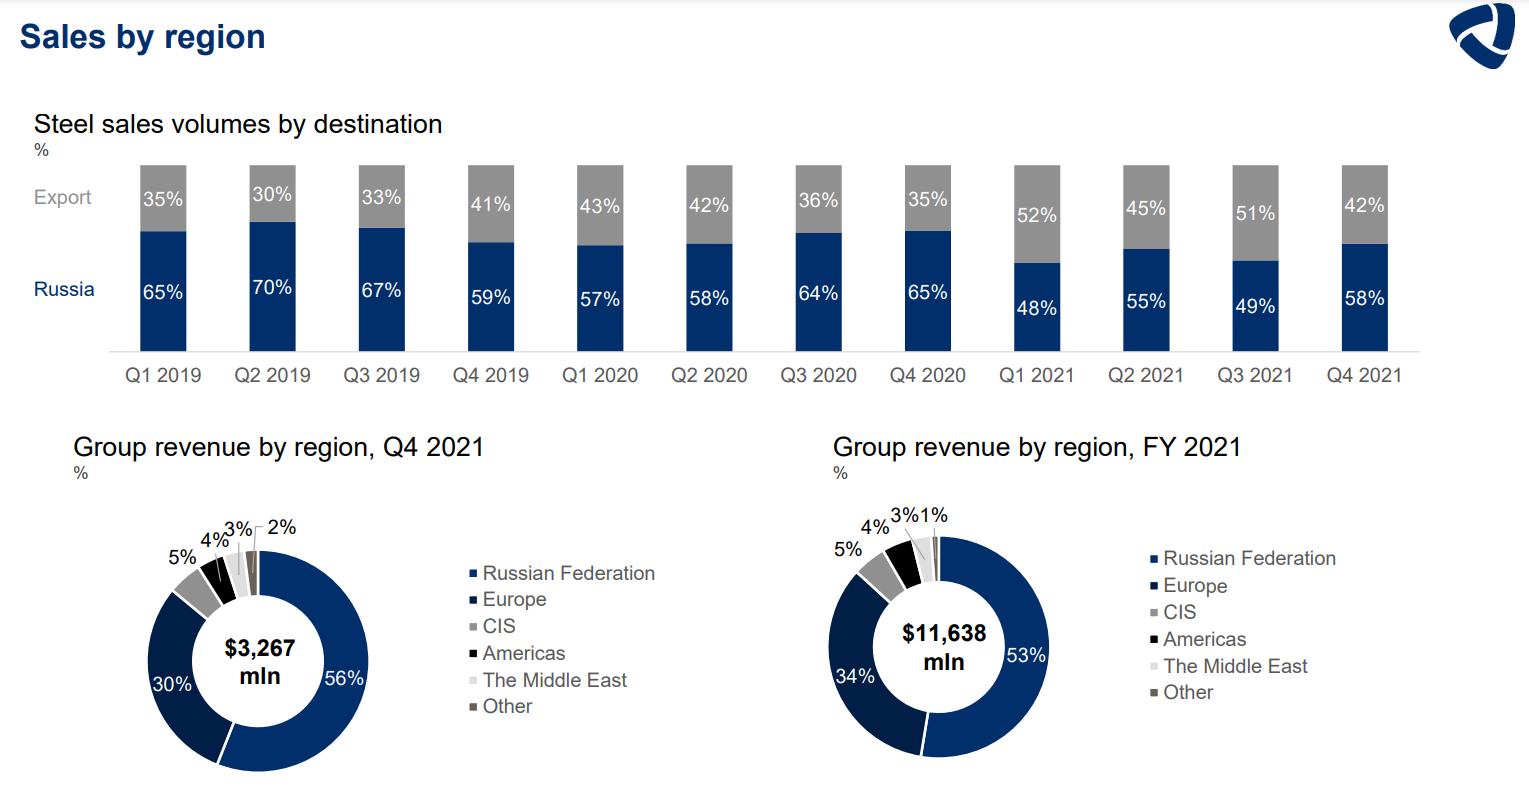
👉 Рынки сбыта по итогам 2021 года:
▫️ Россия - 53%
▫️ Европа - 34%
▫️ Америка - 4%
▫️ Прочее - 9%
Компания попала под американские и европейские санкции, что предполагает проблемы с экспортом практически по всем направлениям. Однозначно, что 38% продаж придется перенаправлять, а это уже будет вести к потерям на логистике и дисконте на продукцию. Компания уже с марта не производит поставки продукции в западные страны.
Тем не менее, часть 1кв2022 компания отработала и это предполагает выручку за 2 первых месяца 2022 года около 140 млрд рублей и прибыль около 45 млрд рублей.
Чистый долг компании, вероятно, на конец февраля составлял около 50-60 млрд рублей, что очень комфортно для компании.
👉 Цены на металлы (сталь) сейчас падают, но пока остаются на комфортном и высоком уровне для металлургов.
Выпуск стали в России в 2021 г., по данным Росстата, составил 76,8 млн т. Внутреннее потребление РФ в 2021 году было около 44 млн т металлопроката. При этом, в 2022 году прогнозируется снижение потребление стали на 10-30% по разным оценкам (лично я больше склоняюсь к среднему показателю в -20%), т.е. до примерно 35 млн т.
Если ожидать того, что экспорт металлопроката из РФ вряд ли будет сильно расти в ближайшие годы, особенно в текущей ситуации и на фоне ужесточения ДКП в США и других развитых экономиках, то на рынке РФ образуются минимум лишние 9 млн тонн продукции, что вызовет падение внутренних цен, скорее всего, минимум на 20% от средних значений 2021 года.
👉 Что касается экспорта, то там дисконт на металлы и многие другие российские "санкционные" товары вряд ли будет меньше, чем по нефти (25-30%).
👉 Затраты на сбыт Северстали за 2021й год составили 51,1 млрд рублей. Можно предположить, что перенаправление экспортных потоков приведет к росту цен по данной статье расходов существенно выше ожидаемой инфляции (>17.5%). Т.е. дополнительные расходы составят минимум 9 млрд рублей г/г.
👉 Средний курс доллара к рублю в 2021м году был около 74, хотя сейчас есть все шансы, что в 2022м году он будет существенно меньше, что отразится на результатах 2-4 кварталов 2022 года. Скорее всего, отклонение составит минимум около 5%, что повлияет на рентабельность экспортных продаж.
👉 Довольно сложно прогнозировать то, насколько вырастет себестоимость производства, учитывая необходимость импортозамещения. Предполагаю, что себестоимость будет расти хотя бы наравне с прогнозной инфляцией в 17,5%, что уже немало... Это примерно +86,4 млрд рублей расходов г/г.
📊 Теперь примерно предположим, что будет с компанией хотя бы относительно высокой базы 2021го года, если экспорт будет перенаправлен полностью и продажи не упадут количественно.
📉 На крепком рубле и дисконтах компания потеряет примерно 115,6 млрд только экспортной выручки (относительно 2021), что окажет прямое воздействие на прибыль компании. Схожий эффект в 2022 году окажет и падение внутренних цен на продукцию на 20% г/г (примерно 90,7 млрд рублей).
📈 Если вдруг отменят налоги, отличные от налога на прибыль, то это прибавит к показателям компании около 10 млрд р (за 2П2022г).
Вывод:
Прибыль до налога на прибыль у компании была в 2021м году: 369,4 млрд руб.
В 2022м году: 369,4-115,6-90,7-9-86,4+10=77,7 млрд р.
Чистая прибыль: 77,7-20%=62,2 млрд р.
Капитализация Северстали сейчас 613 млрд рублей, FWD P/E 2022 около 10. Чувствительность прогноза высокая. НО, уже практически очевидно, что **рынок по...окончание текста по ссылке->
Источник: t.me/taurenin/755
Дата публикации текста: 2022/06/09
#Система #отчет
❗️ПАО АФК «Система», публичная российская инвестиционная компания, объявила неаудированные консолидированные финансовые результаты, подготовленные в соответствии с МСФО, за 1 квартал 2022 года, завершившийся 31 марта 2022 года.
💰 ПАО АФК «Система» - инвестиционная компания из России. Штаб-квартира находится в Москве, Россия. Компания несколько раз была участником рейтинга Fortune Global 500. АФК «Система» инвестирует в различные сектора экономики, включая телекоммуникации, розничную торговлю, лесопереработку, сельское хозяйство, высокие технологии, банковские услуги, недвижимость, медицинские услуги и гостиничный бизнес. Основание: 1993 г. (29 лет назад). Основатель: Владимир Евтушенков. Ключевые фигуры: Владимир Чирахов (президент), Анна Белова (исполняющая обязанности председателя совета директоров). Дочерние компании: МТС, Медси, МТС-Банк, Гостиница «Космос», Ситроникс, Ozon и др. Число сотрудников: 70 000 человек.
📈 Акции компании торгуются на Московской (MCX) бирже под тикером AFKS. На Лондонской бирже торги под тикером SSA приостановлены. Капитализация компании 119,57 млрд. руб. После выхода отчетности стоимость акций снижается почти на -1,5%. Текущая цена 1 акции: 12,37 руб.
👀 Ключевые события 1 квартала 2022 года и после окончания отчётного периода:
✓ Выручка Группы за 1 квартал выросла на 26,2% год к году и составила 216,4 млрд. руб. 🚀
✓ Скорректированный показатель OIBDA за 1 квартал увеличился на 22,0% год к году до 69,4 млрд. руб. ⚡️
✓ Рентабельность по скорректированной OIBDA за 1 квартал составила 32,1% 🔥
✓ Высокий уровень дивидендных поступлений. В мае 2022 года Совет директоров МТС рекомендовал годовому Общему собранию акционеров одобрить выплату дивидендов по итогам 2021 года в размере 66,3 млрд. руб. В январе 2022 года АФК «Система» получила от Segezha Group промежуточные дивиденды за девять месяцев 2021 года в размере 4,1 млрд. руб. В мае 2022 года Общее собрание акционеров Segezha Group утвердило финальные дивиденды по результатам 2021 года в размере 10,0 млрд. руб. 💰
✓ В январе 2022 года Корпорация полностью реализовала программу выкупа акций, запущенную 17 сентября 2019 года, совокупно выкупив 315 195 371 обыкновенную акцию Корпорации. 💥
✓ Финансовые обязательства выросли на 20,8% год к году в связи с размещением рублевых облигаций и привлечением новых кредитных линий. По состоянию на 31 марта 2022 года доля рублевого финансирования составляет 98% долговых обязательств. ❗️
✓ Капитальные затраты Группы выросли на 38,5% до 52,3 млрд. руб. в первом квартале 2022 года в основном за счет ускорения закупок сетевого и IT-оборудования МТС. 📈
👉 Итог. Высокие темпы роста выручки и OIBDA по итогам 1 кв. 2022г. благодаря сильным результатам МТС, Segezha Group и А/х «Степь», а также консолидации результатов «Биннофарм Групп». Отличный уровень денежных потоков, несмотря на экономическую ситуацию во всем мире.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/InvestmentNotes/1243

👍1
Дата публикации текста: 2022/06/10
🔥 Достаточно ли подешевел Новатэк (NVTK) ?
На Новатэк по текущим ценам я смотрю более оптимистично, чем на **Газпром (GAZP). Основная причина - возможность компании перенаправить объемы продаж. Однако, энергокризис не вечный и сверхприбыли не вечные, особенно в свете санкций, поэтому имеет смысл смотреть не только на прогноз 2022, но и будущие годы.
👉 География продаж Новатэка в 2021:
Европа - 28,9%
Азиатско-Тихоокеанский регион - 20,3%
Северная Америка - 4,3%
Ближний Восток - 1,5%
Россия - 47%
Компания добыла примерно 80 млрд м3 газа в 2021м году. Мощности Арктик СПГ 2, судя по заявлениям менеджмента, все-таки будут вводится в эксплуатацию даже немного быстрее планов. А значит объемы производства газа могут быть следующими:
2022 - 82,4 млрд м3 (+3% г/г)
2023 - 91,5 млрд м3 (+11% г/г)
2024 - 100,6 млрд м3 (+9,9% г/г)
2025 - 109,7 млрд м3 (+9% г/г)
👉 При этом, скорее всего, основная часть прироста производства СПГ будет идти на экспорт, что предполагает рост продаж на 29,7 млрд м3 к концу 2025 года. В денежном выражении, при цене в $300 за 1тыс м3 и курсе 70 руб за $ - это примерно 600 млрд рублей выручки (доля владения проекта: 60%). Это основное, что нужно понимать о проектах компании и том, сколько они будут приносить компании в будущем.
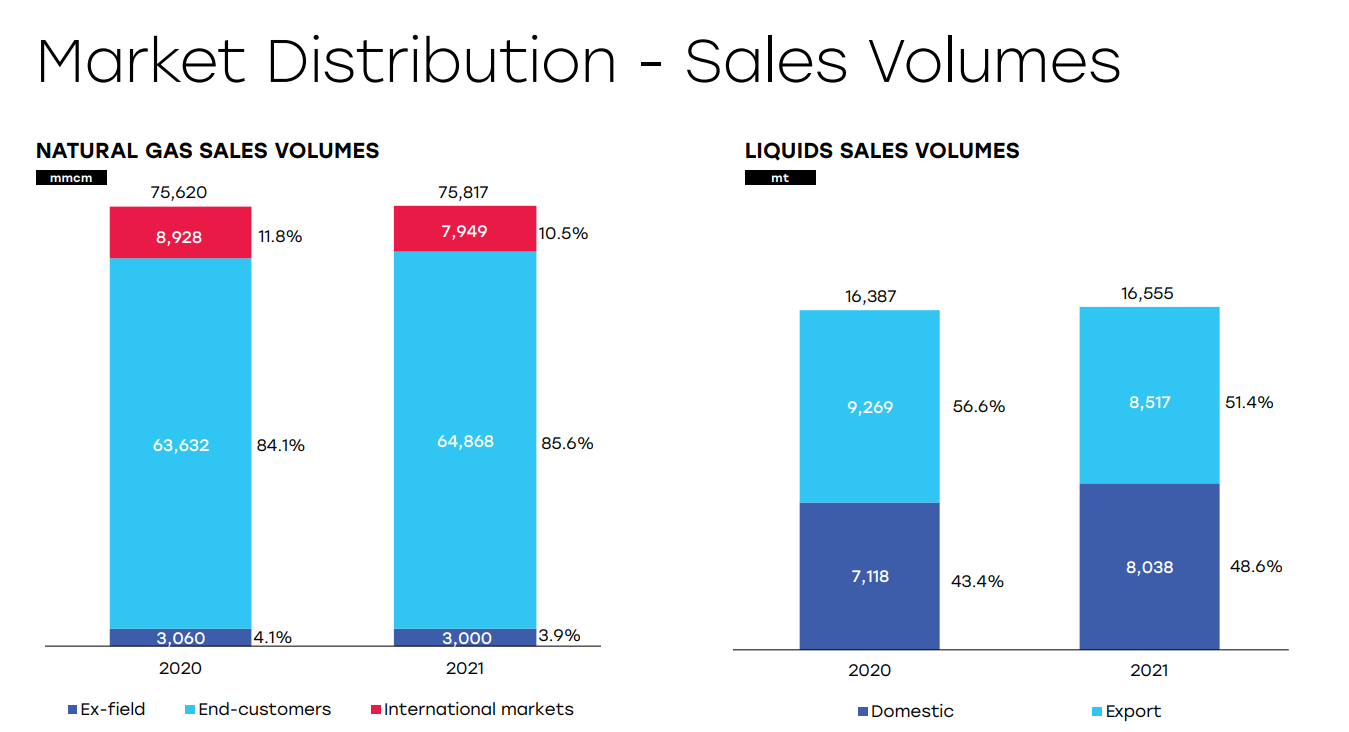
В 2021м году компания продала 64,9 млрд м3 газа (81%) конечным потребителям на внутреннем рынке, что сформировало выручку около 500 млрд рублей (примерная цена реализации: $100 за тыс. м3).
Около 19% объема проданные на международных рынках сформировали около 550 млрд р выручки, т.е. в 2021м году средняя цена реализации на международном рынке была около $500 за 1 тыс. м3.
✅ Таким образом, можно предположить, что реализации газа на экспорт очень тесно коррелирует c рыночной ценой на газовых хабах. А значит, отчетность Новатэка за 2022й год будет намного лучше, чем в 2021м году. Как минимум, выручка от экспорта может вырасти на 50% г/г из-за изменения цен (а это уже +300 млрд рублей к прибыли до налогов). Компания практически без долга, поэтому дивиденды платятся.
❌ Однако, не забываем о санкциях, росте логистических и производственных издержек. Средняя цена нефти Urals в 2021 году была $69, в 2022м году она может быть выше на 30% (есть привязка к ценам не нефть), что увеличит чистые расходы на покупку газа и жидких углеводородов на примерно на 120 млрд рублей. Здесь уже частично будет учтен рост себестоимости.
❌ Расходы на транспортировку могут расти быстрее ожидаемой инфляции в 17,5%, что добавит к расходам 28 млрд р. + добавим эффект укрепления рубля на 5% (около 30 млрд р).
📊 Таким образом, 2022й год может принести Новатэку около 600 млрд р. чистой прибыли и около 12-13% дивидендов к текущей цене.
📉 Далее цены на газ будут стабилизироваться и лишь частично компенсироваться ростом объемов продаж. Но даже при чистой прибыли в 2023-2025 годах около 350 млрд р, компания будет платить около 7% дивидендов к текущей цене, что может быть неплохо, если нормы доходности снизятся. Бизнес компании относительно устойчив в долгосроке и вполне может расти вместе с инфляцией.
Вывод:
📈Текущая оценка, на мой взгляд, даже ниже справедливой, но покупал бы компанию только дешевле 650 рублей** за акцию (только там будет определенный запас прочности).
Не является индивидуальной инвестиционной рекомендацией
#Новатэк #обзор #NVTK
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/757
Дата публикации текста: 2022/06/10
🤑 УЧЕНИК БАФФЕТА ИМЕЕТ В СВОЕМ ПОРТФЕЛЕ ТОЛЬКО ОДНУ АМЕРИКАНСКУЮ АКЦИЮ - И ЭТО ПРОИЗВОДИТЕЛЬ ЧИПОВ
👉 Фондовый рынок США часто называют самым глубоким и ликвидным в мире, но у управляющего хедж-фондом Мохниша Пабрая в портфеле только одна американская акция. Это полупроводниковая акция, и Пабрай объясняет, почему она ему нравится.
💡После нескольких лет рекордной доходности акции полупроводниковых компаний в этом году резко упали, поскольку волатильность рынка резко возросла, и инвесторы перешли от растущих акций к более безопасным ставкам. ETF iShares Semiconductor, или SOXX, который отслеживает производительность полупроводников, в этом году упал более чем на 20%.
💬 Но Пабрай по-прежнему настроен оптимистично в отношении технологии Micron $MU.
🔍 Опытный инвестор является управляющим партнером Pabrai Investment Funds и известен тем, что внимательно следит за принципами Уоррена Баффета в отношении стоимостного инвестирования и распределения капитала.
🗯 Micron получает основную часть своих доходов и прибыли от динамической оперативной памяти (DRAM), типа полупроводниковой памяти, широко используемой в цифровой электронике, - сказал Пабрай.
📌 Он отметил, что бизнес DRAM является олигополией, и трем ключевым игрокам принадлежит коллективная доля рынка более 95%. Samsung Electronics $SMSN занимает около половины доли рынка, в то время как SK Hynix и Micron занимают примерно по 25% рынка каждая.
📊 “Раньше бизнес с памятью был ужасным бизнесом, потому что от 15 до 20 игроков избивали друг друга, но сейчас все изменилось”, - сказал Пабрай.
🎯 “Ситуация изменилась за последние несколько лет, когда она сократилась до трех рациональных игроков, которые все очень заинтересованы в получении разумной прибыли. Ни один из них на самом деле не гонится за долей рынка и не пытается захватить два других ”.
📣 Он считает, что сектор уже перенасыщен и не в состоянии принять дополнительных участников.
💭 “Это очень защищенный бизнес. Я не думаю, что четвертый игрок может появиться в этом пространстве, и я думаю, что в долгосрочной перспективе все эти игроки преуспеют, и я думаю, что Micron, вероятно, может добиться большего успеха, чем два других, - это мое предположение”, - добавил он.
📅 Долгосрочный потенциал
Управляющий хедж-фондом считает, что сектор также выиграет от множества мегатенденций, которые стимулируют спрос на чипы.
📜 McKinsey & Company заявила, что мировая полупроводниковая промышленность готова к десятилетнему росту и, по прогнозам, к 2030 году станет отраслью стоимостью в триллион долларов.
💷 По данным глобальной консалтинговой фирмы, 70% роста, по прогнозам, будет обеспечено всего тремя отраслями — автомобилестроением, вычислениями и хранением данных, а также беспроводной связью.
📖 “Я думаю, что мы находимся на очень ранних стадиях развития искусственного интеллекта, облачных вычислений, самоуправляемых автомобилей … Я думаю, что использование памяти резко возрастет в ближайшие годы”, - сказал Пабрай.:format(jpg)/f.elconfidencial.com%2Foriginal%2F2fc%2F85a%2Ff43%2F2fc85af4351f15e33aecbb44624224aa.jpg)
📈 “Я думаю, что это бизнес, который стоит изучить. Он находится на очень низком, вы знаете, однозначном уровне P/E и, я думаю, в какой-то момент будет торговаться значительно выше”.
🧑 Отношение цены к прибыли - это показатель, используемый аналитиками и инвесторами для оценки акций. Высокий P/E может означать, что цена акции высока по отношению к прибыли и, возможно, переоценена. И наоборот, низкий P/E может указывать на то, что текущая цена акций низкая по отношению к прибыли.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/Full_Time_Trading/152575
Telegram
🔥Full-Time Trading
🤑 УЧЕНИК БАФФЕТА ИМЕЕТ В СВОЕМ ПОРТФЕЛЕ ТОЛЬКО ОДНУ АМЕРИКАНСКУЮ АКЦИЮ - И ЭТО ПРОИЗВОДИТЕЛЬ ЧИПОВ
👉 Фондовый рынок США часто называют самым глубоким и ликвидным в мире, но у управляющего хедж-фондом Мохниша Пабрая в портфеле только одна американская акция.…
👉 Фондовый рынок США часто называют самым глубоким и ликвидным в мире, но у управляющего хедж-фондом Мохниша Пабрая в портфеле только одна американская акция.…
Дата публикации текста: 2022/06/12
⚡️Совкомфлот (FLOT) - актуализация вгляда на компанию
▫️Капитализация: 88 млрд
▫️Выручка: 113,5 млрд (-4% г/г)
▫️EBITDA: 50 млрд (-24% г/г)
▫️Чистая прибыль: 3,3 млрд (-82,5%)
▫️Net debt/EBITDA TTM: 2,2
▫️P/E TTM: 27
👉 Сегменты выручки бизнеса в 2021 году:
▫️29% - перевозка нефти с шельфовых месторождений
▫️17% - перевозка газа (СПГ) и (СНГ)
▫️33% - от всей выручки перевозка сырой нефти
▫️16% - приходится на перевозку нефтепродуктов
✅ По итогам 2021 года, объем законтрактованной будущей выручки компании вырос на 0,4 млрд долл. США, суммарно составив 24 млрд долл. США по состоянию на 31 декабря 2021 года. Это примерно 1,4 трлн рублей.
Судя по отчетности, большая часть этой выручки будет отражена более, чем через 5 лет и условия договоров нам тоже неизвестны, что не позволяет оценить возможную рентабельность данных продаж.
Однако, в презентации за 9м2021 компания заявляла о средней продолжительности контрактов в 24 года. Что говорит о минимум 58 млрд рублей законтрактованной выручки на каждый последующий год.
✅ Роснефть смогла перенаправить в Индию бОльшую часть своего экспорта (пока по полугодовому контракту), это увеличивает шансы реализации проекта Восток Ойл. У Новатэка ситуация с Арктик СПГ тоже удовлетворительная. Т.е. заказы у компании на будущие годы, скорее всего, будут обеспечены.
❌ Падение рентабельности компании во многом связано с ростом рейсовых расходов, в основном:
- на топливо на 6,6 млрд р (+56% г/г)
- на портовые расходы на 3,2 млрд р (+42% г/г)
❗ Пока есть все основания полагать, что расходы на топливо продолжат расти в 2022м году и увеличатся еще на 5-6 млрд рублей.
❌У компании порядка 1/3 выручки формируется за счет иностранных партнеров из "недружественных" стран. Есть высокая вероятность, что обязательства по ряду контрактов исполнены не будут.
❌Ранее «Совкомфлот» начал продавать «возрастную» часть флота, чтобы расплатиться с долгами на фоне санкций. Уже продано 23 судна (стало 111 вместо 134). Общая кредиторская задолженность группы снизилась на 43% — до $1,7 млрд. С одной стороны - снизилась долговая нагрузка, а с другой компания потеряла суда и доходы.
❌Корейская верфь расторгла контракт на поставку СПГ-газовозов для Совкомфлота. Из-за просрочки платежа по первому из трех судов. Заказы на 2 других судна остаются в силе, но компания рискует не заплатить по ним из-за санкционных ограничений. Потеря трех судов - риски неисполнения обязательств по фрахту и сдвиг по росту выручки в будущем.
❌Количество заложенных компания судов снизилось на 10%. Компании будет сложнее восстановить потерю флота для покрытия долгов. Также, компания может дополнительно продать еще около 15-20 судов для покрытия долгов.
❌Пятый пакет санкций ЕС запретил российским судам заходить в европейские порты. Фактически компания сейчас может работать лишь на Азиатские рынки.
⚠️По предварительной информации Правительство РФ хочет обязать экспортировать нефть на отечественных судах. Если это подтвердится, то СКФ будет вынужден увеличить число танкеров минимум в 4 раза для покрытия спроса. С одной стороны это драйвер финансового роста, с другой стороны могут вырасти долги, если покупки не будут финансироваться государством.
Вывод:
Финансовые результаты Совкомфлота по-прежнему сложно прогнозировать. Пока нет предпосылок для сильного роста финансовых показателей компании, однако перезаправка потоков нефти и газа не оставит компанию надолго без выручки и прибыли.
Текущая оценка компании скорее справедлива, но оснований для покупки не вижу.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Совкомфлот #FLOT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/761

Дата публикации текста: 2022/06/13
🏭 НЛМК (NLMK) - обзор компании в новых условиях
Ранее подробно смотрели Северсталь: https://t.me/taurenin/755
👉Результаты за 2021:
▫️Капитализация: 777 млрд
▫️Выручка TTM: 1191 млрд
▫️EBITDA: 534 млрд
▫️Прибыль ТТМ: 372 млрд
▫️Net debt/EBITDA: 0,4
▫️fwd P/E2022: 6
▫️fwd дивиденд 2022: 0%
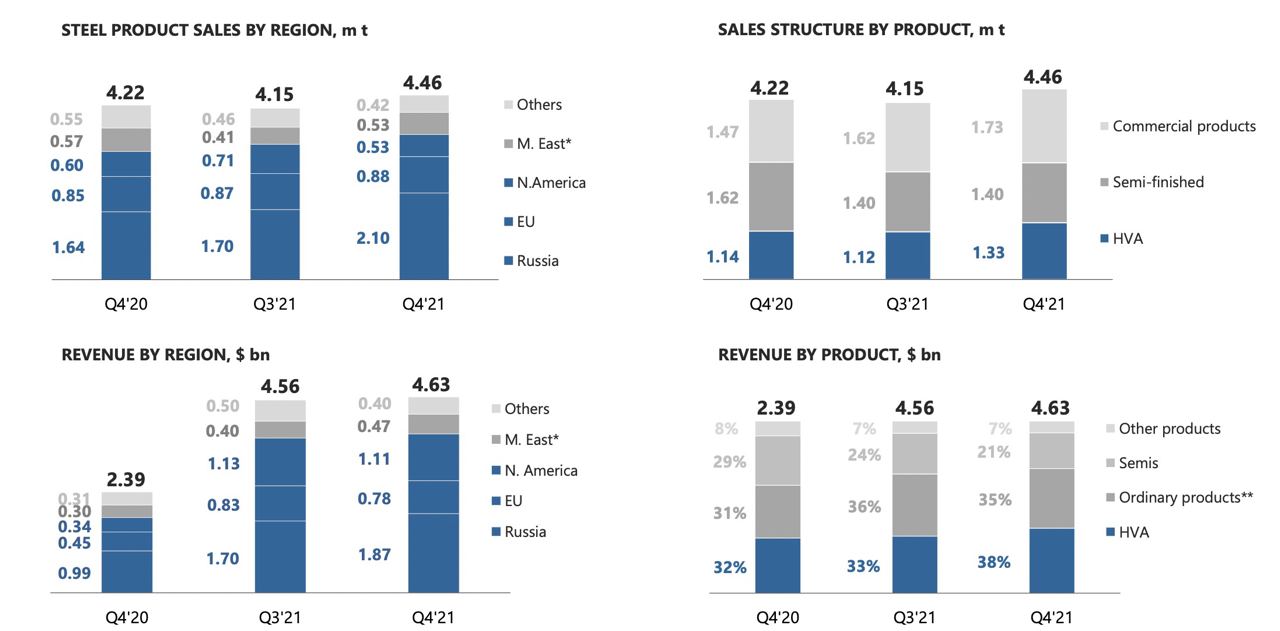
👉Выручка компании по регионам:
▫️Россия - 41%
▫️Северная Америка - 21%
▫️ЕС - 18%
▫️Ближний Восток - 10%
▫️Латинская Америка - 4%
▫️СНГ - 2%
▫️Азия - 2%
▫️Прочее - 1%
✅ По состоянию на 30 марта 2022 НЛМК продолжал поставлять продукцию в США и ЕС, правда почти гарантированно, что дисконт на данные товары не меньше, чем в нефти (25-30%).
Тем не менее, компания отработала 1кв2022 года в "нормальном" режиме. Что предполагает чистую прибыль за 1кв2022 на уровне около 80 млрд р., а FCF около 50 млрд р.
❌Даже учитывая отмену дивидендов, чистый долг компании сейчас около 150 млрд рублей, что достаточно много, особенно учитывая потенциальные потери. Компания скорее всего откажется от дивидендов в 2022м году, так как потенциальная прибыль за 2-4кв2022 вряд ли позволит его погасить.
❌Очевидно, что у компании существенная доля продаж в 2021м году приходилась ЕС и Северную Америку, что создает риски аналогичные Северстали в плане потери рынка сбыта и появлению существенного дисконта на реализуемую продукцию.
❌В мае ассоциация металлургов «Русская сталь» обратилась в правительство с письмом, в котором предупреждала о возможных убытках в отрасли и рисках сокращения производства, в случае сохранения высоких налогов и крепкого рубля, предложив установить максимальный уровень платежей по НДПИ на 2022 год на уровне 131 млрд руб. Однако правительство не поддержало решение.
❌Правительство России с 1 июня ввело тарифные квоты на экспорт лома и отходов чёрных металлов на 2 месяца. В случае экспорта металла в объёме до 540 тыс тонн пошлина будет 100 евро за тонну, более 540т тонн, будет уже 290 евро.
❌Ассоциация «Русская сталь» заявила о том, что перевод сбыта «на восток» привел к падению цен на 25-30%, при том, что удалось найти сбыт лишь для 4 млн тонн в год. Для сравнения, суммарное производство НЛМК на 2021 год составило 17 млн тонн, 59% шли за рубеж.
❌Все металлурги попали под полное эмбарго в шестом пакете санкций ЕС (18% выручки 2021). Это огромные негатив для бренда и всей отрасли. По заявлениям ассоциации, в июне производство стали снизится на 20% г/г и будет снижаться далее. Точной конкретики от компаний пока нет.
Вывод:
По самым скромным прикидкам, компания относительно 2021 года потеряет (на крепком рубле, дисконтах и возможном падении производства) минимум около 300 млрд рублей прибыли до налогов, что предполагает FWD прибыль в 2022м году около 130 млрд рублей.
Таким образом, FWD P/E 2022 будет около 6. Показатель намного лучше, чем у Северстали.
❗ Однако, у компании есть бОльший долг и зарубежные активы, судьба которых может резко измениться в худшую сторону. Скорее всего именно это рынок и закладывает в цене акций.
Не является индивидуальной инвестиционной рекомендацией
#обзор #НЛМК #NLMK
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/764
Дата публикации текста: 2022/06/13
🧐 GOLDMAN ДАЕТ СОВЕТЫ КЛИЕНТАМ ВО ВРЕМЯ РАСПРОДАЖИ: ПОКУПАЙТЕ АКЦИИ С ЗАПАСОМ ПРОЧНОСТИ
👉 Фондовый рынок может упасть еще больше, и инвесторам следует искать акции, которые имеют поддержку для устойчивого роста, считает главный стратег Goldman Sachs по акциям в США Дэвид Костин.
📌 В случае рецессии оценки прибыли Уолл-стрит слишком высоки, и акции могут иметь значительный спад отсюда, написал Костин в записке для клиентов.
💭 “Некоторые аналитики недавно снизили оценки прибыли на акцию, но консенсус-прогноз по прибыли остается выше нашего прогноза. Цены движутся быстрее, чем предполагают аналитики. Если к концу года консенсус-оценки EPS на конец 2023 года сдвинутся наполовину к нашему нисходящему прогнозу в $239, а коэффициент P /E останется неизменным на уровне 17x, подразумеваемый уровень индекса составит 4165. В условиях рецессии, если оценка EPS переместится на полпути к $200, 14-кратный P / E приведет S&P 500 к 3150”, - написал Костин.
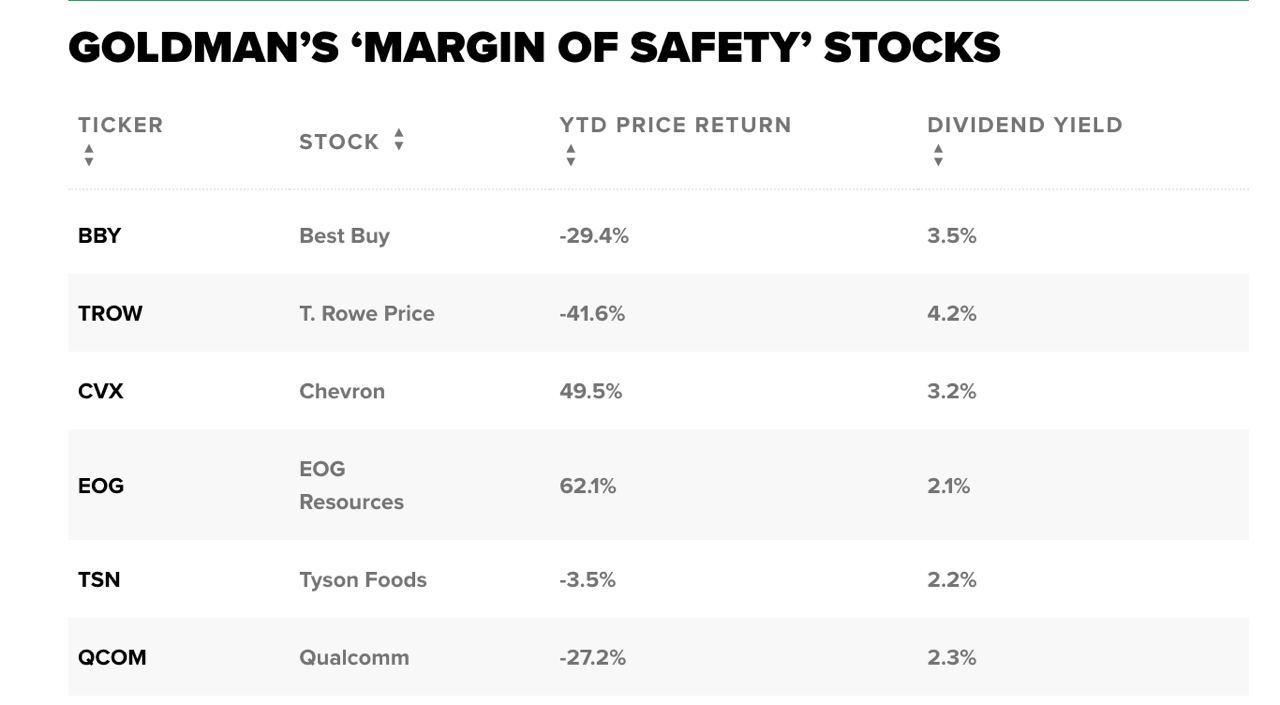
💡Однако рецессия не влияет на все акции одинаково. Goldman рекомендовал инвесторам обращать внимание на плательщиков дивидендов и акции с “запасом прочности”, или акции, которые “торгуются по ценам ниже прошлых минимумов медвежьего рынка даже после теоретического сокращения прибыли на акцию”.
📣 Список включает в себя несколько энергетических акций, которые по-прежнему торгуются по относительно низким ценам, несмотря на то, что в этом году они значительно превзошли ожидания. Акции Chevron $CVX и EOG Resources $EOG выросли на этой неделе на 49,5% и 62,1% соответственно с начала года.
📊 Многие энергетические компании пообещали сосредоточиться на доходности акционеров, что может помочь поддержать цены на акции и рост дивидендов, даже если экономический спад приведет к снижению цен на нефть с нынешнего уровня.
🎯 Однако другие акции из списка в этом году показали низкие результаты на рынке. Best Buy $BBY снизился на 29,4% с начала года, в то время как T. Rowe Price $TROW упала более чем на 40%.
💶 Одним из преимуществ Best Buy является то, что ритейлер уже понизил свои рекомендации в прошлом месяце, а это означает, что инвесторы могут опередить рост цен на акции.
📜 T. Rowe Price, с другой стороны, имеет привлекательную дивидендную доходность более 4%. По данным Goldman, акции уже торгуются значительно ниже своей оценки соотношения цены и прибыли с марта 2009 года и лишь немного выше ее уровня с марта 2020 года.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/Full_Time_Trading/153301
Дата публикации текста: 2022/06/14
🧐 BANK OF AMERICA ПОНИЗИЛ РЕЙТИНГ BEST BUY $BBY, ЗАЯВИВ, ЧТО ПРОДАЖИ МОГУТ ВЕРНУТЬСЯ К УРОВНЮ, СУЩЕСТВОВАВШЕМУ ДО ПАНДЕМИИ
👉 По мнению Bank of America, изменение потребительских расходов и замедление экономики США являются зловещими признаками для Best Buy.
⬇️ Аналитик Элизабет Сузуки понизила рейтинг Best Buy с «покупать» до «держать», заявив в записке для клиентов, что расходы на электронику могут сильно скорректироваться.
💭 “Хотя компания ожидает умеренного снижения продаж в годовом исчислении с $51,8 млрд в 22 финансовом году до $49,3 млрд-$50,8 млрд в 23 финансовом году, мы считаем, что риск снижения может заключаться в полном возврате к предыдущей линии тренда. Другими словами, если бы продажи BBY продолжались со средними темпами роста компании за 5 лет до COVID в 1,6%, объем продаж в 25 финансовом году составил бы всего около $47 млрд, что примерно на $8 млрд ниже средней точки прогнозного диапазона BBY на 25 финансовый год”, - написал Сузуки.
💡Best Buy уже потерпела неудачу в этом году, ее акции упали более чем на 30%. Большая часть ущерба была нанесена за последние шесть недель, поскольку розничные акции упали на фоне растущих опасений по поводу замедления экономического роста.
📌 По мнению Bank of America, риск дальнейшего снижения темпов роста продаж удержит акции от резкого роста.
🗯 “При снижении наших ожиданий на 24 финансовый год до $10,08, акции в настоящее время торгуются с доходностью около х7. Однако, если потребительские расходы по-прежнему будут отдавать предпочтение "потребностям", а не "желаниям", а доходы BBY вернутся к уровням, существовавшим до COVID ($7,90 в 20 финансовом году), ее P/E составит около x9, что соответствует низкорастущим розничным сетям Brick & Mortar и нашей основе оценки для нашего целевого показателя в $90”, - написал Судзуки.
📊 Эта целевая цена в $90 снизилась с $110 за акцию - новая цель почти на 30% выше текущих уровней.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/Full_Time_Trading/153638
Дата публикации текста: 2022/06/15
💼 Портфель на время рецессии от Wells Fargo $WFC
❗️В банке считают, что экономика скоро столкнется с рецессией, но во время рецессии, ФРС будет смягчать свою политику.
Идея в том, что акции начнут расти сразу после того, как рынок поверит, что ФРС больше не будут ужесточать ДКП.
И вот портфель, который предлагает Wells Fargo. В банке считают, что он может опередить рынок.
👉🏻 Всего в портфеле 55 бумаг из 11 секторов. Вес каждой акции в портфеле 1.8%, бумаги разбиты по секторам. Отмечу какие из них держу в своем портфеле значком 💼 и те, что хотелось бы добавить в портфель значком 💸.
🔷 Communication Services (XLC)
Fox (NASDAQ:FOX)
AT&T (T) 💼
Electronic Arts (EA) 💼
Comcast (CMCSA)
Verizon (VZ) 💸
🔷 Consumer Discretionary (XLY)
Lowe's (NYSE:LOW) 💸
Garmin (GRMN)
Genuine Parts (GPC)
Yum! Brands (YUM)
McDonald's (MCD) 💸
🔷 Consumer Staples (XLP)
Hershey (NYSE:HSY)
Mondelez (MDLZ)
Colgate-Palmolive (CL)
Coca-Cola (KO) 💸
PepsiCo (PEP) 💼
🔷 Energy (XLE)
Marathon (NYSE:MPC)
ONEOK (OKE) 💸
Chevron (CVX) 💼
Williams (WMB)
Kinder Morgan (KMI) 💸
🔷 Financials (XLF)
Travelers (TRV)
W.R. Berkley (WRB)
Chubb (CB)
Loews (L)
Berkshire Hathaway (BRK.B)
🔷 Healthcare (XLV)
Amgen (AMGN)
Gilead (GILD)
Merck (MRK) 💼
J&J (JNJ) 💼
Bristol-Myers (BMY) 💼
🔷 Industrials (XLI)
3M (MMM)
General Dynamics (GD) 💼
Republic Services (RSG)
Ametek (AME)
Waste Management (WM)
🔷 Info Tech (XLK)
Automatic Data (ADP)
Broadridge Financial (BR)
Roper Technology (ROP)
Jack Henry (JKHY)
IBM (IBM)
🔷 Materials (XLB)
Packaging Corp. (PKG)
Air Products (APD)
Dow (DOW)
Corteva (CTVA)
International Paper (IP)
🔷 Real Estate (XLRE)
Healthpeak Properties (PEAK)
Mid-America Apartment (MAA) 💸
AvalonBay (AVB) 💸
Welltower (WELL)
Realty Income (O) 💼
🔷 Utilities (XLU)
DTE Energy (DTE)
Dominion Energy (D)
Public Service Enterprise Group (PEG)
Duke Energy (DUK)
Ameren (AEE)
#подборки #рецессия #WFC
⚠️Не является инвестиционной рекомендацией
Источник: t.me/InvestDim/2032
Дата публикации текста: 2022/06/15
🛢️ Транснефть (TRNFP) - стабильная дивидендная компания
▫️ Капитализация: 1,1 трлн
▫️ Выручка TTM: 1,05 трлн
▫️ EBITDA TTM: 456 млрд
▫️ Прибыль TTM: 175 млрд
▫️ fwd P/E 2022: 8
▫️ P/B: 0.5
▫️ fwd дивиденд ап 2022: 7%
Предыдущий обзор компании: https://t.me/taurenin/233
👉Компания транспортирует 83% добываемой в России нефти и около 29% производимых в России светлых нефтепродуктов. Тарифы на услуги компании устанавливаются ФАС, что ограничивает потенциал роста доходов.
👉Компания направляет 50% прибыли на дивиденды. Позиция правительства РФ в отношении дивидендов предполагает выплату за 2021й год в размере 76,1 млрд руб - это говорит о примерной прибыли около 150 млрд рублей за 2021й год.
👉 Тарифы «Транснефти» в 2021–2030 гг. рассчитываются по методике «инфляция минус 0,1%». Что в обозримом будущем не даст компании расти существенно быстрее инфляции.
✅ Компания не отчитывалась за 4кв2021 года. Но по итогам 9м2021, 45% транспортировки нефти - это экспорт.
Однако, больших объемов компания пока не потеряет, так как 59,4% экспортируемой через Транснефть нефти направляется в порты, 21,4% - в Китай и 19,2% - нефтепровод "Дружба" (это сегмент потенциально может сильно уменьшиться).
Учитывая то, что нефтепродукты транспортируются практически на 100% через порты, всего воздействие санкций может привести к падению общих объемов транспортировки примерно на 8%, что не очень много.
✅ Поступающая по трубопроводу нефть не попадет в 6-й пакет санкций ЕС против России. Т.е. 1П2022 компания отработала без текущих потерь.
ОПЕК ожидает снижения добычи в РФ в 2022м году (-1,6% г/г), учитывая ужесточение ДКП и стабилизацию мирового спроса - падение добычи может продолжиться в ближайшие год-два. Однако, пока это не нанесет серьезного ущерба компании.
✅ Компания практически независима от импортных комплектующих. Еще в 2018 году компания заявляла о всего 7% доле импортного оборудования. И планировали свести эту долю к 3% к 2020 году.
❌ Предварительно, тарифы компании сильно не проиндексируются именно в 2022 (инфляция 2021г = 8,4%), основная часть индексации придётся на 2023й год. Значительная часть издержек - это расходы на оплату труда, которые, скорее всего, не вырастут в реальном выражении. Объемы транспортировки в 2022м году скорее всего упадут примерно на 5%.
Всё это приведет к тому, что в 2022 выручка компании вырастет примерно на 30 млрд рублей, а расходы вырастут на 45 млрд рублей.
Таким образом от оцениваемой прибыли за 2021й год (около 150 млрд руб), компания потеряет 20 млрд. Т.е. FWD прибыль 2022 = 135 млрд р и дивиденды около 67,5 млрд рублей.
Вывод:
Компания за 2022й год скорее всего покажет результаты: fwd p/e 2022 = 8, а дивиденды составят около 6%.
Это немного на фоне имеющихся альтернатив и отсутствия существенных перспектив роста бизнеса. Проекты по развитию компании пока не предполагают существенного роста объемов транспортировки.
В новых реалиях и при новых нормах доходности, компания не выглядит дешевой.
Не является индивидуальной инвестиционной рекомендацией
#обзор #транснефть #TRNFP
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/767

Дата публикации текста: 2022/06/16
🔎 АФК СИСТЕМА (AFKS) - краткий обзор активов OZON, МТС, СЕГЕЖА и прочие
▫️ Капитализация: 120 млрд р
▫️ Выручка 2021: 802,4 млрд р
▫️ Операционная прибыль 2021: 144 млрд р
▫️ Чистая прибыль 2021: -8,9 млрд р
АФК «Система» – российская публичная финансовая корпорация, чей портфель состоит преимущественно из российских компаний в различных секторах экономики (МТС, Ozon, Сегежа, Эталон и т.д.).
✅ Рыночная стоимость доли АФК Системы в одном только МТС превышает текущую рыночную капитализацию компании в 2 раза. При этом оценочная капитализации основных активов компании превышает ее рыночную капитализацию в 4 раза.
✅ АФК владеет достаточно крупными и готовыми к IPO активами. Среди них можно выделить:
- МЕДСИ - крупнейшая в РФ сеть клиник и мед. центров. Среднегодовой темп роста выручки за последние 4 года более 30%.
- БИННОФАРМ - входящие в «Биннофарм Групп» компании имеют суммарно самый большой портфель препаратов среди российских производителей. С 2019г. выручка компании выросла на 55%.
- СТЕПЬ - один из крупнейших в стране агрохолдингов с земельным банком 578 тыс. га. В 2022г. компания на фоне взлета цен на сельскохозяйственную продукцию может нарастить выручку и прибыль более 100% г/г и превзойти по операционным показателем Сегежу.
При нормализации инвестиционного климата, АФК Система наверняка выведет на IPO большинство из этих активов, что поможет частично реализовать их потенциальную стоимость.
✅ Один из основных активов компании Ozon делает фокус на оптимизацию расходов и уже в ближайшее время может выйти на безубыточность.
✅ На фоне ухода капиталов из РФ, АФК может удастся приобрести некоторые активы по достаточно низкой цене через свои структуру или через дочерние компании. Так, компания уже увеличила свою долю в Эталон и выкупила производителя минеральной воды "Архыз". Однако для более крупных приобретений Системе придется наращивать и без того крупный чистый долг. (около 240 млрд рублей)
❌ Сегежа все еще стоит достаточно дорого и ее оценка не учитывает потенциал сокращения экспорта. Ozon испытывает трудности из-за своего зарубежного листинга и операционных убытков. Эталон также имеет зарубежный листинг со всеми вытекающими последствиями и теряет выручки из-за падения спроса на недвижимость. Большинство непубличных активов компании также так или иначе скорее теряют от сложившейся ситуации. Даже более стабильный актив компании, МТС, теперь будет тратить ощутимо больше на покупку оборудования и содержания сотовых сетей.
Вывод
В перспективе 3-4 лет компания может значительно улучшить финансовые результаты из-за наличия быстрорастущих и перспективных дочерних компаний. Основная часть активов сосредоточена в 3-х достаточно дорогих компаниях. Однако покупка АФК Системы позволяет купить эти компании с хорошим дисконтом (больше 30%), если учитывать чистый долг компании.
Компания по такой цене интересна в долгосрочной перспективе (2025+ год), так как в этот период наиболее вероятно следует ожидать новые IPO дочерних структур.
Компания недорогая и существующая скидка на активы компании компенсирует текущие риски. Справедливая цена компании - 17,5р за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #афксистема #AFKS
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/769

Дата публикации текста: 2022/06/16
⚒️ ГМК Норникель (GMKN) - обзор компании в новых реалиях
▫️ Капитализация: 2,9 трлн р
▫️ Выручка 2021: 1,32 трлн р
▫️ Прибыль 2021: 0,48 трлн р
▫️ fwd P/E 2022: 8.3
▫️ Прогнозные дивиденды за 2022: 11%
▫️ P/B: 11,5
👉 Норникель пока не попал под серьезные санкции, поэтому экспорт ключевых металлов продолжается, по интересным для компании ценам (скорее всего без дисконтов).
👉 География продаж 2021:
53% - Европа
27% - Азия
16% - Америка
4% - РФ и СНГ
👉 Выручка за 2021 по металлам:
Палладий - 39% (491 млрд р)
Никель - 21% (267 млрд р)
Медь - 22% (279 млрд р)
Родий - 6% (78 млрд р)
Платина золото и прочее - 12% (145,5 млрд р)
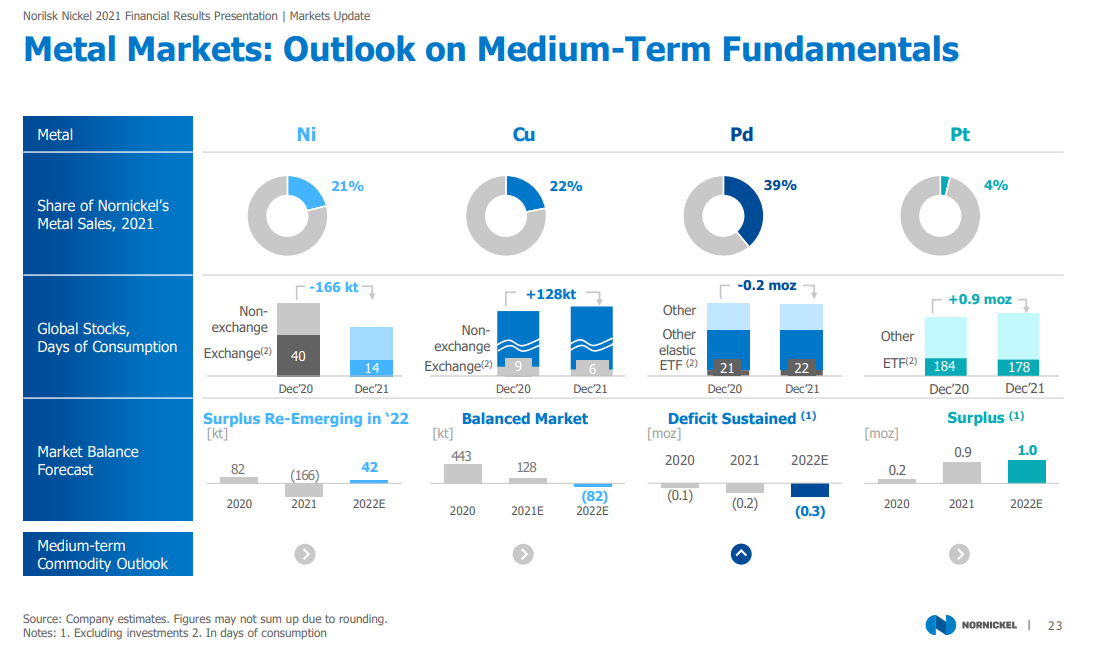
✅ Сейчас цены на никель в $ (LSE) практически вернулись к значениям середины февраля 2022 года, однако в рублях цены уже соизмеримы с ценами во 2П2021 года. По Никелю компания прогнозирует профицит в 42кт. В 2021 был дефицит 166кт. Фундаментально, особенно в условиях ужесточения ДКП, есть драйверы сползания цены на металл вниз. Выручка компании от продаж никеля в рублях будет, скорее всего такой же как и в 2021м гуду (или всего на несколько % ниже).
❗ Доля компании в мировом производстве Никеля около 8% (отказ от российского никеля возможен)
✅ С Палладием ситуация менее интересная. Цены в рублях на данный металл в рублях уже примерно на треть ниже средних цен в 2021м году, а это прямое воздействие на прибыль. Компания прогнозировала незначительное увлечение дефицита палладия. Но, учитывая то, что около 85% потребления данного металла - это катализаторы для авто с бензиновыми двигателями. Есть высокие риски дальнейшего падения цен на данный металл в условиях предстоящего кризиса и завершения перехода от дизельных двигателей на бензиновые.
❗ Доля компании в мировом производстве палладия составляет около 37% (отказ от российского палладия крайне маловероятен), но по описанным выше причинам выручка по данному сегменту может упасть на 30% относительно 2021 года, а это потеря примерно 147 млрд прибыли до налогов г/г.
👆 С платиной ситуация схожая, что еще может забрать около 15 млрд р прибыли компании относительно 2021.
✅ По меди ситуация с ценами стабильная, но из-за крепкого рубля компания тоже теряет часть прибыли в рублях. По меди в 2022м году прогнозируется небольшой дефицит против профицита в 2020 и 2021 годах. Однако, воздействие более жесткой ДКП на спрос может поправить данную ситуацию.
❗ Доля компании в мировом производстве меди составляет всего 2%. (отказ от российской меди возможен). Если компания потеряет примерно 15% выручки по данном металлу на крепком рубле и падении цен, то это заберет у компании примерно 42 млрд рублей прибыли до налогов относительно 2022 года.
❌ Почти гарантированно у компании вырастет себестоимость вместе с инфляцией, которую уже прогнозируют на уровне 14%. Это еще около 40 млрд рублей доп. расходов.
Вывод:
Таким образом, компания в 2022м году может заработать около 350 млрд рублей чистой прибыли при "нормальном" сценарии (FWD P/E 2022 около 8.3).
EBITDA компании может составить около 530 млрд руб, при выплате дивидендов в 60% от данного показателя, дивидендная доходность может составить порядка 11% к текущей цене.
📊 Если существенного ослабления рубля (до 70-80) не будет, то справедливую оценку акций компании логично понизить с 24500 до 20000 рублей за акцию. При текущей цене у акций компании есть небольшой потенциал роста, но и есть риски введения санкций на металлы, реализуемые компанией + скорее всего, частично сорванная инвестиционная программа, которая возможно повлечет списания активов.
👉 Именно из-за этого я считаю, что рынок РФ сейчас не дешевый. Если присмотреться, то у большинства компаний выпадет много прибыли относительно 2021 года, а высокая неопределенность с санкциями и рецессией, которая может непредсказуемо снизить спрос и цены на товары компаний.
__Н...окончание текста по ссылке->
Источник: t.me/taurenin/771
Дата публикации текста: 2022/06/17
#Adobe #отчет
❗️16 июня ночью компания Adobe сообщила о финансовых результатах и рекордной выручке за 2 квартал 2022 финансового года, который закончился 3 июня 2022.
🖥 Adobe, Inc. - один из крупнейших разработчиков ПО из США. Штаб-квартира расположена в Сан-Хосе (Калифорния). Известна по своим бесплатным продуктам FlashPlayer (компания прекратила поддержку ПО в 2021 г.) и Adobe Reader, которые установлены на большинство компьютеров в мире. Adobe Systems является правообладателями формата PDF и TIFF. Компания входит в 500 крупнейших компаний мира. Компания основана 28 февраля 1982 года. Основатели: Джон Уорнок, Чарльз Гешке. Ключевая фигура Шантану Нарайен (Председатель и CEO). Количество сотрудников более 25 988 человек.
📈 Акции компании торгуются на Московской, Американской (NASDAQ) и Лондонской (LSE) биржах под тикерами ADBE-RM (обыкновенные акции), ADBE (NASDAQ) и ABS. У компании довольно много акций находятся в свободном обращении. 💰Капитализация компании 172,5 млрд. долл. После выхода отчетности на постмаркете акции упали почти на -5%. 📉 Текущая цена 1 акции: 346,85 долл.
👀 Посмотрим на итоги работы компании:
• Adobe достигла рекордной выручки в 4,39 млрд. долл. во 2 квартале 2022 финансового года, что представляет собой рост на 14% по сравнению с аналогичным периодом прошлого года. 🔥
• Разводненная прибыль на акцию по GAAP составила 2,49 долл., а разводненная прибыль на акцию не по GAAP составила 3,35 долл. США. 💰
• Операционная прибыль по GAAP во 2 квартале составила 1,53 млрд. долл., операционная прибыль не по GAAP - 1,97 млрд. долл. Чистая прибыль по GAAP составила 1,18 млрд. долл., а чистая прибыль без учета GAAP - 1,59 млрд. долл. 🚀
• Денежные потоки от операционной деятельности составили 2,04 млрд. долл. США. 💰
• Выручка сегмента цифровых медиа составила 3,20 млрд. долл., что на 15% больше по сравнению с аналогичным периодом прошлого года. Выручка от отдела Creative выросла до 2,61 млрд. долл., что на 12% больше по сравнению с аналогичным периодом прошлого года. Выручка Document Cloud составила 595 млн. долл., что на 27% больше по сравнению с аналогичным периодом прошлого года. 🤑
• Годовой периодический доход от цифровых медиа (ARR) увеличился на 464 млн. долл. за квартал до 12,95 млрд. долл. на конец квартала. Creative ARR вырос до 10,82 млрд. долл., а ARR отдела Document Cloud - до 2,13 млрд. долл. 🧨
• Выручка сегмента Digital Experience составила 1,10 млрд. долл., что на 17% больше, чем годом ранее. Доход от подписки на Digital Experience составил 961 млн. долл., что на 18% больше, чем в прошлом году. 💰
• Оставшиеся обязательства после завершения квартала составили 13,82 млрд. долл. 💥
• Компания Adobe выкупила около 1,9 млн. акций в течение квартала. ✔️
🔥 Вывод: Adobe добилась рекордного дохода во 2 квартале благодаря высокому спросу на продукты Creative Cloud, Document Cloud и Experience Cloud. Операционные денежные потоки превысили 2 млрд. долл., что свидетельствует о силе растущих потоков доходов и финансовой дисциплины Adobe. Компания продолжает инвестировать в лучшие в своей категории облачные решения и новые инновации, которые набирают популярность на рынке.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/InvestmentNotes/1266

Дата публикации текста: 2022/06/17
🏢 REIT - 5% в долларах + индексация + защита от инфляции
Инвестиционные фонды недвижимости (REIT) предлагают инвесторам способ защитить свои портфели от безудержной инфляции.
📈 Цены на собственную и залоговую недвижимость REIT-фондов растут инфляцией. Кроме того, договоры аренды, предлагаемые инвестиционными фондами недвижимости, обычно структурированы таким образом, чтобы можно было часто повышать арендную плату. Многие из лучших REIT на оставшуюся часть 2022 года, вероятно, будут иметь повышение арендной платы, привязанное к индексу потребительских цен (ИПЦ), что позволит их доходам идти в ногу с стремительной инфляцией.
💰Более того, поскольку по закону REIT обязаны распределять большую часть своей прибыли среди инвесторов, это увеличение арендной платы часто передается непосредственно инвесторам в виде более высоких дивидендов.
Несмотря на устойчивые к инфляции характеристики сектора недвижимости, REIT вслед на рынком в этом году упали более чем на 24%. Тем не менее, это снижение стоимости сектора может дает прекрасную возможность получить более высокую див. доходность.
📝 Вот вам подборочка из надежных и качественных REIT фондов с высокими и растущими дивидендами, которые кроме хорошего дохода дадут вам защиту от инфляции ⬇️
🌟 National Retail Properties $NNN
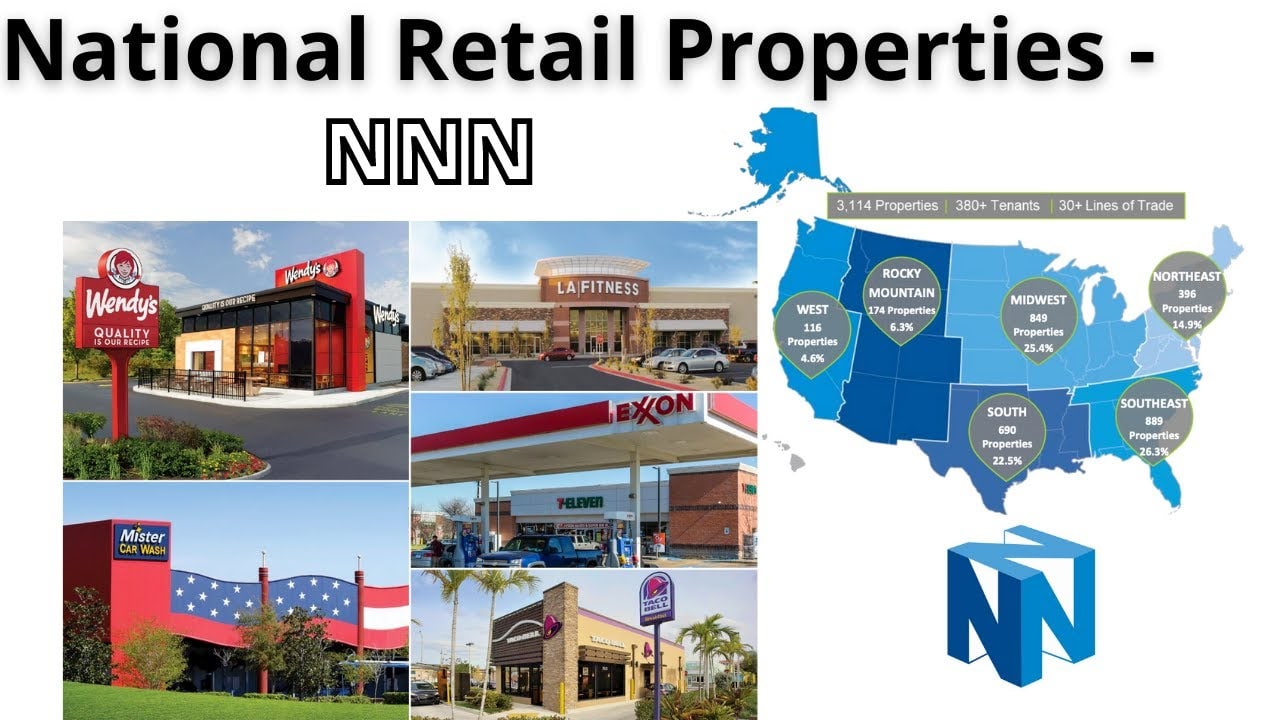
National Retail Properties — один из лучших REIT для доходных инвесторов, обеспечивающий увеличение дивидендов 32 года подряд. Фонд оперирует в основном на востоке США и работает по схеме Net Lease.
В настоящее время REIT владеет 3271 объектами в 48 штатах и представляет собой 33,5 миллиона квадратных футов арендуемой площади. Портфель имеет средневзвешенный срок аренды 10,6 лет и загрузку 99,2%. 👍🏻 Отличные показатели!
💡Стратегия NNN сосредоточена на отдельно стоящих объектах розничной торговли с одним арендатором (без торговых центров) и арендаторах, которые предоставляют недорогие товары или услуги первой необходимости, которые хорошо выдерживают рецессию.
🏚 У National Retail Properties более 370 арендаторов. Его крупнейшими секторами розничной торговли являются магазины шаговой доступности, автомобильные услуги и рестораны быстрого питания, которые вместе составляют 40% портфеля. К арендаторам с несколькими офисами относятся 7-Eleven, Circle K, Goodyear, Wendy's, Taco Bell и Dave & Busters.
REIT обычно приобретает недвижимость по цене от 2 до 4 миллионов $. Низкие первоначальные инвестиции означают доступную арендную плату для арендаторов, что способствует не только их успеху, но и облегчает повторную аренду недвижимости. В течение 1 квартала NNN приобрела новую недвижимость на 210,8 млн $ и продала 10 объектов за 20,1 млн $.
REIT имеет средства для дополнительных приобретений. Балансовый отчет за 1 квартал показал 53,7 млн $ наличных, не считая доступной кредитной линии на 1,1 млрд долларов, и отсутствие существенного долга с погашением до 2024 года.
Между тем, National Retail Properties продемонстрировала рост основного FFO на акцию на 11,6% в течение 1 квартала. Кроме того, за последние пять лет средний ежегодный рост основного FFO составил 4,3%.
💸 Дивидендная доходность очень достойная: 5.26%, особенно с учетом их роста. А коэффициент покрытия выплат по AFFO - 68% делает дивиденды защищенными.
⚖️ Оценка в 13.1 P/AFFO на 2022 год выглядит вполне разумной.
🎯 Целевая цена аналитиков 48.5$. при текущей цене в 41$, это апсайд в 18%.
🚩NNN - действительно качественный и надежный актив, который защитит и от инфляции и устоит в рецессию. Цена хорошая, а див. доходность достаточно привлекательная. Актив смело можно рекомендовать инвесторам, заинтересованным в получении постоянного стабильного дохода. ❗️Но с учетом конъюнктуры рынка, цены на все активы в этом году могут быть еще существенно ниже. Я бы подождал для крупных покупок, но компанию стоит взять на заметку.
⚠️ Напомню, у нас налог на дивиденды REIT's вы заплатите 30%. А у зарубежного брокера (тот же Interactive B...окончание текста по ссылке->
Источник: t.me/InvestDim/2040
Дата публикации текста: 2022/06/17
🥚 МТС (MTSS) - обзор компании и актуализация взгляда
▫️Капитализация: 548 млрд
▫️Выручка TTM: 545 млрд
▫️EBITDA TTM: 231 млрд
▫️Прибыль ТТМ: 51 млрд
▫️Net debt/EBITDA: 1,9
▫️P/E: 11
▫️fwd дивиденд 2022: 11%
👉Данные последнего отчета(1кв2022):
▫️Выручка: 134,4 млрд(+8,5%)
▫️EBITDA: 56,5 млрд(+2%)
▫️Прибыль: 3,9 млрд(-76% !)
❌Основной причиной падения прибыли стал рост себестоимости услуг на 20,4% г/г (сильнее, чем выросла выручка). Средняя ставка долга составила 8,9 процента, что также увеличило финансовые расходы почти на 5 млрд рублей. Рост на 2,3 п.п. по сравнению с предыдущим кварталом, связан с резким повышением ключевой. Это заставляет ждать сохранения высоких расходов и во втором квартале (до начала июня ставки держались выше 11%). Третий фактор - валютные разницы.
❌На конец первого квартала 2022 года чистый долг Группы МТС составил 431,0 миллиард рублей, увеличившись на 30% за год. Это серьезный негатив на фоне проблем с маржинальностью и стоимостью долга, при том показатель Net debt/EBITDA = 1,9.
👉Изменения в сегментах бизнеса:
⁃ Услуги связи: 104,8 млрд (+6,7%)
⁃ Финтех(МТС Банк): 14,5 млрд (+47%)
⁃ Розничная сеть: 13,8 млрд (-12%)
⁃ Медиа: 3,8 млрд (+25%)
✅Финтех показал самый уверенный рост, увеличив выручку а 47% г/г. Немало помогло и партнерство со Сбером, который предлагал именно МТС банк для перевода валютных контрактов и т.д. Сегмент генерировал 750 млн прибыли в 1кв, а число клиентов выросло на 17%, до более чем 3 млн человек.
❌Сегмент услуг связи вырос лишь на 7%, таким образом он растет медленнее компании в целом и медленнее расходов на фоне инфляции выше 15%. К тому же компания в 1кв в капитальные составили 37,3 миллиарда рублей, увеличившись на 27,2 процента по сравнению с первым кварталом 2021 года за счет ускорения закупок сетевого оборудования в 2022 году.
❌Розница упала на 12% в доходах, не смотря на ажиотажный спрос на технику в 1 кв, но при этом число открытых точек продаж выросло на 4% г/г. Сегмент теряет доходность, но компания продолжает его наращивать. Стратегия сомнительная, особенно в эру ухода в онлайн.
⚠️Отсутствие нового оборудования, проблемы с логистикой, санкции на его ввоз приведут к росту CAPEX в ближайшие годы из-за трудностей с ремонтом и вынужденной необходимости закупать технику для связи по обходным каналам продаж. А это сегмент, который, хоть и приносит больше всего выручки и прибыли, но растет медленнее всего (не считая розницы).
Вывод:
Учитывая имеющиеся риски для компании, есть все шансы, что прибыль компании сильно снизится в 2022м году (до 25-30 млрд рублей). Однако, заинтересованность ключевого акционера в получении дивидендов, вероятно снова приведет к дивидендной выплате выше прибыли по МСФО, хотя дивиденды тоже скорее всего упадут и составят около 30 рублей на акцию (доходность 11% к текущей цене), но есть риски и их отмены
📊 Компания оценена вполне справедливо. Однако рисков больше, чем драйверов роста.
Не является индивидуальной инвестиционной рекомендацией
#обзор #MTSS #МТС
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/773

Дата публикации текста: 2022/06/21
🛢️ Сургутнефтегаз преф (SNGSP) - обзор | что будет с «кубышкой»?
▫️ Капитализация: 1090 млрд р
▫️ Выручка 2021: 1 888 млрд руб (+77%)
▫️ Прибыль 2021: 513,2 млрд руб (-30%)
▫️ fwd P/E2022: 3
▫️ fwd дивиденд на преф. 2022: 9%
▫️ Размер "кубышки" на 31.12.2022 в рублях: 3,9 трлн р
✅ Отчет по РСБУ за 2021й год оказался лучше ожиданий. В основном из-за небольшой переоценки валютной подушки, размер которой сейчас составляет около 4 трлн рублей.
✅ Компания еще давно решила выплачивать дивиденды на обычку и префы в размере 0,8 и 4,73 рублей соответственно. Что неплохо для владельце в префов при их рыночной оценке в 35,9 р за акцию.
👉Нам пока непонятно, продавал ли Сургутнефтегаз валюту на своих счетах, поэтому имеет смысл просчитывать 2 сценария.
ВАРИАНТ 1. Если валюта на счетах осталась, то убыток от переоценки будет существенным. С начала года изменились курсы валют, входящих в кубышку:
- доллар США -25%
- евро - 31%
- юань - 28%
- японская иена - 31%
- датская крона - 31%
- шведская крона - 23%
- канадский доллар - 26%
- австралийский доллар: - 26%
- норвежская крона - 34%
- швейцарский франк - 28%
👆 В среднем валюта подешевела примерно на 30% от значений начала года, однако на валютные активы у компании есть и процентные расходы (в 2022м они могу составить более 5%). Потенциально, обесценение на 20-25% может привести к большим убыткам (800-1000 млрд рублей) по итогам 1п2022г только из-за курсовых разниц, если компания еще не избавилась от валюты.
❌Плюсом, если компания еще не конвертировала большую часть валютных резервов, то текущая политика банков (в том числе отрицательные ставки и прочее) + проблемы с переводами, могут вынудить компанию начать распродавать кубышку сейчас, когда курс доллара на 25% ниже зафиксированного в отчете. Это сократит «кубышку», при этом компания не будет больше зарабатывать при росте курсов валют.
ВАРИАНТ 2: Компания избавилась или почти избавилась от валюты.
✅ Тогда бренд сможет получать более высокие % доходы. Ставки могут быть в 2-3 раза выше прежних. При этом, компания получила 128 млрд по итогам 2021 года только в виде процентов (т.е. эта статья доходов может вырасти в 2-3 раза - до 300-500 млрд р). А нестабильность прибыли из-за постоянных переоценок исчезнет.
📊 Компания сохраняет объемы добычи, но география продаж не раскрывается. Скорее всего, подавляющую долю продаж компании составляет внутренний рынок РФ. В условиях рекордных цен на нефть, основной бизнес компании чувствует себя тоже неплохо.
Прибыль от основной деятельности в 2021м году составила 395 млрд рублей (+172% г/г). В относительно плохой 2020й год прибыль от продаж составляла более 145 млрд рублей (что без учета переоценки кубышки уже внесло бы вклад в дивиденды около 1,4 рубля на преф).
Учитывая дисконты на сырье и фундаментальные основания для падения мирового спроса, после прогнозной рекордной прибыли от продаж в 2022м году (около 450 млрд р), компания будет генерировать относительно стабильную прибыль от нефтегазовой длительности, которую пессимистично можно ценить в 250 млрд р в год. + доходы от кубышки, которые вряд ли будут меньше 200 млрд рублей в год (особенно на фоне роста ставок по всему миру).
Вывод:
Таким образом, Сургутнефтегаз выглядит вполне устойчиво практически при любых сценариях. Будущие прибыли (пессимистично) будут около 360 млрд рублей чистыми в год, что предполагает среднюю ежегодную див. доходность не менее 3,3 рублей на акцию (див. доходность около 9% в год на преф).
НО❗ в этом году результаты крайне непредсказуемы из-за переоценок валютной подушки (скорее всего они будут хуже, чем в 2021м году). С инфляцией доходность компании расти вряд ли будет и долгосрочных рисков сектора тоже хватает, что предполагает справедливую оценку префов на уровне 36 рублей на акцию.
Не является индивидуальной инвестиционной рекомендацией
__#обзо...окончание текста по ссылке->
Источник: t.me/taurenin/779

Дата публикации текста: 2022/06/21
🙀🔴〽️ ДЭН НАЙЛС НЕ ВИДИТ ДНА ДЛЯ АКЦИЙ, ПОСКОЛЬКУ ИХ ОТЧЕТЫ МОГУТ БЫТЬ АБСОЛЮТНО УЖАСНЫ
😈 Управляющий хедж-фондом Дэн Найлс сказал, что он ожидает, что акции потеряют гораздо больше, прежде чем будет достигнуто дно, поскольку корпорации вот-вот вернутся к разочаровывающим отчетностям и слабым прогнозам.
🗣 “Вы не хотите бороться с фундаментальными принципами”, - сказал Найлс сегодня в программе CNBC “Squawk Box”. “Я думаю, вы увидите, что прибыль за 2 квартал будет абсолютно ужасной с точки зрения прогнозов, которые они собираются дать на 3 квартал, потому что вы имеете дело с замедлением роста в то же время, когда вы имеете дело с высокой инфляцией, влияющей на их бизнес”.
⏳ Основатель и старший портфельный менеджер фонда Satori привел недавние примеры негативных предварительных заявлений от крупных компаний, включая $TGT Target и $MSFT Microsoft.
📉 Ранее в этом месяце Target предупредила инвесторов, что ее прибыль пострадает в краткосрочной перспективе, поскольку она отмечает ненужные товары, отменяет заказы и предпринимает агрессивные шаги, чтобы избавиться от лишних запасов. Microsoft недавно понизила свои финансовые прогнозы за четвертый квартал, сославшись на неблагоприятную динамику валютных курсов.
🥵 “Мультипликаторы P/E в условиях высокой инфляции довольно резко сокращаются, и именно поэтому я думаю, что мы все еще будем снижаться на 30-50% от пика”, - сказал Найлс.
💬 “Вы не хотите бороться с ФРС. ФРС будет действовать наиболее агрессивно с 1970-х годов, пытаясь снизить инфляцию”, - сказал Найлс.
🇨🇳 Менеджер хедж-фонда сказал, что одна из немногих ярких областей на рынке прямо сейчас - это китайские технологические компании, особенно интернет-компании, поскольку Пекин ослабляет технологические репрессии.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/Full_Time_Trading/156154

Дата публикации текста: 2022/06/22
⚒ WH Group (0228.HK) - обзор крупнейшего производителя свинины
▫️Капитализация: $ 9,1 b
▫️Выручка 2021: $ 27 b
▫️EBITDA ТТМ: $ 2,4 b
▫️Прибыль TTM: $ 1,3 b
▫️Net debt/EBITDA: 1,2
▫️fwd P/E 2022: 10
👉 WH Group Limited, инвестиционная холдинговая компания, занимается производством, оптовой и розничной продажей мясных продуктов в Китае и США. Компания работает в сегментах «Упакованное мясо», «Свиноводство» и др.
👉 Выручка по сегментам и динамика г/г в Q1:
▫️Упакованное мясо 3581 млн $ (+10,5% г/г)
▫️Свинина 2630 млн $ (-13% г/г)
▫️Другое 344 млн $ (+4% г/г)
👉 География выручки в Q1:
▫️Китай 2846 млн $ (43%)
▫️США и Мексика 3173 млн $ (48%)
▫️Европа 591 млн $ (9%)
✅ WH Group является крупнейшим в мире вертикально интегрированным производителем свинины и свиных продуктов в мире. При этом, не смотря на свой размер, компания продолжает расширяться и скупает более мелких производителей по всему миру. Так, в 2021г. WH Group выкупила 100% производителя свинины в Словакии Mecom Group и увеличила свою долю с 50% до 66% в крупнейшем производители свинины в Мексике GCM Group.
✅ Большую часть выручки и прибыли формирует сегмент упаковочного мяса. Компания производит и реализует колбасу, ветчину, сосиски и другие потребительские продукты. Этот сегмент более стабильный и не имеет строгой привязки к биржевым ценам.
✅ По суммарному анализу, WH Group значительно недооценена. Компания имеет 70% долю в Китайском производители свинины Henan Shuanghui Investment & Development Co (000895.SZ), которая на сегодняшней день оценена в 10,8 млрд $. Кроме того, у компании есть 100% доля в Американском производители свинины Smithfield, которая была куплена за 4,7 млрд $ в 2013г. и формирует более 40% выручки всего холдинга. Даже если не брать в расчёт доли WH Group в других более мелких предприятиях (около 2 млрд $), текущая цена на акцию WH Group обеспечивает скидку около 50% к стоимости ее основных активов.
✅ У компании достаточно надежное финансовое состояние. Net-debt/EBITDA составляет 1,2 при средней эффективной ставке заимствования 2,7% (USD). В этом году у компании ожидается погашение 22% долгов, но эта сумма полностью покрывается доступными денежными средствами на балансе.
❌ WH group хоть и не имеет структуру VIE, но все равно зарегистрирована в офшоре на Каймановых Островах и работает как холдинговая компания. Это более надежное положение по сравнению с китайскими интернет компаниями, но все равно несет в себе ряд рисков.
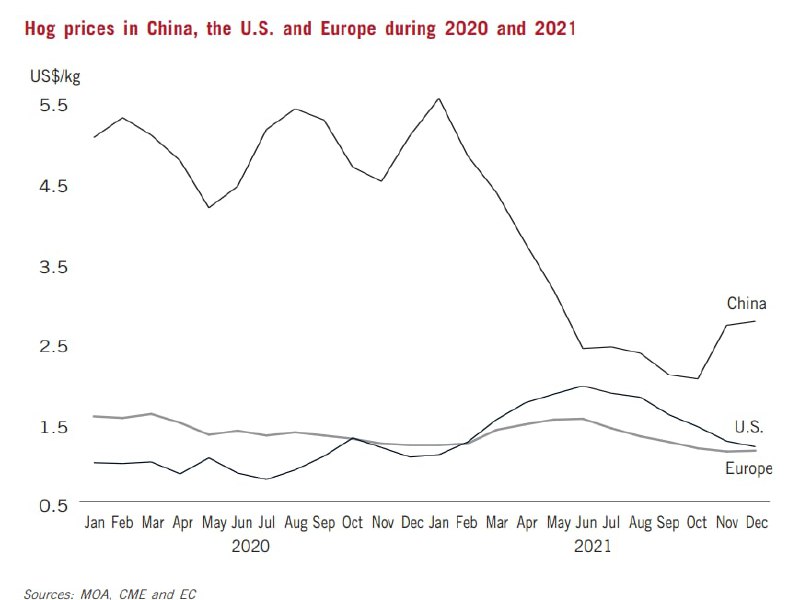
❌ Средние цены на свинину в Китае продолжают падать. Однако это падение является скорее нормализацией цен и их возвращению к общемировым уровням после резкого повышения в 2020г. вызванного остановками производства, убоем скота и свиным гриппом.
❌ Несмотря на то, что компания относится к сектору с/х производителей, WH Group скорее пострадает от роста инфляции. По итогам года, себестоимость производства свинины значительно вырастет из-за резкого подорожания цен на корма. При этом цены на саму свинину такую динамику не показывают и компенсируют рост инфляции лишь частично (например, в США средние цены на свинину в 1 квартале выросли всего на 10%, а цены на конечную мясную продукцию выросли на 8%).
Вывод
WH Group - это достаточно интересная и дешевая компания, которая скорее относится к сектору потребительских товаров, а не с/х производителей. Основной бизнес компании достаточно надежный и обеспечен долгосрочным трендом роста потребления свинины в Китае. Оценка компании является привлекательной, даже если брать в расчёт скидку на холдинговую структуру и юрисдикцию на Каймановых островах. В этом году даже при росте издержек и себестоимости производства, компания оценена в около P/E 10. Справедливая цена за акцию около 6,5 HKD.
Не является индивидуальной инвестиционной рекомендацией
#обзор #WHGrpoup #0228.HK
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/781
Дата публикации текста: 2022/06/22
🧐🐻🇺🇸 ФОНДОВЫЙ РЫНОК НЕ В ПОЛНОЙ МЕРЕ ОЦЕНИВАЕТ НАДВИГАЮЩУЮСЯ РЕЦЕССИЮ - МАЙК УИЛСОН ИЗ MORGAN STANLEY: ЧАСТЬ 1
👉 Таков вердикт стратегов Morgan Stanley и Goldman Sachs, каждый из которых в начале новой недели предупредил, что фондовый рынок не полностью оценивает ситуацию в условиях рецессии. И это при том, что фондовые индексы США выросли на 2,45%, показав уверенный старт.
💭 “С учетом того, что наш взгляд на более низкие мультипликаторы и прибыль теперь более единодушны, рынки оцениваются более справедливо. Однако, по нашему мнению, это не учитывает риск рецессии, что подразумевает снижение на 15-20% от текущих уровней, или примерно на отметке 3000”, - сказал Майк Уилсон, главный стратег Morgan Stanley по акциям в США и один из самых медвежьих голосов на Уолл-стрит в этом году. “Медвежий рынок не закончится до тех пор, пока не наступит рецессия или не исчезнет риск ее возникновения”.
📌 Уилсон считает, что большая часть Уолл-стрит по-прежнему предполагает гораздо более высокие соотношения цены/прибыли для своих целей по S&P 500 на конец года. Его банк был ”очень далек от консенсуса", вступая в 2022 год с прогнозом падения оценок на 20% с лишним - сейчас они упали на 28% с начала года.
💡Но аналитики Morgan Stanley продолжают снижать свои оценки по мере роста доходности облигаций, при этом текущее соотношение P/E 15,3 включает в себя премию за риск акций (ERP) в размере 330 базисных пунктов, что, по его мнению, слишком мало.
📣 Уилсон хотел бы видеть ERP на уровне 370 базисных пунктов, что привело бы к падению коэффициента P/E S&P 500 до х14, при условии, что доходность облигаций TMUBMUSD10Y составляет 3,235%, а оценки прибыли будут стабильны. ERP представляет собой дополнительную доходность, которую инвесторы ожидают от более рискованных акций по сравнению с безрисковыми облигациями.
📊 Некоторые мысли Уилсона повторил главный глобальный стратег Goldman Sachs по акциям Питер Оппенгеймер, который наблюдает в рыночных ценах риск лишь умеренной рецессии, а не среднего или глубокого спада. Он рассматривает текущий медвежий рынок как циклический и функцию экономического цикла.
🗯 “Большинство медвежьих рынков заканчиваются, когда экономические условия все еще остаются плохими, но есть ощущение, что они больше не ухудшаются с прежней скоростью”, - сказал Оппенгеймер клиентам в записке.
🗣 “Даже если в конечном итоге доходность не вырастет намного сильнее, представляется вероятным, что рынки, по крайней мере, оценят риск, который они понесут, прежде чем мы сможем увидеть подлинное восстановление”.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/Full_Time_Trading/156280
Дата публикации текста: 2022/06/23
📱Xiaomi (0228.HK) - обзор китайского производителя смартфонов
▫️Капитализация: ¥ 218,5 млрд
▫️Выручка 2021: ¥ 328,3 млрд
▫️EBITDA ТТМ: ¥ 40 млрд
▫️Прибыль TTM: ¥ 19,3 млрд
▫️Net debt/EBITDA: -0,7
▫️fwd P/E 2022: 13
👉 Xiaomi — китайский производитель смартфонов и аксессуаров среднего и средне-высшего ценового диапазонов. Компания занимает третье место в мире и пятое в Китае по объёму продаж смартфонов.
👉 Выручка по сегментам и динамика г/г в Q1:
▫️Смартфоны 46 млрд ¥ (-11% г/г)
▫️Интернет-вещей и lifestyle продукты 19,5 млрд ¥ (+7% г/г)
▫️Интернет сервисы 7 млрд ¥ (+45% г/г)
▫️Другое 1 млрд ¥ (+73% г/г)
✅ Компания активно расширяет свое присутствие на зарубежных рынках, основными из которых являются Европа и Индия. Сейчас компания занимает 3 место в мире по поставкам смартфонов и удерживает 12,6% рынка (1 место занимает Samsung с долей рынка в 23,7%, а 2 место Apple с долей рынка в 18,2%).
✅ Xiaomi постепенно переходит на полу-премиальные и премиальные модели телефонов. Особенно на эту стратегию делается упор на внутренним китайском рынке, где компании удавалось увеличить свою долю рынка за счет вытеснения конкурентов в этих сегментах.
✅ У компании отличное финансовое состояние. Net-debt/EBITDA -0,7 с запасом кэша на балансе в 95 млрд ¥ . Часть свободных средств Xiaomi направила на проведение программы buyback на сумму 8,5 млрд ¥ (4% от общей капитализации). По состоянию на 1 квартал 2022г. было потрачено только 10% от объявленной программы.
❌ Как и большинство гонконгских компаний, Xiaomi зарегистрирована в офшоре на Каймановых Островах и работает как холдинговая компания. Кроме того, корпоративная структура Xiaomi усложнена и представляет собой несколько дочерних компаний зарегистрированных в разных юрисдикциях (Каймановы Острова, Британская Виргинские Острова, Сингапур и Гонконг).
❌ Компания постепенно теряет долю рынка в Китае. Ожесточенная конкуренция в бюджетном и среднем ценовых сегментах со стороны Honor и других китайских производителей смартфонов, вынуждает Xiaomi искать новые ниши и уже в ближайшем будущем приведет к ценовой конкуренции и падению отпускных цен.
❌ Xiaomi рискует потерять один из ключевых для компании зарубежных рынков - Индию. Уже сейчас правительство Индии начала зачищать рынок от Китайских компаний (проверки деятельности, блокировка приложений, дополнительные штрафы и налоги) и если ничего не поменяется, то в среднесрочной перспективе компанию полностью отрежут от Индийского рынка. 1 мая 2022г. Правительство Индии заблокировало активов Xiaomi на сумму 725 млн $ из-за подозрительных переводов и вскоре может принять дополнительные меры воздействия в отношении компании.
❌ К 2024-2025г. Xiaomi планирует запустить производство электрокаров и для этого повышает бюджет R&D и расширяет штат сотрудников. В среднесрочной перспективе это будет негативно отражаться на операционных результатах компании и почти гарантированно приведет к временным убыткам.
❌ Из-за проблем с логистикой и ростом инфляции, основной бизнес компании по производству смартфонов в этом году будет сокращаться. В Китае спрос на смартфоны значительно упал на фоне локдаунов, а на зарубежных рынках также наблюдается падение спроса на фоне ухудшения финансового положения потребителей. Падение г/г может составить до 20% по сегменту смартфонов и до 10% в сегменте интернета вещей и продуктов lifestyle.
Вывод
Xiaomi в среднесрочной перспективе имеет слишком много неопределенности (Индия, конфликт на Тайване, конкуренция в Китае, вложения в EV и т.д.). Несмотря на текущие низкие оценки и надежное финансовое состояние, реализация любого из этих рисков приведет к значительному падению прибыльности компании, причем на долгосрок. Тем более, что текущая цена на акции Xiaomi по сравнению с основными конкурентами, бизнес которых не несет такие же риски (например, Samsung) не представляется в...окончание текста по ссылке->
Источник: t.me/taurenin/783
Дата публикации текста: 2022/06/24
#FDX #отчет
❗️Корпорация FedEx сообщает о финансовых результатах за 4 квартал и за весь 2022 финансовый год, который закончился 31 мая.
🚙 FedEx - американская логистическая компания. Предоставляет почтовые, курьерские и другие услуги по транспортировке грузов по всему миру. Входит в список Fortune 500 по итогам 2021 года (45-е место). Компания основана в 1971 году. Основатель: Фредерик Уоллас Смит. Штаб-квартира расположена в США: Мемфис, штат Теннесси. Число сотрудников по всему миру: 850 000+ человек. Ключевые фигуры: Фредерик В. Смит (председатель и генеральный директор), Радж Субраманиам (президент и генеральный директор), Майк Ленц (финансовый директор). Дочерние компании: FedEx Office, FedEx Express, FedEx Ground, FedEx Freight, FedEx Services, FedEx Logistics, FedEx Trade Networks, FedEx Custom Critical, FedEx Supply Chain, TNT Express.
📈 Акции FedEx торгуются под тикером FDX на Нью-Йоркской фондовой бирже NYSE. Акции входят в индексы DJTA, S&P 100 и S&P 500. Текущая капитализация 59,13 млрд. долл. Акции после выхода отчета вчера на постмаркете выросли в цене на +2,53%. ⚡️ Текущая цена 1 акции: 233,90 долл.
🔥 Посмотрим на результаты работы компании за 4 квартал 2022 (по сравнению с аналогичным периодом прошлого года):
• Выручка выросла с 22,6 млрд. долл. до 24,4 млрд. долл. (как по стандартам GAAP, так и non-GAAP) 💰
• Операционный доход по GAAP вырос с 1,80 до 1,92 млрд. долл. Операционный доход non-GAAP вырос с 1,97 до 2,23 млрд. долл. 📈
• Операционная маржа по GAAP немного снизилась с 8,0% до 7,9%. Операционная маржа non-GAAP выросла с 8,7% до 9,2%. 🚀
• Чистая прибыль по GAAP сильно упала с 1,87 млрд. долл. до 558 млн. долл. 📉 Чистая прибыль non-GAAP выросла с 1,36 млрд. долл. до 1,80 млрд. долл. 💥
• Разводненная прибыль на акцию по GAAP сильно упала с 6,88 долл. до 2,13 долл. 📉 Разводненная прибыль на акцию non-GAAP выросла с 5,01 долл. до 6,87 долл. 📍
• В 2022 финансовом году компания выкупила обыкновенные акции на сумму 2,2 млрд. долл. 💰
⚠️ Динамика финансовых результатов за год повторяет динамику за 4 квартал 2022.
❗️Как итог: финансовые результаты за 2022 финансовый год стали результатом способности FedEx адаптироваться к ряду неожиданных проблем и сложной макроэкономической ситуации. Несмотря на снижение чистой прибыли, фундаментально высокая выручка может способствовать сильному финансовому росту в 2023 году. FedEx теперь сосредоточится на качестве доходов и снижении затрат на обслуживание.
⚠️Не является инвестиционной рекомендацией
Источник: t.me/InvestmentNotes/1284
