
#доброеутро
Сегодня
В России:
Росстат опубликует данные о промышленном производстве в январе-августе, об оценке индекса потребительских цен с 15 по 21 сентября, о потребительских ожиданиях в России в III квартале и о просроченной задолженности по заработной плате на конец августа. Кроме того, планируется опубликовать данные о динамике цен на бензин автомобильный в августе и о потребительских ценах на нефтепродукты с 15 по 21 сентября.
Банк России опубликует Резюме обсуждения ключевой ставки и Обзор ключевых показателей микрофинансовых институтов.
Министерство финансов России проведет аукционы по продаже ОФЗ-ПД серии 26249 и ОФЗ-ПД серии 26253 в объемах остатков, доступных для размещения в каждом выпуске.
Состоится внеочередное заочное собрание акционеров ПАО "Татнефть", на котором планируется рассмотреть вопрос о дивидендах за первое полугодие 2026 года.
Акционеры ПАО "Инарктика", ведущего производителя товарной рыбы в РФ, на внеочередном собрании рассмотрят вопрос о дивидендах за первое полугодие 2026 года.
******************************
Платные проекты: Sponsr | Boosty
Мы на интернет-площадках: Дзен, Пикабу, АфтерШок, ВК, Смарт-Лаб
MarketScreen | Sponsr | Boosty | Max
Сегодня
В России:
Росстат опубликует данные о промышленном производстве в январе-августе, об оценке индекса потребительских цен с 15 по 21 сентября, о потребительских ожиданиях в России в III квартале и о просроченной задолженности по заработной плате на конец августа. Кроме того, планируется опубликовать данные о динамике цен на бензин автомобильный в августе и о потребительских ценах на нефтепродукты с 15 по 21 сентября.
Банк России опубликует Резюме обсуждения ключевой ставки и Обзор ключевых показателей микрофинансовых институтов.
Министерство финансов России проведет аукционы по продаже ОФЗ-ПД серии 26249 и ОФЗ-ПД серии 26253 в объемах остатков, доступных для размещения в каждом выпуске.
Состоится внеочередное заочное собрание акционеров ПАО "Татнефть", на котором планируется рассмотреть вопрос о дивидендах за первое полугодие 2026 года.
Акционеры ПАО "Инарктика", ведущего производителя товарной рыбы в РФ, на внеочередном собрании рассмотрят вопрос о дивидендах за первое полугодие 2026 года.
******************************
Платные проекты: Sponsr | Boosty
Мы на интернет-площадках: Дзен, Пикабу, АфтерШок, ВК, Смарт-Лаб
MarketScreen | Sponsr | Boosty | Max
👍11

#пиф #турция
Читатели интересуются
Что же случилось с турецкими фондами денежного рынка?
И стоит ли нам тут у нас немедленно выходить из аналогичных инвестиций?
Да, собственно, всё стандартно. Ж – жадность. Смотрите.
15 сентября — управляющая компания Pusula Portföy сообщила, что не может вовремя выплатить деньги пайщикам («temerrüt» — технический дефолт по погашению паёв) по некоторым своим фондам.
16 сентября — та же проблема обнаружилась у Tera Portföy, причём сразу в двух фондах: THF (фонд акций) и, что важно, TP2 — «Tera Portföy Para Piyasası (TL) Fonu», то есть в фонде именно денежного рынка. Компания официально объявила о сложностях с выкупом паёв. Но пояснила, что улаживает ситуацию с брокерами и управляет ликвидностью.
16 сентября индекс BIST100 рухнул на 5,54% за один день, торги временно останавливались — управляющие компании были вынуждены экстренно распродавать активы в фондах, чтобы найти деньги на погашения.
17 сентября регулятор SPK приостановил на платформе TEFAS торги всеми фонды сразу семи управляющих компаний: Tera, Pusula, Hedef, Atlas, A1, Pardus и Bulls Portföy — и принял решение о ликвидации 130 фондов.
Далее в дело включились силовые структуры: началось расследование финансирования терроризма/отмывания денег (MASAK), прошли обыски и допросы менеджеров, проверялись переводы за рубеж и в криптовалюту.
Параллельно Goldman Sachs оценил, что за первые две недели сентября из фондов денежного рынка утекло около $4 млрд (из них $1,8 млрд — за неделю до 11 сентября, ещё до пика скандала), причём эти деньги пошли в основном не в валюту/золото, а в срочные вклады в лирах.
Среди 130 фондов семи компаний (Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus, Bulls), торги которых SPK 17.09.2026 закрыл на платформе TEFAS, к категории денежного рынка относятся 16 фондов.
Именно фонд TP2 (Tera) стал эпицентром — 16 сентября он первым официально объявил о дефолте по выплатам пайщикам, а его размер (224 млрд лир, 167 тыс. пайщиков) сделал проблему системной.
То есть скандал затронул конкретную группу из семи связанных между собой (частично общими акционерами/менеджментом) небольших и средних управляющих компаний, а не весь рынок денежных фондов Турции — крупные банковские УК (Ak, İş, Garanti, Yapı Kredi, QNB, Deniz, TEB) продолжают работать в обычном режиме.
На картинке показан график стоимости паёв фонда TP2 и размер портфеля. Доходность фонда за год (с прошлого сентября) составила 60,4%. Инфляция за это время – 31,6%. Т.е. показатели весьма достойные. Турки и турчанки с большим удовольствием несли туда честно и нечестно нажитое.
Продолжение в следующем посте.
MarketScreen | Sponsr | Boosty | Max
Читатели интересуются
Что же случилось с турецкими фондами денежного рынка?
И стоит ли нам тут у нас немедленно выходить из аналогичных инвестиций?
Да, собственно, всё стандартно. Ж – жадность. Смотрите.
15 сентября — управляющая компания Pusula Portföy сообщила, что не может вовремя выплатить деньги пайщикам («temerrüt» — технический дефолт по погашению паёв) по некоторым своим фондам.
16 сентября — та же проблема обнаружилась у Tera Portföy, причём сразу в двух фондах: THF (фонд акций) и, что важно, TP2 — «Tera Portföy Para Piyasası (TL) Fonu», то есть в фонде именно денежного рынка. Компания официально объявила о сложностях с выкупом паёв. Но пояснила, что улаживает ситуацию с брокерами и управляет ликвидностью.
16 сентября индекс BIST100 рухнул на 5,54% за один день, торги временно останавливались — управляющие компании были вынуждены экстренно распродавать активы в фондах, чтобы найти деньги на погашения.
17 сентября регулятор SPK приостановил на платформе TEFAS торги всеми фонды сразу семи управляющих компаний: Tera, Pusula, Hedef, Atlas, A1, Pardus и Bulls Portföy — и принял решение о ликвидации 130 фондов.
Далее в дело включились силовые структуры: началось расследование финансирования терроризма/отмывания денег (MASAK), прошли обыски и допросы менеджеров, проверялись переводы за рубеж и в криптовалюту.
Параллельно Goldman Sachs оценил, что за первые две недели сентября из фондов денежного рынка утекло около $4 млрд (из них $1,8 млрд — за неделю до 11 сентября, ещё до пика скандала), причём эти деньги пошли в основном не в валюту/золото, а в срочные вклады в лирах.
Среди 130 фондов семи компаний (Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus, Bulls), торги которых SPK 17.09.2026 закрыл на платформе TEFAS, к категории денежного рынка относятся 16 фондов.
Именно фонд TP2 (Tera) стал эпицентром — 16 сентября он первым официально объявил о дефолте по выплатам пайщикам, а его размер (224 млрд лир, 167 тыс. пайщиков) сделал проблему системной.
То есть скандал затронул конкретную группу из семи связанных между собой (частично общими акционерами/менеджментом) небольших и средних управляющих компаний, а не весь рынок денежных фондов Турции — крупные банковские УК (Ak, İş, Garanti, Yapı Kredi, QNB, Deniz, TEB) продолжают работать в обычном режиме.
На картинке показан график стоимости паёв фонда TP2 и размер портфеля. Доходность фонда за год (с прошлого сентября) составила 60,4%. Инфляция за это время – 31,6%. Т.е. показатели весьма достойные. Турки и турчанки с большим удовольствием несли туда честно и нечестно нажитое.
Продолжение в следующем посте.
MarketScreen | Sponsr | Boosty | Max
👍18
#пиф #турция
Чо началось-то, нормально же сидели!
Формально фонды денежного рынка должны были быть «скучными»
По правилам SPK, TP2, PRY, PNU и другие para piyasası fonu обязаны держать деньги только в:
🔹 краткосрочных (до 184 дней) гособлигациях, векселях, депозитах
🔹 обратном репо (ters-repo)
🔹 инструментах денежного рынка турецкой фондовой биржи (Borsa İstanbul)
То есть теоретически — никаких акций, никакого риска.
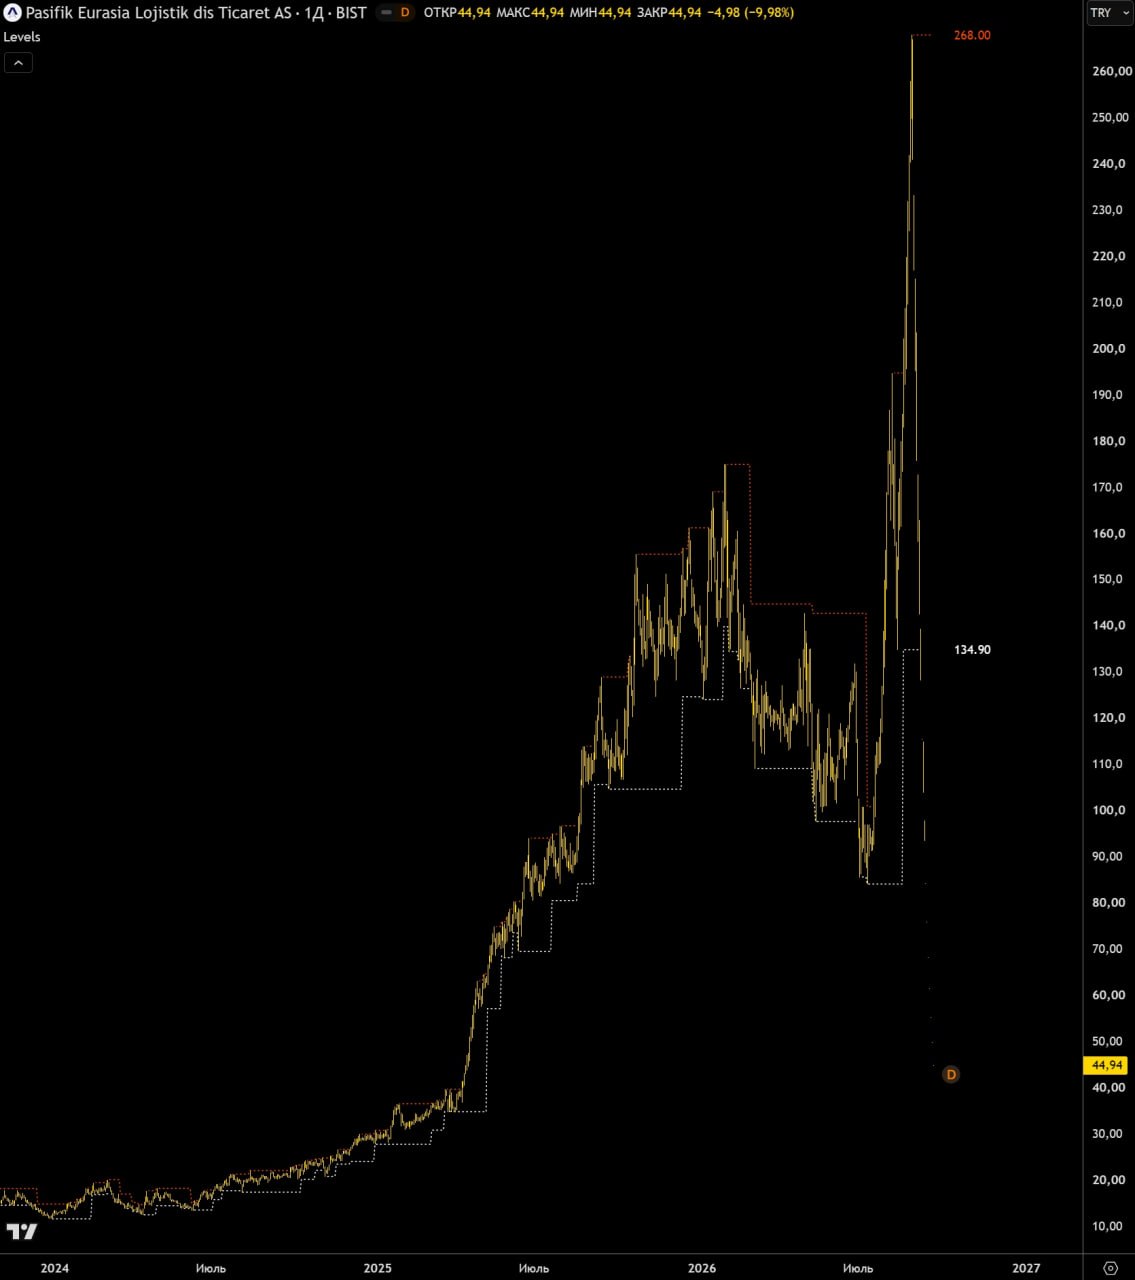
Но если плыть в одной лодочке со всеми, то дальше других не уплывешь. Поэтому надо что-то делать. Если мы посмотрим, к примеру, портфель фонда Pusula Portföy İkinci Para Piyasası (TL) Fonu на 31.08.2026, то найдем там в рамках операций обратного РЕПО акции такой компании, как PASİFİK EURASİA LOJİSTİK DIŞ TİCARET A.Ş., котировки которой показаны на картинке. У фонда Tera Portföy Para Piyasası (TL) Fonu по той же схеме болтаются акции DESTEK FİNANS FAKTORİNG A.Ş.
Что за тема? По формулировке самого SPK (заявление от 18.09.2026 о «Рекомендациях по инвестиционным фондам»), проблема была системной: группа фондов — как денежного рынка, так и «свободных» фондов акций тех же управляющих компаний — концентрировалась в акциях с низким free-float (малым количеством бумаг в свободном обращении) и практиковала необеспеченное заимствование между связанными сторонами (teminatsız borçlanma ilişkili taraflar arasında). Проще говоря: деньги пайщиков фонда денежного рынка через операции репо/займов фактически перетекали дружественным брокерам и фондам той же группы (Tera, Pusula, Tera Yatırım, Bulls Yatırım), а те вкладывали их в неликвидные акции с низким фри-флоатом — которые легко разгонять вверх искусственно, но невозможно быстро продать при массовом выходе инвесторов. Ну либо реповались под залог этих акций, что мы и видим по отчётности.
Если что, у фонда PNU этого шлака (PASİFİK EURASİA LOJİSTİK DIŞ TİCARET A.Ş.) было на 23,7%. А шлак этот, как мы видим, рухнул к 15 сентября на 75% от хаёв, показанных 28 августа.
Пока рынок рос, схема работала: фонд показывал хорошую доходность (для денежного рынка — аномально высокую), привлекал новых клиентов, а те деньги, что нужны на выкуп паёв, покрывались новыми притоками. Как только 15–16 сентября начались первые заявки на возврат денег у Pusula, начал срабатывать эффект снежного кома: чтобы расплатиться, управляющие пытались продать неликвидные бумаги в связанных компаниях — покупателей на них почти не было, начались обвальные распродажи и на самой бирже (падение BIST100 на 5,54% 16 сентября).
Что же делать нам? Стоять, бояться? Объясняю в следующем посте.
MarketScreen | Sponsr | Boosty | Max
Чо началось-то, нормально же сидели!
Формально фонды денежного рынка должны были быть «скучными»
По правилам SPK, TP2, PRY, PNU и другие para piyasası fonu обязаны держать деньги только в:
🔹 краткосрочных (до 184 дней) гособлигациях, векселях, депозитах
🔹 обратном репо (ters-repo)
🔹 инструментах денежного рынка турецкой фондовой биржи (Borsa İstanbul)
То есть теоретически — никаких акций, никакого риска.
Но если плыть в одной лодочке со всеми, то дальше других не уплывешь. Поэтому надо что-то делать. Если мы посмотрим, к примеру, портфель фонда Pusula Portföy İkinci Para Piyasası (TL) Fonu на 31.08.2026, то найдем там в рамках операций обратного РЕПО акции такой компании, как PASİFİK EURASİA LOJİSTİK DIŞ TİCARET A.Ş., котировки которой показаны на картинке. У фонда Tera Portföy Para Piyasası (TL) Fonu по той же схеме болтаются акции DESTEK FİNANS FAKTORİNG A.Ş.
Что за тема? По формулировке самого SPK (заявление от 18.09.2026 о «Рекомендациях по инвестиционным фондам»), проблема была системной: группа фондов — как денежного рынка, так и «свободных» фондов акций тех же управляющих компаний — концентрировалась в акциях с низким free-float (малым количеством бумаг в свободном обращении) и практиковала необеспеченное заимствование между связанными сторонами (teminatsız borçlanma ilişkili taraflar arasında). Проще говоря: деньги пайщиков фонда денежного рынка через операции репо/займов фактически перетекали дружественным брокерам и фондам той же группы (Tera, Pusula, Tera Yatırım, Bulls Yatırım), а те вкладывали их в неликвидные акции с низким фри-флоатом — которые легко разгонять вверх искусственно, но невозможно быстро продать при массовом выходе инвесторов. Ну либо реповались под залог этих акций, что мы и видим по отчётности.
Если что, у фонда PNU этого шлака (PASİFİK EURASİA LOJİSTİK DIŞ TİCARET A.Ş.) было на 23,7%. А шлак этот, как мы видим, рухнул к 15 сентября на 75% от хаёв, показанных 28 августа.
Пока рынок рос, схема работала: фонд показывал хорошую доходность (для денежного рынка — аномально высокую), привлекал новых клиентов, а те деньги, что нужны на выкуп паёв, покрывались новыми притоками. Как только 15–16 сентября начались первые заявки на возврат денег у Pusula, начал срабатывать эффект снежного кома: чтобы расплатиться, управляющие пытались продать неликвидные бумаги в связанных компаниях — покупателей на них почти не было, начались обвальные распродажи и на самой бирже (падение BIST100 на 5,54% 16 сентября).
Что же делать нам? Стоять, бояться? Объясняю в следующем посте.
MarketScreen | Sponsr | Boosty | Max
👍15❤2🤔1
#пиф
Таки что делать нам? Немедленно распродавать паи фондов денежного рынка? Да господь с вами! Давайте не будем сравнивать себя с турками. Нет, если вам, конечно, хочется погрузиться в самобичевание и вспомнить МММ, то пожалуйста. Каждый сам хозяин своего психического и общего здоровья. Но у Империи несколько иной путь. Она старается извлекать уроки из прошлого, делать невозможным ранее допущенные ошибки. Ведь элементарная логика говорит о том, что чем спокойнее живет социум, тем лучше государству. Ну просто обычных налогов будет собрано больше.
Так вот. У нас, как и во всех развитых и не очень экономиках, на финансовом рынке присутствуют такие инструменты, как фонды денежного рынка. Это паевые инвестиционные фонды.
Плюсы данных фондов неоспоримы. Это практическая безрисковость и понятная доходность. Почему безрисковость? Потому что данные в фонды в основной своей массе инвестируют активы фонда в сделки обратного РЕПО с центральным контрагентом (ЦК). Проще говоря: фонд берёт деньги в долг, а в залог даёт надёжные ценные бумаги (государственные или корпоративные). ЦК выступает посредником: он берёт средства у инвестора, а потом возвращает их с процентами в оговорённый срок. В роли ЦК здесь выступает Национальный Клиринговый Центр (НКЦ).
Центральный контрагент – это особо важно. Сам фонд даже и не знает, кому в итоге пойдут деньги, и кто выдаст в залог бумаги. За всё за это отвечает «распределительный центр» в лице Национального Клирингового Центра. Ты не придёшь и не скажешь, слышь, ЦК, а давай я дам денег вооон тому юниту, а он мне в залог акции вот этой херни.
Почему понятная доходность? Потому что РЕПО и денежный рынок. Это в некотором роде про ликвидность банковского сектора. И ставки там максимально приближены к ключевой ставке Банка России. Про ликвидность банковского сектора сегодня познавательный пост на платниках, если что. Так вот. Вот отсюда и понятная доходность. В районе ключевой ставки.
Соответственно, что нам требуется сделать, дабы оградить себя от низковероятного попадания ногами в жир? Для начала, взять все фонды денежного рынка и сравнить доходности. Открываем страничку и хоп! Вот вам сразу период и доходность за него. У всех она плюс-минус равная. А вот если кто-то сильно вырвался вперёд, то на него стоит обратить внимание. Возможно, не следует приобретать его паи? Но сразу такой вывод делать не надо. Надо посмотреть, за счёт чего получился праздник. Возможно, данный фонд берет слишком маленькую (по сравнению с другими) комиссию за управление. Допустим, не 1,5% как другие, а 0,2%. Зачем? Вопрос второй. Может быть завлекает.
Просто, если вы не в курсе, то комиссия управляющей компании за управление фондом, берется не раз в месяц. И не при выводе средств. А каждый день на её размер (размазанный по всему году) корректируется цена пая. Это будет непосредственно влиять на доходность. И при прочих равных и меньших комиссиях фонд может легко вырваться вперёд.
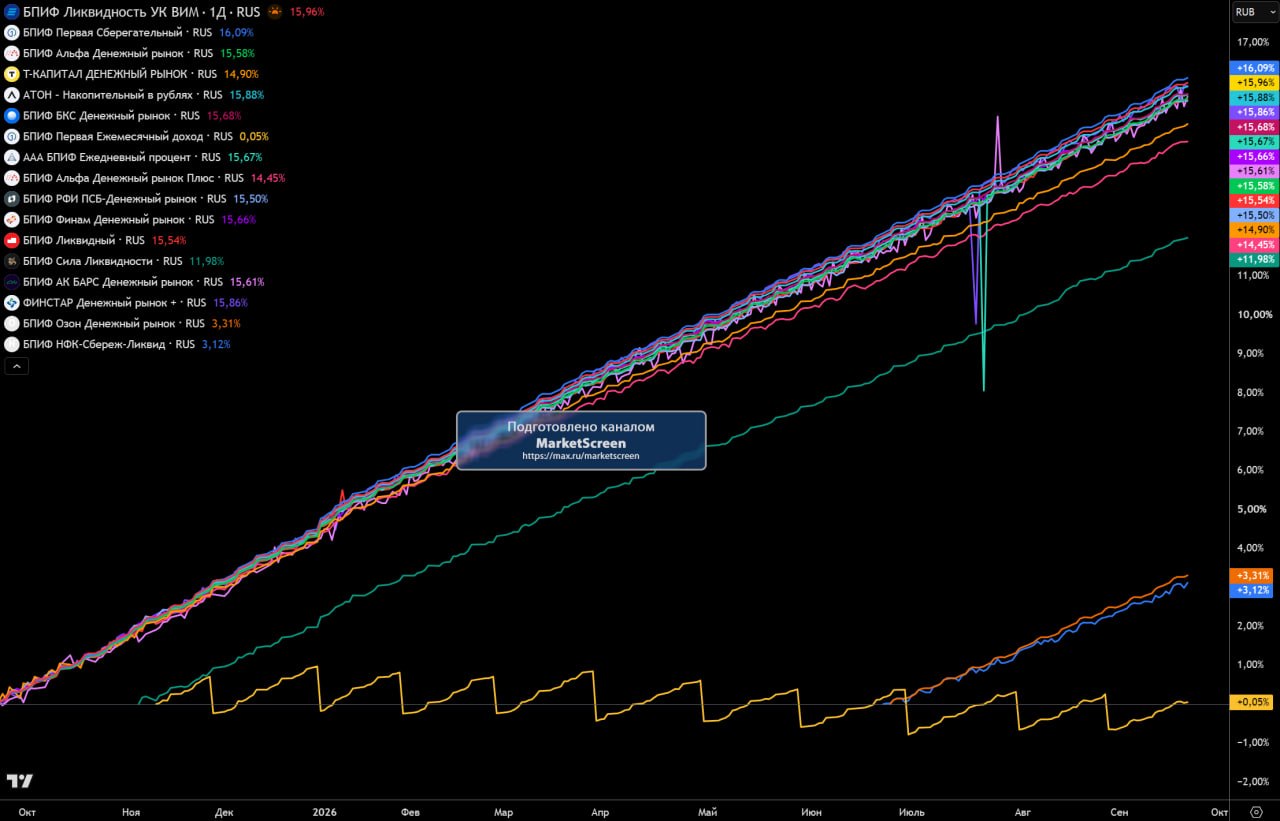
Специально для вас я сделал визуализацию доходностей всех указанных на сайте Мобсиржи фондов денежного рынка. За год. Понятно, если фонд начал работать позже 22 сентября 2025, то его доходность будет меньше. В целом же вы можете видеть, что все они дают в районе 15,4-16,1%. По БПИФ «Ежемесячный доход» своя история. Своя атмосфера. Свой вайб. Если надо, распишу отдельно.
Понимаете, к чему клоню? Все в одной лодке.
Что еще можно (и нужно) посмотреть? Вложения фонда. Найдите у управляющей компании раздел «Раскрытие информации» по ПИФам. Далее нас интересуют такие документы, как «Ключевой информационный документ» и «Справка о стоимости чистых активов». Из первого вы узнаете об основных объектах инвестирования. К примеру, у фонда «Финам – Денежный рынок», там будет стоять: «дебиторская задолженность по сделкам РЕПО: АО Финам» – 100%». А во втором найдете полное раскрытие: должник (АО «НКЦ»), сумма, тип сделки, номер сделки.
Ну и можно (нужно) ознакомиться с правилами доверительного управления. В них прописан перечень объектов инвестирования.
Конец.
MarketScreen | Sponsr | Boosty | Max
Таки что делать нам? Немедленно распродавать паи фондов денежного рынка? Да господь с вами! Давайте не будем сравнивать себя с турками. Нет, если вам, конечно, хочется погрузиться в самобичевание и вспомнить МММ, то пожалуйста. Каждый сам хозяин своего психического и общего здоровья. Но у Империи несколько иной путь. Она старается извлекать уроки из прошлого, делать невозможным ранее допущенные ошибки. Ведь элементарная логика говорит о том, что чем спокойнее живет социум, тем лучше государству. Ну просто обычных налогов будет собрано больше.
Так вот. У нас, как и во всех развитых и не очень экономиках, на финансовом рынке присутствуют такие инструменты, как фонды денежного рынка. Это паевые инвестиционные фонды.
Плюсы данных фондов неоспоримы. Это практическая безрисковость и понятная доходность. Почему безрисковость? Потому что данные в фонды в основной своей массе инвестируют активы фонда в сделки обратного РЕПО с центральным контрагентом (ЦК). Проще говоря: фонд берёт деньги в долг, а в залог даёт надёжные ценные бумаги (государственные или корпоративные). ЦК выступает посредником: он берёт средства у инвестора, а потом возвращает их с процентами в оговорённый срок. В роли ЦК здесь выступает Национальный Клиринговый Центр (НКЦ).
Центральный контрагент – это особо важно. Сам фонд даже и не знает, кому в итоге пойдут деньги, и кто выдаст в залог бумаги. За всё за это отвечает «распределительный центр» в лице Национального Клирингового Центра. Ты не придёшь и не скажешь, слышь, ЦК, а давай я дам денег вооон тому юниту, а он мне в залог акции вот этой херни.
Почему понятная доходность? Потому что РЕПО и денежный рынок. Это в некотором роде про ликвидность банковского сектора. И ставки там максимально приближены к ключевой ставке Банка России. Про ликвидность банковского сектора сегодня познавательный пост на платниках, если что. Так вот. Вот отсюда и понятная доходность. В районе ключевой ставки.
Соответственно, что нам требуется сделать, дабы оградить себя от низковероятного попадания ногами в жир? Для начала, взять все фонды денежного рынка и сравнить доходности. Открываем страничку и хоп! Вот вам сразу период и доходность за него. У всех она плюс-минус равная. А вот если кто-то сильно вырвался вперёд, то на него стоит обратить внимание. Возможно, не следует приобретать его паи? Но сразу такой вывод делать не надо. Надо посмотреть, за счёт чего получился праздник. Возможно, данный фонд берет слишком маленькую (по сравнению с другими) комиссию за управление. Допустим, не 1,5% как другие, а 0,2%. Зачем? Вопрос второй. Может быть завлекает.
Просто, если вы не в курсе, то комиссия управляющей компании за управление фондом, берется не раз в месяц. И не при выводе средств. А каждый день на её размер (размазанный по всему году) корректируется цена пая. Это будет непосредственно влиять на доходность. И при прочих равных и меньших комиссиях фонд может легко вырваться вперёд.
Специально для вас я сделал визуализацию доходностей всех указанных на сайте Мобсиржи фондов денежного рынка. За год. Понятно, если фонд начал работать позже 22 сентября 2025, то его доходность будет меньше. В целом же вы можете видеть, что все они дают в районе 15,4-16,1%. По БПИФ «Ежемесячный доход» своя история. Своя атмосфера. Свой вайб. Если надо, распишу отдельно.
Понимаете, к чему клоню? Все в одной лодке.
Что еще можно (и нужно) посмотреть? Вложения фонда. Найдите у управляющей компании раздел «Раскрытие информации» по ПИФам. Далее нас интересуют такие документы, как «Ключевой информационный документ» и «Справка о стоимости чистых активов». Из первого вы узнаете об основных объектах инвестирования. К примеру, у фонда «Финам – Денежный рынок», там будет стоять: «дебиторская задолженность по сделкам РЕПО: АО Финам» – 100%». А во втором найдете полное раскрытие: должник (АО «НКЦ»), сумма, тип сделки, номер сделки.
Ну и можно (нужно) ознакомиться с правилами доверительного управления. В них прописан перечень объектов инвестирования.
Конец.
MarketScreen | Sponsr | Boosty | Max
👍17❤2
#цифровойрубль
НАБИУЛЛИНА: ГРАЖДАНЕ ОТКРЫЛИ УЖЕ ОКОЛО 200 ТЫС. СЧЕТОВ В ЦИФРОВОМ РУБЛЕ, ЭТО СУЩЕСТВЕННО БОЛЬШЕ ОЖИДАНИЙ ЦБ
MarketScreen | Sponsr | Boosty | Max
НАБИУЛЛИНА: ГРАЖДАНЕ ОТКРЫЛИ УЖЕ ОКОЛО 200 ТЫС. СЧЕТОВ В ЦИФРОВОМ РУБЛЕ, ЭТО СУЩЕСТВЕННО БОЛЬШЕ ОЖИДАНИЙ ЦБ
MarketScreen | Sponsr | Boosty | Max
👍28
#познавательное #ликвидность
Дефицит структурной банковской ликвидности
Всё пропало!
Когда-то давно, когда я был еще маленьким, я пришёл ножками на собеседование в одну инвестиционную контору. Директор задал мне вопрос: «А что значит, если сегодня остатки на корреспондентских счетах повысились?» Я ответил: «Да нихера не значит». Так я не устроился в инвестиционную контору.
На самом деле со своих сторон были правы оба. Тот старший, видимо, ждал от меня каких-то технических подробностей. А я ему про суть для белого человека.
Короче, тема сегодняшнего крайне познавательного и по традиции душеуспокоительного поста на Sponsr и Boosty: Ликвидность банковского сектора. Это о чём?
Бонусом там, кстати, дивная инфографика про «взаимосвязь» структурного дефицита/профицита со ставками по вкладам.
MarketScreen | Sponsr | Boosty | Max
Дефицит структурной банковской ликвидности
Всё пропало!
Когда-то давно, когда я был еще маленьким, я пришёл ножками на собеседование в одну инвестиционную контору. Директор задал мне вопрос: «А что значит, если сегодня остатки на корреспондентских счетах повысились?» Я ответил: «Да нихера не значит». Так я не устроился в инвестиционную контору.
На самом деле со своих сторон были правы оба. Тот старший, видимо, ждал от меня каких-то технических подробностей. А я ему про суть для белого человека.
Короче, тема сегодняшнего крайне познавательного и по традиции душеуспокоительного поста на Sponsr и Boosty: Ликвидность банковского сектора. Это о чём?
Бонусом там, кстати, дивная инфографика про «взаимосвязь» структурного дефицита/профицита со ставками по вкладам.
MarketScreen | Sponsr | Boosty | Max
👍12
#инфляция
Инфляция в РФ с 15 по 21 сентября составила 0,06%
годовая замедлилась до 6,26%
На продовольственные товары цены выросли на 0,09% (после роста на 0,01% неделей ранее), в том числе ускорилось удешевление плодоовощной продукции (до 1,57% с 1,03% неделей ранее), на остальные продукты питания рост цен составил 0,24% (после роста на 0,11% неделей ранее). В секторе непродовольственных товаров темпы роста цен снизились до 0,04% (с 0,12% неделей ранее), в секторе наблюдаемых услуг околонулевая динамика (рост на 0,03% после снижения на 0,17% неделей ранее).
Цены на бензин с 15 по 21 сентября поднялись на 0,05% после роста на 0,36% неделей ранее (с начала года бензин подорожал на 21,10%), на дизельное топливо снизились на 0,66% после снижения на 0,33% неделей ранее (с начала года дизельное топливо стало стоить на 14,74% больше).
MarketScreen | Sponsr | Boosty | Max
Инфляция в РФ с 15 по 21 сентября составила 0,06%
годовая замедлилась до 6,26%
На продовольственные товары цены выросли на 0,09% (после роста на 0,01% неделей ранее), в том числе ускорилось удешевление плодоовощной продукции (до 1,57% с 1,03% неделей ранее), на остальные продукты питания рост цен составил 0,24% (после роста на 0,11% неделей ранее). В секторе непродовольственных товаров темпы роста цен снизились до 0,04% (с 0,12% неделей ранее), в секторе наблюдаемых услуг околонулевая динамика (рост на 0,03% после снижения на 0,17% неделей ранее).
Цены на бензин с 15 по 21 сентября поднялись на 0,05% после роста на 0,36% неделей ранее (с начала года бензин подорожал на 21,10%), на дизельное топливо снизились на 0,66% после снижения на 0,33% неделей ранее (с начала года дизельное топливо стало стоить на 14,74% больше).
MarketScreen | Sponsr | Boosty | Max
👍10❤1
#ипотека
Как там ипотека? Есть ли еще?
Есть. Объём выдач в августе увеличился на 5%, до 381 млрд ₽. На ипотеку с господдержкой пришлось ~56% выдач (214 млрд ₽). По «Семейной ипотеке» предоставлено 182 млрд ₽, что на 18% больше, чем в июле.
Рыночная ипотека – 167 млрд ₽. Средняя ставка за август в этом сегменте составила 18%. Граждане продолжают рассчитывать на рефинансирование?
MarketScreen | Sponsr | Boosty | Max
Как там ипотека? Есть ли еще?
Есть. Объём выдач в августе увеличился на 5%, до 381 млрд ₽. На ипотеку с господдержкой пришлось ~56% выдач (214 млрд ₽). По «Семейной ипотеке» предоставлено 182 млрд ₽, что на 18% больше, чем в июле.
Рыночная ипотека – 167 млрд ₽. Средняя ставка за август в этом сегменте составила 18%. Граждане продолжают рассчитывать на рефинансирование?
MarketScreen | Sponsr | Boosty | Max
❤8👍1
#дизель
В США всё стабильно. Цены на дизельное топливо устанавливают рекорд за рекордом. Оллтаймхай!
Пишут, гегемонмэн думает о запрете экспорта дизельного топлива. Списывает, гад, как под копирку. Футакимбыть, я считаю.
С добрым утром, уважаемые читатели!
MarketScreen | Sponsr | Boosty | Max
В США всё стабильно. Цены на дизельное топливо устанавливают рекорд за рекордом. Оллтаймхай!
Пишут, гегемонмэн думает о запрете экспорта дизельного топлива. Списывает, гад, как под копирку. Футакимбыть, я считаю.
С добрым утром, уважаемые читатели!
MarketScreen | Sponsr | Boosty | Max
😁35👍10😴1
This media is not supported in your browser
VIEW IN TELEGRAM
#доброеутро
Сегодня
В России:
Правительство РФ рассмотрит проект бюджета на 2027 год и плановый период 2028-2029 гг.
Банк России опубликует обзор "Денежные агрегаты и кредит экономике".
Совет директоров ПАО "Акрон" даст рекомендацию о выплате дивидендов из нераспределенной прибыли прошлых лет.
Акционеры банка "Санкт-Петербург" на внеочередном собрании в заочной форме рассмотрят вопросы о выплате дивидендов по результатам I полугодия 2026 года.
******************************
Платные проекты: Sponsr | Boosty
Мы на интернет-площадках: Дзен, Пикабу, АфтерШок, ВК, Смарт-Лаб
MarketScreen | Sponsr | Boosty | Max
Сегодня
В России:
Правительство РФ рассмотрит проект бюджета на 2027 год и плановый период 2028-2029 гг.
Банк России опубликует обзор "Денежные агрегаты и кредит экономике".
Совет директоров ПАО "Акрон" даст рекомендацию о выплате дивидендов из нераспределенной прибыли прошлых лет.
Акционеры банка "Санкт-Петербург" на внеочередном собрании в заочной форме рассмотрят вопросы о выплате дивидендов по результатам I полугодия 2026 года.
******************************
Платные проекты: Sponsr | Boosty
Мы на интернет-площадках: Дзен, Пикабу, АфтерШок, ВК, Смарт-Лаб
MarketScreen | Sponsr | Boosty | Max
👍8

#квал
Ну что, друзья, я таки добился!
Компания «Финам» присвоила мне статус квалифицированного инвестора
«И что такого?» - спросит обыватель. Дескать, набил за год нужного объема сделок чем попало – купил и тут же продал – вот тебе и квал. И будет прав. Так можно было бы. Но это неспортивно. Да и не нужен был раньше этот статус. Но 21 мая 2025 года с вступлением в силу Указания Банка России № 7060-У был введен критерия образования для получения статуса квала.
Считаю данный критерий (в дополнение к появившимся недавно экзаменам) наиболее правильным и каноничным. Ведь квал – это о чём? О знаниях и понимании. А какие знания даёт владение имуществом на сумму более 24кк₽. Дураков с деньгами у нас как известной субстанции за баней (я не обо всех). Оборот? Тоже не панацея, ибо набить нужную сумму не проблема вообще, даже с депозитом в 100 тысяч. Опыт работы – да, это годно.
Так вот. Образование. Сие самостоятельный критерий. Учитывается высшее образование по программе специалитета «Финансы и кредит» либо по программам магистратуры «Финансы и кредит» или «Финансы», а также ученая степень кандидата или доктора экономических наук по научным специальностям «Финансы, денежное обращение и кредит» или «Финансы». Но есть момент. Образование сие должно быть получено не в любом вузе, а в определённом. Список тут. Учреждений там 18 штук. Так что, если ваша Альма-матер там присутствует, смело пишите брокеру.
В чем были проблемы у меня, что я год бился. Ну не то чтобы бился. Ну начал тогда, а потом забил. А потом опять не забил. Моё верхнее учебное заведение в текущем его виде (которое и прописано в соответствующем списке) было образовано в своё время путём реорганизации в виде присоединения множества других региональных отделений. А мой некрасный диплом имеет внутри название еще то, дореорганизационное. Которого, понятно, в списке нет. Ну и, соответственно, меня с моим требованием квала немедленно разворачивали, мол куда ты со своим крестьянским рылом прёшься. Я говорил, постойте, я же свой, буржуинский. Просто вот такая история. Но историю никто не слушал. Просто говорили, что диплом мой по базе ФИС ФРДО не бьётся. Тут должна быть картинка с котом и банкой сметаны «да ну, херня какая-то, быть не может». Оказалось может. Но не совсем. Номер бланка у меня начинается с нуля. А такие бланки зачастую заносили туда без нуля. И вот если бить его без нуля, то всё бьётся. Да еще как! Не со старым названием, а с новым. Тем самым. Волшебным. Открывающим двери. Т.е. даже можно было бы не читать лекцию юристам про реорганизацию, про реорганизацию в форме присоединения, про филиалы и их отношение к голове.
И вроде вот оно! Но нет. Без нуля, сказали мне, бьется. Но без нуля нещитово, сказали мне. Меняй базу.
Ну я матерился, конечно.
Оказалось, данные в базе вузом меняются за один день. И вот! Теперь я квал.
Почему он внезапно понадобился? А потому что появились, к примеру, восхитительные муниципальные облиги, которые отчего-то ну понятно, регламент) доступны только квалам. Или, к примеру, будущие криптожвижения на Мосбирже. Или, к примеру, по интересным фондам и структурным продуктам, доступным для квалов, нельзя посмотреть рабочие документы (помните, недавнее разъяснение ЦБ?), а как мне тогда про них рассказывать?
Ну а для чего я всё так расписал? Кто-то узнает себя и получит решение. Проверьте дипломы.
Ну а кто узнал вуз, имейте в виду. У вас теперь не тот, а ЭТОТ!
MarketScreen | Sponsr | Boosty | Max
Ну что, друзья, я таки добился!
Компания «Финам» присвоила мне статус квалифицированного инвестора
«И что такого?» - спросит обыватель. Дескать, набил за год нужного объема сделок чем попало – купил и тут же продал – вот тебе и квал. И будет прав. Так можно было бы. Но это неспортивно. Да и не нужен был раньше этот статус. Но 21 мая 2025 года с вступлением в силу Указания Банка России № 7060-У был введен критерия образования для получения статуса квала.
Считаю данный критерий (в дополнение к появившимся недавно экзаменам) наиболее правильным и каноничным. Ведь квал – это о чём? О знаниях и понимании. А какие знания даёт владение имуществом на сумму более 24кк₽. Дураков с деньгами у нас как известной субстанции за баней (я не обо всех). Оборот? Тоже не панацея, ибо набить нужную сумму не проблема вообще, даже с депозитом в 100 тысяч. Опыт работы – да, это годно.
Так вот. Образование. Сие самостоятельный критерий. Учитывается высшее образование по программе специалитета «Финансы и кредит» либо по программам магистратуры «Финансы и кредит» или «Финансы», а также ученая степень кандидата или доктора экономических наук по научным специальностям «Финансы, денежное обращение и кредит» или «Финансы». Но есть момент. Образование сие должно быть получено не в любом вузе, а в определённом. Список тут. Учреждений там 18 штук. Так что, если ваша Альма-матер там присутствует, смело пишите брокеру.
В чем были проблемы у меня, что я год бился. Ну не то чтобы бился. Ну начал тогда, а потом забил. А потом опять не забил. Моё верхнее учебное заведение в текущем его виде (которое и прописано в соответствующем списке) было образовано в своё время путём реорганизации в виде присоединения множества других региональных отделений. А мой некрасный диплом имеет внутри название еще то, дореорганизационное. Которого, понятно, в списке нет. Ну и, соответственно, меня с моим требованием квала немедленно разворачивали, мол куда ты со своим крестьянским рылом прёшься. Я говорил, постойте, я же свой, буржуинский. Просто вот такая история. Но историю никто не слушал. Просто говорили, что диплом мой по базе ФИС ФРДО не бьётся. Тут должна быть картинка с котом и банкой сметаны «да ну, херня какая-то, быть не может». Оказалось может. Но не совсем. Номер бланка у меня начинается с нуля. А такие бланки зачастую заносили туда без нуля. И вот если бить его без нуля, то всё бьётся. Да еще как! Не со старым названием, а с новым. Тем самым. Волшебным. Открывающим двери. Т.е. даже можно было бы не читать лекцию юристам про реорганизацию, про реорганизацию в форме присоединения, про филиалы и их отношение к голове.
И вроде вот оно! Но нет. Без нуля, сказали мне, бьется. Но без нуля нещитово, сказали мне. Меняй базу.
Ну я матерился, конечно.
Оказалось, данные в базе вузом меняются за один день. И вот! Теперь я квал.
Почему он внезапно понадобился? А потому что появились, к примеру, восхитительные муниципальные облиги, которые отчего-то ну понятно, регламент) доступны только квалам. Или, к примеру, будущие криптожвижения на Мосбирже. Или, к примеру, по интересным фондам и структурным продуктам, доступным для квалов, нельзя посмотреть рабочие документы (помните, недавнее разъяснение ЦБ?), а как мне тогда про них рассказывать?
Ну а для чего я всё так расписал? Кто-то узнает себя и получит решение. Проверьте дипломы.
Ну а кто узнал вуз, имейте в виду. У вас теперь не тот, а ЭТОТ!
MarketScreen | Sponsr | Boosty | Max
👍12❤2🍌1
#акакуних #недвижимость
Релокантам на заметку
Самые дорогие ZIP-коды в США в каждом из штатов
ZIP-код (от англ. Zone Improvement Plan — «зональный план улучшения») — это система цифровых кодов, которую использует Почтовая служба США (USPS) для автоматизации сортировки и ускорения доставки почты. В общем, у нас есть такая же тема (зумеры, возможно, не в курсе).
На инфографике показаны медианные цены на недвижимость в самых дорогих почтовых «зонах» в каждом штате.
Так что если желаете окружить себя уважаемыми людьми, вот вам дорожная карта.
В каждом штате есть свой топ. Если у вас нету 10 лямов, чтобы вписаться в лучшее общество во Флориде – не беда. Достаточно всего 500к и вы уже в высших кругах. Правда, Миссисипи.
MarketScreen | Sponsr | Boosty | Max
Релокантам на заметку
Самые дорогие ZIP-коды в США в каждом из штатов
ZIP-код (от англ. Zone Improvement Plan — «зональный план улучшения») — это система цифровых кодов, которую использует Почтовая служба США (USPS) для автоматизации сортировки и ускорения доставки почты. В общем, у нас есть такая же тема (зумеры, возможно, не в курсе).
На инфографике показаны медианные цены на недвижимость в самых дорогих почтовых «зонах» в каждом штате.
Так что если желаете окружить себя уважаемыми людьми, вот вам дорожная карта.
В каждом штате есть свой топ. Если у вас нету 10 лямов, чтобы вписаться в лучшее общество во Флориде – не беда. Достаточно всего 500к и вы уже в высших кругах. Правда, Миссисипи.
MarketScreen | Sponsr | Boosty | Max
👍2❤1
#вакансии
Говорят, что-то там пошло не так.
Суть в чём – у нас два графика: красненький – фондовый индекс S&P 500, синенький – общее количество вакансий в несельскохозяйственном секторе США.
Ну и нам намекают, дескать, до 2023 года всё было ровно: рос фондовый рынок – росли вакансии, падал фондовый рынок – падали вакансии. Ну логично, да? Бизнес развивается, его стоимость растёт, открываются новые рабочие места.
А с 2023 между кроватями появилась тумбочка. Рынок туземунит. А вакансии не особо. ИИ – падла!
MarketScreen | Sponsr | Boosty | Max
Говорят, что-то там пошло не так.
Суть в чём – у нас два графика: красненький – фондовый индекс S&P 500, синенький – общее количество вакансий в несельскохозяйственном секторе США.
Ну и нам намекают, дескать, до 2023 года всё было ровно: рос фондовый рынок – росли вакансии, падал фондовый рынок – падали вакансии. Ну логично, да? Бизнес развивается, его стоимость растёт, открываются новые рабочие места.
А с 2023 между кроватями появилась тумбочка. Рынок туземунит. А вакансии не особо. ИИ – падла!
MarketScreen | Sponsr | Boosty | Max
🔥4