🌍 Африка без SWIFT: как рубль и USDT делают платежи дешевле
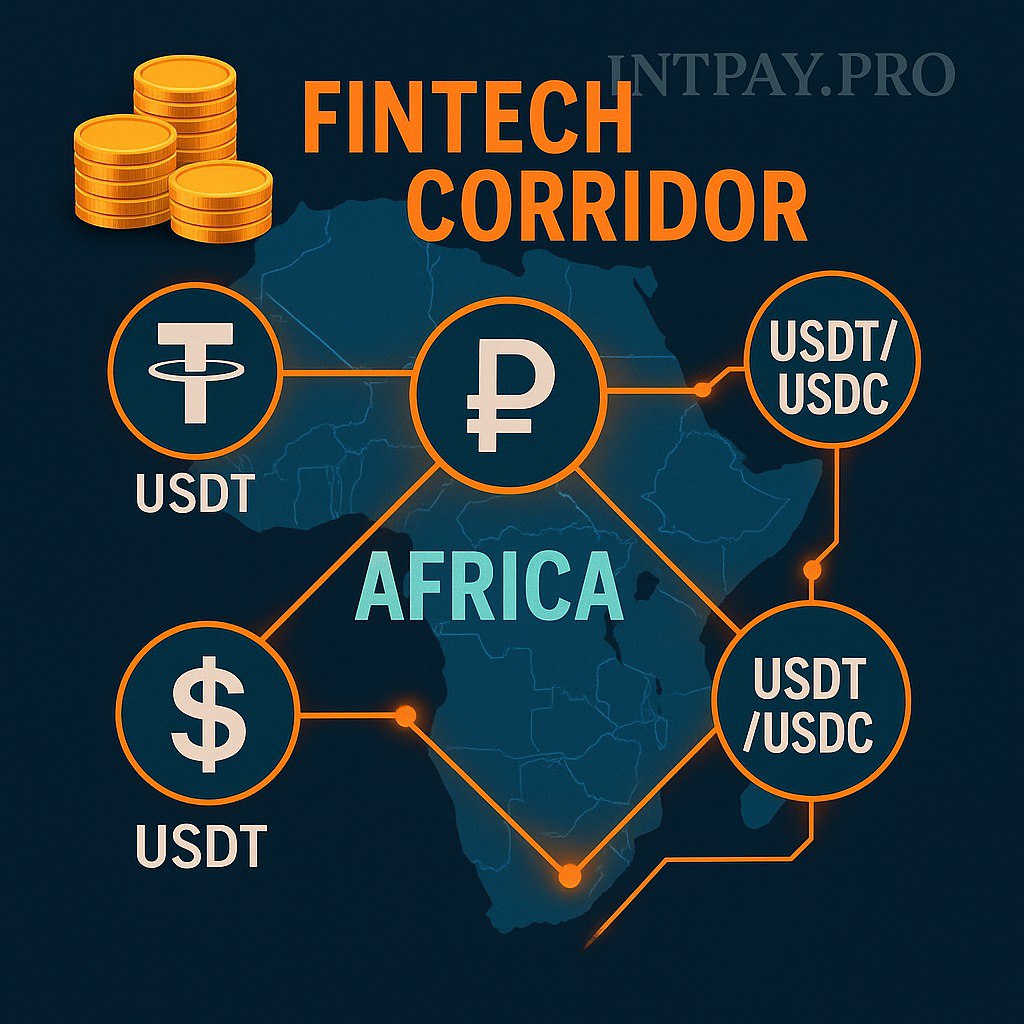
Последние 14 дней — сразу три события, показывающие, что континент уходит от классического банковского коридора и ищет «быстрые деньги» без SWIFT.
12 мая Платёжная платформа PAPSS (Pan-African Payment & Settlement System) официально подключила bank-API для криптопровайдера YellowCard (USDT/USDC). Африканские участники могут переводить токены и получать национальную валюту за минуты.
15 мая Банк Ганы разрешил нерезидентам держать счета в рублях для расчётов по импорту удобрений и зерна. Рубль становится расчётной валютой вне SWIFT; операции идут через коррсчёт в PAPSS.
18 мая Кенийский регулятор (CBK) объявил пилот “Shilling-Stable” — конвертация KES⇄USDT внутри M-Pesa с комиссией 0,9 %. Крупнейший мобильный кошелёк континента тестирует стейблкоины как альтернативу долларовым переводам.
Почему это выгодно российскому бизнесу
Комиссия. Перевод через PAPSS + USDT стоит 0,7–1,0 % против 2,5–3 % у коррсчётов. Экономия до 60 %.
Скорость. Среднее время зачёта — <10 мин вместо 2–4 банковских дней.
Отсутствие «валютного стекла». Рубль в Африке практически не блокируется: регуляторы считают его «нейтральной» валютой.
Новые рынки. Нигерия, Гана, Кения, Танзания и Южная Африка уже тестируют схемы с крипто-L/C и токенизацией товарных поставок (какао, руда, кофе).
Как подключиться
Криптопровайдер. Выбрать лицензированного участника PAPSS (YellowCard, Valr, Luno).
Открыть рублёвый подсчёт в одном из банков-партнёров (Ecobank, Zenith, Absa).
Согласовать смарт-контракт: USDT⇄RUB или USDT⇄местная валюта; курс фиксируется на момент отгрузки.
Инвойс в рублях или стейблкоине — таможня принимает, если есть QR-код PAPSS и отметка о происхождении средств.
Хедж: при суммах >200 тыс USDT брокеры предлагают NDF-коридор (±2 %) на случай волатильности стейблкоина.
💡 Итог: Африка превращается в «песочницу» финтех-платежей. Тот, кто первым освоит рубль+USDT-коридор, получит конкурентную себестоимость и упрощённый комплаенс.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Последние 14 дней — сразу три события, показывающие, что континент уходит от классического банковского коридора и ищет «быстрые деньги» без SWIFT.
12 мая Платёжная платформа PAPSS (Pan-African Payment & Settlement System) официально подключила bank-API для криптопровайдера YellowCard (USDT/USDC). Африканские участники могут переводить токены и получать национальную валюту за минуты.
15 мая Банк Ганы разрешил нерезидентам держать счета в рублях для расчётов по импорту удобрений и зерна. Рубль становится расчётной валютой вне SWIFT; операции идут через коррсчёт в PAPSS.
18 мая Кенийский регулятор (CBK) объявил пилот “Shilling-Stable” — конвертация KES⇄USDT внутри M-Pesa с комиссией 0,9 %. Крупнейший мобильный кошелёк континента тестирует стейблкоины как альтернативу долларовым переводам.
Почему это выгодно российскому бизнесу
Комиссия. Перевод через PAPSS + USDT стоит 0,7–1,0 % против 2,5–3 % у коррсчётов. Экономия до 60 %.
Скорость. Среднее время зачёта — <10 мин вместо 2–4 банковских дней.
Отсутствие «валютного стекла». Рубль в Африке практически не блокируется: регуляторы считают его «нейтральной» валютой.
Новые рынки. Нигерия, Гана, Кения, Танзания и Южная Африка уже тестируют схемы с крипто-L/C и токенизацией товарных поставок (какао, руда, кофе).
Как подключиться
Криптопровайдер. Выбрать лицензированного участника PAPSS (YellowCard, Valr, Luno).
Открыть рублёвый подсчёт в одном из банков-партнёров (Ecobank, Zenith, Absa).
Согласовать смарт-контракт: USDT⇄RUB или USDT⇄местная валюта; курс фиксируется на момент отгрузки.
Инвойс в рублях или стейблкоине — таможня принимает, если есть QR-код PAPSS и отметка о происхождении средств.
Хедж: при суммах >200 тыс USDT брокеры предлагают NDF-коридор (±2 %) на случай волатильности стейблкоина.
💡 Итог: Африка превращается в «песочницу» финтех-платежей. Тот, кто первым освоит рубль+USDT-коридор, получит конкурентную себестоимость и упрощённый комплаенс.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🇮🇳🤝🇦🇪 Rupee-Dirham 2.0: прямой клиринг без доллара уже этим летом
23 мая RBI разослал банкам письмо-инструкцию: «нарастить прямые расчёты INR⇄AED и ежемесячно отчитываться» – это фактический запуск второй версии коридора, согласованного с Центробанком ОАЭ ещё в прошлом году.
Что поменялось (- было, + стало)
- Расчёты через $ или € корсчёт → 1-2 дня
+ Т-0 внутри системы SRVA (Special Rupee Vostro Account) – за часы
- Комиссия банку-корреспонденту 1,8–2,5 %
+ Банковский сбор ≤0,9 % (данные RBI)
- Ограничение $200 млн/сделка
+ Лимит поднят до $500 млн на один контракт
- Только гос-экспорт нефти, золота
+ Подключены частные трейдеры + услуги (IT, туризм)
Товарооборот Индия–ОАЭ = $83 млрд/год, из них $17 млрд – нефть: прямой клиринг снижает долларовый спрос и внешний дефицит Индии.
Почему это важно российскому бизнесу
Нефть & металл: нефть рублем → рупия → дирхам → оплата поставщику в Заливе без SWIFT.
Перепродажа IT-услуг: INR-счёт в индийском банке + выплата AED подрядчикам в Дубае – минус двойной конверт.
Хедж: INR/AED волатильность 1,7 % в год, против 4,8 % у USD/CNY – ниже валютный риск.
Как войти в коридор
Открыть SRVA в банке-участнике (SBI, HDFC, ICICI) – рублевый/долларовый счёт не нужен.
Получить UAE-TRN (налоговый номер) – ускоряет таможенный учёт и возврат НДС.
Фиксация курса: банки предлагают NDF-коридор 22,9–23,6 INR/AED при суммах >1 млн AED, премия ~0,2 %.
Документы: инвойс в INR или AED + ссылка на MoU RBI-CBUAE (2024) – таможне достаточно.
Платёж: через UPI-IPN шлюз → зачёт в Dirham Instant внутри CBUAE (≤1 ч).
💡 Итог: INR-AED 2.0 – ещё один способ уйти от доллара в расчётах за нефть, золото, IT и логистику. Пока комиссии низкие и коридор пустой – самое время занять место.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Валюта
23 мая RBI разослал банкам письмо-инструкцию: «нарастить прямые расчёты INR⇄AED и ежемесячно отчитываться» – это фактический запуск второй версии коридора, согласованного с Центробанком ОАЭ ещё в прошлом году.
Что поменялось (- было, + стало)
- Расчёты через $ или € корсчёт → 1-2 дня
+ Т-0 внутри системы SRVA (Special Rupee Vostro Account) – за часы
- Комиссия банку-корреспонденту 1,8–2,5 %
+ Банковский сбор ≤0,9 % (данные RBI)
- Ограничение $200 млн/сделка
+ Лимит поднят до $500 млн на один контракт
- Только гос-экспорт нефти, золота
+ Подключены частные трейдеры + услуги (IT, туризм)
Товарооборот Индия–ОАЭ = $83 млрд/год, из них $17 млрд – нефть: прямой клиринг снижает долларовый спрос и внешний дефицит Индии.
Почему это важно российскому бизнесу
Нефть & металл: нефть рублем → рупия → дирхам → оплата поставщику в Заливе без SWIFT.
Перепродажа IT-услуг: INR-счёт в индийском банке + выплата AED подрядчикам в Дубае – минус двойной конверт.
Хедж: INR/AED волатильность 1,7 % в год, против 4,8 % у USD/CNY – ниже валютный риск.
Как войти в коридор
Открыть SRVA в банке-участнике (SBI, HDFC, ICICI) – рублевый/долларовый счёт не нужен.
Получить UAE-TRN (налоговый номер) – ускоряет таможенный учёт и возврат НДС.
Фиксация курса: банки предлагают NDF-коридор 22,9–23,6 INR/AED при суммах >1 млн AED, премия ~0,2 %.
Документы: инвойс в INR или AED + ссылка на MoU RBI-CBUAE (2024) – таможне достаточно.
Платёж: через UPI-IPN шлюз → зачёт в Dirham Instant внутри CBUAE (≤1 ч).
💡 Итог: INR-AED 2.0 – ещё один способ уйти от доллара в расчётах за нефть, золото, IT и логистику. Пока комиссии низкие и коридор пустой – самое время занять место.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Валюта
Нужно отправить деньги? Оплатить товар? Провести платёж через полмира?
Сделаем! Надёжно, быстро, без бюрократии.
У нас — десятки маршрутов, проверенные каналы и решения под любые задачи:
🌍 Китай, ОАЭ, Турция, Азия, Европа
🚛 Привезём ваш товар. Оформим. Растаможим.
🤝 Для агентов — бонусы и комиссии!
INTPAY.PRO — финансовый партнёр, которому можно доверять.
А еще, с нами удобно тем, кто регулярно платит небольшие суммы.
Пишите 👇 Обсудим.
Сделаем! Надёжно, быстро, без бюрократии.
У нас — десятки маршрутов, проверенные каналы и решения под любые задачи:
🌍 Китай, ОАЭ, Турция, Азия, Европа
🚛 Привезём ваш товар. Оформим. Растаможим.
🤝 Для агентов — бонусы и комиссии!
INTPAY.PRO — финансовый партнёр, которому можно доверять.
А еще, с нами удобно тем, кто регулярно платит небольшие суммы.
Пишите 👇 Обсудим.
🚫 18-й пакет санкций ЕС: новый уровень давления на экспорт нефти
10 июня Еврокомиссия официально представила 18-й пакет санкций против России. Основной удар направлен на нефтяной сектор и финансовые потоки: потолок цен на российскую нефть снижен с $60 до $45 за баррель, а санкционный список судов «теневого флота» увеличен до 400 танкеров. Одновременно ограничены транзакции и страхование ещё 22 российских банков, включая крупные расчётные организации.
Это не просто очередное усиление санкций. Такие меры существенно усложняют экспортную логистику: страховщики и портовые операторы закладывают дополнительные риски, поднимая стоимость услуг в среднем на 15–20 %. Платежи по сделкам теперь проходят ещё более строгий мониторинг — любой платёж, даже от проверенного контрагента, может оказаться под угрозой заморозки.
Очевидно, что это решение ЕС вынуждает экспортёров и финансовых агентов быстрее перестраивать маршруты расчётов через Азию и Ближний Восток. Всё чаще используются юань, рубль и дирхам, а традиционные маршруты через европейские банки становятся всё более рискованными.
Таким образом, санкции не только сокращают прямые возможности для российских экспортеров, но и формируют новую финансовую реальность. Те компании, которые оперативно адаптируют платёжные маршруты и механизмы, смогут сохранить свои позиции на международном рынке.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
10 июня Еврокомиссия официально представила 18-й пакет санкций против России. Основной удар направлен на нефтяной сектор и финансовые потоки: потолок цен на российскую нефть снижен с $60 до $45 за баррель, а санкционный список судов «теневого флота» увеличен до 400 танкеров. Одновременно ограничены транзакции и страхование ещё 22 российских банков, включая крупные расчётные организации.
Это не просто очередное усиление санкций. Такие меры существенно усложняют экспортную логистику: страховщики и портовые операторы закладывают дополнительные риски, поднимая стоимость услуг в среднем на 15–20 %. Платежи по сделкам теперь проходят ещё более строгий мониторинг — любой платёж, даже от проверенного контрагента, может оказаться под угрозой заморозки.
Очевидно, что это решение ЕС вынуждает экспортёров и финансовых агентов быстрее перестраивать маршруты расчётов через Азию и Ближний Восток. Всё чаще используются юань, рубль и дирхам, а традиционные маршруты через европейские банки становятся всё более рискованными.
Таким образом, санкции не только сокращают прямые возможности для российских экспортеров, но и формируют новую финансовую реальность. Те компании, которые оперативно адаптируют платёжные маршруты и механизмы, смогут сохранить свои позиции на международном рынке.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🔍 Переговоры США–Китай в Лондоне: торговое перемирие — но пока без прорыва
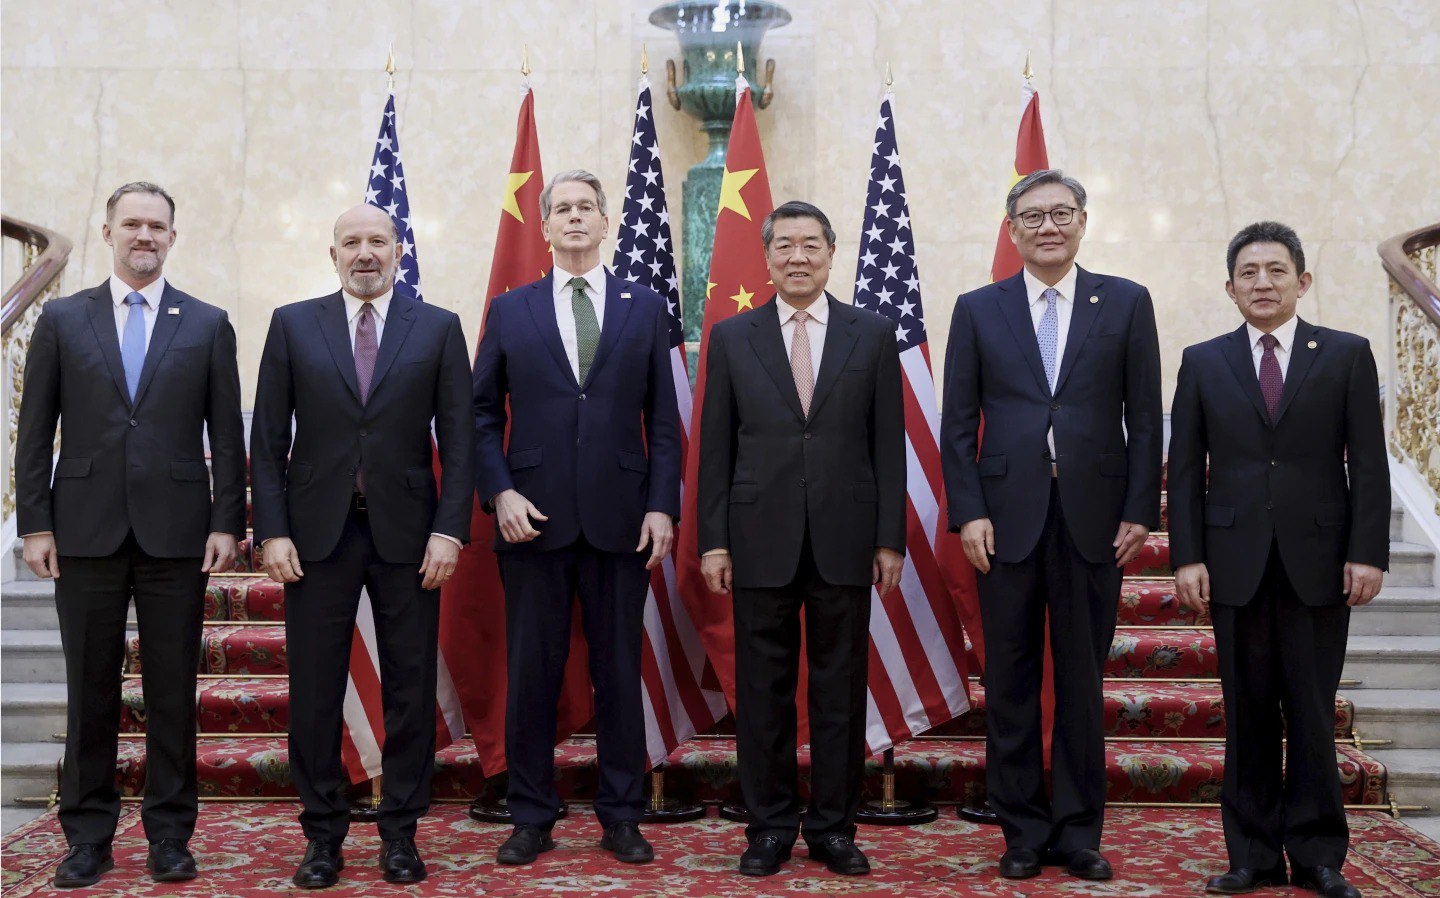
С 9 июня в Лондоне продолжаются разговоры между представителями США и Китая — великая дипломатия длится уже три дня. В основе — договорённости Женевы о 90-дневном моратории на новые пошлины и попытка расширить рамки этого перемирия.
Commerce Secretary Лютник описал диалог как «очень продуктивный», а источники сообщают о реальной готовности Пекина смягчить ограничения на редкоземы, что критично для американской промышленности. При этом участниками переговоров названы президентские администрации Трампа и Си Цзиньпина, и от них ждут официального ратифицированного соглашения.
Но есть нюанс: долларовые рынки и индексы S&P не реагировали всплеском оптимизма — сигнал, что инвесторы учитывают риски рецидива отношений и сохраняют осторожность. Банк Mondial прогнозирует, что бывший тариф в 145 % может вернуться при неудаче сделки.
Для бизнеса, связанного с международными цепочками, это означает следующее:
Тарифная пауза важна, но перемены пока только формальные — для импортеров EFV и комплектующих это шанс, но не гарантия.
Редкоземы и магниты — ключевой элемент: если экспортные квоты появятся, это облегчит спецплатёжки США→Китай.
Платежные корректировки скорее всего временные — ждать изменения тарифов под 60 %30 % бессмысленно.
Макрофон бизнесу нужно оперативно перестраивать маршруты: разрабатывать запасные цепочки оплат и упаковывать договоры на паллеты, готовые к возврату пошлины.
Сейчас хорошее время платить в нацвалютах, искать партнёров из дружественных юрисдикций или подключаться к блокчейн-инструментам (BRICS-pay, китайский трек). Это позволит снизить зависимости от привычных валютных мостов.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
С 9 июня в Лондоне продолжаются разговоры между представителями США и Китая — великая дипломатия длится уже три дня. В основе — договорённости Женевы о 90-дневном моратории на новые пошлины и попытка расширить рамки этого перемирия.
Commerce Secretary Лютник описал диалог как «очень продуктивный», а источники сообщают о реальной готовности Пекина смягчить ограничения на редкоземы, что критично для американской промышленности. При этом участниками переговоров названы президентские администрации Трампа и Си Цзиньпина, и от них ждут официального ратифицированного соглашения.
Но есть нюанс: долларовые рынки и индексы S&P не реагировали всплеском оптимизма — сигнал, что инвесторы учитывают риски рецидива отношений и сохраняют осторожность. Банк Mondial прогнозирует, что бывший тариф в 145 % может вернуться при неудаче сделки.
Для бизнеса, связанного с международными цепочками, это означает следующее:
Тарифная пауза важна, но перемены пока только формальные — для импортеров EFV и комплектующих это шанс, но не гарантия.
Редкоземы и магниты — ключевой элемент: если экспортные квоты появятся, это облегчит спецплатёжки США→Китай.
Платежные корректировки скорее всего временные — ждать изменения тарифов под 60 %30 % бессмысленно.
Макрофон бизнесу нужно оперативно перестраивать маршруты: разрабатывать запасные цепочки оплат и упаковывать договоры на паллеты, готовые к возврату пошлины.
Сейчас хорошее время платить в нацвалютах, искать партнёров из дружественных юрисдикций или подключаться к блокчейн-инструментам (BRICS-pay, китайский трек). Это позволит снизить зависимости от привычных валютных мостов.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🔐 SWIFT снова в центре внимания: Европа может отключить ещё банки
Новая информация: в конце мая ЕС и Bloomberg сообщили, что обсуждается отключение от SWIFT ещё 20 российских банков в рамках 18-го санкционного пакета. Хотя это ещё на стадии обсуждений, инициатива уже вызывает волну обеспокоенности на рынке. Интересно, что правительство Германии отрицает планы восстановления старых связей — решение об отключении требует согласия всех стран ЕС.
Что это значит для компаний:
Для каждого экспортёра и импортёра это фактор неопределённости: даже если банк-посредник сегодня работает — завтра он может быть отключён.
Это разрыв привычных платежных цепочек и риски с текущими контрагентами.
Растёт значение мультиподключения: держите в распоряжении не один, а 2–3 корреспондентских счёта в разных юрисдикциях.
При этом Германия (и другие страны ЕС) подчёркивают, что отключение банков — это «ядерный инструмент», ещё не на столе.
Но обсуждение само по себе — сигнал рынка: время ждать уступок — прошло. Надо перестраиваться.
➡️ Что можно делать уже сейчас?
Проверьте, не будет ли вашего банка в «черном списке» обсуждаемых 20+.
Подключите резервный маршрут — через ASTANA, DUBAI, CIPS, SPFS.
Установите лимиты платежей и откройте бэк‑счета сразу в двух странах для одного контракта.
Оставить заявку на платеж
#Новости_ВЭД #Валюта #Платежи
Новая информация: в конце мая ЕС и Bloomberg сообщили, что обсуждается отключение от SWIFT ещё 20 российских банков в рамках 18-го санкционного пакета. Хотя это ещё на стадии обсуждений, инициатива уже вызывает волну обеспокоенности на рынке. Интересно, что правительство Германии отрицает планы восстановления старых связей — решение об отключении требует согласия всех стран ЕС.
Что это значит для компаний:
Для каждого экспортёра и импортёра это фактор неопределённости: даже если банк-посредник сегодня работает — завтра он может быть отключён.
Это разрыв привычных платежных цепочек и риски с текущими контрагентами.
Растёт значение мультиподключения: держите в распоряжении не один, а 2–3 корреспондентских счёта в разных юрисдикциях.
При этом Германия (и другие страны ЕС) подчёркивают, что отключение банков — это «ядерный инструмент», ещё не на столе.
Но обсуждение само по себе — сигнал рынка: время ждать уступок — прошло. Надо перестраиваться.
➡️ Что можно делать уже сейчас?
Проверьте, не будет ли вашего банка в «черном списке» обсуждаемых 20+.
Подключите резервный маршрут — через ASTANA, DUBAI, CIPS, SPFS.
Установите лимиты платежей и откройте бэк‑счета сразу в двух странах для одного контракта.
Оставить заявку на платеж
#Новости_ВЭД #Валюта #Платежи
🚨 Кейс Evita Pay: сигнал для всех, кто работает с крипто и платежами
На прошлой неделе в США был задержан основатель финтех‑стартапа Evita Pay — платформы, активно продвигавшей быстрые переводы и оплату услуг через USDT и другие стейблкоины. Минюст США обвинил его в организации схем по отмыванию средств для теневого импорта товаров из санкционных стран и сокрытии источников платежей. На счетах компании заблокировано около $110 млн, расследование продолжается.
В чём урок для всех участников международных расчётов, особенно тех, кто ищет обходные решения:
Новые инструменты требуют новой прозрачности. Платежи в USDT и других стейблкоинах уже не анонимны: блокчейн-аналитика позволяет быстро выявить и заморозить подозрительные цепочки.
Все крупные операции должны быть «обоснованы»: если сумма перевода превышает $10 000 — готовьте пояснения для банка и регулятора.
Работа с непроверенными посредниками — риск блокировки не только средств, но и доступа к банковским услугам. Даже если ваша схема сегодня работает, завтра она может оказаться в зоне риска.
Для импортеров и экспортеров этот кейс — не повод избегать финтеха, а сигнал: подключайте только легальные платформы, не «маскируйте» назначения платежей, фиксируйте всю цепочку. Это повысит шансы пройти любые проверки и не попасть в ситуацию с замороженными средствами.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
На прошлой неделе в США был задержан основатель финтех‑стартапа Evita Pay — платформы, активно продвигавшей быстрые переводы и оплату услуг через USDT и другие стейблкоины. Минюст США обвинил его в организации схем по отмыванию средств для теневого импорта товаров из санкционных стран и сокрытии источников платежей. На счетах компании заблокировано около $110 млн, расследование продолжается.
В чём урок для всех участников международных расчётов, особенно тех, кто ищет обходные решения:
Новые инструменты требуют новой прозрачности. Платежи в USDT и других стейблкоинах уже не анонимны: блокчейн-аналитика позволяет быстро выявить и заморозить подозрительные цепочки.
Все крупные операции должны быть «обоснованы»: если сумма перевода превышает $10 000 — готовьте пояснения для банка и регулятора.
Работа с непроверенными посредниками — риск блокировки не только средств, но и доступа к банковским услугам. Даже если ваша схема сегодня работает, завтра она может оказаться в зоне риска.
Для импортеров и экспортеров этот кейс — не повод избегать финтеха, а сигнал: подключайте только легальные платформы, не «маскируйте» назначения платежей, фиксируйте всю цепочку. Это повысит шансы пройти любые проверки и не попасть в ситуацию с замороженными средствами.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🌎 Дедолларизация на практике: Бразилия и Индия ускоряют переход на расчёты в нацвалютах
Последние две недели принесли сразу несколько важных новостей по линии BRICS: крупнейшие страны группы — Бразилия и Индия — активно расширяют системы расчётов без доллара в торговле между собой и с партнёрами.
Бразилия официально подтвердила запуск системы прямых расчётов с Китаем и Индией в реалах и рупиях через национальные платёжные шлюзы. Уже в июне более 45 % всех внешнеторговых контрактов было оплачено без использования доллара или евро — это исторический максимум для страны. Центральный банк Бразилии отмечает: переход на нацвалюты позволил уменьшить издержки на валютную конвертацию и ускорить расчёты.
Индия одновременно ускоряет интеграцию с ОАЭ и Бразилией, тестируя клиринг через Special Rupee Vostro Accounts (SRVA). На прошлой неделе SBI и HDFC Bank начали массовое открытие SRVA для компаний из России, Бразилии и ОАЭ. Уже в июне объём таких расчётов превысил $3,1 млрд — что на 38 % больше, чем в мае.
Для российских участников внешней торговли это прямой сигнал:
Схемы через доллар становятся менее конкурентоспособными: банки закладывают более высокие комиссии и комплаенс.
Открытие SRVA или расчёты в реалах, дирхамах и юанях — новый стандарт для крупных контрактов.
Комплаенс-проверки остаются, но банки в нацвалютах настроены лояльнее и идут на встречу в части документов.
Итог: дедолларизация — не лозунг, а конкретные действия крупнейших экономик мира. Это шанс для российского бизнеса снизить издержки и ускорить платёжные циклы, если вовремя воспользоваться инструментами.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Последние две недели принесли сразу несколько важных новостей по линии BRICS: крупнейшие страны группы — Бразилия и Индия — активно расширяют системы расчётов без доллара в торговле между собой и с партнёрами.
Бразилия официально подтвердила запуск системы прямых расчётов с Китаем и Индией в реалах и рупиях через национальные платёжные шлюзы. Уже в июне более 45 % всех внешнеторговых контрактов было оплачено без использования доллара или евро — это исторический максимум для страны. Центральный банк Бразилии отмечает: переход на нацвалюты позволил уменьшить издержки на валютную конвертацию и ускорить расчёты.
Индия одновременно ускоряет интеграцию с ОАЭ и Бразилией, тестируя клиринг через Special Rupee Vostro Accounts (SRVA). На прошлой неделе SBI и HDFC Bank начали массовое открытие SRVA для компаний из России, Бразилии и ОАЭ. Уже в июне объём таких расчётов превысил $3,1 млрд — что на 38 % больше, чем в мае.
Для российских участников внешней торговли это прямой сигнал:
Схемы через доллар становятся менее конкурентоспособными: банки закладывают более высокие комиссии и комплаенс.
Открытие SRVA или расчёты в реалах, дирхамах и юанях — новый стандарт для крупных контрактов.
Комплаенс-проверки остаются, но банки в нацвалютах настроены лояльнее и идут на встречу в части документов.
Итог: дедолларизация — не лозунг, а конкретные действия крупнейших экономик мира. Это шанс для российского бизнеса снизить издержки и ускорить платёжные циклы, если вовремя воспользоваться инструментами.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
📝 Чек‑лист: как адаптировать платёжную модель под новые ограничения
Подводя итоги событий последних дней, становится ясно: привычные платёжные маршруты и инструменты стремительно устаревают. Компании, которые хотят оставаться на плаву в международной торговле, вынуждены постоянно корректировать стратегию. Вот ключевые рекомендации для участников ВЭД:
Проверьте своих партнёров и маршруты. Подтвердите, что ни ваш банк, ни банк-посредник не находятся в списках потенциально отключаемых от SWIFT или других санкционных реестрах.
Откройте резервные счета в юрисдикциях, не затронутых санкциями (например, ОАЭ, Казахстан, Индия). Поддержка нескольких банков — это уже не избыточная предосторожность, а необходимость.
Переходите на расчёты в национальных валютах: рубль, юань, дирхам, рупия, реал. Чем быстрее вы освоите новые платёжные коридоры (SRVA, BRICS-Pay, CIPS), тем проще пройдёте периоды волатильности.
Используйте финтех-инструменты только с проверенной лицензией. Не полагайтесь на анонимные схемы или «серых» посредников. Следите за чистотой цепочки платежей.
Соблюдайте комплаенс. Любые крупные платежи должны быть документально обоснованы. Банки и регуляторы ужесточили контроль даже для нацвалют.
Заложите страховку на случай задержек: держите запас ликвидности, планируйте переводы заранее, прописывайте в договорах условия на случай force majeure.
⚡️ Итог: международные платежи — это больше не просто банк-корреспондент и swift‑код. Это гибкая система маршрутов, резервов и грамотных партнёров. Экспертность и аккуратность в каждом платеже — ваш главный капитал.
Если хотите подробную консультацию по адаптации платёжных схем — пишите нам IntPay.Pro. Держим руку на пульсе, разбираемся в нюансах и помогаем находить решения для бизнеса.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Подводя итоги событий последних дней, становится ясно: привычные платёжные маршруты и инструменты стремительно устаревают. Компании, которые хотят оставаться на плаву в международной торговле, вынуждены постоянно корректировать стратегию. Вот ключевые рекомендации для участников ВЭД:
Проверьте своих партнёров и маршруты. Подтвердите, что ни ваш банк, ни банк-посредник не находятся в списках потенциально отключаемых от SWIFT или других санкционных реестрах.
Откройте резервные счета в юрисдикциях, не затронутых санкциями (например, ОАЭ, Казахстан, Индия). Поддержка нескольких банков — это уже не избыточная предосторожность, а необходимость.
Переходите на расчёты в национальных валютах: рубль, юань, дирхам, рупия, реал. Чем быстрее вы освоите новые платёжные коридоры (SRVA, BRICS-Pay, CIPS), тем проще пройдёте периоды волатильности.
Используйте финтех-инструменты только с проверенной лицензией. Не полагайтесь на анонимные схемы или «серых» посредников. Следите за чистотой цепочки платежей.
Соблюдайте комплаенс. Любые крупные платежи должны быть документально обоснованы. Банки и регуляторы ужесточили контроль даже для нацвалют.
Заложите страховку на случай задержек: держите запас ликвидности, планируйте переводы заранее, прописывайте в договорах условия на случай force majeure.
⚡️ Итог: международные платежи — это больше не просто банк-корреспондент и swift‑код. Это гибкая система маршрутов, резервов и грамотных партнёров. Экспертность и аккуратность в каждом платеже — ваш главный капитал.
Если хотите подробную консультацию по адаптации платёжных схем — пишите нам IntPay.Pro. Держим руку на пульсе, разбираемся в нюансах и помогаем находить решения для бизнеса.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🚀 Переводы в Китай за 1 день и от 1% – быстро, надежно, без скрытых комиссий!
Работаете с Китаем? Хотите оплачивать товары легко и без задержек?
Теперь с «ИНТПЭЙ» ваши платежи приходят в Китай за 1 день с комиссией от 1%!
💰 Экономия – выгодные условия, без лишних переплат.
⚡ Скорость – деньги доходят быстро, без банковских задержек.
🔒 Безопасность – официальные договоры, 100% контроль платежей.
Как это работает?
✅ Переводы от $1 000 до $1 000 000 и выше – работаем с ООО и ИП.
✅ Гибкие маршруты – подбираем индивидуальное решение.
✅ Прозрачные условия – никаких скрытых комиссий и проблем с платежами.
✅ Юридическая чистота – агентский договор и защита ваших средств.
✅ Переводы в любую страну – Китай за 1 день, другие страны от 2 дней.
Хотите так же?
📩 Напишите нам в Telegram
🔥 Первый платеж – с комиссией всего 0,9%!
🔹 «ИНТПЭЙ» – международные платежи без границ, задержек и скрытых комиссий.
Работаете с Китаем? Хотите оплачивать товары легко и без задержек?
Теперь с «ИНТПЭЙ» ваши платежи приходят в Китай за 1 день с комиссией от 1%!
💰 Экономия – выгодные условия, без лишних переплат.
⚡ Скорость – деньги доходят быстро, без банковских задержек.
🔒 Безопасность – официальные договоры, 100% контроль платежей.
Как это работает?
✅ Переводы от $1 000 до $1 000 000 и выше – работаем с ООО и ИП.
✅ Гибкие маршруты – подбираем индивидуальное решение.
✅ Прозрачные условия – никаких скрытых комиссий и проблем с платежами.
✅ Юридическая чистота – агентский договор и защита ваших средств.
✅ Переводы в любую страну – Китай за 1 день, другие страны от 2 дней.
Хотите так же?
📩 Напишите нам в Telegram
🔥 Первый платеж – с комиссией всего 0,9%!
🔹 «ИНТПЭЙ» – международные платежи без границ, задержек и скрытых комиссий.
🇺🇸🇲🇽 США блокируют три мексиканских банка — новые риски для маршрутов оплаты
Минфин США ввёл санкции против трёх финансовых институтов из Мексики — CIBanco, Intercam Banco и Vector Casa de Bolsa. Это первые меры, вынесенные на основании закона FEND Off Fentanyl Act, направленные на пресечение схем финансирования картелей, включая Jalisco New Generation и Sinaloa.
Министерство финансов заявило, что финансовые организации ликвидировали миллионы долларов для закупки прекурсоров фентанила из Китая. В результате они лишаются доступа к системе корреспондентских отношений с банками США — платежи обнуляются.
Что это значит для международных платёжных цепочек:
Скорее всего, из FX‑корреспондентов будут удалены эти банки — операции блокируются или замораживаются.
Компании, работающие через них, внезапно лишаются каналов вывода/приёма USD, потребуются резервные маршруты.
Это сигнал: санкции отныне касаются не только российских, но и любых посредников, связанных с третьими странами.
Вывод: расчёты через такие юрисдикции — повышенный риск. Важнее включить резервные банковские учётные маршруты через ОАЭ, Казахстан, Индию, ООН‑финансовые структуры и проверенные финтех‑решения.
➡️ Держите связи с IntPay.Pro — поможем понять, где и как строить устойчивые и масштабируемые схемы международных платежей с учётом новых реалий.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Минфин США ввёл санкции против трёх финансовых институтов из Мексики — CIBanco, Intercam Banco и Vector Casa de Bolsa. Это первые меры, вынесенные на основании закона FEND Off Fentanyl Act, направленные на пресечение схем финансирования картелей, включая Jalisco New Generation и Sinaloa.
Министерство финансов заявило, что финансовые организации ликвидировали миллионы долларов для закупки прекурсоров фентанила из Китая. В результате они лишаются доступа к системе корреспондентских отношений с банками США — платежи обнуляются.
Что это значит для международных платёжных цепочек:
Скорее всего, из FX‑корреспондентов будут удалены эти банки — операции блокируются или замораживаются.
Компании, работающие через них, внезапно лишаются каналов вывода/приёма USD, потребуются резервные маршруты.
Это сигнал: санкции отныне касаются не только российских, но и любых посредников, связанных с третьими странами.
Вывод: расчёты через такие юрисдикции — повышенный риск. Важнее включить резервные банковские учётные маршруты через ОАЭ, Казахстан, Индию, ООН‑финансовые структуры и проверенные финтех‑решения.
➡️ Держите связи с IntPay.Pro — поможем понять, где и как строить устойчивые и масштабируемые схемы международных платежей с учётом новых реалий.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🌍 ЕС впервые вводит санкции против китайских банков: что это значит для расчётов через CIPS
На прошлой неделе Европейский Союз официально объявил о включении двух китайских региональных банков в санкционный список — за содействие обходу ограничений на платежи в адрес российских компаний. Это первый случай, когда столь жёсткие меры применяются к финансовым институтам из третьей страны, непосредственно участвующим в международных платёжных операциях РФ.
Европейская комиссия подчёркивает, что новые санкции направлены на закрытие обходных путей, связанных с использованием криптоплатформ и альтернативных систем передачи сообщений, в частности CIPS — китайского аналога SWIFT. Пекин выступил с официальным протестом и призвал ЕС воздержаться от расширения санкций на китайские организации, настаивая на легитимности обычной торговли.
Для российских участников внешнеторговых операций ситуация принципиально меняется.
Любая транзакция через китайский банк, даже не находящийся в санкционном списке, теперь может быть подвергнута мониторингу и блокировке при участии европейских или международных контрагентов.
Комплаенс-риск для расчётов в CIPS значительно вырос. Это сигнал бизнесу: привычные маршруты всё больше подвержены внешнему влиянию, и универсальных "безопасных" каналов больше не существует.
Компании вынуждены расширять пул расчётных партнёров — не только за счёт новых финтех-решений, но и через банки в нейтральных юрисдикциях (Индия, ОАЭ, Турция), а также увеличивать прозрачность всех операций.
Вывод: усиление санкционного давления на третьи страны — это не только геополитика, но и практический вызов для бизнеса. Платёжные цепочки становятся длиннее, а требования к прозрачности и комплаенсу — жёстче.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Банки
На прошлой неделе Европейский Союз официально объявил о включении двух китайских региональных банков в санкционный список — за содействие обходу ограничений на платежи в адрес российских компаний. Это первый случай, когда столь жёсткие меры применяются к финансовым институтам из третьей страны, непосредственно участвующим в международных платёжных операциях РФ.
Европейская комиссия подчёркивает, что новые санкции направлены на закрытие обходных путей, связанных с использованием криптоплатформ и альтернативных систем передачи сообщений, в частности CIPS — китайского аналога SWIFT. Пекин выступил с официальным протестом и призвал ЕС воздержаться от расширения санкций на китайские организации, настаивая на легитимности обычной торговли.
Для российских участников внешнеторговых операций ситуация принципиально меняется.
Любая транзакция через китайский банк, даже не находящийся в санкционном списке, теперь может быть подвергнута мониторингу и блокировке при участии европейских или международных контрагентов.
Комплаенс-риск для расчётов в CIPS значительно вырос. Это сигнал бизнесу: привычные маршруты всё больше подвержены внешнему влиянию, и универсальных "безопасных" каналов больше не существует.
Компании вынуждены расширять пул расчётных партнёров — не только за счёт новых финтех-решений, но и через банки в нейтральных юрисдикциях (Индия, ОАЭ, Турция), а также увеличивать прозрачность всех операций.
Вывод: усиление санкционного давления на третьи страны — это не только геополитика, но и практический вызов для бизнеса. Платёжные цепочки становятся длиннее, а требования к прозрачности и комплаенсу — жёстче.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Банки
💸 Rub‑stablecoin A7A5: $9,3 млрд транзакций — новая реальность финтеха
Последние несколько дней в финтех‑сообществе активно обсуждается кейс с российским стейблкоином A7A5, который за первую половину года обеспечил транзакции на сумму более $9,3 млрд. По данным блокчейн‑аналитиков, основной трафик приходится на сделки между компаниями РФ, странами СНГ и ближневосточными партнёрами.
Этот кейс стал возможен благодаря тому, что компании и платежные агенты все чаще уходят от классических банковских маршрутов в пользу гибридных схем с криптопротоколами. Фактически A7A5 — это рублёвый стейблкоин, выпускаемый российской финтех‑группой на базе блокчейн‑платформы с обязательным KYC и строгим лимитированием кошельков.
Что важно знать бизнесу:
A7A5 не анонимен. Все операции проходят через идентификацию, данные хранятся у эмитента и доступны для проверок при комплаенс‑запросе.
Юридическая база неоднозначна. Несмотря на регистрацию в одной из дружественных юрисдикций, транзакции с A7A5 уже попали под пристальный контроль ряда банковских регуляторов, в том числе Центрального банка Казахстана и ОАЭ.
Криптоплатежи становятся реальной альтернативой для сделок в условиях блокировки традиционных каналов, но только для тех, кто может доказать легальность операций и источник средств.
💡 Вывод: массовое использование финтех‑инструментов вроде A7A5 — это не столько уход в “серую зону”, сколько новая нормальность на фоне глобального усложнения платёжных цепочек. Компании, которые чётко соблюдают комплаенс, выигрывают за счёт скорости и гибкости, но риски блокировки сохраняются.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Последние несколько дней в финтех‑сообществе активно обсуждается кейс с российским стейблкоином A7A5, который за первую половину года обеспечил транзакции на сумму более $9,3 млрд. По данным блокчейн‑аналитиков, основной трафик приходится на сделки между компаниями РФ, странами СНГ и ближневосточными партнёрами.
Этот кейс стал возможен благодаря тому, что компании и платежные агенты все чаще уходят от классических банковских маршрутов в пользу гибридных схем с криптопротоколами. Фактически A7A5 — это рублёвый стейблкоин, выпускаемый российской финтех‑группой на базе блокчейн‑платформы с обязательным KYC и строгим лимитированием кошельков.
Что важно знать бизнесу:
A7A5 не анонимен. Все операции проходят через идентификацию, данные хранятся у эмитента и доступны для проверок при комплаенс‑запросе.
Юридическая база неоднозначна. Несмотря на регистрацию в одной из дружественных юрисдикций, транзакции с A7A5 уже попали под пристальный контроль ряда банковских регуляторов, в том числе Центрального банка Казахстана и ОАЭ.
Криптоплатежи становятся реальной альтернативой для сделок в условиях блокировки традиционных каналов, но только для тех, кто может доказать легальность операций и источник средств.
💡 Вывод: массовое использование финтех‑инструментов вроде A7A5 — это не столько уход в “серую зону”, сколько новая нормальность на фоне глобального усложнения платёжных цепочек. Компании, которые чётко соблюдают комплаенс, выигрывают за счёт скорости и гибкости, но риски блокировки сохраняются.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
📉 Комиссии на переводы из РФ падают: выгода или иллюзия?
Свежие данные от нескольких источников подтверждают: в июне 2025 средние комиссии на международные платежи из России действительно снизились в 2–3 раза.
• Раньше — 4–5 %, теперь — примерно 2 %; при крупных транзакциях ставка может опускаться до 1,5 %.
• Это касается перевода как в ОАЭ, Китай и СНГ (средняя комиссия 0,2–1 %), так и классических направлений с агентами.
• У ВТБ, например, комиссия за переводы в Китай снижена с 2,45 % до 1,99 % (с 9 июня, действует до 8 сентября 2025) — при этом число переводов выросло в шесть раз по сравнению с прошлым годом.
Почему снизились тарифы?
На рынок вышло множество частных финтех-агентов из ОАЭ, Казахстана, Армении. Из-за конкуренции они сделали упор на прозрачность и оптимизацию цепочек: неттинг, расчёты через CIPS и юань, использование стейблкоинов. Это дало экономию до 60 % на комиссиях.
О чём важно помнить бизнесу:
✦ Выгодные тарифы — не всегда знак надёжности. Слишком низкая комиссия может означать использование нестандартных схем, где платежи рискуют задержаться или заблокироваться.
✦ Проверка посредников — ключ. Лицензия, корреспонденты, комплаенс-отчёты — всё это должно быть открыто и прозрачно.
✦ Структура платежей влияет на тарифы. Крупные суммы чаще проходят под 1–1,5 %, но при этом банки могут увеличить требования к документам и идентификации контрагента.
✅ Вывод: снижение комиссий — позитивное явление, но только в связке с надёжной инфраструктурой. Мы рекомендуем сочетать выгодные тарифы с проверкой всех участников цепочки и резервными маршрутами.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Свежие данные от нескольких источников подтверждают: в июне 2025 средние комиссии на международные платежи из России действительно снизились в 2–3 раза.
• Раньше — 4–5 %, теперь — примерно 2 %; при крупных транзакциях ставка может опускаться до 1,5 %.
• Это касается перевода как в ОАЭ, Китай и СНГ (средняя комиссия 0,2–1 %), так и классических направлений с агентами.
• У ВТБ, например, комиссия за переводы в Китай снижена с 2,45 % до 1,99 % (с 9 июня, действует до 8 сентября 2025) — при этом число переводов выросло в шесть раз по сравнению с прошлым годом.
Почему снизились тарифы?
На рынок вышло множество частных финтех-агентов из ОАЭ, Казахстана, Армении. Из-за конкуренции они сделали упор на прозрачность и оптимизацию цепочек: неттинг, расчёты через CIPS и юань, использование стейблкоинов. Это дало экономию до 60 % на комиссиях.
О чём важно помнить бизнесу:
✦ Выгодные тарифы — не всегда знак надёжности. Слишком низкая комиссия может означать использование нестандартных схем, где платежи рискуют задержаться или заблокироваться.
✦ Проверка посредников — ключ. Лицензия, корреспонденты, комплаенс-отчёты — всё это должно быть открыто и прозрачно.
✦ Структура платежей влияет на тарифы. Крупные суммы чаще проходят под 1–1,5 %, но при этом банки могут увеличить требования к документам и идентификации контрагента.
✅ Вывод: снижение комиссий — позитивное явление, но только в связке с надёжной инфраструктурой. Мы рекомендуем сочетать выгодные тарифы с проверкой всех участников цепочки и резервными маршрутами.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
⚠️ Внимание FinCEN: риски от участников “Iran‑oil” цепочек
6 июня FinCEN выпустил новое предупреждение (Advisory) для финансовых учреждений США [FIN‑2025‑A002]. Это расширенная версия предыдущих документов и ключевой сигнал рынкам о рисках, связанных с иранской нефтью, теневым банкингом и оружейными схемами.
Средние риски сопровождения такого рода платежей:
транзит средств через обменные пункты в ОАЭ, Гонконге и Турции, предполагающий подделку документов;
использование network‑измененных судов, “тёмных флотов” — с отключенным AIS и скрытыми статусами, что требует дополнительной проверки по IMO;
участие в синтетических цепочках — переводы между несколькими юрисдикциями с изменёнными данными юрлиц и назначениями платежей.
🔍 Ключевые сигналы (red‑flags):
- клиентские схемы с несколькими обменными и торговыми операциями через третьи страны;
- документы, не совпадающие с реальными данными судов, портов, операций;
- транзакции от компаний с низким уровнем веб-присутствия, связанных с ОАЭ/Гонконгом и нефтетранспортом, без чёткой бизнес-модели.
💡 Почему это важно для ВЭД‑бизнеса:
Финансовые посредники, даже из дружественных юрисдикций, теперь могут быть привлечены к комплаенсу FinCEN/OFAC.
Платежи, связанные с морскими перевозками нефти или топлива, получили новые критерии контроля — нужно проверять не только контрагенты, но и используемые суда.
Для компаний важно внедрять проверку IMO/LLC‑данных, сохранять полную историю платежей и договоров, а также иметь альтернативные коридоры — RUB/USDT, BRICS-Pay, SRVA.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Маршруты
6 июня FinCEN выпустил новое предупреждение (Advisory) для финансовых учреждений США [FIN‑2025‑A002]. Это расширенная версия предыдущих документов и ключевой сигнал рынкам о рисках, связанных с иранской нефтью, теневым банкингом и оружейными схемами.
Средние риски сопровождения такого рода платежей:
транзит средств через обменные пункты в ОАЭ, Гонконге и Турции, предполагающий подделку документов;
использование network‑измененных судов, “тёмных флотов” — с отключенным AIS и скрытыми статусами, что требует дополнительной проверки по IMO;
участие в синтетических цепочках — переводы между несколькими юрисдикциями с изменёнными данными юрлиц и назначениями платежей.
🔍 Ключевые сигналы (red‑flags):
- клиентские схемы с несколькими обменными и торговыми операциями через третьи страны;
- документы, не совпадающие с реальными данными судов, портов, операций;
- транзакции от компаний с низким уровнем веб-присутствия, связанных с ОАЭ/Гонконгом и нефтетранспортом, без чёткой бизнес-модели.
💡 Почему это важно для ВЭД‑бизнеса:
Финансовые посредники, даже из дружественных юрисдикций, теперь могут быть привлечены к комплаенсу FinCEN/OFAC.
Платежи, связанные с морскими перевозками нефти или топлива, получили новые критерии контроля — нужно проверять не только контрагенты, но и используемые суда.
Для компаний важно внедрять проверку IMO/LLC‑данных, сохранять полную историю платежей и договоров, а также иметь альтернативные коридоры — RUB/USDT, BRICS-Pay, SRVA.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Маршруты
🌍 Африка — лаборатория финтеха: запуск PayChangu в Малави
23 июня малавийский финтех-стартап PayChangu официально анонсировал запуск платформы мгновенных трансграничных платежей для B2B и B2C сегментов. Система работает на связке банковских шлюзов Малави и ZICB (Замбия), а также подключена к нескольким криптовалютным операторам — среди них YellowCard и Binance.
Ключевые особенности PayChangu:
Переводы из Малави за границу и обратно — с комиссией 0,7–1,5% и зачислением менее чем за 20 минут.
Верификация пользователей через единую систему eID AfricaID, что повышает комплаенс.
Возможность отправлять платежи в USD, EUR, ZMW (замбийская квача), а также в стейблкоинах USDT и USDC.
Поддержка реферальных и кросс-платформенных выплат — интеграция с локальными торговыми площадками.
Почему это важно российским экспортёрам и импортёрам:
Африканский рынок быстро переходит на финтех и стейблкоины для расчётов с Китаем, Индией и Ближним Востоком.
Для компаний из РФ это шанс реализовать быстрые B2B-платежи с минимальными комиссиями, обходя SWIFT и традиционных посредников.
Рост числа финтех-платформ открывает новые коридоры для торговли удобрениями, машиностроением, агропродукцией и даже ИТ-услугами.
💡 Вывод: PayChangu — пример того, как африканские страны стремительно развивают альтернативные финансовые инструменты. Кто освоит новые маршруты сегодня, получит конкурентные преимущества завтра.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
23 июня малавийский финтех-стартап PayChangu официально анонсировал запуск платформы мгновенных трансграничных платежей для B2B и B2C сегментов. Система работает на связке банковских шлюзов Малави и ZICB (Замбия), а также подключена к нескольким криптовалютным операторам — среди них YellowCard и Binance.
Ключевые особенности PayChangu:
Переводы из Малави за границу и обратно — с комиссией 0,7–1,5% и зачислением менее чем за 20 минут.
Верификация пользователей через единую систему eID AfricaID, что повышает комплаенс.
Возможность отправлять платежи в USD, EUR, ZMW (замбийская квача), а также в стейблкоинах USDT и USDC.
Поддержка реферальных и кросс-платформенных выплат — интеграция с локальными торговыми площадками.
Почему это важно российским экспортёрам и импортёрам:
Африканский рынок быстро переходит на финтех и стейблкоины для расчётов с Китаем, Индией и Ближним Востоком.
Для компаний из РФ это шанс реализовать быстрые B2B-платежи с минимальными комиссиями, обходя SWIFT и традиционных посредников.
Рост числа финтех-платформ открывает новые коридоры для торговли удобрениями, машиностроением, агропродукцией и даже ИТ-услугами.
💡 Вывод: PayChangu — пример того, как африканские страны стремительно развивают альтернативные финансовые инструменты. Кто освоит новые маршруты сегодня, получит конкурентные преимущества завтра.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
🇬🇧🇺🇸 UK–US финтех-диалог: новый уровень глобального контроля
На прошлой неделе Лондон и Вашингтон завершили очередной раунд совместного диалога по финансовым услугам. Но в этот раз речь шла не только о текущих проблемах — а о формировании новой, единой архитектуры регулирования для международных платёжных систем и финтех-сектора.
Что реально меняется?
Тотальная унификация требований. FCA и FinCEN договариваются о внедрении единого стандарта AML/KYC — он касается как крупных банков, так и всех провайдеров платёжных и крипто-услуг. Любая финтех-платформа, работающая через Лондон или Нью-Йорк, должна синхронизировать базы данных клиентов, верифицировать бенефициаров, готовить регулярные отчёты. Речь идёт о формировании «единого цифрового досье» на всех участников международных расчётов.
Интеграция комплаенс-структур. Новая архитектура предусматривает не только обмен данными о клиентах (требования по FATF), но и создание API-интерфейсов для прямого обмена комплаенс-информацией между банками, финтех-компаниями и регуляторами. Это в разы ускорит "расследования" по сомнительным операциям и сократит время реакции на подозрительные платежи.
Признание электронных подписей и документации. Подтверждение происхождения средств, договора, KYC-анкеты — всё должно быть цифровым и интегрированным в международные платформы. Старые методы — сканы, бумажные контракты, «ручные» подтверждения — станут маркерами риска.
Повышенный риск для «непрозрачных» стран. В числе прямых приоритетов диалога — борьба с обходом санкций и противодействие "обезличенным" крипто-платформам. Для компаний из РФ, Ирана, Белоруссии и других юрисдикций с ограничениями усложняется не только вход, но и поддержание статуса в западных финтех-сервисах.
Что делать бизнесу из РФ, кто работает с UK/US-коридорами:
Привести все расчёты к максимальной прозрачности: заранее готовить подтверждение происхождения средств, цифровые KYC и документы по каждому контракту.
Не надеяться на старые связи или неформальные договорённости — любые "упрощения" теперь рассматриваются как потенциальный повод для блокировки.
Параллельно строить альтернативные маршруты через ОАЭ, Индию, СНГ, развивать каналы через BRICS-Pay, CIPS, рубль и стейблкоины.
Вывод:
Британско-американский диалог задаёт новую планку для глобального комплаенса. Если ваша финтех- или экспортно-импортная стратегия не адаптирована к этим требованиям — вы автоматически попадаете в зону риска. Переход на «электронный прозрачный формат» — уже не рекомендация, а вопрос выживания на международном рынке.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
На прошлой неделе Лондон и Вашингтон завершили очередной раунд совместного диалога по финансовым услугам. Но в этот раз речь шла не только о текущих проблемах — а о формировании новой, единой архитектуры регулирования для международных платёжных систем и финтех-сектора.
Что реально меняется?
Тотальная унификация требований. FCA и FinCEN договариваются о внедрении единого стандарта AML/KYC — он касается как крупных банков, так и всех провайдеров платёжных и крипто-услуг. Любая финтех-платформа, работающая через Лондон или Нью-Йорк, должна синхронизировать базы данных клиентов, верифицировать бенефициаров, готовить регулярные отчёты. Речь идёт о формировании «единого цифрового досье» на всех участников международных расчётов.
Интеграция комплаенс-структур. Новая архитектура предусматривает не только обмен данными о клиентах (требования по FATF), но и создание API-интерфейсов для прямого обмена комплаенс-информацией между банками, финтех-компаниями и регуляторами. Это в разы ускорит "расследования" по сомнительным операциям и сократит время реакции на подозрительные платежи.
Признание электронных подписей и документации. Подтверждение происхождения средств, договора, KYC-анкеты — всё должно быть цифровым и интегрированным в международные платформы. Старые методы — сканы, бумажные контракты, «ручные» подтверждения — станут маркерами риска.
Повышенный риск для «непрозрачных» стран. В числе прямых приоритетов диалога — борьба с обходом санкций и противодействие "обезличенным" крипто-платформам. Для компаний из РФ, Ирана, Белоруссии и других юрисдикций с ограничениями усложняется не только вход, но и поддержание статуса в западных финтех-сервисах.
Что делать бизнесу из РФ, кто работает с UK/US-коридорами:
Привести все расчёты к максимальной прозрачности: заранее готовить подтверждение происхождения средств, цифровые KYC и документы по каждому контракту.
Не надеяться на старые связи или неформальные договорённости — любые "упрощения" теперь рассматриваются как потенциальный повод для блокировки.
Параллельно строить альтернативные маршруты через ОАЭ, Индию, СНГ, развивать каналы через BRICS-Pay, CIPS, рубль и стейблкоины.
Вывод:
Британско-американский диалог задаёт новую планку для глобального комплаенса. Если ваша финтех- или экспортно-импортная стратегия не адаптирована к этим требованиям — вы автоматически попадаете в зону риска. Переход на «электронный прозрачный формат» — уже не рекомендация, а вопрос выживания на международном рынке.
Оставить заявку на платеж
#Новости #Аналитика #Рынки #Платежи
Нужно отправить деньги? Оплатить товар? Провести платёж через полмира?
Сделаем! Надёжно, быстро, без бюрократии.
У нас — десятки маршрутов, проверенные каналы и решения под любые задачи:
🌍 Китай, ОАЭ, Турция, Азия, Европа
🚛 Привезём ваш товар. Оформим. Растаможим.
🤝 Для агентов — бонусы и комиссии!
INTPAY.PRO — финансовый партнёр, которому можно доверять.
А еще, с нами удобно тем, кто регулярно платит небольшие суммы.
Пишите 👇 Обсудим.
Сделаем! Надёжно, быстро, без бюрократии.
У нас — десятки маршрутов, проверенные каналы и решения под любые задачи:
🌍 Китай, ОАЭ, Турция, Азия, Европа
🚛 Привезём ваш товар. Оформим. Растаможим.
🤝 Для агентов — бонусы и комиссии!
INTPAY.PRO — финансовый партнёр, которому можно доверять.
А еще, с нами удобно тем, кто регулярно платит небольшие суммы.
Пишите 👇 Обсудим.
🚨 Санкции ЕС против СБП и «Мир»: 25 января всё меняется
25 января 2026 вступает в силу 19-й пакет санкций ЕС — полный запрет для европейских компаний использовать СБП и платежную систему «Мир». Это означает, что все платежи с ЕС придется перенаправлять через третьи страны.
Что меняется?
✓ Европейские организации больше не смогут подключаться к СБП и Мир
✓ Запрещены все операции через эти системы — от простых платежей до конвертации
✓ Также под удар попали платежи через СПФС, Payeer и беларусские/казахские платежные системы
✓ Заблокированы практически все российские платежные инфраструктуры, доступные из ЕС
Кто попадает?
✓ Экспортёры, получающие платежи из Европы
✓ Компании с европейскими партнёрами
✓ Платежные провайдеры
✓ Третьи страны (ОАЭ, Турция, Казахстан)
Диверсификация маршрутов — срочно
Приоритеты:
✓ Китай (CIPS) — самый безопасный канал, расчёты в юанях
✓ Турция — открыта, но требует повышенного комплаенса
✓ ОАЭ — нужно больше документации, вторичные санкции вероятны
✓ Казахстан — относительно стабилен, но под давлением
Рекомендации на ноябрь
🔴 Сейчас:
✓ Аудит всех платежных схем
✓ Определить зависимость от СБП/Мир
✓ Согласовать с партнёрами новые реквизиты в третьих странах
🔴 До декабря:
✓ Переоформить контракты с европейскими партнёрами
✓ Открыть дополнительные счета в безопасных юрисдикциях
✓ Настроить альтернативные каналы платежей
🔴 До 25 января:
✓ Полная миграция на новые маршруты
✓ Тестирование схем
✓ Обучение команды
Риск-факторы
⚠️ Европейские банки начнут отказывать в обслуживании компаниям, связанным с российской платежной инфраструктурой
⚠️ Вторичные санкции США на промежуточные страны — ОАЭ, Казахстан, Турция получили предупреждение
⚠️ Ожидается 2-3 месячный переходный период с задержками платежей
⚠️ Замораживание активов в нестабильных юрисдикциях
Итог
25 января — критическая дата. Адаптируйтесь сейчас, не ждите последних дней января. Компании, которые начнут переход в ноябре-декабре, пройдут мягко. Те, кто ждут — столкнутся с хаосом.
Каждый день — это разница между контролируемым переходом и финансовым кризисом.
🎯 Оставить заявку на консультацию по переориентации платежных маршрутов — мы проанализируем вашу схему и предложим оптимальное решение
#Санкции #Платежи #СБП #Мир #ВЭД #Экспорт #Платежная_система #ЕС #Риск_менеджмент #Финансовые_потоки
25 января 2026 вступает в силу 19-й пакет санкций ЕС — полный запрет для европейских компаний использовать СБП и платежную систему «Мир». Это означает, что все платежи с ЕС придется перенаправлять через третьи страны.
Что меняется?
✓ Европейские организации больше не смогут подключаться к СБП и Мир
✓ Запрещены все операции через эти системы — от простых платежей до конвертации
✓ Также под удар попали платежи через СПФС, Payeer и беларусские/казахские платежные системы
✓ Заблокированы практически все российские платежные инфраструктуры, доступные из ЕС
Кто попадает?
✓ Экспортёры, получающие платежи из Европы
✓ Компании с европейскими партнёрами
✓ Платежные провайдеры
✓ Третьи страны (ОАЭ, Турция, Казахстан)
Диверсификация маршрутов — срочно
Приоритеты:
✓ Китай (CIPS) — самый безопасный канал, расчёты в юанях
✓ Турция — открыта, но требует повышенного комплаенса
✓ ОАЭ — нужно больше документации, вторичные санкции вероятны
✓ Казахстан — относительно стабилен, но под давлением
Рекомендации на ноябрь
🔴 Сейчас:
✓ Аудит всех платежных схем
✓ Определить зависимость от СБП/Мир
✓ Согласовать с партнёрами новые реквизиты в третьих странах
🔴 До декабря:
✓ Переоформить контракты с европейскими партнёрами
✓ Открыть дополнительные счета в безопасных юрисдикциях
✓ Настроить альтернативные каналы платежей
🔴 До 25 января:
✓ Полная миграция на новые маршруты
✓ Тестирование схем
✓ Обучение команды
Риск-факторы
⚠️ Европейские банки начнут отказывать в обслуживании компаниям, связанным с российской платежной инфраструктурой
⚠️ Вторичные санкции США на промежуточные страны — ОАЭ, Казахстан, Турция получили предупреждение
⚠️ Ожидается 2-3 месячный переходный период с задержками платежей
⚠️ Замораживание активов в нестабильных юрисдикциях
Итог
25 января — критическая дата. Адаптируйтесь сейчас, не ждите последних дней января. Компании, которые начнут переход в ноябре-декабре, пройдут мягко. Те, кто ждут — столкнутся с хаосом.
Каждый день — это разница между контролируемым переходом и финансовым кризисом.
🎯 Оставить заявку на консультацию по переориентации платежных маршрутов — мы проанализируем вашу схему и предложим оптимальное решение
#Санкции #Платежи #СБП #Мир #ВЭД #Экспорт #Платежная_система #ЕС #Риск_менеджмент #Финансовые_потоки
💡 Цифровой рубль: спасение или ловушка при санкциях?
Недавно разговаривал с директором экспортной компании — он спрашивает: "А может, нам просто перейти на цифровой рубль и забыть о санкциях?" Хороший вопрос.
Что вообще будет с цифровым рублём?
С 1 сентября 2026 начнётся массовое внедрение. Сбербанк, ВТБ, Газпромбанк уже готовят платформу. К концу года обещают 50 тысяч граждан в системе и бесплатные переводы между ними.
Звучит круто, да? Мгновенные платежи, нулевые комиссии, полная суверенность. Но вот что интересно...
Почему А7А5 провалился за несколько месяцев?
Помните рублевый стейблкоин А7А5? Запустился в феврале 2025, люди начали активно им пользоваться для экспорта, оборотов было на миллиарды... А потом 25 ноября 2025 ЕС просто запретил с ним работать.
Вот так. Не переговоры, не жалобы — просто запрет. Компании, которые надеялись на А7А5 как на решение, оказались в дыре.
И вот здесь вопрос: может ли то же самое произойти с цифровым рублём?
Сравним + и -
Плюсы:
➕Переводы за секунды (SWIFT грузит дни)
➕ Нет комиссий для простых граждан
➕ Полностью под контролем государства, не зависит от западных банков
➕ Может работать с БРИКС
Минусы (и это важно):
➖ ЕС и США могут запретить работу, как с А7А5
➖ Все транзакции видны ЦБ (привет, государственный контроль)
➖ Партнёры должны согласиться получать рубли — это не автоматично
➖ Если рубль упадёт в цене (из-за санкций), его никто не захочет
Как это действительно использовать?
Цифровой рубль — это не панацея. Это дополнительный инструмент в портфеле.
Вариант 1: Торговля внутри БРИКС (Китай, Индия, Казахстан). Если оба партнёра готовы — отличное решение.
Вариант 2: Разбавить риск. Часть платежей в цифровых рублях, часть в юанях, часть в турецких лирах. Не ставим на одну лошадь.
Вариант 3: Внутренние операции. Расчёты между филиалами, платежи поставщикам, зарплаты. Здесь цифровой рубль супер удобен.
Сентябрь 2026 — это не революция, а эволюция платёжной системы. Цифровой рубль полезен, но не решает главную проблему санкций.
Реальное решение — это комбинация: цифровой рубль для внутренних операций + маршруты через Китай/Турцию/ОАЭ для экспорта + крипто-инструменты для микротранзакций.
Не верьте обещаниям, что один инструмент спасет вашу логистику. Верьте в диверсификацию.
🎯 Хотите понять, насколько вам подойдёт цифровой рубль? Пишите, вместе найдем оптимальное решение.
#Цифровойрубль #Санкции #Экспорт #Платежи #ВЭД #Финтех #Честный_разговор #Альтернативы #Финансовые_потоки
Недавно разговаривал с директором экспортной компании — он спрашивает: "А может, нам просто перейти на цифровой рубль и забыть о санкциях?" Хороший вопрос.
Что вообще будет с цифровым рублём?
С 1 сентября 2026 начнётся массовое внедрение. Сбербанк, ВТБ, Газпромбанк уже готовят платформу. К концу года обещают 50 тысяч граждан в системе и бесплатные переводы между ними.
Звучит круто, да? Мгновенные платежи, нулевые комиссии, полная суверенность. Но вот что интересно...
Почему А7А5 провалился за несколько месяцев?
Помните рублевый стейблкоин А7А5? Запустился в феврале 2025, люди начали активно им пользоваться для экспорта, оборотов было на миллиарды... А потом 25 ноября 2025 ЕС просто запретил с ним работать.
Вот так. Не переговоры, не жалобы — просто запрет. Компании, которые надеялись на А7А5 как на решение, оказались в дыре.
И вот здесь вопрос: может ли то же самое произойти с цифровым рублём?
Сравним + и -
Плюсы:
➕Переводы за секунды (SWIFT грузит дни)
➕ Нет комиссий для простых граждан
➕ Полностью под контролем государства, не зависит от западных банков
➕ Может работать с БРИКС
Минусы (и это важно):
➖ ЕС и США могут запретить работу, как с А7А5
➖ Все транзакции видны ЦБ (привет, государственный контроль)
➖ Партнёры должны согласиться получать рубли — это не автоматично
➖ Если рубль упадёт в цене (из-за санкций), его никто не захочет
Как это действительно использовать?
Цифровой рубль — это не панацея. Это дополнительный инструмент в портфеле.
Вариант 1: Торговля внутри БРИКС (Китай, Индия, Казахстан). Если оба партнёра готовы — отличное решение.
Вариант 2: Разбавить риск. Часть платежей в цифровых рублях, часть в юанях, часть в турецких лирах. Не ставим на одну лошадь.
Вариант 3: Внутренние операции. Расчёты между филиалами, платежи поставщикам, зарплаты. Здесь цифровой рубль супер удобен.
Сентябрь 2026 — это не революция, а эволюция платёжной системы. Цифровой рубль полезен, но не решает главную проблему санкций.
Реальное решение — это комбинация: цифровой рубль для внутренних операций + маршруты через Китай/Турцию/ОАЭ для экспорта + крипто-инструменты для микротранзакций.
Не верьте обещаниям, что один инструмент спасет вашу логистику. Верьте в диверсификацию.
🎯 Хотите понять, насколько вам подойдёт цифровой рубль? Пишите, вместе найдем оптимальное решение.
#Цифровойрубль #Санкции #Экспорт #Платежи #ВЭД #Финтех #Честный_разговор #Альтернативы #Финансовые_потоки
❤1
⚠️ Почему иностранные банки часто отказывают в платежах через агентов?
Многие российские компании сталкиваются с отказами иностранных банков принимать платежи — даже если платёж идёт через надёжного агента. Почему так происходит и какие ошибки приводят к отказам?
Главные причины отказов
1. Отсутствие или несовпадение документов
Частая ошибка — договор и инвойс не совпадают по сумме или срокам. Банки требуют всё максимально чётко. Плюс — обязательно подтверждение назначения платежа (контракты, акты, письма).
2. Сомнения в экономической целесообразности
Если сумма кажется слишком большой или операция не соответствует профилю бизнеса, банк блокирует перевод для проверки.
3. Работа со странами из санкционных списков
Даже через агентов перевод в юрисдикции под санкциями часто отвергается: банки не готовы рисковать.
4. Неправильное оформление платежного поручения
Некорректные SWIFT-коды, IBAN, ошибки в реквизитах бизнеса-получателя и отправителя — главные технические причины отказов.
5. Связь с подозрительными лицами или компаниями
Проверки по спискам санкций (OFAC, ЕС, Великобритания и другие) ужесточились. Любая связь с “негативными” лицами — причина блокировки.
Ошибки поставщиков и отправителей
❌ Отправка платежа без согласования с банком-партнёром
❌ Несвоевременное предоставление подтверждающих документов
❌ Использование устаревших или неверных реквизитов
❌ Игнорирование требований по KYC/AML и валютному контролю
❌Недостаточно прозрачная экономическая цель сделки
Что делать, чтобы избежать отказов?
✅ Тщательно сверяйте документы и реквизиты
✅ Предоставляйте полное объяснение и обоснование сделки банку
✅ Используйте актуальные и проверенные контактные данные
✅ Следите за изменениями в санкционных списках и регуляции
✅ Работайте с проверенными платежными агентами со стажем и репутацией
💡 Совет: платежные агенты могут сильно ускорить процесс и снизить риски, но они не волшебники. Без подготовки и правильных документов даже агент не поможет.
🎯 Хотите минимизировать отказ в международных платежах? Напишите нам — поможем выстроить зрелую схему работы с зарубежными банками.
#Международные_платежи #Платёжные_Агенты #Отказы_Банков #Поставщики #Валютный_Контроль #Санкции #ВЭД #Риски #Банковские_переводы
Многие российские компании сталкиваются с отказами иностранных банков принимать платежи — даже если платёж идёт через надёжного агента. Почему так происходит и какие ошибки приводят к отказам?
Главные причины отказов
1. Отсутствие или несовпадение документов
Частая ошибка — договор и инвойс не совпадают по сумме или срокам. Банки требуют всё максимально чётко. Плюс — обязательно подтверждение назначения платежа (контракты, акты, письма).
2. Сомнения в экономической целесообразности
Если сумма кажется слишком большой или операция не соответствует профилю бизнеса, банк блокирует перевод для проверки.
3. Работа со странами из санкционных списков
Даже через агентов перевод в юрисдикции под санкциями часто отвергается: банки не готовы рисковать.
4. Неправильное оформление платежного поручения
Некорректные SWIFT-коды, IBAN, ошибки в реквизитах бизнеса-получателя и отправителя — главные технические причины отказов.
5. Связь с подозрительными лицами или компаниями
Проверки по спискам санкций (OFAC, ЕС, Великобритания и другие) ужесточились. Любая связь с “негативными” лицами — причина блокировки.
Ошибки поставщиков и отправителей
❌ Отправка платежа без согласования с банком-партнёром
❌ Несвоевременное предоставление подтверждающих документов
❌ Использование устаревших или неверных реквизитов
❌ Игнорирование требований по KYC/AML и валютному контролю
❌Недостаточно прозрачная экономическая цель сделки
Что делать, чтобы избежать отказов?
✅ Тщательно сверяйте документы и реквизиты
✅ Предоставляйте полное объяснение и обоснование сделки банку
✅ Используйте актуальные и проверенные контактные данные
✅ Следите за изменениями в санкционных списках и регуляции
✅ Работайте с проверенными платежными агентами со стажем и репутацией
💡 Совет: платежные агенты могут сильно ускорить процесс и снизить риски, но они не волшебники. Без подготовки и правильных документов даже агент не поможет.
🎯 Хотите минимизировать отказ в международных платежах? Напишите нам — поможем выстроить зрелую схему работы с зарубежными банками.
#Международные_платежи #Платёжные_Агенты #Отказы_Банков #Поставщики #Валютный_Контроль #Санкции #ВЭД #Риски #Банковские_переводы