
📦 Ozon вышел из ловушки снижения
Акции Ozon подали технический сигнал в пользу продолжения роста. Бумага вернулась в торговый диапазон после ложного пробоя нижней границы канала, что может указывать на ослабление продавцов и восстановление спроса.
Дополнительную поддержку истории дает фундаментальный фон: компания сохраняет устойчивый рост оборота маркетплейса, а развитие финтех-направления и рекламного бизнеса постепенно усиливает вклад более маржинальных источников выручки.
▪️ Идея Финам
#идея #OZON
Акции Ozon подали технический сигнал в пользу продолжения роста. Бумага вернулась в торговый диапазон после ложного пробоя нижней границы канала, что может указывать на ослабление продавцов и восстановление спроса.
Дополнительную поддержку истории дает фундаментальный фон: компания сохраняет устойчивый рост оборота маркетплейса, а развитие финтех-направления и рекламного бизнеса постепенно усиливает вклад более маржинальных источников выручки.
#идея #OZON
Please open Telegram to view this post
VIEW IN TELEGRAM
❤5
🥃 Новабев выглядит крепче рынка
Новабев завершил 2025 год с ростом ключевых финансовых показателей, несмотря на спад всего рынка крепкого алкоголя. Выручка компании увеличилась до 149,3 млрд руб., EBITDA — до 21,2 млрд руб., чистая прибыль — до 5,2 млрд руб.
Давление на динамику оказала хакерская атака на сеть Винлаб, из-за которой замедлилось расширение магазинов, однако бизнес сохранил устойчивость и сформировал чистую денежную позицию.
На этом фоне рынок, похоже, недооценивает потенциал бумаги: ожидаемая дивидендная доходность в 2026 году может достичь 15–16%.
▪️ Идея ВТБ (Моя Аналитика)
#идея #BELU
Новабев завершил 2025 год с ростом ключевых финансовых показателей, несмотря на спад всего рынка крепкого алкоголя. Выручка компании увеличилась до 149,3 млрд руб., EBITDA — до 21,2 млрд руб., чистая прибыль — до 5,2 млрд руб.
Давление на динамику оказала хакерская атака на сеть Винлаб, из-за которой замедлилось расширение магазинов, однако бизнес сохранил устойчивость и сформировал чистую денежную позицию.
На этом фоне рынок, похоже, недооценивает потенциал бумаги: ожидаемая дивидендная доходность в 2026 году может достичь 15–16%.
#идея #BELU
Please open Telegram to view this post
VIEW IN TELEGRAM
👍5
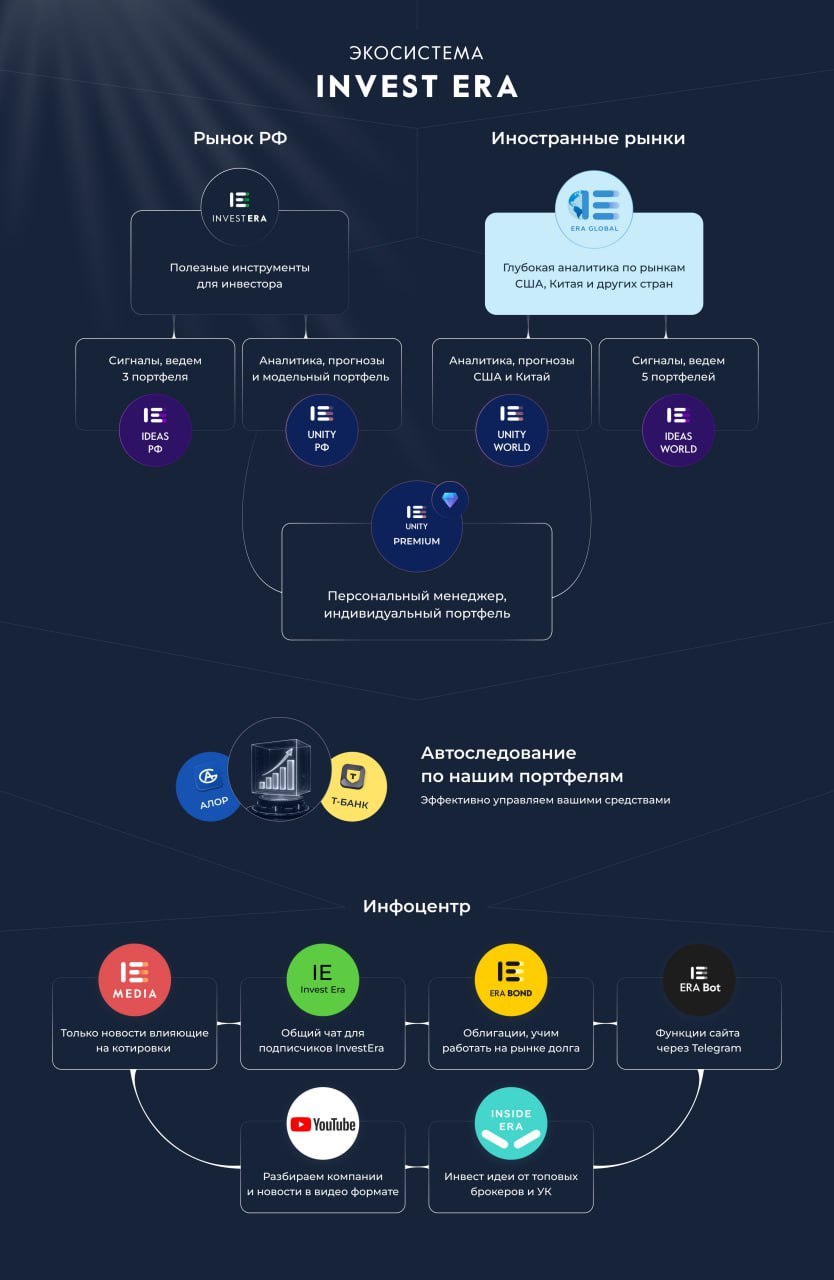
📈 Самое важное об Invest Era
Меня зовут Артём Николаев, я инвестирую с 2013 года. Давно вышел на раннюю пенсию, часто путешествую и помогаю людям зарабатывать на фондовом рынке.
Чтобы не быть голословным — вот один из публичных брокерских счетов с доходностью +43% за последний год.
А здесь — примеры наших сделок и аналитики, каждая из которых подкреплена ссылкой.
В автоследовании АЛОР Брокер можно посмотреть мою доходность на длинном горизонте:
▪️ 3 года: +188%
▪️ 5 лет: +471%
🧠 Кто ведёт Invest Era
Мы создаём этот канал с 2020 года. О команде можно почитать тут.
Каждый участник специализируется на своём секторе рынка акций или долга — это позволяет делать аналитику глубокой, объективной и результативной. Наша цель — повышать знания и доходность подписчиков.
📲 Наши Telegram-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
▪️ Канал про иностранные рынки
▪️ Канал с инвестидеями
📱 Наши MAX-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
🧩 Полезные сервисы
▪️ Наши продукты
▪️ Умный аналитический бот
▪️ Автоследование Invest Era
▪️ Чат для вопросов команде
▪️ Сайт с расширенной аналитикой
Меня зовут Артём Николаев, я инвестирую с 2013 года. Давно вышел на раннюю пенсию, часто путешествую и помогаю людям зарабатывать на фондовом рынке.
Чтобы не быть голословным — вот один из публичных брокерских счетов с доходностью +43% за последний год.
А здесь — примеры наших сделок и аналитики, каждая из которых подкреплена ссылкой.
В автоследовании АЛОР Брокер можно посмотреть мою доходность на длинном горизонте:
▪️ 3 года: +188%
▪️ 5 лет: +471%
🧠 Кто ведёт Invest Era
Мы создаём этот канал с 2020 года. О команде можно почитать тут.
Каждый участник специализируется на своём секторе рынка акций или долга — это позволяет делать аналитику глубокой, объективной и результативной. Наша цель — повышать знания и доходность подписчиков.
📲 Наши Telegram-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
▪️ Канал про иностранные рынки
▪️ Канал с инвестидеями
📱 Наши MAX-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
🧩 Полезные сервисы
▪️ Наши продукты
▪️ Умный аналитический бот
▪️ Автоследование Invest Era
▪️ Чат для вопросов команде
▪️ Сайт с расширенной аналитикой
❤6
💬 Вся экосистема Invest Era теперь есть в MAX
Мы полностью продублировали нашу инфраструктуру по российскому рынку в MAX — чтобы вы могли пользоваться сервисами там где удобно именно вам.
Что уже доступно:
• бесплатный чат Invest Era
• Invest Era
• Era Media
• Era Bond
А также наши платные сервисы:
• Unity РФ
• Ideas РФ
• Закрытый чат для подписчиков Unity
То есть теперь пользоваться Invest Era можно не только в Telegram — вся основная инфраструктура работает и в MAX.
Что важно:
• дублируются все посты и аналитика
• платные каналы работают полноценно
• чат и обсуждения тоже доступны (Артем и команда отвечают в MAX)
• вся инфраструктура, включая чат и уведомления есть и на сайте и в веб версии на смартфоне
Мы доступны в любом удобном вам формате, можно использовать хоть все 3 одновременно.
Мы полностью продублировали нашу инфраструктуру по российскому рынку в MAX — чтобы вы могли пользоваться сервисами там где удобно именно вам.
Что уже доступно:
• бесплатный чат Invest Era
• Invest Era
• Era Media
• Era Bond
А также наши платные сервисы:
• Unity РФ
• Ideas РФ
• Закрытый чат для подписчиков Unity
То есть теперь пользоваться Invest Era можно не только в Telegram — вся основная инфраструктура работает и в MAX.
Что важно:
• дублируются все посты и аналитика
• платные каналы работают полноценно
• чат и обсуждения тоже доступны (Артем и команда отвечают в MAX)
• вся инфраструктура, включая чат и уведомления есть и на сайте и в веб версии на смартфоне
Мы доступны в любом удобном вам формате, можно использовать хоть все 3 одновременно.
👎6❤2
OKEY: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — —
✏️ Комментарий Inside Era
Ожидаем возобновления дивидендов в 1 полугодии 2026 или спецдивиденда после переезда в РФ
#дивиденды #OKEY
📊 Ключевые цифры
▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — —
✏️ Комментарий Inside Era
Ожидаем возобновления дивидендов в 1 полугодии 2026 или спецдивиденда после переезда в РФ
#дивиденды #OKEY
❤2
🛒 Fix Price может привлечь рынок дивидендами
Fix Price рассматривается как краткосрочная идея на рост на фоне высокой ожидаемой дивидендной доходности, которая по текущим оценкам превышает 16%.
Дополнительную поддержку бумаге дает техническая картина: на графике формируется сигнал в пользу продолжения восходящего тренда.
Отдельным фактором остается работа компании над эффективностью и контролем затрат, что важно для сохранения рентабельности в условиях давления на спрос и роста издержек.
▪️ Идея Альфа Инвестиции
#идея #FIXP
Fix Price рассматривается как краткосрочная идея на рост на фоне высокой ожидаемой дивидендной доходности, которая по текущим оценкам превышает 16%.
Дополнительную поддержку бумаге дает техническая картина: на графике формируется сигнал в пользу продолжения восходящего тренда.
Отдельным фактором остается работа компании над эффективностью и контролем затрат, что важно для сохранения рентабельности в условиях давления на спрос и роста издержек.
#идея #FIXP
Please open Telegram to view this post
VIEW IN TELEGRAM
❤2
📝 Комментарии к идеям брокеров от 29 апреля
🔷 Идея
Финам: Россети Ленэнерго (префы) LSNGP, покупка до мая 2026. Апсайд – 7%
♦️ Мнение:
Скорее всего, идея сработает, т.к. под дивиденды рост уже состоялся, доходность за 2025 – 10%. Наоборот, инвесторы могут продолжить фикс прибылей.
🔷 Идея:
РСХБ Брокер: Промомед PRMD, покупка до апреля 2027. Апсайд – 38%
♦️ Мнение:
Идея рабочая, т.к. и в 2026 компания покажет один из лучших темпов роста. Но риск заключается в том, что пока нет улучшения ситуации с денежными потоками. FCF хронически отрицательный, что осложняет работу с долгом и может помешать расти прибыли. Котировки могут стоять в боковике, пока не улучшится ситуация с оборотным капиталом или рынок наконец не увидит темпы роста.
🔷 Идея:
АКБФ: Сбер SBER, покупка до апреля 2027. Апсайд – 37%
♦️ Мнение:
Завышенный апсайд – оценка без дисконта, банк и сейчас двузначным темпом наращивает прибыль. Но котировки больше года не могут вырваться из боковика. Идея сработает, если ЦБ резко ускорит темп смягчения ДКП (это вряд ли) или в течение года завершится СВО.
🔷 Идея:
Финам: Ozon OZON, покупка до мая 2026. Апсайд – 15%
♦️ Мнение:
Несмотря на сильный отчет, идея не сработает. Во-первых, в ближайшие 2 недели будет сниженная ликвидность на рынке. Во-вторых, еще не решен спор с банками. В-третьих, инвесторы переживают, что жесткая ДКП приведет к оттоку продавцов и снижению выручки коммерческого сегмента.
🔷 Идея:
ВТБ: Новабев BELU, покупка до апреля 2027. Апсайд – 76%
♦️ Мнение:
Завышенный апсайд. Несмотря на оценку на уровне Ленты и Х5, скорое IPO ВинЛаба, компания сталкивается с замедлением потребления алкоголя и медленным снижением ставки, что ограничивает темпы экспансии. Поэтому ждем меньшего апсайда на уровне 40-50%.
🔷 Идея:
Альфа Инвестиции: Фикс Прайс FIXR, покупка до июня 2026. Апсайд – 4%
♦️ Мнение:
Нереалистичная идея. У компании див. отсечка 19 мая. Рынок воспринимает солидный дивиденд как разовый, поэтому будет сильный гэп, который к июню точно не закроется.
#комментарии
🔷 Идея
Финам: Россети Ленэнерго (префы) LSNGP, покупка до мая 2026. Апсайд – 7%
♦️ Мнение:
Скорее всего, идея сработает, т.к. под дивиденды рост уже состоялся, доходность за 2025 – 10%. Наоборот, инвесторы могут продолжить фикс прибылей.
🔷 Идея:
РСХБ Брокер: Промомед PRMD, покупка до апреля 2027. Апсайд – 38%
♦️ Мнение:
Идея рабочая, т.к. и в 2026 компания покажет один из лучших темпов роста. Но риск заключается в том, что пока нет улучшения ситуации с денежными потоками. FCF хронически отрицательный, что осложняет работу с долгом и может помешать расти прибыли. Котировки могут стоять в боковике, пока не улучшится ситуация с оборотным капиталом или рынок наконец не увидит темпы роста.
🔷 Идея:
АКБФ: Сбер SBER, покупка до апреля 2027. Апсайд – 37%
♦️ Мнение:
Завышенный апсайд – оценка без дисконта, банк и сейчас двузначным темпом наращивает прибыль. Но котировки больше года не могут вырваться из боковика. Идея сработает, если ЦБ резко ускорит темп смягчения ДКП (это вряд ли) или в течение года завершится СВО.
🔷 Идея:
Финам: Ozon OZON, покупка до мая 2026. Апсайд – 15%
♦️ Мнение:
Несмотря на сильный отчет, идея не сработает. Во-первых, в ближайшие 2 недели будет сниженная ликвидность на рынке. Во-вторых, еще не решен спор с банками. В-третьих, инвесторы переживают, что жесткая ДКП приведет к оттоку продавцов и снижению выручки коммерческого сегмента.
🔷 Идея:
ВТБ: Новабев BELU, покупка до апреля 2027. Апсайд – 76%
♦️ Мнение:
Завышенный апсайд. Несмотря на оценку на уровне Ленты и Х5, скорое IPO ВинЛаба, компания сталкивается с замедлением потребления алкоголя и медленным снижением ставки, что ограничивает темпы экспансии. Поэтому ждем меньшего апсайда на уровне 40-50%.
🔷 Идея:
Альфа Инвестиции: Фикс Прайс FIXR, покупка до июня 2026. Апсайд – 4%
♦️ Мнение:
Нереалистичная идея. У компании див. отсечка 19 мая. Рынок воспринимает солидный дивиденд как разовый, поэтому будет сильный гэп, который к июню точно не закроется.
#комментарии
👍13❤1
Полюс: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — 4.93%
▸ Прогноз на 12 мес — 12.77%
▸ Ближайшая отсечка — 15 Мая 2026
✏️ Комментарий Inside Era
Ожидаем роста дивидендов в ближайшие 12 месяцев из-за сильного роста цен на золото
#дивиденды #PLZL
📊 Ключевые цифры
▸ Текущая див. доходность — 4.93%
▸ Прогноз на 12 мес — 12.77%
▸ Ближайшая отсечка — 15 Мая 2026
✏️ Комментарий Inside Era
Ожидаем роста дивидендов в ближайшие 12 месяцев из-за сильного роста цен на золото
#дивиденды #PLZL
❤5
💻 IVA теряет темп
IVA Technologies завершила 2025 год заметно слабее собственных ориентиров. Выручка снизилась на фоне вялого спроса и переноса запуска новых продуктов, причем прогнозы менеджмента не выполняются уже второй год подряд, что повышает вопросы к качеству ожиданий.
Одновременно компания наращивает инвестиции в разработку и персонал, из-за чего рентабельность снижается, а свободный денежный поток остается отрицательным. На этом фоне текущая оценка бумаг выглядит завышенной, а дивидендная поддержка — ограниченной.
Рекомендация по акциям пересмотрена до «продавать».
▪️ Идея Т-инвестиции
#идея #FIXP
IVA Technologies завершила 2025 год заметно слабее собственных ориентиров. Выручка снизилась на фоне вялого спроса и переноса запуска новых продуктов, причем прогнозы менеджмента не выполняются уже второй год подряд, что повышает вопросы к качеству ожиданий.
Одновременно компания наращивает инвестиции в разработку и персонал, из-за чего рентабельность снижается, а свободный денежный поток остается отрицательным. На этом фоне текущая оценка бумаг выглядит завышенной, а дивидендная поддержка — ограниченной.
Рекомендация по акциям пересмотрена до «продавать».
#идея #FIXP
Please open Telegram to view this post
VIEW IN TELEGRAM
👍4❤1
👶 Мать и дитя наращивает темп
Мать и дитя сильнее начала 2026 год. Выручка в I квартале выросла на 32% до 11,8 млрд руб. за счет резкого увеличения числа амбулаторных посещений, роста родов и повышения среднего чека. Компания одновременно ускорила инвестиции в развитие: капвложения выросли более чем в 4 раза, а объем денежных средств увеличился до 4 млрд руб.
Это создает запас для дальнейшего расширения сети и поддерживает устойчивость бизнеса. На этом фоне бумаги сохраняют потенциал роста на горизонте года.
▪️ Идея ВТБ (Моя Аналитика)
#идея #MDMG
Мать и дитя сильнее начала 2026 год. Выручка в I квартале выросла на 32% до 11,8 млрд руб. за счет резкого увеличения числа амбулаторных посещений, роста родов и повышения среднего чека. Компания одновременно ускорила инвестиции в развитие: капвложения выросли более чем в 4 раза, а объем денежных средств увеличился до 4 млрд руб.
Это создает запас для дальнейшего расширения сети и поддерживает устойчивость бизнеса. На этом фоне бумаги сохраняют потенциал роста на горизонте года.
#идея #MDMG
Please open Telegram to view this post
VIEW IN TELEGRAM
🔥6❤2
🔩 ВСМПО-АВИСМА просела слишком глубоко
Акции ВСМПО-АВИСМА заметно отстали от рынка с начала года на фоне слабой отчетности за 2025 год. Выручка компании сократилась на 22,4%, а чистая прибыль упала более чем в шесть раз из-за крепкого рубля, слабых цен на титан и ухудшения операционных показателей.
Однако этот спад не отменяет потенциал восстановления. В 2026 году ожидается улучшение EBITDA и чистой прибыли на фоне возможного роста цен на титан. Дополнительным фактором может стать дивиденд, который рынок пока почти не учитывает.
На этом фоне долгосрочный взгляд на бумагу остается позитивным.
▪️ Идея АКБФ
#идея #VSMO
Акции ВСМПО-АВИСМА заметно отстали от рынка с начала года на фоне слабой отчетности за 2025 год. Выручка компании сократилась на 22,4%, а чистая прибыль упала более чем в шесть раз из-за крепкого рубля, слабых цен на титан и ухудшения операционных показателей.
Однако этот спад не отменяет потенциал восстановления. В 2026 году ожидается улучшение EBITDA и чистой прибыли на фоне возможного роста цен на титан. Дополнительным фактором может стать дивиденд, который рынок пока почти не учитывает.
На этом фоне долгосрочный взгляд на бумагу остается позитивным.
#идея #VSMO
Please open Telegram to view this post
VIEW IN TELEGRAM
👍4
💚 Сбер остается дивидендной опорой
Сбербанк сохраняет статус одной из самых сильных и устойчивых голубых фишек российского рынка. Банк показывает стабильный рост финансовых результатов, опираясь на крупнейшую клиентскую базу, высокую процентную маржу и сильный комиссионный бизнес.
По итогам I квартала 2026 года чистая прибыль по РПБУ выросла на 21,4% до 491 млрд руб., а ожидаемая дивидендная доходность уже летом остается двузначной. Дополнительным фактором поддержки может стать смягчение внешних рисков, которое способно улучшить долгосрочную оценку бумаги.
▪️ Идея БКС
#идея #SBER
Сбербанк сохраняет статус одной из самых сильных и устойчивых голубых фишек российского рынка. Банк показывает стабильный рост финансовых результатов, опираясь на крупнейшую клиентскую базу, высокую процентную маржу и сильный комиссионный бизнес.
По итогам I квартала 2026 года чистая прибыль по РПБУ выросла на 21,4% до 491 млрд руб., а ожидаемая дивидендная доходность уже летом остается двузначной. Дополнительным фактором поддержки может стать смягчение внешних рисков, которое способно улучшить долгосрочную оценку бумаги.
#идея #SBER
Please open Telegram to view this post
VIEW IN TELEGRAM
❤4
Ренессанс: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — 12.33%
▸ Прогноз на 12 мес — 17.51%
▸ Ближайшая отсечка — 09 Июля 2026
✏️ Комментарий Inside Era
Ожидаем роста дивидендов в ближайшие 12 месяцев по мере ослабления рубля, снижения ставки ЦБ и переоценки облигаций на балансе
#дивиденды #RENI
📊 Ключевые цифры
▸ Текущая див. доходность — 12.33%
▸ Прогноз на 12 мес — 17.51%
▸ Ближайшая отсечка — 09 Июля 2026
✏️ Комментарий Inside Era
Ожидаем роста дивидендов в ближайшие 12 месяцев по мере ослабления рубля, снижения ставки ЦБ и переоценки облигаций на балансе
#дивиденды #RENI
👍1
📝 Комментарии к идеям брокеров от 5 мая
🔷 Идея:
Т-Инвестиции: IVA IVAT, покупка в шорт до апреля 2027. Даунсайд – 19%
♦️ Мнение:
Котировки вернулись к абсолютному дну и уже не выглядят перекупленными. Идея сработает только если ЦБ продолжит тянуть со смягчением ДКП. Но там усилится риск рецессии, в случае чего даунсайд будет еще больше.
🔷 Идея:
ВТБ Инвестиции: МД Медикал MDMG, покупка до мая 2027. Апсайд – 35%
♦️ Мнение:
Немного завышенный потенциал. Будет зависеть от новых M&A. На фоне органического расширения, устойчивого трафика, защищенности от налоговых инициатив и с учетом недавней коррекции апсайд 25-30% возможен.
🔷 Идея:
АКБФ: ВСМПО-АВИСМА VSMO, покупка до апреля 2027. Апсайд – 37%
♦️ Мнение:
Идея сработает, если в течение года завершится СВО или более-менее резко начнет ослабляться рубль. Привязывать апсайд к ценам на титан пока не стали бы – нет драйверов для их роста.
🔷 Идея:
БКС: Сбер SBER, покупка до апреля 2027. Апсайд – 28%
♦️ Мнение:
Недавно была похожая идея. Повторим, это тоже завышенный апсайд – оценка у банка без дисконта, банк и сейчас двузначным темпом наращивает прибыль. Коррекция рынка в марте-апреле его вообще не задела. Апсайд сработает, если ЦБ резко ускорит снижение ставки или в течение года завершится СВО.
#комментарии
🔷 Идея:
Т-Инвестиции: IVA IVAT, покупка в шорт до апреля 2027. Даунсайд – 19%
♦️ Мнение:
Котировки вернулись к абсолютному дну и уже не выглядят перекупленными. Идея сработает только если ЦБ продолжит тянуть со смягчением ДКП. Но там усилится риск рецессии, в случае чего даунсайд будет еще больше.
🔷 Идея:
ВТБ Инвестиции: МД Медикал MDMG, покупка до мая 2027. Апсайд – 35%
♦️ Мнение:
Немного завышенный потенциал. Будет зависеть от новых M&A. На фоне органического расширения, устойчивого трафика, защищенности от налоговых инициатив и с учетом недавней коррекции апсайд 25-30% возможен.
🔷 Идея:
АКБФ: ВСМПО-АВИСМА VSMO, покупка до апреля 2027. Апсайд – 37%
♦️ Мнение:
Идея сработает, если в течение года завершится СВО или более-менее резко начнет ослабляться рубль. Привязывать апсайд к ценам на титан пока не стали бы – нет драйверов для их роста.
🔷 Идея:
БКС: Сбер SBER, покупка до апреля 2027. Апсайд – 28%
♦️ Мнение:
Недавно была похожая идея. Повторим, это тоже завышенный апсайд – оценка у банка без дисконта, банк и сейчас двузначным темпом наращивает прибыль. Коррекция рынка в марте-апреле его вообще не задела. Апсайд сработает, если ЦБ резко ускорит снижение ставки или в течение года завершится СВО.
#комментарии
❤8👍6
🍷 Новабев держится уверенно
Новабев Групп завершила 2025 год с умеренно сильными результатами: выручка выросла на 10,2% до 149,3 млрд руб., чистая прибыль — на 12,7% до 5,2 млрд руб. Поддержку дали продажи премиальных брендов и развитие сети ВинЛаб.
При этом дивиденды оказались сдержанными: финальная выплата может составить 10 руб. на акцию. Операционные данные за I квартал 2026 года выглядят спокойно: отгрузки снизились, но ВинЛаб сохранил рост продаж, среднего чека и LFL. Базовый взгляд на бумагу — «держать».
▪️ Идея ЛМС
#идея #BELU
Новабев Групп завершила 2025 год с умеренно сильными результатами: выручка выросла на 10,2% до 149,3 млрд руб., чистая прибыль — на 12,7% до 5,2 млрд руб. Поддержку дали продажи премиальных брендов и развитие сети ВинЛаб.
При этом дивиденды оказались сдержанными: финальная выплата может составить 10 руб. на акцию. Операционные данные за I квартал 2026 года выглядят спокойно: отгрузки снизились, но ВинЛаб сохранил рост продаж, среднего чека и LFL. Базовый взгляд на бумагу — «держать».
#идея #BELU
Please open Telegram to view this post
VIEW IN TELEGRAM
❤2
🚀 Т-Технологии ускоряются
Т-Технологии остаются одной из самых сильных историй роста в финансовом секторе. По итогам 2025 года выручка группы выросла на 49% до 1,4 трлн руб., а операционная чистая прибыль акционеров — на 43% до 174,4 млрд руб.
Компания продолжает расширять клиентскую базу, усиливает позиции после интеграции с Росбанком и наращивает присутствие через новые сделки. Дополнительную поддержку кейсу дают ежеквартальные дивиденды и buyback. На 2026 год менеджмент ждет дальнейшего роста прибыли и выплат акционерам.
▪️ Идея БКС
#идея #T
Т-Технологии остаются одной из самых сильных историй роста в финансовом секторе. По итогам 2025 года выручка группы выросла на 49% до 1,4 трлн руб., а операционная чистая прибыль акционеров — на 43% до 174,4 млрд руб.
Компания продолжает расширять клиентскую базу, усиливает позиции после интеграции с Росбанком и наращивает присутствие через новые сделки. Дополнительную поддержку кейсу дают ежеквартальные дивиденды и buyback. На 2026 год менеджмент ждет дальнейшего роста прибыли и выплат акционерам.
#идея #T
Please open Telegram to view this post
VIEW IN TELEGRAM
👍7
Роснефть: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — 6.38%
▸ Прогноз на 12 мес — 2.13%
▸ Ближайшая отсечка — 09 Июля 2026
✏️ Комментарий Inside Era
Ожидаем снижения дивидендов в ближайшие 12 месяцев из-за сохранения профицита на рынке нефти
#дивиденды #ROSN
📊 Ключевые цифры
▸ Текущая див. доходность — 6.38%
▸ Прогноз на 12 мес — 2.13%
▸ Ближайшая отсечка — 09 Июля 2026
✏️ Комментарий Inside Era
Ожидаем снижения дивидендов в ближайшие 12 месяцев из-за сохранения профицита на рынке нефти
#дивиденды #ROSN
❤2