
🐟 Инарктика выходит из слабой фазы
Результаты Инарктики за второе полугодие 2025 года оказались слабыми, но ключевой негатив, похоже, уже пройден. Давление на маржу оказали дорогие импортные корма и мальки, а также снижение цен на рыбу на фоне крепкого рубля и роста импорта.
При этом компания заметно увеличила объем продаж, а в 2026 году может ускорить рост выручки за счет реализации рыбы, зарыбленной в 2024–2025 годах.
После сильной коррекции бумаги выглядят интереснее, а потенциал роста с учетом дивидендов оценивается примерно в 29%.
▪️ Идея Т-инвестиции
#идея #AQUA
Результаты Инарктики за второе полугодие 2025 года оказались слабыми, но ключевой негатив, похоже, уже пройден. Давление на маржу оказали дорогие импортные корма и мальки, а также снижение цен на рыбу на фоне крепкого рубля и роста импорта.
При этом компания заметно увеличила объем продаж, а в 2026 году может ускорить рост выручки за счет реализации рыбы, зарыбленной в 2024–2025 годах.
После сильной коррекции бумаги выглядят интереснее, а потенциал роста с учетом дивидендов оценивается примерно в 29%.
#идея #AQUA
Please open Telegram to view this post
VIEW IN TELEGRAM
❤7👎1
Россети Московский регион: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — 8.03%
▸ Прогноз на 12 мес — 10.09%
▸ Ближайшая отсечка — 02 Июля 2026
✏️ Комментарий Inside Era
Ожидаем роста дивидендов в ближайшие 12 месяцев из-за индексации тарифов выше инфляции
#дивиденды #MSRS
📊 Ключевые цифры
▸ Текущая див. доходность — 8.03%
▸ Прогноз на 12 мес — 10.09%
▸ Ближайшая отсечка — 02 Июля 2026
✏️ Комментарий Inside Era
Ожидаем роста дивидендов в ближайшие 12 месяцев из-за индексации тарифов выше инфляции
#дивиденды #MSRS
❤5
🏦 ВТБ готов к рывку
Акции ВТБ выглядят сильнее рынка и удерживают интерес покупателей даже в условиях общей слабости. Бумага консолидируется у важного сопротивления, что повышает вероятность пробоя и продолжения роста в ближайший месяц.
Фундаментально историю поддерживают рост прибыли и возвращение дивидендных выплат, что делает банк заметнее для инвесторов после долгого перерыва. Дополнительным плюсом может стать ожидаемое снижение ставки ЦБ, которое способно поддержать кредитование и улучшить показатели банковского бизнеса.
▪️ Идея Финам
#идея #VTBR
Акции ВТБ выглядят сильнее рынка и удерживают интерес покупателей даже в условиях общей слабости. Бумага консолидируется у важного сопротивления, что повышает вероятность пробоя и продолжения роста в ближайший месяц.
Фундаментально историю поддерживают рост прибыли и возвращение дивидендных выплат, что делает банк заметнее для инвесторов после долгого перерыва. Дополнительным плюсом может стать ожидаемое снижение ставки ЦБ, которое способно поддержать кредитование и улучшить показатели банковского бизнеса.
#идея #VTBR
Please open Telegram to view this post
VIEW IN TELEGRAM
👍1
🛢 Лукойл у опорного уровня
Акции Лукойла подошли к важной зоне поддержки, где формируется сценарий для разворота после ретеста слома прежнего тренда. Если текущий уровень устоит, бумаги могут перейти к восстановлению и продолжить движение вверх уже в ближайший месяц.
Фундаментально историю поддерживают высокие цены на нефть, сильный денежный поток и дивидендная привлекательность компании. Дополнительным фактором остается приближение дивидендного сезона, на фоне которого интерес к одной из самых доходных нефтяных бумаг рынка может усилиться.
▪️ Идея Финам
#идея #LKOH
Акции Лукойла подошли к важной зоне поддержки, где формируется сценарий для разворота после ретеста слома прежнего тренда. Если текущий уровень устоит, бумаги могут перейти к восстановлению и продолжить движение вверх уже в ближайший месяц.
Фундаментально историю поддерживают высокие цены на нефть, сильный денежный поток и дивидендная привлекательность компании. Дополнительным фактором остается приближение дивидендного сезона, на фоне которого интерес к одной из самых доходных нефтяных бумаг рынка может усилиться.
#идея #LKOH
Please open Telegram to view this post
VIEW IN TELEGRAM
👍7🔥2
🥇 Полюс остается золотой ставкой: дивиденды ниже ожиданий, но апсайд сохраняется
Полюс рекомендовал финальные дивиденды за 2025 год ниже прогнозов, однако общий дивидендный профиль компании остается сильным. Суммарные выплаты за год могут составить 163,65 руб. на акцию, а по итогам 2026 года ожидается рост дивидендов до 216,2 руб.
Дополнительную поддержку кейсу дают позитивные ожидания по золоту и улучшение денежного потока после завершения инвестиционного цикла.
▪️ Идея АКБФ
#идея #PLZL
Полюс рекомендовал финальные дивиденды за 2025 год ниже прогнозов, однако общий дивидендный профиль компании остается сильным. Суммарные выплаты за год могут составить 163,65 руб. на акцию, а по итогам 2026 года ожидается рост дивидендов до 216,2 руб.
Дополнительную поддержку кейсу дают позитивные ожидания по золоту и улучшение денежного потока после завершения инвестиционного цикла.
#идея #PLZL
Please open Telegram to view this post
VIEW IN TELEGRAM
🔥5
⛏️ Мечелу дали шанс на восстановление: но долговая нагрузка все еще давит
Взгляд на акции Мечела стал менее негативным: рейтинг повышен до «держать», а целевая цена — до 77 руб. за акцию.
Поддержку кейсу дают все еще высокие мировые цены на коксующийся уголь и планы компании заметно увеличить добычу после слабого прошлого года. Это может помочь выручке и снизить удельные затраты.
Однако отраслевой фон в России остается сложным, а финансовое положение компании — уязвимым: EBITDA близка к нулю, а чистый долг многократно превышает операционную прибыль. Поэтому история остается скорее восстановительной, чем уверенно растущей.
▪️ Идея Синара Инвестбанк
#идея #MTLR
Взгляд на акции Мечела стал менее негативным: рейтинг повышен до «держать», а целевая цена — до 77 руб. за акцию.
Поддержку кейсу дают все еще высокие мировые цены на коксующийся уголь и планы компании заметно увеличить добычу после слабого прошлого года. Это может помочь выручке и снизить удельные затраты.
Однако отраслевой фон в России остается сложным, а финансовое положение компании — уязвимым: EBITDA близка к нулю, а чистый долг многократно превышает операционную прибыль. Поэтому история остается скорее восстановительной, чем уверенно растущей.
#идея #MTLR
Please open Telegram to view this post
VIEW IN TELEGRAM
❤3
МТС: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — 15.74%
▸ Прогноз на 12 мес — 15.74%
▸ Ближайшая отсечка — 16 Июля 2026
✏️ Комментарий Inside Era
Ожидаем сохранения дивидендов в ближайшие 12 месяцев, близких к текущим 35 руб., из-за потребностей АФК Системы в кэше
#дивиденды #MTSS
📊 Ключевые цифры
▸ Текущая див. доходность — 15.74%
▸ Прогноз на 12 мес — 15.74%
▸ Ближайшая отсечка — 16 Июля 2026
✏️ Комментарий Inside Era
Ожидаем сохранения дивидендов в ближайшие 12 месяцев, близких к текущим 35 руб., из-за потребностей АФК Системы в кэше
#дивиденды #MTSS
👍2❤1🔥1
📝 Комментарии к идеям брокеров от 21 апреля
🔷 Идея:
ЛМС: Газпром нефть SIBN, покупка до апреля 2027. Апсайд – 29%
♦️ Мнение:
Идея зависит от геополитики, прогнозировать сложно. Сработает в случае завершения конфликта и выхода из SDN-листа, апсайд минимум 30% будет. В остальном, цены на нефть стабилизируются, добывать нефть становится сложнее. Дивиденды за 2025 и 2026 – скромные. Фундаментальных драйверов роста нет.
🔷 Идея:
Т-Инвестиции: Инарктика AQUA, покупка до апреля 2027. Апсайд – 30%
♦️ Мнение:
Тоже сложно сказать, т.к. идет нормализация цен на продукцию. С одной стороны, во 2 полугодии готовы нарастить продажи, нивелируя эффект подешевления. С другой, цены и дальше будут падать, продавать придется все больше. Скорее, апсайд будет максимум 10-20% на фоне полного восстановления от шока 2024 года, не более.
🔷 Идея:
Финам: ВТБ VTBR, покупка до мая 2026. Апсайд – 22%
♦️ Мнение:
Нереалистичная идея – сработала бы при объявлении дивидендов в 50% прибыли (доходность 20%). Но это самый маловероятный вариант из-за невысокой достаточности капитала. Будет в 2 раза меньше, что не оставляет никакого апсайда, т.к. доходность и так уже 10%, не выдающаяся по меркам рынка.
🔷 Идея:
Финам: Лукойл LKOH, покупка до мая 2026. Апсайд – 17%
♦️ Мнение:
Тоже нереалистичная идея. В начале мая дивиденды с доходностью 5%, после них гэп. Плюс нефть будет откатываться, т.к. конфликт в Иране идет к завершению.
🔷 Идея:
АКБФ: Полюс PLZL, покупка до апреля 2027. Апсайд – 35%
♦️ Мнение:
Реалистичная идея в расчете на продолжение роста цен золота, особенно после завершения иранского конфликта. Мировые ЦБ по-прежнему закупают металл в резервы. Но особенно ярче апсайд проявится после допналога – в конце года с большой вероятностью компания попадет под windfall tax.
🔷 Идея:
Синара Инвестбанк: Мечел (преф) MTLRP, покупка до июля 2026. Апсайд – 19%
♦️ Мнение:
Апсайд сработает, только если ЦБ ускорит снижение ставки в апреле-июне. На данный момент нельзя утверждать, что так и будет, позиция ЦБ непредсказуема.
#комментарии
🔷 Идея:
ЛМС: Газпром нефть SIBN, покупка до апреля 2027. Апсайд – 29%
♦️ Мнение:
Идея зависит от геополитики, прогнозировать сложно. Сработает в случае завершения конфликта и выхода из SDN-листа, апсайд минимум 30% будет. В остальном, цены на нефть стабилизируются, добывать нефть становится сложнее. Дивиденды за 2025 и 2026 – скромные. Фундаментальных драйверов роста нет.
🔷 Идея:
Т-Инвестиции: Инарктика AQUA, покупка до апреля 2027. Апсайд – 30%
♦️ Мнение:
Тоже сложно сказать, т.к. идет нормализация цен на продукцию. С одной стороны, во 2 полугодии готовы нарастить продажи, нивелируя эффект подешевления. С другой, цены и дальше будут падать, продавать придется все больше. Скорее, апсайд будет максимум 10-20% на фоне полного восстановления от шока 2024 года, не более.
🔷 Идея:
Финам: ВТБ VTBR, покупка до мая 2026. Апсайд – 22%
♦️ Мнение:
Нереалистичная идея – сработала бы при объявлении дивидендов в 50% прибыли (доходность 20%). Но это самый маловероятный вариант из-за невысокой достаточности капитала. Будет в 2 раза меньше, что не оставляет никакого апсайда, т.к. доходность и так уже 10%, не выдающаяся по меркам рынка.
🔷 Идея:
Финам: Лукойл LKOH, покупка до мая 2026. Апсайд – 17%
♦️ Мнение:
Тоже нереалистичная идея. В начале мая дивиденды с доходностью 5%, после них гэп. Плюс нефть будет откатываться, т.к. конфликт в Иране идет к завершению.
🔷 Идея:
АКБФ: Полюс PLZL, покупка до апреля 2027. Апсайд – 35%
♦️ Мнение:
Реалистичная идея в расчете на продолжение роста цен золота, особенно после завершения иранского конфликта. Мировые ЦБ по-прежнему закупают металл в резервы. Но особенно ярче апсайд проявится после допналога – в конце года с большой вероятностью компания попадет под windfall tax.
🔷 Идея:
Синара Инвестбанк: Мечел (преф) MTLRP, покупка до июля 2026. Апсайд – 19%
♦️ Мнение:
Апсайд сработает, только если ЦБ ускорит снижение ставки в апреле-июне. На данный момент нельзя утверждать, что так и будет, позиция ЦБ непредсказуема.
#комментарии
👍6❤1
⚡️ Россети Ленэнерго АП копят энергию
Привилегированные акции Россети Ленэнерго удерживаются выше ключевой поддержки и формируют более высокие минимумы. Такая структура указывает на сохранение интереса покупателей, а накопление объемов в зоне консолидации повышает вероятность пробоя сопротивления.
Фундаментально бумагу поддерживает стабильная дивидендная политика с фиксированной долей прибыли. Дополнительным фактором спроса может стать приближение дивидендного сезона, когда интерес к доходным привилегированным акциям традиционно усиливается.
▪️ Идея Финам
#идея #LSNGP
Привилегированные акции Россети Ленэнерго удерживаются выше ключевой поддержки и формируют более высокие минимумы. Такая структура указывает на сохранение интереса покупателей, а накопление объемов в зоне консолидации повышает вероятность пробоя сопротивления.
Фундаментально бумагу поддерживает стабильная дивидендная политика с фиксированной долей прибыли. Дополнительным фактором спроса может стать приближение дивидендного сезона, когда интерес к доходным привилегированным акциям традиционно усиливается.
#идея #LSNGP
Please open Telegram to view this post
VIEW IN TELEGRAM
🔥2👎1
НЛМК: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — —
✏️ Комментарий Inside Era
Не ожидаем возобновления дивидендов за 2025 год из-за низких цен на металлы
#дивиденды #NLMK
📊 Ключевые цифры
▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — —
✏️ Комментарий Inside Era
Не ожидаем возобновления дивидендов за 2025 год из-за низких цен на металлы
#дивиденды #NLMK
❤3
💊 Промомед ускорил рост
Промомед показал сильные результаты за 2025 год: выручка выросла на 75,2% до 37,6 млрд руб., EBITDA — на 86% до 15,3 млрд руб., а чистая прибыль увеличилась почти в 2,5 раза до 7,2 млрд руб.
Рост обеспечили масштабирование бизнеса и новые препараты в эндокринологии и онкологии. При этом компания улучшила рентабельность на всех уровнях, а долговая нагрузка снизилась до 1,65х Net debt/EBITDA.
Потенциальные дивиденды могут составить 25% от скорректированной прибыли. Рекомендация — «покупать», цель — 580 руб.
▪️ Идея РСХБ Брокер
#идея #PRMD
Промомед показал сильные результаты за 2025 год: выручка выросла на 75,2% до 37,6 млрд руб., EBITDA — на 86% до 15,3 млрд руб., а чистая прибыль увеличилась почти в 2,5 раза до 7,2 млрд руб.
Рост обеспечили масштабирование бизнеса и новые препараты в эндокринологии и онкологии. При этом компания улучшила рентабельность на всех уровнях, а долговая нагрузка снизилась до 1,65х Net debt/EBITDA.
Потенциальные дивиденды могут составить 25% от скорректированной прибыли. Рекомендация — «покупать», цель — 580 руб.
#идея #PRMD
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍4❤1
💚 Сбер-ап получил дивидендный сигнал
Сбербанк рекомендовал дивиденды за 2025 год в размере 37,64 руб. на привилегированную акцию, и этот уровень почти совпал с ожиданиями рынка.
Существенного пересмотра оценки бумаги новость не вызвала, но общий взгляд на историю остается позитивным. Поддержку акциям в ближайшие недели могут дать ожидания снижения ставки ЦБ и улучшение внешнего фона.
Справедливая стоимость привилегированных акций сохраняется заметно выше текущих уровней, а значит, потенциал роста в бумаге по-прежнему остается.
▪️ Идея АКБФ
#идея #SBERP
Сбербанк рекомендовал дивиденды за 2025 год в размере 37,64 руб. на привилегированную акцию, и этот уровень почти совпал с ожиданиями рынка.
Существенного пересмотра оценки бумаги новость не вызвала, но общий взгляд на историю остается позитивным. Поддержку акциям в ближайшие недели могут дать ожидания снижения ставки ЦБ и улучшение внешнего фона.
Справедливая стоимость привилегированных акций сохраняется заметно выше текущих уровней, а значит, потенциал роста в бумаге по-прежнему остается.
#идея #SBERP
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍3👎1
📦 Ozon вышел из ловушки снижения
Акции Ozon подали технический сигнал в пользу продолжения роста. Бумага вернулась в торговый диапазон после ложного пробоя нижней границы канала, что может указывать на ослабление продавцов и восстановление спроса.
Дополнительную поддержку истории дает фундаментальный фон: компания сохраняет устойчивый рост оборота маркетплейса, а развитие финтех-направления и рекламного бизнеса постепенно усиливает вклад более маржинальных источников выручки.
▪️ Идея Финам
#идея #OZON
Акции Ozon подали технический сигнал в пользу продолжения роста. Бумага вернулась в торговый диапазон после ложного пробоя нижней границы канала, что может указывать на ослабление продавцов и восстановление спроса.
Дополнительную поддержку истории дает фундаментальный фон: компания сохраняет устойчивый рост оборота маркетплейса, а развитие финтех-направления и рекламного бизнеса постепенно усиливает вклад более маржинальных источников выручки.
#идея #OZON
Please open Telegram to view this post
VIEW IN TELEGRAM
❤5
🥃 Новабев выглядит крепче рынка
Новабев завершил 2025 год с ростом ключевых финансовых показателей, несмотря на спад всего рынка крепкого алкоголя. Выручка компании увеличилась до 149,3 млрд руб., EBITDA — до 21,2 млрд руб., чистая прибыль — до 5,2 млрд руб.
Давление на динамику оказала хакерская атака на сеть Винлаб, из-за которой замедлилось расширение магазинов, однако бизнес сохранил устойчивость и сформировал чистую денежную позицию.
На этом фоне рынок, похоже, недооценивает потенциал бумаги: ожидаемая дивидендная доходность в 2026 году может достичь 15–16%.
▪️ Идея ВТБ (Моя Аналитика)
#идея #BELU
Новабев завершил 2025 год с ростом ключевых финансовых показателей, несмотря на спад всего рынка крепкого алкоголя. Выручка компании увеличилась до 149,3 млрд руб., EBITDA — до 21,2 млрд руб., чистая прибыль — до 5,2 млрд руб.
Давление на динамику оказала хакерская атака на сеть Винлаб, из-за которой замедлилось расширение магазинов, однако бизнес сохранил устойчивость и сформировал чистую денежную позицию.
На этом фоне рынок, похоже, недооценивает потенциал бумаги: ожидаемая дивидендная доходность в 2026 году может достичь 15–16%.
#идея #BELU
Please open Telegram to view this post
VIEW IN TELEGRAM
👍5
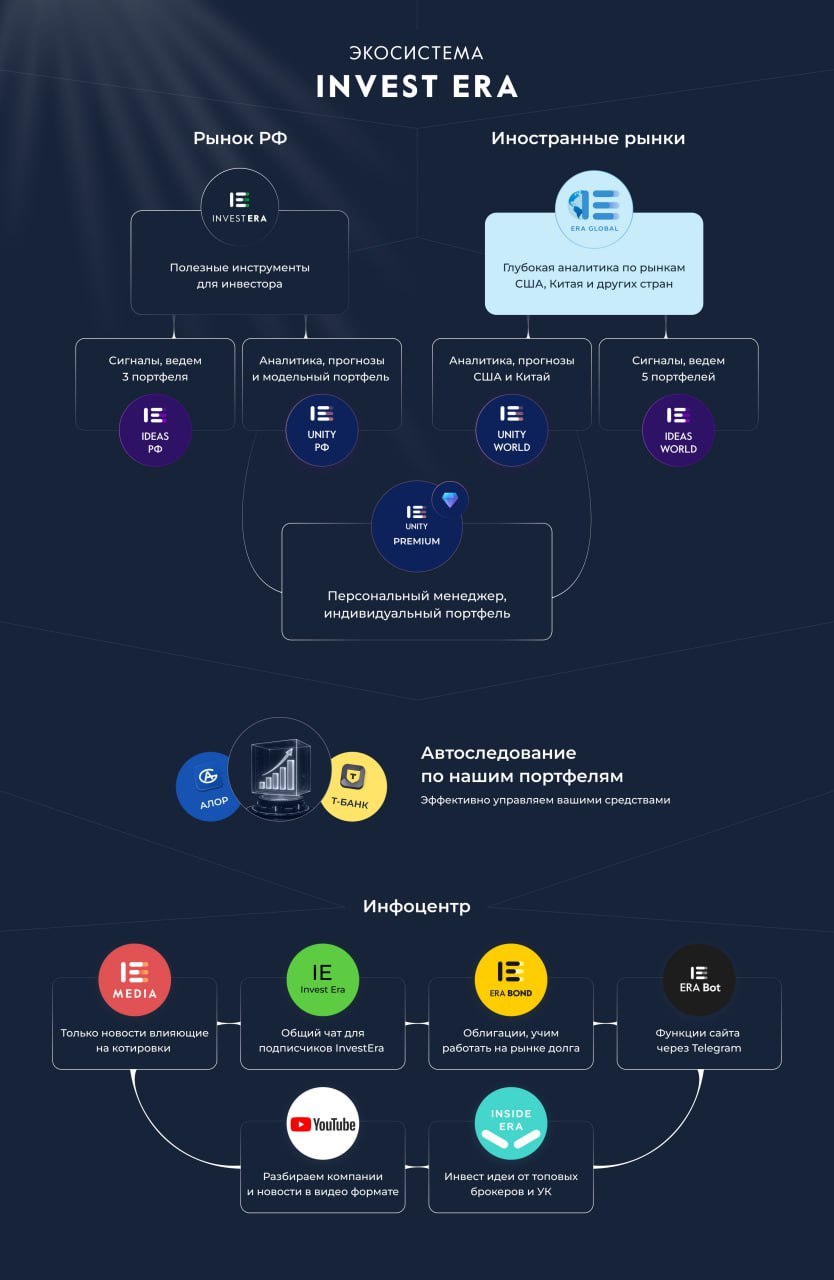
📈 Самое важное об Invest Era
Меня зовут Артём Николаев, я инвестирую с 2013 года. Давно вышел на раннюю пенсию, часто путешествую и помогаю людям зарабатывать на фондовом рынке.
Чтобы не быть голословным — вот один из публичных брокерских счетов с доходностью +43% за последний год.
А здесь — примеры наших сделок и аналитики, каждая из которых подкреплена ссылкой.
В автоследовании АЛОР Брокер можно посмотреть мою доходность на длинном горизонте:
▪️ 3 года: +188%
▪️ 5 лет: +471%
🧠 Кто ведёт Invest Era
Мы создаём этот канал с 2020 года. О команде можно почитать тут.
Каждый участник специализируется на своём секторе рынка акций или долга — это позволяет делать аналитику глубокой, объективной и результативной. Наша цель — повышать знания и доходность подписчиков.
📲 Наши Telegram-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
▪️ Канал про иностранные рынки
▪️ Канал с инвестидеями
📱 Наши MAX-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
🧩 Полезные сервисы
▪️ Наши продукты
▪️ Умный аналитический бот
▪️ Автоследование Invest Era
▪️ Чат для вопросов команде
▪️ Сайт с расширенной аналитикой
Меня зовут Артём Николаев, я инвестирую с 2013 года. Давно вышел на раннюю пенсию, часто путешествую и помогаю людям зарабатывать на фондовом рынке.
Чтобы не быть голословным — вот один из публичных брокерских счетов с доходностью +43% за последний год.
А здесь — примеры наших сделок и аналитики, каждая из которых подкреплена ссылкой.
В автоследовании АЛОР Брокер можно посмотреть мою доходность на длинном горизонте:
▪️ 3 года: +188%
▪️ 5 лет: +471%
🧠 Кто ведёт Invest Era
Мы создаём этот канал с 2020 года. О команде можно почитать тут.
Каждый участник специализируется на своём секторе рынка акций или долга — это позволяет делать аналитику глубокой, объективной и результативной. Наша цель — повышать знания и доходность подписчиков.
📲 Наши Telegram-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
▪️ Канал про иностранные рынки
▪️ Канал с инвестидеями
📱 Наши MAX-каналы
▪️ Основной канал про акции
▪️ Канал про облигации
▪️ Новостной канал
🧩 Полезные сервисы
▪️ Наши продукты
▪️ Умный аналитический бот
▪️ Автоследование Invest Era
▪️ Чат для вопросов команде
▪️ Сайт с расширенной аналитикой
❤6
💬 Вся экосистема Invest Era теперь есть в MAX
Мы полностью продублировали нашу инфраструктуру по российскому рынку в MAX — чтобы вы могли пользоваться сервисами там где удобно именно вам.
Что уже доступно:
• бесплатный чат Invest Era
• Invest Era
• Era Media
• Era Bond
А также наши платные сервисы:
• Unity РФ
• Ideas РФ
• Закрытый чат для подписчиков Unity
То есть теперь пользоваться Invest Era можно не только в Telegram — вся основная инфраструктура работает и в MAX.
Что важно:
• дублируются все посты и аналитика
• платные каналы работают полноценно
• чат и обсуждения тоже доступны (Артем и команда отвечают в MAX)
• вся инфраструктура, включая чат и уведомления есть и на сайте и в веб версии на смартфоне
Мы доступны в любом удобном вам формате, можно использовать хоть все 3 одновременно.
Мы полностью продублировали нашу инфраструктуру по российскому рынку в MAX — чтобы вы могли пользоваться сервисами там где удобно именно вам.
Что уже доступно:
• бесплатный чат Invest Era
• Invest Era
• Era Media
• Era Bond
А также наши платные сервисы:
• Unity РФ
• Ideas РФ
• Закрытый чат для подписчиков Unity
То есть теперь пользоваться Invest Era можно не только в Telegram — вся основная инфраструктура работает и в MAX.
Что важно:
• дублируются все посты и аналитика
• платные каналы работают полноценно
• чат и обсуждения тоже доступны (Артем и команда отвечают в MAX)
• вся инфраструктура, включая чат и уведомления есть и на сайте и в веб версии на смартфоне
Мы доступны в любом удобном вам формате, можно использовать хоть все 3 одновременно.
👎6❤2
OKEY: прогноз по дивидендам на 12 месяцев
📊 Ключевые цифры
▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — —
✏️ Комментарий Inside Era
Ожидаем возобновления дивидендов в 1 полугодии 2026 или спецдивиденда после переезда в РФ
#дивиденды #OKEY
📊 Ключевые цифры
▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — —
✏️ Комментарий Inside Era
Ожидаем возобновления дивидендов в 1 полугодии 2026 или спецдивиденда после переезда в РФ
#дивиденды #OKEY
❤2