
Конференции уходят в онлайн.
Это хорошая возможность поучаствовать в международных мероприятиях. С 15 по 18 июня будет проходить Fintech Week Lithuania.
4 дня, международные спикеры, питчи стартапов. Участие бесплатное. Рабочий язык - английский.
P.S. при регистрации просят кучу данных, но их можно не заполнять, регу все равно получите. Главное - почта.
В январе я упоминал о том, что у бразильского Nubank 12 млн клиентов.
Теперь отчитались о 25 миллионах. Вот это скорость 😱
BTW Бразилия занялась внедрением openbanking. Тестовые запуски - ноябрь 2020, прод - октябрь 2021. Проект идет в партнерстве с британскими компаниями. Де-факто увидим внедрение британских стандартов в Бразилии. Современный колониализм выглядит именно так :)
Telegram
FinTechGeek
Инфографика с количеством юзеров основных мировых необанков
И если с бразильским Nubank все более менее понятно - действительно первый нормальный цифровой банк в стране с населением в 210 млн чел. То корейский kakobank - это настоящий феномен. 10 млн клиентов…
И если с бразильским Nubank все более менее понятно - действительно первый нормальный цифровой банк в стране с населением в 210 млн чел. То корейский kakobank - это настоящий феномен. 10 млн клиентов…
Вышел квартальный отчет от CB Insights
Key points:
- VC готовятся к долгосрочным последствиям вируса - финансирование проектов ранней стадии на рекордно низких уровнях ввиду большей неопределенности будущего
- общий объем инвестиция снизился до уровня 2017 года
- снижение инвестиций произошло во всех регионах за исключением Африки, в Азии падение составило 69% QoQ
- три новых единорога, два в США, один из Индии
- много крупных M&A сделок - Plain, Credit Karma, ETrade
- основной интерес в секторе сейчас прикован к B2B проектам, помогающим компаниям автоматизировать операционные процессы
- растет запрос на проекты, связанные с безопасностью данных клиентов
- также растет спрос на проекты, связанные с кредитным скорингом и коллекшн - рынок ожидает роста просрочек и сжимания кредитного рынка в целом, поэтому качественный отбор заемщиков и структурирование портфелем становится приоритетом
Полный отчет по ссылке.
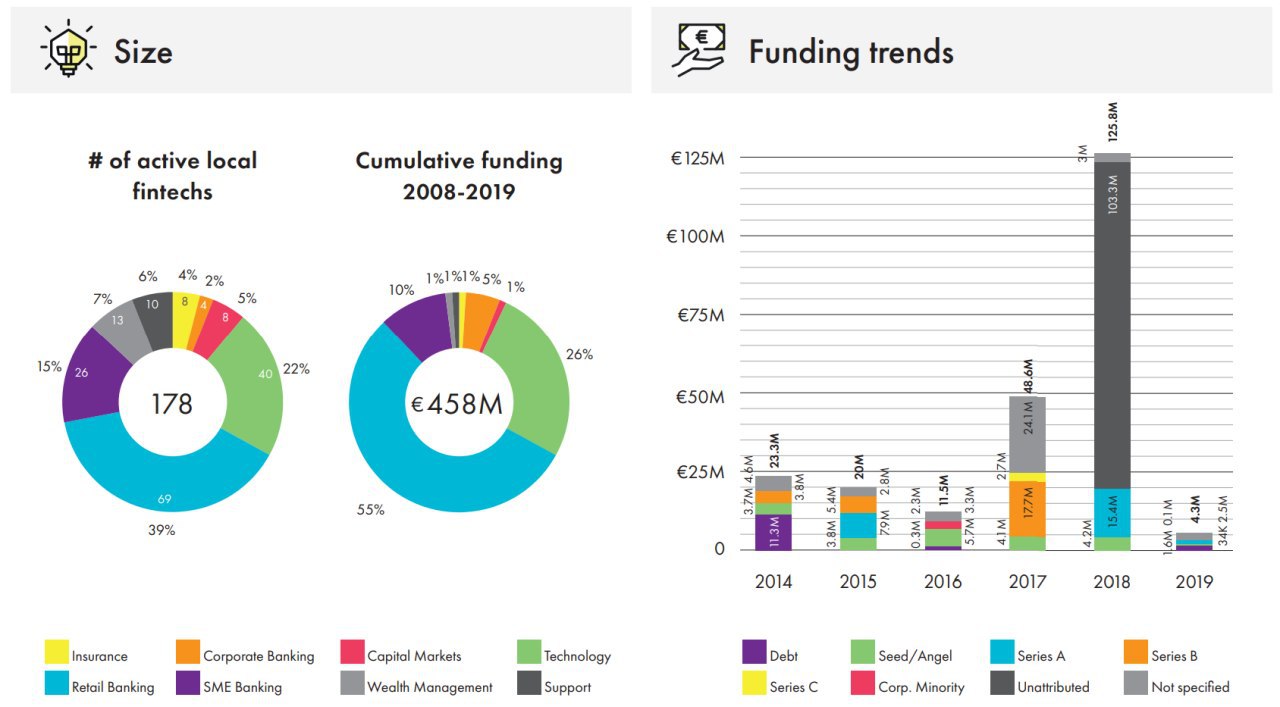
На днях вышел очень крутой пострановой обзор финтех-экосистем в странах центральной и восточной Европы от Райффайзена.
Крайне рекомендую для прочтения.
Россия в обзоре представлена небольшим верхнеуровневым снапшотом и мини-интервью от Татьяны Жарковой.
Райффайзен насчитал 178 активных финтехов в стране. Их суммарное финансирование с период 2008-2019 - 458 млн евро. Больше только у Латвии - 667 млн. На третьем месте Эстония - 108 млн.
Я рад вернуться в это пространство спустя полтора года простоя. И рад переосмыслить это пространство.
За время моего отсутствия здесь я успел посидеть без работы, надеясь быстренько запустить свой стартап и заработать на этом [не получилось, не фартануло], успел поработать системным аналитиком в МТС Банке [не понравилось], чипироваться, пожить и поучиться в Швеции [обязательно расскажу позже], пройти несколько десятков часов психотерапии, записать три видеокурса, а с недавних пор я стал менеджером по продукту в сервисе Газпромбанк Инвестиции. И, конечно, я не переставал заниматься своим проектом.
Этот канал появился почти 4 года назад. Тогда я просто хотел о чем-то писать, развивать [и демонстрировать] свою экспертизу. Финтех тогда был супер популярным словом. Мне это было очень интересно [но ничего не понятно] и я решил писать об этом, толком не понимая, что же такое финтех. Тем не менее, этот канал дал мне многое. Думаю, что и подписчикам я принес ценность. Несколько раз мне в личку писали абсолютно незнакомые люди с благодарностью за материалы и мои размышления.
В какой-то момент хайп финтеха снизился. Просто описывать новые продукты и сделки я не хотел, было уже неинтересно. А экспертизы для чего-то большего не хватало.
За последние полтора года объем экспертизы вырос. Горизонтально и вертикально. Мне по-прежнему хочется писать по инфоповодам, но хочется и делиться личным опытом, умозаключениями и мнением. А еще я хочу что-то писать о жизни в целом. О принципах, философии, взлетах и падениях, о разных состояниях.
Этот канал перестает быть строго тематическим и становится больше авторским. Хотя уклон в сторону финтеха, продуктов и экономики, разумеется, останется. Канал я переименую и назову своим именем, потому что веду его лично я.
P.S. Сейчас я снова в Швеции, поэтому в ближайшее время будет небольшой уклон в сторону скандинавского финтеха.
На прошлой неделе американский финтех Tifin привлек раунд С в $47 млн по оценке $447 млн.
Кажется, что сумма не такая уж и большая для США, где стоимость капитала практически нулевая. Однако маленькой такую сделку все же не назовешь, но интересно здесь другое.
Во-первых, надо отметить, что в числе стратегических [и это ключевой момент] инвесторов Tifin уже числятся JP Morgan, Morningstar и Broadridge. А с новым раундом к ним присоединился Hamilton Lane. Сплошь именитые компании.
Во-вторых, компания была основана в 2018 году (sic!), а год назад в раунде А оценивалась почти в 5 раз меньше, чем сейчас.
В-третьих, технологическая специализация компании - искусственный интеллект. А вот продуктов сразу несколько: Magnifi - маркетплейс индивидуальных инвесторов и финансовых консультантов, Financial Answers - что-то вроде образовательной платформы для инвесторов, Totum - платформа для риск профилирования, и еще целый ряд других самостоятельных подразделений.
Общий фокус компании именно на услугах для индивидуальных инвесторов. В целом индустрия управления частными капиталами постоянно находится в такой дихотомии. С одной стороны хочется дать клиенту индивидуальный подход к управлению его деньгами, ведь у каждого уникальная финансовая ситуация и цели. С другой стороны, косты на такое индивидуальное управление начинают окупаться только на существенных суммах клиентского капитала. Каждому такую услугу не предложишь. Вот управляющие и разрываются между стандартными модельными портфелями, которые надо продать клиенту, как “индивидуальный” и действительно индивидуальным, но убыточным подходом к управлению.
Почему я обратил внимание на эту сделку. Дело в том, что ИИ в целом довольно давно так или иначе применяется в финансах, как и блокчейн. И вроде все говорят про эти технологии, но их глобального принятия, внедрения, а главное создания ценности пока не наблюдается. Очевидно, у этих технологий есть куча ограничений в применении и в целом это нормально. Поэтому пока все еще ИИ кажется сыроватым в части управления инвестициями.
Но невозможно не обратить внимание на ситуацию, когда такие крупные и известные компании не просто входят в капитал ИИ-финтехов, но и становятся их стратегами. Вот я и задаюсь вопросом - это просто дань моде, страховка, чтобы случайно не пропустить market shift или они действительно разглядели настоящую ценность в применении ИИ в инвестициях и управлении капиталом?
А вы как думаете?
TIFIN
AI for Financial Prosperity | TIFIN
TIFIN builds engaging fintech experiences through powerful AI and investment-driven personalization.
Оплата чашкой
Ирландская кофейня Bear Market запустила программу лояльности и возможность оплаты покупок чашкой. Платежные чипы встраиваются в силиконовый чехол, который надевается на многоразовую чашку. А многоразовыми чашками пользоваться европейцы любят - экологично.
На мой взгляд, это история про “технологии ради технологий”, а не “технологии для удобства”. А скорее даже “технологии ради продвижения”. Из-за необычного и модного способа оплаты про эту кофейню пишут СМИ. Узнаваемость и новые клиенты, кайф.
Прикольная, но нежизнеспособная игрушка. Сразу возникает миллион вопросов. С точки зрения секьюрности и клиентского пути. Если это специальный чип, то его ведь надо как-то привязать к личности клиента. А еще придется обеспечить постоянное наличие баланса на нем - не переводить же каждый раз по 4 евро вручную.
Попробуйте заставить клиента все это сделать, если можно просто по привычке оплатить картой :)
Finextra
Irish coffee shop introduces contactless payment cups
Customers of Ireland's Bear Market's coffee shop can now pay for their beverages and receive rewards from a contactless payments and loyalty chip embedded in the outlet's re-usable coffe cups.
Dealroom - 3Q2021 Fintech report.pdf
7.3 MB
Dealroom fintech report
Вышел финтех-репорт от dealroom за третий квартал.
- Объем финансирования составил 31 млрд евро. Это all-time-high
- В мире 393 единорога. Из них 158 появились в 2021 году [помню, в 2018 их было около 20 и появление каждого нового считалось целым событием]
- Общая стоимость финтехов достигла 3,1 трлн евро
- Мегараунды [от 100 млн евро] составили 60% от всех инвестиций с начала 2021 года. Это all-time-high
- 46% всех денег привлекли американские компании
Hej! Обещал рассказать что я делаю в Швеции
Если коротко - исследую. Я исследую лучшие практики шведского государства, бизнеса и граждан по достижению высокого уровня финансовой грамотности среди населения. По этому показателю Швеция находится на 1 месте в мире с долей в 71% финансово грамотных взрослых людей. Россия находится на 55 месте с долей в 38%.
Как я сюда попал
Я получил грант от шведского фонда The Sverker Åström Foundation. Фонд оплачивает расходы на дорогу и проживание, а я самостоятельно занимаюсь исследованием. Никаких строгих программ и отчетностей. Все просто. И основано на доверии. Программа у фонда регулярная, заявки принимаются ежегодно до 15 ноября. Вы можете выбрать любую тему, не обязательно связанную с финансами. Но есть небольшой лайфхак - фонд больше любит социально-ориентированные исследования. Поэтому, если решитесь, не пишите очень бизнесовую заявку. Ее скорее всего отклонят, как это произошло со мной в 2019 году. В 2020 я написал новую заявку. И вот я здесь.
Что я потом буду делать с полученными знаниями
Формальных требований ко мне нет. Можно просто уйти в закат. Я, разумеется, по мере возможностей, хочу поделиться полученным опытом. Хотя надо понимать, что тема ФГ находится под контролем государства и мои возможности для влияния довольно ограничены.
Швеция страна интересная. Со своими плюсами и минусами, как и везде. Позже поделюсь своими соображениями относительно того, как тут все устроено. А если хотите почитать уже сейчас, то на фейсбуке у меня есть несколько постов из первой поездки.
Кстати, сами шведы свою страну называют Sverige.
Hej då!
👍1
Ошибка, которую допускают большинство публичных компаний
Они мало коммуницируют со своими инвесторами.
Если на западе проводить дни инвестора, конференс-коллы и другие публичные мероприятия - устоявшаяся норма, то в России отношения с инвесторами находятся только в зачаточной стадии. Зачастую компании просто выполняют требования регулятора в части раскрытия информации, но не более. Таким образом, публичные коммуникации сваливаются в итальянскую забастовку, что, очевидно, тормозит рост капитализации как отдельных компаний, так и рынка в целом.
Предположу, что в России так сложилось исторически из-за того, что у частных инвесторов нет денег и рычагов влияния, а вот к крупным акционерам отношение другое.
Решение этой проблемы предлагает шведский проект Quartr, создавший площадку для управления коммуникациями с частными инвесторами. Компании могут создать свой профиль, постить там новости и отчеты, но, что самое главное, проводить конференс-коллы с заинтересованными лицами.
Для инвесторов приложение бесплатное. Им доступны записи звонков - не обязательно присутствовать на них в реалтайме. Также инвесторы могут оставлять комментарии и вопросы в привязке к таймкоду или конкретному слайду презентации. Впоследствии Quartr предоставляет эмитентам аналитику активности слушателей, с помощью которой компании могут адаптировать свои внешние коммуникации под текущий запрос рынка.
Для компаний сервис платный, в этом и заключается его бизнес-модель. Меньше, чем за год с момента основания стартапа, 4000 компаний из 15 стран провели уже 250 тыс. звонков с инвесторами. А на прошлой неделе проект поднял раунд в почти 4 млн евро.
👍1
Особенности шведской деловой культуры
Шведы очень любят совещания. Онлайн и оффлайн. Утром в понедельник обязательно традиционный måndagsmöte (так и переводится - встреча в понедельник). По большинству решений проводится множество встреч со стейкхолдерами разного уровня. Главная цель - чтобы все со всеми договорились. Единоличных решений не бывает. В этом плане заметен отпечаток общей социалистичности шведской культуры.
Минус этого подхода в том, что иногда договориться очень сложно. Ни у кого нет решающего голоса, никто не может принять решение, пользуясь своим авторитетом. Плюс - когда все договорились, можно быть на 100% уверенным в том, что все будет реализовано в точности согласно общему решению. Никто не будет в итоге делать что-то по своему. В отличии от датчан, у них такое в порядке вещей.
Свою одержимость договоренностями и процессами сами шведы называют förankringsprocess.
Эффективнее ли они работают, чем мы? Думаю, нет прямого ответа на этот вопрос. Слишком собирательные получаются образы “их” и “нас”. И сравнивать лучше конкретные компании, чтобы получить какой-то обоснованный ответ. И у них и у нас есть как эффективные, так и неэффективные бизнесы.
Еще шведы интересно работают со своими календарями. В целом вполне реально договориться на встречу “с 13:43 до 14:11”. Это называется framförhålling. Впрочем, когда все поезда и автобусы ходят строго по расписанию, в этом, кажется, нет ничего удивительного.
Большинство думает, что необанки захватывают рынки в разных странах по одной и той же модели. На самом деле нет.
Особенности регулирования, конкретной среды и поведенческих паттернов клиентов заставляют компании применять разные модели, чтобы не просто выжить, но и захватить существенную долю рынка.
В контексте этого поста:
Финтех-банк - цифровой банк с собственной лицензией
Необанк - цифровой банк без собственной лицензии, работающий на базе лицензии другого банка
Как это работает в разных странах
🇺🇸 США - большое количество необанков, работающих с партнерами
🇪🇺 Европа - баланс между финтех банками и необанками
🇨🇳 Китай - рынок захватывают бигтехи и операторы связи
🇮🇳 Индия - транзакционная бизнес-модель (людям нужны платежи и переводы, а не счета для хранения денег)
🇦🇺 Австралия - большое количество самостоятельных финтех-банков
Как получить кредитный рейтинг без кредитной истории
Есть проблема. Хочешь получить свой первый кредит. Но у тебя нет кредитной истории. Еще веселее, если у тебя нет даже банковского счета. В лучшем случае, получишь кредит с высокой ставкой. В худшем - не получишь его вообще. И если у нас в России банки умеют сами обогащать клиентские данные и хорошо скорить заемщиков, то в Америке все работает по старинке.
Credit Sesame недавно запустила очень интересный продукт, решающий эту проблему.
Схема такая:
Credit Sesame заводит клиенту виртуальную кредитку и дополнительно гарантийный дебетовый счет. Клиент переводит свои же деньги на гарантийный счет. После чего Credit Sesame фондирует его кредитку на аналогичную сумму. С нее клиент начинает тратить деньги. По сути - свои же. Дальше компания периодически делает пополнения с гарантийного счета на кредитку. Долг гасится, появляется кредитная история. Все, можно идти в настоящий банк за настоящим кредитом.
Бета версией продукта уже воспользовались 8000 человек. Ожидается, что ЦА продукта - мигранты и другие маргинальные (с точки зрения банковской системы) слои населения. Таких в штатах примерно 45 млн человек.
Для клиентов услуга бесплатная. Credit Sesame зарабатывает на овернайтах.
Схема, надо сказать, очень достойная.
Credit Sesame
creditbuilder-arrival - Credit Sesame
Спрос на банкинг для подростков вырос на 64%
Интересная картинка. В США по данным на 3 квартал 2021 количество скачиваний приложений банков для подростков выросло на 64% по сравнению с аналогичным периодом предыдущего года.
Казалось бы, явный тренд. Большим банкам пора задуматься.
Проблема только в том, что “скачивания” в этом бизнесе погоды не делают :)
На канале Product Sense вышло видео о финтехе с Иваном Стружковым
Рекомендую для тех, кто хочет сделать zoom out и посмотреть на финтех широким взглядом, без глубокого погружения в отдельные продукты и бизнес модели.
Одна из концептуальных мыслей из видео, хоть и с оговорками: смысл финтеха в том, чтобы сокращать время / расходы до целей клиента - транзакций. А сами по себе цели по обмену деньгами, в том или ином виде, не меняются уже несколько десятков тысяч лет.
YouTube
Об устройстве мировой банковской системы, финтех-индустрии и механике транзакций с Иваном Стружковым
«Почему Яндекс купил банк? Он просто хочет сделать линейку финтех-продуктов. А после выхода из Яндекс.Денег, с их экспертизой, опытом и возможностями, у Яндекса может получиться сильный продукт. Они много экспериментировали с разными составляющими финтеха…
Какие инвестиционные курсы пользуются популярностью?
На прошлой неделе дал небольшое интервью для Financial One, где рассказал о нашем опыте подготовки совместного курса с СПБ Биржей, о том, какие вообще инвестиционные курсы сейчас востребованы и о текущей ситуации на рынках.
На прошлой неделе дал небольшое интервью для Financial One, где рассказал о нашем опыте подготовки совместного курса с СПБ Биржей, о том, какие вообще инвестиционные курсы сейчас востребованы и о текущей ситуации на рынках.
YouTube
«Не хочется армагедонить, но пружина сжимается»
Обучающий курс СПБ Биржи «16 шагов к инвестициям»: https://2stocks.ru/marathons/16-steps-to-investing
Игорь Грабуча, сооснователь образовательного проекта paritet.io о первых шагах на фондовом рынке.
#инвестиции #риски #образование #акции #облигации…
Игорь Грабуча, сооснователь образовательного проекта paritet.io о первых шагах на фондовом рынке.
#инвестиции #риски #образование #акции #облигации…
На прошлой неделе ЦБ опубликовал проект Основных направлений цифровизации финансового рынка на период 2022-2024 годов
В начале документа идет перечисление реализованного за 2018-2020. Список довольно большой, что достойно уважения. По своему опыту работы в ЦБ знаю, как сложно реализовывать масштабные проекты с учетом того, что у них обычно какое-то бесконечное количество стейкхолдеров, каждого из которых надо удовлетворить.
Вопросы вызывает выбор периодов. Предыдущие “Направления” касались 2018-2020. Новые - 2022-2024. Что происходило / происходит в период 2020-2022?
Пока это только проект документа, поэтому лозунгов в нем больше, чем конкретики. Но есть интересные моменты.
1. Планируется создание единой системы, где будет храниться информация о принадлежности номера телефона тому или иному лицу. История в основном про безопасность, но улучшение клиентского пути тоже можно получить. При регистрации / открытии счета можно будет не ждать заветную смс с кодом. Компания сама проверит твой номер или нет.
2. Планируется разрешить страховым компаниям получать доступ к медицинской информации страхуемых. Рыночек данных в даркнете вырастет :)
3. Управление коммерческими согласиями. Планируется создание единой платформы, где человек сможешь посмотреть каким компаниям он дал согласие на обработку своих данных. В этом же месте он сможет их отозвать. Вот за это прям лайк.
В целом, всем интересующимся финтехом рекомендую документ к изучению.
Вообще надо сказать, что Россия действительно находится в мировом авангарде финтеха. Есть конечно бесполезные вещи, где технологии ради технологий и изменения ради изменений. Есть чисто политические истории. Но в целом я считаю, что наш уровень цифровизации действительно делает жизнь легче и приятнее. И этот уровень зачастую выше, чем даже в более экономически развитых странах.
Зеленый финтех
Я раньше особо не погружался, но оказывается в финтехе есть целый отдельный стрим - зеленый.
И растет этот стрим довольно бурно. Самой крупной сделкой в 2021 был раунд в 100 млн долл. для Xpansiv - это площадка для торговли энергоносителями, квотами на невозобновляемые источники энергии и углеродные выбросы.
С точки зрения бизнеса направление кажется очень интересным. Спрос на все зеленое уверенно поддерживается правительствами и в целом довольно активной левой повесткой во всем мире.
Еще один интересный пример - американский Ando. По сути обычный банкинг, но с условием, что клиентские остатки на счетах инвестируются исключительно в зеленое производство. Как компания и ее клиенты будут проверять соблюдение этого требования - отдельный вопрос. Но раз люди верят и спрос есть, то почему бы и не создать такой продукт.
Есть британский Clim8 Invest, создающий портфели для инвестирования в публичные компании, занимающиеся борьбой с климатическими изменениями. Или шведский Doconomy, которой на основе финансовой отчетности компании рассчитывает объем ее углеродного следа [зачем?]
Сама по себе эко-тема - вещь полезная, однако местами вот такие проекты кажется слегка недальновидными или, в худшем случае, лицемерными. Особенно, когда речь идет о развитых странах. Классно каждый год менять айфон, производство которого требует переработки 35 кг материалов и расходов около 3 тонн воды (не считая воды, которую пьют китайские сборщики на производствах), и при этом болеть за зеленую повестку. Гринвошинг на персональном уровне.
Xpansiv
Trade, track, and scale environmental markets with Xpansiv.
Xpansiv connects global carbon, energy, and environmental markets – enabling trading, data insights, and scalable sustainability solutions.
Все инвестраунды необанков за 2021 год
Вот такая интересная пирамида.
Несмотря на то, что в целом в финтехе уже несколько лет есть тренд на консолидацию активов, год за годом появляются новые нишевые участники. И им удается показывать какие-то приемлемые результаты, чтобы привлекать первые раунды от инвесторов. Например, Daylight специализируется на LGBTQ клиентах [повышенные кэшбэки за расходы в соответствующих заведениях]. Есть еще First Boulevard - банк для черных американцев. Правда здесь уже чисто маркетинг, никаких продуктовых особенностей нет.
Лидером по финансированию стал N26, поднявший в общей сложности за год 900 млн долл. Четыре года назад появление каждого нового единорога в финтехе было большим событием. Теперь компании способны одних только инвестиций за год собрать размером почти в единорожью стоимость. Индустрия становится более зрелой и из задорной и хайповой превращается в процессную и [условно] скучную.
Правда, капитализационная модель финансирования, думаю в ближайшее время никуда не денется. Скорость роста по прежнему остается очень важным показателем. А пока в западных странах стоимость капитала близка к нулю, им будут заливать любые более-менее перспективные проекты. Кажется, что глобально от этого больше всего выиграют различные рекламные платформы и агентства. Потому что процессы и продукты у всех примерно одинаковые. И дальше рост будет зависеть от степени успешности маркетинговой команды и от того, чей бюджет больше.
На картинке можно заметить, что некоторые лого дублируются на нескольких “этажах” пирамиды. Kontist, Starling, Revolut, Penta, Monzo. Так вышло из-за методологии. На графике отмечены отдельные раунды, а не общий объем привлеченных инвестиций.
И в этом, кстати еще один интересный момент. Средних и крупных участников сокращается дистанций между раундами. Два-три раунда за год уже не кажется чем-то необычным. Хотя раньше это было большой редкостью.
P.S. В самом низу на картинке можно заметить российский TalkBank.