
Onalytica подготовила отчет на основе анализа персональных твиттер аккаунтов о самых влиятельных людях в области управления капиталом.
Влиятельность оценивалась по степени вовлеченности в дискуссии, количеству упоминаний и количеству твитов. Важное качественное ограничение исследования - оно делалось только в рамках англоязычной аудитории.
Сам репорт по ссылке ниже. От себя добавлю, что для меня номер один в индустрии - Майкл Китсис, крайне рекомендую на него подписаться. Барбара Фридберг пишет регулярный обзорный контент по робо-эдвайзерам. Однозначно могу рекомендовать подписаться на Стива Маклафлина (руководитель FT Partners), Лекса Соколина, Спироса Маргариса и Хавьера Гомеса. Отдельно Сали Кровчек - пожалуй, женский лидер в индустрии и Сюзанна Чишти - автор и идейный вдохновитель самых продаваемых книг о финтехе. Если только начинаете изучать отрасль - отлично подойдет.
Все указанные люди есть в отчете.
Вообще твиттер для меня один из основных источников информации, я особо не подписан ни на какие регулярные подборки, этого вполне хватает, чтобы оставаться в контексте, наблюдать за развитием индустрии и выходом новых продуктов.
Onalytica
Wealth Management: Top 100 Influencers
Onalytica analysed over 7.6M posts to bring you the top influencers driving the most engagement around Wealth Management on social media.
Инфографика с количеством юзеров основных мировых необанков
И если с бразильским Nubank все более менее понятно - действительно первый нормальный цифровой банк в стране с населением в 210 млн чел. То корейский kakobank - это настоящий феномен. 10 млн клиентов при населении 52 млн. Это 19,2% всего населения страны. За три года. У меня все.
И если с бразильским Nubank все более менее понятно - действительно первый нормальный цифровой банк в стране с населением в 210 млн чел. То корейский kakobank - это настоящий феномен. 10 млн клиентов при населении 52 млн. Это 19,2% всего населения страны. За три года. У меня все.

Что делать когда нужен контент, а своих мыслей нет
Forwarded from FinVeritas
Сколько пользователей в основных мировых необанках?
Вы удивитесь , но N26 и Revolut совсем не на первых позициях.
За три с небольшим года КОРЕЙСКОМУ kakaobank удалось набрать 10 миллионов клиентов! Это реально много, особенно, учитывая что в Корее всего 50+ миллионов жителей. Мое увОжение 🤨😋 Но а пальма первенства, понятно, у Бразильского Nubank, но там и населения в 4 раза больше!

Швейцария продолжает доказывать свое право на топовое место в мировом финтехе
Еще в 2018 году я писал про проект FintechDB - карта финтеха. Тогда это выглядело как аналог CrunchBase, но на узком рынке. В итоге в проект вписался Swisscom и теперь карта стала интерактивно. Выглядит шикарно, смотреть очень удобно и приятно.
Вот какой вопрос. По каким критериям принято решать, что страна на пике финтеха? По количеству стартапов? Количеству пользователей? По применяемым технологиям? По доле компаний, применяющих технологии? По проникновению инфраструктуры и enable - технологий?
На самом деле мы все с вами миллион раз уже видели всякие подборки best of the best of the best. И все они ууууультрасубъективны.
Применение технологий просто ради технологий бессмысленно.
Почему блокчейн стал популярным только в 15-17 годах? Технологии хэширования и распределенных реестров появились давно. Просто к нашему времени накопилась критическая масса людей, которые верят в философию децентрализации. Почитайте про PGP, шифропанк, концепцию e-money от Тимоти Мэя и Криптономикон Нила Стивенсона. Все эти идеи существуют уже не один десяток лет.
Почему ИИ так бурно обсуждается сейчас? Потому что мы начали находить ему больше способов применения, накопили большое количество данных для обработки, научились собирать их в автоматическом режиме, получили достаточное количество вычислительных мощностей. А так вообще искусственные нейросети, как понятие, появились 80 лет назад.
Адаптация финтеха среди большого количества пользователей тоже не показатель. M-Pesa получила потрясающее распространение в Кении, Танзании и Лесото, но станем ли мы только поэтому называть эти страны прогрессивными?
Должны ли мы вообще измерять все какими-то количественными техническими показателями?
Позволю себе тоже побыть субъективным.
Если рассматривать финтех, не как слепок ситуации "здесь и сейчас", а как некий метафизический процесс, то "продвинутость" страны я бы оценивал по общей совокупности вложенных усилий и пройденных изменений. И в этом плане я бы выделил Швейцарию, Японию, Израиль, Литву, Германию, Нидерланды, Индию, Сингапур, страны Персидского залива.
Поразмышляйте.
Швейцарская карта по ссылке.
fintechmap.ch
Swiss and Liechtenstein FinTech Startup Map
A monthly Swiss and Liechtenstein FinTech Map published by Swisscom in collaboration with Fintechdb, IFZ and e.foresight.
Год назад я писал о печальной статистике российского ДУ. Тогда 70% всех средств вложенных на ИИС под доверительное управление были вложены в ПИФ. Еще 15% - ОФЗ и 5% - кэш. Таким образом по сути реальную услугу доверительного управления клиенты получали лишь на 10% своих денег. Но комиссии то взимаются с полной стоимости.
Прошел год, НАУФОР опубликовала новую статистику. И ситуация практически не изменилась. Теперь ПИФ, ETF и БПИФ вместе занимают 60%, ОФЗ - 10%, деньги - 9%. В акции и негосударственные облигации инвестируются всего 13% активов.
Конечно, все зависит от профиля клиента, его целей и горизонта. Но я по-прежнему не понимаю, как можно заставлять клиента платить одновременно и за ДУ и за услуги УК. Индустрия все еще настроена на то, чтобы заработать на клиенте, а не вместе с ним.
И, к сожалению, это касается не только фондового рынка, но и банковского сектора тоже. На личном примере знаю, как нескольких моих родственников старшего поколения Сбербанк заставлял сдавать биометрию, отказываясь выдавать карту без нее. Ясное дело, что ЦБ давит на банки, а те, в свою очередь, придумывают разные способы как бы собрать побольше образцов в ЕБС. Но неужели это действительно должно так работать?
Возвращаясь к инвестированию. Я строго уверен в том, что каждый, буквально каждый, должен самостоятельно заниматься своими инвестициями. Это дает возможность не терять на конских комиссиях, быть уверенным, что деньги вложены действительно туда, куда ты хотел. И самое главное - самостоятельное инвестирование дает огромный толчок к постоянному саморазвитию.
Сейчас между простыми гражданами и финансовой индустрией существует гигантский диспаритет в правах и возможностях, в доступе к информации. Любому начинающему невероятно легко запутаться в миллионах новых терминов, возможностей и предложений.
Поэтому мы с партнером сделали проект, помогающий разобраться в мире инвестиций. И в соответствии с нашей философией решили назвать его Paritet.
Пока фокусируемся на дивидендном инвестировании. Это простая и понятная модель заработка на рынке.
Планов по развитию, конечно, много 🙂
Помогите распространить этот пост. Давайте доносить до людей реальную информацию о том, как работает рынок.
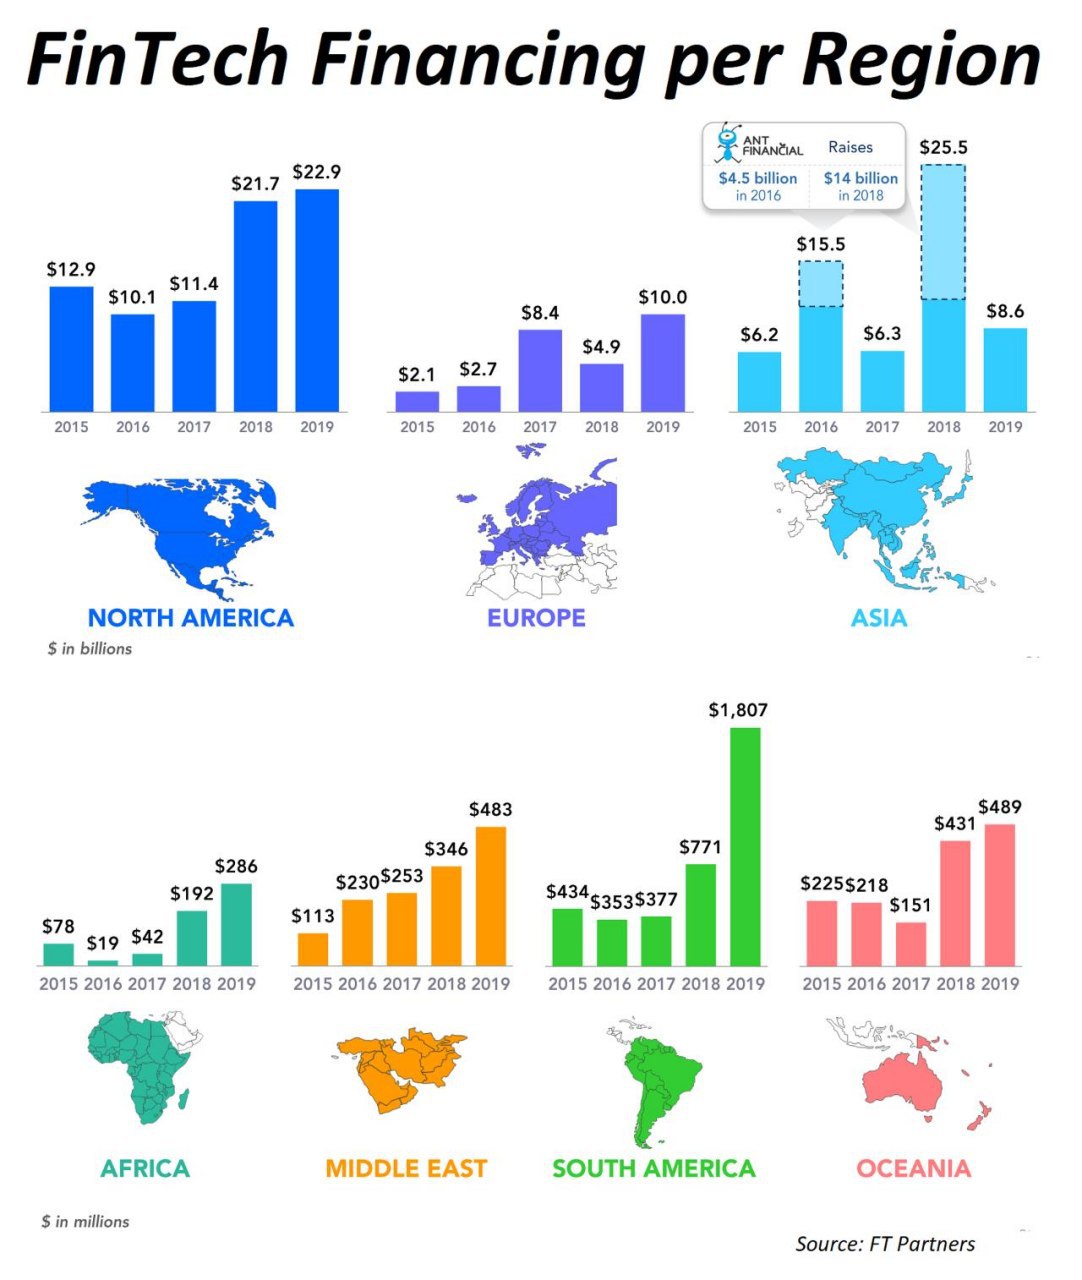
Отличная инфографика от FT Partners.
Особое внимание на ближний восток. Арабские шейхи, конечно, давно уже совсем очумели от потока нефтедолларов, но далеко не все они тратятся на бездумные покупки. Колоссальные инвестиции в инфраструктуру и инновации обеспечивают высокую скорость роста создаваемой добавленной ценности внутри региона. Это ведет к росту доходов среднего класса и формированию нового спроса. В том числе на финансовые услуги. А где есть спрос, появляется и предложение. Думаю, в ближайшие 3-7 лет этот регион будет очень интересен для наблюдения.
Особое внимание на ближний восток. Арабские шейхи, конечно, давно уже совсем очумели от потока нефтедолларов, но далеко не все они тратятся на бездумные покупки. Колоссальные инвестиции в инфраструктуру и инновации обеспечивают высокую скорость роста создаваемой добавленной ценности внутри региона. Это ведет к росту доходов среднего класса и формированию нового спроса. В том числе на финансовые услуги. А где есть спрос, появляется и предложение. Думаю, в ближайшие 3-7 лет этот регион будет очень интересен для наблюдения.
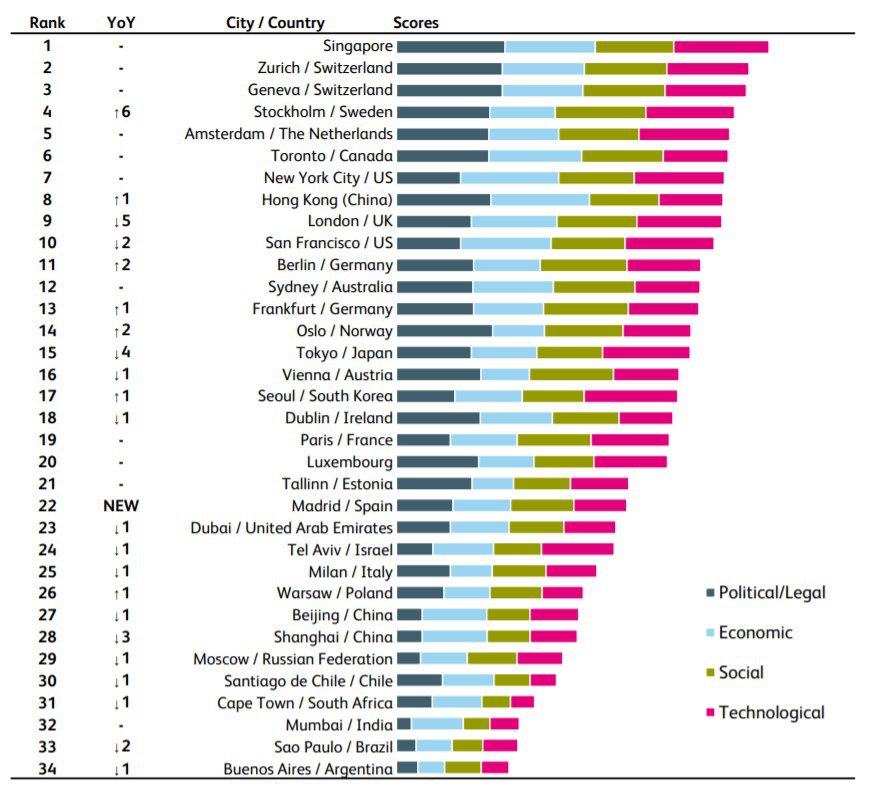
Тут из Люцерна подъехал очередной репорт о швейцарском финтехе.
С каждым годом репорт все лучше и лучше. Текст, конечно, слегка академичный и местами читать сложновато. Но есть классный момент - кроме каких-то общих базовых обзорчиков добавили норм описание бизнес-моделе в стиле Остервальдера и лучших продуктовых практик. За это респект.
Ну и конечно есть обзор международных финтех-хабов. Как и раньше, в топе Сингапур, Цюрих и Женева. Ожидаемо в рейтинге поднялся Стокгольм. И так же ожидаемо потерял несколько позиций Лондон.
Insart опубликовали отчет о запросе финтехов на кадры
Главный дефицит, ожидаемо, в опытных разработчиках. В первую очередь речь о дата-саентистах, инфобезопасниках и специалистах по нейросетям \ ИИ. И если в 2018 скилл гэп наблюдался в 52% компаний, то в 2019 году этот показатель достиг 64%.
Главные проблемы недостатка кадров: высокая конкуренция со стороны других работодателей (43%), недостаточный опыт работы кандидатов (36%), отсутствие нужных компетенций у кандидатов (35%).
Опросы проводились на рынке США.
Полный репорт по ссылке.
Швейцарская SIX Group запустила платформу стандартизованных финансовых API для опенбанкинга - b.Link
SIX Group - одна из крупнейших финансовых структур в стране. Она же владеет главной биржей.
Суть b.Link - интеграция финансовых организаций (банков в первую очередь) и провайдеров других услуг - third-party providers, TPPs. Вообще концепция опенбанкинга родилась именно из передачи банковских данных финтехам. На самом деле внешней стороной может быть кто угодно, не только финтехи - онлайн магазины, медицинские учреждения, автосервисы.
b.Link обеспечивает более легкую интеграцию за счет стандартизации интерфейсов. И безопасность хранения и передвижения данных. Да, вот так просто это объясняется. В этом вся ценность. Но ценность эта для рынка на самом деле очень велика.
Со стороны банков к платформе уже подключились два главных швейцарских гиганта - UBS и Credit Suisse. И еще Neue Aargauer Bank. С другой стороны пока только платформа по управлению личными и корпоративными финансами - KLARA.
Вообще Швейцария - единственная европейская страна, реализующая опенбанкинг здорового человека. И PSD2 и UK Openbanking Project - это опенбанкинг курильщика. Искусственно инициированный регуляторами, а не рынками и обязательный для всех банков в случае PSD2. В Швейцарии инициатива идет от рынка, то есть от спроса, от клиента. И никаких обязательств для банков: не хочешь шерить данные клиентов - не шерь. И только такой путь - правильный.
Монетизация SIX очень простая - кусочек выручки с каждой транзакции, которая нацелена на зарабатывание. Независимо от того, кто был ее инициатором. То есть просто обмен базовой информацией, которая не несет коммерческой выгоды для сторон, будет бесплатным. Это довольно здорово т.к. будет позволять TPPs предоставлять базовые услуги конечным пользователям бесплатно.
По самой концепции может возникнуть вопрос: здорово конечно, обмен информацией, все дела. Но нужно ли это на самом деле потребителям? Швейцарский финансовый потребитель крайне консервативен. Модные интерфейсы, чат-боты или голосовые помощники? Камон, дайте гарантированную надежность. Да и с другой стороны, если банки научились выставлять наружу свои API, которые позволяют другим компания создавать необходимый уровень сервиса, неужели они сами не в состоянии сделать такой же сервис? Поверьте, в состоянии. Денег и компетенций у банков предостаточно.
В чем тогда смысл? В данных. Клиентские данные поистине бесценны сейчас. И важны именно данные о потребительских привычках пользователей. Обычный соцдем уже никого не заинтересует.
Свен Сиат, руководящий проектом b.Link в подкасте Voice of FinTech сказал, что обмен данными пойдет в обе стороны. Как от банков к TPPs, так и обратно от TPPs к банкам. И вот тут возникает гигантское количество потенциальных кейсов полезности. Это win-win-win модель. Для банков, TPPs и конечных клиентов.
Только представьте как точно смогут подстраиваться банки под нужды своих клиентов, зная в какие кафе и кинотеатры они ходят, какие булочки они покупают и какие фильмы смотрят. И булочные тоже смогут готовить специальные офферы, зная о том, сколько у вас денег и на что вы их обычно тратите. И инициировать платежи они тоже смогут. Покупаете кофе и даже телефон доставать не надо, чтобы расплатиться.
Не хотите, чтобы условный старбакс получил доступ к данным о ваших вкладах? Без проблем. Обмен данными только с вашего разрешения.
Таков банкинг будущего.
Полное описание b.Link по ссылке.
SIX
SIX Launches b.Link – the Central Platform for the Standardized Sharing of Data Between Financial Institutions and Third-party…
With the b.Link platform, SIX is creating the basis for innovative partnerships between financial institutions and third-party providers.
Еще немного про Швейцарию
Из 10 финалистов конкурса >>venture>> в категории "финансы" 5 - связаны с блокчейном.
Вот много шуточек конечно было на тему того, что это все хайп и не более. Да, глобально интерес был перегрет ростом битка в 2017. Да, это привело на рынок кучу скамеров и гастролеров, желающих реализовать свою мечту за счет наивных инвесторов. Но технология-то крутая.
И раз уж так повезлось, что технологическая, культурная и политическая разница между Россией и Европой лет 200-300, может мы хоть сейчас посмотрим в сторону запада и начнем реализовывать крутые проекты у нас?
И нет, я не имею в виду провальную газпромовскую Аксиметрию. Технология ради технологии - бред. Технология, удовлетворяющая конкретный спрос конкретной аудитории - вот что имеет смысл.
Fintech Schweiz Digital Finance News - FintechNewsCH
>>venture>> Unveils 2020 Swiss Fintech and Insurtech Winners
2020 Edition of Venture Finalists
В феврале я писал про свой проект paritet.io
Так вот мы завели свой канал в телеграме. Там мы пишем про дивиденды, нефть, российский фондовый рынок и экономику в целом.
Подписывайтесь!
Так вот мы завели свой канал в телеграме. Там мы пишем про дивиденды, нефть, российский фондовый рынок и экономику в целом.
Подписывайтесь!
Igor Grabucha | Product & fintech pinned «В феврале я писал про свой проект paritet.io Так вот мы завели свой канал в телеграме. Там мы пишем про дивиденды, нефть, российский фондовый рынок и экономику в целом. Подписывайтесь!»
Конференции уходят в онлайн.
Это хорошая возможность поучаствовать в международных мероприятиях. С 15 по 18 июня будет проходить Fintech Week Lithuania.
4 дня, международные спикеры, питчи стартапов. Участие бесплатное. Рабочий язык - английский.
P.S. при регистрации просят кучу данных, но их можно не заполнять, регу все равно получите. Главное - почта.
В январе я упоминал о том, что у бразильского Nubank 12 млн клиентов.
Теперь отчитались о 25 миллионах. Вот это скорость 😱
BTW Бразилия занялась внедрением openbanking. Тестовые запуски - ноябрь 2020, прод - октябрь 2021. Проект идет в партнерстве с британскими компаниями. Де-факто увидим внедрение британских стандартов в Бразилии. Современный колониализм выглядит именно так :)
Telegram
FinTechGeek
Инфографика с количеством юзеров основных мировых необанков
И если с бразильским Nubank все более менее понятно - действительно первый нормальный цифровой банк в стране с населением в 210 млн чел. То корейский kakobank - это настоящий феномен. 10 млн клиентов…
И если с бразильским Nubank все более менее понятно - действительно первый нормальный цифровой банк в стране с населением в 210 млн чел. То корейский kakobank - это настоящий феномен. 10 млн клиентов…
Вышел квартальный отчет от CB Insights
Key points:
- VC готовятся к долгосрочным последствиям вируса - финансирование проектов ранней стадии на рекордно низких уровнях ввиду большей неопределенности будущего
- общий объем инвестиция снизился до уровня 2017 года
- снижение инвестиций произошло во всех регионах за исключением Африки, в Азии падение составило 69% QoQ
- три новых единорога, два в США, один из Индии
- много крупных M&A сделок - Plain, Credit Karma, ETrade
- основной интерес в секторе сейчас прикован к B2B проектам, помогающим компаниям автоматизировать операционные процессы
- растет запрос на проекты, связанные с безопасностью данных клиентов
- также растет спрос на проекты, связанные с кредитным скорингом и коллекшн - рынок ожидает роста просрочек и сжимания кредитного рынка в целом, поэтому качественный отбор заемщиков и структурирование портфелем становится приоритетом
Полный отчет по ссылке.
На днях вышел очень крутой пострановой обзор финтех-экосистем в странах центральной и восточной Европы от Райффайзена.
Крайне рекомендую для прочтения.
Россия в обзоре представлена небольшим верхнеуровневым снапшотом и мини-интервью от Татьяны Жарковой.
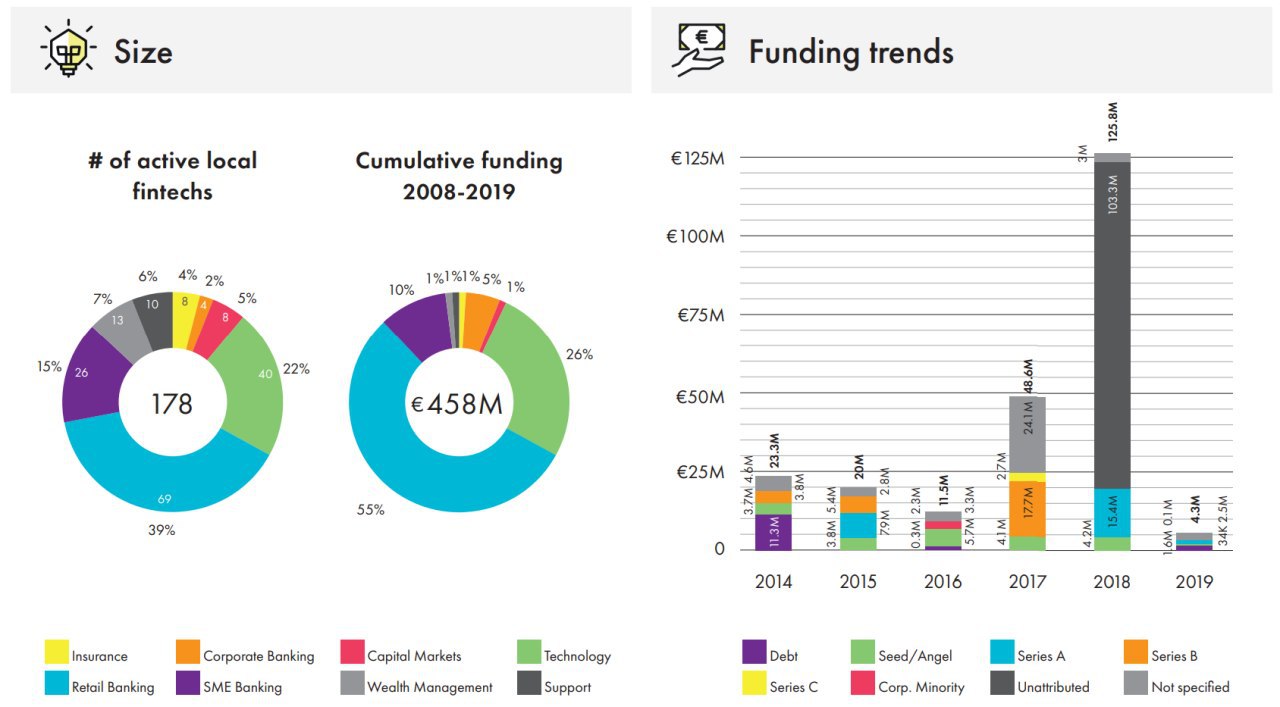
Райффайзен насчитал 178 активных финтехов в стране. Их суммарное финансирование с период 2008-2019 - 458 млн евро. Больше только у Латвии - 667 млн. На третьем месте Эстония - 108 млн.
Я рад вернуться в это пространство спустя полтора года простоя. И рад переосмыслить это пространство.
За время моего отсутствия здесь я успел посидеть без работы, надеясь быстренько запустить свой стартап и заработать на этом [не получилось, не фартануло], успел поработать системным аналитиком в МТС Банке [не понравилось], чипироваться, пожить и поучиться в Швеции [обязательно расскажу позже], пройти несколько десятков часов психотерапии, записать три видеокурса, а с недавних пор я стал менеджером по продукту в сервисе Газпромбанк Инвестиции. И, конечно, я не переставал заниматься своим проектом.
Этот канал появился почти 4 года назад. Тогда я просто хотел о чем-то писать, развивать [и демонстрировать] свою экспертизу. Финтех тогда был супер популярным словом. Мне это было очень интересно [но ничего не понятно] и я решил писать об этом, толком не понимая, что же такое финтех. Тем не менее, этот канал дал мне многое. Думаю, что и подписчикам я принес ценность. Несколько раз мне в личку писали абсолютно незнакомые люди с благодарностью за материалы и мои размышления.
В какой-то момент хайп финтеха снизился. Просто описывать новые продукты и сделки я не хотел, было уже неинтересно. А экспертизы для чего-то большего не хватало.
За последние полтора года объем экспертизы вырос. Горизонтально и вертикально. Мне по-прежнему хочется писать по инфоповодам, но хочется и делиться личным опытом, умозаключениями и мнением. А еще я хочу что-то писать о жизни в целом. О принципах, философии, взлетах и падениях, о разных состояниях.
Этот канал перестает быть строго тематическим и становится больше авторским. Хотя уклон в сторону финтеха, продуктов и экономики, разумеется, останется. Канал я переименую и назову своим именем, потому что веду его лично я.
P.S. Сейчас я снова в Швеции, поэтому в ближайшее время будет небольшой уклон в сторону скандинавского финтеха.
На прошлой неделе американский финтех Tifin привлек раунд С в $47 млн по оценке $447 млн.
Кажется, что сумма не такая уж и большая для США, где стоимость капитала практически нулевая. Однако маленькой такую сделку все же не назовешь, но интересно здесь другое.
Во-первых, надо отметить, что в числе стратегических [и это ключевой момент] инвесторов Tifin уже числятся JP Morgan, Morningstar и Broadridge. А с новым раундом к ним присоединился Hamilton Lane. Сплошь именитые компании.
Во-вторых, компания была основана в 2018 году (sic!), а год назад в раунде А оценивалась почти в 5 раз меньше, чем сейчас.
В-третьих, технологическая специализация компании - искусственный интеллект. А вот продуктов сразу несколько: Magnifi - маркетплейс индивидуальных инвесторов и финансовых консультантов, Financial Answers - что-то вроде образовательной платформы для инвесторов, Totum - платформа для риск профилирования, и еще целый ряд других самостоятельных подразделений.
Общий фокус компании именно на услугах для индивидуальных инвесторов. В целом индустрия управления частными капиталами постоянно находится в такой дихотомии. С одной стороны хочется дать клиенту индивидуальный подход к управлению его деньгами, ведь у каждого уникальная финансовая ситуация и цели. С другой стороны, косты на такое индивидуальное управление начинают окупаться только на существенных суммах клиентского капитала. Каждому такую услугу не предложишь. Вот управляющие и разрываются между стандартными модельными портфелями, которые надо продать клиенту, как “индивидуальный” и действительно индивидуальным, но убыточным подходом к управлению.
Почему я обратил внимание на эту сделку. Дело в том, что ИИ в целом довольно давно так или иначе применяется в финансах, как и блокчейн. И вроде все говорят про эти технологии, но их глобального принятия, внедрения, а главное создания ценности пока не наблюдается. Очевидно, у этих технологий есть куча ограничений в применении и в целом это нормально. Поэтому пока все еще ИИ кажется сыроватым в части управления инвестициями.
Но невозможно не обратить внимание на ситуацию, когда такие крупные и известные компании не просто входят в капитал ИИ-финтехов, но и становятся их стратегами. Вот я и задаюсь вопросом - это просто дань моде, страховка, чтобы случайно не пропустить market shift или они действительно разглядели настоящую ценность в применении ИИ в инвестициях и управлении капиталом?
А вы как думаете?
TIFIN
AI for Financial Prosperity | TIFIN
TIFIN builds engaging fintech experiences through powerful AI and investment-driven personalization.