
Несколько раз я получал комментарии о том, что новичку будет сложно понять то о чем, я пишу. Я и сам это осознаю, но не стремлюсь цепляться за хайптрейн финтеха. Для того, чтобы вы лучше понимали как строится моя логика, под хэштегом #weekendreading по пятницам будут выходить небольшие подборки материалов, которые мне показались полезными. Это не всегда будет что-то свежее, но всегда что-то интересное.
Погнали.
1. Atomico опубликовали The State of Europena Tech 2018 - потрясающий обзор технологических возможностей Европы. За 2018 год в развитие технологий по всей Европе было инвестировано $23 млрд (из них 331 млн в России), количество профессиональных разработчиков - 5,7 млн (из них 407 к из России) - это больше, чем в США. Новосибирск, после швейцарского Цуга занял второе место в категории самых быстрорастущих хабов по профессиональным техническим мероприятиям. Отчет интерактивный, настоятельно рекомендую к изучению.
2. Короткая заметка о том, каких трендов ждать в области финансовой аналитики. Два самых интересных тезиса: переориентация алгоритмов с анализа внутренних отчетностей на анализ внешних данных для быстрого принятия стратегических решений и тренд на разработку интуитивно понятных решений глубокого анализа для рядовых сотрудников нетехнических специальностей.
#pitch
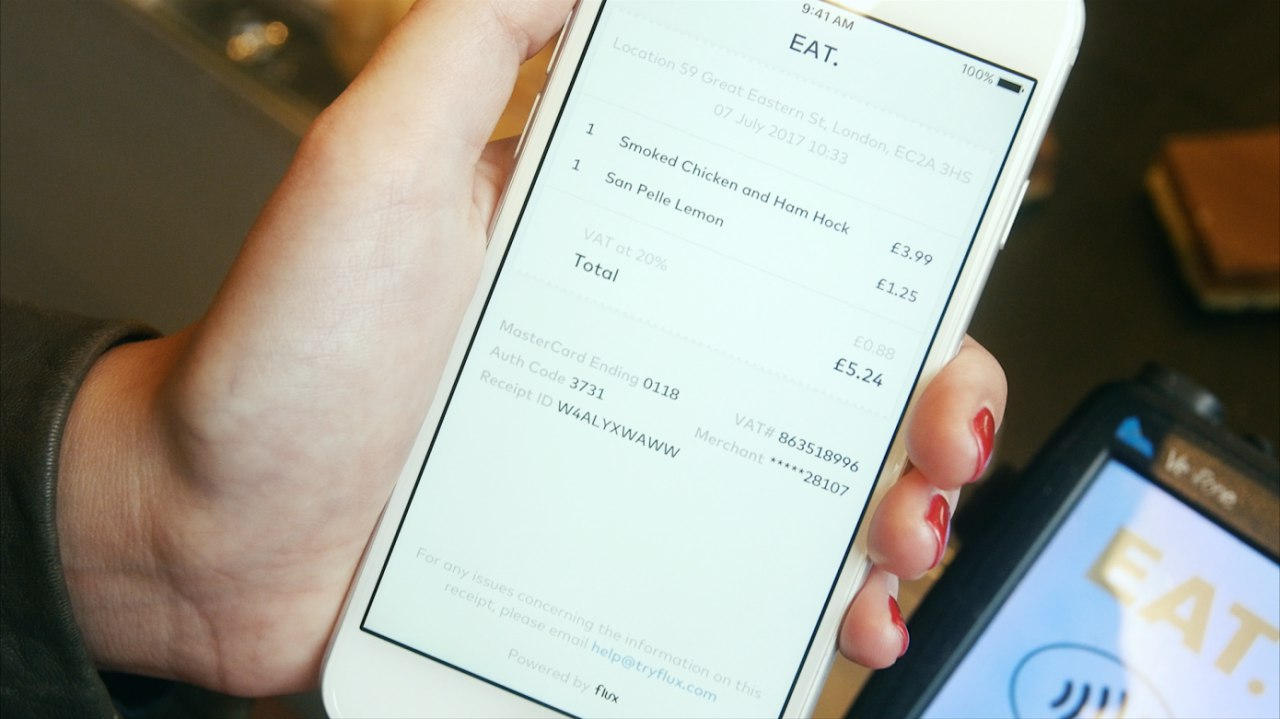
Британский стартап Flux, основанный тремя бывшими сотрудниками Revolut, предоставляет сервис автоматизированного цифрового учета потребительских чеков. Суть в том, что при проведении платежа торговая точка делится с банком не только суммой и датой платежа, но и конкретным составом чека. Эти данные позволяют клиенту более точно контролировать свои расходы, настраивать точечные программы лояльности, получать по-настоящему персонализированные специальные предложения. При этом заявляется, что по условиям ритейлеры не получают никаких контактных данных потребителей.
Пилот проекта был запущен весной 2017 года в партнерстве с Monzo. Среди партнеров ритейлеров - EAT, POD, Bel-Air, Costa Coffe, Pure. Flux не оцифровывает данные самостоятельно, а собирает их именно благодаря сотрудничеству с указанными ритейлерами. Сейчас этот список крайне маленький, а потенциал самого сервиса достаточно большой, чтобы на него обратили внимание более крупные участники рынка. Самые большие шансы на реализацию у платежных систем - им не нужно выстраивать с нуля полноценные партнерские отношения со всеми торговыми точками, достаточно заключить допсоглашения.
В конце 2017 года проект присоединился к маркетплейсу API Starling, после была запущена еще одна пилотная программа - в партнерстве с Barclays. Barclays готовится к возможному выводу пилота на аудиторию из 5 миллионов своих клиентов. У потребителей такой сервис вызвал очень положительную реакцию, благодаря высокой виральности Flux не пришлось много тратиться на маркетинг.
Flux не выпускает собственных карт, а интегрируется непосредственно в приложение домашнего банка. Это решение выглядит разумным на фоне того, каких расходов требует прямая конкуренция на фронте. Тем не менее, проект авторизован FCA как поставщик информационных и финансовых услуг.
Две недели назад проект привлек $7,5 млн в раунде A от e-ventures. Деньги пойдут на развитие внутренней инфраструктуры и расширение партнерской сети.
В России подобный сервис частично реализован банком Тинькофф.
В 2017 году индустрия горела "подрывными" технологиями. Все говорили о том, что финтехи вынесут с рынка традиционные банки и мир будет жить по другому. В 2018 полемика сменилась с "подрыва" на "партнерство". Но и с партнерством все оказалось не так просто. Банки в каждом кейсе партнерства оказываются перед дилеммой "build versus buy". И зачастую построить что-то инхаус - более разумное решение для них.
На Forbes вышла интересная статья о том, как в 2019 году будут развиваться партнерства между банками и финтехами. И там сама идея такого партнерства ставится под сомнение по многим причинам. Очень рекомендую к прочтению.
От себя к указанной статье хочу добавить вот что. Успех финтехов в 2016-2017 связан с оболочкой. Да, они действительно вывели на другой уровень дизайн финансовых сервисов и культуру UX. Но такие компетенции не слишком сложно нарастить. Прошло два года и банки догоняют - да, они теперь тоже умеют рисовать красивые приложения, делать их удобными и приятными в использовании. А вот умеют ли молодые основатели финтехов выстраивать системы риск-менеджмента, автоматизировать KYC и AML процессы, выстраивать клиринг, сеттлмент и биллинг? Да так, чтобы это не просто копия была, а действительно инновационная система, более эффективная, чем другие существующие решения. Я уверен, что нет. Потому что для этого требуется большой опыт. Действительно большой. В эту индустрию нельзя просто прийти и за полгода с нуля создать какую-то абсолютно новую ценность. Все говорят про революцию, но финансы развиваются эволюционно.
В 2019 году мы придем к тому, что финтехи будут больше заинтересованы в партнерстве с банками, а не наоборот.
И еще один момент. Если вы хотите стать экспертами в финтехе, прекратите читать бесконечные отчеты. Они, конечно, все красивые и интересные, но слишком общие. Не тратьте на это время. Отчеты выходят чаще, чем успеваешь их читать. Да и методологиям оценок доверять можно лишь условно.
Все решают конкретные кейсы. Только так можно попасть на достаточную глубину в знаниях - разбирать конкретные кейсы.
Forbes
Bank/Fintech Partnerships Will Be A Huge Disappointment In 2019
Bank/fintech partnerships will be a tough road to hoe in 2019 because of: 1) Digital account opening delusions; 2) Resource constraints; and 3) Lack of strategic partnership processes.
Я решил январь преимущественно посвятить банковской тематике. Расскажу про интересные кейсы, про технологии и про идеологию опенбанкинга. Кейсов будет много и сегодня первый из них.
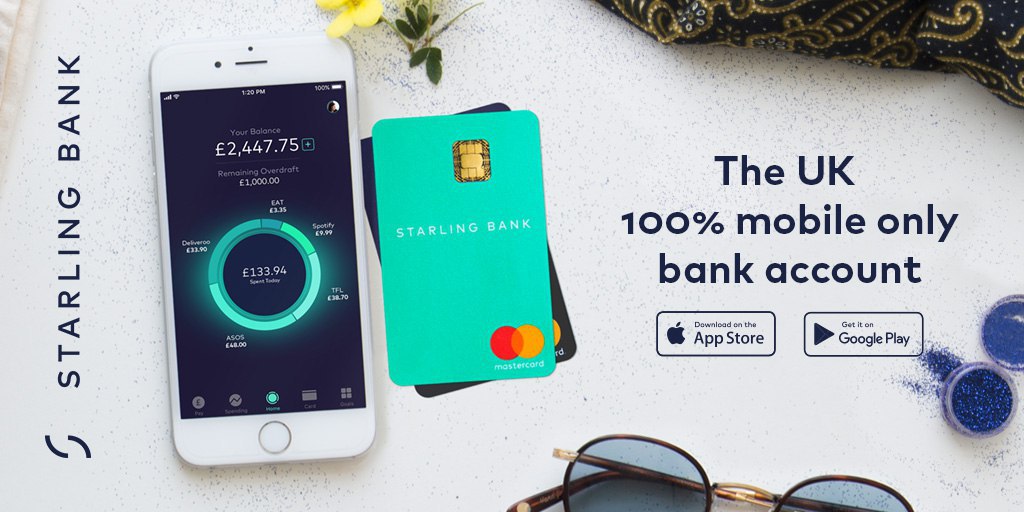
Starling Bank - британский mobile-only банк, основанный в 2014 году. У банка нет ни одного физического офиса и даже на десктопной версии сайта нельзя получить полноценное обслуживание - только в приложении. Изначально банк планировался как "лучший сервис по обслуживанию текущих счетов", но со временем оброс дополнительными сервисами - платежи и переводы, бизнес-учетки, кредитование.
С продуктовой точки зрения сервис у банка крутой. Например, можно устанавливать лимиты расходов на месяц или неделю. Такой сторонний контроль будет особенно полезен тем, кто копит на что-то крупное. Еще одна интересная фича - совместные счета. Полезно для ведения семейного бюджета или для коллег, которые вместе ходят на обед. Для того, чтобы воспользоваться таким счетом, все его участники должны быть клиентами Starling. Кто-то один заводит такой счет и раздает права доступа к нему, после чего все могут как пополнять его, так и тратить. При этом уведомление о каждой транзакции придет всем участникам. Нашим банкам такому еще предстоит поучиться.
Философия банка - данные клиента принадлежат клиенту, а не банку. Такая философия двигает банк к открытому партнерству с другими участниками рынка. Инфраструктура Starling полностью построена на AWS и в 2018 году была запущена услуга Bank-as-a-Platform, которая позволяет другим разработчикам интегрировать свои сервисы. Старт платформы состоялся в партнерстве с немецким маркетплейсом вкладов Raisin. Сейчас в пайплайне у банка робоэдвайзеры Moneybox и Wealthify, сервисы управления лояльностью Flux (писал про него в понедельник) и Tail, система управления пенсионными сбережениями PensionBee и другие провайдеры финансовых сервисов. Все партнеры через API получают доступ не только к инфраструктуре самого банка, но и к основным европейским платежным системам - Faster Payments, SEPA, Bacs и MasterCard Debit.
С момента своего основания банк привлек в трех венчурных раундах $96,8 млн финансирования. Зарегистрированных клиентов на ноябрь 2018 года - около 320 тысяч физических и юридических лиц.
#banking
Igor Grabucha | Product & fintech pinned «Итоги года. Планы на 2019. 2018 год я встретил в Праге. Наслаждаясь архитектурой, я думал о своем развитии. Мне хотелось самому с нуля создать ценность. В какой-то момент в голову пришла мысль о создании этого канала. Я загорелся этой идеей и, вернувшись…»
#weekendreading
1. Статья-интервью про динамическую инвестиционную теорию (DIT) сформированную в противовес современной портфельной теории (MPT).
2. Небольшой исследование о том, чего ждут от миллениалы от инвестиционных сервисов. Спойлер - не то, что вы думаете.
3. Хороший материал о том, как популярность ценных бумаг влияет на их ценообразование - Popularity Asset Pricing Model.
4. Недавно EY опубликовали отчет "Fintech ecosystem playbook". По ссылке выдержка самого главного.
5. Как сексуальная ориентация влияет на финансовые и инвестиционные решения.
6. Иронично, но самой большой проблемой развития опенбанкинга является регулирование.
7. Общий обзор финтеха как явления и перспектив его развития. Подойдет начинающим. У меня почему-то открывается только через VPN.
8. Одна из лучших статей за 2018 год в моем списке. О том, как робоэдвайзеры в СШАна самом деле повлияли на снижение комиссий традиционных советников.
9. Инфографика развития инвестиционных фондов начиная с 1774 года.
10. Вся M&A активность в финтехе за декабрь в США от FT Partners.
11. Свежий отчет о будущем блокчейна от CB Insights. Сам еще не читал.
Где я все это достаю? В основном в твиттере. Вы можете подписаться на меня там. От себя практически ничего не пишу, но регулярно делаю ретвиты качественных материалов. А еще можете просто посмотреть на кого я подписан и подписаться на них тоже, чтобы получать всю информацию из первых рук.
Have fun.
#unicorns #banking
Возвращаем рубрику с единорогами.
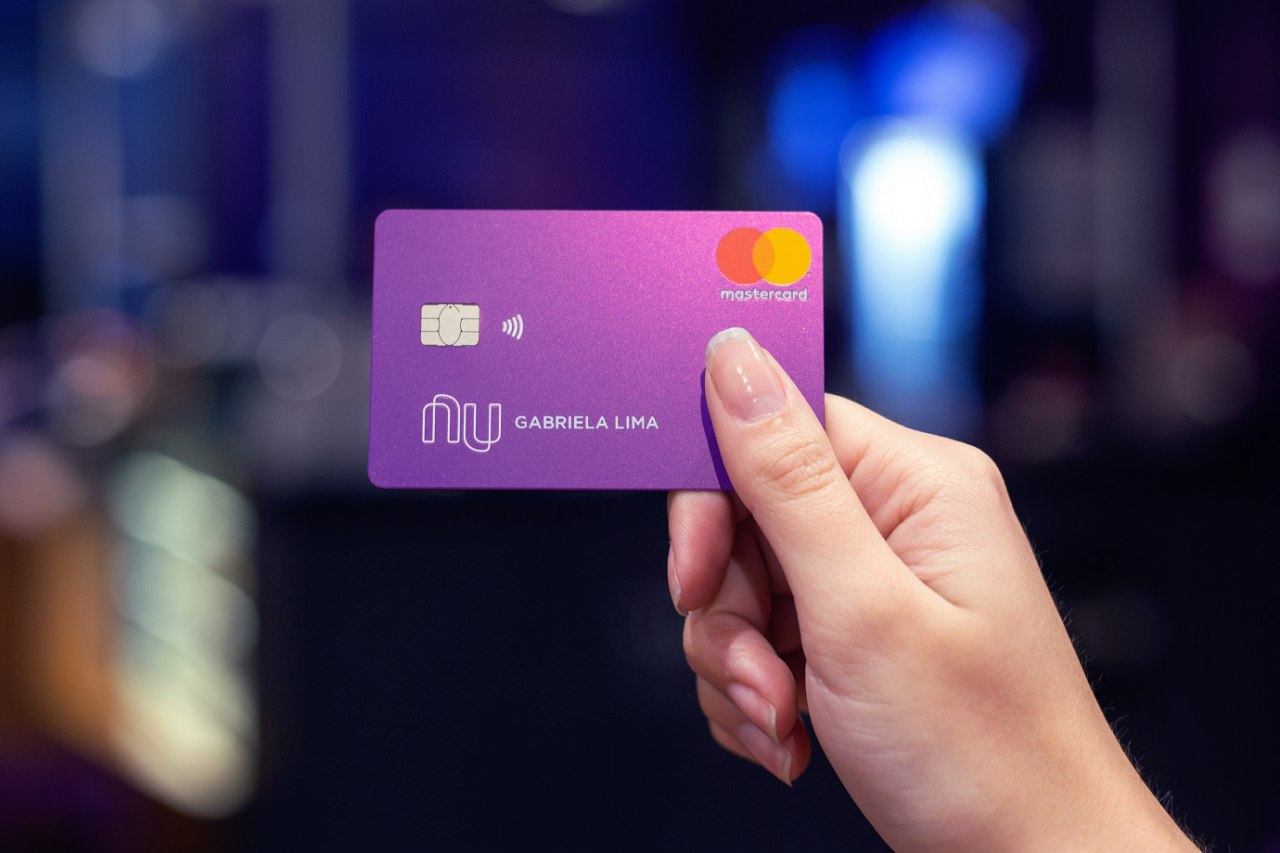
NuBank - единственный бразильский финтех-единорог. Банк основан в мае 2013 года, статус единорога получил в январе 2018 года. Сейчас его капитализация оценивается уже в $4 млрд. Объем финансирования на данный момент составляет $707,6 млн. В июне 2018 года у банка было 4 млн владельцев кредитных карт и 1,5 млн владельцев текущих счетов.
С продуктовой точки зрения NuBank не предлагает своим клиентам ничего такого, что мы раньше не видели - кредитная карта, удобное приложение, позволяющее оперативно и гибко управлять своими финансами. Быстрый скоринг, ускоренное принятие решений о выдаче или отказе, отсутствие комиссий и плат за обслуживание, низкие процентные ставки. Такие финансовые условия достигаются за счет отсутствия необходимости у банка содержать широкую сеть оффлайн филиалов и благодаря оптимизированной внутренней инфраструктуре. У банка два основных потока выручки - процентные доходы и комиссионные вознаграждения от платежной системы.
В данном кейсе получение статуса единорога объясняется не уникальностью технологий, а безупречным маркет-таймингом.
Основатель банка Дэвид Велез 3 года был партнером в Sequoia Capital, где отвечал за латиноамериканский регион. По его словам, в какой-то момент он понял, что Бразилия дает больше возможностей предпринимателю, а не венчурному инвестору, и решил основать банк. Тогда Бразилия страдала от высокой инфляции, ставки по кредитным картам достигали 100% годовых, решение по выдаче кредитки занимало 2-3 недели, клиенты жаловались на скрытые комиссии, но с этим было сложно что-то сделать т.к. 5 крупнейших бразильских банков до сих пор занимают 85% рынка. В такой среде NuBank вышел с предложением 7,75% годовых по кредитке, удобным предложением, бесплатным обслуживанием и отсутствием скрытых комиссий. Настолько выгодный продукт даже не нуждался в маркетинге и за первый год своей работы банк получил чуть больше 1 миллиона заявок на кредитку.
В контексте глобального рынка NuBank не показал ничего инновационного. Но локальный контекст и размер рынка могут иметь критическое значение. Большая проблема многих стартаперов - промах по времени т.е. выпуск своего продукта слишком рано или слишком поздно для своего рынка. NuBank - пример правильного попадания продукта по времени - именно в тот момент, когда население действительно имело проблему и готово было платить за ее качественное решение.
#pitch
Passbase - сервис, предлагающий финансовым организациям услугу удаленной идентификации клиентов по модели SaaS. Юзеры идентифицируются по лицу и, как мы любим, с применением ИИ.
Удобно, что компания предлагает своим клиентам для интеграции разные SDKs (Sowtware Development Kit). Это упрощает сам процесс интеграции для компании-покупателя. Для большего удобства в Passbase разработали специальный дашборд, который интегрируется напрямую в базу данных компании-клиента.
Для новых клиентов полноценная боевая версия будет бесплатна для первых 1000 идентификаций, дальше - $1 за 1 идентификацию юзера.
Passbase не хранит никакие персональные данные юзера кроме тех, которые генерируются непосредственно при идентификации. Более того, любой клиент имеет доступ к его собственным данным, которые хранятся у Passbase и в любой момент может запросить их удаление.
Компания была основана в августе 2018 года и пока развивается на собственные средства основателей. Сейчас проводится закрытый пилот с несколькими партнерами, а также ведется поиск партнеров для пилота в феврале. Боевой запуск сервиса планируется на май 2019 года.

Forwarded from Секретный канал
Место России на рынке финансовых технологий, лидеры финтех-индустрии в стране и развитие необанкинга.
Новое исследование BloomChain Research:
⬇️
http://amp.gs/VlGt
Новое исследование BloomChain Research:
⬇️
http://amp.gs/VlGt
Друзья, хочу порекомендовать авторский канал Георгия Вербицкого про финансовую свободу, трейдинг, путешествия и новости мира финтеха.
Георгий торгует на биржах уже 11 лет, вел программу "Рынки" на РБКТВ, занимал руководящие посты в таких компаниях как TradingView, Thomson Reuters, eToro, Microsoft.
На канале https://t.me/georgvlive вы найдете не только актуальную информацию по мировым рынкам, но и рекомендации от автора по книгам, музыке, интересным сервисам и различным лайфхакам.
Telegram
Verbitsky =live=
Авторский канал Георгия Вербицкого. 19 лет трейдинга, ex-eToro, ex-Microsoft, ex-TradingView.
https://www.forbes.com/sites/georgiiverbitskii/
https://safeyield.club
https://tymio.com
Статьи - http://bit.ly/399WQVe
https://www.forbes.com/sites/georgiiverbitskii/
https://safeyield.club
https://tymio.com
Статьи - http://bit.ly/399WQVe
#banking #unicorns
N26 привлек $300 млн по оценке $2,7 млрд.
Нет, я не буду очередным источником, описавшим эту новость. Давайте поговорим про сам банк.
N26 стартовал как проект в 2013 году в Берлине. Его основатель - Валентин Сталф, ранее работавший в Deloitte и Deutsche Bank. В 2015 году банк запустил свой первый продукт. Тогда банк носил еще длинное название Number26 и стоял на технологической платформе WireCard.
На прошлой неделе я писал про Starling Bank - это кейс полностью цифрового необанка, выстроенного с нуля. С ним в одном ряду стоят Monzo, Atom и Tandem. Core-структура N26 строится на других принципах, и ее корректнее назвать цифровой банк-платформой. N26 не разрабатывал с нуля все бэкэндовые системы, а пользовался существующей инфраструктурой партнера - WireCard Bank. В такой схеме клиенты N26 де факто являются клиентами WireCard, а значит сам N26 может не тратиться на получение лицензии. Российские примеры подобного партнерства - Рокетбанк + Открытие (Киви) и Talkbank + Транскапиталбанк. Иностранные примеры - Fidor, Holvi, Penta.
В июле 2016 года N26 получил панъевропейскую банковскую лицензию, что позволило ему отказаться от чужой инфраструктуры. Кроме WireCard N26 уже на тот момент активно партнерился с платежной системой TransferWise, позволявшей делать международные переводы на выгодных условиях прямо внутри приложения банка. С октября 2016 года N26 начал интеграцию с SaaS-провайдером Mambu, и в сентябре 2017 года было объявлено об окончательном переходе банка на новую платформу. Это значило, что де-факто клиенты банка стали его клиентами и де-юре. Для N26 это стало очень большим шагом еще и потому что позволило аккумулировать все клиентские данные в своих руках. А клиентские данные бесценны.
С учетом нового раунда N26 стал самым профинансированным в мире банком-челленджером, а по капитализации занимает второе место после бразильского NuBank. На данный момент N26 обслуживает 2,3 млн клиентов в 24 странах и держит на своих счетах $1 трлн клиентских денег. Ближайшие цели по экспансии - США в первом полугодии 2019 и, возможно, еще несколько новых рынков к концу года. Было бы очень здорово, если бы банк пришел в Россию, это бы хорошо встряхнуло слегка зазнавшихся наших digital-лидеров.
Ширина продуктовой линейки банка строится на ключевых партнерствах с Raisin, Clark, Vaamo, Auxmoney и названных выше WireCard и TransferWise. Все продуктовые особенности описывать здесь не хочу, поэтому настоятельно рекомендую для полноты картины ознакомиться с прекрасным репортом от FTPartners.
Есть интересное наблюдение: экспансия западных необанков даже на локальных рынках по скорости значительно превосходит кейс Тинькофф. Причины? Больше рынки, совершенно другие технологические возможности, позволяющие не разрабатывать собственную инфраструктуру с нуля, иной менталитет потребителей - больше открытости к digital, низкая скорость и другие мелкие неудобства в виде коротких рабочих часов со стороны традиционных банков.

#weekendreading
1. Инфографика с финтех-картами отдельных стран.
2. 26 регуляторных инициатив, которые повлияют на финтех в Европе и в мире.
3. 8 регуляторных инициатив, которые повлияют на финтех в Азии.
4. Отчет CB Insights о венчурном рынка в США в 4 квартале 2018 года (все индустрии, не только финтех).
5. Дэниел Канеман о том, какую роль в инвестировании играет интуиция и стоит ли ей доверять. В дополнение крайне рекомендую его книгу "Думай медленно, решай быстро".
6. Как устроена индустрия робоэдвайзеров в ОАЭ. Интересный кейс - Wahed. Это робоэдвайзер, инвестирующий согласно правилам шариата.
7. Сравнение степени цифровизации банкинга в Швейцарии и остальной Европе. 1:0 в пользу Швейцарии.
8. Топ-5 финтех-стартапов из Южной Кореи.

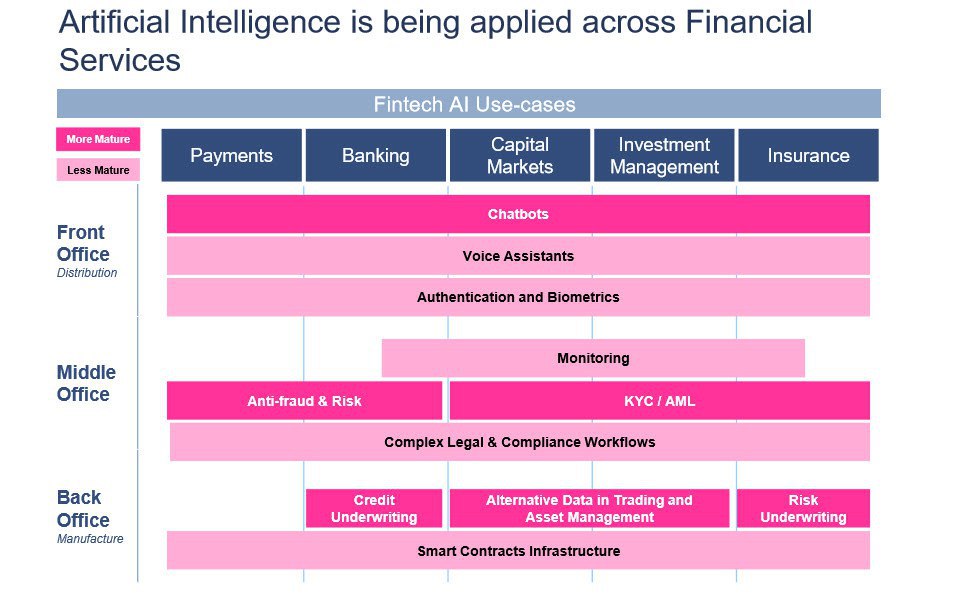
Искусственный интеллект как технология появился в 1950-х годах. Тогда он требовал недоступных для человека вычислительных мощностей. Сейчас при населении планеты в 7,5 млрд людей, в мире есть 22,2 млрд подключенных к интернету устройств. Обычный смартфон обладает вычислительной мощностью больше, чем было у NASA, когда они отправляли Нила Армстронга на луну. Второй фактор, повлиявший на быстрое развитие ИИ за последние годы - свободный доступ к знаниям. В интернете доступно более 1,3 млн научных публикаций и более 100 млн строк OpenSource кода, связанных с ИИ.
В 2010 году в развитие ИИ было вложено $324 млн венчурных инвестиций в 71 сделке, в 2017 - $11,4 млрд в 2095 сделках. Ожидаемая экономия от применения ИИ в финансовом секторе США составляет $1,04 трлн к 2030 году. Из них в банкинге - $447 млрд, в страховании - $392 млрд, в управлении инвестициями - $199 млрд. Операционная эффективность (читай "безработица") финансового сектора вырастет на 20-40%.
Какие у ИИ кейсы применения в финансах?
Фронт
Чатботы и голосовые ассистенты. ИИ умеет синтезировать голос из текста, наоборот, превращать голос в текст и понимать текст как человек. Это может быть использовано в автоматизации поддержки пользователей. Также ИИ применим в идентификации клиентов - по фото\видео, по голосу, по метаданным, быстрый анализ и сопоставление которых недоступны живому операционисту.
Мидл
Мониторинг транзакций и бизнес-процессов для выявления необычной активности. Мониторинг биометрических показателей сотрудников для предоставления или отказа в доступе к совершению определенных операций. Особенно релевантно будет для трейдеров - словил большой убыток с утра и сильно нервничаешь? ИИ заблокирует доступ к терминалу пока пульс не снизится до нормального. Антифрод и риск комплаенс перейдет от проверок выборочных транзакций к сплошному анализу. KYC / AML процедуры тоже изменятся - больше не нужны будут раздутые штаты контролеров, вычитывающих тонны однообразных документов и сверяющих их с правилами. И это касается не только бизнеса - регуляторам тоже выгоднее будет разработать / купить алгоритмы, чем содержать сотрудников.
Бэк
ИИ хорош там, где есть большой набор неструктурированных данных и четкая цель их обработки. Идеальный кейс - анализ всевозможных метаданных из большого количества разрозненных источников для составления кредитного скоринга. И это касается как частных клиентов, так и бизнес-заемщиков. То же самое применимо и для расчета страховой премии, оценки страхового ущерба и определения размера выплат. В инвестициях ИИ поможет сформировать наиболее полную оценку компании, анализируя не только ее финансовую отчетность, но и внешние данные, включая оценку операционной деятельности, общественное мнение о компании и удовлетворенность собственной жизнью членов исполнительных комитетов.
Источник.
Воскресный единорог
#unicorns #banking
Brex - довольно свежий проект, основанный в 2017 году в Сан-Франциско двумя молодыми бразильцами. В октябре 2018 года проект привлек $125 млн финансирования, получив статус единорога. Основателям тогда было по 22 года, а сам проект на текущий момент является самым молодым финтех-единорогом.
Продукт Brex - корпоративные кредитные карты с фокусом на стартапах. Большая проблема стартапа - финансирование. Хорошо, когда у фаундера есть личные средства, которые он готов тратить на сетап своего проекта. Но если их нет - получить кредит очень сложно и дорого. Для разработки даже MVP часто требуются деньги - на оплату виртуальных серверов, хостинга, интернет-сервисов для трекинга задач и коммуникаций, на касдев и привлечение трафика для теста спроса. Конечно, корпоративные карты - это не новость, но для стартаперов особые условия - такие кредитки зачастую выдаются под личную финансовую ответственность основателя. Если идея не сработает, компенсировать придется собственным имуществом.
С одной стороны это огромная финансовая и психологическая нагрузка на основателей в момент, когда их начинания подвержены наибольшему риску. С другой - банк тоже не благотворительная организация и его цель - заработать денег. С третьей - условие о личной финансовой ответственности зачастую прячется мелким шрифтом где-то в середине договора, и это немного нечестно. С четвертой - есть технологическое решение.
В Brex разработали собственную систему скоринга, добавив метаданные к традиционным факторам оценки. Это позволяет банку более эффективно оценивать заемщика, выдавать больше денег и брать на себя меньший кредитный риск. В дополнение к этому сам продукт обладает набором удобных фич - моментальная выдача виртуальной карты после регистрации, оформление дополнительных 5 карт для сотрудников бесплатно, учет транзакций и анализ структуры расходов. Интеграция в бухгалтерскую систему стартапа позволяет основателю без временных затрат оптимизировать бюджетирование, не имея специальных знаний для этого, а также обеспечивает автоматическое погашение долга в конце месяца (это максимальный срок займа), что исключает возможность просрочки. Дополнительно Brex предлагает клиентам индивидуально настроенную систему кэшбэков - так стартап получает максимальные бонусы от тех сервисов, которыми действительно пользуется.
Заслуживает ли Brex статус единорога? Вопрос спорный. На данный момент проект все еще находится в процессе поиска своей бизнес-модели и break-even не пройден, годовая выручка оценивается в $1,5 млн в год, а этого явно недостаточно для проекта с оценкой в $1,1 млрд. С другой стороны предпринимательство продолжает набирать обороты и спрос на такой сервис скорее всего будет расти.

#pitch #insurance #AI
Страховой проект Tractable применяет искусственный интеллект для оценки повреждений по фото. Такая технология позволяет по оценкам в 10 раз ускорить процесс урегулирования страхового случая и выплаты компенсации.
Для получения оценки необходимо просто загрузить фото поврежденного автомобиля в систему AI Review, которая анализирует входные данные и точно оценивает стоимость будущего ремонта. Аналогично это работает для страховых случаев, связанных со стихийными бедствиями - при повреждении имущества или урожая.
Tractable - это B2B проект, а не B2C, как могло показаться на первый взгляд. Да, страховые тоже несут расходы в зависимости от продолжительности времени, которое уходит на урегулирование всех вопросов. А еще никто не отменял страховое мошенничество.
Да, вот так просто описывается ценность продукта. А вот создание этого самого продукта - задача повышенной сложности. Только к февралю 2015 года ИИ впервые обошел человека в задаче распознавания определенных объектов на изображениях.
Проект Tractable был основан в ноябре 2014 года в Лондоне. К текущему момент он привлек $34,9 млн на развитие, из них $25 млн в июле 2018 года.

#banking
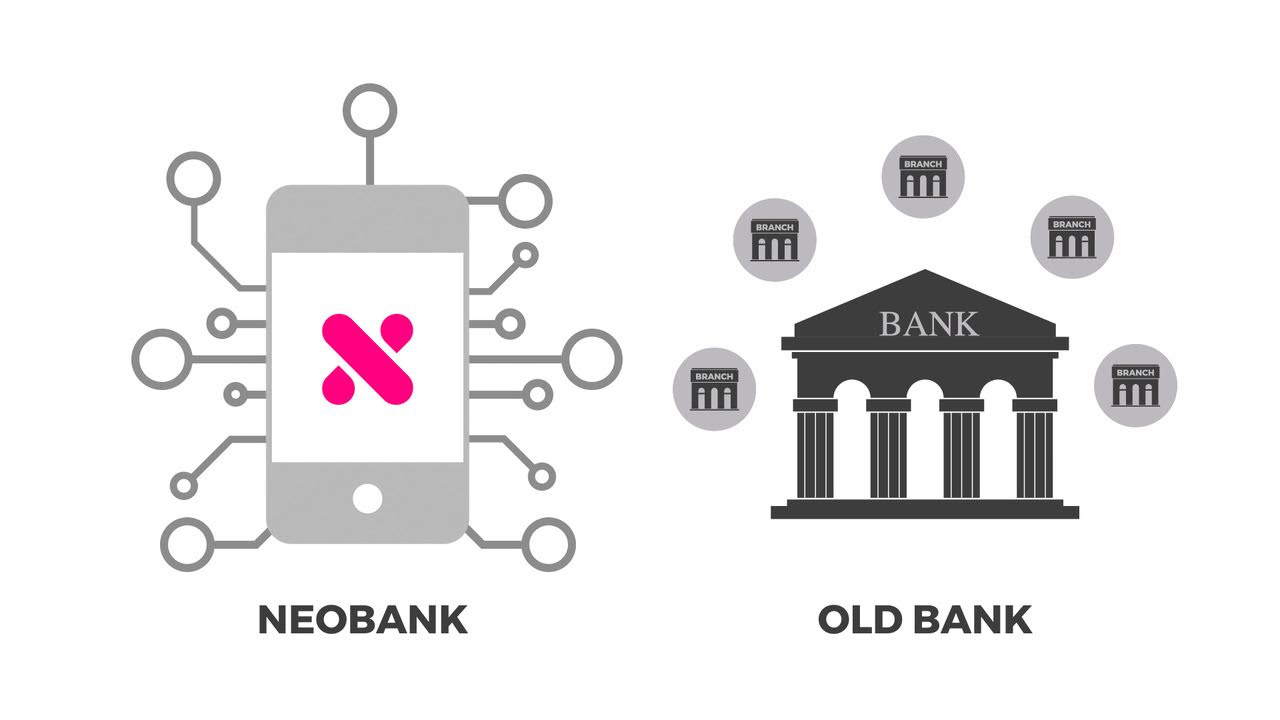
Банковская индустрия в финансовом секторе самая большая по капитализации и самая массовая по количеству людей, которые пользуются их услугами. Неудивительно, что с появлением необанков о них заговорили все - если банковскую индустрию ждут большие перемены, то это коснется каждого. Если не профессионально, то в личном пользовании. У необанков (или цифровых банков или банков челленджеров - кому как нравится) есть несколько основных моделей работы.
1. Банк, работающий по чужой лицензии. Это банк, который строит свой продукт по лицензии существующего банка-партнера. Таким образом он не тратит ресурсы на получение своей лицензии и на разворачивание core-инфраструктуры. Это банк, который стремится конкурировать именно на фронте за счет красивого дизайна, удобного UX и эффективного маркетинга. Важный момент - клиенты такого необанка юридически являются клиентами лицензированного банка-партнера. Примеры - Simple, Рокетбанк, TalkBank. У этой модели есть еще одна ветка, где необанк партнерится с другими поставщиками финансовых сервисов - платежными системами и инвестиционными платформами, которые интегрируются в базовый интерфейс. Примеры - Fidor, Penta, Holvi, N26.
2. Дочерний цифровой банк. Модель очень похожая на предыдущую с поправкой на то, что цифровой банк создается по инициативе существующего банка и полностью ему же принадлежит. Продвигается такой банк под отдельным брендом. Ставка делается аналогично на UI, UX и четкое сегментирование целевой аудитории. Примеры - TouchBank (дочка ОТП банка), MBank.
3. Цифровой банк, выстроенный с нуля. Такие банки основываются опытными высококлассными специалистами, которые способны собрать команду на реализацию и привлечь внешнее финансирование. Здесь упор идет на выстраивание всей архитектуры с нуля в соответствии с современными стандартами. Кроме архитектуры требуется получение собственной лицензии. Примеры - Starling, Atom, Monzo, Tandem.
4. Платформа или Bank-as-a-Service (BaaS). Платформа позволяет любым небанковским организациям предлагать своим клиентам банковское обслуживание без получения банковской лицензии и без взаимодействия непосредственно с банками, т.е. является интеграционным посредником. Примеры - Wirecard, Bancorp, SolarisBank.
#weekendreading
1. Топ-20 причин провалов стартапов. Невероятно полезная информация для тех, кто собирается основать свой бизнес.
2. Список единорогов в финтехе и не только. Страница регулярно обновляется.
3. Статья про разницу между управлением общим благосостоянием и управлением ликвидными активами.
4. Презентация от Яны Афанасьевой о регулировании финтеха в Европе и о том, где лучше регистрировать свой бизнес.
5. Обзор крупнейшей финтех M&A сделки Fiserv+First Data от FT Partners.
6. Варианты применения голосового управления в финансовом консультировании.
7. Обзор 45-миллионного раунда E, полученного Nutmeg от Goldman Sachs.

Год назад на рынке шли бурные обсуждения создания в России регуляторной "песочницы". Регулятор тогда привлекал к обсуждению британских экспертов и все шло хорошо. Прошел год, песочницу вроде как запустили, но сделали ее виртуальной. Да и тестируются в ней такие "стартапы", как Сбербанк и НРД. Во всяком случае в публичном поле особо другой информации нет.
Тогда же, год назад, британский регулятор поделился своими мыслями относительно запуска глобальной международной песочницы. Востребованность такой среды заключается в растущей глобализации и усилиям разных юрисдикций по привлечению лучших умов и самых перспективных проектов на свои территории. Очень интересно эта экосистема выстроена в Литве, об этом скоро будет большой материал.
В августе 2018 года FCA выпустила доклад для общественных консультаций по глобальной песочнице (Global Financial Innovation Network - GFIN), а в январе 2019 года она запустилась. Основные цели этой "песочницы" - синхронизировать инновации в регулировании, обеспечить площадку для обсуждений и предоставить финтехам возможность тестировать свои технологии в трансграничном пространстве.
В группе приняли участие 29 регулирующих организаций из разных стран. России в этом списке нет.
Заявки от стартапов уже принимаются. Пилотирование планируется начать по 2 квартале и продлится оно 6 месяцев.
В дополнение к теме есть еще вот такая крутая линейка запланированных до конца года регуляторных новаций в EU и UK.
Linklaters
Fintech and Payments UK and EU Regulatory Timeline 2021 | Thought Leadership | Insights | Linklaters
Our interactive Fintech UK and EU Regulatory Timeline outlines a selection of key fintech events in 2021.
Как обещал, публикую материал про финтех-экосистему Литвы, который я подготовил специально для @rusbase
Rusbase
Вам нужно задуматься о запуске финтех-стартапа в Литве. И вот почему
Как Литва стала одной из самых инновационных стран?
Университет Люцерна подготовил очередное макро-исследование финтеха.
Как и в прошлом году, Цюрих и Женева занимают 2 и 3 места в рейтинге финтех-хабов. Как и в прошлом году на первом месте этого рейтинга - Сингапур. Москва опустилась на два места после появления новых резидентов рейтинга - Сеула и Таллина. Еще один новичок, ставший для меня неожиданностью- Сантьяго.
С прошлого года в Швейцарии на 62% выросло количество финтех-стартапов: было 220, стало 356. Это очень большой рост, однако надо понимать, что рост этот связан с высокой популярность крипто-блокчейн темы. И основной рост приходится именно на этот сегмент. Уверен, в следующем году такой динамики мы уже не увидим.
Сам отчет, к сожалению, в паблике пока не появился. Как найду - залью сюда. Швейцария, на мой взгляд, одна из самых интересных стран в плане финтеха, за которой точно стоит наблюдать.
P.S. я немного пропал, это связано с одним проектом, который сейчас занимает у меня очень много времени. Скоро я вам о нем расскажу.
P.P.S. существует ненулевая вероятность, что я в скором времени перемещу этот блог на какую-то другую площадку. За последнюю неделю у меня улетело около 70 подписчиков и это не отписавшиеся. Это те, кто так и не смог найти пути обхода блокировок. По правилам телеграма аккаунт удаляется в случае отсутствия активности в течение полугода. Спасибо РКН. У меня нет желания бороться с ветряными мельницами, я хочу продолжать делать то, что я делаю и получать от этого удовольствие. Телеграм, как площадка, в силу своей анонимности и опальности, стал источником политических и прочих инсайдов, а я живу в совершенно другом мире с другими ценностями.
В 2018 году я, как и многие, подостыл к крипто-теме. Я совсем перестал заходить на coinmarketcap, coindance и подобные ресурсы. По-честному - в 2017-2018 такой интерес к индустрии был вызван исключительно ростом цен на биток. Интерес подогревался откровенно мошеннически настроенными ICO-командами, которые, потратив 100-300 к на оформление проекта и его продвижение, вполне могли собрать 0,5-2 миллиона и уйти с ними в закат. Были и те, кто действительно верил в свой проект и те, кто просто на что-то надеялся и хотел прокатиться на хайптрейне.
В итоге вся история превратилась в соревнование маркетинговых команд - кто громче о себе заявит, тот и победил (прям как на овощном рынке). Самые предприимчивые делали биржи и кошельки. Регуляторы по всему миру лихорадочно и ооочень разрозненно придумывали локальные фреймы. Отдельные маленькие и небогатые государства поверили в блокчейн и решили на нем построить свое фундаментальное процветание. Каждый второй стал внезапно крипто-экспертом. Все обсуждали майнинг и ICO. Самые гикнутые читали Нила Стивенсона, изучали форумы шифропанков 20-летней давности (признаюсь, сам этим тоже занимался) и говорили о светлом технологическом будущем.
Однако это будущее пока даже не приблизилось. Технология оказалась хоть и крутой, но очень узко применимой. Поэтому абсолютное большинство проектов было совершенно непригодным для жизни. Время шло, зарплаты блокчейн разработчиков снижались в 3-4 раза, продукты не выпускались, планы дорожных карт массово срывались, народ начал разочаровываться и по-тихоньку понимать что же произошло. Отдельной кастой в этой лихорадке оказались те, кто имел хоть какое-то отношение к венчурному рынку. Уверен, им хорошо удалось заработать.
Что происходит сейчас? Лично мне до сих пор прилетает контекстная реклама с предложением скачать газпромовское платежное приложение Aximetria, до сих пор на Linkedin мне предлагают присоединиться к команде Latoken и прочих подобных проектов. И вот в этом весь парадокс. Несмотря на общепризнанную "криптозиму" технология не просто живет, а выходит на новые максимумы. В 2018 году было проведено 1132 ICO на сумму $19,7 млрд, хотя в 2017 их было 552 на сумму $7 млрд. Топ-5 крупнейших ICO за всю историю были проведены именно в 2018 году.
Все говорят про ограниченность областей применения блокчейна и про византийских генералов. При этом индустрия продолжает наращивать объемы привлечения инвестиция с нелинейной скоростью. Это выглядит странно.
Источник статистики.
Fintech Schweiz Digital Finance News - FintechNewsCH
Report: 1132 ICO and STO's in 2018 Completed - Fintech Schweiz Digital Finance News - FintechNewsCH
ICO STO Report. In 2018, 1’132 Initial Coin Offerings (ICO) and Security Token Offerings (STOs) were successfully completed