
#wealthtech #roboadvisors
Неизведанной стороной робоэдвайзеров считается их короткая история. Первый робо появился как идея в 2008 году у Джона Штейна, как продукт - в 2010 году от Betterment. С тех пор американский рынок стабильно растет и пассивное управление, которое предлагают робоэдвайзеры работает идеально. Кроме того, это выгоднее с точки зрения операционных издержек - 0,77% в год для активного фонда и 0,1% для пассивного (по рынку США). Рядовому юзеру довольно легко показать эту выгоду и склонить на сторону пассивного инвестирования. С 2009 года доля пассивных инвестиций в США выросла с 18% до 42%. Это серьезные структурные изменения всего рынка. Вопрос вот в чем: что произойдет во время кризиса?
Западные рынки перегреты, Трамп затеял торговые войны, с нефтью неопределенность, экономический цикл заканчивается. ФРС вчера ставку поднял и будет еще 2 повышения в 2019 году. За последние пару недель уже только ленивый не сказал про уплощение кривой доходности. Венчурные рынки тоже с ума сходят, раунды по $100 млн стали обыденностью, новый единорог каждую неделю. Дальше расти некуда.
Легко армагеддонить - рано или поздно окажешься прав. Да и я тоже писал про возможный кризис в 2019 году. И за почти 10 лет инвестирования я впервые на 25% в кэше. Но никто не умеет предсказывать будущее.
Люди привыкли считать, что в первый же кризис робоэдвайзеры умрут или, как минимум, не будут действовать адекватно происходящему. Давайте проясним один момент. В конечном счете робо ведут себя так же, как люди. Финальное решение принимает именно клиент. Он может в любой момент забрать деньги с рынка. И те люди, которые склонны к подобному решению в кризис, примут его независимо от формы управления деньгами. Персональные консультанты, формируя клиентский портфель, обычно проводят стресс-тест, предлагая клиенту решить, как он будет себя вести, если его портфель просядет на определенную долю. Проблема только в том, что тест клиент проходит сидя в комфортном офисе эдвайзера в момент, когда он сыт, спокоен и у него есть свободные деньги. В кризисной ситуации образ мышления меняется и результаты таких тестов не будут значить ни-че-го. Поэтому поведение робо будет просто отражением поведения владельцев денег.
В чистом виде робоэдвайзинг уже не состоятелен. Клиентам не интересно управление ограниченным портфелем. Им нужен комплексный подход. Поэтому топы давно добавили услугу персонального консультирования. А для кризисных настроений Betterment в августе разработал специальный ультраконсервативный портфель, состоящий на 80% из краткосрочных казначейских бондов и на 20% из краткосрочных корпоративных бондов инвестиционного класса. От системных рисков, конечно, не спасет, но если инвестор не готов брать на себя даже системный риск, то на фондовом рынке ему делать нечего.
Что касается нашего рынка, то с 2010 года индекс ММВБ с поправкой на росстатовскую инфляцию дал отрицательную доходность. Пассивное индексное инвестирование у нас не работает. Российские кейсы реализации робо - тема для отдельного поста.
#paytech
В Италии появились пластиковые карты со встроенной биометрической идентификацией
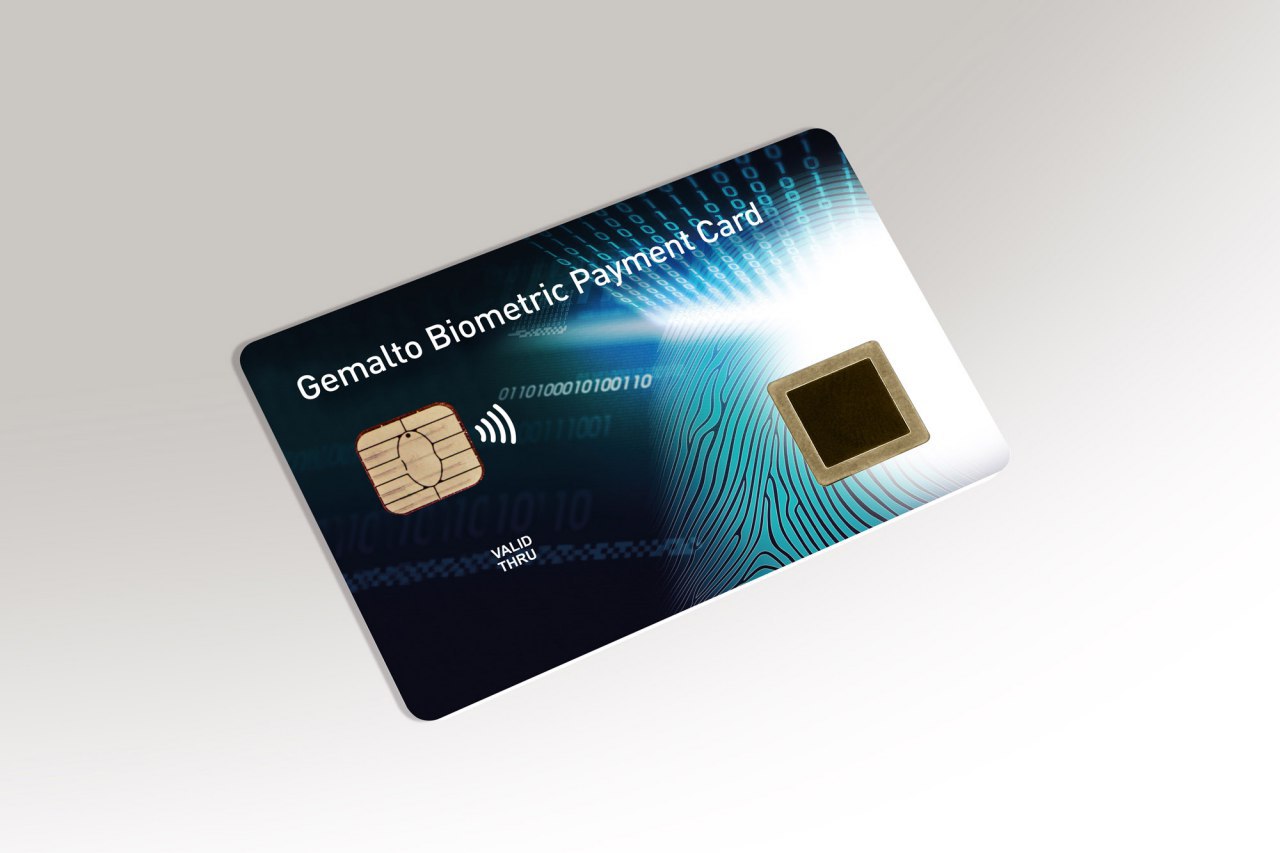
Итальянский банк Intesa совместно с MasterCard и нидерландской технологической компанией Gemalto запускают в Италии пластиковые карты со встроенным сканером отпечатков пальцев. Такие карты позволяют не вводить пин-код и не подписывать чек даже при оплате большой суммы.
Для получения такой карты юзеру нужно единоразово явиться в офис для личной идентификации и записи своих биометрических данных. Важный момент - эталонный скан пальца хранится исключительно в карте, без какого-либо централизованного копирования. Это повышает безопасность, т.к. невозможно взломать облачное хранилище или перехватить пакет данных в момент передачи - этого просто нет. При этом сама карта питается от терминалов в момент контакта с ними, заряжать отдельно ее не надо. Все идентификационные процедуры проводит также сама карта, а это значит, что система не требует перенастройки общей платежной инфраструктуры и биометрической картой можно расплачиваться так же, как и обычной.
С продуктовой точки зрения карта сделана очень круто - по безопасности она превосходит способ оплаты телефоном, поскольку замыкает в себе чувствительные данные. По удобству пользования - не превосходит, но может составить конкуренцию. Достать из кармана телефон или карту - занимает примерно одинаковое время. Другой вопрос в том, что смартфоны мы всегда носим с собой, а карты - нет. Вот в этом моменте карта будет проигрывать.
В 2017 году рынок карточных платежей в Италии составил 220 млрд евро, из которых 70 млрд были обработаны через Apple Pay и Samsung Pay. Это 32%. Еще какую-то долю занимает Google Pay. Доля кажется небольшой, но если учесть, что объем смартфоноплатежей вырос на 60% по сравнению с предыдущим годом, то воспринимается она уже по-другому.
Биометрическая карта будет иметь преимущество, если у мерчанта устаревший терминал, не работающий с PayPass. С банкоматами та же история - современные уже выдают наличку и без карты, но дооснастить всю сеть банкоматов для банков - это очень большие расходы, на которые они идут очень неохотно, как показывает практика.
Буквально пару дней назад я писал про действия MC, направленные на удержание занятого рынка. И вот новый шаг, даже более сильный, чем предыдущий. Но начинать надо было явно раньше, сомнительно, что такие действия смогут заставить юзеров массово вернуться от смартфонов обратно к картам. Исключение – обслуживание в банкоматах, там пока есть за что побороться.
Итоги года. Планы на 2019.
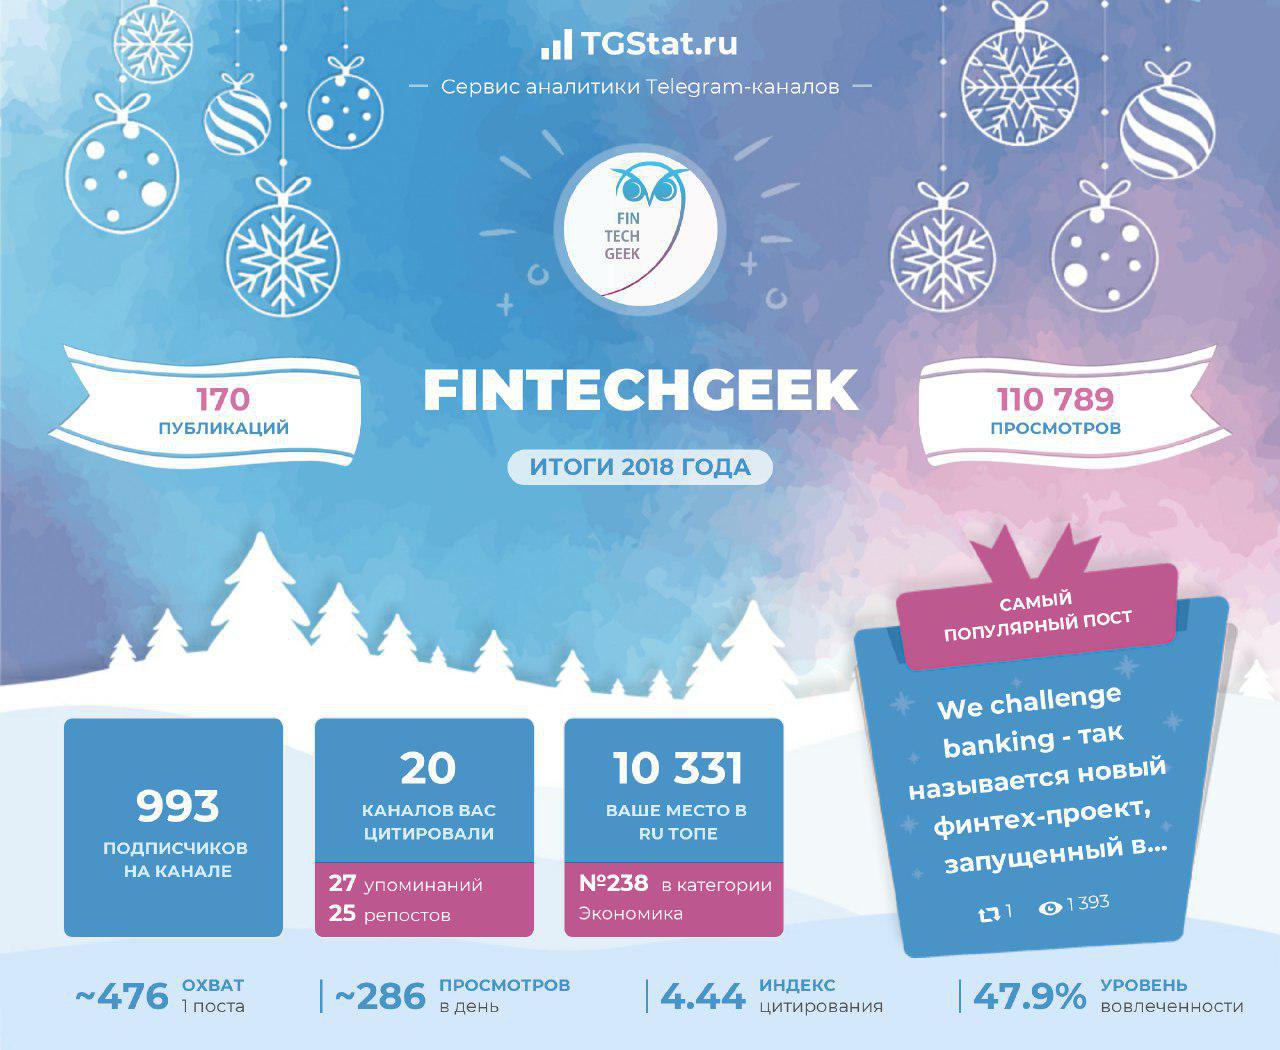
2018 год я встретил в Праге. Наслаждаясь архитектурой, я думал о своем развитии. Мне хотелось самому с нуля создать ценность. В какой-то момент в голову пришла мысль о создании этого канала. Я загорелся этой идеей и, вернувшись в Москву, сразу занялся реализацией, не имея никакого плана ни по контенту, ни по целевой аудитории, ни по плану продвижения. В какой-то момент у меня была навязчивая мысль о доведении аудитории до 10 тысяч к концу года, которая, как видите, оказалась далека от реальности :)
В этом году моя жизнь перевернулась дважды. И я очень рад, что смог принять два важных и очень сложных решения. За этот год канал сильно помог мне нарастить новые компетенции, которых бы у меня сейчас не было, если бы я его не вел. Принято считать, что развитие контента проходит 4 основные стадии: "плохо и просто", "плохо и сложно", "хорошо и сложно", "хорошо и просто". Глядя на свои первые посты, я их смело и честно идентифицирую как "плохо и просто". Сейчас, как мне кажется, я на стадии "хорошо и сложно", потенциал для развития есть.
За прошедший год я написал почти 200 постов. Я не накрутил ни одного подписчика. Я не опубликовал ни одного платного поста и отказался от нескольких десятков предложений. Я всегда писал только то, что сам считал правильным, не ориентируясь на популярные темы. Вместе с тем, я знаю, что у меня собралась хоть и небольшая, но очень качественная аудитория :)
За прошедший год я прошел через кучу сомнений и несколько раз всерьез думал о том, чтобы перестать писать. Я предлагал "дружественным" каналам коллаборации, получал отказы, а потом с десяток раз видел копирование моих авторских постов. Я писал материалы для сторонних изданий, получал хайповую и эмоциональную редактуру, после чего отказывался от сотрудничества и публиковал работу на канале. На мой взгляд, финтех-пространство в телеграме потеряло фокус. Авторы пишут обо всем, что как-то связано с технологиями и может зацепить внимание подписчиков. Я считаю такой подход неправильным и при выборе материалов остаюсь верным названию своего канала.
Сейчас я делюсь на этом канале теми знаниями и наблюдениями, которые собираю ежедневно. В следующем году я хочу добавить аналитических материалов, хочу больше писать про технологическую, а не продуктовую составляющую финтеха. Кроме того, у меня давно есть желание провести ряд вебинаров или даже оффлайн мероприятий, если на них будет спрос. Думаю, в следующем году я это реализую.
Лучшее впереди. Спасибо, что читаете.
Какая тема вам наиболее интересна в контексте финтеха?
Anonymous Poll
28%
Банкинг
19%
Платежи
4%
Страхование
33%
Управление инвестициями
6%
Регулирование и надзор
10%
Инфраструктура
Топы уходящего года
Сделал для вас подборку разных международных топ-сравнений 2018 года.
1. Топ 10 событий, связанных с финтех-стартапами. В одном из них фигурирует Сбербанк.
2. Топ 10 case studies, связанных с банкингом. В топе также есть Сбербанк и белорусская дочка Альфабанка.
3. Ретроспектива событий страхового рынка.
4. Топ 10 интервью с отраслевыми специалистами. В одном из них глава Yandex.Money.
5. Топ 10 статей про искусственный интеллект.
6. Крутейшая подборка 10 аналитических материалов про финтех.
7. 10 самых читаемых новостей из мира платежей по итогам года.
8. И топ 10 инфографик. В основном речь о блокчейне и криптовалютах, искусственном интеллекте, технологиях и кибербезопасности.
FinTech Futures
Top ten fintech start-up stories in 2018
New faces and great ambitions. Let the rockets reign in this top ten trip down memory lane.
Чего ждать от 2019 года?
В технологическом плане я жду большой экспансии со стороны искусственного интеллекта. Эта технология обладает огромным потенциалом. На мой взгляд, гораздо большим, чем блокчейн. По хайп-циклу Гартнера ИИ пока находится на возрастающей стадии, а до его полноценной имплементации пройдет по оценкам от 5 до 10 лет. Сейчас про него все говорят, но мало кто по-настоящему разбирается в том, как он работает. Поэтому, если вы еще не разбираетесь - самое время изучить. Материалов в публичном доступе достаточно даже на русском языке, главное приложить усилия.
В бизнесовом плане я ожидаю возрастание числа партнерств между устоявшимися компаниями и финтехами. Тому есть несколько причин.
1. Гибкость финтехов. Это одновременно преимущество и недостаток для них. Гибкость хороша на малых объемах, но при масштабировании все может полететь из-за недостатка внутренней дисциплины и планирования. В 2018 году все говорят про девертикализацию корпоративного менеджмента, но пока это выглядит как утопия. Поколения за поколениями воспитываются иерархично, невозможно так быстро сменить менталитет большим массам людей. Сейчас компании, которые умудряются выстраивать по-настоящему горизонтальные и самостоятельные внутренние структуры, дерут всех конкурентов. Но на каждую компанию сотрудников с таким менталитетом пока не хватит. Этот переход займет много времени. Поэтому сейчас партнерство и обмен компетенциями выглядит более выигрышной стратегией.
2. Конкуренция на фронте. Это дорого. У финтехов, как правило, нет бюджетов на это. Построить с нуля новый бренд - это очень дорого. Поэтому с точки зрения финансовой индустрии, как группы участников, партнерство выгоднее. С учетом конкуренции - конечно, каждый хочет тянуть одеяло на себя. В 2018 году была очень распространена практика снижения маркетинговых издержек за счет предоставления огромного количества бесплатных функций новым клиентам с расчетом на высокие retention и LTV. Но, как говорил Джош Копелман, у freemium компаний слишком много "free" и слишком мало "mium". Сейчас такой "бесплатный" пир поддерживается на деньги инвесторов. При этом ни стартаперы ни инвесторы зачастую просто не обращают на это внимания. Глобально получаем картину, где всё новые и новые финетхи, привлекают новые и новые деньги на борьбу за один и тот же рынок вместо того, чтобы создавать по-настоящему новые бизнес-модели и изобретать под них новые рынки.
3. Регулирование. Запуск нового финтеха - это чаще всего довольно тяжелая история. Тяжелая потому что, чтобы просто проверить свою бизнес идею фаундеру нужно сначала соблюсти все регуляторные требования - это дорого. Никому не хочется тратить кучу денег, чтобы потом узнать, что идея оказалась нерабочей. Это открывает большой потенциал для партнерства между финтехами и традиционными лицензированными участниками. Думаю, в следующем году нас ждет расцвет различных X-aaS моделей сотрудничества. С другой стороны, на месте стартаперов, я бы старался вообще выйти из регуляторного поля на момент теста идеи - так дешевле. Но ситуации бывают разные.
Данные станут бесценными. Те, кто еще не успел это понять в 2018 году, поймут в следующем. Отсюда вырастает потребность в спецах по теме кибербезопасности и различных контролеров в контексте GDPR и подобных требований, которые еще будут появляться в разных юрисдикциях.
Разумеется, мы увидим рост количества и объемов цифровых платежей. Оплата смартфонами покажет самый большой рост. Часы, кольца и прочее - больше для фана. Имплементация биометрии скорее всего не будет особо быстрой. Инфраструктура пока не готова, потребители тоже. Возможные кейсы с утечкой данных и мошенничеством сильно затормозят эту историю.
Что касается России, то у нас, к сожалению, макроситуация пока не создает уверенной основы для роста финтехов. Стартапы по большей части так и будут оставаться микросервисами на микрорынках. За исключением редких кейсов, выросших внутри устойчивых корпораций.
До встречи в 2019.

Несколько раз я получал комментарии о том, что новичку будет сложно понять то о чем, я пишу. Я и сам это осознаю, но не стремлюсь цепляться за хайптрейн финтеха. Для того, чтобы вы лучше понимали как строится моя логика, под хэштегом #weekendreading по пятницам будут выходить небольшие подборки материалов, которые мне показались полезными. Это не всегда будет что-то свежее, но всегда что-то интересное.
Погнали.
1. Atomico опубликовали The State of Europena Tech 2018 - потрясающий обзор технологических возможностей Европы. За 2018 год в развитие технологий по всей Европе было инвестировано $23 млрд (из них 331 млн в России), количество профессиональных разработчиков - 5,7 млн (из них 407 к из России) - это больше, чем в США. Новосибирск, после швейцарского Цуга занял второе место в категории самых быстрорастущих хабов по профессиональным техническим мероприятиям. Отчет интерактивный, настоятельно рекомендую к изучению.
2. Короткая заметка о том, каких трендов ждать в области финансовой аналитики. Два самых интересных тезиса: переориентация алгоритмов с анализа внутренних отчетностей на анализ внешних данных для быстрого принятия стратегических решений и тренд на разработку интуитивно понятных решений глубокого анализа для рядовых сотрудников нетехнических специальностей.
#pitch
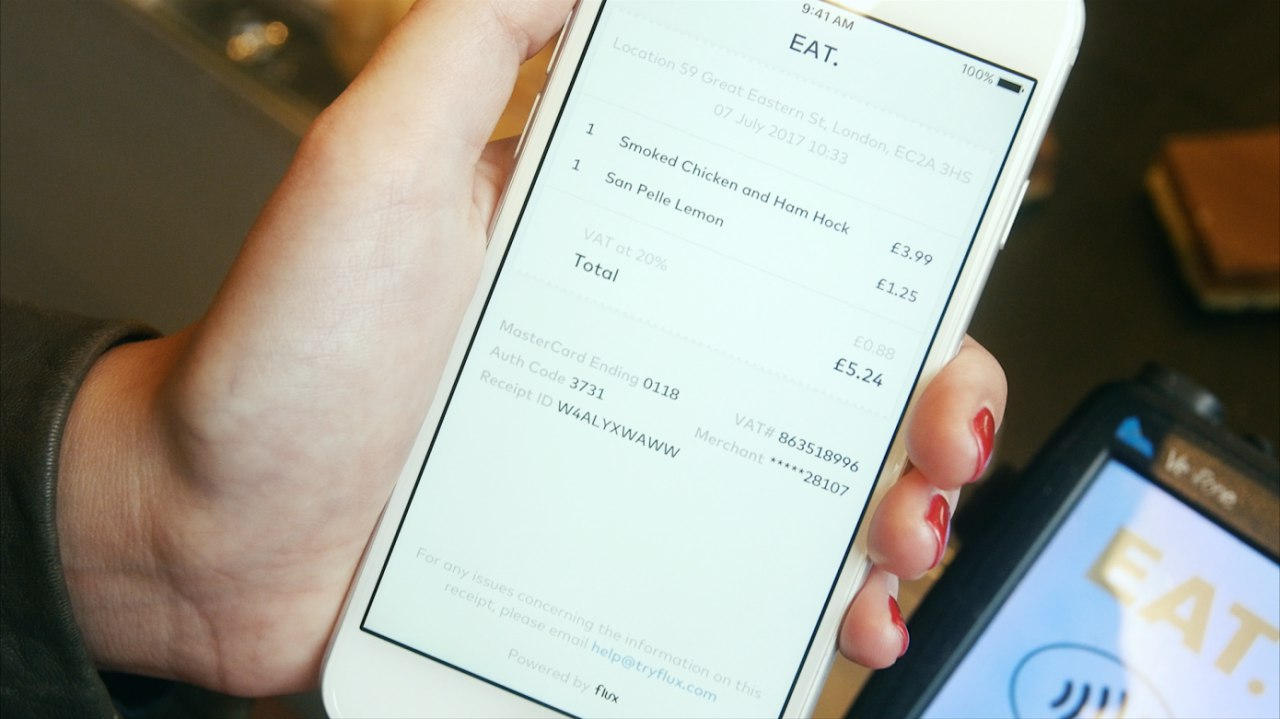
Британский стартап Flux, основанный тремя бывшими сотрудниками Revolut, предоставляет сервис автоматизированного цифрового учета потребительских чеков. Суть в том, что при проведении платежа торговая точка делится с банком не только суммой и датой платежа, но и конкретным составом чека. Эти данные позволяют клиенту более точно контролировать свои расходы, настраивать точечные программы лояльности, получать по-настоящему персонализированные специальные предложения. При этом заявляется, что по условиям ритейлеры не получают никаких контактных данных потребителей.
Пилот проекта был запущен весной 2017 года в партнерстве с Monzo. Среди партнеров ритейлеров - EAT, POD, Bel-Air, Costa Coffe, Pure. Flux не оцифровывает данные самостоятельно, а собирает их именно благодаря сотрудничеству с указанными ритейлерами. Сейчас этот список крайне маленький, а потенциал самого сервиса достаточно большой, чтобы на него обратили внимание более крупные участники рынка. Самые большие шансы на реализацию у платежных систем - им не нужно выстраивать с нуля полноценные партнерские отношения со всеми торговыми точками, достаточно заключить допсоглашения.
В конце 2017 года проект присоединился к маркетплейсу API Starling, после была запущена еще одна пилотная программа - в партнерстве с Barclays. Barclays готовится к возможному выводу пилота на аудиторию из 5 миллионов своих клиентов. У потребителей такой сервис вызвал очень положительную реакцию, благодаря высокой виральности Flux не пришлось много тратиться на маркетинг.
Flux не выпускает собственных карт, а интегрируется непосредственно в приложение домашнего банка. Это решение выглядит разумным на фоне того, каких расходов требует прямая конкуренция на фронте. Тем не менее, проект авторизован FCA как поставщик информационных и финансовых услуг.
Две недели назад проект привлек $7,5 млн в раунде A от e-ventures. Деньги пойдут на развитие внутренней инфраструктуры и расширение партнерской сети.
В России подобный сервис частично реализован банком Тинькофф.
В 2017 году индустрия горела "подрывными" технологиями. Все говорили о том, что финтехи вынесут с рынка традиционные банки и мир будет жить по другому. В 2018 полемика сменилась с "подрыва" на "партнерство". Но и с партнерством все оказалось не так просто. Банки в каждом кейсе партнерства оказываются перед дилеммой "build versus buy". И зачастую построить что-то инхаус - более разумное решение для них.
На Forbes вышла интересная статья о том, как в 2019 году будут развиваться партнерства между банками и финтехами. И там сама идея такого партнерства ставится под сомнение по многим причинам. Очень рекомендую к прочтению.
От себя к указанной статье хочу добавить вот что. Успех финтехов в 2016-2017 связан с оболочкой. Да, они действительно вывели на другой уровень дизайн финансовых сервисов и культуру UX. Но такие компетенции не слишком сложно нарастить. Прошло два года и банки догоняют - да, они теперь тоже умеют рисовать красивые приложения, делать их удобными и приятными в использовании. А вот умеют ли молодые основатели финтехов выстраивать системы риск-менеджмента, автоматизировать KYC и AML процессы, выстраивать клиринг, сеттлмент и биллинг? Да так, чтобы это не просто копия была, а действительно инновационная система, более эффективная, чем другие существующие решения. Я уверен, что нет. Потому что для этого требуется большой опыт. Действительно большой. В эту индустрию нельзя просто прийти и за полгода с нуля создать какую-то абсолютно новую ценность. Все говорят про революцию, но финансы развиваются эволюционно.
В 2019 году мы придем к тому, что финтехи будут больше заинтересованы в партнерстве с банками, а не наоборот.
И еще один момент. Если вы хотите стать экспертами в финтехе, прекратите читать бесконечные отчеты. Они, конечно, все красивые и интересные, но слишком общие. Не тратьте на это время. Отчеты выходят чаще, чем успеваешь их читать. Да и методологиям оценок доверять можно лишь условно.
Все решают конкретные кейсы. Только так можно попасть на достаточную глубину в знаниях - разбирать конкретные кейсы.
Forbes
Bank/Fintech Partnerships Will Be A Huge Disappointment In 2019
Bank/fintech partnerships will be a tough road to hoe in 2019 because of: 1) Digital account opening delusions; 2) Resource constraints; and 3) Lack of strategic partnership processes.
Я решил январь преимущественно посвятить банковской тематике. Расскажу про интересные кейсы, про технологии и про идеологию опенбанкинга. Кейсов будет много и сегодня первый из них.
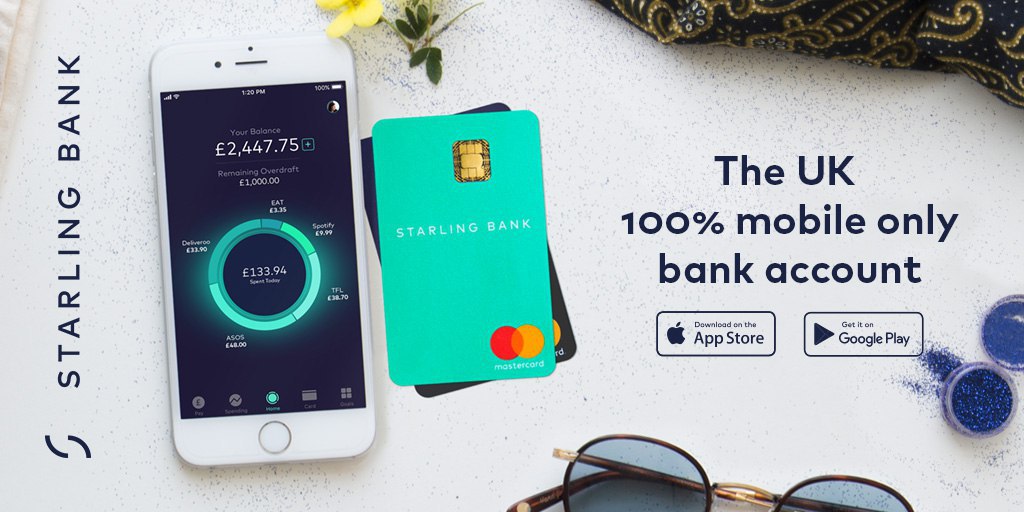
Starling Bank - британский mobile-only банк, основанный в 2014 году. У банка нет ни одного физического офиса и даже на десктопной версии сайта нельзя получить полноценное обслуживание - только в приложении. Изначально банк планировался как "лучший сервис по обслуживанию текущих счетов", но со временем оброс дополнительными сервисами - платежи и переводы, бизнес-учетки, кредитование.
С продуктовой точки зрения сервис у банка крутой. Например, можно устанавливать лимиты расходов на месяц или неделю. Такой сторонний контроль будет особенно полезен тем, кто копит на что-то крупное. Еще одна интересная фича - совместные счета. Полезно для ведения семейного бюджета или для коллег, которые вместе ходят на обед. Для того, чтобы воспользоваться таким счетом, все его участники должны быть клиентами Starling. Кто-то один заводит такой счет и раздает права доступа к нему, после чего все могут как пополнять его, так и тратить. При этом уведомление о каждой транзакции придет всем участникам. Нашим банкам такому еще предстоит поучиться.
Философия банка - данные клиента принадлежат клиенту, а не банку. Такая философия двигает банк к открытому партнерству с другими участниками рынка. Инфраструктура Starling полностью построена на AWS и в 2018 году была запущена услуга Bank-as-a-Platform, которая позволяет другим разработчикам интегрировать свои сервисы. Старт платформы состоялся в партнерстве с немецким маркетплейсом вкладов Raisin. Сейчас в пайплайне у банка робоэдвайзеры Moneybox и Wealthify, сервисы управления лояльностью Flux (писал про него в понедельник) и Tail, система управления пенсионными сбережениями PensionBee и другие провайдеры финансовых сервисов. Все партнеры через API получают доступ не только к инфраструктуре самого банка, но и к основным европейским платежным системам - Faster Payments, SEPA, Bacs и MasterCard Debit.
С момента своего основания банк привлек в трех венчурных раундах $96,8 млн финансирования. Зарегистрированных клиентов на ноябрь 2018 года - около 320 тысяч физических и юридических лиц.
#banking
Igor Grabucha | Product & fintech pinned «Итоги года. Планы на 2019. 2018 год я встретил в Праге. Наслаждаясь архитектурой, я думал о своем развитии. Мне хотелось самому с нуля создать ценность. В какой-то момент в голову пришла мысль о создании этого канала. Я загорелся этой идеей и, вернувшись…»
#weekendreading
1. Статья-интервью про динамическую инвестиционную теорию (DIT) сформированную в противовес современной портфельной теории (MPT).
2. Небольшой исследование о том, чего ждут от миллениалы от инвестиционных сервисов. Спойлер - не то, что вы думаете.
3. Хороший материал о том, как популярность ценных бумаг влияет на их ценообразование - Popularity Asset Pricing Model.
4. Недавно EY опубликовали отчет "Fintech ecosystem playbook". По ссылке выдержка самого главного.
5. Как сексуальная ориентация влияет на финансовые и инвестиционные решения.
6. Иронично, но самой большой проблемой развития опенбанкинга является регулирование.
7. Общий обзор финтеха как явления и перспектив его развития. Подойдет начинающим. У меня почему-то открывается только через VPN.
8. Одна из лучших статей за 2018 год в моем списке. О том, как робоэдвайзеры в СШАна самом деле повлияли на снижение комиссий традиционных советников.
9. Инфографика развития инвестиционных фондов начиная с 1774 года.
10. Вся M&A активность в финтехе за декабрь в США от FT Partners.
11. Свежий отчет о будущем блокчейна от CB Insights. Сам еще не читал.
Где я все это достаю? В основном в твиттере. Вы можете подписаться на меня там. От себя практически ничего не пишу, но регулярно делаю ретвиты качественных материалов. А еще можете просто посмотреть на кого я подписан и подписаться на них тоже, чтобы получать всю информацию из первых рук.
Have fun.
#unicorns #banking
Возвращаем рубрику с единорогами.
NuBank - единственный бразильский финтех-единорог. Банк основан в мае 2013 года, статус единорога получил в январе 2018 года. Сейчас его капитализация оценивается уже в $4 млрд. Объем финансирования на данный момент составляет $707,6 млн. В июне 2018 года у банка было 4 млн владельцев кредитных карт и 1,5 млн владельцев текущих счетов.
С продуктовой точки зрения NuBank не предлагает своим клиентам ничего такого, что мы раньше не видели - кредитная карта, удобное приложение, позволяющее оперативно и гибко управлять своими финансами. Быстрый скоринг, ускоренное принятие решений о выдаче или отказе, отсутствие комиссий и плат за обслуживание, низкие процентные ставки. Такие финансовые условия достигаются за счет отсутствия необходимости у банка содержать широкую сеть оффлайн филиалов и благодаря оптимизированной внутренней инфраструктуре. У банка два основных потока выручки - процентные доходы и комиссионные вознаграждения от платежной системы.
В данном кейсе получение статуса единорога объясняется не уникальностью технологий, а безупречным маркет-таймингом.
Основатель банка Дэвид Велез 3 года был партнером в Sequoia Capital, где отвечал за латиноамериканский регион. По его словам, в какой-то момент он понял, что Бразилия дает больше возможностей предпринимателю, а не венчурному инвестору, и решил основать банк. Тогда Бразилия страдала от высокой инфляции, ставки по кредитным картам достигали 100% годовых, решение по выдаче кредитки занимало 2-3 недели, клиенты жаловались на скрытые комиссии, но с этим было сложно что-то сделать т.к. 5 крупнейших бразильских банков до сих пор занимают 85% рынка. В такой среде NuBank вышел с предложением 7,75% годовых по кредитке, удобным предложением, бесплатным обслуживанием и отсутствием скрытых комиссий. Настолько выгодный продукт даже не нуждался в маркетинге и за первый год своей работы банк получил чуть больше 1 миллиона заявок на кредитку.
В контексте глобального рынка NuBank не показал ничего инновационного. Но локальный контекст и размер рынка могут иметь критическое значение. Большая проблема многих стартаперов - промах по времени т.е. выпуск своего продукта слишком рано или слишком поздно для своего рынка. NuBank - пример правильного попадания продукта по времени - именно в тот момент, когда население действительно имело проблему и готово было платить за ее качественное решение.
#pitch
Passbase - сервис, предлагающий финансовым организациям услугу удаленной идентификации клиентов по модели SaaS. Юзеры идентифицируются по лицу и, как мы любим, с применением ИИ.
Удобно, что компания предлагает своим клиентам для интеграции разные SDKs (Sowtware Development Kit). Это упрощает сам процесс интеграции для компании-покупателя. Для большего удобства в Passbase разработали специальный дашборд, который интегрируется напрямую в базу данных компании-клиента.
Для новых клиентов полноценная боевая версия будет бесплатна для первых 1000 идентификаций, дальше - $1 за 1 идентификацию юзера.
Passbase не хранит никакие персональные данные юзера кроме тех, которые генерируются непосредственно при идентификации. Более того, любой клиент имеет доступ к его собственным данным, которые хранятся у Passbase и в любой момент может запросить их удаление.
Компания была основана в августе 2018 года и пока развивается на собственные средства основателей. Сейчас проводится закрытый пилот с несколькими партнерами, а также ведется поиск партнеров для пилота в феврале. Боевой запуск сервиса планируется на май 2019 года.

Forwarded from Секретный канал
Место России на рынке финансовых технологий, лидеры финтех-индустрии в стране и развитие необанкинга.
Новое исследование BloomChain Research:
⬇️
http://amp.gs/VlGt
Новое исследование BloomChain Research:
⬇️
http://amp.gs/VlGt
Друзья, хочу порекомендовать авторский канал Георгия Вербицкого про финансовую свободу, трейдинг, путешествия и новости мира финтеха.
Георгий торгует на биржах уже 11 лет, вел программу "Рынки" на РБКТВ, занимал руководящие посты в таких компаниях как TradingView, Thomson Reuters, eToro, Microsoft.
На канале https://t.me/georgvlive вы найдете не только актуальную информацию по мировым рынкам, но и рекомендации от автора по книгам, музыке, интересным сервисам и различным лайфхакам.
Telegram
Verbitsky =live=
Авторский канал Георгия Вербицкого. 19 лет трейдинга, ex-eToro, ex-Microsoft, ex-TradingView.
https://www.forbes.com/sites/georgiiverbitskii/
https://safeyield.club
https://tymio.com
Статьи - http://bit.ly/399WQVe
https://www.forbes.com/sites/georgiiverbitskii/
https://safeyield.club
https://tymio.com
Статьи - http://bit.ly/399WQVe
#banking #unicorns
N26 привлек $300 млн по оценке $2,7 млрд.
Нет, я не буду очередным источником, описавшим эту новость. Давайте поговорим про сам банк.
N26 стартовал как проект в 2013 году в Берлине. Его основатель - Валентин Сталф, ранее работавший в Deloitte и Deutsche Bank. В 2015 году банк запустил свой первый продукт. Тогда банк носил еще длинное название Number26 и стоял на технологической платформе WireCard.
На прошлой неделе я писал про Starling Bank - это кейс полностью цифрового необанка, выстроенного с нуля. С ним в одном ряду стоят Monzo, Atom и Tandem. Core-структура N26 строится на других принципах, и ее корректнее назвать цифровой банк-платформой. N26 не разрабатывал с нуля все бэкэндовые системы, а пользовался существующей инфраструктурой партнера - WireCard Bank. В такой схеме клиенты N26 де факто являются клиентами WireCard, а значит сам N26 может не тратиться на получение лицензии. Российские примеры подобного партнерства - Рокетбанк + Открытие (Киви) и Talkbank + Транскапиталбанк. Иностранные примеры - Fidor, Holvi, Penta.
В июле 2016 года N26 получил панъевропейскую банковскую лицензию, что позволило ему отказаться от чужой инфраструктуры. Кроме WireCard N26 уже на тот момент активно партнерился с платежной системой TransferWise, позволявшей делать международные переводы на выгодных условиях прямо внутри приложения банка. С октября 2016 года N26 начал интеграцию с SaaS-провайдером Mambu, и в сентябре 2017 года было объявлено об окончательном переходе банка на новую платформу. Это значило, что де-факто клиенты банка стали его клиентами и де-юре. Для N26 это стало очень большим шагом еще и потому что позволило аккумулировать все клиентские данные в своих руках. А клиентские данные бесценны.
С учетом нового раунда N26 стал самым профинансированным в мире банком-челленджером, а по капитализации занимает второе место после бразильского NuBank. На данный момент N26 обслуживает 2,3 млн клиентов в 24 странах и держит на своих счетах $1 трлн клиентских денег. Ближайшие цели по экспансии - США в первом полугодии 2019 и, возможно, еще несколько новых рынков к концу года. Было бы очень здорово, если бы банк пришел в Россию, это бы хорошо встряхнуло слегка зазнавшихся наших digital-лидеров.
Ширина продуктовой линейки банка строится на ключевых партнерствах с Raisin, Clark, Vaamo, Auxmoney и названных выше WireCard и TransferWise. Все продуктовые особенности описывать здесь не хочу, поэтому настоятельно рекомендую для полноты картины ознакомиться с прекрасным репортом от FTPartners.
Есть интересное наблюдение: экспансия западных необанков даже на локальных рынках по скорости значительно превосходит кейс Тинькофф. Причины? Больше рынки, совершенно другие технологические возможности, позволяющие не разрабатывать собственную инфраструктуру с нуля, иной менталитет потребителей - больше открытости к digital, низкая скорость и другие мелкие неудобства в виде коротких рабочих часов со стороны традиционных банков.

#weekendreading
1. Инфографика с финтех-картами отдельных стран.
2. 26 регуляторных инициатив, которые повлияют на финтех в Европе и в мире.
3. 8 регуляторных инициатив, которые повлияют на финтех в Азии.
4. Отчет CB Insights о венчурном рынка в США в 4 квартале 2018 года (все индустрии, не только финтех).
5. Дэниел Канеман о том, какую роль в инвестировании играет интуиция и стоит ли ей доверять. В дополнение крайне рекомендую его книгу "Думай медленно, решай быстро".
6. Как устроена индустрия робоэдвайзеров в ОАЭ. Интересный кейс - Wahed. Это робоэдвайзер, инвестирующий согласно правилам шариата.
7. Сравнение степени цифровизации банкинга в Швейцарии и остальной Европе. 1:0 в пользу Швейцарии.
8. Топ-5 финтех-стартапов из Южной Кореи.

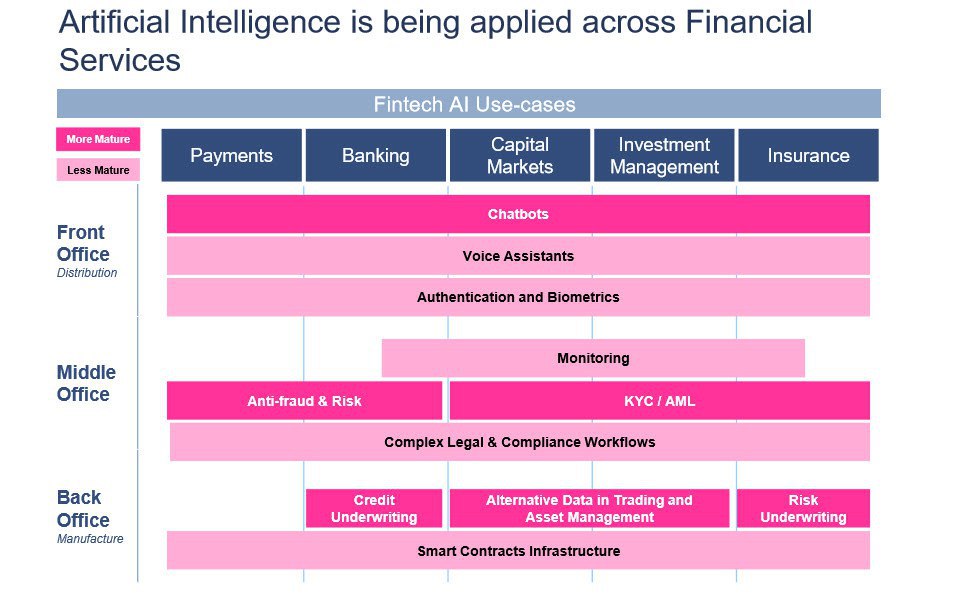
Искусственный интеллект как технология появился в 1950-х годах. Тогда он требовал недоступных для человека вычислительных мощностей. Сейчас при населении планеты в 7,5 млрд людей, в мире есть 22,2 млрд подключенных к интернету устройств. Обычный смартфон обладает вычислительной мощностью больше, чем было у NASA, когда они отправляли Нила Армстронга на луну. Второй фактор, повлиявший на быстрое развитие ИИ за последние годы - свободный доступ к знаниям. В интернете доступно более 1,3 млн научных публикаций и более 100 млн строк OpenSource кода, связанных с ИИ.
В 2010 году в развитие ИИ было вложено $324 млн венчурных инвестиций в 71 сделке, в 2017 - $11,4 млрд в 2095 сделках. Ожидаемая экономия от применения ИИ в финансовом секторе США составляет $1,04 трлн к 2030 году. Из них в банкинге - $447 млрд, в страховании - $392 млрд, в управлении инвестициями - $199 млрд. Операционная эффективность (читай "безработица") финансового сектора вырастет на 20-40%.
Какие у ИИ кейсы применения в финансах?
Фронт
Чатботы и голосовые ассистенты. ИИ умеет синтезировать голос из текста, наоборот, превращать голос в текст и понимать текст как человек. Это может быть использовано в автоматизации поддержки пользователей. Также ИИ применим в идентификации клиентов - по фото\видео, по голосу, по метаданным, быстрый анализ и сопоставление которых недоступны живому операционисту.
Мидл
Мониторинг транзакций и бизнес-процессов для выявления необычной активности. Мониторинг биометрических показателей сотрудников для предоставления или отказа в доступе к совершению определенных операций. Особенно релевантно будет для трейдеров - словил большой убыток с утра и сильно нервничаешь? ИИ заблокирует доступ к терминалу пока пульс не снизится до нормального. Антифрод и риск комплаенс перейдет от проверок выборочных транзакций к сплошному анализу. KYC / AML процедуры тоже изменятся - больше не нужны будут раздутые штаты контролеров, вычитывающих тонны однообразных документов и сверяющих их с правилами. И это касается не только бизнеса - регуляторам тоже выгоднее будет разработать / купить алгоритмы, чем содержать сотрудников.
Бэк
ИИ хорош там, где есть большой набор неструктурированных данных и четкая цель их обработки. Идеальный кейс - анализ всевозможных метаданных из большого количества разрозненных источников для составления кредитного скоринга. И это касается как частных клиентов, так и бизнес-заемщиков. То же самое применимо и для расчета страховой премии, оценки страхового ущерба и определения размера выплат. В инвестициях ИИ поможет сформировать наиболее полную оценку компании, анализируя не только ее финансовую отчетность, но и внешние данные, включая оценку операционной деятельности, общественное мнение о компании и удовлетворенность собственной жизнью членов исполнительных комитетов.
Источник.
Воскресный единорог
#unicorns #banking
Brex - довольно свежий проект, основанный в 2017 году в Сан-Франциско двумя молодыми бразильцами. В октябре 2018 года проект привлек $125 млн финансирования, получив статус единорога. Основателям тогда было по 22 года, а сам проект на текущий момент является самым молодым финтех-единорогом.
Продукт Brex - корпоративные кредитные карты с фокусом на стартапах. Большая проблема стартапа - финансирование. Хорошо, когда у фаундера есть личные средства, которые он готов тратить на сетап своего проекта. Но если их нет - получить кредит очень сложно и дорого. Для разработки даже MVP часто требуются деньги - на оплату виртуальных серверов, хостинга, интернет-сервисов для трекинга задач и коммуникаций, на касдев и привлечение трафика для теста спроса. Конечно, корпоративные карты - это не новость, но для стартаперов особые условия - такие кредитки зачастую выдаются под личную финансовую ответственность основателя. Если идея не сработает, компенсировать придется собственным имуществом.
С одной стороны это огромная финансовая и психологическая нагрузка на основателей в момент, когда их начинания подвержены наибольшему риску. С другой - банк тоже не благотворительная организация и его цель - заработать денег. С третьей - условие о личной финансовой ответственности зачастую прячется мелким шрифтом где-то в середине договора, и это немного нечестно. С четвертой - есть технологическое решение.
В Brex разработали собственную систему скоринга, добавив метаданные к традиционным факторам оценки. Это позволяет банку более эффективно оценивать заемщика, выдавать больше денег и брать на себя меньший кредитный риск. В дополнение к этому сам продукт обладает набором удобных фич - моментальная выдача виртуальной карты после регистрации, оформление дополнительных 5 карт для сотрудников бесплатно, учет транзакций и анализ структуры расходов. Интеграция в бухгалтерскую систему стартапа позволяет основателю без временных затрат оптимизировать бюджетирование, не имея специальных знаний для этого, а также обеспечивает автоматическое погашение долга в конце месяца (это максимальный срок займа), что исключает возможность просрочки. Дополнительно Brex предлагает клиентам индивидуально настроенную систему кэшбэков - так стартап получает максимальные бонусы от тех сервисов, которыми действительно пользуется.
Заслуживает ли Brex статус единорога? Вопрос спорный. На данный момент проект все еще находится в процессе поиска своей бизнес-модели и break-even не пройден, годовая выручка оценивается в $1,5 млн в год, а этого явно недостаточно для проекта с оценкой в $1,1 млрд. С другой стороны предпринимательство продолжает набирать обороты и спрос на такой сервис скорее всего будет расти.

#pitch #insurance #AI
Страховой проект Tractable применяет искусственный интеллект для оценки повреждений по фото. Такая технология позволяет по оценкам в 10 раз ускорить процесс урегулирования страхового случая и выплаты компенсации.
Для получения оценки необходимо просто загрузить фото поврежденного автомобиля в систему AI Review, которая анализирует входные данные и точно оценивает стоимость будущего ремонта. Аналогично это работает для страховых случаев, связанных со стихийными бедствиями - при повреждении имущества или урожая.
Tractable - это B2B проект, а не B2C, как могло показаться на первый взгляд. Да, страховые тоже несут расходы в зависимости от продолжительности времени, которое уходит на урегулирование всех вопросов. А еще никто не отменял страховое мошенничество.
Да, вот так просто описывается ценность продукта. А вот создание этого самого продукта - задача повышенной сложности. Только к февралю 2015 года ИИ впервые обошел человека в задаче распознавания определенных объектов на изображениях.
Проект Tractable был основан в ноябре 2014 года в Лондоне. К текущему момент он привлек $34,9 млн на развитие, из них $25 млн в июле 2018 года.
