
Одна из основных проблем финтеха и цифровой экономики - это его интеграция с реальным миром. Вы можете сколько угодно использовать бигдаты и искусственные интеллекты, учитывать в блокчейнах реальные активы. В электронных документах все будет здорово. Но как убедиться, что в реальном мире все соответствует реестрам?
Особенно эта проблема касается страхования. И страховые, и их клиенты при наступлении страхового случая стремятся максимально снизить свои убытки за счет друг друга.
Британский стартап FloodFlash предлагает элегантное решение.
Компания страхует от наводнений. Мировой ущерб от наводнений оценивается в $50 млрд ежегодно. Застрахованы из них только 9 млрд.
У FloodFlash размер выплат зависит от того, как высоко поднимется уровень воды, а не от того, какой ущерб нанесло наводнение. Таким образом компании не нужно содержать штат агентов, которые будут приезжать на места, и оценивать ущерб. Кроме того, снимается риск того, что клиенты будут самостоятельно портить имущество, до которого вода бы не добралась, только для того, чтобы получить страховку.
Уровень воды замеряется специальными датчиками, которые FloodFlash устанавливает в течение 14 дней с момента подачи заявки. Если вода превышает определенный уровень, датчик оповестит об этом главный офис. Компания проверит подлинность информации и в течение нескольких дней переведет деньги. Все просто. Застраховать можно как свой дом, так и бизнес.
Размер премии рассчитывается по моделям ландшафта и историческим данным о наводнениях и осадках. Премия будет ниже, если клиент установит специальные барьеры от наводнения. Сам стартап не берет на себя никакие риски. Договор страхования заключается с Lloyds - одной из крупнейших британских страховых компаний. В дальнейшем список страховых брокеров будет расширяться.
FloodFlash с середины 2017 года проходит программу инкубатора InsurTech Gateway и находится под надзором FCA. На днях команда зарайзила 1,9 млн фунтов инвестиций.
Сама по себе такая модель называется "параметрическое страхование", и, на мой взгляд, очень скоро эта модель станет глобальной. Недавно я писал про Metromile, которая относится к этой же модели.

Что вы знаете о защите персональных данных
В начале недели я покупал доменное имя для сайта. Вчера я получил от банка следующее предложение:
"Вернем 25% за первую оплату хостинга, регистрацию домена и другое до 09.09.2018. Активируйте в приложении."
Совпадение?
На самом деле данные к банку попали вполне легально. Я даже не стал искать где именно это было указано в условиях обслуживания, под которыми я поставил галку о согласии.
Различные онлайн сервисы массово внедряют подобные условия обслуживания, которые позволяют им делиться вашими личными данными. Не согласитесь - не можете воспользоваться сервисом.
В какой-то степени такие компании можно понять. С одной стороны - законы требуют защищать данные пользователей, а это расходы, которые надо чем-то покрывать. С другой – крупные конкуренты собирают о своих пользователях какие-то сумасшедшие объемы данных. Недавно я запросил у гугла всю информацию обо мне, которая хранится на их серверах. В ответ мне прислали 48 архивов, каждый по 3 ГБ в среднем. И это на одного только меня. Подобные объемы информации о своих пользователях хранят эпл и фейсбук.
Перейдите по этой ссылке, почитайте политику конфиденциальности гугла. Они собирают все, что только можно. При это пишут, что не продают никому своих данных. Ну за исключением случаев, когда пользователь сам разрешил их передавать. Потом вы скачиваете какое-нибудь приложение, которое просит доступ к куче данных, иначе оно работать не будет. И вот вы сами разрешили передачу своих данных. Кстати, помните историю с Venmo?
Разумеется, я могу потребовать у гугла удалить всю информацию обо мне. Но я уже оставил свой цифровой след. Мое поведение в сети останется таким же. У гугла не составит труда снова меня идентифицировать. Это поведенческая биометрия, о которой я писал вот тут.
Сейчас ситуация со сбором персданных напоминает классическую дилемму заключенного. Если я, как компания, не буду собирать данные пользователей, я проиграю конкуренцию, даже если не знаю как заработать на этих данных прямо сейчас. И так думает каждая компания. Поэтому данные собирают все.
Но вот вопрос. Почему я должен позволять этим компаниям зарабатывать на моих данных, не получая ничего взамен? История с тем, что компания должна платить пользователю за данные, которые он генерирует, существует как минимум года два. Но пока получила свое развитие в только в различных блокчейн-системах, широкого признания пока нет.
Требование о хранении данных на локальных серверах - ничто, если компания обуславливает использование сервиса сбором кучи информации и правом ее передачи третьим лицам. Регулирование в этой области еще будет развиваться, GDPR тому пример. Надеюсь, новые правила введут обязанность компании делиться частью прибыли с клиентами, на чьих данных они зарабатывают.
И вот еще. Мы так возмущаемся блокировкой телеграма и желанием государства иметь доступ к нашим личным данным. Но сами добровольно отдаем не менее чувствительную информацию коммерческим организациям.

#pitch
В США многие крупные ритейлеры предлагают своим клиентам такую фичу: если цена на товар, который вы купили, падает в течение n дней после покупки, магазин вернет вам разницу. Значение n в большинстве случаев составляет 10-15 дней. Для получения возврата вы должны написать письмо ритейлеру с указанием товара, цена на который упала, и приложить онлайн-чек.
Получается своеобразный кэшбэк, но не от банка, а от магазина. Единственное неудобство - нужно регулярно заходить на сайт магазина и проверять цену своей покупки. Особенно это удручает, если у вас в чеке было несколько десятков позиций.
Earny предлагает автоматизировать этот процесс. Для этого вы должны ему дать доступ к своей почте и оставить реквизиты карты, на которую магазин должен будет перечислить возврат. А дальше все происходит автоматически. Алгоритм находит в почте письма от онлайн-магазинов, находит купленные товары, регулярно проверяет цены и самостоятельно составляет обращение к продавцу в случае снижения цены.
Модель монетизации сервиса максимально проста - 25% от того, что он сможет получить от магазинов.
Для любителей онлайн покупок - отличный сервис. Единственная проблема - придется предоставить ему доступ к своей почте. Но это легко решается путем регистрации специального адреса для онлайн покупок.

Это лето стало богатым на новости о песочницах и инновационном регулировании.
Недавно я писал о том, что Кипр запускает инновационных хаб, а Швейцария обсуждает возможность введения специальной финтех-лицензии.
Те, кто читают канал с самого начала, должны помнить, что я посвятил много постов британской песочнице. В одном из них я рассказывал о том, что FCA думает о создании "виртуальной" песочницы - без реальных сделок и клиентов, и "рыночной" песочницы - провайдером которой должна стать специально созданная некоммерческая организация.
Тогда же публиковались идеи о создании глобальной песочницы. Цель "глобальности" - в преодолении трансграничных барьеров. Плох тот финтех, что не стремится стать международным. А правила в разных странах настолько отличаются, что отработанная в UK бизнес-модель может совсем не полететь в US. Такая песочница помогла бы финтехам сразу начинать ориентироваться на регулирование тех рынков, на которых они хотят работать.
И они сделали это. В начале месяца FCA объявила о том, что работает с 11 регуляторами из разных стран над развитием проекта, который они назвали Global Financial Innovation Network (GFIN). Три основные функции GFIN:
- обеспечить обмен между регуляторами опытом внедрения инноваций;
- проводить обсуждения политики регулирования инноваций;
- дать финтехам среду для тестирования трансграничных решений.
В составе рабочей группы: Абу-Даби, Франция, Австралия, США, Дубай, Гонконг, Канада, Сингапур, Гернси, Бахрейн и еще одна международная организация. Группа открыта к присоединению регуляторов из других стран.
White Paper глобальной песочницы по ссылке. Комментарии и предложения собираются до 14 октября.
Вторая часть про песочницы в США будет на канале через час.
Теперь отправляемся в США.
В штатах глобальные обсуждения на тему регулирования финтеха начались в 2016 году. Тогда же Бюро по защите прав потребителей (CFPB) объявило о том, что готово выдавать нерегулируемым финтехам «письма об отсутствии претензий» со своей стороны к их новым бизнес-моделям. Правда такие письма могли быть отозваны в любой момент. Возможно поэтому первое письмо было выдано Upstart Network Inc. только в сентябре 2017. Тогда же, в сентябре, было много разговоров относительно введения какого-либо специального регулирования для финтехов. При чем изначально регулировать их хотели сразу на федеральном уровне. Самые большие опасения вызывала способность финтехов соответствовать пруденциальным требованиям.
В апреле 2018 Управление по валютному контролю (OCC) объявило, что все еще находится в стадии исследования финтеха и объявит свое решение через 2-3 месяца. И вот 31 июля OCC говорит, что финтехи, которые де-факто оказывают клиентам банковские услуги, будут регулироваться как банки. В первую очередь регулирование касается обязательств по собственному капиталу, ликвидности и финансовой устойчивости. На самом деле в штатах прям очень сильно прослеживается влияние кризиса 2008 года на финансовое регулирования и этот кейс - лишнее тому подтверждение.
Но не все так просто. На следующий день Казначейство США опубликовало 222-страничный доклад с предложениями по совершенствованию регулирования инновационных финансов. Весь я, конечно, не читал, но вот что интересно - Казначейство предлагает следовать британским open banking путем.
Дальше самое интересное. Уже знакомое нам CFPB в июле объявляет о запуске собственной финтех песочницы. В пресс-релизах, как обычно, бла бла бла развитие инноваций. Управлять этой песочницей назначили чувака, который раньше занимался вопросами регулирования инноваций в аризонском офисе генерального прокурора. И буквально через пару дней именно штат Аризона объявляет о запуске песочницы. Это первая песочница в США, учрежденная штатом. И управлять этой песочницей будет именно офис генерального прокурора. Все выглядит очень странно.
И вишенка. Нью-Йорк выступает жестко против создания каких-либо песочниц. Аргументируется эта позиция защитой прав потребителей, "нелепостью" идеи возможности процветания инноваций только в условиях уклонения от регулирования и тем, что "Детки играют в песочницах. Взрослые играют по правилам".
США демонстрируют потрясающую внутреннюю разрозненность в условиях регуляторного диссонанса со своими британскими коллегами.
Банк России проведет семинар, посвященный работе регпесочницы.
Мероприятие пройдет 29 августа в Корпоративном университете Банка России. К обсуждению представлены ключевые вопросы и наиболее частые проблемы, с которыми сталкиваются оргинизации, занимающиеся внедрением инновационных технологий.
Участие бесплатно и доступно всем желающим, но количество мест ограничено.

#pitch
Foresight - стартап, который предлагает своим пользователям в демо-режиме соревноваться в трейдинге друг с другом.
На данный момент стартап находится на уровне идеи. Даже без MVP. Готовится приложение на IOS.
Сам процесс происходит так: участники регистрируются, получают 10 000 виртуальных баллов и на них могут торговать американскими акциями и криптовалютой. Каждое соревнование длится одну неделю. Победители получают призы в виде криптовалют и продуктов от спонсоров. Среди спонсоров на сайте пока никто не указан, но судя по тематике конкурса можно предположить, что это будут различные брокеры и другие сервисы, связанные с инвестициями.
Проект очень напоминает FinDerby от United Traders. Но если в случае с UT это была явная промо компания, объединенная с поиском талантливых трейдеров в команду, то Foresight не создает какой-либо ценности в своем продукте, а скорее "геймифицирует" продвижение сторонних финансовых сервисов. То есть план компании состоит в агрегировании качественного узкого трафика и его перепродаже. Стоимость привлечения такого трафика чрезвычайно высока, и можно ли заработать на такой бизнес-модели - вопрос открытый.
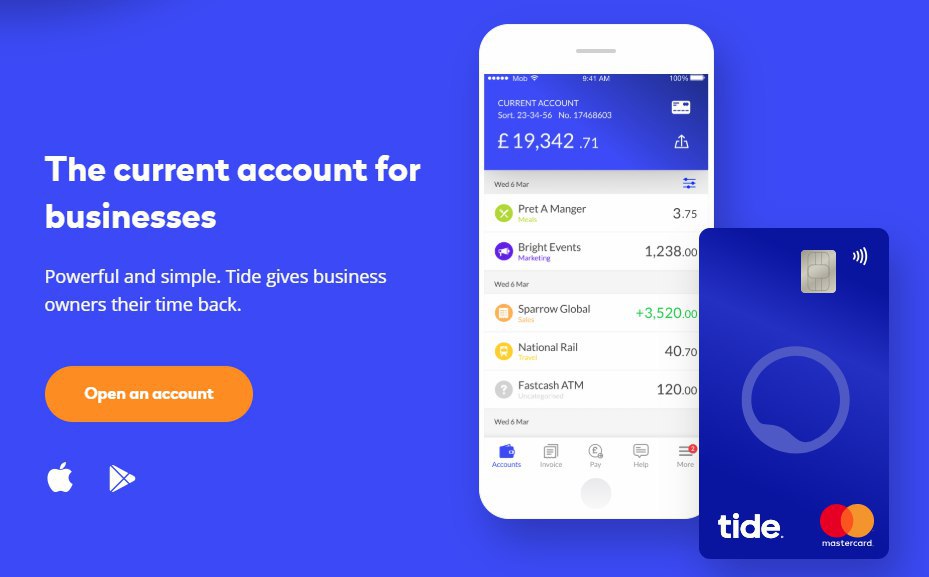
Британский банк для малого бизнеса Tide вчера зарайзил 8 млн фунтов
Это не очень большая сумма, но сам банк заслуживает интерес.
Во-первых, компания еще в марте объявила о том, что у нее уже более 30 000 клиентов. Каждый 12-й бизнес-счет открытый с момента запуска стартапа в Великобритании, был открыт именно в Tide. Неплохо для B2B-банка.
Во-вторых, у Tide есть много всяких крутых фишек - быстрое открытие счета (рекорд - 2 мин. 14 сек.), коллективный доступ к корпоративной карте с централизованным управлением в приложении, бизнес-кредиты до 15 тысяч фунтов, интеграция с системой бухучета клиента.
А еще у них вертикальные карты. И появились они раньше, чем у Starling Bank, о котором я писал раньше.
Кстати, на тему карт есть мысль, что скоро мы увидим большие изменения в способе их повседневного использования. Объем и количество бесконтактных транзакций растет, Visa требует от банков сделать к 2020 году бесконтактные банкоматы. В таких условиях привычные карты будут меняться. Думаю, в первую очередь должно уйти физическое размещение реквизитов на самой карте.
Телефон сейчас все помнит за вас, POS-терминал и банкомат тоже не смотрят на номер карты, а читают все с чипа. Для оплаты в интернете реквизиты можно хранить в электронном виде - банковском приложении или электронном кошельке. Больше нет смысла впечатывать номер в пластик, сохраняя риск компрометации при любом физическом контакте.
Изменения неизбежны и интересно посмотреть как себя будут вести MC и Visa. С введением PSD2 все говорили, что платежные системы потеряют свой бизнес в Европе, но де-факто скорость интеграции гораздо ниже, чем ожидалось.
Root Insurance в раунде D привлекла $100 млн финансирования и стала новым финтех-единорогом
Root - еще одна компания, которая занимается параметрическим автострахованием, но ее модель отличается от модели Metromile.
Компания была основана в 2015 году Александром Тиммом, который работает в страховании с 14 лет. Продукт Root связан с приложением, которое в течение 2-3 недель получает от смартфона данные о перемещении и строит модели поведения водителя на дороге. После завершения тест-драйва компания с помощью AI подбирает пользователю по-настоящему индивидуальный тариф. Таким образом, аккуратные водители получают страховку на 50% дешевле стандартной стоимости.
Это наглядный пример того, что автострахование должно зависеть от того, как вы водите, а не от того, кем вы являетесь. Кстати, Root еще делает скидки тем, у кого автомобили оснащены системами стабилизации.
Root - четвертый единорог среди страховых после Policy Bazaar, Oscar и Clover. Но первый среди автостраховых.
Раньше мы наблюдали взрыв финтехов в области кредитования и банкинга, потом платежей, теперь страхования. Все очень логично - волна идет от более массовых финансовых услуг к менее массовым. На очереди инвестиции, робоэдвайзинг, PFM.

Объем ICO в Швейцарии превышает объем венчурных инвестиций
К такому выводу пришла компания Swisscom. Согласно ее отчету, за первые полгода 2018 швейцарские ICO 9 собрали 288 млн. франков. Венчурных сделок за то же время было 15, но на 101 млн. При чем 67,2 млн из 101 направлены также на развитие блокчейн-проектов.
На текущий момент объем ICO уже превышает объем за весь 2017 год. Крупнейшим размещением на $100 млн в начале года отметился инфраструктурный проект Envion AG, у которого пару недель назад начались проблемы с законом. В этом списке еще есть крутейший проект Trade.io, разрабатывающий качественный софт для криптоторговли.
Швейцария сейчас является домашней площадкой для 270 финтехов. И тут есть один нежданчик - 69 из них специализируются на инвестициях и управлении активами. Это крупнейший блок. Даже криптоиндустрия, такая популярная в Швейцарии, представлена 61 компанией. Это ровно то, о чем я написал в конце вчерашнего поста.
И в подкрепление этой мысли еще две новости. Один из крупнейших сингапурских банков OCBC запускает робоэдвайзинговый сервис с применением искусственного интеллекта. Сервис запускается под сторонним брендом, но ассоциирован с банком. Минимальный счет составляет $3500. А в начале недели JP Morgan запустил сервис бесплатной торговли. Конечно, в лоб конкурировать с Robinhood этот сервис не сможет из-за ряда ограничений, но это только начало.
Вопрос, который меня беспокоит больше всего - как поведут себя робоэдвайзеры в кризис? Да, сервисы зачастую предварительно спрашивают клиентов, как они будут действовать во время рецессии, чтобы определить их инвестпрофиль. Но одно дело отвечать на такой вопрос, когда все хорошо, и совсем другое - принимать решения, когда в приложении все цифры красные и ты день за днем теряешь деньги. Напомню, робоэдвайзинг, как явление, появился после кризиса 2008, и ни у кого еще в мире нет опыта управления этой технологией на медвежьем рынке.
Напоследок расскажу про еще один интересный швейцарский проект Sentifi, вчера выигравший конкурс Swisscom Start-Challenge Challenge 2018, обойдя 230 конкурентов. Sentifi занимается анализом новостного потока, облегчая жизнь инвесторам. Проект анализирует 13 миллионов источников информации с помощью искусственного интеллекта и подсвечивает для пользователя самые важные события. Компанию можно назвать прямым конкурентом американского единорога - Dataminr.
#pitch
У вас бывало такое, что вы оформляли регулярную платную подписку на какой-то сервис, а потом забывали от него отписаться? Privacy.com решает эту проблему.
С помощью Privacy вы можете создавать неограниченное количество виртуальных карт, устанавливать лимиты на расходы, временно приостанавливать подписки. Удобно под каждую отдельную подписку создавать новую виртуальную карту. Сервис сам к этому располагает - предлагает популярные названия, автоматически подгружает лого. Пользователю удобно выбирать между привычными лого, а не номерами карт.
Такое потребительское поведение в интернете поможет также сохранить деньги в случае компрометации реквизитов карты - на ней можно установить запрет на покупки в интернете.
Разумеется, есть кэшбэк и реферальные системы, которые помогают сэкономить на своих покупках.
Сервис выполнен в форме расширения для Google Chrome, что обеспечивает 100% бесшовность в использовании - управлять своими подписками можно в 1 клик.
Один минус – в России воспользоваться не получится.

Сегодня Банк России в своем корпоративном университете провел открытый семинар, на котором рассказал про регуляторную песочницу.
Общие впечатления от мероприятия у меня положительные. В основном это связано с тем, что сам по себе этот проект ранее не был публичным и информации о нем было мало.
Честно скажу, раньше у меня мнение относительно российской песочницы было довольно негативным. Сегодня это мнение поменялось, поскольку конкретная измеримая польза от песочницы стала ясна. Прозрачность и публичная отчетность - то, чего очень не хватает этому проекту. Особенно учитывая то, что регулятор называет прозрачность одним из основных принципов своей работы. Было бы здорово, если бы информация о промежуточных результатах работы песочницы появлялась с регулярной периодичностью.
#оффлайн
Medium
Регуляторная песочница: технология, промежуточные итоги, планы на будущее
Регуляторная песочница в России зародилась в октябре 2017 года с поручением президента РФ к Правительству и Банку России сделать эту…
Это рэнкинг физических финтех-хабов. Россия представлена только Москвой и находится на 26 месте. У нас хороший потенциал для развития по критериям технологичности и социальной среды. С политической и экономической ситуацией сложнее. Думаю, в ближайшие год-два по этим направлениям у нас особо продвижений не будет. На более долгий срок прогнозировать не берусь.
В июне я упоминал устойчивое развитие финтех-среды в Польше. В этом рэнкинге Варшава - новый резидент, в будущем можно ожидать ее роста.
Также я ожидаю появление в этом рэнкинге Лимассола. Там очень хорошая политическая и социальная составлющая, это способствует притоку квалифицированных кадров.
Источник.

#pitch
С началом учебного года - образовательный кейс. Payitoff помогает студентам быстрее и легче выплачивать кредиты на образование.
История этого стартапа началась с того, что его основатель искал способы снижения стоимости своего образовательного кредита. Платежи были слишком велики и мешали ему с женой завести семью. Кредитные консультанты, как это часто бывает, были больше настроены на удержание клиента, а не помощь ему. Тогда основатель написал простенькую программку с формулами и моделями прогноза. Ему это помогло и он решил поделиться своим изобретением с миром. Сейчас стартап сэкономил своим клиентам 560 тыс долл.
Как же достигается экономия? По большей части за счет изменения поведенческих моделей самих потребителей. Этот стартап скорее про финграмотность, чем про технологии уровня rocket science. Но математика позволяет находить оптимальные точки баланса между экономией и текущим уровнем потребления.
В одном из приведенных примеров описывается кейс, в котором добавление 1 доллара к ежемесячному платежу приводит к снижению общей стоимости кредита на 60,5 долл. Еще один добавленный доллар снизит общую стоимость уже на 58,6. Теория предельной полезности в действии. Вот такие маленькие фишечки и дают суммарно большой эффект в плане скорости выплаты кредитов, при сохранении привычного уровня жизни.
Сейчас стартап еще находится на стадии бета-тестирования, но уже умеет синхронизироваться с банковскими ЛК, чтобы упростить жизнь пользователям.

Сегодня подборка новостей
Главная биржа Германии Deutsche Börse объявила о создании специального блокчейн-подразделения. Блокчейн планируют применять для клиринга, расчетов по ценным бумагам и непосредственно исполнения сделок.
Индия направила своих представителей в США, Японию и Швейцарию для изучения опыта регулирования криптовалют и ICO. Власти уже провели ознакомительные поездки и дальше планируют более плотное сотрудничество. Ранее Резервный Банк Индии сообщил о создании межведомственной рабочей группы для анализа возможности выпуска государственной криптовалюты.
В японском городе Цукуба проведено голосование на основе блокчейна. Для участия в голосовании граждане получили 12-значные идентификационные номера. Блокчейн здесь, ожидаемо, применялся в целях предотвращения фальсификации результатов или любого рода вмешательства в сам процесс голосования. Единственная проблема, которая возникла у организаторов, состояла в том, что многие избиратели просто не помнили свои пароли.
Несколько дней назад Starling Bank начал открывать текущие счета для несовершеннолетних. Тогда же появилась удобная функция - перевод денег по Bluetooth и Wi-Fi. Разумеется, получатель должен быть рядом с вами и должен быть также клиентом Starling. Это удобно, когда вы хотите быстро расплатиться за какой-то товар или услугу с незнакомым человеком. Все когда-то покупали фрукты или цветы у метро. Или капучино в маленькой кофейне. Сейчас скорее всего вам дадут номер карты сбербанка. Но ее надо вводить самостоятельно и есть шанс ошибиться. Подключиться к соседнему устройству гораздо проще. Справедливости ради, надо отметить, что похожую функцию Revolut предложил еще в мае, а Monese запустила счета для несовершеннолетних в середине августа.
Кстати для владельцев маленьких бизнесов и самозанятых граждан такая функция c платежами тоже будет очень удобна. Вообще тема с обслуживанием фрилансеров, беженцев и других категорий unbanked становится все популярнее - объем рынка то большой. Так французский банк для фрилансеров Shine зарайзил 8 млн евро в раунде A. Фишка банка в том, что кроме непосредственно банковских услуг он помогает с регистрацией "микропредприятия", управлением бухгалтерией и оплатой налогов. Как говорит Бретт Кинг "Сегодня банк - это не то, куда вы ходите, а то, что вы делаете".
Британский краудфандинговый единорог Funding Circle планирует выйти на IPO на Лондонской бирже. Компания планирует привлечь 300 млн фунтов. Уже есть именитые букраннеры - Bank of America, Merrill Lynch, Goldman Sachs, Morgan Stanley, Numis Securities. Частная датская компания Heartland A/S объявила о готовности купить 10% Funding Circle по оценке 1,65 млрд фунтов. Это еще одна история финтех успеха, остается только порадоваться за команду основателей.
Berkshire Hathaway Уоррена Баффета инвестирует 350 млн долл в индийскую небанковскую платежную систему Paytm. Среди других инвесторов - Ant Financial, SoftBank, Alibaba и SAIF Partners. Конкуренция на индийском e-commerce рынке возрастает. Во многом этому способствует крупнейшая в мире система биометрической идентификации AADHAAR, запущенная в Индии еще в 2009 году.

#pitch
В 2006 году Салли Кровчек заняла 6 место в списке Forbes "100 самых влиятельных женщин мира". В 2011 году она стала первой женщиной, которая в течение одного года дважды появилась на обложке The Wall Street Journal - оба раза за увольнение с поста генерального директора крупных инвестиционных компаний Merrill Lynch Wealth Management и US Trust. В 2014 она стала сооснователем стартапа Ellevest - робоэдвайзера для женщин.
Идея создания такого бота зародилась на почве гендерного дисбаланса в доходах. В США средняя женщина получает зарплату на 25% ниже, чем средний мужчина, при чем живут женщинs в штатах на 6-8 лет дольше. Пик зарплат у мужчин приходится на 55 лет, у женщин - на 40. Женщины разрывают свою карьеру декретным отпуском - мужчины в это время продолжают наращивать компетенции, налаживать контакты и добиваться повышений. Кроме того, принято считать, что восприятие риска у мужчин и женщин сильно отличается. Все эти условия формируют различный у мужчин и женщин подход к инвестированию, разные возможности, разные цели и поведенческие модели.
Цель Ellevest - сгладить этот инвестиционный разрыв.
При разработке сервиса команда провела сотни часов интервью с женщинами, выясняя их возможности и цели. Один из важных элементов позиционирования продукта состоит в том, что он разработан не просто для женщин, а вместе с ними. Это очень хорошая custdev практика. Интервью подтвердили, что женщины хотят не "обыгрывать рынок", а быть уверенными в том, что достигнут своих лайфстайл целей. Не знаю как обстоят дела с другой стороны, но по мужской части могу подтвердить, что желание победить рынок есть, и порой оно имеет большое значение при принятии инвестиционных решений.
Ожидаемо, мужчинам больше подходит активное управление портфелем, а женщинам - пассивные индексные инвестиции. Проблема в том, что доля наличных в общем объеме женских инвестиций составляет 71%. Это неприемлемо много и все эти деньги могут принести больше пользы как их владельцам, так и экономике в целом.
В паблик продукт Ellevest вышел в мае 2016 года. Тогда комиссия за управление составляла 0,5% в год от активов клиента. Сейчас - 0,25%. В основном портфели, сформированные сервисом, состоят из сбалансированных ETF, чтобы снизить операционные издержки. Минимальный размер счета для стандартного пакета - ноль, для премиального - 50 тыс. долл. В начале года у компании под управлением было около 100 млн долл. Может показаться, что продукт Ellevest ничем не отличается от привычных Betterment или WealthFront, но у компании есть патент на инвестиционный алгоритм.
При запуске стартапа многим идея "женских" инвестиций казалась смешной, но вопросы гендерного равенства в штатах обсуждаются все активнее, а количество клиентов и объем AUM у Ellevest только растет.

14 сентября 2018 года в 19.00 на крыше Инвестиционного холдинга ФИНАМ состоится одно из самых ожидаемых событий осени — молодежный вечер по случаю Всероссийского профессионального праздника «День финансиста».
Молодежная финансовая лига (https://mfliga.pro/) приглашает на Праздничный вечер молодых профессионалов из банков, инвестиционных компаний и фондов, управляющих компаний, регистраторов и депозитариев, бирж, страховых, оценочных и аудиторских компаний, НПФ, финансистов из компаний реального сектора и сектора государственных финансов — всех тех, кто связал свою профессиональную жизнь с финансами.
Гостей вечера ждут выступления известных профессионалов финансового рынка, яркие ведущие и диджей, нетворкинг-программа, конкурсы и призы, зрелищные номера и живая музыка, дискотека. Мероприятие посетят представители наиболее известных молодежных сообществ.
А также в торжественной обстановке состоится церемония награждение лауреатов премии «Будущее финансового рынка», учрежденной Молодежной финансовой лигой Ассоциации «САПФИР».
Регистрация на мероприятие по ссылке.
#оффлайн
mfliga.timepad.ru
МОЛОДЕЖНЫЙ ВЕЧЕР «ДЕНЬ ФИНАНСИСТА» / События на TimePad.ru
Одно из самых ожидаемых событий осени - молодежный праздничный вечер по случаю Всероссийского профессионального праздника «День финансиста».
Регулирование финтеха по-швейцарски
Месяц назад я писал о том, что в Швейцарии идет обсуждение специальной финтех-лицензии с пониженными пруденциальными требованиями. Комментарии рынка собираются до 21 сентября, а в силу нововведения вступят уже с 1 января 2019.
Я решил поглубже разобраться в этой теме и нашел много интересной информации, которая раньше мне не была известна.
Cпециального финтех-регулирования в Швейцарии нет. К любым финансовым институтам применяются одинаковые требования независимо от того, какие технологии они используют. Регулятор активно следит за развитием технологий, чтобы успевать оперативно снижать административные нагрузки там, где это необходимо. Для Швейцарии это актуально т.к. только за 2017 год в стране зарегистрировались 30 новых финтехов, 16 из которых приходятся на кантон Цуг (в основном благодаря Crypto Walley).
Интересный момент - понятие депозита в швейцарии настолько широкое, что им признается практически любой счет, открытый финансовой организацией физическому лицу. А поскольку депозиты могут принимать только банки, то многие финтехи вынуждены получать полноценную банковскую лицензию. При этом непосредственно банками считаются организации, которые ведут основную деятельность, связанную с финансами (да, завод, который накраудфандил денег, банком от этого не становится), и которые принимают деньги от широкого круга населения с применением рекламы. То есть, как только вы объявляете о приеме вкладов у населения, вы становитесь банком. Даже если ни одного вклада не открыли.
Что не считается депозитами:
• платежный счет;
• депо-счет;
• брокерские, дилерские и ДУ счета, при условии, что организация не выплачивает процент на остаток и (!) клиентские деньги на этих счетах не задерживаются больше 7 дней.
В 2016 году Федеральный совет объявил о планах по сокращению барьеров выхода на рынок для новых игроков. План состоял из трех пунктов - песочницы, снижения требований к расчетным счетам и, собственно, финтех-лицензии.
Давайте по порядку.
Суть швейцарской песочницы сводится к тому, что ты можешь работать как банк, не получая банковскую лицензию. Правда, как очень маленький банк, но тем не менее. Это значительно снижает требования к капиталу и делает жизнь стартаперам легче. Но AML-законодательство все же придется соблюдать, а это тоже крайне немалые затраты. Поэтому многие финтехи заключают партнерские соглашения с большими банками и аутсорсят им эту задачу.
Снижения требований к расчетным счетам заключается в том, что скорость расчетов из пункта три в списке выше снизили с 7 до 60 дней. Это дало зеленый свет различным крауд-платформам, которые централизованно хранят деньги клиентов во время кампании по сбору денег. Семи дней раньше для этих целей было мало, а вот 60 вполне норм.
Про финтех-лицензию можете прочитать предыдущий пост.
Еще один момент по поводу PSD2. Это директива Евросоюза, поэтому Швейцария не должна ей подчиняться напрямую. Однако у швейцарских банков есть много дочерних организаций на территории ЕС, которые обязаны соблюдать требования новой директивы. Кроме того, косвенное влияние возникает из-за того, что швейцарские компании непосредственно работают с платежными системами ЕС. Швейцария не планирует напрямую имплементировать нормы PSD2 в национальное законодательство, но банки, работающие на ее территории, могут по своей воле давать, как это модно называется Access to Account (XS2A) сторонним организациям по стандартам, разработанным в ЕС под PSD2.
Вот так маленькая, можно сказать изолированная, центральноевропейская страна местами опережает британских, американских и азиатских лидеров. Само по себе регулирование на участников налагается технологически нейтральным, что не мешает развитию инноваций. А помните показывал рейтинг финтех-хабов? Там Цюрих и Женева занимают 2 и 3 место соответственно. Один минус - все эти радости привлекают самых топовых спецов со всего мира и стоимость проживания становится в Швейцарии нереально высокой.

Проекты с приставкой "Tech" могут появляться в довольно неожиданных местах.
14-17 ноября в Москве и Санкт-Петербурге состоится хакатон CultTech Lab Russia. На площадке организации культуры поставят перед IT-стартапами задачи из реальных кейсов. Заказчиками выступят: Третьяковка, Музей ГУЛАГа, Большой Драматический театр, Московская филармония, Пермский театр оперы и балета.
Решения будут разрабатываться совместно с заказчиками для ускорения их ввода в боевую эксплуатацию.
Специальные партнеры - Венская опера, Большой театр, Мариинский театр.
Подача заявок до 10 октября. Подробности на сайте.

Удовлетворяют ли банкоматы все ваши потребности?
Наверняка вы не раз оказывались в очереди к банкомату, где перед вами стоял кто-то очень медленный. В отделениях Сбербанка иногда стоит по 6-8 банкоматов, но очереди все равно есть. Больше всего меня удивляют очереди к банкоматам в крупных торговых центрах. Камон, все магазины принимают карты, банк вам платит кэшбэк за покупки, зачем вы наличку снимаете?
Первый коммерчески успешный банкомат был установлен банком Barclays в 1967 году. Разумеется, никаких пластиковых карт. Работал он с чеками, но выполнял главную функцию - выдавал наличку, а значит снимал операционную нагрузку на отделение. Со временем количество людей, у которых есть банковский счет росло, увеличивалось количество операций, росла стоимость производства и обслуживания банкоматов. Банки решили перевести их на самоокупаемость и начали вводить комиссии. Но люди не хотят платить комиссии, они хотят иметь свободный доступ к своим деньгам. Хотя де-юре, как только вы положили деньги на счет в банке, они перестают принадлежать вам (ГК РФ ч. 2 Глава 45). Поэтому банки стали активно искать возможности кросс-сейла и заработка на комиссиях со встроенных платежей и обслуживания карт чужих банков.
Сейчас банкоматы окупают себя сами, но соответствуют ли они времени и потребностям клиентов?
Дизайн.
Что касается внешнего вида, то большинство банкоматов выглядят старыми и неопрятными. Особенно в сравнении со смартфонами, которые мы держим в руках ежедневно. Есть дизайнерская компания IDEO. Ее услугами воспользовался испанский банк BBVA. На картинке ниже - то, что у них получилось. Уверен, пользоваться таким устройством гораздо приятнее.
Управление.
В 2018 году каждый банкомат уже давно должен быть с мультитачем. Это намного быстрее и удобнее. Ваши дети уже не будут признавать любые мониторы без сенсоров. А ведь именно они - будущие пользователи. Уже сейчас можно регулярно видеть, как люди тыкают пальцами в экраны банкоматов и не понимают почему те не откликаются. Даже у Теслы есть гигантский тачскрин, а в стационарные устройства их устанавливают, увы, очень медленно.
UX.
Будущее банкоматов невозможно без интеграции со смартфонами. Правда пока единственная подобная интеграция - это просто поиск ближайшего банкомата. Ничего более продвинутого у российских банков я не видел. Тем временем, все больше смартфонов оснащаются технологией NFC, а мобильные приложения умеют делать все то, что умеет банкомат - от проверки баланса, до выбора валюты и оплаты коммуналки. Телефон не умеет делать только одно - выдавать наличку.
Почему я не могу использовать свой смартфон в качестве интерфейса банкомата? Почему я не могу по пути к банкомату зайти в приложение, идентифицироваться, выбрать сумму снятия, а потом просто приложить телефон к сенсору и получить деньги? Почему я не могу перевести деньги другу сразу в определенный банкомат? Или заказать крупную сумму к определенной дате и времени? Почему нельзя сделать банкомат, который будет взаимодействовать только с телефоном? Такие устройства занимают мало места, поскольку не требуют наличия пользовательского фронта, их можно эффективнее размещать на одной и той же торговой площади, они работают быстрее. Почему их до сих пор нет?
На самом деле они уже есть. В США, Европе, Австралии. Другой вопрос - почему их до сих пор нет в России?

Все вы знаете про существование единорогов - непубличных компаний, достигших капитализации в миллиард долларов. В финтехе их насчитывается около 30. Я решил завести новую рубрику, в которую буду рассказывать о таких единорогах. Посты будут выходить по воскресеньям, но скорее всего не каждую неделю.
Начать я решил с компании, которая перевернула представление мира о возможностях соцсетей в задаче распространения и анализа новостей.
И новый хэштег #unicorns
Начать я решил с компании, которая перевернула представление мира о возможностях соцсетей в задаче распространения и анализа новостей.
И новый хэштег #unicorns
Medium
Dataminr
Dataminr — платформа, использующая патентованные алгоритмы искусственного интеллекта для анализа общедоступной информации и предсказания…