Forwarded from Комментарий
В июне объем торгов [рубль-тенге] вырос практически в два раза по сравнению с маем. Если говорить за первые пять месяцев, средний объем торгов был 191 млрд тенге, а в июне он составил 366 млрд тенге. То есть увеличение порядка 1,92 раза. Нужно смотреть, на сколько этот всплеск продолжится
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from Власть - Новости Казахстана
Media is too big
VIEW IN TELEGRAM
Сейчас готовят к взрыву главный корпус Житикаринского элеватора в Костанайской области. Взрывные работы произведут примерно через час сотрудники ТОО “Карагандавзрывстройсервис".
Как мы уже писали, под элеватором планируют разработку карьера по добыче золота.
Жители Пригородного выступают против карьера, так как он расположится в 100-500 метрах от жилых домов. Территория элеваторного комплекса, который сегодня начнут взрывать, расположена а черте поселка Пригородный в 115 метрах от домов.
Главный корпус элеватора в 500 метрах от жилья. Карьер разрабатывает АО Polymetal (недавно сменившее название на Solidcore Resources plc).
Видео Ольги Лихограй
Forwarded from Международка. Экспорт, ВЭД, инвестиции.
🇷🇺 Доля отказов бизнесу из РФ в платежах через банки Центральной Азии - 30%
Доля отказов в платежах через банки ЦА в июле выросла до 30%, следует из обзора транспортных компаний. Проблема фиксируется в Казахстане, Узбекистане, Кыргызстане и Таджикистане. Средний срок проведения платежей увеличился до 2 недель.
Доля отказов в платежах через банки ЦА в июле выросла до 30%, следует из обзора транспортных компаний. Проблема фиксируется в Казахстане, Узбекистане, Кыргызстане и Таджикистане. Средний срок проведения платежей увеличился до 2 недель.
Канал Headlines:
Китай неожиданно снизил годовую процентную ставку с 2.5% до 2.3%, сильнейшее снижение с апреля 2020 (Bloomberg)
Только с утра говорил, что Казахстан не может свое процветание связывать ни с одной страной кроме себя самого, приведя в пример, что Китай должен активизировать усилия по гальванизации своей экономики.
Почти неминуемый приход Трампа к власти в США будет означать активизацию торговых споров (что не угрожает тесным торговым связям США и КНР, но заставит Китай снижать цены) и тут Поднебесная решила ослабить юань.
Дело пахнет ослаблением нефти и тут Китай снижает ставку. Для Казахстана это вроде хорошо.
Forwarded from DATA HUB
Средневзвешенная ставка по кредитам физлиц и ИП оказались на минимуме с начала года
Показатель для тенговых займов, выданных банками в июне, потерял 1,8 п.п. к маю и составил 18,6%. Это самое низкое значение с декабря 2023-го, следует из данных Нацбанка РК.
Откуда такие колебания? На показатель может влиять более высокая или низкая доля беспроцентной рассрочки в конкретный месяц: рассрочка – это тоже кредит.
Самые низкие ставки фиксировались в сегменте от 1 года до 5 лет: 17,3%, -3,1 п.п. к маю. А самые высокие уровни – в сегменте до месяца: 35,3%, +0,6 п.п. к маю.
А как с кредитами юрлицам? Тут показатель снизился лишь на 0,1 п.п., до 18%. Самый выгодный сегмент– кредиты от 1 до 3 мес., где уровень достиг 17,3% (-0,9 п.п. к маю).
Ну и взглянем на депозиты. Для физлиц средневзвешенная ставка осталась на уровне 13,6%, самыми выгодными были вклады на 1-3 мес. (15,3%). Для юрлиц показатель составил 13,5% (-0,2 п.п.), самым выгодным был срок до 1 мес. (те же 13,5%).
@DataHub_FCBK
Дорогие друзья!
Очень прошу тех, кто связан с фермерством - помочь нашему дарованию. Далида в рамках стартапа, который она делает сейчас, нуждается в данных, чтобы выявить проблемы учеты и управления запасами, прогнозирования выручки и прибыли - чтобы нашим фермерам не надо было мучиться с кучей бумаги. Если среди вас или ваших знакомых есть фермер - прошу переслать ему ссылку.
В описании Instagram страницы есть ссылка на сайт. Рахмет!
https://www.instagram.com/reel/C9282zDOsZc/?utm_source=ig_web_copy_link&igsh=MzRlODBiNWFlZA==
Forwarded from Данияр Ашимбаев
В 1933 г. при ЦИК КАССР был учрежден Казахский НИИ национальной культуры. В 1936 г. он вошел в структуру Казфилиала АН СССР. В 1939 г. стал Республиканским научно-методическим центром творческой и культурно-просветительской работы.
В 1994 г. на базе Республиканского института повышения квалификации работников культуры, Республиканского центра народного творчества и культурно-досуговой деятельности, Республиканского методического кабинета по учебным заведениям культуры и искусства был создан Республиканский научный центр проблем культуры.
В 1998 г. был реорганизован в Казахский НИИ культуры и искусствознания, а в 2005 г. - в ТОО "Институт культурной политики и искусствознания".
В 2012 г. был объединен с ТОО "Казахский НИИ по проблемам культурного наследия номадов" (создан в 2005 г. на базе РГП "Научно-исследовательский и проектный институт памятников материальной культуры") в ТОО "Казахский НИИ культуры".
В феврале 2019 г. институт был приватизирован. Насколько можно судить, на его базе был создан ОФ "Международный казахстанский НИИ культуры", которым руководил Андрей Хазбулатов (его последний директор в статусе государственного, а затем - глава Госцентра поддержки национального кино). В конце 2003 г. Хазбулатов был объявлен в розыске, а в этом году задержан в Аргентине.
Каким образом, а главное - зачем один из старейших научных институтов страны оказался приватизирован - большой вопрос.
В список для приватизации он был внесен еще в 2015 г. в бытность премьером Масимова. Приватизация прошла в период работы министром культуры Арыстанбека Мухамедиулы. Собственно, некоторые издания и указывают на его причастность к покупке. В 2022 г. он был арестован и осужден.
Ранее, как известно, было приватизировано ТОО "Қазақ энциклопедиясы", но это давно уже была тень от прежней Казахской Советской энциклопедии.
Интересно, во что теперь превратился НИИ культуры и жив ли он вообще?
Уже два года прошло после январских событий и не проходит недели, чтобы я не ворчал о медленном темпе реформ, о том, что я хочу лучше уже завтра, а не через 5 лет. Но, вдумываясь в положение дел в стране – понимаю, что надо готовиться к 5-7 годам, медленного, постепенного движения.
Темпы изменений в стране не устраивают также и значительную часть экспертов. Следует отметить, что последние 10 лет мы в экспертном сообществе видели, как Казахстан начинает проедать свои ресурсы из Нацфонда – вместо строительства чего-то нового, обновления инфраструктуры, запуска производственных проектов. И никто не молчал, все мы говорили, что идем не туда.
Конец прошлого года мы начали пополнять бюджет нетрадиционными способами (через КМГ), весна 2024 года «порадовала» нас паводками и на фоне всего этого назрел момент присмотреться к поставленным экономическим целям, а может и отказываться от двухкратного роста ВВП к 2029 году.
Последнее решение ФРС США – оставить ставку на нынешнем уровне – лишает нас надежды на быстрый рост, чтобы после паводков вскочить на коня и скакать. Доллар пока не ослабнет, сдерживая нашу возможность технического перевооружения. А пока мы бежим рядом с другим конем – это с инфляцией. Хищный конь с зубами.
То есть ФРС еще не увидел возможности снизить ставку и уже чуть более настойчивее сказал, что может в сентябре 2024 увидят возможность снижения ставки. Однако и в следующем, 2025 году, вряд ли будет ослабление ставки ФРС больше чем 2 раза (максимум).
Это все чрезвычайно важно, когда сейчас министерства, АП, акиматы компилируют предложения в послание президента в сентябре. Не надо предлагать каких эпохальных проектов, когда без денег сидит проект «комфортные школы» и другие важные проекты. Не должно послание президента изобиловать новыми инициативами, которые не входят в долгосрочные экономические приоритеты. Если и будут предусмотрены расходы, то только на медицину и образование. Остальные – пусть инвесторы делают на свои деньги. Дайте дорогу местному бизнесу, они ведь не только налоги сдают, они и есть те самые инвесторы.
Сделайте эти пресловутые 6% роста в год не целью, а побочным эффектом, но никак не самоцелью. Даже Китай весь такой мощный – растет на 3,0%. Положа руку на сердце – мы исчерпали все резервы роста на нефти и металлах, при соблюдении норм добычи согласно обязательствам перед ОПЕК. Теперь мы сможем вырасти – только в случае катастрофической ситуации в любой из стран – лидеров добычи нефти: Россия, США, Саудовская Аравия, Иран, Нигерия и другие -нефть подскочит. Или вырастем через медленные, но последовательные изменения и реформы. Как говорил Суньцзы - непобедимость заключена в нас самих.
Экономика должна стать не больше, а лучше. Страна – понятнее, комфортнее и безопаснее. Это даст серьезный толчок к инвестклимату. И это основной посыл к посланию президента.
Forwarded from Миллиард казахстанцев
🇨🇳Китай стремительно строит атомные электростанции, в то время как остальной мир замер.
Ожидается, что вторая по величине экономика мира опередит Францию и США в качестве основного источника атомной энергии.
Bloomberg ✅
Ожидается, что вторая по величине экономика мира опередит Францию и США в качестве основного источника атомной энергии.
Bloomberg ✅
Forwarded from НЕХабар
Еще один казахстанский аэропорт переходит в иностранное владение 🧐
Речь об атырауской воздушной гавани.
Сегодня было одобрено отчуждение акций АО «АТМА — Аэропорт Атырау и Перевозки» в пользу компании, зарегистрированной в Катаре, — QazAir Investments LLC.
В постановлении правительства «Об отчуждении стратегических объектов» от 7 августа 2024 года сообщается следующее: в пользу QazAir Investments LLC свои пакеты передадут два действующих акционера атырауского аэропорта — Mağdenli Yer Hizmetleri ve Taşıma A.Ş. и АО «Социально-предпринимательская корпорация «Атырау».
Каждому из них принадлежит по 50% «АТМА — Аэропорт Атырау и Перевозки».
https://t.me/nehabar
А вот как и обещал - немного по банковскому сектору пройдусь.
Cash collection, cost to income и портфель по отдельным банкам - попозже. Как доберусь до их отдельной отчетности на сайтах.
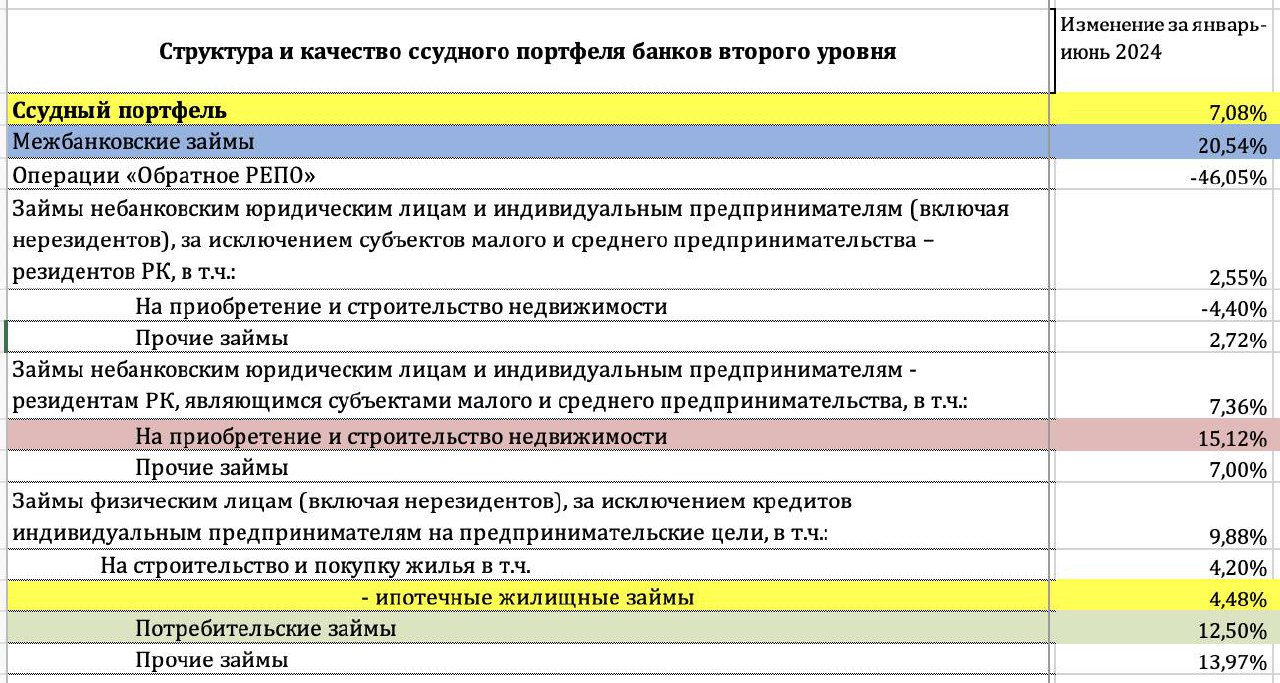
Пока портфель с сайта НБ РК за январь-июнь 2024 года.
Кредитный портфель вырос на 7%. Замедлились темпы прироста потребительских займов, как ни странно. Обычно они росли прямо в два раза быстрее общих значений.
На 20% выросли межбанковские займы. Лидером в приросте еще оказались займы юрлицам и ИП на строительство и приобретение жилья.
Далек от теорий заговора, однако нередко такое бывает, когда компании выкупают готовое жилье у строителей на аренду и другие цели. Прирост на ипотечных займах остался низким, может и к лучшему.
Ощущение, что прироста кредитов бизнесу не особо видно.
Нас ждет важный месяц. Дело в том, что в августе обычно пересматривают бюджет, смотрят где не хватает средств, как пополнить бюджет, где выполняются планы, а где нет.
Затем карандашом делают пометки и ждут послания президента. В этом году, 14-15 августа все должны собраться и «подбить деньги», то есть понять в какой форме экономика, чтобы перед посланием дать президенту сигнал о возможностях бюджета.
В послании в рамках долгосрочных программ развития президент дает поручения и ставит сроки.
После послания, в течение нескольких дней – премьер-министр собирает правительство и министры показывают как хотят выполнять поручения, всего ли им хватает. Администрация президента также собирает акимов регионов и те тоже отчитываются как они будут выполнять часть поручений, которые касаются их.
Ключевым игроком во всем процессе, на мой взгляд выступает Минфин. Держатель кассы, который разрывается между тем, чтобы пополнить бюджет и профинансировать все программы, но и не сильно возмущать бизнес сбором налогов.
То есть налоги платить не хочется особо, тем более нередко бизнес кивает на то, что не получает должной поддержки или госуслуг на сумму перечисленных налогов. Таким образом Минфину приходится умерять аппетиты госорганов, регионов и квазигоссектора (которому тоже хочется денег).
Так как у акимов, министерств и квазигосов – хорошее лобби – Минфин вынужден немного портить отношения с этими ребятами, чтобы чуть-чуть сэкономить деньги.
В свое время, министр финансов Александр Сергеевич Павлов, до эпохи интернета, буквально с калькулятором и карандашом сводил бюджет в нищие 90-ые годы (94-98 годы). Акимы и министры как на экзамене защищали свои бюджеты. Часто заходили к президенту и тот им говорил: «А что вы ко мне идете? Идите к Павлову, он все решает».
Шахтеры бунтовали, предприятия не получали месяцами зарплату и Павлов с командой фанатиков Минфина – сводил концы с концами для всей страны. Не ошибусь, если скажу, что именно благодаря таланту, опыту и преданности делу команды Павлова – 90-ые годы мы преодолели хорошо. Александр Сергеевич человек скрупулезный, методичный, не склонный к лишним эмоциям, но настоящий профи.
Может быть Минфину нынешнего времени и надо встать в неудобную для всех позицию – собирать налоги с бизнеса и умерять аппетиты госаппарата с одинаковым рвением и сухостью (чем сейчас МФ и занимается). Как бы ни неприятно это звучало – если сейчас Мади Такиев спасет бюджет – он точно проиграет в конкурсе популярности. Его уже многие не любят, а так вообще будут ходить жаловаться на него во все инстанции.
Да, предыдущие Кабинеты в бюджетном смысле были про мягкость и популярность, а тут придется принимать очень жесткие, непопулярные решения и главное чтобы у Минфина хватило адмресурса вести борьбу на два фронта. Иначе скоро увидим дно Нацфонда.
Forwarded from Numbers and Power
Страны с наибольшим потреблением топлива
На Китай и США приходится почти половина мирового потребления.
@kznumbers
На Китай и США приходится почти половина мирового потребления.
@kznumbers
Про АЭС. Есть плюсы и минусы - как у ядерной энергетики, так и у ВИЭ. Но как финансист знаю - надо начать с изучения энергобаланса страны.
И особое внимание надо уделить майнинговым фермам. Помню до январских событий - было десятки ферм на ГЭС и ГРЭС. Некоторые подключались в обход KEGOC. Могу предположить, что такие фермы создают большую нагрузку на сети и фактически воровали (воруют?) электроэнергию.
После января 2022 года про майнинговые фермы мало информации. Прошу друзей поделиться в личке про фермы, которые вы знаете. Все ли они закрылись или действуют? Если фермы остались - то какие налоги они платят? Несмотря на якобы сложности - найти такие фермы не составляет труда по интернет трафику и по потреблению дешевой или бесплатной электроэнергии.
PS. Не хочу никого обижать, но общественные слушания проведены без информационной подготовки. Понятно, что есть две стороны - за АЭС и против АЭС. Мне кажется перед общественными слушаниям и референдумом надо снять фильмы про ВИЭ и АЭС. Чтобы люди могли сделать информированный выбор. Назрело время для нормального такого госинформзаказа. Плюс провезти противников и сторонников атомной энергетики по АЭС в КНР, Южной Корее, Канаде и США и по ВИЭ в странах Европы и КНР и США.
И еще один аэропорт в Казахстане выставили на продажу. Забавно если его купят опять иностранцы.
Forwarded from telegram
✈️ Еще один аэропорт в Казахстане выставили на торги
49% акций Международного аэропорта «Костанай» им. А. Байтурсынулы планируют продать через электронные торги.
Аэропортом владеет управление финансов акимата Костанайской области. Оно выставило на продажу около 359,6 тыс. акций из 733,9 тыс. размещенных.
Аукцион пройдет в формате электронного тендера с начальной ценой в 4,7 млрд тенге. Это сумма, определенная оценщиком ТОО «Независимая экспертная оценка» на 5 февраля 2024 года как оценочная стоимость 49% доли. Рыночная стоимость всего аэропорта была оценена в 9,6 млрд тенге.
АО «Международный аэропорт «Костанай» им. А. Байтурсынулы» зарегистрировано в 1997 году. В 2013 году 100% акций аэропорта перешли из коммунальной собственности в республиканскую, а в 2014 году были переданы в доверительное управление ТОО «Airport Management Group». В 2018 году была предпринята попытка продать аэропорт, однако торги не состоялись из-за отсутствия заявок.
Что вы об этом думаете? Пишите в комментариях👇
В первом полугодии 2024 года активы казахстанских банков выросли на 7.55%. На начало 2024 они были 51.4 трлн, а на 1 июля – 55.3 трлн тенге.
Лидерами роста были Altyn банк, Home Credit, Шинхан, Заман, БЦК. Большинство этих банков некрупные, в первой десятке вырос только БЦК. Его активы выросли больше чем на 1 млрд долларов (в пересчете с тенге по курсу).
Лидером по приросту активов в абсолютных значениях был Халык – 1.3 трлн тенге. Это треть всего прироста активов в секторе. Халык будучи лидером банковского сектора и банковским брендом страны – все же банк банков (Зеленая Планета) и нередко кредитует банки, что является взвешенной рисковой политикой.
На 100 млрд тенге выросли активы Home Credit, это третья часть от прироста Kaspi банка (+336 млрд тенге). Почему я привожу их – оба банка сфокусированы на рознице и прирост Home Credit говорит об активности на рынке.
Kaspi – будучи лидером среди чисто розничных банков – не сильно заинтересован в росте.
Есть мнение, что Jusan банк может сменить акционера и в числе возможных претендентов называют акционеров Kaspi (остальные не такие серьезные), то есть Красный Гигант сможет отгрузить часть своего МСБ в другой банк. Но пока это предположения аналитиков.
Так или иначе на рынке продаются 4-5 банков. Не прямо активно в OLX, но акционеры не против рассмотреть предложения. Активно на рынок пытаются зайти россияне через европейские и другие структуры, потому что этим группам важно – (а) – вывести средства из РФ; - (б) – в понятную юрисдикцию. Между тем российские олигархи комфортно себя чувствуют в европейских и американских юрисдикциях (например те же Багамы, будучи офшором – имеют открытую банковскую границу с США), но бизнес все же предпочтут делать ближе к своей стране.
Есть и другие претенденты на казахстанские активы, однако они сейчас внимательно смотрят на изменения в регулировании (снижение ГЭСВ с 56% до 46% и другие). Несмотря на то, что снижение на 10% ожидаемый шаг, потенциальные инвесторы смотрят в целом на стабильность и устойчивость фискальной политики – которая особенно важна если банк хочет зайти на рынок корпоративного кредитования.
По продаже Береке – есть данные, что нынешний менеджмент продлил контракты еще на год, а значит катарские инвесторы довольны текущей моделью или не успевают закрыть сделку в августе и вероятно история займет чуть больше времени. Кроме того, катарцам надо будет все же докапитализировать банк, если Байтерек будет забирать из банка свои депозиты. А Байтереку придется это сделать.
По составу портфеля будет отдельный пост.

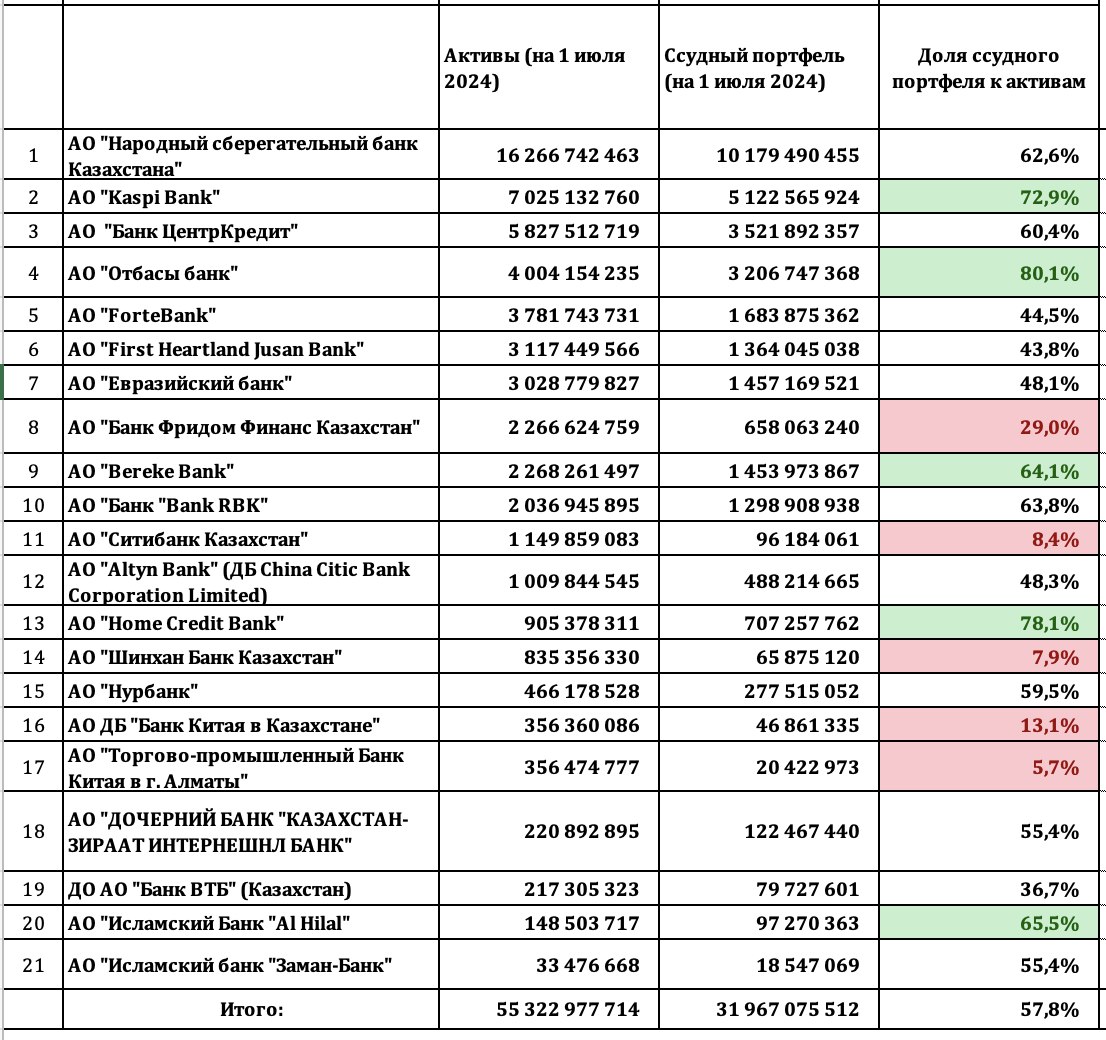
Соотношение ссудного портфеля (кредитов) к активам – показывает в банке кредитную активность и зависимость банка от кредитов.
Очень высокая активность может означать, что банк розничный или прямо пошел во все тяжкие и у него перекос в сторону кредитов. Дело в том, что кредиты в сложной экономике для частного банка представляют риски, если высока доля неплатежей. Поэтому банки покупают-продают государственные ценные бумаги и другие инструменты, чтобы гарантировать какую-то норму прибыли себе. Ведь у банка есть депозиты и он по ним ОБЯЗАН начислять проценты.
Вот как выглядят наши банки.
Самое высокое соотношение понятное дело у классических розничников как Kaspi и Home Credit. Еще монобанк (банк одного продукта) Отбасы – логично в тройке лидеров.
Наличие Береке понятно – потому что перед продажей банк начислял гигантские проценты по депозитам (дорого занимал деньги) и раскачал свою розничную функцию. Не совсем понятно в чем тогда ценность продажи иностранным инвесторам розничного банка, но скорее всего после дополнительных вливаний со стороны катарцев – Береке пойдет в корпоративное кредитование и активнее будет заниматься казначейскими операциями.
Forte, Jusan и Евразийский низковато держат своих портфели и если это в основном казначейские операции, то скорее всего прибыль у банков в процентном соотношении не такая высокая.
Freedom банк понятно, что скорее является шлюзом между клиентом и брокерской Freedom Finance и выдача кредитов не является его фокусом.
RBK, БЦК и Халык держатся отлично и стараются соблюдать приличия между операциями с ценными бумагами и выдачей кредитов.
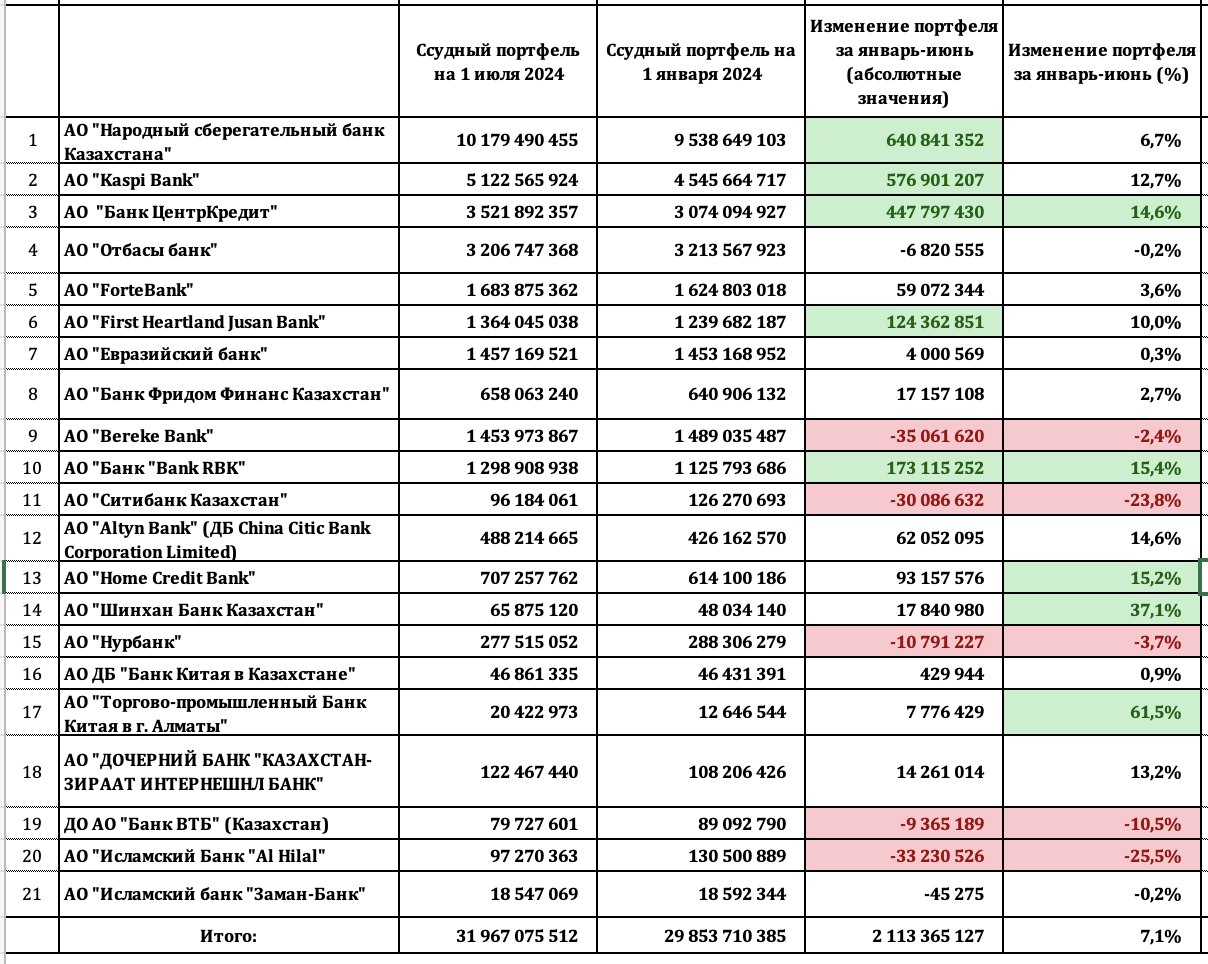
Вуаля как изменился ссудный портфель в 2024 году у наших банков.
Логичнее было сравнивать год к году, однако я скорее сравниваю динамику в первому полугодии между банками.
Больше всего вырос портфель у Халык банка (+640.8 млрд тенге), однако это достаточно умеренный 6.7% рост.
На втором месте Kaspi (+576.9 млрд тенге) при портфеле в два раза меньше. Но даже он не попадает в лидеры с его ростом портфеля на 12.7%.
Снижение портфеля у Citi и ВТБ легко объяснимо, что Citi все же не жилец, а чуть чуть квартирант на нашем рынке и просто пришел за своими глобальными клиентами. ВТБ – так как материнский банк под санкциями, то не разгуляешься. При этом ВТБ выполняет важную функцию платежей в трансграничной торговле между Казахстаном и Россией.
Лидеры же по приросту портфеля в процентном соотношении – RBK, Home Credit и БЦК. Гигантский рост у китайского же ТПБ Китая – за счет эффекта низкой базы.
Forwarded from Новые Туркестанские ведомости
🇰🇿 Россия является одной из ведущих стран-получателей международных денежных переводов из Казахстана. Об этом сообщили в пресс-службе Национального банка Казахстана.
"Совокупный объем переводов денег, проведенных через системы международных денежных переводов (СМДП) за I полугодие 2024 года, составил 515,3 млрд тенге (около $1,1 млрд), снизившись на 19% по сравнению с показателем за аналогичный период 2023 года", - говорится в сообщении.
Отмечено, что 94% переводов через СМДП - это безвозмездные переводы между физическими лицами. Основная часть транзакций через СМДП (98%) представляет собой трансграничные переводы между Казахстаном и другими странами.
"При этом около 87% этих переводов осуществляется через систему "Золотая корона". Средняя сумма одного перевода из Казахстана за рубеж составляет 330,1 тыс. тенге ($690). Основными странами-получателями являются Россия (31,2%), Узбекистан (26,8%), Турция (20,9%), Грузия (7,7%) и Кыргызстан (3,6%)", - пояснили в пресс-службе.
В то же время переводы в Казахстан из-за рубежа составили 23% от общего объема транзакций - 120,4 млрд тенге (около $252 млн). Существенная доля этих переводов приходится на системы "Золотая корона" и Western Union. Средняя сумма одного перевода в Казахстан из-за рубежа составляет 279,3 тыс. тенге (около $580). Основными странами-отправителями являются Россия (28,3%), США (12,4%), Южная Корея (11,2%), Узбекистан (9,7%) и Турция (7,4%).