Forwarded from Spydell_finance (Paul Spydell)
Какие последствия могут возникнуть от прекращения торгов долларами и евро в России?
Возрастет риск обрушения экспорта и импорта в пределах 10-25% в перспективе полугода из-за невозможности оплачивать внешнеторговые операции в долларах и евро, что может привести к дефициту критического импорта, затормозив инвестиционную активность. Могут упасть экспортные доходы. Сценарий Ирана в первые годы после жестких санкций.
Дефицит импорта может обострить инфляционные процессы внутри РФ из-за профицита рублевой денежной массы и отсутствия точек распределения денежной массы.
Теоретически, расчеты по внешнеторговым контрактам можно проводить вне контура Мосбиржи через различные механизмы внебиржевого рынка, но все зависит от специфики контрактов. Крупные контрагенты будут избегать подобных схем.
Нет понимания относительно функционирования ФНБ, бюджетного правила и механизмов валютных интервенций – ждем разъяснений от Банка России.
Существует риск деградации валютных транзакций с Китаем на опасениях вторичных санкций. Ненулевая вероятность, что крупные китайские банки будут избегать любого взаимодействия с Мосбиржей, НКЦ и НРД, имея опыт ограниченного участия в валютной интеграции в отсутствии санкций. Вероятно, будут выделены спецпредставительства в отдельных небольших китайских банках для финансовых коммуникаций с Россией.
США усиливают экстерриториальный контроль за соблюдением санкций, где в орбиту попадают контрагенты из стран СНГ, ОАЭ, Турции и Гонконга, которые более тщательно, в отличие от Китая, соблюдают санкционный режим.
Существует риск установления диктата со стороны Китая, как единственного контрагента через которого Россия будет иметь связь с внешним миром, что ограничит суверенитет России в рамках определения внешнеторговой и внешнеэкономической деятельности. Подобная диспозиция накладывает ограничения, как на торговые, так и на инвестиционные операции России во внешнем мире, когда практически любая внешняя транзакция может проходить с прямым одобрением китайских функционеров.
Возрастут валютные издержки, а сроки проведения операций удлинятся – это будет напрямую влиять через существенные лаги в поставках и расчетах (накопление дебиторки у российских контрагентов).
Дефицит долларов и евро может повлиять на способность исполнения внешних обязательств перед кредиторами и инвесторами, которые чуть менее, чем полностью номинированы в валютах недружественных стран (внешний долг). Хотя внешний долг сократился более, чем на 40% с начала 2022 (353 -> 208 млрд), этот фактор нельзя списывать со счетов. До санкций долларов и евро не сыщешь днем с огнем, а сейчас тем более.
Уже есть опыт блокирующих санкций на крупную страну (Иран) и ничего хорошего не прослеживается: бартерные сделки и прямой обмен товарами, теневые финансовые схемы и посредники, что увеличивает издержки, контрабанда, но все же возрастает использование криптовалюты. В любом случае последствия очевидны: замедление товарооборота, контрабанда, рост издержек.
Рост внешней торговли в нацвалюте (рублях) неизбежен, но со своей спецификой – желающих принимать рубли достаточно мало и в ограниченном объеме – страны СНГ, Китай, частично Индия, Иран, некоторые страны Африки и Латинской Америки (по последним ничтожный торговый оборот).
Есть риск появления «двухуровневого» валютного рынка – официальный курс и «черный» курс валют.
Есть вероятность создания аналога SWIFT на базе стран БРИКС – посмотрим, что из этого выйдет.
Из ключевого:
• Не стоит ожидать коллапса валютного рынка РФ (готовность к этому сценарию была с 2022, протоколы реагирования внедрены).
• Не стоит ожидать коллапса рубля (нерезиденты отсечены, резиденты адаптировались под новую реальность больше двух лет).
• Стоит ожидать проблем и ограничений во внешнеторговой деятельности, как экспорт, так и импорт в пределах 10-25% от объема в пределах полугода до момента адаптации альтернативных схем расчетов или поиска новых контрагентов.
Ждем подробностей от Мосбиржи и Банка России. Пока ничего критического нет, но последствия будут...
Если бы не ТАСС - такая новость прошла бы мимо.
Хорошие вести - PepsiCo построит у нас завод. Вот так делается инвестклимат. Большие проекты заходят и сорсят (подтягивают) местных поставщиков. Еще бы Ikea завести. Радуюсь таким новостям!
Американская корпорация в сфере пищевой промышленности PepsiCo намерена в 2026 году запустить в Казахстане завод соленых закусок, который будет производить до 16 тыс. тонн готовой продукции в год. Об этом сообщила пресс-служба правительства республики по итогам встречи премьер-министра Олжаса Бектенова с президентом PepsiCo в Центральной Азии, России, Белоруссии и на Кавказе Давидом Манзини.
"Обсужден проект строительства завода соленых закусок в Алматинской области, в том числе таких, как картофельные чипсы Lays. На сегодня в полномасштабный новый завод по производству снеков уже выделены частные иностранные инвестиции на сумму $160 млн. Ожидается, что по итогам запуска проект станет крупнейшим в Центральной Азии. Запуск завода запланирован на 2026 год, его мощность составит до 16 тыс. тонн готовой продукции в год с последующим увеличением до 21 тыс. тонн, начиная с 2027 года", - говорится в тексте.
Готовая продукция будет поставляться на рынок Центральной Азии и за ее пределы. На этапе строительства будет привлечено до 1 тыс. человек, в рамках самого проекта планируется создание около 350 квалифицированных рабочих мест. По словам Манзини, в ходе реализации проекта компания намерена закупать преимущественно местное сырье.
"Проводится работа по заключению контрактов с казахстанскими фермерами на поставку тестовых партий картофеля. В планах - закупка до 50-66 тыс. тонн картофеля в 2026-2030 годах с последующим наращиванием. С учетом технологичности процессов будет обеспечен высокий уровень передела, а новейшие передовые методы позволят соответствовать принципам экологической устойчивости. Так, отходы нового завода будут на 100% переработаны и утилизированы", - пояснили в пресс-службе.
PepsiCo заинтересована в реализации проекта в кратчайшие сроки. В правительстве отметили, что созданный в Казахстане благоприятный инвестиционный климат позволяет уже сейчас прорабатывать следующие этапы развития проекта, за которыми последуют дальнейшие инвестиции американской корпорации в модернизацию завода для производства более широкого спектра продукции. "США являются одним из важнейших инвестиционных партнеров Казахстана. Республика заинтересована в долгосрочном сотрудничестве с такими стратегическими инвесторами, как PepsiCo. Мы привержены соблюдению обязательств по защите инвестиций и готовы оказывать необходимую поддержку", - подчеркнул Бектенов.
Завод включен в пул приоритетных инвестиционных проектов, которые находятся на особом контроле кабинета министров. Всего по итогам первого квартала текущего года, пул состоит из 704 проектов стоимостью 32 трлн тенге ($70,3 млрд) с созданием 122,5 тыс. рабочих мест.
Forwarded from LogiStan. Экономика ЦентрАзии
🇺🇿 Госдоли в восьми зерновых предприятиях Узбекистана продали за $32 млн
Агентство по управлению госактивами Узбекистана продало государственные пакеты акций восьми зерноперерабатывающих предприятий за 402,6 млрд сумов ($32 млн).
Приватизированы принадлежавшие государству доли в заводах:
1) Toshkent don mahsulotlari — 51% за 85 млрд сумов ($6,75 млн)
2) Shoʻrchi don mahsulotlari — 64,3% за 66,6 млрд сумов ($5,29 млн)
3) Samarqand don mahsulotlari (72,3%) за 55 млрд сумов ($4,37 млн)
4) Qoʻqon don mahsulotlari — 64,3% за 52 млрд сумов ($4,13 млн)
5) Oqoltin don mahsulotlari — 88,45% за 45 млрд сумов ($3,58 млн)
6) Juma elevatori — 63,8% за 41,5 млрд сумов ($3,29 млн)
7) Bagʻdod don mahsulotlari — 54,8% за 35 млрд сумов ($2,88 млн)
8) Oqtosh Don — 57,4% за 22,5 млрд сумов ($1,79 млн)
@LogiStan
Ипотека без первоначалки
часть 1
Предложение выдавать ипотеку без первоначального взноса несет в себе серьезные риски для экономики, планов правительства и Нацбанка. Но в первую очередь - угрозу для простых граждан и 100% населения страны. Как вы может слышали, оказывается запустили петицию выдавать ипотеку без первоначального взноса.
На сайте domly.info - суммировали аргументы в пользу снятия требования первоначального взноса.
– Доступность жилья: Отказ от большой начальной оплаты сделает процесс покупки жилья доступным широкому кругу людей.
– Поддержание экономики: Увеличение числа людей, способных покупать жилье, способствует развитию строительной отрасли и соответствующих сфер деятельности, что благоприятно отразится на экономике страны.
– Социальная устойчивость: Наличие жилья способствует социальной стабильности и повышает уровень жизни граждан. собствует развитию строительной отрасли и соответствующих сфер деятельности, что благоприятно отразится на экономике страны.
Кто бенецифициары?
Главные бенефициары – это, разумеется, застройщики. После ряда скандалов в строительной отрасли рынок продажи недвижимости чуть затих. В Алматы и вовсе сносят дома, построенные без разрешения или с нарушениями.
Часть 2
Положа руку на сердце, если проверить все застройки выше проспекта Аль-Фараби в Алматы – вероятно в половине, если не в большей части – обнаружатся нарушения. Асфальтовые дороги проваливаются, горы осыпаются, убивая людей, разрушая имущество.
В Астане бесконтрольная стройка создала дефицит питьевой воды. Теперь в Астане вода не только плохая, но еще и в дефиците. Программа «комфортные школы», на которую возлагали особые надежды застройщики – буксует и, вероятно, там грозит удорожание проекта (или меньше школ построят). Не помню была ли такая норма, но правильно будет в рамках этой программы создать сервисный фонд, где застройщики на отдельных счетах оставляли бы 5-7% от суммы контракта на гарантийный ремонт. Плохое качество строительства – все чаще встречается на социальных объектах.
Поэтому вероятно застройщики и вышли с инициативой обнулить первоначальный взнос по ипотеке для того чтобы расширить рынок.
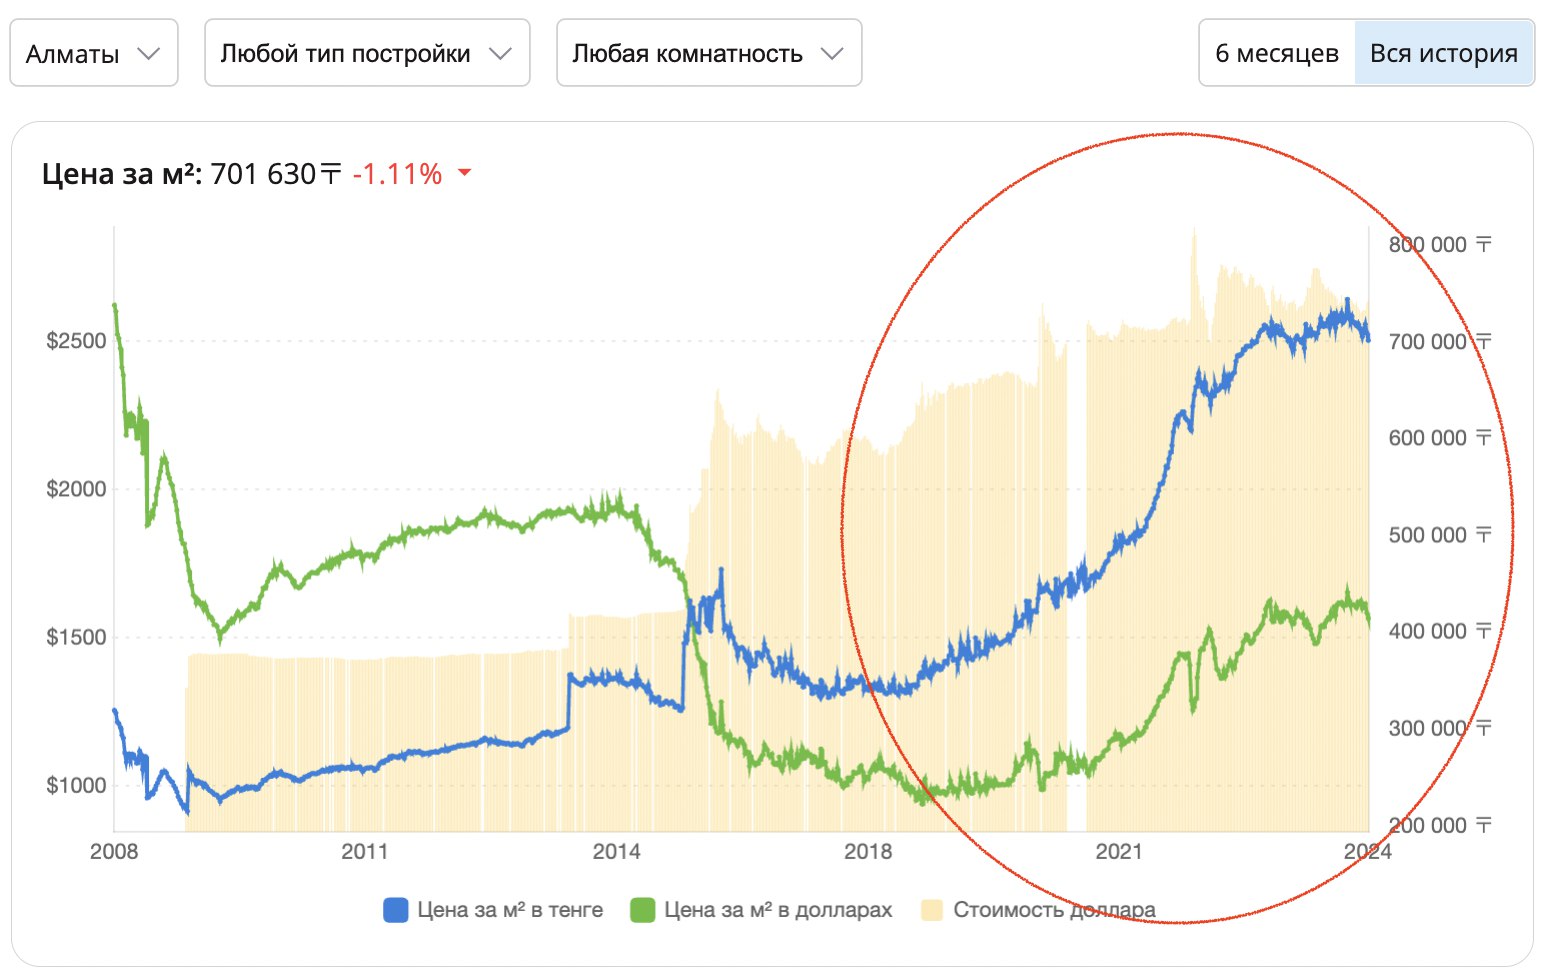
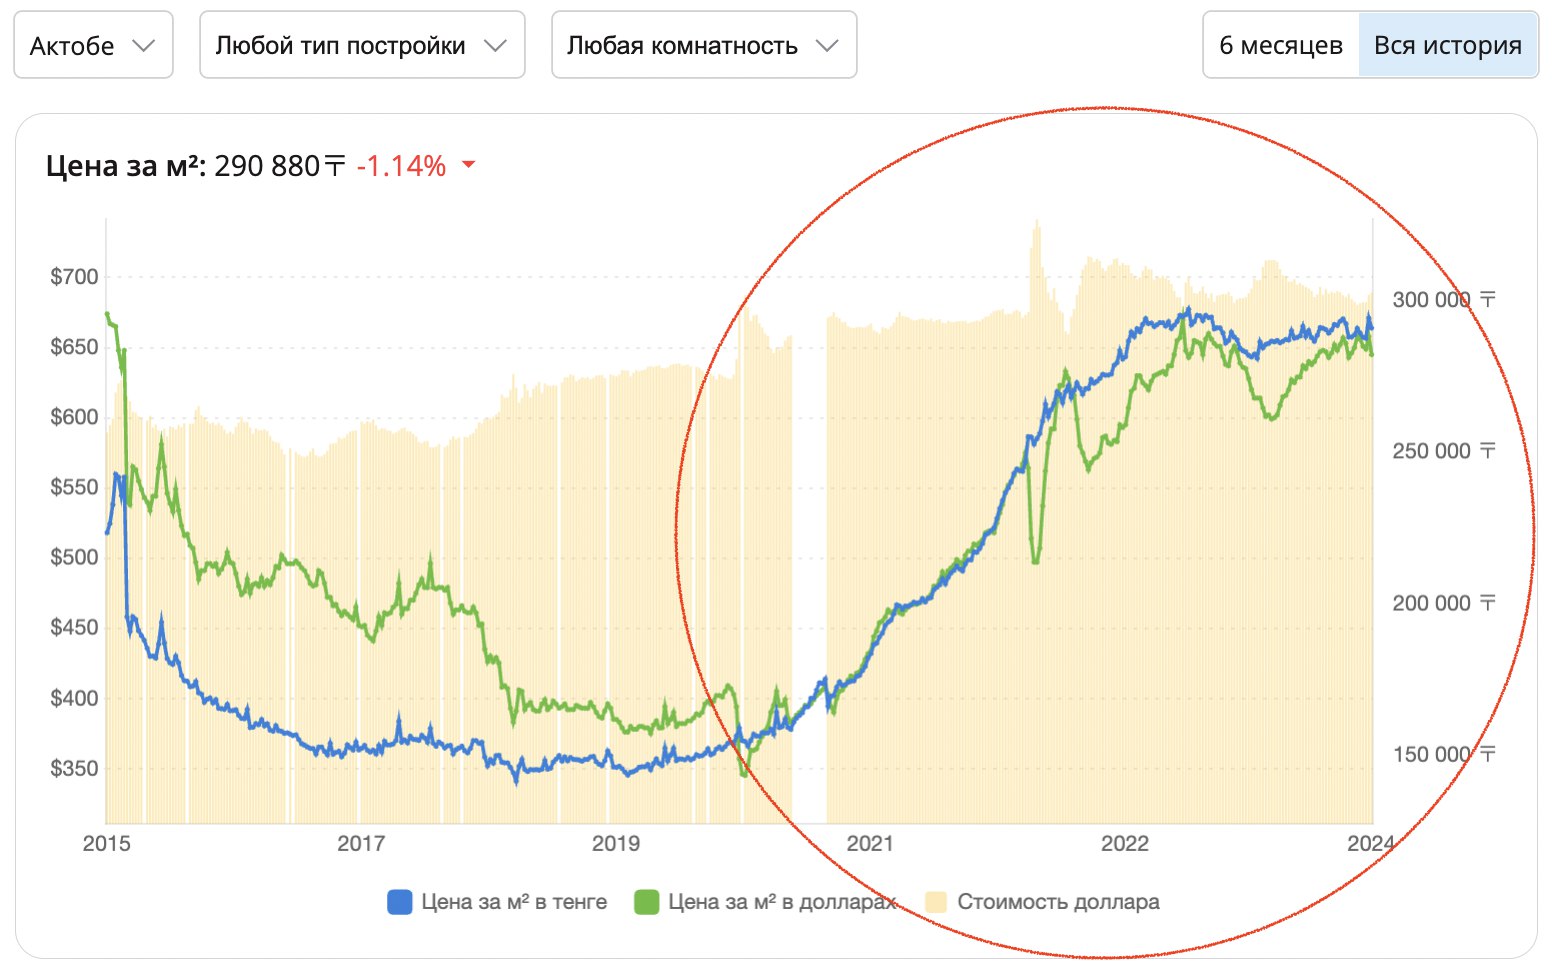
Потенциальные ипотечники – не смогут быть бенефициарами этой инициативы и вот почему. Неудачный опыт снятия пенсионных накоплений – привел к многопроцентному росту цен на недвижимость на 50% и более, хотя – якобы должен был поддержать социально уязвимые слои населения (СУСН). Такой рост цен убил любую надежду СУСН купить себе квартиру – хоть в ипотеку, хоть накопить. Снятие пенсионных активов и последующий рост цен на недвижимость – привел к значительному имущественному разрыву и ухудшению положения для СУСН, так как цена на аренду также выросла.
Какие последствия
Поэтому если все же крупные строительные игроки протащат снятие первоначального взноса – спрос на недвижимость вырастет кратно, то есть в 5-10 раз (достаточно посмотреть количество тех, кому раньше не одобряли ипотеку).
Это приведет к двум вещам:
- цены на квартиры вырастут в два раза минимум в самых простых категориях
- в гонке за рыночным моментом, качество жилья упадет ниже даже нынешнего уровня.
Часть 3
После 1-1.5 лет жизни в условиях постоянного стресса выплаты – из гонки выпадет едва ли не половина ипотечников.
Высока вероятность, что они попытаются решить свои финансовые проблемы через митинги и требования к государству простить долги. Никто ведь не пойдет к застройщикам с требованиям снизить цену на недвижимость.
Упадут розничные продажи и упростится набор брендов в магазинах Казахстана, так как мы одномоментно снизим потребительский спрос и упростим его до базовых вещей вроде макарон, картофеля и курятины. Выплаты по ипотеке сильно подкосят спрос. Социально уязвимые слои – не просто останутся на обочине, они обнищают на фоне двухзначной инфляции. В финансовую пропасть можно падать всю жизнь.
Государство запаникует и погасит всем долги, реструктуризирует, кому-то даже простит. Так что одномоментно выиграют только застройщики.
Как надо сделать
- ускорить введение прозрачной отчетности компаний публичного интереса (получает госденьги - напрямую или косвенно), то есть включая строительные, которые получают госсредства.
- все же запустить заводы по стройматериалам, сантехнике и прочим вещам. А затем внести нетарифные ограничения в ЕАЭС на импорт через 3 года после запуска заводов.
- провести анализ ценообразования на жилье, стройматериалы, землю - окончательно закрыть крупные города для госипотеки и развивать регионы. Иначе через 10 лет – половина населения будет жить в Астане, Алматы, Шымкенте.
- сужать госипотеку после запуска своих заводов, сужать до СУСН. Думать надо над развитием экономики, а не над тем как освоить бюджет в узкий круг бенефициаров.
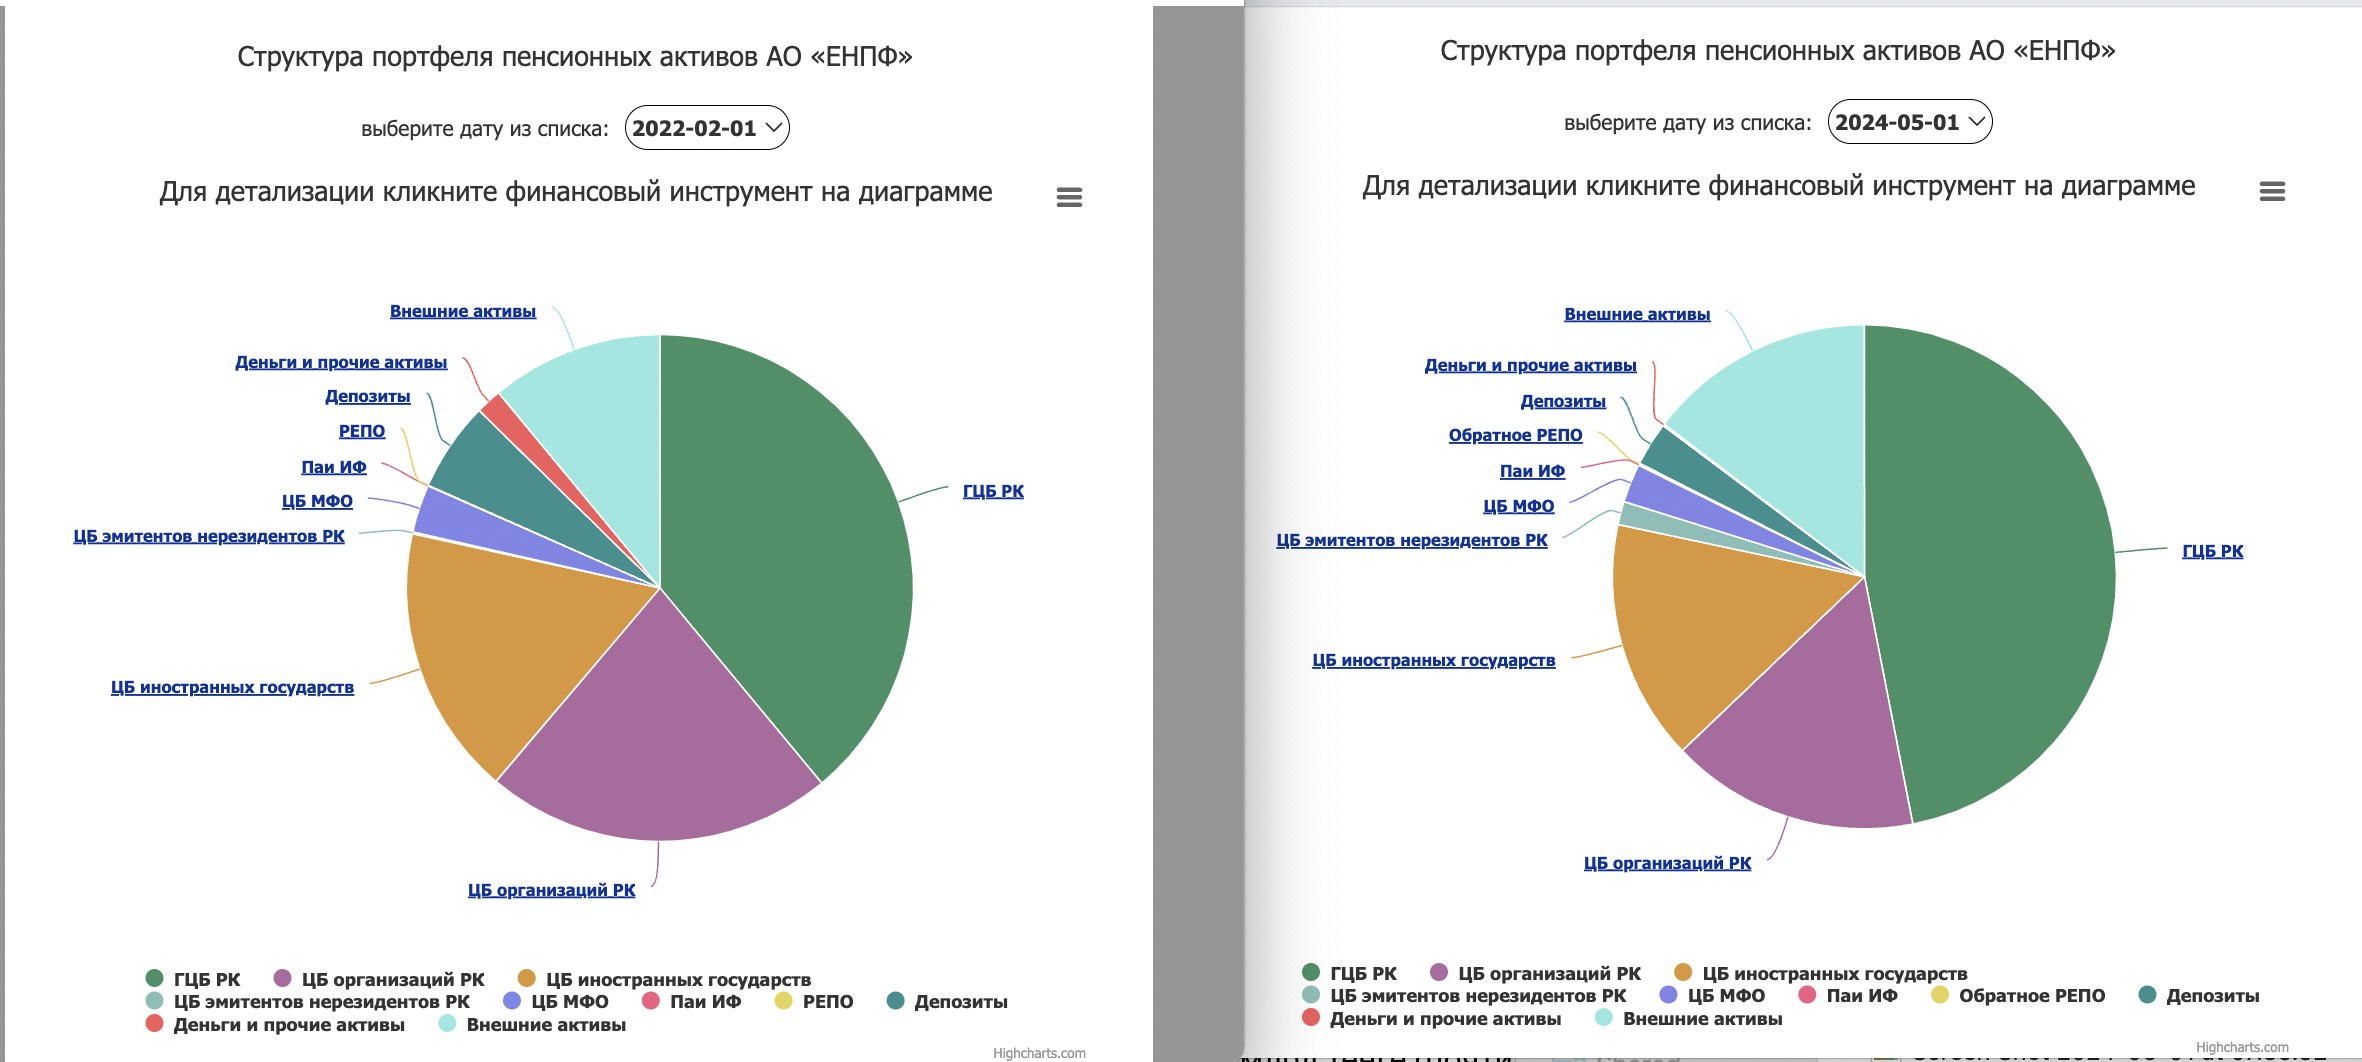
Сравнение 2022 года и 2024 года. ЕНПФ все больше и больше стремится помогать государству через государственные ценные бумаги.
Молодцы! Патриоты!
Но! Шутки в сторону - это плохая тенденция и говорит о том, что есть проблемы в госфинансах. Не знаю какое правильно соотношение ГЦБ в портфеле, но такой эффект - когда ГЦБ вытесняет ЦБ компаний этой же страны - на английском называется crowding out - то есть толпа госов выталкивает частников.
На 1 мая 2024 года - инвестиции ЕНПФ в Байтерек увеличились до 920 млрд тенге (почти 1 трлн) и в Казатомпром - в четыре раза. С 60 млрд до 249 млрд тенге (это мы помним как пенсионник откупил урана "на всю котлету" на размещении акций).
Crowding out также наблюдается, когда государство создало Отбасы банк и частные БВУ почти все вышли из ипотеки.
Да, банки радуются, когда есть гарант в виде фонда ДАМУ, но это подсаживает банки на гарантированные деньги и лишает их стимула развиваться. Одним словом, когда в экономике много Самрука - частники вероятнее всего не пойдут в те ниши, где есть дочки Самрука.
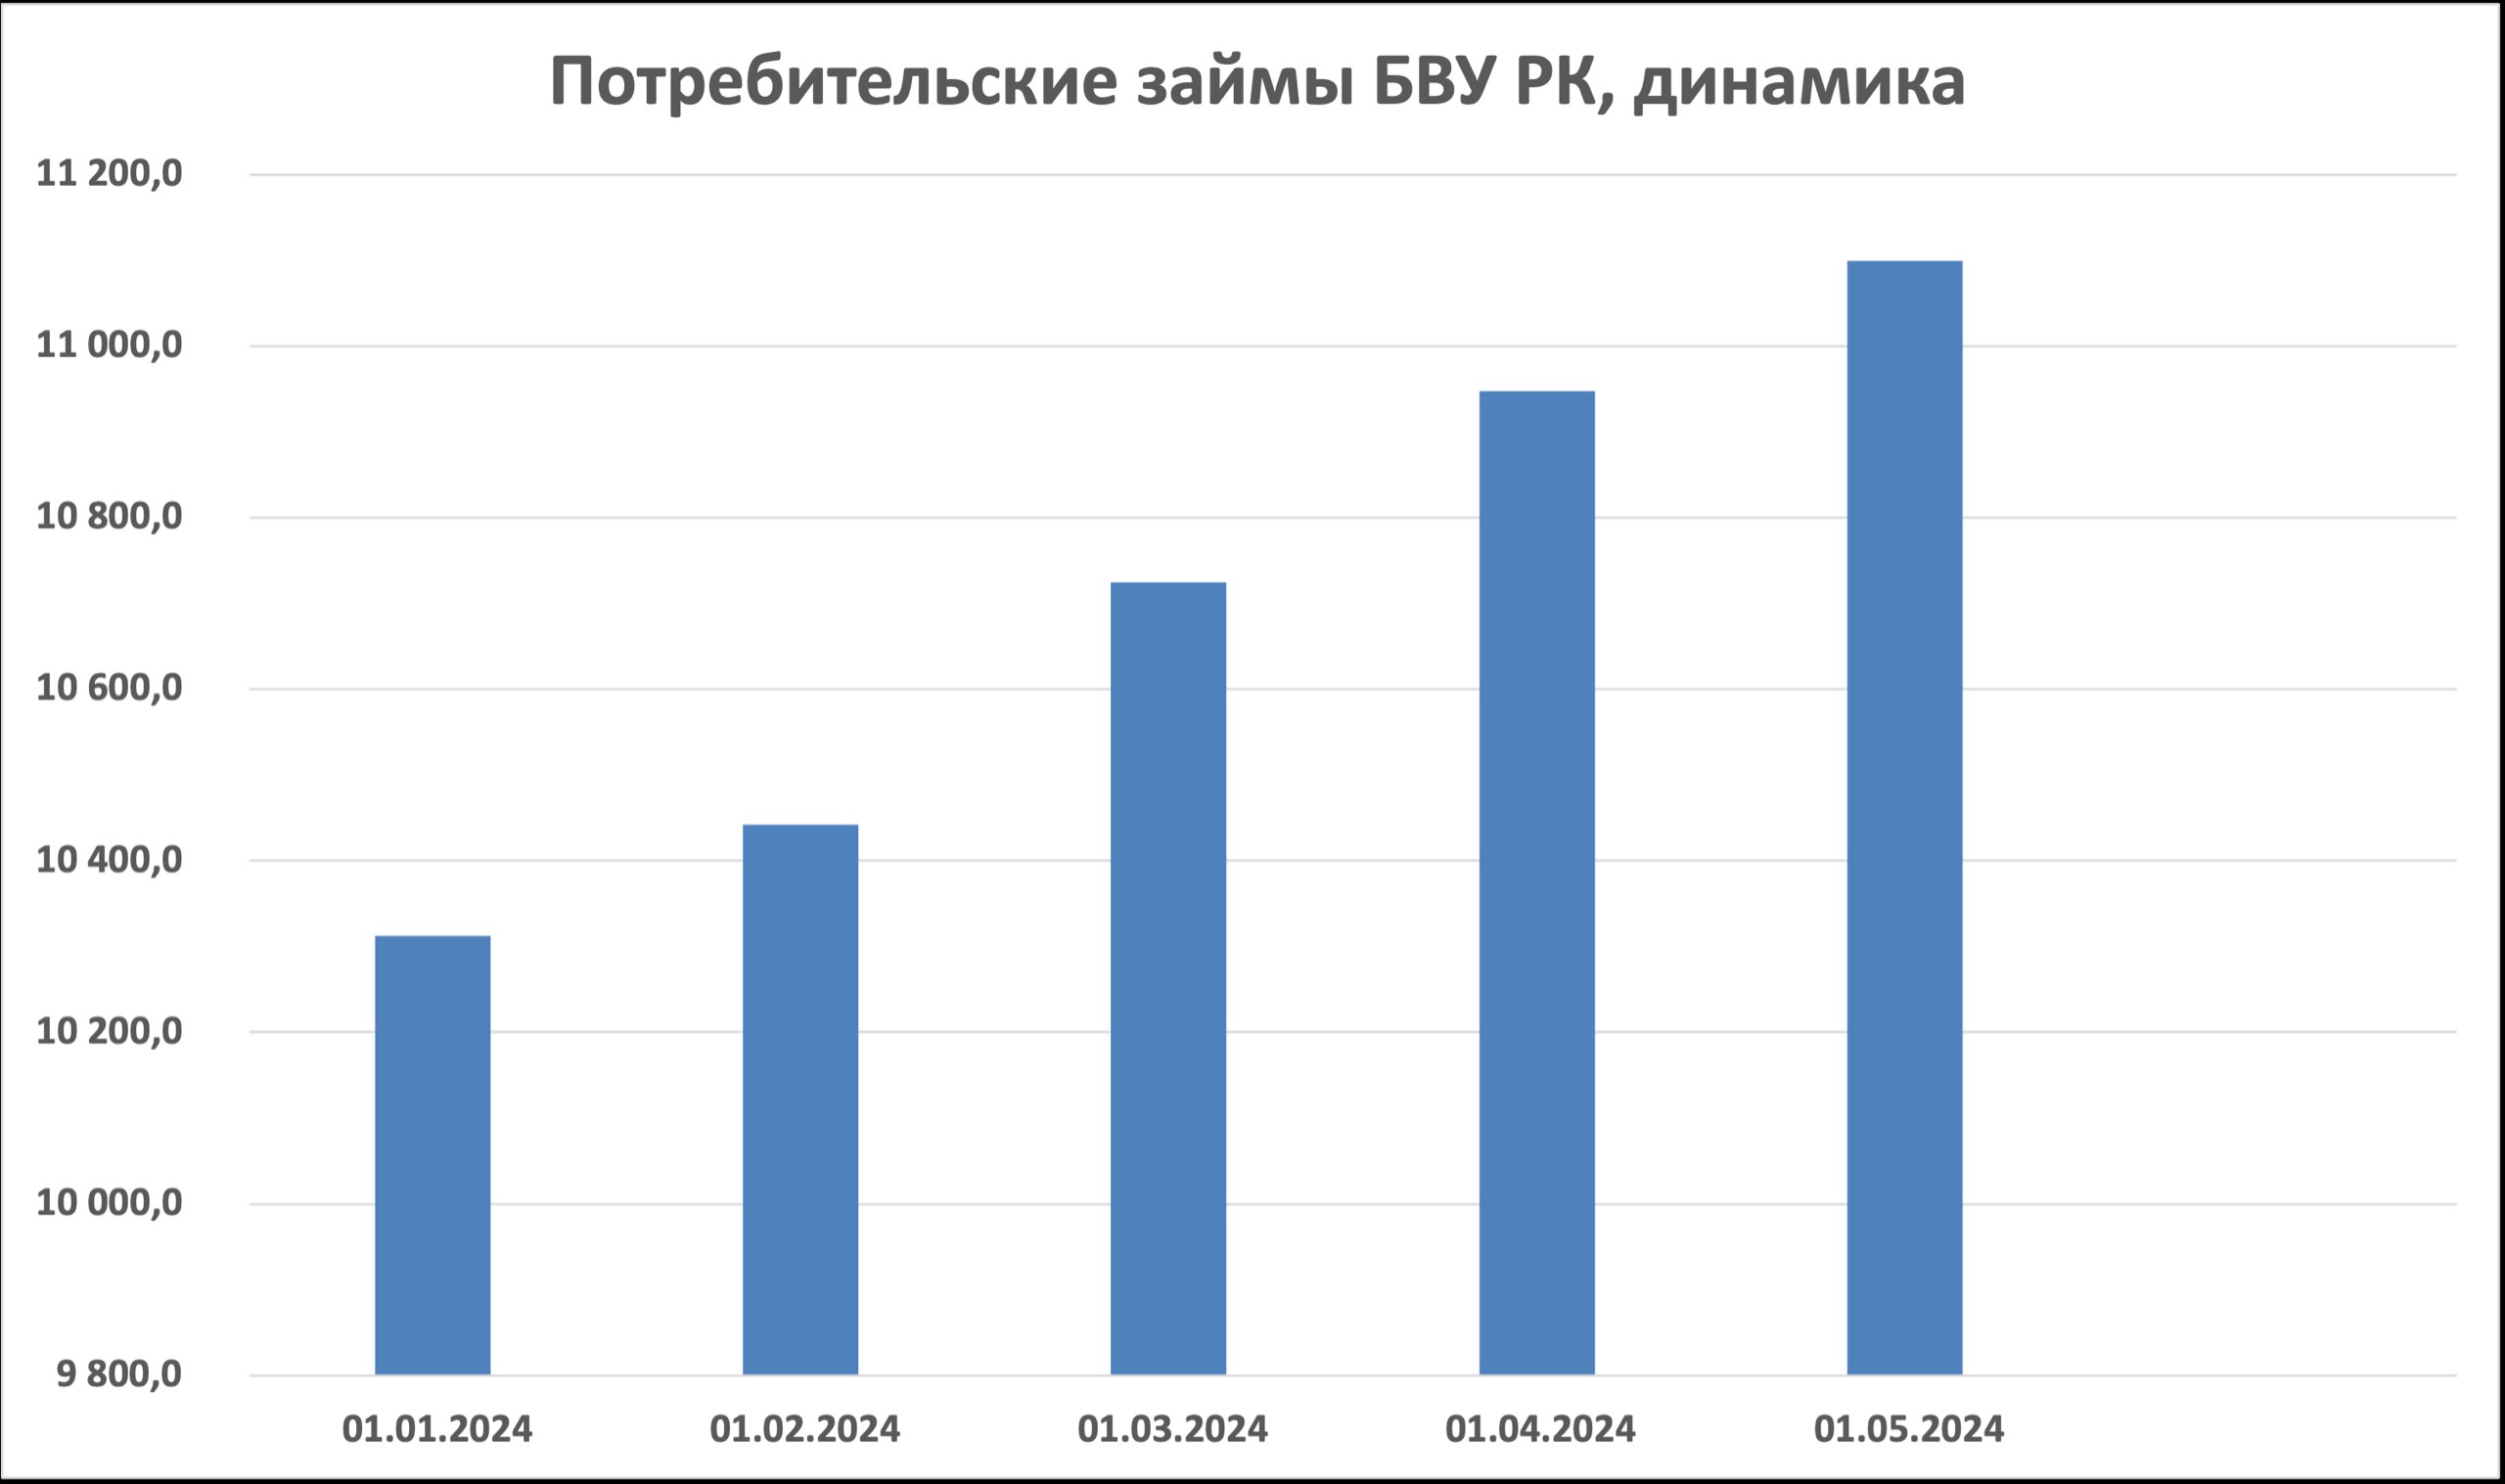
Налицо опережающий рост потребительских займов в 2024 году, как и в предыдущие годы. Ссудный портфель за 4 месяца 2024 года вырос на 2.9%, тогда как потребительские займы выросли на 7.6%.
Итого объем потребительских кредитов составил 11 трлн тенге на 1 мая 2024 года.
Как бы ни хотелось ругать банки, надо отметить вклад слабой экономики, низких зарплат и большого объема ипотеки (так как выплата % по ипотеке заставляет человека брать кредиты на потребительские займы).
Малое количество протестов в этой сфере говорит о том, что немало людей работают и получают в тени, иначе средний уровень кредита уже давно превысил среднюю зарплату. Таким образом все и все устраивает.
Такие риски обычно выстреливают неожиданно и всегда в спину и всегда дремлющему государству.
Почему курс тенге к доллару ослаб? На основе своего коммента для Tengri -сделал пост.
18 июня доллар подорожал по результатам торгов более чем на 5 тенге за день. Думаю, что укрепление тенге в начале этого года в течение нескольких месяцев не было нормальным явлением и было вызвано необходимостью пополнять бюджет за счет средств из Нацфонда.
Бюджет пришлось пополнять из-за больших социальных расходов, а потом и последствий паводков. Чтобы добыть эти средства, приходилось разменивать доллары из Национального фонда на бирже в рамках гарантированного трансферта из Фонда. То, что сейчас происходит, - это, скорее, не падение тенге, а возвращение его к нормальному рыночному курсу. Я думаю, это было не последнее снижение курса и какое-то время оно будет продолжаться. Эта ситуация вызвала искаженное восприятие, в частности, была завышена цена для казахстанских товаров. В течение трех месяцев происходило переукрепление тенге, а сейчас все просто возвращается к рыночным значениями. Я думаю, курс тенге также может ослабеть к российскому рублю.
Думаю, что какое то время снижение тенге к доллару и рублю продолжится, возможно, до осени, когда ставка ФРС, как ожидают, все таки снизится. В это же время нас ждет пересмотр бюджета (обычно в августе), посмотрим, сколько на тот момент потребуется денег, чтобы выполнить все обязательства левого берега. Сейчас продолжается восстановление объектов пострадавших после паводков, но запустили не все программы развития, некоторые области просят дополнительного финансирования, чтобы запустить давно обещанные проекты. Может быть, тенге еще слегка ослабнет.
По словам эксперта, сейчас можно говорить, что уровень в 465 тенге за доллар можно было бы назвать благоприятным. Если не будет резкого изменения внешней ситуации, к примеру, падения цен на нефть, дополнительных ограничений, то в ближайшей перспективе тенге не будет падать ниже 470 за доллар.
К сожалению, у нас пока по большей части сырьевая экономика, и даже если сейчас ее начнем диверсифицировать, то все равно минимум до 2029 года мы будем сильно зависеть от внешнего торгового баланса, разницы между тем, что мы продаем и покупаем. Нынешние инвестиционные институты не всегда работают так, как хотелось, и какие-то вещи приходится делать чуть ли не в ручном режиме. Чтобы снизить зависимость от внешних шоков, нужна большая работа.
Куда вкладываться, как хеджировать риски? Есть у вас миллион тенге – кладите на депозит. Затем через два месяца – снимите половину от накапавших процентов и купите доллары. А половину оставляйте. И так постоянно. Или разделите 50/50 и на одну часть откройте долларовый депозит, на другую - тенговый и делайте с ним это же.
Интересно вам вкладывать в что-то более рискованное? На 4-5 месячный доход с депозита – купите себе курсы инвестиционные, сходите на лекции и постепенно будете вкладывать в ценные бумаги, своими руками.
Наша экономика еще кашляет и спотыкается, маловероятно, что в течение пары лет мы расцветем. Поэтому надо думать о себе самому.
Сегодня Минфин занял 229,6 млрд тенге под 13.20-13.35% доходностью к погашению. Это иллюстрация активных займов. Бюджет стал чуть полнее, чем пустой.
20.06.24 18:41
Министерство финансов Казахстана привлекло 37,0 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00000956 (MUM180_0014) со средневзвешенной доходностью к погашению 13,31 % годовых
Министерство финансов Казахстана привлекло 47,3 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00000535 (MUM180_0006) со средневзвешенной доходностью к погашению 13,34 % годовых
Министерство финансов Казахстана привлекло 41,2 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00001111 (MUM168_0005) со средневзвешенной доходностью к погашению 13,33 % годовых
Министерство финансов Казахстана привлекло 56,3 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00001087 (MUM108_0013) со средневзвешенной доходностью к погашению 13,35 % годовых
Министерство финансов Казахстана привлекло 40,8 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00001244 (MUM084_0019) со средневзвешенной доходностью к погашению 13,28 % годовых
Министерство финансов Казахстана привлекло 7,0 млрд тенге, разместив на KASE 18 июня МЕККАМ KZK100000332 (MKM012_0157) с доходностью к погашению 13,20 % годовых
Forwarded from Spydell_finance (Paul Spydell)
Смягчение требований по возврату валютной выручки во внутренний валютный контур России с 80 до 60% - как это повлияет на курс?
Санкции в 2022 ликвидировали возможность валютного арбитража на внешних рынках, а санкции на Мосбиржу 12 июня значительно сократят ликвидность валютного рынка, что приведет к повышению волатильности курса валюты и расширению спрэдов. Это будет способствовать к прямому росту издержек экономических агентов, в том числе из-за сокращений возможности для хеджирования позиций.
Пройдет время и валютный рынок России найдет новую точку равновесия, экономические субъекты адаптируются под новые правила, и ситуация нормализуется так или иначе.
Однако, добиться прежних условий будет едва ли возможно, т.к. важнейшим поставщиком ликвидности на валютный рынок были физлица (в том числе валютные спекулянты), нерезиденты (в основном из недружественных стран) и малые-средние компании (преимущественно импортеры, которые могли формировать до 15-20% от оборота торгов). Теперь их нет.
Сейчас на рынке будут доминировать банки, инвестфонды и крупнейшие компании. Не так все и плохо, это типичный срез внебиржевого рынка развитых стран (валютный рынок концентрируется именно во внебиржевом сегменте), но с одним важным условием – внебиржевой рынок эффективно работает, если работает международный межбанк, а в России этого нет по известным причинам – только внутренний котел, только хардкор.
Так что же с курсом? Санкции повлияли прежде всего на способность к оттоку валюты из российского контура.
Какой вообще отток валюты из России? В соответствии с платежным балансом в 2023 формальный отток валюты составил 528 млрд, среди которых 472 млрд по счету текущих операций, из которых импорт товаров и услуг – 380 млрд (валютный отток значительно меньше) и всего 57 млрд по финсчету по направлению накопления финансовых активов без учета операций по ЗВР, плюс еще погашение внешнего долга на 30-70 млрд в год.
Не стоит пугаться этих цифр. Импорт создает спрос на валюту, выплаты по процентам, дивидендам, репатриированная прибыль, переводы мигрантов к себе домой – все это спрос на валюту без учета инвестиционных операций.
Не вдаваясь в детали финансовых операций (это отдельная емкая тема для исследований), подобная структура показывает, что основной спрос на валюту с 2022 создают импортеры.
Погашение внешнего долга сейчас не так актуально, как в 2022-2023, т.к. внешний долг существенно сократился, а накопление ликвидности происходит в основном экспортерами на внешних счетах, т.е. платежи по внешнему долгу преимущественно нейтральны для рубля.
Сколько нужно валюты для импорта? На общий импорт смотреть не имеет смысла, т.к. около 40% проходит в рублях. С начала года в долларах и евро в импорт уходит в среднем $7 млрд в месяц, а юанях и прочих валютах нейтральных стран – около $10 млрд.
Из $7 млрд примерно $2-3 млрд в 2024 проходило через внебиржевой рынок, т.е. разрыв до $5 млрд, однако, экспортеры возвращают во внутренний контур почти по $13 млрд валюты ежемесячно с янв.24, около половины их которых могут быть доллары и евро.
Санкции на экспорт не окажут существенного влияния, но по новым требованиям возвращать будут меньше – примерно $8-10 млрд в месяц, учитывая снижение экспортных доходов из-за цен на сырье.
Основным источником валютной ликвидности теперь является внебиржевой рынок, но на первом этапе выпадает минимум до $3 млрд импорта в валютах недружественных стран в месяц, что составляет 10-12% от всего импорта по собственным расчетам.
Все это приведет к накоплению профицита валюты на фоне притока валюты от экспортеров, учитывая еще то, что санкции повлияли сильно на отток капитала по инвестиционным счетам, а следовательно, рубль будет иметь тенденцию к укреплению.
Все это актуально до тех пор, пока не восстановятся новые валютные балансы (в пределах полугода).
Санкции влияют на способность к оттоку капитала из внутреннего валютного контура, отсюда технический эффект ревальвации рубля.
Хорошая новость про сильнейший розничный банк Казахстана - Kaspi.
S&P Global повысило кредитный рейтинг Kaspi Bank, ключевого элемента Финтех-платформы Kaspi.kz, до BB+. S&P отметило уникальную стратегию Kaspi.kz, ведущий бренд, высокое качество активов, сильные финансовые результаты и способность продолжать рост на своих финтех, платежных и торговых платформах.
Долгосрочный глобальный рейтинг был повышен с 'BB' до 'BB+' со стабильным прогнозом. Национальный рейтинг Казахстана для Kaspi Bank был повышен с 'kzAA-' до 'kzAA+'.
Коммент:
Хорошо, что международные аналитики отметили Kaspi как платформу, а не просто как банк. Однако как не крути - банк - это ключевой элемент такой платформы.
Когда один банк получает кредитный рейтинг выше - это укрепляет весь рынок.
Сегодняшний подъем рейтинга Kaspi банка - хороший знак. Размеры банковского рынка в рознице близки к предельным мощностям и интересно какую стратегию выберет Jusan. Как будет расти Forte? Сможет ли БЦК увидеть себя на рынке через 3 года? Как быть Евразийскому? Как там Фридом? А Нурбанк как будет развиваться? Кажется настало время пройтись по отчетности и стратегии каждого казахстанского банка и обсудить их чуть глубже. Пишите в комментариях три первых банка, отчетность, стратегию и продукты которых вы хотите почитать.
Не мог пройти мимо новости, где есть мой почти однофамилец – Рысмагамбетов, да еще и Казахтелеком.
Компания отчиталась на KASE, что с 21 июня 2024 года стало обладать 49,98%-й долей PhoenixFund Limited Partnership.
Въедливая газета Курсив все же спросила зачем такая покупка.
«Казахтелеком» в ответе на запрос «Курсива» сообщил, зачем компания приобрела 49,98% в инвестиционном фонде Phoenix Fund Limited Partnership.
«Казахтелеком» отметил, что в рамках своей стратегии развития делает ставку на трансформацию в сторону экосистемной модели, развитие цифровых активов и качественное контентное наполнение своей мультимедийной платформы TV+.
«В этой связи компания в соответствии с решением Совета директоров вступает во вновь созданный инвестиционный фонд Phoenix Fund Limited, в который входят цифровые активы, синергия и кооперация с которыми позволит компании расширить и улучшить свою продуктовую линейку и интегрировать их в бизнес Группы компаний АО «Казахтелеком», – говорится в ответе компании.
Phoenix Fund Limited Partnership был зарегистрирован в Международном финансовом центре «Астана» 12 июня 2024 года. Согласно информации из МФЦА, фонд занимается инвестированием в цифровые технологии и медиа.
По данным eGov.kz, главой фонда значится Ернур Рысмагамбетов, ранее занимавший должность председателя правления «Администрации МФЦА». Учредителями являются «Казахтелеком», ERG Investments Projects B.V. (Нидерланды) и Digital Opportunities I Limited. В информации МФЦА эти компании выступают ограниченными партнерами фонда, а генеральным партнером – венчурный фонд BTS Digital Ventures Limited.
Одной из портфельных компаний BTS Digital Ventures является BTS Digital. Среди ее разработок – Aitu Messenger, eOtinish, Digital ID, Aitu Passport, «Aitu Кошелек 2.0» и Система мгновенных платежей.
Павлодар. 28 июня. КазТАГ – Остановку сразу четырех энергоблоков Экибастузской ГРЭС-1 подтвердили в министерстве энергетики Казахстана, передает корреспондент агентства.
«28 июня в 5.24 произошло технологическое нарушение в ТОО «Экибастузская ГРЭС-1», в результате были остановлены энергоблоки №2, 3, 4, 7. Станция снизила генерацию с 2080 МВт до 320 МВт. В настоящее время в работе энергоблоки №2, 4, 8. Генерация станции составляет 971 МВт. Ведутся пусковые операции по включению остальных блоков. Комитетом атомного и энергетического надзора и контроля начато расследования технологического нарушения», - сообщили в пресс-службе минэнерго в пятницу.
«28 июня в 5.24 произошло технологическое нарушение в ТОО «Экибастузская ГРЭС-1», в результате были остановлены энергоблоки №2, 3, 4, 7. Станция снизила генерацию с 2080 МВт до 320 МВт. В настоящее время в работе энергоблоки №2, 4, 8. Генерация станции составляет 971 МВт. Ведутся пусковые операции по включению остальных блоков. Комитетом атомного и энергетического надзора и контроля начато расследования технологического нарушения», - сообщили в пресс-службе минэнерго в пятницу.
Астана. 25 июня. КазТАГ – АО НУХ «Байтерек» отказалось от половины акций ТОО Qarqyn Group спустя восемь месяцев после покупки, передает корреспондент агентства.
«АО «НУХ «Байтерек» (Астана), сообщило, что с 24 июня 2024 года перестало обладать 49,0%-й долей участия в уставном капитале ТОО Qarqyn Group», – говорится в сообщении Казахстанской фондовой биржи.
В ноябре 2023 года «Байтерек» купил 49% акций в «Авантюрине» и Qarqyn Group. Первая компания занимается выращиванием зерновых и зернобобовых культур, включая семеноводство, а Qarqyn Group, базирующаяся в Костанайской области, работает над арендой и эксплуатацией арендуемой недвижимости.
Qarqyn Group – молодая компания. Согласно открытым данным, ей около года и информации по налоговым отчислениям нет.
Коммент:
Есть мнение, что сельхоз финансирование в Байтереке на положении гостя в плохом смысле. Все сложнее и сложнее сельчанам получать субсидии и льготное кредитование и они отчасти жалуются на недостаток экспертизы у контролирующих органов.
Назревает ли выделение сельхоз финансов в отдельную структуру?
В свете планов многих стран развивать атомную генерацию и даже лоббизм ядерной энергетики в ESG - Казахстану надо заморозить продажу урановых месторождений и попытаться из инвесторов и своими силами выстроить полный цикл - от месторождения до производства ядерного топлива.
Мир ждёт кратное увеличение спроса на наш продукт. А продавать сырье и давать его вывозить под низкие налоги - нерачительно.
Если нефтяные СРП мы заключали в период низкой нефти, то отдавать за бесценок наш уран при нынешней высокой цене - лишать себя богатств.
Мир ждёт кратное увеличение спроса на наш продукт. А продавать сырье и давать его вывозить под низкие налоги - нерачительно.
Если нефтяные СРП мы заключали в период низкой нефти, то отдавать за бесценок наш уран при нынешней высокой цене - лишать себя богатств.
Forwarded from ENERGY MONITOR
Швейцарский Glencore отказался от планов продажи 70% долю в казахстанской Казцинк после того, как потенциальные покупатели не смогли адекватно оценить ее стоимость.
Glencore уже несколько лет пытается реализовать свою долю. В этот раз переговоры шли с китайскими покупателями, но не сошлись по цене. Ранее озвучивалось, что Glencore хочет за свою долю несколько миллиардов долларов.
Казцинк - крупнейший производитель цинка и золота в стране.
30% принадлежит Тау-Кен Самрук (дочка Самрук-Казына).
@NRG_monitor: может быть, Лаврентьев заинтересуется?
Please open Telegram to view this post
VIEW IN TELEGRAM