Forwarded from BES.media
Корейское МФО станет банком в Казахстане
Оно действует на рынке Казахстана с 2018 года.
🗣 Что произошло
Корейская микрофинансовая организация BNK Finance Kazakhstan станет банком второго уровня в РК.
🗣 Детали
🟠 BNK Finance Kazakhstan работает на рынке РК с 2018 года.
🟠 Её единственным акционером является BNK CAPITAL из Южной Кореи.
🟠 В марте 2024 года ТОО "МФО "БиЭнКей Финанс Казахстан" переформатировалось в акционерное общество.
–––
📱 https://t.me/bessimptomno
Оно действует на рынке Казахстана с 2018 года.
Корейская микрофинансовая организация BNK Finance Kazakhstan станет банком второго уровня в РК.
–––
Please open Telegram to view this post
VIEW IN TELEGRAM
Интересные новости санкций. Предлагаю на этой неделе собраться правительственным экспертам и обсудить как на это реагировать в Казахстане. Это ведь неминуемо приведет к притоку рублей.
Forwarded from Осторожно, новости
Мосбиржа приостанавливает торги долларом и евро из-за новых санкций США.
Минфин США ранее наложил ограничения на Мосбиржу и Национальный клиринговый центр НКЦ, отвечающего за валютные торги. Как отмечает РБК, фактически это означает изоляцию от долларовой системы.
Всего в новый санкционном списке оказались больше 30 физических лиц и свыше 200 компаний из России и Китая. Среди них — проекты «Арктик СПГ 1» и «Арктик СПГ 3», «Газпром инвест» и 7 российских судов для перевозки СПГ. Также Минфин США расширил список российских организаций, за сотрудничество с которыми будут вводиться вторичные ограничительные меры. Среди них, Сбербанк и ВТБ.
Доброй ночи, друзья! Рекомендую казахстанским банкам приостановить необоснованную конвертацию рублей в тенге, до успокоения ситуации на российском валютном рынке. Приостановить как физические операции, так и операции в мобильных приложениях. Нынешние панические настроения никому не пойдут на пользу. Необоснованная конвертация - это физлица большие суммы и корпоративные клиенты без предварительного уведомления.
Готовлю небольшой обзор по потенциальным рискам для казахстанском экономики. Постараюсь через пару часов выдать первый обзор.
Готовлю небольшой обзор по потенциальным рискам для казахстанском экономики. Постараюсь через пару часов выдать первый обзор.
Что делать Казахстану после американских санкций против Мосбиржи? (Первая реакция)
Минфин США 12 июня объявил о введении санкций против Мосбиржи, Национального клирингового центра и Национального расчетного депозитария. Национальный клиринговый центр выступает контрагентом во всех валютных сделках на Мосбирже.
Минфин предупредил о рисках вторичных санкций против иностранных банков за операции с российскими финансовыми организациями, включая Сбербанк и ВТБ.
В санкционный список внесли «Гознак», Уралвагонзавод, страховую компанию СОГАЗ, проекты «Арктик СПГ 1» и «Арктик СПГ 3», «Мурманский СПГ», «Газпром инвест», «Русгаздобычу», холдинг «Синара — транспортные машины».
КОММЕНТАРИЙ:
Рекомендую правительству в его расширенном понимании начинать принимать превентивные меры в отношении двух волн последствий:
- чтобы паника не захлестнула казахстанский валютный рынок;
- чтобы реальные последствия санкций не ослабили нашу экономику.
Ожидаемые панические последствия: некоторые российские компании и физлица, а также казахстанские компании с рублевыми счетами попробуют быстро и любой ценой конвертироваться из рублей в тенге.
Поэтому надо приостановить конвертацию рубль-тенге, пока российский Центробанк не сможет наладить валютные торги на внебиржевом рынке. 2-3 дней хватит. Это в первую очередь надо клиентам.
По дальнейшей тактике действий надо посмотреть на внутренний курс рубль-доллар, который будет складываться в РФ и возобновить операции или продолжить паузу.
В дальнейшем есть риски, что будет постепенное вымывание наличного доллара из Казахстана на более привлекательный российский рынок валютной наличности. А также попытки обменных операций рубль-тенге-доллар/евро на территории Казахстана.
Поэтому есть смысл вернуться к старым, ограничительным комиссиям, которые казахстанские банки вводили в 2022 году – это дополнительные комиссии на рубль-тенге (20%-30% со сделки). Но с суммы более 1 млн рублей, чтобы не задеть простых физлиц.
При этом важно не задеть интересы казахстанских компаний, у которых выручка в рублях и постараться сделать комиссии ниже для них.
На этой неделе стоит в составе экономического блока правительства провести быстрое совещание, чтобы понять, как это отразится на торговле, путешествиях и на других аспектах наших взаимоотношений и торговли. Важно сохранить прежний режим торговли, чтобы компании имели возможность продолжить активную несанкционную торговлю.
Банкам придется провести переговоры с инициаторами санкций, чтобы описать суть деятельности и принимать деньги. Курс тенге-рубль можно попробовать определять через юань или через корзину валют.
Разумеется, возникает риск нереализации проектов строительства ТЭЦ, которые хотели построить россияне. Есть также ряд проектов, которые могут показаться под угрозой.
Под Астаной строили ЦОД на 4 тыс стоек, исполнителем была одна российская компания. В свете заявленных намерений США отключить часть программного обеспечения в России, можно ожидать, что ЦОД может будет играть роль VPN. Это тоже надо учесть.
В целом, большинство выводов можно сделать лишь увидев реакцию ЦБРФ.
Утром обновлю!
По санкциям в отношении Мосбиржи -2. Мосбиржа является акционером нашей фондовой биржи KASE. Имеет смысл выкупить долю MOEX в KASE из соображений санкций. Не думаю, что россияне будут против. Против KASE санкций не будет, однако стоит провести раунд переговоров с инициаторами санкций, чтобы понимать что ожидать в перспективе и надо ли срочно выкупать и тратить деньги?
Ночной пресс релиз KASE. Все нормально.
О ситуации в связи с введением санкций в отношении
ПАО "Московская Биржа"
В связи с публикацией информации о введенных OFAC (Office of Foreign Assets Control, Управление Министерства финансов США по контролю за иностранными активами) санкций в отношении ПАО "Московская биржа" (далее - MOEX), Национального клирингового центра (НКЦ) и Национального расчетного депозитария, Казахстанская фондовая биржа (далее - KASE) сообщает следующее.
По состоянию на 01 июня 2024 года MOEX принадлежит 13,1% размещенных акций KASE.
В соответствии с исполнительным указом 14024, выпущенным OFAC, нахождение лица в списке SDN предусматривает риск применения блокирующих санкций к лицам 50% и более акций/долей которых прямо или косвенно контролируются лицом из SDN List индивидуально или совместно с другими санкционными лицами.
KASE не относится к таким лицам и ограничения никак не влияют на деятельность Биржи и Клирингового центра KASE. В связи с этим, Казахстанская фондовая биржа и Клиринговый центр KASE продолжают работать в штатном режиме. Торги, клиринг и расчеты будут проводиться в соответствии со стандартным регламентом.
KASE рассмотрит продолжение деловых отношений с MOEX с учетом санкционных ограничений.
Доброе утро! Ситуация с санкциями против ряда финансовых структур РФ - не будет иметь прямого действия на Казахстан. Однако обязательно будут последствия для Казахстана от действий российских властей. Поэтому надо внимательно смотреть на действия ЦБ РФ.
В какой-то момент времени, российские финансовые власти увидят, что давление санкций направлено не на осложнение их операций, а разрушение их финансовой структуры и могут начать предпринимать симметричные действия.
1. Выстраивание внебиржевого рынка иностранной валюты. Это не черный рынок, а такой же открытый рынок валюты, с теми же интервенциями и ограничениями. Это приведет (уже привело частично) к формированию серого рынка наличной валюты.
2. Выстраивание параллельной платежной системы. Вероятнее всего будет активное продвижение платежной системы МИР.
3. Распределение корпоративных финансовых операций в иностранной валюте в других юрисдикциях.
Последствия для казахстанских игроков:
- надо будет решать как быть обменными валютными операциями. РФ является крупнейшим торговым партнером Казахстана сделки по несанкционным товарам не должны страдать.
- как формировать курс рубль/тенге. Логичнее всего сделать через корзину валют и commodities (нефть, зерно, золото, юань и т.д.).
- ударит ли удешевление рубля на конкурентоспособность российских товаров в Казахстане? Напомню, что более 2 тыс. иностранных корпораций продолжают работать в РФ и более половины - производят товары, которые мы в том числе покупаем.
- является ли условный паритет 1:5 (1 рубль - 5 тенге) - больше валютным или товарным? Нужны ли какие-то усилия по сохранению такого паритета или можно изменять его? Исходя из динамики торговли - крепкий курс тенге (4 и меньше тенге за 1 рубль) будет означать удар по казахстанским производителям. Уже более 3 лет производители сахара, молока, зерна в Казахстане не могут конкурировать.
Считаю, что данная тема далеко не исчерпана и продолжу делиться частным мнением.
Forwarded from Spydell_finance (Paul Spydell)
Какие последствия могут возникнуть от прекращения торгов долларами и евро в России?
Возрастет риск обрушения экспорта и импорта в пределах 10-25% в перспективе полугода из-за невозможности оплачивать внешнеторговые операции в долларах и евро, что может привести к дефициту критического импорта, затормозив инвестиционную активность. Могут упасть экспортные доходы. Сценарий Ирана в первые годы после жестких санкций.
Дефицит импорта может обострить инфляционные процессы внутри РФ из-за профицита рублевой денежной массы и отсутствия точек распределения денежной массы.
Теоретически, расчеты по внешнеторговым контрактам можно проводить вне контура Мосбиржи через различные механизмы внебиржевого рынка, но все зависит от специфики контрактов. Крупные контрагенты будут избегать подобных схем.
Нет понимания относительно функционирования ФНБ, бюджетного правила и механизмов валютных интервенций – ждем разъяснений от Банка России.
Существует риск деградации валютных транзакций с Китаем на опасениях вторичных санкций. Ненулевая вероятность, что крупные китайские банки будут избегать любого взаимодействия с Мосбиржей, НКЦ и НРД, имея опыт ограниченного участия в валютной интеграции в отсутствии санкций. Вероятно, будут выделены спецпредставительства в отдельных небольших китайских банках для финансовых коммуникаций с Россией.
США усиливают экстерриториальный контроль за соблюдением санкций, где в орбиту попадают контрагенты из стран СНГ, ОАЭ, Турции и Гонконга, которые более тщательно, в отличие от Китая, соблюдают санкционный режим.
Существует риск установления диктата со стороны Китая, как единственного контрагента через которого Россия будет иметь связь с внешним миром, что ограничит суверенитет России в рамках определения внешнеторговой и внешнеэкономической деятельности. Подобная диспозиция накладывает ограничения, как на торговые, так и на инвестиционные операции России во внешнем мире, когда практически любая внешняя транзакция может проходить с прямым одобрением китайских функционеров.
Возрастут валютные издержки, а сроки проведения операций удлинятся – это будет напрямую влиять через существенные лаги в поставках и расчетах (накопление дебиторки у российских контрагентов).
Дефицит долларов и евро может повлиять на способность исполнения внешних обязательств перед кредиторами и инвесторами, которые чуть менее, чем полностью номинированы в валютах недружественных стран (внешний долг). Хотя внешний долг сократился более, чем на 40% с начала 2022 (353 -> 208 млрд), этот фактор нельзя списывать со счетов. До санкций долларов и евро не сыщешь днем с огнем, а сейчас тем более.
Уже есть опыт блокирующих санкций на крупную страну (Иран) и ничего хорошего не прослеживается: бартерные сделки и прямой обмен товарами, теневые финансовые схемы и посредники, что увеличивает издержки, контрабанда, но все же возрастает использование криптовалюты. В любом случае последствия очевидны: замедление товарооборота, контрабанда, рост издержек.
Рост внешней торговли в нацвалюте (рублях) неизбежен, но со своей спецификой – желающих принимать рубли достаточно мало и в ограниченном объеме – страны СНГ, Китай, частично Индия, Иран, некоторые страны Африки и Латинской Америки (по последним ничтожный торговый оборот).
Есть риск появления «двухуровневого» валютного рынка – официальный курс и «черный» курс валют.
Есть вероятность создания аналога SWIFT на базе стран БРИКС – посмотрим, что из этого выйдет.
Из ключевого:
• Не стоит ожидать коллапса валютного рынка РФ (готовность к этому сценарию была с 2022, протоколы реагирования внедрены).
• Не стоит ожидать коллапса рубля (нерезиденты отсечены, резиденты адаптировались под новую реальность больше двух лет).
• Стоит ожидать проблем и ограничений во внешнеторговой деятельности, как экспорт, так и импорт в пределах 10-25% от объема в пределах полугода до момента адаптации альтернативных схем расчетов или поиска новых контрагентов.
Ждем подробностей от Мосбиржи и Банка России. Пока ничего критического нет, но последствия будут...
Если бы не ТАСС - такая новость прошла бы мимо.
Хорошие вести - PepsiCo построит у нас завод. Вот так делается инвестклимат. Большие проекты заходят и сорсят (подтягивают) местных поставщиков. Еще бы Ikea завести. Радуюсь таким новостям!
Американская корпорация в сфере пищевой промышленности PepsiCo намерена в 2026 году запустить в Казахстане завод соленых закусок, который будет производить до 16 тыс. тонн готовой продукции в год. Об этом сообщила пресс-служба правительства республики по итогам встречи премьер-министра Олжаса Бектенова с президентом PepsiCo в Центральной Азии, России, Белоруссии и на Кавказе Давидом Манзини.
"Обсужден проект строительства завода соленых закусок в Алматинской области, в том числе таких, как картофельные чипсы Lays. На сегодня в полномасштабный новый завод по производству снеков уже выделены частные иностранные инвестиции на сумму $160 млн. Ожидается, что по итогам запуска проект станет крупнейшим в Центральной Азии. Запуск завода запланирован на 2026 год, его мощность составит до 16 тыс. тонн готовой продукции в год с последующим увеличением до 21 тыс. тонн, начиная с 2027 года", - говорится в тексте.
Готовая продукция будет поставляться на рынок Центральной Азии и за ее пределы. На этапе строительства будет привлечено до 1 тыс. человек, в рамках самого проекта планируется создание около 350 квалифицированных рабочих мест. По словам Манзини, в ходе реализации проекта компания намерена закупать преимущественно местное сырье.
"Проводится работа по заключению контрактов с казахстанскими фермерами на поставку тестовых партий картофеля. В планах - закупка до 50-66 тыс. тонн картофеля в 2026-2030 годах с последующим наращиванием. С учетом технологичности процессов будет обеспечен высокий уровень передела, а новейшие передовые методы позволят соответствовать принципам экологической устойчивости. Так, отходы нового завода будут на 100% переработаны и утилизированы", - пояснили в пресс-службе.
PepsiCo заинтересована в реализации проекта в кратчайшие сроки. В правительстве отметили, что созданный в Казахстане благоприятный инвестиционный климат позволяет уже сейчас прорабатывать следующие этапы развития проекта, за которыми последуют дальнейшие инвестиции американской корпорации в модернизацию завода для производства более широкого спектра продукции. "США являются одним из важнейших инвестиционных партнеров Казахстана. Республика заинтересована в долгосрочном сотрудничестве с такими стратегическими инвесторами, как PepsiCo. Мы привержены соблюдению обязательств по защите инвестиций и готовы оказывать необходимую поддержку", - подчеркнул Бектенов.
Завод включен в пул приоритетных инвестиционных проектов, которые находятся на особом контроле кабинета министров. Всего по итогам первого квартала текущего года, пул состоит из 704 проектов стоимостью 32 трлн тенге ($70,3 млрд) с созданием 122,5 тыс. рабочих мест.
Forwarded from LogiStan. Экономика ЦентрАзии
🇺🇿 Госдоли в восьми зерновых предприятиях Узбекистана продали за $32 млн
Агентство по управлению госактивами Узбекистана продало государственные пакеты акций восьми зерноперерабатывающих предприятий за 402,6 млрд сумов ($32 млн).
Приватизированы принадлежавшие государству доли в заводах:
1) Toshkent don mahsulotlari — 51% за 85 млрд сумов ($6,75 млн)
2) Shoʻrchi don mahsulotlari — 64,3% за 66,6 млрд сумов ($5,29 млн)
3) Samarqand don mahsulotlari (72,3%) за 55 млрд сумов ($4,37 млн)
4) Qoʻqon don mahsulotlari — 64,3% за 52 млрд сумов ($4,13 млн)
5) Oqoltin don mahsulotlari — 88,45% за 45 млрд сумов ($3,58 млн)
6) Juma elevatori — 63,8% за 41,5 млрд сумов ($3,29 млн)
7) Bagʻdod don mahsulotlari — 54,8% за 35 млрд сумов ($2,88 млн)
8) Oqtosh Don — 57,4% за 22,5 млрд сумов ($1,79 млн)
@LogiStan
Ипотека без первоначалки
часть 1
Предложение выдавать ипотеку без первоначального взноса несет в себе серьезные риски для экономики, планов правительства и Нацбанка. Но в первую очередь - угрозу для простых граждан и 100% населения страны. Как вы может слышали, оказывается запустили петицию выдавать ипотеку без первоначального взноса.
На сайте domly.info - суммировали аргументы в пользу снятия требования первоначального взноса.
– Доступность жилья: Отказ от большой начальной оплаты сделает процесс покупки жилья доступным широкому кругу людей.
– Поддержание экономики: Увеличение числа людей, способных покупать жилье, способствует развитию строительной отрасли и соответствующих сфер деятельности, что благоприятно отразится на экономике страны.
– Социальная устойчивость: Наличие жилья способствует социальной стабильности и повышает уровень жизни граждан. собствует развитию строительной отрасли и соответствующих сфер деятельности, что благоприятно отразится на экономике страны.
Кто бенецифициары?
Главные бенефициары – это, разумеется, застройщики. После ряда скандалов в строительной отрасли рынок продажи недвижимости чуть затих. В Алматы и вовсе сносят дома, построенные без разрешения или с нарушениями.
Часть 2
Положа руку на сердце, если проверить все застройки выше проспекта Аль-Фараби в Алматы – вероятно в половине, если не в большей части – обнаружатся нарушения. Асфальтовые дороги проваливаются, горы осыпаются, убивая людей, разрушая имущество.
В Астане бесконтрольная стройка создала дефицит питьевой воды. Теперь в Астане вода не только плохая, но еще и в дефиците. Программа «комфортные школы», на которую возлагали особые надежды застройщики – буксует и, вероятно, там грозит удорожание проекта (или меньше школ построят). Не помню была ли такая норма, но правильно будет в рамках этой программы создать сервисный фонд, где застройщики на отдельных счетах оставляли бы 5-7% от суммы контракта на гарантийный ремонт. Плохое качество строительства – все чаще встречается на социальных объектах.
Поэтому вероятно застройщики и вышли с инициативой обнулить первоначальный взнос по ипотеке для того чтобы расширить рынок.
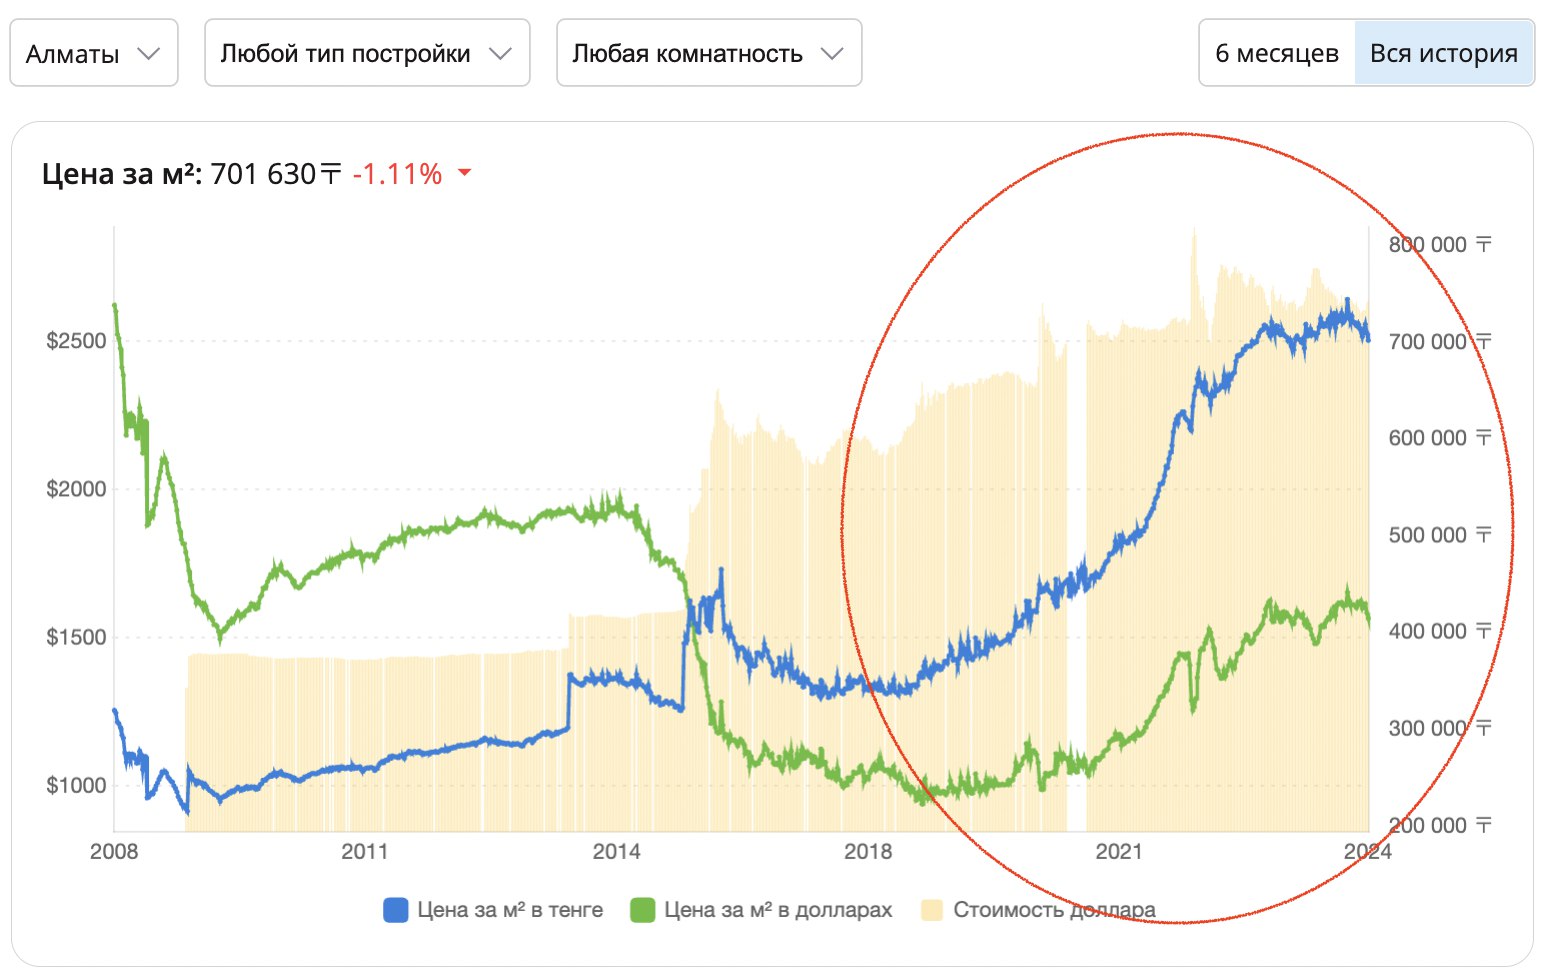
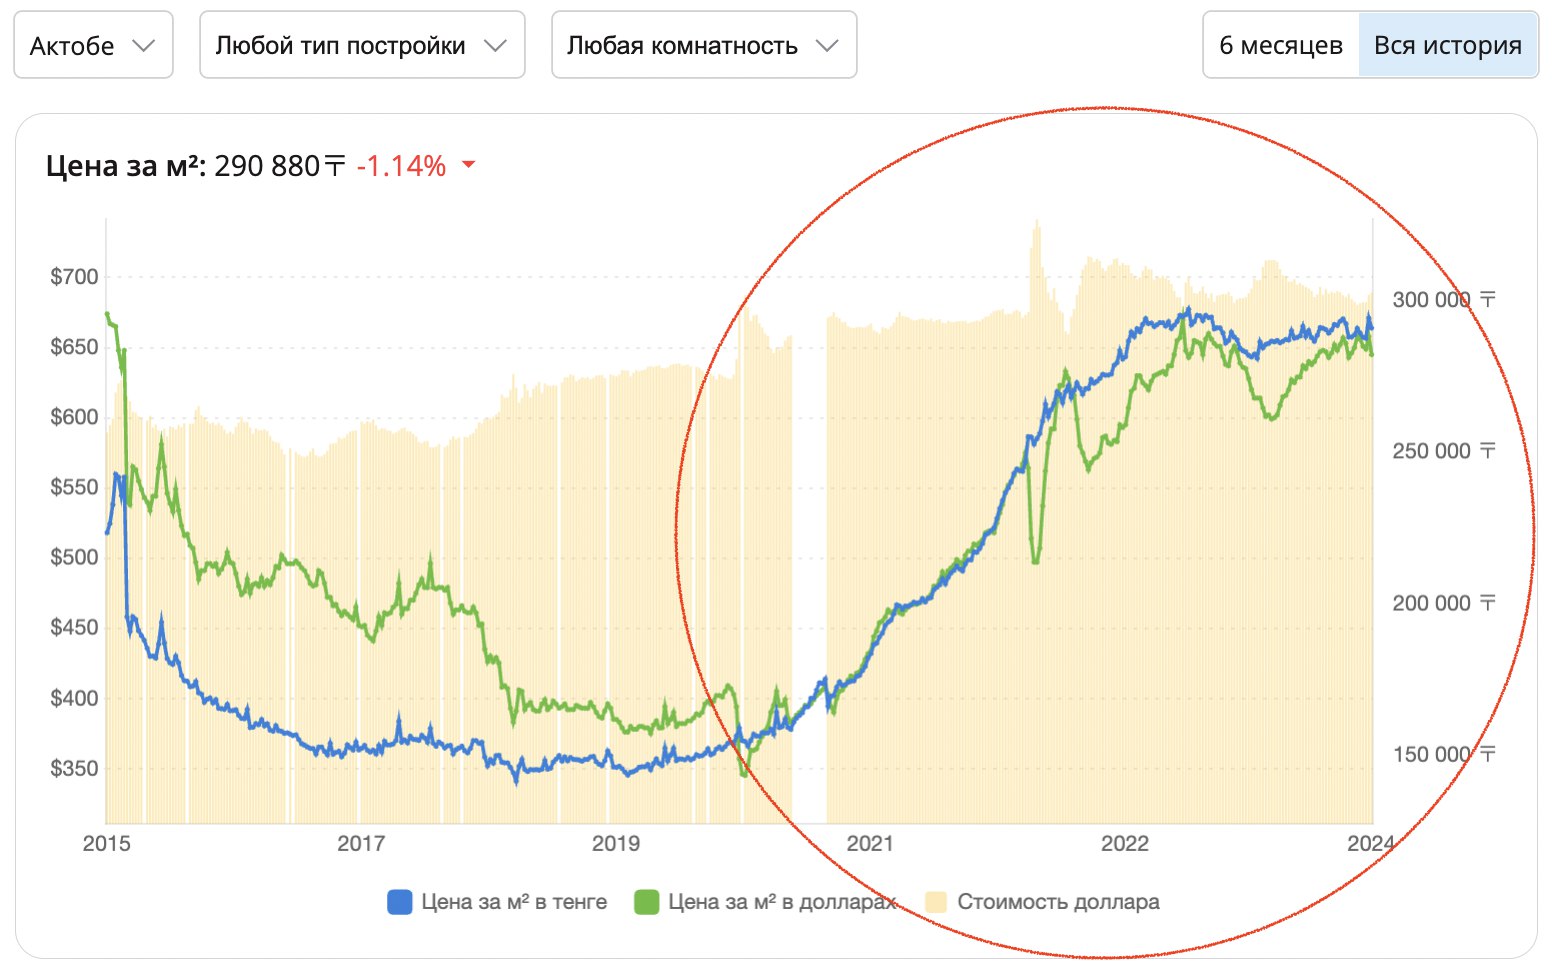
Потенциальные ипотечники – не смогут быть бенефициарами этой инициативы и вот почему. Неудачный опыт снятия пенсионных накоплений – привел к многопроцентному росту цен на недвижимость на 50% и более, хотя – якобы должен был поддержать социально уязвимые слои населения (СУСН). Такой рост цен убил любую надежду СУСН купить себе квартиру – хоть в ипотеку, хоть накопить. Снятие пенсионных активов и последующий рост цен на недвижимость – привел к значительному имущественному разрыву и ухудшению положения для СУСН, так как цена на аренду также выросла.
Какие последствия
Поэтому если все же крупные строительные игроки протащат снятие первоначального взноса – спрос на недвижимость вырастет кратно, то есть в 5-10 раз (достаточно посмотреть количество тех, кому раньше не одобряли ипотеку).
Это приведет к двум вещам:
- цены на квартиры вырастут в два раза минимум в самых простых категориях
- в гонке за рыночным моментом, качество жилья упадет ниже даже нынешнего уровня.
Часть 3
После 1-1.5 лет жизни в условиях постоянного стресса выплаты – из гонки выпадет едва ли не половина ипотечников.
Высока вероятность, что они попытаются решить свои финансовые проблемы через митинги и требования к государству простить долги. Никто ведь не пойдет к застройщикам с требованиям снизить цену на недвижимость.
Упадут розничные продажи и упростится набор брендов в магазинах Казахстана, так как мы одномоментно снизим потребительский спрос и упростим его до базовых вещей вроде макарон, картофеля и курятины. Выплаты по ипотеке сильно подкосят спрос. Социально уязвимые слои – не просто останутся на обочине, они обнищают на фоне двухзначной инфляции. В финансовую пропасть можно падать всю жизнь.
Государство запаникует и погасит всем долги, реструктуризирует, кому-то даже простит. Так что одномоментно выиграют только застройщики.
Как надо сделать
- ускорить введение прозрачной отчетности компаний публичного интереса (получает госденьги - напрямую или косвенно), то есть включая строительные, которые получают госсредства.
- все же запустить заводы по стройматериалам, сантехнике и прочим вещам. А затем внести нетарифные ограничения в ЕАЭС на импорт через 3 года после запуска заводов.
- провести анализ ценообразования на жилье, стройматериалы, землю - окончательно закрыть крупные города для госипотеки и развивать регионы. Иначе через 10 лет – половина населения будет жить в Астане, Алматы, Шымкенте.
- сужать госипотеку после запуска своих заводов, сужать до СУСН. Думать надо над развитием экономики, а не над тем как освоить бюджет в узкий круг бенефициаров.
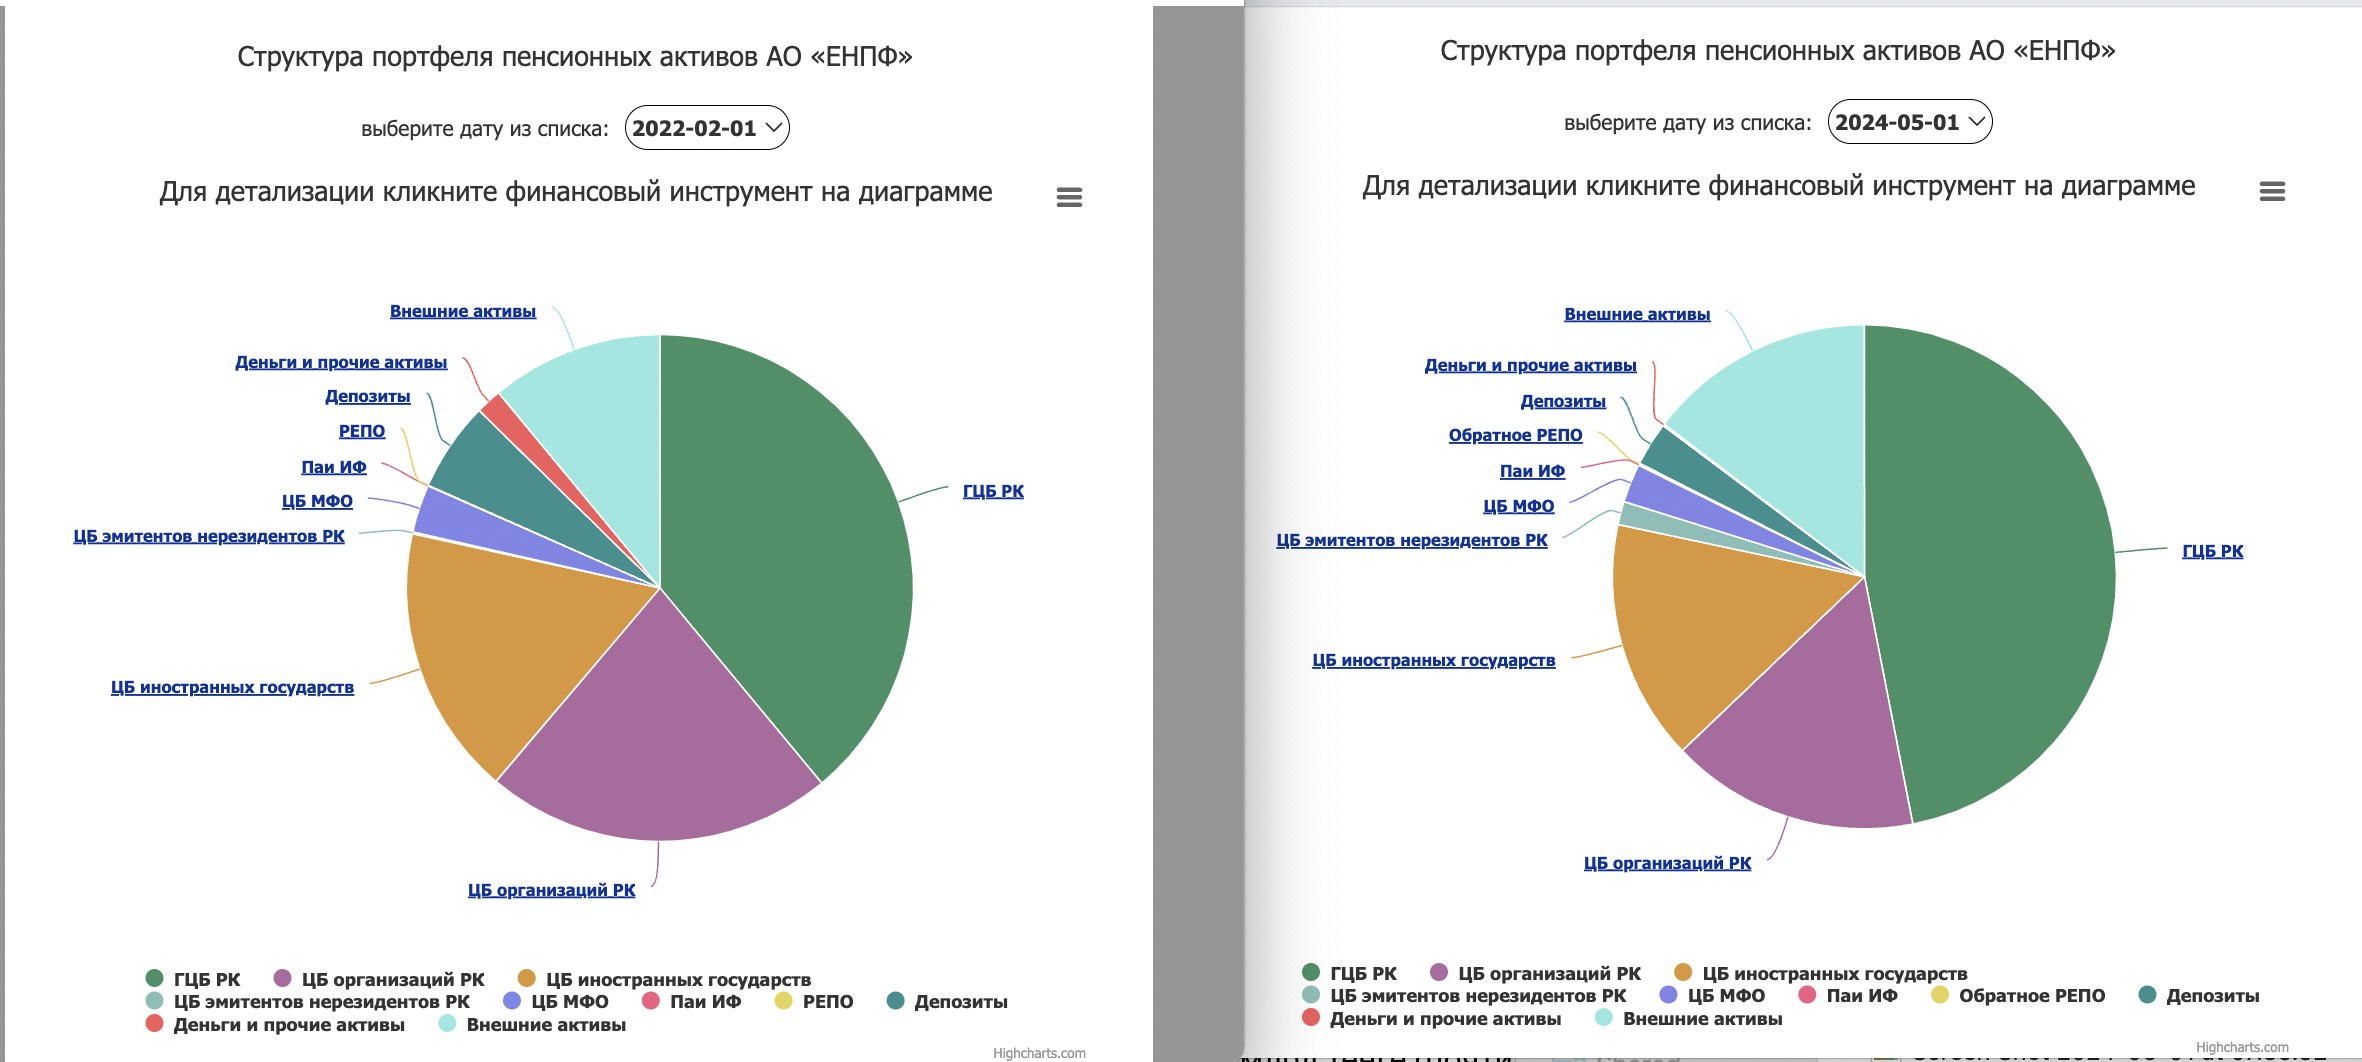
Сравнение 2022 года и 2024 года. ЕНПФ все больше и больше стремится помогать государству через государственные ценные бумаги.
Молодцы! Патриоты!
Но! Шутки в сторону - это плохая тенденция и говорит о том, что есть проблемы в госфинансах. Не знаю какое правильно соотношение ГЦБ в портфеле, но такой эффект - когда ГЦБ вытесняет ЦБ компаний этой же страны - на английском называется crowding out - то есть толпа госов выталкивает частников.
На 1 мая 2024 года - инвестиции ЕНПФ в Байтерек увеличились до 920 млрд тенге (почти 1 трлн) и в Казатомпром - в четыре раза. С 60 млрд до 249 млрд тенге (это мы помним как пенсионник откупил урана "на всю котлету" на размещении акций).
Crowding out также наблюдается, когда государство создало Отбасы банк и частные БВУ почти все вышли из ипотеки.
Да, банки радуются, когда есть гарант в виде фонда ДАМУ, но это подсаживает банки на гарантированные деньги и лишает их стимула развиваться. Одним словом, когда в экономике много Самрука - частники вероятнее всего не пойдут в те ниши, где есть дочки Самрука.
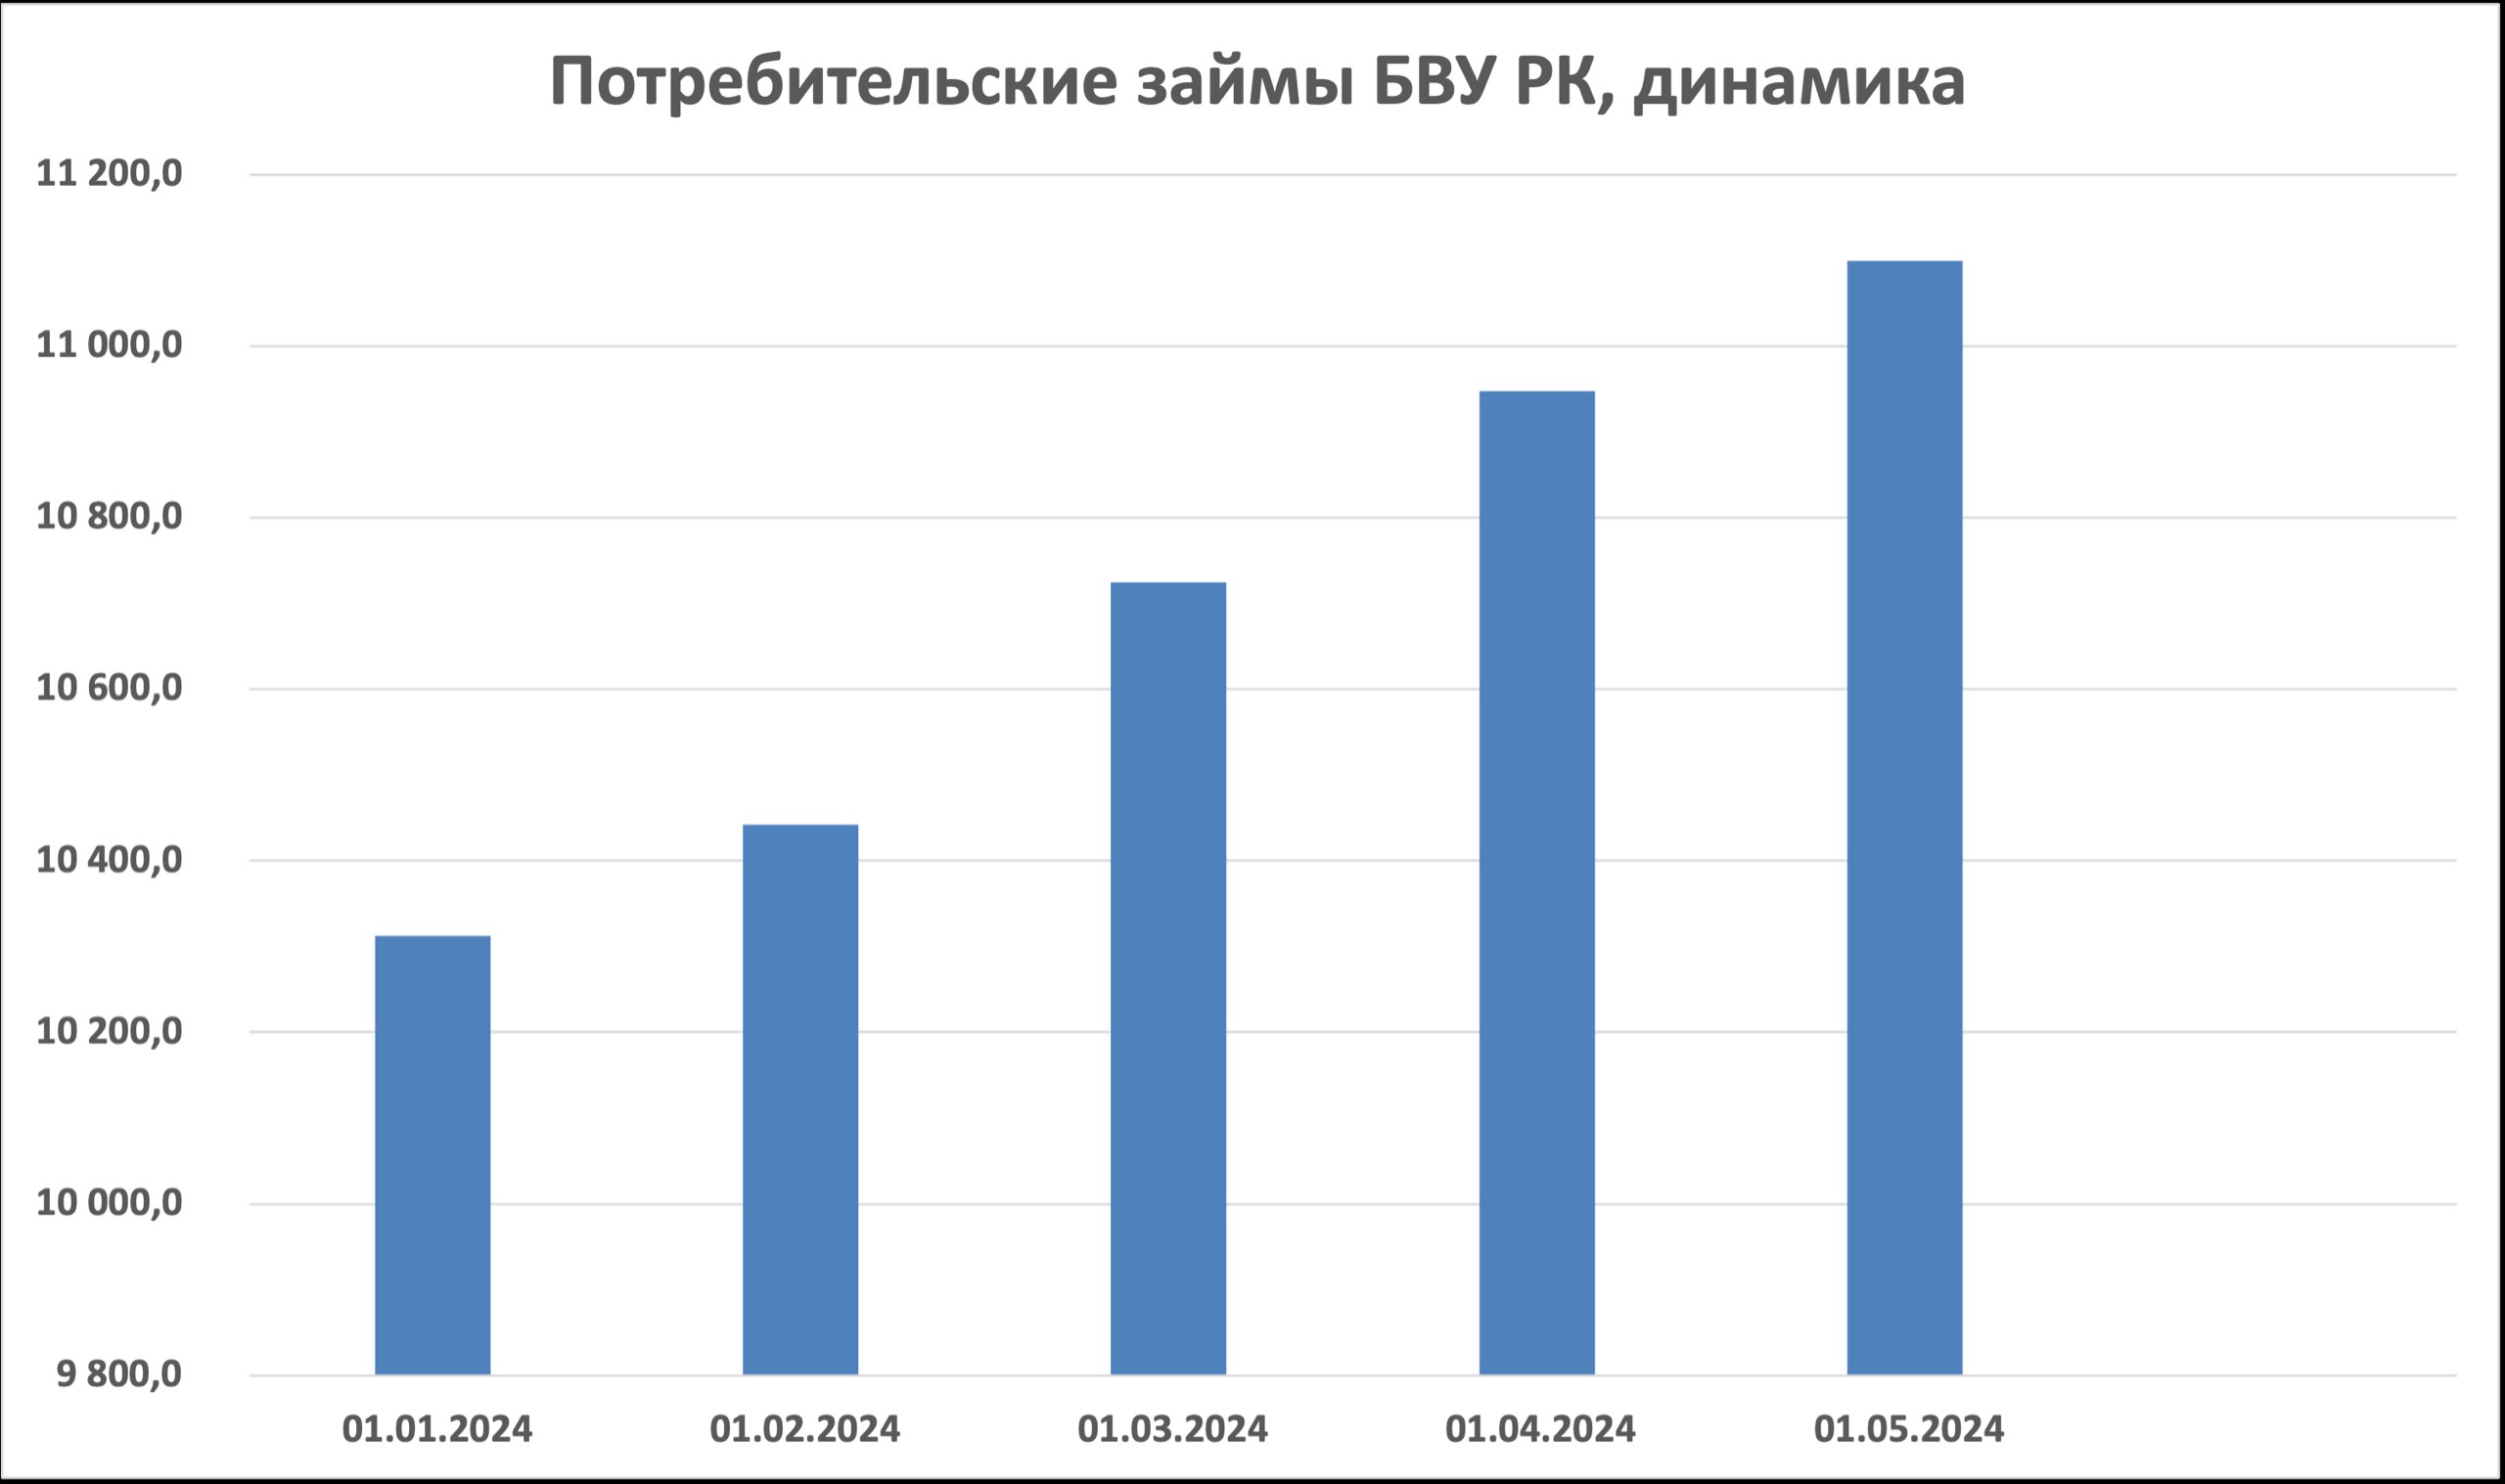
Налицо опережающий рост потребительских займов в 2024 году, как и в предыдущие годы. Ссудный портфель за 4 месяца 2024 года вырос на 2.9%, тогда как потребительские займы выросли на 7.6%.
Итого объем потребительских кредитов составил 11 трлн тенге на 1 мая 2024 года.
Как бы ни хотелось ругать банки, надо отметить вклад слабой экономики, низких зарплат и большого объема ипотеки (так как выплата % по ипотеке заставляет человека брать кредиты на потребительские займы).
Малое количество протестов в этой сфере говорит о том, что немало людей работают и получают в тени, иначе средний уровень кредита уже давно превысил среднюю зарплату. Таким образом все и все устраивает.
Такие риски обычно выстреливают неожиданно и всегда в спину и всегда дремлющему государству.
Почему курс тенге к доллару ослаб? На основе своего коммента для Tengri -сделал пост.
18 июня доллар подорожал по результатам торгов более чем на 5 тенге за день. Думаю, что укрепление тенге в начале этого года в течение нескольких месяцев не было нормальным явлением и было вызвано необходимостью пополнять бюджет за счет средств из Нацфонда.
Бюджет пришлось пополнять из-за больших социальных расходов, а потом и последствий паводков. Чтобы добыть эти средства, приходилось разменивать доллары из Национального фонда на бирже в рамках гарантированного трансферта из Фонда. То, что сейчас происходит, - это, скорее, не падение тенге, а возвращение его к нормальному рыночному курсу. Я думаю, это было не последнее снижение курса и какое-то время оно будет продолжаться. Эта ситуация вызвала искаженное восприятие, в частности, была завышена цена для казахстанских товаров. В течение трех месяцев происходило переукрепление тенге, а сейчас все просто возвращается к рыночным значениями. Я думаю, курс тенге также может ослабеть к российскому рублю.
Думаю, что какое то время снижение тенге к доллару и рублю продолжится, возможно, до осени, когда ставка ФРС, как ожидают, все таки снизится. В это же время нас ждет пересмотр бюджета (обычно в августе), посмотрим, сколько на тот момент потребуется денег, чтобы выполнить все обязательства левого берега. Сейчас продолжается восстановление объектов пострадавших после паводков, но запустили не все программы развития, некоторые области просят дополнительного финансирования, чтобы запустить давно обещанные проекты. Может быть, тенге еще слегка ослабнет.
По словам эксперта, сейчас можно говорить, что уровень в 465 тенге за доллар можно было бы назвать благоприятным. Если не будет резкого изменения внешней ситуации, к примеру, падения цен на нефть, дополнительных ограничений, то в ближайшей перспективе тенге не будет падать ниже 470 за доллар.
К сожалению, у нас пока по большей части сырьевая экономика, и даже если сейчас ее начнем диверсифицировать, то все равно минимум до 2029 года мы будем сильно зависеть от внешнего торгового баланса, разницы между тем, что мы продаем и покупаем. Нынешние инвестиционные институты не всегда работают так, как хотелось, и какие-то вещи приходится делать чуть ли не в ручном режиме. Чтобы снизить зависимость от внешних шоков, нужна большая работа.
Куда вкладываться, как хеджировать риски? Есть у вас миллион тенге – кладите на депозит. Затем через два месяца – снимите половину от накапавших процентов и купите доллары. А половину оставляйте. И так постоянно. Или разделите 50/50 и на одну часть откройте долларовый депозит, на другую - тенговый и делайте с ним это же.
Интересно вам вкладывать в что-то более рискованное? На 4-5 месячный доход с депозита – купите себе курсы инвестиционные, сходите на лекции и постепенно будете вкладывать в ценные бумаги, своими руками.
Наша экономика еще кашляет и спотыкается, маловероятно, что в течение пары лет мы расцветем. Поэтому надо думать о себе самому.
Сегодня Минфин занял 229,6 млрд тенге под 13.20-13.35% доходностью к погашению. Это иллюстрация активных займов. Бюджет стал чуть полнее, чем пустой.
20.06.24 18:41
Министерство финансов Казахстана привлекло 37,0 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00000956 (MUM180_0014) со средневзвешенной доходностью к погашению 13,31 % годовых
Министерство финансов Казахстана привлекло 47,3 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00000535 (MUM180_0006) со средневзвешенной доходностью к погашению 13,34 % годовых
Министерство финансов Казахстана привлекло 41,2 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00001111 (MUM168_0005) со средневзвешенной доходностью к погашению 13,33 % годовых
Министерство финансов Казахстана привлекло 56,3 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00001087 (MUM108_0013) со средневзвешенной доходностью к погашению 13,35 % годовых
Министерство финансов Казахстана привлекло 40,8 млрд тенге, разместив на KASE 18 июня МЕУКАМ KZKD00001244 (MUM084_0019) со средневзвешенной доходностью к погашению 13,28 % годовых
Министерство финансов Казахстана привлекло 7,0 млрд тенге, разместив на KASE 18 июня МЕККАМ KZK100000332 (MKM012_0157) с доходностью к погашению 13,20 % годовых