
Потребительские займы в банковской системе Казахстана с 1 марта 2023 года по 1 марта 2024 года выросли с 7,8 трлн тенге до 10,7 трлн тенге. Рост 37,9%. 1 марта 2023 - потребительские займы составляли 32% от ссудного портфеля банков. На 1 марта 2024 - 35,5%.
Forwarded from НЕХабар
Посади яблоню в своем любимом городе!
В эту субботу, 27 апреля у алматинцев появилась крутая возможность принять участие в посадке яблоневых садов 🌳
Это стало возможным благодаря общегородской акции «Алматы - город-сад», в рамках которой будет посажено 7705 зеленых насаждений - из них 4015 плодовых и 1090 лиственных деревьев, 2600 кустарников.
В этот день алматинцев и гостей города ждут творческие конкурсы и другие активности - утренняя зарядка, танцевальный флешмоб, йога, викторины, обучающие мастер-классы.
О том, где посадить и что будет в этот день подробнее на сайте almaty.kz, а также на скрине выше 👆🏻
https://t.me/nehabar
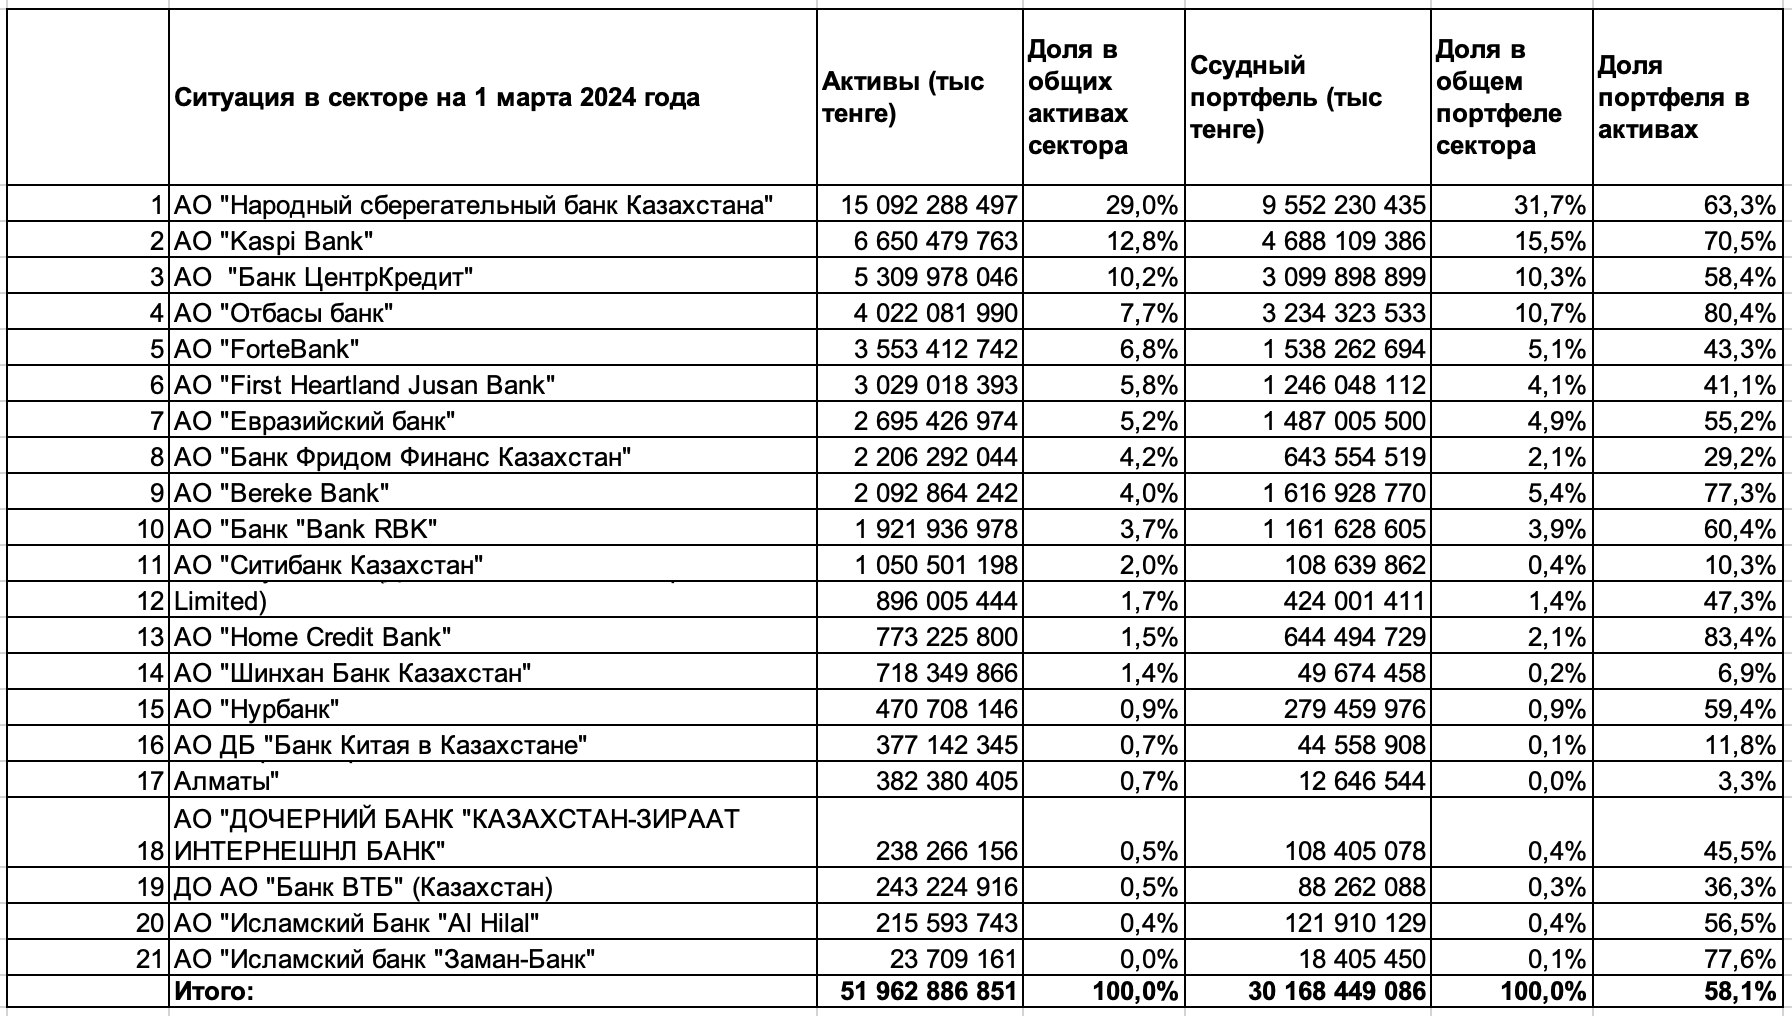
Ситуация с активами, портфелем БВУ РК на 1 марта 2023 и на 1 марта 2024
Лидером по активам остается Халык, правда его доля снизилась с 30,6% от активов сектора до 29%. Это хорошо для конкуренции и снижения концентрации. Каспи и БЦК напротив – нарастили долю.
По ссудному портфелю – Халык лидер и тут его доля в портфеле снизилась, несмотря на абсолютный рост. Доля розничных банков – Каспи, БЦК и того же ХоумКредит – повысилась. Вывод простой – розничными кредитами все еще интереснее заниматься, чем корпоративными бизнес кредитами. Непредсказуемость поведения экономики заставляет банки мельчить и осторожничать, что, впрочем, можно понять.
При этом доля кредитов в активах у Халык повысилась с 60,4% до 63,3%, у Каспи – взлетела до 70,5%, у ипотечного Отбасы портфель к активам наоборот снизился с 85,6% до 80,4%. Как ни странно, это хороший показатель, потому что все же монобанком пусть даже с поддержкой государства – быть рисково и надо диверсифицироваться.
Береке, другой госбанк, снизил портфель и успокоил аналитиков – потому что нельзя так накачивать портфель (84% на 1 марта 2023 года). Насколько позволяют сделать выводы новости с рынка российских IT вендоров (которые активно работают через казахстанские дочки) – Береке перед продажей катарскому инвестору запланировал неприлично большую программу обновленияhard/software – что, надеюсь, примут катарцы. Впрочем, им грех жаловаться, ведь ради них кажется власти готовы поменять закон и пустить в акционеры фонд без международного рейтинга.
Даже ХоумКредит чуть остыл с 85% портфеля от активов до 83,4%.
То ли еще будет. Думаю, что банки немного разместились в бумагах на фоне опасения аналитиков по потенциальному ослаблению тенге к доллару – если ФРС не уронит ставку в мае. Нашим отечественным игрокам чрезвычайно важно увидеть снижение ставки ФРС, иначе придется пересчитывать модели кредитования.
Хотя RBK не сдается и вероятно выдал ряд крупных корпоративных займов и портфель к активам составил 60,4% в 2024 (против 47,1% на 1 марта годом ранее).
Описывать таблицу – это немного как интерпретировать картину, поэтому пусть каждый сам оценит куда идет/катится/карабкается каждый банк. Но в целом – общий портфель сектора стал 58,1% от активов в отличие от 55,1% на 1 марта 2023 года. То есть, как и обещали, банки начали кредитовать. Те ли кредиты и тем ли выдали банки – увидим по итогам года.
ФРС США сохранила базовую процентную ставку на уровне 5,25-5,5% годовых.
Мдя. Ожидаемо, но нам бы в Казахстане сейчас бы пониже бы ставку ФРС. Очень было бы легче перевооружать экономику. А сейчас надо заново бюджет перелопатить на предмет лишних расходов или тех расходов, которые можно отложить.
SOFR уже растет. 180 дневный 5.39028. SOFR это тоже ставка заимствования - Secured Overnight Financing Rate.
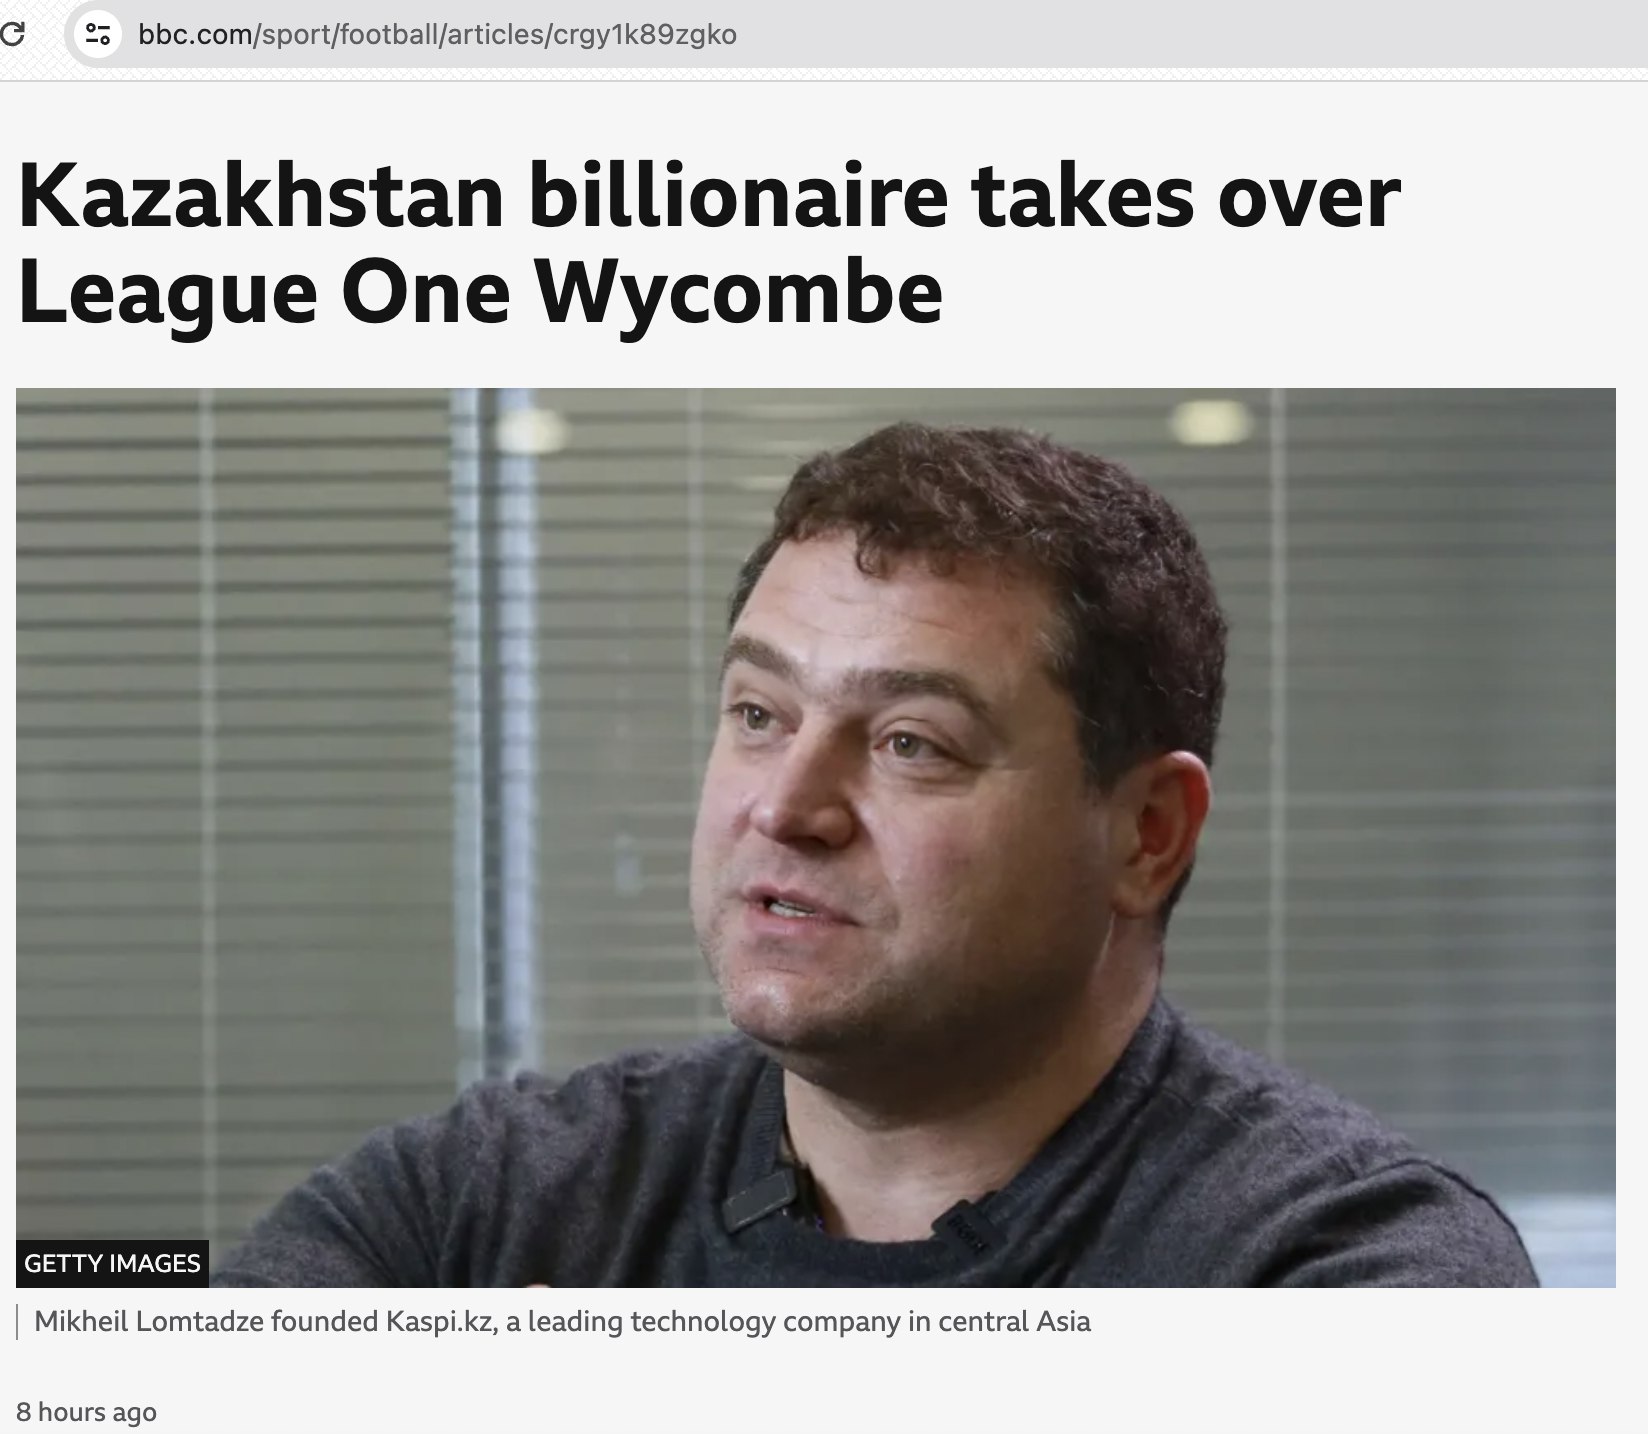
Очень круто - глава Каспи Михаил Ломтадзе купил английский футбольный клуб Wycombe Wanderers. Сумма сделки вероятно скоро раскроют. Ломтадзе купил через свою Blue Ocean Partners II Limited. Состояние главы Каспи оценивается в 5,7 млрд долларов (4,5 млрд фунтов).
Клуб сам по себе не гигантский, но cash positive, оценивается хорошо. Если правильно пишут, то покупка футбольных клубов бизнес не для зарабатывания денег каждый год, а скорее для приобретения позиции в серьезных кругах Великобритании, а также для последующей перепродажи клуба после нескольких лет, если удастся подняться выше в рейтингах.
Думаю хорошая инвестиция и страновая диверсификация - на фоне достаточно нервной инвестиционной ситуации в Казахстане.
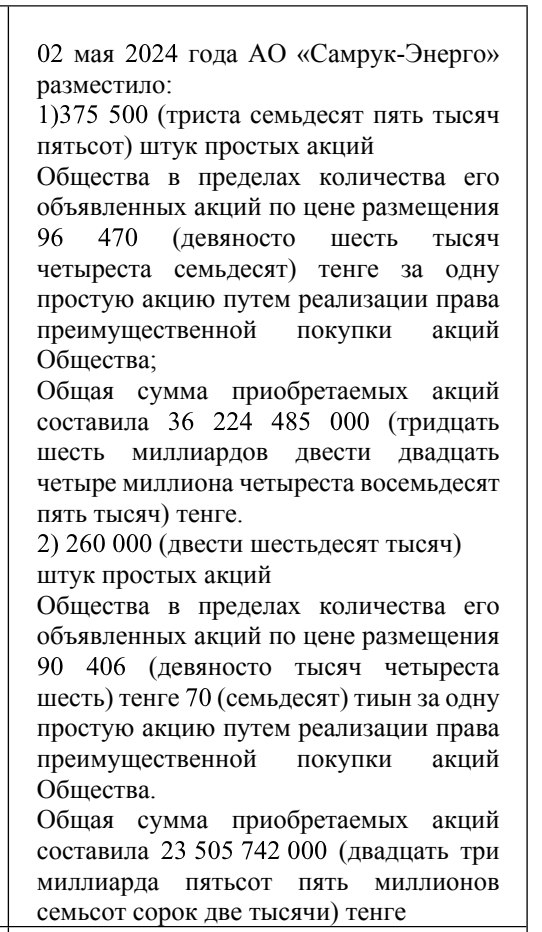
АО Самрук-Энерго разместило 2 мая 2024 года 375 500 простых акций по цене размещения 96 470 тенге за акцию и 260 000 простых акций по цене размещения 90 406,70 тенге за одну акцию в пределах количества объявленных акций путем реализации права преимущественной покупки акций.
Итого через это размещение компания привлекла 59,7 млрд тенге.
При прибыли за 2023 в размере 43,7 млрд тенге – компания чувствует себя прекрасно. Дополнительные средства компании нужны, разумеется, на обновление инфраструктуры. Могу предположить, что накопленный износ превышает прибыль компании за несколько лет. Поэтому очень важно от души попросить частных владельцев коммунальных объектов и прочих ТЭЦ отчитаться по вложениям за период владения и попытаться выполнить инвестиционные обязательства. Думаю, имеет смысл сделать такое и по государственным объектам и посмотреть подрядчиков.
Меня лично интересуют поставщики угля, запчастей и инженерных услуг. Общался с российскими и украинскими производителями - с интересом узнал, что какие-то запчасти турбин, насосов и прочих вещей проходили через цепочку посредников и заходили в Казахстан уже если не золотыми, то позолоченными.
Самрук-Энерго выкупил у ФНБ Самрук Казына 100% доли участия в уставном капитале ТОО «АЭС Шульбинская ГЭС» рыночной стоимостью 36 224 485 000 тенге и 100% доли участия в уставном капитале ТОО «АЭС Усть-Каменогорская ГЭС» рыночной стоимостью 23 505 742 000 тенге (цитата с SK News).
«Совет директоров АО «Самрук-Энерго» 12 апреля принял решение разместить: 1). 375 500 штук простых акций общества в пределах количества его объявленных акций по цене 96 470 тенге за одну штуку путем реализации права преимущественной покупки. 2). 260 000 штук простых акций общества в пределах количества его объявленных акций по цене 90 406,7 тенге за одну штуку путем реализации права преимущественной покупки», - сказано в сообщении биржи.
Еще в январе 2023 года сообщалось, что Правительство РК передаст доли участия в ТОО «АЭС Усть-Каменогорская ГЭС» и «АЭС Шульбинская ГЭС» в оплату акций фонда «Самрук-Казына».
Коммент.
Признаться непонятна суть сделки. Увидим ли мы продажу доли в ГЭС? Иначе зачем Самрук-Энерго покупает ГЭС у своего же 100% акционера – Самрук-Казына?
Как вариант – опять чтобы Самрук-Казына выплатил дивиденды, потому что бюджет опять просит каши.
Пару лет назад говорили, что эти два ГЭС хотели вывести в офшор под видом продажи арабской компании, но после январских событий сделку заблокировали.
Плюс нынешняя сделка была проведена, чтобы зафиксировать стоимость двух ГЭС.
Акимат города Астана привлек на KASE 17 мая 5,2 млрд тенге, разместив облигации на KASE.
На торгах эмитент планировал разместить 5 241 038 облигаций номиналом 1 000 тенге и сроком до погашения 2 года. По результатам размещения эмитент привлек 5,2 млрд тенге. Указанные облигации выпущены в целях финансирования строительства жилья в рамках реализации государственных программ.
Коммент.
Больше дело - теперь начали рассказывать на что берут деньги под 0,35% годовых. Одно не пойму - часть Астаны стоит с пустыми домами, продать не могут. Точно нужно социальное жилье?
Forwarded from Власть - Новости Казахстана
По меньшей мере 3,5 миллиона человек по всему миру, включая Казахстан, вложились несколько лет назад в OneCoin. Позднее она стала известна как одна из крупнейших афер в сфере криптовалюты.
Ружа Игнатова, основательница OneCoin, больше похожей на финансовую пирамиду, пропала несколько лет назад и до сих пор находится в списке наиболее разыскиваемых преступников ФБР.
Партнером Игнатовой в Казахстане была Дильбар Мирсаитова. В 2017-м ей предъявили обвинения в мошенничестве, но в итоге дело закрыли, а деньги вложившим в OneCoin, так и не вернули.
И у Мирсаитовой и у Игнатовой нашлась недвижимость в Дубае, у властей которого, очевидно, редко были вопросы к происхождению денег покупателей роскошной недвижимости.
Читайте еще одно расследование в рамках проекта #DubaiUnlocked
Власть
Одни из крупнейших в мире мошенников и их партнер из Казахстана купили недвижимость в Дубае
Паоло Сорбелло, Ольга Логинова, Власть Эта статья адаптирована из расследования OCCRP и дополнена Властью. Осы мақаланың қазақша нұсқасын оқыңыз. Read this article in English.
Forwarded from BES.media
Катарцы купили Bereke Bank
Сумма сделки составила 65 миллиардов тенге.
🗣 Что произошло
Lesha Bank LLC (Public) заключил договор купли-продажи с АО "НУХ "Байтерек" на приобретение всего акционерного капитала Bereke Bank в Казахстане, сообщает BES.media.
🗣 Детали
Сумма сделки составила 65 миллиардов тенге, что эквивалентно 532,4 миллиона катарских риалов.
🗣 Что ещё
Договор предусматривает ряд условий, которые стороны должны выполнить для завершения сделки. Одним из основных предварительных условий было получение одобрения со стороны "Байтерек", которое уже подтверждено.
_
💬 https://t.me/bessimptomno
Сумма сделки составила 65 миллиардов тенге.
Lesha Bank LLC (Public) заключил договор купли-продажи с АО "НУХ "Байтерек" на приобретение всего акционерного капитала Bereke Bank в Казахстане, сообщает BES.media.
Сумма сделки составила 65 миллиардов тенге, что эквивалентно 532,4 миллиона катарских риалов.
Договор предусматривает ряд условий, которые стороны должны выполнить для завершения сделки. Одним из основных предварительных условий было получение одобрения со стороны "Байтерек", которое уже подтверждено.
_
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from Данияр Ашимбаев
Понятие "инвестиционного климата" в Казахстане - вопрос во многом политический. Государство исправно указывает на статистику иностранных инвестиций как одно из своих главных достижений за годы независимости. Не менее регулярно создаются структуры, призванные этот самый инвестиционный климат улучшать. Многие уже не помнят эпопею с Национальным агентством по иностранным инвестициям (1992) или Государственным комитетом по инвестициям (1996). Да и позже слово "инвестиции" периодически мелькало в названиях разных ведомств.
Вместе с тем (всегда есть это самое "вместе с тем"), вопрос постоянно переходит из категории достижений в категорию проблем. Государство регулярно меняет правила игры: законы об иностранных инвестициях и об инвестициях вообще принимаются и корректируются с пугающей частотой, так же как и налоговое законодательство.
Президент Токаев неоднократно подчеркивал важность стабильных правил игр, но "реформаторский зуд" правительственных экономистов остановить пока не удалось.
В конце минувшего года Касым-Жомарт Токаев специальным указом повысил статус Инвестиционного штаба при правительстве, наделив его особыми полномочиями.
Помимо административного вмешательства и растущей склонности все регулировать есть и политический фактор: всякого рода несостоявшиеся олигархи активно пытаются инициировать процессы передела собственности, мотивируя его "борьбой за справедливость", что вызывает уже даже не раздражение, а нервозность в деловых кругах страны. Впрочем, это тема отдельного разговора.
В начале с.г. Касым-Жомарт Токаев объявил о том, что готовится указ по мерах по либерализации экономики. Глава государства прекрасно осведомлен как о подходе "отнять и все поделить" (и неоднократно критиковал его), так и о самовоспроизводстве административных барьеров.
С этого года стали видны контуры его нового курса - развитии "суверенной демократии" в политической сфере и либерализации - в экономической. При грамотном подходе эти понятия абсолютно друг другу не противоречат, тем более что развивается направление "Справедливый Казахстан", основанное прежде всего на верховенстве законности и равенстве возможностей для всех.
В Атырауской речи на Национальном курултае Касым-Жомарт Токаев сформулировал понятие национальной буржуазии, сделав упор не на ложном патриотизме или традиционализме, а на социальной ответственности буржуазии перед страной. Его посыл во много пересекается с знаменитыми словами Джона Кеннеди.
И глава государства сделал шаг навстречу бизнес-сообществу, подписав 8 мая обещанный указ. Реакция экспертов была достаточно мозаичной - от полного одобрения до жесткой критики. Реакция правительства и профильных госорганов привычно была очень осторожной. Указ горячо поддержала партия "Ак Жол". НПП "Атамекен" ограничился инфографикой, в которой указ от 8 мая назвали указом от 10 мая. Судя по тому, что 16 мая помощник по экономике был перемещен на дипломатическую работу, воплощать (и разъяснять) президентский замысел будут уже другие люди.
Сегодня последовала публичная реакция на указ Токаева со стороны финансовых кругов. Поводом стало 25-летие Ассоциации финансистов Казахстана, на котором собрались ведущие банкиры страны. Практически спикеры все достаточно жестко проехались по зарегулированности своей сферы деятельности и проблемах инвестиционного климата. Самым громким, пожалуй, стало выступление главы крупнейшего БВУ страны - председателя правления Народного банка Умут Шаяхметовой. Хотя СМИ разобрали на цитаты ее выступление, никто не отметил, что все ее выступление строилось вокруг указа главы государства о либерализации экономики, в котором она видит основы больших изменений в экономике и улучшения инвестиционного климата.
"Если говорить о вопросах либерализации, о том, что происходит в экономике, то я тоже изучала указ президента и считаю, что это хорошая инициатива. Это, наверное, то, что нам всем требуется". С Умут Шаяхметовой в данном случае сложно не согласиться.
Вопрос в том, как будут реализованы поручения президента правительством, Нацбанком и другими регуляторами.
Forwarded from Proeconomics
Импорт золота частным сектором Китая в первом квартале составил 543 тонны, Народный банк Китая добавил ещё 189 тонн к своим резервам за этот период времени. Китай продолжает оставаться главным покупателем на рынке золота, что приводит к росту цены на этот металл.
Население Китая теперь хранит сбережения не в квадратных метрах (на рынке рухнувшего жилья), а в золоте. А китайский ЦБ теперь омертвляет избыток валюты не в гособлигациях США, а тоже в золоте. Пекин не может допустить излишек валюты на свой рынок, что приведёт к излишнему укреплению юаня и потере конкурентоспособности китайских товаров.
Население Китая теперь хранит сбережения не в квадратных метрах (на рынке рухнувшего жилья), а в золоте. А китайский ЦБ теперь омертвляет избыток валюты не в гособлигациях США, а тоже в золоте. Пекин не может допустить излишек валюты на свой рынок, что приведёт к излишнему укреплению юаня и потере конкурентоспособности китайских товаров.
Немного взвешенной позиции по будущему доллара США в свете роста покупок центробанками мира золота.
На днях новостное агентство Reuters написало, что по мере обострения торгового соперничества между Китаем и США китайские вложения в государственные бумаги США и ценные бумаги федеральных агентств США (американского квазигоссектора, по нашей терминологии) снижаются, так, только в 1 квартале этого года их объем упал приблизительно на $50 миллиардов. Китай примерно с $3.2 триллионами является крупнейшим по размерам валютных резервов государством в мире. При этом самым большим держателем американского государственного долга остается Япония, у которой валютных резервов намного меньше – «всего» $1,1 триллион, но за тот же период Япония нарастила на $51 миллиард свои вложения в американский государственный долг.
Казалось бы, эта картина четко отражает текущие геополитические реалии, в которых доллар является и в обозримом будущем останется ведущей резервной валютой мира, но при этом ряд стран сокращает свои долларовые вложения.
В конце марта 2024 года глобальные валютные резервы равнялись $12.33 триллионам, из которых расклад по $11.45 триллионам был известен МВФ, и в данной сумме доля доллара США составляла 58.41%, что является самым низким показателем за весь период, в течение которого собиралась эта статистика. Желание многих стран политически дистанцироваться от США играет важную роль в процессе снижения доли долларовых резервов в мире. Покупка золота как «политически нейтрального безопасного актива», по словам Гиты Гопинат, первого заместителя директора – распорядителя МВФ, оставалась самым заметным явлением в последние два года.
При попытке проанализировать потоки валютных резервов в мире, поделенном на три блока – прокитайский, проамериканский и неприсоединившийся, становится очевидно, что в ориентированном на Китай блоке доля золота нарастает в течение ряда лет, а доля доллара падает. В то же время в проамериканском блоке доля золота остается стабильной. Казалось бы, геополитические события последних лет обязательно нанесут ущерб роли доллара как одного из ключевых символов американской мощи по мере того, как многие страны будут закупаться золотом и иными валютами, избавляясь от американских активов.
Но в этом процессе есть интересные нюансы. В недавней работе "Drivers of Dollar Share in Foreign Exchange Reserves" («Факторы, определяющие долю доллара в международных валютных резервах») двух экономистов, работающих в New York Federal Reserve Bank, которых зовут Linda Goldberg и Oliver Hannaoui, прозвучали следующие выводы.
Опираясь на итоги голосования государств в ООН в поддержку позиции США, и сравнивая их с долей доллара в международных резервах стран, они обнаружили очень слабую корреляцию. Многие страны с минимальным уровнем поддержки позиции США в ООН, и даже некоторые страны, против которых США ввели санкции, при этом имели более высокую (чем средняя, по всей видимости) долю доллара в международных резервах, а не более низкую!
Объяснение кроется в том, что всего несколько стран с достаточно крупным объемом резервов, которые позволяют им чувствовать себя комфортабельно, и при этом с маленькой геополитической привязкой к США, ответственны за большую часть снижения долларов в глобальных международных валютных резервах. Все остальные просто не могут себе этого позволить. И роль доллара в глобальной торговле, финансах и как главного международного средства расчетов слишком велика, чтобы другая валюта заменила его. Но геополитические события будут и далее расшатывать его позиции…
https://www.reuters.com/markets/asia/chinas-us-bond-shifts-put-dollar-under-geopolitical-spotlight-2024-05-21/
Reuters
China's US bond shifts put dollar under geopolitical spotlight
As the trade war between the United States and China escalates, China is shrinking its holdings of U.S. bonds.
Дал интервью по поводу указа о либерализации экономики Казахстана.
Долгожданный указ, который должен теперь продолжиться изменениями в десятках крупных законов, кодексов и подзаконных НПА.
Самое главное - направление отличное, однако я переживаю, что мы поторопимся. Почему я так думаю? Формирование штаба по приватизации до 1 июня 2024 года - слишком быстро. Плюс у нас еще разбирательство с паводками и закончим мы с ними осенью, когда отстроится жилье. Если бы я был уверен, что летом никто не уйдет в отпуск и мы проведем хотя бы 10-15 экспертных встреч, на которых мы полностью решим - какие активы чрезвычайно нужны для страны и их нельзя приватизировать, а какие активы можно выставлять, то я был бы уверен в успехе.
Знаю, что министерства бурлят работой и пытаются сейчас принять нормативные акты во исполнение указа. Но на этой уйдет пара месяцев.
Затем изменения в законодательство, а также положения о ряде активов, которые подлежат приватизации - также займут не один месяц. Буквально сегодня АЗРК, которые должны создать офис по приватизации - ответили изданию Курсив, что работа продлится до 31 декабря 2024 года и это более реалистичные сроки.
Считаю, что включать только представителей госорганов в такой офис - не очень хорошая идея, так как 8-9 часов в день чиновники высокого уровня заняты текучкой и у них попросту не хватит времени.
Попробую прокомментировать указ в 4-5 следующих публикациях. А пока вашему вниманию предлагаю интервью костанайскому Алау ТВ.
https://youtu.be/JK6BQIgiq8Y?si=80fRRSTO_KfwVqyG
YouTube
Точка зрения - Либерализацию экономики нужно проводить без спешки - Расул Рысмамбетов
Не забудь подписаться на канал, а так же поставить лайк.
Спасибо за просмотр!
Спасибо за просмотр!

С долгожданным предложением (или поручением) вышло сегодня правительство – что надо снижать налоги для продукции высокого передела. Теперь главное понять – в каких отраслях надо это делать, подсчитать экономическую выгоду и эти 15-20 проектов – могут стать нормальным пилотом, чтобы впоследствии стать правилом, закрепленным в Налоговом кодексе.
Такое снижение может стать стратегически важной мерой для стимулирования экономического роста, а также диверсификации. Низкие налоговые ставки по такой номенклатуре смогут повысить конкурентоспособность казахстанских производителей, увеличить добавленную стоимость продукции и сократить зависимость экономики от экспорта сырья. В идеале, конечно, надо снижать экспорт сырья до минимума.
Почему необходимо снижать налоги для продукции высокого передела?
Что это такое? Продукция высокого передела включает в себя товары, которые прошли несколько стадий обработки и имеют более высокую стоимость по сравнению с сырьем. Это позволяет получать больше прибыли от экспорта и внутреннего потребления таких товаров. Например это производство кабеля, продукции нефтехимии, да в общем-то и просто экспорт подсолнечного масла, вместо семечек.
Если инвесторы (нужен приоритет местных) увидят более низкие налоги для продукции высокого передела, то посмотрят на изобилие сырья в Казахстане и могут быть заинтересованы в инвестировании в высокотехнологичные отрасли, что обязательно поспособствует модернизации производственных мощностей и внедрению новых технологий. Лет 10 назад кажется, Казахстан был готов освободить нефтехимические производства от налогов на 10 лет, это как раз когда наши не дали зайти южнокорейской LG.
Однозначно, что это в долгосрочной перспективе повысит спрос на высококвалифицированный персонал, инженеров и в целом ИТР. Казахстанским товарам придется конкурировать не через низкие цены, а через более высокое качество. Понимаю, что есть определенное недоверие, что через 30 лет спокойного экспорта нефти, мы почему-то захотим производить сложные вещи. Но никак не заинтересуешь инвесторов если не показать выгоду через налоги.
Зато будет хороший вклад в долгожданную и much discussed диверсификацию – потому что снизятся риски от цен на наш сырьевой экспорт. От колебания цен.
Примеры есть – это Германия, именно там снижали налоги для высокого передела. Моя любимая Южная Корея – в течение 10 лет сделала рывок и сейчас Samsung телефон – популярнее Sony, а KIA вытесняет Toyota (что делала Toyota c Ford и Mercedes в своих сегментах).
Про Китай – молчу. Китай – живой пример, который развивается на глазах у нас.
Опыт этих и других стран, показывает, что налоговые льготы для высокотехнологичных отраслей обязательно ускорят промышленное развитие и повысить конкурентоспособность на мировых рынках. Может даже предложить уже с этого года давать какие-то льготы авансом, не ждать нового Налогового Кодекса.
PS. Отдельно отмечу и производство стройматериалов в Казахстане. Надеюсь это направление тоже будут льготировать. И вот как раз нашлось применение деньгам строительных компаний, если они захотят вкладываться.
Недропользование в Казахстане из важной части бюджета, за десятки лет превратилось не только в источник коррупции, но и в элитообразующий и государствообразующий фактор.
Вокруг нефти, металлов, заводов по первичной переработке (металлургические, НПЗ и прочие) возникали кланы, финансово-промышленные группы, велись войны и заключались перемирия – как вокруг считанных водоемов в пустыне.
Вне зависимости от экономической повестки – военный коммунизм с элементами социал-демократии (Мангистау), либеральная экономика с обилием иностранных и «иностранных» инвесторов (кашаганы и прочие) – пользу недропользования для Казахстана сложно оспорить, однако надо признать, что мы не получаем от недропользования и недропользователей богатств, которые могли бы получить.
Отсюда у Казахстана возникли претензии на 150 млрд долларов, ведь мы видим, что кто-то не просто заработал, а сказочно обогатился. И это не только те, кто подписывал документы со стороны правительства и со стороны иностранных концернов. Это и те, кто контролировал прохождение сырья, перекупал его.
Контрабанда нефти, ГСМ, золота, серебра, металлов, даже отходов НПЗ – обогащала (и обогащает) далеко не только политиков и высших административных иерархов, а просто тех, кто устраивал такие сделки и забирал свою мзду.
Думаю самое время внимательно проверить контракты на недропользование (УВС, ТПИ), обсудить налоговую и другую нагрузку на месторождения, оценить степень технологической продвинутости и инвестиции недропользователей в технологии и оборудование. Получает ли народ и страна от недропользователей столько, сколько заслуживает? Именно серая зона в этой сфере рождает наиболее активную и богатую коррупцию (вторую по богатству после расхищения госбюджета).
В связи с этим предлагаю, чтобы государство владело большей частью в проектах недропользования, которые будут запускаться с этого года. Можем ли мы себе позволить баловать недропользователей? Думаю надо выстроить прозрачную систему, оценить вклад недропользователей в экономику и потом можно переходить к либерализации этой сферы. Вот и ссылка на мой комментарий Казинформу.
https://www.inform.kz/ru/ogranichit-inostrannoe-uchastie-v-mestorozhdeniyah-kazahstana-predlagaet-ekspert-2d56b1
Казинформ
Ограничить иностранное участие в месторождениях Казахстана предлагает эксперт
Финансовый аналитик Расул Рысмамбетов выступил с инициативой ограничить иностранное участие в казахстанских месторождениях до 49%. Он объяснил, что только так государство может развивать переработку внутри страны, передает корреспондент агентства Kazinform.
С недоумением слышу новости из санкт-петербургского банка, что они хотят купить наш АТБ банк и запустить платежи между странами.
Считаю, что АТБ банк нельзя продавать, надо сделать его отдельным банком. Предполагаю, что идет война между менеджерскими командами, в чьи планы не входят государственные интересы.
Очень важно сейчас иметь банки со свободой переводов средств, иначе о какой торговле с соседями может идти речь?
Считаю, что АТБ банк нельзя продавать, надо сделать его отдельным банком. Предполагаю, что идет война между менеджерскими командами, в чьи планы не входят государственные интересы.
Очень важно сейчас иметь банки со свободой переводов средств, иначе о какой торговле с соседями может идти речь?
Forwarded from Spydell_finance (Paul Spydell)
Глобальное перераспределение капитала
Страны с профицитом счета текущих операций (СТО) финансируют страны с дефицитом СТО, но что это за страны?
2/3 от глобального чистого перераспределения капитала за последние три года сжирает только одна страна – это США, дефицит СТО у которых превышает $2.6 трлн за три года, на втором месте Великобритания – $226 млрд (более, чем на порядок меньше, чем в США), далее Индия – $145 млрд, Бразилия – $125 млрд, Турция – 97 млрд, Франция – $70 млрд и … Чили – $61 млрд.
Дефицит СТО предполагает, что для покрытия разрывов по платежному балансу страна должна привлекать прямые, портфельные, прочие инвестиции или финансировать дефицит через сокращение ЗВР.
Практически все развитые страны не использует для балансировки ЗВР, а управляют разрывами, как правило, через потоки капитала частного сектора.
Если нет емкого рынка капитала так, как это реализовано в США или Великобритании, дефицит СТО обычно покрывается через прочие инвестиции в виде кредитов от международных организаций (МВФ, Всемирный банк) или от коммерческих финансовых структур (банки, инвестфонды).
Для привлечения капитала через портфельные и прямые инвестиции необходимо выполнять ряд условий: конкурентное преимущество финсистемы и экономики через более высокие темпы прироста доходности относительно других валютных зон приложения капитала, положительный дифференциал процентных ставок, уровень развития финансовой системы, глубина, ликвидность и емкость финансового рынка. Это рыночные механизмы, но и есть и нерыночные механизмы.
Создание точек напряжения в геополитике и геоэкономике является одним из наиболее эффективных приемов быстрой концентрации международного капитала прежде всего в США и Великобританию, как главных бенефициаров хаоса на глобальном рынке капитала.
Чем шире дефицит СТО – тем ниже устойчивость системы, т.к. в любых обстоятельствах необходимо концентрировать капитал нерезидентов, а предельная способность расширения дефицита СТО напрямую упирается в возможность кредиторов аккумулировать профицит СТО.