
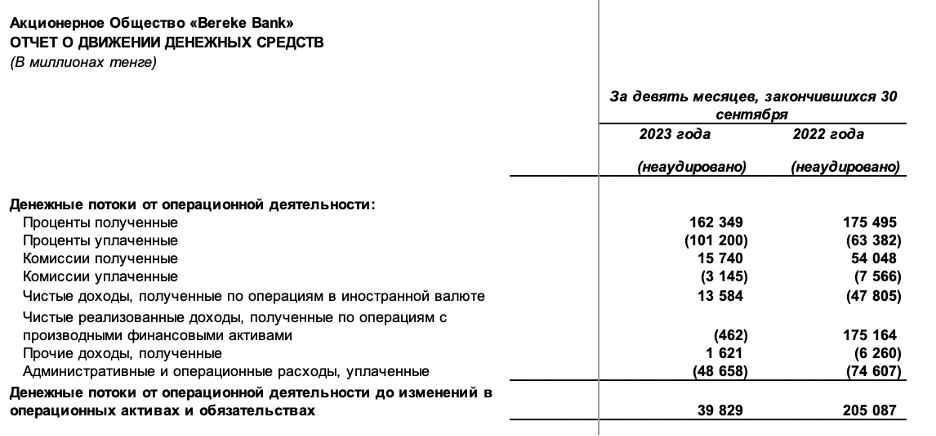
Однако акционером банка является госхолдинг Байтерек, у которого уже три банка есть – Отбасы, БРК и Аграрная кредитная корпорация (которая хоть банком не является, однако также привлекает госсредства и выдает кредиты). Период «передержки» на которую брал банк холдинг – подходит к концу. Насколько мне известно катарские потенциальные покупатели были недовольны ценой и сейчас стороны идут к финализации переговоров.
Вероятнее всего Байтерек получит убыток от продажи банка, однако смысл выкупа института у Сбербанка – был не допустить крупных шоков в банковской системе. Может для таких целей тоже у нас и существуют институты развития.
Кроме Береке, у нас на рынке так или иначе вяло продается еще пара банков, то есть готовы рассмотреть предложения. В отдельной категории банки, чьи ценные бумаги можно просто купить на бирже – Халык, Форте, БЦК. И все же выкуп банка целиком лучше рассматривать не по его акциям, а через прямые переговоры с акционерами. Тем более, когда собственность сконцентрирована в нескольких или одних руках. Переговоры обычно начинаются с размера капитала и затем включаются факторы повышающие или снижающие его цену. На рынке с конкуренцией низкой интенсивности – цена банка может быть выше размера капитала. Высокая конкуренция часто снижает цену, если это не лидер рынка и требуются значительные инвестиции. А в рознице у нас два лидера – Халык и Каспи.
Поэтому продажа Береке иностранным инвесторам если состоится, что произойдет значительно ниже капитала (0.3-0.4 от капитала), потому что потребуются дополнительные инвестиции в фин институт. Если капитал банка на начало 2024 года составлял 159 млрд тенге, то можно ожидать цену в районе 50 млрд тенге.
Если достоверна информация, что государство выделило банку 1.5 млрд долларов, то потенциальный убыток Байтерека составит в районе 890-900 млн долларов. Есть ли в этом плюсы? Только если выкупит банк крупный институт, который будет готов сразу зайти на рынок корпоративного кредитования и «залить» в Береке 1-1.5 млрд долларов.
А что будет если не продавать? Когда-то БВУ соберутся и скажут государству – «вы у нас отобрали рынок ипотеки Отбасы банком, а теперь и розничное кредитование решили отобрать?» - а такие вещи плохо сказываются на инвестиционном климате и правиле желтых страниц, которое соблюдать очень желательно, чтобы поддерживать реноме рыночной экономики.
Есть наихудший вариант действий – это дальше давать деньги банку, создавать государственную конкуренцию частному бизнесу и ждать пока его добьет конкуренция. Поэтому лучше всего – продавать и не мучить ни бюджет, ни частные банки. Только крупный иностранный инвестор сможет принести средства на рынок, чтобы можно было наконец прорваться в корпоративное кредитование.
Kaspi Bank сообщил Казахстанской фондовой бирже (KASE) о погашении 09 февраля 2024 года своих облигаций KZ2C00003028 (CSBNb16), в рамках которого выплачено последнее – 18-е купонное вознаграждение по указанным облигациям.
Общая сумма выплат по указанным облигациям составила 48 768 686 605,00 тенге, в том числе основного долга (суммарной номинальной стоимости облигаций) – 46 490 645 000,00 тенге, 18-го купонного вознаграждения – 2 278 041 605,00 тенге.
То есть чуть больше 100 млн долларов.
Общая сумма выплат по указанным облигациям составила 48 768 686 605,00 тенге, в том числе основного долга (суммарной номинальной стоимости облигаций) – 46 490 645 000,00 тенге, 18-го купонного вознаграждения – 2 278 041 605,00 тенге.
То есть чуть больше 100 млн долларов.
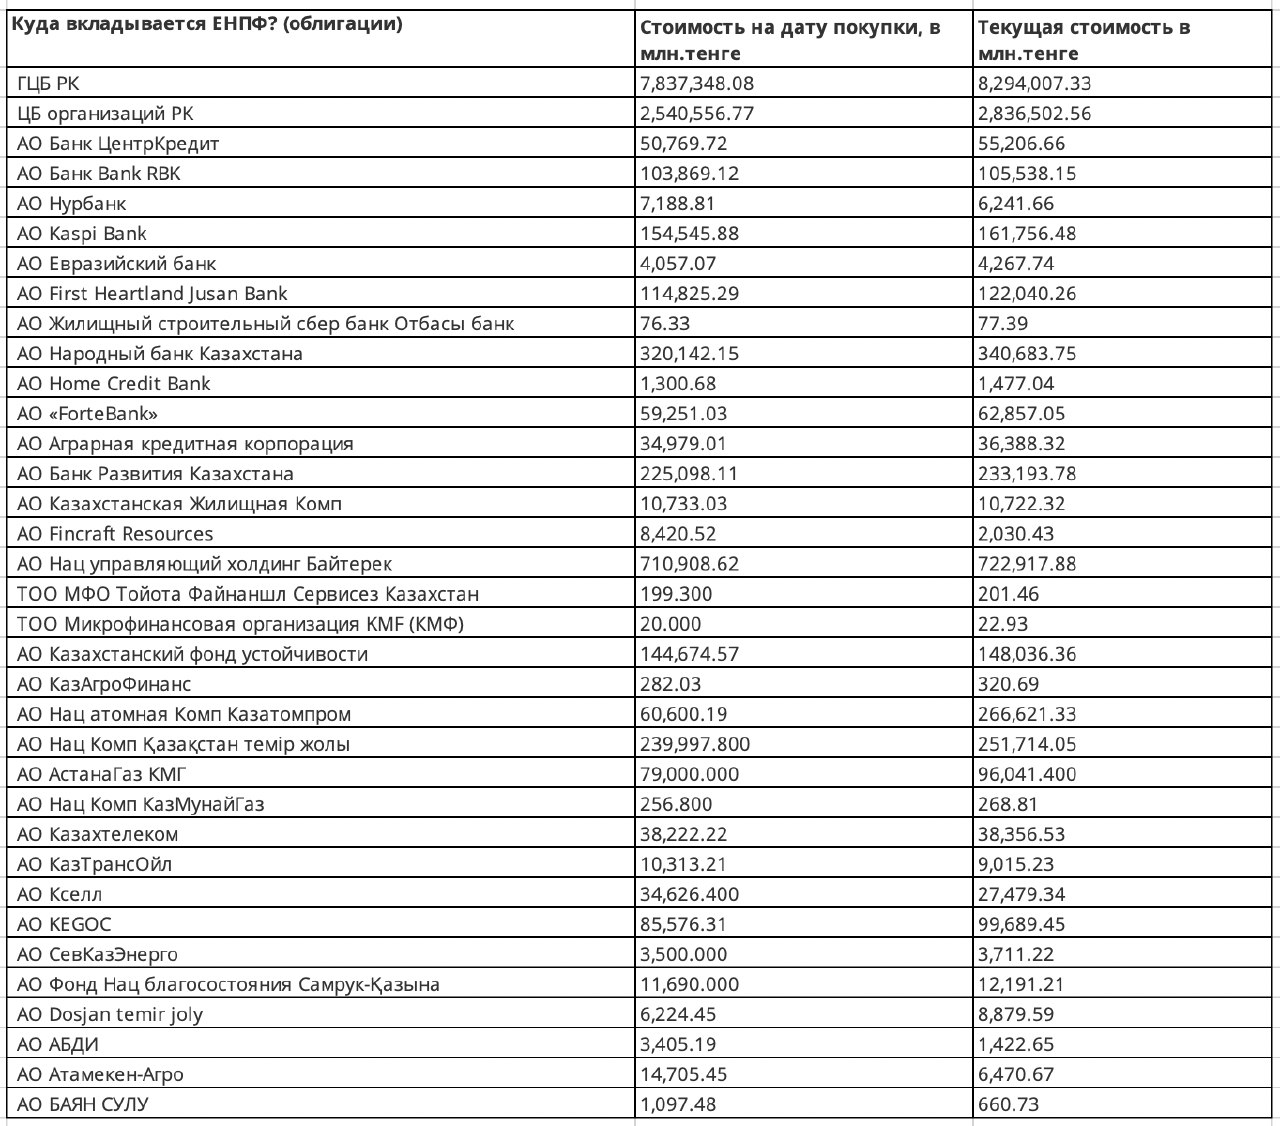
Открыл сайт ЕНПФ и решил показать в облигации каких казахстанских организаций вкладывается ЕНПФ. Не все эти инвестиции были сделаны во время ЕНПФ. Какие-то из них кажется были сделаны частными управляющими, до создания единого фонда.
Forwarded from Миллиард казахстанцев
Новости из Катара.
• QazaqGaz и катарский UCC Holding построят вторую нитку магистрального газопровода "Бейнеу - Бозой - Шымкент".
Производительность - 15 млрд кубометров в год.
• QazaqGaz и катарский UCC Holding также подписали соглашения о строительстве компрессорной станции и магистрального газопровода "КС-14 – Костанай" в Актюбинской и Костанайской областях для газификации регионов.
• "Самрук-Казына" и катарская Nebras Power построят ГЭС на реке Иртыш на востоке Казахстана.
Мощность — до 350 МВт.
Станция в том числе выступит в роли контррегулятора действующей Шульбинской ГЭС.
• Минэнерго Казахстана и катарская Urbacon Concessions Investments WLL обсуждают строительство еще одного газоперерабатывающего завода на Кашагане.
Мощность - 6 млрд кубометров в год.
Ранее, Казахстан и Катар уже договорились построить два ГПЗ на Кашагане мощностью 1 млрд и 2,5 млрд кубометров в год.
https://t.me/nehabar
Forwarded from Данияр Ашимбаев
В концепции развития ИИ было высказано опасение по поводу возможной безработицы роботов.
Представилось: безработные роботы пикитируют акимат и записывают видеообращение с требованием устроить их в штат МЦРИАП 😉
Представилось: безработные роботы пикитируют акимат и записывают видеообращение с требованием устроить их в штат МЦРИАП 😉
Forwarded from Юрта аналитиков (Дэн Браун)
Акимат Астаны начал закупать поезда для LRT
Аким Астаны Женис Касымбек на брифинге в кабмине заявил, что строительство LRT идет полным ходом. По плану в этом году завершат эстакаду, в следующем — появятся рельсы. Кроме того, начата работа по закупу вагонов.
Общая стоимость договора по LRT составляла 800 млрд тенге — из них освоение составило 300 млрд тенге. Далее работа будет продолжена в два этапа — на них потратят оставшуюся часть суммы.
https://t.me/yurtaRK
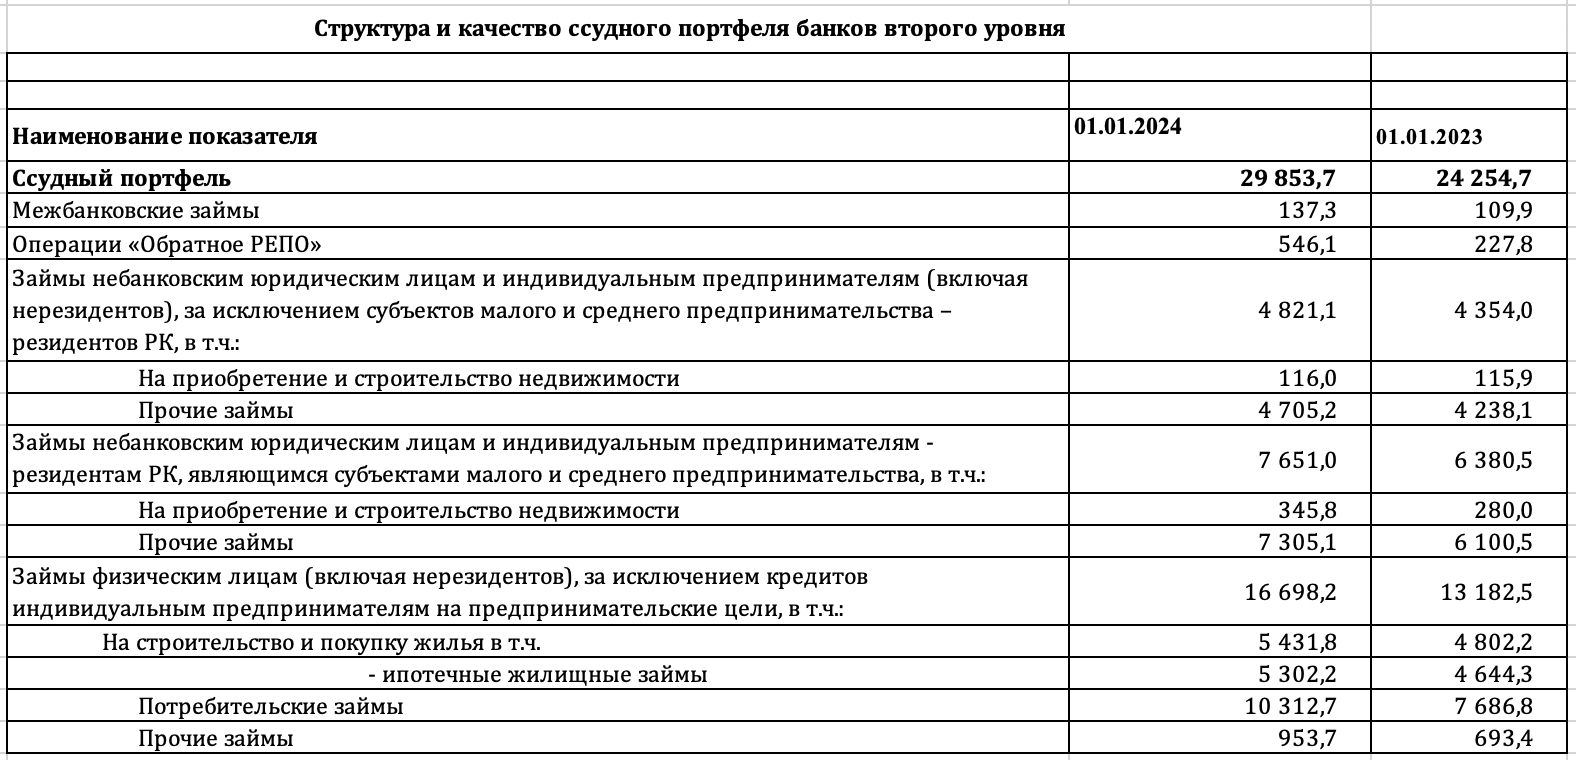
Таблица демонстрирует данные о кредитном портфеле казахстанских банков, указывая динамику изменений за 2023 год. Представлены следующие категории:
1. Общий ссудный портфель вырос на 23% с 24,254.7 трлн до 29,853.7 трлн тенге, что может свидетельствовать о расширении кредитования и потенциальном увеличении рисков, связанных с качеством активов банков.
2. Межбанковские займы и операции "Обратное РЕПО" также показывают рост, что указывает на активизацию межбанковских взаимодействий и использование инструментов для управления ликвидностью.
3. Займы юридическим и физическим лицам (включая потребительские кредиты) значительно увеличились, особенно в сегменте физических лиц, где ипотечное кредитование и потребительские кредиты выросли более чем на 35%.
Наибольшие риски:
- Быстрый рост потребительского кредитования может привести к увеличению просроченных задолженностей, если он не соответствует кредитоспособности заемщиков.
- Увеличение ипотечных займов может повысить чувствительность банковской системы к рыночным колебаниям, в частности, к изменениям цен на недвижимость. Чрезмерное вовлечение государства в ипотеку, тем более льготную, неминуемо приведет к дефициту свободных денежных средства у граждан, а значит сделает розничные кредиты более привлекательными для банков.
Характерные черты:
- Активное кредитование субъектов малого и среднего бизнеса, что может быть связано с государственной политикой поддержки данного сектора.
- Рост кредитования в сегменте физических лиц может отражать повышенный спрос на жилье и потребительские товары.
В целом, данные показатели требуют от банков и регуляторов тщательного мониторинга кредитных рисков и применения мер по управлению рисками, чтобы обеспечить стабильность банковской системы.
Каюсь, что привык писать про финансы в фейсбуке. А надо развивать телеграмм канал.
Интересуют конечно на сегодняшний день три вещи.
1. Как там дела у Кармета? Куда используются деньги, занятые под 15% годовых в долларах?
2. Почему сделка по Береке с катарцами идет так тихо? Due diligence проведенный в конце 2023 года еще действителен?
3. Почему предправления Жусан Мангитов так долго не уходил на фоне слухов об его уходе несколько месяцев? И куда теперь пойдет банк?
3.1. Береке и Жусан требуют особого подхода к управлению рисками. Оба банка могут стать хорошими корпоративными банками при условии их аккуратной работы. Но я так понимаю надо будет пересматривать стратегию обоим.
3.2 Как быть с Назарбаев Университетом - одним из реально флагманов? Хороший вуз требует хороших вложений.
Forwarded from Комментарий
🇰🇿 Казахстан - $14.4 тыс
🇹🇲 Туркменистан - $14.18 тыс
🇷🇺 РФ - $13.32 тыс
🇦🇲 Армения - $9.09 тыс
🇬🇪 Грузия - $8.57 тыс
🇧🇾 Беларусь - $7.24 тыс
🇦🇿 Азербайджан - $7.79 тыс
🇺🇿 Узбекистан - $2.71 тыс
🇰🇬 Кыргызстан - $1.93 тыс
🇹🇯 Таджикистан - $1.27 тыс
Please open Telegram to view this post
VIEW IN TELEGRAM
Кажется Жусан банк готов сделать свой выбор как кадровый, так и стратегический. Если ребята из Астаны не ошибаются, АФР рассматривает одобрение Гульмиры Джумадиллаевой на пост председателя правления Жусан.
ГД – более 10+ лет проработала зампредом Каспи, где приложила сердце, руки и душу к становлению банка. В значительной степени своим успехом Каспи обязан именно Джумадиллаевой. ГД, конечно, фигура непубличная, но в Жусане так не получится.
Что ждет тогда Жусан? Пересмотр стратегии и это должен быть (на мой взгляд) упор на корпоративный банкинг. Свободных денег у банка в районе 1 млрд долларов, значит заем не потребуется.
Изменится ли структура акционеров? Не факт. Кажется Гульмира Джумадиллаева идет не от Каспи, а сама как менеджер. Поменяется ли команда? Сработаются ли бывший АТФ и Каспийцы – посмотрим.
С точки зрения гендера это очевидная история, что in the long run – женщины лучше управляют средствами, пусть у мужчин хорошо получаются публичные красования.
Немного публичных рассуждений, что корейские геологи нашли месторождение лития на 15,7 млрд долларов в Восточном Казахстане.
На мой взгляд данное изложение несколько манипулятивное. Однако не фейк. Так как корейцы бурили тантал – само собой это их «родной» минерал. Корейские компании активно добывают тантал в Руанде (и ниобий кажется тоже), поэтому хорошо и глубоко знают предмет. Если пишут, что что-то там нашли - значит нашли.
15,7 млрд долларов – это цена ВЕРОЯТНО содержащегося в шахте лития, если его сегодня извлечь за 1 час и продать по фиксированной цене. В 2024 году точно цена на литий будет низкой, однако в долгосрочном горизонте – спрос растет.
Но в ноябре 2022 года карбонат лития был 81 тыс долларов за тонну, а в конце января 2024 года уже был 21 тыс долларов.
В литий, как в металл декарбонизации, перехода на электричество многих аппаратов (даже летательных), уже думают заходить серьезные нефтяники вроде Exxon и Chevron (интересно, кто финансировал корейцев в Казахстане?)
Риски есть, что корейская компания прикидывает сейчас как профинансировать добычу и бурение в этом году и вынесла свои результаты с ошеломительными 15-16 млрд долларов в публичное поле, чтобы провести доп эмиссию и набрать денег. Тут важен человеческий фактор – чтобы эти деньги не «закопали».
Отдельно скажу, что добыча лития в Казахстане мало как повлияет на уровень жизни и прочие вещи. Сейчас у нас вывозят сырую нефть, а завтра к экспортируемому сырью добавится литиевый концентрат. Вместо нефтяников в ресторанах будет сидеть кучка «литийцев». Пока хотя бы 30% от маржи не будет оседать в стране – это никак не увеличит налоговые поступления от отрасли, потому что вывоз сырья – это всего лишь вывоз сырья.
PS. Есть хорошая история как в СКО большую часть земель имеет пара компаний с юга Казахстана. Они весной сеют, осенью собирают пшеницу, в стиле вахтовой работы. Никак обогащение алматинских бизнесменов не влияет на уровень благосостояние североказахстанских аулов за исключением сезонной работы. Ни кормов заготовить, ни пшеницу переработать они не могут – нет доступа. Это хорошая иллюстрация как не надо работать с инвесторами и разрешать им все.
S&P считает, что у Казахстана хорошие буфера!
1 марта 2024 года международное рейтинговое агентство S&P Global Ratings подтвердило долгосрочный суверенный кредитный рейтинг Казахстана на уровне "BBB-" и краткосрочный суверенный кредитный рейтинг на уровне "A-3". Прогноз остается стабильным. «Оценка трансфертности и конвертируемости (T&C) остается на уровне "BBB". В то же время мы подтвердили рейтинг Казахстана по национальной шкале "kzAAA".»
«Стабильный прогноз по долгосрочному рейтингу Казахстана "BBB-" отражает наше мнение о том, что риски, связанные со слабым ростом и относительно высокими потребностями во внешнем финансировании, нивелируются плановыми реформами в области управления и экономики, а также сильными буферами активов.»
Коммент. Наши хорошие ЗВР и Нацфонд крайне важны для доверия иностранных инвесторов. Мы всегда будем немного теряться перед иностранными инвесторами, пока у нас приоритет на иностранных инвесторов, а не казахстанских. Но для иностранцев есть определенная гарантия, что если в Казахстане пострадают от действий госорганов, то всегда есть возможность судиться в международном суде и отщипнуть от Нацфонда, одного из буферов безопасности. А местные инвесторы есть двух типов:
- верим в инвестклимат своей страны (мы же местные), но не можем получить такое же отношение, как иностранцы.
- знаем инвестклимат своей страны, поэтому покупаем недвижимость в ОАЭ.
Forwarded from Bloomberg
Please open Telegram to view this post
VIEW IN TELEGRAM
Forwarded from Proeconomics
Ежедневный транзит по Суэцу снизился на 50%, а у мыса Доброй Надежды, наоборот, вырос на 50%.
От уменьшения прохода судов через Суэц в первую очередь страдает Египет, теряющий миллиарды долларов платы за транзит. Египет и так находится в тяжёлом кризисе, и конфликт в Красном море только усугубляет его.
А обход вокруг Африки (дополнительные 7 тыс. км) увеличивает потребление нефтепродуктов судами, что должно увеличивать сейчас спрос на нефть.
ТОО "Ел Орда Арнау" (Астана) сообщило Казахстанской фондовой бирже (KASE) о выплате 06 марта 2024 года первого купонного вознаграждения по своим облигациям KZ2P00009996 (альтернативная площадка KASE, категория "облигации", EOARb1).
Согласно названному сообщению, упомянутое вознаграждение выплачено в сумме 625 000 000 тенге.
По данным биржи, купонное вознаграждение составляет 25% годовых, что свидетельствует о высокой маржинальности строительного бизнеса, который может себе позволить занимать так дорого. Если принять инфляцию например в 10% в 2024 году – то breakeven стройки составит 135%. Если бизнес может себе позволить такое, что вероятнее всего себестоимость строительства (не только для этой, но и для других компаний) составит не более 50-55% от цены продажи. Это мы еще не учитываем корпоративные и другие налоги. Таким образом если сумма продажи жилья например 400 тыс тенге за 1 кв метр, то себестоимость жилья не превышает 190 тыс тенге за 1 кв метр.
В целом заем застройщиков на бирже – хорошая инициатива, потому что будет видна отчетность.
Можно выдвинуть гипотезу, что строительный бизнес находится в отчаянии и вынужден занимать так дорого из-за нехватки средств или занимает в облигациях потому что купонное вознаграждение не облагается налогами. Скорее всего имеет место сочетание всех приведенных факторов.
Отчетность строительной компании, как и других не впечатляет, вероятно для понимания инвестиционной привлекательности бумаги потребуется понять связь между строительной компанией и ее поставщиками.

Вот любопытная ситуация с продажей золота. В 2023 году Узбекистан был на втором месте в мире по продаже золота - продал 25 тонн. Казахстан продал в два раза больше.
Так получилось, что мы приняли концепцию, что лучше продать часть золота из своих ЗВР, перевернуться в доллары и вложить эти доллары в иностранные ценные бумаги. С точки зрения управления активами - это вроде неплохая идея: золото дорожает и дешевеет, а наши вложения в долларовые ценные бумаги - приносят проценты. Приносят до тех пор, пока нам не придет в голову их обналичить. Или занять под их залог деньги под проценты.
Вот уже 80 лет мир отказался от золотого стандарта (1944 год, когда вроде СССР и союзники уже почти выиграли в войне) и мы уже давно (с 70-ых уже даже в новой, Ямайской системе). Тем не менее нынешний золотодолларовый стандарт чуток изменился. Золото уже давно не 35 доллар за унцию.
Наивные китайские коммунисты зачем-то покупают золото (250 тонн купили в 2023 году), но мы, кажется, знаем то, о чем не догадываются китайские экономисты.
Даже после продажи 50 тонн золота в 2023 году, мы все равно самые большие по запасам золота в кубышке в Центральной Азии - 402 тонны (сведения world gold council).
И все же, что-то гложет. Доллар в обозримом электоральном периоде все же "золотой" стандарт в международных расчетах. Да и падает золото, бывает, сильно. В 2001 году упало до 460 долларов за унцию.
А бывало, что во время хаджа Манса Мусы малийского правителя (1324-1325 гг) - золото падало в цене на 10 лет, так он затоварил рынок своими подарками всем подряд.
Сейчас криптоевангелисты на голубом глазу сообщают, что их беспонтовый биткоин будет новым золотом))) Аха, щас.
Понимаю, что многие классические учебники по управлению активами буквально требуют, чтобы неиспользуемые средства мы вкладывали в бумаги деноминированные в твердых валютах. В общем-то предыдущая политика правительства по постепенному ослаблению тенге (выстраивание сырьевой экономики, отказ от диверсификации, вернее пародирование диверсификации) также способствовало тому, что тенге с трудом можно назвать валютой накопления. Единственный способ удержать тенге в резервах - это ставить весьма инфляционные ставки и 1% по долларовым депозитам. Не было бы такой политики - валютные депозиты доминировали бы в авуарах граждан.
То есть вкладываться в бумаги в долларах, евро, франках и прочих юанях - вроде кошерная мысль, потому что в этих странах развитая промышленность. И... как ни странно - они покупают золото в свои резервы.
В США в феврале 2024 года инфляция составила 3.2% годовых против 6% в феврале 2023 года. Но чуть выше чем 3.1% в январе 2024. Цифры, конечно, рабочие, то есть неплохие. Маловероятно, что 20 марта ФРС ставки снизит, но уже прямо на хорошем уровне инфляция и если март апрель будут ниже 3.2-3.3% - то ставка будет снижена.
Как это касается Казахстана? Чем ниже инфляция в США, тем выше вероятность, что ставка ФРС снизится и доллар будет чуть подешевле, тенге покрепче.
Не секрет, что казахстанская экономика нуждается в перевооружении и дешёвые деньги нам на это не помешают.
Как это касается Казахстана? Чем ниже инфляция в США, тем выше вероятность, что ставка ФРС снизится и доллар будет чуть подешевле, тенге покрепче.
Не секрет, что казахстанская экономика нуждается в перевооружении и дешёвые деньги нам на это не помешают.
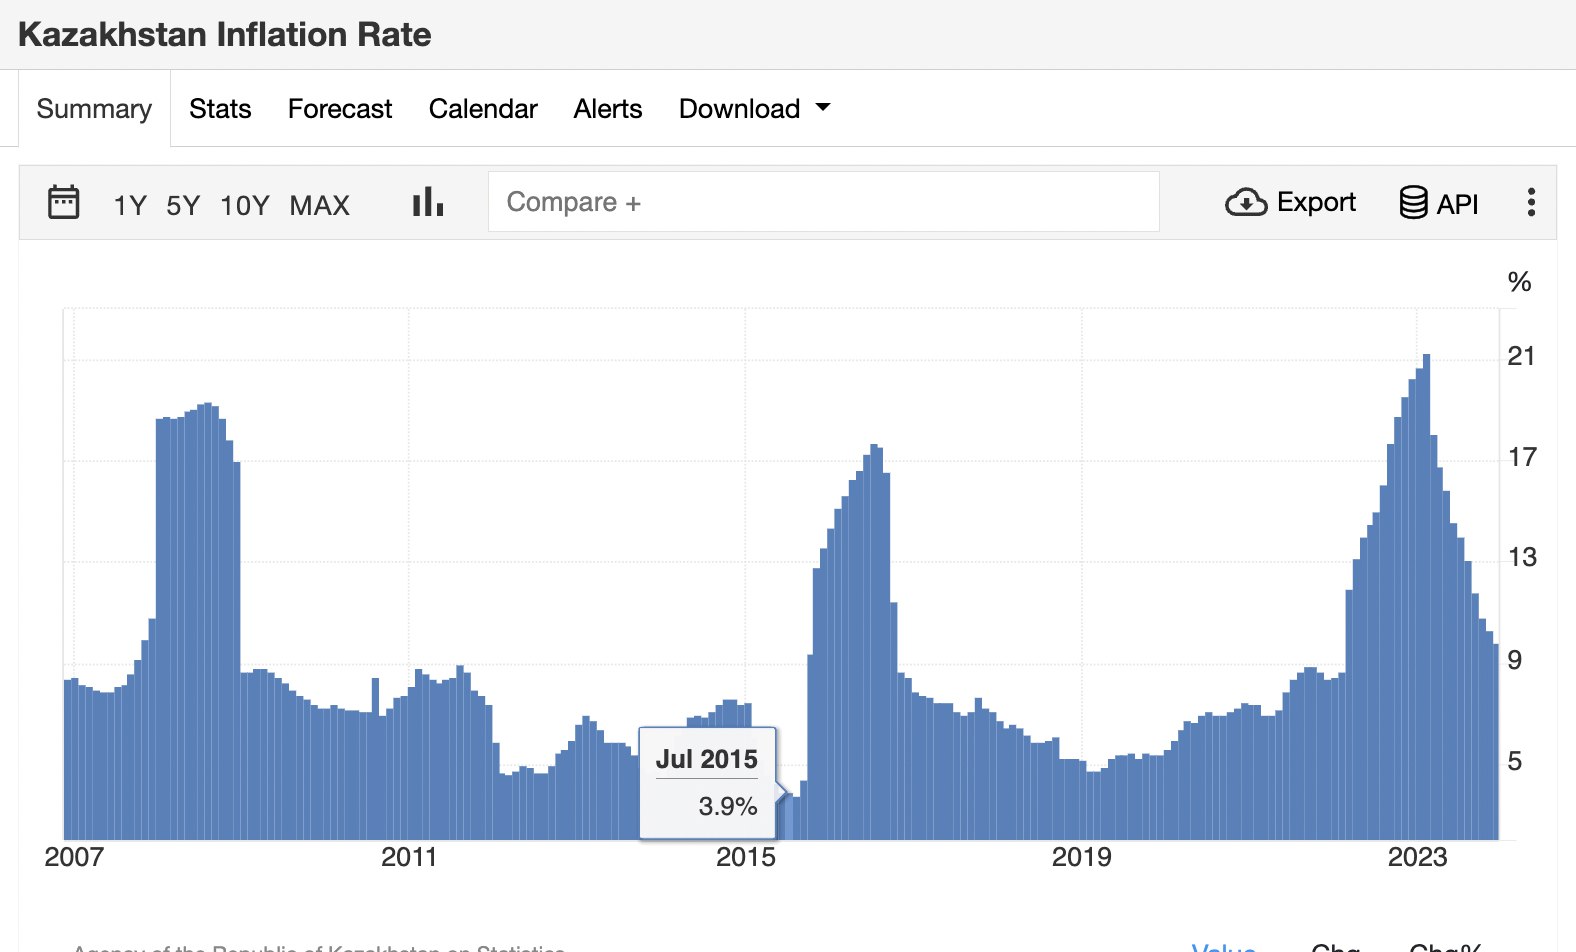
Исторически самая высокая инфляция в Казахстане была в 90-ые. Тыщи процентов и все. После введение тенге успокоилось. Затем в прошлом году была высоковатая 21,3% весной 2023 года. А самая низкая 3,9% в какой-то месяц 2015 была.
Инфляцию можно и нужно побороть с двух боков - Нацбанк через базовую ставку, а правительство - через разумное планирование бюджета и ликвидацию непродуктивных посредников (и еще само собой развитие промышленности, поощрение импортозамещения и экспорта). Кстати, про ликвидацию непродуктивных посредников было предложение законопроекта о правилах договора посредничества, где четко прописывалось чем отличается посредник от представителя и прописывался порядок получения комиссии. И посредничество возводилось в институт, а не спорадические "давай замутим".
Однако в последний момент по непонятным причинам эти поправки вынесли из парламента и у нас посредник - остался тем самым "братишкой", который "давай замутим".
Институционализация услуг посредничества - прямо очень важная инициатива, к которой, я думаю, мы еще вернемся, если хотим ликвидировать потенциальный "обнал" и "замутим".
Нам признаться повезло, что такая инфляция - это зубы дракона, а не частокол частых повышений или нарастающая последовательность. Однако именно такие скачки не позволяют бизнесу кредитоваться по приличным ставкам и в итоге важные отрасли индустрии остаются без денег.
Я так понимаю, что стратегия по обновлению и развитию инфраструктуры продолжает набирать обороты. Мы рассматриваем возможности для увеличения объемов перевозок грузов по железной дороге и автотранспорту, а также транзитные перевозки.
Рост тут планируется обеспечить за счет увеличения объемов перевозки грузов железнодорожным транспортом выше 400 млн тонн, автомобильным транспортом – 290-300 млн тонн, а также транзитных перевозок до 30 млн тонн. Объем перевозок грузов по серединному маршруту (Транс-Каспий) будет увеличен в 1,5 раза, до 4,2 млн тонн.
Что тут надо предпринять?
По ЖД перевозкам нужна бесперебойная подача вагонов, никаких – «братан, вагонов нет, если постараться, можно попробовать, но это через знакомых». В Самрук есть определенная непроходимость решений в сторону компаний холдинга и если мы хотим сделать это быстро, то придется премьеру созывать отдельное заседание Самрук-КТЖ.
Перевозки автотранспортом – я думаю, что мы постепенно движемся к модели США – когда, несмотря на сотни тысяч километров железных дорог (в США) – грузовиками больше будет перевозиться. Поэтому и логично будет починить и построить 12 тыс км дорог. Из них почти половина будет затронута ремонтом и строительством в этом году.
Строители, которые жаловались, что их не пускают в подряды и тендеры – вот список дорог, которые в этом году будут ремонтировать и делать в Карагандинской, Жамбылской, Алматинской, Жетысуской, ВКО, Атырауской и Актюбинской областях.
Планируется начать реализацию следующих участков республиканских дорог Актобе-Улгайсын-Кызылорда, Жезказган-Караганда участок, объездной дороги в г. Сарыагаш, восточного обхода г. Туркестан, Атырау-Доссор, Атырау-Уральск, Астана-Костанай-гр. РФ, Павлодар-гр. РФ, Семей-гр. РФ (на Барнаул), автодороги «Бейнеу-Шалкар», Юго-Западный обход г. Шымкент, Алматы-Талгар-Байдибек би.
Тем не менее железная дорога очень важна для перевозки на большие расстояния и для грузов, которые лучше вагонами – вроде угля, руды и других товаров. В этом году 2,5 тыс км автодорог отремонтируют. В тех же США – где-то поровну железных дорог и шоссе (260+ тыс км).
Думаю, еще важно подумать над авиатранспортом, но это когда мы станем больше авиакеросина производить и вычистим посредников. У авиаперевозок неминуемо большое будущее в такой стране как Казахстан.
Давно пора не просто говорить, а заниматься газификацией. Судя по выступлению президента в этом году газифицируют 87 населенных пунктов общей численностью в 300 тыс человек. Это затронет половину областей и 1800 км трубопроводов.
Вместе с газопроводами государство хочет выделить чуть меньше 1,5 млрд долларов (600 млрд тенге) в модернизацию и ремонт 6,5 тыс км инженерных сетей и ремонта более 50 действующих станций.
Комментируя такие инициативы – надо признать, что это не 1-2 млрд долларов, это 1,5 трлн тенге как минимум. Такие деньги на одних тарифах не поднять, да и государство все равно не сможет взимать полные тарифы с социально-уязвимых слоев. Вероятно поэтому премьер и поручил попробовать «крашенные» деньги, которые будут выделяться на инфраструктуру.
Ratel пишет, что государство планирует приватизацию Атырауского и Павлодарского НПЗ в следующие два года.
Мне в другом месте сказали, что про АНПЗ задумался Лукойл (прямо деятельно), а про ПНХЗ - Газпромнефть. Срок 2025.
Думаю приватизация НПЗ немного преждевременна. Приватизация ТЭЦ показала, что инвестор «не спешит, инвестор понимает», что всегда может взять деньги у БРК. Будь у нас 10 НПЗ хотя бы, то можно было бы с ними как-то играть. И то - стратегом должен быть местный инвестор. Иностранцев можно только как операционных.