Самый простой способ для инвестирования✍️
С каждой вашей покупки - откладывайте 10% на инвестиции. Не забывайте.
Таким образом, вы легко будете зарабатывать на себя. Круто, правда?
Давайте пробежимся по четырем способам эффективного инвестирования👇
✔️ Депозит. Всего-то нужно для взноса выбрать банк и прийти туда с паспортом и деньгами.
Ставки по вкладам колеблются от 7,5 до 12,5%. Конечно, это одна из низких доходностей. Но за то вы будете уверены в надежности своего вклада.
✔️ Паевые инвестиционные фонды.
Возможно для вас затея, не совсем понятна. И к выбору ПИФа надо отнестись серьезно. Например, чем более рискованные вложения сделал фонд, тем выше потенциальная доходность.
Вы просто едите в офис компании или связываетесь с агентом. Стоимость пая около 300 - 500 р.
Важно❗️ Вам должен быть интересен фондовый рынок.
✔️ Инвестируйте в предметы искусства или антиквариат. Конечно, здесь необходимо иметь хороший доход.
Но сами подумайте, все, что представляет с собой культурную и историческую ценность. Способно принести колоссальную прибыль при продаже, вплоть до 1000%.
✔️ Спортивные ставки. Да я согласна, азартная игра.
Но профессиональные каперы много и стабильно на этом зарабатывают.
Конечно, здесь и краткосрочность вложения и невысокий порог входа. Но есть высокий риск, остаться без денег.
Конечно, любой вид инвестирования имеет опасность.
Поэтому необходимо вкладываться тогда, когда у вас есть свободные деньги. Да и не забудьте хорошо в этом разобраться.
С каждой вашей покупки - откладывайте 10% на инвестиции. Не забывайте.
Таким образом, вы легко будете зарабатывать на себя. Круто, правда?
Давайте пробежимся по четырем способам эффективного инвестирования👇
✔️ Депозит. Всего-то нужно для взноса выбрать банк и прийти туда с паспортом и деньгами.
Ставки по вкладам колеблются от 7,5 до 12,5%. Конечно, это одна из низких доходностей. Но за то вы будете уверены в надежности своего вклада.
✔️ Паевые инвестиционные фонды.
Возможно для вас затея, не совсем понятна. И к выбору ПИФа надо отнестись серьезно. Например, чем более рискованные вложения сделал фонд, тем выше потенциальная доходность.
Вы просто едите в офис компании или связываетесь с агентом. Стоимость пая около 300 - 500 р.
Важно❗️ Вам должен быть интересен фондовый рынок.
✔️ Инвестируйте в предметы искусства или антиквариат. Конечно, здесь необходимо иметь хороший доход.
Но сами подумайте, все, что представляет с собой культурную и историческую ценность. Способно принести колоссальную прибыль при продаже, вплоть до 1000%.
✔️ Спортивные ставки. Да я согласна, азартная игра.
Но профессиональные каперы много и стабильно на этом зарабатывают.
Конечно, здесь и краткосрочность вложения и невысокий порог входа. Но есть высокий риск, остаться без денег.
Конечно, любой вид инвестирования имеет опасность.
Поэтому необходимо вкладываться тогда, когда у вас есть свободные деньги. Да и не забудьте хорошо в этом разобраться.
8 самых мощных правил в отношении с деньгами.
Такие советы, грех не сохранить!
✔️ Правило 1. Деньги - это игра.
Либо вы учитесь играть - либо проигрываете.
Банальный пример, если я 1000 раз играла в монополию. А вы нет. Согласитесь, я совершенно точно у вас выиграю.
Только с опытом вы станете играть еще лучше.
✔️ Правило 2. Никогда не становитесь хейтером денег.
Когда, вы не любите деньги. Приравниваете их, к чему-то непристойному и грязному.
ВЫ ИХ НИКОГДА НЕ ПОЛУЧИТЕ!
Деньги скажут - Ты абсолютно прав. Но ты тоже мне не сильно нравишься.
✔️ Правило 3. Когда - у вас есть 10.000 рублей. То вы в 10 шагах от 1 миллиона 240 т.р
Как быстро? Время цели 10 лет. Начнем?
✔️ Правило 4. Деньги любят, когда их соблазняют.
Ну сами подумайте, женщины ведь не боготворят безнадежных мужчин. Вот точно также деньги избегают неудачников.
Только пожалуйста не позволяйте деньгам вас соблазнить. Будьте сами соблазнительными.
✔️ Правило 5. У вас всегда должен быть свой секретный счет.
О котором никто не знает. Это ваш личный КРИЗИСНЫЙ счет.
✔️ Правило 6. Необходимо очень точно понимать момент своевременности сокращения расходов.
И что-то предпринимать.
✔️ Правило 7. Дружите с теми, кто умеет зарабатывать. Когда ваше окружение не умеет умножать свои доходы. А только активно тратить, к сожалению вперед вы не поедите.
✔️ Правило 8. Играйте в свою игру. Никогда не сравнивайте себя с другими. Будете равняться на людей, лучше вас. Будете шагать назад. Это опасно!
Вон, Настюшка бизнес в кредит открыла. Тоже хочу.
ЛУЧШЕ - сосредоточьтесь на своей стратегии и масштабах.
Такие советы, грех не сохранить!
✔️ Правило 1. Деньги - это игра.
Либо вы учитесь играть - либо проигрываете.
Банальный пример, если я 1000 раз играла в монополию. А вы нет. Согласитесь, я совершенно точно у вас выиграю.
Только с опытом вы станете играть еще лучше.
✔️ Правило 2. Никогда не становитесь хейтером денег.
Когда, вы не любите деньги. Приравниваете их, к чему-то непристойному и грязному.
ВЫ ИХ НИКОГДА НЕ ПОЛУЧИТЕ!
Деньги скажут - Ты абсолютно прав. Но ты тоже мне не сильно нравишься.
✔️ Правило 3. Когда - у вас есть 10.000 рублей. То вы в 10 шагах от 1 миллиона 240 т.р
Как быстро? Время цели 10 лет. Начнем?
✔️ Правило 4. Деньги любят, когда их соблазняют.
Ну сами подумайте, женщины ведь не боготворят безнадежных мужчин. Вот точно также деньги избегают неудачников.
Только пожалуйста не позволяйте деньгам вас соблазнить. Будьте сами соблазнительными.
✔️ Правило 5. У вас всегда должен быть свой секретный счет.
О котором никто не знает. Это ваш личный КРИЗИСНЫЙ счет.
✔️ Правило 6. Необходимо очень точно понимать момент своевременности сокращения расходов.
И что-то предпринимать.
✔️ Правило 7. Дружите с теми, кто умеет зарабатывать. Когда ваше окружение не умеет умножать свои доходы. А только активно тратить, к сожалению вперед вы не поедите.
✔️ Правило 8. Играйте в свою игру. Никогда не сравнивайте себя с другими. Будете равняться на людей, лучше вас. Будете шагать назад. Это опасно!
Вон, Настюшка бизнес в кредит открыла. Тоже хочу.
ЛУЧШЕ - сосредоточьтесь на своей стратегии и масштабах.
А вы знаете свой тип финансового мышления?
Это очень интересно! Начнем?
Денежное мышление. Этот тип близок для тех, когда человек состоялся, как личность. Развивается он часто в результате важных жизненных решениях и событиях. Например, когда человек на пороге создания семьи, рождения ребенка или планирует крупный кредит.
То есть 👉 принимает осознанное и взвешенное решение в отношении финансов и проявляет уважение к своему выбору.
Мышление инвестора.
Постоянно разрабатывает стратегию для того, чтобы приумножить свои средства. 💰
Не исключение, сделки с высоким уровнем риска.
Мышление эзотерика. Верит, что вложение в предмет или курс, который якобы будет приносить большой заработок решит его все финансовые проблемы. Как бы не так.
Мышление обывателя. Начинает думать о грамотном использовании финансовых средств только при их получении или при совершении покупок.
К сожалению, так мыслит большая часть населения.
Мышление предпринимателя. Настигает чаще всего работников по найму.
Когда человек желает зарабатывать больше, за счет открытия собственного дела.
Совершает четкие и конкретные действия для увеличения собственного капитала.
Напишите в комментариях, какой из этих финансовых типов мышления вам близок?
А самое главное помните❗️ Вы всегда можете проработать свои убеждения и изменить свой образ жизни в лучшую сторону.
Это очень интересно! Начнем?
Денежное мышление. Этот тип близок для тех, когда человек состоялся, как личность. Развивается он часто в результате важных жизненных решениях и событиях. Например, когда человек на пороге создания семьи, рождения ребенка или планирует крупный кредит.
То есть 👉 принимает осознанное и взвешенное решение в отношении финансов и проявляет уважение к своему выбору.
Мышление инвестора.
Постоянно разрабатывает стратегию для того, чтобы приумножить свои средства. 💰
Не исключение, сделки с высоким уровнем риска.
Мышление эзотерика. Верит, что вложение в предмет или курс, который якобы будет приносить большой заработок решит его все финансовые проблемы. Как бы не так.
Мышление обывателя. Начинает думать о грамотном использовании финансовых средств только при их получении или при совершении покупок.
К сожалению, так мыслит большая часть населения.
Мышление предпринимателя. Настигает чаще всего работников по найму.
Когда человек желает зарабатывать больше, за счет открытия собственного дела.
Совершает четкие и конкретные действия для увеличения собственного капитала.
Напишите в комментариях, какой из этих финансовых типов мышления вам близок?
А самое главное помните❗️ Вы всегда можете проработать свои убеждения и изменить свой образ жизни в лучшую сторону.
А что такое активы и пассивы?
Несмотря на всю простоту. У многих данные термины вызывают недоумение.
Читайте, тут все максимально просто.👇
Насколько эффективно вы распределяете владение активами и пассивами можно сказать зависит материальное благополучие.💰
В общем, давайте к делу.
✔️ Активы - это то, что приносит вам деньги.
✔️ А пассивы - это, то что лишает вас денег.
👉 К активам мы относим все ваши финансовые вложения.
Банковские вклады
Облигации. Прибыль которая формируется за счет купонного дохода.
Акции.
Недвижимость.
ПИФы и другие инвестиционные вложения
Покупка активов, которая будет расти в сумме - это золото, серебро. Предметы коллекционирования.
👉 Пассивы
Ипотечные кредиты
Потребительский кредит - покупка вещей, путешествия, развлечения
Все движимое и недвижимое имущество. Вот, вот - все чем вы владеете используете в повседневной жизни на минуточку является вашими пассивами.
Деньги в долг. Даже, когда вы взяли в долг по дружбе и без каких-либо процентов - это тоже пассив.
Мы любим примеры. Давайте разберем?
Вот вы получили на руки 4 млн р. Опустим подробности, откуда они к вам приплыли.
Вы вложились в квартиру - с классным ремонтом и в центре города. И сдали ее в аренду, например за 20 т.р в месяц. В год это - 240т.р.
И вот очень классный актив - наш постоянный, стабильный ежемесячный доход.
Несмотря на всю простоту. У многих данные термины вызывают недоумение.
Читайте, тут все максимально просто.👇
Насколько эффективно вы распределяете владение активами и пассивами можно сказать зависит материальное благополучие.💰
В общем, давайте к делу.
✔️ Активы - это то, что приносит вам деньги.
✔️ А пассивы - это, то что лишает вас денег.
👉 К активам мы относим все ваши финансовые вложения.
Банковские вклады
Облигации. Прибыль которая формируется за счет купонного дохода.
Акции.
Недвижимость.
ПИФы и другие инвестиционные вложения
Покупка активов, которая будет расти в сумме - это золото, серебро. Предметы коллекционирования.
👉 Пассивы
Ипотечные кредиты
Потребительский кредит - покупка вещей, путешествия, развлечения
Все движимое и недвижимое имущество. Вот, вот - все чем вы владеете используете в повседневной жизни на минуточку является вашими пассивами.
Деньги в долг. Даже, когда вы взяли в долг по дружбе и без каких-либо процентов - это тоже пассив.
Мы любим примеры. Давайте разберем?
Вот вы получили на руки 4 млн р. Опустим подробности, откуда они к вам приплыли.
Вы вложились в квартиру - с классным ремонтом и в центре города. И сдали ее в аренду, например за 20 т.р в месяц. В год это - 240т.р.
И вот очень классный актив - наш постоянный, стабильный ежемесячный доход.
Друзья, всем привет.
⠀
На днях с подругой посчитали сколько мы денег тратим на книги и разные платные приложения с книгами и ужаснулись.
⠀
Около 20 т.р набежало.🙈
⠀
Профессия обязывает читать много.
⠀
Я озаботилась поиском вариантов, как вернуть 20 т в бюджет и не потерять в качестве информации.
⠀
Нашла 5 легальных онлайн-библиотек, на которых можно читать и скачивать книги бесплатно.
⠀
Делюсь с удовольствием.
⠀
✅ http://aldenaran.Ru/
⠀
Перед скачиванием можно ознакомиться с кратким содержанием или прочитать отрывок книги.
⠀
✅http://samolit.com/
⠀
Можно не только скачивать книги бесплатно и без регистрации, но и загружать авторский материал и зарабатывать на нем.
⠀
✅http//pda.litres.ru/
⠀
Есть отдельный бесплатный раздел, в котором представлено более 26000 книг.
⠀
✅http//www.gutenberg.org
⠀
На сайте более 46000 книг на английском и других иностранных языках.
⠀
✅http/www.litmir.me/
⠀
В архиве больше 210000 книг от 75000 авторов.
⠀
Пользуйтесь на здоровье.
⠀
Поделитесь в комментариях своими полезными лайфаками, пожалуйста.
⠀
Что вам позволило без потери качества уменьшить расходы в своем бюджете?
⠀
На днях с подругой посчитали сколько мы денег тратим на книги и разные платные приложения с книгами и ужаснулись.
⠀
Около 20 т.р набежало.🙈
⠀
Профессия обязывает читать много.
⠀
Я озаботилась поиском вариантов, как вернуть 20 т в бюджет и не потерять в качестве информации.
⠀
Нашла 5 легальных онлайн-библиотек, на которых можно читать и скачивать книги бесплатно.
⠀
Делюсь с удовольствием.
⠀
✅ http://aldenaran.Ru/
⠀
Перед скачиванием можно ознакомиться с кратким содержанием или прочитать отрывок книги.
⠀
✅http://samolit.com/
⠀
Можно не только скачивать книги бесплатно и без регистрации, но и загружать авторский материал и зарабатывать на нем.
⠀
✅http//pda.litres.ru/
⠀
Есть отдельный бесплатный раздел, в котором представлено более 26000 книг.
⠀
✅http//www.gutenberg.org
⠀
На сайте более 46000 книг на английском и других иностранных языках.
⠀
✅http/www.litmir.me/
⠀
В архиве больше 210000 книг от 75000 авторов.
⠀
Пользуйтесь на здоровье.
⠀
Поделитесь в комментариях своими полезными лайфаками, пожалуйста.
⠀
Что вам позволило без потери качества уменьшить расходы в своем бюджете?
Персональный коэффициент пожизненного благосостояния
Ваш персональный коэффициент благосостояния на всю жизнь рассчитывается по простой формуле—соотношение вашего собственного капитала к пожизненному доходу.
Такой простой алгоритм позволяет трезво оценить накопленные средства, которые продолжают приносить дополнительный доход и оценить, насколько капитал хорошо сохраняется и приумножается.
Расчёт индивидуального пожизненного коэффициента благосостояния состоит из:
✅ собственного капитала, который легко подсчитать.
Суммируем все ваши личные (семейные) активы—дома, квартиры, дачи, машины, акции, облигации, вложения в бизнес, остатки по картам, остатки по банковским депозитам, вложения в краунфандинговые стратегии, вложения в валюту и тд. Из суммы активов вычитаем ваши личные обязательства: кредиты, микрозаймы, долги к друзей и знакомых и тд.
Размер собственного капитала позволяет оценить потенциальное количество средств, которыми вы обладаете.
✅ совокупная сумма дохода за весь период трудовой деятельности к текущему моменту. Легко сделать подсчет, если ваш доход на протяжении всей трудовой деятельности был официальный. Можно запросить результаты декларирования 2НДФЛ и 3НДФЛ и доходов по ИП через налоговую инспекцию и подсчитать совокупную сумму дохода. Сложнее сделать, если доход был неофициален—это может занять время, но тоже возможно. Для этого потребуется время, напряжение памяти и лист бумаги с ориентирами по заработной плате на разных участках жизни.
Сделав подсчету можно перейти к оценки уровня благосостояния.
Шкала ранжирования уровня благосостояния:
☑️ 0% -10% — Безнадёжный транжира
☑️ 10% -25% — Отличное начало и все ещё впереди
☑️ 25-50% — Хороший результат, который уже приносит свои плоды
☑️ 50-100% — Вы систематически успешный инвестор
☑️ 100% и более % - Нужно проверить список Forbes.
Коэффициент персонального благополучия не одинаков в течение всей жизни. Это всего лишь инструмент оценки. Желательно делать такие замеры как минимум 1 раз в год.
Как вы относитесь к этому числу?
Ваш персональный коэффициент благосостояния на всю жизнь рассчитывается по простой формуле—соотношение вашего собственного капитала к пожизненному доходу.
Такой простой алгоритм позволяет трезво оценить накопленные средства, которые продолжают приносить дополнительный доход и оценить, насколько капитал хорошо сохраняется и приумножается.
Расчёт индивидуального пожизненного коэффициента благосостояния состоит из:
✅ собственного капитала, который легко подсчитать.
Суммируем все ваши личные (семейные) активы—дома, квартиры, дачи, машины, акции, облигации, вложения в бизнес, остатки по картам, остатки по банковским депозитам, вложения в краунфандинговые стратегии, вложения в валюту и тд. Из суммы активов вычитаем ваши личные обязательства: кредиты, микрозаймы, долги к друзей и знакомых и тд.
Размер собственного капитала позволяет оценить потенциальное количество средств, которыми вы обладаете.
✅ совокупная сумма дохода за весь период трудовой деятельности к текущему моменту. Легко сделать подсчет, если ваш доход на протяжении всей трудовой деятельности был официальный. Можно запросить результаты декларирования 2НДФЛ и 3НДФЛ и доходов по ИП через налоговую инспекцию и подсчитать совокупную сумму дохода. Сложнее сделать, если доход был неофициален—это может занять время, но тоже возможно. Для этого потребуется время, напряжение памяти и лист бумаги с ориентирами по заработной плате на разных участках жизни.
Сделав подсчету можно перейти к оценки уровня благосостояния.
Шкала ранжирования уровня благосостояния:
☑️ 0% -10% — Безнадёжный транжира
☑️ 10% -25% — Отличное начало и все ещё впереди
☑️ 25-50% — Хороший результат, который уже приносит свои плоды
☑️ 50-100% — Вы систематически успешный инвестор
☑️ 100% и более % - Нужно проверить список Forbes.
Коэффициент персонального благополучия не одинаков в течение всей жизни. Это всего лишь инструмент оценки. Желательно делать такие замеры как минимум 1 раз в год.
Как вы относитесь к этому числу?
В рамках курса “Финансовая безопасность”с Оксаной Улановой провели опрос.
⠀
В 100% опрошенных семей деньги конфликтная тема. А семейная Финансовая стратегия отсутствует как таковая.
⠀
Надо что-то менять🤩
⠀
➡️➡️➡️➡️➡️➡️.ЛОВИТЕ!
⠀
7 финансовых ошибок, которые рушат отношения.
⠀
1. Отказ от учета доходов и расходов.
⠀
Есть люди, которые обожают записывать каждую копейку. Их меньшинство😉
⠀
Многим из нас просто надо начать это делать, если в планах обойтись в жизни без финансовых катаклизмов и семейных скандалов.
⠀
Как следствие у вас появится четкая семейная согласованная финансовая стратегия.
⠀
2. Слишком сильная экономия.
⠀
Создает сильное напряжение в паре, если привычные потребности резко ограничиваются.
⠀
Экономия должна быть разумной и не лишать вас получения удовольствий от самой жизни.
⠀
3. Вы не обсуждаете финансовое поведение друг друга.
⠀
Случай, когда у партнеров разное отношение к деньгам, но и за боязни конфликтов они боятся обсуждать тему денег.
⠀
4. Долги и неумение обращаться с деньгами.
⠀
Одна из очень острых ситуаций для семей - длительная ипотека.
⠀
В семейном бюджете появляется одна значимая строка — долги и кредиты. Если приходится отдавать 40-50% общего дохода - уровень жизни заметно падает.
⠀
Ссоры и конфликты обеспечены.
⠀
Брать кредиты можно, но очень аккуратно и на короткий срок.
⠀
5. Утаивание части своих денег.
⠀
Часто людям хочется иметь средства, за которые не придется отчитываться.
⠀
Проблема возникает, если вы начнете обманывать партнера. Любая ложь - серьезная угроза отношениям.
⠀
Если вам важно иметь свои деньги, об этом надо договориться в начале отношений.
⠀
6. Эгоистическое поведение.
⠀
Когда потребности одного из партнеров важнее и возникает явный перекос.
Если другой не является выраженной жертвой в отношениях - быть разборкам.
⠀
Три варианта: договориться, смириться или разойтись.
⠀
7. Финансовое насилие.
⠀
Если один из партнеров абьюзер - деньги становятся причиной манипуляции.
⠀
Договориться с абъюзером невозмжно, они не меняются.
⠀
Варианта два: смириться и постараться минимизировать свои финансовые риски или расставаться.
⠀
В вашей семье есть стратегия? Легко поговорить про деньги?
⠀
В 100% опрошенных семей деньги конфликтная тема. А семейная Финансовая стратегия отсутствует как таковая.
⠀
Надо что-то менять🤩
⠀
➡️➡️➡️➡️➡️➡️.ЛОВИТЕ!
⠀
7 финансовых ошибок, которые рушат отношения.
⠀
1. Отказ от учета доходов и расходов.
⠀
Есть люди, которые обожают записывать каждую копейку. Их меньшинство😉
⠀
Многим из нас просто надо начать это делать, если в планах обойтись в жизни без финансовых катаклизмов и семейных скандалов.
⠀
Как следствие у вас появится четкая семейная согласованная финансовая стратегия.
⠀
2. Слишком сильная экономия.
⠀
Создает сильное напряжение в паре, если привычные потребности резко ограничиваются.
⠀
Экономия должна быть разумной и не лишать вас получения удовольствий от самой жизни.
⠀
3. Вы не обсуждаете финансовое поведение друг друга.
⠀
Случай, когда у партнеров разное отношение к деньгам, но и за боязни конфликтов они боятся обсуждать тему денег.
⠀
4. Долги и неумение обращаться с деньгами.
⠀
Одна из очень острых ситуаций для семей - длительная ипотека.
⠀
В семейном бюджете появляется одна значимая строка — долги и кредиты. Если приходится отдавать 40-50% общего дохода - уровень жизни заметно падает.
⠀
Ссоры и конфликты обеспечены.
⠀
Брать кредиты можно, но очень аккуратно и на короткий срок.
⠀
5. Утаивание части своих денег.
⠀
Часто людям хочется иметь средства, за которые не придется отчитываться.
⠀
Проблема возникает, если вы начнете обманывать партнера. Любая ложь - серьезная угроза отношениям.
⠀
Если вам важно иметь свои деньги, об этом надо договориться в начале отношений.
⠀
6. Эгоистическое поведение.
⠀
Когда потребности одного из партнеров важнее и возникает явный перекос.
Если другой не является выраженной жертвой в отношениях - быть разборкам.
⠀
Три варианта: договориться, смириться или разойтись.
⠀
7. Финансовое насилие.
⠀
Если один из партнеров абьюзер - деньги становятся причиной манипуляции.
⠀
Договориться с абъюзером невозмжно, они не меняются.
⠀
Варианта два: смириться и постараться минимизировать свои финансовые риски или расставаться.
⠀
В вашей семье есть стратегия? Легко поговорить про деньги?
Главное препятствие на пути к финансовой стабильности—простая лень
Часто люди слишком заняты, чтобы что-то менять в своей жизни. Это скрывается под маской отсутствия времени, других приоритетов, но фактически—некогда позаботиться о своём здоровье и о себе.
Люди ленятся вносить в жизнь что-то новое, начать что-то делать по-другому, лень меняться, лень делать что-то.
Конечно, перемены, следующие за новыми действиями вызывает страх неизвестности. Никто не может прогарантировать результат начатых действий и именно это снижает в разы вероятность начать действовать, потому что страшно сделать что-то не так. Как это ни грустно, люди боятся перемен. К тому же это требует усилий и времени и может сложиться так, что одна гипотеза не принесёт результата и нужно тестировать ни один десяток, чтобы получить желаемый результат.
Не открывая дверь переменам, результат может оказаться плачевным с таким же отсутствием гарантий, как и при выборе варианта—действовать.
Принимая решение «лучше синица в руках, чем журавль в небе» очень часто это приводит к хронической усталости в юном возрасте, к профессиональному выгоранию и отсутствию стабильного дохода в старости.
Выбирая одну из двух дорог, каждый руководствуется своими приоритетами.
Например, кто-то выбирает отсутствие действий и перемен, не готов впустить риск в свою жизнь и это заканчивается катастрофой спустя какое-то время.
Только немногие шагают в неизвестность и в какой-то момент времени приходят к жизни в гораздо более выгодных условиям
Какую жизнь выбираете вы?
Часто люди слишком заняты, чтобы что-то менять в своей жизни. Это скрывается под маской отсутствия времени, других приоритетов, но фактически—некогда позаботиться о своём здоровье и о себе.
Люди ленятся вносить в жизнь что-то новое, начать что-то делать по-другому, лень меняться, лень делать что-то.
Конечно, перемены, следующие за новыми действиями вызывает страх неизвестности. Никто не может прогарантировать результат начатых действий и именно это снижает в разы вероятность начать действовать, потому что страшно сделать что-то не так. Как это ни грустно, люди боятся перемен. К тому же это требует усилий и времени и может сложиться так, что одна гипотеза не принесёт результата и нужно тестировать ни один десяток, чтобы получить желаемый результат.
Не открывая дверь переменам, результат может оказаться плачевным с таким же отсутствием гарантий, как и при выборе варианта—действовать.
Принимая решение «лучше синица в руках, чем журавль в небе» очень часто это приводит к хронической усталости в юном возрасте, к профессиональному выгоранию и отсутствию стабильного дохода в старости.
Выбирая одну из двух дорог, каждый руководствуется своими приоритетами.
Например, кто-то выбирает отсутствие действий и перемен, не готов впустить риск в свою жизнь и это заканчивается катастрофой спустя какое-то время.
Только немногие шагают в неизвестность и в какой-то момент времени приходят к жизни в гораздо более выгодных условиям
Какую жизнь выбираете вы?
Знаете кто такие мультипотенциалы и с чем их едят?
⠀
Термин «мультипотенциальность» впервые использовал в психологии Рональд Фредериксон в 1972 году.
Мультипотенциал - «находясь в подходящей среде, может выбрать и развить сразу несколько навыков на высоком уровне».
⠀
Тогда его никто не услышал.
В индустриальной эпохе было правильно выбрать одну профессию и фокусироваться.
⠀
В 2010 году психолог Эмили Вапник написала книгу о людях, которых беспокоит их особенность — «Мультипотенциалы.
⠀
Руководство для тех, кто уже вырос, но так и не решил, кем хочет стать».
⠀
Мультипотенциалы - любопытные и творческие.
⠀
Они с энтузиазмом бросаются в новый проект, а затем так же быстро теряют интерес и переходят к другому.
⠀
Дело не в том, что у них нет никаких интересов, а в том, что их очень много.
⠀
На российском ландшафте практически нет места для них.
⠀
Мультипотенциалы чувствуют себя аутсайдерами, потому что у них как бы нет цели, с ними что-то не так.
⠀
Но с ними все ОК.
⠀
Но социальная установка о «своем предназначении» и «призвании», о карьерном росте конкретно сбивает радары.
⠀
Именно они постоянные клиенты программ про «Найди свое предназначение.»
⠀
Как понять, что вы мультипотенциал?
⠀
Если это про вас?😉
⠀
✅Любопытство.
Может интересовать французский язык, бокс и астрономия одновременно.
Нравится открывать для себя новые виды деятельности или новые области для изучения.
⠀
✅Быстро начинаете скучать.
Стоит мультипотенциалам начать заниматься одним и тем же — вам становится скучно. Вам непонятно, почему все вокруг кажутся довольными на одной и той же работе всю жизнь, а вам трудно прожить так больше двух лет.
⠀
✅Вечный поиск смысла.
Вам необходимо понимать, в чем смысл ваших действий.
Чем его меньше (механическая работа, одни и те же задачи изо дня в день), тем больше вы разочарованы и недовольны.
⠀
Именно поэтому вам трудно работать в офисе на постоянной работе, и вы предпочитаете проектную занятость или фриланс.
⠀
✅Огромный потенциал.
Вы очень креативны. Это не значит, что ваша профессия обязательно творческая, но искать каждый раз наиболее эффективное решение проблемы ваш способ жить.
⠀
Я мультипотенциал😃
⠀
Узнали себя?
⠀
Термин «мультипотенциальность» впервые использовал в психологии Рональд Фредериксон в 1972 году.
Мультипотенциал - «находясь в подходящей среде, может выбрать и развить сразу несколько навыков на высоком уровне».
⠀
Тогда его никто не услышал.
В индустриальной эпохе было правильно выбрать одну профессию и фокусироваться.
⠀
В 2010 году психолог Эмили Вапник написала книгу о людях, которых беспокоит их особенность — «Мультипотенциалы.
⠀
Руководство для тех, кто уже вырос, но так и не решил, кем хочет стать».
⠀
Мультипотенциалы - любопытные и творческие.
⠀
Они с энтузиазмом бросаются в новый проект, а затем так же быстро теряют интерес и переходят к другому.
⠀
Дело не в том, что у них нет никаких интересов, а в том, что их очень много.
⠀
На российском ландшафте практически нет места для них.
⠀
Мультипотенциалы чувствуют себя аутсайдерами, потому что у них как бы нет цели, с ними что-то не так.
⠀
Но с ними все ОК.
⠀
Но социальная установка о «своем предназначении» и «призвании», о карьерном росте конкретно сбивает радары.
⠀
Именно они постоянные клиенты программ про «Найди свое предназначение.»
⠀
Как понять, что вы мультипотенциал?
⠀
Если это про вас?😉
⠀
✅Любопытство.
Может интересовать французский язык, бокс и астрономия одновременно.
Нравится открывать для себя новые виды деятельности или новые области для изучения.
⠀
✅Быстро начинаете скучать.
Стоит мультипотенциалам начать заниматься одним и тем же — вам становится скучно. Вам непонятно, почему все вокруг кажутся довольными на одной и той же работе всю жизнь, а вам трудно прожить так больше двух лет.
⠀
✅Вечный поиск смысла.
Вам необходимо понимать, в чем смысл ваших действий.
Чем его меньше (механическая работа, одни и те же задачи изо дня в день), тем больше вы разочарованы и недовольны.
⠀
Именно поэтому вам трудно работать в офисе на постоянной работе, и вы предпочитаете проектную занятость или фриланс.
⠀
✅Огромный потенциал.
Вы очень креативны. Это не значит, что ваша профессия обязательно творческая, но искать каждый раз наиболее эффективное решение проблемы ваш способ жить.
⠀
Я мультипотенциал😃
⠀
Узнали себя?
Вы боитесь денег?
⠀
Я очень боялась.🙈
⠀
Много времени я отрицала этот страх.
⠀
А вот в момент, когда ко мне приходили суммы больше на порядок, чем у меня было, я делала все, чтобы их слить.
⠀
Самое страшное гордилась этим чудесным качеством.
⠀
Осознание, с одной стороны, всколыхнуло массу сожалений об упущенном, с другой позволило резко протрезветь.
⠀
Я научилась отлично считать деньги, перестала их сливать на что не попадя, научилась торговаться и оценивать возврат инвестиций на вложенные деньги.
⠀
Это сразу дало существенный плюс в доходе.
⠀
Следующее следствие - я научилась понимать объемы денег. Сколько нужно конкретно и для чего.
⠀
Очень простой тест, рекомендую.
⠀
Вы один в незнакомом городе. Вам отдали крупную сумму денег. Миллион долларов наличными. Такси не работают. Вам нужно донести эту сумму пешком в сумке до отеля на другом конце города.
⠀
Какие ощущения у вас появятся?
⠀
А теперь подумайте.
⠀
С какой суммой вам будет не страшно идти?
⠀
Вот она и есть та, которую вы не боитесь.
⠀
Если хотите досконально разобраться со своей финансовой безопасностью.
Приходите к нам с Оксаной Улановой на одноимённый курс
«Финансовая безопасность».
Предзапись открыта, по ссылке https://clck.ru/TSYrZ
⠀
В результате вы разработаете свою собственную финансовую стратегию. И больше никаких страхов про деньги.
⠀
Я очень боялась.🙈
⠀
Много времени я отрицала этот страх.
⠀
А вот в момент, когда ко мне приходили суммы больше на порядок, чем у меня было, я делала все, чтобы их слить.
⠀
Самое страшное гордилась этим чудесным качеством.
⠀
Осознание, с одной стороны, всколыхнуло массу сожалений об упущенном, с другой позволило резко протрезветь.
⠀
Я научилась отлично считать деньги, перестала их сливать на что не попадя, научилась торговаться и оценивать возврат инвестиций на вложенные деньги.
⠀
Это сразу дало существенный плюс в доходе.
⠀
Следующее следствие - я научилась понимать объемы денег. Сколько нужно конкретно и для чего.
⠀
Очень простой тест, рекомендую.
⠀
Вы один в незнакомом городе. Вам отдали крупную сумму денег. Миллион долларов наличными. Такси не работают. Вам нужно донести эту сумму пешком в сумке до отеля на другом конце города.
⠀
Какие ощущения у вас появятся?
⠀
А теперь подумайте.
⠀
С какой суммой вам будет не страшно идти?
⠀
Вот она и есть та, которую вы не боитесь.
⠀
Если хотите досконально разобраться со своей финансовой безопасностью.
Приходите к нам с Оксаной Улановой на одноимённый курс
«Финансовая безопасность».
Предзапись открыта, по ссылке https://clck.ru/TSYrZ
⠀
В результате вы разработаете свою собственную финансовую стратегию. И больше никаких страхов про деньги.
Кредитные каникулы — эффективный инструмент или пустышка
Снижение дохода, потеря работы, другие непредвиденные обстоятельства—факторы, которые являются основанием, при наличии кредитов, для обращения в банк о кредитных каникулах.
Это эффективный инструмент при правильном обращении с ним. Банки не делают бесплатных кредитных каникул, а это значит что оплачивать проценты все равно придётся. Возникнет переплата. Кредитные каникулы позволяют снизить размер ежемесячного платежа на период от 3х до 6и месяцев. Чаще всего банки оставляют в оплату ежемесячного платежа проценты за пользование кредитов, а само «тело кредита» переносят или на дополнительные периоды, продлевая срок, или увеличивая ежемесячный платёж после завершения периода кредитных каникул. Плюсы: выигрыш во времени и спокойный сон обеспечен.
Переплачиваем в итоге процентов за каникулы.
Для наглядности сравним с реструктуризацией кредитов. Это фактически уменьшение суммы платежа за счёт увеличения срока.
Минусы: переплата по кредиту остаётся также
Плюсы: можно спать спокойно и банк не начисляет пени и штрафы на просроченные обязательства.
Какой вариант будет лучше: реструктуризация кредитов или кредитные каникулы?
Нужно посчитать сумму переплаты и выбрать наилучший вариант.
Такие варианты предпочтительнее в том случае, когда других альтернативных вариантов погашения обязательств по кредитам нет в период снижения источников дохода.
Важный момент: не затягивать с моментом обращения в банк. В дату непоступления очередного платежа начинаются начисляться штрафы, пени и неустойки. И из потом придётся оплачивать вместе с оплатой за кредитные каникулы и реструктуризацией кредитов.
Воспользовались бы кредитными каникулами?
Снижение дохода, потеря работы, другие непредвиденные обстоятельства—факторы, которые являются основанием, при наличии кредитов, для обращения в банк о кредитных каникулах.
Это эффективный инструмент при правильном обращении с ним. Банки не делают бесплатных кредитных каникул, а это значит что оплачивать проценты все равно придётся. Возникнет переплата. Кредитные каникулы позволяют снизить размер ежемесячного платежа на период от 3х до 6и месяцев. Чаще всего банки оставляют в оплату ежемесячного платежа проценты за пользование кредитов, а само «тело кредита» переносят или на дополнительные периоды, продлевая срок, или увеличивая ежемесячный платёж после завершения периода кредитных каникул. Плюсы: выигрыш во времени и спокойный сон обеспечен.
Переплачиваем в итоге процентов за каникулы.
Для наглядности сравним с реструктуризацией кредитов. Это фактически уменьшение суммы платежа за счёт увеличения срока.
Минусы: переплата по кредиту остаётся также
Плюсы: можно спать спокойно и банк не начисляет пени и штрафы на просроченные обязательства.
Какой вариант будет лучше: реструктуризация кредитов или кредитные каникулы?
Нужно посчитать сумму переплаты и выбрать наилучший вариант.
Такие варианты предпочтительнее в том случае, когда других альтернативных вариантов погашения обязательств по кредитам нет в период снижения источников дохода.
Важный момент: не затягивать с моментом обращения в банк. В дату непоступления очередного платежа начинаются начисляться штрафы, пени и неустойки. И из потом придётся оплачивать вместе с оплатой за кредитные каникулы и реструктуризацией кредитов.
Воспользовались бы кредитными каникулами?
У вас так было?
⠀
Вдруг, в один прекрасный момент поняли, что вы банкрот?
⠀
У меня да🙈
⠀
Признаюсь, никогда не забуду это неприятное липкое чувство в районе солнечного сплетения.
⠀
Биться в истерике смысла не было, нужен был четкий план.
⠀
Именно в этот момент я создала свою первую финансовую стратегию.
⠀
Спокойный пошаговый план, как и за какое время я хочу достичь финансовой безопасности, с одной стороны, с другой как должен выглядеть мой уровень финансовой свободы.
⠀
Если понимать, что должно происходить со мной на каждом из уровней, все остальное просто спокойное движение без встрясок и потрясений.
⠀
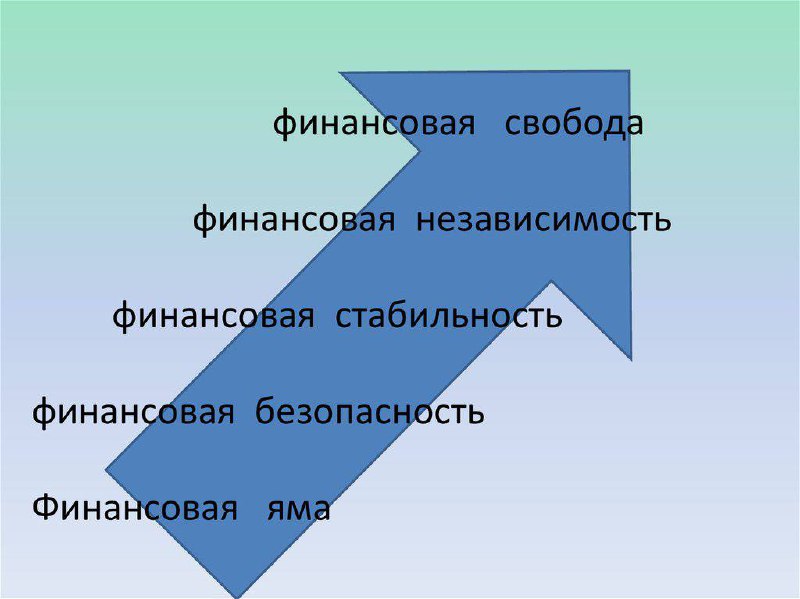
Как узнать на каком финансовом уровне вы находитесь?
⠀
Несложно.
⠀
Их всего пять.
⠀
❌ Финансовая опасность
⠀
✅ Финансовая безопасность
⠀
✅ Финансовая стабильность
⠀
✅ Финансовая независимость
⠀
✅ Финансовая свобода
⠀
В следующих постах подробно раскрою смысл каждого уровня.
⠀
Сегодня обсудим самый актуальный.
⠀
ФИНАНСОВАЯ ОПАСНОСТЬ.
⠀
К сожалению, большая часть людей планеты, не только в России находится в финансовой опасности.
⠀
Замечу - этот уровень как и другие четыре совсем не связны с количеством денег. Это образ жизни и показатель наличия или отсутствия финансовой стратегии.
⠀
1. Аларм опасности.
⠀
РАСХОДЫ выше, чем ДОХОДЫ.
⠀
На этом уровне находятся люди, которые могут казаться богатыми - дорогая машина, модная одежда, статус, хороший уровень доходов.
⠀
Стремление доказать свой статус провоцирует тратить больше, в расчете на доходы будущих периодов, как минимум не меньше текущих.
⠀
2. Аларм опасности.
⠀
КРЕДИТНОЕ БРЕМЯ.
⠀
Чем больше не обдуманных кредитов, тем глубже яма.
⠀
3. Аларм опасности.
⠀
Нет ФИНАНСОВОЙ ПОДУШКИ безопасности.
⠀
Если что-то случится с доходами, а 2020 год очень красочно проиграл нам такую возможность, то, жить будет не на что. Буквально.
⠀
Но самое неприятное следствие жизни на этом уровне - бесконечный стресс от мысли, что денег постоянно не хватает.
⠀
Я очень надеюсь, что это не ваш уровень жизни, но, вы точно знаете людей, которые живут именно так.
⠀
Если вы узнали себя, срочно нужно пересмотреть свою финансовую стратегию и переместиться на уровень финансовой безопасности.
⠀
Вы жили когда-нибудь в Финансовой опасности?
⠀
Вдруг, в один прекрасный момент поняли, что вы банкрот?
⠀
У меня да🙈
⠀
Признаюсь, никогда не забуду это неприятное липкое чувство в районе солнечного сплетения.
⠀
Биться в истерике смысла не было, нужен был четкий план.
⠀
Именно в этот момент я создала свою первую финансовую стратегию.
⠀
Спокойный пошаговый план, как и за какое время я хочу достичь финансовой безопасности, с одной стороны, с другой как должен выглядеть мой уровень финансовой свободы.
⠀
Если понимать, что должно происходить со мной на каждом из уровней, все остальное просто спокойное движение без встрясок и потрясений.
⠀
Как узнать на каком финансовом уровне вы находитесь?
⠀
Несложно.
⠀
Их всего пять.
⠀
❌ Финансовая опасность
⠀
✅ Финансовая безопасность
⠀
✅ Финансовая стабильность
⠀
✅ Финансовая независимость
⠀
✅ Финансовая свобода
⠀
В следующих постах подробно раскрою смысл каждого уровня.
⠀
Сегодня обсудим самый актуальный.
⠀
ФИНАНСОВАЯ ОПАСНОСТЬ.
⠀
К сожалению, большая часть людей планеты, не только в России находится в финансовой опасности.
⠀
Замечу - этот уровень как и другие четыре совсем не связны с количеством денег. Это образ жизни и показатель наличия или отсутствия финансовой стратегии.
⠀
1. Аларм опасности.
⠀
РАСХОДЫ выше, чем ДОХОДЫ.
⠀
На этом уровне находятся люди, которые могут казаться богатыми - дорогая машина, модная одежда, статус, хороший уровень доходов.
⠀
Стремление доказать свой статус провоцирует тратить больше, в расчете на доходы будущих периодов, как минимум не меньше текущих.
⠀
2. Аларм опасности.
⠀
КРЕДИТНОЕ БРЕМЯ.
⠀
Чем больше не обдуманных кредитов, тем глубже яма.
⠀
3. Аларм опасности.
⠀
Нет ФИНАНСОВОЙ ПОДУШКИ безопасности.
⠀
Если что-то случится с доходами, а 2020 год очень красочно проиграл нам такую возможность, то, жить будет не на что. Буквально.
⠀
Но самое неприятное следствие жизни на этом уровне - бесконечный стресс от мысли, что денег постоянно не хватает.
⠀
Я очень надеюсь, что это не ваш уровень жизни, но, вы точно знаете людей, которые живут именно так.
⠀
Если вы узнали себя, срочно нужно пересмотреть свою финансовую стратегию и переместиться на уровень финансовой безопасности.
⠀
Вы жили когда-нибудь в Финансовой опасности?
Знаете почему мы чаще видим негатив в мире?
⠀
Но чтобы увидеть позитив надо делать осознанные усилия?
⠀
Это эффект мозга, очень полезный в прошлом.
⠀
Человеку, чтобы выжить нужно было быстро выявлять опасность и реагировать на нее.
⠀
Поэтому в первую очередь наш мозг сканируя пространство выявляет потенциальные источники угрозы.
⠀
Парадокс.
⠀
Ощущение качества жизни напрямую связано с нашей внутренней оценкой реальности.
⠀
Как это выглядит на моем примере.
⠀
Мои дети давно выросли, а я продолжаю видеть опасности для детей😂😂😂
⠀
Осенью в Англии шли с сыном мимо фонтана, где беззаботно бегали босые дети. Я начала бубнить, что за родители🙈.
⠀
Поскользнётся, простудится и вода грязная....
⠀
Сын мне отвечает: “Мама, ты здесь видишь одни опасности, а они сплошные радости”
⠀
Точно также работает и с деньгами.
⠀
У многих из нас деньги плотно связаны с миллионом опасностей. Список страхов про деньги состоит более, чем из 40 пунктов.
⠀
Вокруг денег накопилось огромное количество напряжения.
⠀
Иногда кажется, что деньги как воздух. Если они закончатся, то и нас не станет.
⠀
Хороший вопрос.
⠀
Как договориться с мозгом, чтобы перестать видеть финансовые опасности, а увидеть возможности?
⠀
Поделитесь своими лайфхаками?
⠀
Но чтобы увидеть позитив надо делать осознанные усилия?
⠀
Это эффект мозга, очень полезный в прошлом.
⠀
Человеку, чтобы выжить нужно было быстро выявлять опасность и реагировать на нее.
⠀
Поэтому в первую очередь наш мозг сканируя пространство выявляет потенциальные источники угрозы.
⠀
Парадокс.
⠀
Ощущение качества жизни напрямую связано с нашей внутренней оценкой реальности.
⠀
Как это выглядит на моем примере.
⠀
Мои дети давно выросли, а я продолжаю видеть опасности для детей😂😂😂
⠀
Осенью в Англии шли с сыном мимо фонтана, где беззаботно бегали босые дети. Я начала бубнить, что за родители🙈.
⠀
Поскользнётся, простудится и вода грязная....
⠀
Сын мне отвечает: “Мама, ты здесь видишь одни опасности, а они сплошные радости”
⠀
Точно также работает и с деньгами.
⠀
У многих из нас деньги плотно связаны с миллионом опасностей. Список страхов про деньги состоит более, чем из 40 пунктов.
⠀
Вокруг денег накопилось огромное количество напряжения.
⠀
Иногда кажется, что деньги как воздух. Если они закончатся, то и нас не станет.
⠀
Хороший вопрос.
⠀
Как договориться с мозгом, чтобы перестать видеть финансовые опасности, а увидеть возможности?
⠀
Поделитесь своими лайфхаками?
Подготовила вам подарок.
⠀
Простой чек-лист.
⠀
Как изменить качество жизни без увеличения источников доходов.
⠀
➡️ Возьмите 5 пар обуви, которую вы постоянно носите. Сложите их стоимость. Например, это 10 т.р.
⠀
➡️ Ваша следующая покупка одной пары должна быть не менее 10т.р
⠀
➡️ Когда у вас будет 5 пар по 10 т.р, купите следующую за 50 т.р
⠀
➡️ Выбросите изношенную обувь.
⠀
➡️ То же самое проделайте со всей своей одеждой в гардеробе.
⠀
➡️ Со всеми вещами в вашей квартире.
⠀
Действуйте планомерно, без рывков. Влюбитесь в вещь, только тогда купите.
⠀
Ваши отношения с вещами станут взаимными.
⠀
Незаметно и спокойно в вашу жизнь придет иное качество, которое создаст комфорт, уют и достаточность.
⠀
Будем праздновать жизнь на ежедневной основе.
⠀
Обнимаю❤️
⠀
Простой чек-лист.
⠀
Как изменить качество жизни без увеличения источников доходов.
⠀
➡️ Возьмите 5 пар обуви, которую вы постоянно носите. Сложите их стоимость. Например, это 10 т.р.
⠀
➡️ Ваша следующая покупка одной пары должна быть не менее 10т.р
⠀
➡️ Когда у вас будет 5 пар по 10 т.р, купите следующую за 50 т.р
⠀
➡️ Выбросите изношенную обувь.
⠀
➡️ То же самое проделайте со всей своей одеждой в гардеробе.
⠀
➡️ Со всеми вещами в вашей квартире.
⠀
Действуйте планомерно, без рывков. Влюбитесь в вещь, только тогда купите.
⠀
Ваши отношения с вещами станут взаимными.
⠀
Незаметно и спокойно в вашу жизнь придет иное качество, которое создаст комфорт, уют и достаточность.
⠀
Будем праздновать жизнь на ежедневной основе.
⠀
Обнимаю❤️
Копирка жизни
С малых лет в нашей семье мы получаем и практикуем основы финансовых действий. Именно это находит свой отпечаток в будущем на наших дальнейших действиях с деньгами. Как родители к ним относились, как откладывали или прибегали к рассрочкам-кредитам и занимали в долг—все это станет базовым принципом работы во взрослой жизни детей.
В детстве закладывается подсознательно базовая модель общения с деньгами. Дальше во взрослом возрасте она модифицируется на опыт ситуаций, в которые мы попадаем, но основа, которая формирует Финансовый фундамент тянется с нами из детства.
Изменить ее можно, только осознав это и поняв, что именно тебя не устраивает.
Есть ещё одна модель финансового поведения—антипод действий под копирку родителей. Она называется назло родителям—все с точностью до наоборот. Например, он вырос в семье, где на всем экономили, и стал транжирой. Даже при высоком доходе могут начаться проблемы с тем, что деньги "утекают сквозь пальцы". Человек будет подсознательно стремиться от них избавиться.
Встречались с таким?
С малых лет в нашей семье мы получаем и практикуем основы финансовых действий. Именно это находит свой отпечаток в будущем на наших дальнейших действиях с деньгами. Как родители к ним относились, как откладывали или прибегали к рассрочкам-кредитам и занимали в долг—все это станет базовым принципом работы во взрослой жизни детей.
В детстве закладывается подсознательно базовая модель общения с деньгами. Дальше во взрослом возрасте она модифицируется на опыт ситуаций, в которые мы попадаем, но основа, которая формирует Финансовый фундамент тянется с нами из детства.
Изменить ее можно, только осознав это и поняв, что именно тебя не устраивает.
Есть ещё одна модель финансового поведения—антипод действий под копирку родителей. Она называется назло родителям—все с точностью до наоборот. Например, он вырос в семье, где на всем экономили, и стал транжирой. Даже при высоком доходе могут начаться проблемы с тем, что деньги "утекают сквозь пальцы". Человек будет подсознательно стремиться от них избавиться.
Встречались с таким?
Почему многие люди никогда не станут богатыми?
⠀
В реальности Богатство и Успех существуют только в сравнении. Можно быть большой рыбой в маленьком пруду, но выплыв в море оказаться там мелкой рыбешкой.
⠀
Прежде чем, вы дочитаете пост, давайте сделаем смешное упражнение.
⠀
Возьмите лист бумаги. Запишите на нем вашу значимую сумму.
⠀
Записали?
⠀
Теперь напишите честно в комментариях эту сумму, давай посмеёмся вместе.
⠀
Львиная доля большинства опрошенных начинает минимум с 1 млн$, рекорд одной из моих учениц 1 трлн.₽.
⠀
Чем дальше эта сумма отстоит от вашего годового дохода, тем шире Финансовая пропасть, через которую не перепрыгнуть.
⠀
Что делать?
⠀
Вашей следующей финансовой целью должно стать удвоение вашего годового дохода.
⠀
Если у вас сейчас есть 10000р то до 12400000р вас отделяет всего 10 шагов.
⠀
Если хотите узнать подробности как навсегда избавится от напряжения по поводу денег приходите на наш с Оксаной Улановой бесплатный вебинар 16 марта в 17.00.
https://clck.ru/TfkAC
⠀
В реальности Богатство и Успех существуют только в сравнении. Можно быть большой рыбой в маленьком пруду, но выплыв в море оказаться там мелкой рыбешкой.
⠀
Прежде чем, вы дочитаете пост, давайте сделаем смешное упражнение.
⠀
Возьмите лист бумаги. Запишите на нем вашу значимую сумму.
⠀
Записали?
⠀
Теперь напишите честно в комментариях эту сумму, давай посмеёмся вместе.
⠀
Львиная доля большинства опрошенных начинает минимум с 1 млн$, рекорд одной из моих учениц 1 трлн.₽.
⠀
Чем дальше эта сумма отстоит от вашего годового дохода, тем шире Финансовая пропасть, через которую не перепрыгнуть.
⠀
Что делать?
⠀
Вашей следующей финансовой целью должно стать удвоение вашего годового дохода.
⠀
Если у вас сейчас есть 10000р то до 12400000р вас отделяет всего 10 шагов.
⠀
Если хотите узнать подробности как навсегда избавится от напряжения по поводу денег приходите на наш с Оксаной Улановой бесплатный вебинар 16 марта в 17.00.
https://clck.ru/TfkAC
Слово, которое нас убивает.
⠀
Как часто вы слышали от родителей или окружения «Это неприлично»?
⠀
❌ Неприлично хотеть много денег»
⠀
❌ «Неприлично вообще что-то хотеть для себя – это эгоистично»
⠀
❌ «Неприлично говорить о своих
желаниях – пусть сами догадаются»
⠀
❌«Неприлично просить о повышении заработной платы, и вообще просить – это неприлично».
⠀
Как часто вы пускаетесь во все тяжкие, чтобы совершить неприличное количество ошибок?
⠀
Именно ошибок мы боимся больше всего.
⠀
Почему многие из нас так бояться публичных выступлений?
⠀
Страх выглядеть неприлично блокирует.
⠀
Точно так же он не дает продвинуться в жизни.
⠀
Я лечила себя не только от слова НЕПРИЛИЧНО, но и от слова НЕУДОБНО.
⠀
Как вылечилась? Стало честно отвечать себе на вопрос: «Что я боюсь на самом деле»?
⠀
Потом все просто.
⠀
Как только перестаешь предавать свои интересы в угоду окружающим мир чудесным образом начинает поворачиваться лицом.
⠀
А неприличные ошибки превращаются в прекрасные возможности.
⠀
Поделитесь, пожалуйста, что для вас значит Неприлично и как оно влияет на ваши выборы?
⠀
Как часто вы слышали от родителей или окружения «Это неприлично»?
⠀
❌ Неприлично хотеть много денег»
⠀
❌ «Неприлично вообще что-то хотеть для себя – это эгоистично»
⠀
❌ «Неприлично говорить о своих
желаниях – пусть сами догадаются»
⠀
❌«Неприлично просить о повышении заработной платы, и вообще просить – это неприлично».
⠀
Как часто вы пускаетесь во все тяжкие, чтобы совершить неприличное количество ошибок?
⠀
Именно ошибок мы боимся больше всего.
⠀
Почему многие из нас так бояться публичных выступлений?
⠀
Страх выглядеть неприлично блокирует.
⠀
Точно так же он не дает продвинуться в жизни.
⠀
Я лечила себя не только от слова НЕПРИЛИЧНО, но и от слова НЕУДОБНО.
⠀
Как вылечилась? Стало честно отвечать себе на вопрос: «Что я боюсь на самом деле»?
⠀
Потом все просто.
⠀
Как только перестаешь предавать свои интересы в угоду окружающим мир чудесным образом начинает поворачиваться лицом.
⠀
А неприличные ошибки превращаются в прекрасные возможности.
⠀
Поделитесь, пожалуйста, что для вас значит Неприлично и как оно влияет на ваши выборы?
Все в голове
⠀
Как только мы проинтерпретировали чужое поведение мы ошиблись.
⠀
Как часто вы строите свою коммуникацию на предположение, что думает или хочет другой?
⠀
Как следствие, практически всегда возникает конфликт.
⠀
Большинство преград, мешающих нам жить достойно, не внешние, а внутренние.
⠀
Мы сами ставим себе внутренние барьеры и ограничения.
⠀
Они влияют на наши решения, которые и создают обстоятельства и ситуации в жизни.
⠀
Одно из сильных - блокирует рост доходов.
⠀
Мы не всегда это осознаем, списывая все на внешние обстоятельства. "Начальник гад, чиновники воры, компаньон кидок, мне не везёт"...
⠀
В одной и той же ситуации у двух разных людей один и тот же бизнес будет развиваться по-разному.
⠀
Кто-то состоится, а кто-то просадит последнее и влезет в долги.
⠀
Очень важно- разобраться в себе. Необходимо понять и осознать, что именно ВАМ мешает, что препятствует росту ВАШИХ доходов. А это именно состояние мышления, в не рок внешних обстоятельств.
⠀
Если вы готовы начать разбираться со своим мышлением. Ставьте + пришлю вам ссылку на бесплатный вебинар - «Как перестать испытывать напряжение из-за денег», 16 марта, в 17.00
⠀
Как только мы проинтерпретировали чужое поведение мы ошиблись.
⠀
Как часто вы строите свою коммуникацию на предположение, что думает или хочет другой?
⠀
Как следствие, практически всегда возникает конфликт.
⠀
Большинство преград, мешающих нам жить достойно, не внешние, а внутренние.
⠀
Мы сами ставим себе внутренние барьеры и ограничения.
⠀
Они влияют на наши решения, которые и создают обстоятельства и ситуации в жизни.
⠀
Одно из сильных - блокирует рост доходов.
⠀
Мы не всегда это осознаем, списывая все на внешние обстоятельства. "Начальник гад, чиновники воры, компаньон кидок, мне не везёт"...
⠀
В одной и той же ситуации у двух разных людей один и тот же бизнес будет развиваться по-разному.
⠀
Кто-то состоится, а кто-то просадит последнее и влезет в долги.
⠀
Очень важно- разобраться в себе. Необходимо понять и осознать, что именно ВАМ мешает, что препятствует росту ВАШИХ доходов. А это именно состояние мышления, в не рок внешних обстоятельств.
⠀
Если вы готовы начать разбираться со своим мышлением. Ставьте + пришлю вам ссылку на бесплатный вебинар - «Как перестать испытывать напряжение из-за денег», 16 марта, в 17.00
Полезные финансовые идеи
1. Каждый раз при появлении у вас желания положить в корзину что-то, чего нет в списке покупок, остановитесь на 10секунд и спросите себя, почему вы хотите это купить. При отсутствии аргументированного ответа себе-положите товар на полку. Это правило позволит перестать совершать импульсивные покупки
2. Не тратьте свои заработанные деньги на банковские комиссии и подписки. Изучайте свой онлайн банк. Добавьте к этому изучение процентов кэшбэка и часть денег на банковское обслуживание сократиться, а кэшбэк станет приятным дополнением
3. Если вас приглашаю куда-нибудь сходить, но вы не хотите тратить деньги-спокойно говорите «нет». Пригласите друзей к себе домой-приготовьте ужин и так вы сможете возможность оптимизировать расходы на рестораны и получите удовольствие от проведённого вместе времени
4. При использовании деньгами с кредитной карты-обязательно погашайте кредитные карты ежемесячно. Если нет возможности погасить кредитную карту целиком-гасите частями, чтобы в разумные сроки погасить кредитные обязательства
5. Часто люди тратят деньги, чтобы расслабиться после напряженного рабочего дня—с помощью импульсивных покупок, видеоигр, вредной еды, лотерейных билетов и тд. Давно доказано, что лучший способ расслабиться-прогуляться, послушать музыку, прилечь на диван и помедитировать
6. Используйте деньги—не позволяйте им использовать вас. Вы не должны постоянно испытывать напряжение за счёт ограниченности бюджета или скованным в деньгах. Делаете себе иногда небольшую награду. Не тратьте все свои сбережения дорогие товары и услуги, однако не забывайте себе позволить маленькую радость—пирожное в кафе, новую пару туфель или подарок любимому человеку. Положительные эмоции поддерживают ваши намерения к финансовым целям.
7. Мы все склонны жалеть о совершённых ошибках, даже при компенсации большим количеством правильных решений. При совершении ошибки (от неправильной инвестиции до глупой покупки), важно правильно извлечь из неё урок. Понимая причину совершения ошибки—риски повторить в будущем резком уменьшаются
Обсудим?
#финансовыеправила
1. Каждый раз при появлении у вас желания положить в корзину что-то, чего нет в списке покупок, остановитесь на 10секунд и спросите себя, почему вы хотите это купить. При отсутствии аргументированного ответа себе-положите товар на полку. Это правило позволит перестать совершать импульсивные покупки
2. Не тратьте свои заработанные деньги на банковские комиссии и подписки. Изучайте свой онлайн банк. Добавьте к этому изучение процентов кэшбэка и часть денег на банковское обслуживание сократиться, а кэшбэк станет приятным дополнением
3. Если вас приглашаю куда-нибудь сходить, но вы не хотите тратить деньги-спокойно говорите «нет». Пригласите друзей к себе домой-приготовьте ужин и так вы сможете возможность оптимизировать расходы на рестораны и получите удовольствие от проведённого вместе времени
4. При использовании деньгами с кредитной карты-обязательно погашайте кредитные карты ежемесячно. Если нет возможности погасить кредитную карту целиком-гасите частями, чтобы в разумные сроки погасить кредитные обязательства
5. Часто люди тратят деньги, чтобы расслабиться после напряженного рабочего дня—с помощью импульсивных покупок, видеоигр, вредной еды, лотерейных билетов и тд. Давно доказано, что лучший способ расслабиться-прогуляться, послушать музыку, прилечь на диван и помедитировать
6. Используйте деньги—не позволяйте им использовать вас. Вы не должны постоянно испытывать напряжение за счёт ограниченности бюджета или скованным в деньгах. Делаете себе иногда небольшую награду. Не тратьте все свои сбережения дорогие товары и услуги, однако не забывайте себе позволить маленькую радость—пирожное в кафе, новую пару туфель или подарок любимому человеку. Положительные эмоции поддерживают ваши намерения к финансовым целям.
7. Мы все склонны жалеть о совершённых ошибках, даже при компенсации большим количеством правильных решений. При совершении ошибки (от неправильной инвестиции до глупой покупки), важно правильно извлечь из неё урок. Понимая причину совершения ошибки—риски повторить в будущем резком уменьшаются
Обсудим?
#финансовыеправила
Контроль платежей ФНС. Первый уровень🔥
«МОИ ЧЕКИ ОНЛАЙН» на сайте ФНС после введения номера телефона можно посмотреть отображенные платежи за последние 2 года. Пока там маленькая часть всех онлайн платежей по картам.
Пока нет привязки номера телефона к ИНН и сверки с доходами. При подключении не обязательная ПОКА функция привязки электронной почты (как одного из признаков индентификации личности). ФНС тестирует сервис. Это звоночек к тотальному контролю за транзакциями и доходами. Борьба с серыми доходами началась с другой стороны—напрямую с потребителями, физическими лицами.
Налоговая только в конце прошлого года запросила доступ ко всем банковским счетам в банках. А это значит, что в запасе есть 1-2 года до какого-то реализованного контроля за потоками.
Какие риски это несет?
Хотите, чтобы рассказали о рисках, реальных кейсах—пишите в комментариях. По вашей реакции определим актуальность этой темы😉
#налоговыериски
«МОИ ЧЕКИ ОНЛАЙН» на сайте ФНС после введения номера телефона можно посмотреть отображенные платежи за последние 2 года. Пока там маленькая часть всех онлайн платежей по картам.
Пока нет привязки номера телефона к ИНН и сверки с доходами. При подключении не обязательная ПОКА функция привязки электронной почты (как одного из признаков индентификации личности). ФНС тестирует сервис. Это звоночек к тотальному контролю за транзакциями и доходами. Борьба с серыми доходами началась с другой стороны—напрямую с потребителями, физическими лицами.
Налоговая только в конце прошлого года запросила доступ ко всем банковским счетам в банках. А это значит, что в запасе есть 1-2 года до какого-то реализованного контроля за потоками.
Какие риски это несет?
Хотите, чтобы рассказали о рисках, реальных кейсах—пишите в комментариях. По вашей реакции определим актуальность этой темы😉
#налоговыериски