20 лет назад я пересмотрела фразу:
Разве я не могу себе этого позволить?
⠀
На:
А что мне на самом деле нужно?
Сколько стоит мой ресурс: энергия и время.
⠀
Разработала для себя две формулы: простую и сложную.
⠀
Простая!
⠀
▶️ каждый месяц считаю сколько стоил мой рабочий час.
▶️ любую покупку считаю в своих рабочих часах.
⠀
Например, стоит ли эта сумка 40 часов моего рабочего времени😉
⠀
Сложная!
⠀
Вы хотите купить автомобиль для личного пользования за 1000000 рублей.
⠀
Автомобиль - это пассив. Так как с его покупкой у вас сразу возникают расходы. Страховка, сервис, колеса, бензин, мойка, парковка, транспортный налог.
Если мы купили машину на свои деньги, то в среднем на обслуживание мы будем тратить около 20.000 р в месяц,
⠀
Если купить машину в кредит на 5 лет, то ежемесячный платеж - 21656+ 20.000 расходы на обслуживание.
В итоге 41840 мои расходы.
⠀
Я для себя разработала следующую стратегию.
✅ сначала создаю себе пассивный доход, который ежемесячно будет превышать 45000р
✅ после этого я могу купить пассив, который будет забирать у меня эту сумму.
⠀
Мой главный приоритет - финансовая безопасность, а только после этого хотелки.
⠀
Кстати, год назад я продала свой Каенн и купила акции американских компаний😉
Многие из вас думают, что пассивный доход создавать много лет, а жить красиво хочется сейчас, но это ваш выбор: приятное ощущение, что вы владеете чем то «статусным»
или ежемесячный пассив, который не дает вам расслабиться ни на секунду.
⠀
Прежде чем обрасти пассивами, важно точно понимать, а где мои активы. 🤩
⠀
Как вам такой расклад?
Разве я не могу себе этого позволить?
⠀
На:
А что мне на самом деле нужно?
Сколько стоит мой ресурс: энергия и время.
⠀
Разработала для себя две формулы: простую и сложную.
⠀
Простая!
⠀
▶️ каждый месяц считаю сколько стоил мой рабочий час.
▶️ любую покупку считаю в своих рабочих часах.
⠀
Например, стоит ли эта сумка 40 часов моего рабочего времени😉
⠀
Сложная!
⠀
Вы хотите купить автомобиль для личного пользования за 1000000 рублей.
⠀
Автомобиль - это пассив. Так как с его покупкой у вас сразу возникают расходы. Страховка, сервис, колеса, бензин, мойка, парковка, транспортный налог.
Если мы купили машину на свои деньги, то в среднем на обслуживание мы будем тратить около 20.000 р в месяц,
⠀
Если купить машину в кредит на 5 лет, то ежемесячный платеж - 21656+ 20.000 расходы на обслуживание.
В итоге 41840 мои расходы.
⠀
Я для себя разработала следующую стратегию.
✅ сначала создаю себе пассивный доход, который ежемесячно будет превышать 45000р
✅ после этого я могу купить пассив, который будет забирать у меня эту сумму.
⠀
Мой главный приоритет - финансовая безопасность, а только после этого хотелки.
⠀
Кстати, год назад я продала свой Каенн и купила акции американских компаний😉
Многие из вас думают, что пассивный доход создавать много лет, а жить красиво хочется сейчас, но это ваш выбор: приятное ощущение, что вы владеете чем то «статусным»
или ежемесячный пассив, который не дает вам расслабиться ни на секунду.
⠀
Прежде чем обрасти пассивами, важно точно понимать, а где мои активы. 🤩
⠀
Как вам такой расклад?
Стоимость покупки
На полках в магазинах стоимость товара обычно неровное чисто. Например, 1999₽ вместо 2000₽. Такая манипуляция стоимостью делается для того, чтобы покупки казались дешевле. Увеличить количество поведенческих покупок.
Для управления денежным потоком рекомендуется ходить в магазин со списком покупок, чтобы не отвлекаться на «поиск глазами» чего-нибудь интересного.
Перед походом в продуктовый магазин составьте меню на несколько дней и приобретите ровно то, что нужно по этому меню. Так вы сэкономите время на поход по магазинам и Ваши деньги.
На полках в магазинах стоимость товара обычно неровное чисто. Например, 1999₽ вместо 2000₽. Такая манипуляция стоимостью делается для того, чтобы покупки казались дешевле. Увеличить количество поведенческих покупок.
Для управления денежным потоком рекомендуется ходить в магазин со списком покупок, чтобы не отвлекаться на «поиск глазами» чего-нибудь интересного.
Перед походом в продуктовый магазин составьте меню на несколько дней и приобретите ровно то, что нужно по этому меню. Так вы сэкономите время на поход по магазинам и Ваши деньги.
Квадрат принятия решений
⠀
Когда нужно принять решение, а исход событий не очевиден отлично работает инструмент— квадрат Декарта.
⠀
Ее суть заключается в том, что нужно рассмотреть проблему/ситуацию, ответив всего на 4 вопроса.
⠀
Поделите лист на 4 части и в каждой ячейке запишите свои ответы.
⠀
▶️ Что будет, если это произойдёт? Перечислите как можно больше плюсов.
▶️ Что будет, если это не произойдёт? Плюсы ситуации, если ничего не изменится и вы не получите желаемого.
▶️ Чего не будет, если это произойдёт? Минусы от получения желаемого.
▶️ Чего не будет, если это не произойдёт? Минусы от неполучения желаемого.
⠀
Ответы на этот вопрос не должны быть такими же, как ответы на первый, не игнорируйте двойное отрицание.
⠀
Когда нужно принять решение, а исход событий не очевиден отлично работает инструмент— квадрат Декарта.
⠀
Ее суть заключается в том, что нужно рассмотреть проблему/ситуацию, ответив всего на 4 вопроса.
⠀
Поделите лист на 4 части и в каждой ячейке запишите свои ответы.
⠀
▶️ Что будет, если это произойдёт? Перечислите как можно больше плюсов.
▶️ Что будет, если это не произойдёт? Плюсы ситуации, если ничего не изменится и вы не получите желаемого.
▶️ Чего не будет, если это произойдёт? Минусы от получения желаемого.
▶️ Чего не будет, если это не произойдёт? Минусы от неполучения желаемого.
⠀
Ответы на этот вопрос не должны быть такими же, как ответы на первый, не игнорируйте двойное отрицание.
Деньги в семье
Семейный бюджет и рациональное потребление-Одна из самых сложных тем для обсуждения между мужем и женой. При возникновении вопросов распределения денег, подсчёта расходов или планирования затрат, особенно крупных, в доме накаляется атмосфера. Такие обсуждения не всегда заканчиваются мирно.
Такие ситуации случаются практически в каждой семье, вне зависимости от ограниченности бюджета. Даже в семьях, где достаток позволяет часто путешествовать и покупать дорогие вещи-тоже часто возникают разногласия.
Тема денег вскрывает всегда скрытые проблемы в семье, выступая лакмусовой бумагой.
Причинами могут быть социальная среда, ролевые модели родителей, воспитание, эмоциональность и импульсивность, сложившиеся стереотипы поведения.
Начните решать совместную простую финансовую задачу: как вести совместный бюджет. Ищите сообща компромиссы. Совет: ищите компромиссные решения.
Определи роди в ведении бюджета и стратегию.
#семейныйбюджет
#финансовоемышление
Семейный бюджет и рациональное потребление-Одна из самых сложных тем для обсуждения между мужем и женой. При возникновении вопросов распределения денег, подсчёта расходов или планирования затрат, особенно крупных, в доме накаляется атмосфера. Такие обсуждения не всегда заканчиваются мирно.
Такие ситуации случаются практически в каждой семье, вне зависимости от ограниченности бюджета. Даже в семьях, где достаток позволяет часто путешествовать и покупать дорогие вещи-тоже часто возникают разногласия.
Тема денег вскрывает всегда скрытые проблемы в семье, выступая лакмусовой бумагой.
Причинами могут быть социальная среда, ролевые модели родителей, воспитание, эмоциональность и импульсивность, сложившиеся стереотипы поведения.
Начните решать совместную простую финансовую задачу: как вести совместный бюджет. Ищите сообща компромиссы. Совет: ищите компромиссные решения.
Определи роди в ведении бюджета и стратегию.
#семейныйбюджет
#финансовоемышление
В голове каждого человек живет своя «ментальная бухгалтерия», система, которая управляет всеми нашими финансовыми решениями.
⠀
🧑💻Одни люди выстраивают ее осознанно. Им легче. Они не ведутся на эмоции и спонтанность, четко принимают решения и практически всегда в финансовом ресурсе.
⠀
💃Другие живут в потоке, стихийно событийно, их жизнь зависит от того как складываются обстоятельства.
⠀
Многие финансовые решения следствие способа как деньги были получены.
⠀
Например, мы потратим деньги, выигранные в лотерею, так, как не потратили бы ежемесячную зарплату — на развлечения или спонтанные покупки.
⠀
Этот же эффект работает в самых разных ситуациях.
⠀
Вы знали, что деньги на походы в рестораны отличаются от денег потраченных в супермаркете.
⠀
Хотя, с точки зрения финансов, это всё — деньги на еду.
⠀
Проанализировав свою систему принятия финансовых решений можно найти серьезный слив ресурсов, которые могут работать на вас.
⠀
Как это работает?
⠀
Один чашка кофе в Кофемании в день обойдется вам в 180.000 рублей в год. Это расход.
А если его проинвестировать по 15000 в месяц, очень консервативно в облигации, то вы получите 188.000 дохода.
⠀
Как вам такой расклад?
#финансовоемышление
⠀
🧑💻Одни люди выстраивают ее осознанно. Им легче. Они не ведутся на эмоции и спонтанность, четко принимают решения и практически всегда в финансовом ресурсе.
⠀
💃Другие живут в потоке, стихийно событийно, их жизнь зависит от того как складываются обстоятельства.
⠀
Многие финансовые решения следствие способа как деньги были получены.
⠀
Например, мы потратим деньги, выигранные в лотерею, так, как не потратили бы ежемесячную зарплату — на развлечения или спонтанные покупки.
⠀
Этот же эффект работает в самых разных ситуациях.
⠀
Вы знали, что деньги на походы в рестораны отличаются от денег потраченных в супермаркете.
⠀
Хотя, с точки зрения финансов, это всё — деньги на еду.
⠀
Проанализировав свою систему принятия финансовых решений можно найти серьезный слив ресурсов, которые могут работать на вас.
⠀
Как это работает?
⠀
Один чашка кофе в Кофемании в день обойдется вам в 180.000 рублей в год. Это расход.
А если его проинвестировать по 15000 в месяц, очень консервативно в облигации, то вы получите 188.000 дохода.
⠀
Как вам такой расклад?
#финансовоемышление
Простой способ ведения бюджета
Делим расходы на категории по степени важности.
В первую категорию относим расходы, которые обязательны. Такие как, расходы на продукты, расходы на коммунальные платежи, расходы по кредитам, расходы на содержание автомобиля или проезд в транспорте, расходы на связь, расходы на обучение детей, расходы на здоровье (Аптеки, страховки)
Во вторую категорию относим развлечения и досуг. Сюда попадают покупка фильмов и поход в кино, расходы на кафе и рестораны, походы в театр, на каток, покупка подписок, а также расходы на книги и газеты.
В третью—дополнительные расходы. К таким относятся расходы на шоппинг, подарки, косметику, такси.
В четвёртую включаем непредвиденные расходы, такие как ремонт, покупка или ремонт электроники, путешествия.
При распределении бюджета на месяц руководствуемся принципами:
— отложить на финансовое благополучие 10% от всех доходов
— включить всю сумму затрат по обязательным расходам
— оцениваем остаток и распределяем его между непредвиденными (формируем резервы), дополнительными расходами и затратами на развлечения и досуг.
Укрупняя расходы в 4 направления и инвестиционный фонд проще распоряжаться рационально деньгами.
#семейныйбюджет
Делим расходы на категории по степени важности.
В первую категорию относим расходы, которые обязательны. Такие как, расходы на продукты, расходы на коммунальные платежи, расходы по кредитам, расходы на содержание автомобиля или проезд в транспорте, расходы на связь, расходы на обучение детей, расходы на здоровье (Аптеки, страховки)
Во вторую категорию относим развлечения и досуг. Сюда попадают покупка фильмов и поход в кино, расходы на кафе и рестораны, походы в театр, на каток, покупка подписок, а также расходы на книги и газеты.
В третью—дополнительные расходы. К таким относятся расходы на шоппинг, подарки, косметику, такси.
В четвёртую включаем непредвиденные расходы, такие как ремонт, покупка или ремонт электроники, путешествия.
При распределении бюджета на месяц руководствуемся принципами:
— отложить на финансовое благополучие 10% от всех доходов
— включить всю сумму затрат по обязательным расходам
— оцениваем остаток и распределяем его между непредвиденными (формируем резервы), дополнительными расходами и затратами на развлечения и досуг.
Укрупняя расходы в 4 направления и инвестиционный фонд проще распоряжаться рационально деньгами.
#семейныйбюджет
Почему мы загоняем себя в долги и как с этим справиться?
⠀
По результатам исследования "Райффайзенбанком":
⠀
➡️ у каждого второго жителя России есть кредиты
➡️ у каждого третьего — по два займа
➡️ у 20% респондентов — три кредита и более.
⠀
Большая часть долгов — кредиты на небольшие суммы:
40% заём не превышает 100 тысяч рублей, у 38% долг до 500 тысяч рублей.
⠀
Самые популярные кредиты.
⠀
1. Потребительские займы.
2. Кредитные карты.
3. Кредиты наличными.
4. Ипотека.
⠀
Заядлые заемщики можно разделить на два типа.
⠀
🧑💻Осознанные заемщики – у них есть план действий и чёткое понимание своих возможностей. Расплачиваются с одним долгом, затем берут другой.
⠀
💃 Импульсивные должники – действуют на эмоциях.
Очень захотелось гаджет, машину, … оформляют кредит, как платить — решают потом.
Они не смотрят на несколько шагов вперёд, не закладывают повседневные траты в свои расходы, как следствие, кредиты — большая часть их бюджета.
Следующая стадия - кредитная зависимость ▶️ они берут новый кредит, чтобы закрыть предыдущий, загоняя себя в долговую яму.
⠀
Расскажу вам про еще один интересный эффект – называется
"Я всем должен".
Эту установку формируют родители.
⠀
Если ребенка часто упрекать и формировать в нем чувство вины, то впоследствии страсть к кредитам может стать способом подтвердить эту установку.
⠀
Успешная стратегия вытекает из результатов исследования учёных из Стэнфорда - «зефирный эксперимент».
Детям предлагалось выбрать между небольшим вознаграждением, которое они получали немедленно, и большей наградой, если они смогут какое-то время подождать.
⠀
Только треть детей дожидалась вознаграждения.
⠀
Спустя десять лет учёные повторили эксперимент и выяснили, что дети, которые смогли дождаться награды, оказались более успешными и показали хорошие результаты в учёбе.
⠀
Стратегия финансового успеха - осознанное мышление и умение терпеливо ждать для получения выгоды, а это неразрывно связано с благополучием человека во всей его жизни.
⠀
А вы умеете ждать?
⠀
По результатам исследования "Райффайзенбанком":
⠀
➡️ у каждого второго жителя России есть кредиты
➡️ у каждого третьего — по два займа
➡️ у 20% респондентов — три кредита и более.
⠀
Большая часть долгов — кредиты на небольшие суммы:
40% заём не превышает 100 тысяч рублей, у 38% долг до 500 тысяч рублей.
⠀
Самые популярные кредиты.
⠀
1. Потребительские займы.
2. Кредитные карты.
3. Кредиты наличными.
4. Ипотека.
⠀
Заядлые заемщики можно разделить на два типа.
⠀
🧑💻Осознанные заемщики – у них есть план действий и чёткое понимание своих возможностей. Расплачиваются с одним долгом, затем берут другой.
⠀
💃 Импульсивные должники – действуют на эмоциях.
Очень захотелось гаджет, машину, … оформляют кредит, как платить — решают потом.
Они не смотрят на несколько шагов вперёд, не закладывают повседневные траты в свои расходы, как следствие, кредиты — большая часть их бюджета.
Следующая стадия - кредитная зависимость ▶️ они берут новый кредит, чтобы закрыть предыдущий, загоняя себя в долговую яму.
⠀
Расскажу вам про еще один интересный эффект – называется
"Я всем должен".
Эту установку формируют родители.
⠀
Если ребенка часто упрекать и формировать в нем чувство вины, то впоследствии страсть к кредитам может стать способом подтвердить эту установку.
⠀
Успешная стратегия вытекает из результатов исследования учёных из Стэнфорда - «зефирный эксперимент».
Детям предлагалось выбрать между небольшим вознаграждением, которое они получали немедленно, и большей наградой, если они смогут какое-то время подождать.
⠀
Только треть детей дожидалась вознаграждения.
⠀
Спустя десять лет учёные повторили эксперимент и выяснили, что дети, которые смогли дождаться награды, оказались более успешными и показали хорошие результаты в учёбе.
⠀
Стратегия финансового успеха - осознанное мышление и умение терпеливо ждать для получения выгоды, а это неразрывно связано с благополучием человека во всей его жизни.
⠀
А вы умеете ждать?
Вы считали сколько стоит ваша жизнь?
⠀
Деньги - это мера ценности успешности.
Например: Почему ты такой бедный, если такой умный.
⠀
Вот такое обесценивание… Ничего не достиг, не стал известным.....
Ничего не достиг - это значит, что несчастлив?
А тот, кто много стоит – счастливый?
⠀
Оценить что либо можно только через сравнение.
Лучше дом, машина, жена-красавица, сын-отличник…
У кого дороже?
⠀
Деньги - это прекрасно, когда они занимают свое место в жизни. Они инструмент и ресурс.
Если есть шуруп, нужна отвертка. Деньги - это символические отвертки, глупо их накапливать, а потом искать шурупы. Чтобы такое отвернуть?😃
⠀
Конечно, мы можем купить эмоцию за деньги, но это недолго, мы можем купить отношения, но это ненадежно. Душевное тепло, радость, удовлетворенность... за пределами влияния денег.
⠀
Деньгами можно оценить наш труд, пищу, одежду.
⠀
Все внешнее, которое человеку нужно в определенном объеме. Объем у каждого свой, может даже не иметь границ…
⠀
Жизнь бесценна.
⠀
Сколько бы отдал человек денег за одно дыхание, в тот момент, когда задыхается?
⠀
Что для вас ценно, что нельзя купить за деньги?
⠀
Деньги - это мера ценности успешности.
Например: Почему ты такой бедный, если такой умный.
⠀
Вот такое обесценивание… Ничего не достиг, не стал известным.....
Ничего не достиг - это значит, что несчастлив?
А тот, кто много стоит – счастливый?
⠀
Оценить что либо можно только через сравнение.
Лучше дом, машина, жена-красавица, сын-отличник…
У кого дороже?
⠀
Деньги - это прекрасно, когда они занимают свое место в жизни. Они инструмент и ресурс.
Если есть шуруп, нужна отвертка. Деньги - это символические отвертки, глупо их накапливать, а потом искать шурупы. Чтобы такое отвернуть?😃
⠀
Конечно, мы можем купить эмоцию за деньги, но это недолго, мы можем купить отношения, но это ненадежно. Душевное тепло, радость, удовлетворенность... за пределами влияния денег.
⠀
Деньгами можно оценить наш труд, пищу, одежду.
⠀
Все внешнее, которое человеку нужно в определенном объеме. Объем у каждого свой, может даже не иметь границ…
⠀
Жизнь бесценна.
⠀
Сколько бы отдал человек денег за одно дыхание, в тот момент, когда задыхается?
⠀
Что для вас ценно, что нельзя купить за деньги?
Дорогие Друзья!
⠀
От всей души поздравляем вас с наступившим Новым 2021 годом!
⠀
Весь контент, которым мы будем с вами делиться в этом году заточен на Финансовое благополучие, безопасность и психологический комфорт вашей жизни.
⠀
Поэтому, пусть в этом году у вас
⠀
❤️доходы удвоятся
⠀
❤️ на работе и в бизнесе все будет легко и с удовольствием
⠀
❤️ источники пассивного дохода сформируются
⠀
❤️профессионализм вашего внутреннего инвестора вырастет
⠀
❤️заветные мечты осуществятся
⠀
А мы будем максимально подробно делиться нашей финансовой экспертизой и опытом, чтобы вы не наступали на грабли, на которые мы уже наступили.
⠀
Вместе мы сила.
⠀
Пора брать быка за рога!!!
⠀
С Новым годом!!!🍾🥂🎊🎉
⠀
От всей души поздравляем вас с наступившим Новым 2021 годом!
⠀
Весь контент, которым мы будем с вами делиться в этом году заточен на Финансовое благополучие, безопасность и психологический комфорт вашей жизни.
⠀
Поэтому, пусть в этом году у вас
⠀
❤️доходы удвоятся
⠀
❤️ на работе и в бизнесе все будет легко и с удовольствием
⠀
❤️ источники пассивного дохода сформируются
⠀
❤️профессионализм вашего внутреннего инвестора вырастет
⠀
❤️заветные мечты осуществятся
⠀
А мы будем максимально подробно делиться нашей финансовой экспертизой и опытом, чтобы вы не наступали на грабли, на которые мы уже наступили.
⠀
Вместе мы сила.
⠀
Пора брать быка за рога!!!
⠀
С Новым годом!!!🍾🥂🎊🎉
Финансовые цели 2021
Пришло время ставить цели на 2021 год. Поделим на 4 основных блока:
1. Ваши доходы:
2. Кредиты и долги (если есть или есть желание взять):
3. Ваши расходы
4. Ваши активы:
Укрупнённый финансовый план готов. Детализируйте его и системно маленькими шагами двигайтесь к своим финансовым целям.
#финансовыецели
Пришло время ставить цели на 2021 год. Поделим на 4 основных блока:
1. Ваши доходы:
• Какой прирост доходов ставите перед собой на год? • Сколько хотите источников доходов? • Как изменится структура доходов за год? Какой основной источник дохода был в декабре 2020 года и каким он планируется в декабре 2021 года (в структуре доходов, в %)?2. Кредиты и долги (если есть или есть желание взять):
• Какую сумму погашения обязательств планируете? • Какая доля ежемесячных платежей по кредитам будет на конец года (сравните с долей на текущий момент)?3. Ваши расходы
• Как изменится структура расходов за год? Какие существенные изменения произойдут? • Какие расходы уменьшатся в структуре затрат? Почему? • Как изменится сумма расходов в декабре 2021 года по сравнению с декабрем 2020 года? 4. Ваши активы:
• Как изменится инвестиционный портфель? На сколько в % он изменится за год? • Есть ли планы приобрести доходную недвижимость? Как доход от неё будет получен за год? • Какой прирост стоимости активов планируете? Какая доля из них будет приносить дополнительный доход?Укрупнённый финансовый план готов. Детализируйте его и системно маленькими шагами двигайтесь к своим финансовым целям.
#финансовыецели
21 источник дохода.
⠀
Когда я начинала свой профессиональный путь 25 лет назад правильно было фокусироваться в каком-то одном направлении. Бить в одну точку и не распыляться.
Я так никогда не умела😂😂😂, часто получала в свой адрес, что если бы не распылялась на разные проекты и направления добилась бы большего. Возможно.
Но именно эта стратегия позволила мне нарастить экспертизу в целом ряде индустрий от IT до финансов. И неплохо ее капитализировать в разных проектах.
⠀
В этом году всем стало очевидно как важно иметь НЕСКОЛЬКО источников дохода (а ещё лучше: много 😁).
Если сокращается или закрывается один, всегда для подстраховки остаются остальные.
Упражнение, которое я придумала для себя в начале 2000, когда полностью захотела сменить профессию и очень боялась, что не смогу достойно заработать.
⠀
▶️ Выделяем себе минут 30-40
▶️ Начинаем усиленно думать: какие дополнительные источники дохода вы можете себе создать?
▶️ Записать не менее 15 новых источников.
⠀
В этом списке могут быть самые абсурдные идеи, например, одна очень серьезная девушка юрист, когда выполняла это упражнение по моей просьбе, написала - интеллектуальный эскорт.😉
Мне идея очень понравилась.
⠀
Можно делать несколько подходов к этому заданию, задача заточить мозг искать что-то для вас новое и необычное, а не привычно ездить по старым рельсам.
⠀
Ну и вишенка на торте.
⠀
Кажется, что человек сначала должен найти призвание, а потом ему начнут достойно платить.
Возможно.
Но можно и наоборот - ваше призвание там, за что вам охотно платят.
⠀
Когда я начинала свой профессиональный путь 25 лет назад правильно было фокусироваться в каком-то одном направлении. Бить в одну точку и не распыляться.
Я так никогда не умела😂😂😂, часто получала в свой адрес, что если бы не распылялась на разные проекты и направления добилась бы большего. Возможно.
Но именно эта стратегия позволила мне нарастить экспертизу в целом ряде индустрий от IT до финансов. И неплохо ее капитализировать в разных проектах.
⠀
В этом году всем стало очевидно как важно иметь НЕСКОЛЬКО источников дохода (а ещё лучше: много 😁).
Если сокращается или закрывается один, всегда для подстраховки остаются остальные.
Упражнение, которое я придумала для себя в начале 2000, когда полностью захотела сменить профессию и очень боялась, что не смогу достойно заработать.
⠀
▶️ Выделяем себе минут 30-40
▶️ Начинаем усиленно думать: какие дополнительные источники дохода вы можете себе создать?
▶️ Записать не менее 15 новых источников.
⠀
В этом списке могут быть самые абсурдные идеи, например, одна очень серьезная девушка юрист, когда выполняла это упражнение по моей просьбе, написала - интеллектуальный эскорт.😉
Мне идея очень понравилась.
⠀
Можно делать несколько подходов к этому заданию, задача заточить мозг искать что-то для вас новое и необычное, а не привычно ездить по старым рельсам.
⠀
Ну и вишенка на торте.
⠀
Кажется, что человек сначала должен найти призвание, а потом ему начнут достойно платить.
Возможно.
Но можно и наоборот - ваше призвание там, за что вам охотно платят.
Как начать откладывать деньги?
Все пишут поставить цель, найдите внутреннюю мотивацию. Предлагаем делать проще и легче—накопить на конкретную краткосрочную и достижимую вещь. Например, отпуск, ремонт в квартире, дорогостоящее обучение.
Цель должна быть достижима обязательно. Ставить себе задачу сразу накопить на машину, квартиру или кругосветное путешествие может оказаться тяжёлой и недостижимой. Используйте «правило маленьких шагов». К краткосрочным и достижимым целям сделайте план. И реализуйте его.
Полученный результат придаст сил и уверенности в реализации в дальнейшем всех более долгосрочных и масштабных задач.
Если вы спонтанный или эмоциональный человек поставьте целью откладывать на «внезапные хотелки».
И не забывайте откладывать в «подушку безопасности» для стабильности и уверенности в завтрашнем дне. Это даёт всегда уверенности в завтрашнем дне.
#финансовыеправила
Все пишут поставить цель, найдите внутреннюю мотивацию. Предлагаем делать проще и легче—накопить на конкретную краткосрочную и достижимую вещь. Например, отпуск, ремонт в квартире, дорогостоящее обучение.
Цель должна быть достижима обязательно. Ставить себе задачу сразу накопить на машину, квартиру или кругосветное путешествие может оказаться тяжёлой и недостижимой. Используйте «правило маленьких шагов». К краткосрочным и достижимым целям сделайте план. И реализуйте его.
Полученный результат придаст сил и уверенности в реализации в дальнейшем всех более долгосрочных и масштабных задач.
Если вы спонтанный или эмоциональный человек поставьте целью откладывать на «внезапные хотелки».
И не забывайте откладывать в «подушку безопасности» для стабильности и уверенности в завтрашнем дне. Это даёт всегда уверенности в завтрашнем дне.
#финансовыеправила
У меня редкая специальность😀
⠀
Я психолог😂😂😂.
⠀
А вот специализация моя -психология массового поведения, культурных и субкультурных сообществ.
⠀
Слышали?
⠀
Это очень интересное направление в психологии, оно открывает много возможностей для построения своих личных стратегий, ну чтобы не сливаться с толпой.😀
⠀
Буду больше рассказывать об этом в следующих постах.
⠀
Одно из моих любимых упражнений - изучение фобий.
Кстати, их количество и разнообразие растет с каждым годом.
⠀
Хороший пример денежные фобии. Их наличие блокируют любые конструктивные отношения с деньгами.
⠀
🙈Хрометофобия - страх брать деньги в руки и прикасаться к ним.
Деньги грязные, страх заразиться.
⠀
🙈Плутофобия - страх разбогатеть и происходит не от «плута», а от древнегреческого «плутоса», то есть богатства.
Плутофоб не будет искать возможности заработать, объясняя это миллионом объективных причин, а спутника жизни скорее всего предпочтёт с таким мышлением.
⠀
🙈Пениафобия – прямая противоположность плутофобии. Страх оказаться в нищете.
Тяжело расставаться с деньгами не то что на удовольствия, но и на насущные потребности. Товары только со скидками.
Накопление денег во имя накопления, а не решения жизненных задач, становится главной целью в жизни пениафоба.
⠀
🙈Кредитофобия
Боязнь залезть в долг – вещь довольно распространённая, для многих тяжела мысль о том, что они кому-то должны, и это отравляет жизнь. Поэтому они не берут деньги взаймы и предпочитают обходиться тем, что имеют.
⠀
🙈Боязнь кризисов
⠀
Боязнь потерять деньги в результате их обесценения толкает некоторых на то, чтобы не накапливать, а тратить их в полном объёме.
⠀
🙈Страх перед банкоматами и онлайн-сервисами
⠀
Боязнь рисков при проведении безналичных платежей.
⠀
🙈Боязнь нехватки денег
⠀
Страх тех, кто живет «от зарплаты до зарплаты». Жизнь в постоянном напряжении и эмоциональной заряженности вокруг денег.
⠀
У меня кредитофобия.
⠀
А вы обнаружили у себя что-то?
⠀
Вишенка на торте, мы с Оксаной Улановой знаем как подлечиться.
⠀
10 января в 13.00 проведем бесплатный вебинар « Финансовая безопасность».
⠀
Интересно?
Регистрируйтесь по ссылке, подробно поговорим об этом.
⠀⤵️
https://pruffme.com/landing/u718555/%D0%B3123456
⠀
Я психолог😂😂😂.
⠀
А вот специализация моя -психология массового поведения, культурных и субкультурных сообществ.
⠀
Слышали?
⠀
Это очень интересное направление в психологии, оно открывает много возможностей для построения своих личных стратегий, ну чтобы не сливаться с толпой.😀
⠀
Буду больше рассказывать об этом в следующих постах.
⠀
Одно из моих любимых упражнений - изучение фобий.
Кстати, их количество и разнообразие растет с каждым годом.
⠀
Хороший пример денежные фобии. Их наличие блокируют любые конструктивные отношения с деньгами.
⠀
🙈Хрометофобия - страх брать деньги в руки и прикасаться к ним.
Деньги грязные, страх заразиться.
⠀
🙈Плутофобия - страх разбогатеть и происходит не от «плута», а от древнегреческого «плутоса», то есть богатства.
Плутофоб не будет искать возможности заработать, объясняя это миллионом объективных причин, а спутника жизни скорее всего предпочтёт с таким мышлением.
⠀
🙈Пениафобия – прямая противоположность плутофобии. Страх оказаться в нищете.
Тяжело расставаться с деньгами не то что на удовольствия, но и на насущные потребности. Товары только со скидками.
Накопление денег во имя накопления, а не решения жизненных задач, становится главной целью в жизни пениафоба.
⠀
🙈Кредитофобия
Боязнь залезть в долг – вещь довольно распространённая, для многих тяжела мысль о том, что они кому-то должны, и это отравляет жизнь. Поэтому они не берут деньги взаймы и предпочитают обходиться тем, что имеют.
⠀
🙈Боязнь кризисов
⠀
Боязнь потерять деньги в результате их обесценения толкает некоторых на то, чтобы не накапливать, а тратить их в полном объёме.
⠀
🙈Страх перед банкоматами и онлайн-сервисами
⠀
Боязнь рисков при проведении безналичных платежей.
⠀
🙈Боязнь нехватки денег
⠀
Страх тех, кто живет «от зарплаты до зарплаты». Жизнь в постоянном напряжении и эмоциональной заряженности вокруг денег.
⠀
У меня кредитофобия.
⠀
А вы обнаружили у себя что-то?
⠀
Вишенка на торте, мы с Оксаной Улановой знаем как подлечиться.
⠀
10 января в 13.00 проведем бесплатный вебинар « Финансовая безопасность».
⠀
Интересно?
Регистрируйтесь по ссылке, подробно поговорим об этом.
⠀⤵️
https://pruffme.com/landing/u718555/%D0%B3123456
Pruffme
Оксана Уланова
КАК ВЫСТРАИВАТЬ ФИНАНСОВУЮ СТРАТЕГИЮ ДЛЯ СТАБИЛЬНОГО БУДУЩЕГО.
СОАВТОР КРИСТИНА БЕЛАВИЧ
СОАВТОР КРИСТИНА БЕЛАВИЧ
Финансовый парадокс
Частая жизненная ситуация: человек зарабатывает хорошо. Ему и его семье хватает средств на жизнь. Из такой «зоны комфорта» сложно выйти, перестроить свою жизнь под выделение средств на дополнительный источник пассивного дохода. Тем более, что с ростом доходов растут и расходы. Карьерная лестница требует статуса, с это немалые деньги в ежемесячных расходах. А для постоянного пассивного дохода у такого контингента нужна большая сумма, чтобы ощущать эффект. А маленький ручеёк пассивного дохода будет незаметен и вероятность слить свою концентрацию внимания с этого очень высока.
Совсем иначе обстоит дело с человеком, у которого доход низкий. У него ниже расходы, а потому для получения пассивного дохода ему потребуется меньшая сумма. И она будет ощутима для такого человека практически сразу.
Что делать?
Реализовывать свои финансовые стратегии для безопасного будущего. Шаг за шагом приближаясь к своим целям. Дорогу в 1000 миль осиливает идущий😉
Частая жизненная ситуация: человек зарабатывает хорошо. Ему и его семье хватает средств на жизнь. Из такой «зоны комфорта» сложно выйти, перестроить свою жизнь под выделение средств на дополнительный источник пассивного дохода. Тем более, что с ростом доходов растут и расходы. Карьерная лестница требует статуса, с это немалые деньги в ежемесячных расходах. А для постоянного пассивного дохода у такого контингента нужна большая сумма, чтобы ощущать эффект. А маленький ручеёк пассивного дохода будет незаметен и вероятность слить свою концентрацию внимания с этого очень высока.
Совсем иначе обстоит дело с человеком, у которого доход низкий. У него ниже расходы, а потому для получения пассивного дохода ему потребуется меньшая сумма. И она будет ощутима для такого человека практически сразу.
Что делать?
Реализовывать свои финансовые стратегии для безопасного будущего. Шаг за шагом приближаясь к своим целям. Дорогу в 1000 миль осиливает идущий😉
Фраза Уинстона Черчилля:
⠀
«Успех -это путь от неудачи к неудаче без потери энтузиазма», моя любимая.
⠀
Если вдуматься - ее смысл в том, что удач и неудач по большому счету не существует, все относительно, а у любого события всегда две стороны.
⠀
У каждого из нас есть опыт, когда что-то о чем мы думали, что это удача вдруг оборачивалось провалом и наоборот.
⠀
Посмотрите статистику выигравших в лотерею. Практически все плохо закончили.🙈
⠀
Ровно в тот момент, когда на любую жизненную ситуацию я научилась смотреть как на ресурс, я освободилась от:
⠀
✅ перфекционизма
✅ целеполагания
✅ выгорания
✅ разочарования
✅ сожаления
⠀
Много лет назад я была тренером НЛП практик.
Концепт неоднозначный, но в методе очень много ценных, работающих инструментов.
⠀
Именно метод РЕФРЕЙМИНГА научил меня любую «неуспешную ситуацию» превращать в ресурс.
⠀
Каждый раз, когда случается очередной «БАМС» я сажусь с листочком и ручкой и отвечаю всего на четыре вопроса.
⠀
▶️ Что можно найти хорошего в сложившейся ситуации?
⠀
▶️Чему может меня научить эта ситуации?
⠀
▶️ Что мне поможет избежать аналогичную ситуацию в будущем?
⠀
▶️ Как я могу использовать эту ситуацию себе во благо?
⠀
Если интересно обсудить тему
«Как любую ситуацию превращать в ресурс»,
Ставьте 🔥,
если наберём 50 желающих, сделаю подкаст специально для вас.
⠀
«Успех -это путь от неудачи к неудаче без потери энтузиазма», моя любимая.
⠀
Если вдуматься - ее смысл в том, что удач и неудач по большому счету не существует, все относительно, а у любого события всегда две стороны.
⠀
У каждого из нас есть опыт, когда что-то о чем мы думали, что это удача вдруг оборачивалось провалом и наоборот.
⠀
Посмотрите статистику выигравших в лотерею. Практически все плохо закончили.🙈
⠀
Ровно в тот момент, когда на любую жизненную ситуацию я научилась смотреть как на ресурс, я освободилась от:
⠀
✅ перфекционизма
✅ целеполагания
✅ выгорания
✅ разочарования
✅ сожаления
⠀
Много лет назад я была тренером НЛП практик.
Концепт неоднозначный, но в методе очень много ценных, работающих инструментов.
⠀
Именно метод РЕФРЕЙМИНГА научил меня любую «неуспешную ситуацию» превращать в ресурс.
⠀
Каждый раз, когда случается очередной «БАМС» я сажусь с листочком и ручкой и отвечаю всего на четыре вопроса.
⠀
▶️ Что можно найти хорошего в сложившейся ситуации?
⠀
▶️Чему может меня научить эта ситуации?
⠀
▶️ Что мне поможет избежать аналогичную ситуацию в будущем?
⠀
▶️ Как я могу использовать эту ситуацию себе во благо?
⠀
Если интересно обсудить тему
«Как любую ситуацию превращать в ресурс»,
Ставьте 🔥,
если наберём 50 желающих, сделаю подкаст специально для вас.
Насколько много вокруг информации-бери и делай. Но как мало это именно так и делают
Простая формула для формирования пассивного дохода: тратьте меньше, чем зарабатываешь
Покупайте доходные активы, которые преумножают капитал. Выполняйте такие действия регулярно и капитал будет увеличиваться.
И всё-таки что-то всегда останавливает. Хочется отложить такой вопрос на завтра или “сначала вот это сделаю/узнаю, а потом уж ух! Развернусь...”, или «начинать инвестировать с 5.000₽ не интересно, вот получу годовой бонус и тогда...». И так день за днём и год за годом. Иногда оборачиваемся назад, забывая об обещаниях, а в нашей жизни ничего не изменилось... Все также напрягаемся на работе, дойдя уже до выгорания... Финансовой стратегии, пассивного дохода как не было так и нет...
Все повторяется, как день сурка..
Как изменить этот порочный круг?
Сейчас январь—время добавлять. Хорошие привычки для ежедневного применения. Одну из них рекомендую—еженедельно уделяйте минимум 60 минут для того, чтобы разобраться в инвестициях.
Для достижения в любой сфере результатов нужна системность и регулярность и в отношении с деньгами нет исключений. Начните откладывать по 100₽, 500₽, 1000₽ в зависимости от текущих финансовых возможностей.
Откладывая по 100₽ каждый день, через 20 лет ты накопишь больше ста миллионов ₽. Откладывая 60 лет — сумма будет больше одного миллиарда ₽. Свои вложения составят всего 2 миллиона 400 тысяч ₽, а остальное за тебя сделает сложный процент.
На курсе «Финансовый фундамент, как основа безопасного будущего», который начинается 21 января 2020. Мы формируем индивидуальную финансовую основу для каждого. Шаг за шагом проводя участников к их финансовым стратегиям, а в завершении курса количество денег в карманах наших участников заметно прибавляется.
Стать участником курса можно по ссылке
Финансовый фундамент как основа безопасного будущего
#Финансоваястратегия
Простая формула для формирования пассивного дохода: тратьте меньше, чем зарабатываешь
Покупайте доходные активы, которые преумножают капитал. Выполняйте такие действия регулярно и капитал будет увеличиваться.
И всё-таки что-то всегда останавливает. Хочется отложить такой вопрос на завтра или “сначала вот это сделаю/узнаю, а потом уж ух! Развернусь...”, или «начинать инвестировать с 5.000₽ не интересно, вот получу годовой бонус и тогда...». И так день за днём и год за годом. Иногда оборачиваемся назад, забывая об обещаниях, а в нашей жизни ничего не изменилось... Все также напрягаемся на работе, дойдя уже до выгорания... Финансовой стратегии, пассивного дохода как не было так и нет...
Все повторяется, как день сурка..
Как изменить этот порочный круг?
Сейчас январь—время добавлять. Хорошие привычки для ежедневного применения. Одну из них рекомендую—еженедельно уделяйте минимум 60 минут для того, чтобы разобраться в инвестициях.
Для достижения в любой сфере результатов нужна системность и регулярность и в отношении с деньгами нет исключений. Начните откладывать по 100₽, 500₽, 1000₽ в зависимости от текущих финансовых возможностей.
Откладывая по 100₽ каждый день, через 20 лет ты накопишь больше ста миллионов ₽. Откладывая 60 лет — сумма будет больше одного миллиарда ₽. Свои вложения составят всего 2 миллиона 400 тысяч ₽, а остальное за тебя сделает сложный процент.
На курсе «Финансовый фундамент, как основа безопасного будущего», который начинается 21 января 2020. Мы формируем индивидуальную финансовую основу для каждого. Шаг за шагом проводя участников к их финансовым стратегиям, а в завершении курса количество денег в карманах наших участников заметно прибавляется.
Стать участником курса можно по ссылке
Финансовый фундамент как основа безопасного будущего
#Финансоваястратегия



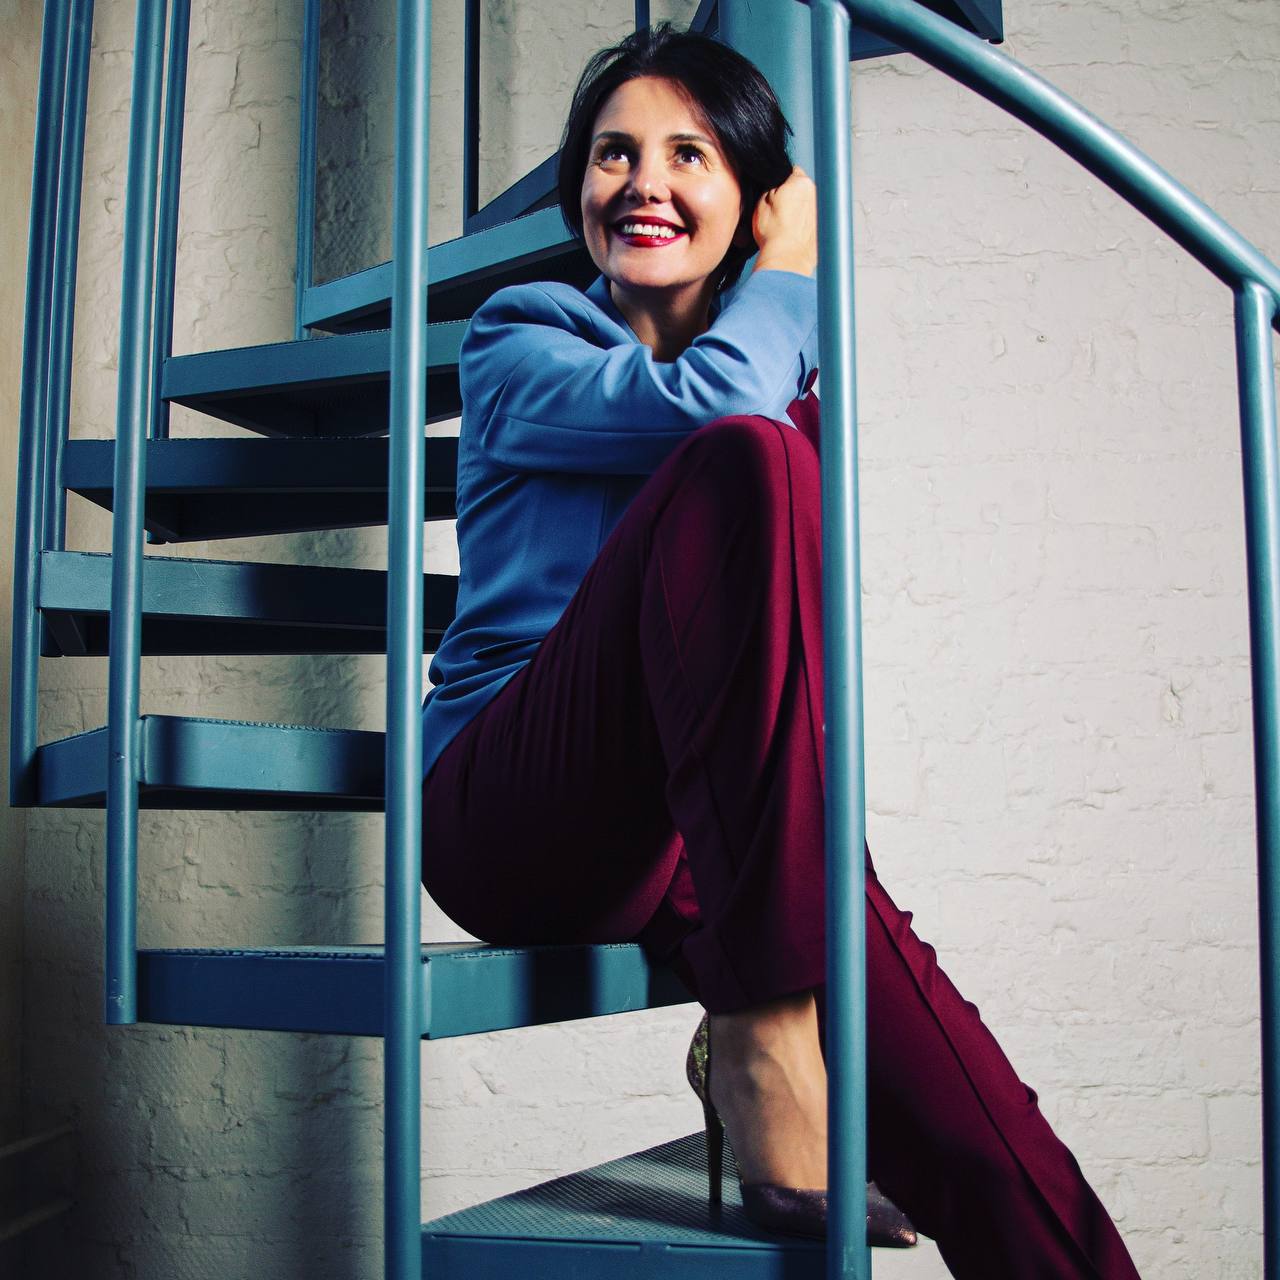
Всем привет!
А вот и мы с Оксаной.
Обещаем регулярно публиковать свежую, нужную информацию для того, чтобы каждый из вас мог планомерно создать свой Фундамент Финансовой Безопасности.
Пусть больше никакие внешние обстоятельства не выбивают почву у нас из под ног.
Это был тост.😉
И еще раз у нас есть возможность отпраздновать Новый Год, загадать то, что забыли загадать, просто праздновать жизнь🥂
Догадаетесь кто из нас кто?
Ваши Кристина и Оксана.
А вот и мы с Оксаной.
Обещаем регулярно публиковать свежую, нужную информацию для того, чтобы каждый из вас мог планомерно создать свой Фундамент Финансовой Безопасности.
Пусть больше никакие внешние обстоятельства не выбивают почву у нас из под ног.
Это был тост.😉
И еще раз у нас есть возможность отпраздновать Новый Год, загадать то, что забыли загадать, просто праздновать жизнь🥂
Догадаетесь кто из нас кто?
Ваши Кристина и Оксана.
Какой информации в канале не достаточно?
Anonymous Poll
30%
Обзоров финансового рынка
30%
Финансовых новостей, влияющих на принимаемые решения
42%
Примеров реализации стратегии
13%
Результатов наших выпускников курса
68%
Простых алгоритмов действий по психологии и управления деньгами
8%
Истории о нас
1%
Другое
Netflix: непредсказуемый эффект
Смотрели сериал «Ход королевы» (The Queen's Gambit)? Рекомендую👌
На глаза попалась интересная статистика из западных СМИ
23 октября 2020 была премьера сериала «Ход королевы» на Netflix.
На данный момент сериал посмотрели больше 62 млн человек!!!
Кол-во запросов «Шахматная доска» на eBay выросло на 250%.
Кол-во поисков в Google «Как играть в Шахматы» побило рекорд 9-летней давности.
Роман «Ход королевы», по которомы сняли сериал, стал бестселлером Нью-Йорк Таймс – спустя 27 лет после выхода.
Кол-во игроков на сайте chess.com выросло в 5 раз.
Никто не планировал из авторов сериала, снимая его, что продажи шахматных досок или пользователей интернет-ресурса увеличатся. Это был приятный «побочный» эффект.
Технология продакт-плейсмента (когда в фильм, сериал, игры или музыку осознанно помещается определенный бренд для увеличения продаж) будет продолжать все больше входить в нашу жизнь.
Вот некоторые примеры:
Фильм «Лучший стрелок»
Том Круз носит очки-авиаторы Ray-Ban.
Через 7 месяцев после выхода фильма продажи Ray-Ban увеличились на 40%.
Сериал «Секс в большом городе».
Главные героини сериала пользуются техникой Apple.
Результаты кампании не разглашаются, но за этот кейс Apple получил премию «лучшее размещение года».
Как Вам такие маркетинговые приёмы?
Смотрели сериал «Ход королевы» (The Queen's Gambit)? Рекомендую👌
На глаза попалась интересная статистика из западных СМИ
23 октября 2020 была премьера сериала «Ход королевы» на Netflix.
На данный момент сериал посмотрели больше 62 млн человек!!!
Кол-во запросов «Шахматная доска» на eBay выросло на 250%.
Кол-во поисков в Google «Как играть в Шахматы» побило рекорд 9-летней давности.
Роман «Ход королевы», по которомы сняли сериал, стал бестселлером Нью-Йорк Таймс – спустя 27 лет после выхода.
Кол-во игроков на сайте chess.com выросло в 5 раз.
Никто не планировал из авторов сериала, снимая его, что продажи шахматных досок или пользователей интернет-ресурса увеличатся. Это был приятный «побочный» эффект.
Технология продакт-плейсмента (когда в фильм, сериал, игры или музыку осознанно помещается определенный бренд для увеличения продаж) будет продолжать все больше входить в нашу жизнь.
Вот некоторые примеры:
Фильм «Лучший стрелок»
Том Круз носит очки-авиаторы Ray-Ban.
Через 7 месяцев после выхода фильма продажи Ray-Ban увеличились на 40%.
Сериал «Секс в большом городе».
Главные героини сериала пользуются техникой Apple.
Результаты кампании не разглашаются, но за этот кейс Apple получил премию «лучшее размещение года».
Как Вам такие маркетинговые приёмы?
Chess.com
Chess.com - Play Chess Online - Free Games
Play chess online for free on Chess.com with over 250 million members from around the world. Have fun playing with friends or challenging the computer!
ЛЕГКОЕ ОТНОШЕНИЕ К ДЕНЬГАМ
Вы задумывались об этом👇
Что значит здоровые отношения с деньгами?
⠀
Когда я нашла ответ на этот вопрос. Я освободилась от вечного напряжения.
И постоянной идеей разбогатеть.
Можно сказать я познала истину. Когда эмоциональная часть меня столкнулась с экономической - моим кошельком. 😀
⠀
Очень хорошую вещь осознала. Деньги — это всего лишь средство достижение желаемого.
⠀
Финансовая свобода, это значит определить вашу конечную цель. И грамотно расставить приоритеты.
Когда есть цель, не навязанная представлениями общественности. А ваша родная. Тогда можно усесться за составление плана.
⠀
Я познала систему, которая работает на меня больше 20-ти лет.
И вот какие практические шаги, уже совершила:
⠀
- Я консервативный инвестор. Вкладываю деньги с умом.
- Финансирую в свои знания и желания. Деньги, вложенные в развитие всегда удваиваются.
- Я четко знаю свои ценности, а не хотелки. У каждой моей траты, есть логическое обоснование.
Это рациональный и несущий свои плоды образ жизни. Который откликается во всех моих сферах - работе, учебе, семье.
Я позволяю себе делать выбор, который дарует безопасность и ощущение свободы.
Вы задумывались об этом👇
Что значит здоровые отношения с деньгами?
⠀
Когда я нашла ответ на этот вопрос. Я освободилась от вечного напряжения.
И постоянной идеей разбогатеть.
Можно сказать я познала истину. Когда эмоциональная часть меня столкнулась с экономической - моим кошельком. 😀
⠀
Очень хорошую вещь осознала. Деньги — это всего лишь средство достижение желаемого.
⠀
Финансовая свобода, это значит определить вашу конечную цель. И грамотно расставить приоритеты.
Когда есть цель, не навязанная представлениями общественности. А ваша родная. Тогда можно усесться за составление плана.
⠀
Я познала систему, которая работает на меня больше 20-ти лет.
И вот какие практические шаги, уже совершила:
⠀
- Я консервативный инвестор. Вкладываю деньги с умом.
- Финансирую в свои знания и желания. Деньги, вложенные в развитие всегда удваиваются.
- Я четко знаю свои ценности, а не хотелки. У каждой моей траты, есть логическое обоснование.
Это рациональный и несущий свои плоды образ жизни. Который откликается во всех моих сферах - работе, учебе, семье.
Я позволяю себе делать выбор, который дарует безопасность и ощущение свободы.