
Центр Агроаналитики сообщает, что к 2030 году экспорт чая из России может вырасти на 45,6%, РФ в 2020 году заняла 12 место по объемам экспорта данной продукции.
Здесь прежде всего нужно сказать, что полная самообеспеченность страны чаем едва ли возможна из-за объективных факторов: выращивается лишь в одном регионе - Краснодарском крае, себестоимость достаточно высокая (опять же, из-за того, что в регионе недешевая рабочая сила), импорт у России очень существенный (около 150 тысяч тонн в год при экспорте около 20 тысяч тонн).
Экспорт, возможно, обусловлен более привлекательными ценами на внешнем рынке, однако для чайной индустрии, как представляется, более актуально повышать объемы производства и дистрибуции. Однако вероятно также и то, что внешние поставки будут являться стимулом для развития отрасли.
Forwarded from Грузопоток
Логистика и инфляция
В этом году логистика становится одним из ключевых факторов ценообразования. В СМИ регулярно вбрасывают материалы о грядущем подорожании товаров из-за растущих расходов на перевозку.
Как правило, речь о рекордных ставках морского фрахта на контейнеры. Правда, почему-то забывают, что российский ритейл пользуется маршрутами с коротким морским плечом (либо оно вообще отсутствует).
Теперь ритейлеры жалуются на автоперевозчиков, которые подняли цены на доставку овощей с юга в центральные регионы страны.
По данным "Магнита" и X5 Retail Group, за последние два месяца рост составил 10-30%. У АКОРТ (объединение крупных сетей) более драматичные цифры: доставка фурой до распределительных центров в Москве подорожала в 2 раза, до 100 тыс. рублей за тонну.
На совещании в Минпромторге было озвучено, что транспортные расходы составляют 25-40% в стоимости овощей борщевого набора на полках. В результате сезонное снижение их стоимости у производителей может не отразиться на рознице.
Причины роста цен называют разные: от дефицита транспорта и водителей до роста цена на топливо. Есть идея субсидировать автоперевозки овощей (как это делается при их доставке по железной дороге на Дальний Восток).
Но Минпромторг пока ограничился просьбой ФАС проверить ценообразование у перевозчиков. А Минсельхоз хочет "дополнительно проработать вопрос" с Минтрансом.
Развитие российского рынка альтернативных продуктов питания набирает обороты. В 2020 году была также создана отраслевая организация – Ассоциация Производителей Альтернативных Пищевых Продуктов. Наибольший рост демонстрирует растительное молоко – плюс 22% за прошлый год, на данный момент оборот примерно 5,5 млрд. рублей.
Рынок развивающийся, однако уже достаточно монополизированный. Так, около 75% занимает компания Сады Придонья" (бренд Nemoloko). Соответствующие продукты также запускает ряд предприятий среди которых ГК “ЭФКО” (бренд Hi), Danone (бренд Alpro), “Союзпищепром” (бренды Green Milk и Здоровое меню).
Производителей данный продукт привлекает низкой сырьевой базой, а также возможностью занять развивающуюся нишу. Однако, как отмечают некоторые эксперты, возрастающий интерес к растительному молоку может иметь временный характер и не составит серьезной конкуренции коровьему.
Forwarded from Агрономика
У рыбопромышленников появился план, как слезть с иглы китайского рынка. В отрасли появится инвестиционная корпорация «Рыба.РФ», которая станет институтом развития индустрии. По плану – тесное сотрудничество с ВЭБом и Россельхозбанком. Корпорация будет открыта для всех игроков рыбной отрасли, кто нацелен на развитие.
Цель – общими усилиями крупных рыбопромышленников вложиться в проекты рыбной логистики. Т.е. в модернизацию рыбных портов, строительство новых холодильных мощностей и оптово-распределительных центров, значительно расширить парк рефконтейнеров.
В конце прошлого года рыбаки Дальнего Востока столкнулись с серьезной проблемой – КНР закрыла поставки российской рыбы из-за короновируса. В добыче минтая, например, Россия на 70% зависит от экспорта в Китай. Минтай отправляется в страну мороженом виде, где он превращается в филе и реэкспортируется преимущественно в Европу.
Стратегия очевидна – самим обеспечивать экспорт переработанной продукции в Европу, при этом насыщая и внутренний рынок центральной части России. Но сегодня, к сожалению, страна к этому не готова. Причина – крайне низкий уровень развития логистики. Именно эту проблему будет решать «Рыба.РФ», чтобы поставки шли в Европу не через Китай, а через Россию.
Корпорацию «Рыба.РФ» создадут ведущие игроки отрасли – крабовый гигант «Антей» Аркадия Пинчевского (бывший вице-губернатор Сахалинской области) и Северо-Западный рыбопромышленный консорциум (СЗРК). Наблюдательный совет корпорации возглавит Александр Крутиков. До этого он курировал рыбную отрасль в должности замглавы Минвостокразвития РФ.
В ближайшие 3 года корпорация намерена создать в России сеть связанных друг с другом современных рыбных портов – Мурманск, Петроравловск-Камчатский, Корсаков на Сахалине и порт Назимова по Владивостоке, чтобы эффективнее использовать ж/д перевозки и Северный морской путь. Проект масштабный, нужны десятки миллиардов рублей инвестиций. Реализовать силами одной компании этот план не получится, поэтому миссия корпорации – объединить инвестиции своих участников для больших проектов в логистике.
Кроме того, Пинчевский намерен создать во Владивостоке крупнейшие в Азиатско-Тихоокеанском регионе аукционные торги морепродуктами. На полуострове Назимова будет построена биржа, холодильный склад на 25 тыс. тонн и специализированный порт с общим грузооборотом в 360 тыс. тонн в год.
В данный момент предпринимаются меры по продвижению фермерской продукции в розницу, однако этому препятствует ряд факторов. Фермеры достаточно серьезно проигрывают крупным холдингам по цене, так как у них нет доступа к льготному финансированию, технологиям, другим поддерживающим мерам, а розница оккупирована крупными холдингами.
Фермеры не могут предложить большие объемы продукции, а сетевым магазинам невыгодно закупать мелкие партии даже самого хорошего качества. Фермеры обычно продают оптовикам, которые, в свою очередь, делают наценку около 30%. В рознице же наценка может составлять и более 200%.
Мелким производителям дали возможность торговать прямо с грядки, однако не все производители могут позволить себе заниматься торговлей из-за банальной нехватки времени. Более того, хозяйство может находиться в неудобном месте с точки зрения логистики, тогда продажи будут не столь велики.
Forwarded from Агрономика
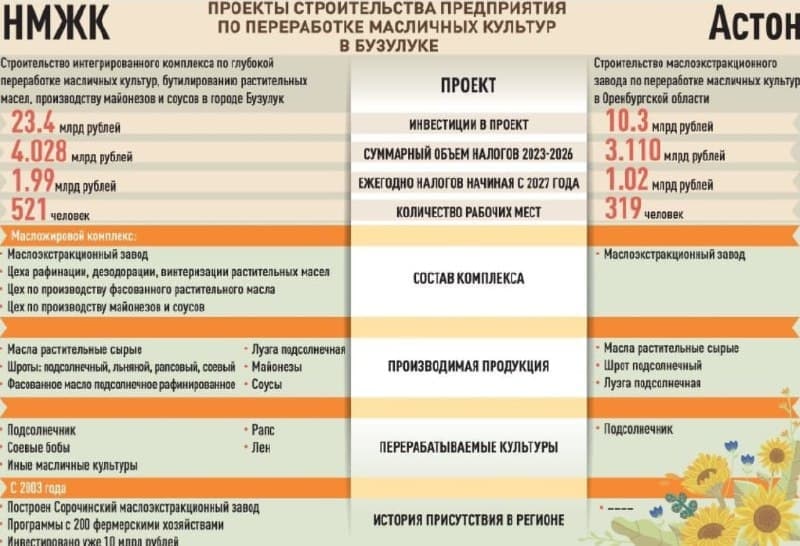
Власти Оренбургской области в непростой ситуации. Сразу два крупных агрохолдинга захотели построить в городе Бузулук на западе региона маслоперерабатывающее предприятие:
1) «Астон» Вадима Викулова планирует построить там маслоэкстракционный завод (МЭЗ), мощностью 1 млн тонн семян в год, и логистический хаб. Объем инвестиций – 10 млрд рублей
2) «Нижегородский масложировой комбинат» (НМЖК) Николая Нестерова помимо МЭЗа аналогичной мощности планирует построить и бутилировочную линию, способную выпускать 125 тыс. тонн фасованного подсолнечного масла в год. В производственном комплексе также будут линии соусов и майонезов мощностью 80 тыс. тонн в год. Объем инвестиций оценивается в 23,4 млрд рублей.
Компании соперничают за право построить свой МЭЗ в Бузулуке. Оба проекта представлены правительству Оренбургской области. Интерес агрохолдингов объясняется самой локацией – она уникальна по ряду параметров:
— во-первых, доступность сырья. В окрестностях города сотни фермерских хозяйств, выращивающих подсолнечник и другие масличные культуры
— во-вторых, в городе еще с советских времен сохранилась развитая инфраструктура - транспортная, водная и энергетическая
— в-третьих, в Бузулуке нет проблем с кадрами для МЭЗа и организацией их профобучения.
Проблема в том, что реализовать удастся только один из двух проектов. Область не сможет обеспечить сырьем сразу двух гигантов. Даже для одного предприятия часть сырья, вероятно, придется закупать в соседних регионах.
Выбор не простой: любое решение может быть воспринято неоднозначно.
Проект НМЖК выглядит более выгодным и масштабным. Налоговые отчисления после выхода производства на проектную мощность – около 2 млрд рублей в год. Вдвое больше, чем у «Астона». Разница в объеме инвестиций и количестве новых рабочих мест также говорит в пользу нижегородцев. Наконец, НМЖК работает в регионе уже второй десяток лет. А с 2015 года в Оренбуржье действует «Сорочинский МЭЗ» мощностью 540 тыс. тонн семян в год (входит в НМЖК).
Но есть нюанс.
Еще до того, как проекты заводов были поданы на рассмотрение в минэкономразвития области, «Астон» заручился поддержкой губернатора Паслера. На Петербургском форуме был подписан меморандум о намерениях запустить в Бузулуке проект «Астона».
Теперь все зависит от процедуры, которую выберет правительство области, чтобы определить победителя:
• при последовательном рассмотрении заявок земля автоматически достанется тому, чей проект ляжет на стол первым
• при одновременном рассмотрении будет сравнение преимуществ, оценка пользы, которую они могут принести Оренбуржью.
Вангуем, что победит НМЖК, потому что меморандум – еще не договор. А конкурс уже привлек много внимания. Поэтому решение должно быть максимально прозрачным и выгодным для региона.
Недавно Дмитрий Песков высказал мнение, что в России может появиться налог на мясо для сдерживания изменений климата, что сразу же вызвало негативную реакцию со стороны отраслевого бизнеса.
Стоит отметить, что крупнейшим лоббистом подобных мер в мировом масштабе является индустрия производства растительного мяса (Beyond Meat как крупнейший игрок отрасли). Для традиционного животноводства данный необоснованный налог как минимум вреден так как повышает себестоимость производства.
Как отмечают эксперты, Россия может наращивать производство мяса, к тому же существуют предпосылки и для роста спроса внутри страны, а не только на экспорт. Поголовье скота в России в несколько раз меньше, чем на Западе, а повышение цен на мясо повлияет на потребление данной продукции.
На российском рынке лука резко повысились цены – стоимость репчатого лука в августе 2021г. в 1,6 раз превышает показатель прошлого года, а с начала прошлой недели цены выросли примерно на 40%.
Частично подобный рост объясняется тем, что в первой половине лета стояла дождливая погода, что повлияло на качество продукции. Также, подорожанию способствовал и сезонный фактор – окончание уборки ранних сортов.
В России лук преимущественно выращивается в южных регионах: Волгоградская, Астраханская, Ростовская, Саратовская области, а также Ставропольский край. Импортируется порядка 200 тысяч лука в большинстве своем из Египта, Китая и Казахстана, однако самообеспеченность страны луком более 90% - весьма хороший показатель.
Цены на овощи “борщевого набора” зависят от множества факторов. Отечественная продукция всегда дешевле импортной и более конкурентоспособна как минимум по нескольким причинам.
К стоимости импортируемой продукции также добавляется и логистика, которая к тому же дорожает из-за дефицита транспорта и контейнеров. Влияют и колебания курса доллара.
Если в летнюю погоду отечественная продукция бесспорно более приемлема с точки зрения цены, в зимнюю импорт может сгладить цены, однако российские производители имеют возможность получить дополнительную прибыль при условии благоприятного урожая. Опять же, дорогие морковь и картофель в этом году закупались из Узбекистана и Египта, которые поднимали цены из-за дефицита на внутреннем рынке России.
В первой половине продажи сельхозтехники выросли на 49%, а производство на 45%. Попробуем разобраться в основных причинах такого повышения спроса.
Во многом росту объемов продаж сельхозтехники способствовали высокие цены на сельхозпродукцию на фоне которых аграрий увеличили закупки. Более того, меры господдержки (льготный лизинг, финансирование НИОКР, программа 1432 и т.п.) дают свои плоды.
Однако, как представляется, главным фактором является скорее ожидание серьезного подорожания сельхозтехники в ближайшее время. Растут цены на металл, серьезно дорожает импортная техника. На данный момент отечественная продукция вполне притягательна, а аграриям необходимо обновлять парк сельхозтехники.
Forwarded from Агрономика
По данным Минсельхоза, к 10 августа аграрии собрали 604,5 тыс. тонн овощей открытого грунта, на 10% больше прошлого года. Картофеля накопано около 400 тыс. тонн, на 8% больше, чем в прошлом году. Площадь посадок – 280 тыс. га. Урожай ожидается на уровне 7 млн тонн.
Цены на «борщевой набор» снижаются по мере поступления овощей нового урожая на рынок. На начало августа стоимость картофеля за месяц снизилась на 1,8%, моркови – на 3,2%, репчатого лука – на 19,1%.
Стоимость моркови упала на этой неделе на 11% к предыдущей,
картофеля – почти на 6,5%, лука – примерно на 1%. В среднем цены на овощи снизились более чем на 3%.
Но при этом за последние два месяца сильно подорожали перевозки с юга страны в центр. В этом есть риск, что ритейл не сможет опустить цены на овощи вслед за рынком.
Снижение платежеспособного спроса населения оставляет отпечаток на сырной отрасли России – многие предприятия вынуждены будут уйти из-за падения маржинальности. Также, значительно возросла цена на сырье, что снижает рентабельность производства.
В прошлом году рынок сыров показал серьезный рост, что однако может быть связано с конъюнктурным фактором – из-за закрытия границ деньги на отпуск граждане смогли потратить частично на отдельные продукты питания. На данный момент на рынке предложение немного превышает спрос.
Стоит отметить также, что наблюдается постепенная консолидация – крупные производители осуществляют серьезные инвестпроекты (допустим, Агрокомплекс им. Ткачева, «Молвест», «Фудленд», «Вимм-Билль-Данн», «Valio»). Мелким производствам, несмотря на поддержку, гораздо тяжелее будет перенести подобные вызовы. Более того, ситуацию усложняют закупки существенных объемов недорого и вкусного сыра из Беларуси.
Бразилия – один из крупнейших экспортеров на ряде продовольственных рынков, ситуация в этой стране влияет на мировой рынок. В Бразилии – крупнейшем производителе сахара и, соответственно, экспортере (примерно 40% рынка) – производство серьезно упало из-за сильной засухи, что уже всколыхнуло мировой рынок.
Отечественный рынок сахара является сравнительно независимым от импорта и серьезно регулируется государством (соглашения о фиксации цен на сахар). Однако в условиях уменьшение экспорта из Бразилии для российской сахарной отрасли создаются благоприятные условия для наращивания поставок. Тем не менее, необходимо повышать конкурентоспособность отечественного продукта, так как дефицит предложения на мировом рынке готовы будут восполнить другие крупные экспортеры сахара – Индия и Таиланд.
Отечественный рынок сахара является сравнительно независимым от импорта и серьезно регулируется государством (соглашения о фиксации цен на сахар). Однако в условиях уменьшение экспорта из Бразилии для российской сахарной отрасли создаются благоприятные условия для наращивания поставок. Тем не менее, необходимо повышать конкурентоспособность отечественного продукта, так как дефицит предложения на мировом рынке готовы будут восполнить другие крупные экспортеры сахара – Индия и Таиланд.
Forwarded from Агрономика
Российский Союз экспортеров зерна раскритиковал оценки USDA (Минсельхоз США) по урожаю в РФ. В своем недавнем обзоре американское сельхозевдомство существенно снизило прогноз по российской пшенице на текущий год с 85 млн. тонн до 72,5 млн. тонн, ссылаясь на более низкий, чем ожидалось, урожаем озимых.
Также был снижен прогноз по экспорту в сезоне 2021-2022 (с 1 июля 2021-го по 30 июня 2022-го) с 40 млн. тонн до 35 млн. тонн. По этим прогнозам, Россия, лидирующая по экспорту пшеницы, в текущем сезоне может разделить первое место по поставкам с Евросоюзом.
USDA резко понизило свои оценки, опираясь на устаревшие данные Росстата от 1 июня. В них не был учтен пересев 1 млн га после гибели озимых. Т.е. минимум 3 млн тонн зерна американским сельхозведомством не приняты в расчет. Мировые цены на пшеницу могут пойти вверх.
Для сравнения, Минсельхоз РФ сохранил свои прогнозы – в текущем году ожидается урожай зерна порядка 127,4 млн. тонн, пшеницы – около 81 млн. тонн, а объем экспорта оценивается в 51 млн. тонн.
В России учащиеся вузов с 2022 года смогут трудоустроиться по срочному договору на сельхозпредприятия, а не только проходить практику. Расходы на размещение, транспортировку, стипендию и другие компенсирует Минсельхоз в объеме до 90%.
Срочный договор во многом лучшее решение, чем принудительная практика на предприятиях. В договоре будут четко прописаны права и обязанности сторон, размер заработной платы, что позволит повысить как мотивацию студента, так и снизить риски для работодателя.
Действительно, такая мера может помочь смягчить проблемы дефицита кадров в сельской местности. Однако не совсем понятно, в каком степени студенты будут заинтересованы в продолжении работы на предприятии по бессрочному контракт, что, опять же, создает неопределенность для сельхозтоваропроизводителей.
Forwarded from ЕБИТДА
Ресторанный бизнес столкнулся с высоким дефицитом кадров. Если год назад, на сайте hh.ru было размещено 21 тыс. вакансий, то в прошлом месяце количество предложений от работодателей выросло вдвое - до 43,2 тыс. вакансий.
При этом конкуренция работников за одно место снизилась вдвое (четыре кандидата вместо двух). По оценкам в отрасли, штат большинства ресторанов укомплектован максимум на 80%.
Аналогичная ситуация имела место и в США, где причиной стали повышенные на время пандемии пособия по безработице ($300-400 в неделю). В России сработали другие факторы:
• Отъезд мигрантов в свои страны и сложности с их возвратом: закрытые границы, высокие цены на авиабилеты. Россияне с неохотой идут на позиции, которые занимали в основном гастарбайтеры из Средней Азии (уборщик, котломойщик, нарезчик овощей).
• В пандемию сегмент пострадал больше всех остальных и у персонала пропало доверие к ресторанно-гостиничному бизнесу как к работодателю. Многие освободившиеся сотрудники нашли новые места и даже с лучшими условиями.
Особенно массово уходят курьерами в e-commerce, где сейчас высокие заработки и гибкий график. Вряд ли эти сотрудники в ближайшее время вернутся в сферу общепита, учитывая нестабильную обстановку с коронавирусом и риск новых локдаунов.
• Переток сотрудников в южные регионы России, где много сезонной работы и фактически нет противовирусных ограничений.
Всё это может привести к тому, что рестораны и кафе будут вынуждены пересматривать свои предложения (в лучшую сторону для кандидатов) в части зарплаты и соцпакетов.
Пока эти изменений не заметны. Согласно данным hh.ru, в январе 2020 года работодатели в среднем предлагали сотрудникам 45 тыс. рублей в месяц, в июле 2021 года - 46,6 тыс. рублей.
В России последние 10 лет достаточно активно развивается производство рапса, растет спрос со стороны многих отраслей – экспорта, животноводческих предприятий, масложировой промышленности.
Предложение на рынке повышается в первую очередь из-за роста площади посевов под соответствующие культуры. Как отмечают в ассоциации “Росрапс”, большим потенциалом для производства ярового рапса обладают сибирские регионы (в частности, Красноярский, Алтайский край), а также регионы Дальнего Востока.
В целом, производство рапса действительно выгодное направление: высокая доходность, маржинальность, пользуется серьезным спросом на рынке, производство улучшает севооборот и свойства почвы для дальнейшего выращивания зерновых и зернобобовых.
Beyond Meat –крупнейшая компания по производству альтернативных видов мяса и лоббист по продвижению соответствующей повестки против традиционного животноводствам – выходит на новый рынок производства альтернативного молока с брендом Beyond Milk.
К слову, существенные инвестиции в данные компанию вкладывали также Билл Гейтс и Леонардо Ди Каприо. Компания контролирует порядка 13% мясного рынка США, однако рентабельность производства упала из-за коронавируса. Маржинальность производства альтернативного молока выше и спрос более широкий.
В России бренд Beyond Meat вышел на рынок в 2019г. и стал достаточно устойчивым. Вероятно, что если бренд Beyond Milk будет раскручиваться, то составит весомую конкуренцию отечественным производителям.
С января по июль 2021 года серьезно увеличились поставки в Тунис – 428 тысяч тонн продовольствия, что в 4,5 раза больше показателя прошлого года. В первую очередь экспортировались зерновые (в частности, ячмень), а также масложировая продукция.
Тунис интересен не столько с точки зрения емкости рынка (платежеспособность населения не столь высока, а импортируется преимущественно сырье), а относительно удобного логистического расположения – страна выступает как логистический хаб между Африкой и Персидским заливом, огромную долю составляет реэкспорт.
Россия в первую очередь заинтересована в наращивании поставок зерновых, так как Тунис практически полностью зависим от закупок пшеницы и кукурузы, а также существуют серьезные перспективы в области масложировых.
Северная Африка – традиционно близкий для России регион с точки зрения торговли, однако серьезно осложняет экспорт конкуренция со стороны доминирующих европейских производителей.
Forwarded from Агрономика
Экспорт российского меда вырос на 60%. По данным ФТС, в первом полугодии отправлено за рубеж 1,5 тыс. тонн натурального меда. Год назад – 938 тонн. В деньгах экспорт составил $2,3 млн, на 29% выше января-июня 2020-го.
Ведущие страны-покупатели:
• Беларусь - $470 тыс.
• Польша на $330 тыс.
• Китай импортировал на $273 тыс.
• Казахстан на $245 тыс.
• Украина - $158 тыс.
• Вьетнам закупил меда на $105 тыс.
Увеличению экспортных поставок меда способствовали:
— снижение курса рубля
— проблемы с наймом сезонных рабочих в ряде стран из-за ковидных ограничений, что привело к снижению производства собственного меда
— тренд на отказ от сахара в питании, активное использование меда вместо сахара.
Одра из целей отрасли – выйти на рынок Германии – крупнейшего импортера меда в ЕС.
На российском рынке спрос на мед падает последние несколько лет из-за выросшего ассортимента сладостей. Многие пчеловоды производят мед и не могут его продать. Россияне покупают мед в основном как лекарство, а не как продукт на каждый день. Потребление меда резко увеличивается в сезон простуд, а когда он проходит, то снова идет спад. Есть лишь небольшая группа потребителей, которые покупают мед постоянно.
Среднедушевое ежегодное потребление меда в России – 450 г, тогда как потребление сахара – 38 кг на человека. Для сравнения, в Германии среднедушевое потребление меда и сахара одинаковы – 6 кг.
Средняя цена российского меда при продаже на экспорт – 90 рублей за кг. При этом в рознице россияне покупают мед по цене 400-500 рублей за кг.
По прогнозам союза пчеловодов, производство меда в России в этом году будет на уровне 55 тыс. тонн. В прошлом году, по данным Росстата, производство товарного меда составило 66,4 тыс. тонн.
Причины снижения – ливни, засуха и массовая гибель пчел из-за обработки рапсовых полей пестицидами. Например, в период цветения белой акации произошло вымывание нектара, и меда с нее пчелы не получили. Пасеки в каштановых рощах тоже остались без меда.
По оценкам Федерального научного центра пчеловодства, рост экспорта меда в среднем на 3 тыс. тонн в год, или на 2-3% от общего производства меда в России – это позитивный фактор, который приводит к увеличению числа пчелосемей. Рост экспорта меда восстанавливает популяцию российских пчел, погибших из-за отравления пестицидами.
С сентября в России будут действовать субсидии для рыбоперерабатывающих предприятий на перевозку минтая по железной дороге. Предоставляемая субсидия в размере около шести рублей за килограмм минтая покроет до 8,5% от стоимости этой рыбы.
Здесь стоит ответить, что преследуются как минимум две основные цели. Во-первых, необходимо повышать потребление на внутреннем рынке, так как китайский остается под серьезным вопросом из-за ковидных ограничений. Во-вторых, срочно требуется разгрузить дефицитные морозильные мощности для хранения рыбы, которые на данный момент загружены порядка на 90%.
Введение ставок на субсидирование перевозки рыбы может способствовать росту потребления продукции, однако с учетом долгосрочной стагнации и падения спроса необходимы также и более системные меры по развитию отрасли.