
Недавно состоялись переговоры между России и Сербией по вопросам расширения сотрудничества в торговле продукцией АПК.
В 2020 году российский агроэкспорт в Сербию составил 45, 7 тысяч тонн: в первую очередь жиры и масла (15 тысяч тонн), табак (8, 2 тысячи тонн) корма (6,7 тысяч тонн). Сербия поставила в Россию продукции объемом 353 тысячи тонн, в основном фрукты и орехи (182 тысячи тонн). В этом контексте, сглаживание торгового дисбаланса вполне актуально.
Сербия интересна не только как сравнительно емкий экспортный рынок, но в значительной степени с точки зрения потенциального реэкспорта в государства ЕС, преимущественно закрытые для российского агропрома. Сербия является привлекательным экспортным направлением для животноводов (в частности, экспортеров индейки), кондитеров и молочников.
Telegram-канал “Агрономика” отмечает появление информации, что китайский рынок свинины потенциально может быть открыт для российских производителей. "Русагро" уже активно готовит первую партию свинины для поставки в КНР.
Как было сказано ранее, отрасль свиноводства России стала в опасной степени экспортно ориентированной: внутренний рынок близок к перенасыщению, производство и конкуренция растут, а оптовые цены падают. Отрасли необходимо сбывать продукцию на внешние рынки (пока что это Вьетнам, Гонконг и Украина).
Несомненно, Китай с огромными объемами импорта (3 млн тонн в 2020 году) является самым привлекательным направлением для свиноводов. При открытии рынка наиболее вероятно, что лидером станет "Русагро" – Приморский край чист по АЧС, логистика на порядок дешевле. Однако другие лидеры отрасли ("Мираторг", "Черкизово", "Тамбовский бекон", ЧМПЗ) крайне заинтересованы в экспорте и составят серьезную конкуренцию.
В контексте открытия доступа в Китай встает другой вопрос: какую долю рынка мы можем потенциально занять и не спровоцируют ли ажиотажные поставки относительный дефицит на внутреннем рынке и, соответственно, рост цен на нем.
Сообщается, что продажи сельхозтехники в первом квартале 2021 года выросли на 53% до 32,5 млрд руб.
В значительной степени подобный рост обусловлен следующими факторами: необходимостью обновления парка сельхозтехники (массово обновлялся в 2010-х), общим дефицитом тракторов и комбайнов в хозяйствах (на уровне примерно 20%), благоприятной кредитной политикой, скидкой по программе “1432”, а также ожиданиями значительного повышения утильсбора в ближайшем будущем.
Тем не менее спрос на сельхозтехнику, скорее всего, упадет ко второй половине года: не будет предложения (так как около 80% от всей техники уже законтрактовано), а также ожидается введение экспортных пошлин на многие перечни товаров, увеличение себестоимости производства, рост ставок на лизинг.
Рост рынка сельхозтехники на данный момент скорее конъюнктурный, темпы его развития несколько замедлятся.
На рынке сахара действительно наблюдается некоторый дефицит продукции, который предполагается заполнить импортом. Сейчас пошлина на импортный сахар составляет 340 долларов за тонну, летом планируется ее обнуление.
В 2020 году производство сахара в России снизилось примерно на 20%, что привело к росту цен. Посев свеклы задерживается на несколько недель, соответственно, урожай будет получен позже, что вносит неопределенность на рынке. Предлагаемая Министерством квота в 350 тысяч тонн в два раза больше объема, импортированного в 2020 году. Тем не менее 350 тысяч тонн – лишь около 5% от общего потребления сахара в России.
Стоит отметить, что едва ли импортируемый сахар будет дешевым: на данный момент в России по соглашению оптовая цена за сахар составляет 36 руб/кг, что значительно ниже, чем на мировом рынке.
В 2020 г. крупнейшие производители грибов в России понесли серьезные убытки.
В 2020г. было произведено около 86 тысяч тонн грибов, больше 75% от этого объема пришлось на Курскую, Тульскую, Ленинградскую и Пензенскую области, а также Краснодарский край. Импорт составил 23 тысячи тонн (преимущественно из Беларуси -87%), экспорт – 1,9 тысяч тонн.
Последние годы отрасль демонстрировала существенные темпы роста, привлекая инвестиции. Однако с февраля прошлого года и до настоящего момента серьезно упал спрос на грибы, что сделало необходимым для производителей снижать цены. Частично это связано с падением доходов населения во время коронавируса.
Стоит отметить, что в летний период цены всегда снижаются, так как возрастает конкуренция со стороны фруктов, овощей, дикоросов и т.п., что, вероятно, повлечет еще большие убытки для производителей.
Рынок индейки является одним из наиболее динамично развивающихся нишевых рынков, отрасль растет быстрее, чем другие мясные сегменты. Вполне вероятно, что в перспективе данный вид мяса может заменить собой говядину, потребление которой постоянно снижается. Не в последнюю очередь этому способствует укрепляющийся тренд на ЗОЖ, а также правильное позиционирование продукции игроками рынка.
Производителями индейки фактически являются 3 предприятия – Дамате, Черкизово, Ситигранд. Дамате серьезно развивает свое производство и поставки на экспорт (рост более 300% за последний год), положительная динамика есть и у Черкизово. Ситигранд выпускает сравнительно небольшие объемы и ориентирован на внутренний рынок.
На данный момент индейководство является высокомаржинальным бизнесом, однако с высокими рисками. С учетом того, что рынок не массовый, он серьезно зависим от колебания предложения, на которое существенное влияние оказывают болезни птиц – птичий грипп и другие.
На российском рынке кондитерских изделий сложилась не очень благоприятная ситуация: производители находятся между молотом и наковальней. С одной стороны, резко выросла себестоимость производства, с другой – сети требуют снижения цен на фоне падения спроса на кондитерку.
Производство кондитерки является сложным и многосоставным процессом, очень зависящим от поставок сырья. На данный момент в наибольшей степени повысились цены на муку, масло, сахар, какао-бобы (два крупнейших производителя – Гана и Кот-д'Ивуар – стали брать дополнительную цену с поставки). В наименьшей степени пострадали крупные производители, так как у них сохраняется возможность покупки сырья по долгосрочным контрактам по ценам предыдущего года, но и они не обошлись без убытков.
В контексте ухудшения ситуации на внутреннем рынке производители выражают надежды на экспорт кондитерки. Данная продукция с добавленной стоимостью пользуется большим спросом в странах СНГ, Китае, на Ближнем Востоке.
Последние годы стабильно растет производство молока, в 2021 году прогнозируется рост на 3%, а уровень самообеспеченности составит порядка 80%.
Тем не менее отрасль сталкивается с определенными рисками, а именно: снижение доходов населения, увеличение себестоимости как с точки зрения производства, так и издержек госрегулирования (экология, маркировка, потенциальное соглашение по ценам), соответственно, снижение доходности. Неопределенность вносят также риски сокращения господдержки, отказ от возмещения CAPEX в 2022 году.
Точками роста могут быть увеличение спроса на продукцию глубокой переработки молока (сыры), возрастающее потребление молочных продуктов в развивающихся странах, а также потенциал развития крупных молочных ферм в Поволжье, Сибири, на Урале.
На рынке пшеницы на данный момент существуют некоторые сложности, а именно: риски роста себестоимости продукции (зависимость от семян, подорожание средств производства из-за цен на металл, погодные условия), экспортные пошлины. Данные факторы могут способствовать существенному увеличению запасов пшеницы и других зерновых, что повлияет на цены на внутреннем рынке.
Есть потенциал для увеличения объемов производства за счет внедрения новых технологий и дальнейшей цифровизации. Однако не все предприятия могут себе это позволить, соответственно, наименее эффективные производители могут быть вытеснены с рынка. Госрегулирование, в свою очередь, способствует консолидации отрасли и увеличению M&A активности.
Есть потенциал для увеличения объемов производства за счет внедрения новых технологий и дальнейшей цифровизации. Однако не все предприятия могут себе это позволить, соответственно, наименее эффективные производители могут быть вытеснены с рынка. Госрегулирование, в свою очередь, способствует консолидации отрасли и увеличению M&A активности.
Прогнозируется, что в текущем году производство подсолнечника снизится на приблизительно 13%, а экспорт семечки упадет в два раза. При этом, производственные цены существенно возрастут.
Не в последнюю очередь сложности на рынке обусловлены введенной экспортной пошлиной, серьезным лоббированием со стороны переработчиков и отечественных селекционеров (некоторые сложности с регистрацией гибридов иностранной селекции), а также общим ростом себестоимости производства, что, в целом, актуально для множества отраслей АПК: повышение цен на оборудование, семена, удобрения и т.д.
Решением могла бы стать поддержка отечественного производства подсолнечника и вертикальная интеграция в отрасли.
Тепличное овощеводство является одной из наиболее привлекательных отраслей АПК с точки зрения инвестирования. Объемы импорта, которые можно заместить, составляют примерно 1 млн. тонн ежегодно. Стоит отметить, что основными тепличными культурами являются томаты и огурцы.
Существует ряд рисков отрасли, среди которых падение уровня доходов населения, недостаток господдержки, рост тарифов на электроэнергию, газ, воду и т.п., высокая зависимость от импорта семян и саженцев, снижение банковской активности по кредитованию.
Реализуемые проекты практически полностью покрывают потребности европейской части России, однако большой потенциал остается на ВС и ДВ.
Минсельхоз РФ предложил временно ограничить экспорт из России гречихи и гречневой крупы для сохранения необходимых объемов продукции на российском рынке и недопущения резких колебаний цен.
В 2020 г. экспорт гречки России составил 59, 1 тысячу тонн при совершенно минимальном импорте – не самый экспортируемый вид зерновых, но достаточно существенные объемы.
Стоит отметить, что цены на гречку действительно растут. И если в прошлом году повышение цен не было заметно на фоне ажиотажного спроса на крупу, то сейчас это бросается в глаза.
Ограничение экспорта оправдано с точки зрения регулирования цен, так как существует серьезный интерес со стороны зарубежных импортеров, в первую очередь, Китая, что может оставить перерабатывающие мощности незагруженными. Тем не менее, данная мера потенциально также ведет к перенасыщению внутреннего рынка и сокращению посевов под гречиху.
Согласно постановлению Правительства, экспортная пошлина на сою может быть снижена до 20%, но не менее $100 за тонну. Данная мера может позволить поставить в Китай некоторый объем сои, однако, как представляется, стратегия не носит долгосрочного характера.
На европейской территории России вопрос скорее стоит в самообеспеченности, а не экспорте. Относительно ДВ, необходимо понять, хотим ли мы отправлять в Китай сырье или развивать переработку сои и экспортировать соответствующую продукцию.
Напомним, в 2020г. Россия экспортировала 1, 2 млн. тонн соевых бобов (69% пришлось на Китай). Пошлина позволит изъять деньги в бюджет, однако снизит прибыль и мотивацию у сельхозпроизводителей.
Как сообщает ТГ-канал Агрономика, рост цен на социально значимые продукты в марте ускорился и составил 15,6%. (в январе и феврале 13,3% и 15,4% соответственно). В наибольшей степени это касается цен на картофель, морковь, сахар, яйца, гречку и подсолнечное масло.
Частично подобный рост цен можно объяснить тем, что рынок начинает наполняться более дорогими импортными товарами. Пошлины и квоты на экспорт, а также соглашения о розничных и оптовых ценах, дадут свои плоды только ближе к концу второго квартала и пока не оказывают значительного влияния.
При этом, вполне вероятно, что последующее снижение цен на зерно повлияет на цены корма, которые,соответственно, играют огромную роль в себестоимости мясо-молочной продукции.
Как сообщает Минсельхоз, на текущий момент темпы производства овощей защищенного грунта значительно превышают прошлогодние. С начала года в зимних теплицах выращено 423 тыс. тонн овощей и зеленых культур, что на 40,5% больше показателя за аналогичный период 2020 года (301 тыс. тонн).
Повышению производства овощей закрытого грунта способствовал рост потребления огурцов и томатов по сравнению с аналогичным периодом прошлого года. В свою очередь, возрастающий спрос частично объясняется невыездом граждан за границу во время майских праздников, а также отменой ограничений на работу HoReCa. (данный канал – один из крупнейших потребителей свежих овощей, примерно 20-30% от общего объема).
Тем не менее, стоит учитывать, что в ближайшее время начнутся сезонные поставки огурцов и томатов с теплиц, что существенно повлияет на оптовые цены производителей и увеличит конкуренцию.
Forwarded from Россия Аграрная
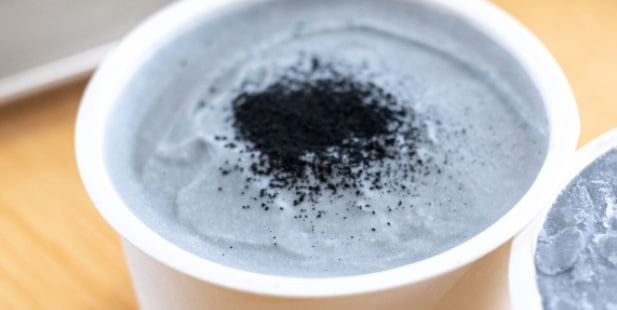
В Японии выпустили мороженое с железной начинкой
Сообщается, что такой необычный десерт появился в городах Сандзё и Цубамэ (префектура Ниигата). Его рецепт придумал специалист по мороженому Ясуюки Сакума. Эта идея пришла ему в голову в связи с тем, что оба города славятся их металлургическими заводами.
Цена за упаковку стандартного объёма составила $3,7. Некоторые горожане уже попробовали мороженое. По их словам, оно оказалось намного вкуснее чем ожидалось. Некоторые назвали продукт «неожиданным сочетанием, которое потрясает».
По словам автора, новый деликатес будет способствовать развитию туризма в двух вышеуказанных городах, который пострадал из-за пандемии. Многочисленные маркетинговые исследования показали, что чаще всего люди приезжают в эти города летом, когда молочный десерт особенно популярен.
Ассоциация производителей альтернативных пищевых продуктов (АПАПП) совместно с Федеральным научным центром Пищевых систем РАН приступили к разработке ГОСТов на растительные альтернативы молоку и мясу.
Несмотря на существенный рост рынка растительной продукции, в отрасли существует множество проблем. Так, не представлено четкой регламентации по срокам годности, составу, методам контроля и т.п. С точки зрения наименования, продукция не может называться “молоком” или “мясом” (привычное “кокосовое молоко”, фактически, запрещается законом). Более того, растительный рынок сталкивается с острой конкуренцией со стороны молочного и мясного лобби.
Рынок растительный продукции стремительно перестает быть нишевым, что обусловливает необходимость четкого регулирования как процессов производства, так и сбыта продукции.
Forwarded from Агрономика
Производители ветпрепаратов просят Минсельхоз приравнять их к сельхозпроизводителям, чтобы они смогли получать господдержку. Предприятия, входящие в Национальную ветеринарную ассоциацию (НВА) выпускают около 80% фармацевтических и 20% иммунобиологических препаратов для сельхозживотных на российском рынке. Т.е. по факту они производят сельхозпродукцию.
Но проблема в том, что ветпрепараты не указаны в федеральном законе № 264 «О развитии сельского хозяйства». По нему, сельхозпроизводителями признаются те, кто производит, обрабатывает, перерабатывает сельхозпродукцию и те, кто оказывает в этом помощь. Также ветпрепаратов нет в приказе Минсельхоза № 516, где перечислен список сельхозпродукции, для которой компенсируется часть затрат на её сертификацию при экспорте.
НВА просит дополнить законы, чтобы производители лекарств для животных вошли в список сельхозпредприятий и смогли получать субсидии.
Крольчатина – растущий нишевой рынок на фоне тренда на ЗОЖ (наряду с индейкой и уткой).
При этом, рынок не является стабильно оформленным: нет постоянной аудитории, существенного потребления, масштабного производства, развитой племенной базы, дистрибуции и т.п. Потребление в общем объеме мясного рынка – менее 1%.
Спрос на данный вид белка можно увеличить посредством работы над доступностью продукта, а также его узнаваемостью. Для этого необходимо развивать производственные мощности и дистрибуцию, таким образом уменьшая цену на конечный продукт.
Forwarded from Свободная касса (ритейл & e-com)
Особенности российского потребления пива (данные NielsenIQ):
- Продажи пива в натуральном выражении растут последние три года.
- В денежном выражении продажи пива почти вдвое превысили средние показатели по рынку FMCG.
- Продолжают увеличиваться продажи пива в алюминиевых банках 0,4-0,5 л, вытесняя стеклянные бутылки.
- Также растет спрос на пиво в пластиковых бутылках 1,2-1,5 л.
- По итогам 2020 года доля средних и небольших игроков достигла 32,5%.
- Крупнейшие производители по-прежнему лидируют по продажам, однако по ассортименту их доля сокращается. Частные марки обгоняют их по количеству выпускаемых новинок.
- Импортное пиво показывает самые высокие темпы роста. За последний год его продажи выросли более чем на 30%, а доля в общей структуре — до 4,6%.