
Самообразование. Акции ДомРФ
Продолжаем учиться "читать" графики на примере... Научились "читать" боллинджеры? А что обещает "стохастик"? Как это называется, когда осцилляторы противоречат друг другу? Чему …
▶️ Читать
Продолжаем учиться "читать" графики на примере... Научились "читать" боллинджеры? А что обещает "стохастик"? Как это называется, когда осцилляторы противоречат друг другу? Чему …
▶️ Читать
Рикардианская эквивалентность
всегда вызывала много вопросов: теория💡о том, что частный сектор реагирует на увеличение государственных заимствований сегодня тем, что тратит меньше (сокращая потребление, увеличивая сбережения) в ожидании уплаты более высоких налогов в будущем. Помимо почего, это подразумевает, что люди хорошо информированы об общих экономических условиях, что, конечно, не так.
Вышла рабочая бумага (США, 2026) о Ricardian Non-Equivalence:
☑️ Авторы разработали расширенную модель HANK (новая кейнсианская модель с гетерогенными агентами), в которой домохозяйства частично невнимательны (inattentive) к будущим налоговым обязательствам и к последствиям налогово-бюджетной политики.
1/2
всегда вызывала много вопросов: теория💡о том, что частный сектор реагирует на увеличение государственных заимствований сегодня тем, что тратит меньше (сокращая потребление, увеличивая сбережения) в ожидании уплаты более высоких налогов в будущем. Помимо почего, это подразумевает, что люди хорошо информированы об общих экономических условиях, что, конечно, не так.
Вышла рабочая бумага (США, 2026) о Ricardian Non-Equivalence:
☑️ Авторы разработали расширенную модель HANK (новая кейнсианская модель с гетерогенными агентами), в которой домохозяйства частично невнимательны (inattentive) к будущим налоговым обязательствам и к последствиям налогово-бюджетной политики.
1/2
☑️ Ключевой вывод - домохозяйства не включают будущие налоговые обязательства в свои планы расходов.
☑️ Фискальные мультипликаторы различаются. Коэффициент при FIRE 🔥 (предположение о том, что люди обладают полной информацией и рациональными ожиданиями) равен 0,95, что означает, что потребление падает после увеличения государственных расходов. Напротив, при inattentive коэффициент равен 1,09, что означает, что потребление растет после увеличения государственных расходов.
📃 Было бы интересно посмотреть работы на российских данных. Выводы, вероятно, были бы аналогичными.
2/2
☑️ Фискальные мультипликаторы различаются. Коэффициент при FIRE 🔥 (предположение о том, что люди обладают полной информацией и рациональными ожиданиями) равен 0,95, что означает, что потребление падает после увеличения государственных расходов. Напротив, при inattentive коэффициент равен 1,09, что означает, что потребление растет после увеличения государственных расходов.
📃 Было бы интересно посмотреть работы на российских данных. Выводы, вероятно, были бы аналогичными.
2/2
Вы находитесь здесь 9,6
Индекс hh, или индекс вакансий - высокий уровень конкуренции соискателей за рабочие места, рынок работодателя
hh индекс — это ключевой индикатор состояния рынка труда, рассчитываемый как соотношение количества активных резюме к количеству открытых вакансий…
▶️ Читать
Индекс hh, или индекс вакансий - высокий уровень конкуренции соискателей за рабочие места, рынок работодателя
hh индекс — это ключевой индикатор состояния рынка труда, рассчитываемый как соотношение количества активных резюме к количеству открытых вакансий…
▶️ Читать
Значения Индекса:
меньше или равно 1.9 — острый дефицит соискателей
2.0–3.9 — дефицит соискателей
4.0–7.9 — умеренный уровень конкуренции за рабочие места, здоровое соотношение между работодателями и соискателями
8.0–11.9 — высокий уровень конкуренции соискателей за рабочие места, рынок работодателя
больше или равно 12 — крайне высокий уровень конкуренции соискателей за рабочие места
Автора Вы знаете
Макро - инфляция в России Справочно: период с 09.2024 по 01.2026 Инфляция Росстат +11,64% Инфляционные ожидания населения +18,48% Наблюдаемая населением инфляция +21,68% Сбериндекс* +27,88% *Ромир с осени 2024 года не публикует данные по фактической…
Индекс реальной инфляции подразумевает активные действия со стороны Богоспасаемого гражданина, выражающиеся в частом посещении разных магазинов, сопоставлении цен, смене мест покупки и замене самих […]
В условиях оголтелого отъёма денег у населения - именно так правильно называть текущую «сложную экономическую ситуацию»
Так вот оказывается, сколько времени составляет запас прочности Российских Граждан после какого-нибудь неприятного события – 3 года, как в русских сказках.
Совокупно за период февраль 2022 - апрель 2025 инфляция составила +30,2%!
В условиях оголтелого отъёма денег у населения - именно так правильно называть текущую «сложную экономическую ситуацию»
Так вот оказывается, сколько времени составляет запас прочности Российских Граждан после какого-нибудь неприятного события – 3 года, как в русских сказках.
Совокупно за период февраль 2022 - апрель 2025 инфляция составила +30,2%!
🥏 Миссия невыполнима: Сверхвысокая доходность
Ниже выводы из статьи Уэсли Грея на Alpha Architect. Все размышления автора и методику расчетов см. в ее полной версии.
=========
Получение прибыли в размере 20%+ годовых в течение очень длительного периода практически НЕВОЗМОЖНО (если предположить, что опыт рынка за последние ~90 лет является репрезентативным для будущего).
Вот некоторые потенциальные результаты за период с 1926 по 2010 год в США:
🔹Доходность в 31,5%+
… означает, что инвестор в конечном итоге станет владельцем более половины ВСЕГО фондового рынка.
🔹Доходность в 33%+
… означает, что инвестор в конечном итоге станет владельцем ВСЕГО ФОНДОВОГО РЫНКА!
🔹Доходность в 40%
… позволит вам завладеть всем фондовым рынком США примерно через 60 лет — неплохой пенсионный план!
🔹«Достижимые» 21,5% в год
… подразумевают, что инвестор будет владеть 0,62241% рынка к концу 2010 года.
При общей рыночной стоимости в 16,4 триллиона долларов по состоянию на 31 декабря 2010 года это означало бы, что его личный портфель акций оценивается в 102 миллиарда долларов!!!
Уоррен Баффетт и, возможно, очень избранная горстка других смогли достичь 20%+ среднегодовой доходности в течение очень длительных периодов времени. Эти люди - одни из самых богатых на планете. И, конечно, их доходность снижалась по мере роста капитала.
Инвестор может иметь серию 20%-ной доходности в течение 5, 10, может быть, даже 15 или 20 лет, но по мере того, как капитальная база инвестора растет экспоненциально, она постепенно стала бы ВСЕМ капиталом, а весь капитал не может превзойти сам себя!
=========
Ожидайте разумную доходность.
Ниже выводы из статьи Уэсли Грея на Alpha Architect. Все размышления автора и методику расчетов см. в ее полной версии.
=========
Получение прибыли в размере 20%+ годовых в течение очень длительного периода практически НЕВОЗМОЖНО (если предположить, что опыт рынка за последние ~90 лет является репрезентативным для будущего).
Вот некоторые потенциальные результаты за период с 1926 по 2010 год в США:
🔹Доходность в 31,5%+
… означает, что инвестор в конечном итоге станет владельцем более половины ВСЕГО фондового рынка.
🔹Доходность в 33%+
… означает, что инвестор в конечном итоге станет владельцем ВСЕГО ФОНДОВОГО РЫНКА!
🔹Доходность в 40%
… позволит вам завладеть всем фондовым рынком США примерно через 60 лет — неплохой пенсионный план!
🔹«Достижимые» 21,5% в год
… подразумевают, что инвестор будет владеть 0,62241% рынка к концу 2010 года.
При общей рыночной стоимости в 16,4 триллиона долларов по состоянию на 31 декабря 2010 года это означало бы, что его личный портфель акций оценивается в 102 миллиарда долларов!!!
Уоррен Баффетт и, возможно, очень избранная горстка других смогли достичь 20%+ среднегодовой доходности в течение очень длительных периодов времени. Эти люди - одни из самых богатых на планете. И, конечно, их доходность снижалась по мере роста капитала.
Инвестор может иметь серию 20%-ной доходности в течение 5, 10, может быть, даже 15 или 20 лет, но по мере того, как капитальная база инвестора растет экспоненциально, она постепенно стала бы ВСЕМ капиталом, а весь капитал не может превзойти сам себя!
=========
Ожидайте разумную доходность.
ОЖИДАЙТЕ РАЗУМНУЮ ДОХОДНОСТЬ
Одной из главных причин неудач инвесторов на фондовом рынке являются попытки получить слишком высокую доходность без внимания к сопутствующим рискам.
Мы считаем, что рациональные ожидания относительно результатов вложений лежат в основе будущего финансового благополучия.
Каждый инвестор хотел бы получать доходность в 50% годовых, при этом не рисковать потерей стоимости активов. Однако способов иметь стабильную прибыль по своим сбережениям не так уж много: можно купить краткосрочные государственные облигации, либо положить деньги на застрахованный депозит.
Все остальные виды инвестиций, предполагающие более высокую доходность, связаны с риском снижения стоимости.
В какие-то моменты стратегии с ожидаемой доходностью выше рыночной могут показывать значительный рост, однако прямым следствием этого является необходимость терпеть потери в дальнейшем.
Большинство инвесторов оказываются неспособными выдержать избыточный риск и отказываются от вложений, в итоге забирая деньги с убытком.
Управляющие в рекламе часто обещают заработать привлекательные доходности, превышающие, например, 30% годовых.
Это явный признак того, что они являются не инвестиционными, а маркетинговыми компаниями. Их главная задача состоит не в определении настоящих потребностей клиента, а в продаже рискованных продуктов, с которых они могли бы собирать щедрые комиссии.
Одной из главных причин неудач инвесторов на фондовом рынке являются попытки получить слишком высокую доходность без внимания к сопутствующим рискам.
Мы считаем, что рациональные ожидания относительно результатов вложений лежат в основе будущего финансового благополучия.
Каждый инвестор хотел бы получать доходность в 50% годовых, при этом не рисковать потерей стоимости активов. Однако способов иметь стабильную прибыль по своим сбережениям не так уж много: можно купить краткосрочные государственные облигации, либо положить деньги на застрахованный депозит.
Все остальные виды инвестиций, предполагающие более высокую доходность, связаны с риском снижения стоимости.
В какие-то моменты стратегии с ожидаемой доходностью выше рыночной могут показывать значительный рост, однако прямым следствием этого является необходимость терпеть потери в дальнейшем.
Большинство инвесторов оказываются неспособными выдержать избыточный риск и отказываются от вложений, в итоге забирая деньги с убытком.
Управляющие в рекламе часто обещают заработать привлекательные доходности, превышающие, например, 30% годовых.
Это явный признак того, что они являются не инвестиционными, а маркетинговыми компаниями. Их главная задача состоит не в определении настоящих потребностей клиента, а в продаже рискованных продуктов, с которых они могли бы собирать щедрые комиссии.
Тут мы писали о том, как важно в бизнесе по управлению активами предлагать клиентам именно то, что им подходит, а не то, что они хотят.
Часто упомянутые выше стратегии не являются инвестициями вовсе, представляя краткосрочные спекуляции с расчётом на везение.
В этом случае инвестор рискует вложить деньги скорее в игру в казино, чем на настоящий фондовый рынок (здесь о разнице между сбережениями, инвестициями и азартными играми).
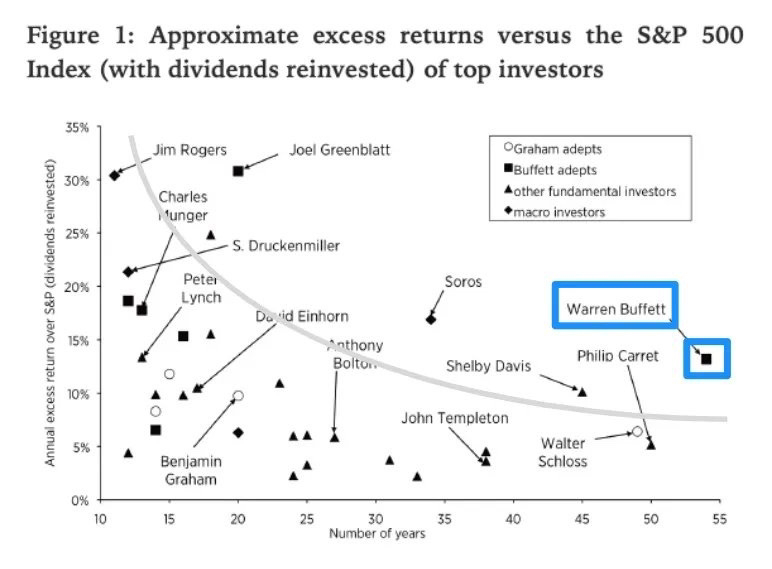
Из десятков тысяч управляющих в мире лишь единицам удавалось обыгрывать индексы акций на длительном промежутке времени после комиссий и вознаграждений.
Даже Уоррен Баффет имеет среднегодовую доходность "всего" чуть более чем на 10% лучше рынка (на картинке ниже результаты легендарных инвесторов в сравнении с рынком и длительностью их работы).
Поэтому маловероятно, что какой-то управляющий, рекламирующий сверхдоходности, действительно сможет обеспечить такой результат.
=======
Читайте также:
▪️ Зачем инвестировать в акции и облигации, когда есть депозит под 16%?
▪️ Почему выбирать инвестиции по доходности - ошибка?
▪️ Как настроить свой собственный «определитель риска».
▪️ Почему инвесторы, в конце концов, используют похожие стратегии.

ТРИ ГЛАВНЫХ ВЕЩИ В БИЗНЕСЕ ПО УПРАВЛЕНИЮ АКТИВАМИ
В сфере профессионального управления активами есть три вещи, которые никогда не изменятся. Могут быть и другие, но это точно первая тройка.
1. Управление активами - это единственный бизнес (может быть еще медицинские услуги), где вам лучше давать клиентам то, что им нужно, а не то, что они хотят
Другие компании не могут позволить себе делать так - и не должны. Продовольственные компании и фастфуды разорились, если бы продавали только чистую воду, свежие фрукты и салаты. Большинство баров и ночных клубов никогда бы даже не открылись. Не существовало бы бутиков брендовой одежды и даже роскошных автомобилей. Если бы все предлагали людям только то, что им нужно, а не то, что ни хотят, глобальная экономика остановилась бы. Но не беспокойтесь, в мире капитализма нет никаких оснований для того, чтобы это произошло.
Однако, в инвестициях предоставление клиентам именно того, что им нужно, оказывается лучшей моделью. Если управляющий продает клиентам то, чего они хотят, он должен каждому из них буквально передать святой грааль: весь рост рынка акций и облигаций, без какого-либо снижения. Это самый простой способ продаж на земле! ... Если бы только такой святой грааль существовал.
Инвестиционные стратегии, которые претендуют на это, стоят максимально дорого и привлекают бесконечное внимание прессы. Но если это то, что вы продаете, то только вопрос времени, когда ваши разочарованные клиенты сбегут от вас, и вы будете охотиться за новыми. Это очень плохая модель бизнеса. Только работая с клиентами, которые имеют разумные ожидания, определенные вами в самом начале, можно добиться устойчивых результатов.
2. При прочих равных условиях люди ведут дела с теми, кто им нравится
"Мне нравится этот человек. Я верю в то, что он говорит. Я чувствую, что я могу пойти к этому человеку с моими реальными проблемами и вопросами. Я чувствую, что этот человек яркий, внимательный, трудолюбивый и будет действовать в моих интересах."
В тот момент, когда клиент перестает верить, что это так, вы потеряли его. Это не зависит от того, насколько хорошо, как вы думаете, вы управляете его деньгами, насколько круты ваши технологии или насколько престижен ваш бренд. Забудьте про все это. Нет таких преимуществ одного управляющего перед другим, чтобы с их помощью можно было преодолеть отсутствие доверия и персонализации.
3. Две константы, которые превосходят остальные: Страх и Жадность
Человек никогда не будет свободным от двух констант: страха и жадности. Стремление избегать падений и одновременно быть частью бычьих рынков и пузырей непобедимо.
Вы - животное. Ваш мозг содержит миндалевидное тело в каждом полушарии. Оно реагирует на раздражители независимо от того, какой университет вы посещали, или сколько статей вы прочли. Ваш мозг также содержит гиппокамп, который отвечает за контроль (или его отсутствие), когда дело доходит до беспокойства. Вспомните об этом во время следующей коррекции рынка, когда вы будете мучаться и придумывать отчаянные схемы, чтобы положить конец этой муке.
На случай, когда вам хорошо, например, во время героиновой эйфории или успешной торговли или оргазма, у вас есть кое-что за вашим левым глазом, называемое латеральной орбитофронтальной корой. Это место принятия решений и поведенческого контроля, и оно эволюционировало так, чтобы отключиться, пока вы наслаждаетесь собой. Ваш мозг озаряется ощущениями, и ваше здравомыслие временно оставляет вас. Вспомните об этом, когда будете просматривать свой брокерский отчет во время бычьего рынка, купаясь в сиянии всего это прироста капитала.
Никогда не будет создан продукт или программа, которая сможет преодолеть страх и жадность, хотя осведомленность, бдительность и поддержка со стороны заботливого профессионала могут действительно сильно помочь.
=============
Это был наш перевод статьи Джошуа М. Брауна "Три вещи, которые никогда не изменятся в управлении активами".
Как ведут себя рынки в течение экономического цикла?
Наверняка вы слышали, что экономика циклична. Так и есть. Даже в самые устойчивые периоды рост сменяется перегревом, затем замедлением и спадом.
◽️ Согласно статистике Национального бюро экономических исследований, с 1854 г. в США прошло 34 полных экономических цикла со средней продолжительностью 59 месяцев. Но какой разброс: самый короткий цикл длился 17 месяцев, а самый длинный — 146. Почему так?
На экономические циклы влияет множество факторов. Технологические прорывы, геополитика, природные катаклизмы, изменение цен на сырьевых рынках — всё это может изменить нормальный ход бизнес-цикла.
📎 Итак, мы не можем со стопроцентной точностью предсказать продолжительность цикла и его отдельных фаз — слишком много сложнопрогнозируемых факторов на него влияют. Редко когда в экономике все работает «по учебнику». Однако мы можем сориентироваться, в какой фазе цикла находимся сейчас, и по ряду макроиндикаторов сформировать ожидания на будущее — а значит, принять правильное инвестиционное решение.
В карточках приведены фазы бизнес-циклов в соответствии с подходом института CFA. Что происходит с экономикой в различные фазы цикла и как ведут себя рынки капиталов — читайте в карточках и сохраняйте себе на будущее!
Наверняка вы слышали, что экономика циклична. Так и есть. Даже в самые устойчивые периоды рост сменяется перегревом, затем замедлением и спадом.
На экономические циклы влияет множество факторов. Технологические прорывы, геополитика, природные катаклизмы, изменение цен на сырьевых рынках — всё это может изменить нормальный ход бизнес-цикла.
В карточках приведены фазы бизнес-циклов в соответствии с подходом института CFA. Что происходит с экономикой в различные фазы цикла и как ведут себя рынки капиталов — читайте в карточках и сохраняйте себе на будущее!
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
Экономика РФ оказалась в одном шаге от стагфляции
Из новостных репортажей:
Стагфляция - это сочетание экономического спада (или отсутствия экономического роста) и растущей инфляции. Единственный способ попасть в состояние стагфляции - это когда кривая совокупного предложения (SRAS) уходит "влево." То есть когда экономика испытывает шок предложения. Других способов нет.
Глядя на российские данные ( в квартальном разрезе) мы видим, что экономика вошла в стагфляцию в II - IV кв. 2022 г. Тогда, каз раз, превалировали supply side shocks.
Вообще, тут возникает справедливый вопрос: где проходит грань между стагфляцией и рецессией? То есть, что мы подразумеваем под "высокой инфляцией"? Однозначного ответа нет. Но кажется в период "структурной трансформации экономики" отклонение инфляции на 2-3 п.п. от целевого уровня в 4% не является явным признаком стагфляции. Но опять же, это дискуссионный вопрос.
Да, в январе 2026 г. выпуск сократился на 2,1% г/г (по оценкам Минэка), а инфляция подскочила до 6% г/г. Но всплеск инфляции - это временное явление (НДС). В феврале инфляция снизится до ~5,7- 5,8% (узнаём в пятницу). То есть, потихоньку приближаемся к цели. Что касается ВВП, то месячные данные - не показатель. Лучше дождаться квартальных данных.
Вывод: Короче говоря, не вижу признаков стагфляции. Уж простите.
Федеральный бюджет в феврале
Привычная картина для начала года.
☑️ По предварительным данным, объём доходов в январе - феврале 2026 г. составил 4,76 трлн рублей (-10,8% г/г). Всё в порядке с ненефтегазовыми доходами - 3,94 трлн (+4,1% г/г). Динамика НДС идёт выше уровня 2025 - 2,23 трлн (+10,8% г/г), но нельзя сказать, что прямо супер.
Нефтегазовые доходы выглядят печально - 826 млрд рублей (-47,1% г/г).
☑️ Расходы за первые два месяца года — 8,22 трлн рублей (+5,8% г/г)
"Месячная динамика исполнения расходов федерального бюджета в начале 2026 г. в целом соответствует траектории расходов в начале прошлого года вследствие оперативного заключения контрактов и авансирования отдельных контрактуемых расходов."
☑️ Дефицит, накопленный с начала года, - 3,45 трлн руб.
📃 План на 2026 г. предполагает доходы в размере 40,28 трлн руб. расходы - 44,1 трлн и дефицит в размере 3,78 трлн. Но вскоре мы увидим новые бюджетные проектировки. И доходы будут ниже. Или всё же "геополитическая премия" нам поможет?
Привычная картина для начала года.
☑️ По предварительным данным, объём доходов в январе - феврале 2026 г. составил 4,76 трлн рублей (-10,8% г/г). Всё в порядке с ненефтегазовыми доходами - 3,94 трлн (+4,1% г/г). Динамика НДС идёт выше уровня 2025 - 2,23 трлн (+10,8% г/г), но нельзя сказать, что прямо супер.
Нефтегазовые доходы выглядят печально - 826 млрд рублей (-47,1% г/г).
☑️ Расходы за первые два месяца года — 8,22 трлн рублей (+5,8% г/г)
"Месячная динамика исполнения расходов федерального бюджета в начале 2026 г. в целом соответствует траектории расходов в начале прошлого года вследствие оперативного заключения контрактов и авансирования отдельных контрактуемых расходов."
☑️ Дефицит, накопленный с начала года, - 3,45 трлн руб.
📃 План на 2026 г. предполагает доходы в размере 40,28 трлн руб. расходы - 44,1 трлн и дефицит в размере 3,78 трлн. Но вскоре мы увидим новые бюджетные проектировки. И доходы будут ниже. Или всё же "геополитическая премия" нам поможет?