
Риски. Акции и облигации
Покупая акции понимаем, что курс акций может упасть, а дивиденды могут не платить! А те кто покупают облигации - готовы увидеть "кукиш с маслом"? А без масла? Напомню историю СССР На протяжении десятилетий обязательная покупка гражданами СССР облигаций …
▶️ Читать
Комментарий:
1. Покупая ОФЗ-ПД даже с дисконтом 35-45% частный инвестор играет с самым крупным игроком на рынке- государством.
2. Если государство может кинуть - то можно считать этот риск уже свершившимся.
3. Выходя на дюрацию - инвестор забирает тело облигации купонами, и далее "стригёт" купоны, но есть ещё инфляция и девальвация рубля - инвестор может дисконтироввть инфляцию "проеданием купонного дохода"
4. Инвестор может рассмотреть систему, в которо встречные потоки: минус денежный и плюс купонный. Какие то облигации экспирируются и нужно снова инвестировать их в тело облигации. Некое подобие сложного процента.
5. Не клади все "яйца" в одну корзину 😉
Факты о российском фондовом рынке
Веду блог несколько лет. Стараюсь внести в массы больше негатива, чтобы было меньше пострадавших от биржи! Статистика по бирже 5-10%% = выигрывают на бирже; 10-15%% = остаются при своих; Заметили? Подумали? Даже облигации не спасают! Раньше Мос…
▶️ Читать
Веду блог несколько лет. Стараюсь внести в массы больше негатива, чтобы было меньше пострадавших от биржи! Статистика по бирже 5-10%% = выигрывают на бирже; 10-15%% = остаются при своих; Заметили? Подумали? Даже облигации не спасают! Раньше Мос…
▶️ Читать
Что приносит оптимизм: прошлое и будущее ОФЗ
Притормаживает инфляция, сделал сигнал спокойнее Банк России на апрельском заседании, не дает поводов для беспокойства макростатистика, цифры выглядят лучше в сравнении с началом года. Не удивлюсь снижению ключа на июньском заседании, если..…
▶️ Читать
Притормаживает инфляция, сделал сигнал спокойнее Банк России на апрельском заседании, не дает поводов для беспокойства макростатистика, цифры выглядят лучше в сравнении с началом года. Не удивлюсь снижению ключа на июньском заседании, если..…
▶️ Читать
Forwarded from Опросы ПБЦ АД
Мин.Фин на 3,4 % повысил сбор дивидендов.
Кто платит?
Кто платит?
Anonymous Quiz
0%
Аэрофлот
50%
ВТБ
42%
Газпром
8%
Вариации
Техническая рецессия в РФ
Разбирая свежую макростатистику Росстата (см. “Ъ” от 4 мая), аналитики зафиксировали сжатие ВВП в первом квартале 2025 года к четвертому кварталу 2024 года с учетом сезонности (Минэкономики, напомним, перестало публиковать такую оценку). По расчетам же экономистов Райффайзенбанка, экономика РФ сократилась на 0,3% квартал к кварталу (после роста на 1,3% с исключением сезонности кварталом ранее).
... В Bloomberg Economics качественно соглашаются с выводами коллег и считают, что за первый квартал с учетом сезонности экономика РФ сократилась на 0,6–0,8%, а к его концу деловая активность впервые с начала 2022 года оказалась ниже доковидного тренда. Там отмечают, что первые данные за апрель говорят о том, что охлаждение продолжится и с высокой вероятностью намечается «техническая рецессия» — два подряд квартала снижения ВВП.
Интересна тут природа рецессии. Все рецессии/кризисы прошлых лет были так или иначе вызваны внешними шоками. Похоже, что сейчас возможна классическая циклическая рецессия, связанная со внутренней динамикой. Перегрев 2023-24 отразился в росте цен, соответственно, реакцией ЦБ было снижение кредитования и спроса за счет повышения ставки. А снизить спрос просто так, без охлаждения экономики вряд ли возможно. Управляемый спад.
Ставка ЦБ в 21%, очевидно, охлаждает экономику. Но, собственно, этого и добивались. Дезинфляционные процессы тоже вполне очевидны. Так что средства борьбы с излишним переохлаждением понятны - снижение ставки. Возможно, ЦБ допустил ошибку, не снизив ставку в апреле. Ведь долгого периода сверхвысокой ставки экономика до сих пор не испытывала, каким будет спад - неглубоким/глубоким - непонятно. Здесь легко перегнуть палку. Но, ничего, тем быстрее будет снижать далее.
https://www.kommersant.ru/doc/7712457
Коммерсантъ
Аналитики ждут технической рецессии в РФ
Мониторинг макроэкономики
Обзор российских продуктовых сетей
МАЙСКИЕ ХРОНИКИ. ГОД 2025.
И снова Здравствуйте Дорогие Друзья. Возвращаемся после длинных праздников с традиционным обзором движений на рынке ритейла. Специально пишем год, иначе тем, кому за 40 может показаться, что они снова в 2005-м…
https://top-retail.net/2025/05/21/majskie-hroniki-god-2025/
МАЙСКИЕ ХРОНИКИ. ГОД 2025.
И снова Здравствуйте Дорогие Друзья. Возвращаемся после длинных праздников с традиционным обзором движений на рынке ритейла. Специально пишем год, иначе тем, кому за 40 может показаться, что они снова в 2005-м…
https://top-retail.net/2025/05/21/majskie-hroniki-god-2025/
Forwarded from Опросы ПБЦ АД
Центральный банк России на следующем заседании совета директоров примет решение по ключевой ставке:
Final Results
5%
+2%
0%
+1,5%
3%
+1%
45%
не изменит ключевую ставку
28%
-1%
10%
-2%
10%
у меня нет мнения по этому вопросу
Цена в рыночной экономике
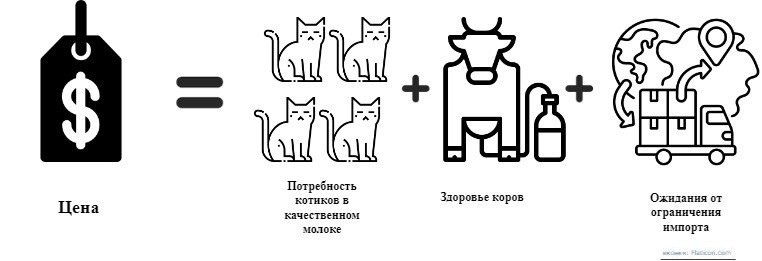
Всем понятно, чего хочет один котик. Когда котиков становится много, учесть желания каждого - задача не из легких. При капитализме именно цены помогают справится с этой задачей.
Рыночная цена одновременно говорит о:
1. потребностях, желаниях, неудобствах и издержках миллионов потребителей;
2. объективных процессах в окружающем мире;
3. ожиданиях экономических агентов.
Допустим, у нас есть цена на упаковку премиального молока. Товар не самый дешевый, потому что используются только отборные материалы. Его могут себе позволить только котики с заработком выше среднего. Цена на молоко отражает потребность этих котиков в качественном и вкусном продукте.
Теперь представим, что всех коров в экономике поразил ужасный вирус, сократив их поголовье. Этот факт также найдет свое отражение в цене на конечный продукт. Ресурсы для промежуточного потребления сокращаются, цены растут.
Возможна ситуация, когда котикам будет казаться, что цены на молоко должны взлететь вверх, например, из-за ограничения импорта. И даже если на самом деле импорт никак не влияет на цену молока (все буренки давно отечественные), массовые ожидания все равно повлияют на цену. Котики ринутся скупать все доступное молоко, его цена поползет вверх, отвечая на возросший спрос.
Цена собирает всю доступную информацию и транслирует ее всем участникам рыночной экономики.
Индекс ATI.SU FTL РФ:
https://ati.su/analytics/index?utm_content=index_footer&utm_source=footer
Показывает динамику ставок на грузоперевозки по 100 самым популярным направлениям в России.
Позволяет комплексно отслеживать тенденции и динамику рынка грузоперевозок
Данные актуальны для FTL-перевозок (20 т, 82 м³).
FTL (Full Truck Load) — это перевозка с полной загрузкой грузового автомобиля для доставки товаров одного получателя. Такой вариант подходит для больших партий груза, требующих быстрой и надёжной доставки
https://explogistic.ru/news/ftl-and-ltl-transportation/
Риторические вопросы...🙃🤓😉
Экономика "перегрета"?
Понижение ключевой ставки - вызовет рост цен (ставок)?
А нам это надо (необходимо)?
specifikacija-fjuchersnyh-kontraktov-na-cifrovye-f.pdf
139.5 KB
СПЕЦИФИКАЦИЯ ФЬЮЧЕРСНОГО КОНТРАКТА
на акции инвестиционного фонда iShares Bitcoin Trust ETF
Настоящая спецификация определяет стандартные условия расчетного фьючерсного контракта на акции инвестиционного фонда iShares Bitcoin Trust ETF (далее – Спецификация).
Спецификация совместно с правилами, регулирующими порядок оказания клиринговых услуг на Срочном рынке ПАО Московская Биржа (далее – Правила клиринга), правилами, регулирующими порядок проведения торгов на срочном рынке ПАО Московская Биржа (далее – Правила торгов), определяет порядок возникновения, изменения и прекращения обязательств по расчетному фьючерсному контракту на акции инвестиционного фонда iShares Bitcoin Trust ETF (далее – Контракты, Контракт).
Базисным активом Контракта являются акции инвестиционного фонда iShares Bitcoin Trust ETF (ISIN: US46438F1012, CFI: CIOIMS) (далее – Акция).
3. Обязательство по расчетам
3.1. Обязательство по уплате вариационной маржи, определяемое в ходе в вечерней клиринговой сессии дня исполнения Контракта, является Обязательством по расчетам.
3.2. В целях определения Обязательства по расчетам текущая Расчетная цена Контракта (цена исполнения Контракта) считается равной значению чистой стоимости (NAV) Акции, которое публикуется информационным агентством Cbonds за предшествующий дню исполнения день, округленному с точностью до двух знаков после запятой. Если за час до окончания вечернего Расчетного периода дня исполнения Контракта необходимые значения, указанные в Списке параметров, для определения Расчетной цены (цены исполнения) Контракта не были опубликованы соответствующим информационным агентством, для определения Расчетной цены (цены исполнения) Контракта используются последние опубликованные соответствующим информационным агентством значения, если иное решение не принято Биржей в соответствии с пунктами 6.1 – 6.2 Спецификации.
3.3. В целях определения Обязательства по расчетам стоимость минимального шага цены рассчитывается с использованием курса доллара США, время определения которого устанавливается Биржей и публикуется на сайте Биржи в сети Интернет.
https://fs.moex.com/files/27258/52350
Трамп добивается своего, но тем самым приближает ВДКМДК
Великая Депрессия в США (1929 г.) как результат торговых барьеров между странами..…
▶️ Читать
Великая Депрессия в США (1929 г.) как результат торговых барьеров между странами..…
▶️ Читать
Потребительские расходы готовы к охлаждению
По данным Росстата, оборот розницы в апреле снизился до 1,9% г./г. (2,2% г./г. в марте), в основном, за счет сокращения продуктового товарооборота (2,6% г./г. в апреле). Оборот непродовольственных товаров вырос до 1,3% г./г., а услуг – до 2,4% г./г. В результате, по нашим оценкам, потребительские расходы выросли с 1,5% г./г. в марте до 2% г./г. в апреле.
При этом, сезонно-сглаженная динамика расходов потребителей осталась на уровне прошлых месяцев (см. левый график). В целом, хотя она остается сдержанной уже почти год, явной просадки пока не видно. Мы полагаем, что из-за высокой инерционности расходы пока просто еще не отреагировали на весь набор опережающих индикаторов, таких как негативная динамика потребкредитования и слабая динамика оплаты труда. В частности, в марте (данные опубликованы вчера) рост реальных зарплат впервые с 2022 г. опустился до 0% г./г. (см. правый график).
Мы полагаем, что отсутствие явных признаков просадки в потребительских расходах все же не должны повлиять на сегодняшнее решение ЦБ, хотя регулятор вполне может отметить этот момент как проинфляционный рисковый фактор. В частности, жесткость рынка труда, к которой постоянно апеллирует ЦБ в своих пресс-релизах, как раз и может быть объяснением того, почему потребительские расходы не снизились быстро (в условиях рекордно низкой безработицы компании вынуждены повышать зарплаты). Впрочем, процесс стабилизации на рынке труда, как мы полагаем, займет продолжительное время, тогда как смягчение ДКП должно начаться уже в ближайшее время.
Индекс Мосбиржи государственных облигаций ценовой RGBI
Курс индекса
Рано говорить о "двойной вершине"?
После семи новых максимумов подряд...
Прошел максимальный торговый объем
Доходность индекса
Говоря о будущем, каждый может ошибиться...
ЦБ опубликовал сценарный прогноз к ключевой ставке в 12%
"Базовым и наиболее вероятным сценарием мы считаем постепенное снижение ставки с 21% начиная со второго квартала этого года до 16% в октябре, а затем до 12% в марте - июле 2026 года. Однако нельзя исключать более жесткого и мягкого сценариев. При мягком сценарии нас ждет быстрое снижение до 12% уже к декабрю 2025 года".
"Уровень нейтральной ставки, который будет достигнут к концу 2026 г. - первой половине 2027 г. (см. инфографику) в геополитически благоприятном сценарии не останется двузначным и составит, по нашей оценке, порядка 7-8%. При неблагоприятном сценарии нейтральный уровень так же вряд ли превысит 10-12% в случае продолжения бюджетной консолидации федеральных расходов. Ключевой проблемой в неблагоприятном сценарии будет выбор между пересмотром вниз расходной стороны бюджета и сохранением высоких темпов роста цен.
Позитивные перемены возможны, но пока они во многом декларативны и неосязаемы«Более того, если инфляция перестанет устойчиво снижаться и тем более начнет расти, не исключено повышение ключевой ставки».
Инфляционное давление, в том числе устойчивое, продолжает снижаться, объясняет ЦБ в релизе. Для сравнения: в конце апреля Банк России говорил, что инфляционное давление хоть и снижается, но остается высоким. Теперь слова «высокое» нет. За последнюю неделю, с 27 мая по 2 июня 2025 года, инфляция составила 0,05%, в мае — 0,25%. Спрос по-прежнему выше предложения, «однако российская экономика постепенно возвращается к траектории сбалансированного роста», осторожно оптимистичен в оценках регулятор. Внутренний спрос постепенно замедляется.
ЦБ «будет поддерживать такую жесткость денежно-кредитных условий, которая необходима для возвращения инфляции к цели в 2026 году». «Это означает продолжительный период проведения жесткой денежно-кредитной политики», — пишет регулятор. Словно пытается «остудить» ожидания, что дальше начнется период активного и быстрого снижения ключа. Нет, его не будет, следует из сообщения. А как будет?
«Дальнейшие решения по ключевой ставке будут приниматься в зависимости от скорости и устойчивости снижения инфляции и инфляционных ожиданий. По прогнозу Банка России, с учетом проводимой денежно-кредитной политики годовая инфляция вернется к 4,0 процента в 2026 году и будет находиться на цели в дальнейшем», — отвечает регулятор. Сигнал нейтральный, обещаний понижать ставку дальше нет.
Годовая инфляция, по оценке на 2 июня, замедлилась до 9,8%, а влияние жесткой денежно-кредитной политики на спрос проявляется все больше, пишет регулятор. До заседания было мнение, что снижения ставки не будет, поскольку устойчивого снижения инфляции не наблюдается, падение цен не везде. И регулятор признает «неоднородную ценовую динамику»: на стоимости непродовольственных товаров жесткая ДКП отражается «особенно сильно», а вот в продовольственных инфляционное давление «пока остается высоким».
Еще ЦБ признает, что инфляционные ожидания населения несколько выросли и это может помешать более устойчивому замедлению инфляции. Проинфляционные риски немного уменьшились, но все еще преобладают над дезинфляционными на среднесрочном горизонте. Усилить их может дальнейшее снижение темпов роста экономики и цен на нефть, оговаривается ЦБ. Казалось бы, приводит много факторов в пользу сохранения ставки на текущем уровне. Однако итоговое решение — ставку снизить.
«Сегодняшнее снижение ключевой ставки, принимая во внимание замедление инфляции, не означает значимого смягчения денежно-кредитных условий в реальном выражении», — обозначила Эльвира Набиуллина на пресс-конференции. Ставка в 21% была установлена в конце октября, напомнила глава ЦБ. Поэтому, чтобы она полностью транслировалась в экономику и инфляцию, нужно не менее трех кварталов. И подход к снижению ставки требует большой осторожности.
❤1
ЦБ запустил цикл смягчения монетарной политики
В пятницу ЦБ снизил ключевую ставку на 100 б.п. до 20%. При этом, участники дискуссии делали выбор между этим вариантом, сохранением ставки и снижением на 50 б.п., более существенное смягчение не рассматривалось. Сигнал повторяет тот, что был дан в апрельском пресс-релизе (автоматического продолжения снижения ставки не предусмотрено, все будет зависеть от динамики инфляции). Однако, в целом, на наш взгляд, настрой регулятора выглядит более позитивным, чем раньше. В частности, отмечается, что сейчас есть больше уверенности в устойчивом снижении инфляции.
Фактически, стартовал новый цикл смягчения политики. Но ЦБ, даже будучи более позитивным в своих комментариях, все же сохраняет консерватизм. Так, регулятор, говоря о полной привязке решений по ставке и динамики инфляции призывал рассматривать пятничное решение как часть базового сценария, обозначенного еще в апреле (и не трактовать решение как изменение сценария). ЦБ также предостерег от излишнего оптимизма, отметив, что может вернуться и к повышению ключевой ставки, если инфляция развернется.
Первичная реакция рынка ОФЗ была достаточно сдержанной – коррекция индекса RGBI была небольшой, что говорит о том, что решение в целом было ожидаемо инвесторами. Однако, уже сегодня коррекция усилилась, и индекс уже опустился ниже 111 п.п. Вероятно, участники, все же ожидали большего оптимизма от регулятора. Тем не менее, мы не видим причин менять наш прогноз и по-прежнему ждем снижения ключевой ставки до 16% к концу года.
Самообразование. Кризисы или о том, о чем умалчивают книги для массового читателя.
Срок наступления валютных и суверенных долговых …
▶️ Читать
Срок наступления валютных и суверенных долговых …
▶️ Читать
Самообразование. Чему учит форекс?
Приведено много доводов, что форекс "торговля воздухом" через дилинговые центры! Кому надо, тот найдёт или поверит на слово... Чему учит форекс? 1. Следуй за деньгами; 2. От денег можно работать как от покупки, так и от шорта; 3…
▶️ Читать
Приведено много доводов, что форекс "торговля воздухом" через дилинговые центры! Кому надо, тот найдёт или поверит на слово... Чему учит форекс? 1. Следуй за деньгами; 2. От денег можно работать как от покупки, так и от шорта; 3…
▶️ Читать
Облигации федерального займа (ОФЗ)
Потенциал длинных ОФЗ-ПД с погашением в 2035-2041гг. - до 40% возможного дохода в следующие 12 мес. при снижении ставки до 13% и доходностей по всей кривой до 11-12%.
В 6М реализовалась только часть движения. С минимумов декабря более 20% (от роста цены и купонов) дали среднесрочные ОФЗ с погашением в 2028-2034гг. Теперь их потенциал меньше, чем у более длинных.
Пока спрос на аукционах высокий в длине. Но Минфину для минимизации стоимости госдолга полезно выпускать не только длинные, но и более короткие ОФЗ. Тем более, что сейчас по всей кривой доходность сопоставима ~15% годовых.
Риском остается увеличение расходов и дефицита бюджета в 2025, хотя для этого потребуется снова менять закон. У нас тоже есть потолок госдолга. Сейчас лучше сдвинуть его, чем поднимать налоги и индексировать тарифы.
❤1