Банковский сектор России
▪️Сбер. Торгуется по P/E на уровне 4,3, что создает апсайд к средней исторической оценке по мультипликатору. Один из самых эффективных банков по ключевым метрикам.
▪️Совкомбанк. Акции торгуются ниже капитала (P/B – 0,9x). В случае потенциального снижения ставки способны показать достойную прибыль за счет переоценки портфеля ценных бумаг, в основном, благодаря росту облигаций.
▪️ВТБ. Самый дешевый банк со своими рисками в контексте чистой процентной маржи и достаточности капитала, но и при этом является одним из основных бенефициаров возможных переговоров.
▪️Т-Технологии. Исторически привлекательная оценка, которая сочетается с высокой рентабельностью капитала.
Но, пожалуй, если останавливаться лишь на одном банке, выбор падает именно на Сбер. В мае ожидаем рекомендацию Набсовета банка по дивидендам, что придаст дополнительного оптимизма котировкам.
❤1
Среднесрочный прогноз Банка России
https://www.cbr.ru/Content/Document/File/175397/forecast_250425.pdf
https://www.cbr.ru/Content/Document/File/175397/forecast_250425.pdf
Минфин России изменил параметры федерального бюджета на 2025 год в части бюджетного дефицита. Его уровень повышен более чем в три раза - с 0,5% ВВП (1,17 трлн руб) до 1.7% ВВП (3,79 трлн руб). Причина — падение нефтегазовых доходов. Одновременно ухудшен прогноз на инфляцию — с 4,5% до 7,6% при падающем валютном курсе с 96.5 до 94,3 рублей за доллар. Все эти показатели свидетельствуют о том, что денежно-кредитная и финансовая политика далека от совершенства и оказывает скорее негативное воздействие на ускорение экономики.
Сам по себе размер бюджетного дефицита при сбалансированном и системном финансовом и промышленном планировании не имеет особого значения.
При общей тенденции к возрастанию в США его размер в 2024 составил 6,4 ВВП, в Великобритании — 6% ВВП, в КНР — суммарно по бюджету регионов и центра - около 7,7% ВВП . Это не мешает этим и другим развитым странам наращивать промышленное производство и в целом ВВП в натуральном выражении, без его искусственной инфляционной накачки за счет роста цен, как это происходит в России. Во всех упомянутых странах уровень инфляции при таком превышении расходов над доходами не превышает 2,8% (КНР).
Гораздо важнее другое — в какие сектора экономики и с какой динамикой направляются ресурсы, образующие не только бюджетный дефицит, но и в целом расходную часть экономики. В большинстве развитых стран они идут на рост реального сектора, повышая предложение на рынке. Вне зависимости от того, обусловлено ли их движение рыночными механизмами или государственными стимулами, поскольку ставка рефинансирования (максимум 4,25% в США) не препятствует такому распределению инвестиций.
Обесценивание национальных валют таким образом сдерживается их товарным наполнением ( при сопоставимом с РФ ростом расходов на ВПК). Отсюда и по меркам отечественных сислибов и парадокс — при дефиците бюджета в 7,7% ВВП инфляция 2.8% в КНР, а у Минфина и Центробанка — при 0.5% дефицита - инфляция 10,5%.
Но этот парадокс - мнимый, поскольку логически вытекает из того, что Минфин постоянно наращивает долгосрочные заимствования у коммерческих банков под 16-20% годовых, увеличивая на триллионы обслуживание госдолга. А ЦБ держит высокую КС, блокируя источники инвестиций (исключая краткосрочные целевые, на спекулятивно-посреднические цели) на внутреннем рынке.
В результате таких скоординированных действий финансового блока на рынок выходят десятки триллионов не обеспеченных товаром рублей. Связать или адсорбировать эту денежную массу правительство физически не в состоянии со своим резервным фондом в несколько триллионов рублей, направляя эти средства на поддержку агропрома и стратегических отраслей.
Учитывая, что глава ЦБ Набиуллина заявила как о решенном деле «оптимизации бюджетного импульса» в обмен на заморозку роста КС (без гарантий) можно уверенно прогнозировать, что при возросшем дефиците бюджета динамика инфляции не ограничится 7,5%, а, скорее всего, составит не менее 12 — 15% уже к сентябрю.
Самообразование. Финансовые кризисы и их последствия для мировой экономики
Кризисные явления – неотъемлемая часть развития мировой экономики. Проблемы с финансовым рынком страны неизбежно влекут за собой экономический кризис – падение деловой активности, разорение предприятий, рост безработицы, резкий скачок цен и прочие …
▶️ Читать
Кризисные явления – неотъемлемая часть развития мировой экономики. Проблемы с финансовым рынком страны неизбежно влекут за собой экономический кризис – падение деловой активности, разорение предприятий, рост безработицы, резкий скачок цен и прочие …
▶️ Читать
Баффет уходит, оставляя $347.7 млрд «кэша» на балансе ... потому, что не видит в чем можно за разумную цену купить "ценность" .
Комментируя, он заявил, что тарифы и геополитические риски создают "значительную неопределенность" для компании.
В своем годовом отчете он также выразил обеспокоенность фискальной политикой, заявив, что дефицит бюджета США "неустойчив" в долгосрочной перспективе, и предупредил, что "бумажные деньги могут потерять свою ценность, если будет преобладать фискальная неосторожность". Достаточно жестко прошелся по тому, что делает Трамп и Ко.
В общеv-то Баффет просто указывает на то, о чем много уже сказано. В основе уникальной позиции доллара и госдолга США стоят: свобода торговли и движения капитала, институты (внутренние и международные), альянсы (в т.ч. военные), монетарная и фискальная устойчивость [все это в той, или иной мере Трамп пробует на прочность].
P.S.: Если же смотреть относительно ставок - они не являются высокими, реальная стоимость госдолга выше, потому как выше риски и доля госдолга в экономике. Корпоративные ставки просто вернулись к средним уровням, которые были после 2008 года.
Комментируя, он заявил, что тарифы и геополитические риски создают "значительную неопределенность" для компании.
В своем годовом отчете он также выразил обеспокоенность фискальной политикой, заявив, что дефицит бюджета США "неустойчив" в долгосрочной перспективе, и предупредил, что "бумажные деньги могут потерять свою ценность, если будет преобладать фискальная неосторожность". Достаточно жестко прошелся по тому, что делает Трамп и Ко.
🔸 «Мы работаем с фискальным дефицитом, который не может продолжаться бесконечно, хотя мы не знаем, означает ли это два года или двадцать, потому что никогда не было страны, подобной США»… «Мы делаем то, что не может быть устойчивым» ...🔸 «Бумажные деньги могут потерять свою ценность, если будет преобладать фискальная неосторожность»... [могут произойти события, которые] «заставят нас захотеть владеть большим количеством других валют».🔸 «Можно привести несколько очень веских аргументов в пользу того, что сбалансированная торговля полезна для мира»… «Нет никаких сомнений в том, что торговля может быть актом войны»…🔸 «Мы должны стремиться торговать с остальным миром»… «Торговля не должна быть оружием…
В общеv-то Баффет просто указывает на то, о чем много уже сказано. В основе уникальной позиции доллара и госдолга США стоят: свобода торговли и движения капитала, институты (внутренние и международные), альянсы (в т.ч. военные), монетарная и фискальная устойчивость [все это в той, или иной мере Трамп пробует на прочность].
P.S.: Если же смотреть относительно ставок - они не являются высокими, реальная стоимость госдолга выше, потому как выше риски и доля госдолга в экономике. Корпоративные ставки просто вернулись к средним уровням, которые были после 2008 года.
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
Мировые экономические кризисы
https://www.sravni.ru/enciklopediya/info/mirovye-ehkonomicheskie-krizisy/
https://www.sravni.ru/enciklopediya/info/mirovye-ehkonomicheskie-krizisy/
www.sravni.ru
За всю историю современного человечества на планете более 2 десятков раз случались мировые экономические кризисы – негативные явления…
Мировые экономические кризисы, последствия и причины, проблема и условия кризиса, история и типы экономических кризисов, пути преодоления
Риски. Акции и облигации
Покупая акции понимаем, что курс акций может упасть, а дивиденды могут не платить! А те кто покупают облигации - готовы увидеть "кукиш с маслом"? А без масла? Напомню историю СССР На протяжении десятилетий обязательная покупка гражданами СССР облигаций …
▶️ Читать
Комментарий:
1. Покупая ОФЗ-ПД даже с дисконтом 35-45% частный инвестор играет с самым крупным игроком на рынке- государством.
2. Если государство может кинуть - то можно считать этот риск уже свершившимся.
3. Выходя на дюрацию - инвестор забирает тело облигации купонами, и далее "стригёт" купоны, но есть ещё инфляция и девальвация рубля - инвестор может дисконтироввть инфляцию "проеданием купонного дохода"
4. Инвестор может рассмотреть систему, в которо встречные потоки: минус денежный и плюс купонный. Какие то облигации экспирируются и нужно снова инвестировать их в тело облигации. Некое подобие сложного процента.
5. Не клади все "яйца" в одну корзину 😉
Факты о российском фондовом рынке
Веду блог несколько лет. Стараюсь внести в массы больше негатива, чтобы было меньше пострадавших от биржи! Статистика по бирже 5-10%% = выигрывают на бирже; 10-15%% = остаются при своих; Заметили? Подумали? Даже облигации не спасают! Раньше Мос…
▶️ Читать
Веду блог несколько лет. Стараюсь внести в массы больше негатива, чтобы было меньше пострадавших от биржи! Статистика по бирже 5-10%% = выигрывают на бирже; 10-15%% = остаются при своих; Заметили? Подумали? Даже облигации не спасают! Раньше Мос…
▶️ Читать
Что приносит оптимизм: прошлое и будущее ОФЗ
Притормаживает инфляция, сделал сигнал спокойнее Банк России на апрельском заседании, не дает поводов для беспокойства макростатистика, цифры выглядят лучше в сравнении с началом года. Не удивлюсь снижению ключа на июньском заседании, если..…
▶️ Читать
Притормаживает инфляция, сделал сигнал спокойнее Банк России на апрельском заседании, не дает поводов для беспокойства макростатистика, цифры выглядят лучше в сравнении с началом года. Не удивлюсь снижению ключа на июньском заседании, если..…
▶️ Читать
Forwarded from Опросы ПБЦ АД
Мин.Фин на 3,4 % повысил сбор дивидендов.
Кто платит?
Кто платит?
Anonymous Quiz
0%
Аэрофлот
50%
ВТБ
42%
Газпром
8%
Вариации
Техническая рецессия в РФ
Разбирая свежую макростатистику Росстата (см. “Ъ” от 4 мая), аналитики зафиксировали сжатие ВВП в первом квартале 2025 года к четвертому кварталу 2024 года с учетом сезонности (Минэкономики, напомним, перестало публиковать такую оценку). По расчетам же экономистов Райффайзенбанка, экономика РФ сократилась на 0,3% квартал к кварталу (после роста на 1,3% с исключением сезонности кварталом ранее).
... В Bloomberg Economics качественно соглашаются с выводами коллег и считают, что за первый квартал с учетом сезонности экономика РФ сократилась на 0,6–0,8%, а к его концу деловая активность впервые с начала 2022 года оказалась ниже доковидного тренда. Там отмечают, что первые данные за апрель говорят о том, что охлаждение продолжится и с высокой вероятностью намечается «техническая рецессия» — два подряд квартала снижения ВВП.
Интересна тут природа рецессии. Все рецессии/кризисы прошлых лет были так или иначе вызваны внешними шоками. Похоже, что сейчас возможна классическая циклическая рецессия, связанная со внутренней динамикой. Перегрев 2023-24 отразился в росте цен, соответственно, реакцией ЦБ было снижение кредитования и спроса за счет повышения ставки. А снизить спрос просто так, без охлаждения экономики вряд ли возможно. Управляемый спад.
Ставка ЦБ в 21%, очевидно, охлаждает экономику. Но, собственно, этого и добивались. Дезинфляционные процессы тоже вполне очевидны. Так что средства борьбы с излишним переохлаждением понятны - снижение ставки. Возможно, ЦБ допустил ошибку, не снизив ставку в апреле. Ведь долгого периода сверхвысокой ставки экономика до сих пор не испытывала, каким будет спад - неглубоким/глубоким - непонятно. Здесь легко перегнуть палку. Но, ничего, тем быстрее будет снижать далее.
https://www.kommersant.ru/doc/7712457
Коммерсантъ
Аналитики ждут технической рецессии в РФ
Мониторинг макроэкономики
Обзор российских продуктовых сетей
МАЙСКИЕ ХРОНИКИ. ГОД 2025.
И снова Здравствуйте Дорогие Друзья. Возвращаемся после длинных праздников с традиционным обзором движений на рынке ритейла. Специально пишем год, иначе тем, кому за 40 может показаться, что они снова в 2005-м…
https://top-retail.net/2025/05/21/majskie-hroniki-god-2025/
МАЙСКИЕ ХРОНИКИ. ГОД 2025.
И снова Здравствуйте Дорогие Друзья. Возвращаемся после длинных праздников с традиционным обзором движений на рынке ритейла. Специально пишем год, иначе тем, кому за 40 может показаться, что они снова в 2005-м…
https://top-retail.net/2025/05/21/majskie-hroniki-god-2025/
Forwarded from Опросы ПБЦ АД
Центральный банк России на следующем заседании совета директоров примет решение по ключевой ставке:
Final Results
5%
+2%
0%
+1,5%
3%
+1%
45%
не изменит ключевую ставку
28%
-1%
10%
-2%
10%
у меня нет мнения по этому вопросу
Цена в рыночной экономике
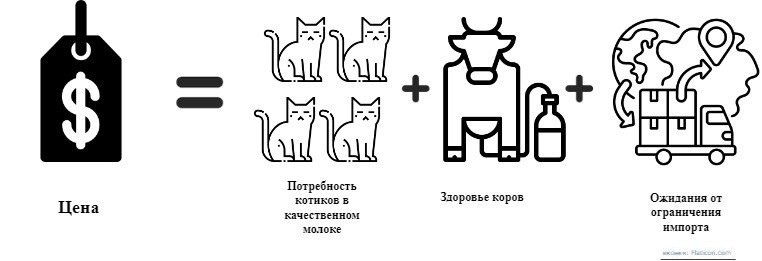
Всем понятно, чего хочет один котик. Когда котиков становится много, учесть желания каждого - задача не из легких. При капитализме именно цены помогают справится с этой задачей.
Рыночная цена одновременно говорит о:
1. потребностях, желаниях, неудобствах и издержках миллионов потребителей;
2. объективных процессах в окружающем мире;
3. ожиданиях экономических агентов.
Допустим, у нас есть цена на упаковку премиального молока. Товар не самый дешевый, потому что используются только отборные материалы. Его могут себе позволить только котики с заработком выше среднего. Цена на молоко отражает потребность этих котиков в качественном и вкусном продукте.
Теперь представим, что всех коров в экономике поразил ужасный вирус, сократив их поголовье. Этот факт также найдет свое отражение в цене на конечный продукт. Ресурсы для промежуточного потребления сокращаются, цены растут.
Возможна ситуация, когда котикам будет казаться, что цены на молоко должны взлететь вверх, например, из-за ограничения импорта. И даже если на самом деле импорт никак не влияет на цену молока (все буренки давно отечественные), массовые ожидания все равно повлияют на цену. Котики ринутся скупать все доступное молоко, его цена поползет вверх, отвечая на возросший спрос.
Цена собирает всю доступную информацию и транслирует ее всем участникам рыночной экономики.
Индекс ATI.SU FTL РФ:
https://ati.su/analytics/index?utm_content=index_footer&utm_source=footer
Показывает динамику ставок на грузоперевозки по 100 самым популярным направлениям в России.
Позволяет комплексно отслеживать тенденции и динамику рынка грузоперевозок
Данные актуальны для FTL-перевозок (20 т, 82 м³).
FTL (Full Truck Load) — это перевозка с полной загрузкой грузового автомобиля для доставки товаров одного получателя. Такой вариант подходит для больших партий груза, требующих быстрой и надёжной доставки
https://explogistic.ru/news/ftl-and-ltl-transportation/
Риторические вопросы...🙃🤓😉
Экономика "перегрета"?
Понижение ключевой ставки - вызовет рост цен (ставок)?
А нам это надо (необходимо)?
specifikacija-fjuchersnyh-kontraktov-na-cifrovye-f.pdf
139.5 KB
СПЕЦИФИКАЦИЯ ФЬЮЧЕРСНОГО КОНТРАКТА
на акции инвестиционного фонда iShares Bitcoin Trust ETF
Настоящая спецификация определяет стандартные условия расчетного фьючерсного контракта на акции инвестиционного фонда iShares Bitcoin Trust ETF (далее – Спецификация).
Спецификация совместно с правилами, регулирующими порядок оказания клиринговых услуг на Срочном рынке ПАО Московская Биржа (далее – Правила клиринга), правилами, регулирующими порядок проведения торгов на срочном рынке ПАО Московская Биржа (далее – Правила торгов), определяет порядок возникновения, изменения и прекращения обязательств по расчетному фьючерсному контракту на акции инвестиционного фонда iShares Bitcoin Trust ETF (далее – Контракты, Контракт).
Базисным активом Контракта являются акции инвестиционного фонда iShares Bitcoin Trust ETF (ISIN: US46438F1012, CFI: CIOIMS) (далее – Акция).
3. Обязательство по расчетам
3.1. Обязательство по уплате вариационной маржи, определяемое в ходе в вечерней клиринговой сессии дня исполнения Контракта, является Обязательством по расчетам.
3.2. В целях определения Обязательства по расчетам текущая Расчетная цена Контракта (цена исполнения Контракта) считается равной значению чистой стоимости (NAV) Акции, которое публикуется информационным агентством Cbonds за предшествующий дню исполнения день, округленному с точностью до двух знаков после запятой. Если за час до окончания вечернего Расчетного периода дня исполнения Контракта необходимые значения, указанные в Списке параметров, для определения Расчетной цены (цены исполнения) Контракта не были опубликованы соответствующим информационным агентством, для определения Расчетной цены (цены исполнения) Контракта используются последние опубликованные соответствующим информационным агентством значения, если иное решение не принято Биржей в соответствии с пунктами 6.1 – 6.2 Спецификации.
3.3. В целях определения Обязательства по расчетам стоимость минимального шага цены рассчитывается с использованием курса доллара США, время определения которого устанавливается Биржей и публикуется на сайте Биржи в сети Интернет.
https://fs.moex.com/files/27258/52350