Пару недель назад я писал о теме с наклейками на карту.
Мы загорелись :)
Теперь ждем промышленные образцы.
А пока упражняемся с тем, как это может выглядеть.
Мы загорелись :)
Теперь ждем промышленные образцы.
А пока упражняемся с тем, как это может выглядеть.

👍17❤9
История о "Спортивном депозите"
Очень классный и инновационный продукт был.
Даже The Guardian о нем писал заметку.
Ведешь активный образ жизни, ходишь, бегаешь по 10’000 шагов в день и получаешь повышенную ставку. Если три раза в течение срока депозита не смог сделать 10’000 шагов ставка снижалась.
Вначале, при его старте, ставки были +5% годовых к стандартной ставке при выигрыше пари.
А сейчас всего +1% годовых.
Что с ним произошло?
Как вы догадываетесь, в результате такой механики суммарная ставка все равно не должна была превышать среднюю, то есть выигрывать пари у нас должно было не больше половины клиентов по сальдо.
НО появились нюансы:
1. Со временем те, кто проигрывал первое пари новые спортивные депозиты не размещали и с нами оставались только реальные спортсмены И…
2. Химики.
Вот скажите, как такое возможно? После запуска депозита в продажу поступили такие приборы как на фото. И пользовались они неплохим спросом.
Эх, ладно! Это, к сожалению, было ожидаемо.
Спортом все равно надо заниматься хоть c monobank, хоть без.
Кардиологу, как объяснение инфаркта, такой прибор не принесешь.
Очень классный и инновационный продукт был.
Даже The Guardian о нем писал заметку.
Ведешь активный образ жизни, ходишь, бегаешь по 10’000 шагов в день и получаешь повышенную ставку. Если три раза в течение срока депозита не смог сделать 10’000 шагов ставка снижалась.
Вначале, при его старте, ставки были +5% годовых к стандартной ставке при выигрыше пари.
А сейчас всего +1% годовых.
Что с ним произошло?
Как вы догадываетесь, в результате такой механики суммарная ставка все равно не должна была превышать среднюю, то есть выигрывать пари у нас должно было не больше половины клиентов по сальдо.
НО появились нюансы:
1. Со временем те, кто проигрывал первое пари новые спортивные депозиты не размещали и с нами оставались только реальные спортсмены И…
2. Химики.
Вот скажите, как такое возможно? После запуска депозита в продажу поступили такие приборы как на фото. И пользовались они неплохим спросом.
Эх, ладно! Это, к сожалению, было ожидаемо.
Спортом все равно надо заниматься хоть c monobank, хоть без.
Кардиологу, как объяснение инфаркта, такой прибор не принесешь.

👍17❤10😁1
Раз в месяц мы проводим общую встречу с командой: делимся итогами и планами, и просто рассказываем о ходе проекта. Команда уже около 200 человек.
Вчера во время встречи я провел розыгрыш железной карты и предложил коллегам ответить на вопрос: Какой сервис, фича или свойство карты monobank мне нравится больше всего?
Могу провести и среди подписчиков такой розыгрыш. Правда не железной карты, а именной, с номером, заканчивающимся на 700 000. Заодно отметим 700’000 клиентов.
Угадайте ответ.
Три первых правильных ответа получат карту.
Вчера во время встречи я провел розыгрыш железной карты и предложил коллегам ответить на вопрос: Какой сервис, фича или свойство карты monobank мне нравится больше всего?
Могу провести и среди подписчиков такой розыгрыш. Правда не железной карты, а именной, с номером, заканчивающимся на 700 000. Заодно отметим 700’000 клиентов.
Угадайте ответ.
Три первых правильных ответа получат карту.
👍16❤10🔥1
В связи с большой активностью и отсутствием до сих пор правильного ответа. Даю подсказку: внимательно прочитайте пост и не давайте банальные ответы. Неужели вы еще не поняли, что я не задаю вопросов с банальными ответами? ;)
❤22👍4
Огромное количество вариантов ответа поступило и долго не было правильных. После подсказки дело пошло лучше.
В посте я сказал, что мы говорим с коллегами о планах.
И, конечно, мои самые любимые фичи и свойства это те, которые мы еще не реализовали. Так как сам процесс придумывания, проектирования и потом волнительного ожидания как клиенты реагируют на что-то новое, как появляются первые продажи и отзывы это то, что я ценю больше всего.
У нас столько всего интересного в планах. Просто поверьте.
Не переключайтесь!
Победителями становятся:
D. M. (@rekop1077)
Анастасия Борисова
Вадим Батюта (@gouwizzy)
Поздравляю!
Напишите, пожалуйста, @sokoliuk и Илья вручит вам приз.
В посте я сказал, что мы говорим с коллегами о планах.
И, конечно, мои самые любимые фичи и свойства это те, которые мы еще не реализовали. Так как сам процесс придумывания, проектирования и потом волнительного ожидания как клиенты реагируют на что-то новое, как появляются первые продажи и отзывы это то, что я ценю больше всего.
У нас столько всего интересного в планах. Просто поверьте.
Не переключайтесь!
Победителями становятся:
D. M. (@rekop1077)
Анастасия Борисова
Вадим Батюта (@gouwizzy)
Поздравляю!
Напишите, пожалуйста, @sokoliuk и Илья вручит вам приз.
👍18❤10
Есть у нас тема, которая регулярно всплывает в обсуждениях.
Дополнительная карта к гривневой.
Как вы считаете?
Насколько она вам нужна?
Оценим её полезность эквивалентом 100 грн.
Взяли ли бы вы допкарту за 100 грн.?
Дополнительная карта к гривневой.
Как вы считаете?
Насколько она вам нужна?
Оценим её полезность эквивалентом 100 грн.
Взяли ли бы вы допкарту за 100 грн.?
👍16❤11👎1
Немного интересной статистики
Средний стартовый лимит на карте mono - 9’800 грн.
Средний стартовый лимит по Рассрочке - 12’700 грн.
Доля отказов в лимите на старте - 44,8%
Интерес у молодежи очень большой.
Доля отказов по возрасту менее 18 лет - 6,4%
На диаграмме показана доля клиентов на регистрации (весь поток заявок до выдачи карты) в разрезе возрастов. Около 75% заявок на карты мы получаем от молодых людей в возрасте до 35 лет.
Автомат принимает кредитное решение по 91,4% заявок.
Только 8,6% заявок уходит на ручное рассмотрение андеррайтеров.
Количество карт с лимитами - 388’000 штук.
Сумма установленных лимитов по картам - 7,17 млрд.грн.
Сумма установленных лимитов по рассрочке - 8,26 млрд.грн.
Сумма использованных лимитов по картам - 2,76 млрд.грн.
Сумма использованных лимитов по рассрочке - 327,5 млн.грн. (25% из них оформлено по транзакциям из выписки)
Проблемность 90+ по сальдо (NPL) - 3,8%
Третий дефолт (не внесено три первых платежа) - 0,8%
Средний лимит у клиентов Киевстар на 30% выше, чем у клиентов Vodafone, а самый низкий средний лимит у клиентов оператора Life.
Процент утилизации лимита по студентам самый высокий.
На графике виден активный всплеск утилизации перед Новым Годом.
Пенсионеры кредитными средствами пользуются наиболее осторожно (но они лучший сегмент по качеству портфеля)
Средний стартовый лимит на карте mono - 9’800 грн.
Средний стартовый лимит по Рассрочке - 12’700 грн.
Доля отказов в лимите на старте - 44,8%
Интерес у молодежи очень большой.
Доля отказов по возрасту менее 18 лет - 6,4%
На диаграмме показана доля клиентов на регистрации (весь поток заявок до выдачи карты) в разрезе возрастов. Около 75% заявок на карты мы получаем от молодых людей в возрасте до 35 лет.
Автомат принимает кредитное решение по 91,4% заявок.
Только 8,6% заявок уходит на ручное рассмотрение андеррайтеров.
Количество карт с лимитами - 388’000 штук.
Сумма установленных лимитов по картам - 7,17 млрд.грн.
Сумма установленных лимитов по рассрочке - 8,26 млрд.грн.
Сумма использованных лимитов по картам - 2,76 млрд.грн.
Сумма использованных лимитов по рассрочке - 327,5 млн.грн. (25% из них оформлено по транзакциям из выписки)
Проблемность 90+ по сальдо (NPL) - 3,8%
Третий дефолт (не внесено три первых платежа) - 0,8%
Средний лимит у клиентов Киевстар на 30% выше, чем у клиентов Vodafone, а самый низкий средний лимит у клиентов оператора Life.
Процент утилизации лимита по студентам самый высокий.
На графике виден активный всплеск утилизации перед Новым Годом.
Пенсионеры кредитными средствами пользуются наиболее осторожно (но они лучший сегмент по качеству портфеля)
👍18❤10
Google разрешил делать карту основной для кошелька Google Pay прямо из банковского приложения. Раньше это можно было сделать только через их кошелёк.
Вот как это будет в ближайшей версии.
Хотя, думаю, для читателей моего блога это не особо актуально.
У вас-то точно наша карта основная ;)
Вот как это будет в ближайшей версии.
Хотя, думаю, для читателей моего блога это не особо актуально.
У вас-то точно наша карта основная ;)

👍17❤10

Китаец украл через банкоматы $1 миллион, снимая наличные в полночь
В Китае 43-летний программист Цинь Цишень воспользовался уязвимостью в компьютерной сети банка Huaxia Bank — своего бывшего работодателя, — чтобы тайком снимать деньги через банкоматы. Лазейка позволила ему обналичить 7 миллионов юаней (около $1 миллиона) чуть больше чем за год, пишет The South China Morning Post.
Оказалось, что компьютерная система банка неверно фиксировала снятие средств. Если операция проводилась около полуночи, банкомат выдавал деньги, не списывая сумму со счета. Сообщение о неуспешной транзакции, которое обычно появляется в случае ошибки, Цишень сумел подавить, внедрив в систему скрипт.
Программист занялся обналичкой в ноябре 2016 года, совершив 1358 операций. Банк заметил пропажу средств только в январе 2018-го и подал на Цишеня заявление в полицию.
Однако в Huaxia Bank — возможно, желая избежать репутационного риска, — не захотели выдвигать обвинения, как только их бывший сотрудник вернул деньги. В компании сказали, что приняли объяснения Цишеня, который тестировал систему безопасности и хранил средства, чтобы вернуть их банку.
В полиции этим доводам не вняли и отказались закрывать дело. Не поверил в благие намерения и суд: программист переводил средства на свой личный счет, а не на фиктивный счет банка, и вкладывал некоторую часть денег в фондовый рынок. Теперь ему грозит 10,5 лет тюремного заключения.
В Китае 43-летний программист Цинь Цишень воспользовался уязвимостью в компьютерной сети банка Huaxia Bank — своего бывшего работодателя, — чтобы тайком снимать деньги через банкоматы. Лазейка позволила ему обналичить 7 миллионов юаней (около $1 миллиона) чуть больше чем за год, пишет The South China Morning Post.
Оказалось, что компьютерная система банка неверно фиксировала снятие средств. Если операция проводилась около полуночи, банкомат выдавал деньги, не списывая сумму со счета. Сообщение о неуспешной транзакции, которое обычно появляется в случае ошибки, Цишень сумел подавить, внедрив в систему скрипт.
Программист занялся обналичкой в ноябре 2016 года, совершив 1358 операций. Банк заметил пропажу средств только в январе 2018-го и подал на Цишеня заявление в полицию.
Однако в Huaxia Bank — возможно, желая избежать репутационного риска, — не захотели выдвигать обвинения, как только их бывший сотрудник вернул деньги. В компании сказали, что приняли объяснения Цишеня, который тестировал систему безопасности и хранил средства, чтобы вернуть их банку.
В полиции этим доводам не вняли и отказались закрывать дело. Не поверил в благие намерения и суд: программист переводил средства на свой личный счет, а не на фиктивный счет банка, и вкладывал некоторую часть денег в фондовый рынок. Теперь ему грозит 10,5 лет тюремного заключения.
👍16❤10
Пришел ко мне как-то Дмитрий Дубилет и говорит:
- Гони червончик, пожалуйста, буду керосинку покупать!
- Шучу, клуб открывать будем.
Ну дал я ему немного денег (или много, не помню уже)
И вот через 8 месяцев его жена Катя открыла клуб Smartass.
Клуб зачётный.
Я не большой спортсмен. Но выпить коктейль люблю. Поэтому если вы еще не были в Smartass вот вам мой совет:
Вот этот коктейль, который на видео, никогда не заказывайте вначале.
Только в конце и сразу спать.
А вначале заказывайте:
Four reasons, Why not, The hills и Fluffy.
- Гони червончик, пожалуйста, буду керосинку покупать!
- Шучу, клуб открывать будем.
Ну дал я ему немного денег (или много, не помню уже)
И вот через 8 месяцев его жена Катя открыла клуб Smartass.
Клуб зачётный.
Я не большой спортсмен. Но выпить коктейль люблю. Поэтому если вы еще не были в Smartass вот вам мой совет:
Вот этот коктейль, который на видео, никогда не заказывайте вначале.
Только в конце и сразу спать.
А вначале заказывайте:
Four reasons, Why not, The hills и Fluffy.
👍16❤10
Как только мы запустили валютообмен, сразу один из клиентов нашел уязвимость. При обмене 0,07 центов с гривны на доллар и потом обратной продаже их за гривну у клиента образовывалась прибыль в размере 0,12 копеек.
Поэтому настроили ограничение - перевод с гривневой карты на валютную минимум 10 долл./евро, а при продаже валюты за гривну - минимум 100 грн.
В Привате у нас как-то месяц, по ошибке стояли курсы покупки/продажи грузинского лари наоборот. Покупка была дороже, чем продажа. Так клиенты орагнизовали бизнес по обмену гривен на лари в промышленных масштабах. Обнаружили мы проблему, когда продажи наличного лари обогнали продажи наличного рубля :)
Поэтому настроили ограничение - перевод с гривневой карты на валютную минимум 10 долл./евро, а при продаже валюты за гривну - минимум 100 грн.
В Привате у нас как-то месяц, по ошибке стояли курсы покупки/продажи грузинского лари наоборот. Покупка была дороже, чем продажа. Так клиенты орагнизовали бизнес по обмену гривен на лари в промышленных масштабах. Обнаружили мы проблему, когда продажи наличного лари обогнали продажи наличного рубля :)
❤20👍8😁1
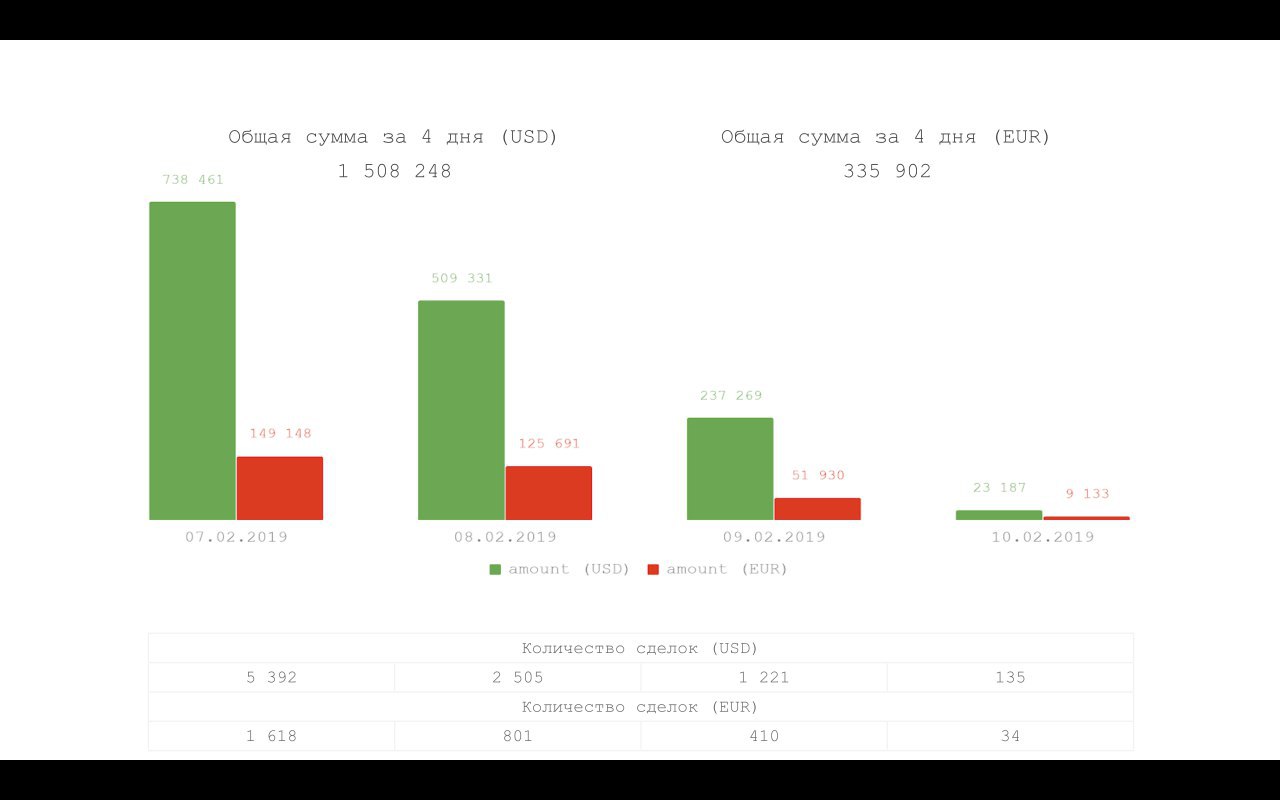
Единый курс для платежей с валютных карт внутри monobank.
Совсем скоро!
Работать будет так как на картинке:
Вы отправляете платеж с валютной карты получателю в mono.
Курс в приложении, например, 27,57/27,95
Единый курс для платежей, в таком случае - 27,57
Мы с валютной карты можем отправить только гривну, так как платежи в валюте запрещены.
Вы отправляете, к примеру, 100 долл.
Мы пишем, что платеж отправляем в гривне 2757 грн.
Получатель получает пуш с вопросом: «Вам поступило 2757 грн. зачислить их на гривневую карту или по курсу 27,57 на валютную?».
Таким образом, переводы вроде и в гривне и потерь на конвертации не возникает. Для такой операции даже не обязательно быть знакомым с отправителем или договариваться заранее. Как только вам отправляют гривну с валютной карты и получателем указана ваша валютная карта мы будем предлагать купить валюту по единому курсу для платежей с валютных карт.
Совсем скоро!
Работать будет так как на картинке:
Вы отправляете платеж с валютной карты получателю в mono.
Курс в приложении, например, 27,57/27,95
Единый курс для платежей, в таком случае - 27,57
Мы с валютной карты можем отправить только гривну, так как платежи в валюте запрещены.
Вы отправляете, к примеру, 100 долл.
Мы пишем, что платеж отправляем в гривне 2757 грн.
Получатель получает пуш с вопросом: «Вам поступило 2757 грн. зачислить их на гривневую карту или по курсу 27,57 на валютную?».
Таким образом, переводы вроде и в гривне и потерь на конвертации не возникает. Для такой операции даже не обязательно быть знакомым с отправителем или договариваться заранее. Как только вам отправляют гривну с валютной карты и получателем указана ваша валютная карта мы будем предлагать купить валюту по единому курсу для платежей с валютных карт.

❤22👍4