Мой внутренний рейтинг бизнес-книг. Возможно вам пригодится.
При том, что бизнес-книг выходит огромное количество, по-настоящему интересных и полезных очень немного. Здесь привожу книги, которые в разные периоды повлияли на меня и на то чем я занимаюсь на работе и вне её.
1. Дэн Кеннеди "Жесткий менеджмент: Заставьте людей работать на результат"
2. Фредерик Райхельд, Роб Марки "Искренняя лояльность: ключ к завоеванию клиентов на всю жизнь"
3. Стивен Кови "Семь навыков высокоэффективных людей"
4. Грег МакКеон "Эссенциализм: Путь к простоте"
5. Ицхак Адизес "Управление жизненным циклом корпораций"
6. Том Питерс "Представьте себе!"
7. Cет Cтивенс-Давидовиц "Все лгут. Поисковики, Big Data и Интернет знают о вас всё"
8. Уолтер Айзексон "Стив Джобс"
9. Кен Сигал "Безумно просто. Вдохновляющие примеры Apple"
10. Билл Гейтс "Бизнес со скоростью мысли"
Пользуясь случаем, хочу порекомендовать канал о книгах моего партнера Евгения Березовского «Библиотекарь» @librarycafe
Не пожалеете 😀
При том, что бизнес-книг выходит огромное количество, по-настоящему интересных и полезных очень немного. Здесь привожу книги, которые в разные периоды повлияли на меня и на то чем я занимаюсь на работе и вне её.
1. Дэн Кеннеди "Жесткий менеджмент: Заставьте людей работать на результат"
2. Фредерик Райхельд, Роб Марки "Искренняя лояльность: ключ к завоеванию клиентов на всю жизнь"
3. Стивен Кови "Семь навыков высокоэффективных людей"
4. Грег МакКеон "Эссенциализм: Путь к простоте"
5. Ицхак Адизес "Управление жизненным циклом корпораций"
6. Том Питерс "Представьте себе!"
7. Cет Cтивенс-Давидовиц "Все лгут. Поисковики, Big Data и Интернет знают о вас всё"
8. Уолтер Айзексон "Стив Джобс"
9. Кен Сигал "Безумно просто. Вдохновляющие примеры Apple"
10. Билл Гейтс "Бизнес со скоростью мысли"
Пользуясь случаем, хочу порекомендовать канал о книгах моего партнера Евгения Березовского «Библиотекарь» @librarycafe
Не пожалеете 😀
👍24❤14
Всё! Мир уже не будет прежним 😉
Смотрите, какую крутую штуку мы нашли!
Я прямо вижу:
- магазин наклеек;
- конкурсы на самые хайповые стикеры;
- и самое главное - флешмоб наклейка monobank на картах украинских банков.
Ну что?!
Хайпанём?
P.S. Прошу, не пишите в комменты про карты с индивидуальным дизайном.
Это вчерашний день!
Все любят наклейки 😉
Смотрите, какую крутую штуку мы нашли!
Я прямо вижу:
- магазин наклеек;
- конкурсы на самые хайповые стикеры;
- и самое главное - флешмоб наклейка monobank на картах украинских банков.
Ну что?!
Хайпанём?
P.S. Прошу, не пишите в комменты про карты с индивидуальным дизайном.
Это вчерашний день!
Все любят наклейки 😉
👍20❤14
Викторина
Мы занимаемся кредитным бизнесом и основной доход получаем от кредитования клиентов.
Какой поставить лимит клиенту и как им управлять, чтобы максимизировать доходы один из главных вопросов розничного кредитования.
Вот вам вопрос-квест.
Какое профессиональное слово (одно) чаще всего звучит при обсуждении темы лимитов и кредитования?
Первому, кто даст абсолютно точный ответ, приз именная карта monobank с последними 6 цифрами на ваш выбор.
Принимается только один вариант ответа. Тому, кто даст несколько вариантов, приз присужден не будет даже если один из них будет верным.
P.S. Ставьте лайк или дизлайк нравятся ли вам такие конкурсы в канале?
Мы занимаемся кредитным бизнесом и основной доход получаем от кредитования клиентов.
Какой поставить лимит клиенту и как им управлять, чтобы максимизировать доходы один из главных вопросов розничного кредитования.
Вот вам вопрос-квест.
Какое профессиональное слово (одно) чаще всего звучит при обсуждении темы лимитов и кредитования?
Первому, кто даст абсолютно точный ответ, приз именная карта monobank с последними 6 цифрами на ваш выбор.
Принимается только один вариант ответа. Тому, кто даст несколько вариантов, приз присужден не будет даже если один из них будет верным.
P.S. Ставьте лайк или дизлайк нравятся ли вам такие конкурсы в канале?
❤29👍5
Около тысячи вариантов ответа поступило во вчерашнем конкурсе и, к сожалению, ни одного верного. Хотя многие были очень близко.
Действительно, речь идет, как многие догадались, о скоринговых математических моделях, предсказывающих поведение клиента и вероятность того, что он погасит кредит. Эти модели сложные и насчитывают более ста предикторов - показателей, оказывающих влияние на модель. Есть предикторы значимые, такие как возраст, размер дохода, наличие постоянной работы и менее значимые, например, наличие авто, детей, супруга.
Оказывает показатель влияние на модель или нет, мы называем, предикативностью. И мы постоянно в поиске новых предикативных показателей.
Мы ищем предикативность в адресах e-mail, в скорости заполнения анкеты, в странах пребывания клиента и в частоте использования приложения. Везде. Даже в количестве друзей в соцсетях. Все для того, чтобы одобрять и повышать лимиты оптимальному числу надежных клиентов.
Правильный ответ - предикативность.
P.S. Ставьте лайк, если вас интересуют подробности и кухня принятия кредитных решений.
Действительно, речь идет, как многие догадались, о скоринговых математических моделях, предсказывающих поведение клиента и вероятность того, что он погасит кредит. Эти модели сложные и насчитывают более ста предикторов - показателей, оказывающих влияние на модель. Есть предикторы значимые, такие как возраст, размер дохода, наличие постоянной работы и менее значимые, например, наличие авто, детей, супруга.
Оказывает показатель влияние на модель или нет, мы называем, предикативностью. И мы постоянно в поиске новых предикативных показателей.
Мы ищем предикативность в адресах e-mail, в скорости заполнения анкеты, в странах пребывания клиента и в частоте использования приложения. Везде. Даже в количестве друзей в соцсетях. Все для того, чтобы одобрять и повышать лимиты оптимальному числу надежных клиентов.
Правильный ответ - предикативность.
P.S. Ставьте лайк, если вас интересуют подробности и кухня принятия кредитных решений.
👍21❤11
Есть такой термин «мудрость толпы». Если на площади показать бычка и опросить каждого зрителя какой вес бычка, то средняя от всех прогнозов будет практически точным его весом.
Проверим работает ли это.
Приложение monobank некоторые эксперты называют самым красивым в мире. Льстят, наверное, или не всё видели ;)
Как вы думаете сколько разработчиков трудится над его созданием?
Ответ прошу давать в виде:
Frontend - X человек,
Backend - Y человек.
Тому, кто первый даст самый близкий или точный ответ подарю именную карту с последними шестью цифрами на выбор победителя.
Заодно проверим «мудрость толпы».
Абсурдные ответы уберем, а среди остальных посчитаем среднюю.
Принимается только один ответ от участника. Множественные ответы не будут учтены.
Проверим работает ли это.
Приложение monobank некоторые эксперты называют самым красивым в мире. Льстят, наверное, или не всё видели ;)
Как вы думаете сколько разработчиков трудится над его созданием?
Ответ прошу давать в виде:
Frontend - X человек,
Backend - Y человек.
Тому, кто первый даст самый близкий или точный ответ подарю именную карту с последними шестью цифрами на выбор победителя.
Заодно проверим «мудрость толпы».
Абсурдные ответы уберем, а среди остальных посчитаем среднюю.
Принимается только один ответ от участника. Множественные ответы не будут учтены.
👍22❤11
Я своим опросом в канале парализовал работу monobank.
Спорят кодеры, бизнес-аналитики, тестировщики и дизайнеры - кто из них попадает под термин «разработчики».
Готовятся идти стенка на стенку 😱
Спорят кодеры, бизнес-аналитики, тестировщики и дизайнеры - кто из них попадает под термин «разработчики».
Готовятся идти стенка на стенку 😱
👍19❤12😁1
Итак, около 1300 вариантов ответа поступило в конкурсе «Мудрость толпы» до прекращения приема голосов и начала подсчета.
Правильный ответ:
Frontend - 16 человек
Backend - 38 человек
———————————
Итого: 54 человека
И это только разработчики, которые непосредственно пишут программный код. А есть еще дизайнеры, тестировщики, бизнес-аналитики, продуктовые менеджеры. Всего около 150 человек непосредственно причастных к разработке продукта.
Это очень большая ИТ-команда, которой по плечу любые задачи.
Победителем конкурса становится Alex Moroz с ответом:
Frontend - 17 человек
Backend - 36 человек
С победителем свяжутся и вручат приз.
Теперь самое интересное.
Мы посчитали среднее количество Frontend и Backend разработчиков из 1251 варианта.
Среднее количество Frontend разработчиков - 10,68 человек
Среднее количество Backend разработчиков- 16,35 человек
Среднее общее количество разработчиков - 27,03 человек.
Эх! Зря я не принял к подсчету вариант 9’999 разработчиков ;)
Правильный ответ:
Frontend - 16 человек
Backend - 38 человек
———————————
Итого: 54 человека
И это только разработчики, которые непосредственно пишут программный код. А есть еще дизайнеры, тестировщики, бизнес-аналитики, продуктовые менеджеры. Всего около 150 человек непосредственно причастных к разработке продукта.
Это очень большая ИТ-команда, которой по плечу любые задачи.
Победителем конкурса становится Alex Moroz с ответом:
Frontend - 17 человек
Backend - 36 человек
С победителем свяжутся и вручат приз.
Теперь самое интересное.
Мы посчитали среднее количество Frontend и Backend разработчиков из 1251 варианта.
Среднее количество Frontend разработчиков - 10,68 человек
Среднее количество Backend разработчиков- 16,35 человек
Среднее общее количество разработчиков - 27,03 человек.
Эх! Зря я не принял к подсчету вариант 9’999 разработчиков ;)
👍22❤11
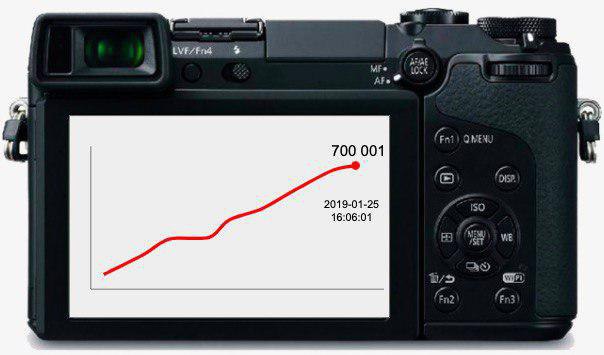
Короткий ролик о том, как будет работать покупка валюты.
Можно из пункта меню «Пополнить свою карту» валютной карты выбрать свою гривневую карту как источник пополнения.
Или из пункта меню «Перевести на карту» гривневой карты выбрать получателем свою валютную карту.
Все очень просто.
С 7 февраля во всех смартфонах страны!
Можно из пункта меню «Пополнить свою карту» валютной карты выбрать свою гривневую карту как источник пополнения.
Или из пункта меню «Перевести на карту» гривневой карты выбрать получателем свою валютную карту.
Все очень просто.
С 7 февраля во всех смартфонах страны!
👍20❤9
Минутка юмора на канале
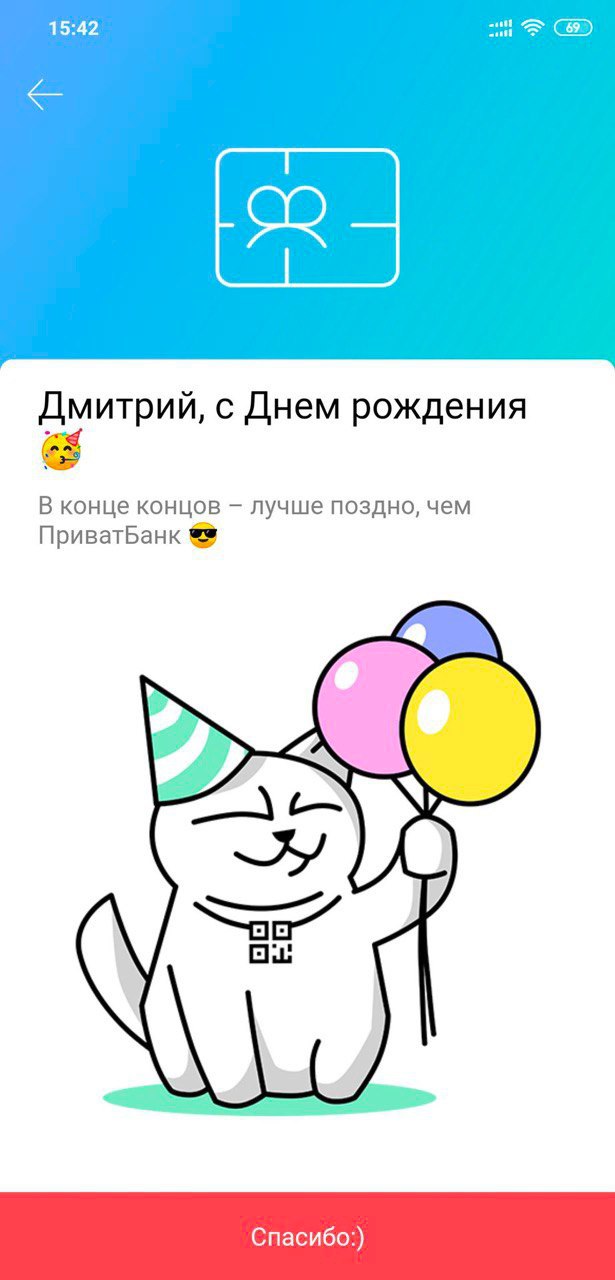
Один клиент, у которого пару дней назад был день рождения, и ПриватБанк его поздравил первым, написал твит:
«Хех, мой любимый ПриватБанк первый 🙂 а monobank чет стесняется.
Спасибо за поздравление!»
Мы это увидели и прислали ему вот такое сообщение.
После этого клиент написал следующий твит:
«Вот даже и не знаю, ПриватБанк первый, зато МоноБанк оригинальный 🙂 хорошо что вы есть у меня и спасибо за поздравления!»
Один клиент, у которого пару дней назад был день рождения, и ПриватБанк его поздравил первым, написал твит:
«Хех, мой любимый ПриватБанк первый 🙂 а monobank чет стесняется.
Спасибо за поздравление!»
Мы это увидели и прислали ему вот такое сообщение.
После этого клиент написал следующий твит:
«Вот даже и не знаю, ПриватБанк первый, зато МоноБанк оригинальный 🙂 хорошо что вы есть у меня и спасибо за поздравления!»
👍20❤11
Писал недавно про свои приключения с сервисом такси Gett.
Привел пост внизу по ссылке, если пропустили.
Рассказываю чем закончилось.
Кто-то в посте тегнул CEO Gett.
Такое началось, такое началось.
Думал приедут в офис цветами.
Писали, извинялись, сказали, что система блокировки у них сырая и что она им все-таки нужна.
Разблокировали и сказали больше никогда не будут блокировать.
В удивительное время живем - теория шести рукопожатий сплющилась до теории 5 кликов.
Привел пост внизу по ссылке, если пропустили.
Рассказываю чем закончилось.
Кто-то в посте тегнул CEO Gett.
Такое началось, такое началось.
Думал приедут в офис цветами.
Писали, извинялись, сказали, что система блокировки у них сырая и что она им все-таки нужна.
Разблокировали и сказали больше никогда не будут блокировать.
В удивительное время живем - теория шести рукопожатий сплющилась до теории 5 кликов.
👍17❤9
Кухня кредитных решений
(получилось немного сложновато и длинновато, но так как я обещал ей поделиться, публикую. Не судите строго. Тема очень непростая)
Управление кредитным портфелем состоит из двух больших блоков:
Блок 1 - правильно оценить клиента в момент регистрации с точки зрения рисковости, доходности для банка и платежеспособности. На этом этапе Банк знает минимум информации о клиенте, поэтому этот этап очень важен.
Блок 2 - управление кредитным лимитом, по мере пользования клиентом картой и накопления поведенческой истории. На этом этапе Банк уже знает поведенческие характеристики использования карты, что наиболее точно характеризует клиента и дает возможность намного точнее управлять рисками и доходностью.
Блок 1 - оценка рисков в момент регистрации клиента
В момент первого обращения клиента большинство Банков обычно анализируют заявочную анкету, которую клиент заполняет самостоятельно и кредитную историю.
У нас же заявочная анкета становится все менее значимой и ее перекрывает множество других показателей, которые мы запрашиваем во время заполнения клиентом анкеты, таких как: информация из открытых источников (например, реестры нотариусов/адвокатов/судей, реестры доходов по госслужащим, реестры алиментщиков, судимостей, недействительных паспортов, транспортные средства, парсинги объявлений и тд), данные из ЕГР о частных предпринимателях, данные из двух кредитных бюро УБКИ (Украинское Бюро Кредитных Историй) и ПВБКИ (Первое Всеукраинское Бюро Кредитных Историй), скоринги мобильных операторов Киевстара и Водафона, скоринг транзакционных данных Айбокс Компании.
Если ранее пол и возраст были самыми предикативными параметрами, то теперь пол совсем не попадает в итоговые рисковые модели, а возраст опустился на последние места по значимости.
Наши модели анализируют, как быстро клиент заполняет анкету, какой у него телефон или IP и т.д., всего оценивается свыше 2 000 параметров.
Мы построили 17 различных скоринговых моделей, оценивающих клиентов со всех возможных сторон - риск дефолта, платежеспособность, вероятность фрода, доходность.
В моделях используются разнообразные алгоритмы - начиная от логистической регрессии и заканчивая градиентным бустингом, графовой аналитикой и нейронными сетями. Например, для оценки платежеспособности используются квантильная регрессия, которая позволяет регулировать смещение прогноза в большую либо меньшую сторону. Для анализа фото клиента используются нейронные сети. Для заявочных рисковых моделей используется градиентный бустинг (machine learning, ML), который основан на деревьях решений. Деревья решений - это по сути, сегментация, поэтому выделение сегментов и подсегментов происходит автоматически при построении моделей. C помощью алгоритма “случайный лес” используются модели для определения достаточно ли нам данных о клиенте, либо мы хотим запросить дополнительную информацию о нем во внешних платных источниках (с целью минимизации расходов) либо в виде дополнительных вопросов в заявочной анкете. Для достижения лучших результатов в построении моделей мы используем байесовские методы по оптимизации и подбору гиперпараметров.
Анализ 2000 показателей о клиенте на старте может показаться нереальным, но только в одном кредитном отчете УБКИ (Украинское Бюро Кредитных Историй) содержится более 400 различных показателей, которые преобразовываются в предикторы.
(получилось немного сложновато и длинновато, но так как я обещал ей поделиться, публикую. Не судите строго. Тема очень непростая)
Управление кредитным портфелем состоит из двух больших блоков:
Блок 1 - правильно оценить клиента в момент регистрации с точки зрения рисковости, доходности для банка и платежеспособности. На этом этапе Банк знает минимум информации о клиенте, поэтому этот этап очень важен.
Блок 2 - управление кредитным лимитом, по мере пользования клиентом картой и накопления поведенческой истории. На этом этапе Банк уже знает поведенческие характеристики использования карты, что наиболее точно характеризует клиента и дает возможность намного точнее управлять рисками и доходностью.
Блок 1 - оценка рисков в момент регистрации клиента
В момент первого обращения клиента большинство Банков обычно анализируют заявочную анкету, которую клиент заполняет самостоятельно и кредитную историю.
У нас же заявочная анкета становится все менее значимой и ее перекрывает множество других показателей, которые мы запрашиваем во время заполнения клиентом анкеты, таких как: информация из открытых источников (например, реестры нотариусов/адвокатов/судей, реестры доходов по госслужащим, реестры алиментщиков, судимостей, недействительных паспортов, транспортные средства, парсинги объявлений и тд), данные из ЕГР о частных предпринимателях, данные из двух кредитных бюро УБКИ (Украинское Бюро Кредитных Историй) и ПВБКИ (Первое Всеукраинское Бюро Кредитных Историй), скоринги мобильных операторов Киевстара и Водафона, скоринг транзакционных данных Айбокс Компании.
Если ранее пол и возраст были самыми предикативными параметрами, то теперь пол совсем не попадает в итоговые рисковые модели, а возраст опустился на последние места по значимости.
Наши модели анализируют, как быстро клиент заполняет анкету, какой у него телефон или IP и т.д., всего оценивается свыше 2 000 параметров.
Мы построили 17 различных скоринговых моделей, оценивающих клиентов со всех возможных сторон - риск дефолта, платежеспособность, вероятность фрода, доходность.
В моделях используются разнообразные алгоритмы - начиная от логистической регрессии и заканчивая градиентным бустингом, графовой аналитикой и нейронными сетями. Например, для оценки платежеспособности используются квантильная регрессия, которая позволяет регулировать смещение прогноза в большую либо меньшую сторону. Для анализа фото клиента используются нейронные сети. Для заявочных рисковых моделей используется градиентный бустинг (machine learning, ML), который основан на деревьях решений. Деревья решений - это по сути, сегментация, поэтому выделение сегментов и подсегментов происходит автоматически при построении моделей. C помощью алгоритма “случайный лес” используются модели для определения достаточно ли нам данных о клиенте, либо мы хотим запросить дополнительную информацию о нем во внешних платных источниках (с целью минимизации расходов) либо в виде дополнительных вопросов в заявочной анкете. Для достижения лучших результатов в построении моделей мы используем байесовские методы по оптимизации и подбору гиперпараметров.
Анализ 2000 показателей о клиенте на старте может показаться нереальным, но только в одном кредитном отчете УБКИ (Украинское Бюро Кредитных Историй) содержится более 400 различных показателей, которые преобразовываются в предикторы.
👍22❤7
Блок 2 - управление кредитным лимитом
После выдачи карты с кредитным лимитом включаются уже поведенческие скоринговые модели:
- молодой скоринг, который в течение первых 60-ти дней в он-лайне анализирует все транзакции клиента/частоту и характер использования
- поведенческая скоринговая модель, который классифицирует клиента согласно его платежной истории по карте за более длительный период (рассчитывается раз в месяц)
- модель доходности клиента
- модель платежеспособности
Данные модели говорят, кому и на сколько можно поднять лимит, либо наоборот, нужно понизить.
На старте, как правило, мы даем небольшой кредитный лимит и управляем им в зависимости от поведения клиента.
За счет Блока 1 мы получаем в среднем 46% прироста кредитного портфеля, а за счет Блока 2 - 54%. По мере роста количества клиентов вклад Блока 2 растет и на вызревшем портфеле может достигать 70-80%.
После выдачи карты с кредитным лимитом включаются уже поведенческие скоринговые модели:
- молодой скоринг, который в течение первых 60-ти дней в он-лайне анализирует все транзакции клиента/частоту и характер использования
- поведенческая скоринговая модель, который классифицирует клиента согласно его платежной истории по карте за более длительный период (рассчитывается раз в месяц)
- модель доходности клиента
- модель платежеспособности
Данные модели говорят, кому и на сколько можно поднять лимит, либо наоборот, нужно понизить.
На старте, как правило, мы даем небольшой кредитный лимит и управляем им в зависимости от поведения клиента.
За счет Блока 1 мы получаем в среднем 46% прироста кредитного портфеля, а за счет Блока 2 - 54%. По мере роста количества клиентов вклад Блока 2 растет и на вызревшем портфеле может достигать 70-80%.
👍17❤8🔥3