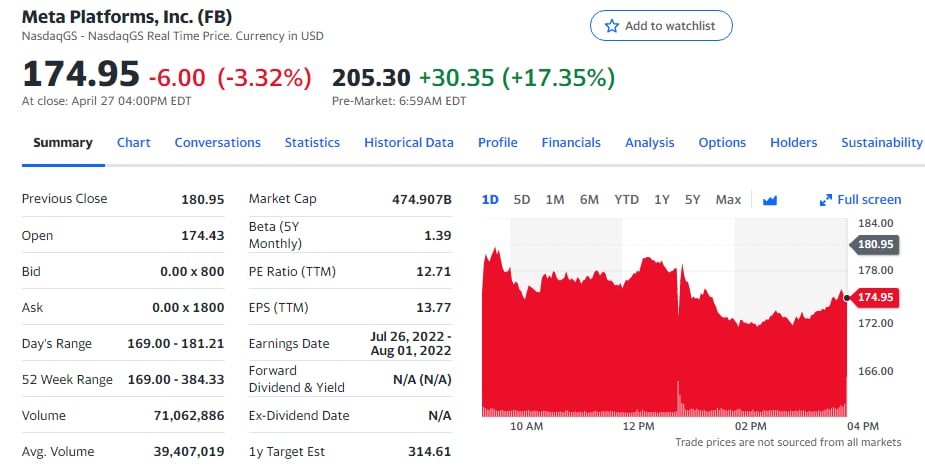
⚡️Meta Platforms (FB) (запрещена на территории РФ) сообщила об отличных результатах за отчётный квартал.
Котировки отреагировали на финансовые показатели резким ростом на 17.35% .как мы и предполагали вчера здесь.
📌 Компания продолжает инвестиции в разработку своей метавселенной. Подразделение Reality Labs за квартал понесло убыток в размере 2,96 млрд. долларов.
📌 Генеральный директор Meta Platforms (запрещена на территории РФ) Марк Цукерберг сказал, что такие инвестиции, как в Reality Labs, «будут иметь важное значение для нашего успеха и роста с течением времени, поэтому я продолжаю верить, что мы должны довести их до конца».
📌 Прибыль на акцию составила 2,72 доллара, превзойдя консенсус-прогноз в 2,56 доллара. Выручка не достигла прогнозируемого значения в 28,21 миллиарда долларов.
❗️Самое главное!
Ежедневное количество активных пользователей в первом квартале составило 1,96 миллиарда человек, что на 4% больше, чем в прошлом году.
📌 Опасения по поводу отсутствия возможности роста и расширения пользовательской базы были преждевременны и необоснованы.
📌 Котировки компании пережили значительное падение после отчёта за предыдущий квартал. Так как инвесторы пытались оценить перспективы Meta Platforms (запрещена на территории РФ).
📌 Компания проходит инвестиционный этап в новое направление бизнеса. Эффект от которого будет виден только через несколько лет.
💥 Основной бизнес компании продолжает генерировать денежные средства, которые будут направлены на инвестиции и/или buyback.
Котировки отреагировали на финансовые показатели резким ростом на 17.35% .как мы и предполагали вчера здесь.
📌 Компания продолжает инвестиции в разработку своей метавселенной. Подразделение Reality Labs за квартал понесло убыток в размере 2,96 млрд. долларов.
📌 Генеральный директор Meta Platforms (запрещена на территории РФ) Марк Цукерберг сказал, что такие инвестиции, как в Reality Labs, «будут иметь важное значение для нашего успеха и роста с течением времени, поэтому я продолжаю верить, что мы должны довести их до конца».
📌 Прибыль на акцию составила 2,72 доллара, превзойдя консенсус-прогноз в 2,56 доллара. Выручка не достигла прогнозируемого значения в 28,21 миллиарда долларов.
❗️Самое главное!
Ежедневное количество активных пользователей в первом квартале составило 1,96 миллиарда человек, что на 4% больше, чем в прошлом году.
📌 Опасения по поводу отсутствия возможности роста и расширения пользовательской базы были преждевременны и необоснованы.
📌 Котировки компании пережили значительное падение после отчёта за предыдущий квартал. Так как инвесторы пытались оценить перспективы Meta Platforms (запрещена на территории РФ).
📌 Компания проходит инвестиционный этап в новое направление бизнеса. Эффект от которого будет виден только через несколько лет.
💥 Основной бизнес компании продолжает генерировать денежные средства, которые будут направлены на инвестиции и/или buyback.
👍16🤔5👏3
#ИнвестИдеи #КупитьСейчас
💥 Сегодня рассмотрим инвест идею к покупке - компанию Merck (MRK).
✔️ Бумага вновь делает попытку пробоя 20 летнего уровня сопротивления и уйти вверх.
✔️ Район входа в бумагу: 86-89.
✔️ Цели по профиту: 97-111.
✔️ В связи с большой волатильностью на рынке, рекомендуется использовать стопы для выхода из бумаги на уровне 84
✔️ И при повышении цены также поднимайте уровень стопа как минимум на безубыточность.
⚠️ Не рекомендация!
⁉️ Что думаете по идеи? Инвестируете в акции США? Или пока только акции РФ?
💥 Сегодня рассмотрим инвест идею к покупке - компанию Merck (MRK).
✔️ Бумага вновь делает попытку пробоя 20 летнего уровня сопротивления и уйти вверх.
✔️ Район входа в бумагу: 86-89.
✔️ Цели по профиту: 97-111.
✔️ В связи с большой волатильностью на рынке, рекомендуется использовать стопы для выхода из бумаги на уровне 84
✔️ И при повышении цены также поднимайте уровень стопа как минимум на безубыточность.
⚠️ Не рекомендация!
⁉️ Что думаете по идеи? Инвестируете в акции США? Или пока только акции РФ?
👍16🔥1
#ИнвестИдеи #РазборКомпании
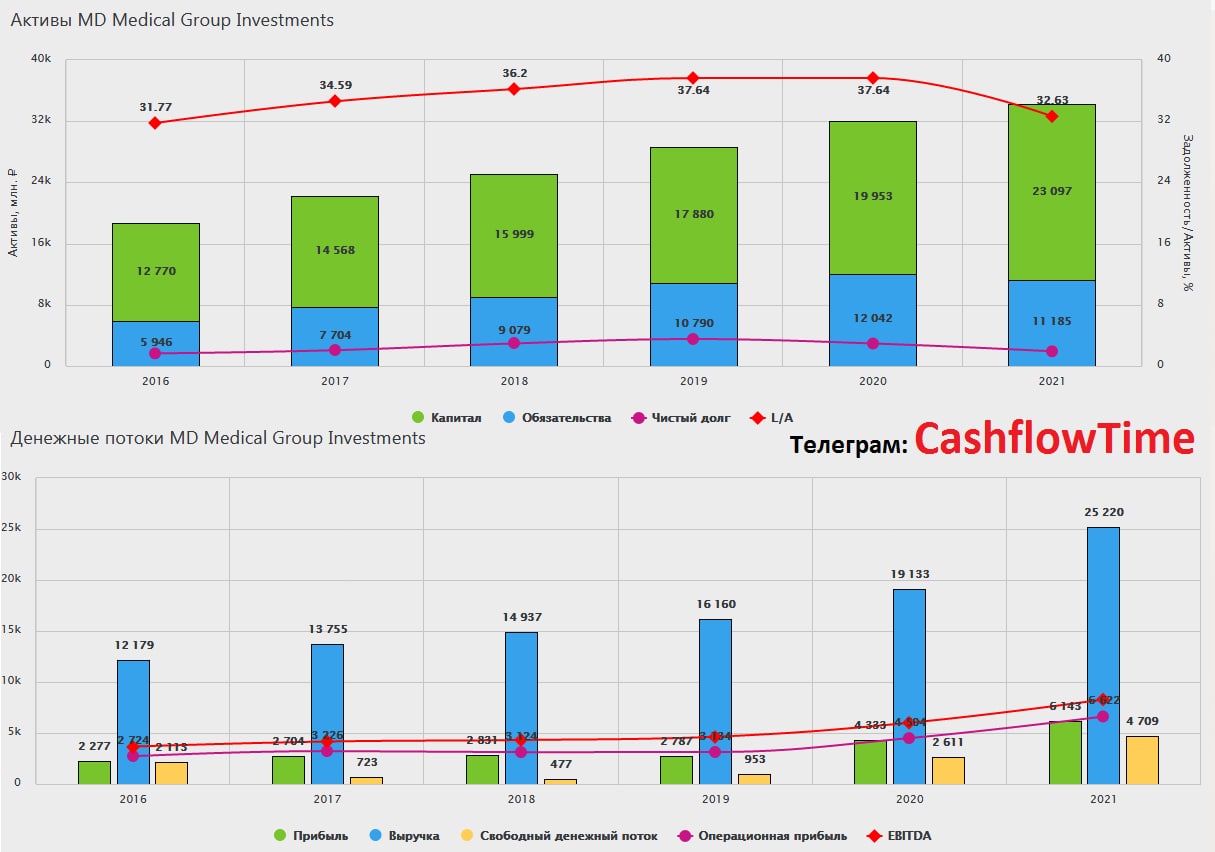
⚡️Сегодня в нашем разборе компания Мать и дитя. Компания оказывает медицинские услуги и специализируется на женском здоровье в период до, во время и после беременности, а также на здоровье детей.
✅ Плюсы компании:
✔️ Мать и дитя - это сеть частных клиник, которая работает на внутреннем рынке и не подвержена воздействию внешних факторов.
✔️ Компания оказывает востребованные, по сути "вечные" услуги по гинекологии, акушерству и педиатрии.
✔️ Мать и дитя представлена в 27 городах России. Это говорит о том, что компании есть куда расти и развиваться, расширяя свою сеть и географию.
✔️Компания представила свои операционные результаты. Выручка в первом квартале 2022 года выросла на 7,70% и составила 6,21 млрд. рублей. Органически увеличилось число обращений в медицинские центры.
✔️ У компании устойчивое финансовое положение и низкий долг.
🔻 Минусы:
➖ По вопросам женского здоровья в России обращаются исторически чаще в государственные медицинские учреждения. Существует серьезная конкуренция как со стороны государственных, так и со стороны частных медицинских центров.
➖Снижение платежеспособного спроса на платные услуги вследствие непростой экономической ситуации.
➖По статистике, рождается меньше детей в кризисные периоды.
➖Компания использует иностранное диагностическое и акушерское оборудование.
➖Отъезд из России высококвалифицированных, опытных кадров.
➖Мать и дитя решила не выплачивать дивиденды для поддержания уровня ликвидности. Хотя по последний заявлениям руководства этот вопрос остаётся пока открытым.
❗️Не стоит ждать от компании головокружительного роста. Мать и дитя стоит рассматривать исключительно для стабилизации инвестиционного портфеля, как представителя защитного медицинского сектора.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто-то держит акции Мать и дитя? Какие компании интересны для разбора?
⚡️Сегодня в нашем разборе компания Мать и дитя. Компания оказывает медицинские услуги и специализируется на женском здоровье в период до, во время и после беременности, а также на здоровье детей.
✅ Плюсы компании:
✔️ Мать и дитя - это сеть частных клиник, которая работает на внутреннем рынке и не подвержена воздействию внешних факторов.
✔️ Компания оказывает востребованные, по сути "вечные" услуги по гинекологии, акушерству и педиатрии.
✔️ Мать и дитя представлена в 27 городах России. Это говорит о том, что компании есть куда расти и развиваться, расширяя свою сеть и географию.
✔️Компания представила свои операционные результаты. Выручка в первом квартале 2022 года выросла на 7,70% и составила 6,21 млрд. рублей. Органически увеличилось число обращений в медицинские центры.
✔️ У компании устойчивое финансовое положение и низкий долг.
🔻 Минусы:
➖ По вопросам женского здоровья в России обращаются исторически чаще в государственные медицинские учреждения. Существует серьезная конкуренция как со стороны государственных, так и со стороны частных медицинских центров.
➖Снижение платежеспособного спроса на платные услуги вследствие непростой экономической ситуации.
➖По статистике, рождается меньше детей в кризисные периоды.
➖Компания использует иностранное диагностическое и акушерское оборудование.
➖Отъезд из России высококвалифицированных, опытных кадров.
➖Мать и дитя решила не выплачивать дивиденды для поддержания уровня ликвидности. Хотя по последний заявлениям руководства этот вопрос остаётся пока открытым.
❗️Не стоит ждать от компании головокружительного роста. Мать и дитя стоит рассматривать исключительно для стабилизации инвестиционного портфеля, как представителя защитного медицинского сектора.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто-то держит акции Мать и дитя? Какие компании интересны для разбора?
👍35👏1🤔1
#ИнвестИдеи #РазборКомпании
⚡️ Сегодня в нашем разборе компания TCS Group (Тинькофф Банк) - один из самых быстрорастущих игроков в банковском сегменте России.
✅ Плюсы компании:
1) TCS Group находится в более выгодном положении, чем его конкуренты. Банк является частным и не попал под санкции.
2) У банка есть возможность занять место подсанкционных банков в нескольких сегментах бизнеса.
3) У банка высокая лояльность клиентов в розничном и брокерском направлениях работы.
4) Планы по выходу на международные рынки, в том числе, с новыми проектами. Хотя, возможно, эти планы придется отложить.
5) Компания демонстрирует отличные финансовые результаты, хотя влияние негативных факторов может среднесрочно серьезно повлиять на них.
🔻Минусы:
1) Крупная доля бизнеса приходится на кредитные продукты. А учитывая всплеск роста ставок, потребительское кредитование сокращается. Это может негативно повлияет на финансовые показатели. По данным НБКИ, россияне стали оформлять меньше кредитных карт.
2) Снижение экономической активности населения и бизнеса.
3) Отсутствие диверсификации бизнеса.
4) Уход из банка команды руководителей, которая вывела банк на текущий высокий уровень.
❗️Последние новости компании.
Группа Интеррос Владимира Потанина приобретает 35% акций, которые принадлежат через семейный траст Олегу Тинькову.
Компания заявила о заинтересованности в развитии и нацеленности на предоставление современных высококлассных сервисов для клиентов.
💡Вывод: компания TCS Group - отличный инвестиционный актив, но он подвержен совокупности текущих негативных факторов. Риски инвестиций высоки, так как, по сути, вся деятельность банка зависит от одного единственного решения лежащего в санкционной плоскости. Оценить вхождение через подконтрольную структуру Владимира Потанина в состав акционеров невозможно.
⚠️ Не рекомендация!
⁉️ Есть ли у вас акции Тинькофф? Удалось ли заработать на этой неделе на росте акций?
⚡️ Сегодня в нашем разборе компания TCS Group (Тинькофф Банк) - один из самых быстрорастущих игроков в банковском сегменте России.
✅ Плюсы компании:
1) TCS Group находится в более выгодном положении, чем его конкуренты. Банк является частным и не попал под санкции.
2) У банка есть возможность занять место подсанкционных банков в нескольких сегментах бизнеса.
3) У банка высокая лояльность клиентов в розничном и брокерском направлениях работы.
4) Планы по выходу на международные рынки, в том числе, с новыми проектами. Хотя, возможно, эти планы придется отложить.
5) Компания демонстрирует отличные финансовые результаты, хотя влияние негативных факторов может среднесрочно серьезно повлиять на них.
🔻Минусы:
1) Крупная доля бизнеса приходится на кредитные продукты. А учитывая всплеск роста ставок, потребительское кредитование сокращается. Это может негативно повлияет на финансовые показатели. По данным НБКИ, россияне стали оформлять меньше кредитных карт.
2) Снижение экономической активности населения и бизнеса.
3) Отсутствие диверсификации бизнеса.
4) Уход из банка команды руководителей, которая вывела банк на текущий высокий уровень.
❗️Последние новости компании.
Группа Интеррос Владимира Потанина приобретает 35% акций, которые принадлежат через семейный траст Олегу Тинькову.
Компания заявила о заинтересованности в развитии и нацеленности на предоставление современных высококлассных сервисов для клиентов.
💡Вывод: компания TCS Group - отличный инвестиционный актив, но он подвержен совокупности текущих негативных факторов. Риски инвестиций высоки, так как, по сути, вся деятельность банка зависит от одного единственного решения лежащего в санкционной плоскости. Оценить вхождение через подконтрольную структуру Владимира Потанина в состав акционеров невозможно.
⚠️ Не рекомендация!
⁉️ Есть ли у вас акции Тинькофф? Удалось ли заработать на этой неделе на росте акций?
👍32🔥17🤔3👏2❤1
#Видео #ИнвестИдеи
🔥Друзья! На YouTube-канале вышло новое видео ТОП-5 худших акций РФ, которые точно не стоит покупать.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На YouTube-канале вышло новое видео ТОП-5 худших акций РФ, которые точно не стоит покупать.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍26🔥2👏2
#VK #Новости
⚡️Компания VK вызывает повышенный интерес российских инвесторов в свете изменения цифрового, технологического и медийного ландшафта России.
Какие важные новости по компании были в последнее время.
✔️ Минцифры договорилось с IT-компаниями о создании аналога Google Play, основную разработку ведет VK. Об этом сообщил министр цифрового развития РФ. О таких планах мы писали ранее в одном из наших постов.
✔️ VK отчитался об убытке за 1 квартал в 55 млрд. рублей. В первом квартале 2021 года был убыток 2,50 млрд.рублей.
✔️ В первом квартале года средняя месячная аудитория социальной сети составила 73,40 млн. пользователей.
✔️ VK покупает у Яндекса сервисы Новости и Дзен. Одобрение сделки зависит от корпоративных и регулирующих органов, включая Федеральную антимонопольную службу.
✔️ VK предупредил о рисках прекращения работы сервисов. Причиной может стать рекордная нагрузка на инфраструктуру. Сбои в работе сети могут привести к потере данных и сокращению числа пользователей сервисов VK. В свете этого особенно актуальна следующая новость.
✔️ VK построит дата-центр на 15 мегаватт, первая очередь заработает в 2023 году.
Все эти новости лишь подтверждают наши выводы о компании, сделанные в разборе, который можно почитать здесь.
⁉️ Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях.
⚡️Компания VK вызывает повышенный интерес российских инвесторов в свете изменения цифрового, технологического и медийного ландшафта России.
Какие важные новости по компании были в последнее время.
✔️ Минцифры договорилось с IT-компаниями о создании аналога Google Play, основную разработку ведет VK. Об этом сообщил министр цифрового развития РФ. О таких планах мы писали ранее в одном из наших постов.
✔️ VK отчитался об убытке за 1 квартал в 55 млрд. рублей. В первом квартале 2021 года был убыток 2,50 млрд.рублей.
✔️ В первом квартале года средняя месячная аудитория социальной сети составила 73,40 млн. пользователей.
✔️ VK покупает у Яндекса сервисы Новости и Дзен. Одобрение сделки зависит от корпоративных и регулирующих органов, включая Федеральную антимонопольную службу.
✔️ VK предупредил о рисках прекращения работы сервисов. Причиной может стать рекордная нагрузка на инфраструктуру. Сбои в работе сети могут привести к потере данных и сокращению числа пользователей сервисов VK. В свете этого особенно актуальна следующая новость.
✔️ VK построит дата-центр на 15 мегаватт, первая очередь заработает в 2023 году.
Все эти новости лишь подтверждают наши выводы о компании, сделанные в разборе, который можно почитать здесь.
⁉️ Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях.
👍38🔥5🤔2👎1
#Видео #ИнвестИдеи
🔥Друзья! На YouTube-канале вышло новое видео: СПб биржа выходит на Гонконг! Что это значит для инвесторов и какие акции буду покупать я, узнаете из этого видео.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
🔥Друзья! На YouTube-канале вышло новое видео: СПб биржа выходит на Гонконг! Что это значит для инвесторов и какие акции буду покупать я, узнаете из этого видео.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
👍38🤔3🔥1
#ИнвестИдеи #КупитьСейчас
🔥 Advanced Micro Devices (AMD). Компания представит свой отчёт по итогам квартала сегодня, после закрытия рынка.
❗️Котировки снизились почти на 50% от своих максимумов.
👉 Интересное наблюдение. Отраслевые эксперты прогнозировали решение проблем с цепочками поставок, производством и предложением полупроводников к середине 2022 года. Сейчас же эта прогнозная дата сдвинулась на конец 2023, а по некоторым оценкам на 2024 год.
Предлагаем рассмотреть вариант спекулятивной покупки с коротким стопом под отчет.
Цена покупки: $89.84
Цель: $112 (+25%)
% oт пoртфеля: 3%
Риcк: Очень высокий
Стоп-лосc: $85
Срок: до 3 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ Напишите в комментариях, у вас есть в портфеле AMD? Как думаете, когда закончится снижение?
🔥 Advanced Micro Devices (AMD). Компания представит свой отчёт по итогам квартала сегодня, после закрытия рынка.
❗️Котировки снизились почти на 50% от своих максимумов.
👉 Интересное наблюдение. Отраслевые эксперты прогнозировали решение проблем с цепочками поставок, производством и предложением полупроводников к середине 2022 года. Сейчас же эта прогнозная дата сдвинулась на конец 2023, а по некоторым оценкам на 2024 год.
Предлагаем рассмотреть вариант спекулятивной покупки с коротким стопом под отчет.
Цена покупки: $89.84
Цель: $112 (+25%)
% oт пoртфеля: 3%
Риcк: Очень высокий
Стоп-лосc: $85
Срок: до 3 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ Напишите в комментариях, у вас есть в портфеле AMD? Как думаете, когда закончится снижение?
👍26🔥5👎2
#ИнвестИдеи #РазборКомпании
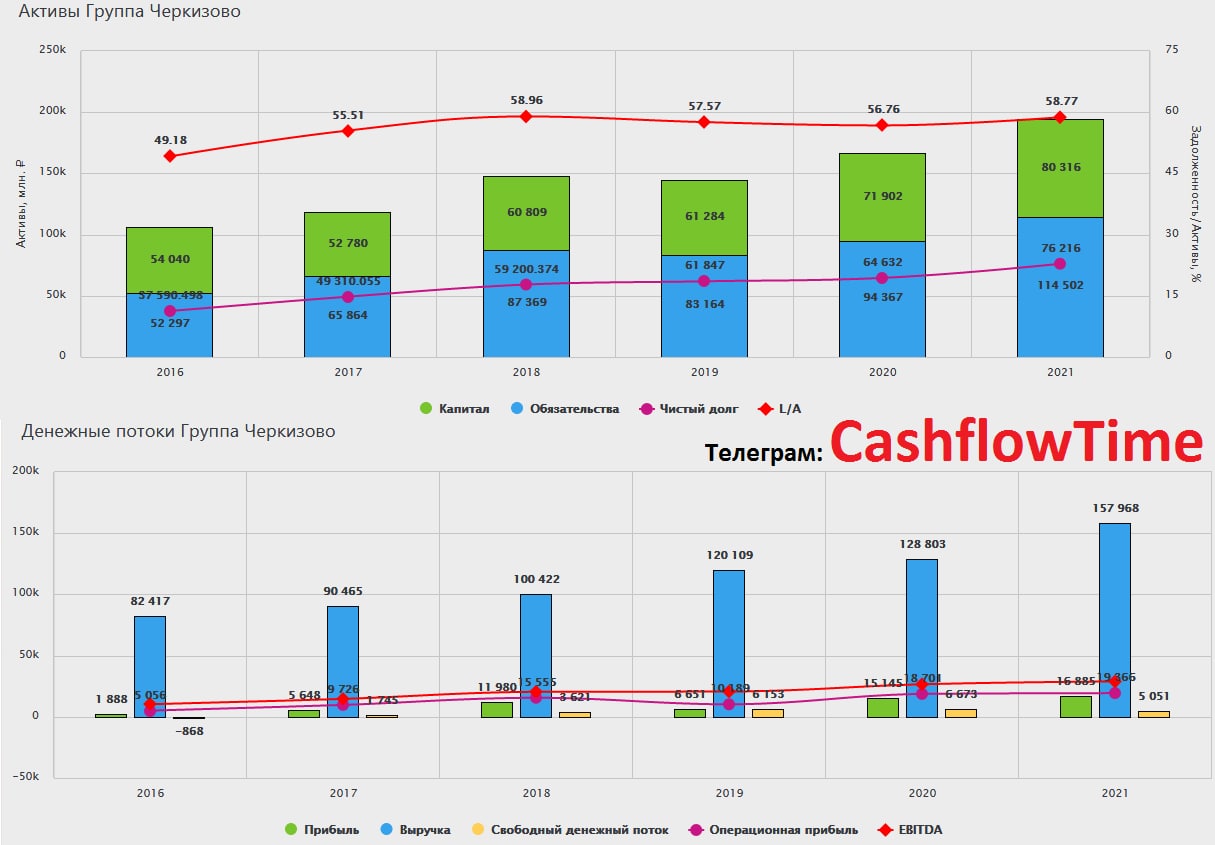
⚡️Сегодня в нашем разборе Черкизово - российская компания пищевой промышленности. Занимается растениеводством, но основной фокус компании сделан на производстве мяса и мясных изделий.
✅ Плюсы компании:
✔️ Самый большой плюс - компания работает в востребованном во все времена продовольственном секторе и имеет возможность перекладывать инфляцию на потребителя через увеличение цен.
✔️ Диверсифицированный по сегментам бизнес.
✔️ Увеличение затрат на корма для животных не влияет на компанию, так как у Черкизово есть собственная база кормов растительного происхождения.
✔️ Увеличивает производственные мощности.
✔️ Рост цен на продовольствие.
🔻Минусы:
➖ Компания переходит на полугодовую финансовую и операционную отчетность.
➖ Возможное законодательное регулирование и фиксация отпускных цен на продукцию и сырье.
👉 Черкизово - ставка на востребованный бизнес и расширяющееся производство.
⚠️ Не рекомендация!
⁉️Давайте обсудим в комментариях к этому посту интересные инвест идеи на сегодня. Кто за чем следит на рынке?
⚡️Сегодня в нашем разборе Черкизово - российская компания пищевой промышленности. Занимается растениеводством, но основной фокус компании сделан на производстве мяса и мясных изделий.
✅ Плюсы компании:
✔️ Самый большой плюс - компания работает в востребованном во все времена продовольственном секторе и имеет возможность перекладывать инфляцию на потребителя через увеличение цен.
✔️ Диверсифицированный по сегментам бизнес.
✔️ Увеличение затрат на корма для животных не влияет на компанию, так как у Черкизово есть собственная база кормов растительного происхождения.
✔️ Увеличивает производственные мощности.
✔️ Рост цен на продовольствие.
🔻Минусы:
➖ Компания переходит на полугодовую финансовую и операционную отчетность.
➖ Возможное законодательное регулирование и фиксация отпускных цен на продукцию и сырье.
👉 Черкизово - ставка на востребованный бизнес и расширяющееся производство.
⚠️ Не рекомендация!
⁉️Давайте обсудим в комментариях к этому посту интересные инвест идеи на сегодня. Кто за чем следит на рынке?
👍29🔥5
#ИнвестИдеи #РазборКомпании
⚡️ АФК Система. Компания является крупным частным инвестором в реальный сектор экономики.
У компании АФК Система большой диверсифицированный портфель активов. Компании входящие в структуру АФК, осуществляют свою деятельность преимущественно в России, но есть и зарубежные проекты.
❗️Инвестиции в компанию сопряжены с повышенными рисками в силу текущего инвест-климата. Одновременно с этим, АФК нужно держать на примете инвесторам.
❓Почему?
Ответ на этот вопрос кроется в совокупной внутренней стоимости активов компании.
Активы, которыми владеет АФК Система.
🔹Публичные компании:
1) Лидер в сфере телекоммуникаций - МТС (доля владения - 49,94%, выручка за 2021 год - 534,40 млрд.рублей).
2) Лесное хозяйство - Сегежа (доля владения - 62,20%, выручка за 2021 год - 92,40 млрд.рублей).
3) Электроннная торговля - Ozon (доля владения - 31,80%, оборот за 2021 год - 448,30 млрд.рублей).
4) Строительство - Эталон (доля владения - 29,80%, выручка за 2021 год - 87,10 млрд.рублей).
🔹 Непубличные компании:
1) Медицина - сеть клиник Медси (доля владения - 95,50%, выручка за 2021 год - 30,10 млрд.рублей).
2) Сельское хозяйство - Агрохолдинг Степь (доля владения - 91,30%, выручка за 2021 год - 57,20 млрд.рублей).
3) Фармацевтика - Бинофарм (доля владения - 75,30%, выручка за 2021 год - 25,50 млрд.рублей).
4) Информационные технологии - Sitronics Group (доля владения - 100%, выручка за 2020 год - 29,50 млрд.рублей).
🔹 Также компания владеет рядом других компаний и венчурных проектов.
👉 Главная задача АФК Система - реализовать инвестиционный и бизнес - потенциал своих "дочек".
💡Прямо сейчас инвестиции в АФК не самая очевидная идея для инвестиций, а скорее большой риск. Но понимая коммерческий потенциал входящих в портфель компаний, АФК Система может стать интересна в будущем, при улучшении инвест-климата в России. АФК может в перспективе вывести свои дочерние непубличные компании на биржу через процедуру IPO или прибегнуть к прямой продаже доли в бизнесе.
‼️При позитивном развитии событий, совокупная внутренняя стоимость АФК, даже с учётом долгов, выше, чем ее текущая рыночная оценка.
📈Наше мнение по ТА:
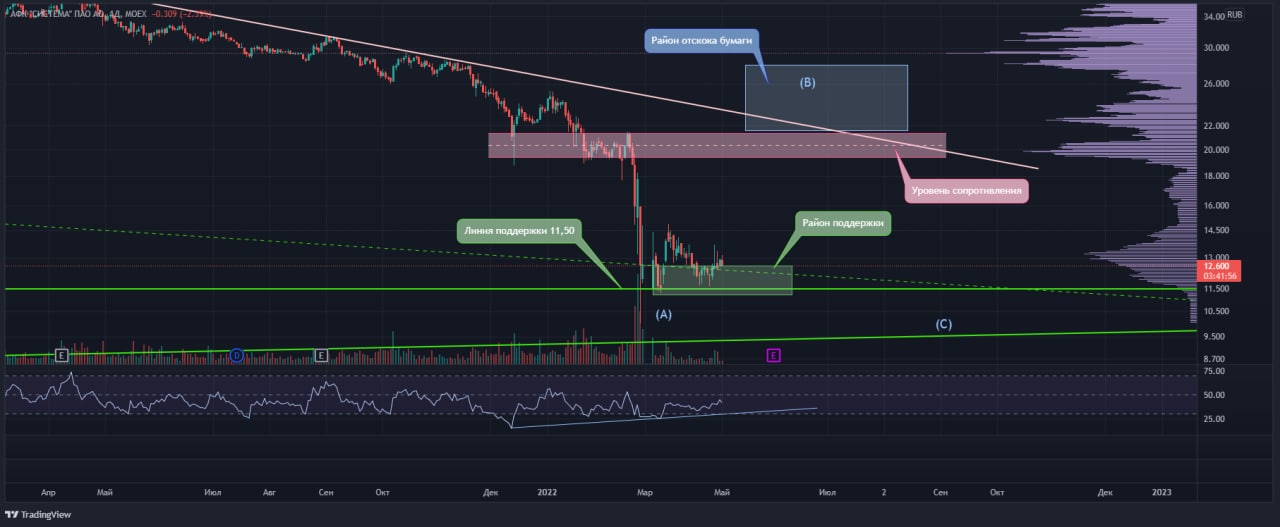
Бумага, как и весь рынок, находится в фазе коррекции. Она нашла поддержку на уровне 11,90-11,00 (где проходит уровень поддержки) и есть вероятность, что в ближайшем будущем попробует уйти в район (В). При этом сохраняется вероятность, что бумага перед отскоком еще раз будет проверять на прочность линию поддержки.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Напишите ваше мнение про АФК в комментариях.
⚡️ АФК Система. Компания является крупным частным инвестором в реальный сектор экономики.
У компании АФК Система большой диверсифицированный портфель активов. Компании входящие в структуру АФК, осуществляют свою деятельность преимущественно в России, но есть и зарубежные проекты.
❗️Инвестиции в компанию сопряжены с повышенными рисками в силу текущего инвест-климата. Одновременно с этим, АФК нужно держать на примете инвесторам.
❓Почему?
Ответ на этот вопрос кроется в совокупной внутренней стоимости активов компании.
Активы, которыми владеет АФК Система.
🔹Публичные компании:
1) Лидер в сфере телекоммуникаций - МТС (доля владения - 49,94%, выручка за 2021 год - 534,40 млрд.рублей).
2) Лесное хозяйство - Сегежа (доля владения - 62,20%, выручка за 2021 год - 92,40 млрд.рублей).
3) Электроннная торговля - Ozon (доля владения - 31,80%, оборот за 2021 год - 448,30 млрд.рублей).
4) Строительство - Эталон (доля владения - 29,80%, выручка за 2021 год - 87,10 млрд.рублей).
🔹 Непубличные компании:
1) Медицина - сеть клиник Медси (доля владения - 95,50%, выручка за 2021 год - 30,10 млрд.рублей).
2) Сельское хозяйство - Агрохолдинг Степь (доля владения - 91,30%, выручка за 2021 год - 57,20 млрд.рублей).
3) Фармацевтика - Бинофарм (доля владения - 75,30%, выручка за 2021 год - 25,50 млрд.рублей).
4) Информационные технологии - Sitronics Group (доля владения - 100%, выручка за 2020 год - 29,50 млрд.рублей).
🔹 Также компания владеет рядом других компаний и венчурных проектов.
👉 Главная задача АФК Система - реализовать инвестиционный и бизнес - потенциал своих "дочек".
💡Прямо сейчас инвестиции в АФК не самая очевидная идея для инвестиций, а скорее большой риск. Но понимая коммерческий потенциал входящих в портфель компаний, АФК Система может стать интересна в будущем, при улучшении инвест-климата в России. АФК может в перспективе вывести свои дочерние непубличные компании на биржу через процедуру IPO или прибегнуть к прямой продаже доли в бизнесе.
‼️При позитивном развитии событий, совокупная внутренняя стоимость АФК, даже с учётом долгов, выше, чем ее текущая рыночная оценка.
📈Наше мнение по ТА:
Бумага, как и весь рынок, находится в фазе коррекции. Она нашла поддержку на уровне 11,90-11,00 (где проходит уровень поддержки) и есть вероятность, что в ближайшем будущем попробует уйти в район (В). При этом сохраняется вероятность, что бумага перед отскоком еще раз будет проверять на прочность линию поддержки.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Напишите ваше мнение про АФК в комментариях.
👍47👎1
⚡️Много событий в последнее время происходит с банком Тинькофф. Фундаментальный разбор можно почитать здесь.
❗️А сегодня мы решили сделать краткий тех анализ и узнать ваше мнение о будущем компании.
Итак, бумага нашла канал поддержки 1640-2040, откуда уже прошел импульс вверх и сейчас бумага формирует коррекционную фигуру для весьма вероятного дальнейшего движения вверх в район (В).
P.S. Желтая линия – прогноз движения цены.
⚠️Не рекомендация!
⁉️ Согласны ли вы с нашим прогнозом и что думаете будет с акциями TCS Group?
❗️А сегодня мы решили сделать краткий тех анализ и узнать ваше мнение о будущем компании.
Итак, бумага нашла канал поддержки 1640-2040, откуда уже прошел импульс вверх и сейчас бумага формирует коррекционную фигуру для весьма вероятного дальнейшего движения вверх в район (В).
P.S. Желтая линия – прогноз движения цены.
⚠️Не рекомендация!
⁉️ Согласны ли вы с нашим прогнозом и что думаете будет с акциями TCS Group?
🔥19👍18
⚡️Топ-8 компаний, которые работают в сфере искусственного интеллекта (ИИ).
В первом посте мы рассмотрели топ крупных прибыльных компаний, а сегодня мы поговорим про топ компаний в сфере ИИ, которые только завоевывают рынок и еще должны доказать свою инвестопривлекательность.
Сегодня в нашем топе: Synopsys, Palantir, DocuSign, UiPath, Dynatrace, Upstart, SentinelOne, C3 ai.
⁉️Как вы думаете, что объединяет эти компании помимо технологии искусственного интеллекта?
Правильно! Компании захватывают рынок, расширяют клиентскую базу, тратят деньги на исследования, разработки и маркетинг.
1️⃣Synopsys (SNPS). Капитализация 47,32 млрд.$. Synopsys занимается предоставлением программных продуктов и консультационных услуг в области автоматизации электронного проектирования с использованием алгоритмов ИИ.
2️⃣Palantir Technologies (PLTR). Капитализация 22,25 млрд.$. Palantir - компания по анализу данных, интегрирует ИИ и машинное обучение в свои платформы. Основным направлением деятельности является предоставление безопасного программного обеспечения для анализа и управления данными государственным и частным структурам. Компания развивает использование ИИ в освоении космоса и разработке лекарств.
3️⃣DocuSign (DOCU). Капитализация 20,06 млрд.$. DocuSign - поставщик услуг электронной подписи. Компания автоматизирует рабочие процессы по юридическим положениям и соглашениям с помощью искусственного интеллекта. Компания предлагает документооборот на основе ИИ, в частности, по сопровождению договоров и контрактов.
4️⃣UiPath (PATH). Капитализация 14,86 млрд.$. UiPath занимается разработкой и предоставлением программной платформы для автоматизации бизнес-процессов. Автоматизация рутинных заданий производится на основе взаимодействия решений компании на базе ИИ с заказчиками.
5️⃣Dynatrace (DT). Капитализация 11,84 млрд.$. Dynatrace предлагает программную интеллектуальную платформу, специально созданную для корпоративного облака. Платформа компании использует искусственный интеллект в своей основе и расширенную автоматизацию для предоставления данных и ответов о производительности приложений, базовой гибридной облачной инфраструктуре и опыте пользователей.
6️⃣Upstart (UPST). Капитализация 10,78 млрд.$. Upstart занимается предоставлением облачной кредитной платформы с искусственным интеллектом. Платформа компании объединяет потребителей с запросом на кредит и соединяет их с сетью банков-партнеров компании с использованием ИИ.
7️⃣ SentinelOne (S). Капитализация 9,81 млрд.$. Разбор можно почитать здесь. SentinelOne предлагает корпоративную платформу кибербезопасности ИИ для различных предприятий в сфере финансов, здравоохранения, автомобилестроения, услуг и транспорта. Компания обладает одной из самых передовых технологий в кибербезопасности благодаря использованию ИИ.
8️⃣C3ai (AI). Капитализация 2,04 млрд.$. Как вы думаете, что обозначает тикер компании? Правильный ответ - artificial intelligence (AI - искусственный интеллект). C3ai - поставщик программного обеспечения для корпоративного ИИ. Компания предлагает платформы искусственного интеллекта и решения CRM для предприятий и правительств по всему миру.
⁉️Напишите в комментариях, как вы думаете, у кого больше шансов в сфере ИИ? У крупных, зрелых компаний или у молодых, амбициозных проектов?
В первом посте мы рассмотрели топ крупных прибыльных компаний, а сегодня мы поговорим про топ компаний в сфере ИИ, которые только завоевывают рынок и еще должны доказать свою инвестопривлекательность.
Сегодня в нашем топе: Synopsys, Palantir, DocuSign, UiPath, Dynatrace, Upstart, SentinelOne, C3 ai.
⁉️Как вы думаете, что объединяет эти компании помимо технологии искусственного интеллекта?
Правильно! Компании захватывают рынок, расширяют клиентскую базу, тратят деньги на исследования, разработки и маркетинг.
1️⃣Synopsys (SNPS). Капитализация 47,32 млрд.$. Synopsys занимается предоставлением программных продуктов и консультационных услуг в области автоматизации электронного проектирования с использованием алгоритмов ИИ.
2️⃣Palantir Technologies (PLTR). Капитализация 22,25 млрд.$. Palantir - компания по анализу данных, интегрирует ИИ и машинное обучение в свои платформы. Основным направлением деятельности является предоставление безопасного программного обеспечения для анализа и управления данными государственным и частным структурам. Компания развивает использование ИИ в освоении космоса и разработке лекарств.
3️⃣DocuSign (DOCU). Капитализация 20,06 млрд.$. DocuSign - поставщик услуг электронной подписи. Компания автоматизирует рабочие процессы по юридическим положениям и соглашениям с помощью искусственного интеллекта. Компания предлагает документооборот на основе ИИ, в частности, по сопровождению договоров и контрактов.
4️⃣UiPath (PATH). Капитализация 14,86 млрд.$. UiPath занимается разработкой и предоставлением программной платформы для автоматизации бизнес-процессов. Автоматизация рутинных заданий производится на основе взаимодействия решений компании на базе ИИ с заказчиками.
5️⃣Dynatrace (DT). Капитализация 11,84 млрд.$. Dynatrace предлагает программную интеллектуальную платформу, специально созданную для корпоративного облака. Платформа компании использует искусственный интеллект в своей основе и расширенную автоматизацию для предоставления данных и ответов о производительности приложений, базовой гибридной облачной инфраструктуре и опыте пользователей.
6️⃣Upstart (UPST). Капитализация 10,78 млрд.$. Upstart занимается предоставлением облачной кредитной платформы с искусственным интеллектом. Платформа компании объединяет потребителей с запросом на кредит и соединяет их с сетью банков-партнеров компании с использованием ИИ.
7️⃣ SentinelOne (S). Капитализация 9,81 млрд.$. Разбор можно почитать здесь. SentinelOne предлагает корпоративную платформу кибербезопасности ИИ для различных предприятий в сфере финансов, здравоохранения, автомобилестроения, услуг и транспорта. Компания обладает одной из самых передовых технологий в кибербезопасности благодаря использованию ИИ.
8️⃣C3ai (AI). Капитализация 2,04 млрд.$. Как вы думаете, что обозначает тикер компании? Правильный ответ - artificial intelligence (AI - искусственный интеллект). C3ai - поставщик программного обеспечения для корпоративного ИИ. Компания предлагает платформы искусственного интеллекта и решения CRM для предприятий и правительств по всему миру.
⁉️Напишите в комментариях, как вы думаете, у кого больше шансов в сфере ИИ? У крупных, зрелых компаний или у молодых, амбициозных проектов?
👍31🔥6❤1🥰1👏1
#Видео #ИнвестИдеи
🔥Друзья! На YouTube-канале вышло новое видео ТОП-5 лучший акций РФ для покупки прямо сейчас!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На YouTube-канале вышло новое видео ТОП-5 лучший акций РФ для покупки прямо сейчас!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍16🔥16🤔3👎2👏2
⚡️Не опять, а снова...
Не раз в своих видео я рассказывал про огромные риски инвестиций в компанию Virgin Galactic (SPCE) на волне хайпа.
❓Что в итоге? Котировки рухнули и продолжают свое падение.
👉 Компания снова перенесла запуск коммерческих полетов, теперь на 2023 год.
📌 Официальная версия причин: проблемы с поставками комплектующих и нехватка сотрудников.
📌 Изначально в планах был запуск в четвертом квартале 2022 года, теперь 2023 год.
📌 Компания продолжает "кормить" своих инвесторов обещаниями, а я давно раскусил эту бизнес-модель, которую кроме как пустышкой назвать нельзя.
📌 Очередной испытательный полет суборбитального корабля VSS Unity запланирован на четвертый квартал 2022 года. Но это уже не имеет никакого значения, учитывая жёсткую политику ФРС.
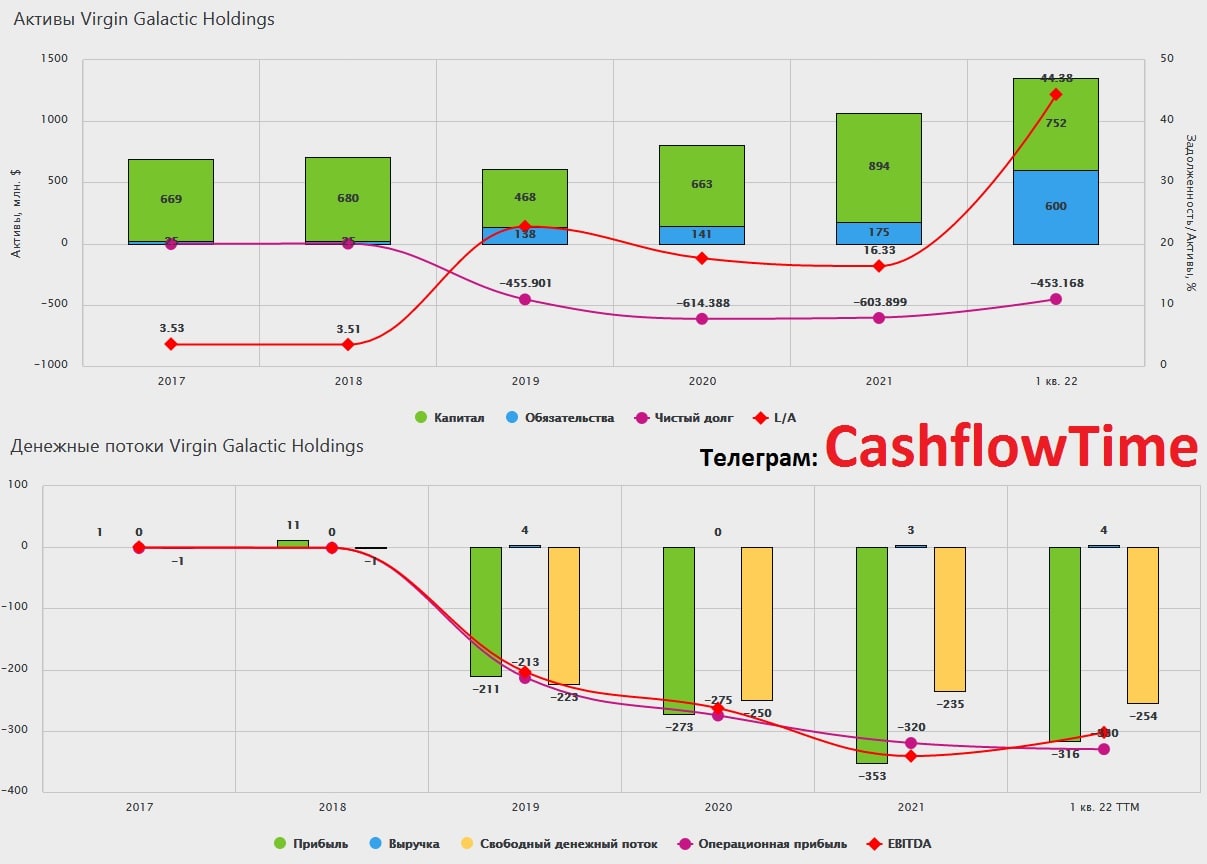
😱 Компания сообщила, что ее чистый убыток за первый квартал составляет 93 млн.$.
❓Когда будет прибыль? Большой вопрос. Ведь число купленных билетов около 800, компания излучает позитив по продажам, но эта цифра меньше прогнозов.
‼️Предсказать все невозможно, но я абсолютно точно предсказал, что будет с компанией и котировками в среднесроке.
Хватит терять деньги! Будь в команде профессионалов. Подписывайтесь на Инвест клуб! С 16 мая стартует новый формат! Мои точки входа в сделки и новые идеи с огромным профитом!
⁉️ А вы покупали акции SPCE? В плюсе или минусе?
Не раз в своих видео я рассказывал про огромные риски инвестиций в компанию Virgin Galactic (SPCE) на волне хайпа.
❓Что в итоге? Котировки рухнули и продолжают свое падение.
👉 Компания снова перенесла запуск коммерческих полетов, теперь на 2023 год.
📌 Официальная версия причин: проблемы с поставками комплектующих и нехватка сотрудников.
📌 Изначально в планах был запуск в четвертом квартале 2022 года, теперь 2023 год.
📌 Компания продолжает "кормить" своих инвесторов обещаниями, а я давно раскусил эту бизнес-модель, которую кроме как пустышкой назвать нельзя.
📌 Очередной испытательный полет суборбитального корабля VSS Unity запланирован на четвертый квартал 2022 года. Но это уже не имеет никакого значения, учитывая жёсткую политику ФРС.
😱 Компания сообщила, что ее чистый убыток за первый квартал составляет 93 млн.$.
❓Когда будет прибыль? Большой вопрос. Ведь число купленных билетов около 800, компания излучает позитив по продажам, но эта цифра меньше прогнозов.
‼️Предсказать все невозможно, но я абсолютно точно предсказал, что будет с компанией и котировками в среднесроке.
Хватит терять деньги! Будь в команде профессионалов. Подписывайтесь на Инвест клуб! С 16 мая стартует новый формат! Мои точки входа в сделки и новые идеи с огромным профитом!
⁉️ А вы покупали акции SPCE? В плюсе или минусе?
👍18👏7
#Видео #ИнвестИдеи
🔥Друзья! Пока у нас продолжаются праздники я решил на YouTube-канале порассуждать о будущем Тинькофф.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! Пока у нас продолжаются праздники я решил на YouTube-канале порассуждать о будущем Тинькофф.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍22❤1
#ИнвестИдеи #РазборКомпании
🚢Сегодня в нашем разборе компания Совкомфлот.
Совкомфлот занимается морской транспортировкой углеводородов, а также обслуживание морской разведки и добычи нефти и газа.
❗️В условиях глобальных проблем с логистикой, а также необходимостью транспортировки и продажи на экспорт нефти и газа, казалось бы, компания Совкомфлот должна стать одним из бенефициаров текущих процессов, но не всё так просто.
1️⃣Компания попала под санкции.
2️⃣Партнёры отказываются сотрудничать с Совкомфлотом на фоне санкционных ограничений.
3️⃣Страховщики отказываются от работы с компанией и разрывают текущие договорные отношения.
4️⃣Закрытие ряда портов для приема российских судов.
5️⃣Отказ в сертификации судов ведущими иностранными поставщиками.
В результате этого в российском морском секторе происходит сокращение количества и объема оказываемых услуг.
По заявлению самой компании, Совкомфлот планирует продать часть флота.
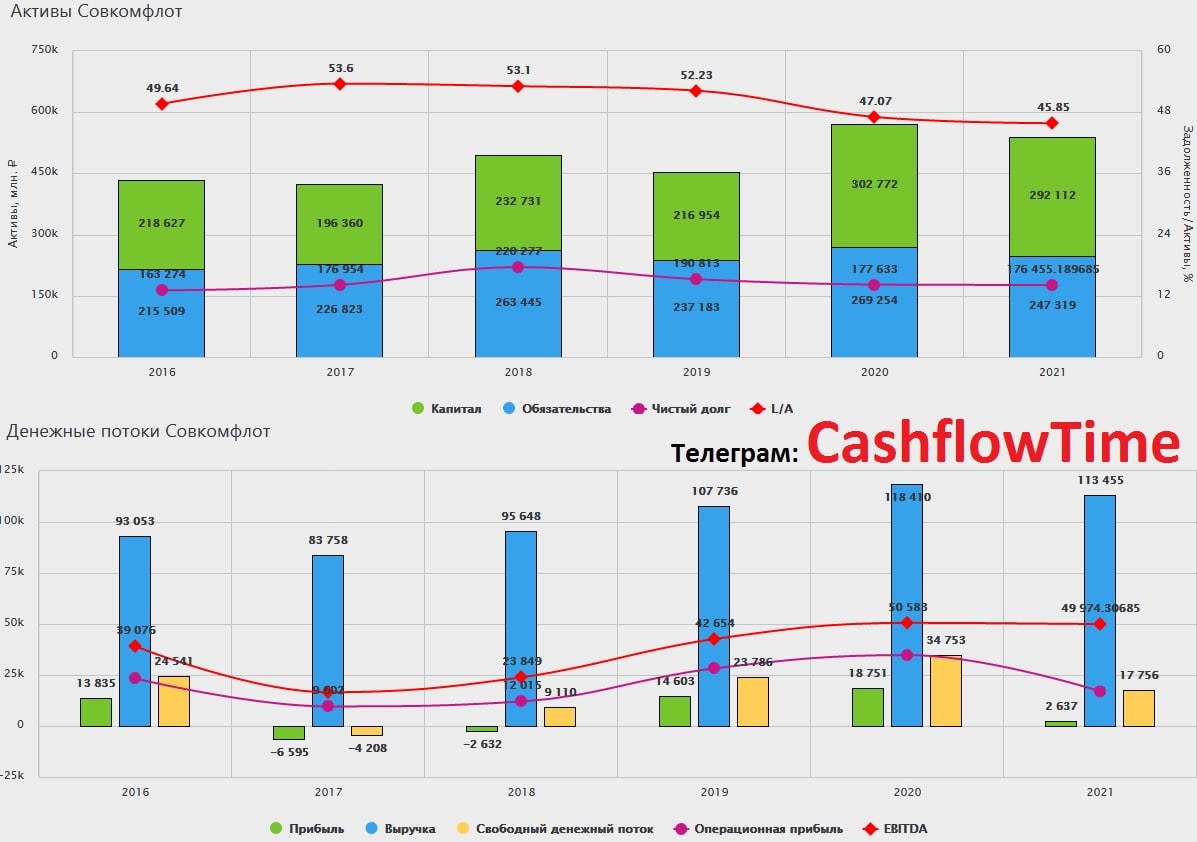
Совкомфлот - ведущая российская судоходная компания. Но в результате санкций против российского бизнеса, ее положение на рынке может стать критическим, если компания не сможет восполнить выпадающие объемы грузоперевозок.
На основании совокупности факторов, советуем воздержаться от инвестиций в Совкомфлот.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Совкомфлота или других перевозчиков, что думаете? Какие еще компании разобрать? Пишите свои идеи в комментариях
🚢Сегодня в нашем разборе компания Совкомфлот.
Совкомфлот занимается морской транспортировкой углеводородов, а также обслуживание морской разведки и добычи нефти и газа.
❗️В условиях глобальных проблем с логистикой, а также необходимостью транспортировки и продажи на экспорт нефти и газа, казалось бы, компания Совкомфлот должна стать одним из бенефициаров текущих процессов, но не всё так просто.
1️⃣Компания попала под санкции.
2️⃣Партнёры отказываются сотрудничать с Совкомфлотом на фоне санкционных ограничений.
3️⃣Страховщики отказываются от работы с компанией и разрывают текущие договорные отношения.
4️⃣Закрытие ряда портов для приема российских судов.
5️⃣Отказ в сертификации судов ведущими иностранными поставщиками.
В результате этого в российском морском секторе происходит сокращение количества и объема оказываемых услуг.
По заявлению самой компании, Совкомфлот планирует продать часть флота.
Совкомфлот - ведущая российская судоходная компания. Но в результате санкций против российского бизнеса, ее положение на рынке может стать критическим, если компания не сможет восполнить выпадающие объемы грузоперевозок.
На основании совокупности факторов, советуем воздержаться от инвестиций в Совкомфлот.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Совкомфлота или других перевозчиков, что думаете? Какие еще компании разобрать? Пишите свои идеи в комментариях
👍31❤1
#Инфляция #США
🔥Сегодня, 11 мая 2022 года выйдут данные по инфляции в США. Эта информация на текущий момент - самое важное, что есть в экономической глобальной повестке.
❗️В зависимости от этих данных, ФРС США будет принимать решение о количестве и размере изменений ключевой ставки.
На эти данные будет внимательно смотреть большинство профессионалов на фондовом рынке.
Даже президент США Джо Байден уже заявил о том, что его главная и единственная цель - это борьба с инфляцией. В том числе и потому что этот фактор подрывает его политический рейтинг. По опросам, в глазах избирателей действующий президент США выглядит неубедительно по экономическим вопросам из-за высокой инфляции.
Если инфляции будет расти и дальше, а это вполне возможно, так как ключевая составляющая в виде топлива в США на исторических максимумах, то ФРС будет быстрее поднимать ключевую ставку и быстрее сокращают свой баланс. Это вызовет ещё одну мощную волну распродаж на фондовом рынке. Если же инфляция отступит и появятся намеки на снижение, это может стать переломным моментом, когда инвесторы поймут, что пик инфляции пройден и это может стать мощным толчком к развороту фондового рынка и его дальнейшему росту.
Поэтому эти данные важны в контексте текущей ситуации для прогнозирования на ближайший квартал.
🔥Сегодня, 11 мая 2022 года выйдут данные по инфляции в США. Эта информация на текущий момент - самое важное, что есть в экономической глобальной повестке.
❗️В зависимости от этих данных, ФРС США будет принимать решение о количестве и размере изменений ключевой ставки.
На эти данные будет внимательно смотреть большинство профессионалов на фондовом рынке.
Даже президент США Джо Байден уже заявил о том, что его главная и единственная цель - это борьба с инфляцией. В том числе и потому что этот фактор подрывает его политический рейтинг. По опросам, в глазах избирателей действующий президент США выглядит неубедительно по экономическим вопросам из-за высокой инфляции.
Если инфляции будет расти и дальше, а это вполне возможно, так как ключевая составляющая в виде топлива в США на исторических максимумах, то ФРС будет быстрее поднимать ключевую ставку и быстрее сокращают свой баланс. Это вызовет ещё одну мощную волну распродаж на фондовом рынке. Если же инфляция отступит и появятся намеки на снижение, это может стать переломным моментом, когда инвесторы поймут, что пик инфляции пройден и это может стать мощным толчком к развороту фондового рынка и его дальнейшему росту.
Поэтому эти данные важны в контексте текущей ситуации для прогнозирования на ближайший квартал.
👍41🔥5
#Баффетт
⚡️Уоррен Баффетта снова покупает
Главная цель легендарного инвестора - защита от инфляции, которая в США достигла уровня 40-летней давности. Он, как никто другой, знаком с ситуацией, потому что не только жил в тот период, но и инвестировал.
Компания Баффетта Berkshire Hathaway долги годы копила денежную подушку, предпочитая складировать деньги и только сейчас начала ее тратить.
В первом квартале 2022 года Баффетт проинвестировал внушительную сумму, более 40 млрд.$. Деньги сами по себе не генерируют доход и, по всей видимости, Баффетт решил часть денег пустить в дело. Запас наличных на конец 2021 года у Berkshire Hathaway составлял примерно 147 млрд.$.
Что купил гуру?
✔️Акции нефтяной компании Chevron, доведя свой вклад до 26 млрд.$. Ставка Баффетта на нефть в нынешней ситуации объяснима.
✔️Увеличил долю в другой нефтяной компании Occidental Petroleum.
❗️Обратим внимание, это были одни из самых пострадавших компаний во время пандемийного обвала.
Баффетт также добавил в свой портфель акции компании Apple, давним фанатом которой он является.
Баффетт долгие годы является приверженцем страхового бизнеса, за простоту и понятность бизнес-модели. Была приобретена страховая компания Alleghany за 11,60 млрд.$. Компания дополнит портфель Berkshire в страховом сегменте.
⁉️Напишите, пожалуйста, в комментариях, нужно ли сделать подробное видео со сделками, портфелем и последними высказываниями легендарного инвестора по текущей рыночной ситуации? Так мы поймем интересна ли эта тема.
⚡️Уоррен Баффетта снова покупает
Главная цель легендарного инвестора - защита от инфляции, которая в США достигла уровня 40-летней давности. Он, как никто другой, знаком с ситуацией, потому что не только жил в тот период, но и инвестировал.
Компания Баффетта Berkshire Hathaway долги годы копила денежную подушку, предпочитая складировать деньги и только сейчас начала ее тратить.
В первом квартале 2022 года Баффетт проинвестировал внушительную сумму, более 40 млрд.$. Деньги сами по себе не генерируют доход и, по всей видимости, Баффетт решил часть денег пустить в дело. Запас наличных на конец 2021 года у Berkshire Hathaway составлял примерно 147 млрд.$.
Что купил гуру?
✔️Акции нефтяной компании Chevron, доведя свой вклад до 26 млрд.$. Ставка Баффетта на нефть в нынешней ситуации объяснима.
✔️Увеличил долю в другой нефтяной компании Occidental Petroleum.
❗️Обратим внимание, это были одни из самых пострадавших компаний во время пандемийного обвала.
Баффетт также добавил в свой портфель акции компании Apple, давним фанатом которой он является.
Баффетт долгие годы является приверженцем страхового бизнеса, за простоту и понятность бизнес-модели. Была приобретена страховая компания Alleghany за 11,60 млрд.$. Компания дополнит портфель Berkshire в страховом сегменте.
⁉️Напишите, пожалуйста, в комментариях, нужно ли сделать подробное видео со сделками, портфелем и последними высказываниями легендарного инвестора по текущей рыночной ситуации? Так мы поймем интересна ли эта тема.
👍99🔥4👏1