🔥Некоторые инвестиционные дома рекомендуют покупать европейские акции.
Мы с такой рекомендацией не согласны, потому что в Европе существует вполне осязаемый риск проблем с государственными долгами.
Что происходит?
📍Всем известно, что в Европе есть страны - экономические локомотивы, например, такие как Германия. Она обладает сильной экономикой. Но у Германии есть соседи, у которых не все так радужно.
📍Европа уже проходила через долговые проблемы в странах, необоснованно увеличивших уровень долга. Греция, Исландия, Ирландия, Португалия, Испания...
📍Учитывая европейское единство, проблемы в одной стране будут ощущаться и в других странах.
📍За время пандемии Covid-19, в условиях сверхмягкой политики ЕЦБ, скупки долга на свой баланс и "печатания денег", многие страны нарастили уровень долга к ВВП.
Например, в Греции уровень долга превышает 200% ВВП, но это не самое страшное. У таких, с первого взгляда крупных и сильных экономик Европы, как Италия и Франции, уровень долга выше 100% ВВП.
❗️В последнее время доходности государственных облигаций стран Европы увеличились.
❓ На что это влияет?
👉 Правильный ответ: на стоимость обслуживания долгов. Странам Европы становится сложнее платить по своим долгам. Возрастает риск очередного долгового кризиса в Европе.
‼️ Не хочется нагнетать ситуацию, но, если этот сценарий сбудется, это будет большой Бум! Призываем знать, понимать и оценивать этот неочевидным риск в своих инвестициях.
Мы с такой рекомендацией не согласны, потому что в Европе существует вполне осязаемый риск проблем с государственными долгами.
Что происходит?
📍Всем известно, что в Европе есть страны - экономические локомотивы, например, такие как Германия. Она обладает сильной экономикой. Но у Германии есть соседи, у которых не все так радужно.
📍Европа уже проходила через долговые проблемы в странах, необоснованно увеличивших уровень долга. Греция, Исландия, Ирландия, Португалия, Испания...
📍Учитывая европейское единство, проблемы в одной стране будут ощущаться и в других странах.
📍За время пандемии Covid-19, в условиях сверхмягкой политики ЕЦБ, скупки долга на свой баланс и "печатания денег", многие страны нарастили уровень долга к ВВП.
Например, в Греции уровень долга превышает 200% ВВП, но это не самое страшное. У таких, с первого взгляда крупных и сильных экономик Европы, как Италия и Франции, уровень долга выше 100% ВВП.
❗️В последнее время доходности государственных облигаций стран Европы увеличились.
❓ На что это влияет?
👉 Правильный ответ: на стоимость обслуживания долгов. Странам Европы становится сложнее платить по своим долгам. Возрастает риск очередного долгового кризиса в Европе.
‼️ Не хочется нагнетать ситуацию, но, если этот сценарий сбудется, это будет большой Бум! Призываем знать, понимать и оценивать этот неочевидным риск в своих инвестициях.
👍57🥰1
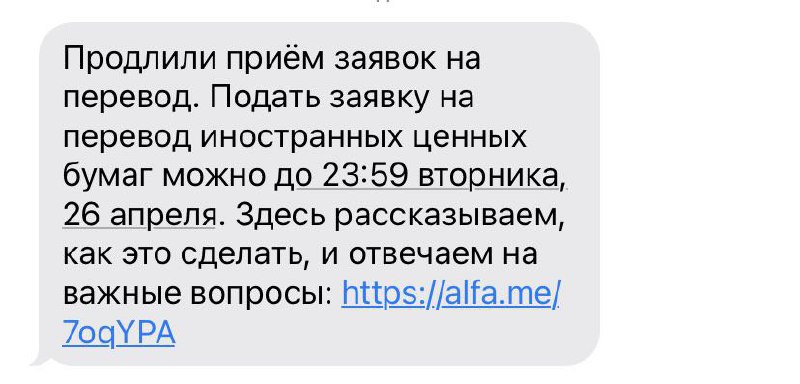
⚡️ Друзья, поделюсь комментарием по переводу иностранных ценных бумаг из Альфа-Банка и своей личной ситуацией.
У меня были открыты брокерский счёт и ИИС в ВТБ, на которых были в основном иностранные ценные бумаги. Из ВТБ перевели счета Альфа-Банк и как только перевели - Альфа также попал под санкции.
‼️Централизованного перевода не будет. Теперь есть совсем немного времени, чтобы каждый сам принял решение и подал поручение на перевод иностранных ценных бумаг к другому брокеру.
❓Почему переводят бумаги?
Брокер попал в SDN лист, который предполагает блокировку операций и активов.
❓Что сделал лично я?
Я подал поручение о переводе иностранных бумаг в Тинькоф банк.
❓Почему я принял такое решение?
Минусы перевода:
➖ Так как на ИИС у меня много иностранных ценных бумаг, то счёт будет закрыт. Соответственно я лишаюсь права на вычет и мне необходимо будет вернуть в налоговую ранее выплаченный вычет + заплатить пени.
➖ С большей вероятностью сделки с переведенными ценными бумагами у нового брокера будут недоступны до снятия ограничений со стороны вышестоящего депозитария.
✅ Плюсы перевода:
После того, как возобновятся взаимоотноешния с Euroclear, эти бумаги можно будет продать. А если останутся в Альфе, то будут замороженными до тех пор, пока не снимут санкции с банка.
Именно это для меня является более весомым аргументом в пользу перевода своих активов.
‼️ Подать заявку на перевод ценных бумаг можно до 23:59 26.11.2022.
⁉️ Поделитесь кто попал в похожую ситуацию? Подали поручение или оставите акции в Альфа-Банке?
У меня были открыты брокерский счёт и ИИС в ВТБ, на которых были в основном иностранные ценные бумаги. Из ВТБ перевели счета Альфа-Банк и как только перевели - Альфа также попал под санкции.
‼️Централизованного перевода не будет. Теперь есть совсем немного времени, чтобы каждый сам принял решение и подал поручение на перевод иностранных ценных бумаг к другому брокеру.
❓Почему переводят бумаги?
Брокер попал в SDN лист, который предполагает блокировку операций и активов.
❓Что сделал лично я?
Я подал поручение о переводе иностранных бумаг в Тинькоф банк.
❓Почему я принял такое решение?
Минусы перевода:
➖ Так как на ИИС у меня много иностранных ценных бумаг, то счёт будет закрыт. Соответственно я лишаюсь права на вычет и мне необходимо будет вернуть в налоговую ранее выплаченный вычет + заплатить пени.
➖ С большей вероятностью сделки с переведенными ценными бумагами у нового брокера будут недоступны до снятия ограничений со стороны вышестоящего депозитария.
✅ Плюсы перевода:
После того, как возобновятся взаимоотноешния с Euroclear, эти бумаги можно будет продать. А если останутся в Альфе, то будут замороженными до тех пор, пока не снимут санкции с банка.
Именно это для меня является более весомым аргументом в пользу перевода своих активов.
‼️ Подать заявку на перевод ценных бумаг можно до 23:59 26.11.2022.
⁉️ Поделитесь кто попал в похожую ситуацию? Подали поручение или оставите акции в Альфа-Банке?
👍42👎1🔥1
#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Полиметалл - второй в России добытчик золота и серебра.
Что нужно знать о компании:
1️⃣Диверсифицированный бизнес по металлам и рост цен на них.
2️⃣ Компания планирует разделить свои активы. Полиметалл планирует опубликовать дорожную карту разделения структуры своих активов по разным юрисдикциям в июле 2022 года, заявил глава компании Виталий Несис.
65% активов компании находятся в России. Остальная часть бизнеса - в Казахстане, где Полиметалл управляет двумя рудниками.
3️⃣ Полиметалл не рассматривает проведение обратного выкупа акций, а также намерен сохранить премиальный листинг на LSE, так как это важный элемент структуры капитала компании.
4️⃣Полиметалл отложил начало реализации золоторудного проекта "Ведуга" на 12-18 месяцев. Компания планирует переделать "Ведугу" под оборудование из Китая на фоне импортных ограничений.
5️⃣ Компания неожиданно столкнулась с логистическими и юридическими проблемами. Несмотря на то, что на компанию не наложены санкции, значительно увеличилось время поставок необходимых комплектующих и связанные с этим издержки.
6️⃣ Полиметалл решил перенести решение о финальных дивидендах за 2021 год на август 2022 года.
7️⃣ У компании отсутствуют очевидные драйверы роста производственных показателей, но при этом увеличиваются капитальные затраты.
❗️Полиметалл - рискованная инвестиция. Риски в данном случае превышают потенциал возможного роста. При желании инвестировать в золотодобывающие компании, стоит присмотреться к конкурентам.
Наше мнение по ТА:
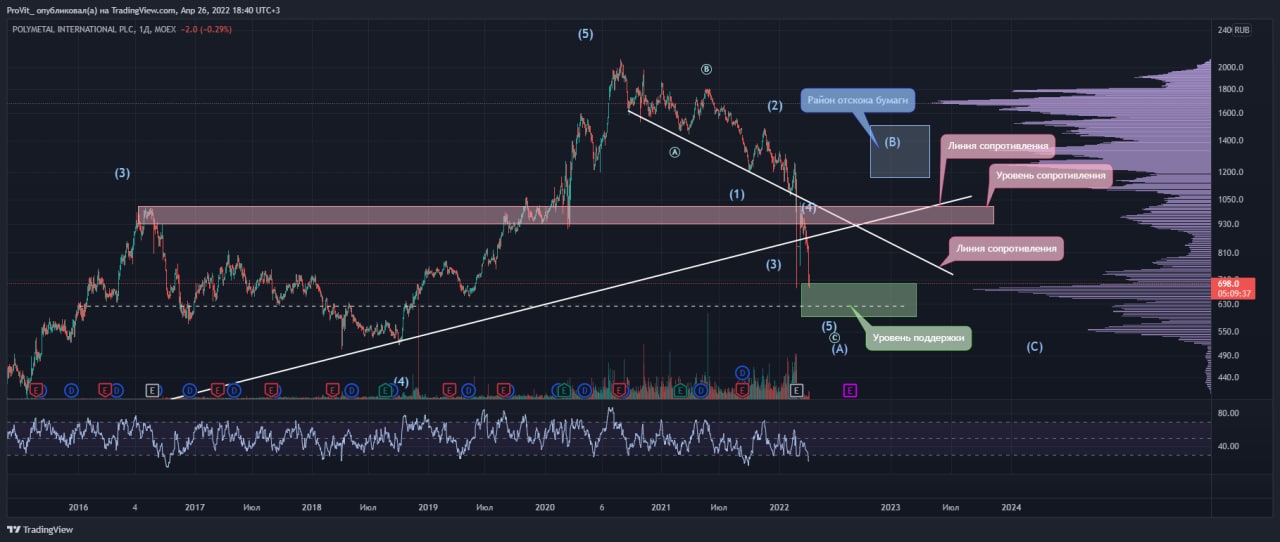
Пробив восходящий тренд, бумага находится в фазе коррекции и заканчивает формировать волну (А). Бумага входит в зону поддержки 700-600, где будет пробовать сформировать некий уровень поддержки и затем пробовать пойти в район отскока волны (В).
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Полиметалла? Что думаете по золотодобытчикам и защитным активам?
⚡️Сегодня в нашем разборе компания Полиметалл - второй в России добытчик золота и серебра.
Что нужно знать о компании:
1️⃣Диверсифицированный бизнес по металлам и рост цен на них.
2️⃣ Компания планирует разделить свои активы. Полиметалл планирует опубликовать дорожную карту разделения структуры своих активов по разным юрисдикциям в июле 2022 года, заявил глава компании Виталий Несис.
65% активов компании находятся в России. Остальная часть бизнеса - в Казахстане, где Полиметалл управляет двумя рудниками.
3️⃣ Полиметалл не рассматривает проведение обратного выкупа акций, а также намерен сохранить премиальный листинг на LSE, так как это важный элемент структуры капитала компании.
4️⃣Полиметалл отложил начало реализации золоторудного проекта "Ведуга" на 12-18 месяцев. Компания планирует переделать "Ведугу" под оборудование из Китая на фоне импортных ограничений.
5️⃣ Компания неожиданно столкнулась с логистическими и юридическими проблемами. Несмотря на то, что на компанию не наложены санкции, значительно увеличилось время поставок необходимых комплектующих и связанные с этим издержки.
6️⃣ Полиметалл решил перенести решение о финальных дивидендах за 2021 год на август 2022 года.
7️⃣ У компании отсутствуют очевидные драйверы роста производственных показателей, но при этом увеличиваются капитальные затраты.
❗️Полиметалл - рискованная инвестиция. Риски в данном случае превышают потенциал возможного роста. При желании инвестировать в золотодобывающие компании, стоит присмотреться к конкурентам.
Наше мнение по ТА:
Пробив восходящий тренд, бумага находится в фазе коррекции и заканчивает формировать волну (А). Бумага входит в зону поддержки 700-600, где будет пробовать сформировать некий уровень поддержки и затем пробовать пойти в район отскока волны (В).
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Полиметалла? Что думаете по золотодобытчикам и защитным активам?
👍55🔥2👏2
#КурсВалют #Мнение
💥 Какой будет курс рубля?
Не раз поднимали эту тему в своих материалах. Друзья, уже был пост на эту тему в нашем Инвест Клубе, присоединяйтесь!
❗️По нашему мнению не стоит слушать тех людей, которые предсказывают курс доллара по 60, 40 и даже 30 рублей за 1 доллар США.
Почему?
1️⃣Во-первых, крепкий рубль - катастрофически невыгоден экспортерам, которые продают свою валютную выручку на бирже.
2️⃣ Во-вторых, объективных экономических причин для текущего и среднесрочного укрепления национальной валюты просто нет. Снижается не только импорт товаров, но и экспорт из РФ.
3️⃣ В-третьих, ни для кого не секрет, что Банк России своими действиями поддерживает курс рубля.
❓Что будет, если обязательную продажу валютной выручки экспортерами отменят, а Банк России продолжит снижать ключевую ставку? Скорее всего, рубль ослабнет, вопрос остаётся лишь в том, насколько сильно.
👉 По нашему мнению, если вам нужна иностранная валюта, в частности, американский доллар для накоплений, инвестиций, трат, стоит подумать об этом на текущих уровнях обменного курса. Рекомендуем покупать валюту частями для усреднения обменного курса.
⚠️ Не рекомендация!
⁉️ Покупаете валюту сейчас?
💥 Какой будет курс рубля?
Не раз поднимали эту тему в своих материалах. Друзья, уже был пост на эту тему в нашем Инвест Клубе, присоединяйтесь!
❗️По нашему мнению не стоит слушать тех людей, которые предсказывают курс доллара по 60, 40 и даже 30 рублей за 1 доллар США.
Почему?
1️⃣Во-первых, крепкий рубль - катастрофически невыгоден экспортерам, которые продают свою валютную выручку на бирже.
2️⃣ Во-вторых, объективных экономических причин для текущего и среднесрочного укрепления национальной валюты просто нет. Снижается не только импорт товаров, но и экспорт из РФ.
3️⃣ В-третьих, ни для кого не секрет, что Банк России своими действиями поддерживает курс рубля.
❓Что будет, если обязательную продажу валютной выручки экспортерами отменят, а Банк России продолжит снижать ключевую ставку? Скорее всего, рубль ослабнет, вопрос остаётся лишь в том, насколько сильно.
👉 По нашему мнению, если вам нужна иностранная валюта, в частности, американский доллар для накоплений, инвестиций, трат, стоит подумать об этом на текущих уровнях обменного курса. Рекомендуем покупать валюту частями для усреднения обменного курса.
⚠️ Не рекомендация!
⁉️ Покупаете валюту сейчас?
👍55🤔2👏1
#ИнвестИдеи #КупитьСейчас
🔥 Meta Platforms (FB) (запрещена на территории РФ). Компания представит свой отчёт по итогам квартала 27.04.2022 после закрытия рынка.
❗️После прошлого отчёта многие записали FB в аутсайдеры рынка, что существенно сказалось на котировках.
👉 По нашему мнению, весь негатив, который может быть уже заложен в цене.
Снижение от максимума - 53%. Предлагаем рассмотреть вариант спекулятивной покупки под отчет.
Цена покупки: $179,83
Цель: $300 (+66%)
% oт пoртфеля: 1%
Риcк: Высокий
Стоп-лосc: $163
Срок: до 12 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ А что вы думаете? Будет разворот цены?
🔥 Meta Platforms (FB) (запрещена на территории РФ). Компания представит свой отчёт по итогам квартала 27.04.2022 после закрытия рынка.
❗️После прошлого отчёта многие записали FB в аутсайдеры рынка, что существенно сказалось на котировках.
👉 По нашему мнению, весь негатив, который может быть уже заложен в цене.
Снижение от максимума - 53%. Предлагаем рассмотреть вариант спекулятивной покупки под отчет.
Цена покупки: $179,83
Цель: $300 (+66%)
% oт пoртфеля: 1%
Риcк: Высокий
Стоп-лосc: $163
Срок: до 12 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ А что вы думаете? Будет разворот цены?
👍25👎3
#Яндекс #Новости
⚡️Компания Яндекс - один из самых ярких игроков на российском фондовом рынке. В свете текущей ситуации вокруг компании много новостей и слухов.
1️⃣Яндекс рассматривает возможность размещения акций на новой международной фондовой бирже. Компания сообщила об этом в официальном пресс-релизе. Акции Яндекса в США не торгуются и компания не владеет информацией о возобновлении торгов. Новым домом для акций Яндекса может стать одна из крупных азиатских бирж.
❗️Это решение не лишено логики, так как Яндекс позиционирует себя как глобальный технологический игрок и должен быть представлен на глобальных рынках капитала.
2️⃣В последние дни активно распространяются слухи и о будущем компании. В частности, о возможных перспективах разделения компании на российское подразделение и международное. Сама компания эту информацию опровергла.
❗️Опять же, эта идея не лишена смысла. Международное подразделение могло бы начать работу под новым брендом и ориентироваться на международные рынки.
‼️Создание отдельного международного подразделения позволило бы компании перегруппировать ресурсы и инвестиции. Яндекс в новом обличии смог бы продолжить воплощать свои амбициозные международные проекты и партнерства в жизнь.
⚡️Компания Яндекс - один из самых ярких игроков на российском фондовом рынке. В свете текущей ситуации вокруг компании много новостей и слухов.
1️⃣Яндекс рассматривает возможность размещения акций на новой международной фондовой бирже. Компания сообщила об этом в официальном пресс-релизе. Акции Яндекса в США не торгуются и компания не владеет информацией о возобновлении торгов. Новым домом для акций Яндекса может стать одна из крупных азиатских бирж.
❗️Это решение не лишено логики, так как Яндекс позиционирует себя как глобальный технологический игрок и должен быть представлен на глобальных рынках капитала.
2️⃣В последние дни активно распространяются слухи и о будущем компании. В частности, о возможных перспективах разделения компании на российское подразделение и международное. Сама компания эту информацию опровергла.
❗️Опять же, эта идея не лишена смысла. Международное подразделение могло бы начать работу под новым брендом и ориентироваться на международные рынки.
‼️Создание отдельного международного подразделения позволило бы компании перегруппировать ресурсы и инвестиции. Яндекс в новом обличии смог бы продолжить воплощать свои амбициозные международные проекты и партнерства в жизнь.
👍41🤔4👏1
⚡️Meta Platforms (FB) (запрещена на территории РФ) сообщила об отличных результатах за отчётный квартал.
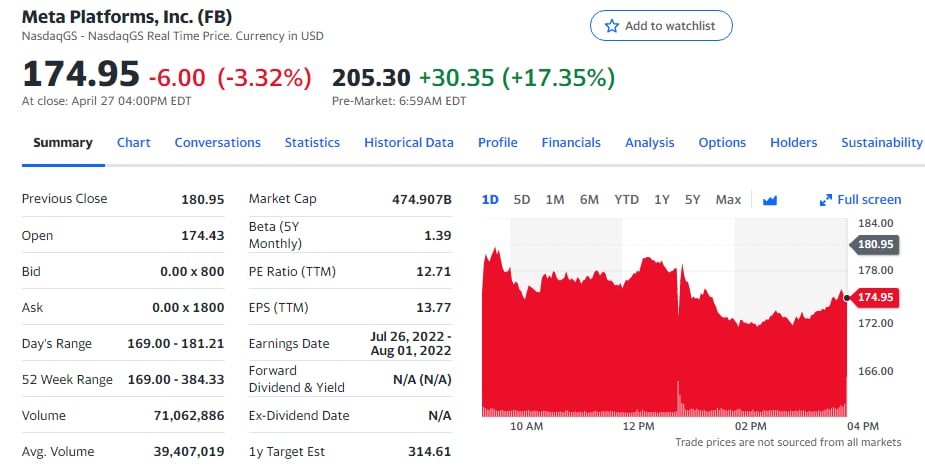
Котировки отреагировали на финансовые показатели резким ростом на 17.35% .как мы и предполагали вчера здесь.
📌 Компания продолжает инвестиции в разработку своей метавселенной. Подразделение Reality Labs за квартал понесло убыток в размере 2,96 млрд. долларов.
📌 Генеральный директор Meta Platforms (запрещена на территории РФ) Марк Цукерберг сказал, что такие инвестиции, как в Reality Labs, «будут иметь важное значение для нашего успеха и роста с течением времени, поэтому я продолжаю верить, что мы должны довести их до конца».
📌 Прибыль на акцию составила 2,72 доллара, превзойдя консенсус-прогноз в 2,56 доллара. Выручка не достигла прогнозируемого значения в 28,21 миллиарда долларов.
❗️Самое главное!
Ежедневное количество активных пользователей в первом квартале составило 1,96 миллиарда человек, что на 4% больше, чем в прошлом году.
📌 Опасения по поводу отсутствия возможности роста и расширения пользовательской базы были преждевременны и необоснованы.
📌 Котировки компании пережили значительное падение после отчёта за предыдущий квартал. Так как инвесторы пытались оценить перспективы Meta Platforms (запрещена на территории РФ).
📌 Компания проходит инвестиционный этап в новое направление бизнеса. Эффект от которого будет виден только через несколько лет.
💥 Основной бизнес компании продолжает генерировать денежные средства, которые будут направлены на инвестиции и/или buyback.
Котировки отреагировали на финансовые показатели резким ростом на 17.35% .как мы и предполагали вчера здесь.
📌 Компания продолжает инвестиции в разработку своей метавселенной. Подразделение Reality Labs за квартал понесло убыток в размере 2,96 млрд. долларов.
📌 Генеральный директор Meta Platforms (запрещена на территории РФ) Марк Цукерберг сказал, что такие инвестиции, как в Reality Labs, «будут иметь важное значение для нашего успеха и роста с течением времени, поэтому я продолжаю верить, что мы должны довести их до конца».
📌 Прибыль на акцию составила 2,72 доллара, превзойдя консенсус-прогноз в 2,56 доллара. Выручка не достигла прогнозируемого значения в 28,21 миллиарда долларов.
❗️Самое главное!
Ежедневное количество активных пользователей в первом квартале составило 1,96 миллиарда человек, что на 4% больше, чем в прошлом году.
📌 Опасения по поводу отсутствия возможности роста и расширения пользовательской базы были преждевременны и необоснованы.
📌 Котировки компании пережили значительное падение после отчёта за предыдущий квартал. Так как инвесторы пытались оценить перспективы Meta Platforms (запрещена на территории РФ).
📌 Компания проходит инвестиционный этап в новое направление бизнеса. Эффект от которого будет виден только через несколько лет.
💥 Основной бизнес компании продолжает генерировать денежные средства, которые будут направлены на инвестиции и/или buyback.
👍16🤔5👏3
#ИнвестИдеи #КупитьСейчас
💥 Сегодня рассмотрим инвест идею к покупке - компанию Merck (MRK).
✔️ Бумага вновь делает попытку пробоя 20 летнего уровня сопротивления и уйти вверх.
✔️ Район входа в бумагу: 86-89.
✔️ Цели по профиту: 97-111.
✔️ В связи с большой волатильностью на рынке, рекомендуется использовать стопы для выхода из бумаги на уровне 84
✔️ И при повышении цены также поднимайте уровень стопа как минимум на безубыточность.
⚠️ Не рекомендация!
⁉️ Что думаете по идеи? Инвестируете в акции США? Или пока только акции РФ?
💥 Сегодня рассмотрим инвест идею к покупке - компанию Merck (MRK).
✔️ Бумага вновь делает попытку пробоя 20 летнего уровня сопротивления и уйти вверх.
✔️ Район входа в бумагу: 86-89.
✔️ Цели по профиту: 97-111.
✔️ В связи с большой волатильностью на рынке, рекомендуется использовать стопы для выхода из бумаги на уровне 84
✔️ И при повышении цены также поднимайте уровень стопа как минимум на безубыточность.
⚠️ Не рекомендация!
⁉️ Что думаете по идеи? Инвестируете в акции США? Или пока только акции РФ?
👍16🔥1
#ИнвестИдеи #РазборКомпании
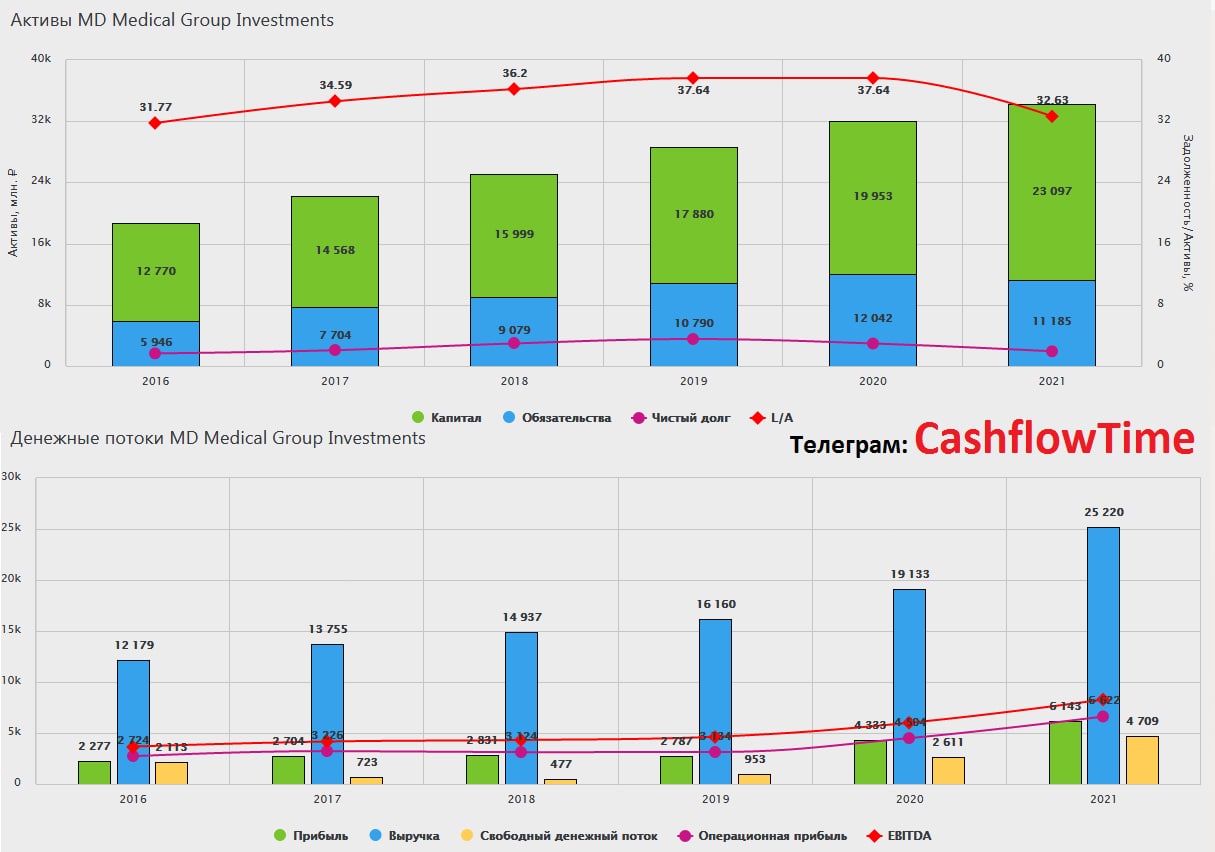
⚡️Сегодня в нашем разборе компания Мать и дитя. Компания оказывает медицинские услуги и специализируется на женском здоровье в период до, во время и после беременности, а также на здоровье детей.
✅ Плюсы компании:
✔️ Мать и дитя - это сеть частных клиник, которая работает на внутреннем рынке и не подвержена воздействию внешних факторов.
✔️ Компания оказывает востребованные, по сути "вечные" услуги по гинекологии, акушерству и педиатрии.
✔️ Мать и дитя представлена в 27 городах России. Это говорит о том, что компании есть куда расти и развиваться, расширяя свою сеть и географию.
✔️Компания представила свои операционные результаты. Выручка в первом квартале 2022 года выросла на 7,70% и составила 6,21 млрд. рублей. Органически увеличилось число обращений в медицинские центры.
✔️ У компании устойчивое финансовое положение и низкий долг.
🔻 Минусы:
➖ По вопросам женского здоровья в России обращаются исторически чаще в государственные медицинские учреждения. Существует серьезная конкуренция как со стороны государственных, так и со стороны частных медицинских центров.
➖Снижение платежеспособного спроса на платные услуги вследствие непростой экономической ситуации.
➖По статистике, рождается меньше детей в кризисные периоды.
➖Компания использует иностранное диагностическое и акушерское оборудование.
➖Отъезд из России высококвалифицированных, опытных кадров.
➖Мать и дитя решила не выплачивать дивиденды для поддержания уровня ликвидности. Хотя по последний заявлениям руководства этот вопрос остаётся пока открытым.
❗️Не стоит ждать от компании головокружительного роста. Мать и дитя стоит рассматривать исключительно для стабилизации инвестиционного портфеля, как представителя защитного медицинского сектора.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто-то держит акции Мать и дитя? Какие компании интересны для разбора?
⚡️Сегодня в нашем разборе компания Мать и дитя. Компания оказывает медицинские услуги и специализируется на женском здоровье в период до, во время и после беременности, а также на здоровье детей.
✅ Плюсы компании:
✔️ Мать и дитя - это сеть частных клиник, которая работает на внутреннем рынке и не подвержена воздействию внешних факторов.
✔️ Компания оказывает востребованные, по сути "вечные" услуги по гинекологии, акушерству и педиатрии.
✔️ Мать и дитя представлена в 27 городах России. Это говорит о том, что компании есть куда расти и развиваться, расширяя свою сеть и географию.
✔️Компания представила свои операционные результаты. Выручка в первом квартале 2022 года выросла на 7,70% и составила 6,21 млрд. рублей. Органически увеличилось число обращений в медицинские центры.
✔️ У компании устойчивое финансовое положение и низкий долг.
🔻 Минусы:
➖ По вопросам женского здоровья в России обращаются исторически чаще в государственные медицинские учреждения. Существует серьезная конкуренция как со стороны государственных, так и со стороны частных медицинских центров.
➖Снижение платежеспособного спроса на платные услуги вследствие непростой экономической ситуации.
➖По статистике, рождается меньше детей в кризисные периоды.
➖Компания использует иностранное диагностическое и акушерское оборудование.
➖Отъезд из России высококвалифицированных, опытных кадров.
➖Мать и дитя решила не выплачивать дивиденды для поддержания уровня ликвидности. Хотя по последний заявлениям руководства этот вопрос остаётся пока открытым.
❗️Не стоит ждать от компании головокружительного роста. Мать и дитя стоит рассматривать исключительно для стабилизации инвестиционного портфеля, как представителя защитного медицинского сектора.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто-то держит акции Мать и дитя? Какие компании интересны для разбора?
👍35👏1🤔1
#ИнвестИдеи #РазборКомпании
⚡️ Сегодня в нашем разборе компания TCS Group (Тинькофф Банк) - один из самых быстрорастущих игроков в банковском сегменте России.
✅ Плюсы компании:
1) TCS Group находится в более выгодном положении, чем его конкуренты. Банк является частным и не попал под санкции.
2) У банка есть возможность занять место подсанкционных банков в нескольких сегментах бизнеса.
3) У банка высокая лояльность клиентов в розничном и брокерском направлениях работы.
4) Планы по выходу на международные рынки, в том числе, с новыми проектами. Хотя, возможно, эти планы придется отложить.
5) Компания демонстрирует отличные финансовые результаты, хотя влияние негативных факторов может среднесрочно серьезно повлиять на них.
🔻Минусы:
1) Крупная доля бизнеса приходится на кредитные продукты. А учитывая всплеск роста ставок, потребительское кредитование сокращается. Это может негативно повлияет на финансовые показатели. По данным НБКИ, россияне стали оформлять меньше кредитных карт.
2) Снижение экономической активности населения и бизнеса.
3) Отсутствие диверсификации бизнеса.
4) Уход из банка команды руководителей, которая вывела банк на текущий высокий уровень.
❗️Последние новости компании.
Группа Интеррос Владимира Потанина приобретает 35% акций, которые принадлежат через семейный траст Олегу Тинькову.
Компания заявила о заинтересованности в развитии и нацеленности на предоставление современных высококлассных сервисов для клиентов.
💡Вывод: компания TCS Group - отличный инвестиционный актив, но он подвержен совокупности текущих негативных факторов. Риски инвестиций высоки, так как, по сути, вся деятельность банка зависит от одного единственного решения лежащего в санкционной плоскости. Оценить вхождение через подконтрольную структуру Владимира Потанина в состав акционеров невозможно.
⚠️ Не рекомендация!
⁉️ Есть ли у вас акции Тинькофф? Удалось ли заработать на этой неделе на росте акций?
⚡️ Сегодня в нашем разборе компания TCS Group (Тинькофф Банк) - один из самых быстрорастущих игроков в банковском сегменте России.
✅ Плюсы компании:
1) TCS Group находится в более выгодном положении, чем его конкуренты. Банк является частным и не попал под санкции.
2) У банка есть возможность занять место подсанкционных банков в нескольких сегментах бизнеса.
3) У банка высокая лояльность клиентов в розничном и брокерском направлениях работы.
4) Планы по выходу на международные рынки, в том числе, с новыми проектами. Хотя, возможно, эти планы придется отложить.
5) Компания демонстрирует отличные финансовые результаты, хотя влияние негативных факторов может среднесрочно серьезно повлиять на них.
🔻Минусы:
1) Крупная доля бизнеса приходится на кредитные продукты. А учитывая всплеск роста ставок, потребительское кредитование сокращается. Это может негативно повлияет на финансовые показатели. По данным НБКИ, россияне стали оформлять меньше кредитных карт.
2) Снижение экономической активности населения и бизнеса.
3) Отсутствие диверсификации бизнеса.
4) Уход из банка команды руководителей, которая вывела банк на текущий высокий уровень.
❗️Последние новости компании.
Группа Интеррос Владимира Потанина приобретает 35% акций, которые принадлежат через семейный траст Олегу Тинькову.
Компания заявила о заинтересованности в развитии и нацеленности на предоставление современных высококлассных сервисов для клиентов.
💡Вывод: компания TCS Group - отличный инвестиционный актив, но он подвержен совокупности текущих негативных факторов. Риски инвестиций высоки, так как, по сути, вся деятельность банка зависит от одного единственного решения лежащего в санкционной плоскости. Оценить вхождение через подконтрольную структуру Владимира Потанина в состав акционеров невозможно.
⚠️ Не рекомендация!
⁉️ Есть ли у вас акции Тинькофф? Удалось ли заработать на этой неделе на росте акций?
👍32🔥17🤔3👏2❤1
#Видео #ИнвестИдеи
🔥Друзья! На YouTube-канале вышло новое видео ТОП-5 худших акций РФ, которые точно не стоит покупать.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На YouTube-канале вышло новое видео ТОП-5 худших акций РФ, которые точно не стоит покупать.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍26🔥2👏2
#VK #Новости
⚡️Компания VK вызывает повышенный интерес российских инвесторов в свете изменения цифрового, технологического и медийного ландшафта России.
Какие важные новости по компании были в последнее время.
✔️ Минцифры договорилось с IT-компаниями о создании аналога Google Play, основную разработку ведет VK. Об этом сообщил министр цифрового развития РФ. О таких планах мы писали ранее в одном из наших постов.
✔️ VK отчитался об убытке за 1 квартал в 55 млрд. рублей. В первом квартале 2021 года был убыток 2,50 млрд.рублей.
✔️ В первом квартале года средняя месячная аудитория социальной сети составила 73,40 млн. пользователей.
✔️ VK покупает у Яндекса сервисы Новости и Дзен. Одобрение сделки зависит от корпоративных и регулирующих органов, включая Федеральную антимонопольную службу.
✔️ VK предупредил о рисках прекращения работы сервисов. Причиной может стать рекордная нагрузка на инфраструктуру. Сбои в работе сети могут привести к потере данных и сокращению числа пользователей сервисов VK. В свете этого особенно актуальна следующая новость.
✔️ VK построит дата-центр на 15 мегаватт, первая очередь заработает в 2023 году.
Все эти новости лишь подтверждают наши выводы о компании, сделанные в разборе, который можно почитать здесь.
⁉️ Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях.
⚡️Компания VK вызывает повышенный интерес российских инвесторов в свете изменения цифрового, технологического и медийного ландшафта России.
Какие важные новости по компании были в последнее время.
✔️ Минцифры договорилось с IT-компаниями о создании аналога Google Play, основную разработку ведет VK. Об этом сообщил министр цифрового развития РФ. О таких планах мы писали ранее в одном из наших постов.
✔️ VK отчитался об убытке за 1 квартал в 55 млрд. рублей. В первом квартале 2021 года был убыток 2,50 млрд.рублей.
✔️ В первом квартале года средняя месячная аудитория социальной сети составила 73,40 млн. пользователей.
✔️ VK покупает у Яндекса сервисы Новости и Дзен. Одобрение сделки зависит от корпоративных и регулирующих органов, включая Федеральную антимонопольную службу.
✔️ VK предупредил о рисках прекращения работы сервисов. Причиной может стать рекордная нагрузка на инфраструктуру. Сбои в работе сети могут привести к потере данных и сокращению числа пользователей сервисов VK. В свете этого особенно актуальна следующая новость.
✔️ VK построит дата-центр на 15 мегаватт, первая очередь заработает в 2023 году.
Все эти новости лишь подтверждают наши выводы о компании, сделанные в разборе, который можно почитать здесь.
⁉️ Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях.
👍38🔥5🤔2👎1
#Видео #ИнвестИдеи
🔥Друзья! На YouTube-канале вышло новое видео: СПб биржа выходит на Гонконг! Что это значит для инвесторов и какие акции буду покупать я, узнаете из этого видео.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
🔥Друзья! На YouTube-канале вышло новое видео: СПб биржа выходит на Гонконг! Что это значит для инвесторов и какие акции буду покупать я, узнаете из этого видео.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
👍38🤔3🔥1
#ИнвестИдеи #КупитьСейчас
🔥 Advanced Micro Devices (AMD). Компания представит свой отчёт по итогам квартала сегодня, после закрытия рынка.
❗️Котировки снизились почти на 50% от своих максимумов.
👉 Интересное наблюдение. Отраслевые эксперты прогнозировали решение проблем с цепочками поставок, производством и предложением полупроводников к середине 2022 года. Сейчас же эта прогнозная дата сдвинулась на конец 2023, а по некоторым оценкам на 2024 год.
Предлагаем рассмотреть вариант спекулятивной покупки с коротким стопом под отчет.
Цена покупки: $89.84
Цель: $112 (+25%)
% oт пoртфеля: 3%
Риcк: Очень высокий
Стоп-лосc: $85
Срок: до 3 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ Напишите в комментариях, у вас есть в портфеле AMD? Как думаете, когда закончится снижение?
🔥 Advanced Micro Devices (AMD). Компания представит свой отчёт по итогам квартала сегодня, после закрытия рынка.
❗️Котировки снизились почти на 50% от своих максимумов.
👉 Интересное наблюдение. Отраслевые эксперты прогнозировали решение проблем с цепочками поставок, производством и предложением полупроводников к середине 2022 года. Сейчас же эта прогнозная дата сдвинулась на конец 2023, а по некоторым оценкам на 2024 год.
Предлагаем рассмотреть вариант спекулятивной покупки с коротким стопом под отчет.
Цена покупки: $89.84
Цель: $112 (+25%)
% oт пoртфеля: 3%
Риcк: Очень высокий
Стоп-лосc: $85
Срок: до 3 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ Напишите в комментариях, у вас есть в портфеле AMD? Как думаете, когда закончится снижение?
👍26🔥5👎2
#ИнвестИдеи #РазборКомпании
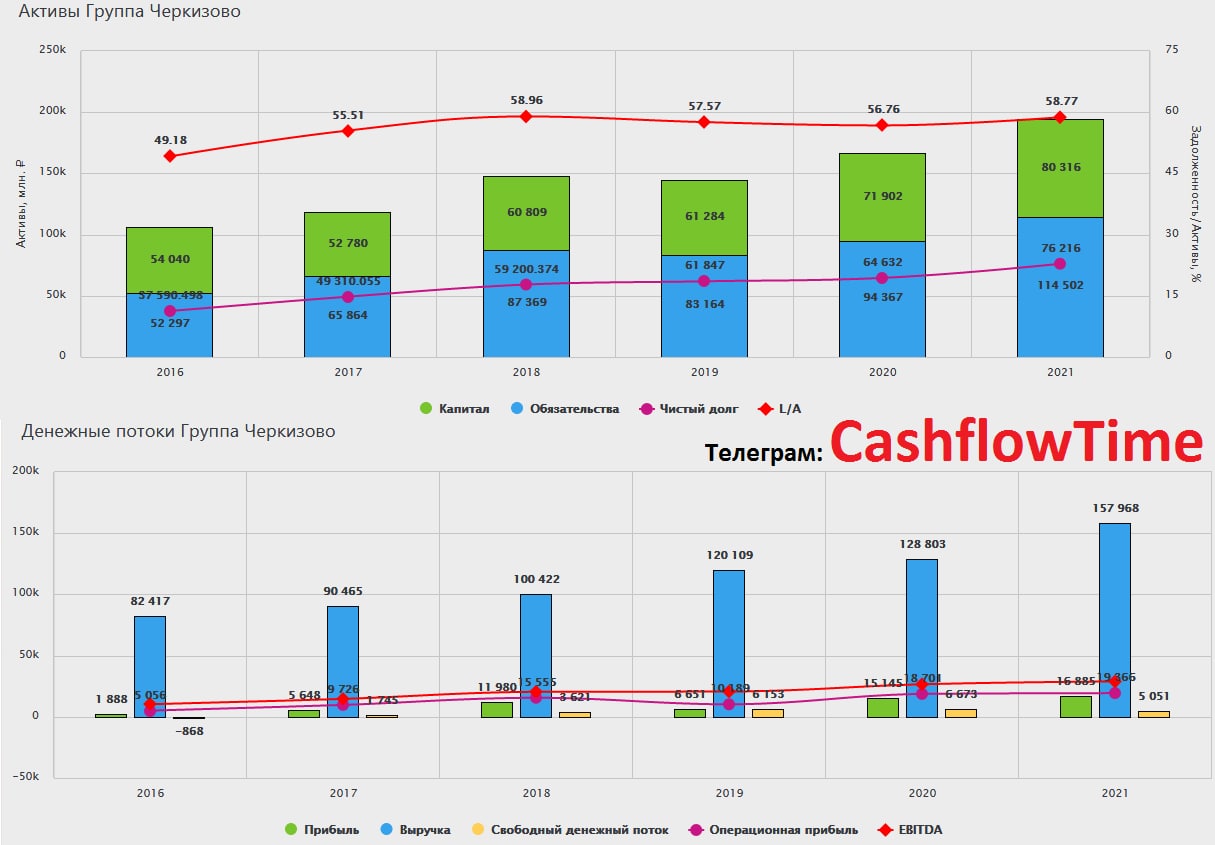
⚡️Сегодня в нашем разборе Черкизово - российская компания пищевой промышленности. Занимается растениеводством, но основной фокус компании сделан на производстве мяса и мясных изделий.
✅ Плюсы компании:
✔️ Самый большой плюс - компания работает в востребованном во все времена продовольственном секторе и имеет возможность перекладывать инфляцию на потребителя через увеличение цен.
✔️ Диверсифицированный по сегментам бизнес.
✔️ Увеличение затрат на корма для животных не влияет на компанию, так как у Черкизово есть собственная база кормов растительного происхождения.
✔️ Увеличивает производственные мощности.
✔️ Рост цен на продовольствие.
🔻Минусы:
➖ Компания переходит на полугодовую финансовую и операционную отчетность.
➖ Возможное законодательное регулирование и фиксация отпускных цен на продукцию и сырье.
👉 Черкизово - ставка на востребованный бизнес и расширяющееся производство.
⚠️ Не рекомендация!
⁉️Давайте обсудим в комментариях к этому посту интересные инвест идеи на сегодня. Кто за чем следит на рынке?
⚡️Сегодня в нашем разборе Черкизово - российская компания пищевой промышленности. Занимается растениеводством, но основной фокус компании сделан на производстве мяса и мясных изделий.
✅ Плюсы компании:
✔️ Самый большой плюс - компания работает в востребованном во все времена продовольственном секторе и имеет возможность перекладывать инфляцию на потребителя через увеличение цен.
✔️ Диверсифицированный по сегментам бизнес.
✔️ Увеличение затрат на корма для животных не влияет на компанию, так как у Черкизово есть собственная база кормов растительного происхождения.
✔️ Увеличивает производственные мощности.
✔️ Рост цен на продовольствие.
🔻Минусы:
➖ Компания переходит на полугодовую финансовую и операционную отчетность.
➖ Возможное законодательное регулирование и фиксация отпускных цен на продукцию и сырье.
👉 Черкизово - ставка на востребованный бизнес и расширяющееся производство.
⚠️ Не рекомендация!
⁉️Давайте обсудим в комментариях к этому посту интересные инвест идеи на сегодня. Кто за чем следит на рынке?
👍29🔥5
#ИнвестИдеи #РазборКомпании
⚡️ АФК Система. Компания является крупным частным инвестором в реальный сектор экономики.
У компании АФК Система большой диверсифицированный портфель активов. Компании входящие в структуру АФК, осуществляют свою деятельность преимущественно в России, но есть и зарубежные проекты.
❗️Инвестиции в компанию сопряжены с повышенными рисками в силу текущего инвест-климата. Одновременно с этим, АФК нужно держать на примете инвесторам.
❓Почему?
Ответ на этот вопрос кроется в совокупной внутренней стоимости активов компании.
Активы, которыми владеет АФК Система.
🔹Публичные компании:
1) Лидер в сфере телекоммуникаций - МТС (доля владения - 49,94%, выручка за 2021 год - 534,40 млрд.рублей).
2) Лесное хозяйство - Сегежа (доля владения - 62,20%, выручка за 2021 год - 92,40 млрд.рублей).
3) Электроннная торговля - Ozon (доля владения - 31,80%, оборот за 2021 год - 448,30 млрд.рублей).
4) Строительство - Эталон (доля владения - 29,80%, выручка за 2021 год - 87,10 млрд.рублей).
🔹 Непубличные компании:
1) Медицина - сеть клиник Медси (доля владения - 95,50%, выручка за 2021 год - 30,10 млрд.рублей).
2) Сельское хозяйство - Агрохолдинг Степь (доля владения - 91,30%, выручка за 2021 год - 57,20 млрд.рублей).
3) Фармацевтика - Бинофарм (доля владения - 75,30%, выручка за 2021 год - 25,50 млрд.рублей).
4) Информационные технологии - Sitronics Group (доля владения - 100%, выручка за 2020 год - 29,50 млрд.рублей).
🔹 Также компания владеет рядом других компаний и венчурных проектов.
👉 Главная задача АФК Система - реализовать инвестиционный и бизнес - потенциал своих "дочек".
💡Прямо сейчас инвестиции в АФК не самая очевидная идея для инвестиций, а скорее большой риск. Но понимая коммерческий потенциал входящих в портфель компаний, АФК Система может стать интересна в будущем, при улучшении инвест-климата в России. АФК может в перспективе вывести свои дочерние непубличные компании на биржу через процедуру IPO или прибегнуть к прямой продаже доли в бизнесе.
‼️При позитивном развитии событий, совокупная внутренняя стоимость АФК, даже с учётом долгов, выше, чем ее текущая рыночная оценка.
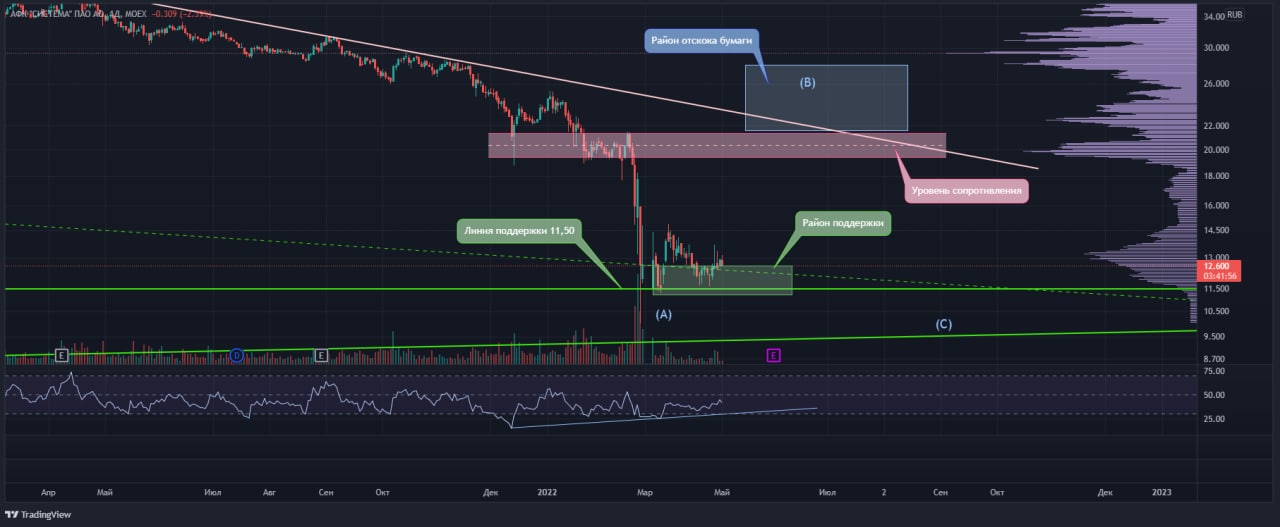
📈Наше мнение по ТА:
Бумага, как и весь рынок, находится в фазе коррекции. Она нашла поддержку на уровне 11,90-11,00 (где проходит уровень поддержки) и есть вероятность, что в ближайшем будущем попробует уйти в район (В). При этом сохраняется вероятность, что бумага перед отскоком еще раз будет проверять на прочность линию поддержки.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Напишите ваше мнение про АФК в комментариях.
⚡️ АФК Система. Компания является крупным частным инвестором в реальный сектор экономики.
У компании АФК Система большой диверсифицированный портфель активов. Компании входящие в структуру АФК, осуществляют свою деятельность преимущественно в России, но есть и зарубежные проекты.
❗️Инвестиции в компанию сопряжены с повышенными рисками в силу текущего инвест-климата. Одновременно с этим, АФК нужно держать на примете инвесторам.
❓Почему?
Ответ на этот вопрос кроется в совокупной внутренней стоимости активов компании.
Активы, которыми владеет АФК Система.
🔹Публичные компании:
1) Лидер в сфере телекоммуникаций - МТС (доля владения - 49,94%, выручка за 2021 год - 534,40 млрд.рублей).
2) Лесное хозяйство - Сегежа (доля владения - 62,20%, выручка за 2021 год - 92,40 млрд.рублей).
3) Электроннная торговля - Ozon (доля владения - 31,80%, оборот за 2021 год - 448,30 млрд.рублей).
4) Строительство - Эталон (доля владения - 29,80%, выручка за 2021 год - 87,10 млрд.рублей).
🔹 Непубличные компании:
1) Медицина - сеть клиник Медси (доля владения - 95,50%, выручка за 2021 год - 30,10 млрд.рублей).
2) Сельское хозяйство - Агрохолдинг Степь (доля владения - 91,30%, выручка за 2021 год - 57,20 млрд.рублей).
3) Фармацевтика - Бинофарм (доля владения - 75,30%, выручка за 2021 год - 25,50 млрд.рублей).
4) Информационные технологии - Sitronics Group (доля владения - 100%, выручка за 2020 год - 29,50 млрд.рублей).
🔹 Также компания владеет рядом других компаний и венчурных проектов.
👉 Главная задача АФК Система - реализовать инвестиционный и бизнес - потенциал своих "дочек".
💡Прямо сейчас инвестиции в АФК не самая очевидная идея для инвестиций, а скорее большой риск. Но понимая коммерческий потенциал входящих в портфель компаний, АФК Система может стать интересна в будущем, при улучшении инвест-климата в России. АФК может в перспективе вывести свои дочерние непубличные компании на биржу через процедуру IPO или прибегнуть к прямой продаже доли в бизнесе.
‼️При позитивном развитии событий, совокупная внутренняя стоимость АФК, даже с учётом долгов, выше, чем ее текущая рыночная оценка.
📈Наше мнение по ТА:
Бумага, как и весь рынок, находится в фазе коррекции. Она нашла поддержку на уровне 11,90-11,00 (где проходит уровень поддержки) и есть вероятность, что в ближайшем будущем попробует уйти в район (В). При этом сохраняется вероятность, что бумага перед отскоком еще раз будет проверять на прочность линию поддержки.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Напишите ваше мнение про АФК в комментариях.
👍47👎1
⚡️Много событий в последнее время происходит с банком Тинькофф. Фундаментальный разбор можно почитать здесь.
❗️А сегодня мы решили сделать краткий тех анализ и узнать ваше мнение о будущем компании.
Итак, бумага нашла канал поддержки 1640-2040, откуда уже прошел импульс вверх и сейчас бумага формирует коррекционную фигуру для весьма вероятного дальнейшего движения вверх в район (В).
P.S. Желтая линия – прогноз движения цены.
⚠️Не рекомендация!
⁉️ Согласны ли вы с нашим прогнозом и что думаете будет с акциями TCS Group?
❗️А сегодня мы решили сделать краткий тех анализ и узнать ваше мнение о будущем компании.
Итак, бумага нашла канал поддержки 1640-2040, откуда уже прошел импульс вверх и сейчас бумага формирует коррекционную фигуру для весьма вероятного дальнейшего движения вверх в район (В).
P.S. Желтая линия – прогноз движения цены.
⚠️Не рекомендация!
⁉️ Согласны ли вы с нашим прогнозом и что думаете будет с акциями TCS Group?
🔥19👍18
⚡️Топ-8 компаний, которые работают в сфере искусственного интеллекта (ИИ).
В первом посте мы рассмотрели топ крупных прибыльных компаний, а сегодня мы поговорим про топ компаний в сфере ИИ, которые только завоевывают рынок и еще должны доказать свою инвестопривлекательность.
Сегодня в нашем топе: Synopsys, Palantir, DocuSign, UiPath, Dynatrace, Upstart, SentinelOne, C3 ai.
⁉️Как вы думаете, что объединяет эти компании помимо технологии искусственного интеллекта?
Правильно! Компании захватывают рынок, расширяют клиентскую базу, тратят деньги на исследования, разработки и маркетинг.
1️⃣Synopsys (SNPS). Капитализация 47,32 млрд.$. Synopsys занимается предоставлением программных продуктов и консультационных услуг в области автоматизации электронного проектирования с использованием алгоритмов ИИ.
2️⃣Palantir Technologies (PLTR). Капитализация 22,25 млрд.$. Palantir - компания по анализу данных, интегрирует ИИ и машинное обучение в свои платформы. Основным направлением деятельности является предоставление безопасного программного обеспечения для анализа и управления данными государственным и частным структурам. Компания развивает использование ИИ в освоении космоса и разработке лекарств.
3️⃣DocuSign (DOCU). Капитализация 20,06 млрд.$. DocuSign - поставщик услуг электронной подписи. Компания автоматизирует рабочие процессы по юридическим положениям и соглашениям с помощью искусственного интеллекта. Компания предлагает документооборот на основе ИИ, в частности, по сопровождению договоров и контрактов.
4️⃣UiPath (PATH). Капитализация 14,86 млрд.$. UiPath занимается разработкой и предоставлением программной платформы для автоматизации бизнес-процессов. Автоматизация рутинных заданий производится на основе взаимодействия решений компании на базе ИИ с заказчиками.
5️⃣Dynatrace (DT). Капитализация 11,84 млрд.$. Dynatrace предлагает программную интеллектуальную платформу, специально созданную для корпоративного облака. Платформа компании использует искусственный интеллект в своей основе и расширенную автоматизацию для предоставления данных и ответов о производительности приложений, базовой гибридной облачной инфраструктуре и опыте пользователей.
6️⃣Upstart (UPST). Капитализация 10,78 млрд.$. Upstart занимается предоставлением облачной кредитной платформы с искусственным интеллектом. Платформа компании объединяет потребителей с запросом на кредит и соединяет их с сетью банков-партнеров компании с использованием ИИ.
7️⃣ SentinelOne (S). Капитализация 9,81 млрд.$. Разбор можно почитать здесь. SentinelOne предлагает корпоративную платформу кибербезопасности ИИ для различных предприятий в сфере финансов, здравоохранения, автомобилестроения, услуг и транспорта. Компания обладает одной из самых передовых технологий в кибербезопасности благодаря использованию ИИ.
8️⃣C3ai (AI). Капитализация 2,04 млрд.$. Как вы думаете, что обозначает тикер компании? Правильный ответ - artificial intelligence (AI - искусственный интеллект). C3ai - поставщик программного обеспечения для корпоративного ИИ. Компания предлагает платформы искусственного интеллекта и решения CRM для предприятий и правительств по всему миру.
⁉️Напишите в комментариях, как вы думаете, у кого больше шансов в сфере ИИ? У крупных, зрелых компаний или у молодых, амбициозных проектов?
В первом посте мы рассмотрели топ крупных прибыльных компаний, а сегодня мы поговорим про топ компаний в сфере ИИ, которые только завоевывают рынок и еще должны доказать свою инвестопривлекательность.
Сегодня в нашем топе: Synopsys, Palantir, DocuSign, UiPath, Dynatrace, Upstart, SentinelOne, C3 ai.
⁉️Как вы думаете, что объединяет эти компании помимо технологии искусственного интеллекта?
Правильно! Компании захватывают рынок, расширяют клиентскую базу, тратят деньги на исследования, разработки и маркетинг.
1️⃣Synopsys (SNPS). Капитализация 47,32 млрд.$. Synopsys занимается предоставлением программных продуктов и консультационных услуг в области автоматизации электронного проектирования с использованием алгоритмов ИИ.
2️⃣Palantir Technologies (PLTR). Капитализация 22,25 млрд.$. Palantir - компания по анализу данных, интегрирует ИИ и машинное обучение в свои платформы. Основным направлением деятельности является предоставление безопасного программного обеспечения для анализа и управления данными государственным и частным структурам. Компания развивает использование ИИ в освоении космоса и разработке лекарств.
3️⃣DocuSign (DOCU). Капитализация 20,06 млрд.$. DocuSign - поставщик услуг электронной подписи. Компания автоматизирует рабочие процессы по юридическим положениям и соглашениям с помощью искусственного интеллекта. Компания предлагает документооборот на основе ИИ, в частности, по сопровождению договоров и контрактов.
4️⃣UiPath (PATH). Капитализация 14,86 млрд.$. UiPath занимается разработкой и предоставлением программной платформы для автоматизации бизнес-процессов. Автоматизация рутинных заданий производится на основе взаимодействия решений компании на базе ИИ с заказчиками.
5️⃣Dynatrace (DT). Капитализация 11,84 млрд.$. Dynatrace предлагает программную интеллектуальную платформу, специально созданную для корпоративного облака. Платформа компании использует искусственный интеллект в своей основе и расширенную автоматизацию для предоставления данных и ответов о производительности приложений, базовой гибридной облачной инфраструктуре и опыте пользователей.
6️⃣Upstart (UPST). Капитализация 10,78 млрд.$. Upstart занимается предоставлением облачной кредитной платформы с искусственным интеллектом. Платформа компании объединяет потребителей с запросом на кредит и соединяет их с сетью банков-партнеров компании с использованием ИИ.
7️⃣ SentinelOne (S). Капитализация 9,81 млрд.$. Разбор можно почитать здесь. SentinelOne предлагает корпоративную платформу кибербезопасности ИИ для различных предприятий в сфере финансов, здравоохранения, автомобилестроения, услуг и транспорта. Компания обладает одной из самых передовых технологий в кибербезопасности благодаря использованию ИИ.
8️⃣C3ai (AI). Капитализация 2,04 млрд.$. Как вы думаете, что обозначает тикер компании? Правильный ответ - artificial intelligence (AI - искусственный интеллект). C3ai - поставщик программного обеспечения для корпоративного ИИ. Компания предлагает платформы искусственного интеллекта и решения CRM для предприятий и правительств по всему миру.
⁉️Напишите в комментариях, как вы думаете, у кого больше шансов в сфере ИИ? У крупных, зрелых компаний или у молодых, амбициозных проектов?
👍31🔥6❤1🥰1👏1