#Twitter #TWTR
⚡️Генеральный директор Tesla Илон Маск сообщил о принадлежащем ему пакете акций Twitter (TWTR). Его доля составляет 9,20% и делает его крупнейшим акционером социальной сети.
Маск - активный пользователь Twitter, владеет 73,50 миллионами акций. Ранее Илон Маск заявлял о возможном создании собственной социальной сети, которую он преподносил как место для "свободы слова" пользователей.
Некоторые аналитики на Wall Street прогнозируют возможное будущее увеличение доли Маском. Акции Twitter выросли за понедельник, 04.04.2022, на 27% при невероятном объеме торгов.
❗️Давайте подумаем, стал ли бизнес компании Twitter за один день лучше на четверть?
Безусловно, фигура Илона Маска привлечет на платформу больше пользователей, особенно англоговорящих. Безусловно, отдельные компании могут направить больше бюджет на рекламу в этой социальной сети.
Но учитывая конкуренцию и ограниченное пространство для развития Twitter, скорее всего, мы стали свидетелями очередного хайпа. Но расчет инвесторов и поклонников Илона Маска понятен. Этот человек сделает межгалактическую социальную сеть, даже не с точки зрения бизнеса, а с точки зрения котировок, ведь все, к чему он прикасается, превращается в золото (деньги).
⚡️Генеральный директор Tesla Илон Маск сообщил о принадлежащем ему пакете акций Twitter (TWTR). Его доля составляет 9,20% и делает его крупнейшим акционером социальной сети.
Маск - активный пользователь Twitter, владеет 73,50 миллионами акций. Ранее Илон Маск заявлял о возможном создании собственной социальной сети, которую он преподносил как место для "свободы слова" пользователей.
Некоторые аналитики на Wall Street прогнозируют возможное будущее увеличение доли Маском. Акции Twitter выросли за понедельник, 04.04.2022, на 27% при невероятном объеме торгов.
❗️Давайте подумаем, стал ли бизнес компании Twitter за один день лучше на четверть?
Безусловно, фигура Илона Маска привлечет на платформу больше пользователей, особенно англоговорящих. Безусловно, отдельные компании могут направить больше бюджет на рекламу в этой социальной сети.
Но учитывая конкуренцию и ограниченное пространство для развития Twitter, скорее всего, мы стали свидетелями очередного хайпа. Но расчет инвесторов и поклонников Илона Маска понятен. Этот человек сделает межгалактическую социальную сеть, даже не с точки зрения бизнеса, а с точки зрения котировок, ведь все, к чему он прикасается, превращается в золото (деньги).
👍31🤔5
#ИнвестИдеи #РазборКомпании
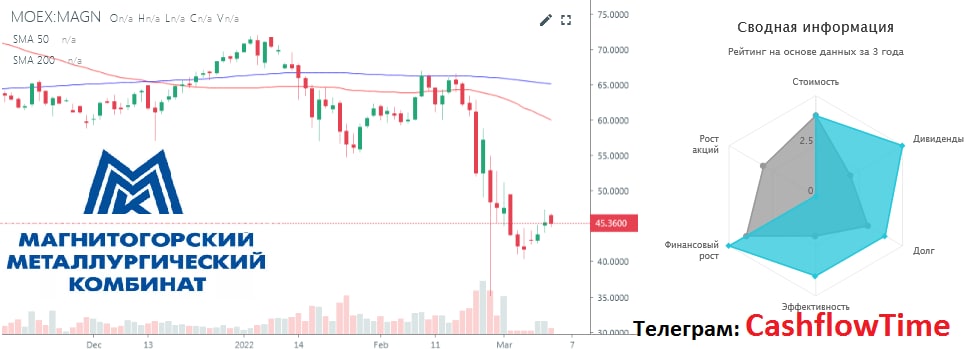
⚡️ Сегодня в нашем разборе компания Магнитогорский металлургический комбинат (ММК)
✅ Плюсы компании:
✔️ Компания является металлургическим комплексом с полным производственным циклом.
✔️ Самый главный плюс: компания осуществляет свою деятельность в основном направленную на внутренний рынок. Компания генерирует основные доходы на территории России и стран СНГ.
✔️ ММК более устойчива к санкциям и внешнему давлению в отличие от конкурентов, у которых есть иностранные проекты и сбыт продукции за рубеж.
✔️ Востребованность продукции в текущей ситуации может снизиться, однако компания не отменяет свои планы по среднесрочному развитию, в том числе планы по "озеленению" производственного процесса.
🔻Минусы:
➖ Возможное снижение спроса со стороны заказчиков, которые использую металлы ММК для производства продукции нацеленной на внешние рынки.
➖ Отсутствие валютной выручки от экспорта, которая могла бы стать стабилизирующим бизнес элементом.
➖ Отсутствие диверсификации рынков сбыта.
➖ Компания сильно зависит от внутреннего спроса, но в меньшей степени зависит от стоимости ресурсов на внешних рынках.
➖ Штрафы со стороны Федеральной антимонопольной службы (ФАС), а также государственное регулирование цен на металлы.
➖ Контроль над компанией принадлежит Виктору Рашникову, который попал под санкции ЕС. В данный момент завершается правовая работа по отказу от контроля над компанией и переводу компаний-бенефициаров в российскую юрисдикцию.
❗️Из последних новостей.
Компания пока не приняла решение по дивидендам за 4 квартал 2021 года.
💡 От компании ММК не стоит ждать головокружительного роста. Компания в последнее время столкнулась с целым букетом разнообразных проблем, но по сравнению со своими конкурентами она сталкивается с меньшим количеством сложностей и рисков. ММК нацелена на внутренний спрос, что среднесрочно поддержит финансовые потоки компании, но при этом ММК страдает от отсутствия диверсификации рынков сбыта.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит ММК или других металлургов, что думаете? Какие еще компании разобрать? Пишите свои идеи в комментариях
⚡️ Сегодня в нашем разборе компания Магнитогорский металлургический комбинат (ММК)
✅ Плюсы компании:
✔️ Компания является металлургическим комплексом с полным производственным циклом.
✔️ Самый главный плюс: компания осуществляет свою деятельность в основном направленную на внутренний рынок. Компания генерирует основные доходы на территории России и стран СНГ.
✔️ ММК более устойчива к санкциям и внешнему давлению в отличие от конкурентов, у которых есть иностранные проекты и сбыт продукции за рубеж.
✔️ Востребованность продукции в текущей ситуации может снизиться, однако компания не отменяет свои планы по среднесрочному развитию, в том числе планы по "озеленению" производственного процесса.
🔻Минусы:
➖ Возможное снижение спроса со стороны заказчиков, которые использую металлы ММК для производства продукции нацеленной на внешние рынки.
➖ Отсутствие валютной выручки от экспорта, которая могла бы стать стабилизирующим бизнес элементом.
➖ Отсутствие диверсификации рынков сбыта.
➖ Компания сильно зависит от внутреннего спроса, но в меньшей степени зависит от стоимости ресурсов на внешних рынках.
➖ Штрафы со стороны Федеральной антимонопольной службы (ФАС), а также государственное регулирование цен на металлы.
➖ Контроль над компанией принадлежит Виктору Рашникову, который попал под санкции ЕС. В данный момент завершается правовая работа по отказу от контроля над компанией и переводу компаний-бенефициаров в российскую юрисдикцию.
❗️Из последних новостей.
Компания пока не приняла решение по дивидендам за 4 квартал 2021 года.
💡 От компании ММК не стоит ждать головокружительного роста. Компания в последнее время столкнулась с целым букетом разнообразных проблем, но по сравнению со своими конкурентами она сталкивается с меньшим количеством сложностей и рисков. ММК нацелена на внутренний спрос, что среднесрочно поддержит финансовые потоки компании, но при этом ММК страдает от отсутствия диверсификации рынков сбыта.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит ММК или других металлургов, что думаете? Какие еще компании разобрать? Пишите свои идеи в комментариях
👍61🔥2
#Видео #ИнвестИдеи
🔥Друзья! В новом видео поговорим про акции Яндекс и VK. Стоит ли сейчас покупать? Смогут ли они показать большой рост?
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! В новом видео поговорим про акции Яндекс и VK. Стоит ли сейчас покупать? Смогут ли они показать большой рост?
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍14🔥4❤1
#ИнвестИдеи #РазборКомпании
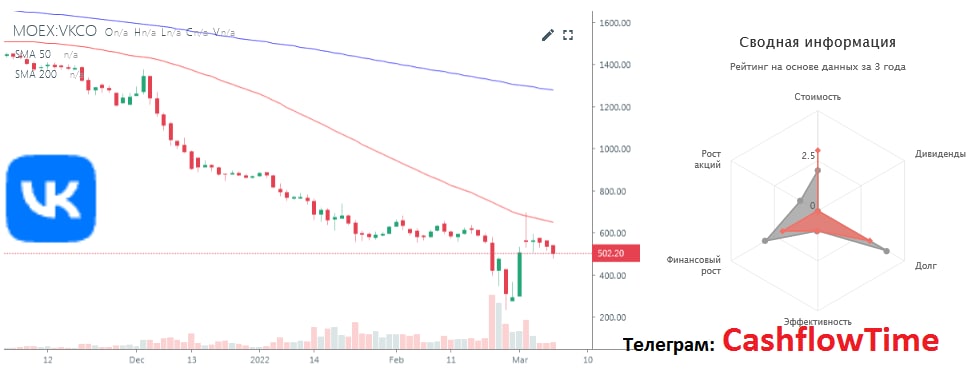
⚡️Незаслуженно мало я рассказал о VK в видео выше, поэтому сделали подробный разбор этой компании
VK - это не только одноименная социальная сеть. Это набор сервисов и разработок.
✅Плюсы компании:
✔️Компания работает на внутреннем рынке. Основной бизнес не подвержен внешним факторам давления.
✔️После ухода иностранных компаний, VK претендует на лидерство в сегменте социальных сетей и медиа.
✔️Объявленная государственная поддержка технологических компаний.
✔️ Ежемесячная аудитория впервые превысила 100 миллионов пользователей.
✔️ Компания заявила о создании ряда новых сервисов на своих платформах.
🔻Минусы:
➖Не до конца понятна ситуация с рекламодателями, блогерами, авторами и производителями контента, а также возможностями рекламных интеграцией и, как следствие, увеличением финансовых результатов компании.
➖Отток квалифицированных разработчиков.
➖ Проблемы с использованием иностранных технологий и оборудования.
➖Тесная связь компании с государством.
➖Высокая спекулятивная составляющая в котировках.
💥Наши мысли:
1) Компания претендует на статус заменителя иностранных социальных сетей и медиа, но при этом VK - это не только социальная сеть.
2) Количество пользователей не равно коммерческий успех. Активных пользователей ещё нужно уметь монетизировать.
‼️Предлагаем не поддаваться на спекулятивное поведение цены и дождаться отчётов компании. Может возникнуть такая интересная ситуация, что компания несмотря на позитивные ожидания уйдет в глубокий операционный убыток.
Инвестиции в нее в данный момент сопряжены с повышенными рисками связанными с возможностью конвертации интереса пользователей в коммерческую выгоду для компании.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях. Или есть другие вопросы?
⚡️Незаслуженно мало я рассказал о VK в видео выше, поэтому сделали подробный разбор этой компании
VK - это не только одноименная социальная сеть. Это набор сервисов и разработок.
✅Плюсы компании:
✔️Компания работает на внутреннем рынке. Основной бизнес не подвержен внешним факторам давления.
✔️После ухода иностранных компаний, VK претендует на лидерство в сегменте социальных сетей и медиа.
✔️Объявленная государственная поддержка технологических компаний.
✔️ Ежемесячная аудитория впервые превысила 100 миллионов пользователей.
✔️ Компания заявила о создании ряда новых сервисов на своих платформах.
🔻Минусы:
➖Не до конца понятна ситуация с рекламодателями, блогерами, авторами и производителями контента, а также возможностями рекламных интеграцией и, как следствие, увеличением финансовых результатов компании.
➖Отток квалифицированных разработчиков.
➖ Проблемы с использованием иностранных технологий и оборудования.
➖Тесная связь компании с государством.
➖Высокая спекулятивная составляющая в котировках.
💥Наши мысли:
1) Компания претендует на статус заменителя иностранных социальных сетей и медиа, но при этом VK - это не только социальная сеть.
2) Количество пользователей не равно коммерческий успех. Активных пользователей ещё нужно уметь монетизировать.
‼️Предлагаем не поддаваться на спекулятивное поведение цены и дождаться отчётов компании. Может возникнуть такая интересная ситуация, что компания несмотря на позитивные ожидания уйдет в глубокий операционный убыток.
Инвестиции в нее в данный момент сопряжены с повышенными рисками связанными с возможностью конвертации интереса пользователей в коммерческую выгоду для компании.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит VK или Яндекс? Давайте обсудим IT – сектор в комментариях. Или есть другие вопросы?
👍33🤔1
#Видео #ИнвестИдеи
🔥Друзья! В новом видео я рассказал о российских компаниях, акции которых могут быть интересны для покупки прямо сейчас!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! В новом видео я рассказал о российских компаниях, акции которых могут быть интересны для покупки прямо сейчас!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍26🔥6😱1
#ИнвестИдеи #РазборКомпании
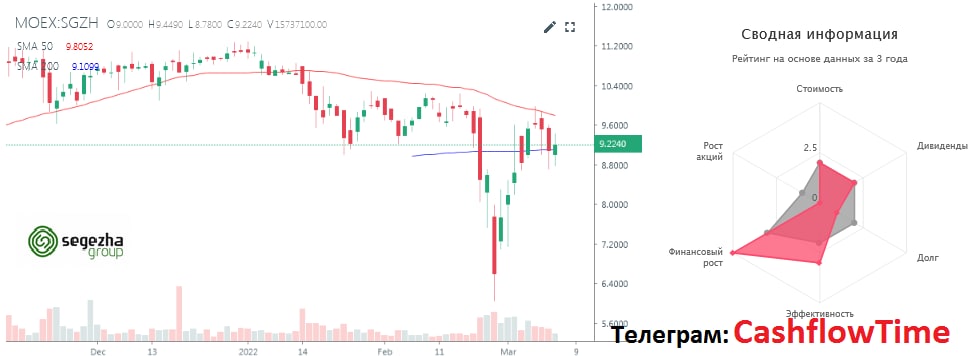
⚡️По многочисленным запросам наших подписчиков разбор компании Сегежа (Segezha Group).
Сегежа - крупный российский лесопромышленный холдинг деревообрабатывающей и целлюлозно-бумажной промышленности.
❗️Компания является одним из крупнейших лесопользователей в России.
✅ Плюсы компании:
✔️Компания обладает полным циклом производства, от лесозаготовки до конечной переработки дерева.
✔️Компания занимает лидирующие позиции в России и мире по производству бумаги, пиломатериалов, а также производству домов из клееного бруса.
✔️У компании широко диверсифицирован бизнес по продукции (бумага и упаковка - около половины выручки, деревообработка - треть, производство фанеры и домов - около 20%) и географии (доля РФ - около 27%, Европы - 20%, Китая - 15%).
✔️Компания в случае запрета на ввоз продукции в отдельные страны и регионы имеет возможность перенаправить продукцию на другие рынки.
✔️Компания в своей работе делает упор на обновление лесов и следования принципам устойчивого развития.
🔻 Минусы:
➖Проблемы с логистикой.
➖ Отказ европейских стран от продукции деревопереработки из России, а также частичный запрет на вывоз сырья и продукции из России.
➖ Применение иностранного оборудования в производстве и переработке.
➖ Проблемы с сертификацией продукции.
‼️Прямо сейчас на компанию обрушилось огромное количество сложностей и ограничений. Это может сказаться негативно на операционных показателях деятельности. Но при этом долгосрочно Сегежа является в силу своего уникального положения на рынке, одним из лучших инвестиционных активов, если учесть планы компании по развитию и востребованность продукции.
💥Наше мнение: хорошая компания находится в сложной ситуации. Необходимо внимательно следить за финансовыми отчетами и заявлениями руководства. Торопиться с инвестициями в данную компанию не стоит. Следует подождать прояснения ситуации.
Надоело сидеть в минусах? Вступай в команду профессионалов 👉 Инвест Клуб
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Сегежи, что думаете о компании? Пишите свои идеи в комментариях
⚡️По многочисленным запросам наших подписчиков разбор компании Сегежа (Segezha Group).
Сегежа - крупный российский лесопромышленный холдинг деревообрабатывающей и целлюлозно-бумажной промышленности.
❗️Компания является одним из крупнейших лесопользователей в России.
✅ Плюсы компании:
✔️Компания обладает полным циклом производства, от лесозаготовки до конечной переработки дерева.
✔️Компания занимает лидирующие позиции в России и мире по производству бумаги, пиломатериалов, а также производству домов из клееного бруса.
✔️У компании широко диверсифицирован бизнес по продукции (бумага и упаковка - около половины выручки, деревообработка - треть, производство фанеры и домов - около 20%) и географии (доля РФ - около 27%, Европы - 20%, Китая - 15%).
✔️Компания в случае запрета на ввоз продукции в отдельные страны и регионы имеет возможность перенаправить продукцию на другие рынки.
✔️Компания в своей работе делает упор на обновление лесов и следования принципам устойчивого развития.
🔻 Минусы:
➖Проблемы с логистикой.
➖ Отказ европейских стран от продукции деревопереработки из России, а также частичный запрет на вывоз сырья и продукции из России.
➖ Применение иностранного оборудования в производстве и переработке.
➖ Проблемы с сертификацией продукции.
‼️Прямо сейчас на компанию обрушилось огромное количество сложностей и ограничений. Это может сказаться негативно на операционных показателях деятельности. Но при этом долгосрочно Сегежа является в силу своего уникального положения на рынке, одним из лучших инвестиционных активов, если учесть планы компании по развитию и востребованность продукции.
💥Наше мнение: хорошая компания находится в сложной ситуации. Необходимо внимательно следить за финансовыми отчетами и заявлениями руководства. Торопиться с инвестициями в данную компанию не стоит. Следует подождать прояснения ситуации.
Надоело сидеть в минусах? Вступай в команду профессионалов 👉 Инвест Клуб
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Сегежи, что думаете о компании? Пишите свои идеи в комментариях
👍45🔥7
#Мнение
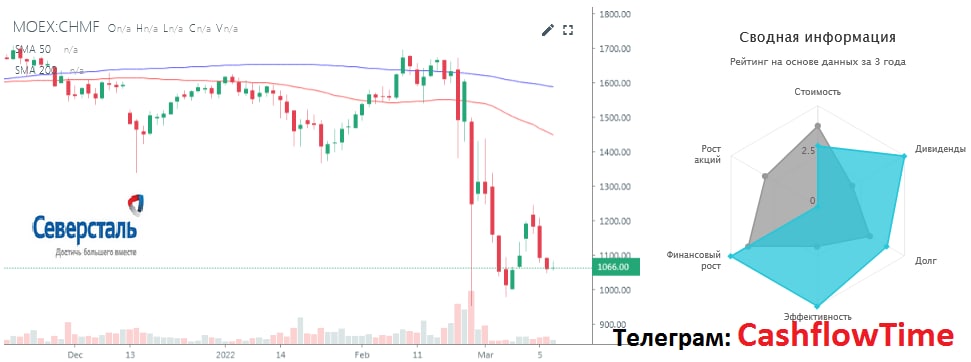
⚡️Многие подписчики спрашивают наше мнение по компании Северсталь.
Северсталь поставляет сталь, чугун и стальную продукцию. Объем производства у компании находился на одном уровне. Финансовый результат компания увеличивала за счет роста рыночных цен на сырье и снижение затрат на производство.
Северсталь - одна из самых эффективных металлургических компаний в мире. Была.
🔻Все изменилось после решения Европейского союза о запрете импорта и поставок Северстали. Напомним, на ЕС приходилось 34% выручки металлургического гиганта.
🔻На внутреннем рынке компания страдает от регулирования цен и постоянных претензий Федеральной антимонопольной службы (ФАС).
🔻Компания сталкивается с серьезной конкуренцией, не обладает уникальной добычей и положением на рынке.
⁉️Что ждёт компанию на дистанции более 3 лет?
По нашему мнению, главный вопрос, сможет ли компания переориентировать свои поставки в другие страны в объеме, который приходился на ЕС. Северсталь планируют переориентировать поставки на Ближний Восток. Также отметим, доля компании на азиатских рынках ничтожно мала.
Препятствиями для компании в ближайшее время могут стать как проблемы спроса, так и проблемы заключения новых контрактов. Также одной из глобальных проблем может стать налаживание новых логистических каналов сбыта.
❗️Северсталь ждёт сложный период. Без сомнений, финансовые показатели ждёт снижение. Спешить с инвестированием в эту компанию не стоит.
⚡️Многие подписчики спрашивают наше мнение по компании Северсталь.
Северсталь поставляет сталь, чугун и стальную продукцию. Объем производства у компании находился на одном уровне. Финансовый результат компания увеличивала за счет роста рыночных цен на сырье и снижение затрат на производство.
Северсталь - одна из самых эффективных металлургических компаний в мире. Была.
🔻Все изменилось после решения Европейского союза о запрете импорта и поставок Северстали. Напомним, на ЕС приходилось 34% выручки металлургического гиганта.
🔻На внутреннем рынке компания страдает от регулирования цен и постоянных претензий Федеральной антимонопольной службы (ФАС).
🔻Компания сталкивается с серьезной конкуренцией, не обладает уникальной добычей и положением на рынке.
⁉️Что ждёт компанию на дистанции более 3 лет?
По нашему мнению, главный вопрос, сможет ли компания переориентировать свои поставки в другие страны в объеме, который приходился на ЕС. Северсталь планируют переориентировать поставки на Ближний Восток. Также отметим, доля компании на азиатских рынках ничтожно мала.
Препятствиями для компании в ближайшее время могут стать как проблемы спроса, так и проблемы заключения новых контрактов. Также одной из глобальных проблем может стать налаживание новых логистических каналов сбыта.
❗️Северсталь ждёт сложный период. Без сомнений, финансовые показатели ждёт снижение. Спешить с инвестированием в эту компанию не стоит.
👍44🔥3
#КурсВалют
🔥Российский рубль укрепляется по отношению к доллару США и евро немыслимыми темпами.
Что происходит? Почему рубль так растет после огромного падения и несмотря на рекордное количество санкций?
На стабилизацию обменного курса рубля направлен весь арсенал имеющихся у властей способов и мер.
✔️Экспортёры продают 80% валютной выручки, что в значительной степени поддерживает национальную валюту.
✔️Значительные ограничения наложены на операции с иностранной валютой в банках. Например, ограничения на сумму снятия иностранной валюты со счетов и банковских карт.
✔️Ограничен перевод и вывоз иностранной валюты за рубеж.
✔️Отсутствует доступ нерезидентов к торговле на российских биржах.
✔️ Ключевая ставка Банка России была увеличена до 20% (с 11 апреля - 17%). Эта мера призвана поддержать рубль.
Искусственно сложилась интересная ситуация, при которой доллар США и евро "никому не нужны".
❗️Какой может быть обменный курс?
Любой. Мы не для красивого слова это говорим. В условиях управляемого курса рубля и беспрецедентных ограничений валютных операций, курс рубля относительно иностранных валют предсказать невозможно.
Такая ситуация может увеличить и без того большие риски. Главная проблема в том, что экономика России будет терять экспортные доходы, а у Центрального банка могут закончиться инструменты поддержки.
‼️Буквально вчера появилась новость, что ЦБ отменит с 11 апреля комиссию в 12% на покупку долларов, евро и фунтов стерлингов для брокеров!
🔥Российский рубль укрепляется по отношению к доллару США и евро немыслимыми темпами.
Что происходит? Почему рубль так растет после огромного падения и несмотря на рекордное количество санкций?
На стабилизацию обменного курса рубля направлен весь арсенал имеющихся у властей способов и мер.
✔️Экспортёры продают 80% валютной выручки, что в значительной степени поддерживает национальную валюту.
✔️Значительные ограничения наложены на операции с иностранной валютой в банках. Например, ограничения на сумму снятия иностранной валюты со счетов и банковских карт.
✔️Ограничен перевод и вывоз иностранной валюты за рубеж.
✔️Отсутствует доступ нерезидентов к торговле на российских биржах.
✔️ Ключевая ставка Банка России была увеличена до 20% (с 11 апреля - 17%). Эта мера призвана поддержать рубль.
Искусственно сложилась интересная ситуация, при которой доллар США и евро "никому не нужны".
❗️Какой может быть обменный курс?
Любой. Мы не для красивого слова это говорим. В условиях управляемого курса рубля и беспрецедентных ограничений валютных операций, курс рубля относительно иностранных валют предсказать невозможно.
Такая ситуация может увеличить и без того большие риски. Главная проблема в том, что экономика России будет терять экспортные доходы, а у Центрального банка могут закончиться инструменты поддержки.
‼️Буквально вчера появилась новость, что ЦБ отменит с 11 апреля комиссию в 12% на покупку долларов, евро и фунтов стерлингов для брокеров!
👍33🤔2❤1
#Видео #ИнвестИдеи
🔥Друзья! В новом видео я продолжаю рассказывать о российских компаниях, акции которых могут показать значительный рост.
👉СМОТРЕТЬ ВИДЕО 👈
Точки входа, по которым я буду рассматривать к покупке компании из видео:
Яндекс ниже 2000руб. Мангнит ниже 3000руб., Черкизово ниже 2800руб., Полюс ниже 12500руб., АФК Система ниже 12руб., Positive Technologies ниже 800руб . Лично я не спешу набирать позицию в этих компанияx и готов ждать.
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! В новом видео я продолжаю рассказывать о российских компаниях, акции которых могут показать значительный рост.
👉СМОТРЕТЬ ВИДЕО 👈
Точки входа, по которым я буду рассматривать к покупке компании из видео:
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍59🔥10👏3❤2👎1🤔1😱1
🔥 Друзья, приветствую вас на нашем канале Cashflow!
Для удобства составил навигацию с разборами акций РФ:
1. Positive Technologies (POSI)
2. VK (VKCO)
3. X5 Retail Group (FIVE)
4. Алроса (ALRS)
5. Газпром (GAZP)
6. Газпромнефть (SIBN)
7. Детский мир (DSKY)
8. Лукойл (LKOH)
9. Магнит (MAGN)
10. ММК (MAGN)
11. Норникель (GMKN)
12. Новатэк (NVTK)
13. Полюс (PLZL)
14. Роснефть (ROSN)
15. РусАгро (AGRO)
16. Северсталь (CHMF)
17. Сегежа (SGZH)
18. Яндекс (YNDX)
⁉️ Какие компании стоит разобрать и что еще вы хотели бы видеть на канале?
Для удобства составил навигацию с разборами акций РФ:
1. Positive Technologies (POSI)
2. VK (VKCO)
3. X5 Retail Group (FIVE)
4. Алроса (ALRS)
5. Газпром (GAZP)
6. Газпромнефть (SIBN)
7. Детский мир (DSKY)
8. Лукойл (LKOH)
9. Магнит (MAGN)
10. ММК (MAGN)
11. Норникель (GMKN)
12. Новатэк (NVTK)
13. Полюс (PLZL)
14. Роснефть (ROSN)
15. РусАгро (AGRO)
16. Северсталь (CHMF)
17. Сегежа (SGZH)
18. Яндекс (YNDX)
⁉️ Какие компании стоит разобрать и что еще вы хотели бы видеть на канале?
👍161🔥13❤8🥰5🤔3⚡2👎1
#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Алроса. Компания занимается разведкой, добычей, обработкой и реализацией алмазов.
✅Плюсы компании:
✔️ Алроса - один из лидеров по мировой добыче алмазов. Компании принадлежит около 25% мировой добычи.
✔️Производственные мощности компании сосредоточены в основном в России. Алроса добывает 90% всех алмазов в России. Компании принадлежит шесть горнодобывающих комплексов.
✔️У компании почти нет зарубежных активов. В случае ужесточения санкций, ее производства защищены.
✔️По прогнозам самой компании спрос на алмазы будет увеличиваться при ограниченном предложении в ближайшие годы и это позволит нарастить финансовые показатели.
✔️Компания направляет огромную часть своей продукции и сырья на экспорт, получая валютную выручку. Но не все так просто.
🔻 Минусы:
➖Компания имеет диверсифицированные рынки сбыта, но главным минусом является то, что Бельгия (страна входящая в ЕС) занимает 47% в выручке. Индия -18%, внутренний рынок - 11%, ОАЭ - 11%, Израиль - 7%. Запрет на поставки может с одной стороны взвинтить цены на продукцию и сырье, но с другой стороны серьезно ударить по бизнесу.
➖Продукция компании не является стратегически важной в глобальном масштабе. В отличие от энергии или продовольствия.
➖Компания может пострадать, если в мире начнутся серьезные рецессионные явления. Так как продукция хоть и востребована определенной группой конечных потребителей, но все же производимые из алмазного сырья бриллианты - это символ "хороших времён".
➖ Отдельные ювелирные дома отказываются от работы с алмазами российского происхождения.
Из последних важных новостей.
Запрет алмазов из России пока не обсуждается в ЕС - премьер Бельгии. Заявление сделано 25.03.2022. Однако США наложили санкции на Алросу. Американский Минфин постановил, что до 7 мая должны быть завершены сделки с группой Алроса, а до 7 июня – с Alrosa USA, ее подразделением в США. На этом фоне акции упали почти на 8%.
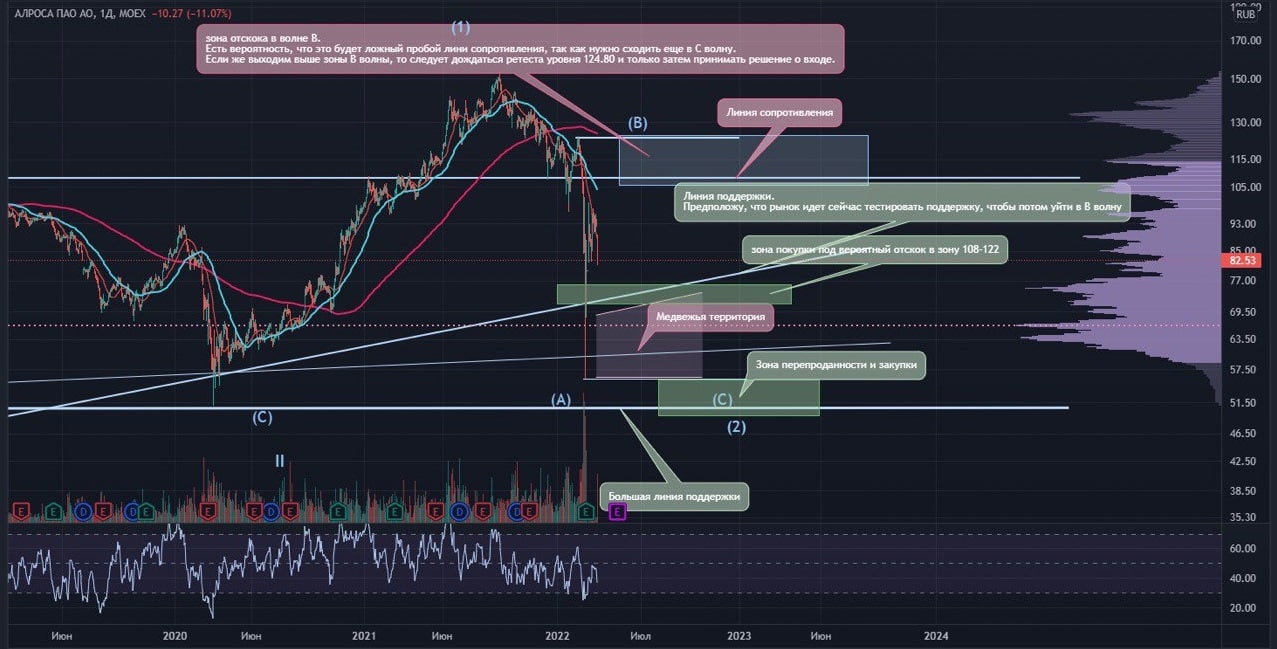
❗️На мой взгляд Алроса - надёжный инвестиционный актив с повышенными рисками. Важно помнить, что компания сильно зависит от поставок в одну страну. С точки зрения техники бумага находится в коррекционной фазе и лучше дождаться её окончания, график прикрепил ниже.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ За какими компаниями вы следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях. Я также подключусь к обсуждениям.
⚡️Сегодня в нашем разборе компания Алроса. Компания занимается разведкой, добычей, обработкой и реализацией алмазов.
✅Плюсы компании:
✔️ Алроса - один из лидеров по мировой добыче алмазов. Компании принадлежит около 25% мировой добычи.
✔️Производственные мощности компании сосредоточены в основном в России. Алроса добывает 90% всех алмазов в России. Компании принадлежит шесть горнодобывающих комплексов.
✔️У компании почти нет зарубежных активов. В случае ужесточения санкций, ее производства защищены.
✔️По прогнозам самой компании спрос на алмазы будет увеличиваться при ограниченном предложении в ближайшие годы и это позволит нарастить финансовые показатели.
✔️Компания направляет огромную часть своей продукции и сырья на экспорт, получая валютную выручку. Но не все так просто.
🔻 Минусы:
➖Компания имеет диверсифицированные рынки сбыта, но главным минусом является то, что Бельгия (страна входящая в ЕС) занимает 47% в выручке. Индия -18%, внутренний рынок - 11%, ОАЭ - 11%, Израиль - 7%. Запрет на поставки может с одной стороны взвинтить цены на продукцию и сырье, но с другой стороны серьезно ударить по бизнесу.
➖Продукция компании не является стратегически важной в глобальном масштабе. В отличие от энергии или продовольствия.
➖Компания может пострадать, если в мире начнутся серьезные рецессионные явления. Так как продукция хоть и востребована определенной группой конечных потребителей, но все же производимые из алмазного сырья бриллианты - это символ "хороших времён".
➖ Отдельные ювелирные дома отказываются от работы с алмазами российского происхождения.
Из последних важных новостей.
Запрет алмазов из России пока не обсуждается в ЕС - премьер Бельгии. Заявление сделано 25.03.2022. Однако США наложили санкции на Алросу. Американский Минфин постановил, что до 7 мая должны быть завершены сделки с группой Алроса, а до 7 июня – с Alrosa USA, ее подразделением в США. На этом фоне акции упали почти на 8%.
❗️На мой взгляд Алроса - надёжный инвестиционный актив с повышенными рисками. Важно помнить, что компания сильно зависит от поставок в одну страну. С точки зрения техники бумага находится в коррекционной фазе и лучше дождаться её окончания, график прикрепил ниже.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ За какими компаниями вы следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях. Я также подключусь к обсуждениям.
👍69🔥4
⚡️Как мы писали в разборах компаний, Сбер, Яндекс и VK активно развивают свои экосистемы.
📌 Как следует из последних новостей, эти компании пошли ещё дальше и обсуждают с правительством России создание российской альтернативы магазинам приложений App Store компании Apple и Google Play компании Alphabet.
📌 Кто будет основным разработчикам или компании объединят усилия неизвестно. Но очевидно одно: наш тезис оказался верен. Компаниями и государством взят полномасштабных курс на импортозамещение не только товаров, но и цифровых услуг и сервисов.
📌 Эти три компании обладают наиболее ощутимым технологическим потенциалом и неудивительно, что они попали в шорт-лист правительства.
Главной проблемой в разработке магазинов мобильных приложений является наличие достаточного количества квалифицированных разработчиков.
Должное внимание при разработке будет уделено аспекту кибербезопасности. Здесь бенефициаром может стать компания Positive Technologies, разбор которой можно почитать здесь.
‼️ В связи с тем, что санкционное давление усиливается с каждым днем и уже затрагивает огромное количество российских компаний, становится все сложнее выбрать надежные акции для инвестиций. Поэтому я подготовил список компаний к покупке с точками входа, а также открыл доступ к моему личному портфелю в Инвест Клубе. Присоединяйтесь!
⁉️Напишите в комментариях как скоро сможет Россия заменить IT продукты крупных корпораций США и сможет ли вообще? Какого качества они будут?
📌 Как следует из последних новостей, эти компании пошли ещё дальше и обсуждают с правительством России создание российской альтернативы магазинам приложений App Store компании Apple и Google Play компании Alphabet.
📌 Кто будет основным разработчикам или компании объединят усилия неизвестно. Но очевидно одно: наш тезис оказался верен. Компаниями и государством взят полномасштабных курс на импортозамещение не только товаров, но и цифровых услуг и сервисов.
📌 Эти три компании обладают наиболее ощутимым технологическим потенциалом и неудивительно, что они попали в шорт-лист правительства.
Главной проблемой в разработке магазинов мобильных приложений является наличие достаточного количества квалифицированных разработчиков.
Должное внимание при разработке будет уделено аспекту кибербезопасности. Здесь бенефициаром может стать компания Positive Technologies, разбор которой можно почитать здесь.
‼️ В связи с тем, что санкционное давление усиливается с каждым днем и уже затрагивает огромное количество российских компаний, становится все сложнее выбрать надежные акции для инвестиций. Поэтому я подготовил список компаний к покупке с точками входа, а также открыл доступ к моему личному портфелю в Инвест Клубе. Присоединяйтесь!
⁉️Напишите в комментариях как скоро сможет Россия заменить IT продукты крупных корпораций США и сможет ли вообще? Какого качества они будут?
👍44🔥2
⚡️ Уважаемые подписчики, задача наших постов не только максимизация прибыли, но и предостережение от потерь и минимизация рисков.
⁉️ За чем внимательно необходимо следить?
После появления инверсии кривой доходности государственных облигаций США, про которую можно почитать здесь, многие банки и инвестиционные компании стали давать противоречивые прогнозы на будущее.
Разброс мнений от необоснованного оптимизма до упаднических настроений, но многие из них сходятся в одном: экономику и фондовый рынок США ждёт не самое радостное среднесрочное будущее в ожидании рецессии.
🔹 Deutsche Bank заявил, что его базовый сценарий предполагает рецессию в экономике США в конце 2023 года.
🔹 Bank of America заявил о начале периода инфляционного шока и ужесточения монетарной политики ФРС.
🔹 Morgan Stanley заранее предупредил своих клиентах о растущих рисках.
🔹 Самое интересное, что эти прогнозы стали хуже по сравнению с концом 2021 - началом 2022 года.
🔹 Прогнозы указывают на возможное локальное снижение индекса S&P500 и дальнейший рост ставок по бондам.
🔹 Также аналитики указывают, стартующий на этой неделе сезон отчётов может удивить со знаком "-".
Создаётся впечатление, что где-то вдалеке надвигается буря...
❓Даже несмотря на поправку на мнение аналитиков, может возникнуть вполне логичный вопрос: зачем мы все это пишем?
Нет, не для того, чтобы вызвать панику. Мы пишем это для того, чтобы вы заранее подумали и оценили возможные риски своего инвестиционного портфеля, стратегии покупок и продаж на фондовом рынке в случае сильного движения цен и наличии достаточного капитала для активных действий.
⁉️ Кто инвестирует в акции США? Или пока только в акции РФ?
⁉️ За чем внимательно необходимо следить?
После появления инверсии кривой доходности государственных облигаций США, про которую можно почитать здесь, многие банки и инвестиционные компании стали давать противоречивые прогнозы на будущее.
Разброс мнений от необоснованного оптимизма до упаднических настроений, но многие из них сходятся в одном: экономику и фондовый рынок США ждёт не самое радостное среднесрочное будущее в ожидании рецессии.
🔹 Deutsche Bank заявил, что его базовый сценарий предполагает рецессию в экономике США в конце 2023 года.
🔹 Bank of America заявил о начале периода инфляционного шока и ужесточения монетарной политики ФРС.
🔹 Morgan Stanley заранее предупредил своих клиентах о растущих рисках.
🔹 Самое интересное, что эти прогнозы стали хуже по сравнению с концом 2021 - началом 2022 года.
🔹 Прогнозы указывают на возможное локальное снижение индекса S&P500 и дальнейший рост ставок по бондам.
🔹 Также аналитики указывают, стартующий на этой неделе сезон отчётов может удивить со знаком "-".
Создаётся впечатление, что где-то вдалеке надвигается буря...
❓Даже несмотря на поправку на мнение аналитиков, может возникнуть вполне логичный вопрос: зачем мы все это пишем?
Нет, не для того, чтобы вызвать панику. Мы пишем это для того, чтобы вы заранее подумали и оценили возможные риски своего инвестиционного портфеля, стратегии покупок и продаж на фондовом рынке в случае сильного движения цен и наличии достаточного капитала для активных действий.
⁉️ Кто инвестирует в акции США? Или пока только в акции РФ?
👍76❤8
#ИнвестИдеи #РазборКомпании
💥 Разбор компании Детский мир (DSKY) - одного из лидеров сегмента товаров для детей.
❗️Инвестиционная логика следующая: по многочисленным социальным опросам, отказаться от товаров для детей очень сложно. Особенно это касается продуктов питания и гигиены.
✅ Плюсы компании:
✔️ Компания работает на внутреннем рынке. Санкционный ограничения ей не страшны. Основные поставки продукции приходятся на китайских и российских поставщиков.
✔️ Детский мир - компания защитного потребительского сектора.
✔️ Жизненная необходимость товаров продуктовой группы.
✔️ Диверсификация по линейке товаров.
✔️ Расширение онлайн продаж. Толчком для развития которых послужила пандемия.
🔻 Минусы:
➖ Снижение уровня доходов населения и, как следствие, снижение трат на детей.
➖ Активное применение феномена "донашивания" одежды и снижение покупок новых вещей.
➖ Сокращение ассортимента товаров в связи с приостановкой или прекращением поставок некоторыми иностранными компаниями.
➖ Высокая инфляция заложена в ценах производителей и поставщиков. Как следствие, снижение и без того невысокой маржинальности бизнеса.
➖ Главный минус: огромная конкуренция со стороны онлайн маркетплейсов, издержки у которых на содержание оффлайн инфраструктуры намного ниже.
❗️Последние новости
Детский мир после проверки и совещания с ФАС зафиксировал цены на товары первой необходимости, в том числе на детское питание и товары гигиены, а также зафиксировал цены на одежду и обувь на уровне января на три месяца.
👉 Компания Детский мир из защитного сектора и может стать одним из надежных вариантов инвестиций, но риски конкуренции и спроса, а также государственное регулирование цен могут негативно повлиять на операционные результаты в среднесрочной перспективе.
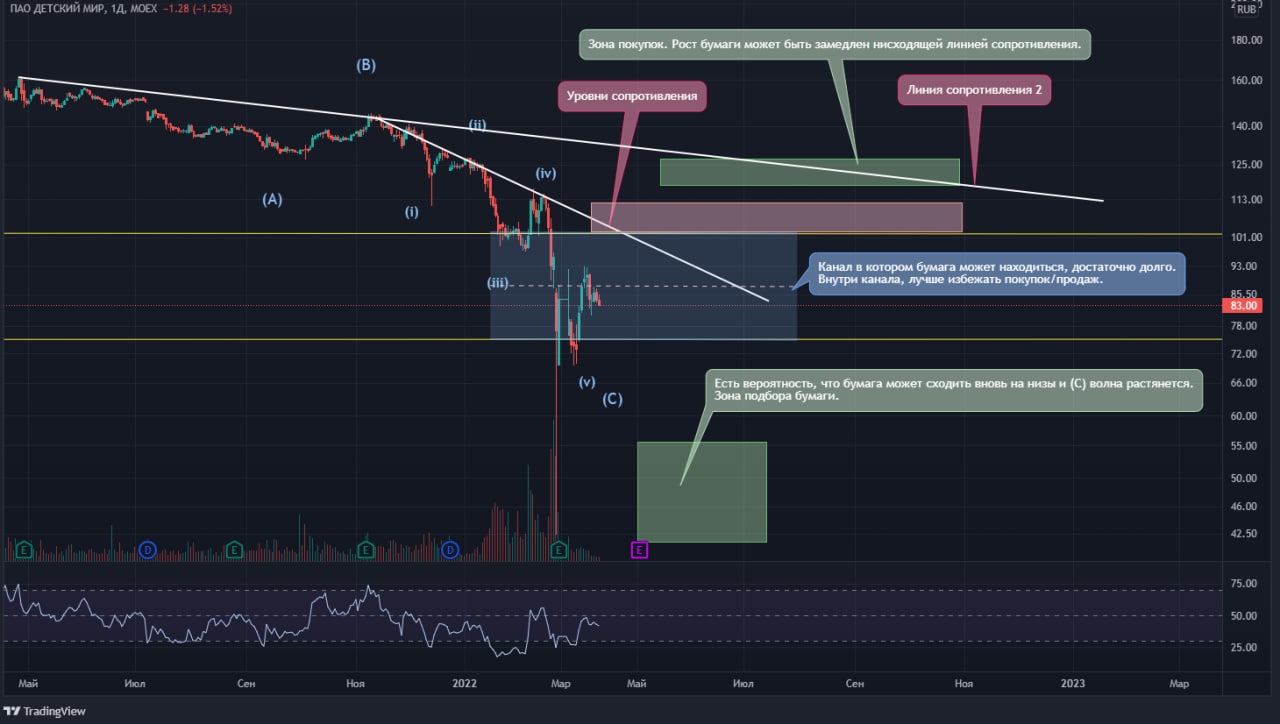
❗️Технический анализ: Бумага вновь оказалась в канале, в котором ранее находилась с 2018 по 2020. В текущем моменте стоит дождаться выхода бумаги из канала вверх или вниз, чтобы скорректировать ее дальнейшие движения. У кого уже есть бумаги Детского мира, то можно продолжать их держать и в случае падения до 55-40, можно смело добирать.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Детского мира?
💥 Разбор компании Детский мир (DSKY) - одного из лидеров сегмента товаров для детей.
❗️Инвестиционная логика следующая: по многочисленным социальным опросам, отказаться от товаров для детей очень сложно. Особенно это касается продуктов питания и гигиены.
✅ Плюсы компании:
✔️ Компания работает на внутреннем рынке. Санкционный ограничения ей не страшны. Основные поставки продукции приходятся на китайских и российских поставщиков.
✔️ Детский мир - компания защитного потребительского сектора.
✔️ Жизненная необходимость товаров продуктовой группы.
✔️ Диверсификация по линейке товаров.
✔️ Расширение онлайн продаж. Толчком для развития которых послужила пандемия.
🔻 Минусы:
➖ Снижение уровня доходов населения и, как следствие, снижение трат на детей.
➖ Активное применение феномена "донашивания" одежды и снижение покупок новых вещей.
➖ Сокращение ассортимента товаров в связи с приостановкой или прекращением поставок некоторыми иностранными компаниями.
➖ Высокая инфляция заложена в ценах производителей и поставщиков. Как следствие, снижение и без того невысокой маржинальности бизнеса.
➖ Главный минус: огромная конкуренция со стороны онлайн маркетплейсов, издержки у которых на содержание оффлайн инфраструктуры намного ниже.
❗️Последние новости
Детский мир после проверки и совещания с ФАС зафиксировал цены на товары первой необходимости, в том числе на детское питание и товары гигиены, а также зафиксировал цены на одежду и обувь на уровне января на три месяца.
👉 Компания Детский мир из защитного сектора и может стать одним из надежных вариантов инвестиций, но риски конкуренции и спроса, а также государственное регулирование цен могут негативно повлиять на операционные результаты в среднесрочной перспективе.
❗️Технический анализ: Бумага вновь оказалась в канале, в котором ранее находилась с 2018 по 2020. В текущем моменте стоит дождаться выхода бумаги из канала вверх или вниз, чтобы скорректировать ее дальнейшие движения. У кого уже есть бумаги Детского мира, то можно продолжать их держать и в случае падения до 55-40, можно смело добирать.
⚠️ Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Детского мира?
👍75🔥3👏1
#Видео #ИнвестИдеи
🔥Друзья! Новое видео обязательно к просмотру! В нем я рассказал о 5 акциях РФ, которых не стоит сейчас покупать.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! Новое видео обязательно к просмотру! В нем я рассказал о 5 акциях РФ, которых не стоит сейчас покупать.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍29🔥6
#ИнвестИдеи #РазборКомпании
⚡️Сегодня мы поговорим о компании Ozon - одном из лидеров в сегменте онлайн торговли непродовольственными товарами.
Компания набирает обороты и ее фирменные вывески пунктов выдачи товаров появляются чуть ли не на каждом шагу. Но является ли это сигналом для инвесторов?
📊Компания опубликовала данные операционной деятельности за 2021 год. Что мы узнали?
✔️ Ozon продемонстрировал значительное увеличение количества заказов, продавцов и покупателей на своей платформе, а также значительное увеличение оборота. Выручка увеличилась на 71% по итогам года.
✔️ В тоже время, у компании пропорционально увеличились затраты. Ozon инвестирует деньги в развитие, охват и сопряжённые с этим расходы логичны. Компания тратит деньги на захват рынка, в частности, на открытие новых точек и логистику.
✔️ Диверсификация бизнеса находится на хорошем уровне. Около трети доходов - собственные продажи, а две трети - реклама и комиссии с участников маркетплейса.
✔️ Многие компании-продавцы пользуются услугами готовой инфраструктуры Ozon, потому что это намного выгоднее, чем запускать свой интернет-магазин с нуля.
✔️ Компания прогнозирует увеличение показателей бизнеса на 2022 год.
✔️ Самая главная проблема Ozon - это убыточность. Компании ещё предстоит доказать прибыльность своей бизнес-модели.
❗️Ozon, с одно стороны, может пострадать от снижения платежеспособного спроса, с другой стороны, за счёт набирающего популярность онлайн формата и ограниченных долгосрочных затрат на инфраструктуру имеет шанс стать ещё крупнее.
Многие эксперты сравнивают Ozon с его американским аналогом - компанией Amazon. Но мы бы воздержались от таких громких сравнений.
👉Учитывая низкую маржинальность бизнеса, компании будет сложно конвертировать инвестиции и оборот в прибыль. Не стоит забывать и о конкуренции. Ключевым показателем для инвесторов будет являться выход в прибыль. Инвестиции в данную компанию сопряжены с повышенным риском. На текущем этапе мы предлагаем не торопиться с инвестициями.
❗️Технический анализ: Озон набирает силу для скорого прорыва линии сопротивления, но это не повод входить в бумагу на текущих уровнях. Тем кто держит бумагу, лучше оставаться в ней и при снижении бумаги по линии сопротивления в зеленую зону, можно добирать.
‼️ В связи с тем, что санкционное давление усиливается с каждым днем и уже затрагивает огромное количество российских компаний, становится все сложнее выбрать надежные акции для инвестиций. Поэтому я подготовил список компаний к покупке с точками входа, а также открыл доступ к моему личному портфелю в Инвест Клубе. Присоединяйтесь!
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Что думаете по компании Ozon? Кто держит? За какими компаниями вы еще следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях
⚡️Сегодня мы поговорим о компании Ozon - одном из лидеров в сегменте онлайн торговли непродовольственными товарами.
Компания набирает обороты и ее фирменные вывески пунктов выдачи товаров появляются чуть ли не на каждом шагу. Но является ли это сигналом для инвесторов?
📊Компания опубликовала данные операционной деятельности за 2021 год. Что мы узнали?
✔️ Ozon продемонстрировал значительное увеличение количества заказов, продавцов и покупателей на своей платформе, а также значительное увеличение оборота. Выручка увеличилась на 71% по итогам года.
✔️ В тоже время, у компании пропорционально увеличились затраты. Ozon инвестирует деньги в развитие, охват и сопряжённые с этим расходы логичны. Компания тратит деньги на захват рынка, в частности, на открытие новых точек и логистику.
✔️ Диверсификация бизнеса находится на хорошем уровне. Около трети доходов - собственные продажи, а две трети - реклама и комиссии с участников маркетплейса.
✔️ Многие компании-продавцы пользуются услугами готовой инфраструктуры Ozon, потому что это намного выгоднее, чем запускать свой интернет-магазин с нуля.
✔️ Компания прогнозирует увеличение показателей бизнеса на 2022 год.
✔️ Самая главная проблема Ozon - это убыточность. Компании ещё предстоит доказать прибыльность своей бизнес-модели.
❗️Ozon, с одно стороны, может пострадать от снижения платежеспособного спроса, с другой стороны, за счёт набирающего популярность онлайн формата и ограниченных долгосрочных затрат на инфраструктуру имеет шанс стать ещё крупнее.
Многие эксперты сравнивают Ozon с его американским аналогом - компанией Amazon. Но мы бы воздержались от таких громких сравнений.
👉Учитывая низкую маржинальность бизнеса, компании будет сложно конвертировать инвестиции и оборот в прибыль. Не стоит забывать и о конкуренции. Ключевым показателем для инвесторов будет являться выход в прибыль. Инвестиции в данную компанию сопряжены с повышенным риском. На текущем этапе мы предлагаем не торопиться с инвестициями.
❗️Технический анализ: Озон набирает силу для скорого прорыва линии сопротивления, но это не повод входить в бумагу на текущих уровнях. Тем кто держит бумагу, лучше оставаться в ней и при снижении бумаги по линии сопротивления в зеленую зону, можно добирать.
‼️ В связи с тем, что санкционное давление усиливается с каждым днем и уже затрагивает огромное количество российских компаний, становится все сложнее выбрать надежные акции для инвестиций. Поэтому я подготовил список компаний к покупке с точками входа, а также открыл доступ к моему личному портфелю в Инвест Клубе. Присоединяйтесь!
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Что думаете по компании Ozon? Кто держит? За какими компаниями вы еще следите? Предлагаю обсудить интересные идеи по акциям РФ. Пишите свое мнение в комментариях

👍45👎3🔥1
#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Полюс (PLZL) - один из мировых лидеров по добыче золота.
✅ Плюсы компании:
✔️ Экспортная выручка в иностранной валюте служит гарантом устойчивости компании.
✔️ Низкая себестоимость добычи и, как следствие, высокая маржинальность бизнеса.
✔️ Хорошее финансовое здоровье и отсутствие проблем с долгами.
✔️Рост цен на золото на мировых рынка и появляющиеся прогнозы о цене за унцию золота в 10000$, если мировая инфляция выйдет из под контроля.
✔️Бизнес компании и ее продукция служат, свое рода, защитой от инфляции и девальвации рубля.
🔻 Минусы:
➖ Самый важный фактор для компании - это фактор спроса. Вопросы сбыта: куда, когда и по какой цене продавать? Риск в этом плане может заключаться в блокировке сбыта.
➖ Проблемы с логистикой.
➖ Большая зависимость от мировых цен на золото.
Из важных новостей.
Кипрская компания Wandle Holdings Limited, через которую основной владелец Сулейман Керимов владеет 76,34% Полюса, переехала в Россию. Вандл Холдингс Лимитед зарегистрирована в конце марта на острове Русский в Приморье.
💥Полюс - надежный инвестиционный актив во все времена. В нынешней ситуации, компания выглядит намного лучше своих основных конкурентов.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Полюс Золото? Что думаете по золотодобытчикам и защитным активам?
⚡️Сегодня в нашем разборе компания Полюс (PLZL) - один из мировых лидеров по добыче золота.
✅ Плюсы компании:
✔️ Экспортная выручка в иностранной валюте служит гарантом устойчивости компании.
✔️ Низкая себестоимость добычи и, как следствие, высокая маржинальность бизнеса.
✔️ Хорошее финансовое здоровье и отсутствие проблем с долгами.
✔️Рост цен на золото на мировых рынка и появляющиеся прогнозы о цене за унцию золота в 10000$, если мировая инфляция выйдет из под контроля.
✔️Бизнес компании и ее продукция служат, свое рода, защитой от инфляции и девальвации рубля.
🔻 Минусы:
➖ Самый важный фактор для компании - это фактор спроса. Вопросы сбыта: куда, когда и по какой цене продавать? Риск в этом плане может заключаться в блокировке сбыта.
➖ Проблемы с логистикой.
➖ Большая зависимость от мировых цен на золото.
Из важных новостей.
Кипрская компания Wandle Holdings Limited, через которую основной владелец Сулейман Керимов владеет 76,34% Полюса, переехала в Россию. Вандл Холдингс Лимитед зарегистрирована в конце марта на острове Русский в Приморье.
💥Полюс - надежный инвестиционный актив во все времена. В нынешней ситуации, компания выглядит намного лучше своих основных конкурентов.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции Полюс Золото? Что думаете по золотодобытчикам и защитным активам?

👍46👎1
⚡️Сегодня мы поговорим про стратегию инвестирования GARP. Она может быть полезна для инвесторов, которые ищут компании роста, но бояться инвестировать в слишком переоцененные активы, учитывая повышенные риски и волатильность на рынке.
Growth at a Reasonable Price (GARP) - рост по разумной цене.
Что такое рост по разумной цене (GARP)?
Рост по разумной цене - это стратегия инвестирования в акции, которая стремится объединить принципы инвестирования в рост и стоимость.
📌 Основа GARP - это поиск инвесторами растущих компаний, которые стабильно увеличивают выручку и прибыль, в идеале, выше среднерыночных значений, за исключением слишком переоцененных компаний.
📌 Стратегия GARP - это что-то среднее между ростом и стоимостью, поиск «золотой середины».
📌 Самый простой способ определить подходящую компанию по GARP - это найти растущую компанию с адекватным мультипликатором P/E.
📌 GARP также используют мультипликатор PEG. Значение P/E деленое на предполагаемые будущие темпы роста прибыли. Чем этот показатель ниже, тем лучше. Это значит, что у компании темпы роста сбалансированы рыночной оценкой и при этом сохраняются прогнозы по дальнейшему росту. Низкое значение PEG показывает, что отношение P/E соответствует ожидаемому росту прибыли. Это помогает выявить акции, которые торгуются по разумным ценам.
Самым известным инвестором по данной стратегии был Питер Линч, который разрабатывал свои собственные мультипликаторы и методики, но в основе многих из них были вариации мультипликатора PEG.
На бычьем рынке инвесторы GARP зарабатывают меньше, чем инвесторы в компании роста, но больше, чем инвесторы в компании стоимости. Для медвежьего рынка справедливо обратное утверждение.
❗️Целью стратегии GARP является минимизировать риски акций роста, привнеся стабилизирующий элемент характерный для акций стоимости.
⁉️А какие стратегии инвестирования используете вы? Как выбираете активы в свой портфель?
Growth at a Reasonable Price (GARP) - рост по разумной цене.
Что такое рост по разумной цене (GARP)?
Рост по разумной цене - это стратегия инвестирования в акции, которая стремится объединить принципы инвестирования в рост и стоимость.
📌 Основа GARP - это поиск инвесторами растущих компаний, которые стабильно увеличивают выручку и прибыль, в идеале, выше среднерыночных значений, за исключением слишком переоцененных компаний.
📌 Стратегия GARP - это что-то среднее между ростом и стоимостью, поиск «золотой середины».
📌 Самый простой способ определить подходящую компанию по GARP - это найти растущую компанию с адекватным мультипликатором P/E.
📌 GARP также используют мультипликатор PEG. Значение P/E деленое на предполагаемые будущие темпы роста прибыли. Чем этот показатель ниже, тем лучше. Это значит, что у компании темпы роста сбалансированы рыночной оценкой и при этом сохраняются прогнозы по дальнейшему росту. Низкое значение PEG показывает, что отношение P/E соответствует ожидаемому росту прибыли. Это помогает выявить акции, которые торгуются по разумным ценам.
Самым известным инвестором по данной стратегии был Питер Линч, который разрабатывал свои собственные мультипликаторы и методики, но в основе многих из них были вариации мультипликатора PEG.
На бычьем рынке инвесторы GARP зарабатывают меньше, чем инвесторы в компании роста, но больше, чем инвесторы в компании стоимости. Для медвежьего рынка справедливо обратное утверждение.
❗️Целью стратегии GARP является минимизировать риски акций роста, привнеся стабилизирующий элемент характерный для акций стоимости.
⁉️А какие стратегии инвестирования используете вы? Как выбираете активы в свой портфель?
👍41👏4❤1
⚡️Друзья, обратил внимание, что в комментариях многие просили к фундаментальному анализу Яндекс добавить технический анализ акций.
Наше мнение по ТА:
✔️ Бумага в первой фазе коррекции. Несмотря на то, что бумага уже находиться в зоне перепроданности, она может продолжить еще снижение в район 1750-1450. Для тех кто держит бумагу, возможность продать представиться на отскоке в район (В). Сигналом для продажи будет восходящая линия сопротивления. В дальнейшем бумагу вновь ждет коррекция в район (С).
✔️ Также добавили на график желтую линию – прогноз движения цены.
✔️ Стоит добавить, что фундаментальный и технический анализ не всегда сходятся в единое мнение. Поэтому всегда принимайте решения самостоятельно.
‼️Также хотели анонсировать новую рубрику в Инвест Клубе по трейдингу, в рамках которой предлагаем торговые идеи с точки зрения тех. анализа. Присоединяйтесь по ссылке
👉@CashlowClub_bot
⁉️ Согласны ли вы с нашим прогнозом и акции каких компаний еще стоит разобрать?
Наше мнение по ТА:
✔️ Бумага в первой фазе коррекции. Несмотря на то, что бумага уже находиться в зоне перепроданности, она может продолжить еще снижение в район 1750-1450. Для тех кто держит бумагу, возможность продать представиться на отскоке в район (В). Сигналом для продажи будет восходящая линия сопротивления. В дальнейшем бумагу вновь ждет коррекция в район (С).
✔️ Также добавили на график желтую линию – прогноз движения цены.
✔️ Стоит добавить, что фундаментальный и технический анализ не всегда сходятся в единое мнение. Поэтому всегда принимайте решения самостоятельно.
‼️Также хотели анонсировать новую рубрику в Инвест Клубе по трейдингу, в рамках которой предлагаем торговые идеи с точки зрения тех. анализа. Присоединяйтесь по ссылке
👉@CashlowClub_bot
⁉️ Согласны ли вы с нашим прогнозом и акции каких компаний еще стоит разобрать?
👍61👎1👏1
#ИнвестИдеи #РазборКомпании
⚡️Разбираем представителя продуктового ритейла - X5 Group.
❗️Как и в случае с компанией Магнит, продукты - это последнее от чего отказываются потребители в сложной экономической ситуации.
✅ Плюсы компании:
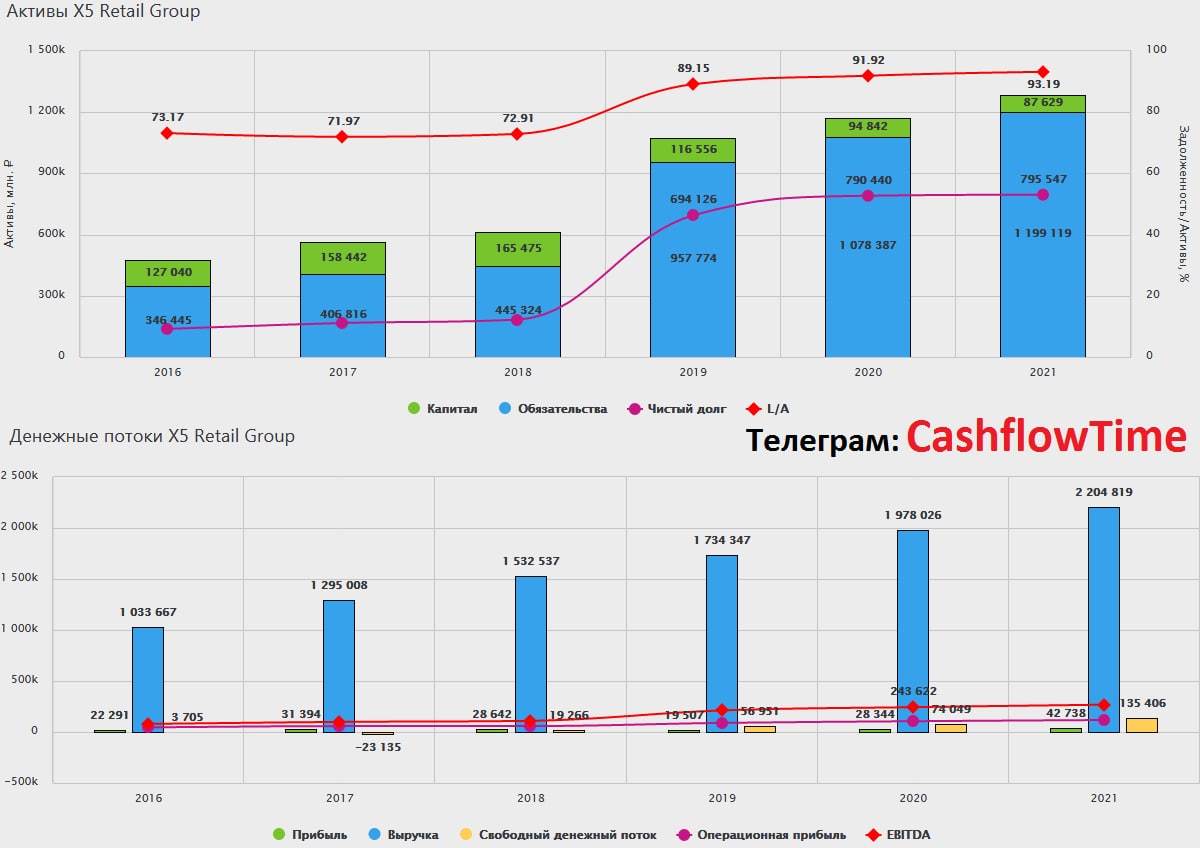
✔️X5 Group - лидер продуктового ритейла России. Занимает 13% рынка. Компания работает на внутреннем рынке. Подавляющее большинство товаров российского производства.
✔️Компания сегментирует сеть своих торговых точек (Пятерочка - 81% выручки, Перекресток - 15%). Компания развивает сеть дискаунтеров Чижик. X5 переформатирует и расширяет свою торговую сеть.
✔️Компания активно развивает онлайн каналы продаж, развитие которых ускорилось во время пандемии (онлайн гипермаркет Впрок).
🔻 Минусы:
➖ Компания зарегистрирована в Нидерландах. Могут возникнуть временные юридические сложности по переводу компании в российскую юрисдикцию.
➖ Снижающиеся доходы населения отразятся на финансовых показателях компании.
➖ Государственное регулирование цен на социально-значимые товары.
➖ Растущая инфляция и закупочные цены у поставщиков на продукты и другие товары.
➖ Отказ от выплаты дивидендов.
❗️С точки зрения устойчивости портфеля, компании продовольственного ритейла выглядят защищёнными. Спрос и востребованность продуктов питания не вызывают сомнений. Хотя рассчитывать на среднесрочный рост проблематично. Мы рекомендуем присмотреться к компании только после перерегистрации на территории России.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции X5 Group или Магнит? Что думаете по продуктовому ритейлу?
⚡️Разбираем представителя продуктового ритейла - X5 Group.
❗️Как и в случае с компанией Магнит, продукты - это последнее от чего отказываются потребители в сложной экономической ситуации.
✅ Плюсы компании:
✔️X5 Group - лидер продуктового ритейла России. Занимает 13% рынка. Компания работает на внутреннем рынке. Подавляющее большинство товаров российского производства.
✔️Компания сегментирует сеть своих торговых точек (Пятерочка - 81% выручки, Перекресток - 15%). Компания развивает сеть дискаунтеров Чижик. X5 переформатирует и расширяет свою торговую сеть.
✔️Компания активно развивает онлайн каналы продаж, развитие которых ускорилось во время пандемии (онлайн гипермаркет Впрок).
🔻 Минусы:
➖ Компания зарегистрирована в Нидерландах. Могут возникнуть временные юридические сложности по переводу компании в российскую юрисдикцию.
➖ Снижающиеся доходы населения отразятся на финансовых показателях компании.
➖ Государственное регулирование цен на социально-значимые товары.
➖ Растущая инфляция и закупочные цены у поставщиков на продукты и другие товары.
➖ Отказ от выплаты дивидендов.
❗️С точки зрения устойчивости портфеля, компании продовольственного ритейла выглядят защищёнными. Спрос и востребованность продуктов питания не вызывают сомнений. Хотя рассчитывать на среднесрочный рост проблематично. Мы рекомендуем присмотреться к компании только после перерегистрации на территории России.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Кто держит акции X5 Group или Магнит? Что думаете по продуктовому ритейлу?
👍44🔥5👏3
#КурсыВалют #Мнение
⚡️Сегодня мы поговорим про курсы валют
В первую очередь, поговорим про обменный курс доллара США и российского рубля.
👉Мы считаем, что Центральный банк Российской Федерации дал понять, уровень 70-75 рублей за доллар является необоснованным и не подходящим для Банка России. Поскольку рубль в таком диапазоне достаточно крепок, это невыгодно экспортерам. Значит около отметки 75 рублей за доллар и ниже, если мы увидим такой курс, можно доллар покупать. В данный момент, учитывая ситуацию, Центральный банк видит справедливый курс в районе 80 рублей за доллар.
❗️Мы считаем доллар сильной и надёжной валютой, учитывая ужесточение политики ФРС.
Что касается евро, его мы покупать не рекомендуем по двум причинам:
1️⃣Несмотря на рост инфляции сохраняется слишком мягкая денежно-кредитная политика ЕЦБ и мягкая позиция регулятора необоснованно затянулась.
2️⃣ В еврозоне большой долг и существует вероятность возникновения долгового кризиса.
Китайский юань.
Многие ресурсы рекомендуют покупать китайский юань. Мы с таким мнением, с такой рекомендацией не согласны по двум причинам. Во-первых, китайский юань не свободно конвертируемая валюта. Во-вторых, курс китайского юаня находится в ручном режиме, устанавливается и регулируется властями Китая. Что может произойти с китайским юанем при определенных действиях китайских властей? Посмотрите на котировки акций китайских компаний за последние несколько кварталов. На валютном рынке принимают решения не его участники, а коммунистическая партия Китая.
‼️Что касается долгосрочного прогноза, мы рекомендуем разбить свою денежную позицию на несколько частей, большую часть из которых отвести под доллары США. Это позволит защитить рублёвые сбережения от девальвации.
⁉️А в каких валютах вы храните сбережения? Напишите в комментариях.
⚡️Сегодня мы поговорим про курсы валют
В первую очередь, поговорим про обменный курс доллара США и российского рубля.
👉Мы считаем, что Центральный банк Российской Федерации дал понять, уровень 70-75 рублей за доллар является необоснованным и не подходящим для Банка России. Поскольку рубль в таком диапазоне достаточно крепок, это невыгодно экспортерам. Значит около отметки 75 рублей за доллар и ниже, если мы увидим такой курс, можно доллар покупать. В данный момент, учитывая ситуацию, Центральный банк видит справедливый курс в районе 80 рублей за доллар.
❗️Мы считаем доллар сильной и надёжной валютой, учитывая ужесточение политики ФРС.
Что касается евро, его мы покупать не рекомендуем по двум причинам:
1️⃣Несмотря на рост инфляции сохраняется слишком мягкая денежно-кредитная политика ЕЦБ и мягкая позиция регулятора необоснованно затянулась.
2️⃣ В еврозоне большой долг и существует вероятность возникновения долгового кризиса.
Китайский юань.
Многие ресурсы рекомендуют покупать китайский юань. Мы с таким мнением, с такой рекомендацией не согласны по двум причинам. Во-первых, китайский юань не свободно конвертируемая валюта. Во-вторых, курс китайского юаня находится в ручном режиме, устанавливается и регулируется властями Китая. Что может произойти с китайским юанем при определенных действиях китайских властей? Посмотрите на котировки акций китайских компаний за последние несколько кварталов. На валютном рынке принимают решения не его участники, а коммунистическая партия Китая.
‼️Что касается долгосрочного прогноза, мы рекомендуем разбить свою денежную позицию на несколько частей, большую часть из которых отвести под доллары США. Это позволит защитить рублёвые сбережения от девальвации.
⁉️А в каких валютах вы храните сбережения? Напишите в комментариях.
👍44👎7🔥4🤔2