#Видео #ИнвестИдеи
🔥Друзья! На нашем YouTube-канале вышло новое видео, в котором я расскажу о том куда вложить деньги, чтобы их сохранить. Обсудим вклады, недвижимость, крипту и конечно же фондовый рынок. Я расскажу какие конкретно акции стоит покупать и что буду делать сам, когда откроется Московская биржа.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, Вы можете задавать свои вопросы в комментариях под видео, это помогает в продвижение канала, но и я в долгу не останусь, отвечу всем!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На нашем YouTube-канале вышло новое видео, в котором я расскажу о том куда вложить деньги, чтобы их сохранить. Обсудим вклады, недвижимость, крипту и конечно же фондовый рынок. Я расскажу какие конкретно акции стоит покупать и что буду делать сам, когда откроется Московская биржа.
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, Вы можете задавать свои вопросы в комментариях под видео, это помогает в продвижение канала, но и я в долгу не останусь, отвечу всем!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
‼️ Друзья, фондовый рынок не стоит на месте. У многих открыт доступ к СПб бирже. Поэтому мы предлагаем постепенно возвращаться к разбору компаний, публикации интересных инвест идей.
#ИнвестИдеи #РазборКомпании
⚡️ Palantir Technologies (PLTR) - занимается разработкой решений для интеграции данных и программного обеспечения.
Компания работает в двух сегментах:
🔹 Коммерческий сегмент предлагает услуги клиентам в частном секторе.
🔹 Правительственный сегмент предоставляет решения для правительства и государственных органов США и других стран.
📌 Финансовые показатели:
✔️ Капитализация: 23,12 млрд.$
✔️ Цена акции/прибыль (P/E) = - (нет прибыли)
✔️ Цена/балансовая стоимость (P/B)= 11
✔️ Цена акции/выручка (P/S) = 15,49
✔️ Долг/капитал (Debt-to-Equity) = 11%
✔️ Цели по Tipranks: $13,75 Hold (21% Upside): 2 Buy, 4 Hold, 3 Sell
👉 Хайп вокруг IPO этой компании и связанный с ним взлет котировок прошел и теперь можно спокойно поговорить про бизнес.
✅ Компания Palantir занимается разработкой программного обеспечения по аналитике данных на основе искусственного интеллекта, как для военного, так и для гражданского коммерческого применения.
✅ Big Data - это, по заверениям экспертов, новая нефть. Это та сфера, которая будет расти опережающими рынок темпами в ближайшие годы. Поскольку основу информационных ресурсов и программных комплексов составляют данные.
✅ Palantir обладает уникальными технологиями, основой для которых стали разработки программного обеспечения для военных нужд. Компания активно внедряет и развивает их в гражданских целях, для коммерческих заказчиков.
✅ У компании в среднем увеличивается выручка на 35% в год. Работает эффект низкой базы. Объективности ради, стоит заметить, темпы роста могут замедляться. Компания убыточна, но по динамике финансовых показателей можно сделать прогноз по выходу компании в прибыль.
✅ Последний отчет показал рост выручки и, что самое главное, значительный рост клиентской базы. Компания сохраняет позитивный прогноз роста до 2025 года.
✔️ Валовая маржинальность - потрясающие 80%.
✔️ Прогнозируемые темпы роста выручки более 30% ежегодно.
✔️ У компании крепкий баланс. Практически нет долгов, достаточный запас денежных средств. Из минусов - дополнительная эмиссия акций.
💡 Перспективы: развитие использования данных на основе искусственного интеллекта в государственных и коммерческих целях.
⁉️ В чем идея инвестирования?
1️⃣ Компания активно развивается в коммерческом сегменте. Это вселяет оптимизм в инвесторов и экспертов.
2️⃣ В нынешней ситуации программное обеспечение компании может быть жизненно необходимо военным США и других стран. Спрос на услуги компании потенциально может возрасти и она может стать одним из бенефициаров текущих событий. Компания может выиграть дважды: за счет увеличения бюджета государств на оборону и за счет дополнительного маркетинга своих решений. В отличие от компаний, производящих вооружение, у Palantir достаточно низкие производственные издержки, так как нет затрат на сырье, производство и логистику.
Вывод: компания Palantir - убыточна, переоценена по мультипликаторам и имеет все шансы снизиться в цене. Инвестиции в компанию сопряжены с повышенным риском, но при этом потенциал роста в двух сегментах бизнеса выглядит многообещающим.
⚠️ Не рекомендация!
⁉️ А вы продолжаете инвестировать сейчас?
#ИнвестИдеи #РазборКомпании
⚡️ Palantir Technologies (PLTR) - занимается разработкой решений для интеграции данных и программного обеспечения.
Компания работает в двух сегментах:
🔹 Коммерческий сегмент предлагает услуги клиентам в частном секторе.
🔹 Правительственный сегмент предоставляет решения для правительства и государственных органов США и других стран.
📌 Финансовые показатели:
✔️ Капитализация: 23,12 млрд.$
✔️ Цена акции/прибыль (P/E) = - (нет прибыли)
✔️ Цена/балансовая стоимость (P/B)= 11
✔️ Цена акции/выручка (P/S) = 15,49
✔️ Долг/капитал (Debt-to-Equity) = 11%
✔️ Цели по Tipranks: $13,75 Hold (21% Upside): 2 Buy, 4 Hold, 3 Sell
👉 Хайп вокруг IPO этой компании и связанный с ним взлет котировок прошел и теперь можно спокойно поговорить про бизнес.
✅ Компания Palantir занимается разработкой программного обеспечения по аналитике данных на основе искусственного интеллекта, как для военного, так и для гражданского коммерческого применения.
✅ Big Data - это, по заверениям экспертов, новая нефть. Это та сфера, которая будет расти опережающими рынок темпами в ближайшие годы. Поскольку основу информационных ресурсов и программных комплексов составляют данные.
✅ Palantir обладает уникальными технологиями, основой для которых стали разработки программного обеспечения для военных нужд. Компания активно внедряет и развивает их в гражданских целях, для коммерческих заказчиков.
✅ У компании в среднем увеличивается выручка на 35% в год. Работает эффект низкой базы. Объективности ради, стоит заметить, темпы роста могут замедляться. Компания убыточна, но по динамике финансовых показателей можно сделать прогноз по выходу компании в прибыль.
✅ Последний отчет показал рост выручки и, что самое главное, значительный рост клиентской базы. Компания сохраняет позитивный прогноз роста до 2025 года.
✔️ Валовая маржинальность - потрясающие 80%.
✔️ Прогнозируемые темпы роста выручки более 30% ежегодно.
✔️ У компании крепкий баланс. Практически нет долгов, достаточный запас денежных средств. Из минусов - дополнительная эмиссия акций.
💡 Перспективы: развитие использования данных на основе искусственного интеллекта в государственных и коммерческих целях.
⁉️ В чем идея инвестирования?
1️⃣ Компания активно развивается в коммерческом сегменте. Это вселяет оптимизм в инвесторов и экспертов.
2️⃣ В нынешней ситуации программное обеспечение компании может быть жизненно необходимо военным США и других стран. Спрос на услуги компании потенциально может возрасти и она может стать одним из бенефициаров текущих событий. Компания может выиграть дважды: за счет увеличения бюджета государств на оборону и за счет дополнительного маркетинга своих решений. В отличие от компаний, производящих вооружение, у Palantir достаточно низкие производственные издержки, так как нет затрат на сырье, производство и логистику.
Вывод: компания Palantir - убыточна, переоценена по мультипликаторам и имеет все шансы снизиться в цене. Инвестиции в компанию сопряжены с повышенным риском, но при этом потенциал роста в двух сегментах бизнеса выглядит многообещающим.
⚠️ Не рекомендация!
⁉️ А вы продолжаете инвестировать сейчас?
🔥 Как найти первоклассные компании?
Существует не одна сотня методик и методов отбора компаний для инвестирования, стратегий и подходов к составлению инвестиционного портфеля.
👉 Сегодня мы покажем наиболее простой способ, как определить, перед вами качественный инвестиционный актив или есть к чему придраться.
Не претендуем на истину в последней инстанции, но этот краткий чек-лист поможет сэкономить вам много времени и покажет, на что обратить внимание.
1️⃣ Простая, понятная, предсказуемая бизнес-модель. Компания годами, а, иногда, десятилетиями производит определенный продукт или оказывает услугу и можно смело предположить, что будет делать это и дальше, не распыляя силы, время и деньги на эксперименты.
2️⃣ Рост за последние 5 лет выручки, прибыли и свободного денежного потока. Базовые финансовые показатели свидетельствуют о развитии и расширении бизнеса.
3️⃣ Возврат на инвестированный (вложенный) капитал - больше 12%. Этот показатель говорит о том, насколько эффективно компания распоряжается финансовыми ресурсами.
4️⃣ Cильные конкурентные преимущества («широкий ров»). Каждый инвестор хочет иметь в своем портфеле, во-первых, компанию - победителя, а во-вторых, ту компанию, лидерство которой в средне и долгосрочной перспективе будет неоспоримо.
5️⃣ Пятикратный размер свободного денежного потока должен превышать долгосрочные обязательства. Это гарантия для инвестора. Компания генерирует такой размер денежного потока, который с запасом покрывает обязательства и у компании остается достаточно денежных средств для текущих нужд и развития, а также для возврата денег своим акционерам.
6️⃣ Компания планомерно уменьшает количество акций в обращении, он же обратный выкуп акций, он же buyback - одна из форм возврата денег акционерам. Buyback довольно часто служит индикатором хорошего текущего положения компании и будущих финансовых потоков.
⁉️Напишите в комментариях свой подход и свои индикаторы. Совпадают ли ваши условия отбора с нашими?
Существует не одна сотня методик и методов отбора компаний для инвестирования, стратегий и подходов к составлению инвестиционного портфеля.
👉 Сегодня мы покажем наиболее простой способ, как определить, перед вами качественный инвестиционный актив или есть к чему придраться.
Не претендуем на истину в последней инстанции, но этот краткий чек-лист поможет сэкономить вам много времени и покажет, на что обратить внимание.
1️⃣ Простая, понятная, предсказуемая бизнес-модель. Компания годами, а, иногда, десятилетиями производит определенный продукт или оказывает услугу и можно смело предположить, что будет делать это и дальше, не распыляя силы, время и деньги на эксперименты.
2️⃣ Рост за последние 5 лет выручки, прибыли и свободного денежного потока. Базовые финансовые показатели свидетельствуют о развитии и расширении бизнеса.
3️⃣ Возврат на инвестированный (вложенный) капитал - больше 12%. Этот показатель говорит о том, насколько эффективно компания распоряжается финансовыми ресурсами.
4️⃣ Cильные конкурентные преимущества («широкий ров»). Каждый инвестор хочет иметь в своем портфеле, во-первых, компанию - победителя, а во-вторых, ту компанию, лидерство которой в средне и долгосрочной перспективе будет неоспоримо.
5️⃣ Пятикратный размер свободного денежного потока должен превышать долгосрочные обязательства. Это гарантия для инвестора. Компания генерирует такой размер денежного потока, который с запасом покрывает обязательства и у компании остается достаточно денежных средств для текущих нужд и развития, а также для возврата денег своим акционерам.
6️⃣ Компания планомерно уменьшает количество акций в обращении, он же обратный выкуп акций, он же buyback - одна из форм возврата денег акционерам. Buyback довольно часто служит индикатором хорошего текущего положения компании и будущих финансовых потоков.
⁉️Напишите в комментариях свой подход и свои индикаторы. Совпадают ли ваши условия отбора с нашими?
🔥 Сколько были закрыты биржи в других странах?
🔹 Биржа Греции была закрыта с 27.06 по 3.08.2015 — 37дн. из-за кризиса госдолга. Открылась падением, падала пол года.
🔹 Биржа Египта была закрыта с 23.01 по 20.03.2011 — 55дн. из-за народных волнений. Открылась падением. -36% через год.
🔹 Биржа Пакистана была закрыта с 28.08 по 15.12.2008 — 107дн. Индекс падал с марта из-за исключения из MSCI EM. С 2009г рост
⁉️ Как думаете, откроемся 21.03.22?
🔹 Биржа Греции была закрыта с 27.06 по 3.08.2015 — 37дн. из-за кризиса госдолга. Открылась падением, падала пол года.
🔹 Биржа Египта была закрыта с 23.01 по 20.03.2011 — 55дн. из-за народных волнений. Открылась падением. -36% через год.
🔹 Биржа Пакистана была закрыта с 28.08 по 15.12.2008 — 107дн. Индекс падал с марта из-за исключения из MSCI EM. С 2009г рост
⁉️ Как думаете, откроемся 21.03.22?
👍1
🔥 ФРС впервые с 2018 года повысила ставку на 0.25% (до 0,5%)
📌 Ожидается, что за год ставка будет поднята 6-7 раз, так как инфляция достигла рекордных 8%, а поднятие на 0,25% - мало при таком уровне.
📌 Рынок отреагировал небольшим снижением, так как это было ожидаемо.
📌 Следующее заседание 4 мая. Думаю, поднимут обязательно.
⁉️Как там ваши портфели?
📌 Ожидается, что за год ставка будет поднята 6-7 раз, так как инфляция достигла рекордных 8%, а поднятие на 0,25% - мало при таком уровне.
📌 Рынок отреагировал небольшим снижением, так как это было ожидаемо.
📌 Следующее заседание 4 мая. Думаю, поднимут обязательно.
⁉️Как там ваши портфели?
#ИнвестИдеи #РазборКомпании
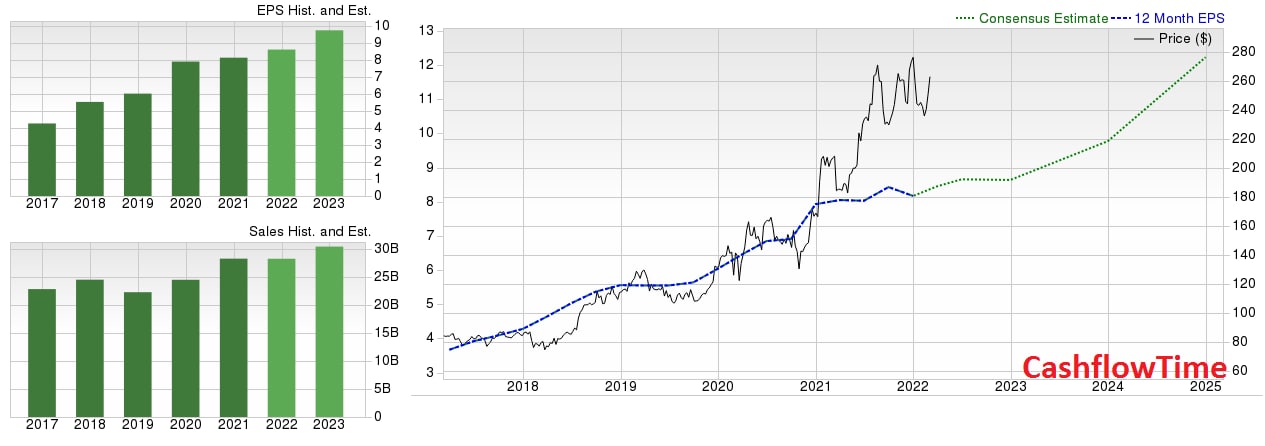
💊Eli Lilly (LLY) - занимается открытием, разработкой, производством и продажей фармацевтической продукции.
Финансовые показатели:
✔️ Капитализация: 253,61 млрд.$
✔️ Цена акции/прибыль (P/E) = 43,40
✔️ Цена/балансовая стоимость (P/B) = 28,25
✔️ Цена акции/выручка (P/S) = 8,54
✔️ Долг/капитал (Debt-to-Equity) = 184%
✔️ Цели по Tipranks: $292,93 Moderate Buy (10% Upside): 11 Buy, 4 Hold, 0 Sell
❗️Компания Eli Lilly - фармацевтический гигант.
💼Продукция компании состоит из лекарств от диабета, онкологии, иммунологии, неврологии и других заболеваний. Продукты от диабета включают Baqsimi, Basaglar, Humalog, Humulin, Jardiance, Luumjev, Trajenta и Trulicity. В состав онкологических препаратов входят Алимта, Цирамза, Эрбитукс, Ретевмо, Тивит, Верзенио. Продукты от иммунологии включают Olumiant и Taltz. Продукты неврологии состоят из Cymbalta, Emgality, Reyvow и Zyprexa.
⁉️О чем это говорит? О том, что у компании спектр коммерциализированных препаратов и исследований невероятно велик. Диверсификация по направлениям работы и по препаратам огромная.
У Eli Lilly относительно конкурентов намного завышены мультипликаторы и при этом большая капитализация. Возникает вполне логичный вопрос: в чем интерес инвестирования?
Eli Lilly - одна из самых качественных фармацевтических компаний на рынке.
И вот почему:
1️⃣ У Eli Lilly одна из лучших линеек препаратов и исследований в фармацевтической промышленности.
2️⃣ Компания за 10 лет вывела на рынок 20 новых лекарств. По прогнозам, 7 из 20 препаратов будут иметь на пике продаж не менее 3 миллиардов долларов в год, а это означает, что многие из них получат статус «блокбастеров».
3️⃣ Компания инвестирует в новые направления в трех областях: ожирение, возрастная нейродегенерация (болезни Альцгеймера и Паркинсона) и лекарства на основе ДНК/РНК.
4️⃣ Компания разработала два препарата: донанемаб, который лечит болезнь Альцгеймера, и тирзепатид, новый класс лекарств от диабета 2 типа, а также для снижения веса. Оба препарата, как ожидается, будут одобрены FDA в конце 2022 - начале 2023 года.
5️⃣ Компания имеет хорошие финансовые показатели, показатели рентабельности и маржинальности.
🔻К факторам риска можно отнести: реализация потенциала своего портфолио новых разработок и ценообразование на лекарства.
Вывод: в отличие от многих своих конкурентов, которые преодолевают сложные циклы потери эксклюзивности препаратов и проблемы с выводом новых препаратов на рынок, Eli Lilly устойчива за счет запуска новых качественных препаратов и расширения исследований.
⚠️Не рекомендация!
⁉️Напишите в комментариях, какие компании еще разобрать?
💊Eli Lilly (LLY) - занимается открытием, разработкой, производством и продажей фармацевтической продукции.
Финансовые показатели:
✔️ Капитализация: 253,61 млрд.$
✔️ Цена акции/прибыль (P/E) = 43,40
✔️ Цена/балансовая стоимость (P/B) = 28,25
✔️ Цена акции/выручка (P/S) = 8,54
✔️ Долг/капитал (Debt-to-Equity) = 184%
✔️ Цели по Tipranks: $292,93 Moderate Buy (10% Upside): 11 Buy, 4 Hold, 0 Sell
❗️Компания Eli Lilly - фармацевтический гигант.
💼Продукция компании состоит из лекарств от диабета, онкологии, иммунологии, неврологии и других заболеваний. Продукты от диабета включают Baqsimi, Basaglar, Humalog, Humulin, Jardiance, Luumjev, Trajenta и Trulicity. В состав онкологических препаратов входят Алимта, Цирамза, Эрбитукс, Ретевмо, Тивит, Верзенио. Продукты от иммунологии включают Olumiant и Taltz. Продукты неврологии состоят из Cymbalta, Emgality, Reyvow и Zyprexa.
⁉️О чем это говорит? О том, что у компании спектр коммерциализированных препаратов и исследований невероятно велик. Диверсификация по направлениям работы и по препаратам огромная.
У Eli Lilly относительно конкурентов намного завышены мультипликаторы и при этом большая капитализация. Возникает вполне логичный вопрос: в чем интерес инвестирования?
Eli Lilly - одна из самых качественных фармацевтических компаний на рынке.
И вот почему:
1️⃣ У Eli Lilly одна из лучших линеек препаратов и исследований в фармацевтической промышленности.
2️⃣ Компания за 10 лет вывела на рынок 20 новых лекарств. По прогнозам, 7 из 20 препаратов будут иметь на пике продаж не менее 3 миллиардов долларов в год, а это означает, что многие из них получат статус «блокбастеров».
3️⃣ Компания инвестирует в новые направления в трех областях: ожирение, возрастная нейродегенерация (болезни Альцгеймера и Паркинсона) и лекарства на основе ДНК/РНК.
4️⃣ Компания разработала два препарата: донанемаб, который лечит болезнь Альцгеймера, и тирзепатид, новый класс лекарств от диабета 2 типа, а также для снижения веса. Оба препарата, как ожидается, будут одобрены FDA в конце 2022 - начале 2023 года.
5️⃣ Компания имеет хорошие финансовые показатели, показатели рентабельности и маржинальности.
🔻К факторам риска можно отнести: реализация потенциала своего портфолио новых разработок и ценообразование на лекарства.
Вывод: в отличие от многих своих конкурентов, которые преодолевают сложные циклы потери эксклюзивности препаратов и проблемы с выводом новых препаратов на рынок, Eli Lilly устойчива за счет запуска новых качественных препаратов и расширения исследований.
⚠️Не рекомендация!
⁉️Напишите в комментариях, какие компании еще разобрать?
👍1
#Видео #ИнвестИдеи
🔥Друзья! На нашем YouTube-канале вышло новое видео, в котором мы поговорим о рекордном росте китайских акций, а также обсудим стоит ли сейчас покупать юань?
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, Вы можете задавать свои вопросы в комментариях под видео, это помогает в продвижение канала, но и я в долгу не останусь, отвечу всем!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На нашем YouTube-канале вышло новое видео, в котором мы поговорим о рекордном росте китайских акций, а также обсудим стоит ли сейчас покупать юань?
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, Вы можете задавать свои вопросы в комментариях под видео, это помогает в продвижение канала, но и я в долгу не останусь, отвечу всем!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
#ИнвестИдеи #РазборКомпании
Московская биржа рано или поздно откроется. В каком формате не знает никто, но то, что торги российскими ценными бумагами будут проводиться, это факт.
Мы уже делали несколько видео на нашем YouTube-канале и посты в Телеграм с разбором ситуации и возможными покупками компаний на российском фондовом рынке для инвесторов осознающих риски.
Новости могут приходить каждый час, ситуация достаточно динамична. В серии постов попытаемся разобрать российские компании, опираясь не на текущие/будущие котировки и финансовые показатели, а на бизнес-логику и устойчивость к текущей ситуации, устойчивость к санкциям и попытаемся спрогнозировать место компаний на рынке.
❗️Первое, что нужно осознать. В текущих условиях эффективность бизнеса многих компаний может снизиться.
Сегодня в нашем разборе компания Роснефть - гигант нефтегазовой промышленности России.
✅Плюсы компании:
1) Системообразующая компания. Имеет федеральное значение. Одной из первых получит помощь государства. В текущей ситуации финансовая помощь государства может иметь ключевое значение для любого бизнеса.
2) Компания развивает сотрудничество с азиатским регионом и конкретно с Китаем, наращивает свое присутствие в нем. В частности, недавно был подписан ряд соглашений с Китаем по будущим поставкам.
3) Компания имеет достаточно диверсифицированный рынок сбыта: примерно половина - РФ и СНГ, и примерно по четверти - Европа и Азия.
4) Большая часть доходов привязана к валюте.
5) Нефть и газ среднесрочно будут востребована в условиях нехватки энергии, а также в свете того, что энергопереход не в полной мере показал свою локальную состоятельность и быстроту замещения традиционных источников энергии.
🔻Минусы:
1) На компанию могут быть наложены жёсткие санкции за ее связь с государством вплоть до эмбарго на поставки в Европу. Но у компании есть возможность перераспределить поставки, которые приходятся на Европу в Азию, как мы писали выше, в частности, в Китай.
2) Расширение и перераспределение потоков может занять время. Также компания может столкнуться с проблемами в плоскости платежей. Хотя сейчас решается вопрос о платежах в китайских юанях.
3) BP выходит из акционеров и продает свою долю в 20%. Развитие Роснефти и новые инвестиции в нее будут, мягко говоря, ограничены.
4) Компания, как и любая ресурсная, зависит отцены на добываемые ресурсы и конъюнктуры рынка.
Вывод: компания Роснефть находится под ударом. Компания уже сейчас сталкивается с проблемами, но по совокупности факторов это качественный бизнес с понятными перспективами и направлениями работы.
Не рекомендация!
Московская биржа рано или поздно откроется. В каком формате не знает никто, но то, что торги российскими ценными бумагами будут проводиться, это факт.
Мы уже делали несколько видео на нашем YouTube-канале и посты в Телеграм с разбором ситуации и возможными покупками компаний на российском фондовом рынке для инвесторов осознающих риски.
Новости могут приходить каждый час, ситуация достаточно динамична. В серии постов попытаемся разобрать российские компании, опираясь не на текущие/будущие котировки и финансовые показатели, а на бизнес-логику и устойчивость к текущей ситуации, устойчивость к санкциям и попытаемся спрогнозировать место компаний на рынке.
❗️Первое, что нужно осознать. В текущих условиях эффективность бизнеса многих компаний может снизиться.
Сегодня в нашем разборе компания Роснефть - гигант нефтегазовой промышленности России.
✅Плюсы компании:
1) Системообразующая компания. Имеет федеральное значение. Одной из первых получит помощь государства. В текущей ситуации финансовая помощь государства может иметь ключевое значение для любого бизнеса.
2) Компания развивает сотрудничество с азиатским регионом и конкретно с Китаем, наращивает свое присутствие в нем. В частности, недавно был подписан ряд соглашений с Китаем по будущим поставкам.
3) Компания имеет достаточно диверсифицированный рынок сбыта: примерно половина - РФ и СНГ, и примерно по четверти - Европа и Азия.
4) Большая часть доходов привязана к валюте.
5) Нефть и газ среднесрочно будут востребована в условиях нехватки энергии, а также в свете того, что энергопереход не в полной мере показал свою локальную состоятельность и быстроту замещения традиционных источников энергии.
🔻Минусы:
1) На компанию могут быть наложены жёсткие санкции за ее связь с государством вплоть до эмбарго на поставки в Европу. Но у компании есть возможность перераспределить поставки, которые приходятся на Европу в Азию, как мы писали выше, в частности, в Китай.
2) Расширение и перераспределение потоков может занять время. Также компания может столкнуться с проблемами в плоскости платежей. Хотя сейчас решается вопрос о платежах в китайских юанях.
3) BP выходит из акционеров и продает свою долю в 20%. Развитие Роснефти и новые инвестиции в нее будут, мягко говоря, ограничены.
4) Компания, как и любая ресурсная, зависит отцены на добываемые ресурсы и конъюнктуры рынка.
Вывод: компания Роснефть находится под ударом. Компания уже сейчас сталкивается с проблемами, но по совокупности факторов это качественный бизнес с понятными перспективами и направлениями работы.
Не рекомендация!
👍7❤1👏1🤔1
#ИнвестИдеи #РазборКомпании
По просьбам наших подписчиков разбор компании.
💊Moderna (MRNA) - занимается разработкой трансформирующих лекарств на основе матричной рибонуклеиновой кислоты (мРНК).
📍Компания получила широкую известность благодаря разработке вакцины от Covid-19.
📍Компания работает в следующих терапевтических направлениях: инфекционные заболевания, иммуноонкология, редкие заболевания, сердечно-сосудистые заболевания, аутоиммунные заболевания. Moderna специализируется на профилактических вакцинах, противораковых вакцинах, локальной регенеративной терапии и внутриклеточной терапии.
Финансовые показатели:
✔️ Капитализация: 67,79 млрд.$
✔️ Цена акции/прибыль (P/E) = 6
✔️ Цена/балансовая стоимость (P/B) = 4,83
✔️ Цена акции/выручка (P/S) = 4
✔️ Долг/капитал (Debt-to-Equity) = 6%
✔️ Цели по Tipranks: $242,60 Moderate Buy (47,50% Upside): 5 Buy, 8 Hold, 1 Sell
✅Moderna имеет партнерские соглашения с такими крупными фармацевтическими компаниями как Astrazeneca, Merck, Vertex.
✅По заверениям специалистов, компания обладает уникальными технологиями в области мРНК и платформу разработку лекарственных препаратов на основе этих технологий.
❗️Что такое мРНК?
мРНК играет фундаментальную роль в биологии человека, передавая инструкции, хранящиеся в ДНК, для производства белков, необходимых каждой живой клетке. Подход компании Moderna заключается в использовании мРНК-лекарств, чтобы заставить собственные клетки пациента производить белки, которые могут предотвращать и/или лечить болезни.
📈В данный момент компания показывает потрясающие финансовые показатели, показатели рентабельности и маржинальности, а также мультипликаторы благодаря поступлениям от вакцины от Covid-19, но здесь более важно не то, что сейчас, а то, что ждем компанию в будущем.
📊По нашему мнению компанию ждет переходный период и в плане финансов и в плане разработок. В зависимости от того, насколько эффективно Moderna сможет свои наработки и технологии применить к лечению других заболеваний будет зависеть ее положение на рынке.
❗️Самое важное: компания накопила почти 7 млрд.$ денежных средств и их эквивалентов. По нашему мнению, компании стоит вложить деньги в исследования и расширение своего портфолио и ни в коем случае не стоит экспериментировать с покупкой маленьких компаний. В этом направлении намного продуктивнее работают партнерские соглашения.
💥Вывод: акции значительно снизились после хайпа вокруг пандемии и разработки вакцин. Сейчас идет период фундаментальной переоценки компании в свете возможного сокращения доходов от вакцины от Covid-19 и вступления компании в новый жизненный этап. Если компании удастся преодолеть переходный период и реализовать свой потенциал, мы можем стать свидетелями появления нового фармацевтического гиганта. Но не стоит очаровываться, инвестиции в Moderna сопряжены с повышенным риском, даже несмотря на значительное снижение котировок от максимальных значений.
Не рекомендация!
По просьбам наших подписчиков разбор компании.
💊Moderna (MRNA) - занимается разработкой трансформирующих лекарств на основе матричной рибонуклеиновой кислоты (мРНК).
📍Компания получила широкую известность благодаря разработке вакцины от Covid-19.
📍Компания работает в следующих терапевтических направлениях: инфекционные заболевания, иммуноонкология, редкие заболевания, сердечно-сосудистые заболевания, аутоиммунные заболевания. Moderna специализируется на профилактических вакцинах, противораковых вакцинах, локальной регенеративной терапии и внутриклеточной терапии.
Финансовые показатели:
✔️ Капитализация: 67,79 млрд.$
✔️ Цена акции/прибыль (P/E) = 6
✔️ Цена/балансовая стоимость (P/B) = 4,83
✔️ Цена акции/выручка (P/S) = 4
✔️ Долг/капитал (Debt-to-Equity) = 6%
✔️ Цели по Tipranks: $242,60 Moderate Buy (47,50% Upside): 5 Buy, 8 Hold, 1 Sell
✅Moderna имеет партнерские соглашения с такими крупными фармацевтическими компаниями как Astrazeneca, Merck, Vertex.
✅По заверениям специалистов, компания обладает уникальными технологиями в области мРНК и платформу разработку лекарственных препаратов на основе этих технологий.
❗️Что такое мРНК?
мРНК играет фундаментальную роль в биологии человека, передавая инструкции, хранящиеся в ДНК, для производства белков, необходимых каждой живой клетке. Подход компании Moderna заключается в использовании мРНК-лекарств, чтобы заставить собственные клетки пациента производить белки, которые могут предотвращать и/или лечить болезни.
📈В данный момент компания показывает потрясающие финансовые показатели, показатели рентабельности и маржинальности, а также мультипликаторы благодаря поступлениям от вакцины от Covid-19, но здесь более важно не то, что сейчас, а то, что ждем компанию в будущем.
📊По нашему мнению компанию ждет переходный период и в плане финансов и в плане разработок. В зависимости от того, насколько эффективно Moderna сможет свои наработки и технологии применить к лечению других заболеваний будет зависеть ее положение на рынке.
❗️Самое важное: компания накопила почти 7 млрд.$ денежных средств и их эквивалентов. По нашему мнению, компании стоит вложить деньги в исследования и расширение своего портфолио и ни в коем случае не стоит экспериментировать с покупкой маленьких компаний. В этом направлении намного продуктивнее работают партнерские соглашения.
💥Вывод: акции значительно снизились после хайпа вокруг пандемии и разработки вакцин. Сейчас идет период фундаментальной переоценки компании в свете возможного сокращения доходов от вакцины от Covid-19 и вступления компании в новый жизненный этап. Если компании удастся преодолеть переходный период и реализовать свой потенциал, мы можем стать свидетелями появления нового фармацевтического гиганта. Но не стоит очаровываться, инвестиции в Moderna сопряжены с повышенным риском, даже несмотря на значительное снижение котировок от максимальных значений.
Не рекомендация!
👍5
#ИнвестИдеи #РазборКомпании
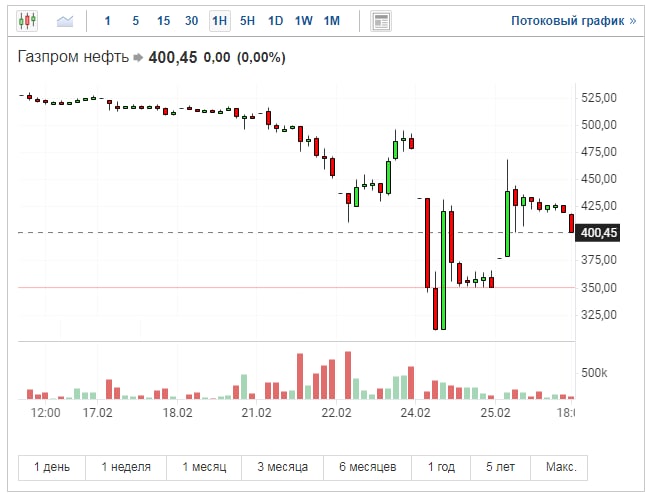
⚡️Сегодня в нашем разборе компания Газпромнефть (SIBN)
Плюсы компании:
1️⃣ Газпромнефть обладает разведанными запасами, которых хватит на срок более 20 лет.
2️⃣ Компания имеет диверсификацию по добыче: 62% - нефть, 38% - газ.
3️⃣ Самый главный плюс данной компании: компания осуществляет переработку и сбыт внутри страны и лишь малую часть нефти отправляет на экспорт. Бизнес ориентирован на внутренний рынок. Бизнес-логика простая: доходы компании обеспечивает внутренний спрос, как со стороны предприятий, так и со стороны потребителей. Для примера. Ездить на машинах и заправляться на заправках люди вряд ли перестанут.
4️⃣ Компания достаточно устойчива с точки зрения баланса и долговой нагрузки.
5️⃣ Востребованность бизнеса в текущей ситуации не вызывает сомнений. В то же время эффективность бизнеса может снизиться, однако она скорее всего будет оставаться выше чем у конкурентов.
🔻Минусы:
1️⃣ Возможное санкционное давление, как на представителя стратегического сегмента экономики. Хотя его влияние ограничено вышеописанной ориентацией Газпромнефти на внутренний рынок.
2️⃣ Ограниченное поступление валютной выручки, которая могла бы служить подушкой безопасности.
3️⃣ Отсутствие диверсификации рынков сбыта.
4️⃣ Компания сильно зависит от спроса, но в меньшей степени зависит от стоимости ресурсов на мировых рынках.
💥Вывод: компания Газпромнефть является одним из лидеров нефтегазового сектора. Она находится, с одной стороны, под защитой внутреннего спроса, но, с другой стороны, может стать заложником отсутствия пространства для маневра.
⚠️Не рекомендация!
⁉️Как вы думаете сколько будут стоить акции SIBN на открытие биржи? Увидим цену ниже 300?
⚡️Сегодня в нашем разборе компания Газпромнефть (SIBN)
Плюсы компании:
1️⃣ Газпромнефть обладает разведанными запасами, которых хватит на срок более 20 лет.
2️⃣ Компания имеет диверсификацию по добыче: 62% - нефть, 38% - газ.
3️⃣ Самый главный плюс данной компании: компания осуществляет переработку и сбыт внутри страны и лишь малую часть нефти отправляет на экспорт. Бизнес ориентирован на внутренний рынок. Бизнес-логика простая: доходы компании обеспечивает внутренний спрос, как со стороны предприятий, так и со стороны потребителей. Для примера. Ездить на машинах и заправляться на заправках люди вряд ли перестанут.
4️⃣ Компания достаточно устойчива с точки зрения баланса и долговой нагрузки.
5️⃣ Востребованность бизнеса в текущей ситуации не вызывает сомнений. В то же время эффективность бизнеса может снизиться, однако она скорее всего будет оставаться выше чем у конкурентов.
🔻Минусы:
1️⃣ Возможное санкционное давление, как на представителя стратегического сегмента экономики. Хотя его влияние ограничено вышеописанной ориентацией Газпромнефти на внутренний рынок.
2️⃣ Ограниченное поступление валютной выручки, которая могла бы служить подушкой безопасности.
3️⃣ Отсутствие диверсификации рынков сбыта.
4️⃣ Компания сильно зависит от спроса, но в меньшей степени зависит от стоимости ресурсов на мировых рынках.
💥Вывод: компания Газпромнефть является одним из лидеров нефтегазового сектора. Она находится, с одной стороны, под защитой внутреннего спроса, но, с другой стороны, может стать заложником отсутствия пространства для маневра.
⚠️Не рекомендация!
⁉️Как вы думаете сколько будут стоить акции SIBN на открытие биржи? Увидим цену ниже 300?
👍6
🟢 Китайские регулирующие органы попросили некоторые компании с листингом в США подготовиться к раскрытию дополнительной аудиторской информации за 2021 год. Среди компаний, получивших подобную рекомендацию, — Baidu, Alibaba, JD.com и другие.
🟢 Alibaba (BABA) объявила о байбеке на $25 млрд. Что удивительно как выросли доходы этой компании и как упала стоимость их акций. На графике представлены доходы и цена акций Alibaba, 2014-2022 года.
Это хорошие новости для китайских компаний. Думаю самый сложный период для них уже позади.
⁉️А вы как считаете? Давайте обсудим в комментариях.
🟢 Alibaba (BABA) объявила о байбеке на $25 млрд. Что удивительно как выросли доходы этой компании и как упала стоимость их акций. На графике представлены доходы и цена акций Alibaba, 2014-2022 года.
Это хорошие новости для китайских компаний. Думаю самый сложный период для них уже позади.
⁉️А вы как считаете? Давайте обсудим в комментариях.
🔥 Центральный банк Российской Федерации сообщил о начале торгов акциями на фондовом рынке Московской биржи.
Торги начнутся 24 марта. 33 компании. Короткие продажи запрещены.
Компании с иностранными корнями (Яндекс, Полиметалл, Х5, VK, OZON, HeadHunter, Тинькофф и другие) торговаться не будут.
Первый торговый день будет укороченным. С 9:50 до 14:00 по московскому времени.
График работы на последующие дни будет объявлен позднее.
Торги начнутся 24 марта. 33 компании. Короткие продажи запрещены.
Компании с иностранными корнями (Яндекс, Полиметалл, Х5, VK, OZON, HeadHunter, Тинькофф и другие) торговаться не будут.
Первый торговый день будет укороченным. С 9:50 до 14:00 по московскому времени.
График работы на последующие дни будет объявлен позднее.
#Видео #ИнвестИдеи
🔥Друзья! МосБиржа открывается уже завтра! Какие акции стоит покупать на открытие торгов, а какие лучше обойти стороной вы узнаете из нашего нового видео!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! МосБиржа открывается уже завтра! Какие акции стоит покупать на открытие торгов, а какие лучше обойти стороной вы узнаете из нашего нового видео!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥2
#ИнвестИдеи #РазборКомпании
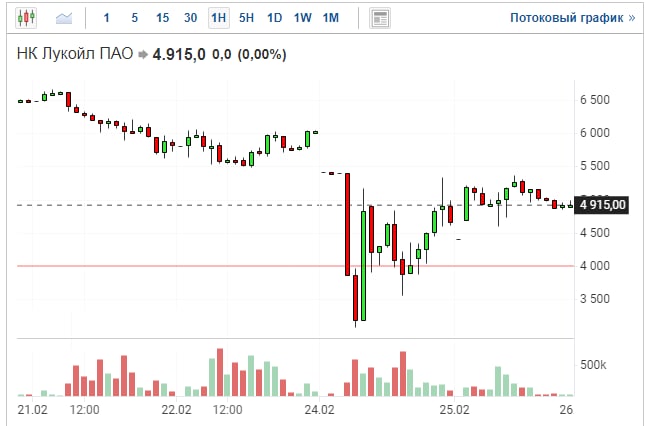
Продолжаем серию постов про то какие акции стоит купить на открытие МосБиржи. На очереди разбор компании Лукойл (LKOH)
📈Плюсы компании:
✅ Лукойл - частная компания. В этой связи у нее меньше шансов попасть под санкции.
✅ Компания обладает разведанными запасами, добыча которых при текущем уровне технологий и объемов займет более 50 лет.
✅ Компания реализует как продукты переработки, так и сырье.
✅ Более 80% мощностей Лукойла находятся в России, что является положительным моментом, но есть и зарубежные проекты, судьба которых остаётся неизвестной. Существует риск их заморозки или полного прекращения.
✅ Компания согласовала обратный выкуп собственных акций, что может поддержать котировки.
📉Минусы:
🔻 Часть продуктов нефтепереработки компания поставляет в Европу (порядка 20%), это валютная выручка, но в тоже время эта часть бизнеса может попасть под полный запрет. Тоже самое касается и реализации сырья, которая ориентирована почти полностью на экспорт.
🔻Возможные законодательные и налоговые ограничения.
🔻 Проблемы с логистикой по экспорту нефти и нефтепродуктов.
❗️Вывод: компания Лукойл несёт меньший санкционный риск, чем государственные компании. Инвестиции в нее относительно безопасны с этой точки зрения, но нужно держать в уме риск утраты большой части бизнеса. Если я увижу цену в районе 4500р, то буду начинать набирать позицию, осознавая выше указанные риски.
⚠️Не рекомендация!
‼️ ВАЖНО! Что бы не покупать все подряд и не потерять деньги, в Инвест Клубе я подготовил список компаний которые стоит купить на открытии биржи! Присоединяйтесь!
Продолжаем серию постов про то какие акции стоит купить на открытие МосБиржи. На очереди разбор компании Лукойл (LKOH)
📈Плюсы компании:
✅ Лукойл - частная компания. В этой связи у нее меньше шансов попасть под санкции.
✅ Компания обладает разведанными запасами, добыча которых при текущем уровне технологий и объемов займет более 50 лет.
✅ Компания реализует как продукты переработки, так и сырье.
✅ Более 80% мощностей Лукойла находятся в России, что является положительным моментом, но есть и зарубежные проекты, судьба которых остаётся неизвестной. Существует риск их заморозки или полного прекращения.
✅ Компания согласовала обратный выкуп собственных акций, что может поддержать котировки.
📉Минусы:
🔻 Часть продуктов нефтепереработки компания поставляет в Европу (порядка 20%), это валютная выручка, но в тоже время эта часть бизнеса может попасть под полный запрет. Тоже самое касается и реализации сырья, которая ориентирована почти полностью на экспорт.
🔻Возможные законодательные и налоговые ограничения.
🔻 Проблемы с логистикой по экспорту нефти и нефтепродуктов.
❗️Вывод: компания Лукойл несёт меньший санкционный риск, чем государственные компании. Инвестиции в нее относительно безопасны с этой точки зрения, но нужно держать в уме риск утраты большой части бизнеса. Если я увижу цену в районе 4500р, то буду начинать набирать позицию, осознавая выше указанные риски.
⚠️Не рекомендация!
‼️ ВАЖНО! Что бы не покупать все подряд и не потерять деньги, в Инвест Клубе я подготовил список компаний которые стоит купить на открытии биржи! Присоединяйтесь!
👍4
⚡️Завершился после длительного перерыва первый день торгов российскими акциями на Московской бирже
Почему, несмотря на многочисленные прогнозы предрекавшие снижение или даже обвал котировок, этого не произошло, и мы увидели рост индекса Московской биржи, который многих, даже опытных экспертов и инвесторов удивил?
Причин может быть много, но мы выделим 3 ключевые на наш взгляд:
1️⃣«Ручной» режим торгов. Для поддержания котировок государством были выделены денежные средства, в том числе, из Фонда национального благосостояния. Участники торгов стали свидетелями управляемого формирования цен на акции. Это можно было определить по крупным объемам на покупку ценных бумаг.
2️⃣ Запрет и отсутствие доступа к торгам нерезидентов. Нерезиденты, в том числе крупные зарубежные фонды, заранее объявили о ликвидации своих позиций в российских бумагах по любым ценам, даже в большой убыток. Массовыми продажами нерезиденты могли значительно повлиять на изменение цен акций в сторону их снижения.
3️⃣Убежище. В условиях ограничения операций с валютой, девальвации рубля, набирающей обороты инфляции, а также держа в голове «иранский сценарий», фондовый рынок может рассматриваться игроками как возможность «парковки» своего капитала в российских рублях из-за отсутствия альтернатив.
Итоги торгов.
Значительно выросли самые востребованные компании-экспортеры, которые основной упор своего бизнеса делают на экспорт и имеют возможность получать валютную выручку. ФосАгро +26,62%, Новатэк +18,48%, Роснефть +16,97%.
В аутсайдерах ожидаемо Аэрофлот -16,44% (из-за критической ситуации с полетами и обслуживанием самолетов), Банк ВТБ -5,52% (из-за жестких санкций).
Учитывая описанные нами причины и ход сегодняшних торгов, можно сделать 2 вывода:
🔸Рано говорить о справедливых ценах в силу механизма их формирования.
🔸 В ближайшее время рынок может быть подвержен сильной волатильности.
❗️Если вы решили инвестировать в российские компании, призываем еще раз оценить риски и совершать сделки лесенкой, поэтапно.
⁉️Напишите в комментариях, что вы думаете на счет первого дня торгов? Что делали во время торгов или ничего не делали?
Почему, несмотря на многочисленные прогнозы предрекавшие снижение или даже обвал котировок, этого не произошло, и мы увидели рост индекса Московской биржи, который многих, даже опытных экспертов и инвесторов удивил?
Причин может быть много, но мы выделим 3 ключевые на наш взгляд:
1️⃣«Ручной» режим торгов. Для поддержания котировок государством были выделены денежные средства, в том числе, из Фонда национального благосостояния. Участники торгов стали свидетелями управляемого формирования цен на акции. Это можно было определить по крупным объемам на покупку ценных бумаг.
2️⃣ Запрет и отсутствие доступа к торгам нерезидентов. Нерезиденты, в том числе крупные зарубежные фонды, заранее объявили о ликвидации своих позиций в российских бумагах по любым ценам, даже в большой убыток. Массовыми продажами нерезиденты могли значительно повлиять на изменение цен акций в сторону их снижения.
3️⃣Убежище. В условиях ограничения операций с валютой, девальвации рубля, набирающей обороты инфляции, а также держа в голове «иранский сценарий», фондовый рынок может рассматриваться игроками как возможность «парковки» своего капитала в российских рублях из-за отсутствия альтернатив.
Итоги торгов.
Значительно выросли самые востребованные компании-экспортеры, которые основной упор своего бизнеса делают на экспорт и имеют возможность получать валютную выручку. ФосАгро +26,62%, Новатэк +18,48%, Роснефть +16,97%.
В аутсайдерах ожидаемо Аэрофлот -16,44% (из-за критической ситуации с полетами и обслуживанием самолетов), Банк ВТБ -5,52% (из-за жестких санкций).
Учитывая описанные нами причины и ход сегодняшних торгов, можно сделать 2 вывода:
🔸Рано говорить о справедливых ценах в силу механизма их формирования.
🔸 В ближайшее время рынок может быть подвержен сильной волатильности.
❗️Если вы решили инвестировать в российские компании, призываем еще раз оценить риски и совершать сделки лесенкой, поэтапно.
⁉️Напишите в комментариях, что вы думаете на счет первого дня торгов? Что делали во время торгов или ничего не делали?

👍7🔥1
#ИнвестИдеи #РазборКомпании
⚡️Продолжаем разбирать акции РФ и следующая компания Новатэк (NVTK)
Плюсы компании:
✅Новатэк - частная компания. У компании меньше шансов попасть под санкции, чем у компаний связанных с государством.
✅Компания сфокусирована на производстве СПГ (сжиженного природного газа). Добывает около 10% газа от общероссийской добычи. Направляет СПГ на внешние рынки, в частности, в Азию.
✅Новатэк обладает разведанными запасами на срок более 30 лет добычи.
✅ Компания расширяет свои мощности по добыче и сжижению природного газа. Основной упор делается на средне и долгосрочные проекты с выходом на полную мощность после 2024 года.
✅ Главный плюс - это гибкость бизнеса и мобильность доставки СПГ, поскольку транспортировка идёт не по трубам и соответствующей инфраструктуре, а танкерами-газовозами. Хотя объективности ради, этот способ доставки дороже.
Минусы:
🔻Технологии задействованные в производственных процессах Новатэка зарубежные.
🔻Проблемы с логистикой по экспорту СПГ.
Вывод: если компания Новатэк преодолеет логистические проблемы, это качественная инвестиция с учетом долгосрочных проектов и мобильности доставки, которая позволяет расширить рынки сбыта.
Не рекомендация!
Cashflow - Ваш денежный поток
⚡️Продолжаем разбирать акции РФ и следующая компания Новатэк (NVTK)
Плюсы компании:
✅Новатэк - частная компания. У компании меньше шансов попасть под санкции, чем у компаний связанных с государством.
✅Компания сфокусирована на производстве СПГ (сжиженного природного газа). Добывает около 10% газа от общероссийской добычи. Направляет СПГ на внешние рынки, в частности, в Азию.
✅Новатэк обладает разведанными запасами на срок более 30 лет добычи.
✅ Компания расширяет свои мощности по добыче и сжижению природного газа. Основной упор делается на средне и долгосрочные проекты с выходом на полную мощность после 2024 года.
✅ Главный плюс - это гибкость бизнеса и мобильность доставки СПГ, поскольку транспортировка идёт не по трубам и соответствующей инфраструктуре, а танкерами-газовозами. Хотя объективности ради, этот способ доставки дороже.
Минусы:
🔻Технологии задействованные в производственных процессах Новатэка зарубежные.
🔻Проблемы с логистикой по экспорту СПГ.
Вывод: если компания Новатэк преодолеет логистические проблемы, это качественная инвестиция с учетом долгосрочных проектов и мобильности доставки, которая позволяет расширить рынки сбыта.
Не рекомендация!
Cashflow - Ваш денежный поток

👍4
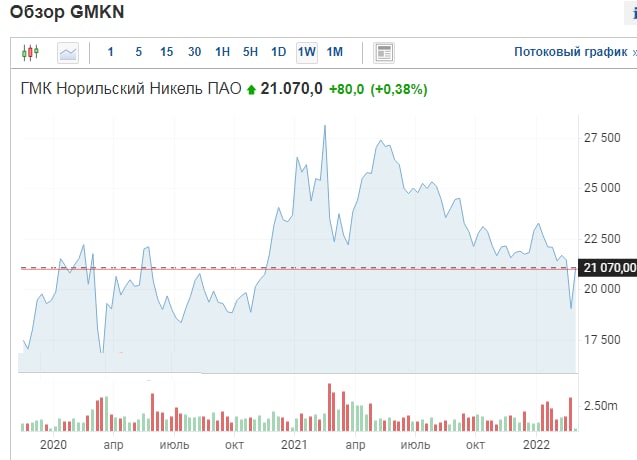
#ИнвестИдеи #Update
Мы уже делали разбор компании Норильский никель, которые можно почитать здесь.
В текущей ситуации считаем нужным дополнить представление о компании и привести некоторые размышления.
❗️Главный инвестиционный тезис: компания, без преувеличения, является незаменимой для мирового рынка.
Плюсы:
✅Норникель - частная компания, ключевые добывающие мощности которой находятся в России.
✅Один из мировых лидеров по производству цветных металлов. Имеет широкую диверсификацию по металлам (палладий - 42%, никель - 21%, медь - 21%, платина - 4%) и рынкам сбыта (Европа - 45%, Азия - 35%, США - 16%).
✅ Высокий спрос. Без металлов Норильского никеля невозможен энергопереход к ВИЭ и производство батарей для электротранспорта. Это подтверждается отсутствием отказов на продукцию компании.
✅Несмотря на громкие политические заявления, санкции в отношении Норникеля практически невозможны.
✅У компании масштабные цели по увеличению добычи в средне и долгосрочной перспективе.
Минусы:
🔻 Проблемы в логистике. Компания старается решить их в кратчайшие сроки.
Вывод: в силу своей уникальности, востребованности и положения на рынке, Норникель защищен от санкций. Это топовый инвестиционный актив вообще и в текущей ситуации в частности.
Мы уже делали разбор компании Норильский никель, которые можно почитать здесь.
В текущей ситуации считаем нужным дополнить представление о компании и привести некоторые размышления.
❗️Главный инвестиционный тезис: компания, без преувеличения, является незаменимой для мирового рынка.
Плюсы:
✅Норникель - частная компания, ключевые добывающие мощности которой находятся в России.
✅Один из мировых лидеров по производству цветных металлов. Имеет широкую диверсификацию по металлам (палладий - 42%, никель - 21%, медь - 21%, платина - 4%) и рынкам сбыта (Европа - 45%, Азия - 35%, США - 16%).
✅ Высокий спрос. Без металлов Норильского никеля невозможен энергопереход к ВИЭ и производство батарей для электротранспорта. Это подтверждается отсутствием отказов на продукцию компании.
✅Несмотря на громкие политические заявления, санкции в отношении Норникеля практически невозможны.
✅У компании масштабные цели по увеличению добычи в средне и долгосрочной перспективе.
Минусы:
🔻 Проблемы в логистике. Компания старается решить их в кратчайшие сроки.
Вывод: в силу своей уникальности, востребованности и положения на рынке, Норникель защищен от санкций. Это топовый инвестиционный актив вообще и в текущей ситуации в частности.
👍10
#Инсайд
💥Уважаемые подписчики, сегодня будет эксклюзивный пост с инсайдерской информацией.
Сразу хотим оговорить два момента:
1) Эта информация взята нами не из средств массовой информации или социальных сетей, а получена напрямую от сотрудников индустрии, что называется «из первых уст». Для кого-то она покажется очевидной, для кого-то новой, но в любом случае не воспринимайте этот пост как руководство к действию или рекомендацию по инвестированию.
2) Речь пойдет о технологиях разработки метавселенных и компаниях из этой сферы. Понимаем, фокус на этом тренде несколько снизился в последнее время, но мы также понимаем, на Роснефти, Газпроме и Сбере мировой фондовый рынок не заканчивается.
Итак, что мы узнали.
1️⃣ Компания Amazon (AMZN) ведет разработки в области дополненной и виртуальной реальности для своих клиентов сегмента онлайн-коммерции, но приоритетными они не являются. Компания максимально сфокусирована на развитии своего облачного сегмента Amazon Web Services.
2️⃣ Неожиданно было узнать, что у компании Microsoft (MSFT) похожая ситуация. Подразделение разработки решений виртуальной реальности не обласкано вниманием руководства и материальными поощрениями. Разработки считаются перспективными, но СМИ преувеличивают их значение для компании.
3️⃣ Лидерами по технологиям в этом направлении являются компании Apple (AAPL) и Alphabet (GOOG, GOOGL). Они пошли по пути разработки решений не виртуальной, а дополненной реальности. Этот вариант наиболее универсален как с точки зрения технологий и разработок, так и с точки зрения внедрения и потребительского опыта. Отдельно добавим, помимо сферы метавселенных, по широте и глубине разрабатываемых технологий безоговорочным лидером является компания Alphabet.
4️⃣ Самое удивительное. Компания Meta Platforms (FB) вопреки вниманию СМИ и социальных сетей, переименованию и хайпу, не является лидером в этом направлении, как с точки зрения выбранного направления работы, так и с точки зрения технологий.
5️⃣ Опрошенные нами специалисты в один голос сообщили одну, хоть и предсказуемую информацию. На передовой этой индустрии находится компания Nvidia (NVDA), и за счет своей платформы Omniverse и за счет жизненной важности микросхем компании для дальнейшего развития и продвижения метавселенных.
P.S. Meta Platforms (FB) признана экстремистской организацией и запрещена в России.
⁉️Делитесь в комментариях, какая информация есть у вас. Принимается любая компания и любая сфера. Только одно условие: информация должна быть получена от первоисточника.
💥Уважаемые подписчики, сегодня будет эксклюзивный пост с инсайдерской информацией.
Сразу хотим оговорить два момента:
1) Эта информация взята нами не из средств массовой информации или социальных сетей, а получена напрямую от сотрудников индустрии, что называется «из первых уст». Для кого-то она покажется очевидной, для кого-то новой, но в любом случае не воспринимайте этот пост как руководство к действию или рекомендацию по инвестированию.
2) Речь пойдет о технологиях разработки метавселенных и компаниях из этой сферы. Понимаем, фокус на этом тренде несколько снизился в последнее время, но мы также понимаем, на Роснефти, Газпроме и Сбере мировой фондовый рынок не заканчивается.
Итак, что мы узнали.
1️⃣ Компания Amazon (AMZN) ведет разработки в области дополненной и виртуальной реальности для своих клиентов сегмента онлайн-коммерции, но приоритетными они не являются. Компания максимально сфокусирована на развитии своего облачного сегмента Amazon Web Services.
2️⃣ Неожиданно было узнать, что у компании Microsoft (MSFT) похожая ситуация. Подразделение разработки решений виртуальной реальности не обласкано вниманием руководства и материальными поощрениями. Разработки считаются перспективными, но СМИ преувеличивают их значение для компании.
3️⃣ Лидерами по технологиям в этом направлении являются компании Apple (AAPL) и Alphabet (GOOG, GOOGL). Они пошли по пути разработки решений не виртуальной, а дополненной реальности. Этот вариант наиболее универсален как с точки зрения технологий и разработок, так и с точки зрения внедрения и потребительского опыта. Отдельно добавим, помимо сферы метавселенных, по широте и глубине разрабатываемых технологий безоговорочным лидером является компания Alphabet.
4️⃣ Самое удивительное. Компания Meta Platforms (FB) вопреки вниманию СМИ и социальных сетей, переименованию и хайпу, не является лидером в этом направлении, как с точки зрения выбранного направления работы, так и с точки зрения технологий.
5️⃣ Опрошенные нами специалисты в один голос сообщили одну, хоть и предсказуемую информацию. На передовой этой индустрии находится компания Nvidia (NVDA), и за счет своей платформы Omniverse и за счет жизненной важности микросхем компании для дальнейшего развития и продвижения метавселенных.
P.S. Meta Platforms (FB) признана экстремистской организацией и запрещена в России.
⁉️Делитесь в комментариях, какая информация есть у вас. Принимается любая компания и любая сфера. Только одно условие: информация должна быть получена от первоисточника.
👍34😱4👏1
#Видео #ИнвестИдеи
🔥Друзья! В этом видео мы обсудим как прошли торги на МосБирже, обсудим более 10 российских компаний, также выскажусь по разным секторам экономики!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! В этом видео мы обсудим как прошли торги на МосБирже, обсудим более 10 российских компаний, также выскажусь по разным секторам экономики!
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб ⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
👍11🔥4🤔1😱1
#ИнвестИдеи #РазборКомпании
⚡️Продолжаем разбирать акции РФ и следующая компания Газпром (GAZP)
Плюсы компании:
✅ Компания Газпром - мировой лидер по добыче газа. Компания осуществляет добычу около 13% мирового объема газа и обладает запасами около 16% от мировых запасов.
✅Диверсификация бизнеса по добыче: газ (58% выручки), нефть и нефтепродукты (38% выручки) и по странам (тесное сотрудничество с Европой и Азией и, как следствие, поступление валютной выручки).
✅У Газпрома есть проекты за рубежом, но главные и самые большие месторождения находятся в России.
✅ Газпром развивает производство СПГ (сжиженного природного газа).
✅ Самый главный плюс. Текущая ситуация показала, Китай готов наращивать сотрудничество, а Европа не может отказаться от российского газа, даже несмотря на политические мотивы. Отказ от российского газа - это "экономическое самоубийство" для европейских потребителей и бизнеса. Так как Газпром обеспечивает Европу газом на 30-35%.
Минусы:
🔻Проблемы с проектом "Северный поток - 2".
🔻Тесная связь с государством и риск наложения санкций. Хотя этот риск невелик.
🔻 Временный отказ от дивидендов даже несмотря на увеличивающиеся доходы.
Вывод: в текущей ситуации компания Газпром - один из самых очевидных выборов для инвестора. Учитывая ее положение и фактическую незаменимость на рынке.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️У кого есть в портфелях? Какая средняя?
⚡️Продолжаем разбирать акции РФ и следующая компания Газпром (GAZP)
Плюсы компании:
✅ Компания Газпром - мировой лидер по добыче газа. Компания осуществляет добычу около 13% мирового объема газа и обладает запасами около 16% от мировых запасов.
✅Диверсификация бизнеса по добыче: газ (58% выручки), нефть и нефтепродукты (38% выручки) и по странам (тесное сотрудничество с Европой и Азией и, как следствие, поступление валютной выручки).
✅У Газпрома есть проекты за рубежом, но главные и самые большие месторождения находятся в России.
✅ Газпром развивает производство СПГ (сжиженного природного газа).
✅ Самый главный плюс. Текущая ситуация показала, Китай готов наращивать сотрудничество, а Европа не может отказаться от российского газа, даже несмотря на политические мотивы. Отказ от российского газа - это "экономическое самоубийство" для европейских потребителей и бизнеса. Так как Газпром обеспечивает Европу газом на 30-35%.
Минусы:
🔻Проблемы с проектом "Северный поток - 2".
🔻Тесная связь с государством и риск наложения санкций. Хотя этот риск невелик.
🔻 Временный отказ от дивидендов даже несмотря на увеличивающиеся доходы.
Вывод: в текущей ситуации компания Газпром - один из самых очевидных выборов для инвестора. Учитывая ее положение и фактическую незаменимость на рынке.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️У кого есть в портфелях? Какая средняя?

👍47🔥4