#ИнвестИдеи #РазборКомпании
Starbucks Corporation (SBUX) - занимается производством, маркетингом и розничной продажей кофе. Помимо фасованного кофе компания продает кофе для разовой заварки, чай, прохладительные напитки, напитки на основе кофе, продукты питания, кофейные продукты, а также брендированный ассортимент товаров через фирменные кафе и специализированные магазины.
Интересный факт: продукция и бренд компании Starbucks ассоциируется с американским стилем жизни. Утренний кофе, общение с друзьями и коллегами - отличное начало дня. Бренд Starbucks получил широкую известность «засветившись» во многих культовых фильмах и сериалах.
📌 Финансовые показатели:
✔️ Капитализация: 137 млрд.$
✔️ Цена акции/прибыль (P/E) = 32,58
✔️ Цена/балансовая стоимость (P/B) = отсутствует (капитал компании отрицательный)
✔️ Цена акции/выручка (P/S) = 4,72
✔️ Долг/капитал (Debt-to-Equity) = отсутствует (капитал компании отрицательный)
✔️ Цели по Tipranks : $125 Moderate Buy (7% Upside): 15 Buy, 7 Hold, 0 Sell
✅Компания Starbucks обладает международной известностью и широкой географией присутствия. Открывает новые кафе и специализированные магазины. У компании есть собственная оценка эффективности и продуктивности работы глобальной сети ресторанов.
✅Компания сотрудничает с такими гигантами пищевой промышленности как PepsiCo и Nestle.
✅Компания диверсифицирует свое портфолио продуктов, хотя основной продукт, конечно, кофе.
✅У компании своя уникальная концепция: базовые продукты в каждой стране мира одинаковые, одновременно с этим, Starbucks учитывает национальный колорит в разных странах.
✅Бурное развитие и расширение компании, в частности, в азиатско-тихоокеанском регионе.
✅Компания Starbucks продвигает свой бренд и делает его еще более узнаваемым за счет открытия кафе по франшизе.
✅Пандемия Covid-19 негативно повлияла на компанию. Кафе и магазины были закрыты или работали в условиях строгих ограничений, но компания быстро расширила услуги по продаже своих товаров навынос и доставке продукции, заказанной онлайн.
✅Массовое открытие кафе, магазинов и полное снятие ограничений позволит компании увеличить выручку и прибыль.
✅У компании растет выручка и прибыль, но в 2020 году Starbucks столкнулась со снижением этих показателей. Однако уже в 2021 году компания вышла на привычные для себя показатели роста.
✅У компании нет проблем с обслуживанием долга, но отрицательный собственный капитал - это негативный момент.
Прогноз роста выручки - 8% и прибыли - 12% в год.
🔻Инфляция негативно отражается на компании. Растут цены на сырье (кофе), в том числе это вызвано климатическими условиями и изменениями. Цены также увеличиваются на производство, логистику и продажи.
🔻Компанию затронула проблема цепочки поставок. Поскольку транспортные возможности компаний - партнеров не позволяют оперативно и в полном объеме отгружать сырье и готовую продукцию поставщикам и конечным покупателям.
💥Вывод: Starbucks - это глобальный кофейный бренд. Компания уверенно преодолела турбулентный период пандемии Covid-19, в том числе, благодаря своевременным управленческим решениям по корректировке модели работы. Компания расширяет свое присутствие и это может стать основой для дальнейшего увеличения финансовых показателей. Отрицательными факторами для компании являются увеличение инфляции, нарушение цепочек поставок и отсутствие собственного капитала. Инвестиции в Starbucks - это ставка на восстановление экономик, внутреннего и международного туризма, а также на преодоление временных сложностей вызванных пандемией.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе. Присоединяйтесь!💢
Starbucks Corporation (SBUX) - занимается производством, маркетингом и розничной продажей кофе. Помимо фасованного кофе компания продает кофе для разовой заварки, чай, прохладительные напитки, напитки на основе кофе, продукты питания, кофейные продукты, а также брендированный ассортимент товаров через фирменные кафе и специализированные магазины.
Интересный факт: продукция и бренд компании Starbucks ассоциируется с американским стилем жизни. Утренний кофе, общение с друзьями и коллегами - отличное начало дня. Бренд Starbucks получил широкую известность «засветившись» во многих культовых фильмах и сериалах.
📌 Финансовые показатели:
✔️ Капитализация: 137 млрд.$
✔️ Цена акции/прибыль (P/E) = 32,58
✔️ Цена/балансовая стоимость (P/B) = отсутствует (капитал компании отрицательный)
✔️ Цена акции/выручка (P/S) = 4,72
✔️ Долг/капитал (Debt-to-Equity) = отсутствует (капитал компании отрицательный)
✔️ Цели по Tipranks : $125 Moderate Buy (7% Upside): 15 Buy, 7 Hold, 0 Sell
✅Компания Starbucks обладает международной известностью и широкой географией присутствия. Открывает новые кафе и специализированные магазины. У компании есть собственная оценка эффективности и продуктивности работы глобальной сети ресторанов.
✅Компания сотрудничает с такими гигантами пищевой промышленности как PepsiCo и Nestle.
✅Компания диверсифицирует свое портфолио продуктов, хотя основной продукт, конечно, кофе.
✅У компании своя уникальная концепция: базовые продукты в каждой стране мира одинаковые, одновременно с этим, Starbucks учитывает национальный колорит в разных странах.
✅Бурное развитие и расширение компании, в частности, в азиатско-тихоокеанском регионе.
✅Компания Starbucks продвигает свой бренд и делает его еще более узнаваемым за счет открытия кафе по франшизе.
✅Пандемия Covid-19 негативно повлияла на компанию. Кафе и магазины были закрыты или работали в условиях строгих ограничений, но компания быстро расширила услуги по продаже своих товаров навынос и доставке продукции, заказанной онлайн.
✅Массовое открытие кафе, магазинов и полное снятие ограничений позволит компании увеличить выручку и прибыль.
✅У компании растет выручка и прибыль, но в 2020 году Starbucks столкнулась со снижением этих показателей. Однако уже в 2021 году компания вышла на привычные для себя показатели роста.
✅У компании нет проблем с обслуживанием долга, но отрицательный собственный капитал - это негативный момент.
Прогноз роста выручки - 8% и прибыли - 12% в год.
🔻Инфляция негативно отражается на компании. Растут цены на сырье (кофе), в том числе это вызвано климатическими условиями и изменениями. Цены также увеличиваются на производство, логистику и продажи.
🔻Компанию затронула проблема цепочки поставок. Поскольку транспортные возможности компаний - партнеров не позволяют оперативно и в полном объеме отгружать сырье и готовую продукцию поставщикам и конечным покупателям.
💥Вывод: Starbucks - это глобальный кофейный бренд. Компания уверенно преодолела турбулентный период пандемии Covid-19, в том числе, благодаря своевременным управленческим решениям по корректировке модели работы. Компания расширяет свое присутствие и это может стать основой для дальнейшего увеличения финансовых показателей. Отрицательными факторами для компании являются увеличение инфляции, нарушение цепочек поставок и отсутствие собственного капитала. Инвестиции в Starbucks - это ставка на восстановление экономик, внутреннего и международного туризма, а также на преодоление временных сложностей вызванных пандемией.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе. Присоединяйтесь!💢

#ИнвестИдеи #РазборКомпании
🍗Tyson Foods (TSN) - занимается производством пищевых продуктов. Основа бизнеса - мясная продукция из курицы, говядины, свинины, индейки, а также мясные полуфабрикаты.
📍Интересный факт: День благодарения - классический американский праздник, сопровождается запеканием индейки и подачей ее на стол. В этом году увеличение стоимости индейки стало одной из главных тем в крупных информационных каналах.
📌Финансовые показатели:
✔️ Капитализация: 31 млрд.$
✔️ Цена акции/прибыль (P/E) == 10
✔️ Цена/балансовая стоимость (P/B) = 1,72
✔️ Цена акции/выручка (P/S) = 0,65
✔️ Долг/капитал (Debt-to-Equity) = 55%
✔️ Дивидендная доходность = 2.17%
✔️ Цели по Tipranks : $91 Moderate Buy (5% Upside): 3 Buy, 4 Hold, 0 Sell
✔️ Цели по Zacks: $90.00 (6-12 Months): 3-Hold
✅Tyson Foods - американский пищевой гигант в сегменте производства мясной продукции. Американская культура построена на культе мяса, его приготовлении и ассоциируется с домашним времяпрепровождением, праздниками, встречами в кругу семьи и друзей.
✅Компания Tyson Foods предлагает широкий спектр мясных продуктов, расширяет линейку товаров, в том числе замороженных и готовых к употреблению, делая акцент на высокомаржинальной продукции.
✅Во время пандемии Covid-19 компания частично потеряла клиентов из числа ресторанов и кафе, однако нарастила реализацию своей продукции через службы доставки и торговые сети. Восстановление работы точек общественного питания приведет к увеличению выручки и прибыли Tyson Foods.
✅Компания чувствительна к инфляции, но одновременно с этим, закладывает инфляционную составляющую в цену конечных продуктов.
✅Компания относится к защитному потребительскому сектору.
✅Плавные темпы роста выручки и прибыли характерны для защитного сектора, но самым важным является то, что компании Tyson Foods увеличивает свои производственные мощности. Высока вероятность роста выручки и прибыли в дальнейшем.
✅Компания имеет средние показатели рентабельности и маржинальности по сравнению с рынком, но качественные для потребительского сектора.
✅Дивиденды компании находятся на уровне 2,10% годовых.
✅Tyson Foods обладает устойчивым балансом, планомерно снижает долговую нагрузку.
✅Прогноз роста выручки и прибыли - 4% в год.
🔻К минусам данной компании можно отнести относительно низкие темпы роста.
🔻Также негативно влияет инфляция и частично проблемы с цепочками поставок.
🔻Одним из рисков для компании является набирающее популярность вегетарианство, в основном среди молодого поколения и подпитываемая инфоповодами в социальных медиа и средствах массовой информации. Но у компании Tyson Foods есть на этот тренд свой ответ - она развивает бренды по производству растительного «мяса» на основе растительных волокон.
💥Вывод: продукты питания будут востребованы вне зависимости от состояния экономики и фазы рынка. Можно сократить или вовсе отказаться от одежды или гаджетов, но от продуктов отказаться очень сложно, особенно американцам, у которых потребление мяса - основа культуры. Tyson Foods - представитель защитного сектора и не стоит от нее ждать головокружительного взлета финансовых результатов и котировок, однако, акции компании могут защитить портфель в период повышенной рыночной неопределенности. Рост финансовых показателей, дивидендная доходность, расширение линейки продуктов, устойчивый баланс и низкая долговая нагрузка служат индикатором надежности компании.
❗️Tyson Foods подвержена влиянию инфляции, нарушения цепочек поставок, а также набирающего силу вегетарианства.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️ Акции каких компаний еще разобрать?
🍗Tyson Foods (TSN) - занимается производством пищевых продуктов. Основа бизнеса - мясная продукция из курицы, говядины, свинины, индейки, а также мясные полуфабрикаты.
📍Интересный факт: День благодарения - классический американский праздник, сопровождается запеканием индейки и подачей ее на стол. В этом году увеличение стоимости индейки стало одной из главных тем в крупных информационных каналах.
📌Финансовые показатели:
✔️ Капитализация: 31 млрд.$
✔️ Цена акции/прибыль (P/E) == 10
✔️ Цена/балансовая стоимость (P/B) = 1,72
✔️ Цена акции/выручка (P/S) = 0,65
✔️ Долг/капитал (Debt-to-Equity) = 55%
✔️ Дивидендная доходность = 2.17%
✔️ Цели по Tipranks : $91 Moderate Buy (5% Upside): 3 Buy, 4 Hold, 0 Sell
✔️ Цели по Zacks: $90.00 (6-12 Months): 3-Hold
✅Tyson Foods - американский пищевой гигант в сегменте производства мясной продукции. Американская культура построена на культе мяса, его приготовлении и ассоциируется с домашним времяпрепровождением, праздниками, встречами в кругу семьи и друзей.
✅Компания Tyson Foods предлагает широкий спектр мясных продуктов, расширяет линейку товаров, в том числе замороженных и готовых к употреблению, делая акцент на высокомаржинальной продукции.
✅Во время пандемии Covid-19 компания частично потеряла клиентов из числа ресторанов и кафе, однако нарастила реализацию своей продукции через службы доставки и торговые сети. Восстановление работы точек общественного питания приведет к увеличению выручки и прибыли Tyson Foods.
✅Компания чувствительна к инфляции, но одновременно с этим, закладывает инфляционную составляющую в цену конечных продуктов.
✅Компания относится к защитному потребительскому сектору.
✅Плавные темпы роста выручки и прибыли характерны для защитного сектора, но самым важным является то, что компании Tyson Foods увеличивает свои производственные мощности. Высока вероятность роста выручки и прибыли в дальнейшем.
✅Компания имеет средние показатели рентабельности и маржинальности по сравнению с рынком, но качественные для потребительского сектора.
✅Дивиденды компании находятся на уровне 2,10% годовых.
✅Tyson Foods обладает устойчивым балансом, планомерно снижает долговую нагрузку.
✅Прогноз роста выручки и прибыли - 4% в год.
🔻К минусам данной компании можно отнести относительно низкие темпы роста.
🔻Также негативно влияет инфляция и частично проблемы с цепочками поставок.
🔻Одним из рисков для компании является набирающее популярность вегетарианство, в основном среди молодого поколения и подпитываемая инфоповодами в социальных медиа и средствах массовой информации. Но у компании Tyson Foods есть на этот тренд свой ответ - она развивает бренды по производству растительного «мяса» на основе растительных волокон.
💥Вывод: продукты питания будут востребованы вне зависимости от состояния экономики и фазы рынка. Можно сократить или вовсе отказаться от одежды или гаджетов, но от продуктов отказаться очень сложно, особенно американцам, у которых потребление мяса - основа культуры. Tyson Foods - представитель защитного сектора и не стоит от нее ждать головокружительного взлета финансовых результатов и котировок, однако, акции компании могут защитить портфель в период повышенной рыночной неопределенности. Рост финансовых показателей, дивидендная доходность, расширение линейки продуктов, устойчивый баланс и низкая долговая нагрузка служат индикатором надежности компании.
❗️Tyson Foods подвержена влиянию инфляции, нарушения цепочек поставок, а также набирающего силу вегетарианства.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️ Акции каких компаний еще разобрать?

#ИнвестИдеи
💥В акция Activision Blizzard (ATVI) наметился разворот!
🔹 Фундаментал у компании сильный, почитать можно здесь, апдейт был не так давно здесь. Но мы все помним негативный новостной фон, который обрушил котировки компании, поэтому я и не продолжил набирать позиции в свой портфель (средняя $86), сейчас же наметился разворот.
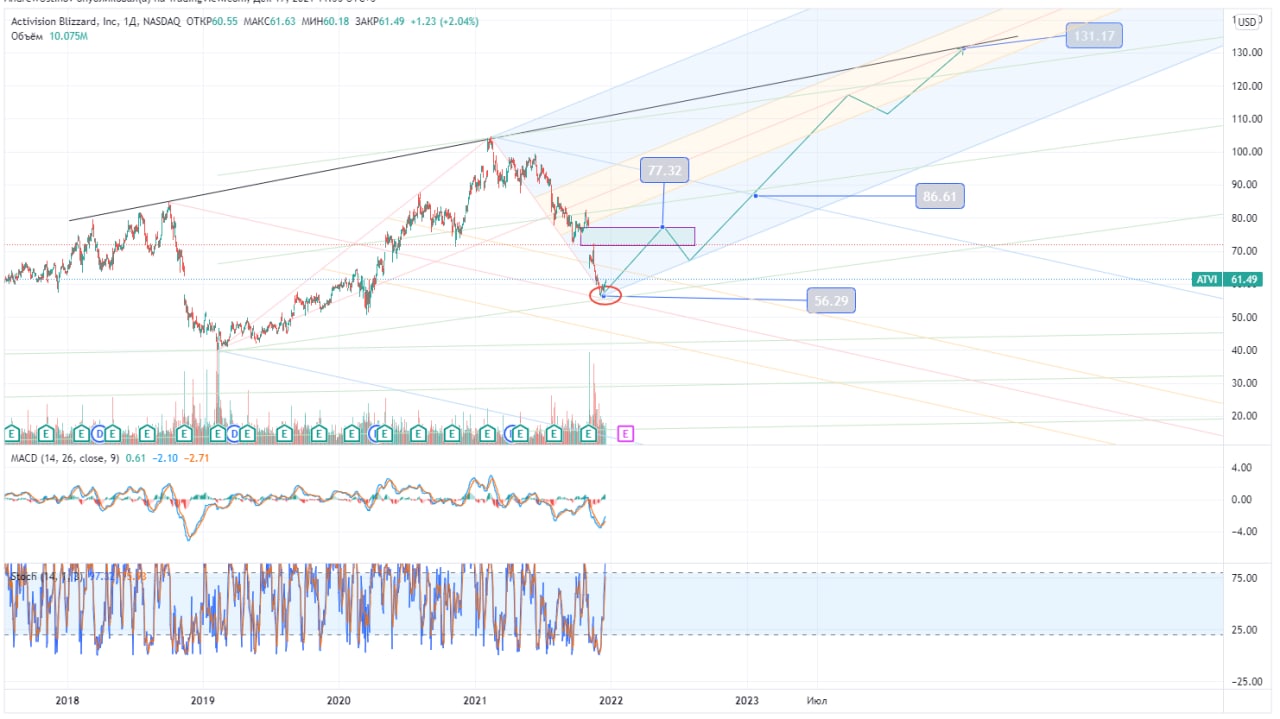
⚡️ Для знатоков тех. анализа прикрепляю график с целями. Ближайшая цель - это уровень $72.14-$77.3, далее $86.6, а к концу 2023 возможен рост к $131.
⁉️Как вам такой прогноз? Кто держит акции игровых компаний, что думаете на счёт ATVI?
💥В акция Activision Blizzard (ATVI) наметился разворот!
🔹 Фундаментал у компании сильный, почитать можно здесь, апдейт был не так давно здесь. Но мы все помним негативный новостной фон, который обрушил котировки компании, поэтому я и не продолжил набирать позиции в свой портфель (средняя $86), сейчас же наметился разворот.
⚡️ Для знатоков тех. анализа прикрепляю график с целями. Ближайшая цель - это уровень $72.14-$77.3, далее $86.6, а к концу 2023 возможен рост к $131.
⁉️Как вам такой прогноз? Кто держит акции игровых компаний, что думаете на счёт ATVI?
👍1
#Видео #ИнвестИдеи
🔥Друзья! Записал новый видео обзор рекомендаций от аналитиков Zacks, TipRanks, Seeking Alpha. Какие акции стоит купить по мнению экспертов смотрите по этой ссылке:
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
Вступай в наш Инвест Клуб 🔑@CashlowClub_bot и зарабатывай вместе с нами! Подробнее здесь
‼️Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
🔥Друзья! Записал новый видео обзор рекомендаций от аналитиков Zacks, TipRanks, Seeking Alpha. Какие акции стоит купить по мнению экспертов смотрите по этой ссылке:
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
Вступай в наш Инвест Клуб 🔑@CashlowClub_bot и зарабатывай вместе с нами! Подробнее здесь
‼️Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
#ИнвестИдеи #РазборКомпании
Target Corporation (TGT) - является ведущим американским розничным продавцом товаров общего назначения, предлагающим широкий выбор товаров в нескольких категориях, включая косметику и предметы первой необходимости, продукты питания и напитки, предметы интерьера и декора, а также одежду и аксессуары.
📌Финансовые показатели:
✔️ Капитализация:112,73 млрд.$
✔️ Цена акции/прибыль (P/E) = 17,32
✔️ Цена/балансовая стоимость (P/B) = 8,20
✔️ Цена акции/выручка (P/S) = 1,11
✔️ Долг/капитал (Debt-to-Equity) = 112%
✔️ Цели по Tipranks: $282,93 Moderate Buy (19,56% Upside): 11 Buy, 4 Hold, 0 Sell
✔️ Цели по Zacks: $264.00 Zacks Rank: 2-Buy
✅Target Corporation – один из крупнейших ритейлеров в США. Компания стала очевидным из бенефициаров пандемии Covid-19, во время которой потребители закупали в основном продукты и предметы первой необходимости в розничных сетях.
✅Target предлагает широкий спектр товаров, диверсифицируя внутри компании сегменты продаж.
✅Компания широко представлена в сфере электронной коммерции. Онлайн направление обеспечило 9% продаж в 2019 году, за 2020 год - 18% продаж, а по итогам полного 2021 года этот показатель еще больше увеличится, поскольку потребители, даже те, кто не пользовался онлайн заказами, распробовали это услугу и продолжают увеличивать свои заказы онлайн.
✅Помимо одноименных магазинов Target владеет онлайн-платформой доставки в тот же день Shipt.
✅Выручка и прибыль у компании растет год к году, а развитие онлайн направления может положительно сказаться на увеличении этих показателей.
✅Компания Target расширяет сеть магазинов, заключает партнерства с узнаваемыми марками для совместной продажи брендированной продукции.
✅Компания имеет хорошие показатели рентабельности и маржинальности, особенно это заметно в сравнении с конкурентами.
🔻В американском ритейле огромная конкуренция, как со стороны классических розничных сетевых продавцов, так и со стороны, онлайн коммерции.
💥Вывод: акции компании Target - это один из лучших вариантов инвестиций в розничные торговые сети. Рост финансовых показателей, развитие сегмента онлайн, а также перспективы роста и расширения своей сети магазинов дает основание полагать, что в будущем котировки компании покажут стабильный рост.
❗️Target может противопоставить конкурентам более высокие темпы роста выручки и прибыли, более высокие показатели маржинальности и рентабельности, а также низкие мультипликаторы.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️ А какие акции вы сейчас покупаете? Поделитесь своим мнением в чате.
Target Corporation (TGT) - является ведущим американским розничным продавцом товаров общего назначения, предлагающим широкий выбор товаров в нескольких категориях, включая косметику и предметы первой необходимости, продукты питания и напитки, предметы интерьера и декора, а также одежду и аксессуары.
📌Финансовые показатели:
✔️ Капитализация:112,73 млрд.$
✔️ Цена акции/прибыль (P/E) = 17,32
✔️ Цена/балансовая стоимость (P/B) = 8,20
✔️ Цена акции/выручка (P/S) = 1,11
✔️ Долг/капитал (Debt-to-Equity) = 112%
✔️ Цели по Tipranks: $282,93 Moderate Buy (19,56% Upside): 11 Buy, 4 Hold, 0 Sell
✔️ Цели по Zacks: $264.00 Zacks Rank: 2-Buy
✅Target Corporation – один из крупнейших ритейлеров в США. Компания стала очевидным из бенефициаров пандемии Covid-19, во время которой потребители закупали в основном продукты и предметы первой необходимости в розничных сетях.
✅Target предлагает широкий спектр товаров, диверсифицируя внутри компании сегменты продаж.
✅Компания широко представлена в сфере электронной коммерции. Онлайн направление обеспечило 9% продаж в 2019 году, за 2020 год - 18% продаж, а по итогам полного 2021 года этот показатель еще больше увеличится, поскольку потребители, даже те, кто не пользовался онлайн заказами, распробовали это услугу и продолжают увеличивать свои заказы онлайн.
✅Помимо одноименных магазинов Target владеет онлайн-платформой доставки в тот же день Shipt.
✅Выручка и прибыль у компании растет год к году, а развитие онлайн направления может положительно сказаться на увеличении этих показателей.
✅Компания Target расширяет сеть магазинов, заключает партнерства с узнаваемыми марками для совместной продажи брендированной продукции.
✅Компания имеет хорошие показатели рентабельности и маржинальности, особенно это заметно в сравнении с конкурентами.
🔻В американском ритейле огромная конкуренция, как со стороны классических розничных сетевых продавцов, так и со стороны, онлайн коммерции.
💥Вывод: акции компании Target - это один из лучших вариантов инвестиций в розничные торговые сети. Рост финансовых показателей, развитие сегмента онлайн, а также перспективы роста и расширения своей сети магазинов дает основание полагать, что в будущем котировки компании покажут стабильный рост.
❗️Target может противопоставить конкурентам более высокие темпы роста выручки и прибыли, более высокие показатели маржинальности и рентабельности, а также низкие мультипликаторы.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️ А какие акции вы сейчас покупаете? Поделитесь своим мнением в чате.

#ИнвестИдеи #РазборКомпании
🚛XPO Logistics (XPO) - диверсифицированная транспортно-логистическая компания. После выделения в третьем квартале 2021 года глобального подразделения контрактной логистики (аутсорсинговые складские услуги и услуги по обеспечению цепочек поставок), в портфеле XPO остались его транспортные услуги: грузоперевозки, брокерские услуги по фрахтованию легких транспортных средств, включая интермодальные перевозки, доставку тяжелых грузов на последней миле, а также операции с грузовыми автомобилями в Европе. Компания также занимается управлением перевозками и глобальными экспедиторскими услугами.
📌Финансовые показатели:
✔️ Капитализация: 8,18 млрд.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B)= 8
✔️ Цена акции/выручка (P/S) = 0,61
✔️ Долг/капитал (Debt-to-Equity) = 431%
✔️ Цели по Tipranks: $99,92 Strong Buy (40% Upside): 11 Buy, 2 Hold, 0 Sell
✔️ Цели по Zacks: $71.34 (6-12 Months): 3-Hold
✅Компания XPO Logistics оказывает транспортные услуги, которые являются жизненно необходимым звеном в экономике.
✅Во время пандемии Covid-19 грузоперевозки, их скорость и качество приобрели очень важное значение.
✅Массовый бизнес все больше переходит в онлайн. Спрос на доставку будет только возрастать. Компания XPO Logistics оказывает полный спектр транспортных услуг.
✅Компания находится на этапе перестройки своего бизнеса и оптимизации бизнес-процессов. 2 августа 2021 из нее была выделена компания GXO Logistics, которая предоставляет решения по управлению цепочкой поставок для транснациональных компаний.
✅XPO Logistics наращивает выручку и усилия руководства компании направлены на стабилизацию и увеличение прибыли в будущем.
✅Компания работает на очень конкурентном рынке. Крупные логистические компании и логистические подразделения компаний создают угрозу для бизнеса.
🔻XPO Logistics имеет большие издержки, которые складываются из затрат на топливо, техническое обслуживание транспортных средств и заработную плату персонала.
🔻У компании XPO значительный долг и в ближайшее время могут возникнуть проблемы с его обслуживанием.
💥Вывод: компания XPO Logistics достаточно рискованный и не очевидный выбор в логистической сфере. Компания перестраивает свой бизнес и, если у руководства получится осуществить свои планы, это отразится на увеличении финансовых показателей компании, выходу в стабильную прибыль и ее последующему увеличению. Инвестиции в компанию XPO сопряжены с повышенным риском. Для тех, кто хочет инвестировать в данную компанию стоит дождаться, по крайней мере, 4-5 ежеквартальных отчетов, чтобы увидеть и оценить плоды трансформации бизнеса. Если хотите более надежный и предсказуемый вариант инвестиций в транспортно-логистический бизнес, вступайте в наш Инвест клуб, в котором есть топовая идея инвестирования в этот сектор.
⚠️Не рекомендация!
⁉️ Акции каких компаний еще разобрать?
🚛XPO Logistics (XPO) - диверсифицированная транспортно-логистическая компания. После выделения в третьем квартале 2021 года глобального подразделения контрактной логистики (аутсорсинговые складские услуги и услуги по обеспечению цепочек поставок), в портфеле XPO остались его транспортные услуги: грузоперевозки, брокерские услуги по фрахтованию легких транспортных средств, включая интермодальные перевозки, доставку тяжелых грузов на последней миле, а также операции с грузовыми автомобилями в Европе. Компания также занимается управлением перевозками и глобальными экспедиторскими услугами.
📌Финансовые показатели:
✔️ Капитализация: 8,18 млрд.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B)= 8
✔️ Цена акции/выручка (P/S) = 0,61
✔️ Долг/капитал (Debt-to-Equity) = 431%
✔️ Цели по Tipranks: $99,92 Strong Buy (40% Upside): 11 Buy, 2 Hold, 0 Sell
✔️ Цели по Zacks: $71.34 (6-12 Months): 3-Hold
✅Компания XPO Logistics оказывает транспортные услуги, которые являются жизненно необходимым звеном в экономике.
✅Во время пандемии Covid-19 грузоперевозки, их скорость и качество приобрели очень важное значение.
✅Массовый бизнес все больше переходит в онлайн. Спрос на доставку будет только возрастать. Компания XPO Logistics оказывает полный спектр транспортных услуг.
✅Компания находится на этапе перестройки своего бизнеса и оптимизации бизнес-процессов. 2 августа 2021 из нее была выделена компания GXO Logistics, которая предоставляет решения по управлению цепочкой поставок для транснациональных компаний.
✅XPO Logistics наращивает выручку и усилия руководства компании направлены на стабилизацию и увеличение прибыли в будущем.
✅Компания работает на очень конкурентном рынке. Крупные логистические компании и логистические подразделения компаний создают угрозу для бизнеса.
🔻XPO Logistics имеет большие издержки, которые складываются из затрат на топливо, техническое обслуживание транспортных средств и заработную плату персонала.
🔻У компании XPO значительный долг и в ближайшее время могут возникнуть проблемы с его обслуживанием.
💥Вывод: компания XPO Logistics достаточно рискованный и не очевидный выбор в логистической сфере. Компания перестраивает свой бизнес и, если у руководства получится осуществить свои планы, это отразится на увеличении финансовых показателей компании, выходу в стабильную прибыль и ее последующему увеличению. Инвестиции в компанию XPO сопряжены с повышенным риском. Для тех, кто хочет инвестировать в данную компанию стоит дождаться, по крайней мере, 4-5 ежеквартальных отчетов, чтобы увидеть и оценить плоды трансформации бизнеса. Если хотите более надежный и предсказуемый вариант инвестиций в транспортно-логистический бизнес, вступайте в наш Инвест клуб, в котором есть топовая идея инвестирования в этот сектор.
⚠️Не рекомендация!
⁉️ Акции каких компаний еще разобрать?

#ИнвестИдеи #РазборКомпании
Incyte Corporation (INCY) - биофармацевтическая компания, которая занимается открытием, разработкой и коммерциализацией патентованных терапевтических средств. В портфеле компании есть как разработки на разных стадиях исследований, так и коммерческие продукты.
📌Финансовые показатели:
✔️ Капитализация: 16,10 млрд.$
✔️ Цена акции/прибыль (P/E) = = 30
✔️ Цена/балансовая стоимость (P/B) = 5
✔️ Цена акции/выручка (P/S) = 5,50
✔️ Долг/капитал (Debt-to-Equity) = 2%
✔️ Цели по Tipranks: $93,69 Moderate Buy (28,54% Upside): 8 Buy, 7 Hold, 0 Sell
✅Компания Incyte имеет портфель коммерческих продуктов. Продает JAKAFI - препарат для лечения рака миелофиброза и истинной полицитемии и ICLUSIG - ингибитор киназы для лечения хронического миелоидного лейкоза и острого лимфобластного лейкоза с положительной филадельфийской хромосомой.
✅Incyte имеет диверсифицированный pipeline исследуемых молекул на разных стадиях при этом компания Incyte не ограничивается одним направлением работы.
✅У компании есть стратегические партнерские соглашения с такими фармацевтическими гигантами как Novartis и Eli Lilly.
🔻Incyte стабильно увеличивает выручку, но прибыль нестабильна, так как большой процент свободных денежных средств компания инвестирует в исследования и разработки новых препаратов.
🔻Большая конкуренция со стороны крупных компаний и со стороны небольших биофармацевтических стартапов.
❗️Интересное наблюдение:
👉15 декабря компания объявила, что FDA приняло к приоритетному рассмотрению дополнительную заявку на новое лекарственное средство - крем руксолитиниба 1,5% (Opzelura), местного ингибитора JAK, в качестве потенциального средства лечения подростков и взрослых (возраст ≥ 12 лет) при витилиго. Дата рассмотрения заявки - 18 апреля 2022 года.
👉А 15,16 и 17 декабря стратегический инвестор в компанию Baker Bros. Advisors LP довел свою долю в компании до 14%, купив акций на 115,56 млн.$.
💥Вывод: акции Incyte имеют потенциал роста. Компания обладает широким спектром разработок и коммерческих препаратов. Incyte вкладывает деньги в исследования и разработки, постоянно расширяя свой pipeline. Долгосрочное сотрудничество с Novartis и Eli Lilly может дать огромный синергетический эффект. Компания увеличивает выручку год от года. Отсутствие долгов говорит о надежности инвестиций в данную компанию. Покупка акций с рынка стратегическим инвестором, который обладает информацией о развитии, планах и перспективах компании позволяют сделать предположение, что котировки акций продолжат рост и вселяют уверенность в правильность инвестиционного решения.
⚠️Не рекомендация!
Еще больше разборов компаний и инвест идей читайте здесь💢
⁉️ Интересны ли вам фармацевтические компании и биотехи? Стоит ли поискать перспективные идеи?
Incyte Corporation (INCY) - биофармацевтическая компания, которая занимается открытием, разработкой и коммерциализацией патентованных терапевтических средств. В портфеле компании есть как разработки на разных стадиях исследований, так и коммерческие продукты.
📌Финансовые показатели:
✔️ Капитализация: 16,10 млрд.$
✔️ Цена акции/прибыль (P/E) = = 30
✔️ Цена/балансовая стоимость (P/B) = 5
✔️ Цена акции/выручка (P/S) = 5,50
✔️ Долг/капитал (Debt-to-Equity) = 2%
✔️ Цели по Tipranks: $93,69 Moderate Buy (28,54% Upside): 8 Buy, 7 Hold, 0 Sell
✅Компания Incyte имеет портфель коммерческих продуктов. Продает JAKAFI - препарат для лечения рака миелофиброза и истинной полицитемии и ICLUSIG - ингибитор киназы для лечения хронического миелоидного лейкоза и острого лимфобластного лейкоза с положительной филадельфийской хромосомой.
✅Incyte имеет диверсифицированный pipeline исследуемых молекул на разных стадиях при этом компания Incyte не ограничивается одним направлением работы.
✅У компании есть стратегические партнерские соглашения с такими фармацевтическими гигантами как Novartis и Eli Lilly.
🔻Incyte стабильно увеличивает выручку, но прибыль нестабильна, так как большой процент свободных денежных средств компания инвестирует в исследования и разработки новых препаратов.
🔻Большая конкуренция со стороны крупных компаний и со стороны небольших биофармацевтических стартапов.
❗️Интересное наблюдение:
👉15 декабря компания объявила, что FDA приняло к приоритетному рассмотрению дополнительную заявку на новое лекарственное средство - крем руксолитиниба 1,5% (Opzelura), местного ингибитора JAK, в качестве потенциального средства лечения подростков и взрослых (возраст ≥ 12 лет) при витилиго. Дата рассмотрения заявки - 18 апреля 2022 года.
👉А 15,16 и 17 декабря стратегический инвестор в компанию Baker Bros. Advisors LP довел свою долю в компании до 14%, купив акций на 115,56 млн.$.
💥Вывод: акции Incyte имеют потенциал роста. Компания обладает широким спектром разработок и коммерческих препаратов. Incyte вкладывает деньги в исследования и разработки, постоянно расширяя свой pipeline. Долгосрочное сотрудничество с Novartis и Eli Lilly может дать огромный синергетический эффект. Компания увеличивает выручку год от года. Отсутствие долгов говорит о надежности инвестиций в данную компанию. Покупка акций с рынка стратегическим инвестором, который обладает информацией о развитии, планах и перспективах компании позволяют сделать предположение, что котировки акций продолжат рост и вселяют уверенность в правильность инвестиционного решения.
⚠️Не рекомендация!
Еще больше разборов компаний и инвест идей читайте здесь💢
⁉️ Интересны ли вам фармацевтические компании и биотехи? Стоит ли поискать перспективные идеи?

#ИнвестИдеи #РазборКомпании #Венчур #Биотехнологии
🧬G1 Therapeutics (GTHX) - биофармацевтическая компания, работающая на клинической стадии, занимается открытием, разработкой и коммерциализацией низкомолекулярных терапевтических средств для лечения пациентов с онкологическими заболеваниями. Компания предлагает препарат COSELA, который помогает снизить вызванные химиотерапией негативные последствия для организма.
📌Финансовые показатели:
✔️ Капитализация: 450 млн.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = 2,42
✔️ Цена акции/выручка (P/S) = 10,20
✔️ Долг/капитал (Debt-to-Equity) = 21%
✔️ Цели по Tipranks: $38,83 Moderate Buy (267% Upside): 5 Buy, 1 Hold, 1 Sell
✔️ Цели по Zacks: $10.57 (6-12 Months): 3-Hold
✅Компания G1 Therapeutics получила одобрение от FDA и запустила процесс коммерциализации своего препарата Cosela.
✅G1 заключила соглашение по продвижению Cosela на рынок с компанией Boehringer Ingelheim, однако их совместная работа была признана неудовлетворительной, контракт был расторгнут. Компания заявила о самостоятельном продвижении своего препарата с марта 2022 года.
✅Компания G1 расширяет pipeline исследуемых молекул для разных видов рака и продвигается в клинических фазах разработки.
✅G1 Therapeutics имеет соглашение по распространению и коммерциализации своего препарата в Китае.
✅Денежных средств у компании хватит примерно на два года работы, не прибегая к дополнительной эмиссии акций и увеличению долга.
✅Прогноз роста выручки - 85% в год.
⁉️В чем идея?
При такой капитализации, перспективах расширения своего pipeline, а также по продвижению в коммерциализации имеющегося и будущих препаратов, есть подозрение, что G1 Therapeutics может купить крупная фармацевтическая компания для расширения своего онкологического портфолио.
💥Вывод: акции G1 Therapeutics имеют как спекулятивный, так и инвестиционный потенциал. Cosela - одобренный препарат, продажи которого стартовали. У компании появилась первая выручка. Такая инвестиция сопряжена с очень большим риском и возможна на очень маленькую (микро) часть капитала или венчурного портфеля.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️А вы покупаете акции биотехов?
🧬G1 Therapeutics (GTHX) - биофармацевтическая компания, работающая на клинической стадии, занимается открытием, разработкой и коммерциализацией низкомолекулярных терапевтических средств для лечения пациентов с онкологическими заболеваниями. Компания предлагает препарат COSELA, который помогает снизить вызванные химиотерапией негативные последствия для организма.
📌Финансовые показатели:
✔️ Капитализация: 450 млн.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = 2,42
✔️ Цена акции/выручка (P/S) = 10,20
✔️ Долг/капитал (Debt-to-Equity) = 21%
✔️ Цели по Tipranks: $38,83 Moderate Buy (267% Upside): 5 Buy, 1 Hold, 1 Sell
✔️ Цели по Zacks: $10.57 (6-12 Months): 3-Hold
✅Компания G1 Therapeutics получила одобрение от FDA и запустила процесс коммерциализации своего препарата Cosela.
✅G1 заключила соглашение по продвижению Cosela на рынок с компанией Boehringer Ingelheim, однако их совместная работа была признана неудовлетворительной, контракт был расторгнут. Компания заявила о самостоятельном продвижении своего препарата с марта 2022 года.
✅Компания G1 расширяет pipeline исследуемых молекул для разных видов рака и продвигается в клинических фазах разработки.
✅G1 Therapeutics имеет соглашение по распространению и коммерциализации своего препарата в Китае.
✅Денежных средств у компании хватит примерно на два года работы, не прибегая к дополнительной эмиссии акций и увеличению долга.
✅Прогноз роста выручки - 85% в год.
⁉️В чем идея?
При такой капитализации, перспективах расширения своего pipeline, а также по продвижению в коммерциализации имеющегося и будущих препаратов, есть подозрение, что G1 Therapeutics может купить крупная фармацевтическая компания для расширения своего онкологического портфолио.
💥Вывод: акции G1 Therapeutics имеют как спекулятивный, так и инвестиционный потенциал. Cosela - одобренный препарат, продажи которого стартовали. У компании появилась первая выручка. Такая инвестиция сопряжена с очень большим риском и возможна на очень маленькую (микро) часть капитала или венчурного портфеля.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️А вы покупаете акции биотехов?

⭐️Сегодня мы поговорим про очень интересную стратегию инвестирования, которая не учитывает ни фундаментальный, ни технический анализ. Мы назвали эту стратегию «Like».
❗️Стратегия делает фокус на потребителе.
Оглянитесь вокруг. Все мы - потребители. Используем телефон Apple, пользуемся связью и интернетом от МТС, ставим лайки в Инстаграм (бренд компании Meta Platforms), заправляем машину на заправках Лукойл, покупаем продукты в Пятерочке (бренд компании X5 Group), носим кроссовки Nike, оформляем карты Тинькофф, используем программное обеспечение Microsoft, игрушки и одежду детям покупаем в Детском мире, с восторгом смотрим фильмы и мультфильмы Disney, используем станки Gillette и подгузники Pampers (бренды компании Procter&Gamble) и так далее. Список Вы, конечно, сможете продолжить и сами. Сделайте это, пожалуйста, в комментариях.
❗️Стратегия строится на тех продуктах, которые нравятся нам и, ВНИМАНИЕ!, мы бы порекомендовали своим близким и друзьям.
Исследования показали, что инвестиции в такие компании намного превосходят среднерыночные показатели.
📍Мы как потребители сравниваем конкурентов и выбираем лучшую компанию. Миллионы людей на планете делают тоже самое каждый день. Выбирают лучших. Точно также и в инвестициях, мы должны инвестировать свои деньги в лучших!
Если компания делает качественный продукт или оказывает востребованную услугу, почти всегда и финансовые показатели у нее в порядке.
📍Любовь клиентов - это самое важное. Рынок часто недооценивает экономическую силу любви клиентов. Когда клиенты довольны, они возвращаются снова и снова за новыми товарами и услугами и рекомендуют их своим родным и друзьям. Это экономический маховик, который способствует устойчивому процветанию. Компании построенные на нем обеспечивают удивительный уровень прибыльного роста.
🔖Грамотные компании собирают отзывы от своих потребителей, получают обратную связь по улучшению товаров и услуг и тем самым повышают доверие и лояльность клиентов. Компании делают своих клиентов центром вселенной, ярким примеров является компания Amazon, делая все возможное, чтобы предоставить клиенту не просто хороший, а лучший товар или услугу в своем сегменте.
📍Фундаментальному анализу часто не хватает измерения клиентоориентированности. Ведь зная, сколько довольных клиентов, готовых рекомендовать товары и услуги своим друзьям и родственникам можно предсказать финансовые потоки компании в будущем.
Это лучший способ добиться успеха в бизнесе и на фондовом рынке.
❗️Стратегия делает фокус на потребителе.
Оглянитесь вокруг. Все мы - потребители. Используем телефон Apple, пользуемся связью и интернетом от МТС, ставим лайки в Инстаграм (бренд компании Meta Platforms), заправляем машину на заправках Лукойл, покупаем продукты в Пятерочке (бренд компании X5 Group), носим кроссовки Nike, оформляем карты Тинькофф, используем программное обеспечение Microsoft, игрушки и одежду детям покупаем в Детском мире, с восторгом смотрим фильмы и мультфильмы Disney, используем станки Gillette и подгузники Pampers (бренды компании Procter&Gamble) и так далее. Список Вы, конечно, сможете продолжить и сами. Сделайте это, пожалуйста, в комментариях.
❗️Стратегия строится на тех продуктах, которые нравятся нам и, ВНИМАНИЕ!, мы бы порекомендовали своим близким и друзьям.
Исследования показали, что инвестиции в такие компании намного превосходят среднерыночные показатели.
📍Мы как потребители сравниваем конкурентов и выбираем лучшую компанию. Миллионы людей на планете делают тоже самое каждый день. Выбирают лучших. Точно также и в инвестициях, мы должны инвестировать свои деньги в лучших!
Если компания делает качественный продукт или оказывает востребованную услугу, почти всегда и финансовые показатели у нее в порядке.
📍Любовь клиентов - это самое важное. Рынок часто недооценивает экономическую силу любви клиентов. Когда клиенты довольны, они возвращаются снова и снова за новыми товарами и услугами и рекомендуют их своим родным и друзьям. Это экономический маховик, который способствует устойчивому процветанию. Компании построенные на нем обеспечивают удивительный уровень прибыльного роста.
🔖Грамотные компании собирают отзывы от своих потребителей, получают обратную связь по улучшению товаров и услуг и тем самым повышают доверие и лояльность клиентов. Компании делают своих клиентов центром вселенной, ярким примеров является компания Amazon, делая все возможное, чтобы предоставить клиенту не просто хороший, а лучший товар или услугу в своем сегменте.
📍Фундаментальному анализу часто не хватает измерения клиентоориентированности. Ведь зная, сколько довольных клиентов, готовых рекомендовать товары и услуги своим друзьям и родственникам можно предсказать финансовые потоки компании в будущем.
Это лучший способ добиться успеха в бизнесе и на фондовом рынке.
#Видео #ИнвестИдеи
🔥Друзья! Решил сделать серию видео роликов в которых буду выбирать акции для покупки в портфель на 2022 год.
Первое видео уже на канале, смотрите по этой ссылке:
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
Вступай в наш Инвест Клуб 🔑@CashlowClub_bot и зарабатывай вместе с нами! Подробнее здесь
❓Знаете, как улучшить контент или хотите помочь, пишите мне 👉@InvestCashflow.
‼️Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
🔥Друзья! Решил сделать серию видео роликов в которых буду выбирать акции для покупки в портфель на 2022 год.
Первое видео уже на канале, смотрите по этой ссылке:
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
Вступай в наш Инвест Клуб 🔑@CashlowClub_bot и зарабатывай вместе с нами! Подробнее здесь
❓Знаете, как улучшить контент или хотите помочь, пишите мне 👉@InvestCashflow.
‼️Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
#ИнвестИдеи #РазборКомпании
⚡️По многочисленным просьбам подписчиков сегодня разбираем Teladoc Health.
Teladoc Health (TDOC) - занимается предоставлением услуг телемедицины с использованием технологической платформы через мобильные устройства с доступом в сеть Интернет, телефонные и видеозвонки.
📌Финансовые показатели:
✔️ Капитализация:15,16 млрд.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = 0,94
✔️ Цена акции/выручка (P/S) = 8
✔️ Долг/капитал (Debt-to-Equity) = 8%
✔️ Цели по Tipranks: $159,38 Moderate Buy (68% Upside): 10 Buy, 12 Hold, 0 Sell
✅Компания Teladoc Health имеет портфель услуг и решений, охватывающих несрочные медицинские запросы клиентов, эпизодические обращения, симптоматическую диагностику гриппа, инфекционных и других заболеваний, а также хронические сложные заболевания, такие как рак и сердечная недостаточность.
✅Teladoc Health увеличивает выручку быстрыми темпами. Одним из триггеров этого процесса стала пандемия Covid-19. Во время локдаунов пациенты чаще обращались за консультацией по удаленным каналам связи. Компания оптимистично оценивает потенциал роста своей выручки: за 3 года этот показатель должен удвоиться.
✅Teladoc Health находится в поиске оптимальной бизнес-модели, которая будет сочетать оплату за услуги по подписке (у компании заключены контракты с организациями - нанимателями) и оплату за каждый прием.
✅Компания остается убыточной, так как в данный момент основной фокус сделан на захвате рынка. В частности с этой целью в 2020 году была приобретена компания Livongo. Интересное наблюдение: компания Livongo была приобретена по цене превышающей нынешнюю капитализацию Teladoc Health. Другими словами, как показала история, Teladoc Health значительно переплатила.
✅У компании практически отсутствует долг, устойчивый и здоровый баланс. Teladoc Health имеет возможность спокойно развиваться в рамках своей долгосрочной стратегии.
🔻Рынок телемедицины - молодой, перспективный рынок. Крупные компании понимают это и стараются занять его. Конкуренты у Teladoc очень крупные и известные компании, например, подразделение Amazon и медицинский страховой гигант UnitedHealth. В отличие от Teladoc Health, они не привлекают новых клиентов, а работают с уже имеющейся клиентской базой от основного направления своего бизнеса. К числу конкурентов можно также отнести маленькие, нишевые компании, которые оказывают высококвалифицированные услуги телемедицины узкому сегменту пациентов, например, по предоставлению услуг психологической помощи.
🔻Высокие издержки на оплату труда врачей. В США врачи - одна из самых высокооплачиваемых профессий, что значительно увеличивает затраты компании.
🔻Законодательные ограничения. Несмотря на то, что в последнее время ряд законодательных препятствий был снят, остается много нормативных проблем. В частности, власти Китая заявили, что на территории страны смогут работать только местные, специально отобранные компании.
💥Вывод: акции Teladoc Health - это классические рискованный Long play (долгосрочные инвестиции). Для того чтобы инвестиции в Teladoc Health себя оправдали, должно одновременно совпасть несколько ключевых условий: 1) компания реализует свои планы по захвату рынка телемедицины и станет на этом рынке одним из главных игроков; 2) конкуренты отступят или уступят в конкурентной борьбе; 3) компании удастся выстроить бизнес модель с максимизацией показателей прибыльности, рентабельности и маржинальности, и минимизацией издержек.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️ Что думаете о компании Teladoc? Поделитесь своим мнением в чате.
⚡️По многочисленным просьбам подписчиков сегодня разбираем Teladoc Health.
Teladoc Health (TDOC) - занимается предоставлением услуг телемедицины с использованием технологической платформы через мобильные устройства с доступом в сеть Интернет, телефонные и видеозвонки.
📌Финансовые показатели:
✔️ Капитализация:15,16 млрд.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = 0,94
✔️ Цена акции/выручка (P/S) = 8
✔️ Долг/капитал (Debt-to-Equity) = 8%
✔️ Цели по Tipranks: $159,38 Moderate Buy (68% Upside): 10 Buy, 12 Hold, 0 Sell
✅Компания Teladoc Health имеет портфель услуг и решений, охватывающих несрочные медицинские запросы клиентов, эпизодические обращения, симптоматическую диагностику гриппа, инфекционных и других заболеваний, а также хронические сложные заболевания, такие как рак и сердечная недостаточность.
✅Teladoc Health увеличивает выручку быстрыми темпами. Одним из триггеров этого процесса стала пандемия Covid-19. Во время локдаунов пациенты чаще обращались за консультацией по удаленным каналам связи. Компания оптимистично оценивает потенциал роста своей выручки: за 3 года этот показатель должен удвоиться.
✅Teladoc Health находится в поиске оптимальной бизнес-модели, которая будет сочетать оплату за услуги по подписке (у компании заключены контракты с организациями - нанимателями) и оплату за каждый прием.
✅Компания остается убыточной, так как в данный момент основной фокус сделан на захвате рынка. В частности с этой целью в 2020 году была приобретена компания Livongo. Интересное наблюдение: компания Livongo была приобретена по цене превышающей нынешнюю капитализацию Teladoc Health. Другими словами, как показала история, Teladoc Health значительно переплатила.
✅У компании практически отсутствует долг, устойчивый и здоровый баланс. Teladoc Health имеет возможность спокойно развиваться в рамках своей долгосрочной стратегии.
🔻Рынок телемедицины - молодой, перспективный рынок. Крупные компании понимают это и стараются занять его. Конкуренты у Teladoc очень крупные и известные компании, например, подразделение Amazon и медицинский страховой гигант UnitedHealth. В отличие от Teladoc Health, они не привлекают новых клиентов, а работают с уже имеющейся клиентской базой от основного направления своего бизнеса. К числу конкурентов можно также отнести маленькие, нишевые компании, которые оказывают высококвалифицированные услуги телемедицины узкому сегменту пациентов, например, по предоставлению услуг психологической помощи.
🔻Высокие издержки на оплату труда врачей. В США врачи - одна из самых высокооплачиваемых профессий, что значительно увеличивает затраты компании.
🔻Законодательные ограничения. Несмотря на то, что в последнее время ряд законодательных препятствий был снят, остается много нормативных проблем. В частности, власти Китая заявили, что на территории страны смогут работать только местные, специально отобранные компании.
💥Вывод: акции Teladoc Health - это классические рискованный Long play (долгосрочные инвестиции). Для того чтобы инвестиции в Teladoc Health себя оправдали, должно одновременно совпасть несколько ключевых условий: 1) компания реализует свои планы по захвату рынка телемедицины и станет на этом рынке одним из главных игроков; 2) конкуренты отступят или уступят в конкурентной борьбе; 3) компании удастся выстроить бизнес модель с максимизацией показателей прибыльности, рентабельности и маржинальности, и минимизацией издержек.
⚠️Не рекомендация!
🚀Еще больше разборов компаний и новых идей в Инвест Клубе💯. Присоединяйтесь!
⁉️ Что думаете о компании Teladoc? Поделитесь своим мнением в чате.

💥Заглянул в портфель, Micron летит ракетой и за 3 дня уже +14%. Для меня ничего удивительного, ведь прогнозы были здесь.
🚀Причина стремительного роста - отчет компании за 1й финансовый квартал 2022 года. Результаты оказались выше ожиданий аналитиков.
✔️Выручка компании за 1 фин. квартал 2022 выросла на 30% г/г до $7,7b
✔️Операционная прибыль $2,7b (+180% г/г)
✔️ Чистая прибыль $2,5b (+178% г/г)
❗️*Micron Technology (MU)* – американская транснациональная корпорация. Выпускает полупроводниковую продукцию, основную часть которой составляют чипы памяти DRAM и NAND, флеш-память, SSD-накопители, а также датчики CMOS. Это одна из наиболее привлекательных компаний в секторе полупроводников с сильными фундаментальными показателями.
⁉️ Кто воспользовался идеей, о которой я не раз говорил на YouTube и Телеграмм канале? Кто держит Micron?
🚀Причина стремительного роста - отчет компании за 1й финансовый квартал 2022 года. Результаты оказались выше ожиданий аналитиков.
✔️Выручка компании за 1 фин. квартал 2022 выросла на 30% г/г до $7,7b
✔️Операционная прибыль $2,7b (+180% г/г)
✔️ Чистая прибыль $2,5b (+178% г/г)
❗️*Micron Technology (MU)* – американская транснациональная корпорация. Выпускает полупроводниковую продукцию, основную часть которой составляют чипы памяти DRAM и NAND, флеш-память, SSD-накопители, а также датчики CMOS. Это одна из наиболее привлекательных компаний в секторе полупроводников с сильными фундаментальными показателями.
⁉️ Кто воспользовался идеей, о которой я не раз говорил на YouTube и Телеграмм канале? Кто держит Micron?
⚡️А вот еще одна актуальная идея на сегодня - Activision Blizzard (ATVI). За эту неделю уже +7%.
🔹 Ранее писал об этом здесь 👉 https://t.me/CashflowTime/680
❗️Ожидаю, что рост продолжится в район $75, а это еще +15%
🔈Из новостей: судья отклоняет попытку калифорнийского департамента по вопросам справедливой занятости и жилья присоединиться к иску EEOC против Activision Blizzard, чтобы выступить против указа о согласии, который сопровождает создание фонда урегулирования в размере 18 миллионов долларов.
🔻Однако аналитик Stifel Nicolaus недоволен менеджментом и считает, что это управление может нанести ущерб акциям и понизил целевую цену до $77.
⁉️Кто верит в компанию и держит Activision Blizzard?
🔹 Ранее писал об этом здесь 👉 https://t.me/CashflowTime/680
❗️Ожидаю, что рост продолжится в район $75, а это еще +15%
🔈Из новостей: судья отклоняет попытку калифорнийского департамента по вопросам справедливой занятости и жилья присоединиться к иску EEOC против Activision Blizzard, чтобы выступить против указа о согласии, который сопровождает создание фонда урегулирования в размере 18 миллионов долларов.
🔻Однако аналитик Stifel Nicolaus недоволен менеджментом и считает, что это управление может нанести ущерб акциям и понизил целевую цену до $77.
⁉️Кто верит в компанию и держит Activision Blizzard?
#ИнвестКлуб
🔥 Друзья, продолжаю знакомить вас с деятельностью нашего Инвест Клуба "Cashflow - Ваш денежный поток". У нас вы найдете:
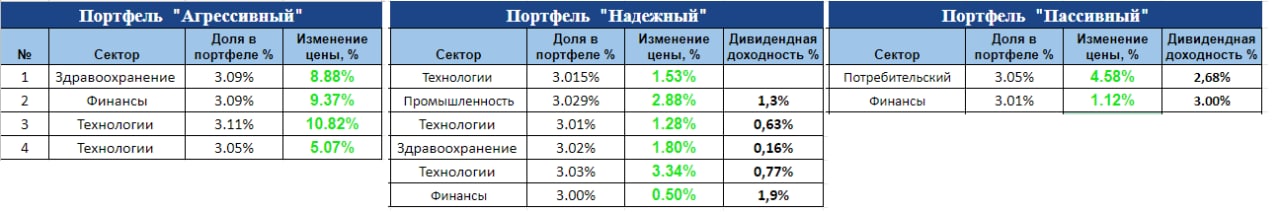
🔹Инвестиционные идеи с обоснованием покупки. Доходность наших идей вы видите на скрине ниже (за 24 дня было куплено 12 активов, общая доходность составляет 4,2%, все активы в зеленой зоне).
🔹Watchlist акций наиболее перспективных компаний с учетом текущей рыночной ситуации, с оптимальными точками входа.
🔹 Дополнительный полезный контент и аналитические материалы с таких ресурсов как Zacks, Seeking Alpha, GuruFocus, TipRanks и т.д., а также публикация обучающей информации.
Инвест Клуб подходит для инвесторов, которые занимаются своей основной деятельностью и не могут часами сидеть у мониторов, в поисках идей, разбираясь в новостях и отчетностях, но хотят активно управлять своим портфелем, уделяя этому минимум времени.
‼️Мы продолжаем улучшать сервис для наших подписчиков. Поэтому с января 2022 года у нас добавляются следующие бонусы для каждого подписчика Инвест Клуба:
1️⃣ Вы можете получить по интересующей Вас акции рекомендации и прайс-таргеты ведущих аналитиков из Tipranks, Zacks, Seeking Alpha, GuruFocus запросив в личку.
2️⃣ Мои сделки в реальном времени (будут публиковаться в приоритете в Инвест Клубе).
3️⃣Вы всегда можете в личку написать про свои бумаги/портфель и рассчитывать на ответ.
🤝 Я за долгосрочное взаимовыгодное сотрудничество. Присоединяйтесь!
—————————————————
Чтобы получить доступ, воспользуйтесь нашим ботом по кнопке ниже 👇
—————————————————
➡️ Если есть вопросы, можно спросить в личку - @InvestCashflow
🔥 Друзья, продолжаю знакомить вас с деятельностью нашего Инвест Клуба "Cashflow - Ваш денежный поток". У нас вы найдете:
🔹Инвестиционные идеи с обоснованием покупки. Доходность наших идей вы видите на скрине ниже (за 24 дня было куплено 12 активов, общая доходность составляет 4,2%, все активы в зеленой зоне).
🔹Watchlist акций наиболее перспективных компаний с учетом текущей рыночной ситуации, с оптимальными точками входа.
🔹 Дополнительный полезный контент и аналитические материалы с таких ресурсов как Zacks, Seeking Alpha, GuruFocus, TipRanks и т.д., а также публикация обучающей информации.
Инвест Клуб подходит для инвесторов, которые занимаются своей основной деятельностью и не могут часами сидеть у мониторов, в поисках идей, разбираясь в новостях и отчетностях, но хотят активно управлять своим портфелем, уделяя этому минимум времени.
‼️Мы продолжаем улучшать сервис для наших подписчиков. Поэтому с января 2022 года у нас добавляются следующие бонусы для каждого подписчика Инвест Клуба:
1️⃣ Вы можете получить по интересующей Вас акции рекомендации и прайс-таргеты ведущих аналитиков из Tipranks, Zacks, Seeking Alpha, GuruFocus запросив в личку.
2️⃣ Мои сделки в реальном времени (будут публиковаться в приоритете в Инвест Клубе).
3️⃣Вы всегда можете в личку написать про свои бумаги/портфель и рассчитывать на ответ.
🤝 Я за долгосрочное взаимовыгодное сотрудничество. Присоединяйтесь!
—————————————————
Чтобы получить доступ, воспользуйтесь нашим ботом по кнопке ниже 👇
—————————————————
➡️ Если есть вопросы, можно спросить в личку - @InvestCashflow
#Видео #ИнвестИдеи
🔥Друзья! На нашем YouTube-канале вышло новое видео!
Выбрал 5 самых популярный акций из сектора кибербезопасности и компаний, которые имеют большой потенциал роста. А также показал акции, которые раздуты и в них не стоит инвестировать. Как выбрать лучший вариант на рынке кибербезопасности?
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
Вступай в наш Инвест Клуб 🔑@CashlowClub_bot и зарабатывай вместе с нами! Подробнее здесь
❓Знаете, как улучшить контент или хотите помочь, пишите мне 👉@InvestCashflow.
‼️Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
🔥Друзья! На нашем YouTube-канале вышло новое видео!
Выбрал 5 самых популярный акций из сектора кибербезопасности и компаний, которые имеют большой потенциал роста. А также показал акции, которые раздуты и в них не стоит инвестировать. Как выбрать лучший вариант на рынке кибербезопасности?
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
⭐️ Instagram | 💬 НАШ ЧАТ |📍Пульс
Вступай в наш Инвест Клуб 🔑@CashlowClub_bot и зарабатывай вместе с нами! Подробнее здесь
❓Знаете, как улучшить контент или хотите помочь, пишите мне 👉@InvestCashflow.
‼️Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
#конкурс
🥳 В честь НОВОГО ГОДА объявляем конкурс!
В комментариях под этим постом напишите акции какой компании вам кажутся сейчас наиболее интересными и обязательно напишите почему (один человек может предложить одну компанию, те кто в одном комментарии предложат несколько идей - исключаются). Повторения компаний не допускаются (в таком случае только тот кто написал компанию первым учитывается).
Пример: "Акции Delta Air Lines (DAL) могут выиграть от повышения уровня вакцинации, которое восстановит мобильность населения"
💥Чьи акции вырастут в процентах больше остальных получат подарки от нас и нашего партнера!
_🎁_Разыгрываем сразу несколько призовых мест:
✔️ 1 место - бесплатный доступ на 1 месяц в наш Инвест Клуб + 50% скидка на IntelInvest
✔️ 2 место - промокод на 50% на любой тариф в наш Инвест Клуб + 50% скидка на IntelInvest
✔️ 3 место - промокод на 50% на любой тариф в наш Инвест Клуб + 50% скидка на IntelInvest
✔️ 4 место - промокод на 20% на любой тариф в наш Инвест Клуб+ 50% скидка на IntelInvest
✔️ 5 место - промокод на 20% на любой тариф в наш Инвест Клуб + 50% скидка на IntelInvest
‼️ Учитываются только те комментарии которые написаны до 23:59 27.12.2021.
🔥 ⏱ Результат считаем 31.12.21 по закрытию рынка. А 01.01.22 будет объявлен победитель конкурса!
🥳 В честь НОВОГО ГОДА объявляем конкурс!
В комментариях под этим постом напишите акции какой компании вам кажутся сейчас наиболее интересными и обязательно напишите почему (один человек может предложить одну компанию, те кто в одном комментарии предложат несколько идей - исключаются). Повторения компаний не допускаются (в таком случае только тот кто написал компанию первым учитывается).
Пример: "Акции Delta Air Lines (DAL) могут выиграть от повышения уровня вакцинации, которое восстановит мобильность населения"
💥Чьи акции вырастут в процентах больше остальных получат подарки от нас и нашего партнера!
_🎁_Разыгрываем сразу несколько призовых мест:
✔️ 1 место - бесплатный доступ на 1 месяц в наш Инвест Клуб + 50% скидка на IntelInvest
✔️ 2 место - промокод на 50% на любой тариф в наш Инвест Клуб + 50% скидка на IntelInvest
✔️ 3 место - промокод на 50% на любой тариф в наш Инвест Клуб + 50% скидка на IntelInvest
✔️ 4 место - промокод на 20% на любой тариф в наш Инвест Клуб+ 50% скидка на IntelInvest
✔️ 5 место - промокод на 20% на любой тариф в наш Инвест Клуб + 50% скидка на IntelInvest
‼️ Учитываются только те комментарии которые написаны до 23:59 27.12.2021.
🔥 ⏱ Результат считаем 31.12.21 по закрытию рынка. А 01.01.22 будет объявлен победитель конкурса!
🔥ТОП-10 крупнейших компаний России по капитализации
1️⃣ Газпром ($ 118 млрд)
2️⃣ Сбербанк ( $112 млрд )
3️⃣ Роснефть ($ 85 млрд)
4️⃣ Новатэк ($ 78 млрд)
5️⃣ Лукойл ($ 66 млрд)
6️⃣ Норникель ($ 47 млрд)
7️⃣ Газпром нефть ($ 34 млрд)
8️⃣ Яндекс ($29 млрд)
9️⃣Полюс ($27 млрд)
🔟 Сургутнефтегаз ($21 млрд)
📌 Восемь из крупнейших по рыночной стоимости компаний в России занимаются добычей природных ресурсов, а четыре являются государственными предприятиями.
📌 Две крупнейшие компании в России Газпром и Сбербанк неизменно были крупнейшими предприятиями страны. В ноябре Газпром был выше с рыночной капитализацией в 118 миллиардов долларов по сравнению со 112 миллиардами у Сбера , хотя они постоянно меняются местами с течением времени.
📌За исключением Сбербанка и технологической компании Яндекс, в первую десятку полностью вошли нефтегазовые и горнодобывающие компании.
⁉️ А вы инвестируете в российский рынок? Какие из представленных акций есть у вас в портфеле?
Я держу Норникель.
1️⃣ Газпром ($ 118 млрд)
2️⃣ Сбербанк ( $112 млрд )
3️⃣ Роснефть ($ 85 млрд)
4️⃣ Новатэк ($ 78 млрд)
5️⃣ Лукойл ($ 66 млрд)
6️⃣ Норникель ($ 47 млрд)
7️⃣ Газпром нефть ($ 34 млрд)
8️⃣ Яндекс ($29 млрд)
9️⃣Полюс ($27 млрд)
🔟 Сургутнефтегаз ($21 млрд)
📌 Восемь из крупнейших по рыночной стоимости компаний в России занимаются добычей природных ресурсов, а четыре являются государственными предприятиями.
📌 Две крупнейшие компании в России Газпром и Сбербанк неизменно были крупнейшими предприятиями страны. В ноябре Газпром был выше с рыночной капитализацией в 118 миллиардов долларов по сравнению со 112 миллиардами у Сбера , хотя они постоянно меняются местами с течением времени.
📌За исключением Сбербанка и технологической компании Яндекс, в первую десятку полностью вошли нефтегазовые и горнодобывающие компании.
⁉️ А вы инвестируете в российский рынок? Какие из представленных акций есть у вас в портфеле?
Я держу Норникель.
#ИнвестИдеи #РазборКомпании
☀️Enphase Energy (ENPH) - занимается проектированием, разработкой, производством и продажей систем микроинверторов для солнечной фотоэлектрической промышленности. Компания предлагает микроинверторы на основе полупроводников, которые преобразуют энергию на уровне отдельного солнечного модуля. В сочетании с собственными сетевыми и программными технологиями Enphase также обеспечивает услуги мониторинга и управления энергией. Помимо микроинверторов Enphase предлагает системы хранения аккумуляторов переменного тока, коммуникационный шлюз Envoy и облачный сервис мониторинга Enlighten.
📌Финансовые показатели:
✔️ Капитализация:25,51 млрд.$
✔️ Цена акции/прибыль (P/E) = 166
✔️ Цена/балансовая стоимость (P/B) = 40
✔️ Цена акции/выручка (P/S) = 22
✔️ Долг/капитал (Debt-to-Equity) = 161%
✔️ Цели по Tipranks: $269,88 (42,71% Upside) 14 Buy, 2 Hold, 0 Sell
✔️ Цели по Zacks: (6-12 Months): $200.00 Zacks Rank: 3-Hold
✅Компания Enphase Energy - мировой лидер на рынке микроинверторных решений для систем солнечного электроснабжения.
✅Компания продает свои решения дистрибьюторам солнечной энергии, а также напрямую крупным установщикам, производителям оборудования, стратегическим партнерам и домовладельцам. Enphase также предлагает обновление устаревших продуктов и программного обеспечения к ним.
✅Рост спроса на солнечную энергетику усиливается в связи с глобальной климатической повесткой.
✅Рост выручки компании происходит соразмерно интересу к возобновляемым источникам энергии, как у крупных компаний, так и у частных лиц.
✅Компания не останавливается на достигнутом и постоянно усовершенствует свои технологические решения, предлагая новые и обновленные системы рынку.
✅Перспективы у компании достаточно хорошие в свете мирового перехода на солнечную энергетику.
✅По прогнозам экспертов выручка и прибыли будут расти опережающими рынок темпами - более 30% в год.
🔻Власти штата Калифорния предлагаю изменить систему хранения и оплаты за электроэнергию в домах с солнечными панелями. Поскольку это солнечный штат к его решениям приковано пристально внимание и, если новые правила вступят в силу, тарифы могут увеличиться, а условия использования электроэнергии от солнечных панелей измениться, что приведет к низкой экономической эффективности использования систем, которые ориентируются только на солнечные панели в домах и на предприятиях. Вследствие этого, компании и домовладельцы будут меньше устанавливать солнечные панели и спрос на микроинверторы Enphase Energy может снизиться.
💥Вывод: Enphase Energy, безусловно, обладает перспективами развития бизнеса в свете популяризации возобновляемых источников энергии. Однако компания перекуплена по мультипликаторам и в ее котировки уже заложен весь возможный позитив на ближайшие годы. Снижение темпов расширения бизнеса, роста выручки и прибыли, а также законодательные ограничения могут привести к значительному снижению котировок. Инвестиции в данную компанию сопряжены с повышенным риском.
⚠️Не рекомендация!
Еще больше разборов компаний и инвест идей читайте здесь💢
⁉️ А вы инвестируете в акции "зеленой" энергетики? Какие компании есть у вас в портфелях?
☀️Enphase Energy (ENPH) - занимается проектированием, разработкой, производством и продажей систем микроинверторов для солнечной фотоэлектрической промышленности. Компания предлагает микроинверторы на основе полупроводников, которые преобразуют энергию на уровне отдельного солнечного модуля. В сочетании с собственными сетевыми и программными технологиями Enphase также обеспечивает услуги мониторинга и управления энергией. Помимо микроинверторов Enphase предлагает системы хранения аккумуляторов переменного тока, коммуникационный шлюз Envoy и облачный сервис мониторинга Enlighten.
📌Финансовые показатели:
✔️ Капитализация:25,51 млрд.$
✔️ Цена акции/прибыль (P/E) = 166
✔️ Цена/балансовая стоимость (P/B) = 40
✔️ Цена акции/выручка (P/S) = 22
✔️ Долг/капитал (Debt-to-Equity) = 161%
✔️ Цели по Tipranks: $269,88 (42,71% Upside) 14 Buy, 2 Hold, 0 Sell
✔️ Цели по Zacks: (6-12 Months): $200.00 Zacks Rank: 3-Hold
✅Компания Enphase Energy - мировой лидер на рынке микроинверторных решений для систем солнечного электроснабжения.
✅Компания продает свои решения дистрибьюторам солнечной энергии, а также напрямую крупным установщикам, производителям оборудования, стратегическим партнерам и домовладельцам. Enphase также предлагает обновление устаревших продуктов и программного обеспечения к ним.
✅Рост спроса на солнечную энергетику усиливается в связи с глобальной климатической повесткой.
✅Рост выручки компании происходит соразмерно интересу к возобновляемым источникам энергии, как у крупных компаний, так и у частных лиц.
✅Компания не останавливается на достигнутом и постоянно усовершенствует свои технологические решения, предлагая новые и обновленные системы рынку.
✅Перспективы у компании достаточно хорошие в свете мирового перехода на солнечную энергетику.
✅По прогнозам экспертов выручка и прибыли будут расти опережающими рынок темпами - более 30% в год.
🔻Власти штата Калифорния предлагаю изменить систему хранения и оплаты за электроэнергию в домах с солнечными панелями. Поскольку это солнечный штат к его решениям приковано пристально внимание и, если новые правила вступят в силу, тарифы могут увеличиться, а условия использования электроэнергии от солнечных панелей измениться, что приведет к низкой экономической эффективности использования систем, которые ориентируются только на солнечные панели в домах и на предприятиях. Вследствие этого, компании и домовладельцы будут меньше устанавливать солнечные панели и спрос на микроинверторы Enphase Energy может снизиться.
💥Вывод: Enphase Energy, безусловно, обладает перспективами развития бизнеса в свете популяризации возобновляемых источников энергии. Однако компания перекуплена по мультипликаторам и в ее котировки уже заложен весь возможный позитив на ближайшие годы. Снижение темпов расширения бизнеса, роста выручки и прибыли, а также законодательные ограничения могут привести к значительному снижению котировок. Инвестиции в данную компанию сопряжены с повышенным риском.
⚠️Не рекомендация!
Еще больше разборов компаний и инвест идей читайте здесь💢
⁉️ А вы инвестируете в акции "зеленой" энергетики? Какие компании есть у вас в портфелях?

#ИнвестИдеи #РазборКомпании #Венчур #Биотехнологии
🧬2seventy Bio (TSVT) - биофармацевтическая компания, которая занимается разработкой лекарств на основе клеточной и генной терапии. Компания ориентирована на исследования, разработку и коммерциализацию трансформирующих методов лечения рака.
📌Финансовые показатели:
✔️ Капитализация: 700 млн.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = отсутствует
✔️ Цена акции/выручка (P/S) = отсутствует
✔️ Цели по Tipranks: $51,33 Strong Buy (71% Upside): 3 Buy, 0 Hold, 0 Sell
❗️Компания 2seventy Bio выделилась из компании Bluebird Bio (BLUE) и с 4 ноября 2021 стала самостоятельно торговаться на бирже.
🔸Компания 2seventy Bio недавно начала свою деятельность как самостоятельная единица и опираться на первые квартальные финансовые показатели и показатели баланса нет смысла. Необходимо как минимум 2-3 ежеквартальных отчета, чтобы понять насколько компания в финансовом плане устойчива.
🔸2seventy Bio не имеет одобренных препаратов. При этом портфель компании содержит ряд перспективных клеточных технологий на разных стадиях исследований.
В чем идея?
У материнской компании Bluebird Bio было два крупных направления работы: редкие заболевания, а также разработки в клеточной и генной терапии. Компания Bluebird Bio с 2013 года имеет соглашение о сотрудничество с одним из крупных игроков в фарм-индустрии - компанией Bristol-Myers Squibb (BMY). По некоторым предположениям, в результате длительного сотрудничества и видя прогресс в совместной работе, Bristol-Myers Squibb решила выкупить у Bluebird часть бизнеса по генной терапии. Здесь важно проследить логику: компания Bluebird Bio выделила из своего состава именно ту часть, которую, как предполагается, хочет купить Bristol-Myers. Вывод напрашивается сам собой: через некоторое время 2seventy Bio может быть куплена Bristol-Myers Squibb. Учитывая капитализацию компании 2seventy Bio, портфель клеточных разработок, а также то, что компания Bristol-Myers Squibb не раз прибегала к практике покупки более мелких перспективных компаний, это предположение имеет право на жизнь.
❗️Одновременно с эти нужно понимать, объявление о предполагаемой сделке может произойти завтра, а может произойти через 20 лет, а может вообще не произойти.
💥Вывод: акции 2seventy Bio - это очень рискованная инвестиция. В чистом виде венчур. Ставка на идею. Инвестиции в эту компанию сопряжены с ОГРОМНЫМ риском и возможны на микро часть капитала или венчурного портфеля.
⚠️Не рекомендация!
Еще больше разборов компаний и инвест идей читайте здесь💢
⁉️ Интересны ли вам фармацевтические компании и биотехи? Какие компании еще разобрать?
🧬2seventy Bio (TSVT) - биофармацевтическая компания, которая занимается разработкой лекарств на основе клеточной и генной терапии. Компания ориентирована на исследования, разработку и коммерциализацию трансформирующих методов лечения рака.
📌Финансовые показатели:
✔️ Капитализация: 700 млн.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = отсутствует
✔️ Цена акции/выручка (P/S) = отсутствует
✔️ Цели по Tipranks: $51,33 Strong Buy (71% Upside): 3 Buy, 0 Hold, 0 Sell
❗️Компания 2seventy Bio выделилась из компании Bluebird Bio (BLUE) и с 4 ноября 2021 стала самостоятельно торговаться на бирже.
🔸Компания 2seventy Bio недавно начала свою деятельность как самостоятельная единица и опираться на первые квартальные финансовые показатели и показатели баланса нет смысла. Необходимо как минимум 2-3 ежеквартальных отчета, чтобы понять насколько компания в финансовом плане устойчива.
🔸2seventy Bio не имеет одобренных препаратов. При этом портфель компании содержит ряд перспективных клеточных технологий на разных стадиях исследований.
В чем идея?
У материнской компании Bluebird Bio было два крупных направления работы: редкие заболевания, а также разработки в клеточной и генной терапии. Компания Bluebird Bio с 2013 года имеет соглашение о сотрудничество с одним из крупных игроков в фарм-индустрии - компанией Bristol-Myers Squibb (BMY). По некоторым предположениям, в результате длительного сотрудничества и видя прогресс в совместной работе, Bristol-Myers Squibb решила выкупить у Bluebird часть бизнеса по генной терапии. Здесь важно проследить логику: компания Bluebird Bio выделила из своего состава именно ту часть, которую, как предполагается, хочет купить Bristol-Myers. Вывод напрашивается сам собой: через некоторое время 2seventy Bio может быть куплена Bristol-Myers Squibb. Учитывая капитализацию компании 2seventy Bio, портфель клеточных разработок, а также то, что компания Bristol-Myers Squibb не раз прибегала к практике покупки более мелких перспективных компаний, это предположение имеет право на жизнь.
❗️Одновременно с эти нужно понимать, объявление о предполагаемой сделке может произойти завтра, а может произойти через 20 лет, а может вообще не произойти.
💥Вывод: акции 2seventy Bio - это очень рискованная инвестиция. В чистом виде венчур. Ставка на идею. Инвестиции в эту компанию сопряжены с ОГРОМНЫМ риском и возможны на микро часть капитала или венчурного портфеля.
⚠️Не рекомендация!
Еще больше разборов компаний и инвест идей читайте здесь💢
⁉️ Интересны ли вам фармацевтические компании и биотехи? Какие компании еще разобрать?

👍2
#ИнвестИдеи #РазборКомпании
Livent Corporation (LTHM) - занимается производством литиевых соединений с высокими эксплуатационными характеристиками. Продукция компании включает гидроксид лития, который используется в аккумуляторных батареях, а также другие соединения лития.
❗️Интересный факт: тикер компании LTHM - производное от названия лития - Lithium.
📌Финансовые показатели:
✔️ Капитализация: 4 млрд.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = 5
✔️ Цена акции/выручка (P/S) = 10,32
✔️ Долг/капитал (Debt-to-Equity) = 31%
✔️ Цели по Tipranks: $31,75 Strong Buy (27% Upside): 4 Buy, 3 Hold, 1 Sell
✔️ Цели по Zacks: $24.99 (6-12 Months): 3-Hold
✅Компания Livent производит один из самых востребованных металлов, который начинает играть большую роль в энергопереходе, использовании возобновляемых источников энергии и производстве аккумуляторных батарей для устройств на элетротяге.
✅У компании широкая сегментированная география работы: Северная Америка; Европа, Ближний Восток и Африка; Латинская Америка; и Азиатско-Тихоокеанский регион.
✅Livent развивает свои технологии. Компани недавно представила запатентованный литий-металлический продукт Liovix, который может улучшить характеристики литий-ионных аккумуляторов. Liovix может снизить затраты на производство аккумуляторов и обеспечить возможность использования аккумуляторных технологий следующего поколения, одновременно повышая безопасность и устойчивость. Liovix позволит увеличить емкость и срок службы батарей.
✅Компания и эксперты прогнозируют рост спроса на литий в ближайшие годы, так как увеличивающееся количество устройств, в частности, электромобилей и установок по накоплению и сохранения энергии потребуют большего количества металла.
❎Компания очень зависит от рыночной цены на литий. При росте спроса и низком предложении это положительный фактор. Но справедлива и обратная ситуация.
🔻Серьезная конкуренция со стороны крупных химических концернов.
🔻ESG - повестка может негативно сказаться на компании. Производство лития не самый экологический чистый процесс, а многие заказчики лития, даже в условиях его нехватки, обращают внимание на экологическую составляющую. Компания предпринимает активные шаги в этом направлении, но ей еще предстоит долгий путь по подтверждению своего имиджа.
🔻Разработки других технологий, которые могут потенциально сделать литий не нужным.
💥Вывод: продукция компании Livent Corporation в данный момент незаменима. Инвестиции в эту компанию одновременно сопряжены с большими возможностями и большим риском, как с точки зрения спроса, так и с точки зрения тех угроз, которые существуют для компании.
⚠️Не рекомендация!
Livent Corporation (LTHM) - занимается производством литиевых соединений с высокими эксплуатационными характеристиками. Продукция компании включает гидроксид лития, который используется в аккумуляторных батареях, а также другие соединения лития.
❗️Интересный факт: тикер компании LTHM - производное от названия лития - Lithium.
📌Финансовые показатели:
✔️ Капитализация: 4 млрд.$
✔️ Цена акции/прибыль (P/E) = отсутствует (нет прибыли)
✔️ Цена/балансовая стоимость (P/B) = 5
✔️ Цена акции/выручка (P/S) = 10,32
✔️ Долг/капитал (Debt-to-Equity) = 31%
✔️ Цели по Tipranks: $31,75 Strong Buy (27% Upside): 4 Buy, 3 Hold, 1 Sell
✔️ Цели по Zacks: $24.99 (6-12 Months): 3-Hold
✅Компания Livent производит один из самых востребованных металлов, который начинает играть большую роль в энергопереходе, использовании возобновляемых источников энергии и производстве аккумуляторных батарей для устройств на элетротяге.
✅У компании широкая сегментированная география работы: Северная Америка; Европа, Ближний Восток и Африка; Латинская Америка; и Азиатско-Тихоокеанский регион.
✅Livent развивает свои технологии. Компани недавно представила запатентованный литий-металлический продукт Liovix, который может улучшить характеристики литий-ионных аккумуляторов. Liovix может снизить затраты на производство аккумуляторов и обеспечить возможность использования аккумуляторных технологий следующего поколения, одновременно повышая безопасность и устойчивость. Liovix позволит увеличить емкость и срок службы батарей.
✅Компания и эксперты прогнозируют рост спроса на литий в ближайшие годы, так как увеличивающееся количество устройств, в частности, электромобилей и установок по накоплению и сохранения энергии потребуют большего количества металла.
❎Компания очень зависит от рыночной цены на литий. При росте спроса и низком предложении это положительный фактор. Но справедлива и обратная ситуация.
🔻Серьезная конкуренция со стороны крупных химических концернов.
🔻ESG - повестка может негативно сказаться на компании. Производство лития не самый экологический чистый процесс, а многие заказчики лития, даже в условиях его нехватки, обращают внимание на экологическую составляющую. Компания предпринимает активные шаги в этом направлении, но ей еще предстоит долгий путь по подтверждению своего имиджа.
🔻Разработки других технологий, которые могут потенциально сделать литий не нужным.
💥Вывод: продукция компании Livent Corporation в данный момент незаменима. Инвестиции в эту компанию одновременно сопряжены с большими возможностями и большим риском, как с точки зрения спроса, так и с точки зрения тех угроз, которые существуют для компании.
⚠️Не рекомендация!
