#ИнвестИдеи #РазборКомпании
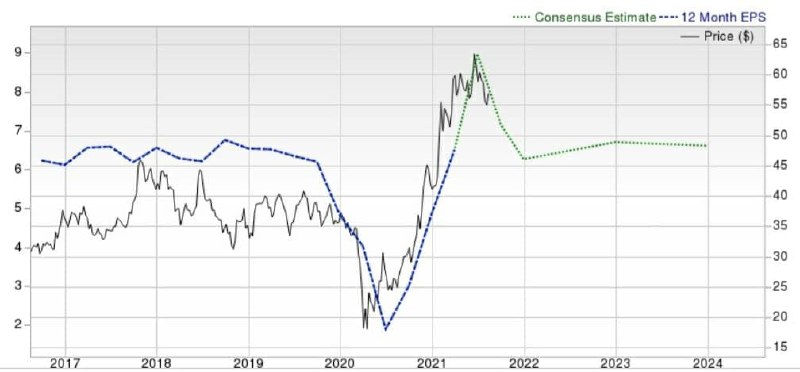
👚Polo Ralph Lauren Corporation (RL)— американская компания, производитель одежды, аксессуаров, парфюмерии, мебели и других товаров для дома премиум-класса.
📌Финансовые показатели:
✔️ Капитализация : 8,5 млрд. $.
✔️ Цена акции/прибыль (P/E) = 51 (среднее по отрасли 18)
✔️ Цена/балансовая стоимость (P/B)=3,16 (среднее по отрасли 1,22)
✔️ Цена акции/выручка (P/S) = 1,6 (среднее по отрасли 0,98)
✔️ Долг/капитал = 74%
✔️ Цели по Tipranks : Moderate Buy (17,7% Upside): 9 Buy,4Hold,0 Sell
✔️ Цели по Zacks: $143, Rank: 1-Strong buy
✅Компания четвертый квартал подряд превысила прогноз по прибыли, а выручка превзошла оценки второй квартал подряд. Выручка за первый квартал увеличилась на 182% по сравнению с прошлым годом.
✅В 1 квартале 2022 финансового года цифровой бизнес ускорил темпы роста продаж во всех регионах. Онлайн-продажи выросли на 80%, несмотря на постепенное открытие офлайн магазинов.
✅Повышение маржинальности: средняя розничная цена единицы товара увеличилась на 17% в 1 квартале 2022 финансового года. Компания демонстрирует увеличение маржи на протяжение 17 квартал подряд.
✅Благодаря сильным результатам 1 квартала, компания повысила прогноз на 2022 финансовый год. В настоящее время ожидается, что выручка вырастет почти на 25-30% в сравнении с прошлым годом.
✅Финансовая стабильность: денежные средства на конец 1 квартала выросли составляют $2,964 млрд, также компания возобновила выплату дивидендов.
🔻Учитывая соотношение цены и прибыли (P / E), Ralph Lauren выглядит достаточно перегретым в сравнении с S&P 500.
🔻В 1 квартале расходы на маркетинг увеличились более чем вдвое по сравнению с 2021 финансового годом. Наряду с более высокими транспортными расходами, нарушением мировой цепочки поставок. Всё это, вероятно, снизит рентабельность в этом году.
⚠️Не рекомендация
Вывод: В целом компания показывает прекрасный рост по всем финансовым показателям. Однако инвесторы заложили в акции высокие ожидания, тем самым подняв кочевые мультипликаторы на высокий уровень. Форвардное значение компании P/E находится в районе 14, что не много относительно отрасли. Так же, есть ожидается, что рост рентабельности продолжится и компания сможет и после 2022 года нарастить выручку в районе 10% Считаю компанию Ralph Lauren интересной при коррекции на 10-15%.
❓А вы держите ли у себя в портфеле Ralph Lauren?
👚Polo Ralph Lauren Corporation (RL)— американская компания, производитель одежды, аксессуаров, парфюмерии, мебели и других товаров для дома премиум-класса.
📌Финансовые показатели:
✔️ Капитализация : 8,5 млрд. $.
✔️ Цена акции/прибыль (P/E) = 51 (среднее по отрасли 18)
✔️ Цена/балансовая стоимость (P/B)=3,16 (среднее по отрасли 1,22)
✔️ Цена акции/выручка (P/S) = 1,6 (среднее по отрасли 0,98)
✔️ Долг/капитал = 74%
✔️ Цели по Tipranks : Moderate Buy (17,7% Upside): 9 Buy,4Hold,0 Sell
✔️ Цели по Zacks: $143, Rank: 1-Strong buy
✅Компания четвертый квартал подряд превысила прогноз по прибыли, а выручка превзошла оценки второй квартал подряд. Выручка за первый квартал увеличилась на 182% по сравнению с прошлым годом.
✅В 1 квартале 2022 финансового года цифровой бизнес ускорил темпы роста продаж во всех регионах. Онлайн-продажи выросли на 80%, несмотря на постепенное открытие офлайн магазинов.
✅Повышение маржинальности: средняя розничная цена единицы товара увеличилась на 17% в 1 квартале 2022 финансового года. Компания демонстрирует увеличение маржи на протяжение 17 квартал подряд.
✅Благодаря сильным результатам 1 квартала, компания повысила прогноз на 2022 финансовый год. В настоящее время ожидается, что выручка вырастет почти на 25-30% в сравнении с прошлым годом.
✅Финансовая стабильность: денежные средства на конец 1 квартала выросли составляют $2,964 млрд, также компания возобновила выплату дивидендов.
🔻Учитывая соотношение цены и прибыли (P / E), Ralph Lauren выглядит достаточно перегретым в сравнении с S&P 500.
🔻В 1 квартале расходы на маркетинг увеличились более чем вдвое по сравнению с 2021 финансового годом. Наряду с более высокими транспортными расходами, нарушением мировой цепочки поставок. Всё это, вероятно, снизит рентабельность в этом году.
⚠️Не рекомендация
Вывод: В целом компания показывает прекрасный рост по всем финансовым показателям. Однако инвесторы заложили в акции высокие ожидания, тем самым подняв кочевые мультипликаторы на высокий уровень. Форвардное значение компании P/E находится в районе 14, что не много относительно отрасли. Так же, есть ожидается, что рост рентабельности продолжится и компания сможет и после 2022 года нарастить выручку в районе 10% Считаю компанию Ralph Lauren интересной при коррекции на 10-15%.
❓А вы держите ли у себя в портфеле Ralph Lauren?

👍1
#Инвестиции #Мультипликаторы
✅ EBITDA — прибыль компании до выплаты процентов, налогов и амортизации. EBITDA даёт нам понимание какую прибыль приносит бизнес компании.
🔹Если проще, то EBITDA — это какой был бы заработок компании в идеальных условиях, если бы все кредиты были выплачены, станки не изнашивались, а налоговая ставка была нулевой.
🔹 EBITDA позволяет удобно сравнивать компании одной отрасли, но из разных стран. Ведь если в одной стране налог 13%, а в другой 50%, то, имея одну и ту же прибыль от бизнеса, мы получим разную чистую прибыль. По EBITDA прибыль будет одинаковой.
✅ EBITDA — прибыль компании до выплаты процентов, налогов и амортизации. EBITDA даёт нам понимание какую прибыль приносит бизнес компании.
🔹Если проще, то EBITDA — это какой был бы заработок компании в идеальных условиях, если бы все кредиты были выплачены, станки не изнашивались, а налоговая ставка была нулевой.
🔹 EBITDA позволяет удобно сравнивать компании одной отрасли, но из разных стран. Ведь если в одной стране налог 13%, а в другой 50%, то, имея одну и ту же прибыль от бизнеса, мы получим разную чистую прибыль. По EBITDA прибыль будет одинаковой.
#ИнвестИдеи #РазборКомпании
💳Global Payments (GPN)- ведущий поставщик решений для обработки платежей и программного обеспечения, специализирующийся на обслуживании малых и средних предприятий. Компания работает в 30 странах и получает около четверти доходов за пределами Северной Америки, в основном в Европе и Азии.
📌Финансовые показатели:
✔️ Капитализация : 46,9 млрд. $.
✔️ Цена акции/прибыль (P/E) = 56,3 (среднее по отрасли 32,3)
✔️ Цена/балансовая стоимость (P/B)=1,8 (среднее по отрасли 3,8)
✔️ Цена акции/выручка (P/S) = 5,9 (среднее по отрасли 3,65)
✔️ Долг/капитал = 40%
✔️ Цели по Tipranks : Strong Buy (35,1% Upside): 15 Buy,2Hold,0 Sell
✔️ Цели по Zacks: $176, Rank: 1-Buy
✅ В настоящее время компания прогнозирует выручку в пределах $7,70–7,73 млрд, что означает рост на 14–15% в сравнении с 2020 годом.
Прибыль на акцию ожидается $8,07-8,20 (пред. прогноз $ 7,87- $ 8,07). Руководство ожидает роста прибыли на 26-28% г/г.
✅Global Payments завершила приобретение Total System Services в 2019. Эта сделка дала компании возможность выхода на мировой рынок как с физическими, так и виртуальными услугами более, чем в 100 странах.
✅Постоянные инвестиции в технологии и M&A сделки привели к диверсификации структуры бизнеса, а также смогли обеспечить более высокий уровень маржинальности.
✅Имея на счетах $1,8 млрд, и без существенных долговых обязательств, финансовое положение компании выглядит надёжно.
🔻Высокая конкуренция в секторе цифровых платежей.
🔻Компания не ожидает восстановления бизнеса по коммерческим картам и ждёт, что корпоративные поездки будут в плохом состоянии в течение 2021 года.
🔻ROE компании 8% это намного ниже, чем в среднем по отрасли (25,6%). Это свидетельствует о неэффективности использования средств акционеров.
⚠️ Не рекомендация!
Вывод: Акция интересна для покупки на долгий срок, и цена находится на уровне сильной поддержки ($168-$160). Лично я буду набирать позицию у нижней границы около $160. Цель спекулятивная ~6 мес. - $180 (+8,5%), долгосрок ~1-3 года - $208 (+25%) и выше.
⁉️ А в какие финтех компании инвестируете вы?
💳Global Payments (GPN)- ведущий поставщик решений для обработки платежей и программного обеспечения, специализирующийся на обслуживании малых и средних предприятий. Компания работает в 30 странах и получает около четверти доходов за пределами Северной Америки, в основном в Европе и Азии.
📌Финансовые показатели:
✔️ Капитализация : 46,9 млрд. $.
✔️ Цена акции/прибыль (P/E) = 56,3 (среднее по отрасли 32,3)
✔️ Цена/балансовая стоимость (P/B)=1,8 (среднее по отрасли 3,8)
✔️ Цена акции/выручка (P/S) = 5,9 (среднее по отрасли 3,65)
✔️ Долг/капитал = 40%
✔️ Цели по Tipranks : Strong Buy (35,1% Upside): 15 Buy,2Hold,0 Sell
✔️ Цели по Zacks: $176, Rank: 1-Buy
✅ В настоящее время компания прогнозирует выручку в пределах $7,70–7,73 млрд, что означает рост на 14–15% в сравнении с 2020 годом.
Прибыль на акцию ожидается $8,07-8,20 (пред. прогноз $ 7,87- $ 8,07). Руководство ожидает роста прибыли на 26-28% г/г.
✅Global Payments завершила приобретение Total System Services в 2019. Эта сделка дала компании возможность выхода на мировой рынок как с физическими, так и виртуальными услугами более, чем в 100 странах.
✅Постоянные инвестиции в технологии и M&A сделки привели к диверсификации структуры бизнеса, а также смогли обеспечить более высокий уровень маржинальности.
✅Имея на счетах $1,8 млрд, и без существенных долговых обязательств, финансовое положение компании выглядит надёжно.
🔻Высокая конкуренция в секторе цифровых платежей.
🔻Компания не ожидает восстановления бизнеса по коммерческим картам и ждёт, что корпоративные поездки будут в плохом состоянии в течение 2021 года.
🔻ROE компании 8% это намного ниже, чем в среднем по отрасли (25,6%). Это свидетельствует о неэффективности использования средств акционеров.
⚠️ Не рекомендация!
Вывод: Акция интересна для покупки на долгий срок, и цена находится на уровне сильной поддержки ($168-$160). Лично я буду набирать позицию у нижней границы около $160. Цель спекулятивная ~6 мес. - $180 (+8,5%), долгосрок ~1-3 года - $208 (+25%) и выше.
⁉️ А в какие финтех компании инвестируете вы?
Вкладывали ли вы сами или ваши знакомые деньги в финансовые пирамиды?
Anonymous Poll
19%
Да, сам вкладывал
19%
Вкладывали знакомые
61%
Нет, не вкладывали
🔥 50 самых инновационных компаний в 2021 году
✅ На основе данных ежегодного рейтинга, проводимого Boston Consulting Group (BCG) на основе опроса 1600 глобальных профессионалов в области инноваций, на этом графике представлены 50 самых инновационных компаний в 2021 году.
⁉️ А у вас что-нибудь есть из этого списка?
✅ На основе данных ежегодного рейтинга, проводимого Boston Consulting Group (BCG) на основе опроса 1600 глобальных профессионалов в области инноваций, на этом графике представлены 50 самых инновационных компаний в 2021 году.
⁉️ А у вас что-нибудь есть из этого списка?
#ИнвестИдеи #РазборКомпании
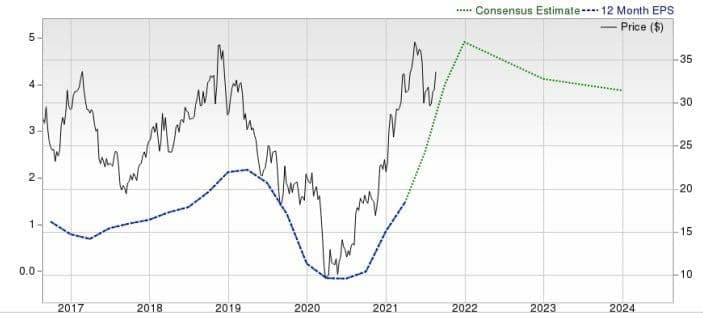
🚙General Motors — крупнейшая американская автомобильная корпорация, до 2008 года на протяжении 77 лет была крупнейшим производителем автомобилей в мире. По результатам 2014 года концерн занимал третье место в мире по количеству проданных автомобилей.
📌Финансовые показатели:
✔️ Капитализация : 72,4 млрд. $.
✔️ Цена акции/прибыль (P/E) = 5,7 (среднее по отрасли 21)
✔️ Цена/балансовая стоимость (P/B)= 1,4 (среднее по отрасли 1,67)
✔️ Цена акции/выручка (P/S) = 0,5 (среднее по отрасли 0,9)
✔️ Долг/капитал = 215%
✔️ Цели по Tipranks : Strong Buy (47,8% Upside): 14 Buy,1Hold,0 Sell
✔️ Цели по Zacks: $58, Rank: 3-Hold
✅Высокий спрос на грузовики и внедорожники способствует увеличению доходов General Motors. Компания обновила линейку кроссоверов и выпускает обновлённые и улучшенные пикапы и внедорожники.
✅General Motors движется семимильными шагами в сторону электромобилей. Автопроизводитель планирует выпустить 30 новых моделей электромобилей к концу 2025 года. Главные анонсы включают GMC Hummer EV и Cadillac
✅Успехи General Motors в разработке автономных транспортных средств - хороший знак для долгосрочной стратегии роста. GM занимает лидирующее положение в сфере беспилотных автомобилей благодаря новейшим технологиям и партнерским отношениям с автопроизводителями. Сотрудничество с Microsoft и приобретение Voyage ускорили развитие систем автономного вождения.
🔻GM планирует потратить $35 млрд до 2025 на разработку электромобилей и систем автономного .вождения.
Это выгодно в долгосрочной перспективе, но, скорее всего, негативно скажется на краткосрочных финансовых показателях компании.
🔻Отзыв автомобилей General Motors из-за проблем с безопасностью остается проблемой. В последнем квартале General Motors получила издержки в $800млн связанных с отзывом автомобиля Bolt.
🔻Нехватка микрочипов, вероятно, отразится на фирме в краткосрочных перспективах. Американский автогигант ожидает проблем во второй половине 2021 года из-за простоя завода по производству полупроводников.
⚠️Не рекомендация!
Вывод: Считаю акция подойдёт для покупки на долгий срок,и цена акций находится вблизи уровня поддержки. Главные проблемы компании это растущая конкуренция на рынке автопилотов и дефицит чипов. Лично я, формирую долгосрочный портфель, начал приобретать акции GM в свой портфель, средняя цена $55,66
🚙General Motors — крупнейшая американская автомобильная корпорация, до 2008 года на протяжении 77 лет была крупнейшим производителем автомобилей в мире. По результатам 2014 года концерн занимал третье место в мире по количеству проданных автомобилей.
📌Финансовые показатели:
✔️ Капитализация : 72,4 млрд. $.
✔️ Цена акции/прибыль (P/E) = 5,7 (среднее по отрасли 21)
✔️ Цена/балансовая стоимость (P/B)= 1,4 (среднее по отрасли 1,67)
✔️ Цена акции/выручка (P/S) = 0,5 (среднее по отрасли 0,9)
✔️ Долг/капитал = 215%
✔️ Цели по Tipranks : Strong Buy (47,8% Upside): 14 Buy,1Hold,0 Sell
✔️ Цели по Zacks: $58, Rank: 3-Hold
✅Высокий спрос на грузовики и внедорожники способствует увеличению доходов General Motors. Компания обновила линейку кроссоверов и выпускает обновлённые и улучшенные пикапы и внедорожники.
✅General Motors движется семимильными шагами в сторону электромобилей. Автопроизводитель планирует выпустить 30 новых моделей электромобилей к концу 2025 года. Главные анонсы включают GMC Hummer EV и Cadillac
✅Успехи General Motors в разработке автономных транспортных средств - хороший знак для долгосрочной стратегии роста. GM занимает лидирующее положение в сфере беспилотных автомобилей благодаря новейшим технологиям и партнерским отношениям с автопроизводителями. Сотрудничество с Microsoft и приобретение Voyage ускорили развитие систем автономного вождения.
🔻GM планирует потратить $35 млрд до 2025 на разработку электромобилей и систем автономного .вождения.
Это выгодно в долгосрочной перспективе, но, скорее всего, негативно скажется на краткосрочных финансовых показателях компании.
🔻Отзыв автомобилей General Motors из-за проблем с безопасностью остается проблемой. В последнем квартале General Motors получила издержки в $800млн связанных с отзывом автомобиля Bolt.
🔻Нехватка микрочипов, вероятно, отразится на фирме в краткосрочных перспективах. Американский автогигант ожидает проблем во второй половине 2021 года из-за простоя завода по производству полупроводников.
⚠️Не рекомендация!
Вывод: Считаю акция подойдёт для покупки на долгий срок,и цена акций находится вблизи уровня поддержки. Главные проблемы компании это растущая конкуренция на рынке автопилотов и дефицит чипов. Лично я, формирую долгосрочный портфель, начал приобретать акции GM в свой портфель, средняя цена $55,66
#ИнвестИдеи
🔥Популярный скрининг Seeking Alpha демонстрирует дивидендные акции с самым высоким рейтингом.
⚡️Стоит отметить, что для не квалифицированных инвесторов доступны:
🔹 PetroChina (PTR)
🔹 VALE S.A. (VALE)
🔹Citigroup (C)
🔹American International Group, Inc. (AIG)
⚠️Не рекомендация!
⁉️А какие у вас есть идеи для покупок? Или все в кэше и ждем коррекцию?
🔥Популярный скрининг Seeking Alpha демонстрирует дивидендные акции с самым высоким рейтингом.
⚡️Стоит отметить, что для не квалифицированных инвесторов доступны:
🔹 PetroChina (PTR)
🔹 VALE S.A. (VALE)
🔹Citigroup (C)
🔹American International Group, Inc. (AIG)
⚠️Не рекомендация!
⁉️А какие у вас есть идеи для покупок? Или все в кэше и ждем коррекцию?
🕵️♂️Куда инвестирует Билл Гейтс?
🤵♂Билл Гейтс — один из самых успешных бизнесменов в мире. Он основал Microsoft и превратил ее в крупнейшего в мире производителя программного обеспечения и монополизировал мир ПК. Билл Гейтс был самым богатым человеком 15 лет подряд.
Состояние Билла оценивается в 130,8млрд.$.
Вместе со своей бывшей женой
Мелиндой основал Фонд Билла и Мелинды Гейтс,основной состав которого сейчас разберём.
🧑⚕️Основными целями фонда являются глобальное улучшение здравоохранения, сокращение нищеты, расширение образовательных возможностей и доступа к информационным технологиям.
Топ 5 позиций фонда Гейтсов:
1)🏛Berkshire Hathaway (BRK.B) — американская холдинговая компания, контролируемая миллиардером Уореном Баффетом. Основана в 1955 году. Штаб-квартира располагается в городе Омаха, штат Небраска. Головная компания, управляющая множеством успешных купленных «дочек» различной отраслевой и специализаций.
2)🚮Waste Management (WM) – предоставляет услуги по обращению с отходами, включая сбор, передачу, переработку, восстановление ресурсов и утилизацию, а также управляет предприятиями по переработке отходов в энергию. Компания обслуживает муниципальных, коммерческих, промышленных и бытовых клиентов по всей Северной Америке.
3)🏗Caterpillar (CAT) — американская компания, один из крупнейших мировых производителей строительной и горнодобывающей техники.
4)🚂Canadian National's railway (CNI) – железная дорога Canadian National охватывает Канаду от побережья до побережья и проходит через Чикаго до Мексиканского залива. В 2019 году CN доставила почти 6 миллионов вагонов по трассе протяженностью 19 600 миль.
5)🛒Walmart (WMT) – крупнейший розничный торговец в Америке по объемам продаж, Walmart к концу 2021 финансового года управлял более чем 11400 магазинами под 54 баннерами, продавая различные товары общего назначения и продукты питания. На внутренний рынок страны приходилось 78% продаж в 2021 финансовом году.
🤵♂Билл Гейтс — один из самых успешных бизнесменов в мире. Он основал Microsoft и превратил ее в крупнейшего в мире производителя программного обеспечения и монополизировал мир ПК. Билл Гейтс был самым богатым человеком 15 лет подряд.
Состояние Билла оценивается в 130,8млрд.$.
Вместе со своей бывшей женой
Мелиндой основал Фонд Билла и Мелинды Гейтс,основной состав которого сейчас разберём.
🧑⚕️Основными целями фонда являются глобальное улучшение здравоохранения, сокращение нищеты, расширение образовательных возможностей и доступа к информационным технологиям.
Топ 5 позиций фонда Гейтсов:
1)🏛Berkshire Hathaway (BRK.B) — американская холдинговая компания, контролируемая миллиардером Уореном Баффетом. Основана в 1955 году. Штаб-квартира располагается в городе Омаха, штат Небраска. Головная компания, управляющая множеством успешных купленных «дочек» различной отраслевой и специализаций.
2)🚮Waste Management (WM) – предоставляет услуги по обращению с отходами, включая сбор, передачу, переработку, восстановление ресурсов и утилизацию, а также управляет предприятиями по переработке отходов в энергию. Компания обслуживает муниципальных, коммерческих, промышленных и бытовых клиентов по всей Северной Америке.
3)🏗Caterpillar (CAT) — американская компания, один из крупнейших мировых производителей строительной и горнодобывающей техники.
4)🚂Canadian National's railway (CNI) – железная дорога Canadian National охватывает Канаду от побережья до побережья и проходит через Чикаго до Мексиканского залива. В 2019 году CN доставила почти 6 миллионов вагонов по трассе протяженностью 19 600 миль.
5)🛒Walmart (WMT) – крупнейший розничный торговец в Америке по объемам продаж, Walmart к концу 2021 финансового года управлял более чем 11400 магазинами под 54 баннерами, продавая различные товары общего назначения и продукты питания. На внутренний рынок страны приходилось 78% продаж в 2021 финансовом году.
🔥Друзья! На YouTube-канале вышло новое видео с моими идеями покупок на СЕНТЯБРЬ 👉 https://youtu.be/5OLtq9EMCeQ
💥Так же выкладываю 7 лучших акций для покупки в сентябре от сервиса Zacks:
1. Apple (AAPL)
2. Nasdaq (NDAQ)
3. Nutrien Ltd. (NTR)
4. Pinterest (PINS)
5. Revolve Group (RVLV)
6. Sonos (SONO)
7. Terex (TEX)
👉Подробно почитать можно здесь.
👉 СМОТРЕТЬ ВИДЕО👈
👍 Большая просьба поддержать видео лайком и комментарием на Ютубе - это помогает в продвижение канала.
💥Так же выкладываю 7 лучших акций для покупки в сентябре от сервиса Zacks:
1. Apple (AAPL)
2. Nasdaq (NDAQ)
3. Nutrien Ltd. (NTR)
4. Pinterest (PINS)
5. Revolve Group (RVLV)
6. Sonos (SONO)
7. Terex (TEX)
👉Подробно почитать можно здесь.
👉 СМОТРЕТЬ ВИДЕО👈
👍 Большая просьба поддержать видео лайком и комментарием на Ютубе - это помогает в продвижение канала.

#ИнвестИдеи #РазборКомпании
🍆 The Mosaic (MOS) - это объединенный производитель и маркетолог концентрированных фосфатов и калийных удобрений с клиентской базой, которая включает оптовиков, розничных дилеров и индивидуальных производителей по всему миру. Образована в результате объединения компаний IMC Global и Cargill. Входит в четверку крупнейших производителей калийных удобрений в мире.
🚢Компания обслуживает клиентов из 40 стран. Это примерно 13% мирового производства фосфатов и около 11% мирового производства калийных удобрений. На Mosaic приходится 74% годового объема продаж в Северной Америке.
📌Финансовые показатели:
✔️ Капитализация : $12.40 млрд.
✔️ Цена акции/прибыль (P/E) = 8,82 (среднее по отрасли 19,23)
✔️ Цена/балансовая стоимость (P/B)=1,2 (среднее по отрасли 2,08)
✔️ Цена акции/выручка (P/S) = 1,26 (среднее по отрасли 1,57)
✔️ Долг/капитал = 45%
✔️ Цели по Tipranks : Strong Buy (26% Upside): 4 Buy,3 Hold,0 Sell
✔️ Цели по Zacks: $34, Rank: 1-Strong buy
✅Спрос на зерновые и масличные культуры остается высоким наряду с сильной экономикой фермерских хозяйств. Высокий спрос также способствовал быстрому росту цен на удобрения и сельскохозяйственные товары.
✅Приобретение бразильской компании Vale Fertilizantes SA за $2,5 млрд. в 2019 сделало Mosaic ведущим производителем удобрений и дистрибьютором Бразилии. Покупка обеспечила около $330М чистой годовой синергии.
✅Денежные средства выросли на 32% в годовом исчислении до $1,4 млрд.
✅Переход на более дешевую технологию производства, позволил получить дополнительную выгоду в $100 млн. в 2020 г. , в дальнейшем компания планирует завершить переход на новую технологию, что позволит еще больше сократить затраты.
🔻Правительство Китая изменило нормы в пользу калийных удобрений, что поспособствовало снижению спроса на фосфаты. Так же сбои поставок, из-за короновируса, негативно влияют на спрос в Индии.
🔻Основными материалами для производства фосфата используются сера и аммиак. Остановка заводов по производству этого сырья, привела к повышению цен на них, что может сказаться на марже компании, не в лучшую сторону.
Вывод: The Mosaic Co представляет защитный сектор, даже при росте цен на их продукты, спрос всегда сохранится . Компания является монополистом в своем секторе с высокой маржинальностью в 14,25%, когда у сектора средняя 5,66%, Текущие уровни считаю подходящими для набора позиции в среднесрок. Компания является неплохим кандидатом для покупки, если Вы инвестируете в этот сектор.
⚠️Не рекомендация
⁉️А каково ваше мнение о The Mosaic Co?
🍆 The Mosaic (MOS) - это объединенный производитель и маркетолог концентрированных фосфатов и калийных удобрений с клиентской базой, которая включает оптовиков, розничных дилеров и индивидуальных производителей по всему миру. Образована в результате объединения компаний IMC Global и Cargill. Входит в четверку крупнейших производителей калийных удобрений в мире.
🚢Компания обслуживает клиентов из 40 стран. Это примерно 13% мирового производства фосфатов и около 11% мирового производства калийных удобрений. На Mosaic приходится 74% годового объема продаж в Северной Америке.
📌Финансовые показатели:
✔️ Капитализация : $12.40 млрд.
✔️ Цена акции/прибыль (P/E) = 8,82 (среднее по отрасли 19,23)
✔️ Цена/балансовая стоимость (P/B)=1,2 (среднее по отрасли 2,08)
✔️ Цена акции/выручка (P/S) = 1,26 (среднее по отрасли 1,57)
✔️ Долг/капитал = 45%
✔️ Цели по Tipranks : Strong Buy (26% Upside): 4 Buy,3 Hold,0 Sell
✔️ Цели по Zacks: $34, Rank: 1-Strong buy
✅Спрос на зерновые и масличные культуры остается высоким наряду с сильной экономикой фермерских хозяйств. Высокий спрос также способствовал быстрому росту цен на удобрения и сельскохозяйственные товары.
✅Приобретение бразильской компании Vale Fertilizantes SA за $2,5 млрд. в 2019 сделало Mosaic ведущим производителем удобрений и дистрибьютором Бразилии. Покупка обеспечила около $330М чистой годовой синергии.
✅Денежные средства выросли на 32% в годовом исчислении до $1,4 млрд.
✅Переход на более дешевую технологию производства, позволил получить дополнительную выгоду в $100 млн. в 2020 г. , в дальнейшем компания планирует завершить переход на новую технологию, что позволит еще больше сократить затраты.
🔻Правительство Китая изменило нормы в пользу калийных удобрений, что поспособствовало снижению спроса на фосфаты. Так же сбои поставок, из-за короновируса, негативно влияют на спрос в Индии.
🔻Основными материалами для производства фосфата используются сера и аммиак. Остановка заводов по производству этого сырья, привела к повышению цен на них, что может сказаться на марже компании, не в лучшую сторону.
Вывод: The Mosaic Co представляет защитный сектор, даже при росте цен на их продукты, спрос всегда сохранится . Компания является монополистом в своем секторе с высокой маржинальностью в 14,25%, когда у сектора средняя 5,66%, Текущие уровни считаю подходящими для набора позиции в среднесрок. Компания является неплохим кандидатом для покупки, если Вы инвестируете в этот сектор.
⚠️Не рекомендация
⁉️А каково ваше мнение о The Mosaic Co?
#Инвестиции #Мультипликаторы
✅ Показатель Debt/EBITDA отражает количество лет, которое нужно компании, чтобы погасить прибылью все долги. Чем меньше лет, тем лучше.
Представляет собой отношение совокупного Долга (Debt) к EBITDA.
Значения:
✔️ Debt/EBITDA ≤ 3 - нормально
✔️ Debt/EBITDA > 5 - считается плохим
🔹 Показатель Debt/EBITDA используется широким кругом лиц, начиная от рейтинговых агентств, кредитных специалистов и инвестиционных банкиров и заканчивая менеджментом компании и ее акционерами. С его помощью можно составить представление о финансовой устойчивости компании, сравнивая выбранное значение со средним по отрасли.
⁉️А вы используете показатель Debt/EBITDA при анализе компаний?
✅ Показатель Debt/EBITDA отражает количество лет, которое нужно компании, чтобы погасить прибылью все долги. Чем меньше лет, тем лучше.
Представляет собой отношение совокупного Долга (Debt) к EBITDA.
Значения:
✔️ Debt/EBITDA ≤ 3 - нормально
✔️ Debt/EBITDA > 5 - считается плохим
🔹 Показатель Debt/EBITDA используется широким кругом лиц, начиная от рейтинговых агентств, кредитных специалистов и инвестиционных банкиров и заканчивая менеджментом компании и ее акционерами. С его помощью можно составить представление о финансовой устойчивости компании, сравнивая выбранное значение со средним по отрасли.
⁉️А вы используете показатель Debt/EBITDA при анализе компаний?
📊На диаграмме выручка от продажи активов в сравнении с инвестициями в чистую энергию у нефтегигантов.
Bloomberg проанализировал данные о продажах и покупках нефтегигантов за последние 5 лет (с 2015 по 2020)
Как видно компании: Shell (RDS.A), TotalEnergies (TTE), ConocoPhillips (COP), Chevron (SCVX), Exxon (Xом), ВР (BP), Equinor (EQNR), Eni (ENI) продали активов на сумму более $198 млрд, что в четыре раза превышает сумму, которую они инвестировали в экологически чистые энергетические технологии.
💰Вместо этого выручка от продажи активов уходила на новые нефтегазовые проекты, выплаты долга или дивидендов и это на фоне того, что цены на нефть все эти 5 лет неуклонно шли вниз.
🌱Лучше всех вкладываются в возобновляемые источники энергии Тotal, Shell и Equinor.
⛽️А Eхon и ConocoPhilips наоборот не видят для себя перспектив в зелёной энергии.
⁉️Какие из этих компаний вы держите у себя в портфеле и считаете ли что эпоха нефти подходит к концу?
Bloomberg проанализировал данные о продажах и покупках нефтегигантов за последние 5 лет (с 2015 по 2020)
Как видно компании: Shell (RDS.A), TotalEnergies (TTE), ConocoPhillips (COP), Chevron (SCVX), Exxon (Xом), ВР (BP), Equinor (EQNR), Eni (ENI) продали активов на сумму более $198 млрд, что в четыре раза превышает сумму, которую они инвестировали в экологически чистые энергетические технологии.
💰Вместо этого выручка от продажи активов уходила на новые нефтегазовые проекты, выплаты долга или дивидендов и это на фоне того, что цены на нефть все эти 5 лет неуклонно шли вниз.
🌱Лучше всех вкладываются в возобновляемые источники энергии Тotal, Shell и Equinor.
⛽️А Eхon и ConocoPhilips наоборот не видят для себя перспектив в зелёной энергии.
⁉️Какие из этих компаний вы держите у себя в портфеле и считаете ли что эпоха нефти подходит к концу?
#Инвестиции #Мультипликаторы
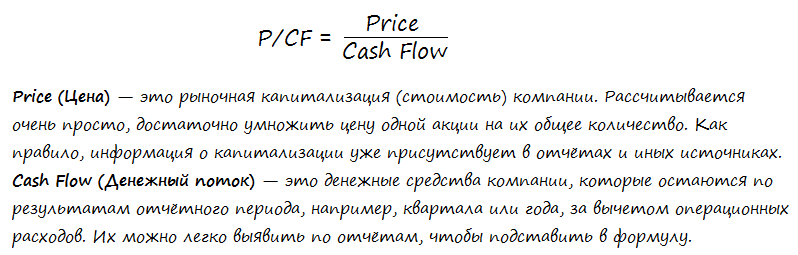
✅ Мультипликатор P/CF— это фундаментальный показатель, который используется большинством профессионалов-аналитиков. Простыми словами P/CF — это отношение стоимости компании к денежным потокам от её деятельности.
P/CF = Рыночная стоимость компании/ Денежный поток
🔹 При анализе P/CF следует помнить о том, что величина денежного потока всегда отличается от чистой прибыли. Потому как чистая прибыль – это цифра в отчете, а денежный поток – это реальные деньги. В связи с чем основное преимущество показателя денежного потока в том, что в отличие от чистой прибыли, им сложнее манипулировать.
🔹 Но у P/CF есть и недостаток - он не подходит для быстрорастущих компаний, находящихся в начале своего развития, поскольку их денежные потоки либо отрицательные, либо характеризуются высокой волатильностью.
Значения P/CF:
✔️ P/CF>20 – плохое состояние компании;
✔️ 20>P/CF>15 – норма;
✔️ P/CF<15 – отличный результат.
⁉️А вы используете показатель P/CF при анализе компаний?
✅ Мультипликатор P/CF— это фундаментальный показатель, который используется большинством профессионалов-аналитиков. Простыми словами P/CF — это отношение стоимости компании к денежным потокам от её деятельности.
P/CF = Рыночная стоимость компании/ Денежный поток
🔹 При анализе P/CF следует помнить о том, что величина денежного потока всегда отличается от чистой прибыли. Потому как чистая прибыль – это цифра в отчете, а денежный поток – это реальные деньги. В связи с чем основное преимущество показателя денежного потока в том, что в отличие от чистой прибыли, им сложнее манипулировать.
🔹 Но у P/CF есть и недостаток - он не подходит для быстрорастущих компаний, находящихся в начале своего развития, поскольку их денежные потоки либо отрицательные, либо характеризуются высокой волатильностью.
Значения P/CF:
✔️ P/CF>20 – плохое состояние компании;
✔️ 20>P/CF>15 – норма;
✔️ P/CF<15 – отличный результат.
⁉️А вы используете показатель P/CF при анализе компаний?
👍1
🔥 Какие компании принадлежат к элитному клубу за триллион долларов?
✅ Лишь немногим публично торгуемым компаниям удалось достичь рыночной капитализации в 1 триллион долларов и более - если быть точным, всего шесть.
🔹 Apple и Microsoft - единственные две компании, которые на сегодняшний день преодолели рубеж в 2 трлн долларов с рыночной капитализацией.
🔹 Facebook входил и выходил из клуба за 1 трлн долларов в июле 2021 года и продолжает свое капризное движение. Имея за плечами всего 17 лет , это самая молодая компания, которая когда-либо достигла этого рубежа в оценке.
🔹 Государственный нефтегазовый гигант Saudi Aramco - единственная неамериканская компания, которая вошла в клуб за триллион долларов. Это делает его заметным исключением, поскольку американские компании обычно доминируют в таблице лидеров крупнейших корпораций по всему миру.
⁉️ Ну что Tesla следующая в клуб?
✅ Лишь немногим публично торгуемым компаниям удалось достичь рыночной капитализации в 1 триллион долларов и более - если быть точным, всего шесть.
🔹 Apple и Microsoft - единственные две компании, которые на сегодняшний день преодолели рубеж в 2 трлн долларов с рыночной капитализацией.
🔹 Facebook входил и выходил из клуба за 1 трлн долларов в июле 2021 года и продолжает свое капризное движение. Имея за плечами всего 17 лет , это самая молодая компания, которая когда-либо достигла этого рубежа в оценке.
🔹 Государственный нефтегазовый гигант Saudi Aramco - единственная неамериканская компания, которая вошла в клуб за триллион долларов. Это делает его заметным исключением, поскольку американские компании обычно доминируют в таблице лидеров крупнейших корпораций по всему миру.
⁉️ Ну что Tesla следующая в клуб?
#ИнвестИдеи #РазборКомпании
🚜Caterpillar (CAT) — американская компания, один из крупнейших мировых производителей строительной и горнодобывающей техники. Выпускает землеройно-транспортную технику, строительное оборудование, дизельные двигатели, энергетические установки и другие продукты.
📌Финансовые показатели:
✔️ Капитализация : 119 млрд. $.
✔️ Цена акции/прибыль (P/E) = 27,3 (среднее по отрасли 18,1)
✔️ Цена/балансовая стоимость (P/B) = 7,1 (среднее по отрасли 1,8)
✔️ Цена акции/выручка (P/S) = 2,6 (среднее по отрасли 1)
✔️ Долг/капитал = 223%
✔️ Цели по Tipranks : Moderate Buy (12,5% Upside): 7 Buy,2Hold,1 Sell
✔️ Цели по Zacks: $225, Rank: 3-Hold
✅В этом году Caterpillar зафиксировала резкий рост заказов в сравнении с прошлым годом. Хорошие данные были как в 1, так и во 2 квартале.
✅Рост мировой промышленности, вероятно, будет способствовать увеличению выручки Caterpillar в ближайшие кварталы. В Северной Америке спрос на жильё и коммерческую недвижимость увеличит продажи строительной техники.
✅Сенат США принял инфраструктурный проект в $1 трлн., деньги пойдут в дороги, мосты, аэропорты и водные пути, что даёт огромные возможности Caterpillar.
✅В Китае перспективы строительного сектора также на высоте, что подтверждается гос. расходами на инфраструктуру и строительство.
✅Также растут заказы на технику для добычи полезных ископаемых в течение последних двух кварталов благодаря повышению цен на металлы.
✅Рост продаж в Китае. Caterpillar в ноябре 2020 запустила новую линейку экскаваторов GX в Китае, она была хорошо принята клиентами. Серия GX обеспечивает долговечность, безопасность и сервис, а также на 15% меньший расход топлива, а также предлагает на 25% более низкую стоимость обслуживания.
🔻В начале 2020 Caterpillar пришлось приостановить работу на некоторых объектах из-за проблем с цепочкой поставок, слабого спроса и в качестве меры пресечения распространения коронавируса, что негативно отразилось на прибыли.
🔻Компания сейчас имеет высокие затраты на материалы, особенно на сталь. Наряду с более высокими транспортными расходами, нарушением мировой логистики и цепочки поставок. Всё это снизит рентабельность в этом году.
⚠️Не рекомендация!
Вывод: Caterpillar в ближайшие несколько лет сможет относительно активно развивать бизнес, благодаря спросу на жильё и инфраструктуру, а что будет дальше не совсем понятно. Компания вполне подойдёт для стабильной части портфеля с расчётом на рост дивидендов, но роста более чем на 7-8% г/г я бы от этих акций не ждал.
Лично я не планирую инвестировать в данный актив, так как считаю акции CAT явно переоценёнными. Оптимальные точки входа находятся в районе $175 – $180.
❓А что вы думаете на счёт Caterpillar и держите ли у себя в портфеле?
🚜Caterpillar (CAT) — американская компания, один из крупнейших мировых производителей строительной и горнодобывающей техники. Выпускает землеройно-транспортную технику, строительное оборудование, дизельные двигатели, энергетические установки и другие продукты.
📌Финансовые показатели:
✔️ Капитализация : 119 млрд. $.
✔️ Цена акции/прибыль (P/E) = 27,3 (среднее по отрасли 18,1)
✔️ Цена/балансовая стоимость (P/B) = 7,1 (среднее по отрасли 1,8)
✔️ Цена акции/выручка (P/S) = 2,6 (среднее по отрасли 1)
✔️ Долг/капитал = 223%
✔️ Цели по Tipranks : Moderate Buy (12,5% Upside): 7 Buy,2Hold,1 Sell
✔️ Цели по Zacks: $225, Rank: 3-Hold
✅В этом году Caterpillar зафиксировала резкий рост заказов в сравнении с прошлым годом. Хорошие данные были как в 1, так и во 2 квартале.
✅Рост мировой промышленности, вероятно, будет способствовать увеличению выручки Caterpillar в ближайшие кварталы. В Северной Америке спрос на жильё и коммерческую недвижимость увеличит продажи строительной техники.
✅Сенат США принял инфраструктурный проект в $1 трлн., деньги пойдут в дороги, мосты, аэропорты и водные пути, что даёт огромные возможности Caterpillar.
✅В Китае перспективы строительного сектора также на высоте, что подтверждается гос. расходами на инфраструктуру и строительство.
✅Также растут заказы на технику для добычи полезных ископаемых в течение последних двух кварталов благодаря повышению цен на металлы.
✅Рост продаж в Китае. Caterpillar в ноябре 2020 запустила новую линейку экскаваторов GX в Китае, она была хорошо принята клиентами. Серия GX обеспечивает долговечность, безопасность и сервис, а также на 15% меньший расход топлива, а также предлагает на 25% более низкую стоимость обслуживания.
🔻В начале 2020 Caterpillar пришлось приостановить работу на некоторых объектах из-за проблем с цепочкой поставок, слабого спроса и в качестве меры пресечения распространения коронавируса, что негативно отразилось на прибыли.
🔻Компания сейчас имеет высокие затраты на материалы, особенно на сталь. Наряду с более высокими транспортными расходами, нарушением мировой логистики и цепочки поставок. Всё это снизит рентабельность в этом году.
⚠️Не рекомендация!
Вывод: Caterpillar в ближайшие несколько лет сможет относительно активно развивать бизнес, благодаря спросу на жильё и инфраструктуру, а что будет дальше не совсем понятно. Компания вполне подойдёт для стабильной части портфеля с расчётом на рост дивидендов, но роста более чем на 7-8% г/г я бы от этих акций не ждал.
Лично я не планирую инвестировать в данный актив, так как считаю акции CAT явно переоценёнными. Оптимальные точки входа находятся в районе $175 – $180.
❓А что вы думаете на счёт Caterpillar и держите ли у себя в портфеле?
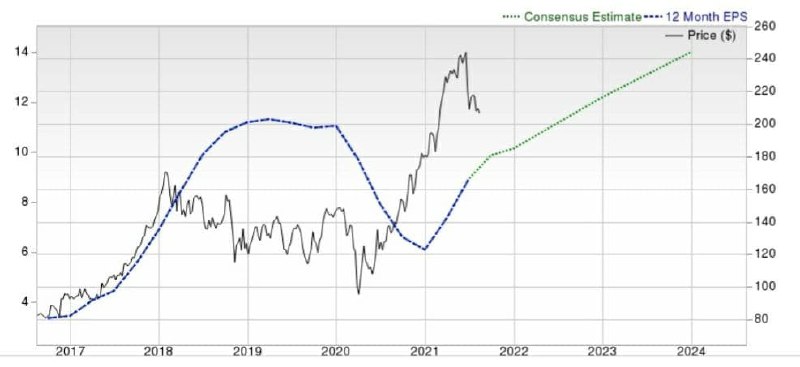
💥Цены на жилье в США достигли очередного рекордного максимума, увеличившись на ошеломляющие 18% по сравнению с прошлым годом.
📈С ростом инфляции и на фоне дефицита, сектор жилищного строительства выглядит очень интересно, стоит присмотреться к DR.Horton (DHI).
😉Лично я держал акции домостроительной компании Taylor Morrison Home Corp (TMHC) и пару дней назад продал их с хорошей прибылью, считаю индустрия жилья себя ещё не исчерпала и сейчас жду оптимальных точек входа (~90$) в том же DHI.
⁉️А вы держите акции компаний по недвижимости?
📈С ростом инфляции и на фоне дефицита, сектор жилищного строительства выглядит очень интересно, стоит присмотреться к DR.Horton (DHI).
😉Лично я держал акции домостроительной компании Taylor Morrison Home Corp (TMHC) и пару дней назад продал их с хорошей прибылью, считаю индустрия жилья себя ещё не исчерпала и сейчас жду оптимальных точек входа (~90$) в том же DHI.
⁉️А вы держите акции компаний по недвижимости?
💥Сегодня мы запускаем Спекулянт-портфель!
На этом примере мы попытаемся продемонстрировать риски розничного инвестора при краткосрочных попытках заработать,а также возможную прибыль, чтобы без риска для своего кошелька вы смогли понять надо ли оно вам!
😎Цель стратегии данного портфеля - это попытка обогнать основные индексы при совершении краткосрочных и среднесрочных сделок основанных на 3 основных принципах:
- волатильности на отчётности
- важных новостях по рынку или компании
- недооценка активов
📈После роста мы будем фиксировать прибыль, если же цена снизится у нас будут поставлены стопы.
На данный момент у нас имеется 1000$ для инвестиций в Спекулянт-портфель, в будущем сумма может быть увеличина.
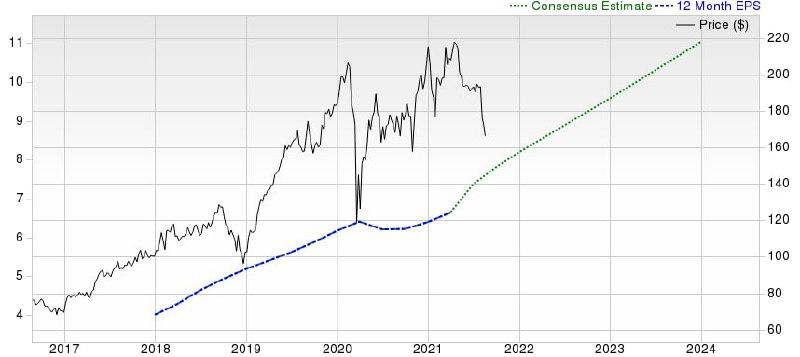
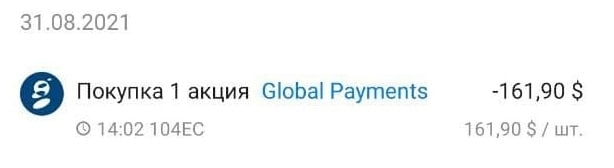
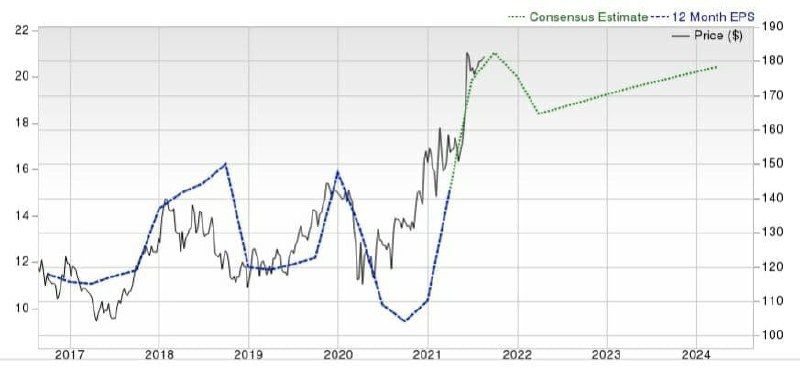
🤠И первой инвестицией в Спекулянт-портфель становится 💳Global Payments (GPN): по моему мнению компания слишком сильно упала в целом на нейтральном отчёте и вероятно восстановится, также с падением количества случаев COVID и ростом вакцинации будут ослабевать международные ограничения, которые поспособствуют перемещению людей и международным карточным переводам,на которых как раз заработает GPN. Полный разбор читайте здесь.
Срок инвестиций: 2-4 мес.
Справедливая цена:190$
Ожидаемая доходность:10-20%
Цена покупки: 161,9$
Стоп цена:154$
На этом примере мы попытаемся продемонстрировать риски розничного инвестора при краткосрочных попытках заработать,а также возможную прибыль, чтобы без риска для своего кошелька вы смогли понять надо ли оно вам!
😎Цель стратегии данного портфеля - это попытка обогнать основные индексы при совершении краткосрочных и среднесрочных сделок основанных на 3 основных принципах:
- волатильности на отчётности
- важных новостях по рынку или компании
- недооценка активов
📈После роста мы будем фиксировать прибыль, если же цена снизится у нас будут поставлены стопы.
На данный момент у нас имеется 1000$ для инвестиций в Спекулянт-портфель, в будущем сумма может быть увеличина.
🤠И первой инвестицией в Спекулянт-портфель становится 💳Global Payments (GPN): по моему мнению компания слишком сильно упала в целом на нейтральном отчёте и вероятно восстановится, также с падением количества случаев COVID и ростом вакцинации будут ослабевать международные ограничения, которые поспособствуют перемещению людей и международным карточным переводам,на которых как раз заработает GPN. Полный разбор читайте здесь.
Срок инвестиций: 2-4 мес.
Справедливая цена:190$
Ожидаемая доходность:10-20%
Цена покупки: 161,9$
Стоп цена:154$
#ИнвестИдеи #РазборКомпании
🚗Toyota Motor (TM) - основанная в 1937, является одним из крупнейших автопроизводителей в мире. В 2021 финансовом году было продано 9,92 миллиона легковых автомобилей. Бренды включают Toyota, Lexus, Daihatsu и производителя грузовиков Hino.
🇯🇵Основной рынок сбыта это Япония 52%, в то время как доля США 15%. Toyota также имеет финансовое подразделение и производит дома и лодки.
📌Финансовые показатели:
✔️ Капитализация : $292 млрд.
✔️ Цена акции/прибыль (P/E) = 9 (среднее по отрасли 21)
✔️ Цена/балансовая стоимость (P/B)=1,11 (среднее по отрасли 1,67)
✔️ Цена акции/выручка (P/S) = 1,05 (среднее по отрасли 0,9)
✔️ Долг/капитал = 101%
✔️ Цели по Zacks: $197, Rank: 1-Strong buy
✅ Расширение продуктовой линейки из грузовиков и внедорожников даёт возможность для дальнейшего роста продаж. Сегодня, Toyota - монополист на рынке Японии в сегменте грузовиков и внедорожников.
✅Компания дала хороший прогноз на 2022 год, Toyota прогнозирует, что в следующем году продажи составят 10,5 млн автомобилей
единиц, что больше результата 2021 года на 6,5%. Ожидается, что объем продаж вырастет на 10,2%.
✅К 2025 компания планирует выпустить электро внедорожники, пикапы, грузовики. Также Toyota работает над водородными заправочными станциями. На горизонте 4 лет автоконцерн нацелен на получение 40% от выручки за счет электромобилей.
✅Сотрудничество с Subaru и Mazda основанное на обмене технологиями и создании совместных предприятий, поможет Toyota сократить издержки на 20%.
🔻Компания нарастила долг,который в дальнейшем может ограничить ее финансовую гибкость.
🔻Toyota увеличила затраты, намереваясь потратить более 1,160 млрд. йен на исследования и разработки в 2022 году,это рост на 6% г/г.
🔻Из-за нехватки микросхем Toyota сократила мировое производство в сентябре на 40% от предыдущего плана. Нехватка микрочипов в сочетании с резким ростом цен на сырье, вероятно, снизит уровень прибыли.
⚠️Не рекомендация!
Вывод: Toyota Motor мне кажется не самой интересной идеей для покупки, компании уже сложно расти в продажах авто и всё что ей остаётся так это сокращать издержки и надеяться на повышение маржинальности от электротранспорта. Возможно на коррекции, компания стала бы выглядеть более привлекательно (в районе ~155$-150$), но сейчас мне больше импонируют перспективы GM или Volkswagen.
❓А что вы думаете на счёт TOYOTA и держите ли у себя в портфеле?
🚗Toyota Motor (TM) - основанная в 1937, является одним из крупнейших автопроизводителей в мире. В 2021 финансовом году было продано 9,92 миллиона легковых автомобилей. Бренды включают Toyota, Lexus, Daihatsu и производителя грузовиков Hino.
🇯🇵Основной рынок сбыта это Япония 52%, в то время как доля США 15%. Toyota также имеет финансовое подразделение и производит дома и лодки.
📌Финансовые показатели:
✔️ Капитализация : $292 млрд.
✔️ Цена акции/прибыль (P/E) = 9 (среднее по отрасли 21)
✔️ Цена/балансовая стоимость (P/B)=1,11 (среднее по отрасли 1,67)
✔️ Цена акции/выручка (P/S) = 1,05 (среднее по отрасли 0,9)
✔️ Долг/капитал = 101%
✔️ Цели по Zacks: $197, Rank: 1-Strong buy
✅ Расширение продуктовой линейки из грузовиков и внедорожников даёт возможность для дальнейшего роста продаж. Сегодня, Toyota - монополист на рынке Японии в сегменте грузовиков и внедорожников.
✅Компания дала хороший прогноз на 2022 год, Toyota прогнозирует, что в следующем году продажи составят 10,5 млн автомобилей
единиц, что больше результата 2021 года на 6,5%. Ожидается, что объем продаж вырастет на 10,2%.
✅К 2025 компания планирует выпустить электро внедорожники, пикапы, грузовики. Также Toyota работает над водородными заправочными станциями. На горизонте 4 лет автоконцерн нацелен на получение 40% от выручки за счет электромобилей.
✅Сотрудничество с Subaru и Mazda основанное на обмене технологиями и создании совместных предприятий, поможет Toyota сократить издержки на 20%.
🔻Компания нарастила долг,который в дальнейшем может ограничить ее финансовую гибкость.
🔻Toyota увеличила затраты, намереваясь потратить более 1,160 млрд. йен на исследования и разработки в 2022 году,это рост на 6% г/г.
🔻Из-за нехватки микросхем Toyota сократила мировое производство в сентябре на 40% от предыдущего плана. Нехватка микрочипов в сочетании с резким ростом цен на сырье, вероятно, снизит уровень прибыли.
⚠️Не рекомендация!
Вывод: Toyota Motor мне кажется не самой интересной идеей для покупки, компании уже сложно расти в продажах авто и всё что ей остаётся так это сокращать издержки и надеяться на повышение маржинальности от электротранспорта. Возможно на коррекции, компания стала бы выглядеть более привлекательно (в районе ~155$-150$), но сейчас мне больше импонируют перспективы GM или Volkswagen.
❓А что вы думаете на счёт TOYOTA и держите ли у себя в портфеле?
🤔Вкладывать в рынок РФ оказалось на порядок выгоднее чем в Китай.
В таблице представлена доходность основных страновых индексов.
Во всяком случае за последние 10 лет Китайские акции (ETF) приносили в среднем 1,4%, в то время как ETF на рынок РФ принёс на треть больше — 2%
🇺🇸Лидерство конечно за США, ETF на индекс широкого рынка S&P500 принёс 14,7%.
В таблице представлена доходность основных страновых индексов.
Во всяком случае за последние 10 лет Китайские акции (ETF) приносили в среднем 1,4%, в то время как ETF на рынок РФ принёс на треть больше — 2%
🇺🇸Лидерство конечно за США, ETF на индекс широкого рынка S&P500 принёс 14,7%.
💥Итоги конкурса! ➡️ 🔥Старт нового!
Друзья, завершился наш конкурс, в котором вы предлагали свои инвест идеи с потенциалом роста. Подробнее об условиях конкурса и ваших вариантах можно почитать здесь.
🔥Победителем становится: Roman KRP
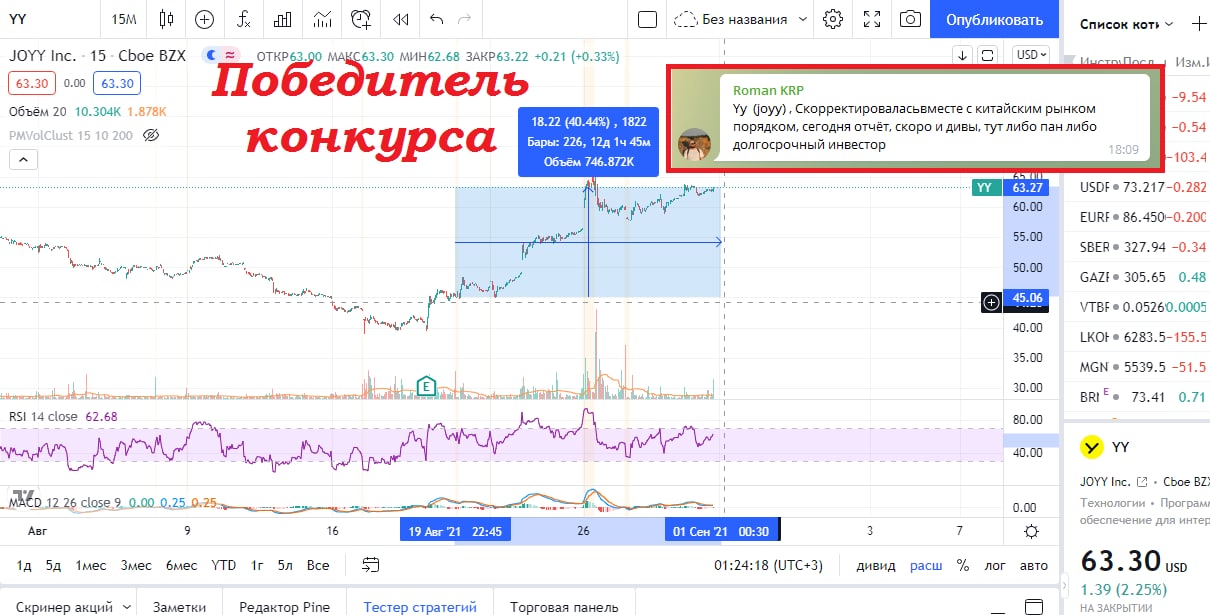
Роман предложил компанию JOYY (YY), которая выросла на 40%. Роман написал свой прогноз не зная какой будет отчёт, а на отчете компания в этот же день взлетела примерно на ~10%. То есть суммарный рост составил 50%.
Прошу победителя написать сюда @InvestCashflow
*Внимание*! Мы сами никому никогда первыми не пишем и ничего не продаём (остерегайтесь мошенничества)
Хотел отметить, что большинство предложенных вами идей оказались в плюсе. Рад, что в нашем чате много людей, которые понимают и разбираются в инвестициях.
‼️Объявляем новый конкурс
В комментариях под этим постом пишите акции какой компании вам кажутся сейчас наиболее интересными и почему (один человек может предложить одну компанию, те кто в одном комментарии предложат несколько идей - исключаются).
Пример: "Идея Lockheed Martin LMT - из за нестабильности на ближнем востоке"
Через 2 недели чья акция вырастет в процентах больше остальных получит подарок или денежный приз (по желанию)!
Повторения компаний не допускаются(в таком случае только тот кто написал компанию первым учитывается),учитываются только те комментарии которые написаны до 18:00 02.09.2021.
‼️ ⏱ Результат считаем 15.09.21 по закрытию рынка. А 16.09.21 будет объявлен победитель конкурса!
Друзья, завершился наш конкурс, в котором вы предлагали свои инвест идеи с потенциалом роста. Подробнее об условиях конкурса и ваших вариантах можно почитать здесь.
🔥Победителем становится: Roman KRP
Роман предложил компанию JOYY (YY), которая выросла на 40%. Роман написал свой прогноз не зная какой будет отчёт, а на отчете компания в этот же день взлетела примерно на ~10%. То есть суммарный рост составил 50%.
Прошу победителя написать сюда @InvestCashflow
*Внимание*! Мы сами никому никогда первыми не пишем и ничего не продаём (остерегайтесь мошенничества)
Хотел отметить, что большинство предложенных вами идей оказались в плюсе. Рад, что в нашем чате много людей, которые понимают и разбираются в инвестициях.
‼️Объявляем новый конкурс
В комментариях под этим постом пишите акции какой компании вам кажутся сейчас наиболее интересными и почему (один человек может предложить одну компанию, те кто в одном комментарии предложат несколько идей - исключаются).
Пример: "Идея Lockheed Martin LMT - из за нестабильности на ближнем востоке"
Через 2 недели чья акция вырастет в процентах больше остальных получит подарок или денежный приз (по желанию)!
Повторения компаний не допускаются(в таком случае только тот кто написал компанию первым учитывается),учитываются только те комментарии которые написаны до 18:00 02.09.2021.
‼️ ⏱ Результат считаем 15.09.21 по закрытию рынка. А 16.09.21 будет объявлен победитель конкурса!