🏦Какие сектора выиграют от роста ставок ФРС?
ФРС может поднять ставку уже в 2022, и пока нет уверенности в том что повышение ставки не приведёт к масштабной коррекции,поэтому имеет смысл присмотреться к компаниям которые от этого выиграют.
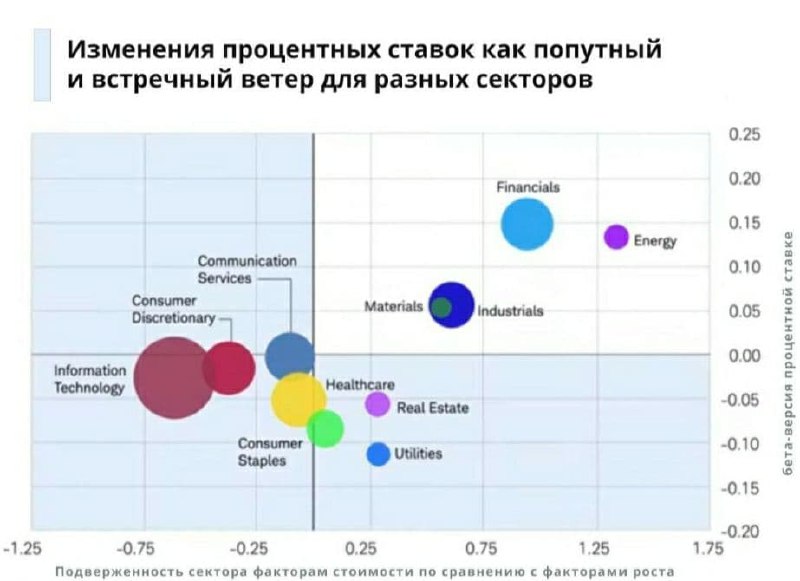
На инфографике от Charles Schwab представлена зависимость секторов от изменения процентных ставок (вертикальная ось) Значение > 0 указывает на то, что более высокие ставки в целом были бы благоприятны для всего сектора.
Сharles Schwab выделяет 4 сектора.
Ниже привел несколько компаний из каждого сектора в качестве примера с размерами дивидендов.
💰Финансы (Financials):
Aflac - 2,52%
Cincinnati Financial — 2,22% Franklin Resources - 3,60%
⚡️Энергетический сектор (Energy):
Chevron — 5,22%
Exxon Mobil - 5,79%
📡Промышленность (Industrials):
ЗM - 2,99%
А.О. Smith - 1,48%
Dover — 1,31%
⚒Сырьевой сектор (Materials) Air Products and Chemicals — 2,09%
Albemarle - 0,93%
⁉️А какие дивидендные акции Вы сейчас покупаете?
ФРС может поднять ставку уже в 2022, и пока нет уверенности в том что повышение ставки не приведёт к масштабной коррекции,поэтому имеет смысл присмотреться к компаниям которые от этого выиграют.
На инфографике от Charles Schwab представлена зависимость секторов от изменения процентных ставок (вертикальная ось) Значение > 0 указывает на то, что более высокие ставки в целом были бы благоприятны для всего сектора.
Сharles Schwab выделяет 4 сектора.
Ниже привел несколько компаний из каждого сектора в качестве примера с размерами дивидендов.
💰Финансы (Financials):
Aflac - 2,52%
Cincinnati Financial — 2,22% Franklin Resources - 3,60%
⚡️Энергетический сектор (Energy):
Chevron — 5,22%
Exxon Mobil - 5,79%
📡Промышленность (Industrials):
ЗM - 2,99%
А.О. Smith - 1,48%
Dover — 1,31%
⚒Сырьевой сектор (Materials) Air Products and Chemicals — 2,09%
Albemarle - 0,93%
⁉️А какие дивидендные акции Вы сейчас покупаете?
#Видео
🔥 Что с биотехами?
Друзья! Много поступало вопросов про компании из биотехнологического сектора. На эту тему я решил снять отдельное видео, из которого вы узнаете:
⭕️ Почему акции биотехов не растут?
⭕️ Что сейчас происходит с Atara Bio?
⭕️ Проблемы у Bluebird bio
⭕️ Плохой отчёт Fibrogen
⭕️ Отличные результаты у Intercept Pharmaceuticals
⭕️ Подробно о G1 Therapeutics
⭕️ Мой венчурный портфель
Если интересны другие разборы биотехов, то пишите под видео в комментариях на Ютуб.
👉 СМОТРЕТЬ ВИДЕО👈
‼️Переходите по ссылке, ставьте лайки, если видео будет Вам полезно. Пишите комментарии к видео, такие действия помогают в продвижении канала! Благодарю.
🔥 Что с биотехами?
Друзья! Много поступало вопросов про компании из биотехнологического сектора. На эту тему я решил снять отдельное видео, из которого вы узнаете:
⭕️ Почему акции биотехов не растут?
⭕️ Что сейчас происходит с Atara Bio?
⭕️ Проблемы у Bluebird bio
⭕️ Плохой отчёт Fibrogen
⭕️ Отличные результаты у Intercept Pharmaceuticals
⭕️ Подробно о G1 Therapeutics
⭕️ Мой венчурный портфель
Если интересны другие разборы биотехов, то пишите под видео в комментариях на Ютуб.
👉 СМОТРЕТЬ ВИДЕО👈
‼️Переходите по ссылке, ставьте лайки, если видео будет Вам полезно. Пишите комментарии к видео, такие действия помогают в продвижении канала! Благодарю.
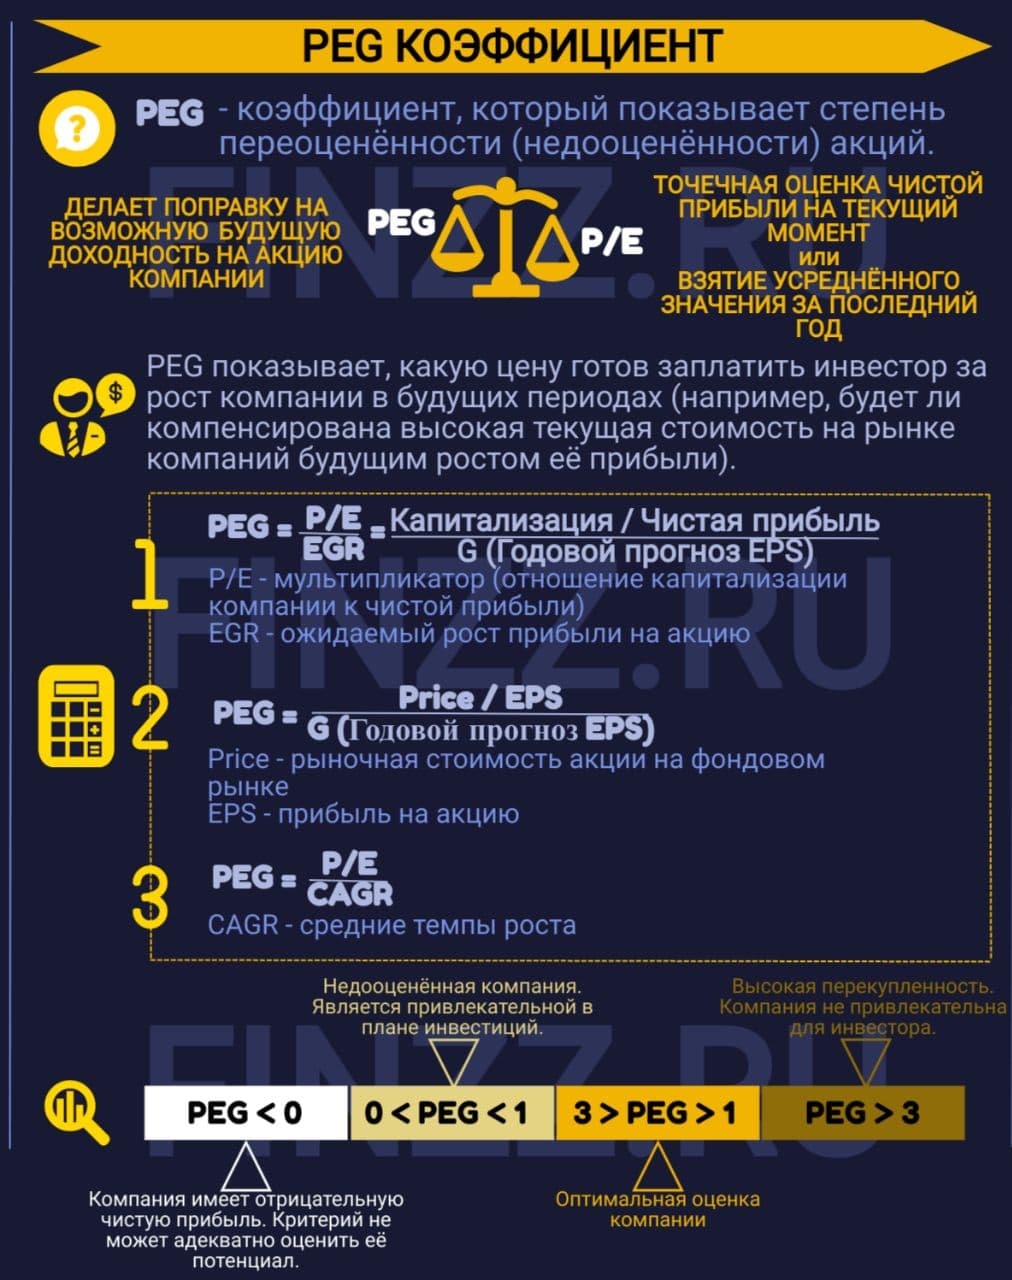
🤓Сегодня предлагаю разобрать мультипликатор PEG.
PEG сравнивает коэффициент P/E компании с ожидаемыми темпами роста, что является ключевым фактором для оценки ее перспектив.
📈Растущие компании, как правило, имеют более высокие коэффициенты P/E, чем компании стоимости. Инвесторы готовы платить больше когда они видят потенциал для роста, высокие краткосрочные цены не обязательно являются проблемой.
🧮Как рассчитать PEG?
Математика PEG, проста. Коэффициент P/E делят на ожидаемые темпы роста.
Например, компания с коэффициентом P/E=20 и ожидаемым темпом роста 10% будет иметь коэффициент PEG=2 (20/10).
Чтобы рассчитать коэфициени PEG инвестору нужны три вещи:
-Цена акции
-Прибыль на акцию
-Ожидаемые темпы роста
В результате некоторые инвесторы предпочитают использовать консенсус-оценку прибыли компании в следующем году. Хотя такой подход может лучше отражать текущее положение компании. В результате использования оценки будущих доходов может добавиттся больше неопределенности к результатам.
📊Темпы роста:
Будущие темпы роста также требуют оценок. Можно основывать оценку роста на прошлых темпах роста. Хотя в некоторых случаях это может быть уместным, инвестору следует подумать, указывают ли прошлые темпы роста на будущие перспективы компании.
Какой PEG хороший?
Как правило, коэффициент PEG=1,0 или ниже предполагает, что акция оценена справедливо или даже недооценена. Коэффициент PEG выше 1,0 предполагает переоценку акций. Инвесторы, полагающиеся на коэффициент PEG, ищут акции с коэффициентом P/E, равным или превышающим ожидаемые темпы роста компании.
✅Вывод: Коэффициент PEG полезен при сравнении аналогичных компаний с точки зрения их роста.
Отношение PEG, возможно, является более показательным, чем только отношение P/E. Принимая во внимание рост, коэффициент PEG помогает инвестору оценить цену компании по отношению к ее будущему потенциалу роста прибыли.
PEG сравнивает коэффициент P/E компании с ожидаемыми темпами роста, что является ключевым фактором для оценки ее перспектив.
📈Растущие компании, как правило, имеют более высокие коэффициенты P/E, чем компании стоимости. Инвесторы готовы платить больше когда они видят потенциал для роста, высокие краткосрочные цены не обязательно являются проблемой.
🧮Как рассчитать PEG?
Математика PEG, проста. Коэффициент P/E делят на ожидаемые темпы роста.
Например, компания с коэффициентом P/E=20 и ожидаемым темпом роста 10% будет иметь коэффициент PEG=2 (20/10).
Чтобы рассчитать коэфициени PEG инвестору нужны три вещи:
-Цена акции
-Прибыль на акцию
-Ожидаемые темпы роста
В результате некоторые инвесторы предпочитают использовать консенсус-оценку прибыли компании в следующем году. Хотя такой подход может лучше отражать текущее положение компании. В результате использования оценки будущих доходов может добавиттся больше неопределенности к результатам.
📊Темпы роста:
Будущие темпы роста также требуют оценок. Можно основывать оценку роста на прошлых темпах роста. Хотя в некоторых случаях это может быть уместным, инвестору следует подумать, указывают ли прошлые темпы роста на будущие перспективы компании.
Какой PEG хороший?
Как правило, коэффициент PEG=1,0 или ниже предполагает, что акция оценена справедливо или даже недооценена. Коэффициент PEG выше 1,0 предполагает переоценку акций. Инвесторы, полагающиеся на коэффициент PEG, ищут акции с коэффициентом P/E, равным или превышающим ожидаемые темпы роста компании.
✅Вывод: Коэффициент PEG полезен при сравнении аналогичных компаний с точки зрения их роста.
Отношение PEG, возможно, является более показательным, чем только отношение P/E. Принимая во внимание рост, коэффициент PEG помогает инвестору оценить цену компании по отношению к ее будущему потенциалу роста прибыли.
🎉1
🌤Рынок облачной инфраструктуры продолжает активно расти.
Замедления пока не видно и по итогам 2кв2021 объём рынка составил более 42млрд$, и это на 2млрд$ больше чем в 1 квартале!
🤯Облачный бизнес на данный момент один из наиболее перспективных,в прошлые периоды он рос в среднем на 39% г/г.
Лидерство всё ещё за Amazon,но его стремительно догоняет Microsoft.
💸Лидеры облачного бизнеса,в порядке убывания выручки:
- Amazon
- Microsoft
- Alibaba
- Google
- IBM
- Salesforce
- Tencent
- Oracle
- Baidu
⁉️А какие компании покупаете Вы?
Замедления пока не видно и по итогам 2кв2021 объём рынка составил более 42млрд$, и это на 2млрд$ больше чем в 1 квартале!
🤯Облачный бизнес на данный момент один из наиболее перспективных,в прошлые периоды он рос в среднем на 39% г/г.
Лидерство всё ещё за Amazon,но его стремительно догоняет Microsoft.
💸Лидеры облачного бизнеса,в порядке убывания выручки:
- Amazon
- Microsoft
- Alibaba
- IBM
- Salesforce
- Tencent
- Oracle
- Baidu
⁉️А какие компании покупаете Вы?
💥Внимание конкурс!
🤠В комментариях под этим постом пишите акции какой компании вам кажутся сейчас наиболее интересными и почему (один человек может предложить одну компанию, те кто в одном комментарии предложат несколько идей - исключаются).
Пример: "Идея Lockheed Martin LMT - из за нестабильности на ближнем востоке"
Через 2 недели чья акция вырастет в процентах больше остальных получит денежный приз.
Повторения компаний не допускаются(в таком случае только тот кто написал компанию первым учитывается),учитываются только те комментарии которые написаны до 18:00 19.08.2021
💥Также в четверг (19.08.21 в 19:00) в телеграм канале проведем аудио эфир, в котором поговорим об инвест идеях и предложим свои варианты к конкурсу и вы также сможете предложить свои идеи, они так же будут учитываться.
⏱ 02.09.21 будет объявлен победитель конкурса!
‼️ До встречи в четверг в 19:00!
🤠В комментариях под этим постом пишите акции какой компании вам кажутся сейчас наиболее интересными и почему (один человек может предложить одну компанию, те кто в одном комментарии предложат несколько идей - исключаются).
Пример: "Идея Lockheed Martin LMT - из за нестабильности на ближнем востоке"
Через 2 недели чья акция вырастет в процентах больше остальных получит денежный приз.
Повторения компаний не допускаются(в таком случае только тот кто написал компанию первым учитывается),учитываются только те комментарии которые написаны до 18:00 19.08.2021
💥Также в четверг (19.08.21 в 19:00) в телеграм канале проведем аудио эфир, в котором поговорим об инвест идеях и предложим свои варианты к конкурсу и вы также сможете предложить свои идеи, они так же будут учитываться.
⏱ 02.09.21 будет объявлен победитель конкурса!
‼️ До встречи в четверг в 19:00!
#Инвестиции #Мультипликаторы
✅ Мультипликатор EPS — это чистая прибыль, которую зарабатывает компания на одну акцию, как правило за год.
EPS = Прибыль за последние 4 кв. / количество акций.
🔹 Для фундаментального анализа в основном используют рост EPS, то есть процентное изменение прошлого показателя EPS к нынешнему. EPS растет из-за роста прибыли компании или за счет buy back (сокращение количества акций). Очень часто резкий рост или падение прибыли прямо пропорционально изменению цены акции.
🔹 При этом сильно полагаться на изменение EPS не стоит. Лучше использовать этот показатель как дополнительный критерий отбора, когда уже произведен анализ компаний по основным мультипликаторам, о которых писал до этого.
⁉️А вы используете мультипликатор EPS при анализе компаний?
✅ Мультипликатор EPS — это чистая прибыль, которую зарабатывает компания на одну акцию, как правило за год.
EPS = Прибыль за последние 4 кв. / количество акций.
🔹 Для фундаментального анализа в основном используют рост EPS, то есть процентное изменение прошлого показателя EPS к нынешнему. EPS растет из-за роста прибыли компании или за счет buy back (сокращение количества акций). Очень часто резкий рост или падение прибыли прямо пропорционально изменению цены акции.
🔹 При этом сильно полагаться на изменение EPS не стоит. Лучше использовать этот показатель как дополнительный критерий отбора, когда уже произведен анализ компаний по основным мультипликаторам, о которых писал до этого.
⁉️А вы используете мультипликатор EPS при анализе компаний?
❤1
Audio
🎤Запись голосового чата на тему “Инвестиционных идей”
⚡️Спасибо за активное участие! Если Вам был интересен данный формат, оставьте комментарий, а также пишите идеи для новых эфиров и конкурсов.
⚡️Спасибо за активное участие! Если Вам был интересен данный формат, оставьте комментарий, а также пишите идеи для новых эфиров и конкурсов.
#сделка
🔥Купил две акции китайских интернет-гигантов: Alibaba (BABA) по $166,52 доля 7,22% и Baidu (BIDU) по $139,15 доля 4,13%
✍️Продажи в бумагах усилились после того, как власти КНР объявили об изучении новых ограничительных мер — они касаются прав водителей, которые работают в крупных интернет-компаниях, а также сервисов видеостриминга, пишет Bloomberg.
📉Решил купить, когда страшно, правда паника на рынке китайских активах еще не наступила. Однако, 19 августа на бирже Гонконга, бумаги Alibaba упали до рекордного минимума — 160,3 гонконгского доллара.
⚠️ Не рекомендация!
⁉️ Какие акции покупаете сейчас вы?
🔥Купил две акции китайских интернет-гигантов: Alibaba (BABA) по $166,52 доля 7,22% и Baidu (BIDU) по $139,15 доля 4,13%
✍️Продажи в бумагах усилились после того, как власти КНР объявили об изучении новых ограничительных мер — они касаются прав водителей, которые работают в крупных интернет-компаниях, а также сервисов видеостриминга, пишет Bloomberg.
📉Решил купить, когда страшно, правда паника на рынке китайских активах еще не наступила. Однако, 19 августа на бирже Гонконга, бумаги Alibaba упали до рекордного минимума — 160,3 гонконгского доллара.
⚠️ Не рекомендация!
⁉️ Какие акции покупаете сейчас вы?

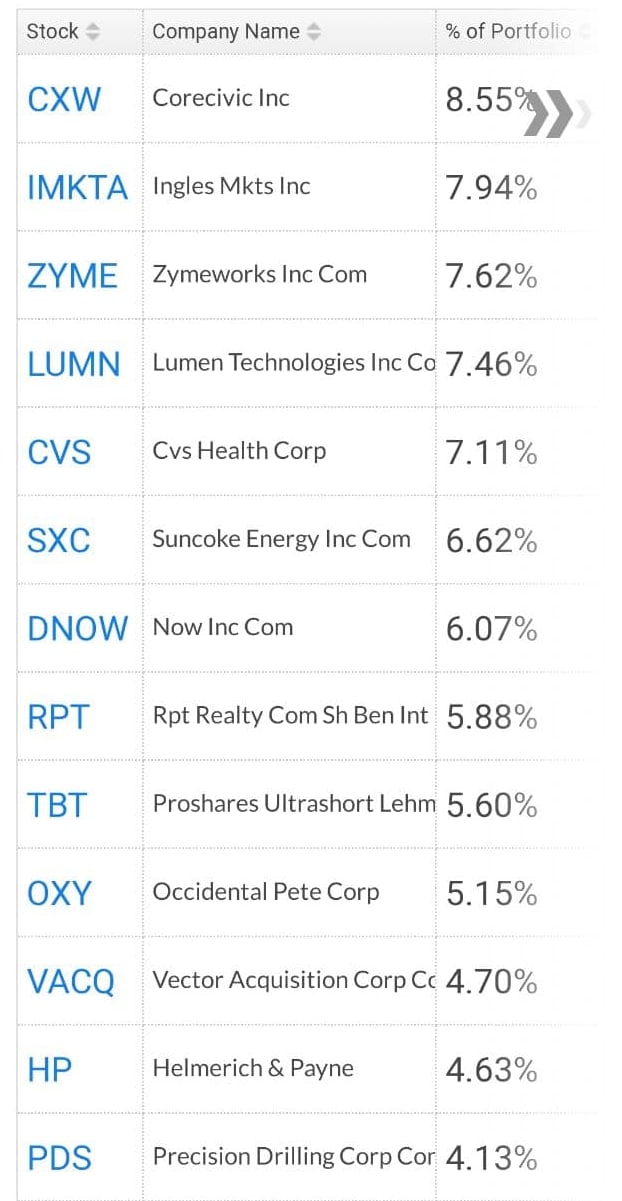
🕵️♂️Куда инвестирует Майкл Бьюрри?
💭Майкл Бьюрри один из первых, кто предсказал кризис 2008г. И стал героем книг и фильма «Игра на понижение».
💭В 2008 году Бьюрри закрыл Scion Capital. Несмотря на успехи, отношения с инвесторами испортились. В итоге он основал фонд Scion Asset Management и теперь занимается своими личными инвестициями. В портфеле фонда есть не только акции, но и опционы.
Стоимость портфеля фонда оценивается в 1 353 930 000 $.
📣«Люди всегда спрашивают меня, что происходит на рынках, — Твит Бьюрри — Тут все просто. Везде величайший спекулятивный пузырь всех времен».
👉В Twitter Бьюрри подписан именем Кассандра. Так в древнегреческой мифологии звали царевну, наделенную даром пророчества, предсказаниям, которой никто не верил.
💭Майкл Бьюрри один из первых, кто предсказал кризис 2008г. И стал героем книг и фильма «Игра на понижение».
💭В 2008 году Бьюрри закрыл Scion Capital. Несмотря на успехи, отношения с инвесторами испортились. В итоге он основал фонд Scion Asset Management и теперь занимается своими личными инвестициями. В портфеле фонда есть не только акции, но и опционы.
Стоимость портфеля фонда оценивается в 1 353 930 000 $.
📣«Люди всегда спрашивают меня, что происходит на рынках, — Твит Бьюрри — Тут все просто. Везде величайший спекулятивный пузырь всех времен».
👉В Twitter Бьюрри подписан именем Кассандра. Так в древнегреческой мифологии звали царевну, наделенную даром пророчества, предсказаниям, которой никто не верил.
#Инвестиции #Мультипликаторы
✅ Мультипликатор ROE — это доходность акционерного капитала в процентах годовых, то есть рентабельность капитала, не обременённого обязательствами.
Фактически он даёт представление об эффективности компании.
Формула ROE: Чистая прибыль на конец фискального года / собственный капитал в начале фин.года X 100%.
Если показатель = 30, это значит, что на 100$ капитала компания зарабатывает 30$ чистой прибыли в год.
🔹Однако, имеет смысл сравнивать ROE компаний только из одной отрасли. К примеру у IT компаний показатель будет всегда выше, чем у нефтедобывающих. Из за того, что нефтедобывающие компании нуждаются в большем капитале для покупки и амортизации дорогостоящего оборудования.
⁉️А вы используете мультипликатор ROE при анализе компаний?
✅ Мультипликатор ROE — это доходность акционерного капитала в процентах годовых, то есть рентабельность капитала, не обременённого обязательствами.
Фактически он даёт представление об эффективности компании.
Формула ROE: Чистая прибыль на конец фискального года / собственный капитал в начале фин.года X 100%.
Если показатель = 30, это значит, что на 100$ капитала компания зарабатывает 30$ чистой прибыли в год.
🔹Однако, имеет смысл сравнивать ROE компаний только из одной отрасли. К примеру у IT компаний показатель будет всегда выше, чем у нефтедобывающих. Из за того, что нефтедобывающие компании нуждаются в большем капитале для покупки и амортизации дорогостоящего оборудования.
⁉️А вы используете мультипликатор ROE при анализе компаний?
👍2❤1
#ИнвестИдеи
🔥Топ 3 акции для покупки на коррекции :
1)📈Microsoft – думаю не нуждается в представлении, но тем не менее добавлю, что компания активно растёт в облачном и игровом сегментах, а на прошлой неделе объявила о повышении цен на Office 365 на 20%, что должно благоприятно сказаться на будущей маржинальности.
🔹Для себя считаю уровень цены в $265 справедливой, но также хотелось бы добавить, что компанию имеет смысл покупать и не дожидаясь серьёзной коррекции на любом локальном снижении.
Цель на год $340 (+12%)
2)🏦JP.Morgan Chase (JPM) – старейшая международная банковская холдинговая компания. Основными направлениями деятельности являются обслуживание частных клиентов и компаний, инвестиционная деятельность, коммерческие услуги, управление активами, ритейл и прочее. Крупнейший банк в США по размеру активов. Холдинг работает в более чем 60 странах мира.
🔹 Очень надёжный и маржинальный банк, который ко всему прочему не стагнирует, а стабильно растит выручку и прибыль из года в год.
Считаю хорошей ценой для JPM уровень в $140 за акцию, но к нему также справедливо утверждение о покупке по текущей цене.
Цель на год $175 (+16%)
3)🏠DR.Horton (DHI) – ведущая строительная компания в США, работающая в 29 штатах. D.R. Horton в основном строит дома (более 90% дохода). Компания предлагает покупателям жилья ипотечное финансирование и услуги титульного агентства через свой сегмент финансовых услуг.
🔹Акции DHI, на мой взгляд, сейчас справедливо оценены и выглядят привлекательно для покупки на средне/долго срок,с целью на год в районе 118$ (+25%)
⁉️ А какие акции вы бы купили на коррекции?
🔥Топ 3 акции для покупки на коррекции :
1)📈Microsoft – думаю не нуждается в представлении, но тем не менее добавлю, что компания активно растёт в облачном и игровом сегментах, а на прошлой неделе объявила о повышении цен на Office 365 на 20%, что должно благоприятно сказаться на будущей маржинальности.
🔹Для себя считаю уровень цены в $265 справедливой, но также хотелось бы добавить, что компанию имеет смысл покупать и не дожидаясь серьёзной коррекции на любом локальном снижении.
Цель на год $340 (+12%)
2)🏦JP.Morgan Chase (JPM) – старейшая международная банковская холдинговая компания. Основными направлениями деятельности являются обслуживание частных клиентов и компаний, инвестиционная деятельность, коммерческие услуги, управление активами, ритейл и прочее. Крупнейший банк в США по размеру активов. Холдинг работает в более чем 60 странах мира.
🔹 Очень надёжный и маржинальный банк, который ко всему прочему не стагнирует, а стабильно растит выручку и прибыль из года в год.
Считаю хорошей ценой для JPM уровень в $140 за акцию, но к нему также справедливо утверждение о покупке по текущей цене.
Цель на год $175 (+16%)
3)🏠DR.Horton (DHI) – ведущая строительная компания в США, работающая в 29 штатах. D.R. Horton в основном строит дома (более 90% дохода). Компания предлагает покупателям жилья ипотечное финансирование и услуги титульного агентства через свой сегмент финансовых услуг.
🔹Акции DHI, на мой взгляд, сейчас справедливо оценены и выглядят привлекательно для покупки на средне/долго срок,с целью на год в районе 118$ (+25%)
⁉️ А какие акции вы бы купили на коррекции?
👍2
#ИнвестИдеи #РазборКомпании
👚Polo Ralph Lauren Corporation (RL)— американская компания, производитель одежды, аксессуаров, парфюмерии, мебели и других товаров для дома премиум-класса.
📌Финансовые показатели:
✔️ Капитализация : 8,5 млрд. $.
✔️ Цена акции/прибыль (P/E) = 51 (среднее по отрасли 18)
✔️ Цена/балансовая стоимость (P/B)=3,16 (среднее по отрасли 1,22)
✔️ Цена акции/выручка (P/S) = 1,6 (среднее по отрасли 0,98)
✔️ Долг/капитал = 74%
✔️ Цели по Tipranks : Moderate Buy (17,7% Upside): 9 Buy,4Hold,0 Sell
✔️ Цели по Zacks: $143, Rank: 1-Strong buy
✅Компания четвертый квартал подряд превысила прогноз по прибыли, а выручка превзошла оценки второй квартал подряд. Выручка за первый квартал увеличилась на 182% по сравнению с прошлым годом.
✅В 1 квартале 2022 финансового года цифровой бизнес ускорил темпы роста продаж во всех регионах. Онлайн-продажи выросли на 80%, несмотря на постепенное открытие офлайн магазинов.
✅Повышение маржинальности: средняя розничная цена единицы товара увеличилась на 17% в 1 квартале 2022 финансового года. Компания демонстрирует увеличение маржи на протяжение 17 квартал подряд.
✅Благодаря сильным результатам 1 квартала, компания повысила прогноз на 2022 финансовый год. В настоящее время ожидается, что выручка вырастет почти на 25-30% в сравнении с прошлым годом.
✅Финансовая стабильность: денежные средства на конец 1 квартала выросли составляют $2,964 млрд, также компания возобновила выплату дивидендов.
🔻Учитывая соотношение цены и прибыли (P / E), Ralph Lauren выглядит достаточно перегретым в сравнении с S&P 500.
🔻В 1 квартале расходы на маркетинг увеличились более чем вдвое по сравнению с 2021 финансового годом. Наряду с более высокими транспортными расходами, нарушением мировой цепочки поставок. Всё это, вероятно, снизит рентабельность в этом году.
⚠️Не рекомендация
Вывод: В целом компания показывает прекрасный рост по всем финансовым показателям. Однако инвесторы заложили в акции высокие ожидания, тем самым подняв кочевые мультипликаторы на высокий уровень. Форвардное значение компании P/E находится в районе 14, что не много относительно отрасли. Так же, есть ожидается, что рост рентабельности продолжится и компания сможет и после 2022 года нарастить выручку в районе 10% Считаю компанию Ralph Lauren интересной при коррекции на 10-15%.
❓А вы держите ли у себя в портфеле Ralph Lauren?
👚Polo Ralph Lauren Corporation (RL)— американская компания, производитель одежды, аксессуаров, парфюмерии, мебели и других товаров для дома премиум-класса.
📌Финансовые показатели:
✔️ Капитализация : 8,5 млрд. $.
✔️ Цена акции/прибыль (P/E) = 51 (среднее по отрасли 18)
✔️ Цена/балансовая стоимость (P/B)=3,16 (среднее по отрасли 1,22)
✔️ Цена акции/выручка (P/S) = 1,6 (среднее по отрасли 0,98)
✔️ Долг/капитал = 74%
✔️ Цели по Tipranks : Moderate Buy (17,7% Upside): 9 Buy,4Hold,0 Sell
✔️ Цели по Zacks: $143, Rank: 1-Strong buy
✅Компания четвертый квартал подряд превысила прогноз по прибыли, а выручка превзошла оценки второй квартал подряд. Выручка за первый квартал увеличилась на 182% по сравнению с прошлым годом.
✅В 1 квартале 2022 финансового года цифровой бизнес ускорил темпы роста продаж во всех регионах. Онлайн-продажи выросли на 80%, несмотря на постепенное открытие офлайн магазинов.
✅Повышение маржинальности: средняя розничная цена единицы товара увеличилась на 17% в 1 квартале 2022 финансового года. Компания демонстрирует увеличение маржи на протяжение 17 квартал подряд.
✅Благодаря сильным результатам 1 квартала, компания повысила прогноз на 2022 финансовый год. В настоящее время ожидается, что выручка вырастет почти на 25-30% в сравнении с прошлым годом.
✅Финансовая стабильность: денежные средства на конец 1 квартала выросли составляют $2,964 млрд, также компания возобновила выплату дивидендов.
🔻Учитывая соотношение цены и прибыли (P / E), Ralph Lauren выглядит достаточно перегретым в сравнении с S&P 500.
🔻В 1 квартале расходы на маркетинг увеличились более чем вдвое по сравнению с 2021 финансового годом. Наряду с более высокими транспортными расходами, нарушением мировой цепочки поставок. Всё это, вероятно, снизит рентабельность в этом году.
⚠️Не рекомендация
Вывод: В целом компания показывает прекрасный рост по всем финансовым показателям. Однако инвесторы заложили в акции высокие ожидания, тем самым подняв кочевые мультипликаторы на высокий уровень. Форвардное значение компании P/E находится в районе 14, что не много относительно отрасли. Так же, есть ожидается, что рост рентабельности продолжится и компания сможет и после 2022 года нарастить выручку в районе 10% Считаю компанию Ralph Lauren интересной при коррекции на 10-15%.
❓А вы держите ли у себя в портфеле Ralph Lauren?

👍1
#Инвестиции #Мультипликаторы
✅ EBITDA — прибыль компании до выплаты процентов, налогов и амортизации. EBITDA даёт нам понимание какую прибыль приносит бизнес компании.
🔹Если проще, то EBITDA — это какой был бы заработок компании в идеальных условиях, если бы все кредиты были выплачены, станки не изнашивались, а налоговая ставка была нулевой.
🔹 EBITDA позволяет удобно сравнивать компании одной отрасли, но из разных стран. Ведь если в одной стране налог 13%, а в другой 50%, то, имея одну и ту же прибыль от бизнеса, мы получим разную чистую прибыль. По EBITDA прибыль будет одинаковой.
✅ EBITDA — прибыль компании до выплаты процентов, налогов и амортизации. EBITDA даёт нам понимание какую прибыль приносит бизнес компании.
🔹Если проще, то EBITDA — это какой был бы заработок компании в идеальных условиях, если бы все кредиты были выплачены, станки не изнашивались, а налоговая ставка была нулевой.
🔹 EBITDA позволяет удобно сравнивать компании одной отрасли, но из разных стран. Ведь если в одной стране налог 13%, а в другой 50%, то, имея одну и ту же прибыль от бизнеса, мы получим разную чистую прибыль. По EBITDA прибыль будет одинаковой.
#ИнвестИдеи #РазборКомпании
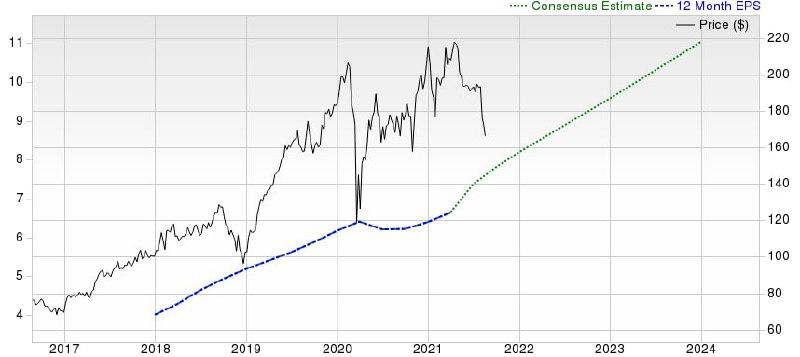
💳Global Payments (GPN)- ведущий поставщик решений для обработки платежей и программного обеспечения, специализирующийся на обслуживании малых и средних предприятий. Компания работает в 30 странах и получает около четверти доходов за пределами Северной Америки, в основном в Европе и Азии.
📌Финансовые показатели:
✔️ Капитализация : 46,9 млрд. $.
✔️ Цена акции/прибыль (P/E) = 56,3 (среднее по отрасли 32,3)
✔️ Цена/балансовая стоимость (P/B)=1,8 (среднее по отрасли 3,8)
✔️ Цена акции/выручка (P/S) = 5,9 (среднее по отрасли 3,65)
✔️ Долг/капитал = 40%
✔️ Цели по Tipranks : Strong Buy (35,1% Upside): 15 Buy,2Hold,0 Sell
✔️ Цели по Zacks: $176, Rank: 1-Buy
✅ В настоящее время компания прогнозирует выручку в пределах $7,70–7,73 млрд, что означает рост на 14–15% в сравнении с 2020 годом.
Прибыль на акцию ожидается $8,07-8,20 (пред. прогноз $ 7,87- $ 8,07). Руководство ожидает роста прибыли на 26-28% г/г.
✅Global Payments завершила приобретение Total System Services в 2019. Эта сделка дала компании возможность выхода на мировой рынок как с физическими, так и виртуальными услугами более, чем в 100 странах.
✅Постоянные инвестиции в технологии и M&A сделки привели к диверсификации структуры бизнеса, а также смогли обеспечить более высокий уровень маржинальности.
✅Имея на счетах $1,8 млрд, и без существенных долговых обязательств, финансовое положение компании выглядит надёжно.
🔻Высокая конкуренция в секторе цифровых платежей.
🔻Компания не ожидает восстановления бизнеса по коммерческим картам и ждёт, что корпоративные поездки будут в плохом состоянии в течение 2021 года.
🔻ROE компании 8% это намного ниже, чем в среднем по отрасли (25,6%). Это свидетельствует о неэффективности использования средств акционеров.
⚠️ Не рекомендация!
Вывод: Акция интересна для покупки на долгий срок, и цена находится на уровне сильной поддержки ($168-$160). Лично я буду набирать позицию у нижней границы около $160. Цель спекулятивная ~6 мес. - $180 (+8,5%), долгосрок ~1-3 года - $208 (+25%) и выше.
⁉️ А в какие финтех компании инвестируете вы?
💳Global Payments (GPN)- ведущий поставщик решений для обработки платежей и программного обеспечения, специализирующийся на обслуживании малых и средних предприятий. Компания работает в 30 странах и получает около четверти доходов за пределами Северной Америки, в основном в Европе и Азии.
📌Финансовые показатели:
✔️ Капитализация : 46,9 млрд. $.
✔️ Цена акции/прибыль (P/E) = 56,3 (среднее по отрасли 32,3)
✔️ Цена/балансовая стоимость (P/B)=1,8 (среднее по отрасли 3,8)
✔️ Цена акции/выручка (P/S) = 5,9 (среднее по отрасли 3,65)
✔️ Долг/капитал = 40%
✔️ Цели по Tipranks : Strong Buy (35,1% Upside): 15 Buy,2Hold,0 Sell
✔️ Цели по Zacks: $176, Rank: 1-Buy
✅ В настоящее время компания прогнозирует выручку в пределах $7,70–7,73 млрд, что означает рост на 14–15% в сравнении с 2020 годом.
Прибыль на акцию ожидается $8,07-8,20 (пред. прогноз $ 7,87- $ 8,07). Руководство ожидает роста прибыли на 26-28% г/г.
✅Global Payments завершила приобретение Total System Services в 2019. Эта сделка дала компании возможность выхода на мировой рынок как с физическими, так и виртуальными услугами более, чем в 100 странах.
✅Постоянные инвестиции в технологии и M&A сделки привели к диверсификации структуры бизнеса, а также смогли обеспечить более высокий уровень маржинальности.
✅Имея на счетах $1,8 млрд, и без существенных долговых обязательств, финансовое положение компании выглядит надёжно.
🔻Высокая конкуренция в секторе цифровых платежей.
🔻Компания не ожидает восстановления бизнеса по коммерческим картам и ждёт, что корпоративные поездки будут в плохом состоянии в течение 2021 года.
🔻ROE компании 8% это намного ниже, чем в среднем по отрасли (25,6%). Это свидетельствует о неэффективности использования средств акционеров.
⚠️ Не рекомендация!
Вывод: Акция интересна для покупки на долгий срок, и цена находится на уровне сильной поддержки ($168-$160). Лично я буду набирать позицию у нижней границы около $160. Цель спекулятивная ~6 мес. - $180 (+8,5%), долгосрок ~1-3 года - $208 (+25%) и выше.
⁉️ А в какие финтех компании инвестируете вы?
Вкладывали ли вы сами или ваши знакомые деньги в финансовые пирамиды?
Anonymous Poll
19%
Да, сам вкладывал
19%
Вкладывали знакомые
61%
Нет, не вкладывали
🔥 50 самых инновационных компаний в 2021 году
✅ На основе данных ежегодного рейтинга, проводимого Boston Consulting Group (BCG) на основе опроса 1600 глобальных профессионалов в области инноваций, на этом графике представлены 50 самых инновационных компаний в 2021 году.
⁉️ А у вас что-нибудь есть из этого списка?
✅ На основе данных ежегодного рейтинга, проводимого Boston Consulting Group (BCG) на основе опроса 1600 глобальных профессионалов в области инноваций, на этом графике представлены 50 самых инновационных компаний в 2021 году.
⁉️ А у вас что-нибудь есть из этого списка?
#ИнвестИдеи #РазборКомпании
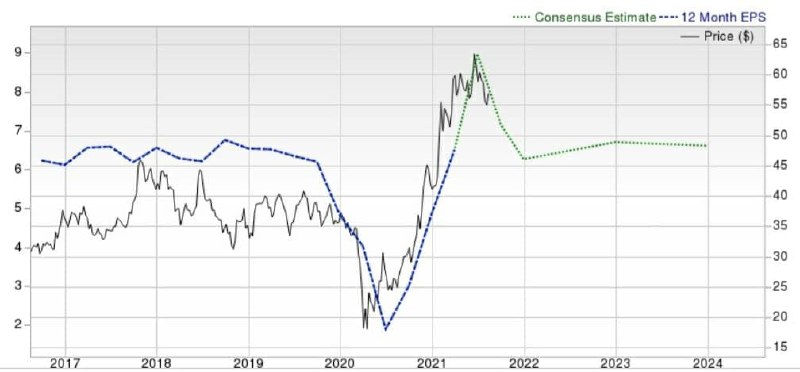
🚙General Motors — крупнейшая американская автомобильная корпорация, до 2008 года на протяжении 77 лет была крупнейшим производителем автомобилей в мире. По результатам 2014 года концерн занимал третье место в мире по количеству проданных автомобилей.
📌Финансовые показатели:
✔️ Капитализация : 72,4 млрд. $.
✔️ Цена акции/прибыль (P/E) = 5,7 (среднее по отрасли 21)
✔️ Цена/балансовая стоимость (P/B)= 1,4 (среднее по отрасли 1,67)
✔️ Цена акции/выручка (P/S) = 0,5 (среднее по отрасли 0,9)
✔️ Долг/капитал = 215%
✔️ Цели по Tipranks : Strong Buy (47,8% Upside): 14 Buy,1Hold,0 Sell
✔️ Цели по Zacks: $58, Rank: 3-Hold
✅Высокий спрос на грузовики и внедорожники способствует увеличению доходов General Motors. Компания обновила линейку кроссоверов и выпускает обновлённые и улучшенные пикапы и внедорожники.
✅General Motors движется семимильными шагами в сторону электромобилей. Автопроизводитель планирует выпустить 30 новых моделей электромобилей к концу 2025 года. Главные анонсы включают GMC Hummer EV и Cadillac
✅Успехи General Motors в разработке автономных транспортных средств - хороший знак для долгосрочной стратегии роста. GM занимает лидирующее положение в сфере беспилотных автомобилей благодаря новейшим технологиям и партнерским отношениям с автопроизводителями. Сотрудничество с Microsoft и приобретение Voyage ускорили развитие систем автономного вождения.
🔻GM планирует потратить $35 млрд до 2025 на разработку электромобилей и систем автономного .вождения.
Это выгодно в долгосрочной перспективе, но, скорее всего, негативно скажется на краткосрочных финансовых показателях компании.
🔻Отзыв автомобилей General Motors из-за проблем с безопасностью остается проблемой. В последнем квартале General Motors получила издержки в $800млн связанных с отзывом автомобиля Bolt.
🔻Нехватка микрочипов, вероятно, отразится на фирме в краткосрочных перспективах. Американский автогигант ожидает проблем во второй половине 2021 года из-за простоя завода по производству полупроводников.
⚠️Не рекомендация!
Вывод: Считаю акция подойдёт для покупки на долгий срок,и цена акций находится вблизи уровня поддержки. Главные проблемы компании это растущая конкуренция на рынке автопилотов и дефицит чипов. Лично я, формирую долгосрочный портфель, начал приобретать акции GM в свой портфель, средняя цена $55,66
🚙General Motors — крупнейшая американская автомобильная корпорация, до 2008 года на протяжении 77 лет была крупнейшим производителем автомобилей в мире. По результатам 2014 года концерн занимал третье место в мире по количеству проданных автомобилей.
📌Финансовые показатели:
✔️ Капитализация : 72,4 млрд. $.
✔️ Цена акции/прибыль (P/E) = 5,7 (среднее по отрасли 21)
✔️ Цена/балансовая стоимость (P/B)= 1,4 (среднее по отрасли 1,67)
✔️ Цена акции/выручка (P/S) = 0,5 (среднее по отрасли 0,9)
✔️ Долг/капитал = 215%
✔️ Цели по Tipranks : Strong Buy (47,8% Upside): 14 Buy,1Hold,0 Sell
✔️ Цели по Zacks: $58, Rank: 3-Hold
✅Высокий спрос на грузовики и внедорожники способствует увеличению доходов General Motors. Компания обновила линейку кроссоверов и выпускает обновлённые и улучшенные пикапы и внедорожники.
✅General Motors движется семимильными шагами в сторону электромобилей. Автопроизводитель планирует выпустить 30 новых моделей электромобилей к концу 2025 года. Главные анонсы включают GMC Hummer EV и Cadillac
✅Успехи General Motors в разработке автономных транспортных средств - хороший знак для долгосрочной стратегии роста. GM занимает лидирующее положение в сфере беспилотных автомобилей благодаря новейшим технологиям и партнерским отношениям с автопроизводителями. Сотрудничество с Microsoft и приобретение Voyage ускорили развитие систем автономного вождения.
🔻GM планирует потратить $35 млрд до 2025 на разработку электромобилей и систем автономного .вождения.
Это выгодно в долгосрочной перспективе, но, скорее всего, негативно скажется на краткосрочных финансовых показателях компании.
🔻Отзыв автомобилей General Motors из-за проблем с безопасностью остается проблемой. В последнем квартале General Motors получила издержки в $800млн связанных с отзывом автомобиля Bolt.
🔻Нехватка микрочипов, вероятно, отразится на фирме в краткосрочных перспективах. Американский автогигант ожидает проблем во второй половине 2021 года из-за простоя завода по производству полупроводников.
⚠️Не рекомендация!
Вывод: Считаю акция подойдёт для покупки на долгий срок,и цена акций находится вблизи уровня поддержки. Главные проблемы компании это растущая конкуренция на рынке автопилотов и дефицит чипов. Лично я, формирую долгосрочный портфель, начал приобретать акции GM в свой портфель, средняя цена $55,66
#ИнвестИдеи
🔥Популярный скрининг Seeking Alpha демонстрирует дивидендные акции с самым высоким рейтингом.
⚡️Стоит отметить, что для не квалифицированных инвесторов доступны:
🔹 PetroChina (PTR)
🔹 VALE S.A. (VALE)
🔹Citigroup (C)
🔹American International Group, Inc. (AIG)
⚠️Не рекомендация!
⁉️А какие у вас есть идеи для покупок? Или все в кэше и ждем коррекцию?
🔥Популярный скрининг Seeking Alpha демонстрирует дивидендные акции с самым высоким рейтингом.
⚡️Стоит отметить, что для не квалифицированных инвесторов доступны:
🔹 PetroChina (PTR)
🔹 VALE S.A. (VALE)
🔹Citigroup (C)
🔹American International Group, Inc. (AIG)
⚠️Не рекомендация!
⁉️А какие у вас есть идеи для покупок? Или все в кэше и ждем коррекцию?