#Видео
⚡️Друзья! Находясь в отпуске, я задумался о пассивном доходе, а именно о дивидендах. Какой капитал нужно инвестировать, чтобы получать 50-000 или 100-000 рублей в месяц? На YouTube канале вышел новый видео ролик в нем я рассказываю:
⭕️ Что такое дивиденды? Как и где искать информацию о выплате дивидендов?
⭕️ Как найти акции с самой высокой див. доходностью (РФ/США)?
⭕️ Какой капитал нужно иметь, чтобы выйти на пассивный доход в 100-000 рублей/месяц?
⭕️ Как повысить доходность портфеля?
👉 СМОТРЕТЬ ВИДЕО👈
👍 Переходите по ссылке, ставьте лайки, поддержите канал!
⚡️Друзья! Находясь в отпуске, я задумался о пассивном доходе, а именно о дивидендах. Какой капитал нужно инвестировать, чтобы получать 50-000 или 100-000 рублей в месяц? На YouTube канале вышел новый видео ролик в нем я рассказываю:
⭕️ Что такое дивиденды? Как и где искать информацию о выплате дивидендов?
⭕️ Как найти акции с самой высокой див. доходностью (РФ/США)?
⭕️ Какой капитал нужно иметь, чтобы выйти на пассивный доход в 100-000 рублей/месяц?
⭕️ Как повысить доходность портфеля?
👉 СМОТРЕТЬ ВИДЕО👈
👍 Переходите по ссылке, ставьте лайки, поддержите канал!
#ПортфельРАКЕТА #cделка
🔥 Вчера добавил в портфель "РАКЕТА" 1 акцию General Motors (GM) по цене 54,30$. Обзор данной компании есть на YouТube-канале 👉 https://youtu.be/_7bScmv4U5g
Цена как раз с корректировалась в район 55$, о чем я писал ранее. Однако наращивать позицию не спешу, ситуация в мире с новым штаммом вируса остается напряженной. Это порождает возобновление роста волатильности и неопределенности. Поэтому я не исключаю того, что, рынок продолжит и дальше снижаться.
Доступ к портфелю здесь: https://intelinvest.ru/public-portfolio/336898/
⚠️ Не рекомендация!
⁉️ Как поживают Ваши портфели?
🔥 Вчера добавил в портфель "РАКЕТА" 1 акцию General Motors (GM) по цене 54,30$. Обзор данной компании есть на YouТube-канале 👉 https://youtu.be/_7bScmv4U5g
Цена как раз с корректировалась в район 55$, о чем я писал ранее. Однако наращивать позицию не спешу, ситуация в мире с новым штаммом вируса остается напряженной. Это порождает возобновление роста волатильности и неопределенности. Поэтому я не исключаю того, что, рынок продолжит и дальше снижаться.
Доступ к портфелю здесь: https://intelinvest.ru/public-portfolio/336898/
⚠️ Не рекомендация!
⁉️ Как поживают Ваши портфели?

‼️ На основе ваших комментариев составил опрос. Выберете, какую компанию разобрать?
Anonymous Poll
7%
Zynga (ZNGA)
7%
Western union (WU)
23%
Discovery (DISCA)
5%
Louisiana-Pacific Corporation (LPX)
4%
Fidelity National Finance (FNF)
14%
Lam Research (LRCX)
16%
Европейские акции
24%
Не дороже 20$
#ИнвестИдеи #РазборКомпании #ВыборПодписчиков #НеДороже$20
💥 Ford Motor (F) - разрабатывает, производит, продает и обслуживает легковые, грузовые автомобили, спортивные внедорожники, электромобили и автомобили класса люкс Lincoln, а также предоставляет финансовые услуги.
Ford имеет 3 отчетных операционных сегмента:
1️⃣ Автомобильный сегмент (доля 91,1% в общей выручке компании в 2020 году) занимается проектированием, разработкой, производством, продажа и сервисное обслуживание автомобилей Ford и Lincoln, а также запасных частей и аксессуаров. В 2020 году компания продала примерно 4 187 000 автомобилей оптом по всему миру.
2️⃣ Сегмент мобильности (0,1%) сосредоточен на проектировании, создании, развитии и инвестировании в услуги мобильности и автономные технологические предприятия для компании.
3️⃣ Сегмент Ford Credit (8,8%) занимается финансированием и лизингом транспортных средств.
📌 Финансовые показатели:
Капитализация: $56.64B
PE Ratio: 14.35 (средине по отрасли 21.04)
PB Ratio: 1,72 (среднее по отрасли 1,67)
PS Ratio: 0.45(среднее по отрасли 0,89)
Debt-to-Equity: 4.55
Дивиденды были отменены
Цели по tipranks: Buy $15.73 (10.85% Upside) 9 Buy, 5 Hold, 1 Sell
Цели по Zacks: $17.00, 1-Strong Buy
Мои цели: долгосрочно $17 (+20%) и выше, среднесрочно $15,55$ (+10%)
Причины покупки:
✅ Ожидается, что Expedition, EcoSport и Edge увеличат доходы компании. Новые модели Ford Mustang Mach-E и Bronco Sport успешно стартовали и завоевали популярность у покупателей. Предстоящие запуски, такие как F-150 Electric и E-Transit, также нацелены на то, чтобы вывести компанию на лидирующие позиции.
✅ Компания планирует потратить более $30M на развитее электрических (EV) и $7M на автономных (AV) транспортах средств к 2025 году. Ожидается что линейка автомобилей компании в Европе, будет полностью электрической к 2026 году. Автогигант также открыл свой центр электрификации Ford Cologne стоимостью 1 миллиард долларов в Германии. Ford также создал аккумуляторный центр для ускорения исследований и разработок аккумуляторных технологий, чтобы расширить свои возможности EV.
✅ Важные альянсы с лидерами рынка: сотрудничество компании с Volkswagen, вероятно, ускорит реализацию ее стратегий EV и AV. Партнерство расширяет перспективы Argo AI, в рамках которых обе фирмы будут работать в создании высокоэффективных автономных транспортных средств, основанных на технологии самостоятельного вождения.
Сотрудничество с Google для поддержки разработки и доставки подключенных транспортных средств также является положительным фактором роста.
Риски:
🔻Растущий уровень задолженности компании играет плохую роль. Повышенное кредитное плечо ограничивает финансовую гибкость.
🔻 На фоне острой нехватки чипов Ford снизил свои прогнозы и ожидает снижения прибыли на $2,5B. Компания предупредила, что нехватка микрочипов сократит объем производства во втором квартале на 50%. В настоящее время Ford ожидает потери 1,1 миллиона единиц производства в 2021 году.
💥Вывод: у копания мощная линейка транспортных средств с грузовиками и внедорожниками, а также Ford делает все возможное, чтобы продемонстрировать свое мастерство в области электромобилей. Сотрудничество с Volkswagen и Google ускорит реализацию стратегии по производству электромобилей и повысит перспективы развития технологии автономного вождения, что приведет к повышению прибыльности компании. Учитывая все риски считаю идею покупки акций Ford перспективной как на долгий срок, так и среднесрочно.
💥 Ford Motor (F) - разрабатывает, производит, продает и обслуживает легковые, грузовые автомобили, спортивные внедорожники, электромобили и автомобили класса люкс Lincoln, а также предоставляет финансовые услуги.
Ford имеет 3 отчетных операционных сегмента:
1️⃣ Автомобильный сегмент (доля 91,1% в общей выручке компании в 2020 году) занимается проектированием, разработкой, производством, продажа и сервисное обслуживание автомобилей Ford и Lincoln, а также запасных частей и аксессуаров. В 2020 году компания продала примерно 4 187 000 автомобилей оптом по всему миру.
2️⃣ Сегмент мобильности (0,1%) сосредоточен на проектировании, создании, развитии и инвестировании в услуги мобильности и автономные технологические предприятия для компании.
3️⃣ Сегмент Ford Credit (8,8%) занимается финансированием и лизингом транспортных средств.
📌 Финансовые показатели:
Капитализация: $56.64B
PE Ratio: 14.35 (средине по отрасли 21.04)
PB Ratio: 1,72 (среднее по отрасли 1,67)
PS Ratio: 0.45(среднее по отрасли 0,89)
Debt-to-Equity: 4.55
Дивиденды были отменены
Цели по tipranks: Buy $15.73 (10.85% Upside) 9 Buy, 5 Hold, 1 Sell
Цели по Zacks: $17.00, 1-Strong Buy
Мои цели: долгосрочно $17 (+20%) и выше, среднесрочно $15,55$ (+10%)
Причины покупки:
✅ Ожидается, что Expedition, EcoSport и Edge увеличат доходы компании. Новые модели Ford Mustang Mach-E и Bronco Sport успешно стартовали и завоевали популярность у покупателей. Предстоящие запуски, такие как F-150 Electric и E-Transit, также нацелены на то, чтобы вывести компанию на лидирующие позиции.
✅ Компания планирует потратить более $30M на развитее электрических (EV) и $7M на автономных (AV) транспортах средств к 2025 году. Ожидается что линейка автомобилей компании в Европе, будет полностью электрической к 2026 году. Автогигант также открыл свой центр электрификации Ford Cologne стоимостью 1 миллиард долларов в Германии. Ford также создал аккумуляторный центр для ускорения исследований и разработок аккумуляторных технологий, чтобы расширить свои возможности EV.
✅ Важные альянсы с лидерами рынка: сотрудничество компании с Volkswagen, вероятно, ускорит реализацию ее стратегий EV и AV. Партнерство расширяет перспективы Argo AI, в рамках которых обе фирмы будут работать в создании высокоэффективных автономных транспортных средств, основанных на технологии самостоятельного вождения.
Сотрудничество с Google для поддержки разработки и доставки подключенных транспортных средств также является положительным фактором роста.
Риски:
🔻Растущий уровень задолженности компании играет плохую роль. Повышенное кредитное плечо ограничивает финансовую гибкость.
🔻 На фоне острой нехватки чипов Ford снизил свои прогнозы и ожидает снижения прибыли на $2,5B. Компания предупредила, что нехватка микрочипов сократит объем производства во втором квартале на 50%. В настоящее время Ford ожидает потери 1,1 миллиона единиц производства в 2021 году.
💥Вывод: у копания мощная линейка транспортных средств с грузовиками и внедорожниками, а также Ford делает все возможное, чтобы продемонстрировать свое мастерство в области электромобилей. Сотрудничество с Volkswagen и Google ускорит реализацию стратегии по производству электромобилей и повысит перспективы развития технологии автономного вождения, что приведет к повышению прибыльности компании. Учитывая все риски считаю идею покупки акций Ford перспективной как на долгий срок, так и среднесрочно.
#ИнвестИдеи
💥Технический анализ акции Activision Blizzard (ATVI)
Не так давно разбирал компанию по фундаментальному анализу и решил рассмотреть с точки зрения техники.
📊На текущий момент цена находится у нижний границы флета, ожидаю отскок и положительную динамику роста в будущем . Однако вероятность падения к диапазону $84-83 высока, поэтому не стоить покупать акции с целью краткосрочных спекуляций. В долгосрочной перспективе (1-3 года), считаю текущую цену привлекательной. Цель - новый максимум (120$+), то есть апсайд на 35% и более.
⚠️ Не рекомендация!
⁉️ Интересен ли вам данный формат технического анализа?
Не хотелось бы перегружать график, но если есть предложения по улучшению, напишите в комментариях!
👉 ЧАТ: https://t.me/joinchat/Tnk_a1Y18C-HTGid
💥Технический анализ акции Activision Blizzard (ATVI)
Не так давно разбирал компанию по фундаментальному анализу и решил рассмотреть с точки зрения техники.
📊На текущий момент цена находится у нижний границы флета, ожидаю отскок и положительную динамику роста в будущем . Однако вероятность падения к диапазону $84-83 высока, поэтому не стоить покупать акции с целью краткосрочных спекуляций. В долгосрочной перспективе (1-3 года), считаю текущую цену привлекательной. Цель - новый максимум (120$+), то есть апсайд на 35% и более.
⚠️ Не рекомендация!
⁉️ Интересен ли вам данный формат технического анализа?
Не хотелось бы перегружать график, но если есть предложения по улучшению, напишите в комментариях!
👉 ЧАТ: https://t.me/joinchat/Tnk_a1Y18C-HTGid
👍1
#РазборКомпании #ВыборПодписчиков
💥Discovery (DISCA) – один из крупнейших в мире медиа-холдингов по производству документальных фильмов, интеллектуальных реалити-шоу, а так же предоставлению различных услуг в сфере кабельного и спутникового телевидения.
📌 Финансовые показатели:
✔️ Капитализация: 14 млрд. $.
✔️ Цена акции/прибыль (P/E) – 19,37 (средине по отрасли 21.82)
✔️ Цена акции/выручка (P/S) – 1,77 (средине по отрасли 1.87)
✔️ Цена / балансовая стоимость (P/B) - 1.32 (средине по отрасли 1.9)
✔️ Долг/капитал – 138,94%
✔️Цели по Tipranks: Buy $44.08 (54.83% Upside): 5 Buy, 9 Hold, 0 Sell
✔️Цели по Zacks: $30.00, Rank 2- Buy
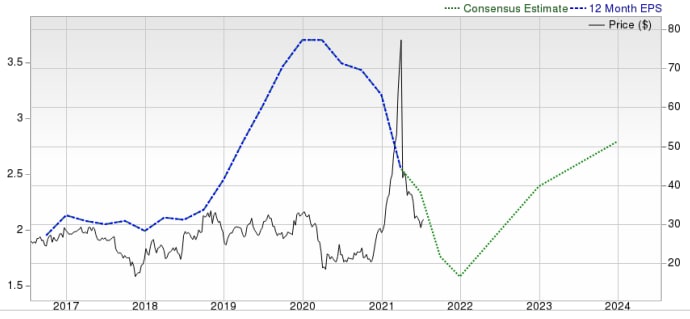
✅ С 2017 года чистая выручка и прибыль компании показывают стабильный рост, однако, в 2020 году эти показатели незначительно сократились. Соотношение задолженности к капиталу, при этом, стабильно снижалось.
✅ Стоимость акций компании в начале 2021 года показали стремительный рост на 155% до 78$ за акцию. Однако уже в марте, после вынужденной продажи акций крупного инвестиционного фонда Archegos Capital Management, акции холдинга обвалились более чем на 60% до 28,5$.
✅ В мае текущего года Discovery и другой крупный многопрофильный холдинг AT&T объявили о создании совместного стримингового сервиса. Ожидается, что завершение сделки состоится в 2022 году. Таким образом, совместная компания попытается создать новый сервис-контент и отобрать большую часть аудитории от устаревающей индустрии ТВ, а так же создать конкуренцию таким гигантам индустрии как Netflix и Walt Disney.
✅ Холдинг заключил партнерские отношения со спортивными вещательными каналами, такими как PGA TOUR, Tiger Woods и Olympics.
✅ Discovery восстанавливает расходы на рекламу, в первую очередь на международных рынках .что поспособствует привлечению новой аудитории.
🔻При этом ожидать стремительный рост финансовых показателей от сделок в ближайшее время не стоит. Негативными факторами для холдинга станут увеличение административных расходов и увеличение долговой нагрузки и расходами на привлечение новой аудитории.
🔻Динамика индустрии платного телевидения США постепенно смещается от операторов кабельного телевидения к поставщики услуг потоковой передачи онлайн-видео, таких как Netflix и YouTube, что стало серьезной угрозой для устаревших поставщиков контента платного телевидения.
Вывод: Учитывая все риски, считаю компанию привлекательной для инвестиций на долгий срок. В ближайшие годы Discovery взяла курс на расширение предложения, ориентированное на потребителей, увеличила расходы на рекламу и заключила ряд партнерских соглашений со спортивными каналами. Все это в долгосрочной перспективе будет способствовать росту продаж.
⚠️ Не рекомендация!
⁉️Кто держит акции DISCA? Какая у Вас средняя?
💥Discovery (DISCA) – один из крупнейших в мире медиа-холдингов по производству документальных фильмов, интеллектуальных реалити-шоу, а так же предоставлению различных услуг в сфере кабельного и спутникового телевидения.
📌 Финансовые показатели:
✔️ Капитализация: 14 млрд. $.
✔️ Цена акции/прибыль (P/E) – 19,37 (средине по отрасли 21.82)
✔️ Цена акции/выручка (P/S) – 1,77 (средине по отрасли 1.87)
✔️ Цена / балансовая стоимость (P/B) - 1.32 (средине по отрасли 1.9)
✔️ Долг/капитал – 138,94%
✔️Цели по Tipranks: Buy $44.08 (54.83% Upside): 5 Buy, 9 Hold, 0 Sell
✔️Цели по Zacks: $30.00, Rank 2- Buy
✅ С 2017 года чистая выручка и прибыль компании показывают стабильный рост, однако, в 2020 году эти показатели незначительно сократились. Соотношение задолженности к капиталу, при этом, стабильно снижалось.
✅ Стоимость акций компании в начале 2021 года показали стремительный рост на 155% до 78$ за акцию. Однако уже в марте, после вынужденной продажи акций крупного инвестиционного фонда Archegos Capital Management, акции холдинга обвалились более чем на 60% до 28,5$.
✅ В мае текущего года Discovery и другой крупный многопрофильный холдинг AT&T объявили о создании совместного стримингового сервиса. Ожидается, что завершение сделки состоится в 2022 году. Таким образом, совместная компания попытается создать новый сервис-контент и отобрать большую часть аудитории от устаревающей индустрии ТВ, а так же создать конкуренцию таким гигантам индустрии как Netflix и Walt Disney.
✅ Холдинг заключил партнерские отношения со спортивными вещательными каналами, такими как PGA TOUR, Tiger Woods и Olympics.
✅ Discovery восстанавливает расходы на рекламу, в первую очередь на международных рынках .что поспособствует привлечению новой аудитории.
🔻При этом ожидать стремительный рост финансовых показателей от сделок в ближайшее время не стоит. Негативными факторами для холдинга станут увеличение административных расходов и увеличение долговой нагрузки и расходами на привлечение новой аудитории.
🔻Динамика индустрии платного телевидения США постепенно смещается от операторов кабельного телевидения к поставщики услуг потоковой передачи онлайн-видео, таких как Netflix и YouTube, что стало серьезной угрозой для устаревших поставщиков контента платного телевидения.
Вывод: Учитывая все риски, считаю компанию привлекательной для инвестиций на долгий срок. В ближайшие годы Discovery взяла курс на расширение предложения, ориентированное на потребителей, увеличила расходы на рекламу и заключила ряд партнерских соглашений со спортивными каналами. Все это в долгосрочной перспективе будет способствовать росту продаж.
⚠️ Не рекомендация!
⁉️Кто держит акции DISCA? Какая у Вас средняя?
#ИнвестИдеи
💥 Vale S.A. (VALE) - бразильская горнодобывающая компания, одна из крупнейших в мире с рыночной капитализацией $109B. Добывает железную руду, окатыши и никель, а также производит энергетический уголь, медь, металлы.
Выдающийся рост выручки в 1 квартале: Чистая операционная выручка выросла на 81% г/г и составила около 12,6 млрд.
⚡️Основные направления деятельности Vale :
🔹 Железорудные полезные ископаемые (80% от общего объема доходов в 2020 финансовом году): Vale управляет четырьмя системами в Бразилии по добыче и распределению железной руды.
🔹 Основные металлы (16%): Бизнес в области цветных металлов включает разведочные работы, связанные с никелем, медью, кобальтом, платиной, золотом и серебром.
🔹Уголь (3%): Компания производит металлургический и тепловой уголь через свою дочернюю компанию Vale Moçambique.
📌 Финансовые показатели:
✔️ Капитализация: 112.38 млрд. $.
✔️ Цена акции/прибыль (P/E) – 10.53 (средине по отрасли 16.41)
✔️ Цена / балансовая стоимость (P/B) - 2.87 (средине по отрасли 2.49)
✔️ Цена акции/выручка (P/S) – 1.41 (средине по отрасли 1.83)
✔️ Долг/капитал – 54 %
✔️Цели по Tipranks: Buy $25.71 (17.13% Upside): 7 Buy, 0 Hold, 0 Sell
✔️Цели по Zacks: $25.00 Rank: 1-Strong Buy
Причины покупки:
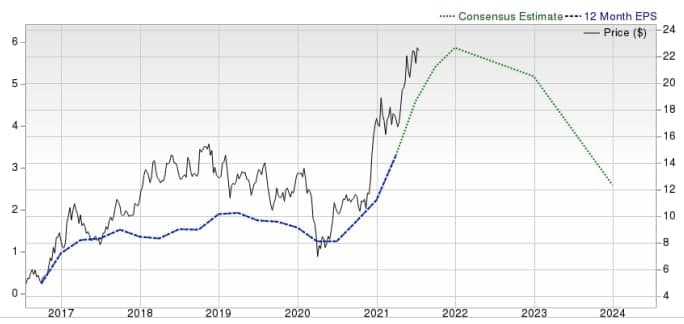
✅ В течение 2015-2020 годов денежный поток компании рос в среднем на 30%.Vale и сейчас продолжает снижать долговую нагрузку и укреплять баланс. В апреле 2021 года Vale одобрила программу обратного выкупа акций, ограниченную до 5,3% от общего количества акций. Программа рассчитана на срок до 12 месяцев.
✅ Недавно Vale объявила о первой добыче руды на своем месторождении Reid Brook в рамках проекта расширения рудника Voisey’s Bay. Voisey’s Bay - одно из крупнейших месторождений никеля в мире, где с 2005 года ведется добыча.
✅Vale выиграет от роста цен на железную руду. С начала года рост цен компонентов для производства стали увеличился на 40%.В Китае, вероятно, произойдет сильное восстановление спроса на сталь, поскольку набирает обороты инвестиции в инфраструктуру и возобновление производства.
✅Инвестиции в новые технологии-компания также инвестирует в проекты солнечной энергетики, такие как проект Sol do Cerrado, помогут сократить издержки компании такие как стоимость энергии, увеличивая долю возобновляемых источников энергии. Vale планирует потратить в среднем 5,5 млрд долларов в следующие несколько лет.
Риски:
🔻Ограничения, введенные Китаем в отношении производителей стали всвязи с экологическими мерами
могут повлиять на спрос на железную руду и соответственно на цену.
🔻Производство меди упало на 13% г/г и снизилось на 4% по сравнению с первым кварталом 2021 года Производство никеля снизилось на 15,3% г/г в июньском квартале.По сравнению с первым кварталом 2021 года производство никеля снизилось. Низкая добыча была вызвана перебоями в рабочей силе.
⚡️Вывод: компания добилась впечатляющих финансовых результатов за последние годы. Однако для среднесрочных вложений риски высоки. Данный актив я бы отнес к долгосрочной стратегии инвестирования в расчёте на рост цен на добываемые металлы.
⚠️ Не рекомендация!
⁉️А у Вас есть акции VALE?
💥 Vale S.A. (VALE) - бразильская горнодобывающая компания, одна из крупнейших в мире с рыночной капитализацией $109B. Добывает железную руду, окатыши и никель, а также производит энергетический уголь, медь, металлы.
Выдающийся рост выручки в 1 квартале: Чистая операционная выручка выросла на 81% г/г и составила около 12,6 млрд.
⚡️Основные направления деятельности Vale :
🔹 Железорудные полезные ископаемые (80% от общего объема доходов в 2020 финансовом году): Vale управляет четырьмя системами в Бразилии по добыче и распределению железной руды.
🔹 Основные металлы (16%): Бизнес в области цветных металлов включает разведочные работы, связанные с никелем, медью, кобальтом, платиной, золотом и серебром.
🔹Уголь (3%): Компания производит металлургический и тепловой уголь через свою дочернюю компанию Vale Moçambique.
📌 Финансовые показатели:
✔️ Капитализация: 112.38 млрд. $.
✔️ Цена акции/прибыль (P/E) – 10.53 (средине по отрасли 16.41)
✔️ Цена / балансовая стоимость (P/B) - 2.87 (средине по отрасли 2.49)
✔️ Цена акции/выручка (P/S) – 1.41 (средине по отрасли 1.83)
✔️ Долг/капитал – 54 %
✔️Цели по Tipranks: Buy $25.71 (17.13% Upside): 7 Buy, 0 Hold, 0 Sell
✔️Цели по Zacks: $25.00 Rank: 1-Strong Buy
Причины покупки:
✅ В течение 2015-2020 годов денежный поток компании рос в среднем на 30%.Vale и сейчас продолжает снижать долговую нагрузку и укреплять баланс. В апреле 2021 года Vale одобрила программу обратного выкупа акций, ограниченную до 5,3% от общего количества акций. Программа рассчитана на срок до 12 месяцев.
✅ Недавно Vale объявила о первой добыче руды на своем месторождении Reid Brook в рамках проекта расширения рудника Voisey’s Bay. Voisey’s Bay - одно из крупнейших месторождений никеля в мире, где с 2005 года ведется добыча.
✅Vale выиграет от роста цен на железную руду. С начала года рост цен компонентов для производства стали увеличился на 40%.В Китае, вероятно, произойдет сильное восстановление спроса на сталь, поскольку набирает обороты инвестиции в инфраструктуру и возобновление производства.
✅Инвестиции в новые технологии-компания также инвестирует в проекты солнечной энергетики, такие как проект Sol do Cerrado, помогут сократить издержки компании такие как стоимость энергии, увеличивая долю возобновляемых источников энергии. Vale планирует потратить в среднем 5,5 млрд долларов в следующие несколько лет.
Риски:
🔻Ограничения, введенные Китаем в отношении производителей стали всвязи с экологическими мерами
могут повлиять на спрос на железную руду и соответственно на цену.
🔻Производство меди упало на 13% г/г и снизилось на 4% по сравнению с первым кварталом 2021 года Производство никеля снизилось на 15,3% г/г в июньском квартале.По сравнению с первым кварталом 2021 года производство никеля снизилось. Низкая добыча была вызвана перебоями в рабочей силе.
⚡️Вывод: компания добилась впечатляющих финансовых результатов за последние годы. Однако для среднесрочных вложений риски высоки. Данный актив я бы отнес к долгосрочной стратегии инвестирования в расчёте на рост цен на добываемые металлы.
⚠️ Не рекомендация!
⁉️А у Вас есть акции VALE?
⚡️Друзья! На YouTube канале вышел новый видео ролик о компании Virgin Galactic (SPCE) 👉 https://youtu.be/o3TgBcSaK1I . В нем я рассказываю о причинах падения акций и рассуждаю о будущих перспективах компании. Переходите по ссылке, ставьте лайки и пишите комментарии к видео.
👉 СМОТРЕТЬ ВИДЕО👈
💥Технический анализ акции Virgin Galactic (SPCE)
Если рассматривать потенциал акций SPCE, видно, что при гораздо большем объеме на своих максимумах, перехая цена не сделала. То есть сила быков падает. Цена пробила и отскочила от сильного уровня 34$. Движения наверх возможно, но для этого должен быть сильный новостной триггер. Желтый уровень 24$ достаточно слабый, покупать от него очень рискованно. Возможно, хорошей точкой входа станет диапазон 15$-16$, формировался он долго и накопил большой объем. При принятии решения о покупке от данного уровня следует оценить реакцию рынка.
P.S. Прикрепляю волновой анализ от stock waves, возможно кому-то он будет полезен.
⁉️А что вы думаете по Гале? Увидим мы цены ниже текущих?
👉 СМОТРЕТЬ ВИДЕО👈
💥Технический анализ акции Virgin Galactic (SPCE)
Если рассматривать потенциал акций SPCE, видно, что при гораздо большем объеме на своих максимумах, перехая цена не сделала. То есть сила быков падает. Цена пробила и отскочила от сильного уровня 34$. Движения наверх возможно, но для этого должен быть сильный новостной триггер. Желтый уровень 24$ достаточно слабый, покупать от него очень рискованно. Возможно, хорошей точкой входа станет диапазон 15$-16$, формировался он долго и накопил большой объем. При принятии решения о покупке от данного уровня следует оценить реакцию рынка.
P.S. Прикрепляю волновой анализ от stock waves, возможно кому-то он будет полезен.
⁉️А что вы думаете по Гале? Увидим мы цены ниже текущих?
#ИнвестИдеи #РазборКомпании
BlackRock, Inc.(BLK)— международная инвестиционная компания со штаб-квартирой в Нью-Йорке. Одна из крупнейших инвестиционных компаний мира и крупнейшая в мире по размеру активов под управлением ($9 трлн на 15 июля 2021 года).
📌Финансовые показатели:
✔️ Капитализация : $132 млрд. $.
✔️ Цена акции/прибыль (P/E) = 24,4 (средине по отрасли 10,48)
✔️ Цена / балансовая стоимость (P/B) = 3,75 (средине по отрасли 1,02)
✔️ Цена акции/выручка (P/S) = 7,42 (средине по отрасли 6,61)
✔️ Долг/капитал = 20%
✔️ Цели по Tipranks : Strong Buy (11,8% Upside): 9 Buy,1Hold,0 Sell
✔️ Цели по Zacks: $918.00 Rank: 3-Hold
✅ BlackRock активно развивает линейку iShares (более 2000 профильных ETF) и занимает порядка 40% всего рынка ETF.
✅ Компания прогнозирует всё больший интерес инвесторов к продуктам ETF и ждёт роста средств в ETF на 88% к 2025г.
✅ BlackRock-одна из самых влиятельных, если не самая влиятельная компания в мире. Ей принадлежат доли практически в каждом публичном бизнесе. Ларри Финк, генеральный директор и основатель, активно занимается продвижением и поддержкой лояльных политиков, к примеру Байден и Камала Харрис, что практически гарантирует его компании защищённость от скандалов.
✅ Инвестиционный гигант вкладывает большие ресурсы в развитие своей платформы по анализу рисков Aladdin, на данный момент порядка 270 компаний пользуются данной платформой и платят за это уже более $1B, при том выручка от лицензионных технологий BLK растёт в среднем на 18% г/г.
✅ Не так давно в мае BlackRock открыл филиал в Китае и сможет предлагать свои инвестиционные услуги для огромного быстро богатеющего народа КНР.
🔻Компания сильно зависима от авторитета и влияния Ларри Финка и его уход в перспективе мог бы быть очень плохо воспринят инвесторами.
🔻BlackRock приходится снижать комиссии ETF, а следовательно терять прибыль, подобно тому как это делает его основной конкурент-Vanguard.
✍️Издание The Economist, ссылаясь на отзывы клиентов BlackRock, пишет, что система оценки рисков Aladdin одна из лучших на рынке. Но в запредельно высокой репутации платформы есть и минус. «Чем больше инвесторы будут полагаться на BlackRock и Aladdin, тем меньшими будут становиться их прибыли со временем. В конечном итоге, когда что-то пойдет не так, потери, наоборот, будут очень велики. А что-то обязательно пойдет не так», — пишет The Economist.
Считаю компанию предельно стабильной и надёжной. В BlackRock прослеживаются, на первый взгляд, не столь очевидные возможности к развитию (Aladdin). Поражает масштаб влияния Лоуренса Финка, ведь под его управлением находится более $9,5трлн. Если интересно изучить подробнее историю крупнейшей инвестиционной компании в мире, рекомендую ознакомиться со статьей: https://vc.ru/finance/18666-blackrock
⚠️ Не рекомендация!
⁉️Хотели бы вы подробный разбор платформы Aladdin и её возможностей?
BlackRock, Inc.(BLK)— международная инвестиционная компания со штаб-квартирой в Нью-Йорке. Одна из крупнейших инвестиционных компаний мира и крупнейшая в мире по размеру активов под управлением ($9 трлн на 15 июля 2021 года).
📌Финансовые показатели:
✔️ Капитализация : $132 млрд. $.
✔️ Цена акции/прибыль (P/E) = 24,4 (средине по отрасли 10,48)
✔️ Цена / балансовая стоимость (P/B) = 3,75 (средине по отрасли 1,02)
✔️ Цена акции/выручка (P/S) = 7,42 (средине по отрасли 6,61)
✔️ Долг/капитал = 20%
✔️ Цели по Tipranks : Strong Buy (11,8% Upside): 9 Buy,1Hold,0 Sell
✔️ Цели по Zacks: $918.00 Rank: 3-Hold
✅ BlackRock активно развивает линейку iShares (более 2000 профильных ETF) и занимает порядка 40% всего рынка ETF.
✅ Компания прогнозирует всё больший интерес инвесторов к продуктам ETF и ждёт роста средств в ETF на 88% к 2025г.
✅ BlackRock-одна из самых влиятельных, если не самая влиятельная компания в мире. Ей принадлежат доли практически в каждом публичном бизнесе. Ларри Финк, генеральный директор и основатель, активно занимается продвижением и поддержкой лояльных политиков, к примеру Байден и Камала Харрис, что практически гарантирует его компании защищённость от скандалов.
✅ Инвестиционный гигант вкладывает большие ресурсы в развитие своей платформы по анализу рисков Aladdin, на данный момент порядка 270 компаний пользуются данной платформой и платят за это уже более $1B, при том выручка от лицензионных технологий BLK растёт в среднем на 18% г/г.
✅ Не так давно в мае BlackRock открыл филиал в Китае и сможет предлагать свои инвестиционные услуги для огромного быстро богатеющего народа КНР.
🔻Компания сильно зависима от авторитета и влияния Ларри Финка и его уход в перспективе мог бы быть очень плохо воспринят инвесторами.
🔻BlackRock приходится снижать комиссии ETF, а следовательно терять прибыль, подобно тому как это делает его основной конкурент-Vanguard.
✍️Издание The Economist, ссылаясь на отзывы клиентов BlackRock, пишет, что система оценки рисков Aladdin одна из лучших на рынке. Но в запредельно высокой репутации платформы есть и минус. «Чем больше инвесторы будут полагаться на BlackRock и Aladdin, тем меньшими будут становиться их прибыли со временем. В конечном итоге, когда что-то пойдет не так, потери, наоборот, будут очень велики. А что-то обязательно пойдет не так», — пишет The Economist.
Считаю компанию предельно стабильной и надёжной. В BlackRock прослеживаются, на первый взгляд, не столь очевидные возможности к развитию (Aladdin). Поражает масштаб влияния Лоуренса Финка, ведь под его управлением находится более $9,5трлн. Если интересно изучить подробнее историю крупнейшей инвестиционной компании в мире, рекомендую ознакомиться со статьей: https://vc.ru/finance/18666-blackrock
⚠️ Не рекомендация!
⁉️Хотели бы вы подробный разбор платформы Aladdin и её возможностей?

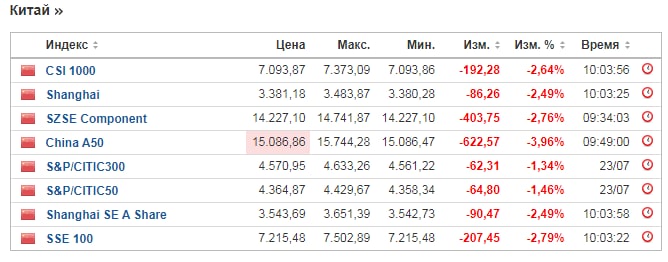
⚡️В понедельник инвесторы распродали акции китайских компаний на $2 млрд, после неожиданной реформы образовательной индустрии
✍️Реформы китайской образовательной индустрии вызвали вопросы у инвесторов по поводу того, какие шаги планируют сделать регулирующие органы Китая в дальнейшем, отмечает Bloomberg. «Мы не можем сказать, над каким следующим сектором китайское правительство захочет получить больше контроля. Это вызовет страх и давление со стороны продавцов акций в ближайшем будущем», — сказал Financial Times руководитель отдела исследований гонконгской брокерской компании Kingston Securities Дики Вонг. «Растущая скорость и интенсивность этих репрессий беспрецедентны», — отметил глава отдела стратегии акционерного капитала Société Générale Франк Бензимра.
💥На данный момент формируется тренд на закрытие КНР от остального мира, а также снижение влияния иностранного капитала в стране. И если Китай продолжит жесткую политику контроля и ограничений, то акции той же TAL могут перестать чего-либо стоить в принципе. Возможно, Китай сейчас не стремится на экономический рост, т.к. для этого необходим бизнес со свободной рыночной структурой. КНР проводит множество политических реформ, направленных в первую очередь на поддержание эффективности компартии и удержание режима.
⁉️ Какое у вас мнение по поводу ситуации с Китаем? Покупаете сейчас акции?
✍️Реформы китайской образовательной индустрии вызвали вопросы у инвесторов по поводу того, какие шаги планируют сделать регулирующие органы Китая в дальнейшем, отмечает Bloomberg. «Мы не можем сказать, над каким следующим сектором китайское правительство захочет получить больше контроля. Это вызовет страх и давление со стороны продавцов акций в ближайшем будущем», — сказал Financial Times руководитель отдела исследований гонконгской брокерской компании Kingston Securities Дики Вонг. «Растущая скорость и интенсивность этих репрессий беспрецедентны», — отметил глава отдела стратегии акционерного капитала Société Générale Франк Бензимра.
💥На данный момент формируется тренд на закрытие КНР от остального мира, а также снижение влияния иностранного капитала в стране. И если Китай продолжит жесткую политику контроля и ограничений, то акции той же TAL могут перестать чего-либо стоить в принципе. Возможно, Китай сейчас не стремится на экономический рост, т.к. для этого необходим бизнес со свободной рыночной структурой. КНР проводит множество политических реформ, направленных в первую очередь на поддержание эффективности компартии и удержание режима.
⁉️ Какое у вас мнение по поводу ситуации с Китаем? Покупаете сейчас акции?
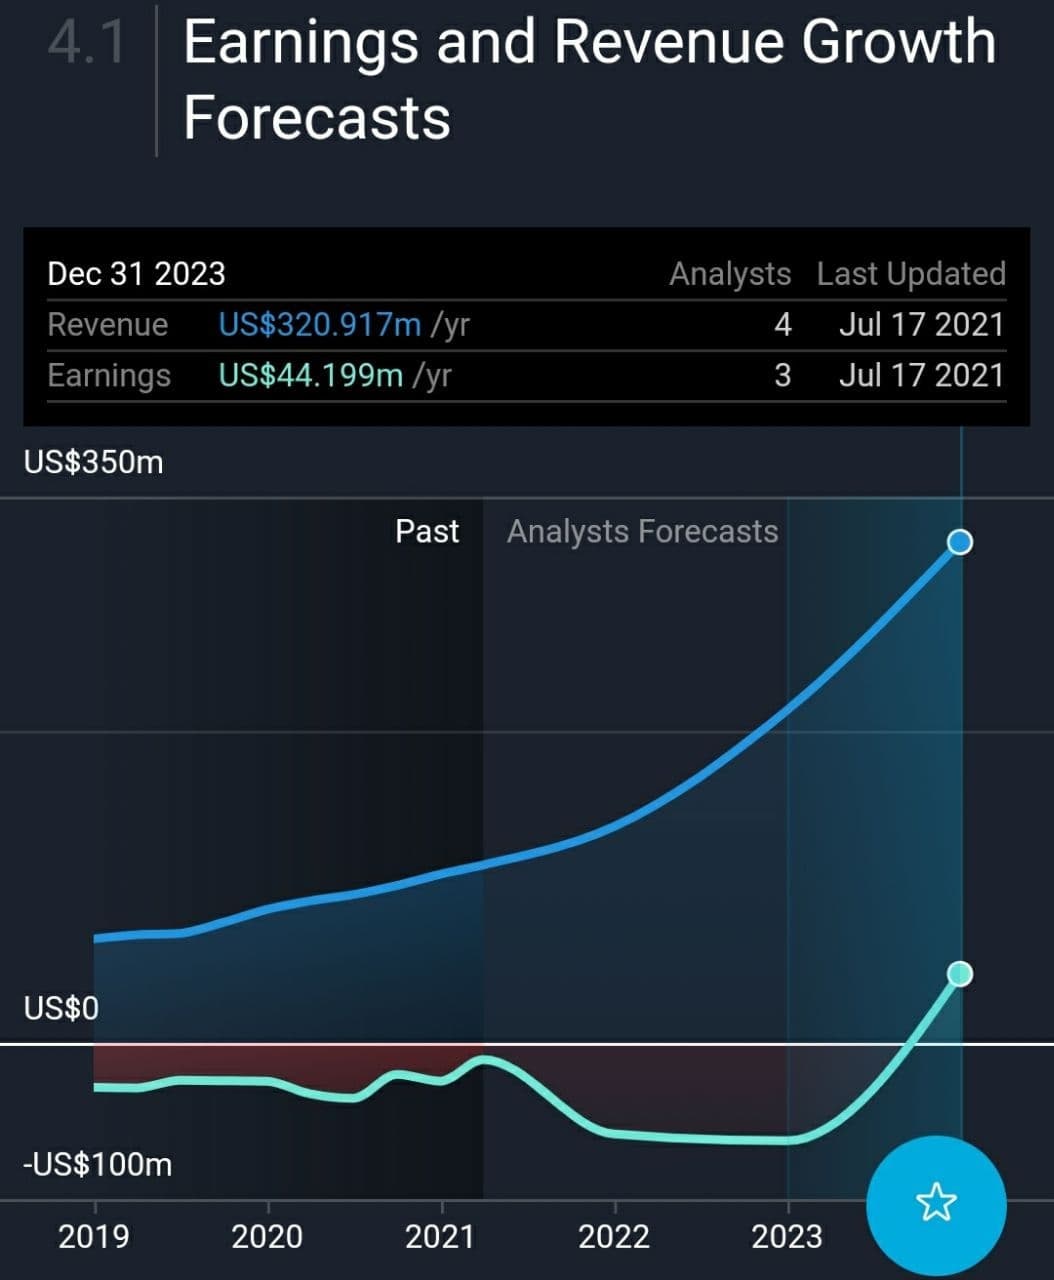
💥Технический анализ по акциям BABA и BIDU
📉BABA: сейчас цена движется к мощной зоне поддержке $165-185. Скорее всего мы увидим цену в $176, и здесь важно определить продолжится ли дальнейшее снижение или сформируется отскок. Но прежде, чем принимать решение о покупке, нужно дождаться остановки падения, сейчас это “падающие ножи”.
📉По BIDU ситуация аналогична, пробита зона $168-162, ближайшей сильной поддержкой служит диапазон $130-109. То есть пытаться искать позитив лучше не раньше этих уровней.
⭐️На мой взгляд нельзя ”ловить падающие ножи” и пытаться откупать в надежде на рост — надо дождаться, когда нож упадет и начнет раскачиваться, а обстановка прояснится. Любые попытки игры против тренда всегда заканчиваются плачевно, это классика рынка.
📉BABA: сейчас цена движется к мощной зоне поддержке $165-185. Скорее всего мы увидим цену в $176, и здесь важно определить продолжится ли дальнейшее снижение или сформируется отскок. Но прежде, чем принимать решение о покупке, нужно дождаться остановки падения, сейчас это “падающие ножи”.
📉По BIDU ситуация аналогична, пробита зона $168-162, ближайшей сильной поддержкой служит диапазон $130-109. То есть пытаться искать позитив лучше не раньше этих уровней.
⭐️На мой взгляд нельзя ”ловить падающие ножи” и пытаться откупать в надежде на рост — надо дождаться, когда нож упадет и начнет раскачиваться, а обстановка прояснится. Любые попытки игры против тренда всегда заканчиваются плачевно, это классика рынка.
#ИнвестИдеи #РазборКомпании
Schrödinger (SDGR) - американская медико-биологическая и материаловедческая компания, основанная в 1990 году. Она разрабатывает программное обеспечение для вычислительной химии и имеет ряд совместных и внутренних программ по поиску лекарств.
📌Финансовые показатели:
✔️ Капитализация : $4,93 млрд. $.
✔️ Цена акции/выручка (P/S) = 43,2
✔️ Цена / балансовая стоимость (P/B) = 7,8
✔️ Долг/капитал = 165%
✔️ Цели по Tipranks : Strong Buy (20,5% Upside): 3 Buy,1Hold,0 Sell
✔️Цели по Zacks: $78.00, Rank: 2-Buy
✅ С 2017 года компания показывает стабильный рост выручки,в среднем более чем на 20% г/г
✅ ПО распространяемое компанией по лицензии для Биг Фармы имеет колоссальный успех(т.к.оно значительно ускоряет процесс поиска подходящих молекул для лекарств),заказы стремительно растут и при этом от ПО отказываются менее 1% плательщиков.
✅ Schrödinger-самая крупная компания в отрасли платформ для разработки лекарств.
✅ Компания привлекла в роли венчурных инвесторов такие крупные фонды как Bill & Melinda Gates Foundation, BlackRock, а позже и Кэти Вуд с ARK Investment.
✅ Последний годы компания активно развивает разработку ПО для создания инновационных материалов и собственных молекул в совместных проектах с крупными фарм компаниями и будет получать роялти с продаж а также единоразовые выплаты с достижением каждой новой фазы.
🔻Компания пока убыточна.
🔻Сектор биотехнологий находится в коррекции с февраля 2020г.
🔻Компания ДОРОГО оценена,т.к. в ней инвесторы видят большой потенциал,а в индустрии "голубой океан".
🔻Менее 10 клиентов компании платят $1млн в год и более за лицензированное ПО.
Вывод: Компания безусловно очень перспективная и способна сделать прорыв в исследовании лекарств, считаю что она интересна на долгий срок при покупке не более чем на 5% от депозита.
⚠️ Не рекомендация!
⁉️Как считаете Фонд Гейтсов (у них более 20%) вложился в компанию на альтруистических началах?
Schrödinger (SDGR) - американская медико-биологическая и материаловедческая компания, основанная в 1990 году. Она разрабатывает программное обеспечение для вычислительной химии и имеет ряд совместных и внутренних программ по поиску лекарств.
📌Финансовые показатели:
✔️ Капитализация : $4,93 млрд. $.
✔️ Цена акции/выручка (P/S) = 43,2
✔️ Цена / балансовая стоимость (P/B) = 7,8
✔️ Долг/капитал = 165%
✔️ Цели по Tipranks : Strong Buy (20,5% Upside): 3 Buy,1Hold,0 Sell
✔️Цели по Zacks: $78.00, Rank: 2-Buy
✅ С 2017 года компания показывает стабильный рост выручки,в среднем более чем на 20% г/г
✅ ПО распространяемое компанией по лицензии для Биг Фармы имеет колоссальный успех(т.к.оно значительно ускоряет процесс поиска подходящих молекул для лекарств),заказы стремительно растут и при этом от ПО отказываются менее 1% плательщиков.
✅ Schrödinger-самая крупная компания в отрасли платформ для разработки лекарств.
✅ Компания привлекла в роли венчурных инвесторов такие крупные фонды как Bill & Melinda Gates Foundation, BlackRock, а позже и Кэти Вуд с ARK Investment.
✅ Последний годы компания активно развивает разработку ПО для создания инновационных материалов и собственных молекул в совместных проектах с крупными фарм компаниями и будет получать роялти с продаж а также единоразовые выплаты с достижением каждой новой фазы.
🔻Компания пока убыточна.
🔻Сектор биотехнологий находится в коррекции с февраля 2020г.
🔻Компания ДОРОГО оценена,т.к. в ней инвесторы видят большой потенциал,а в индустрии "голубой океан".
🔻Менее 10 клиентов компании платят $1млн в год и более за лицензированное ПО.
Вывод: Компания безусловно очень перспективная и способна сделать прорыв в исследовании лекарств, считаю что она интересна на долгий срок при покупке не более чем на 5% от депозита.
⚠️ Не рекомендация!
⁉️Как считаете Фонд Гейтсов (у них более 20%) вложился в компанию на альтруистических началах?
⭐️Согласно аналитике BBG, розничные инвесторы не дают акциям США нормально откорректироваться из-за, так называемой, стратегии "buy the dip", предполагающей покупку акции при даже небольшой коррекции.
Сейчас у розничных инвесторов на балансах суммарно есть еще около $400 млрд. свободного кэша - DataTrek.
Сейчас у розничных инвесторов на балансах суммарно есть еще около $400 млрд. свободного кэша - DataTrek.
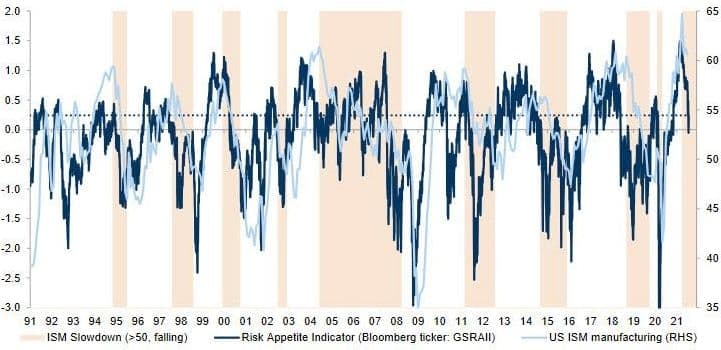
💥Несколько недель назад индикатор риска, созданный Goldman Sachs, достиг рекордных значений. Однако в середине июня он начал снижаться и сейчас опустился ниже нуля, достигнув уровней, на которых он находился накануне выборов президента США, пишет глава департамента рыночной стратегии банка Кристиан.
🗣«Текущий уровень нашего индикатора риска соответствует производственному индексу ISM на уровне чуть выше 50» - «Иными словами, инвесторы, ждут резкого замедления экономического роста во 2-ом полугодии».
⚡️Это выглядит довольно странно, учитывая, что до недавнего всплеска волатильности рынок акций США показывал хорошую динамику,
«Дальнейшее снижение аппетита к риску усилит предпосылки для снижения S&P500 », - предупреждает эксперт. - «Исторически волатильность рынка акций США росла после того, как наш индикатор риска опускался ниже нуля. Переоценённость рынка на фоне ухудшающейся макроэкономической картины обычно усиливает риски его снижения. Мы видим повышенный риск снижения рынка акций США на 10%».
⁉️А как вы считаете, будет ли обвал во 2-ом полугодии? Или нас ждет небольшая коррекция?
🗣«Текущий уровень нашего индикатора риска соответствует производственному индексу ISM на уровне чуть выше 50» - «Иными словами, инвесторы, ждут резкого замедления экономического роста во 2-ом полугодии».
⚡️Это выглядит довольно странно, учитывая, что до недавнего всплеска волатильности рынок акций США показывал хорошую динамику,
«Дальнейшее снижение аппетита к риску усилит предпосылки для снижения S&P500 », - предупреждает эксперт. - «Исторически волатильность рынка акций США росла после того, как наш индикатор риска опускался ниже нуля. Переоценённость рынка на фоне ухудшающейся макроэкономической картины обычно усиливает риски его снижения. Мы видим повышенный риск снижения рынка акций США на 10%».
⁉️А как вы считаете, будет ли обвал во 2-ом полугодии? Или нас ждет небольшая коррекция?
❤1
#Видео
⚡️Друзья! На YouTube канале вышел новый видео ролик! В нем я размышляю на тему китайских акций:
⭕️Alibaba (BABA), Baidu (BIDU), JDcom (JD) и конечно же TAL Education Group (TAL).
⭕️В какие акции вложиться, а какие лучше обойти стороной?
⭕️И что случится с Китайской экономикой, если регулятор продолжит жесткую политику.
👉 СМОТРЕТЬ ВИДЕО👈
👍 Переходите по ссылке, ставьте лайки, поддержите канал!
⚡️Друзья! На YouTube канале вышел новый видео ролик! В нем я размышляю на тему китайских акций:
⭕️Alibaba (BABA), Baidu (BIDU), JDcom (JD) и конечно же TAL Education Group (TAL).
⭕️В какие акции вложиться, а какие лучше обойти стороной?
⭕️И что случится с Китайской экономикой, если регулятор продолжит жесткую политику.
👉 СМОТРЕТЬ ВИДЕО👈
👍 Переходите по ссылке, ставьте лайки, поддержите канал!
💊Бытует мнение, что M&A сделки могут стать драйвером будущего роста в биотехах.
🚑Тем временем индекс биотехов упал уже более чем на 25% с февраля. Тяжело наблюдать за тем как на активно растущем рынке биотехи падают.
На мой взгляд отрасль биотехнологий в очередной раз может восстановить потери и выступить в роли защитного сектора на фоне всеобщей коррекции, тем более исторически биофарма росла, когда M&A сделок было много (красные стрелочки), когда мало - падала. Довольно долго уже не было крупных слияний, а значит вполне можно ждать таковых совсем скоро.
⁉️Что думаете по ситуации с биотехами? Крупная фарма просто ждёт более низких цен на бизнес малых биотехов?
🚑Тем временем индекс биотехов упал уже более чем на 25% с февраля. Тяжело наблюдать за тем как на активно растущем рынке биотехи падают.
На мой взгляд отрасль биотехнологий в очередной раз может восстановить потери и выступить в роли защитного сектора на фоне всеобщей коррекции, тем более исторически биофарма росла, когда M&A сделок было много (красные стрелочки), когда мало - падала. Довольно долго уже не было крупных слияний, а значит вполне можно ждать таковых совсем скоро.
⁉️Что думаете по ситуации с биотехами? Крупная фарма просто ждёт более низких цен на бизнес малых биотехов?
💥Технический анализ акций Discovery (DISCA)
На текущий момент цена пришла к одной из двух сильных зон поддержки. Если посмотреть на движение цены, то видим, что продавцы теряют свою силу. Это подтверждается снижением медвежьих объемов. На дневном графике мы видим всплеск бычьего объема, что являемся первым признаком разворота. Оцениваю ситуацию для набора позиции как положительную, однако, если текущий оптимизм преждевременный и цена пойдет ниже $27, то следующая остановка в районе $22. Также рекомендую ознакомиться с фундаментальным анализом компании здесь.
⚠️ Не рекомендация!
‼️В комментариях напишите предложения по улучшению предоставления информации, а так же свое мнение по Discovery.
На текущий момент цена пришла к одной из двух сильных зон поддержки. Если посмотреть на движение цены, то видим, что продавцы теряют свою силу. Это подтверждается снижением медвежьих объемов. На дневном графике мы видим всплеск бычьего объема, что являемся первым признаком разворота. Оцениваю ситуацию для набора позиции как положительную, однако, если текущий оптимизм преждевременный и цена пойдет ниже $27, то следующая остановка в районе $22. Также рекомендую ознакомиться с фундаментальным анализом компании здесь.
⚠️ Не рекомендация!
‼️В комментариях напишите предложения по улучшению предоставления информации, а так же свое мнение по Discovery.