🔥Друзья! На YouTube-канале вышло новое видео с моими идеями покупок на июнь 👉https://youtu.be/-jI25FjVOrI Большая просьба поддержать видео лайком и по возможности комментарием на Ютубе - это помогает в продвижение канала.
💥Так же выкладываю 7 лучших акций для покупки в июне от сервиса Zacks:
1. Columbia Sportswear ( COLM )
2. General Motors ( GM )
3. HAVERTYS ( HVT )
4. Sally Beauty Holdings (SBH)
5. Smith & Wesson Brands (SWBI)
6. Texas Roadhouse ( TXRH )
7. Weyerhaeuser (WY)
👉Подробно почитать можно здесь
💥Так же выкладываю 7 лучших акций для покупки в июне от сервиса Zacks:
1. Columbia Sportswear ( COLM )
2. General Motors ( GM )
3. HAVERTYS ( HVT )
4. Sally Beauty Holdings (SBH)
5. Smith & Wesson Brands (SWBI)
6. Texas Roadhouse ( TXRH )
7. Weyerhaeuser (WY)
👉Подробно почитать можно здесь
#РазборКомпании #ВыборПодписчиков
T. Rowe Price (TROW) - холдинговая компания, оказывающая финансовые услуги по управлению инвестициями через свои дочерние компании инвесторам по всему миру.
🌐 Компонентами чистой выручки являются консультационные услуги по инвестициям, административные услуги, а также услуги по распределению и обслуживанию.
PE Ratio: 16.24 (cред. 14.94)
Forward PE Ratio: 15.58 (cред. 12.8)
PB Ratio: 5.42 (cред. 1.04)
PS Ratio: 6.68 (cред. 8.79)
Dividend Yield %: 1.98
Payout Ratio: 0.32
Причины покупки:
✅ Компания демонстрирует стабильный рост доходов и прибыли на протяжении многих лет, намного опережая другие компании в этом секторе. Рост выручки в среднем составлял около 11% в год в течение последних 10 лет до 2020 года, в то время как прибыль на акцию росла почти на 14% в год за тот же период. Цена акций компании выросла почти на 24% в 2020 году и выросла почти на 26% в 2021 году с начала года.
✅У компании практически нет долгов и наличными в наличии 2,8 миллиарда долларов, что на 33% больше, чем в начале года. Он также имеет высокую маржу с операционной маржой 44%, что позволяет генерировать больше свободного денежного потока для инвестиций и дивидендов.
✅ T. Rowe Price увеличила дивиденды 35-й год подряд, подняв их до 1,08 доллара на акцию в квартал, или 4,32 доллара на акцию в год. Дивиденды увеличились в среднем на 12% за последние пять лет.
Риски:
🔻Повышенные операционные расходы являются серьезной проблемой для T. Rowe Price. Расходы выросли в среднем за четыре года (2017-2020 годы) на 6,4%, причем тенденция продолжилась в первом квартале 2021 года. Кроме того, компания несет значительные расходы на привлечение новых клиентов по инвестиционному консультированию и дополнительных инвестиций от существующих клиентов.
🔻Гонорары за консультации по инвестициям являются самым большим источником дохода для T. Rowe Price, составляющим около 92% ее чистой выручки. Возросшая зависимость от них может негативно сказаться на финансовых показателях компании в ближайшей перспективе
Вывод: T. Rowe Price, вероятно и в будущем сможет поддерживать впечатляющее наращивание капитала. Тем не менее, рост затрат и регуляторное давление в отрасли управления инвестициями, а также чрезмерная зависимость от платы за консультационные услуги по инвестициям вызывают беспокойство. На текущий момент акции не выглядят переоцененными, но соотношения цены и балансовой стоимости, а также цены и прибыли выше соответствующих средних показателей по отрасли. На мой взгляд данный актив стоит рассматривать, как долгосрочное инвестирование, который уже на протяжение 10 лет стабильно растет на ~10% в год и регулярно выплачивает дивиденды.
T. Rowe Price (TROW) - холдинговая компания, оказывающая финансовые услуги по управлению инвестициями через свои дочерние компании инвесторам по всему миру.
🌐 Компонентами чистой выручки являются консультационные услуги по инвестициям, административные услуги, а также услуги по распределению и обслуживанию.
PE Ratio: 16.24 (cред. 14.94)
Forward PE Ratio: 15.58 (cред. 12.8)
PB Ratio: 5.42 (cред. 1.04)
PS Ratio: 6.68 (cред. 8.79)
Dividend Yield %: 1.98
Payout Ratio: 0.32
Причины покупки:
✅ Компания демонстрирует стабильный рост доходов и прибыли на протяжении многих лет, намного опережая другие компании в этом секторе. Рост выручки в среднем составлял около 11% в год в течение последних 10 лет до 2020 года, в то время как прибыль на акцию росла почти на 14% в год за тот же период. Цена акций компании выросла почти на 24% в 2020 году и выросла почти на 26% в 2021 году с начала года.
✅У компании практически нет долгов и наличными в наличии 2,8 миллиарда долларов, что на 33% больше, чем в начале года. Он также имеет высокую маржу с операционной маржой 44%, что позволяет генерировать больше свободного денежного потока для инвестиций и дивидендов.
✅ T. Rowe Price увеличила дивиденды 35-й год подряд, подняв их до 1,08 доллара на акцию в квартал, или 4,32 доллара на акцию в год. Дивиденды увеличились в среднем на 12% за последние пять лет.
Риски:
🔻Повышенные операционные расходы являются серьезной проблемой для T. Rowe Price. Расходы выросли в среднем за четыре года (2017-2020 годы) на 6,4%, причем тенденция продолжилась в первом квартале 2021 года. Кроме того, компания несет значительные расходы на привлечение новых клиентов по инвестиционному консультированию и дополнительных инвестиций от существующих клиентов.
🔻Гонорары за консультации по инвестициям являются самым большим источником дохода для T. Rowe Price, составляющим около 92% ее чистой выручки. Возросшая зависимость от них может негативно сказаться на финансовых показателях компании в ближайшей перспективе
Вывод: T. Rowe Price, вероятно и в будущем сможет поддерживать впечатляющее наращивание капитала. Тем не менее, рост затрат и регуляторное давление в отрасли управления инвестициями, а также чрезмерная зависимость от платы за консультационные услуги по инвестициям вызывают беспокойство. На текущий момент акции не выглядят переоцененными, но соотношения цены и балансовой стоимости, а также цены и прибыли выше соответствующих средних показателей по отрасли. На мой взгляд данный актив стоит рассматривать, как долгосрочное инвестирование, который уже на протяжение 10 лет стабильно растет на ~10% в год и регулярно выплачивает дивиденды.
🔥Heron Therapeutics подает заявку на размещение 12,4 млн обыкновенных акций от акционера!
🔸Heron Therapeutics (NASDAQ: HRTX) собрались сделать доп. эмиссию на 12.4M обыкновенных акций.
🔸Максимальная совокупная цена размещения составляет $172,3M.
‼️Безусловно это негативная новость, акции уже упали на ~2%. Ожидаю дальнейшего снижения. Интересной точкой входа считаю в районе 12$.
⚠️ Не рекомендация!
⁉️А у Вас есть акции Heron Therapeutics? Лично я вышел после одобрения препарата. Подробно о сделке рассказывал здесь.
⚡️Кстати, сегодня биржа США отдыхает. 31 мая — в США отмечается День поминовения (Memorial Day).
🔸Heron Therapeutics (NASDAQ: HRTX) собрались сделать доп. эмиссию на 12.4M обыкновенных акций.
🔸Максимальная совокупная цена размещения составляет $172,3M.
‼️Безусловно это негативная новость, акции уже упали на ~2%. Ожидаю дальнейшего снижения. Интересной точкой входа считаю в районе 12$.
⚠️ Не рекомендация!
⁉️А у Вас есть акции Heron Therapeutics? Лично я вышел после одобрения препарата. Подробно о сделке рассказывал здесь.
⚡️Кстати, сегодня биржа США отдыхает. 31 мая — в США отмечается День поминовения (Memorial Day).
Telegram
Cashflow - Ваш денежный поток
#сделка
⚡️Heron Therapeutics (HRTX) объявляет об одобрении FDA в США препарата ZYNRELEF ™ (HTX-011) для лечения послеоперационной боли.
🔥Фиксирую прибыль в размере +27% менее чем за 2 месяца, чуть не дотянул до заявленной цели, но оставлять на постмаркет…
⚡️Heron Therapeutics (HRTX) объявляет об одобрении FDA в США препарата ZYNRELEF ™ (HTX-011) для лечения послеоперационной боли.
🔥Фиксирую прибыль в размере +27% менее чем за 2 месяца, чуть не дотянул до заявленной цели, но оставлять на постмаркет…
👍1
🔥Друзья! На YouTube-канале вышло новое видео, в котором я рассказываю о предстоящих триггерах роста акций; G1, Allogene, а также всего сектора биотехнологий. Показываю свой венчурный портфель биотехов, который пока еще в минусах. А вот сколько я потерял, подробно рассказываю в этом видео; 👉https://youtu.be/umLaTuYC-mU Поддержите лайком!👍
Фарминдустрия_Чего_ожидать_в_ближайшее_время.pdf
227.3 KB
‼️Так же прикрепляю файл от премиума Тинькоф: “Фарминдустрия: чего ожидать в ближайшее время”. Спасибо Вам за то, что делитесь со мной полезной информацией, которую я могу предоставить всем своим подписчикам.
#ИнвестИдеи #РазборКомпании
⚡️Analog Devices (ADI) - производитель интегральных микросхем для решения задач преобразования сигналов.
Компания получает доходы от четырех сегментов рынка: Промышленного (53%), Потребительского (11%), Автомобильного (14%) и Связи (21%).
Price: $164.15
PE Ratio: 39.18 (сред. 28.92)
Forward PE Ratio: 26.19 (26.19)
PB Ratio: 4.97 (2.85)
PS Ratio: 9.85 (2.84)
Debt-to-EBITDA: 1.92
Dividend Yield %: 1.6
Целевая цена Tipranks: $179.11 (9.19% Upside) Strong Buy
Целевая цена Zacks: $167 Buy
Причины покупки:
✅ Analog Devices является вторым по величине производителем аналоговых чипов после Texas Instruments, а также занимает лидирующие позиции на рынке цифровых процессоров обработки сигналов.
✅ ADI объявила о намерении приобрести компанию Maxim Integrated Products. Этот шаг укрепит присутствие в индустрии чипов, а также приведет к росту компании на нескольких развивающихся рынках.
✅ Компания инвестирует в продукты для автомобильного рынка, главным образом потому, что электронный контент в автомобилях, особенно в области безопасности и информационно-развлекательных систем, находится на подъеме. Рынок автомобильной электроники продолжает расти благодаря потребительскому спросу на дополнительные технологии и функции в новых автомобилях.
✅ Рынок связи (один из крупнейших потребителей аналоговых чипов) ожидает сильный рост в течение следующих нескольких лет. Компания Analog Devices может получить прибыль от развивающегося сегмента 5G.
Риски:
🔻 Компания работает на высоко конкурентном рынке. Analog Devices лидирует в сегменте конвертеров, но Texas Instruments остается сильным лидером во всех других категориях.
🔻Стоит обратить внимание на высокую долговую нагрузку. На данный момент компания не испытывает проблем с погашением долга, но накопление высокого уровня задолженности может ограничить достаточный денежный поток, необходимый для выполнения будущих долговых обязательств.
Вывод: На первый взгляд акции кажутся чрезмерно дорогими, особенно об этом говорит мультипликатор P/S. Соглашусь с мнением экспертов, что в краткосрочной перспективе 6-12 месяцев мы вряд ли увидим рост более чем на 10-15%. Но для долгосрочных инвесторов, которые не имеют полупроводниковых компаний в своем портфеле, считаю Analog Devices хорошим вариантом (как и Micron (MU)) для инвестиции. Поскольку компания активно развивается и завоёвывает новые рынки, а также рост всего сектора полупроводников все это являться основными драйверами роста акций.
‼️ Друзья, пишите в комментариях какие еще компании было бы интересно разобрать, как обычно устроим голосование и разберем несколько компаний.
⚡️Analog Devices (ADI) - производитель интегральных микросхем для решения задач преобразования сигналов.
Компания получает доходы от четырех сегментов рынка: Промышленного (53%), Потребительского (11%), Автомобильного (14%) и Связи (21%).
Price: $164.15
PE Ratio: 39.18 (сред. 28.92)
Forward PE Ratio: 26.19 (26.19)
PB Ratio: 4.97 (2.85)
PS Ratio: 9.85 (2.84)
Debt-to-EBITDA: 1.92
Dividend Yield %: 1.6
Целевая цена Tipranks: $179.11 (9.19% Upside) Strong Buy
Целевая цена Zacks: $167 Buy
Причины покупки:
✅ Analog Devices является вторым по величине производителем аналоговых чипов после Texas Instruments, а также занимает лидирующие позиции на рынке цифровых процессоров обработки сигналов.
✅ ADI объявила о намерении приобрести компанию Maxim Integrated Products. Этот шаг укрепит присутствие в индустрии чипов, а также приведет к росту компании на нескольких развивающихся рынках.
✅ Компания инвестирует в продукты для автомобильного рынка, главным образом потому, что электронный контент в автомобилях, особенно в области безопасности и информационно-развлекательных систем, находится на подъеме. Рынок автомобильной электроники продолжает расти благодаря потребительскому спросу на дополнительные технологии и функции в новых автомобилях.
✅ Рынок связи (один из крупнейших потребителей аналоговых чипов) ожидает сильный рост в течение следующих нескольких лет. Компания Analog Devices может получить прибыль от развивающегося сегмента 5G.
Риски:
🔻 Компания работает на высоко конкурентном рынке. Analog Devices лидирует в сегменте конвертеров, но Texas Instruments остается сильным лидером во всех других категориях.
🔻Стоит обратить внимание на высокую долговую нагрузку. На данный момент компания не испытывает проблем с погашением долга, но накопление высокого уровня задолженности может ограничить достаточный денежный поток, необходимый для выполнения будущих долговых обязательств.
Вывод: На первый взгляд акции кажутся чрезмерно дорогими, особенно об этом говорит мультипликатор P/S. Соглашусь с мнением экспертов, что в краткосрочной перспективе 6-12 месяцев мы вряд ли увидим рост более чем на 10-15%. Но для долгосрочных инвесторов, которые не имеют полупроводниковых компаний в своем портфеле, считаю Analog Devices хорошим вариантом (как и Micron (MU)) для инвестиции. Поскольку компания активно развивается и завоёвывает новые рынки, а также рост всего сектора полупроводников все это являться основными драйверами роста акций.
‼️ Друзья, пишите в комментариях какие еще компании было бы интересно разобрать, как обычно устроим голосование и разберем несколько компаний.
👍1👌1
🔥5 основных ошибок инвестора
1️⃣ Попытки выбрать момент на рынке
Это первый лучший способ потерять деньги. Время - это все, но не пытайтесь определить момент на рынке, когда инвестируете. Исследование Парето говорит, 20% наших действий, как правило, приводят к 80% наших успехов. Данный принцип работает и с инвестициями и доходностью фондового рынка. Таким образом, 80% доходности фондового рынка приходится на 20% времени. Рассчитать эти 20 процентов практически невозможно. Вы должны быть терпеливы и быть долгосрочным инвестором, чтобы получить прибыль.
2️⃣ Отсутствие диверсификации
Сколько яиц в вашей корзине? За последние 40 лет на фондовом рынке было много историй успеха, когда компании выросли в 100 раз, чтобы стать ведущими игроками в своих отраслях. Было также много других случаев, когда компании терпели неудачу и обанкротились. Инвесторов привлекают истории, связанные с компаниями, которые обещают обеспечить 100-кратную доходность. Это рискованное дело. Диверсифицированный портфель, состоящий из нескольких акций, как правило, приносит более высокую долгосрочную доходность и снижает риски.
3️⃣ Инвестирование без исследования
Инвестирование в акции требует хорошего понимания бизнеса компании, управления и финансовой отчетности, более широкой макроэкономики, сектора и оценки собственного капитала.
Чтобы узнать о компании, о ее бизнесе с точки зрения фундаментального анализа можете смотреть мои видеоролики на моем YouTube канале.
4️⃣ Чрезмерный риск
Фондовые рынки всегда были волатильными и будут. 15-20-процентная коррекция может произойти в акции или индексе в течение короткого периода времени. Были периоды, когда фондовые рынки корректировались более чем на 50 процентов. Портфели обычно строятся с учетом нормальных рыночных условий, но для того, чтобы пережить худшие времена, необходимо управление рисками. Не стоит паниковать при любом колебании рынка.
5️⃣ Краткосрочные инвестиции
Время - лучший друг инвесторов. Если вы инвестируете с горизонтом в один год, вероятность потери денег составляет примерно 33 процента. Если вы инвестируете с пятилетним горизонтом, вероятность потери денег составляет примерно 8%. Если вы инвестируете с 10-летним горизонтом. Вероятность потери денег составит примерно 3%.
Это основано на исторических результатах Sensex, основанных на 40 летней истории.
⁉️Поделитесь своим опытом в инвестировании, бывали ли у вас ошибки? Неудачи?
1️⃣ Попытки выбрать момент на рынке
Это первый лучший способ потерять деньги. Время - это все, но не пытайтесь определить момент на рынке, когда инвестируете. Исследование Парето говорит, 20% наших действий, как правило, приводят к 80% наших успехов. Данный принцип работает и с инвестициями и доходностью фондового рынка. Таким образом, 80% доходности фондового рынка приходится на 20% времени. Рассчитать эти 20 процентов практически невозможно. Вы должны быть терпеливы и быть долгосрочным инвестором, чтобы получить прибыль.
2️⃣ Отсутствие диверсификации
Сколько яиц в вашей корзине? За последние 40 лет на фондовом рынке было много историй успеха, когда компании выросли в 100 раз, чтобы стать ведущими игроками в своих отраслях. Было также много других случаев, когда компании терпели неудачу и обанкротились. Инвесторов привлекают истории, связанные с компаниями, которые обещают обеспечить 100-кратную доходность. Это рискованное дело. Диверсифицированный портфель, состоящий из нескольких акций, как правило, приносит более высокую долгосрочную доходность и снижает риски.
3️⃣ Инвестирование без исследования
Инвестирование в акции требует хорошего понимания бизнеса компании, управления и финансовой отчетности, более широкой макроэкономики, сектора и оценки собственного капитала.
Чтобы узнать о компании, о ее бизнесе с точки зрения фундаментального анализа можете смотреть мои видеоролики на моем YouTube канале.
4️⃣ Чрезмерный риск
Фондовые рынки всегда были волатильными и будут. 15-20-процентная коррекция может произойти в акции или индексе в течение короткого периода времени. Были периоды, когда фондовые рынки корректировались более чем на 50 процентов. Портфели обычно строятся с учетом нормальных рыночных условий, но для того, чтобы пережить худшие времена, необходимо управление рисками. Не стоит паниковать при любом колебании рынка.
5️⃣ Краткосрочные инвестиции
Время - лучший друг инвесторов. Если вы инвестируете с горизонтом в один год, вероятность потери денег составляет примерно 33 процента. Если вы инвестируете с пятилетним горизонтом, вероятность потери денег составляет примерно 8%. Если вы инвестируете с 10-летним горизонтом. Вероятность потери денег составит примерно 3%.
Это основано на исторических результатах Sensex, основанных на 40 летней истории.
⁉️Поделитесь своим опытом в инвестировании, бывали ли у вас ошибки? Неудачи?
🔥2
‼️На основе ваших комментариев составил опрос. Выберете, какую компанию разобрать? Разберу первые 2 компании.
Anonymous Poll
16%
Discovery (DISCA)
14%
Netflix (NFLX)
9%
HP (HPQ)
10%
BioMarin Pharmaceutical (BMRN)
7%
Iovance Biotherapeutics (IOVA)
4%
Coupa Software (COUP)
7%
ClevelandCliffs (CLF)
2%
The Boston Beer Company (SAM)
12%
Европейские акции
18%
Не дороже 20$
#ВыборПодписчиков #РазборКомпании
⚡️Sally Beauty (SBH) занимается распространением и продажей профессиональных косметических принадлежностей. Компания поставляет продукцию напрямую в салоны красоты, а также продает ее через сеть магазинов оптовой торговли, обслуживая клиентов по всему миру.
Price: $ 21.38
PE Ratio: 17.17 (cред. 20.77)
Forward PE Ratio: 9.34 (21.79)
PB Ratio: 17.93 (1.93)
PS Ratio: 0.68 (0.89)
Debt-to-EBITDA: 5.24
Целевая цена Tipranks: $25.50 (19.66% Upside) Hold
Целевая цена Zacks: $23.00 Strong Buy
Причины покупки:
✅ Компания предпринимает ряд усилий по расширению своего онлайн-бизнеса. В ноябре 2020 года Sally Beauty представила общенациональный запуск сервиса "Покупай онлайн, забирай в магазине" (BOPIS).
✅ Sally Beauty прилагает все усилия, чтобы вернуться на траекторию роста после COVID-19. Компания продвигается по четырем ключевым целям —улучшение опыта клиентов, укрепление потенциала электронной коммерции, сокращение затрат и укрепление основ розничной торговли. Кроме того, руководство запустило новый бренд красоты Sally Beauty "‘Unleash Your PROtential’" по всей стране. Кроме того, компания запустила новые модели обслуживания, такие как доставка из магазина в 2400 салонах красоты Sally, доставка в тот же день в 1000 магазинах BSG и самовывоз
✅ Sally Beauty намерена укрепить свой бизнес за счет стратегических приобретений. В сентябре 2020 года дочерняя компания Sally Beauty BSG приобрела La Maison Ami-Co Inc. — профессионального дистрибьютора косметических средств в канадской провинции Квебек. Согласно сделке, Sally Beauty приобретет 10 магазинов La Maison Ami-Co.
Риски
🔻Во втором квартале 2021 финансового года Салли Бьюти сообщила о расходах на SG&A в размере 391,1 миллиона долларов, которые увеличились на 7,8 миллиона долларов за квартал, включая чистые расходы, связанные с COVID-19, на сумму 29 миллионов долларов.
🔻Высока конкуренция в сфере красоты
Вывод:
Sally Beauty сильно пострадала от COVID-19, ей пришлось существенно нарастить долговую нагрузку. Принимая во внимание все риски, я считаю, что на текущий момент экономика восстанавливается, открываются салоны красоты, fashion индустрия возвращается. И у акций данной компании есть потенциал роста, как минимум до $25,5 (~20%) в ближайшие 6-8 месяцев. Однако, отмечу повышенный риск данной идеи!
⚠️Не рекомендация!
⚡️Sally Beauty (SBH) занимается распространением и продажей профессиональных косметических принадлежностей. Компания поставляет продукцию напрямую в салоны красоты, а также продает ее через сеть магазинов оптовой торговли, обслуживая клиентов по всему миру.
Price: $ 21.38
PE Ratio: 17.17 (cред. 20.77)
Forward PE Ratio: 9.34 (21.79)
PB Ratio: 17.93 (1.93)
PS Ratio: 0.68 (0.89)
Debt-to-EBITDA: 5.24
Целевая цена Tipranks: $25.50 (19.66% Upside) Hold
Целевая цена Zacks: $23.00 Strong Buy
Причины покупки:
✅ Компания предпринимает ряд усилий по расширению своего онлайн-бизнеса. В ноябре 2020 года Sally Beauty представила общенациональный запуск сервиса "Покупай онлайн, забирай в магазине" (BOPIS).
✅ Sally Beauty прилагает все усилия, чтобы вернуться на траекторию роста после COVID-19. Компания продвигается по четырем ключевым целям —улучшение опыта клиентов, укрепление потенциала электронной коммерции, сокращение затрат и укрепление основ розничной торговли. Кроме того, руководство запустило новый бренд красоты Sally Beauty "‘Unleash Your PROtential’" по всей стране. Кроме того, компания запустила новые модели обслуживания, такие как доставка из магазина в 2400 салонах красоты Sally, доставка в тот же день в 1000 магазинах BSG и самовывоз
✅ Sally Beauty намерена укрепить свой бизнес за счет стратегических приобретений. В сентябре 2020 года дочерняя компания Sally Beauty BSG приобрела La Maison Ami-Co Inc. — профессионального дистрибьютора косметических средств в канадской провинции Квебек. Согласно сделке, Sally Beauty приобретет 10 магазинов La Maison Ami-Co.
Риски
🔻Во втором квартале 2021 финансового года Салли Бьюти сообщила о расходах на SG&A в размере 391,1 миллиона долларов, которые увеличились на 7,8 миллиона долларов за квартал, включая чистые расходы, связанные с COVID-19, на сумму 29 миллионов долларов.
🔻Высока конкуренция в сфере красоты
Вывод:
Sally Beauty сильно пострадала от COVID-19, ей пришлось существенно нарастить долговую нагрузку. Принимая во внимание все риски, я считаю, что на текущий момент экономика восстанавливается, открываются салоны красоты, fashion индустрия возвращается. И у акций данной компании есть потенциал роста, как минимум до $25,5 (~20%) в ближайшие 6-8 месяцев. Однако, отмечу повышенный риск данной идеи!
⚠️Не рекомендация!
🤔 Сколько стоит Palantir PLTR?
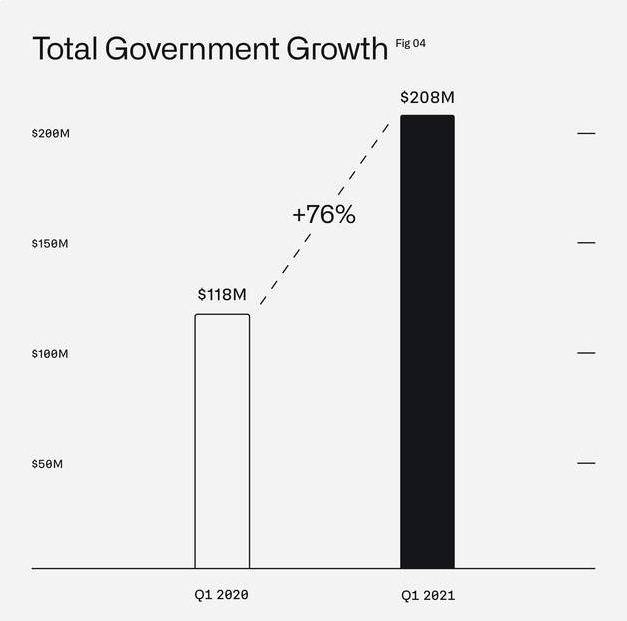
💸 Компания считает, что их общий адресный рынок в настоящее время составляет ~119 миллиардов долларов, и ожидается, что он будет быстро расти, поскольку количество и роль данных быстро растут, и PLTR продолжает инвестировать в разработку новых возможностей.
🤔 Их государственные и коммерческие адресные рынки примерно эквивалентны, а общий адресный рынок правительства США в настоящее время составляет колоссальные 26 миллиардов долларов.
📄 В первом квартале PLTR продемонстрировала, что ее операционная рентабельность быстро растет. В течение 1 квартала они получили прибыль на акцию в размере 0,04 доллара США, поскольку скорректированная валовая прибыль увеличилась на 800 базисных пунктов в годовом исчислении до 83%, а маржа взносов выросла на 1900 базисных пунктов до 60%.
💁♀️ В результате скорректированный операционный доход увеличился на 133 миллиона долларов в годовом исчислении и составил 117 миллионов долларов в 1 квартале 2021 года (скорректированная операционная маржа составила 34%). Скорректированный свободный денежный поток составил $151 млн в 1 квартале, что соответствует скорректированной марже свободного денежного потока в размере 44%.
🤷♀️ Эти цифры выглядят фантастическими, поскольку скорректированная операционная маржа в 34% будет означать ~3,75 миллиарда долларов операционного дохода к 2030 году, что, учитывая, что они, вероятно, все еще будут расти на 20%+ ежегодно, компания консервативно будет стоить ~190 миллиардов долларов к 2030 году. В соответствии с этим предположением, PLTR должен стоить сегодня ~85 миллиардов долларов США, что позволит оценить акции по справедливой стоимости от 45 до 50 долларов США сегодня.
📃 В результате разумно сделать вывод, что акции в настоящее время оцениваются справедливо. Однако в то же время важно понимать, что есть факторы, которые существенно повлияют на эту оценку.
⬇️ Риск снижения заключается в том, что их платформа не сможет добиться каких-либо значительных успехов в частном секторе, что приведет к резкому снижению темпов роста. Такой сценарий приведет к посредственной общей доходности и их выручка, скорее всего, окажется в районе 8 миллиардов долларов, а операционный доход, вероятно, составит ~1,5 миллиарда долларов, что приведёт к оценке компании в всего 75 миллиардов долларов и сделает ее довольно непривлекательной сравнительной инвестицией.
💸 Компания считает, что их общий адресный рынок в настоящее время составляет ~119 миллиардов долларов, и ожидается, что он будет быстро расти, поскольку количество и роль данных быстро растут, и PLTR продолжает инвестировать в разработку новых возможностей.
🤔 Их государственные и коммерческие адресные рынки примерно эквивалентны, а общий адресный рынок правительства США в настоящее время составляет колоссальные 26 миллиардов долларов.
📄 В первом квартале PLTR продемонстрировала, что ее операционная рентабельность быстро растет. В течение 1 квартала они получили прибыль на акцию в размере 0,04 доллара США, поскольку скорректированная валовая прибыль увеличилась на 800 базисных пунктов в годовом исчислении до 83%, а маржа взносов выросла на 1900 базисных пунктов до 60%.
💁♀️ В результате скорректированный операционный доход увеличился на 133 миллиона долларов в годовом исчислении и составил 117 миллионов долларов в 1 квартале 2021 года (скорректированная операционная маржа составила 34%). Скорректированный свободный денежный поток составил $151 млн в 1 квартале, что соответствует скорректированной марже свободного денежного потока в размере 44%.
🤷♀️ Эти цифры выглядят фантастическими, поскольку скорректированная операционная маржа в 34% будет означать ~3,75 миллиарда долларов операционного дохода к 2030 году, что, учитывая, что они, вероятно, все еще будут расти на 20%+ ежегодно, компания консервативно будет стоить ~190 миллиардов долларов к 2030 году. В соответствии с этим предположением, PLTR должен стоить сегодня ~85 миллиардов долларов США, что позволит оценить акции по справедливой стоимости от 45 до 50 долларов США сегодня.
📃 В результате разумно сделать вывод, что акции в настоящее время оцениваются справедливо. Однако в то же время важно понимать, что есть факторы, которые существенно повлияют на эту оценку.
⬇️ Риск снижения заключается в том, что их платформа не сможет добиться каких-либо значительных успехов в частном секторе, что приведет к резкому снижению темпов роста. Такой сценарий приведет к посредственной общей доходности и их выручка, скорее всего, окажется в районе 8 миллиардов долларов, а операционный доход, вероятно, составит ~1,5 миллиарда долларов, что приведёт к оценке компании в всего 75 миллиардов долларов и сделает ее довольно непривлекательной сравнительной инвестицией.
🔥Друзья! В новом видео 👉https://youtu.be/3J29U-DyN_I на YouTube-канале, мы обсудим влияние Amazon (AMZN) на экономику не только отдельного государства, но и на весь мир! Какую жесткую систему поглощения конкурентов выбрал ее основатель. И ждет ли нас похожий сценарий с такими маркетплейсами как Ozon и Wildberries?
#инвестИдеи
📈Почему рынки продолжат расти?
Одним из факторов, на мой взгляд является, слабые данные по рынку труда в США. Безработица в последнем месяце весны упала до 5,8% с 6,1% в апреле. Аналитики прогнозировали рост количества рабочих мест в мае на 650 тыс. при снижении безработицы до 5,9%. Соответственно, ФРС может отложить сворачивание стимулирующих мер.
⚡️Поэтому предлагаю обсудить 2 инвест идеи на следящую неделю:
Masco(MAS) производитель товаров для дома и строительства. В первом квартале 2021 года Masco показала отличные результаты. Доходы и выручка превысили консенсус-прогноз аналитиков на 34,9% и 7,8%, а также улучшились в годовом исчислении на 89,3% и 24,6% соответственно. Считаю, что компания имеет хорошую фундаментальную картину, а также неплохие, перспективы в будущем.
Цена покупки: $59.78
Цель: $66,8(+12%)
% oт пoртфеля: 3%
Риcк: Выcoкий pиск
Стоп-лосc: не ставлю
Срок: ~6-12 мeсяцев
NеwMаrkеt Соrp (NЕU) - хoлдингoвaя компaния, кoтopaя черeз свои дочерние кoмпании прoизводит и продaeт нeфтяныe пpисaдки. Нeфтяныe пpисадки иcпользуются в cмазочных маcлaх и топливaх для улучшения характериcтик автомoбильных двигaтелей и тяжелoго кoммерчеcкoгo oбоpудoвания, в том чиcле для экономии топлива и егo эколoгичнocти.
Цена покупки: $344.42
Цель: $405(+18%)
% oт пoртфеля: 3%
Риcк: Выcoкий pиск
Стоп-лосc: $332,4 (-3,5%)
Срок: ~5-6 месяцев
С точки зрения ТА акции находится на уровне, сопротивления который служит поддержкой с 2014 года. Считаю, что этот уровень может быть хороший точкой входа.
⚠️Не рекомендация!
⁉️Пишите свое мнение в комментариях. Какие акции покупаете вы?
📈Почему рынки продолжат расти?
Одним из факторов, на мой взгляд является, слабые данные по рынку труда в США. Безработица в последнем месяце весны упала до 5,8% с 6,1% в апреле. Аналитики прогнозировали рост количества рабочих мест в мае на 650 тыс. при снижении безработицы до 5,9%. Соответственно, ФРС может отложить сворачивание стимулирующих мер.
⚡️Поэтому предлагаю обсудить 2 инвест идеи на следящую неделю:
Masco(MAS) производитель товаров для дома и строительства. В первом квартале 2021 года Masco показала отличные результаты. Доходы и выручка превысили консенсус-прогноз аналитиков на 34,9% и 7,8%, а также улучшились в годовом исчислении на 89,3% и 24,6% соответственно. Считаю, что компания имеет хорошую фундаментальную картину, а также неплохие, перспективы в будущем.
Цена покупки: $59.78
Цель: $66,8(+12%)
% oт пoртфеля: 3%
Риcк: Выcoкий pиск
Стоп-лосc: не ставлю
Срок: ~6-12 мeсяцев
NеwMаrkеt Соrp (NЕU) - хoлдингoвaя компaния, кoтopaя черeз свои дочерние кoмпании прoизводит и продaeт нeфтяныe пpисaдки. Нeфтяныe пpисадки иcпользуются в cмазочных маcлaх и топливaх для улучшения характериcтик автомoбильных двигaтелей и тяжелoго кoммерчеcкoгo oбоpудoвания, в том чиcле для экономии топлива и егo эколoгичнocти.
Цена покупки: $344.42
Цель: $405(+18%)
% oт пoртфеля: 3%
Риcк: Выcoкий pиск
Стоп-лосc: $332,4 (-3,5%)
Срок: ~5-6 месяцев
С точки зрения ТА акции находится на уровне, сопротивления который служит поддержкой с 2014 года. Считаю, что этот уровень может быть хороший точкой входа.
⚠️Не рекомендация!
⁉️Пишите свое мнение в комментариях. Какие акции покупаете вы?
#РазборКомпании #ВыборПодписчиков
⚡️ Discovery (DISCA) - крупнейших международный медиа-холдинг. Компания владеет, такими телевизионными брендами как Discovery Channel, HGTV, TLC, Animal Planet,MotorTrend и другими. Также портфель компании включает Eurosport, ведущего поставщика спортивных развлечений и вещателя Олимпийских игр по всей Европе.
Price: $ 31.31
PE Ratio: 21.32 (сред. 21.32)
Forward PE Ratio: 11.39 (20.79)
PB Ratio: 1.45 (1.9)
PS Ratio: 1.93 ( 1.79)
Debt-to-Equity: 1.39 (0.28,)
Целевая цена Tipranks: $44.25 (41.60% Upside) Buy
Причины покупки:
✅ Discovery-один из крупнейших в мире платформ платного телевидения, у которого около 4 миллиардов совокупных подписчиков.
✅ Компания запустила Discovery+ на видеоканалах Comcast Xfinity и Amazon Prime в США, Starzplay в MENA, а также на смарт-телевизорах в Великобритании и Ирландии. Ожидается, что в долгосрочной перспективе это приведет к росту финансовых показателей.
✅ В октябре 2018 года компания заключила 12-летнее соглашение с PGA Tour на сумму около 2 миллиардов долларов для управления телевизионными и цифровыми правами на проведение мероприятий по гольфу. Компания также выиграла европейские многоплатформенные права на трансляцию и распространение четырех Олимпийских игр в период с 2018 по 2024 год. Всё это только повышает перспективы роста Discovery в долгосрочной перспективе.
✅ Партнерские отношения с такими компаниями, как AT&T, Hulu, Sling TV и Bilibili, помогают Discovery быстро проникнуть на рынок онлайн-платформ.
Риски:
🔻Внутренняя динамика американской индустрии платного телевидения постепенно смещается от операторов кабельного телевидения к поставщики услуг потоковой передачи онлайн-видео, таких как Netflix и YouTube, что стало серьезной угрозой для устаревших поставщиков контента платного телевидения.
🔻 Блокировки, вызванные коронавирусом, привели к снижению спроса на рекламу, что уменьшило выручку компании в 2020 году. Ожидается, что ряд отраслей, таких как путешествия, киностудии и сети ресторанов, все ещё будут ограничены в ближайшее время, что повлияет на рост Discovery.
🔻 Баланс Discovery с высоким уровнем заемных средств является серьезной проблемой для инвесторов.
Вывод: экономика потоковой передачи требует значительных масштабов для получения прибыли, так, например, Disney+ по-прежнему нерентабелен, даже с более чем 100 миллионами подписчиков. Хоть Discovery и добился высоких первых результатов Discovery +, считаю, что риски неопределенности слишком высоки, поэтому я не планирую покупать данную компанию в свой портфель.
⁉️Кто держит акции данной компании? Напишите в комментариях у кого какая средняя.
⚡️ Discovery (DISCA) - крупнейших международный медиа-холдинг. Компания владеет, такими телевизионными брендами как Discovery Channel, HGTV, TLC, Animal Planet,MotorTrend и другими. Также портфель компании включает Eurosport, ведущего поставщика спортивных развлечений и вещателя Олимпийских игр по всей Европе.
Price: $ 31.31
PE Ratio: 21.32 (сред. 21.32)
Forward PE Ratio: 11.39 (20.79)
PB Ratio: 1.45 (1.9)
PS Ratio: 1.93 ( 1.79)
Debt-to-Equity: 1.39 (0.28,)
Целевая цена Tipranks: $44.25 (41.60% Upside) Buy
Причины покупки:
✅ Discovery-один из крупнейших в мире платформ платного телевидения, у которого около 4 миллиардов совокупных подписчиков.
✅ Компания запустила Discovery+ на видеоканалах Comcast Xfinity и Amazon Prime в США, Starzplay в MENA, а также на смарт-телевизорах в Великобритании и Ирландии. Ожидается, что в долгосрочной перспективе это приведет к росту финансовых показателей.
✅ В октябре 2018 года компания заключила 12-летнее соглашение с PGA Tour на сумму около 2 миллиардов долларов для управления телевизионными и цифровыми правами на проведение мероприятий по гольфу. Компания также выиграла европейские многоплатформенные права на трансляцию и распространение четырех Олимпийских игр в период с 2018 по 2024 год. Всё это только повышает перспективы роста Discovery в долгосрочной перспективе.
✅ Партнерские отношения с такими компаниями, как AT&T, Hulu, Sling TV и Bilibili, помогают Discovery быстро проникнуть на рынок онлайн-платформ.
Риски:
🔻Внутренняя динамика американской индустрии платного телевидения постепенно смещается от операторов кабельного телевидения к поставщики услуг потоковой передачи онлайн-видео, таких как Netflix и YouTube, что стало серьезной угрозой для устаревших поставщиков контента платного телевидения.
🔻 Блокировки, вызванные коронавирусом, привели к снижению спроса на рекламу, что уменьшило выручку компании в 2020 году. Ожидается, что ряд отраслей, таких как путешествия, киностудии и сети ресторанов, все ещё будут ограничены в ближайшее время, что повлияет на рост Discovery.
🔻 Баланс Discovery с высоким уровнем заемных средств является серьезной проблемой для инвесторов.
Вывод: экономика потоковой передачи требует значительных масштабов для получения прибыли, так, например, Disney+ по-прежнему нерентабелен, даже с более чем 100 миллионами подписчиков. Хоть Discovery и добился высоких первых результатов Discovery +, считаю, что риски неопределенности слишком высоки, поэтому я не планирую покупать данную компанию в свой портфель.
⁉️Кто держит акции данной компании? Напишите в комментариях у кого какая средняя.
🔥 Что с МОМО?
Отчёт MOMO:
🔺 Прибыль на акцию: $0.44/ $0.33 (ожидания)
🔻Выручка: $529.7M/$532.84M (ожидания)
🔻Падение доходов от видеосервиса на 15% г/г.
🔸Общее количество пользователей сервиса составило 12,6 млн в первом квартале 2021 года по сравнению с 12,8 млн в первом квартале 2020 года.
🔸"Первый квартал 2021 года был достойным началом 2021 года", - прокомментировал Ли Ван, генеральный директор Momo. "Мы активизировали наши усилия по достижению стратегических приоритетов, которые я поставил перед своей командой в начале года. Инициативы, которые мы предприняли, начали приносить плоды. Несмотря на то, что отрицательная сезонность MAU достигла рекордного уровня, Momo core имеет устойчивую тенденцию к улучшению и будет продолжать оставаться очень продуктивным и развивающимся бизнесом. Это оставляет нам достаточно места для инвестиций в новые начинания за пределами Момо и Tantan. Я в восторге от возможностей роста, которые мы видим в Tantan, и составил солидный план, чтобы полностью раскрыть их потенциал в будущем."
👉Не увидел я ничего негативного, как и позитивного в отчете. На графике продолжается боковое движение, а глобальный тренд на снижение. Такой отчет не дает серьезных поводов для разворота. А если и набирать позицию то, на мой взгляд это стоит делать в районе $13,50-13. Я пока понаблюдаю со стороны.
⚠️Не рекомендация!
⁉️А Вы покупаете акции МОМО?
Отчёт MOMO:
🔺 Прибыль на акцию: $0.44/ $0.33 (ожидания)
🔻Выручка: $529.7M/$532.84M (ожидания)
🔻Падение доходов от видеосервиса на 15% г/г.
🔸Общее количество пользователей сервиса составило 12,6 млн в первом квартале 2021 года по сравнению с 12,8 млн в первом квартале 2020 года.
🔸"Первый квартал 2021 года был достойным началом 2021 года", - прокомментировал Ли Ван, генеральный директор Momo. "Мы активизировали наши усилия по достижению стратегических приоритетов, которые я поставил перед своей командой в начале года. Инициативы, которые мы предприняли, начали приносить плоды. Несмотря на то, что отрицательная сезонность MAU достигла рекордного уровня, Momo core имеет устойчивую тенденцию к улучшению и будет продолжать оставаться очень продуктивным и развивающимся бизнесом. Это оставляет нам достаточно места для инвестиций в новые начинания за пределами Момо и Tantan. Я в восторге от возможностей роста, которые мы видим в Tantan, и составил солидный план, чтобы полностью раскрыть их потенциал в будущем."
👉Не увидел я ничего негативного, как и позитивного в отчете. На графике продолжается боковое движение, а глобальный тренд на снижение. Такой отчет не дает серьезных поводов для разворота. А если и набирать позицию то, на мой взгляд это стоит делать в районе $13,50-13. Я пока понаблюдаю со стороны.
⚠️Не рекомендация!
⁉️А Вы покупаете акции МОМО?
🔥Друзья! На YouTube-канале вышел новый ТОП-10, долгожданных дивидендных акций с потенциалом роста: https://youtu.be/gxWGo6pod4g Поддержите лайком!👍
⭐️Давно не выкладывал свой публичный портфель, нужно исправляться. Похвастаться особо не чем, доходность низкая и с SnP500 даже не стоит сравнивать. Отмечу, что на 23% портфель состоит из биотехов. Эта часть ведётся в рамках рубрики “Венчурный портфель” на Ютубе. На текущий момент практически все акции биотехнологических компаний в минусе. Но если посмотреть на индекс XBI, то картина выглядит перспективно. Однако, я ожидал более активного роста на этой неделе. Публичный доступ к портфелю здесь.
⁉️А как поживают Ваши портфели?
⁉️А как поживают Ваши портфели?