#важное
📣 ЦБ РФ готов к тестированию цифрового рубля и начнет его сразу после принятия Госдумой необходимых законов
Тестирование цифрового рубля на реальных деньгах и клиентах начнется после того, как будет принята законодательная и нормативная база, сообщила пресс-служба Центробанка РФ. Вероятнее всего это произойдет в Мае, по крайне мере так считает Аксаков, глава комитета Госдумы по финансовому рынку! Он кстати также призывал россиян отказаться от биткоина и перейти к цифровым российским активам из-за волатильности криптовалюты на фоне нестабильности американской экономики.
Вообще, CDBC (государственные цифровые валюты) крайне спорная концепция! Кто-то считает, что они упростят расчеты и искоренят коррупцию, а кто-то полагает, что благодаря этим валютам мы все попадем под чуткий и тотальный контроль государства и ваших расходов! К примеру, если вы страдаете избыточным весом, то не сможете купить себе тортик🥲!
Что скажите? На чьей вы стороне? Что вообще думаете о таких инициативах?
💸 Венчурный фонд МТС инвестирует до 1 млрд рублей в стартапы в 2023 году.
МТС объявила о планах инвестировать в технологический бизнес до 1 млрд руб. в текущем году. Компания планирует вложить весь объем фонда в проекты, которые усилят продукты и вертикали экосистемы. Сумма инвестиций в один проект составит от $0,5 до $5 млн.
Фокус фонда — стартапы стадий round A+/B, которые имеют стратегическую ценность для экосистемы компании. Среди ключевых параметров выбора проектов — перспективы быстрого роста и синергия с бизнес-направлениями МТС. География инвестиций — стартапы из России и стран СНГ.
Основные отрасли для инвестиций соответствуют продуктовым вертикалям внутри экосистемы МТС: ритейл, медиа, развлечения, облачные сервисы, кибербезопасность, туризм, интернет вещей и умный дом.
Радует, что частный бизнес ищет новые компании и таланты на рынке и готов их поддержать! К тому же, сейчас освобождается много самых разных направлений, где молодые предприниматели могут себя проявить! Долгосрочно это позитивная новость для компании! Как считаете?
🛢 Роснефть рассчитывает на расширение круга проектов с CNPC
Главный исполнительный директор НК «Роснефть» Игорь Сечин обсудил с вице-президентом CNPC, исполнительным директором и президентом PetroChina Хуан Юнчжанем совместное сотрудничество.
«Наши компании успешно взаимодействуют по целому ряду направлений деятельности, способствуя развитию энергодиалога между Россией и Китаем, реализации масштабных инфраструктурных проектов в Евразии. Мы рассчитываем на дальнейшее развитие интегрального сотрудничества с CNPC по всей технологической цепочке, на расширение круга совместных проектов», — заявил Игорь Сечин.
Роснефть остается хорошей и надежной компаний, с неплохими перспективами развития! Мы много раз ее разбирали в наших обзорах и топ-менеджмент компании подтверждает наши слова! Держите Роснефть в портфелях?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
📣 ЦБ РФ готов к тестированию цифрового рубля и начнет его сразу после принятия Госдумой необходимых законов
Тестирование цифрового рубля на реальных деньгах и клиентах начнется после того, как будет принята законодательная и нормативная база, сообщила пресс-служба Центробанка РФ. Вероятнее всего это произойдет в Мае, по крайне мере так считает Аксаков, глава комитета Госдумы по финансовому рынку! Он кстати также призывал россиян отказаться от биткоина и перейти к цифровым российским активам из-за волатильности криптовалюты на фоне нестабильности американской экономики.
Вообще, CDBC (государственные цифровые валюты) крайне спорная концепция! Кто-то считает, что они упростят расчеты и искоренят коррупцию, а кто-то полагает, что благодаря этим валютам мы все попадем под чуткий и тотальный контроль государства и ваших расходов! К примеру, если вы страдаете избыточным весом, то не сможете купить себе тортик🥲!
Что скажите? На чьей вы стороне? Что вообще думаете о таких инициативах?
💸 Венчурный фонд МТС инвестирует до 1 млрд рублей в стартапы в 2023 году.
МТС объявила о планах инвестировать в технологический бизнес до 1 млрд руб. в текущем году. Компания планирует вложить весь объем фонда в проекты, которые усилят продукты и вертикали экосистемы. Сумма инвестиций в один проект составит от $0,5 до $5 млн.
Фокус фонда — стартапы стадий round A+/B, которые имеют стратегическую ценность для экосистемы компании. Среди ключевых параметров выбора проектов — перспективы быстрого роста и синергия с бизнес-направлениями МТС. География инвестиций — стартапы из России и стран СНГ.
Основные отрасли для инвестиций соответствуют продуктовым вертикалям внутри экосистемы МТС: ритейл, медиа, развлечения, облачные сервисы, кибербезопасность, туризм, интернет вещей и умный дом.
Радует, что частный бизнес ищет новые компании и таланты на рынке и готов их поддержать! К тому же, сейчас освобождается много самых разных направлений, где молодые предприниматели могут себя проявить! Долгосрочно это позитивная новость для компании! Как считаете?
🛢 Роснефть рассчитывает на расширение круга проектов с CNPC
Главный исполнительный директор НК «Роснефть» Игорь Сечин обсудил с вице-президентом CNPC, исполнительным директором и президентом PetroChina Хуан Юнчжанем совместное сотрудничество.
«Наши компании успешно взаимодействуют по целому ряду направлений деятельности, способствуя развитию энергодиалога между Россией и Китаем, реализации масштабных инфраструктурных проектов в Евразии. Мы рассчитываем на дальнейшее развитие интегрального сотрудничества с CNPC по всей технологической цепочке, на расширение круга совместных проектов», — заявил Игорь Сечин.
Роснефть остается хорошей и надежной компаний, с неплохими перспективами развития! Мы много раз ее разбирали в наших обзорах и топ-менеджмент компании подтверждает наши слова! Держите Роснефть в портфелях?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍183❤8👎8❤🔥3
#ИнвестИдеи
⚡️Завершился официальный визит руководителя Китая Си Цзиньпина в Россию. Главы двух государств обсудили развитие экономического сотрудничества на ближайшие годы.
❕Несмотря на то, что от экономического сближения с Китаем может существенно выиграть чуть ли не вся российская экономика и ее агенты, сегодня мы выделим те компании профит и перспективы которых наиболее очевидны в рамках данного сотрудничества.
1️⃣Топливно-энергетический сектор. На ум сразу приходит компании Роснефть, которая под патронажем государства и до визита главы Китая активно продвигала свои интересы и поставки в Азию. Экспорт российской нефти в Китай демонстрирует рост. Компания находится на острие удовлетворения спроса со стороны Китая в нефти и нефтепродуктах, что может в среднесроке привести к росту финансовых показателей.
Компания Газпром. Президент России заявил о достижении договоренностей с китайской стороной по проекту Сила Сибири 2, а пока Газпром будет строить свой газопровод, в Китай газ будет поставлять компания Новатэк в виде сжиженного природного газа, на который обе стороны возлагают большие надежды в силу относительной простоты транспортировки. Компания Новатэк может уже в ближайшие годы существенно нарастить экспорт СПГ в Китай.
2️⃣Продовольственный сектор. Компания Русагро, как один из крупнейших сельскохозяйственных холдингов России. По словам президента России Китай заинтересован, а Россия может обеспечить значительное увеличение поставок сельскохозяйственной продукции, зерна и продуктов питания. Помимо этого есть значительный потенциал по наращиванию экспорта мяса в Поднебесную. Здесь помимо компании Русагро уже активно участвует и имеет возможность нарастить объемы выпуска и поставок компания Черкизово, которая на протяжении последних лет осваивает азиатские рынки. В частности, отгрузки мяса в Китай компанией Черкизово за прошлый год продемонстрировали существенный рост.
Не рекомендация!
@cashflowtime
⁉️А что вы сейчас делаете на рынке?
👍Покупаю, 👎Продаю, ❤️Держу, 🔥Наблюдаю
⚡️Завершился официальный визит руководителя Китая Си Цзиньпина в Россию. Главы двух государств обсудили развитие экономического сотрудничества на ближайшие годы.
❕Несмотря на то, что от экономического сближения с Китаем может существенно выиграть чуть ли не вся российская экономика и ее агенты, сегодня мы выделим те компании профит и перспективы которых наиболее очевидны в рамках данного сотрудничества.
1️⃣Топливно-энергетический сектор. На ум сразу приходит компании Роснефть, которая под патронажем государства и до визита главы Китая активно продвигала свои интересы и поставки в Азию. Экспорт российской нефти в Китай демонстрирует рост. Компания находится на острие удовлетворения спроса со стороны Китая в нефти и нефтепродуктах, что может в среднесроке привести к росту финансовых показателей.
Компания Газпром. Президент России заявил о достижении договоренностей с китайской стороной по проекту Сила Сибири 2, а пока Газпром будет строить свой газопровод, в Китай газ будет поставлять компания Новатэк в виде сжиженного природного газа, на который обе стороны возлагают большие надежды в силу относительной простоты транспортировки. Компания Новатэк может уже в ближайшие годы существенно нарастить экспорт СПГ в Китай.
2️⃣Продовольственный сектор. Компания Русагро, как один из крупнейших сельскохозяйственных холдингов России. По словам президента России Китай заинтересован, а Россия может обеспечить значительное увеличение поставок сельскохозяйственной продукции, зерна и продуктов питания. Помимо этого есть значительный потенциал по наращиванию экспорта мяса в Поднебесную. Здесь помимо компании Русагро уже активно участвует и имеет возможность нарастить объемы выпуска и поставок компания Черкизово, которая на протяжении последних лет осваивает азиатские рынки. В частности, отгрузки мяса в Китай компанией Черкизово за прошлый год продемонстрировали существенный рост.
Не рекомендация!
@cashflowtime
⁉️А что вы сейчас делаете на рынке?
👍Покупаю, 👎Продаю, ❤️Держу, 🔥Наблюдаю
👍117🔥66❤59👎4🐳2🏆1
#ИнвестИдеи #Update
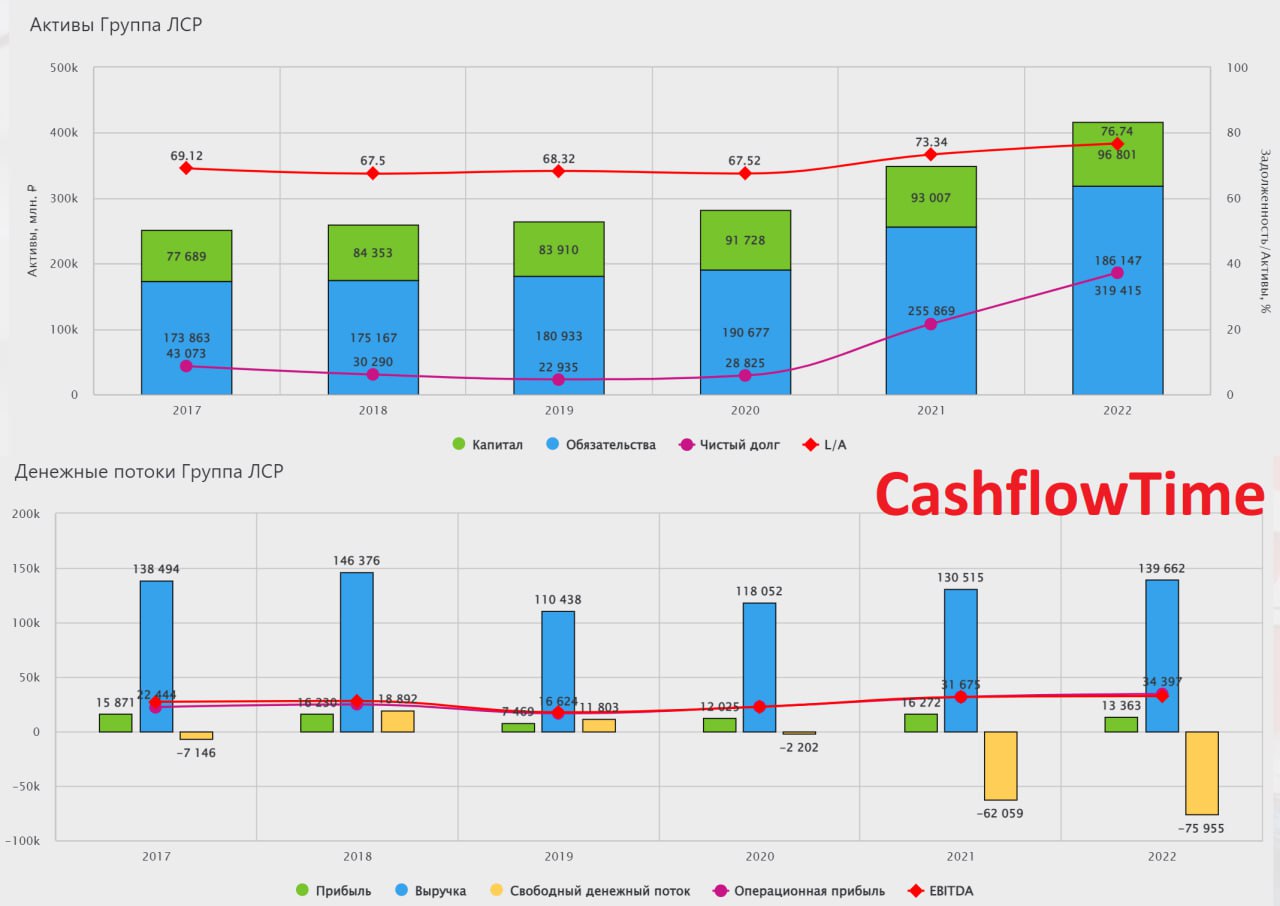
🏗Один из ведущих застройщиков России компания ЛСР отчиталась об итогах работы за 2022 год. Напомним, мы с осторожностью относимся к текущему положению и будущим инвестиционным перспективам отрасли строительства и девелопмента.
1️⃣ Выручка компании за год - 139,66 млрд. рублей. Рост показателя на 7% относительно 2021 года. Продажи недвижимости в натуральном выражении снизились. Рост выручки обеспечило увеличение средней цены реализованного квадратного метра жилья.
2️⃣ Компания достаточно успешно сдерживала в течение года рост себестоимости, но даже это не спасло чистую прибыль, которая снизилась на 18% до 13,36 млрд. рублей.
3️⃣Чистый долг компании составил 109 млрд. рублей, если учитывать долги, займы и деньги на эскроу счетах. Существенный рост на 74%.
❗️На рынке строительства и продажи жилья не самое лучшее время для застройщиков. Экономическая ситуация располагает к сбережениям, а не к крупным покупкам, в числе которых и покупка недвижимости. Финансовые показатели ЛСР по итогам 2022 года предсказуемо оказались под давлением. Похожая картина может сохраниться и в текущем году.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям ЛСР прямо сейчас?
👍Вырастут 👎Упадут 🔥Наблюдаю,
🏗Один из ведущих застройщиков России компания ЛСР отчиталась об итогах работы за 2022 год. Напомним, мы с осторожностью относимся к текущему положению и будущим инвестиционным перспективам отрасли строительства и девелопмента.
1️⃣ Выручка компании за год - 139,66 млрд. рублей. Рост показателя на 7% относительно 2021 года. Продажи недвижимости в натуральном выражении снизились. Рост выручки обеспечило увеличение средней цены реализованного квадратного метра жилья.
2️⃣ Компания достаточно успешно сдерживала в течение года рост себестоимости, но даже это не спасло чистую прибыль, которая снизилась на 18% до 13,36 млрд. рублей.
3️⃣Чистый долг компании составил 109 млрд. рублей, если учитывать долги, займы и деньги на эскроу счетах. Существенный рост на 74%.
❗️На рынке строительства и продажи жилья не самое лучшее время для застройщиков. Экономическая ситуация располагает к сбережениям, а не к крупным покупкам, в числе которых и покупка недвижимости. Финансовые показатели ЛСР по итогам 2022 года предсказуемо оказались под давлением. Похожая картина может сохраниться и в текущем году.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям ЛСР прямо сейчас?
👍Вырастут 👎Упадут 🔥Наблюдаю,
👎62🔥42👍20❤3🐳3
#важно
🔥 Только вчера мы написали, что МТС ищет классные стартапы для своего развития, как сегодня вышла новость, что МТС приобрела компанию, строящую завод по производству автомобильной электроники..
Сотовый оператор МТС приобрел 100% компании DY-Technologies, которая сейчас строит завод по производству электроники для автомобилей. В соответствующем пресс-релизе МТС отмечается, что покупка компании позволит "МТС Авто" использовать отраслевые технологии и стандарты для производителей легковых и грузовых автомобилей. Как указывается на сайте DY-Technologies, компания находится в процессе строительства завода по производству автомобильной электроники. Мощности завода позволят выполнять как конструкторскую разработку, так и сборку печатных плат до выпуска, тестирование и упаковку готовой продукции в соответствии с требованиями отраслевых стандартов.
Как говорится " пацан сказал - пацан сделал"! А вообще молодцы и очень интересно как они дальше будут развивать свою экосистему!
🔝 Мосбиржа ожидает порядка десяти IPO небольших по капитализации компаний.
Среди компаний, которые рассматривают выход на биржу в этом году, компании из сектора IT, финтех и ритейл, которым нужен капитал для быстрого роста. Однако есть и спрос от компаний из традиционной экономики.
Вот это прям интересно, учитывая, какой сложный год предстоит для экономики! Помню, ходили слухи, что СИБУР хотел выйти на биржу, а они очень интересные и я хотел бы добавить их в свой портфель!
А вот давайте обсудим в комментариях, готовы ли вы учавствовать в IPO или доверия к рынку уже нет и риски слишком высоки? Компания Позитив весьма неплохо зашла чуть больше года назад и принесла инвесторам более 100% прибыли!
🔥 На Мосбирже предложили освободить от подоходного налога дивиденды на ИИС
Отмена НДФЛ для дивидендных выплат по акциям на ИИС могла бы привлечь инвесторов к долгосрочным вложениям, считает глава набсовета Мосбиржи Сергей Швецов. Минфин обсуждал эту инициативу, но решение еще не принято.
«Я вообще не понимаю, почему мы до сих пор не приняли решение, что в ИИС-2, ИИС-3 дивиденды не должны налогооблагаться. Это самый главный стимул для людей вкладывать в акции и получать дивидендную доходность, а не только спекулировать ростом стоимости самой акции», — сказал Швецов.
Глава набсовета Мосбиржи также добавил, что считает необходимым отказаться от налогообложения дивидендов, поскольку, в отличие от вкладов, торги на фондовом рынке несут дополнительные риски: «Во вкладах нет риска и там нет налога. А здесь я должен и рисковать, и налог платить.
Вообще хорошая и правильная новость! Мало того, что ИИС хороший и удобный инструмент, так еще и если уберут налоги, то вообще будет прекрасно! Кстати, было уточнение, что точно запретят покупать на ИИС иностранные акции, что вполне логично!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔥 Только вчера мы написали, что МТС ищет классные стартапы для своего развития, как сегодня вышла новость, что МТС приобрела компанию, строящую завод по производству автомобильной электроники..
Сотовый оператор МТС приобрел 100% компании DY-Technologies, которая сейчас строит завод по производству электроники для автомобилей. В соответствующем пресс-релизе МТС отмечается, что покупка компании позволит "МТС Авто" использовать отраслевые технологии и стандарты для производителей легковых и грузовых автомобилей. Как указывается на сайте DY-Technologies, компания находится в процессе строительства завода по производству автомобильной электроники. Мощности завода позволят выполнять как конструкторскую разработку, так и сборку печатных плат до выпуска, тестирование и упаковку готовой продукции в соответствии с требованиями отраслевых стандартов.
Как говорится " пацан сказал - пацан сделал"! А вообще молодцы и очень интересно как они дальше будут развивать свою экосистему!
🔝 Мосбиржа ожидает порядка десяти IPO небольших по капитализации компаний.
Среди компаний, которые рассматривают выход на биржу в этом году, компании из сектора IT, финтех и ритейл, которым нужен капитал для быстрого роста. Однако есть и спрос от компаний из традиционной экономики.
Вот это прям интересно, учитывая, какой сложный год предстоит для экономики! Помню, ходили слухи, что СИБУР хотел выйти на биржу, а они очень интересные и я хотел бы добавить их в свой портфель!
А вот давайте обсудим в комментариях, готовы ли вы учавствовать в IPO или доверия к рынку уже нет и риски слишком высоки? Компания Позитив весьма неплохо зашла чуть больше года назад и принесла инвесторам более 100% прибыли!
🔥 На Мосбирже предложили освободить от подоходного налога дивиденды на ИИС
Отмена НДФЛ для дивидендных выплат по акциям на ИИС могла бы привлечь инвесторов к долгосрочным вложениям, считает глава набсовета Мосбиржи Сергей Швецов. Минфин обсуждал эту инициативу, но решение еще не принято.
«Я вообще не понимаю, почему мы до сих пор не приняли решение, что в ИИС-2, ИИС-3 дивиденды не должны налогооблагаться. Это самый главный стимул для людей вкладывать в акции и получать дивидендную доходность, а не только спекулировать ростом стоимости самой акции», — сказал Швецов.
Глава набсовета Мосбиржи также добавил, что считает необходимым отказаться от налогообложения дивидендов, поскольку, в отличие от вкладов, торги на фондовом рынке несут дополнительные риски: «Во вкладах нет риска и там нет налога. А здесь я должен и рисковать, и налог платить.
Вообще хорошая и правильная новость! Мало того, что ИИС хороший и удобный инструмент, так еще и если уберут налоги, то вообще будет прекрасно! Кстати, было уточнение, что точно запретят покупать на ИИС иностранные акции, что вполне логично!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍260❤5👏5🐳3🔥2👎1
#ИнвестИдеи
⚡️Среднесрочная рискованная инвестиционная идея - покупка акций компании Яндекс под разделение бизнеса.
Логика простая, как 3 рубля. Заканчивается март 2023 года, а достоверной информации о параметрах разделения компании на российскую и международную части до сих пор нет.
При этом компания:
1️⃣Публикует подробные финансовые отчеты. Развитие лидера IT-сегмента России продолжается. Поиск, реклама, развлечения и другие сегменты продолжают расширение. Компания доминирует на рынке и укрепила свое положение после ухода конкурентов.
2️⃣Дисконт в оценке компании, образовавшийся в результате геополитики, экономической и бизнес неопределенности, возможно, является шансом для инвесторов и оптимальным уровнем для покупки акций. Ведь когда дисконт уйдет, оценка бизнеса Яндекса будет явно выше текущих значений.
❗️Безусловно, есть и риски. В первую очередь, они касаются депозитарного характера ценных бумаг. Некоторые эксперты говорят о том, что у Яндекса, который зарегистрирован в Нидерландах, торгуются на бирже "фантики", а не ценные бумаги и текущие акционеры после разделения компании получат ничего. Риск такой есть, но мы его оцениваем крайне низко, учитывая влияние компании на рынке и тот факт, что государство взяло компанию под негласную опеку.
Позитивные новости о разделении и чётких параметрах сделки могут привести к резкому росту котировок цифрового гиганта.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть Яндекс? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Среднесрочная рискованная инвестиционная идея - покупка акций компании Яндекс под разделение бизнеса.
Логика простая, как 3 рубля. Заканчивается март 2023 года, а достоверной информации о параметрах разделения компании на российскую и международную части до сих пор нет.
При этом компания:
1️⃣Публикует подробные финансовые отчеты. Развитие лидера IT-сегмента России продолжается. Поиск, реклама, развлечения и другие сегменты продолжают расширение. Компания доминирует на рынке и укрепила свое положение после ухода конкурентов.
2️⃣Дисконт в оценке компании, образовавшийся в результате геополитики, экономической и бизнес неопределенности, возможно, является шансом для инвесторов и оптимальным уровнем для покупки акций. Ведь когда дисконт уйдет, оценка бизнеса Яндекса будет явно выше текущих значений.
❗️Безусловно, есть и риски. В первую очередь, они касаются депозитарного характера ценных бумаг. Некоторые эксперты говорят о том, что у Яндекса, который зарегистрирован в Нидерландах, торгуются на бирже "фантики", а не ценные бумаги и текущие акционеры после разделения компании получат ничего. Риск такой есть, но мы его оцениваем крайне низко, учитывая влияние компании на рынке и тот факт, что государство взяло компанию под негласную опеку.
Позитивные новости о разделении и чётких параметрах сделки могут привести к резкому росту котировок цифрового гиганта.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть Яндекс? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥128❤113👍45👎32🐳5
#Обучение
🏦Многие средства массовой информации инвестиционной и финансовой направленности постоянно обсуждают тему налога на сверхприбыль. Мы будем исходить из официальной позиции властей и расскажем, что в данный момент известно и как этот налог повлияет на бизнес российских компаний, в том числе, публичных.
💬Глава министерства финансов Антон Силуанов заявил, что в данный момент прогнозируемая ставка обязательного сбора с бизнеса составит порядка 5% от сверхприбыли. Параметры сбора будут закреплены на законодательном уровне и он начнет действовать, скорее всего, уже в этом году.
Финансовые власти ожидают поступления в бюджет от так называемого windfall tax около 300 млрд. рублей.
❕По последней информации от налога будут освобождены представители нефтегазового и угольного секторов, а также представители малого и среднего бизнеса, которые получили доналоговую прибыль за 2021-2022 годы менее 1 млрд. рублей. А вот банковский и финансовый сектор, который ранее не входил в планы государства, вероятно, тоже будет уплачивать данный налог.
❗️Интересно, что финансовые власти планируют считать именно сверхприбыль, как разницу полученной прибыли год к году. Базой для расчета станут 2018-2019 годы.
🔻В наименее выгодном положении оказались металлурги и представители сектора удобрений, которые получили доход намного больше, чем несколько лет назад, в первую очередь, за счёт роста цен на свою продукцию.
💰При этом сектора, которые считаются условно социально-ориентированными, такие как торговля продуктами питания, связь и строительство не должны серьезно пострадать от налоговых нововведений.
При данном подходе в расчетах очень выгодно быть компанией роста, например, такой как Ozon, но не иметь чистой прибыли за отчетные периоды.
💥Мы сохраняем свое мнение. Несмотря на то, что итоговая сумма выглядит внушительно, стратегического влияния на бизнес компаний она иметь не будет. Логика государства понятна, пополнить бюджет не навредив бизнесу.
Не рекомендация!
Если информация полезна ставьте 👍
🏦Многие средства массовой информации инвестиционной и финансовой направленности постоянно обсуждают тему налога на сверхприбыль. Мы будем исходить из официальной позиции властей и расскажем, что в данный момент известно и как этот налог повлияет на бизнес российских компаний, в том числе, публичных.
💬Глава министерства финансов Антон Силуанов заявил, что в данный момент прогнозируемая ставка обязательного сбора с бизнеса составит порядка 5% от сверхприбыли. Параметры сбора будут закреплены на законодательном уровне и он начнет действовать, скорее всего, уже в этом году.
Финансовые власти ожидают поступления в бюджет от так называемого windfall tax около 300 млрд. рублей.
❕По последней информации от налога будут освобождены представители нефтегазового и угольного секторов, а также представители малого и среднего бизнеса, которые получили доналоговую прибыль за 2021-2022 годы менее 1 млрд. рублей. А вот банковский и финансовый сектор, который ранее не входил в планы государства, вероятно, тоже будет уплачивать данный налог.
❗️Интересно, что финансовые власти планируют считать именно сверхприбыль, как разницу полученной прибыли год к году. Базой для расчета станут 2018-2019 годы.
🔻В наименее выгодном положении оказались металлурги и представители сектора удобрений, которые получили доход намного больше, чем несколько лет назад, в первую очередь, за счёт роста цен на свою продукцию.
💰При этом сектора, которые считаются условно социально-ориентированными, такие как торговля продуктами питания, связь и строительство не должны серьезно пострадать от налоговых нововведений.
При данном подходе в расчетах очень выгодно быть компанией роста, например, такой как Ozon, но не иметь чистой прибыли за отчетные периоды.
💥Мы сохраняем свое мнение. Несмотря на то, что итоговая сумма выглядит внушительно, стратегического влияния на бизнес компаний она иметь не будет. Логика государства понятна, пополнить бюджет не навредив бизнесу.
Не рекомендация!
Если информация полезна ставьте 👍
👍111❤3⚡2🎉1
#ИнвестИдеи #Update
⚡️Вслед за компанией Русал финансовый отчёт и операционные показатели за 2022 год представила ее материнская компания - En+ Group. Тезисы.
1️⃣ Выручка - 16,55 млрд.$. Рост показателя на 17,20% обусловлен высокой средней ценой на алюминий и ростом цен на генерируемую электроэнергию.
2️⃣ У компании существенно выросли операционные расходы, в частности, себестоимость добычи и генерации. Из-за этого чистая прибыль снизилась 🔻в годовом выражении на 48% и составила 1,85 млрд.$.
3️⃣ Чистый долг энергетического сегмента остался на уровне 2021 года - 3,90 млрд.$, а чистый долг алюминиевого бизнес сегмента значительно вырос до 6,30 млрд.$.
4️⃣ Капитальные затраты составили 1,71 млрд.$. Увеличение капитальных затрат на 13% относительно 2021 года.
🔻Финансовые показатели предсказуемо слабые. Для компании 2022 год оказался достаточно сложным.
🔻Продажи алюминия в натуральном выражении остались на уровне 2021 года и составили 3896 тыс. тонн, а общий объем выработки электроэнергии снизился на 7,20% из-за низкого уровня воды на гидроэлектростанциях компании.
‼️Будем честны, в ближайшее время очевидных драйверов для улучшения операционных и финансовых показателей компании не просматривается. Цены на алюминий на мировых торговых площадках находятся под давлением.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть En+ Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Вслед за компанией Русал финансовый отчёт и операционные показатели за 2022 год представила ее материнская компания - En+ Group. Тезисы.
1️⃣ Выручка - 16,55 млрд.$. Рост показателя на 17,20% обусловлен высокой средней ценой на алюминий и ростом цен на генерируемую электроэнергию.
2️⃣ У компании существенно выросли операционные расходы, в частности, себестоимость добычи и генерации. Из-за этого чистая прибыль снизилась 🔻в годовом выражении на 48% и составила 1,85 млрд.$.
3️⃣ Чистый долг энергетического сегмента остался на уровне 2021 года - 3,90 млрд.$, а чистый долг алюминиевого бизнес сегмента значительно вырос до 6,30 млрд.$.
4️⃣ Капитальные затраты составили 1,71 млрд.$. Увеличение капитальных затрат на 13% относительно 2021 года.
🔻Финансовые показатели предсказуемо слабые. Для компании 2022 год оказался достаточно сложным.
🔻Продажи алюминия в натуральном выражении остались на уровне 2021 года и составили 3896 тыс. тонн, а общий объем выработки электроэнергии снизился на 7,20% из-за низкого уровня воды на гидроэлектростанциях компании.
‼️Будем честны, в ближайшее время очевидных драйверов для улучшения операционных и финансовых показателей компании не просматривается. Цены на алюминий на мировых торговых площадках находятся под давлением.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть En+ Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю

🔥102❤49👍28👎12
#ИнвестИдеи
⚡️Мы продолжаем внимательно следить за ситуацией с редомициляцией (перерегистрацией) компаний, имеющих иностранную прописку, но ведущих большую часть своего бизнеса в России.
🔝Сегодня в нашем топе 3 компании, которые зарегистрированы за рубежом, но у которых есть желание и мощный стимул перерегистрироваться. Мы говорим про компании которые хотят, а главное могут выплатить своим акционерам дивиденды.
1️⃣Полиметалл. Самые большие шансы на перерегистрацию в ближайшее время. Менеджмент открыто говорит о смене прописки. В результате юридических процедур компания с высокой вероятностью будет зарегистрирована в дружественном для России Казахстане. На территории Казахстана у Полиметалла треть бизнеса по добыче драгоценных металлов. После новостей о перерегистрации и выплате дивидендов котировки могут продемонстрировать стремительный рост. Такое сообщение может последовать в ближайшие месяцы.
2️⃣Русагро. Компания зарегистрирована на Кипре, но уже ведётся работа по смене ее прописки. Компания рассматривает несколько вариантов, в том числе и с перерегистрацией в уже упомянутый Казахстан. Главная цель, конечно, выплата дивидендов. Русагро - одна из ведущих сельскохозяйственных компаний России. Компания, которая, в том числе, обеспечивает продовольственную безопасность страны должна быть зарегистрирована в дружественной стране или на территории РФ.
3️⃣Fix Price. Компания, у которой основной бизнес магазинов низких цен сосредоточен на территории России и некоторых стран СНГ. Ранее компания уже перерегистрировалась с Британских Виргинских островов на Кипр, но обстоятельства подталкивают компанию к ещё одной перерегистрации. Предметно рассматривается перерегистрация на территорию России.
💡Бонус. Глобалтранс. Компания бенефициар переориентации транспортного торгового потока на Восток. 27 марта опубликует финансовый отчёт за год и может поделиться новостями о смене юрисдикции.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти акции? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Мы продолжаем внимательно следить за ситуацией с редомициляцией (перерегистрацией) компаний, имеющих иностранную прописку, но ведущих большую часть своего бизнеса в России.
🔝Сегодня в нашем топе 3 компании, которые зарегистрированы за рубежом, но у которых есть желание и мощный стимул перерегистрироваться. Мы говорим про компании которые хотят, а главное могут выплатить своим акционерам дивиденды.
1️⃣Полиметалл. Самые большие шансы на перерегистрацию в ближайшее время. Менеджмент открыто говорит о смене прописки. В результате юридических процедур компания с высокой вероятностью будет зарегистрирована в дружественном для России Казахстане. На территории Казахстана у Полиметалла треть бизнеса по добыче драгоценных металлов. После новостей о перерегистрации и выплате дивидендов котировки могут продемонстрировать стремительный рост. Такое сообщение может последовать в ближайшие месяцы.
2️⃣Русагро. Компания зарегистрирована на Кипре, но уже ведётся работа по смене ее прописки. Компания рассматривает несколько вариантов, в том числе и с перерегистрацией в уже упомянутый Казахстан. Главная цель, конечно, выплата дивидендов. Русагро - одна из ведущих сельскохозяйственных компаний России. Компания, которая, в том числе, обеспечивает продовольственную безопасность страны должна быть зарегистрирована в дружественной стране или на территории РФ.
3️⃣Fix Price. Компания, у которой основной бизнес магазинов низких цен сосредоточен на территории России и некоторых стран СНГ. Ранее компания уже перерегистрировалась с Британских Виргинских островов на Кипр, но обстоятельства подталкивают компанию к ещё одной перерегистрации. Предметно рассматривается перерегистрация на территорию России.
💡Бонус. Глобалтранс. Компания бенефициар переориентации транспортного торгового потока на Восток. 27 марта опубликует финансовый отчёт за год и может поделиться новостями о смене юрисдикции.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти акции? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍101🔥52❤28👎7
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок и дал 4 новые инвест идеи для покупки на ближайшую перспективу: https://youtu.be/c2LSF5G8Nvg
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Магнит-4400, Алроса-62.5, Глобалтранс-400, Яндекс-1850
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ |💰КРИПТА |💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок и дал 4 новые инвест идеи для покупки на ближайшую перспективу: https://youtu.be/c2LSF5G8Nvg
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ |💰КРИПТА |💬 НАШ ЧАТ
👍58🎉4⚡3🐳3❤🔥2👌2🏆2❤1👎1
#ИнвестИдеи
⚡️Один из наиболее интересных отчётов в ближайшие дни это отчёт компании Глобалтранс. Компания должна опубликовать финансовый итог работы за 2022 год 27 марта.
💡Мы предполагаем неплохие результаты от одного из лидеров железнодорожных перевозок России в годовом выражении. Ставки аренды полувагонов стабилизировались после снижения.
📈Компания получает выгоду от разворота российской экономики на Восток. Спрос на железнодорожные грузоперевозки стабилен. Товарооборот товаров и сырья остаётся устойчивым, что должно поддержать финансовые результаты компании. Сдержанно-позитивный взгляд по компании и на перспективу. Глобалтранс продолжает генерировать прибыль умело пользуясь экономической ситуацией.
❗️Компания зарегистрирована на Кипре. Главное, что может сообщить менеджмент, это новые вводные о планах по перерегистрации в Россию или дружественную юрисдикцию и в этом контексте планы компании по выплате дивидендов, а платить их есть из чего.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть Глобалтранс? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Один из наиболее интересных отчётов в ближайшие дни это отчёт компании Глобалтранс. Компания должна опубликовать финансовый итог работы за 2022 год 27 марта.
💡Мы предполагаем неплохие результаты от одного из лидеров железнодорожных перевозок России в годовом выражении. Ставки аренды полувагонов стабилизировались после снижения.
📈Компания получает выгоду от разворота российской экономики на Восток. Спрос на железнодорожные грузоперевозки стабилен. Товарооборот товаров и сырья остаётся устойчивым, что должно поддержать финансовые результаты компании. Сдержанно-позитивный взгляд по компании и на перспективу. Глобалтранс продолжает генерировать прибыль умело пользуясь экономической ситуацией.
❗️Компания зарегистрирована на Кипре. Главное, что может сообщить менеджмент, это новые вводные о планах по перерегистрации в Россию или дружественную юрисдикцию и в этом контексте планы компании по выплате дивидендов, а платить их есть из чего.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть Глобалтранс? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю

👍70🔥63❤43👎10
#КурсВалют
💵Валютная пара доллар США-российский рубль движется в рамках нашего среднесрочного прогноза. После консолидации около отметки в 77 рублей за одну единицу американской валюты произошло локальное коррекционное движение.
🏦Главная причина в таком поведении валютной пары не в силе рубля, а в слабости доллара после комментариев главы Федеральной резервной системы США после очередного планового заседания регулятора.
📌 Не добавляют оптимизма американскому доллару и проблемы в банковской системе США. Кризисные явления властям удалось купировать, но масштаб проблем остаётся неясным.
📌Локальную силу рубля, в свою очередь, можно объяснить приближающимся налоговым периодом, когда компании-экспортеры продают в рынок валютную выручку для проведения налоговых и иных платежей.
📌 Также в учёт стоит взять и сигналы от российского Центробанка о возможном повышении учётной ставки, которое потенциально приведет к укреплению рубля.
‼️Оставляем наш прогноз без изменений. После консолидации и локального коррекционного движения, валютная пара доллар США-российский рубль может некоторое время находится в боковике в ожидании значимых геополитических или экономических новостей, в частности, о бюджетном балансе. Более длительный прогноз: плавное ослабление российской валюты.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
💵Валютная пара доллар США-российский рубль движется в рамках нашего среднесрочного прогноза. После консолидации около отметки в 77 рублей за одну единицу американской валюты произошло локальное коррекционное движение.
🏦Главная причина в таком поведении валютной пары не в силе рубля, а в слабости доллара после комментариев главы Федеральной резервной системы США после очередного планового заседания регулятора.
📌 Не добавляют оптимизма американскому доллару и проблемы в банковской системе США. Кризисные явления властям удалось купировать, но масштаб проблем остаётся неясным.
📌Локальную силу рубля, в свою очередь, можно объяснить приближающимся налоговым периодом, когда компании-экспортеры продают в рынок валютную выручку для проведения налоговых и иных платежей.
📌 Также в учёт стоит взять и сигналы от российского Центробанка о возможном повышении учётной ставки, которое потенциально приведет к укреплению рубля.
‼️Оставляем наш прогноз без изменений. После консолидации и локального коррекционного движения, валютная пара доллар США-российский рубль может некоторое время находится в боковике в ожидании значимых геополитических или экономических новостей, в частности, о бюджетном балансе. Более длительный прогноз: плавное ослабление российской валюты.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань

👍88👎48🔥15❤3🐳1
#ИнвестИдеи
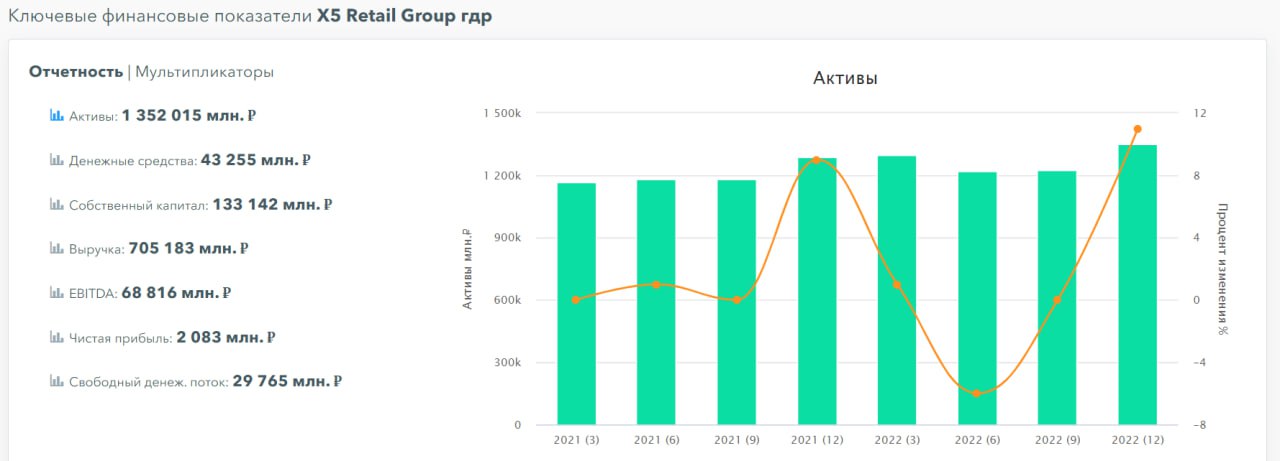
⚡️Компания X5 Group один из лидеров ритейла в России. Какие перспективы и планы у компании?
1️⃣ Продуктовый ритейл - один из самых устойчивых сегментов экономики в силу востребованности товаров. Компания делает большую ставку на расширении сети. В приоритете открытие новых магазинов и сотрудничество с локальными сетями в регионах.
2️⃣ Компания получила негласное разрешение властей на увеличение доли рынка, так как у государства есть потребность положиться на крупных, стабильных игроков, которые не допустят перебоев с товарами за счёт гибкой системы товарооборота, запасов и обширной сети поставщиков.
3️⃣ В планах у компании стать лидером в России в сегменте дискаунтеров, который набирает популярность у населения. Рост числа торговых точек и финансовых показателей сети жёстких дискаунтеров Чижик с низкой базы впечатляет. Компания первой заметила тренд и пытается раньше конкурентов его оседлать.
4️⃣ У компании уверенное положение на рынке и широкие возможности по ценообразованию. Цена в приоритете у потребителей и ритейлер активно работает над гибкостью этого показателя. Фактор цены товаров важен для привлечения покупательского трафика.
🧐 Отдельно заметим, в данный момент менеджмент достаточно пессимистично оценивает перспективы перерегистрации компании из недружественной юрисдикции и последующей выплаты дивидендов. Компания работает с хорошей прибылью. Деньги идут на развитие и обеспечение финансовой устойчивости.
‼️Ожидания по эмитенту позитивные. Рост бизнеса и ставка на развитие. Компания демонстрирует качественные цифры финансовой отчётности и в условиях относительно высокой инфляции, скорее всего, продолжит извлекать из этого прибыль.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть X5 Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания X5 Group один из лидеров ритейла в России. Какие перспективы и планы у компании?
1️⃣ Продуктовый ритейл - один из самых устойчивых сегментов экономики в силу востребованности товаров. Компания делает большую ставку на расширении сети. В приоритете открытие новых магазинов и сотрудничество с локальными сетями в регионах.
2️⃣ Компания получила негласное разрешение властей на увеличение доли рынка, так как у государства есть потребность положиться на крупных, стабильных игроков, которые не допустят перебоев с товарами за счёт гибкой системы товарооборота, запасов и обширной сети поставщиков.
3️⃣ В планах у компании стать лидером в России в сегменте дискаунтеров, который набирает популярность у населения. Рост числа торговых точек и финансовых показателей сети жёстких дискаунтеров Чижик с низкой базы впечатляет. Компания первой заметила тренд и пытается раньше конкурентов его оседлать.
4️⃣ У компании уверенное положение на рынке и широкие возможности по ценообразованию. Цена в приоритете у потребителей и ритейлер активно работает над гибкостью этого показателя. Фактор цены товаров важен для привлечения покупательского трафика.
🧐 Отдельно заметим, в данный момент менеджмент достаточно пессимистично оценивает перспективы перерегистрации компании из недружественной юрисдикции и последующей выплаты дивидендов. Компания работает с хорошей прибылью. Деньги идут на развитие и обеспечение финансовой устойчивости.
‼️Ожидания по эмитенту позитивные. Рост бизнеса и ставка на развитие. Компания демонстрирует качественные цифры финансовой отчётности и в условиях относительно высокой инфляции, скорее всего, продолжит извлекать из этого прибыль.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть X5 Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥84❤69👍49👎22
#ИнвестИдеи #Update
⚡️Компания Глобалтранс опубликовала хороший финансовый отчёт по итогам 2022 года. Тезисы.
1⃣ Выручка - 94,47 млрд. рублей. Рост к 2021 году на 29%. Значительное влияние на рост выручки оказали высокие ставки аренды полувагонов и цистерн. При этом, рост затрат составил всего 12%.
2⃣Чистая прибыль - 24,92 млрд. рублей. Чистая прибыль увеличилась на 65%.
3⃣Чистый долг компании снизился в 4 раза за отчётный год.
4⃣ Новой информации по дивидендам и переезду компании озвучено не было. Из-за невозможности выплачивать дивиденды компания направляет деньги на сокращение долга, а также увеличивает капитальные затраты на расширение.
5⃣Глобалтранс успешно адаптирует транспортные и логистические маршруты. Компания добилась улучшения и без того хорошего уровня коэффициента порожнего пробега полувагонов.
Мы позитивно оцениваем отчёт и операционные результаты работы компании за год. Несмотря на некоторое снижение арендных ставок на подвижной состав, компании удалось сдержать затраты и выйти на итоговые цифры прибыли. При этом, компания продолжает свое развитие и оптимизирует работу.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение прямо сейчас?
👍Покупать, 👎Продавать, ❤️ Держать, 🔥Наблюдаю
⚡️Компания Глобалтранс опубликовала хороший финансовый отчёт по итогам 2022 года. Тезисы.
1⃣ Выручка - 94,47 млрд. рублей. Рост к 2021 году на 29%. Значительное влияние на рост выручки оказали высокие ставки аренды полувагонов и цистерн. При этом, рост затрат составил всего 12%.
2⃣Чистая прибыль - 24,92 млрд. рублей. Чистая прибыль увеличилась на 65%.
3⃣Чистый долг компании снизился в 4 раза за отчётный год.
4⃣ Новой информации по дивидендам и переезду компании озвучено не было. Из-за невозможности выплачивать дивиденды компания направляет деньги на сокращение долга, а также увеличивает капитальные затраты на расширение.
5⃣Глобалтранс успешно адаптирует транспортные и логистические маршруты. Компания добилась улучшения и без того хорошего уровня коэффициента порожнего пробега полувагонов.
Мы позитивно оцениваем отчёт и операционные результаты работы компании за год. Несмотря на некоторое снижение арендных ставок на подвижной состав, компании удалось сдержать затраты и выйти на итоговые цифры прибыли. При этом, компания продолжает свое развитие и оптимизирует работу.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение прямо сейчас?
👍Покупать, 👎Продавать, ❤️ Держать, 🔥Наблюдаю
👍78🔥58❤28👎7
#важно
🔥 На рынок выходят «золотые» облигации.
Золотодобывающая компания «Селигдар» разместит на российском рынке первые в истории бонды, номинальная стоимость которых будет привязана к котировкам золота. Рейтинговое агентство «Эксперт РА» 24 марта присвоило готовящемуся выпуску кредитный рейтинг ruA+, который говорит об «умеренно высоком уровне кредитоспособности» эмитента. Номинальная стоимость каждой бумаги составляет 1 г золота. В денежном выражении она рассчитывается исходя из учетной цены на золото, определяемой ЦБ. Это значение Банк России ежедневно определяет на основе цены золота, зафиксированной на лондонском рынке наличного металла «спот», которую пересчитывает в рубли. Купонный доход будет выплачиваться раз в квартал. Ставка купона будет фиксированной, ориентир по ней — 5,5%.
Звучит очень даже неплохо в наше неспокойное время! Получается очень даже неплохой, крепкий защитный инструмент! Инвестор получает страховку от ослабления курса рубля и от долларовой инфляции, поскольку золото торгуется в американской валюте. Помимо этого, покупателю выплачивается купонный доход раз в квартал. Добавили бы себе в портфель такие облигации?
😱 Всемирный банк считает, что мировую экономику может ждать "потерянное десятилетие"
Как подчеркивают его авторы, «почти все экономические силы, обеспечивавшие прогресс и процветание на протяжении трех последних десятилетий, выдыхаются». «Как следствие, ожидается, что между 2022 и 2030 годами средний потенциальный рост глобального ВВП упадет примерно на треть по сравнению с темпами, которые преобладали в первом десятилетии нынешнего века, — до 2,2% в год. Для развивающихся экономик это падение будет столь же резким — с 6% в год между 2000 и 2010 годами до 4% в год в оставшиеся годы текущего десятилетия. Это падение оказалось бы намного более серьезным в случае глобального финансового кризиса или рецессии», — пишут специалисты ВБ.
Мы с вами знаем, какого это верить различным аналитикам, но тем не менее предлагаю обсудить будущее мировой и Российской экономики! Верите ли вы в рост и что все наладится? Или все таки нас ждет мощный кризис? Пишем в комментариях!)
🔝 Российский экспорт дизельного топлива достигает рекордных значений, несмотря на санкции ЕС - Bloomberg.
Согласно данным Vortexa Ltd., собранным Bloomberg в пятницу, поставки дизельного топлива из России в течение первых 19 дней марта составляли около 1,5 миллионов баррелей в день. Если этот показатель сохранится, в этом месяце будет зафиксирован наивысший показатель экспорта с начала 2016 года. “В марте производительность российских НПЗ оставалась высокой, что позволило увеличить производство дизельного топлива”, - говорит Михаил Турукалов, независимый аналитик по нефтепродуктам из США. "Отечественные производители, кажется, вполне уверены, что смогут продать свои объемы иностранным покупателям. - Скидки, которые они предлагают, достаточно велики, и есть новые рынки для сбыта топлива". Значительная часть российского экспорта дизельного топлива направляется в Турцию. Среди других импортеров - Марокко, Бразилия, Тунис и даже крупнейший экспортер нефти Саудовская Аравия.
Радует во всем этом, что заявленного сокращения добычи нефти не последовало и даже наоборот, растет переработка и продажа более дорого Дизеля! Думаю, что наши нефтяные компании вполне могут показать хорошие финансовые результаты за этот год!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔥 На рынок выходят «золотые» облигации.
Золотодобывающая компания «Селигдар» разместит на российском рынке первые в истории бонды, номинальная стоимость которых будет привязана к котировкам золота. Рейтинговое агентство «Эксперт РА» 24 марта присвоило готовящемуся выпуску кредитный рейтинг ruA+, который говорит об «умеренно высоком уровне кредитоспособности» эмитента. Номинальная стоимость каждой бумаги составляет 1 г золота. В денежном выражении она рассчитывается исходя из учетной цены на золото, определяемой ЦБ. Это значение Банк России ежедневно определяет на основе цены золота, зафиксированной на лондонском рынке наличного металла «спот», которую пересчитывает в рубли. Купонный доход будет выплачиваться раз в квартал. Ставка купона будет фиксированной, ориентир по ней — 5,5%.
Звучит очень даже неплохо в наше неспокойное время! Получается очень даже неплохой, крепкий защитный инструмент! Инвестор получает страховку от ослабления курса рубля и от долларовой инфляции, поскольку золото торгуется в американской валюте. Помимо этого, покупателю выплачивается купонный доход раз в квартал. Добавили бы себе в портфель такие облигации?
😱 Всемирный банк считает, что мировую экономику может ждать "потерянное десятилетие"
Как подчеркивают его авторы, «почти все экономические силы, обеспечивавшие прогресс и процветание на протяжении трех последних десятилетий, выдыхаются». «Как следствие, ожидается, что между 2022 и 2030 годами средний потенциальный рост глобального ВВП упадет примерно на треть по сравнению с темпами, которые преобладали в первом десятилетии нынешнего века, — до 2,2% в год. Для развивающихся экономик это падение будет столь же резким — с 6% в год между 2000 и 2010 годами до 4% в год в оставшиеся годы текущего десятилетия. Это падение оказалось бы намного более серьезным в случае глобального финансового кризиса или рецессии», — пишут специалисты ВБ.
Мы с вами знаем, какого это верить различным аналитикам, но тем не менее предлагаю обсудить будущее мировой и Российской экономики! Верите ли вы в рост и что все наладится? Или все таки нас ждет мощный кризис? Пишем в комментариях!)
🔝 Российский экспорт дизельного топлива достигает рекордных значений, несмотря на санкции ЕС - Bloomberg.
Согласно данным Vortexa Ltd., собранным Bloomberg в пятницу, поставки дизельного топлива из России в течение первых 19 дней марта составляли около 1,5 миллионов баррелей в день. Если этот показатель сохранится, в этом месяце будет зафиксирован наивысший показатель экспорта с начала 2016 года. “В марте производительность российских НПЗ оставалась высокой, что позволило увеличить производство дизельного топлива”, - говорит Михаил Турукалов, независимый аналитик по нефтепродуктам из США. "Отечественные производители, кажется, вполне уверены, что смогут продать свои объемы иностранным покупателям. - Скидки, которые они предлагают, достаточно велики, и есть новые рынки для сбыта топлива". Значительная часть российского экспорта дизельного топлива направляется в Турцию. Среди других импортеров - Марокко, Бразилия, Тунис и даже крупнейший экспортер нефти Саудовская Аравия.
Радует во всем этом, что заявленного сокращения добычи нефти не последовало и даже наоборот, растет переработка и продажа более дорого Дизеля! Думаю, что наши нефтяные компании вполне могут показать хорошие финансовые результаты за этот год!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях

👍183❤6👎1👌1
#ИнвестИдеи
⚡️Мы уже давно следим за грамотными тактическими шагами и сделками менеджмента компании Инарктика (прежнее название - Русская аквакультура) на фоне ухода с российского рынка конкурентов.
🔹У компании новое приобретение. Инарктика продолжает увеличивать производственные мощности и консолидировать сектор. На сей раз компания купила завод по разведению рыбы в Нижегородской области - Мулинское рыбоводное хозяйство, которое специализируется на разведении осетровых. У компании свое производство замкнутого цикла от разведения мальков до переработки рыбы. Инарктика планирует обновить производственный комплекс и увеличить производственные мощности.
❓В чем логика?
Компания Инарктика, как и в других сделках, исходит из потребностей рынка, предложение красной рыбы на котором в последний год резко сократилось.
🔹У компании качественная понятная стратегия. Инвестировать деньги сейчас для того чтобы получить осязаемую отдачу в будущем. Важным моментом является и то, что Инарктика выстраивает вертикально - интегрированную структуру бизнеса, чтобы не зависит от внешних условий и контрагентов.
‼️Из важных новостей: экспорт красной рыбы, в том числе, в недружественные страны находится на хорошем уровне, но ложкой дёгтя служит дисконт цены на поставки.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть Инарктика? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Мы уже давно следим за грамотными тактическими шагами и сделками менеджмента компании Инарктика (прежнее название - Русская аквакультура) на фоне ухода с российского рынка конкурентов.
🔹У компании новое приобретение. Инарктика продолжает увеличивать производственные мощности и консолидировать сектор. На сей раз компания купила завод по разведению рыбы в Нижегородской области - Мулинское рыбоводное хозяйство, которое специализируется на разведении осетровых. У компании свое производство замкнутого цикла от разведения мальков до переработки рыбы. Инарктика планирует обновить производственный комплекс и увеличить производственные мощности.
❓В чем логика?
Компания Инарктика, как и в других сделках, исходит из потребностей рынка, предложение красной рыбы на котором в последний год резко сократилось.
🔹У компании качественная понятная стратегия. Инвестировать деньги сейчас для того чтобы получить осязаемую отдачу в будущем. Важным моментом является и то, что Инарктика выстраивает вертикально - интегрированную структуру бизнеса, чтобы не зависит от внешних условий и контрагентов.
‼️Из важных новостей: экспорт красной рыбы, в том числе, в недружественные страны находится на хорошем уровне, но ложкой дёгтя служит дисконт цены на поставки.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть Инарктика? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍151🔥77❤56👏5
#важно
💔 Bloomberg узнал о планах ЕС блокировать поставки российского СПГ - РБК. Наверное, одна из первых негативных новостей для компании Новатек!
ЕС намерен создать механизм, который позволит европейским странам блокировать импорт сжиженного природного газа (СПГ) из России без необходимости вводить новые санкции, сообщает Bloomberg. Министры энергетики европейских государств могут одобрить предложение: оно наделит правительства полномочиями временно запрещать российским экспортерам заранее бронировать инфраструктурные мощности для соответствующих поставок.
В начале февраля Reuters со ссылкой на данные Refinitiv сообщил, что в прошлом году Россия поставила в Европу около 17 млн т СПГ, что на 20% больше, чем в позапрошлом.
Конечно, пока это все на уровне слухов и домыслов, но есть вероятность, что могут и принять такой закон и компании Новатек будет сложнее продавать свой СПГ(хотя серые схемы никто не отменял)! Напишите в комментариях, что думаете! Блеф или ребята настроены серьезно?
😱Оказалось, что акции Китая и Гонконга, торгуемые на СПбБирже хранятся в недружественных юрисдикциях - РБК
ЦБ обязал брокеров с 1 апреля предупреждать «неквалов» о рисках владения бумагами дружественных эмитентов c хранением в недружественной юрисдикции. В их числе оказались бумаги из материкового Китая и Гонконга. В обращении сейчас 115 бумаг гонконгских эмитентов, 34 из них отнесены к «опасным», поскольку хранятся в депозитариях недружественных стран — а значит, могут попасть под блокировку.
СПБ Биржа составила перечень иностранных бумаг, в цепочке хранения которых есть недружественные депозитарии.
Среди них всеми любимые: PetroChina, Sinopharm, Lenovo Group и тд! Вот так внезапно опасность вновь преследует российского инвестора! Кстати, напишите в комментариях держите ли китайские компании в своих портфелях и какой процент!
🧐 А вот это любопытно! Стратегия «БКС Мир инвестиций» по российским акциям.
В ближайшие месяцы ключевым драйвером роста котировок станет возобновление дивидендных выплат, следует из стратегии компании на второй квартал 2023 года.
В компании считают, что во втором полугодии значительные дивиденды могут выплатить металлурги. Прибыльность у этого сектора хорошая, а потребность в инвестициях в развитие ограничена, пояснили в «БКС Мир инвестиций». Среди драйверов роста рынка он также назвал ослабление рубля, которое способствует увеличению доходов российских компаний. Это будет отражено уже в отчетах за второй квартал, и тогда «инвесторы увидят, что компании зарабатывают на самом деле достаточно неплохие деньги».
Как вам такая идея? Достаточно любопытные мысли, как по мне! Напишите в комментариях, начали ли вы покупать металлургов в свои портфели?
Ставьте 👍 если канал полезен!
💔 Bloomberg узнал о планах ЕС блокировать поставки российского СПГ - РБК. Наверное, одна из первых негативных новостей для компании Новатек!
ЕС намерен создать механизм, который позволит европейским странам блокировать импорт сжиженного природного газа (СПГ) из России без необходимости вводить новые санкции, сообщает Bloomberg. Министры энергетики европейских государств могут одобрить предложение: оно наделит правительства полномочиями временно запрещать российским экспортерам заранее бронировать инфраструктурные мощности для соответствующих поставок.
В начале февраля Reuters со ссылкой на данные Refinitiv сообщил, что в прошлом году Россия поставила в Европу около 17 млн т СПГ, что на 20% больше, чем в позапрошлом.
Конечно, пока это все на уровне слухов и домыслов, но есть вероятность, что могут и принять такой закон и компании Новатек будет сложнее продавать свой СПГ(хотя серые схемы никто не отменял)! Напишите в комментариях, что думаете! Блеф или ребята настроены серьезно?
😱Оказалось, что акции Китая и Гонконга, торгуемые на СПбБирже хранятся в недружественных юрисдикциях - РБК
ЦБ обязал брокеров с 1 апреля предупреждать «неквалов» о рисках владения бумагами дружественных эмитентов c хранением в недружественной юрисдикции. В их числе оказались бумаги из материкового Китая и Гонконга. В обращении сейчас 115 бумаг гонконгских эмитентов, 34 из них отнесены к «опасным», поскольку хранятся в депозитариях недружественных стран — а значит, могут попасть под блокировку.
СПБ Биржа составила перечень иностранных бумаг, в цепочке хранения которых есть недружественные депозитарии.
Среди них всеми любимые: PetroChina, Sinopharm, Lenovo Group и тд! Вот так внезапно опасность вновь преследует российского инвестора! Кстати, напишите в комментариях держите ли китайские компании в своих портфелях и какой процент!
🧐 А вот это любопытно! Стратегия «БКС Мир инвестиций» по российским акциям.
В ближайшие месяцы ключевым драйвером роста котировок станет возобновление дивидендных выплат, следует из стратегии компании на второй квартал 2023 года.
В компании считают, что во втором полугодии значительные дивиденды могут выплатить металлурги. Прибыльность у этого сектора хорошая, а потребность в инвестициях в развитие ограничена, пояснили в «БКС Мир инвестиций». Среди драйверов роста рынка он также назвал ослабление рубля, которое способствует увеличению доходов российских компаний. Это будет отражено уже в отчетах за второй квартал, и тогда «инвесторы увидят, что компании зарабатывают на самом деле достаточно неплохие деньги».
Как вам такая идея? Достаточно любопытные мысли, как по мне! Напишите в комментариях, начали ли вы покупать металлургов в свои портфели?
Ставьте 👍 если канал полезен!
👍180❤11🐳4
#ИнвестИдеи
💥Отличные новости для наших нефтяников.
По мнению профильных экспертов и по информации от чиновников и таможенных органов экспорт российской нефти, в большинстве своём, успешно перенаправлен в азиатский регион, в частности, в Китай и Индию.
‼️Поставки нефти в Китай и Индию обеспечивают более 80% экспорта российской нефти и нефтепродуктов.
✔️В условиях ограничений на российскую нефть со стороны ряда стран, это позитивный знак для всего сектора. Объемы экспорта, которые ранее направлялись в Европейский союз (по разным оценкам на их долю приходилось около половины экспорта нефти из России) удалось в относительно короткие сроки перенаправить в дружественные страны.
✔️Новые маршруты сбыта обеспечивают непрерывный экспорт российской нефти и нефтепродуктов. Вопрос остаётся лишь в цене. Если рыночный дисконт на российскую нефть ранее достигал значительных 30 и более процентов, то по словам министра финансов Антона Силуанова эта цифра в данный момент значительно сократилась.
✔️Что же до поставок в Европу. Они, естественно, не прекратились, а изменились. Российская нефть поставляется в ЕС через третьи страны или в виде нефтепродуктов через процедуру смешивания с нефтью из других стран.
‼️Главными факторами, которые могут повлиять на финансовую отчётность российских нефтяников остаются цены на нефть на мировых рынка, которые в последнее время бурно реагируют на глобальную экономическую неопределенность, а также способность компаний сокращать затраты на добычу, переработку и транспортировку нефти.
Не рекомендация!
@cashflowtime
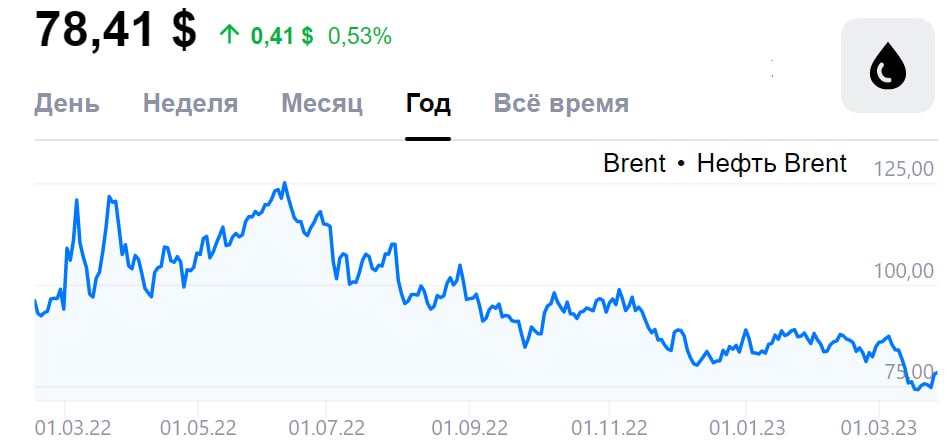
⁉️Какая цена на нефть марки Brent справедлива по вашему мнению? Напишите в комментариях👇
💥Отличные новости для наших нефтяников.
По мнению профильных экспертов и по информации от чиновников и таможенных органов экспорт российской нефти, в большинстве своём, успешно перенаправлен в азиатский регион, в частности, в Китай и Индию.
‼️Поставки нефти в Китай и Индию обеспечивают более 80% экспорта российской нефти и нефтепродуктов.
✔️В условиях ограничений на российскую нефть со стороны ряда стран, это позитивный знак для всего сектора. Объемы экспорта, которые ранее направлялись в Европейский союз (по разным оценкам на их долю приходилось около половины экспорта нефти из России) удалось в относительно короткие сроки перенаправить в дружественные страны.
✔️Новые маршруты сбыта обеспечивают непрерывный экспорт российской нефти и нефтепродуктов. Вопрос остаётся лишь в цене. Если рыночный дисконт на российскую нефть ранее достигал значительных 30 и более процентов, то по словам министра финансов Антона Силуанова эта цифра в данный момент значительно сократилась.
✔️Что же до поставок в Европу. Они, естественно, не прекратились, а изменились. Российская нефть поставляется в ЕС через третьи страны или в виде нефтепродуктов через процедуру смешивания с нефтью из других стран.
‼️Главными факторами, которые могут повлиять на финансовую отчётность российских нефтяников остаются цены на нефть на мировых рынка, которые в последнее время бурно реагируют на глобальную экономическую неопределенность, а также способность компаний сокращать затраты на добычу, переработку и транспортировку нефти.
Не рекомендация!
@cashflowtime
⁉️Какая цена на нефть марки Brent справедлива по вашему мнению? Напишите в комментариях👇
👍65❤🔥5🎉4❤3👎2
#ИнвестИдеи #Update
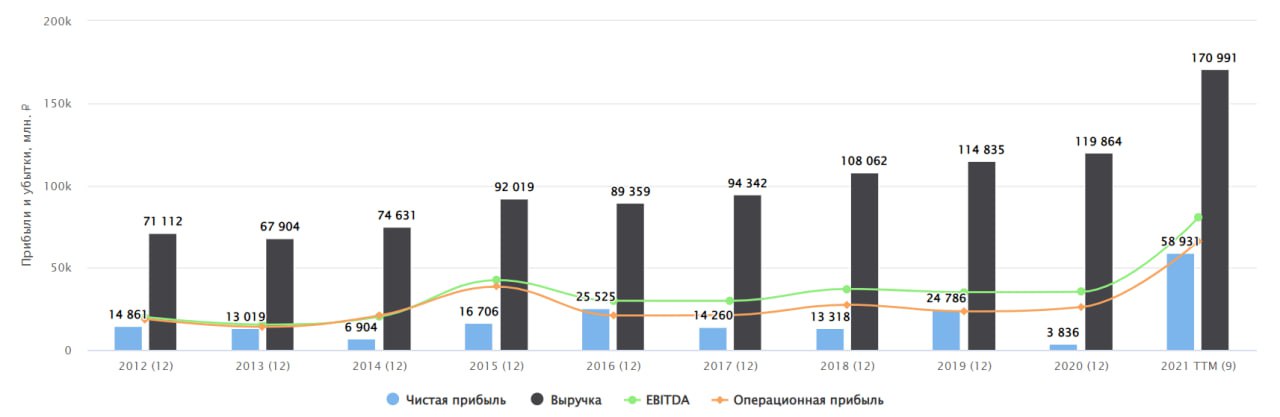
💥Компания Акрон - один из крупнейших мировых производителей минеральных удобрений представила отчёт по РСБУ за 2022 год. Тезисы.
1️⃣ Выручка компания выросла на отличные 25% до 180,60 млрд. рублей. Рост выручки обеспечило как увеличение объемов, так и рост цен на удобрения.
2️⃣ Валовая прибыль - 120 млрд. рублей. Рост показателя на 25,50%.
3️⃣ Чистая прибыль снизилась почти на 13% - 71,70 млрд. рублей. Снижение чистой прибыли продиктовано значительными затратами компании.
✔️Компания Акрон опубликовала данные о росте продаж в отчётном году. Также стоит заметить, что 86% выручки производителя удобрений обеспечили продажи продукции на внешние рынки. Акрон экспортировал более 87% произведенных удобрений и 60% аммиака.
✔️При этом, Акрон делает ставку на российский рынок, который является для компании приоритетным. Акрон планирует увеличивать поставки отечественным потребителям.
‼️Интересный нюанс. Крупная статья расходов компании - это выкуп собственных акций с рынка. Эту ситуацию можно трактовать двояко. С одной стороны, компания цену собственных акций оценивает, как минимум, справедливо, с другой стороны, учитывая низкую ликвидность и низкий процент обращающихся акций, возможно, у компании есть планы по уходу с биржи.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть акции Акрон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
💥Компания Акрон - один из крупнейших мировых производителей минеральных удобрений представила отчёт по РСБУ за 2022 год. Тезисы.
1️⃣ Выручка компания выросла на отличные 25% до 180,60 млрд. рублей. Рост выручки обеспечило как увеличение объемов, так и рост цен на удобрения.
2️⃣ Валовая прибыль - 120 млрд. рублей. Рост показателя на 25,50%.
3️⃣ Чистая прибыль снизилась почти на 13% - 71,70 млрд. рублей. Снижение чистой прибыли продиктовано значительными затратами компании.
✔️Компания Акрон опубликовала данные о росте продаж в отчётном году. Также стоит заметить, что 86% выручки производителя удобрений обеспечили продажи продукции на внешние рынки. Акрон экспортировал более 87% произведенных удобрений и 60% аммиака.
✔️При этом, Акрон делает ставку на российский рынок, который является для компании приоритетным. Акрон планирует увеличивать поставки отечественным потребителям.
‼️Интересный нюанс. Крупная статья расходов компании - это выкуп собственных акций с рынка. Эту ситуацию можно трактовать двояко. С одной стороны, компания цену собственных акций оценивает, как минимум, справедливо, с другой стороны, учитывая низкую ликвидность и низкий процент обращающихся акций, возможно, у компании есть планы по уходу с биржи.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть акции Акрон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥89👍28❤11🐳10👎8
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! Наш взгляд на компанию Яндекс. Какое будущее ждет компанию?
👉https://youtu.be/6xmd25Gs6Xc
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ |💰КРИПТА |💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! Наш взгляд на компанию Яндекс. Какое будущее ждет компанию?
👉https://youtu.be/6xmd25Gs6Xc
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ |💰КРИПТА |💬 НАШ ЧАТ
👍41👎4❤1
#ИнвестИдеи #Update
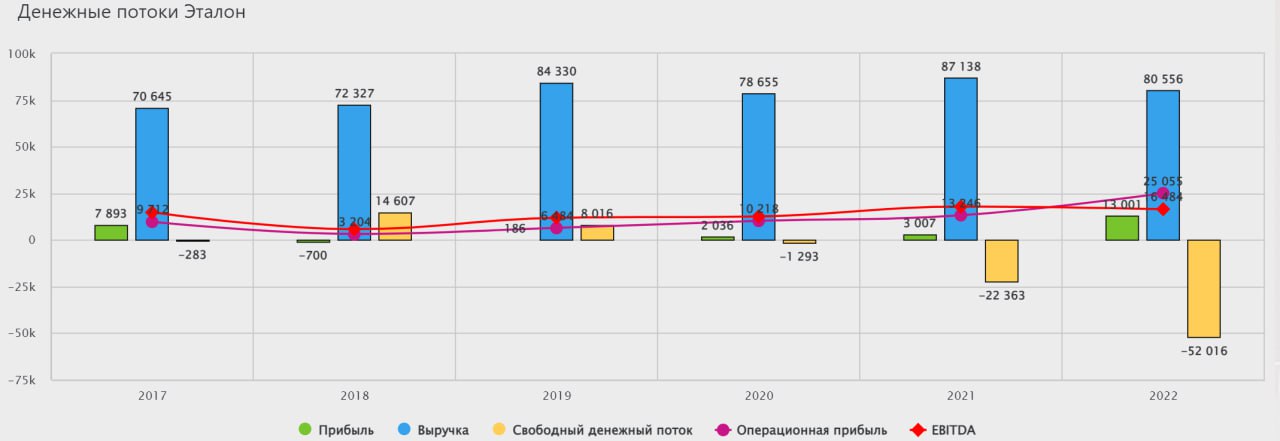
⚡️Компания Эталон поделилась финансовыми метриками за 2022 год.
1️⃣Выручка - 80,60 млрд. рублей. Снижение выручки на 7,50% относительно 2021 года.
2️⃣Валовая прибыль - 28,20 млрд. рублей.
3️⃣Чистая прибыль - 13 млрд. рублей. Рост чистой прибыли в 4 раза относительно 2021 года носит разовый бухгалтерский характер и связан с приобретением активов финской компании ЮИТ.
💬По словам руководства компании, Эталон неплохо отработал в ушедшем году с точки зрения операционной эффективности. Компания сосредоточила усилия на технологической трансформации бизнеса, которая позволит успешно конкурировать на рынке благодаря снижению себестоимости проектов.
❗️Несмотря на то, что менеджмент оценивает результаты положительно, снижение выручки, а также бухгалтерский рост чистой прибыли не вселяет оптимизма. Платежеспособность населения снизилась, кредитные условия ужесточились, Центробанк выступает против раздувания цен на жилье. Все это факторы дальнейшего давления на сектор и компанию Эталон. Также напомним про не лучшие операционные показатели компании за ушедший квартал, в котором продажи недвижимости снизились на 36%, а количество новых договоров на 26% относительно 2021 года.
@cashflowtime
⁉️А у вас в портфеле есть акции Эталон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Эталон поделилась финансовыми метриками за 2022 год.
1️⃣Выручка - 80,60 млрд. рублей. Снижение выручки на 7,50% относительно 2021 года.
2️⃣Валовая прибыль - 28,20 млрд. рублей.
3️⃣Чистая прибыль - 13 млрд. рублей. Рост чистой прибыли в 4 раза относительно 2021 года носит разовый бухгалтерский характер и связан с приобретением активов финской компании ЮИТ.
💬По словам руководства компании, Эталон неплохо отработал в ушедшем году с точки зрения операционной эффективности. Компания сосредоточила усилия на технологической трансформации бизнеса, которая позволит успешно конкурировать на рынке благодаря снижению себестоимости проектов.
❗️Несмотря на то, что менеджмент оценивает результаты положительно, снижение выручки, а также бухгалтерский рост чистой прибыли не вселяет оптимизма. Платежеспособность населения снизилась, кредитные условия ужесточились, Центробанк выступает против раздувания цен на жилье. Все это факторы дальнейшего давления на сектор и компанию Эталон. Также напомним про не лучшие операционные показатели компании за ушедший квартал, в котором продажи недвижимости снизились на 36%, а количество новых договоров на 26% относительно 2021 года.
@cashflowtime
⁉️А у вас в портфеле есть акции Эталон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥80👍26❤24👎12⚡2
#ИнвестИдеи
⚡️Будем честны, с точки зрения производства, сбыта и финансовых показателей прошлый год был достаточно сложным для российских золотодобытчиков, но мы с оптимизмом смотрим в будущее наших компаний.
📌 Полюс, Полиметалл, Селигдар. У каждой компании есть внутренние, индивидуальные драйверы роста, как операционных, так и финансовых показателей, но всех их, независимо от производственных активов и сегментов бизнеса, объединяет одно - цена на золото на мировых биржах.
📌 Цена на жёлтый драгоценный металл вплотную подобралась к отметке в 2000$ за тройскую унцию и есть шанс на дальнейший рост. Почему так происходит? Если отбросить в сторону гадание на кофейной гуще и макроэкономике, в мировой экономике накопились серьезные проблемы и дисбалансы. Любой здравомыслящий инвестор: частное лицо, компания или фонд ищут в текущих условиях наиболее безопасное место для хранения своих средств. Кто-то скажет: раз традиционная финансовая система подаёт признаки слабости и нестабильности, нужно выбирать альтернативные активы, например, криптовалюты, в частности, Биткоин. Этому посвящен наш отдельный канал.
📌Но исторически, традиционным инструментом сбережения во все времена было золото. Логика инвесторов более чем понятна. В периоды экономической нестабильности золото выступает, своего рода, активом-убежищем. Критики такого способа инвестирования резонно могут заметить: золото не приносит купоны или дивиденды. С одно стороны, да, с другой, и это более важно, речь про прирост капитала при инвестициях в золото отходит на второй план, главное для инвесторов - сохранить.
‼️Возможный рост цен на золото можно отыграть через акции золотодобытчиков со стабильными потоками и предсказуемой добычей. Как раз-таки они, потенциально, дивиденды могут выплатит в обозримом будущем.
Не рекомендация!
⁉️А вы инвестируете в золото или в золотодобывающие компании?
👍Да, 👎нет, 🔥Наблюдаю
⚡️Будем честны, с точки зрения производства, сбыта и финансовых показателей прошлый год был достаточно сложным для российских золотодобытчиков, но мы с оптимизмом смотрим в будущее наших компаний.
📌 Полюс, Полиметалл, Селигдар. У каждой компании есть внутренние, индивидуальные драйверы роста, как операционных, так и финансовых показателей, но всех их, независимо от производственных активов и сегментов бизнеса, объединяет одно - цена на золото на мировых биржах.
📌 Цена на жёлтый драгоценный металл вплотную подобралась к отметке в 2000$ за тройскую унцию и есть шанс на дальнейший рост. Почему так происходит? Если отбросить в сторону гадание на кофейной гуще и макроэкономике, в мировой экономике накопились серьезные проблемы и дисбалансы. Любой здравомыслящий инвестор: частное лицо, компания или фонд ищут в текущих условиях наиболее безопасное место для хранения своих средств. Кто-то скажет: раз традиционная финансовая система подаёт признаки слабости и нестабильности, нужно выбирать альтернативные активы, например, криптовалюты, в частности, Биткоин. Этому посвящен наш отдельный канал.
📌Но исторически, традиционным инструментом сбережения во все времена было золото. Логика инвесторов более чем понятна. В периоды экономической нестабильности золото выступает, своего рода, активом-убежищем. Критики такого способа инвестирования резонно могут заметить: золото не приносит купоны или дивиденды. С одно стороны, да, с другой, и это более важно, речь про прирост капитала при инвестициях в золото отходит на второй план, главное для инвесторов - сохранить.
‼️Возможный рост цен на золото можно отыграть через акции золотодобытчиков со стабильными потоками и предсказуемой добычей. Как раз-таки они, потенциально, дивиденды могут выплатит в обозримом будущем.
Не рекомендация!
⁉️А вы инвестируете в золото или в золотодобывающие компании?
👍Да, 👎нет, 🔥Наблюдаю
👍226🔥45👎26❤4👌1