#ИнвестИдеи
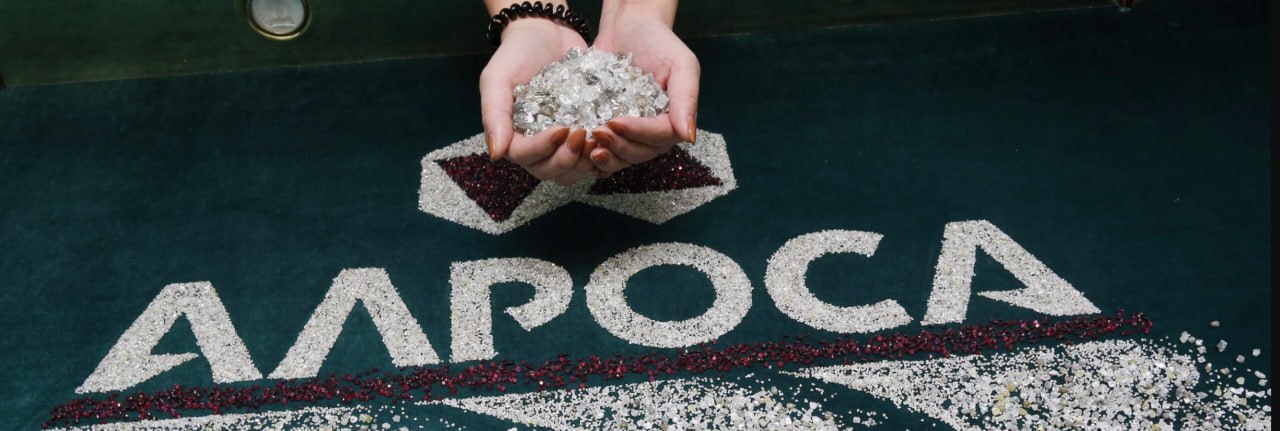
💎Отличные новости для компании Алроса. Пока европейские чиновники дискутируют о целесообразности ограничений для российской алмазодобывающей компании, спрос в Европе на российские драгоценные камни сохраняется на высоком уровне.
Что произошло?
По информации от бельгийского министерства торговли и по неподтвержденной информации от бельгийских ювелирных компаний спрос на российские алмазы вырос за последние месяцы. Импорт алмазов из России в Бельгию вырос год к году.
❕Уже несколько раз в санкционной повестке мелькала компания Алроса, но до сих пор санкций ЕС не введено. Вопрос остается открытым, хотя твердо на своем стоит Бельгии - мировой торговый центр драгоценными камнями, которая боится потерять долю рынка и которая прогнозирует уход российских камней в азиатские страны.
❗️Мы прекрасно понимаем, одно дело громкие политические заявления и совсем другое успешный бизнес, деловые взаимоотношения и поставки, которые выстраивались годами и которые приносят значительную прибыль обеим сторонам.
📈Спрос на камни в данный момент ключевой фактор для компании. Хоть мы и не видим отчётности Алроса, по косвенным признакам у компании дела идут неплохо. Спрос на российские драгоценные камни остается высоким, как в ЕС, так и в дружественных странах. При опубликовании финансовой отчётности, Алроса может приятно удивить инвесторов, но ждать ее, видимо, придется долго, так как компания боится санкций.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Алроса сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
💎Отличные новости для компании Алроса. Пока европейские чиновники дискутируют о целесообразности ограничений для российской алмазодобывающей компании, спрос в Европе на российские драгоценные камни сохраняется на высоком уровне.
Что произошло?
По информации от бельгийского министерства торговли и по неподтвержденной информации от бельгийских ювелирных компаний спрос на российские алмазы вырос за последние месяцы. Импорт алмазов из России в Бельгию вырос год к году.
❕Уже несколько раз в санкционной повестке мелькала компания Алроса, но до сих пор санкций ЕС не введено. Вопрос остается открытым, хотя твердо на своем стоит Бельгии - мировой торговый центр драгоценными камнями, которая боится потерять долю рынка и которая прогнозирует уход российских камней в азиатские страны.
❗️Мы прекрасно понимаем, одно дело громкие политические заявления и совсем другое успешный бизнес, деловые взаимоотношения и поставки, которые выстраивались годами и которые приносят значительную прибыль обеим сторонам.
📈Спрос на камни в данный момент ключевой фактор для компании. Хоть мы и не видим отчётности Алроса, по косвенным признакам у компании дела идут неплохо. Спрос на российские драгоценные камни остается высоким, как в ЕС, так и в дружественных странах. При опубликовании финансовой отчётности, Алроса может приятно удивить инвесторов, но ждать ее, видимо, придется долго, так как компания боится санкций.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Алроса сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍182❤80🔥52👎12🐳6❤🔥3⚡1👌1
#важно
🔝 НОВАТЭК сообщил правительству о своей готовности приобрести долю Shell в проекте «Сахалин-2» (27,5%). «Сахалин-2» — проект разработки Пильтун-Астохского и Лунского месторождений на шельфе Сахалина, реализуется с 1994 года на основе соглашения о разделе продукции. Основные акционеры проекта — «Газпром» (50%), японские Mitsui (12,5%) и Mitsubishi (10%), остальная доля принадлежала Shell. В 2022 году завод произвел 11,5 млн тонн СПГ, 3,7 млн тонн нефти. Около 90% СПГ завода продается по долгосрочным контрактам, в основном в Японию, спотовые партии уходят в Китай, Южную Корею и Индонезию.
Еще один хороший и качественный, востребованный в мире актив в копилку Новатека. Даже не знаю порой как реагировать на такие заявления.. С одной стороны участие западных компаний в проектах гарантировало техническую часть, лучшие технологии и решения.. С другой стороны, для Российской экономики и инвестора нет ничего плохого, если такие проекты развивают наши компании! Напишите в комментариях, что думаете и на какой стороне вы!
🛢 "ЛУКОЙЛ" получил одобрение заявления о коммерциализации запасов месторождения Эриду в Ираке
Российская компания получила от государственной иракской нефтяной компании Thi-Qar Oil Company (TOC) одобрение заявления о коммерциализации запасов и предварительного предложения по разработке нефтяного месторождения Эриду в пределах Блока 10 совместно с Inpex South Iraq Ltd.
После утверждения TOC представленных документов "ЛУКОЙЛ" и Inpex South Iraq планируют приступить к реализации плана разработки месторождения Эриду с проектным уровнем добычи 250 тыс. барр. в сутки.
Простыми словами это принесет Лукойлу примерно +10% к добычи нефти + диверсификация источников! Звучит неплохо и, вероятно, поэтому акции отреагировали умеренным ростом! Лично мне нравится Лукойл, а вам?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 НОВАТЭК сообщил правительству о своей готовности приобрести долю Shell в проекте «Сахалин-2» (27,5%). «Сахалин-2» — проект разработки Пильтун-Астохского и Лунского месторождений на шельфе Сахалина, реализуется с 1994 года на основе соглашения о разделе продукции. Основные акционеры проекта — «Газпром» (50%), японские Mitsui (12,5%) и Mitsubishi (10%), остальная доля принадлежала Shell. В 2022 году завод произвел 11,5 млн тонн СПГ, 3,7 млн тонн нефти. Около 90% СПГ завода продается по долгосрочным контрактам, в основном в Японию, спотовые партии уходят в Китай, Южную Корею и Индонезию.
Еще один хороший и качественный, востребованный в мире актив в копилку Новатека. Даже не знаю порой как реагировать на такие заявления.. С одной стороны участие западных компаний в проектах гарантировало техническую часть, лучшие технологии и решения.. С другой стороны, для Российской экономики и инвестора нет ничего плохого, если такие проекты развивают наши компании! Напишите в комментариях, что думаете и на какой стороне вы!
🛢 "ЛУКОЙЛ" получил одобрение заявления о коммерциализации запасов месторождения Эриду в Ираке
Российская компания получила от государственной иракской нефтяной компании Thi-Qar Oil Company (TOC) одобрение заявления о коммерциализации запасов и предварительного предложения по разработке нефтяного месторождения Эриду в пределах Блока 10 совместно с Inpex South Iraq Ltd.
После утверждения TOC представленных документов "ЛУКОЙЛ" и Inpex South Iraq планируют приступить к реализации плана разработки месторождения Эриду с проектным уровнем добычи 250 тыс. барр. в сутки.
Простыми словами это принесет Лукойлу примерно +10% к добычи нефти + диверсификация источников! Звучит неплохо и, вероятно, поэтому акции отреагировали умеренным ростом! Лично мне нравится Лукойл, а вам?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях

👍250👎1
#ИнвестИдеи #Update
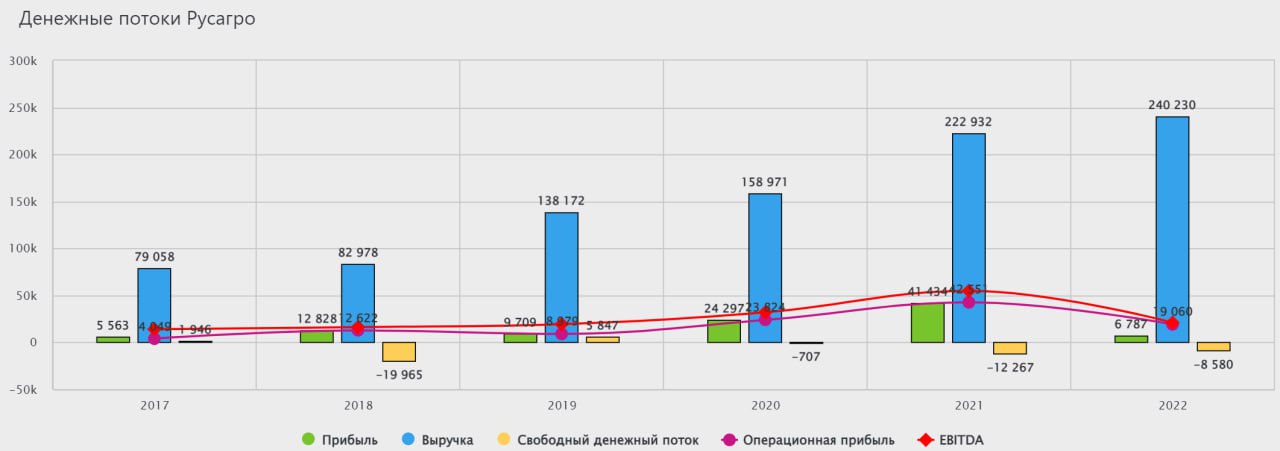
⚡️Компания Русагро - один из ведущих производителей продуктов питания и сельскохозяйственной продукции в России опубликовала отчёт за 2022 год. Тезисы.
1️⃣ Выручка составила 240,23 млрд. рублей. Зафиксирован рост показателя на 8%. Выручка выросла во всех бизнес сегментах компании, кроме сельскохозяйственного. В сельскохозяйственном сегменте негативное влияние оказала погода на сбор урожая, а также снижение отпускных цен на продукцию. Компания отметила положительную тенденцию на российском рынке сахара и масложировой продукции.
2️⃣Чистая прибыль - 6,79 млрд. рублей. Катастрофическое снижение относительно 2021 года на 84%. Существенный вклад в снижение показателя внесли переоценка биологических активов из-за снижения цен и роста себестоимости производства, а также неблагоприятный эффект от курсовой переоценки.
💬По словам компании, основными факторами, которые повлияли на итоговые показатели стали рост издержек и ухудшение конъюнктуры на ключевых рынках сбыта.
❗️Компания отчиталась нейтрально. Негатив в финансовой отчётности был уже частично заложен в котировках, так как квартальные показатели на протяжении всего 2022 года были неидеальными.
💥Вывод. Компания Русагро сообщила о сохранении стратегических планов по перерегистрации и нацеленности на выплату дивидендов в будущем. При этом, по словам менеджмента, эти два события напрямую связаны.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Русагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Русагро - один из ведущих производителей продуктов питания и сельскохозяйственной продукции в России опубликовала отчёт за 2022 год. Тезисы.
1️⃣ Выручка составила 240,23 млрд. рублей. Зафиксирован рост показателя на 8%. Выручка выросла во всех бизнес сегментах компании, кроме сельскохозяйственного. В сельскохозяйственном сегменте негативное влияние оказала погода на сбор урожая, а также снижение отпускных цен на продукцию. Компания отметила положительную тенденцию на российском рынке сахара и масложировой продукции.
2️⃣Чистая прибыль - 6,79 млрд. рублей. Катастрофическое снижение относительно 2021 года на 84%. Существенный вклад в снижение показателя внесли переоценка биологических активов из-за снижения цен и роста себестоимости производства, а также неблагоприятный эффект от курсовой переоценки.
💬По словам компании, основными факторами, которые повлияли на итоговые показатели стали рост издержек и ухудшение конъюнктуры на ключевых рынках сбыта.
❗️Компания отчиталась нейтрально. Негатив в финансовой отчётности был уже частично заложен в котировках, так как квартальные показатели на протяжении всего 2022 года были неидеальными.
💥Вывод. Компания Русагро сообщила о сохранении стратегических планов по перерегистрации и нацеленности на выплату дивидендов в будущем. При этом, по словам менеджмента, эти два события напрямую связаны.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Русагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤84🔥72👍45👎17
#ИнвестИдеи #РазборКомпании
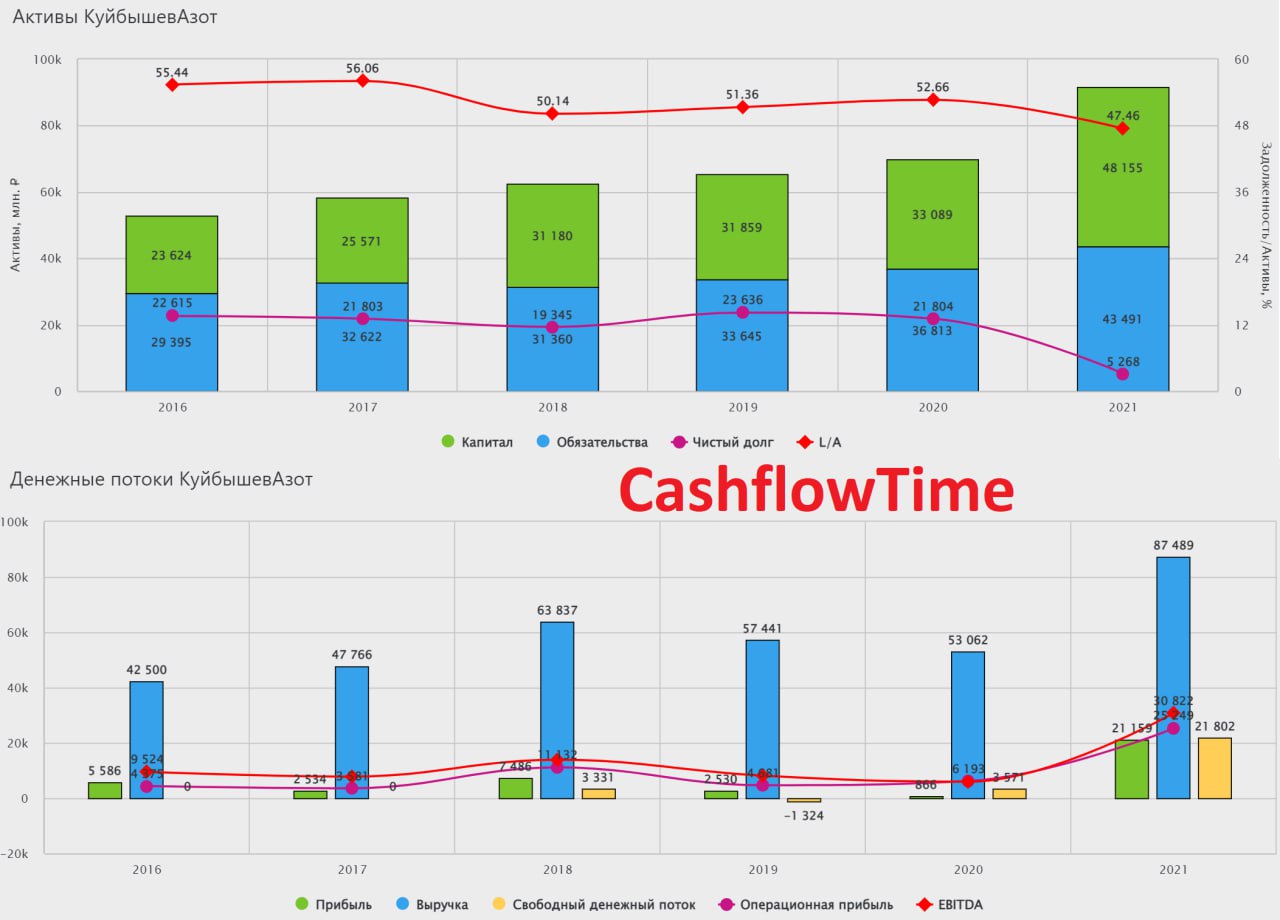
⚡️Сегодня поговорим о новой компании на нашем радаре - Куйбышевазот. Куйбышевазот - одно из крупнейших предприятий химической промышленности России, крупный производитель азотных удобрений.
📍Компания занимается производством химических соединений, пластиков, азотных удобрений, а также производством промышленных газов.
❗️Главная идея инвестирования - в течение ближайших 3 лет компания планирует реализовать ряд инвестиционных проектов, в частности, строительство завода по производству карбамида, увеличение мощностей по производству аммиачной селитры, строительство нового производственного комплекса по производству аммиака и азотных удобрений, которые позволят нарастить производственные мощности по производству удобрений на 70-80%.
📍Производственные показатели компании свидетельствуют о росте объемов производства на протяжении последних лет. А прирост выручки и прибыли стал результатом как наращивания объема производства удобрений, так и высоким уровнем цен на удобрения.
📍По прогнозам экспертов, цена на азотные удобрения на горизонте ближайших 3 лет будет оставаться на текущем уровне с вероятностью небольшого, в пределах 5-10%, роста.
📍При таком прогнозе, логика действий компании понятна. При неизменной цене на удобрения, рост финансовых показателей планируется достигнуть за счёт наращивания производства и поставок.
📍По мере реализации инвестиционной программы можно ожидать значительного прироста выручки сегмента бизнеса Аммиак и удобрения до примерно 130-140 млрд. рублей на горизонте 3-5 лет. При сохранении рентабельности и маржинальности бизнеса, а также на основании чистой прибыли за последние несколько лет прогнозная чистая прибыль составит около 20 млрд. рублей.
📍Компания в прошедшем 2022 году провела существенные капитальные вложения. По прогнозу Куйбышевазот рост производства может обеспечить прирост денежного потока, часть которого, скорее всего, будет направлена на развитие, а часть может быть выплачена в виде дивидендов.
‼️Учитывая потенциал компании в наращивании производства, оценка компании нейтрально - положительная, но нужно понимать, для компании многое зависит от рыночной конъюнктуры.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Куйбышевазот?
👍Нет, 👎Есть, 🔥Никогда о них не слышал
⚡️Сегодня поговорим о новой компании на нашем радаре - Куйбышевазот. Куйбышевазот - одно из крупнейших предприятий химической промышленности России, крупный производитель азотных удобрений.
📍Компания занимается производством химических соединений, пластиков, азотных удобрений, а также производством промышленных газов.
❗️Главная идея инвестирования - в течение ближайших 3 лет компания планирует реализовать ряд инвестиционных проектов, в частности, строительство завода по производству карбамида, увеличение мощностей по производству аммиачной селитры, строительство нового производственного комплекса по производству аммиака и азотных удобрений, которые позволят нарастить производственные мощности по производству удобрений на 70-80%.
📍Производственные показатели компании свидетельствуют о росте объемов производства на протяжении последних лет. А прирост выручки и прибыли стал результатом как наращивания объема производства удобрений, так и высоким уровнем цен на удобрения.
📍По прогнозам экспертов, цена на азотные удобрения на горизонте ближайших 3 лет будет оставаться на текущем уровне с вероятностью небольшого, в пределах 5-10%, роста.
📍При таком прогнозе, логика действий компании понятна. При неизменной цене на удобрения, рост финансовых показателей планируется достигнуть за счёт наращивания производства и поставок.
📍По мере реализации инвестиционной программы можно ожидать значительного прироста выручки сегмента бизнеса Аммиак и удобрения до примерно 130-140 млрд. рублей на горизонте 3-5 лет. При сохранении рентабельности и маржинальности бизнеса, а также на основании чистой прибыли за последние несколько лет прогнозная чистая прибыль составит около 20 млрд. рублей.
📍Компания в прошедшем 2022 году провела существенные капитальные вложения. По прогнозу Куйбышевазот рост производства может обеспечить прирост денежного потока, часть которого, скорее всего, будет направлена на развитие, а часть может быть выплачена в виде дивидендов.
‼️Учитывая потенциал компании в наращивании производства, оценка компании нейтрально - положительная, но нужно понимать, для компании многое зависит от рыночной конъюнктуры.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Куйбышевазот?
👍Нет, 👎Есть, 🔥Никогда о них не слышал
👍161🔥41👎29
#ИнвестИдеи
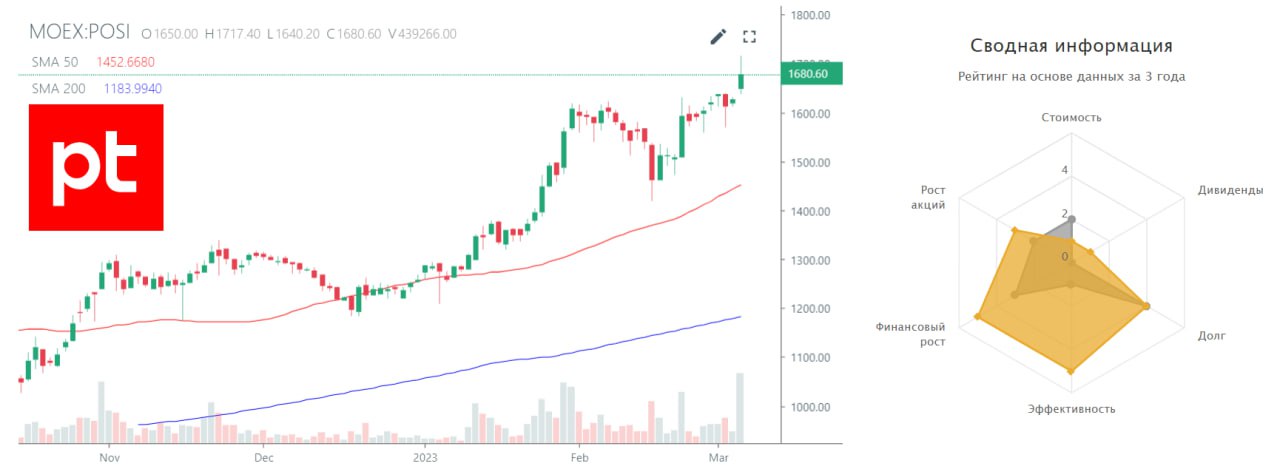
⚡️ Компания Positive Technologies опубликовала предварительные результаты работы за 2022 год по новой форме.
1️⃣ Объем отгрузок за год практически удвоился и составил 14,50 млрд. рублей. Компания выполнила собственный прогноз. Ожидаемая выручка по МСФО на уровне 13,80 млрд. рублей.
2️⃣ Чистая прибыль - 6,10 млрд. рублей. Рост параметра более чем в 3 раза.
3️⃣ Positive Technologies для улучшения понимания инвесторами и учитывая специфику бизнеса будет публиковать две новые метрики EBITDAC и NIC. EBITDAC - прибыль компании без учета капитализации расходов и до вычета процентов по кредитам, налогов, амортизации. Показатель вырос в 3 раза c 1,60 в 2021 году до 5,20 млрд. рублей. NIC - чистая прибыль без учета капитализации расходов - 5 млрд. рублей. Показатель NIC будет ориентиром для оценки возможных дивидендов компании.
4️⃣ Компания и до этого отличалась открытостью и близостью к инвесторам, а сейчас компания декларирует возможность инвесторами оценивать успехи компании и возможные дивиденды по той же методике, что и менеджмент для большего понимания внутренних процессов.
‼️ Компания продолжает рост, обеспечивания возросший спрос на услуги киберзащиты. Компания улучшает метрики по эффективности бизнеса. Итоговые результаты работы, информация о размере дивидендов за 2022 год и прогнозы на текущий год будут опубликованы 6 апреля.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании POSI? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️ Компания Positive Technologies опубликовала предварительные результаты работы за 2022 год по новой форме.
1️⃣ Объем отгрузок за год практически удвоился и составил 14,50 млрд. рублей. Компания выполнила собственный прогноз. Ожидаемая выручка по МСФО на уровне 13,80 млрд. рублей.
2️⃣ Чистая прибыль - 6,10 млрд. рублей. Рост параметра более чем в 3 раза.
3️⃣ Positive Technologies для улучшения понимания инвесторами и учитывая специфику бизнеса будет публиковать две новые метрики EBITDAC и NIC. EBITDAC - прибыль компании без учета капитализации расходов и до вычета процентов по кредитам, налогов, амортизации. Показатель вырос в 3 раза c 1,60 в 2021 году до 5,20 млрд. рублей. NIC - чистая прибыль без учета капитализации расходов - 5 млрд. рублей. Показатель NIC будет ориентиром для оценки возможных дивидендов компании.
4️⃣ Компания и до этого отличалась открытостью и близостью к инвесторам, а сейчас компания декларирует возможность инвесторами оценивать успехи компании и возможные дивиденды по той же методике, что и менеджмент для большего понимания внутренних процессов.
‼️ Компания продолжает рост, обеспечивания возросший спрос на услуги киберзащиты. Компания улучшает метрики по эффективности бизнеса. Итоговые результаты работы, информация о размере дивидендов за 2022 год и прогнозы на текущий год будут опубликованы 6 апреля.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании POSI? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍136❤79🔥51👎10
#ИнвестИдеи
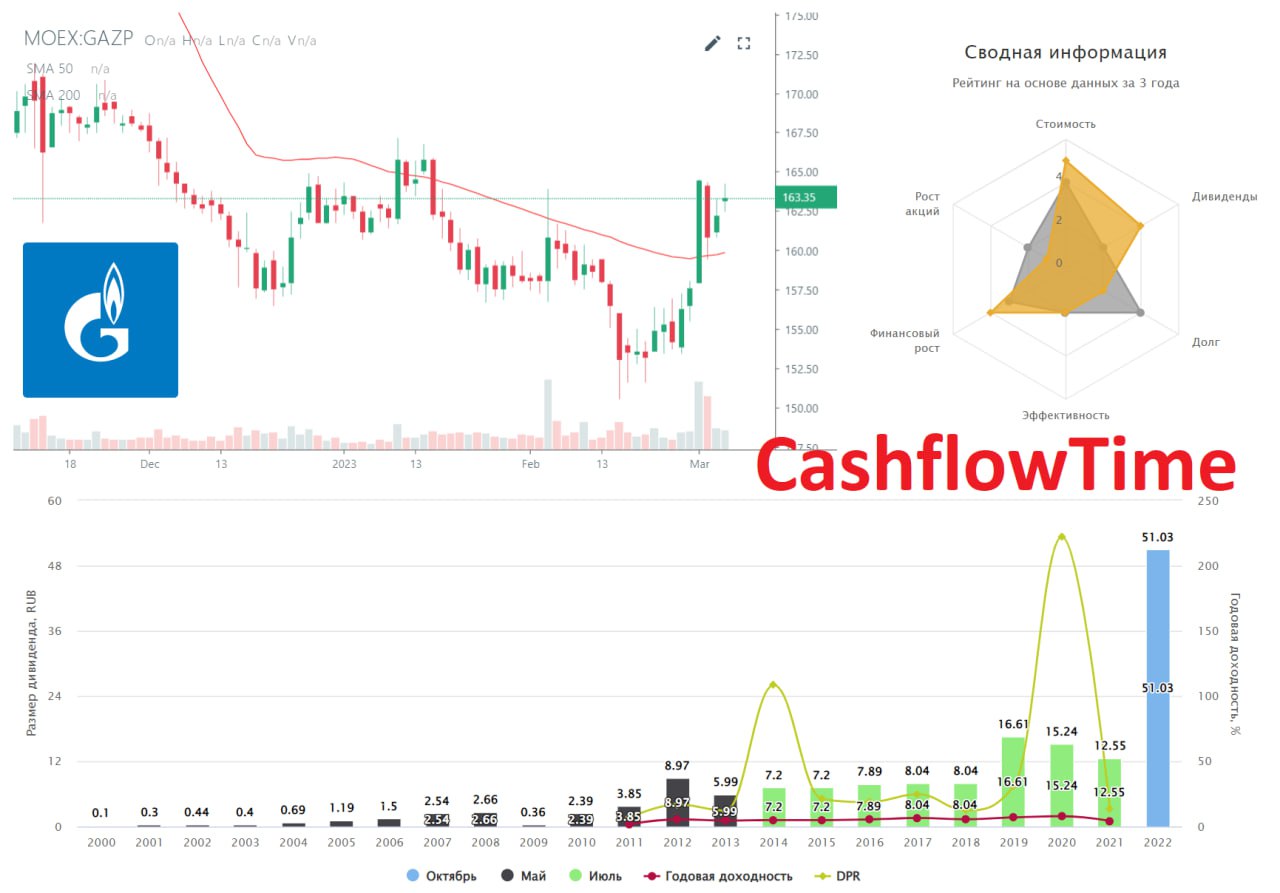
⚡️Несмотря на всплески активности в котировках акций компании Газпром, долгосрочных инвесторов мы хотим предупредить. В данный момент у компании достаточно много рисков для инвестиций. Движения котировок носят спекулятивный характер.
❓Почему мы так считаем?
1️⃣ Европейские чиновники наперебой заявляют о замещении российского газа в европейской энергетике. Видимо, мосты сожжены окончательно и восстановления поставок в ближайшие годы ждать не стоит. Тем более, сама компания Газпром заявила об отсутствии планов по ремонту Северных потоков и возобновлению их эксплуатации.
2️⃣ Доходы от экспорта газа в Европу будут снижаться не только из-за проблем с Северными потоками, но и из-за рекордно теплой погоды в европейских странах и достаточно резкого снижения спотовых цен на газ. Объем газа в европейских хранилищах находится на рекордном уровне. Газовые хранилища заполнены на 60%.
3️⃣ Прогноз экспорта на ближайшие годы снижен профильными аналитиками. Даже, если потоки переориентируются на Азию, вопрос объемов и цен остаётся на повестке, также актуален вопрос трубопроводных мощностей компании.
4️⃣ Вероятно снижение средней цены на спотовый газ в среднесрочной перспективе.
5️⃣ Учитывая логистические особенности и мобильность, энергетический кризис показал, что спрос смещается в сторону сжиженного природного газа (СПГ).
6️⃣ Компания может в условиях выплаты налога на добычу полезных ископаемых (НДПИ) и давления на финансовые показатели выплатить достаточно скромные дивиденды.
7️⃣ Капитальные затраты рекордные и ещё могут быть увеличены. Газпром пытается спасти бизнес за счёт строительства новых труб в Китай, которые требуют существенных долгосрочных вложений.
8️⃣ Турецкий газовый хаб может не помочь. Во-первых, на Турцию уже оказывается политическое давление со стороны Запада, так как страна фактически помогает России минимизировать эффект санкций, во-вторых, европейский рынок уже наводнили компании из США и Норвегии, которые обеспечивают поставки газа в Европу.
‼️ Вывод на поверхности, перспективы нерадужные, риски повышены, финансовые показатели под давлением из-за снижения поставок и цен на газ.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Газпром сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Несмотря на всплески активности в котировках акций компании Газпром, долгосрочных инвесторов мы хотим предупредить. В данный момент у компании достаточно много рисков для инвестиций. Движения котировок носят спекулятивный характер.
❓Почему мы так считаем?
1️⃣ Европейские чиновники наперебой заявляют о замещении российского газа в европейской энергетике. Видимо, мосты сожжены окончательно и восстановления поставок в ближайшие годы ждать не стоит. Тем более, сама компания Газпром заявила об отсутствии планов по ремонту Северных потоков и возобновлению их эксплуатации.
2️⃣ Доходы от экспорта газа в Европу будут снижаться не только из-за проблем с Северными потоками, но и из-за рекордно теплой погоды в европейских странах и достаточно резкого снижения спотовых цен на газ. Объем газа в европейских хранилищах находится на рекордном уровне. Газовые хранилища заполнены на 60%.
3️⃣ Прогноз экспорта на ближайшие годы снижен профильными аналитиками. Даже, если потоки переориентируются на Азию, вопрос объемов и цен остаётся на повестке, также актуален вопрос трубопроводных мощностей компании.
4️⃣ Вероятно снижение средней цены на спотовый газ в среднесрочной перспективе.
5️⃣ Учитывая логистические особенности и мобильность, энергетический кризис показал, что спрос смещается в сторону сжиженного природного газа (СПГ).
6️⃣ Компания может в условиях выплаты налога на добычу полезных ископаемых (НДПИ) и давления на финансовые показатели выплатить достаточно скромные дивиденды.
7️⃣ Капитальные затраты рекордные и ещё могут быть увеличены. Газпром пытается спасти бизнес за счёт строительства новых труб в Китай, которые требуют существенных долгосрочных вложений.
8️⃣ Турецкий газовый хаб может не помочь. Во-первых, на Турцию уже оказывается политическое давление со стороны Запада, так как страна фактически помогает России минимизировать эффект санкций, во-вторых, европейский рынок уже наводнили компании из США и Норвегии, которые обеспечивают поставки газа в Европу.
‼️ Вывод на поверхности, перспективы нерадужные, риски повышены, финансовые показатели под давлением из-за снижения поставок и цен на газ.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Газпром сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍126❤90🔥71👎32🤩1
#важно
🔝 США анонсировали пересмотр потолка цен на нефть из России в марте.
Ограничение цен на нефть из России действует больше трех месяцев на уровне $60. В марте западные страны, которые стали инициаторами этой меры, намерены его пересмотреть. Власти России называют санкции неэффективными. В Кремле утверждают, что эти меры неэффективны. «С одной стороны, они установили потолок, а с другой стороны, вроде как потолка и нет, исходя из существующего уровня цен, из существующей практики», — говорил представитель российского президента Дмитрий Песков. Москва запретила поставлять нефть и нефтепродукты в страны, которые присоединились к потолку цен.
Друзья, давайте в комментариях порассуждаем, куда они начнут двигать потолок? Напишите ваши варианты и посмотрим, кто будет ближе к реальности!
🛢 Российская нефть дорожает по мере расширения пула азиатских покупателей - Bloomberg.
Цены на российскую нефть и топливо растут для покупателей в Азии, так как пул крупных покупателей из Китая и Индии расширяется, оказывая давление на более мелких нефтепереработчиков, которые охотно потребляют дешевую нефть.
Уровни предложения российской нефти марки Urals и ВСТО, а также мазута резко выросли за последние недели, по словам трейдеров, осведомленных в этом вопросе. По их словам , повышенный интерес со стороны китайских государственных и крупных частных нефтеперерабатывающих заводов, таких как Sinopec, PetroChina Co. и Hengli Petrochemical Co., в дополнение к скачку спроса в Индии, привел к тому, что грузы стали раскупаться по более высоким ценам.
Крупные нефтеперерабатывающие заводы заняли место, где обычно доминируют более мелкие независимые китайские переработчики, известные как чайники, которые постоянно потребляют уцененную российскую нефть. Нефть ВСТО с Дальнего Востока страны пользуется особым спросом из-за короткого расстояния доставки.
Скорее всего когда выйдут данные по средней цене отгрузки нефти от Минфина, они нас приятно удивят! На этом фоне акции нефтяников отреагируют ростом, скорее всего! Проверим эту теорию обязательно, не переключайтесь!😉
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 США анонсировали пересмотр потолка цен на нефть из России в марте.
Ограничение цен на нефть из России действует больше трех месяцев на уровне $60. В марте западные страны, которые стали инициаторами этой меры, намерены его пересмотреть. Власти России называют санкции неэффективными. В Кремле утверждают, что эти меры неэффективны. «С одной стороны, они установили потолок, а с другой стороны, вроде как потолка и нет, исходя из существующего уровня цен, из существующей практики», — говорил представитель российского президента Дмитрий Песков. Москва запретила поставлять нефть и нефтепродукты в страны, которые присоединились к потолку цен.
Друзья, давайте в комментариях порассуждаем, куда они начнут двигать потолок? Напишите ваши варианты и посмотрим, кто будет ближе к реальности!
🛢 Российская нефть дорожает по мере расширения пула азиатских покупателей - Bloomberg.
Цены на российскую нефть и топливо растут для покупателей в Азии, так как пул крупных покупателей из Китая и Индии расширяется, оказывая давление на более мелких нефтепереработчиков, которые охотно потребляют дешевую нефть.
Уровни предложения российской нефти марки Urals и ВСТО, а также мазута резко выросли за последние недели, по словам трейдеров, осведомленных в этом вопросе. По их словам , повышенный интерес со стороны китайских государственных и крупных частных нефтеперерабатывающих заводов, таких как Sinopec, PetroChina Co. и Hengli Petrochemical Co., в дополнение к скачку спроса в Индии, привел к тому, что грузы стали раскупаться по более высоким ценам.
Крупные нефтеперерабатывающие заводы заняли место, где обычно доминируют более мелкие независимые китайские переработчики, известные как чайники, которые постоянно потребляют уцененную российскую нефть. Нефть ВСТО с Дальнего Востока страны пользуется особым спросом из-за короткого расстояния доставки.
Скорее всего когда выйдут данные по средней цене отгрузки нефти от Минфина, они нас приятно удивят! На этом фоне акции нефтяников отреагируют ростом, скорее всего! Проверим эту теорию обязательно, не переключайтесь!😉
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍156❤3👎1
#ИнвестИдеи
Топ 3 компании на российском фондовом рынке, от которых инвесторы ждут роста.
1️⃣Компания Новатэк. Помимо спроса на сжиженный природный газ (СПГ), компания активно выстраивает новую конфигурацию логистической сети маршрутов и систему их обеспечения, в частности, по Северному морскому пути. Компания вводит в эксплуатацию новые плавучие хранилища СПГ, которые позволят удешевить транспортировку и уменьшить время поставок.
2️⃣ Компания Яндекс. Помимо роста операционных показателей и внушительной финансовой отчётности, большинство инвесторов верят в успешное разделение компании на российскую и международную части с соответствующим распределением активов и долей в них среди инвесторов.
3️⃣Компания Магнит. Ставка участников рынка на позитивную отчётность в условиях сохраняющейся повышенной потребительской инфляции и активного расширения на внутреннем рынке, в том числе, за счёт увеличения присутствия в сегменте дискаунтеров.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти акции? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
Топ 3 компании на российском фондовом рынке, от которых инвесторы ждут роста.
1️⃣Компания Новатэк. Помимо спроса на сжиженный природный газ (СПГ), компания активно выстраивает новую конфигурацию логистической сети маршрутов и систему их обеспечения, в частности, по Северному морскому пути. Компания вводит в эксплуатацию новые плавучие хранилища СПГ, которые позволят удешевить транспортировку и уменьшить время поставок.
2️⃣ Компания Яндекс. Помимо роста операционных показателей и внушительной финансовой отчётности, большинство инвесторов верят в успешное разделение компании на российскую и международную части с соответствующим распределением активов и долей в них среди инвесторов.
3️⃣Компания Магнит. Ставка участников рынка на позитивную отчётность в условиях сохраняющейся повышенной потребительской инфляции и активного расширения на внутреннем рынке, в том числе, за счёт увеличения присутствия в сегменте дискаунтеров.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти акции? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍153❤81🔥45👎10👌1
#ИнвестИдеи #Update
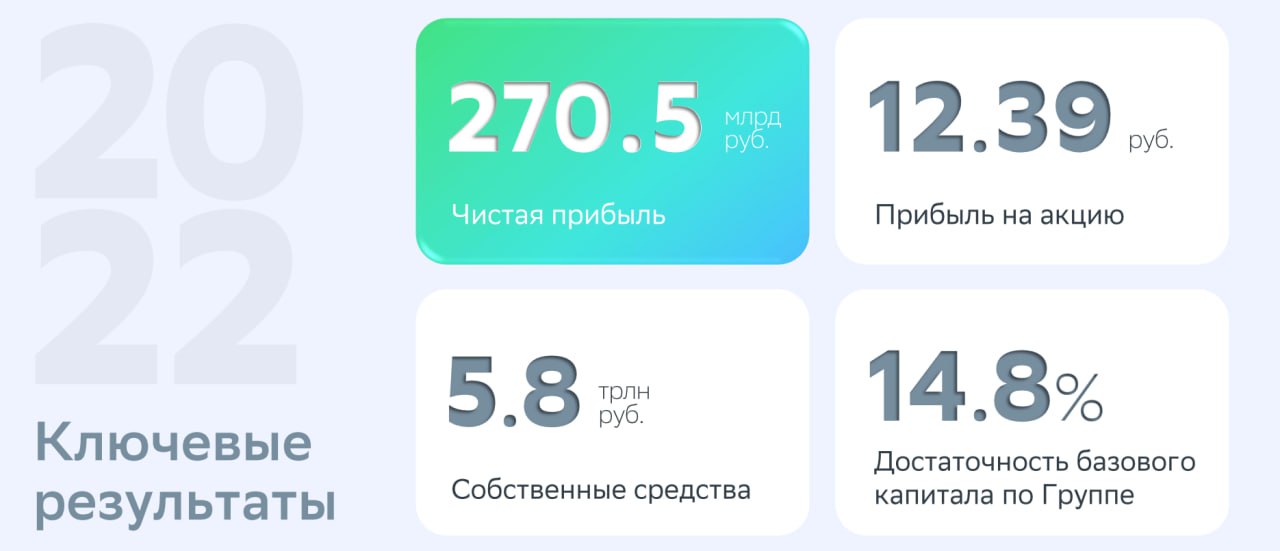
⚡️Сбер опубликовал долгожданный финансовый отчёт по МСФО за 2022 год.
1️⃣Чистые комиссионные доходы - 697,10 млрд. рублей. Рост на 15,40%. Существенный вклад в комиссионные доходы внесли валюто-обменные операции, операции по банковским картам и РКО. В сложившейся ситуации банк значительно нарастил выпуск карт Мир.
2️⃣Чистые процентные доходы - 1874,80 млрд. рублей. Также рост показателя на 6,60% по сравнению с 2021 годом.
3️⃣Чистая прибыль - 270,50 млрд. рублей. Лучше прогноза, но катастрофическое падение на 78% год к году.
❕В первой половине 2022 года банк испытывал проблемы. В ответ на это, по словам председателя правления Сбера Германа Грефа, банк реализовал антикризисный план. Были пересмотрели приоритеты банка, точки роста, введены меры экономии, закрыты и проданы международные бизнесы, сокращены инвестиции во внешние IT решения, а также созданы все необходимые резервы по кредитному портфелю и заблокированным активам. В результате банк сэкономил более 240 млрд. рублей.
💰Меры реагирования и результаты работы банка позволяют вернуться к рассмотрению вопроса о выплате дивидендов. Герман Греф заявил, что вопрос о дивидендах будет рассмотрен уже в этом месяце.
Кратко остановимся и на результатах Сбера за февраль.
1️⃣Чистые комиссионные доходы - 51 млрд. рублей.
2️⃣ Чистые процентные доходы - 163 млрд. рублей. Отмечаем рост кредитного портфеля банка.
3️⃣Чистая прибыль - 115 млрд. рублей.
4️⃣Банк сформировал существенную базу резервов, которая значительно покрывает возможную просрочку по платежам.
В целом, Сбер отчитался именно так, как прогнозировал рынок. Уверенно, стабильно. Котировки акций компании заранее отыграли возможные цифры финансовой отчётности. Инвесторам остаётся ждать решения о размере дивидендов.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти СБЕР? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Сбер опубликовал долгожданный финансовый отчёт по МСФО за 2022 год.
1️⃣Чистые комиссионные доходы - 697,10 млрд. рублей. Рост на 15,40%. Существенный вклад в комиссионные доходы внесли валюто-обменные операции, операции по банковским картам и РКО. В сложившейся ситуации банк значительно нарастил выпуск карт Мир.
2️⃣Чистые процентные доходы - 1874,80 млрд. рублей. Также рост показателя на 6,60% по сравнению с 2021 годом.
3️⃣Чистая прибыль - 270,50 млрд. рублей. Лучше прогноза, но катастрофическое падение на 78% год к году.
❕В первой половине 2022 года банк испытывал проблемы. В ответ на это, по словам председателя правления Сбера Германа Грефа, банк реализовал антикризисный план. Были пересмотрели приоритеты банка, точки роста, введены меры экономии, закрыты и проданы международные бизнесы, сокращены инвестиции во внешние IT решения, а также созданы все необходимые резервы по кредитному портфелю и заблокированным активам. В результате банк сэкономил более 240 млрд. рублей.
💰Меры реагирования и результаты работы банка позволяют вернуться к рассмотрению вопроса о выплате дивидендов. Герман Греф заявил, что вопрос о дивидендах будет рассмотрен уже в этом месяце.
Кратко остановимся и на результатах Сбера за февраль.
1️⃣Чистые комиссионные доходы - 51 млрд. рублей.
2️⃣ Чистые процентные доходы - 163 млрд. рублей. Отмечаем рост кредитного портфеля банка.
3️⃣Чистая прибыль - 115 млрд. рублей.
4️⃣Банк сформировал существенную базу резервов, которая значительно покрывает возможную просрочку по платежам.
В целом, Сбер отчитался именно так, как прогнозировал рынок. Уверенно, стабильно. Котировки акций компании заранее отыграли возможные цифры финансовой отчётности. Инвесторам остаётся ждать решения о размере дивидендов.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти СБЕР? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍157❤131🔥28👎7⚡3
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-15 акций РФ для покупки прямо сейчас: https://youtu.be/WoMxeyAB0Zo
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Роснефть -335, ЛУКОЙЛ -4000, Новатэк-1000, SIBN-420, Татнефть-330, ММК-40, Северсталь-980, Норникель-14150, Полиметалл -480, Полюс-8500, АЛРОСА – 60, POSI – 1500, Самолёт – 2500, ФосАгро – 6400, INARCTICA-600
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео на Ютубе!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-15 акций РФ для покупки прямо сейчас: https://youtu.be/WoMxeyAB0Zo
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео на Ютубе!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍90🐳7❤🔥3🎉2👌2
#важно
🥲 В SberCIB снизили прогноз по акциям «Газпрома». Целевая цена ниже текущей! Как нож в спину от аналитиков Cбербанка!
Аналитики SberCIB Investment Research обратили внимание, что цены на газ в Европе снижаются уже на протяжении двух месяцев, поскольку этой зимой погода в регионе оказалась теплой и потребление газа и электричества сократилось. В то же время растут поставки СПГ, а запасы в подземных хранилищах газа (ПХГ) остаются на значительном уровне. В итоге, полагают эксперты, даже если спрос на газ в Европе перестанет падать, а добыча немного уменьшится, текущих запасов в ПХГ хватит, чтобы безболезненно пройти 2023 год. Это может поддержать дальнейшее снижение цен, которое в итоге отразится на цене реализации и выручке «Газпрома» от продаж в Европе в этом году.
Вместе с тем аналитики ожидают, что размер дивидендов «Газпрома» за 2023 года может быть на уровне ₽23 на акцию. По текущим ценам это предполагает дивидендную доходность около 14%.
Хоть аналитики достаточно часто ошибаются в своих прогнозах, тем не менее стоит признать, что в этом кейсе они правы. Скорее всего, весь год цена будет топтаться на этих уровнях, пока не будет явных позитивных новостей.. Напишите в комментариях, покупаете или нет Газпром по текущим ценам? Или ждем ниже?
🛢 FT узнала, что США призвали мировых трейдеров торговать нефтью из России.
Администрация США призвала крупнейших мировых сырьевых трейдеров не опасаться сделок с поставками российской нефти, которая торгуется в рамках ценовых ограничений, введенных G7. Об этом пишет Financial Times со ссылкой на источники.
Несмотря на то, что Вашингтон не выступал против торговли российской нефтью в рамках согласованного ценового потолка, крупнейшие независимые нефтетрейдеры настороженно относились к рынку, отмечает газета.
По данным издания, представители Минфина США встретились с менеджерами трейдерских компаний Trafigura и Gunvor. «Американцы активно призывали нас возобновить поставки нефти», — сказал один трейдер, который принимал участие во встрече.
В таких историях мне всегда интересно, что осталось "за закрытыми дверями", о чем они еще договаривались? Как думаете, напишите в комментариях?
А вообще это ожидаемо, в Америке тоже понимают, что мировая энергетическая безопасность это то, с чем не стоит шутить! К тому же, по последним данным, нефть наша продает выше, чем потолок!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🥲 В SberCIB снизили прогноз по акциям «Газпрома». Целевая цена ниже текущей! Как нож в спину от аналитиков Cбербанка!
Аналитики SberCIB Investment Research обратили внимание, что цены на газ в Европе снижаются уже на протяжении двух месяцев, поскольку этой зимой погода в регионе оказалась теплой и потребление газа и электричества сократилось. В то же время растут поставки СПГ, а запасы в подземных хранилищах газа (ПХГ) остаются на значительном уровне. В итоге, полагают эксперты, даже если спрос на газ в Европе перестанет падать, а добыча немного уменьшится, текущих запасов в ПХГ хватит, чтобы безболезненно пройти 2023 год. Это может поддержать дальнейшее снижение цен, которое в итоге отразится на цене реализации и выручке «Газпрома» от продаж в Европе в этом году.
Вместе с тем аналитики ожидают, что размер дивидендов «Газпрома» за 2023 года может быть на уровне ₽23 на акцию. По текущим ценам это предполагает дивидендную доходность около 14%.
Хоть аналитики достаточно часто ошибаются в своих прогнозах, тем не менее стоит признать, что в этом кейсе они правы. Скорее всего, весь год цена будет топтаться на этих уровнях, пока не будет явных позитивных новостей.. Напишите в комментариях, покупаете или нет Газпром по текущим ценам? Или ждем ниже?
🛢 FT узнала, что США призвали мировых трейдеров торговать нефтью из России.
Администрация США призвала крупнейших мировых сырьевых трейдеров не опасаться сделок с поставками российской нефти, которая торгуется в рамках ценовых ограничений, введенных G7. Об этом пишет Financial Times со ссылкой на источники.
Несмотря на то, что Вашингтон не выступал против торговли российской нефтью в рамках согласованного ценового потолка, крупнейшие независимые нефтетрейдеры настороженно относились к рынку, отмечает газета.
По данным издания, представители Минфина США встретились с менеджерами трейдерских компаний Trafigura и Gunvor. «Американцы активно призывали нас возобновить поставки нефти», — сказал один трейдер, который принимал участие во встрече.
В таких историях мне всегда интересно, что осталось "за закрытыми дверями", о чем они еще договаривались? Как думаете, напишите в комментариях?
А вообще это ожидаемо, в Америке тоже понимают, что мировая энергетическая безопасность это то, с чем не стоит шутить! К тому же, по последним данным, нефть наша продает выше, чем потолок!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍142👌3❤1🤩1
#ИнвестИдеи
⚡️Государство будет всячески поддерживать наращивание производственных мощностей и объемов производства сжиженного природного газа (СПГ) в России.
💬По словам вице-премьера Александра Новака, с учётом имеющихся и строящихся предприятий по сжижению природного газа в России, в ближайшие годы можно будет говорить о производстве 66 млн. тонн СПГ в год, а на перспективу и о 100 млн. тонн.
❕Роль государства в поддержке проектов будет ключевой. Правительство ставит амбициозную цель, но при этом признает необходимость изыскания технологий, кадров и ресурсов для увеличения производства. Правительство делает упор на отечественных технологиях по сжижению природного газа.
Конечно, главным бенефициаром станет компания Новатэк. На сегодняшний день, технологии, мощности и потенциал развития самый большой именно у этой компании.
✅Компания Новатэк уже сейчас имеет ряд запущенных проектов, готовых решений и собственных технологий. Новатэк закупает часть оборудования, но планирует расширять собственное производство своими силами. На эти проекты выделена часть инвестиционной программы.
❗️Новатэку будет оказана поддержка властей по реализации проектов компании, в частности, запуску производственных частей проектов Арктик СПГ. Осторожно можно предположить снижение налоговой нагрузки и бюджетных изъятий.
Помимо покровительства со стороны государства, наращивание мощностей по производству СПГ при должном уровне спроса и долгосрочных контрактах на горизонте нескольких лет может положительно отразится на финансовой отчётности эмитента.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Новатэк? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Государство будет всячески поддерживать наращивание производственных мощностей и объемов производства сжиженного природного газа (СПГ) в России.
💬По словам вице-премьера Александра Новака, с учётом имеющихся и строящихся предприятий по сжижению природного газа в России, в ближайшие годы можно будет говорить о производстве 66 млн. тонн СПГ в год, а на перспективу и о 100 млн. тонн.
❕Роль государства в поддержке проектов будет ключевой. Правительство ставит амбициозную цель, но при этом признает необходимость изыскания технологий, кадров и ресурсов для увеличения производства. Правительство делает упор на отечественных технологиях по сжижению природного газа.
Конечно, главным бенефициаром станет компания Новатэк. На сегодняшний день, технологии, мощности и потенциал развития самый большой именно у этой компании.
✅Компания Новатэк уже сейчас имеет ряд запущенных проектов, готовых решений и собственных технологий. Новатэк закупает часть оборудования, но планирует расширять собственное производство своими силами. На эти проекты выделена часть инвестиционной программы.
❗️Новатэку будет оказана поддержка властей по реализации проектов компании, в частности, запуску производственных частей проектов Арктик СПГ. Осторожно можно предположить снижение налоговой нагрузки и бюджетных изъятий.
Помимо покровительства со стороны государства, наращивание мощностей по производству СПГ при должном уровне спроса и долгосрочных контрактах на горизонте нескольких лет может положительно отразится на финансовой отчётности эмитента.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Новатэк? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю

👍195❤73🔥28👎3🐳2⚡1
#КурсВалют
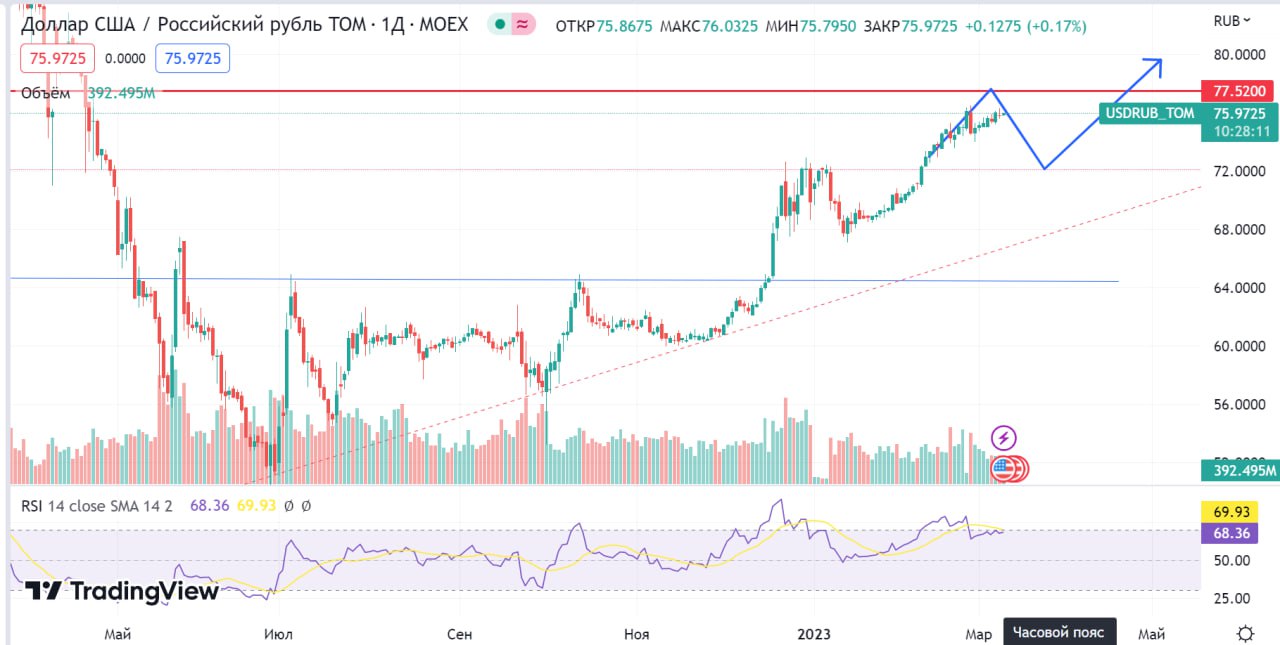
💵Валютная пара доллар США - российский рубль консолидируется возле отметки в 76 рублей за одну единицу американской валюты. Драйверов для сильного направленного движения на валютном рынке по-прежнему нет. В геополитике новые вводные отсутствуют, в экономике все новости и прогнозы уже учтены в цене.
❗️Можно сказать, что валютная пара нашла свой локальный баланс спроса и предложения. Несмотря на то, что Министерство финансов продолжает продавать китайские юани на рынке, объем продажи снижен и существенного влияния на курс не оказывает.
💰Зато влияет на рубль бюджетный баланс. Минфин представил предварительные данные по бюджету за февраль. Положение экономики с дефицитом бюджета несколько стабилизировалось относительно января. Эта информация не позволила национальной валюте ослабнуть. Но ситуация остаётся достаточно шаткой.
🛢На нефтяном рынке, хоть он и не сильно в данный момент влияет на рубль, баланса нет. Новости в СМИ как из рога изобилия и на каждую из них нефтяные котировки "дёргаются" в разных направлениях.
Подтверждаем свое среднесрочный взгляд. После фазы консолидации и возможной коррекции, есть высокая вероятность, что российская валюта продолжит слабеть.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
💵Валютная пара доллар США - российский рубль консолидируется возле отметки в 76 рублей за одну единицу американской валюты. Драйверов для сильного направленного движения на валютном рынке по-прежнему нет. В геополитике новые вводные отсутствуют, в экономике все новости и прогнозы уже учтены в цене.
❗️Можно сказать, что валютная пара нашла свой локальный баланс спроса и предложения. Несмотря на то, что Министерство финансов продолжает продавать китайские юани на рынке, объем продажи снижен и существенного влияния на курс не оказывает.
💰Зато влияет на рубль бюджетный баланс. Минфин представил предварительные данные по бюджету за февраль. Положение экономики с дефицитом бюджета несколько стабилизировалось относительно января. Эта информация не позволила национальной валюте ослабнуть. Но ситуация остаётся достаточно шаткой.
🛢На нефтяном рынке, хоть он и не сильно в данный момент влияет на рубль, баланса нет. Новости в СМИ как из рога изобилия и на каждую из них нефтяные котировки "дёргаются" в разных направлениях.
Подтверждаем свое среднесрочный взгляд. После фазы консолидации и возможной коррекции, есть высокая вероятность, что российская валюта продолжит слабеть.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
👍95👎33🔥14❤🔥1
#ИнвестИдеи
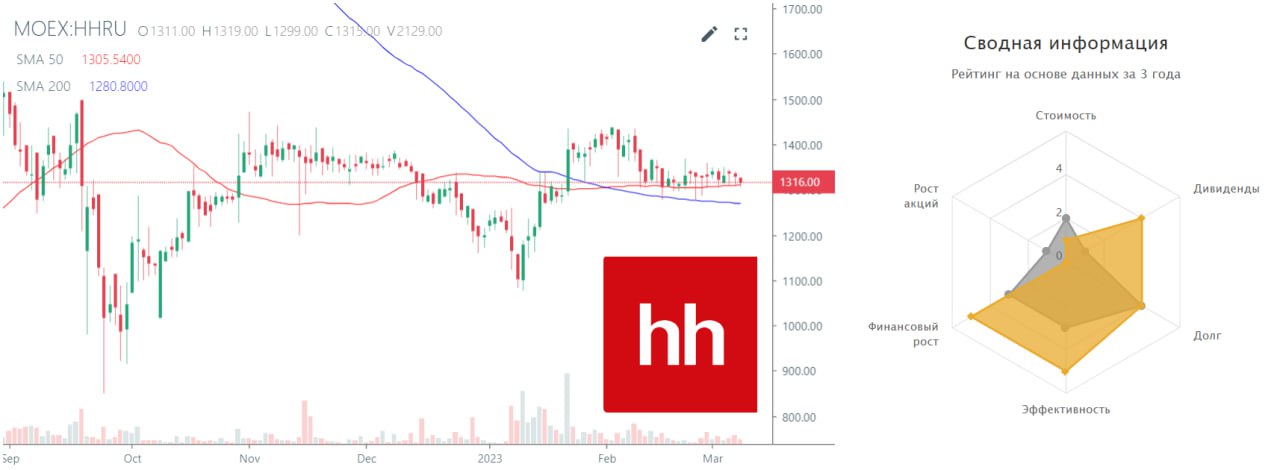
⚡️Компания HeadHunter - онлайн платформа по подбору персонала и поиску работы. По тому как себя ведёт трудоспособное население на рынке труда можно определить состояние экономики и ее ближайшие перспективы.
Компания опубликовала финансовый отчет за 4 квартал 2022 года.
1️⃣Выручка - 4,94 млрд. рублей. Рост на 9% относительно 4 квартала 2021 и рост относительно предыдущего квартала, когда выручка составила 4,74 млрд. рублей. Рост выручки сопровождался увеличением количества вакансий на платформе и активности пользователей.
2️⃣Скорректированная чистая прибыль - 1,84 млрд. рублей. Рост показателя на 10% относительно 4 квартала 2021 года. Рост скорректированной чистой прибыли и относительно 3 квартала 2022 года, когда показатель составил 1,78 млрд. рублей.
❕Компания увеличила тарифы, что привело к росту финансовых показателей.
📈Рынок подбора и найма персонала восстанавливается, но темпы роста невысокие. Отмечаем резкое, но вполне логично снижение числа клиентов - иностранных компаний и резкое снижение ими открытия новых вакансий и найма персонала.
Учитывая ситуацию в российской экономике, отчёт компании HeadHunter можно назвать положительным с учётом роста ключевых показателей, сохранения рентабельности бизнеса на высоком уровне, а также активизации поисковых запросов клиентов.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть HeadHunter? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания HeadHunter - онлайн платформа по подбору персонала и поиску работы. По тому как себя ведёт трудоспособное население на рынке труда можно определить состояние экономики и ее ближайшие перспективы.
Компания опубликовала финансовый отчет за 4 квартал 2022 года.
1️⃣Выручка - 4,94 млрд. рублей. Рост на 9% относительно 4 квартала 2021 и рост относительно предыдущего квартала, когда выручка составила 4,74 млрд. рублей. Рост выручки сопровождался увеличением количества вакансий на платформе и активности пользователей.
2️⃣Скорректированная чистая прибыль - 1,84 млрд. рублей. Рост показателя на 10% относительно 4 квартала 2021 года. Рост скорректированной чистой прибыли и относительно 3 квартала 2022 года, когда показатель составил 1,78 млрд. рублей.
❕Компания увеличила тарифы, что привело к росту финансовых показателей.
📈Рынок подбора и найма персонала восстанавливается, но темпы роста невысокие. Отмечаем резкое, но вполне логично снижение числа клиентов - иностранных компаний и резкое снижение ими открытия новых вакансий и найма персонала.
Учитывая ситуацию в российской экономике, отчёт компании HeadHunter можно назвать положительным с учётом роста ключевых показателей, сохранения рентабельности бизнеса на высоком уровне, а также активизации поисковых запросов клиентов.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть HeadHunter? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥99👍22👎16❤9🤩2
#ИнвестИдеи #Update
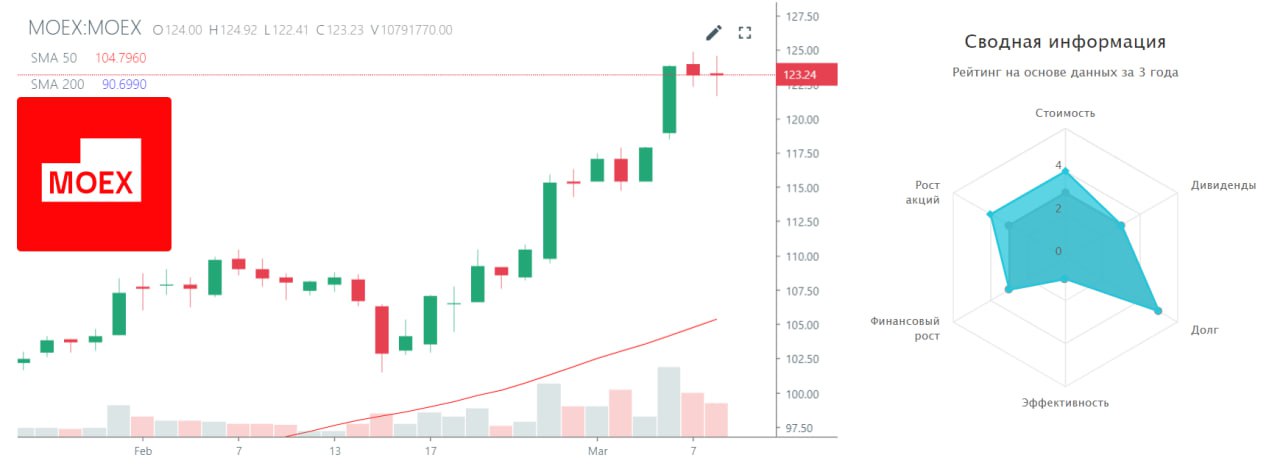
⚡️Компания Московская биржа опубликовала финансовые результаты за 2022 год.
Тезисы:
1️⃣ Комиссионные доходы - 37,50 млрд. рублей. Снижение показателя на 9,80%. Главная причина - снижение объемов торгов, в частности, нерезидентами.
2️⃣ Чистая прибыль - 36,30 млрд. рублей. Рост показателя на 29,20%.
3️⃣ Капитальные затраты - 4,18 млрд. рублей. Компания сделала несколько закупок серверного оборудования и вложилась в приобретение и разработку программного обеспечения. При этом, Московская биржа заявила о прогнозируемом превышении этого показателя в текущем году. Деньги будут направлены на обновление.
🧐 Компания не раскрыла информацию о доходах в 2022 году от счетов типа С, на которых заморожены активы и деньги нерезидентов.
‼️Самое главное.
Наблюдательный совет Московской биржи рекомендовал годовому собранию акционеров выплатить дивиденды за 2022 год в размере 4,84 рубля на одну обыкновенную акцию. Это намного ниже наших ожиданий и ожиданий рынка, которые были на уровне 10-15 рублей. И это при том, что за 2021 год Московская биржа дивиденды не выплачивала.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям MOEX прямо сейчас?
👍Вырастет 👎Упадет 🔥Наблюдаю
⚡️Компания Московская биржа опубликовала финансовые результаты за 2022 год.
Тезисы:
1️⃣ Комиссионные доходы - 37,50 млрд. рублей. Снижение показателя на 9,80%. Главная причина - снижение объемов торгов, в частности, нерезидентами.
2️⃣ Чистая прибыль - 36,30 млрд. рублей. Рост показателя на 29,20%.
3️⃣ Капитальные затраты - 4,18 млрд. рублей. Компания сделала несколько закупок серверного оборудования и вложилась в приобретение и разработку программного обеспечения. При этом, Московская биржа заявила о прогнозируемом превышении этого показателя в текущем году. Деньги будут направлены на обновление.
🧐 Компания не раскрыла информацию о доходах в 2022 году от счетов типа С, на которых заморожены активы и деньги нерезидентов.
‼️Самое главное.
Наблюдательный совет Московской биржи рекомендовал годовому собранию акционеров выплатить дивиденды за 2022 год в размере 4,84 рубля на одну обыкновенную акцию. Это намного ниже наших ожиданий и ожиданий рынка, которые были на уровне 10-15 рублей. И это при том, что за 2021 год Московская биржа дивиденды не выплачивала.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям MOEX прямо сейчас?
👍Вырастет 👎Упадет 🔥Наблюдаю
👎183🔥52👍47🕊1🐳1
⚡️⚡️⚡️Друзья, рад сообщить, что у нас открылся новый Ютуб и Телеграмм канал, посвященный инвестициям в криптовалюту - "CASHFLOW в КРИПТЕ"!⚡️⚡️⚡️
‼️Сейчас в криптовалютном мире медвежий рынок, поэтому самое время разобраться и купить монеты по привлекательной стоимости.
👉 Смотреть видео "ТОП 5 монет с огромным потенциалом роста": https://youtu.be/bBgU0jhq790
🔥Свой криптовалютный портфель уже опубликовал в нашем телеграмм канале "CASHFLOW в КРИПТЕ". Присоединяйтесь!
‼️Сейчас в криптовалютном мире медвежий рынок, поэтому самое время разобраться и купить монеты по привлекательной стоимости.
👉 Смотреть видео "ТОП 5 монет с огромным потенциалом роста": https://youtu.be/bBgU0jhq790
🔥Свой криптовалютный портфель уже опубликовал в нашем телеграмм канале "CASHFLOW в КРИПТЕ". Присоединяйтесь!
👍41⚡6🔥3👎2🐳2
#ИнвестИдеи #Update
⚡️Компания Белуга отчиталась о финансовых итогах 2022 года.
1) Выручка - 97,32 млрд. рублей. Рост на отличные 30% относительно 2021 года. Существенный вклад в общую выручку внесла винная сеть ВинЛаб.
2) Чистая прибыль - 8,44 млрд. рублей. В эту цифру входит переоценка нематериальных активов от продажи части брендов. Рост чистой прибыли относительно прошлого года на потрясающие 120%.🚀
Финансовые результаты стали логичным итогом роста операционных показателей, которые компания опубликовала ранее:
1️⃣ Общие отгрузки - 16,80 млн. декалитров. Рост на 7%.
2️⃣ Рост продаж собственных брендов - 5,40%, импортных брендов - 13,80%.
3️⃣ Общее число торговых точек сети ВинЛаб - 1350. При этом, продажи выросли на 52,30% до 50 млрд. рублей, а средний чек на 11,10%.
4️⃣ Электронная коммерция подросла с низкой базы более чем на 100% в годовом выражении.
Компания продемонстрировала отличные результаты и в полной мере воспользовалась сложившейся на рынке ситуацией. Компания увеличила как финансовые, так и операционные показатели, при этом потенциал увеличения метрик сохраняется на ближайшие годы.
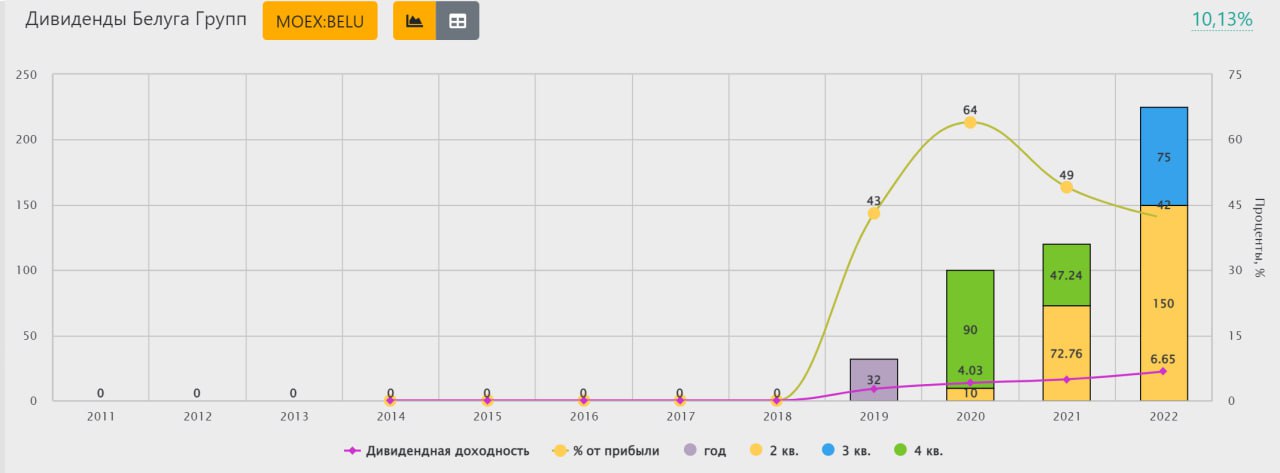
‼️Учитывая финансовые итоги, компания должна порадовать инвесторов хорошими дивидендами. Решение Совета директоров компании по рекомендуемым дивидендам будет озвучено 13 марта.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть акции Белуги? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Белуга отчиталась о финансовых итогах 2022 года.
1) Выручка - 97,32 млрд. рублей. Рост на отличные 30% относительно 2021 года. Существенный вклад в общую выручку внесла винная сеть ВинЛаб.
2) Чистая прибыль - 8,44 млрд. рублей. В эту цифру входит переоценка нематериальных активов от продажи части брендов. Рост чистой прибыли относительно прошлого года на потрясающие 120%.🚀
Финансовые результаты стали логичным итогом роста операционных показателей, которые компания опубликовала ранее:
1️⃣ Общие отгрузки - 16,80 млн. декалитров. Рост на 7%.
2️⃣ Рост продаж собственных брендов - 5,40%, импортных брендов - 13,80%.
3️⃣ Общее число торговых точек сети ВинЛаб - 1350. При этом, продажи выросли на 52,30% до 50 млрд. рублей, а средний чек на 11,10%.
4️⃣ Электронная коммерция подросла с низкой базы более чем на 100% в годовом выражении.
Компания продемонстрировала отличные результаты и в полной мере воспользовалась сложившейся на рынке ситуацией. Компания увеличила как финансовые, так и операционные показатели, при этом потенциал увеличения метрик сохраняется на ближайшие годы.
‼️Учитывая финансовые итоги, компания должна порадовать инвесторов хорошими дивидендами. Решение Совета директоров компании по рекомендуемым дивидендам будет озвучено 13 марта.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть акции Белуги? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥121❤69👍58👎6🤩3🐳1
#ИнвестИдеи
⚡️Сегодня несколько слов про перспективы российских застройщиков. Сразу скажем, на перспективу, акции компаний девелоперов могут быть интересны, но прямо сейчас риски превышают возможности.
❕Исторически доля ипотечных кредитов в выручке российских застройщиков была на высоком уровне и превышала 50%. За последний год этот процент ещё больше увеличился. У отдельных застройщиков он приближается к цифре 80%.
❗️Чем такая ситуация опасна? По сути, застройщики зависят от спроса на квадратные метры, а спрос зависит от экономической уверенности и финансовых возможностей населения, а финансовые возможности в части строительства и приобретения недвижимости тесно связаны с доступностью кредитования.
🏦Банк России неоднократно заявлял, что закредитованность населения, как минимум, его беспокоит, а как максимум, могут быть введены ограничительные меры для потребителей в части кредитов, в том числе, на строительство и приобретение недвижимости. Это может негативно сказаться на бизнесе банков и возможностях застройщиков.
Учитывая процент ипотечного кредита в структуре денежного оборота, для застройщиков без собственных средств это может стать настоящей катастрофой.
📈Не добавляет позитива и рост ипотечных ставок, который может повлиять на сокращение спроса. То есть, среднестатистический заёмщик, условно, может платить кредит под ставку 8%, а уже ставка 10% может оказаться "неподъёмной". Банк России отмечает, что в начале года рынок ипотечного кредитования был достаточно вялым.
Доступная ипотека приучила к широким возможностям, как застройщиков, так и потребителей, но Центробанк уже заговорил о возможном повышении в ближайшее время ключевой ставки. Это может сделать ставки по ипотеке ещё выше, ведь банки чутко реагируют на действия ЦБ.
‼️Но и это ещё не всё. Растет число и объем просрочки платежей по ипотечным кредитам, что косвенно говорит о снижении платежеспособности потребителей.
Текущая ситуация для застройщиков достаточно сложная. Рост ипотечных ставок, действия ЦБ, снижение спроса и финансовых возможностей населения. Все эти факторы могут оказать существенное влияние на продажи и финансовые показатели сектора.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть акции застройщиков? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Сегодня несколько слов про перспективы российских застройщиков. Сразу скажем, на перспективу, акции компаний девелоперов могут быть интересны, но прямо сейчас риски превышают возможности.
❕Исторически доля ипотечных кредитов в выручке российских застройщиков была на высоком уровне и превышала 50%. За последний год этот процент ещё больше увеличился. У отдельных застройщиков он приближается к цифре 80%.
❗️Чем такая ситуация опасна? По сути, застройщики зависят от спроса на квадратные метры, а спрос зависит от экономической уверенности и финансовых возможностей населения, а финансовые возможности в части строительства и приобретения недвижимости тесно связаны с доступностью кредитования.
🏦Банк России неоднократно заявлял, что закредитованность населения, как минимум, его беспокоит, а как максимум, могут быть введены ограничительные меры для потребителей в части кредитов, в том числе, на строительство и приобретение недвижимости. Это может негативно сказаться на бизнесе банков и возможностях застройщиков.
Учитывая процент ипотечного кредита в структуре денежного оборота, для застройщиков без собственных средств это может стать настоящей катастрофой.
📈Не добавляет позитива и рост ипотечных ставок, который может повлиять на сокращение спроса. То есть, среднестатистический заёмщик, условно, может платить кредит под ставку 8%, а уже ставка 10% может оказаться "неподъёмной". Банк России отмечает, что в начале года рынок ипотечного кредитования был достаточно вялым.
Доступная ипотека приучила к широким возможностям, как застройщиков, так и потребителей, но Центробанк уже заговорил о возможном повышении в ближайшее время ключевой ставки. Это может сделать ставки по ипотеке ещё выше, ведь банки чутко реагируют на действия ЦБ.
‼️Но и это ещё не всё. Растет число и объем просрочки платежей по ипотечным кредитам, что косвенно говорит о снижении платежеспособности потребителей.
Текущая ситуация для застройщиков достаточно сложная. Рост ипотечных ставок, действия ЦБ, снижение спроса и финансовых возможностей населения. Все эти факторы могут оказать существенное влияние на продажи и финансовые показатели сектора.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть акции застройщиков? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю

🔥108❤56👍37👎27
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок, сделал прогноз на следующую неделю и дал 5 новых инвест идеи для покупки на ближайшую перспективу: https://youtu.be/lnrCsMpi_cY
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
POLY-500, Магнит-4500 Новатэк-1000, Яндекс-1850, Полюс-8500
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок, сделал прогноз на следующую неделю и дал 5 новых инвест идеи для покупки на ближайшую перспективу: https://youtu.be/lnrCsMpi_cY
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍84👌9❤3
#важно
🥲 "Когда друг оказался вдруг..." (c) или Индия после дискуссий с США и странами G7 приняла решение придерживаться потолка цен на российскую нефть в $60.
"По словам людей, знакомых с этим вопросом, Индия не будет нарушать западные санкции в отношении России, в том числе предельную цену в 60 долларов, наложенную на закупки нефти у Москвы. По словам людей, правительственные органы попросили банки и трейдеров соблюдать правила, отказавшись называть их именами, поскольку информация не является общедоступной. Индийские официальные лица официально не заявляли, что поддержат санкции и ограничение цен, введенное странами Большой семерки в отношении России." - пишет Bloomberg.
Но на данный момент источники отмечают, Нью-Дели покупает нефть значительно ниже западного ценового предела.
Вот тут любопытный момент возникнуть может! Индия один из крупнейших покупателей нашей нефти и в такой непростой период наполняет наш бюджет, но вот проблема в том, что правительство твердо заявило не продавать нефть странам, которые поддержат потолок!
Что думаете, давайте обсудим в комментариях!
🚀 Россия заняла второе место по поставкам СПГ в Европу. Привет Новатек!
"За счет российского СПГ в 2022 году было обеспечено 4,3% газовых потребностей Европы, или 7,3% ее импорта газа. При этом наш СПГ замыкает тройку его крупнейших поставщиков в Европу. По итогам первых двух месяцев 2023 года российский сжиженный газ улучшил свои позиции, обогнав Катар и переместившись на вторую позицию среди крупнейших поставщиков", - директор по исследованиям "Выгон Консалтинг" Мария Белова.
Как сообщил на этой неделе портал TradeWinds, импорт российского СПГ Евросоюзом в феврале достиг рекордных 2 миллиардов кубометров. Около 80% поставок пришлось на Бельгию, Францию и Испанию.
И в перспективе ближайших лет, что-то вряд ли кардинально изменится. СПГ мощности прибавляются медленнее, чем растет спрос! Добавьте к этому еще отток продавцов из ЕС, которые в 2022 году поплыли туда вслед за высокими ценами, то мы получим продолжающуюся зависимость ЕС от нашего газа.
Расскажите что думаете?)
Если канал полезен, ставьте 👍
🥲 "Когда друг оказался вдруг..." (c) или Индия после дискуссий с США и странами G7 приняла решение придерживаться потолка цен на российскую нефть в $60.
"По словам людей, знакомых с этим вопросом, Индия не будет нарушать западные санкции в отношении России, в том числе предельную цену в 60 долларов, наложенную на закупки нефти у Москвы. По словам людей, правительственные органы попросили банки и трейдеров соблюдать правила, отказавшись называть их именами, поскольку информация не является общедоступной. Индийские официальные лица официально не заявляли, что поддержат санкции и ограничение цен, введенное странами Большой семерки в отношении России." - пишет Bloomberg.
Но на данный момент источники отмечают, Нью-Дели покупает нефть значительно ниже западного ценового предела.
Вот тут любопытный момент возникнуть может! Индия один из крупнейших покупателей нашей нефти и в такой непростой период наполняет наш бюджет, но вот проблема в том, что правительство твердо заявило не продавать нефть странам, которые поддержат потолок!
Что думаете, давайте обсудим в комментариях!
🚀 Россия заняла второе место по поставкам СПГ в Европу. Привет Новатек!
"За счет российского СПГ в 2022 году было обеспечено 4,3% газовых потребностей Европы, или 7,3% ее импорта газа. При этом наш СПГ замыкает тройку его крупнейших поставщиков в Европу. По итогам первых двух месяцев 2023 года российский сжиженный газ улучшил свои позиции, обогнав Катар и переместившись на вторую позицию среди крупнейших поставщиков", - директор по исследованиям "Выгон Консалтинг" Мария Белова.
Как сообщил на этой неделе портал TradeWinds, импорт российского СПГ Евросоюзом в феврале достиг рекордных 2 миллиардов кубометров. Около 80% поставок пришлось на Бельгию, Францию и Испанию.
И в перспективе ближайших лет, что-то вряд ли кардинально изменится. СПГ мощности прибавляются медленнее, чем растет спрос! Добавьте к этому еще отток продавцов из ЕС, которые в 2022 году поплыли туда вслед за высокими ценами, то мы получим продолжающуюся зависимость ЕС от нашего газа.
Расскажите что думаете?)
Если канал полезен, ставьте 👍
👍174🔥7⚡5❤2👌1🏆1
#ИнвестИдеи
🔥На этой неделе нас ожидает целая россыпь важных корпоративных и финансовых событий в российском инвестиционном пространстве.
1️⃣ 13 марта Совет директоров компании Белуга должен огласить рекомендацию по дивидендам за 4 квартал 2022 года. После хорошего финансового отчёта рекомендованная выплата должна порадовать инвесторов.
2️⃣ 15 марта TCS Group должна опубликовать финансовые результаты года по МСФО. Отчет будет сокращенным, но из него инвесторы смогут понять ключевые метрики бизнеса. Ожидания нейтральные. Возможно оглашение новостей по перерегистрации и мнение менеджмента о введенных санкциях и их потенциальном влиянии на бизнес.
3️⃣ 16 марта должна отчитаться компания VK. Ключевые параметры - темпы роста сегментов бизнеса, которые в последние кварталы вызывали сомнения и опасения инвесторов.
4️⃣ В этот же день должна свой отчёт опубликовать компания Полиметалл. Отчет ожидается позитивным после хороших операционных метрик. Перерегистрация эмитента тоже может быть на повестке.
5️⃣ 17 марта отчёт за 2022 год по МСФО должна опубликовать компания X5 Group. На фоне устойчивой инфляции цифры должны быть умеренно-позитивными. Особый интерес вызывают темпы роста и открытия новых точек сети жёстких дискаунтеров Чижик.
6️⃣ На десерт 17 марта завершит неделю заседание Банка России по ключевой ставке. Высока вероятность, что ставка останется без изменений, но важны комментарии главы Центробанка относительно взгляда и прогнозов регулятора по экономике и инфляции.
Не рекомендация!
Если канал полезен, ставьте 👍
🔥На этой неделе нас ожидает целая россыпь важных корпоративных и финансовых событий в российском инвестиционном пространстве.
1️⃣ 13 марта Совет директоров компании Белуга должен огласить рекомендацию по дивидендам за 4 квартал 2022 года. После хорошего финансового отчёта рекомендованная выплата должна порадовать инвесторов.
2️⃣ 15 марта TCS Group должна опубликовать финансовые результаты года по МСФО. Отчет будет сокращенным, но из него инвесторы смогут понять ключевые метрики бизнеса. Ожидания нейтральные. Возможно оглашение новостей по перерегистрации и мнение менеджмента о введенных санкциях и их потенциальном влиянии на бизнес.
3️⃣ 16 марта должна отчитаться компания VK. Ключевые параметры - темпы роста сегментов бизнеса, которые в последние кварталы вызывали сомнения и опасения инвесторов.
4️⃣ В этот же день должна свой отчёт опубликовать компания Полиметалл. Отчет ожидается позитивным после хороших операционных метрик. Перерегистрация эмитента тоже может быть на повестке.
5️⃣ 17 марта отчёт за 2022 год по МСФО должна опубликовать компания X5 Group. На фоне устойчивой инфляции цифры должны быть умеренно-позитивными. Особый интерес вызывают темпы роста и открытия новых точек сети жёстких дискаунтеров Чижик.
6️⃣ На десерт 17 марта завершит неделю заседание Банка России по ключевой ставке. Высока вероятность, что ставка останется без изменений, но важны комментарии главы Центробанка относительно взгляда и прогнозов регулятора по экономике и инфляции.
Не рекомендация!
Если канал полезен, ставьте 👍
👍175🐳3🎉1🏆1