#Видео
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-10 лучших акций для покупки в МАРТЕ:
👉https://youtu.be/J3QcpQdBbVk
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Яндекс -2000, VK-470, Сбер-165, POSI-1500, Ozon-1550, Магнит - 4500, X5 Group-1455, Самолёт-2500, Роснефть -335, SIBN-420, KAZP-500
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-10 лучших акций для покупки в МАРТЕ:
👉https://youtu.be/J3QcpQdBbVk
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍74❤5🐳5👌1🏆1
#важно
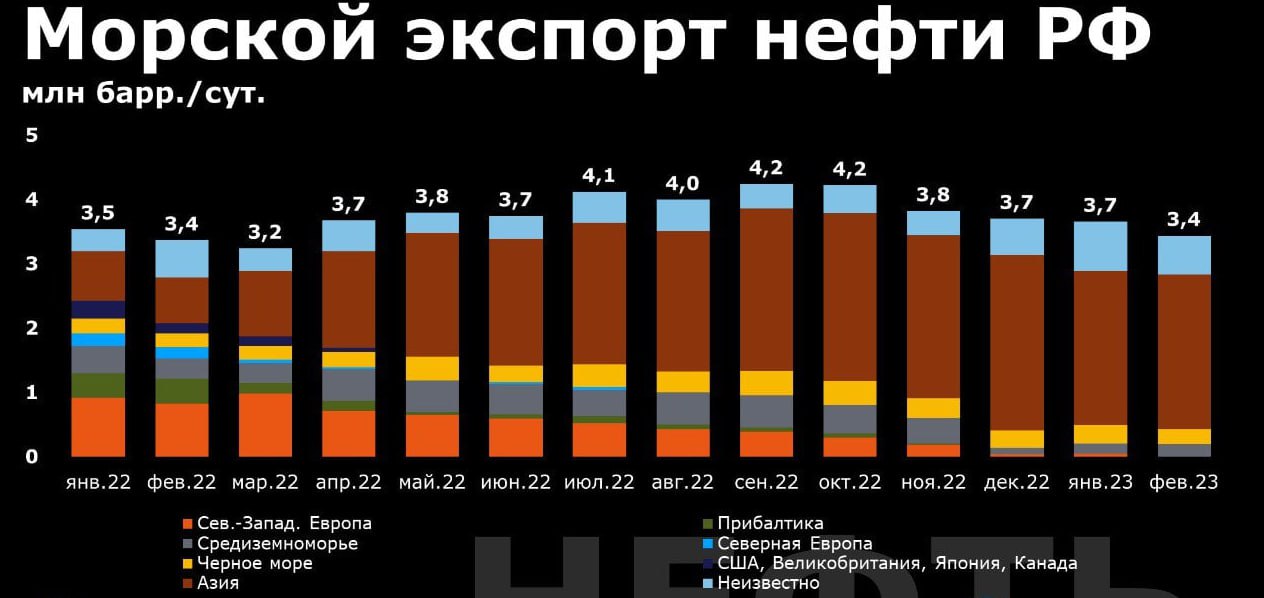
🛢 Статистика по морским поставкам нефти говорит о том, что российские компании приспособились к европейскому эмбарго - Промсвязьбанк
Экспорт нефти увеличивается. Морской экспорт российской нефти за последнюю неделю составил 3,63 млн барр./сут., что на 24% выше уровня начала февраля.
Из них:
▫️в Турцию около 0,16 млн барр./сут.,
▫️ в Китай – 1,1 млн барр./сут.,
▫️в Индию – 0,81 млн барр./сут.
По данным отраслевых источников, в Индию было экспортировано 1,44 млн барр./сут., что на 75% выше официальных цифр. Недостающие объемы, вероятно, отражены как неизвестное направление, которое составило около 0,7 млн барр./сут. (Bloomberg).
Статистика по морским поставкам нефти говорит о том, что российские компании приспособились к европейскому эмбарго, особенно с учетом открытия новых торговых компаний в Сингапуре, ОАЭ и Гонконге.
Вполне себе неплохие новости! Тут главное, что пока удалось избежать сильного сокращения производства.. Осталось только с ценами что-то сделать, а то по последним данным, в феврале средняя цена нефти была в районе 49 долларов(официально), что конечно не так уж и плохо, но все таки дисконт великоват! Как думаете, получится с этим что-то сделать?)
🔝 Глава итальянской Eni назвал срок замены Европой российского газа.
«Я думаю, что потребуется около двух-трех лет, чтобы Европа смогла полностью заменить российский газ», — ответил он на соответствующий вопрос ведущей. По оценке Дескальци, необходимо заменить еще около 60 млрд куб. м газа, который Европа получает из России.
Так, европейцы должны стремиться диверсифицировать поставщиков за счет увеличения объемов импорта СПГ и других производителей трубопроводного газа, увеличить объемы производства и импорта биометана и «чистого» водорода и другое.
Планы конечно строить можно какие угодно, но все таки реализовывать их не так просто.. Сейчас с открытием экономики Китая и ростом потребления СПГ газа там, будет весомый дефицит на рынке и высокие цены.. Напомню, что дополнительные мощности в мире будут готовы только к 2025 году.. Но кто знает, как и что будет через 2-3 года, может ветер подует в другую сторону и наш газ снова будет желанным в Европе! Напишите в комментариях, верите ли вы в то, что ЕС передумает и снова начнет активно покупать наш Газ?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🛢 Статистика по морским поставкам нефти говорит о том, что российские компании приспособились к европейскому эмбарго - Промсвязьбанк
Экспорт нефти увеличивается. Морской экспорт российской нефти за последнюю неделю составил 3,63 млн барр./сут., что на 24% выше уровня начала февраля.
Из них:
▫️в Турцию около 0,16 млн барр./сут.,
▫️ в Китай – 1,1 млн барр./сут.,
▫️в Индию – 0,81 млн барр./сут.
По данным отраслевых источников, в Индию было экспортировано 1,44 млн барр./сут., что на 75% выше официальных цифр. Недостающие объемы, вероятно, отражены как неизвестное направление, которое составило около 0,7 млн барр./сут. (Bloomberg).
Статистика по морским поставкам нефти говорит о том, что российские компании приспособились к европейскому эмбарго, особенно с учетом открытия новых торговых компаний в Сингапуре, ОАЭ и Гонконге.
Вполне себе неплохие новости! Тут главное, что пока удалось избежать сильного сокращения производства.. Осталось только с ценами что-то сделать, а то по последним данным, в феврале средняя цена нефти была в районе 49 долларов(официально), что конечно не так уж и плохо, но все таки дисконт великоват! Как думаете, получится с этим что-то сделать?)
🔝 Глава итальянской Eni назвал срок замены Европой российского газа.
«Я думаю, что потребуется около двух-трех лет, чтобы Европа смогла полностью заменить российский газ», — ответил он на соответствующий вопрос ведущей. По оценке Дескальци, необходимо заменить еще около 60 млрд куб. м газа, который Европа получает из России.
Так, европейцы должны стремиться диверсифицировать поставщиков за счет увеличения объемов импорта СПГ и других производителей трубопроводного газа, увеличить объемы производства и импорта биометана и «чистого» водорода и другое.
Планы конечно строить можно какие угодно, но все таки реализовывать их не так просто.. Сейчас с открытием экономики Китая и ростом потребления СПГ газа там, будет весомый дефицит на рынке и высокие цены.. Напомню, что дополнительные мощности в мире будут готовы только к 2025 году.. Но кто знает, как и что будет через 2-3 года, может ветер подует в другую сторону и наш газ снова будет желанным в Европе! Напишите в комментариях, верите ли вы в то, что ЕС передумает и снова начнет активно покупать наш Газ?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍135🐳2
#ИнвестИдеи #Update
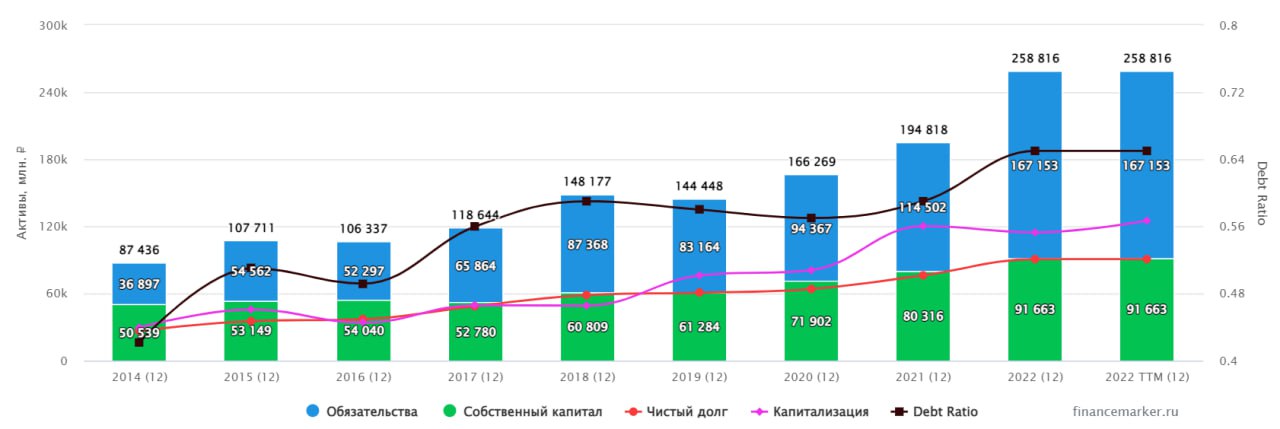
⚡️Компания Черкизово опубликовала финансовый отчет за 2022 год.
Основные итоги работы одного из лидеров мясной промышленности России.
1️⃣ Выручка по итогам года - 184,30 млрд. рублей. Рост показателя на 15%. Рост выручки отмечаем во всех сегментах бизнеса.
2️⃣Чистая прибыль - 14,60 млрд. рублей. Снижение показателя на 14%. Снижение чистой прибыли вызвано переоценкой биологических активов, остатками на складах нереализованной продукции, ростом себестоимости и инвестициями в расширение.
3️⃣Доля экспорта мясной продукции растет. По итогам года экспорт в общей выручке составил почти 10%.
4️⃣Компания увеличивает производственные мощности за счёт расширения инвестиционной программы. Под эти цели был увеличен общий долг до 133 млрд. рублей. Была закрыта сделка по покупке активов компании Русское зерно.
6️⃣Менеджмент компании Черкизово с оптимизмом смотрит в будущее. В планах на среднесрок расширение производства и увеличение мощностей по производству мяса во всех сегментах бизнеса.
❗️Компания подтверждает ориентир по росту бизнеса за счёт увеличения производственных мощностей и выпуска продукции. Позитивно выглядят и цели по увеличению экспортной составляющей.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Черкизово сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Черкизово опубликовала финансовый отчет за 2022 год.
Основные итоги работы одного из лидеров мясной промышленности России.
1️⃣ Выручка по итогам года - 184,30 млрд. рублей. Рост показателя на 15%. Рост выручки отмечаем во всех сегментах бизнеса.
2️⃣Чистая прибыль - 14,60 млрд. рублей. Снижение показателя на 14%. Снижение чистой прибыли вызвано переоценкой биологических активов, остатками на складах нереализованной продукции, ростом себестоимости и инвестициями в расширение.
3️⃣Доля экспорта мясной продукции растет. По итогам года экспорт в общей выручке составил почти 10%.
4️⃣Компания увеличивает производственные мощности за счёт расширения инвестиционной программы. Под эти цели был увеличен общий долг до 133 млрд. рублей. Была закрыта сделка по покупке активов компании Русское зерно.
6️⃣Менеджмент компании Черкизово с оптимизмом смотрит в будущее. В планах на среднесрок расширение производства и увеличение мощностей по производству мяса во всех сегментах бизнеса.
❗️Компания подтверждает ориентир по росту бизнеса за счёт увеличения производственных мощностей и выпуска продукции. Позитивно выглядят и цели по увеличению экспортной составляющей.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Черкизово сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥104👍66❤19🤩1
#ИнвестИдеи
🇺🇸Давно мы не вспоминали про фондовый рынок США.
Обращаем внимание на сохраняющиеся инфраструктурные риски. Мы рекомендуем инвестировать в американский фондовый рынок исключительно через зарубежную инвестиционную инфраструктуру.
❓Что сразу бросается в глаза?
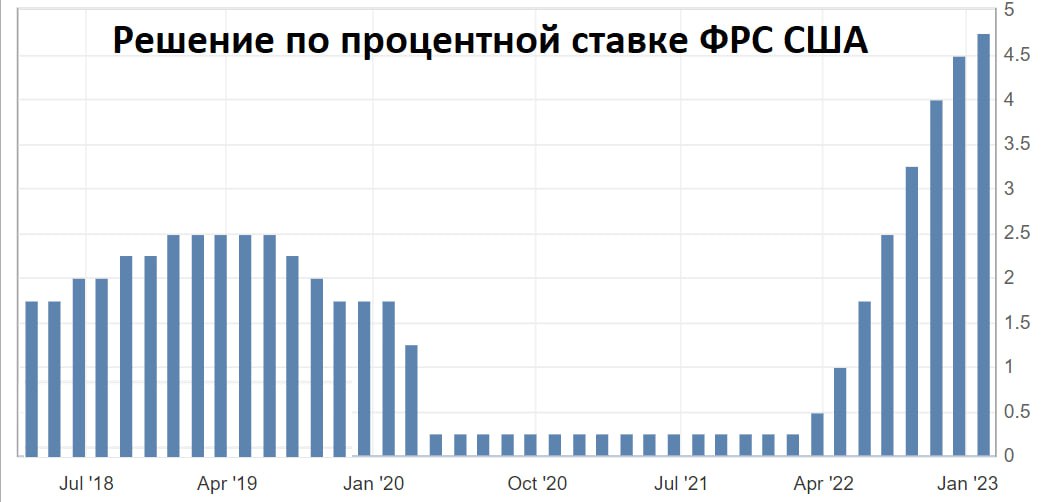
Во главе угла продолжает оставаться макроэкономика и монетарная политика Федеральной резервной системы (ФРС). На ближайшем заседании ФРС вновь повысит процентную ставку. Интрига заключается лишь в шаге повышения.
📈Инфляция продолжает оставаться высокой относительно цели ФРС в 2% и, что самое главное, инфляция начинает приобретать устойчивый характер, что явно не устраивает регулятора.
Сезон отчётов в США по итогам квартала подходит к концу и можно сделать два вывода:
1️⃣Отчёты американских корпораций, мягко говоря, не очень.
2️⃣Прогнозы на ближайшие кварталы хуже ожиданий аналитиков.
ФРС в борьбе с инфляцией продолжит повышать ставку, что может вызвать шоковый эффект для американской экономики.
❕Единственная надежда фондового рынка США, это, так называемая, "мягкая посадка" экономики. Снижение инфляции высокими процентными ставками без вреда для роста экономики и рынка труда. Но, будем честны, вероятность такого сценария невысока.
❗️Сохраняем свое мнение. Инвесторам стоит ждать явного сигнала от ФРС в привязке к ключевым данным по американской экономике. В текущей ситуации долгосрочный инвестор в американский фондовый рынок должен ждать очевидного сигнала от регулятора, который будет служить ориентиром для устойчивого разворота нисходящего тренда.
Не рекомендация!
@cashflowtime
⁉️А вы инвестируете в акции США? Каких брокеров используете? И что думаете по рынку, пишите в комментариях👇
🇺🇸Давно мы не вспоминали про фондовый рынок США.
Обращаем внимание на сохраняющиеся инфраструктурные риски. Мы рекомендуем инвестировать в американский фондовый рынок исключительно через зарубежную инвестиционную инфраструктуру.
❓Что сразу бросается в глаза?
Во главе угла продолжает оставаться макроэкономика и монетарная политика Федеральной резервной системы (ФРС). На ближайшем заседании ФРС вновь повысит процентную ставку. Интрига заключается лишь в шаге повышения.
📈Инфляция продолжает оставаться высокой относительно цели ФРС в 2% и, что самое главное, инфляция начинает приобретать устойчивый характер, что явно не устраивает регулятора.
Сезон отчётов в США по итогам квартала подходит к концу и можно сделать два вывода:
1️⃣Отчёты американских корпораций, мягко говоря, не очень.
2️⃣Прогнозы на ближайшие кварталы хуже ожиданий аналитиков.
ФРС в борьбе с инфляцией продолжит повышать ставку, что может вызвать шоковый эффект для американской экономики.
❕Единственная надежда фондового рынка США, это, так называемая, "мягкая посадка" экономики. Снижение инфляции высокими процентными ставками без вреда для роста экономики и рынка труда. Но, будем честны, вероятность такого сценария невысока.
❗️Сохраняем свое мнение. Инвесторам стоит ждать явного сигнала от ФРС в привязке к ключевым данным по американской экономике. В текущей ситуации долгосрочный инвестор в американский фондовый рынок должен ждать очевидного сигнала от регулятора, который будет служить ориентиром для устойчивого разворота нисходящего тренда.
Не рекомендация!
@cashflowtime
⁉️А вы инвестируете в акции США? Каких брокеров используете? И что думаете по рынку, пишите в комментариях👇
👍38🐳8⚡1
#важно
🔝 Мировые ЦБ купили в январе 31 тонну золота
Мировые Центробанки в январе суммарно увеличили объем золота в своих золотовалютных резервах на 31 тонну. ЦБ Турции приобрел 23 тонны драгоценного металла, Народный банк Китая – 15 тонн(и это при том, что они скидывают американские облигации активно), Нацбанк Казахстана – 4 тонны.
Прошлый год был рекордным с точки зрения покупок мировыми Центробанками золота в свои резервы. За 12 месяцев они закупили 1136 тонн драгоценного металла (+152% по сравнению с предыдущим годом). В результате, это стало одним из факторов того, что по итогам 2022 года мировой спрос на золото достиг максимума с 2011 года и составил 4741 тонну (+18%).
Не хочу быть Вангой-предсказательницей, но чувствую, что такая тенденция сохранится на весь 2023 год! Мир сейчас не спокоен, страны это чувствуют и активно создают резервы из золота! Напишите, что думаете? покупаете золото в свои портфели и в каком виде?)
🏗 Удар прям под дых или ГЛАВА ЦБ РФ НАБИУЛЛИНА ДОПУСТИЛА ВОЗМОЖНОСТЬ ПОЛНОГО ЗАПРЕТА ИПОТЕКИ ОТ ЗАСТРОЙЩИКОВ. Председатель Центробанка РФ Эльвира Набиуллина заявила, что в России могут полностью запретить ипотечные кредиты от застройщиков. Предполагается ввести прямой запрет на различные схемы долевого финансирования жилой недвижимости и оставить лишь традиционные механизмы, которые прописаны в российском законодательстве.
Председатель Центробанка РФ обратила внимание на риски, с которыми сопряжены ипотека с около нулевой ставкой и другие схемы от застройщиков.
Эльвира Набиуллина отметила, что Банк России примет меры, чтобы не допустить роста рискованной ипотеки, которая чревата неблагоприятными последствиями для российской экономики.
От таких новостей, завтра застройщики могут неплохо так скорректироваться.. Не стоит сейчас усложнять работу застройщикам, уж слишком это важна отрасль для всей экономики... Но кто знает, может и примут такой закон.. Лично мне нравится эта отрасль и я смотрю на нее позитивно!
🤝 Российский никель продается в Китае за юани
Крупнейшая российская горнодобывающая компания ГМК «Норильский никель» продает часть своего металла в юанях китайским покупателям по ценам, установленным в Шанхае, что показывает, как конфликт на Украине меняет динамику мировых товарных потоков и расширяет возможности Китая.
Согласно сообщению Bloomberg, «Норникель», на долю которого приходится около 7% мировых поставок никеля, в этом году продавал некоторые спотовые объемы металла в Китай, используя сочетание цен на никель Лондонской биржи металлов и Шанхайской фьючерсной биржи, объемы по ценам SHFE оплачиваются в юанях. Сдвиг произошел в связи с тем, что «Норникель» намерен увеличить продажи в Китай в этом году из-за снижения спроса со стороны некоторых европейских покупателей, которые избегают российских товаров.
Не только нефть и газ уходят в Китай за юани, потихоньку и металлы тоже переходят на такой расчет!
Как думаете, позитивно ли это для нашей экономики?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 Мировые ЦБ купили в январе 31 тонну золота
Мировые Центробанки в январе суммарно увеличили объем золота в своих золотовалютных резервах на 31 тонну. ЦБ Турции приобрел 23 тонны драгоценного металла, Народный банк Китая – 15 тонн(и это при том, что они скидывают американские облигации активно), Нацбанк Казахстана – 4 тонны.
Прошлый год был рекордным с точки зрения покупок мировыми Центробанками золота в свои резервы. За 12 месяцев они закупили 1136 тонн драгоценного металла (+152% по сравнению с предыдущим годом). В результате, это стало одним из факторов того, что по итогам 2022 года мировой спрос на золото достиг максимума с 2011 года и составил 4741 тонну (+18%).
Не хочу быть Вангой-предсказательницей, но чувствую, что такая тенденция сохранится на весь 2023 год! Мир сейчас не спокоен, страны это чувствуют и активно создают резервы из золота! Напишите, что думаете? покупаете золото в свои портфели и в каком виде?)
🏗 Удар прям под дых или ГЛАВА ЦБ РФ НАБИУЛЛИНА ДОПУСТИЛА ВОЗМОЖНОСТЬ ПОЛНОГО ЗАПРЕТА ИПОТЕКИ ОТ ЗАСТРОЙЩИКОВ. Председатель Центробанка РФ Эльвира Набиуллина заявила, что в России могут полностью запретить ипотечные кредиты от застройщиков. Предполагается ввести прямой запрет на различные схемы долевого финансирования жилой недвижимости и оставить лишь традиционные механизмы, которые прописаны в российском законодательстве.
Председатель Центробанка РФ обратила внимание на риски, с которыми сопряжены ипотека с около нулевой ставкой и другие схемы от застройщиков.
Эльвира Набиуллина отметила, что Банк России примет меры, чтобы не допустить роста рискованной ипотеки, которая чревата неблагоприятными последствиями для российской экономики.
От таких новостей, завтра застройщики могут неплохо так скорректироваться.. Не стоит сейчас усложнять работу застройщикам, уж слишком это важна отрасль для всей экономики... Но кто знает, может и примут такой закон.. Лично мне нравится эта отрасль и я смотрю на нее позитивно!
🤝 Российский никель продается в Китае за юани
Крупнейшая российская горнодобывающая компания ГМК «Норильский никель» продает часть своего металла в юанях китайским покупателям по ценам, установленным в Шанхае, что показывает, как конфликт на Украине меняет динамику мировых товарных потоков и расширяет возможности Китая.
Согласно сообщению Bloomberg, «Норникель», на долю которого приходится около 7% мировых поставок никеля, в этом году продавал некоторые спотовые объемы металла в Китай, используя сочетание цен на никель Лондонской биржи металлов и Шанхайской фьючерсной биржи, объемы по ценам SHFE оплачиваются в юанях. Сдвиг произошел в связи с тем, что «Норникель» намерен увеличить продажи в Китай в этом году из-за снижения спроса со стороны некоторых европейских покупателей, которые избегают российских товаров.
Не только нефть и газ уходят в Китай за юани, потихоньку и металлы тоже переходят на такой расчет!
Как думаете, позитивно ли это для нашей экономики?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍194🐳3👌2🎉1
#ИнвестИдеи
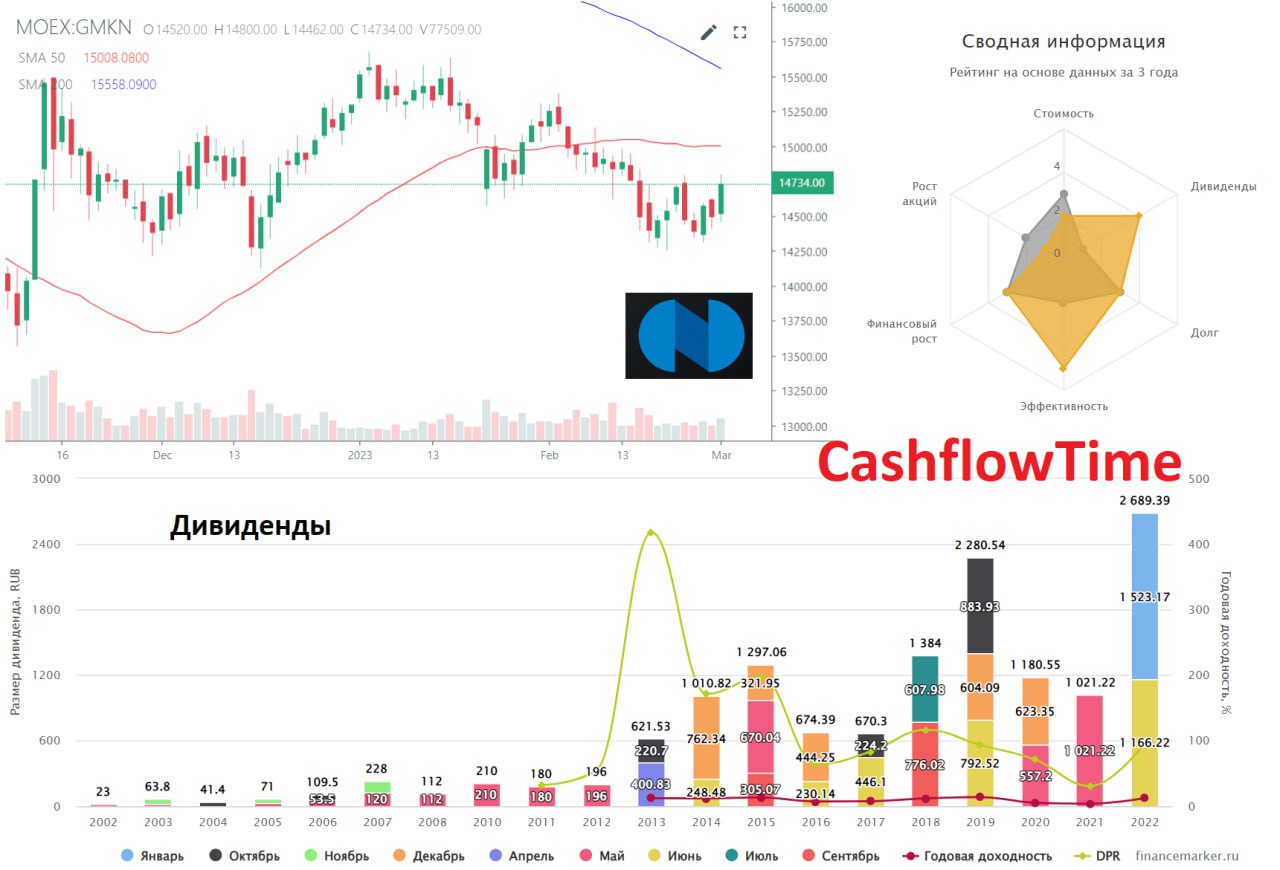
⚡️Компания Норникель довольно часто в последние дни присутствует в инвестиционном информационном пространстве. Компания через своих представителей пытается донести до текущих и потенциальных инвесторов одну простую мысль: сейчас нужно деньги инвестировать и активно поработать, чтобы через несколько лет получить достойную финансовую отдачу.
Какие основные текущие моменты работы и будущие перспективы компании?
1️⃣Норникель в долгосроке рассчитывает на устойчивый спрос на цветные металлы и восстановление финансовых показателей.
2️⃣ На повестке дня у Норникеля сокращение складских запасов с целью увеличения денежного потока.
3️⃣ Капитальные затраты на ремонт и обслуживание производственных активов будут рекордными. Цель компании привести предприятия в порядок для последующего улучшения производственной работы.
4️⃣В настоящий момент итогового решения по дивидендам нет, несмотря на то, что этот вопрос на уровне слухов часто мелькает в СМИ. Ситуация с дивидендами может стать более определенной летом.
5️⃣Компания сохраняет положительный прогноз спроса и цен на цветные металлы в условиях энергоперехода с учётом конъюнктуры рынка и точек потребления, а развитие новых проектов компанией послужит увеличению производства металлов.
👆На перспективу Норникель остаётся инвестиционно привлекательным активом, но сейчас нужно время и слаженная работа предприятия, чтобы текущий непростой период успешно преодолеть.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Норникель сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Норникель довольно часто в последние дни присутствует в инвестиционном информационном пространстве. Компания через своих представителей пытается донести до текущих и потенциальных инвесторов одну простую мысль: сейчас нужно деньги инвестировать и активно поработать, чтобы через несколько лет получить достойную финансовую отдачу.
Какие основные текущие моменты работы и будущие перспективы компании?
1️⃣Норникель в долгосроке рассчитывает на устойчивый спрос на цветные металлы и восстановление финансовых показателей.
2️⃣ На повестке дня у Норникеля сокращение складских запасов с целью увеличения денежного потока.
3️⃣ Капитальные затраты на ремонт и обслуживание производственных активов будут рекордными. Цель компании привести предприятия в порядок для последующего улучшения производственной работы.
4️⃣В настоящий момент итогового решения по дивидендам нет, несмотря на то, что этот вопрос на уровне слухов часто мелькает в СМИ. Ситуация с дивидендами может стать более определенной летом.
5️⃣Компания сохраняет положительный прогноз спроса и цен на цветные металлы в условиях энергоперехода с учётом конъюнктуры рынка и точек потребления, а развитие новых проектов компанией послужит увеличению производства металлов.
👆На перспективу Норникель остаётся инвестиционно привлекательным активом, но сейчас нужно время и слаженная работа предприятия, чтобы текущий непростой период успешно преодолеть.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Норникель сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥115👍66❤54👎9❤🔥2
#КурсВалют
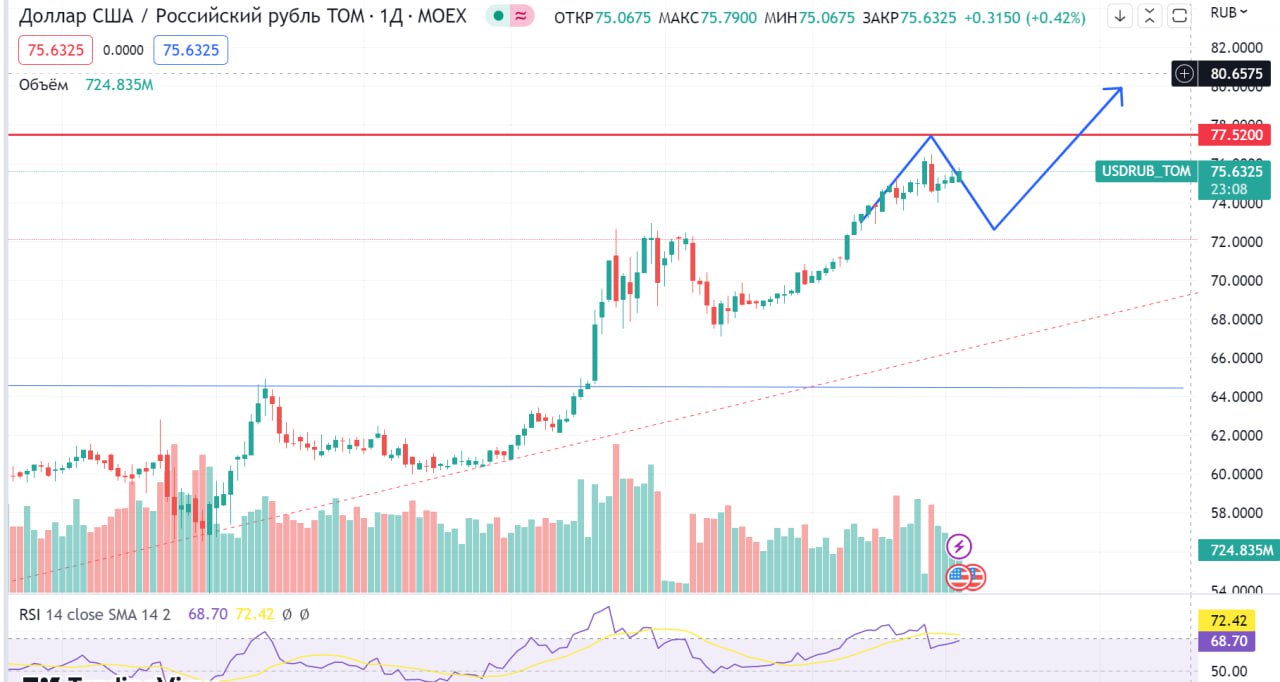
⚡️Краткосрочно мы оказались правы. Уже несколько торговых сессий подряд отметка в 75 рублей за одну единицу американской валюты как магнитом притягивает к себе баланс покупателей и продавцов иностранной валюты.
📍Пока на валютном рынке пауза в ожидании существенных драйверов для движения валютных пар.
📍После новостей из Китая о заметной активизации промышленного производства, котировки нефти несколько восстановились, но корреляция между ценами на нефть и валютным рынком остаётся слабой, тем более, значительный дисконт на российское чёрное золото сохраняется.
📍На геополитическом фронте пока спокойно, хотя ряд инцидентов может привести и фондовый и валютный рынок в движение.
📍Опасения усугубления проблем с дефицитом федерального бюджета, а также новые санкции не добавляют оптимизма российской валюте. Что вполне логично. Расходная часть бюджета увеличивается за счёт нужд экономики и промышленного производства, а ручеек экспортных доходов существенно обмелел.
‼️Подтверждаем свое мнение. После фазы консолидации и возможной коррекции, в том числе, вызванной налоговым периодом и действиями Министерства финансов по продаже китайских юаней, российская валюта продолжит слабеть, тем более, в этом напрямую заинтересовано государство.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
⚡️Краткосрочно мы оказались правы. Уже несколько торговых сессий подряд отметка в 75 рублей за одну единицу американской валюты как магнитом притягивает к себе баланс покупателей и продавцов иностранной валюты.
📍Пока на валютном рынке пауза в ожидании существенных драйверов для движения валютных пар.
📍После новостей из Китая о заметной активизации промышленного производства, котировки нефти несколько восстановились, но корреляция между ценами на нефть и валютным рынком остаётся слабой, тем более, значительный дисконт на российское чёрное золото сохраняется.
📍На геополитическом фронте пока спокойно, хотя ряд инцидентов может привести и фондовый и валютный рынок в движение.
📍Опасения усугубления проблем с дефицитом федерального бюджета, а также новые санкции не добавляют оптимизма российской валюте. Что вполне логично. Расходная часть бюджета увеличивается за счёт нужд экономики и промышленного производства, а ручеек экспортных доходов существенно обмелел.
‼️Подтверждаем свое мнение. После фазы консолидации и возможной коррекции, в том числе, вызванной налоговым периодом и действиями Министерства финансов по продаже китайских юаней, российская валюта продолжит слабеть, тем более, в этом напрямую заинтересовано государство.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
👍122👎47🔥17👌5
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! Поговорим о Газпроме, Сбере, Лукойле, а также главных событиях недели, как они повлияли на рынок. Сделаем свой прогноз на следующую неделю и дадим 3 новые инвест идеи для покупки прямо сейчас:: https://youtu.be/3eiciWu1HH8
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Сбер-165, Черкизово-2850, Мосбиржа-117
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! Поговорим о Газпроме, Сбере, Лукойле, а также главных событиях недели, как они повлияли на рынок. Сделаем свой прогноз на следующую неделю и дадим 3 новые инвест идеи для покупки прямо сейчас:: https://youtu.be/3eiciWu1HH8
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍67👌6❤🔥3🐳3❤2🎉1🏆1
#ИнвестИдеи #Update
⚡️Один из лидеров рынка удобрений, компания Фосагро опубликовала финансовый отчёт об итогах работы за 4 квартал и весь 2022 год.
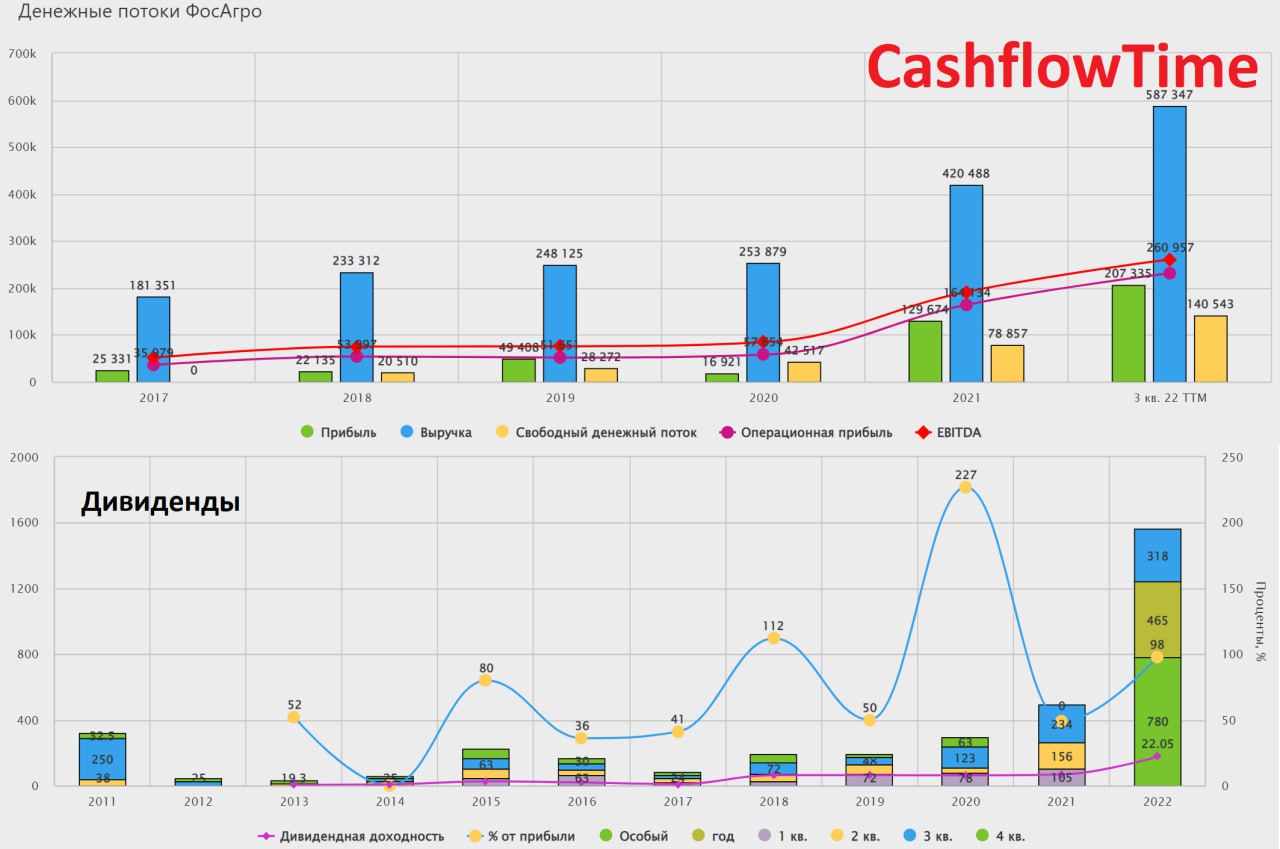
1️⃣ Выручка за квартал - 110 млрд. рублей, а по итогам года - 570 млрд. рублей. Рост на 35%. Годом ранее показатель составил 420 млрд. рублей. Выручка продемонстрировала существенный рост в 2022 году благодаря комбинации позитивных факторов: увеличились продажи в натуральном выражении, а также цены на продукцию.
2️⃣ Чистая прибыль за квартал - достаточно низкое значение в 19,20 млрд. рублей, в основном за счёт валютной переоценки. За 2022 год чистая прибыль составила 185 млрд. рублей. В 2021 году показатель был на уровне 130 млрд. рублей.
3️⃣ Долговая нагрузка у компании, несмотря на рост чистого долга, остаётся умеренной. Фосагро работает на перспективу и направляет деньги на развитие. Всего на инвестиции в прошлом году компанией направлены рекордные 63 млрд. рублей. В 2023 году капитальные вложения запланированы в объёме почти 67 млрд. рублей.
🔻Финансовая отчётность по итогам года хорошая, но есть и ложка дегтя. Мировые цены на удобрения снижаются. Компания уже почувствовала эффект от снижения цен в 4 квартале и будет чувствовать в среднесроке.
❓Что порадовало инвесторов?
Совет директоров компании рекомендовал выплатить финальные дивиденды в размере 465 рублей на обыкновенную акцию. Учитывая, что дивиденды в данный момент чуть ли не единственный ориентир и цель для участников рынка, котировки Фосагро продемонстрировали бодрый рост.
‼️Повторимся, отчёт позитивный, но есть негативные моменты, в первую очередь, в ценовой конъюнктуре, которые добавляют сомнений. Фосагро жизненно необходима стабилизация цен на удобрения на мировых рынках поскольку этот фактор напрямую влияет на финансовую отчётность.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Фосагро сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Один из лидеров рынка удобрений, компания Фосагро опубликовала финансовый отчёт об итогах работы за 4 квартал и весь 2022 год.
1️⃣ Выручка за квартал - 110 млрд. рублей, а по итогам года - 570 млрд. рублей. Рост на 35%. Годом ранее показатель составил 420 млрд. рублей. Выручка продемонстрировала существенный рост в 2022 году благодаря комбинации позитивных факторов: увеличились продажи в натуральном выражении, а также цены на продукцию.
2️⃣ Чистая прибыль за квартал - достаточно низкое значение в 19,20 млрд. рублей, в основном за счёт валютной переоценки. За 2022 год чистая прибыль составила 185 млрд. рублей. В 2021 году показатель был на уровне 130 млрд. рублей.
3️⃣ Долговая нагрузка у компании, несмотря на рост чистого долга, остаётся умеренной. Фосагро работает на перспективу и направляет деньги на развитие. Всего на инвестиции в прошлом году компанией направлены рекордные 63 млрд. рублей. В 2023 году капитальные вложения запланированы в объёме почти 67 млрд. рублей.
🔻Финансовая отчётность по итогам года хорошая, но есть и ложка дегтя. Мировые цены на удобрения снижаются. Компания уже почувствовала эффект от снижения цен в 4 квартале и будет чувствовать в среднесроке.
❓Что порадовало инвесторов?
Совет директоров компании рекомендовал выплатить финальные дивиденды в размере 465 рублей на обыкновенную акцию. Учитывая, что дивиденды в данный момент чуть ли не единственный ориентир и цель для участников рынка, котировки Фосагро продемонстрировали бодрый рост.
‼️Повторимся, отчёт позитивный, но есть негативные моменты, в первую очередь, в ценовой конъюнктуре, которые добавляют сомнений. Фосагро жизненно необходима стабилизация цен на удобрения на мировых рынках поскольку этот фактор напрямую влияет на финансовую отчётность.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Фосагро сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍89❤62🔥49👎16🏆1
#ИнвестИдеи
🔥Сразу новость. По мнению Банка России российские банки могут заработать 1,50 трлн. рублей чистой прибыли по итогам текущего года.
💡Вернемся на несколько кварталов назад и посмотрим ретроспективно на прогнозы Центробанка относительно прибыльности сектора. После шока годичной давности речь осторожно и с надеждой шла в принципе о прибыльности банковского сектора со стороны регулятора, недавно цифра стала достаточно оптимистичной - 1 трлн. рублей, а сейчас уже возможна чистая прибыль 1,50 трлн. рублей.
📈Это отличный, максимально позитивный прогноз. Косвенно, речь во многом про лидера банковского сектора - Сбер и его наибольший вклад в эту цифру. Можно сделать осторожный вывод о том, что Центробанк видит потенциал у большого зелёного банка. Но также это хороший знак с точки зрения экономики. Если банки не пребывают в унынии, а получают прибыль, значит экономическая активность восстанавливается.
Консервативная оценка Банка России на уровне 1 трлн. рублей чистой прибыли сохраняется, но вполне возможны и более впечатляющие цифры. Об этом высказались несколько чиновников Центробанка, в том числе, и его глава - Эльвира Набиуллина. Прогнозируется отличный результат, лучше изначальных прогнозов.
❗️При этом регулятор не спешит ослаблять хватку. Расходы на резервы будут достаточно высокими с учетом потенциальных проблем и отмены послаблений со стороны ЦБ в этом году.
Возвращаясь к Сберу, напоминаем нашим уважаемым подписчикам, 9 марта отчёт банка по МСФО. Возможна повышенная волатильность в котировках.
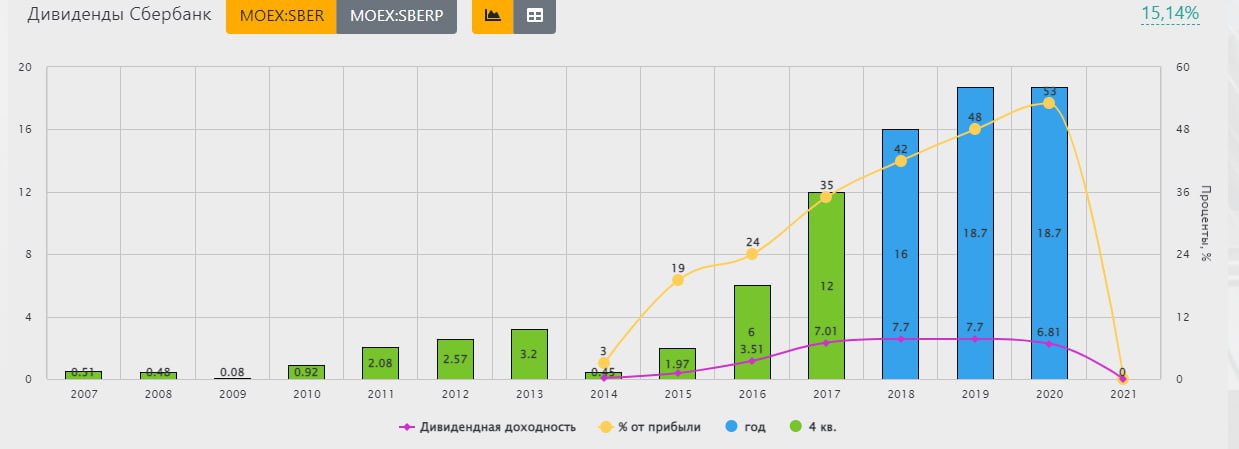
💸Наиболее интересный показатель - чистая прибыль банка, так как ее размер сможет дать ориентир по будущим дивидендам. Также возможны комментарии менеджмента по прогнозам на перспективу, а также по вышеупомянутым дивидендным выплатам.
Не рекомендация!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔥Сразу новость. По мнению Банка России российские банки могут заработать 1,50 трлн. рублей чистой прибыли по итогам текущего года.
💡Вернемся на несколько кварталов назад и посмотрим ретроспективно на прогнозы Центробанка относительно прибыльности сектора. После шока годичной давности речь осторожно и с надеждой шла в принципе о прибыльности банковского сектора со стороны регулятора, недавно цифра стала достаточно оптимистичной - 1 трлн. рублей, а сейчас уже возможна чистая прибыль 1,50 трлн. рублей.
📈Это отличный, максимально позитивный прогноз. Косвенно, речь во многом про лидера банковского сектора - Сбер и его наибольший вклад в эту цифру. Можно сделать осторожный вывод о том, что Центробанк видит потенциал у большого зелёного банка. Но также это хороший знак с точки зрения экономики. Если банки не пребывают в унынии, а получают прибыль, значит экономическая активность восстанавливается.
Консервативная оценка Банка России на уровне 1 трлн. рублей чистой прибыли сохраняется, но вполне возможны и более впечатляющие цифры. Об этом высказались несколько чиновников Центробанка, в том числе, и его глава - Эльвира Набиуллина. Прогнозируется отличный результат, лучше изначальных прогнозов.
❗️При этом регулятор не спешит ослаблять хватку. Расходы на резервы будут достаточно высокими с учетом потенциальных проблем и отмены послаблений со стороны ЦБ в этом году.
Возвращаясь к Сберу, напоминаем нашим уважаемым подписчикам, 9 марта отчёт банка по МСФО. Возможна повышенная волатильность в котировках.
💸Наиболее интересный показатель - чистая прибыль банка, так как ее размер сможет дать ориентир по будущим дивидендам. Также возможны комментарии менеджмента по прогнозам на перспективу, а также по вышеупомянутым дивидендным выплатам.
Не рекомендация!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍155⚡1
#ИнвестИдеи
⚡️Московская биржа опубликовала объем торгов за февраль. Общий объем торгов на всех рынках биржи вырос на 1,60% по сравнению с прошлым месяцем и составил 83,60 трлн. рублей.
✅На фондовом рынке объем торгов акциями и прочими инструментами увеличился на 34,40% и составил 1,06 трлн. рублей.
✅Объем торгов облигациями вырос на 76% и составил 2 трлн. рублей.
✅Итоговый объем торгов на срочном рынке - 4,30 трлн. рублей. Рост показателя на 24%.
🔻Объем торгов на денежном рынке - 56,80 трлн. рублей. Снижение на 4%.
✅Валютный рынок показал прирост объема торгов на 14,60%. Итоговый показатель за месяц - 19,40 трлн. рублей.
✅Объем торгов драгоценными металлами вырос на 6,40% до 12,90 млрд. рублей.
❕В годовом выражении, понятное дело, объемы торгов снизились, но демонстрируют локальную тенденцию по плавному восстановлению. Для доходов биржи это важный показатель, так как на основании его формируется комиссионная часть доходов компании. Логично предположить, что вслед за восстановлением объемов торгов, это может позитивно сказаться на финансовой отчётности.
❗️Обращаем внимание, через несколько дней Московская биржа опубликует финансовые результаты работы по МСФО. Показатели должны быть хорошие. Хотя не исключено, что положительный финансовый итог уже заложен в котировках. Ожидаем информации от руководства о ситуации с потенциальными дивидендами, а также возможные комментарии о будущем компании.
Не рекомендация!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
⚡️Московская биржа опубликовала объем торгов за февраль. Общий объем торгов на всех рынках биржи вырос на 1,60% по сравнению с прошлым месяцем и составил 83,60 трлн. рублей.
✅На фондовом рынке объем торгов акциями и прочими инструментами увеличился на 34,40% и составил 1,06 трлн. рублей.
✅Объем торгов облигациями вырос на 76% и составил 2 трлн. рублей.
✅Итоговый объем торгов на срочном рынке - 4,30 трлн. рублей. Рост показателя на 24%.
🔻Объем торгов на денежном рынке - 56,80 трлн. рублей. Снижение на 4%.
✅Валютный рынок показал прирост объема торгов на 14,60%. Итоговый показатель за месяц - 19,40 трлн. рублей.
✅Объем торгов драгоценными металлами вырос на 6,40% до 12,90 млрд. рублей.
❕В годовом выражении, понятное дело, объемы торгов снизились, но демонстрируют локальную тенденцию по плавному восстановлению. Для доходов биржи это важный показатель, так как на основании его формируется комиссионная часть доходов компании. Логично предположить, что вслед за восстановлением объемов торгов, это может позитивно сказаться на финансовой отчётности.
❗️Обращаем внимание, через несколько дней Московская биржа опубликует финансовые результаты работы по МСФО. Показатели должны быть хорошие. Хотя не исключено, что положительный финансовый итог уже заложен в котировках. Ожидаем информации от руководства о ситуации с потенциальными дивидендами, а также возможные комментарии о будущем компании.
Не рекомендация!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍106👌1
#ИнвестИдеи #Update
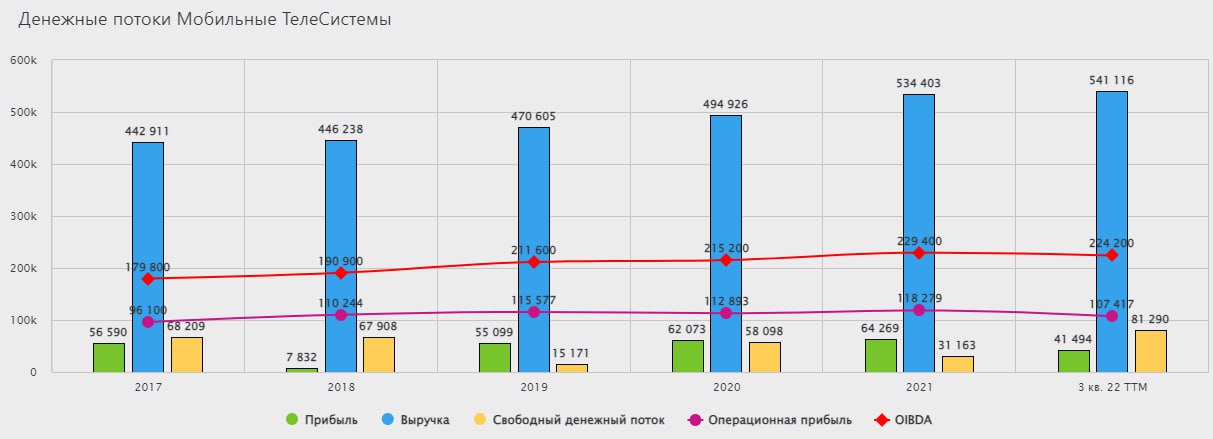
⚡️Лидер телекоммуникационного сектора России, компания МТС опубликовала финансовые показатели работы за 4 квартал и весь 2022 год. Тезисы.
1️⃣ Выручка в 4 квартале - 144,40 млрд. рублей. Показатель, как мы и предполагали, остался на уровне прошлых отчётных периодов. Это же можно сказать и о выручке за год - 541,70 млрд. рублей.
2️⃣ Операционная прибыль по итогам года снизилась на 7,50% - 109,40 млрд. рублей.
3️⃣ Чистая прибыль за квартал - 5,40 млрд. рублей. Низкий показатель из-за налоговых и процентных платежей. По итогам года чистая прибыль снизилась почти в 2 раза относительно 2021 года и составила 32,60 млрд. рублей.
4️⃣ Отказ от дивидендов позволил компании несколько снизить долговую нагрузку. Чистый долг по итогам года снизился. Неприятным моментом служат предстоящие значительные долговые выплаты в текущем году.
5️⃣ Самое главное, что ждут от компании МТС инвесторы - дивиденды. Компания не сообщила новой информации относительно новой дивидендной политики, которая должна быть принята в ближайшие месяцы. Из позитивного, свободный денежный поток по итогам года остался положительным.
‼️Мы сохраняем свое нейтрально-скептическое мнение относительно будущих дивидендов компании МТС. Будем объективны, выручка стагнируют, чистая прибыль снижается, текущие и будущие инвестиции в инфраструктуру и развитие требуют значительных денежных вливаний, долговая нагрузка высокая. По нашему мнению, дивиденды будут, но не стоит ждать от компании МТС фантастических дивидендных выплат.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании МТС? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Лидер телекоммуникационного сектора России, компания МТС опубликовала финансовые показатели работы за 4 квартал и весь 2022 год. Тезисы.
1️⃣ Выручка в 4 квартале - 144,40 млрд. рублей. Показатель, как мы и предполагали, остался на уровне прошлых отчётных периодов. Это же можно сказать и о выручке за год - 541,70 млрд. рублей.
2️⃣ Операционная прибыль по итогам года снизилась на 7,50% - 109,40 млрд. рублей.
3️⃣ Чистая прибыль за квартал - 5,40 млрд. рублей. Низкий показатель из-за налоговых и процентных платежей. По итогам года чистая прибыль снизилась почти в 2 раза относительно 2021 года и составила 32,60 млрд. рублей.
4️⃣ Отказ от дивидендов позволил компании несколько снизить долговую нагрузку. Чистый долг по итогам года снизился. Неприятным моментом служат предстоящие значительные долговые выплаты в текущем году.
5️⃣ Самое главное, что ждут от компании МТС инвесторы - дивиденды. Компания не сообщила новой информации относительно новой дивидендной политики, которая должна быть принята в ближайшие месяцы. Из позитивного, свободный денежный поток по итогам года остался положительным.
‼️Мы сохраняем свое нейтрально-скептическое мнение относительно будущих дивидендов компании МТС. Будем объективны, выручка стагнируют, чистая прибыль снижается, текущие и будущие инвестиции в инфраструктуру и развитие требуют значительных денежных вливаний, долговая нагрузка высокая. По нашему мнению, дивиденды будут, но не стоит ждать от компании МТС фантастических дивидендных выплат.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании МТС? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤112🔥76👍54👎15🎉1
#ИнвестИдеи
💎Отличные новости для компании Алроса. Пока европейские чиновники дискутируют о целесообразности ограничений для российской алмазодобывающей компании, спрос в Европе на российские драгоценные камни сохраняется на высоком уровне.
Что произошло?
По информации от бельгийского министерства торговли и по неподтвержденной информации от бельгийских ювелирных компаний спрос на российские алмазы вырос за последние месяцы. Импорт алмазов из России в Бельгию вырос год к году.
❕Уже несколько раз в санкционной повестке мелькала компания Алроса, но до сих пор санкций ЕС не введено. Вопрос остается открытым, хотя твердо на своем стоит Бельгии - мировой торговый центр драгоценными камнями, которая боится потерять долю рынка и которая прогнозирует уход российских камней в азиатские страны.
❗️Мы прекрасно понимаем, одно дело громкие политические заявления и совсем другое успешный бизнес, деловые взаимоотношения и поставки, которые выстраивались годами и которые приносят значительную прибыль обеим сторонам.
📈Спрос на камни в данный момент ключевой фактор для компании. Хоть мы и не видим отчётности Алроса, по косвенным признакам у компании дела идут неплохо. Спрос на российские драгоценные камни остается высоким, как в ЕС, так и в дружественных странах. При опубликовании финансовой отчётности, Алроса может приятно удивить инвесторов, но ждать ее, видимо, придется долго, так как компания боится санкций.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Алроса сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
💎Отличные новости для компании Алроса. Пока европейские чиновники дискутируют о целесообразности ограничений для российской алмазодобывающей компании, спрос в Европе на российские драгоценные камни сохраняется на высоком уровне.
Что произошло?
По информации от бельгийского министерства торговли и по неподтвержденной информации от бельгийских ювелирных компаний спрос на российские алмазы вырос за последние месяцы. Импорт алмазов из России в Бельгию вырос год к году.
❕Уже несколько раз в санкционной повестке мелькала компания Алроса, но до сих пор санкций ЕС не введено. Вопрос остается открытым, хотя твердо на своем стоит Бельгии - мировой торговый центр драгоценными камнями, которая боится потерять долю рынка и которая прогнозирует уход российских камней в азиатские страны.
❗️Мы прекрасно понимаем, одно дело громкие политические заявления и совсем другое успешный бизнес, деловые взаимоотношения и поставки, которые выстраивались годами и которые приносят значительную прибыль обеим сторонам.
📈Спрос на камни в данный момент ключевой фактор для компании. Хоть мы и не видим отчётности Алроса, по косвенным признакам у компании дела идут неплохо. Спрос на российские драгоценные камни остается высоким, как в ЕС, так и в дружественных странах. При опубликовании финансовой отчётности, Алроса может приятно удивить инвесторов, но ждать ее, видимо, придется долго, так как компания боится санкций.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Алроса сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍182❤80🔥52👎12🐳6❤🔥3⚡1👌1
#важно
🔝 НОВАТЭК сообщил правительству о своей готовности приобрести долю Shell в проекте «Сахалин-2» (27,5%). «Сахалин-2» — проект разработки Пильтун-Астохского и Лунского месторождений на шельфе Сахалина, реализуется с 1994 года на основе соглашения о разделе продукции. Основные акционеры проекта — «Газпром» (50%), японские Mitsui (12,5%) и Mitsubishi (10%), остальная доля принадлежала Shell. В 2022 году завод произвел 11,5 млн тонн СПГ, 3,7 млн тонн нефти. Около 90% СПГ завода продается по долгосрочным контрактам, в основном в Японию, спотовые партии уходят в Китай, Южную Корею и Индонезию.
Еще один хороший и качественный, востребованный в мире актив в копилку Новатека. Даже не знаю порой как реагировать на такие заявления.. С одной стороны участие западных компаний в проектах гарантировало техническую часть, лучшие технологии и решения.. С другой стороны, для Российской экономики и инвестора нет ничего плохого, если такие проекты развивают наши компании! Напишите в комментариях, что думаете и на какой стороне вы!
🛢 "ЛУКОЙЛ" получил одобрение заявления о коммерциализации запасов месторождения Эриду в Ираке
Российская компания получила от государственной иракской нефтяной компании Thi-Qar Oil Company (TOC) одобрение заявления о коммерциализации запасов и предварительного предложения по разработке нефтяного месторождения Эриду в пределах Блока 10 совместно с Inpex South Iraq Ltd.
После утверждения TOC представленных документов "ЛУКОЙЛ" и Inpex South Iraq планируют приступить к реализации плана разработки месторождения Эриду с проектным уровнем добычи 250 тыс. барр. в сутки.
Простыми словами это принесет Лукойлу примерно +10% к добычи нефти + диверсификация источников! Звучит неплохо и, вероятно, поэтому акции отреагировали умеренным ростом! Лично мне нравится Лукойл, а вам?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 НОВАТЭК сообщил правительству о своей готовности приобрести долю Shell в проекте «Сахалин-2» (27,5%). «Сахалин-2» — проект разработки Пильтун-Астохского и Лунского месторождений на шельфе Сахалина, реализуется с 1994 года на основе соглашения о разделе продукции. Основные акционеры проекта — «Газпром» (50%), японские Mitsui (12,5%) и Mitsubishi (10%), остальная доля принадлежала Shell. В 2022 году завод произвел 11,5 млн тонн СПГ, 3,7 млн тонн нефти. Около 90% СПГ завода продается по долгосрочным контрактам, в основном в Японию, спотовые партии уходят в Китай, Южную Корею и Индонезию.
Еще один хороший и качественный, востребованный в мире актив в копилку Новатека. Даже не знаю порой как реагировать на такие заявления.. С одной стороны участие западных компаний в проектах гарантировало техническую часть, лучшие технологии и решения.. С другой стороны, для Российской экономики и инвестора нет ничего плохого, если такие проекты развивают наши компании! Напишите в комментариях, что думаете и на какой стороне вы!
🛢 "ЛУКОЙЛ" получил одобрение заявления о коммерциализации запасов месторождения Эриду в Ираке
Российская компания получила от государственной иракской нефтяной компании Thi-Qar Oil Company (TOC) одобрение заявления о коммерциализации запасов и предварительного предложения по разработке нефтяного месторождения Эриду в пределах Блока 10 совместно с Inpex South Iraq Ltd.
После утверждения TOC представленных документов "ЛУКОЙЛ" и Inpex South Iraq планируют приступить к реализации плана разработки месторождения Эриду с проектным уровнем добычи 250 тыс. барр. в сутки.
Простыми словами это принесет Лукойлу примерно +10% к добычи нефти + диверсификация источников! Звучит неплохо и, вероятно, поэтому акции отреагировали умеренным ростом! Лично мне нравится Лукойл, а вам?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях

👍250👎1
#ИнвестИдеи #Update
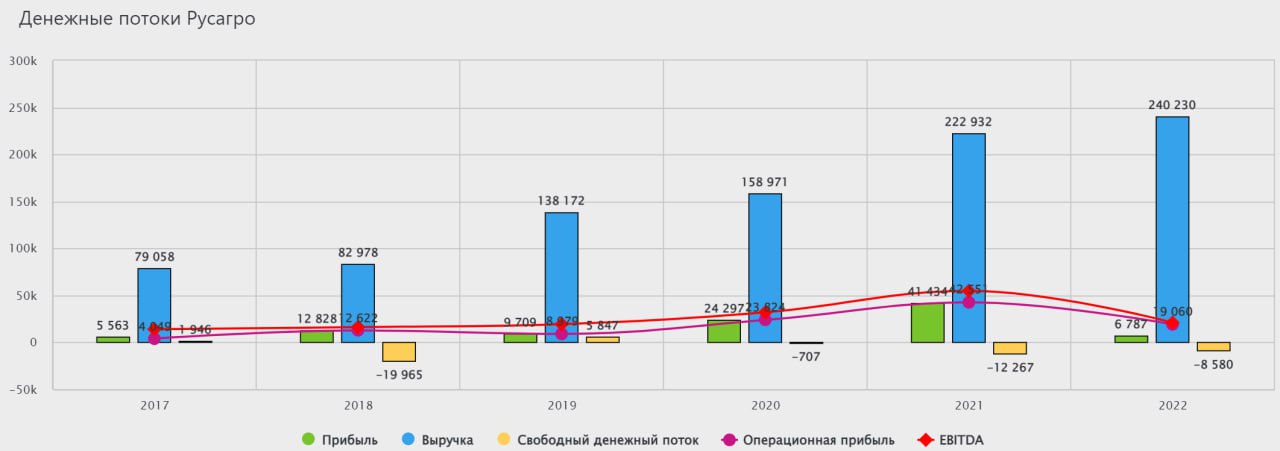
⚡️Компания Русагро - один из ведущих производителей продуктов питания и сельскохозяйственной продукции в России опубликовала отчёт за 2022 год. Тезисы.
1️⃣ Выручка составила 240,23 млрд. рублей. Зафиксирован рост показателя на 8%. Выручка выросла во всех бизнес сегментах компании, кроме сельскохозяйственного. В сельскохозяйственном сегменте негативное влияние оказала погода на сбор урожая, а также снижение отпускных цен на продукцию. Компания отметила положительную тенденцию на российском рынке сахара и масложировой продукции.
2️⃣Чистая прибыль - 6,79 млрд. рублей. Катастрофическое снижение относительно 2021 года на 84%. Существенный вклад в снижение показателя внесли переоценка биологических активов из-за снижения цен и роста себестоимости производства, а также неблагоприятный эффект от курсовой переоценки.
💬По словам компании, основными факторами, которые повлияли на итоговые показатели стали рост издержек и ухудшение конъюнктуры на ключевых рынках сбыта.
❗️Компания отчиталась нейтрально. Негатив в финансовой отчётности был уже частично заложен в котировках, так как квартальные показатели на протяжении всего 2022 года были неидеальными.
💥Вывод. Компания Русагро сообщила о сохранении стратегических планов по перерегистрации и нацеленности на выплату дивидендов в будущем. При этом, по словам менеджмента, эти два события напрямую связаны.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Русагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Русагро - один из ведущих производителей продуктов питания и сельскохозяйственной продукции в России опубликовала отчёт за 2022 год. Тезисы.
1️⃣ Выручка составила 240,23 млрд. рублей. Зафиксирован рост показателя на 8%. Выручка выросла во всех бизнес сегментах компании, кроме сельскохозяйственного. В сельскохозяйственном сегменте негативное влияние оказала погода на сбор урожая, а также снижение отпускных цен на продукцию. Компания отметила положительную тенденцию на российском рынке сахара и масложировой продукции.
2️⃣Чистая прибыль - 6,79 млрд. рублей. Катастрофическое снижение относительно 2021 года на 84%. Существенный вклад в снижение показателя внесли переоценка биологических активов из-за снижения цен и роста себестоимости производства, а также неблагоприятный эффект от курсовой переоценки.
💬По словам компании, основными факторами, которые повлияли на итоговые показатели стали рост издержек и ухудшение конъюнктуры на ключевых рынках сбыта.
❗️Компания отчиталась нейтрально. Негатив в финансовой отчётности был уже частично заложен в котировках, так как квартальные показатели на протяжении всего 2022 года были неидеальными.
💥Вывод. Компания Русагро сообщила о сохранении стратегических планов по перерегистрации и нацеленности на выплату дивидендов в будущем. При этом, по словам менеджмента, эти два события напрямую связаны.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Русагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤84🔥72👍45👎17
#ИнвестИдеи #РазборКомпании
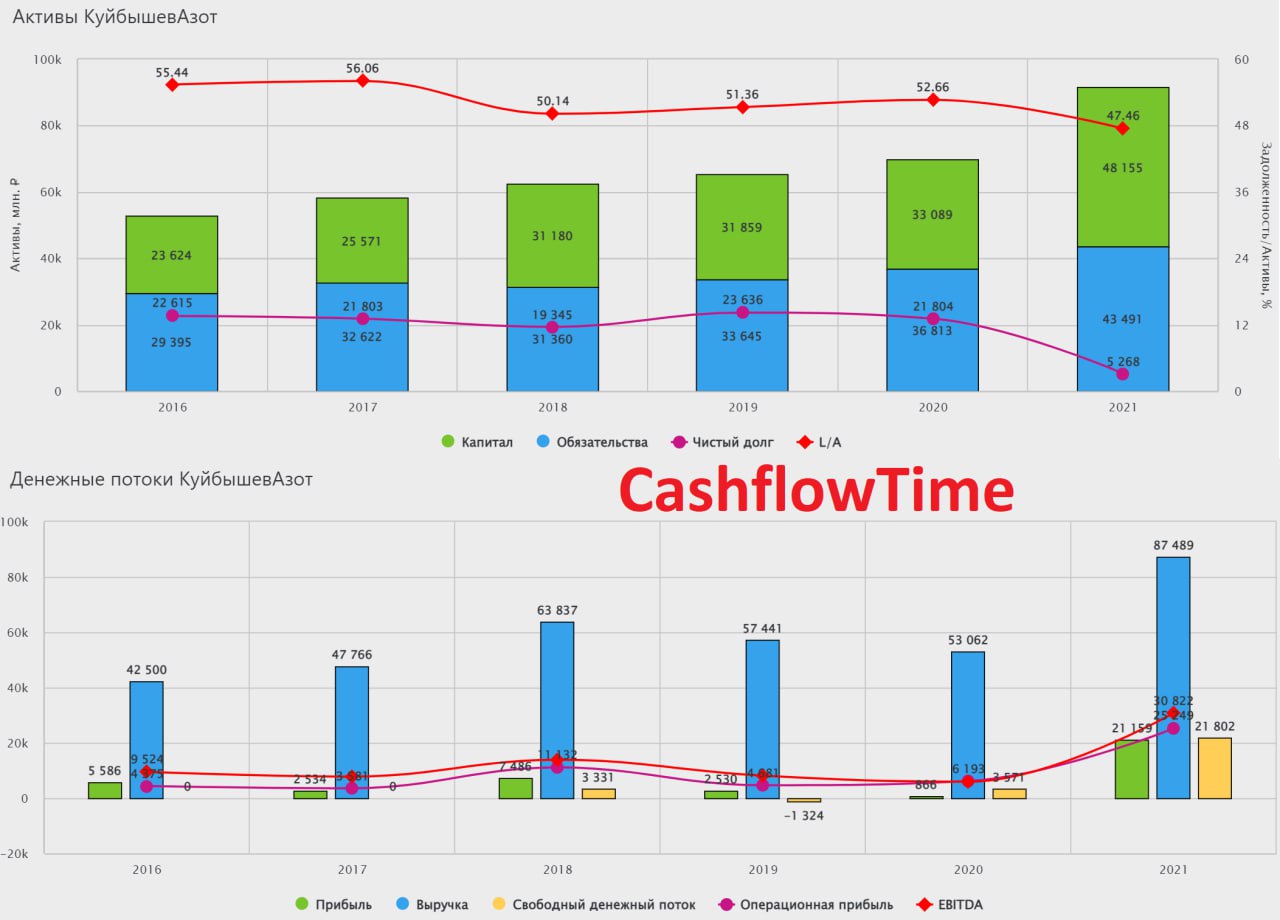
⚡️Сегодня поговорим о новой компании на нашем радаре - Куйбышевазот. Куйбышевазот - одно из крупнейших предприятий химической промышленности России, крупный производитель азотных удобрений.
📍Компания занимается производством химических соединений, пластиков, азотных удобрений, а также производством промышленных газов.
❗️Главная идея инвестирования - в течение ближайших 3 лет компания планирует реализовать ряд инвестиционных проектов, в частности, строительство завода по производству карбамида, увеличение мощностей по производству аммиачной селитры, строительство нового производственного комплекса по производству аммиака и азотных удобрений, которые позволят нарастить производственные мощности по производству удобрений на 70-80%.
📍Производственные показатели компании свидетельствуют о росте объемов производства на протяжении последних лет. А прирост выручки и прибыли стал результатом как наращивания объема производства удобрений, так и высоким уровнем цен на удобрения.
📍По прогнозам экспертов, цена на азотные удобрения на горизонте ближайших 3 лет будет оставаться на текущем уровне с вероятностью небольшого, в пределах 5-10%, роста.
📍При таком прогнозе, логика действий компании понятна. При неизменной цене на удобрения, рост финансовых показателей планируется достигнуть за счёт наращивания производства и поставок.
📍По мере реализации инвестиционной программы можно ожидать значительного прироста выручки сегмента бизнеса Аммиак и удобрения до примерно 130-140 млрд. рублей на горизонте 3-5 лет. При сохранении рентабельности и маржинальности бизнеса, а также на основании чистой прибыли за последние несколько лет прогнозная чистая прибыль составит около 20 млрд. рублей.
📍Компания в прошедшем 2022 году провела существенные капитальные вложения. По прогнозу Куйбышевазот рост производства может обеспечить прирост денежного потока, часть которого, скорее всего, будет направлена на развитие, а часть может быть выплачена в виде дивидендов.
‼️Учитывая потенциал компании в наращивании производства, оценка компании нейтрально - положительная, но нужно понимать, для компании многое зависит от рыночной конъюнктуры.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Куйбышевазот?
👍Нет, 👎Есть, 🔥Никогда о них не слышал
⚡️Сегодня поговорим о новой компании на нашем радаре - Куйбышевазот. Куйбышевазот - одно из крупнейших предприятий химической промышленности России, крупный производитель азотных удобрений.
📍Компания занимается производством химических соединений, пластиков, азотных удобрений, а также производством промышленных газов.
❗️Главная идея инвестирования - в течение ближайших 3 лет компания планирует реализовать ряд инвестиционных проектов, в частности, строительство завода по производству карбамида, увеличение мощностей по производству аммиачной селитры, строительство нового производственного комплекса по производству аммиака и азотных удобрений, которые позволят нарастить производственные мощности по производству удобрений на 70-80%.
📍Производственные показатели компании свидетельствуют о росте объемов производства на протяжении последних лет. А прирост выручки и прибыли стал результатом как наращивания объема производства удобрений, так и высоким уровнем цен на удобрения.
📍По прогнозам экспертов, цена на азотные удобрения на горизонте ближайших 3 лет будет оставаться на текущем уровне с вероятностью небольшого, в пределах 5-10%, роста.
📍При таком прогнозе, логика действий компании понятна. При неизменной цене на удобрения, рост финансовых показателей планируется достигнуть за счёт наращивания производства и поставок.
📍По мере реализации инвестиционной программы можно ожидать значительного прироста выручки сегмента бизнеса Аммиак и удобрения до примерно 130-140 млрд. рублей на горизонте 3-5 лет. При сохранении рентабельности и маржинальности бизнеса, а также на основании чистой прибыли за последние несколько лет прогнозная чистая прибыль составит около 20 млрд. рублей.
📍Компания в прошедшем 2022 году провела существенные капитальные вложения. По прогнозу Куйбышевазот рост производства может обеспечить прирост денежного потока, часть которого, скорее всего, будет направлена на развитие, а часть может быть выплачена в виде дивидендов.
‼️Учитывая потенциал компании в наращивании производства, оценка компании нейтрально - положительная, но нужно понимать, для компании многое зависит от рыночной конъюнктуры.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Куйбышевазот?
👍Нет, 👎Есть, 🔥Никогда о них не слышал
👍161🔥41👎29
#ИнвестИдеи
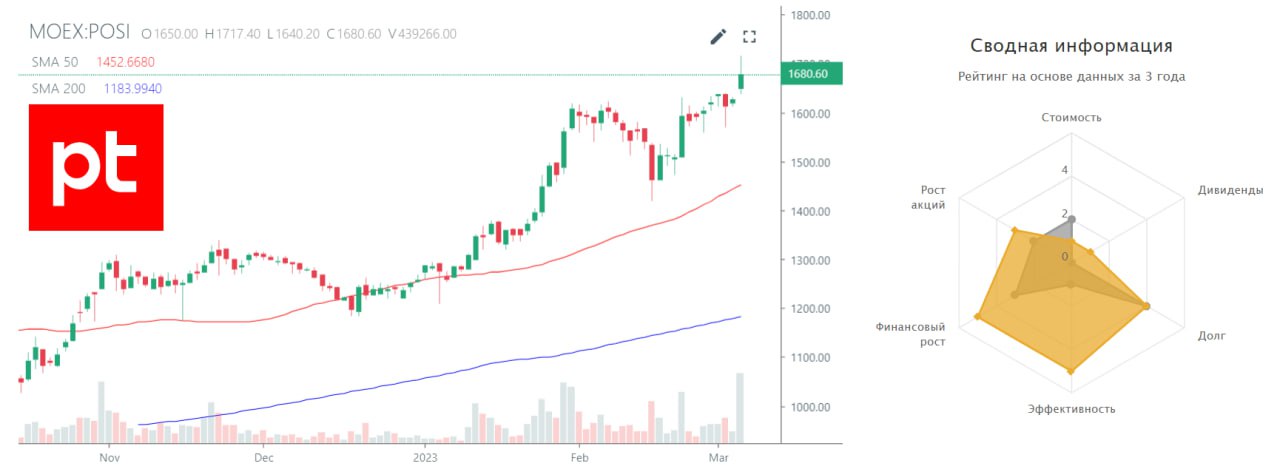
⚡️ Компания Positive Technologies опубликовала предварительные результаты работы за 2022 год по новой форме.
1️⃣ Объем отгрузок за год практически удвоился и составил 14,50 млрд. рублей. Компания выполнила собственный прогноз. Ожидаемая выручка по МСФО на уровне 13,80 млрд. рублей.
2️⃣ Чистая прибыль - 6,10 млрд. рублей. Рост параметра более чем в 3 раза.
3️⃣ Positive Technologies для улучшения понимания инвесторами и учитывая специфику бизнеса будет публиковать две новые метрики EBITDAC и NIC. EBITDAC - прибыль компании без учета капитализации расходов и до вычета процентов по кредитам, налогов, амортизации. Показатель вырос в 3 раза c 1,60 в 2021 году до 5,20 млрд. рублей. NIC - чистая прибыль без учета капитализации расходов - 5 млрд. рублей. Показатель NIC будет ориентиром для оценки возможных дивидендов компании.
4️⃣ Компания и до этого отличалась открытостью и близостью к инвесторам, а сейчас компания декларирует возможность инвесторами оценивать успехи компании и возможные дивиденды по той же методике, что и менеджмент для большего понимания внутренних процессов.
‼️ Компания продолжает рост, обеспечивания возросший спрос на услуги киберзащиты. Компания улучшает метрики по эффективности бизнеса. Итоговые результаты работы, информация о размере дивидендов за 2022 год и прогнозы на текущий год будут опубликованы 6 апреля.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании POSI? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️ Компания Positive Technologies опубликовала предварительные результаты работы за 2022 год по новой форме.
1️⃣ Объем отгрузок за год практически удвоился и составил 14,50 млрд. рублей. Компания выполнила собственный прогноз. Ожидаемая выручка по МСФО на уровне 13,80 млрд. рублей.
2️⃣ Чистая прибыль - 6,10 млрд. рублей. Рост параметра более чем в 3 раза.
3️⃣ Positive Technologies для улучшения понимания инвесторами и учитывая специфику бизнеса будет публиковать две новые метрики EBITDAC и NIC. EBITDAC - прибыль компании без учета капитализации расходов и до вычета процентов по кредитам, налогов, амортизации. Показатель вырос в 3 раза c 1,60 в 2021 году до 5,20 млрд. рублей. NIC - чистая прибыль без учета капитализации расходов - 5 млрд. рублей. Показатель NIC будет ориентиром для оценки возможных дивидендов компании.
4️⃣ Компания и до этого отличалась открытостью и близостью к инвесторам, а сейчас компания декларирует возможность инвесторами оценивать успехи компании и возможные дивиденды по той же методике, что и менеджмент для большего понимания внутренних процессов.
‼️ Компания продолжает рост, обеспечивания возросший спрос на услуги киберзащиты. Компания улучшает метрики по эффективности бизнеса. Итоговые результаты работы, информация о размере дивидендов за 2022 год и прогнозы на текущий год будут опубликованы 6 апреля.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании POSI? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍136❤79🔥51👎10
#ИнвестИдеи
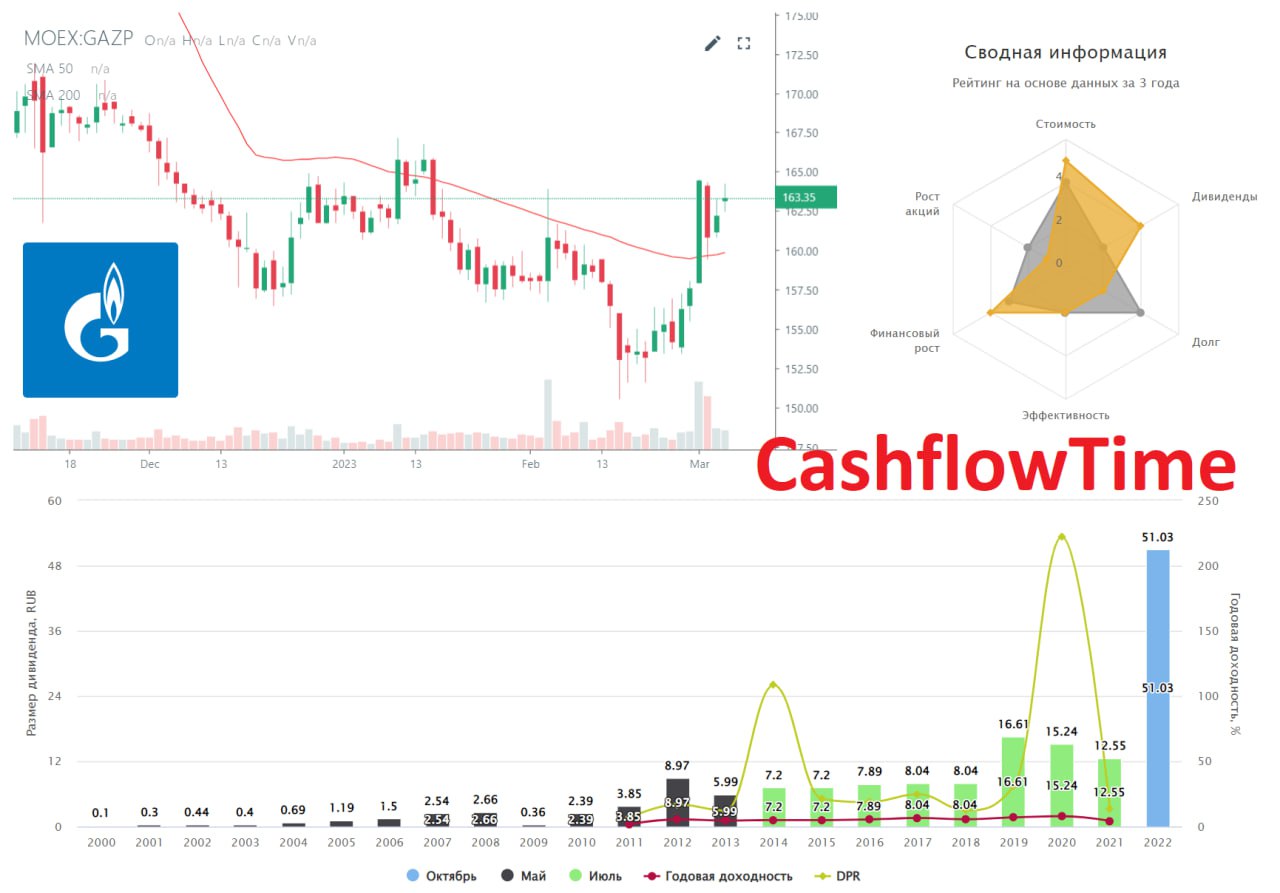
⚡️Несмотря на всплески активности в котировках акций компании Газпром, долгосрочных инвесторов мы хотим предупредить. В данный момент у компании достаточно много рисков для инвестиций. Движения котировок носят спекулятивный характер.
❓Почему мы так считаем?
1️⃣ Европейские чиновники наперебой заявляют о замещении российского газа в европейской энергетике. Видимо, мосты сожжены окончательно и восстановления поставок в ближайшие годы ждать не стоит. Тем более, сама компания Газпром заявила об отсутствии планов по ремонту Северных потоков и возобновлению их эксплуатации.
2️⃣ Доходы от экспорта газа в Европу будут снижаться не только из-за проблем с Северными потоками, но и из-за рекордно теплой погоды в европейских странах и достаточно резкого снижения спотовых цен на газ. Объем газа в европейских хранилищах находится на рекордном уровне. Газовые хранилища заполнены на 60%.
3️⃣ Прогноз экспорта на ближайшие годы снижен профильными аналитиками. Даже, если потоки переориентируются на Азию, вопрос объемов и цен остаётся на повестке, также актуален вопрос трубопроводных мощностей компании.
4️⃣ Вероятно снижение средней цены на спотовый газ в среднесрочной перспективе.
5️⃣ Учитывая логистические особенности и мобильность, энергетический кризис показал, что спрос смещается в сторону сжиженного природного газа (СПГ).
6️⃣ Компания может в условиях выплаты налога на добычу полезных ископаемых (НДПИ) и давления на финансовые показатели выплатить достаточно скромные дивиденды.
7️⃣ Капитальные затраты рекордные и ещё могут быть увеличены. Газпром пытается спасти бизнес за счёт строительства новых труб в Китай, которые требуют существенных долгосрочных вложений.
8️⃣ Турецкий газовый хаб может не помочь. Во-первых, на Турцию уже оказывается политическое давление со стороны Запада, так как страна фактически помогает России минимизировать эффект санкций, во-вторых, европейский рынок уже наводнили компании из США и Норвегии, которые обеспечивают поставки газа в Европу.
‼️ Вывод на поверхности, перспективы нерадужные, риски повышены, финансовые показатели под давлением из-за снижения поставок и цен на газ.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Газпром сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Несмотря на всплески активности в котировках акций компании Газпром, долгосрочных инвесторов мы хотим предупредить. В данный момент у компании достаточно много рисков для инвестиций. Движения котировок носят спекулятивный характер.
❓Почему мы так считаем?
1️⃣ Европейские чиновники наперебой заявляют о замещении российского газа в европейской энергетике. Видимо, мосты сожжены окончательно и восстановления поставок в ближайшие годы ждать не стоит. Тем более, сама компания Газпром заявила об отсутствии планов по ремонту Северных потоков и возобновлению их эксплуатации.
2️⃣ Доходы от экспорта газа в Европу будут снижаться не только из-за проблем с Северными потоками, но и из-за рекордно теплой погоды в европейских странах и достаточно резкого снижения спотовых цен на газ. Объем газа в европейских хранилищах находится на рекордном уровне. Газовые хранилища заполнены на 60%.
3️⃣ Прогноз экспорта на ближайшие годы снижен профильными аналитиками. Даже, если потоки переориентируются на Азию, вопрос объемов и цен остаётся на повестке, также актуален вопрос трубопроводных мощностей компании.
4️⃣ Вероятно снижение средней цены на спотовый газ в среднесрочной перспективе.
5️⃣ Учитывая логистические особенности и мобильность, энергетический кризис показал, что спрос смещается в сторону сжиженного природного газа (СПГ).
6️⃣ Компания может в условиях выплаты налога на добычу полезных ископаемых (НДПИ) и давления на финансовые показатели выплатить достаточно скромные дивиденды.
7️⃣ Капитальные затраты рекордные и ещё могут быть увеличены. Газпром пытается спасти бизнес за счёт строительства новых труб в Китай, которые требуют существенных долгосрочных вложений.
8️⃣ Турецкий газовый хаб может не помочь. Во-первых, на Турцию уже оказывается политическое давление со стороны Запада, так как страна фактически помогает России минимизировать эффект санкций, во-вторых, европейский рынок уже наводнили компании из США и Норвегии, которые обеспечивают поставки газа в Европу.
‼️ Вывод на поверхности, перспективы нерадужные, риски повышены, финансовые показатели под давлением из-за снижения поставок и цен на газ.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Газпром сейчас?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍126❤90🔥71👎32🤩1
#важно
🔝 США анонсировали пересмотр потолка цен на нефть из России в марте.
Ограничение цен на нефть из России действует больше трех месяцев на уровне $60. В марте западные страны, которые стали инициаторами этой меры, намерены его пересмотреть. Власти России называют санкции неэффективными. В Кремле утверждают, что эти меры неэффективны. «С одной стороны, они установили потолок, а с другой стороны, вроде как потолка и нет, исходя из существующего уровня цен, из существующей практики», — говорил представитель российского президента Дмитрий Песков. Москва запретила поставлять нефть и нефтепродукты в страны, которые присоединились к потолку цен.
Друзья, давайте в комментариях порассуждаем, куда они начнут двигать потолок? Напишите ваши варианты и посмотрим, кто будет ближе к реальности!
🛢 Российская нефть дорожает по мере расширения пула азиатских покупателей - Bloomberg.
Цены на российскую нефть и топливо растут для покупателей в Азии, так как пул крупных покупателей из Китая и Индии расширяется, оказывая давление на более мелких нефтепереработчиков, которые охотно потребляют дешевую нефть.
Уровни предложения российской нефти марки Urals и ВСТО, а также мазута резко выросли за последние недели, по словам трейдеров, осведомленных в этом вопросе. По их словам , повышенный интерес со стороны китайских государственных и крупных частных нефтеперерабатывающих заводов, таких как Sinopec, PetroChina Co. и Hengli Petrochemical Co., в дополнение к скачку спроса в Индии, привел к тому, что грузы стали раскупаться по более высоким ценам.
Крупные нефтеперерабатывающие заводы заняли место, где обычно доминируют более мелкие независимые китайские переработчики, известные как чайники, которые постоянно потребляют уцененную российскую нефть. Нефть ВСТО с Дальнего Востока страны пользуется особым спросом из-за короткого расстояния доставки.
Скорее всего когда выйдут данные по средней цене отгрузки нефти от Минфина, они нас приятно удивят! На этом фоне акции нефтяников отреагируют ростом, скорее всего! Проверим эту теорию обязательно, не переключайтесь!😉
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 США анонсировали пересмотр потолка цен на нефть из России в марте.
Ограничение цен на нефть из России действует больше трех месяцев на уровне $60. В марте западные страны, которые стали инициаторами этой меры, намерены его пересмотреть. Власти России называют санкции неэффективными. В Кремле утверждают, что эти меры неэффективны. «С одной стороны, они установили потолок, а с другой стороны, вроде как потолка и нет, исходя из существующего уровня цен, из существующей практики», — говорил представитель российского президента Дмитрий Песков. Москва запретила поставлять нефть и нефтепродукты в страны, которые присоединились к потолку цен.
Друзья, давайте в комментариях порассуждаем, куда они начнут двигать потолок? Напишите ваши варианты и посмотрим, кто будет ближе к реальности!
🛢 Российская нефть дорожает по мере расширения пула азиатских покупателей - Bloomberg.
Цены на российскую нефть и топливо растут для покупателей в Азии, так как пул крупных покупателей из Китая и Индии расширяется, оказывая давление на более мелких нефтепереработчиков, которые охотно потребляют дешевую нефть.
Уровни предложения российской нефти марки Urals и ВСТО, а также мазута резко выросли за последние недели, по словам трейдеров, осведомленных в этом вопросе. По их словам , повышенный интерес со стороны китайских государственных и крупных частных нефтеперерабатывающих заводов, таких как Sinopec, PetroChina Co. и Hengli Petrochemical Co., в дополнение к скачку спроса в Индии, привел к тому, что грузы стали раскупаться по более высоким ценам.
Крупные нефтеперерабатывающие заводы заняли место, где обычно доминируют более мелкие независимые китайские переработчики, известные как чайники, которые постоянно потребляют уцененную российскую нефть. Нефть ВСТО с Дальнего Востока страны пользуется особым спросом из-за короткого расстояния доставки.
Скорее всего когда выйдут данные по средней цене отгрузки нефти от Минфина, они нас приятно удивят! На этом фоне акции нефтяников отреагируют ростом, скорее всего! Проверим эту теорию обязательно, не переключайтесь!😉
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍156❤3👎1
#ИнвестИдеи
Топ 3 компании на российском фондовом рынке, от которых инвесторы ждут роста.
1️⃣Компания Новатэк. Помимо спроса на сжиженный природный газ (СПГ), компания активно выстраивает новую конфигурацию логистической сети маршрутов и систему их обеспечения, в частности, по Северному морскому пути. Компания вводит в эксплуатацию новые плавучие хранилища СПГ, которые позволят удешевить транспортировку и уменьшить время поставок.
2️⃣ Компания Яндекс. Помимо роста операционных показателей и внушительной финансовой отчётности, большинство инвесторов верят в успешное разделение компании на российскую и международную части с соответствующим распределением активов и долей в них среди инвесторов.
3️⃣Компания Магнит. Ставка участников рынка на позитивную отчётность в условиях сохраняющейся повышенной потребительской инфляции и активного расширения на внутреннем рынке, в том числе, за счёт увеличения присутствия в сегменте дискаунтеров.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти акции? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
Топ 3 компании на российском фондовом рынке, от которых инвесторы ждут роста.
1️⃣Компания Новатэк. Помимо спроса на сжиженный природный газ (СПГ), компания активно выстраивает новую конфигурацию логистической сети маршрутов и систему их обеспечения, в частности, по Северному морскому пути. Компания вводит в эксплуатацию новые плавучие хранилища СПГ, которые позволят удешевить транспортировку и уменьшить время поставок.
2️⃣ Компания Яндекс. Помимо роста операционных показателей и внушительной финансовой отчётности, большинство инвесторов верят в успешное разделение компании на российскую и международную части с соответствующим распределением активов и долей в них среди инвесторов.
3️⃣Компания Магнит. Ставка участников рынка на позитивную отчётность в условиях сохраняющейся повышенной потребительской инфляции и активного расширения на внутреннем рынке, в том числе, за счёт увеличения присутствия в сегменте дискаунтеров.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти акции? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍153❤81🔥45👎10👌1
#ИнвестИдеи #Update
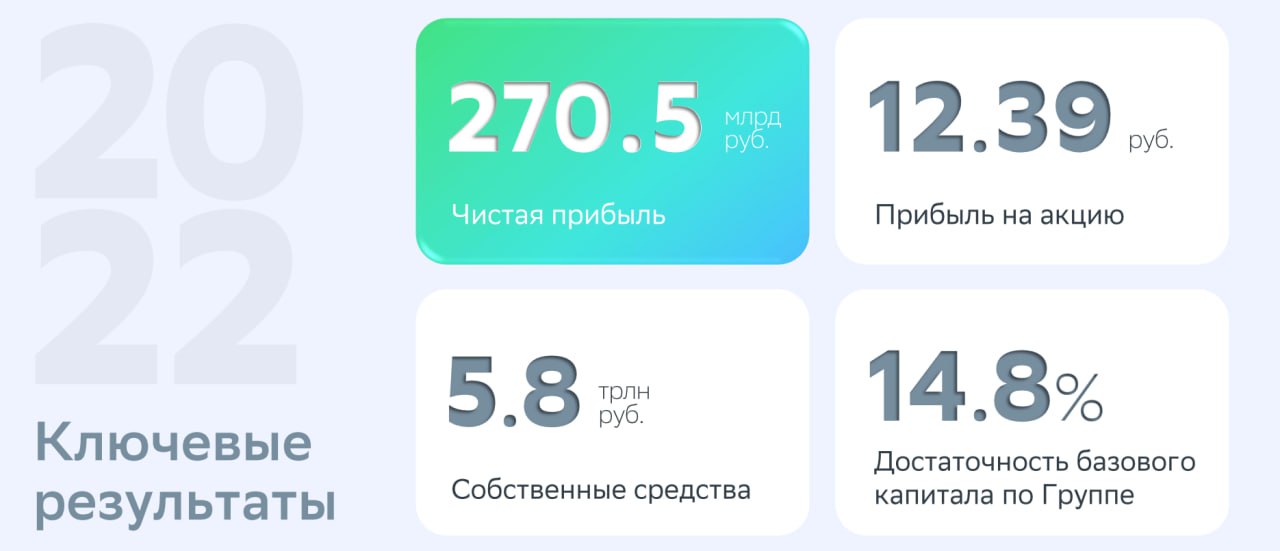
⚡️Сбер опубликовал долгожданный финансовый отчёт по МСФО за 2022 год.
1️⃣Чистые комиссионные доходы - 697,10 млрд. рублей. Рост на 15,40%. Существенный вклад в комиссионные доходы внесли валюто-обменные операции, операции по банковским картам и РКО. В сложившейся ситуации банк значительно нарастил выпуск карт Мир.
2️⃣Чистые процентные доходы - 1874,80 млрд. рублей. Также рост показателя на 6,60% по сравнению с 2021 годом.
3️⃣Чистая прибыль - 270,50 млрд. рублей. Лучше прогноза, но катастрофическое падение на 78% год к году.
❕В первой половине 2022 года банк испытывал проблемы. В ответ на это, по словам председателя правления Сбера Германа Грефа, банк реализовал антикризисный план. Были пересмотрели приоритеты банка, точки роста, введены меры экономии, закрыты и проданы международные бизнесы, сокращены инвестиции во внешние IT решения, а также созданы все необходимые резервы по кредитному портфелю и заблокированным активам. В результате банк сэкономил более 240 млрд. рублей.
💰Меры реагирования и результаты работы банка позволяют вернуться к рассмотрению вопроса о выплате дивидендов. Герман Греф заявил, что вопрос о дивидендах будет рассмотрен уже в этом месяце.
Кратко остановимся и на результатах Сбера за февраль.
1️⃣Чистые комиссионные доходы - 51 млрд. рублей.
2️⃣ Чистые процентные доходы - 163 млрд. рублей. Отмечаем рост кредитного портфеля банка.
3️⃣Чистая прибыль - 115 млрд. рублей.
4️⃣Банк сформировал существенную базу резервов, которая значительно покрывает возможную просрочку по платежам.
В целом, Сбер отчитался именно так, как прогнозировал рынок. Уверенно, стабильно. Котировки акций компании заранее отыграли возможные цифры финансовой отчётности. Инвесторам остаётся ждать решения о размере дивидендов.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти СБЕР? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Сбер опубликовал долгожданный финансовый отчёт по МСФО за 2022 год.
1️⃣Чистые комиссионные доходы - 697,10 млрд. рублей. Рост на 15,40%. Существенный вклад в комиссионные доходы внесли валюто-обменные операции, операции по банковским картам и РКО. В сложившейся ситуации банк значительно нарастил выпуск карт Мир.
2️⃣Чистые процентные доходы - 1874,80 млрд. рублей. Также рост показателя на 6,60% по сравнению с 2021 годом.
3️⃣Чистая прибыль - 270,50 млрд. рублей. Лучше прогноза, но катастрофическое падение на 78% год к году.
❕В первой половине 2022 года банк испытывал проблемы. В ответ на это, по словам председателя правления Сбера Германа Грефа, банк реализовал антикризисный план. Были пересмотрели приоритеты банка, точки роста, введены меры экономии, закрыты и проданы международные бизнесы, сокращены инвестиции во внешние IT решения, а также созданы все необходимые резервы по кредитному портфелю и заблокированным активам. В результате банк сэкономил более 240 млрд. рублей.
💰Меры реагирования и результаты работы банка позволяют вернуться к рассмотрению вопроса о выплате дивидендов. Герман Греф заявил, что вопрос о дивидендах будет рассмотрен уже в этом месяце.
Кратко остановимся и на результатах Сбера за февраль.
1️⃣Чистые комиссионные доходы - 51 млрд. рублей.
2️⃣ Чистые процентные доходы - 163 млрд. рублей. Отмечаем рост кредитного портфеля банка.
3️⃣Чистая прибыль - 115 млрд. рублей.
4️⃣Банк сформировал существенную базу резервов, которая значительно покрывает возможную просрочку по платежам.
В целом, Сбер отчитался именно так, как прогнозировал рынок. Уверенно, стабильно. Котировки акций компании заранее отыграли возможные цифры финансовой отчётности. Инвесторам остаётся ждать решения о размере дивидендов.
Не рекомендация!
@cashflowtime
⁉️А у вас в портфеле есть эти СБЕР? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍157❤131🔥28👎7⚡3