#ИнвестИдеи
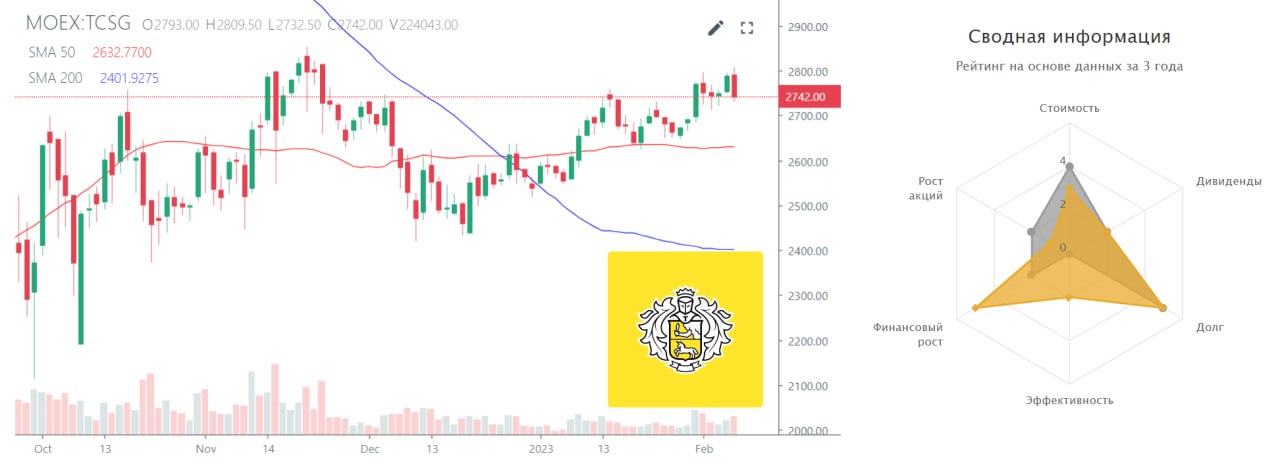
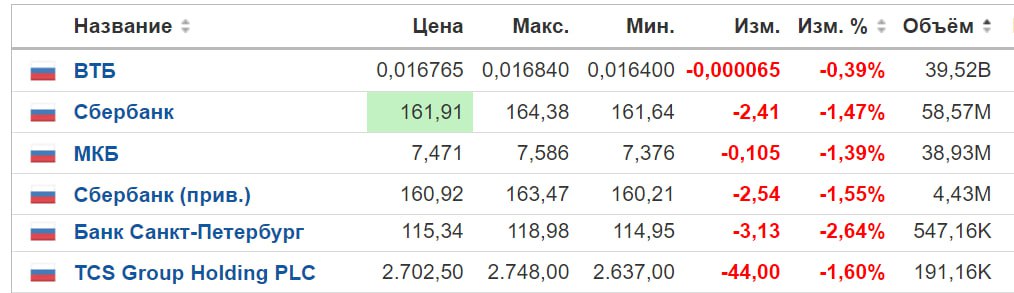
⚡️TCS Group в этом году пока остаётся в тени успехов большого зелёного банка, но имеет потенциал роста.
❗️Самое главное. По последней информации Евросоюз и США не планируют включать TCS Group в санкционные списки. По крайней мере пока. Это явный позитив и защита от неблагоприятных последствий.
📌 Компания продолжает расширять клиентскую базу. Это отличный позитивный знак и база для формирования будущих доходов. В 3 квартале число клиентов достигло 26,30 млн.
📌 Тинькофф Банк стал лидером по выплатам кешбэка клиентам в 2022 году. Сумма составила 65 млрд. рублей, на 70% больше чем в 2021 году. С одной стороны, это затраты, с другой, это явный сигнал о том, что клиенты активно пользуются продуктами компании.
📌 Финансовое положение TCS устойчивое. Банк отказался от помощи Центробанка. При этом, за счет роста комиссионных и процентных доходов показал прибыль за три квартала 2022 года.
📌 TCS Group продолжает расширять и диверсифицировать бизнес. Компания заключила стратегическое партнерство с компанией МТС в области технологий. Это позволит TCS расширить предоставление собственных услуг в регионах России.
📌 Компания ищет точки роста и за рубежом, в первую очередь, ориентируясь на развитие проектов в дружественных странах.
‼️ Очень интересны цифры отчёта за 4 квартал и весь 2022 год. Динамика по восстановлению показателей у TCS положительная. Если отчёт будет позитивным котировки могут пойти в рост вслед за зелёным банковским гигантом.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции TCS Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
⚡️TCS Group в этом году пока остаётся в тени успехов большого зелёного банка, но имеет потенциал роста.
❗️Самое главное. По последней информации Евросоюз и США не планируют включать TCS Group в санкционные списки. По крайней мере пока. Это явный позитив и защита от неблагоприятных последствий.
📌 Компания продолжает расширять клиентскую базу. Это отличный позитивный знак и база для формирования будущих доходов. В 3 квартале число клиентов достигло 26,30 млн.
📌 Тинькофф Банк стал лидером по выплатам кешбэка клиентам в 2022 году. Сумма составила 65 млрд. рублей, на 70% больше чем в 2021 году. С одной стороны, это затраты, с другой, это явный сигнал о том, что клиенты активно пользуются продуктами компании.
📌 Финансовое положение TCS устойчивое. Банк отказался от помощи Центробанка. При этом, за счет роста комиссионных и процентных доходов показал прибыль за три квартала 2022 года.
📌 TCS Group продолжает расширять и диверсифицировать бизнес. Компания заключила стратегическое партнерство с компанией МТС в области технологий. Это позволит TCS расширить предоставление собственных услуг в регионах России.
📌 Компания ищет точки роста и за рубежом, в первую очередь, ориентируясь на развитие проектов в дружественных странах.
‼️ Очень интересны цифры отчёта за 4 квартал и весь 2022 год. Динамика по восстановлению показателей у TCS положительная. Если отчёт будет позитивным котировки могут пойти в рост вслед за зелёным банковским гигантом.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции TCS Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
👍102🔥83❤52👎17
#Видео
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-8 лучших акций малой капитализации для инвестиций на ДОЛГИЙ СРОК
👉https://youtu.be/LJScB2cGctc
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Самолет -2500, MOEX -104, POSI - 1500, Селигдар -48, FIXP-350, Ozon - 1550, Черкизово - 2850, Глобалтранс -320
СМОТРЕТЬ НА ЮТУБ
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-8 лучших акций малой капитализации для инвестиций на ДОЛГИЙ СРОК
👉https://youtu.be/LJScB2cGctc
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍100🐳5❤🔥4🕊3👌2⚡1❤1👎1
#важно
💔 Правительство РФ прорабатывает с бизнесом вопрос выплаты крупными компаниями в 2023 году однократного добровольного взноса, речи о повышении налогов не идет, сообщил журналистам первый вице-премьер Андрей Белоусов. "Это не повышение налогов. Есть windfall tax (налог на непредвиденную прибыль — ред.) такое понятие в налоговой практике, как однократное взимание налогов.
Понятная конечно, но не очень хорошая тенденция.. Хотя, Правительство РФ не поддерживает предложение увеличить ставку налога на прибыль организаций, с которым выступило бизнес-объединение РСПП, говорится в сообщении пресс-службы Минфина. Если начали говорить уже об этом, то скорее всего в каком-то виде могут принять такой закон! Судя по всему, дивидендный сезон обещает быть скуп на выплаты.. Что думаете, давайте обсудим?
🛢 Индийские НПЗ покупают дирхамы ОАЭ для оплаты российской нефти — Bloomberg
Reliance Industries Ltd., Bharat Petroleum Corp Ltd. и Nayara Energy Ltd. входят в число индийских нефтеперерабатывающих заводов, использующих дирхам ОАЭ для оплаты некоторых поставок российской нефти в условиях западных санкций.
Дирхам ОАЭ обеспечивает как индийских покупателей, так и российских продавцов относительно предсказуемой валютой, привязанной к доллару, без возможных осложнений, связанных с санкциями доллара. Индия является вторым по величине торговым партнером ОАЭ, и официальные лица работают над механизмом увеличения торговли дирхамами и рупиями.
Видимо, эту лазейку оставят! Она оказалась многим выгодна, конечно кроме России, но в целом хорошо, что есть покупатель на нашу нефть.. Роснефть будет себя чувствовать относительно неплохо!
🔝 Россия пережила год санкций, инвестируя как никогда раньше — Bloomberg/
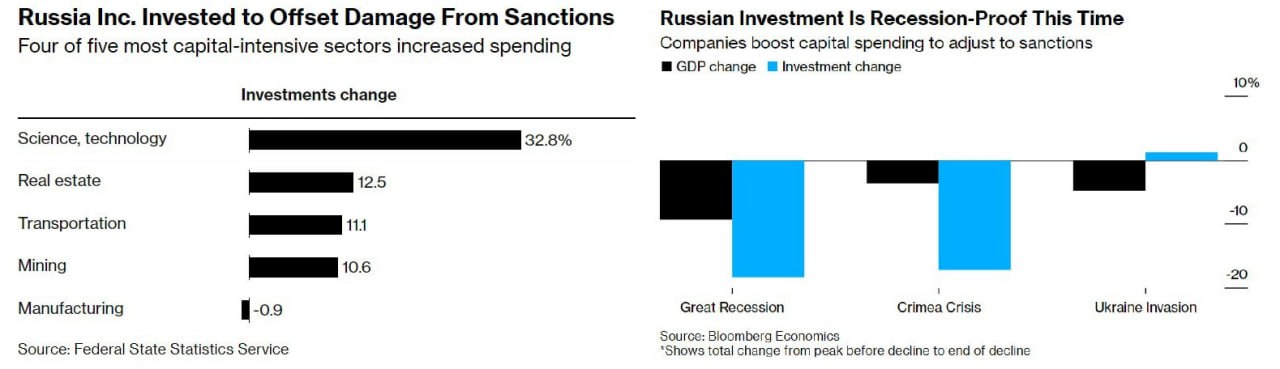
Большие и малые компании тратили деньги на замену иностранного оборудования и программного обеспечения или направляли средства на создание новых цепочек поставок для выхода на альтернативные рынки. По данным Bloomberg Economics, на фоне первоначальных прогнозов о снижении капитальных расходов до 20%, в России они выросли на 6% в 2022 году.
Bloomberg Economics предсказывает, что инвестиции в основной капитал сократятся на 5% в 2023 году, что станет серьезным препятствием для экономики, которая, по прогнозам, сократится на 1,5%. Но мы то знаем, что они вполне могут ошибаться и МВФ уже ожидает роста нашей экономики..
Любопытно, что большая часть инвестиций направлена в науку и технологии! Давайте обсудим это важную новость!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
💔 Правительство РФ прорабатывает с бизнесом вопрос выплаты крупными компаниями в 2023 году однократного добровольного взноса, речи о повышении налогов не идет, сообщил журналистам первый вице-премьер Андрей Белоусов. "Это не повышение налогов. Есть windfall tax (налог на непредвиденную прибыль — ред.) такое понятие в налоговой практике, как однократное взимание налогов.
Понятная конечно, но не очень хорошая тенденция.. Хотя, Правительство РФ не поддерживает предложение увеличить ставку налога на прибыль организаций, с которым выступило бизнес-объединение РСПП, говорится в сообщении пресс-службы Минфина. Если начали говорить уже об этом, то скорее всего в каком-то виде могут принять такой закон! Судя по всему, дивидендный сезон обещает быть скуп на выплаты.. Что думаете, давайте обсудим?
🛢 Индийские НПЗ покупают дирхамы ОАЭ для оплаты российской нефти — Bloomberg
Reliance Industries Ltd., Bharat Petroleum Corp Ltd. и Nayara Energy Ltd. входят в число индийских нефтеперерабатывающих заводов, использующих дирхам ОАЭ для оплаты некоторых поставок российской нефти в условиях западных санкций.
Дирхам ОАЭ обеспечивает как индийских покупателей, так и российских продавцов относительно предсказуемой валютой, привязанной к доллару, без возможных осложнений, связанных с санкциями доллара. Индия является вторым по величине торговым партнером ОАЭ, и официальные лица работают над механизмом увеличения торговли дирхамами и рупиями.
Видимо, эту лазейку оставят! Она оказалась многим выгодна, конечно кроме России, но в целом хорошо, что есть покупатель на нашу нефть.. Роснефть будет себя чувствовать относительно неплохо!
🔝 Россия пережила год санкций, инвестируя как никогда раньше — Bloomberg/
Большие и малые компании тратили деньги на замену иностранного оборудования и программного обеспечения или направляли средства на создание новых цепочек поставок для выхода на альтернативные рынки. По данным Bloomberg Economics, на фоне первоначальных прогнозов о снижении капитальных расходов до 20%, в России они выросли на 6% в 2022 году.
Bloomberg Economics предсказывает, что инвестиции в основной капитал сократятся на 5% в 2023 году, что станет серьезным препятствием для экономики, которая, по прогнозам, сократится на 1,5%. Но мы то знаем, что они вполне могут ошибаться и МВФ уже ожидает роста нашей экономики..
Любопытно, что большая часть инвестиций направлена в науку и технологии! Давайте обсудим это важную новость!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍189⚡1
#ИнвестИдеи #Update
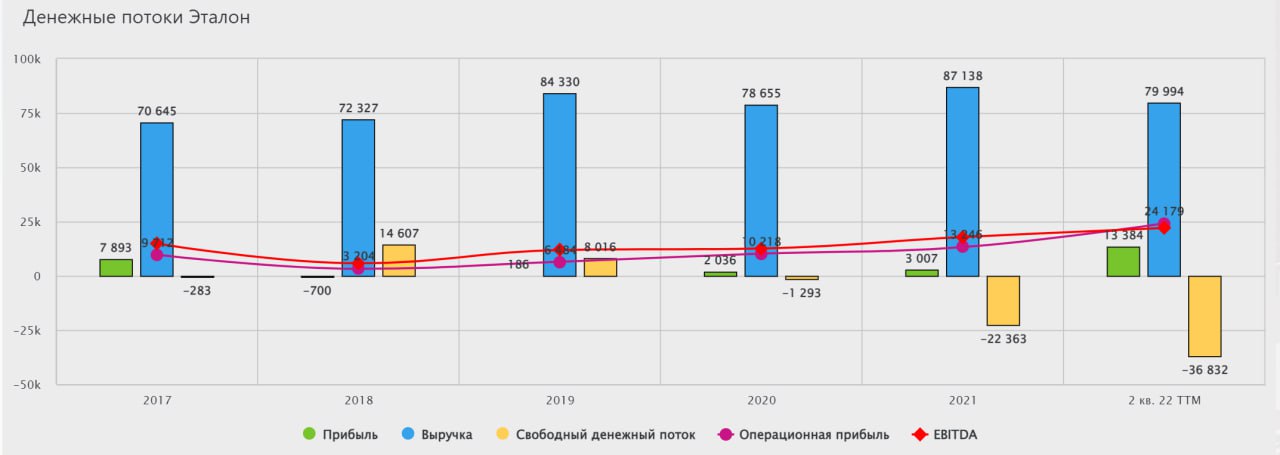
⚡️Отчёт компании Эталон лишь подтвердил наши предостережения относительно строительной отрасли.
🔴 Операционные показатели откровенно слабые:
1️⃣ Продажи недвижимости за квартал в метраже снизились на 37% к показателю прошлого года.
2️⃣ Продажи в денежном выражении - 16 млрд. рублей, что на 36% ниже показателей 2021 года.
3️⃣ На 26% снизилось количество заключённых договоров.
4️⃣ Денежные поступления - 16,60 млрд. рублей. Логичное снижение показателя на 31%.
🤔 Отчёт предсказуемый. На рынке уныние. Потребительская активность и платежеспособность снизились. Это настроение передается и застройщикам. В целом, строительство жилой недвижимости напрямую связано с положением в экономике. Застройщиков не спасает даже увеличение процента привлеченных ипотек в объеме продаж.
‼️От строительного сектора вообще и от компании Эталон в частности в такой ситуации сложно ждать чуда. Пока не нормализуется ситуация в экономике и население не почувствует финансовую уверенность, застройщикам будет непросто. Ключ к восстановлению рынка - доходы населения. В текущей макроэкономической ситуации говорить с уверенностью об их росте на горизонте нескольких кварталов не приходится.
Не рекомендация!
⁉️А у вас есть акции Эталон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Отчёт компании Эталон лишь подтвердил наши предостережения относительно строительной отрасли.
🔴 Операционные показатели откровенно слабые:
1️⃣ Продажи недвижимости за квартал в метраже снизились на 37% к показателю прошлого года.
2️⃣ Продажи в денежном выражении - 16 млрд. рублей, что на 36% ниже показателей 2021 года.
3️⃣ На 26% снизилось количество заключённых договоров.
4️⃣ Денежные поступления - 16,60 млрд. рублей. Логичное снижение показателя на 31%.
🤔 Отчёт предсказуемый. На рынке уныние. Потребительская активность и платежеспособность снизились. Это настроение передается и застройщикам. В целом, строительство жилой недвижимости напрямую связано с положением в экономике. Застройщиков не спасает даже увеличение процента привлеченных ипотек в объеме продаж.
‼️От строительного сектора вообще и от компании Эталон в частности в такой ситуации сложно ждать чуда. Пока не нормализуется ситуация в экономике и население не почувствует финансовую уверенность, застройщикам будет непросто. Ключ к восстановлению рынка - доходы населения. В текущей макроэкономической ситуации говорить с уверенностью об их росте на горизонте нескольких кварталов не приходится.
Не рекомендация!
⁉️А у вас есть акции Эталон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥74👎18❤15👍12🐳5
#ИнвестИдеи #Update
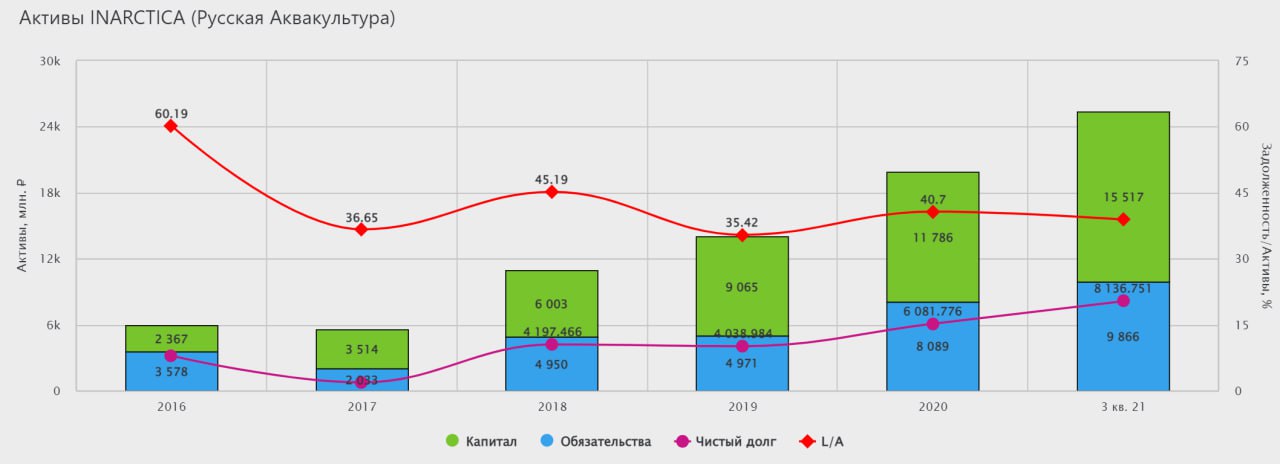
⚡️Компания Инарктика (бывшее название - Русская аквакультура) в последнее время радует своих инвесторов новостями о ротации и приобретении производственных активов. После новостей о приобретении нескольких заводов в России, строительстве малькового производства и продаже своих предприятий в Норвегии, на днях компания опубликовала новость о расширении и диверсификации бизнеса.
❗️Компания Инарктика приобрела полный контроль над Архангельским водорослевым комбинатом.
🐟Инарктика - крупнейшая российская компания в секторе товарного выращивания рыбы. За счёт сделки по приобретению 100% доли Архангельского водорослевого комбината, Инарктика решает сразу две задачи. Во-первых, диверсифицирует свой бизнес, во-вторых, локализует производство на территории России.
💡После завершения юридических процедур, компания выйдет на растущий рынок водорослей и продуктов их переработки. Уже есть планы по развитию в сфере биотехнологий и аквакультуры водорослей.
Архангельский водорослевый комбинат - единственное в России предприятие по добыче и глубокой переработке бурых водорослей Белого моря (ламинария, фукус, анфельция). За более чем вековую историю комбинат развил уникальную производственную базу: по глубине переработки и извлечению полезных веществ из водорослей комбинат не имеет аналогов в Европе.
❕У компании Инарктика период ротации и инвестиций в производственные активы. Когда предприятия выйдут на максимальную мощность и за счёт освобождения внутреннего рынка и самообеспечения производства сырьем, финансовые результаты не заставят себя долго ждать.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Inarctica? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
⚡️Компания Инарктика (бывшее название - Русская аквакультура) в последнее время радует своих инвесторов новостями о ротации и приобретении производственных активов. После новостей о приобретении нескольких заводов в России, строительстве малькового производства и продаже своих предприятий в Норвегии, на днях компания опубликовала новость о расширении и диверсификации бизнеса.
❗️Компания Инарктика приобрела полный контроль над Архангельским водорослевым комбинатом.
🐟Инарктика - крупнейшая российская компания в секторе товарного выращивания рыбы. За счёт сделки по приобретению 100% доли Архангельского водорослевого комбината, Инарктика решает сразу две задачи. Во-первых, диверсифицирует свой бизнес, во-вторых, локализует производство на территории России.
💡После завершения юридических процедур, компания выйдет на растущий рынок водорослей и продуктов их переработки. Уже есть планы по развитию в сфере биотехнологий и аквакультуры водорослей.
Архангельский водорослевый комбинат - единственное в России предприятие по добыче и глубокой переработке бурых водорослей Белого моря (ламинария, фукус, анфельция). За более чем вековую историю комбинат развил уникальную производственную базу: по глубине переработки и извлечению полезных веществ из водорослей комбинат не имеет аналогов в Европе.
❕У компании Инарктика период ротации и инвестиций в производственные активы. Когда предприятия выйдут на максимальную мощность и за счёт освобождения внутреннего рынка и самообеспечения производства сырьем, финансовые результаты не заставят себя долго ждать.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Inarctica? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
👍162❤37🔥23🐳14👎5🎉2
#КурсВалют
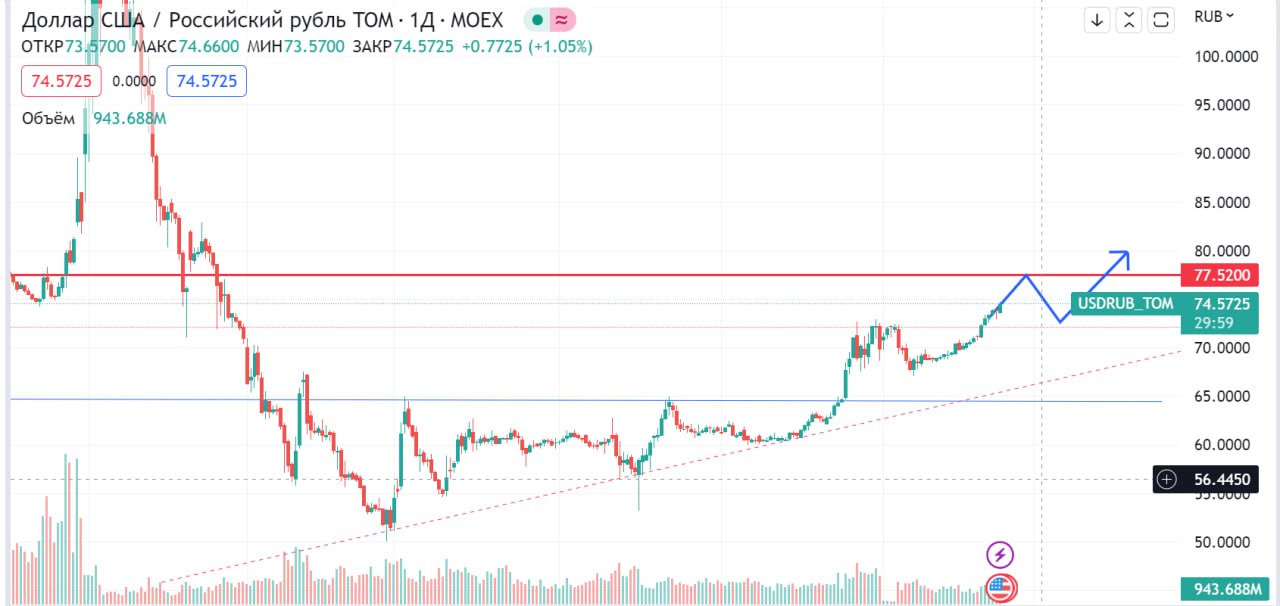
💵Похоже, планы правительства, мечты экспортеров и наш прогноз о курсе российского рубля устойчиво выше 70 единиц национальной валюты за доллар США сбываются.
❗️В данный момент самый важный фактор для валютного ценообразования - соотношение доходной и расходной частей бюджета.
💰Бюджет и его возможности в данный момент для властей самое главное. Доходы начинают очевидно снижаться на фоне санкций и недополучения нефтегазовых поступлений, а вот расходы бюджета растут и эта тенденция, с высокой долей вероятности, в ближайшее время сохранится. Рубль ослабевает на заявлениях Министерства финансов о недостатке средств для покрытия расходов бюджета.
💸Локальный рост нефти и заявление Минфина о продаже юаней из Фонда национального благосостояния (ФНБ) оказали слабое влияние на курс рубля. Превалирующим фактором остаётся бюджетный. Дополнительное давление на российскую валюту оказывает восстановление импорта. Компании продолжают адаптироваться к текущим условиям ведения бизнеса и им нужна валюта для закупок за рубежом.
📉Сохраняется текущая тенденция на ослабление рубля. Рубль с лёгкостью преодолел круглую отметку в 73 рубля за доллар, после чего последовал откат курса. Есть вероятность локальной коррекции и консолидации, но факторов, которые могу позволить значительно укрепиться рублю в данный момент нет.
❗️Сохраняем наш прогноз на нелинейное ослабление национальной валюты.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
💵Похоже, планы правительства, мечты экспортеров и наш прогноз о курсе российского рубля устойчиво выше 70 единиц национальной валюты за доллар США сбываются.
❗️В данный момент самый важный фактор для валютного ценообразования - соотношение доходной и расходной частей бюджета.
💰Бюджет и его возможности в данный момент для властей самое главное. Доходы начинают очевидно снижаться на фоне санкций и недополучения нефтегазовых поступлений, а вот расходы бюджета растут и эта тенденция, с высокой долей вероятности, в ближайшее время сохранится. Рубль ослабевает на заявлениях Министерства финансов о недостатке средств для покрытия расходов бюджета.
💸Локальный рост нефти и заявление Минфина о продаже юаней из Фонда национального благосостояния (ФНБ) оказали слабое влияние на курс рубля. Превалирующим фактором остаётся бюджетный. Дополнительное давление на российскую валюту оказывает восстановление импорта. Компании продолжают адаптироваться к текущим условиям ведения бизнеса и им нужна валюта для закупок за рубежом.
📉Сохраняется текущая тенденция на ослабление рубля. Рубль с лёгкостью преодолел круглую отметку в 73 рубля за доллар, после чего последовал откат курса. Есть вероятность локальной коррекции и консолидации, но факторов, которые могу позволить значительно укрепиться рублю в данный момент нет.
❗️Сохраняем наш прогноз на нелинейное ослабление национальной валюты.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань

👍123👎28🔥22❤1🎉1
#ИнвестИдеи
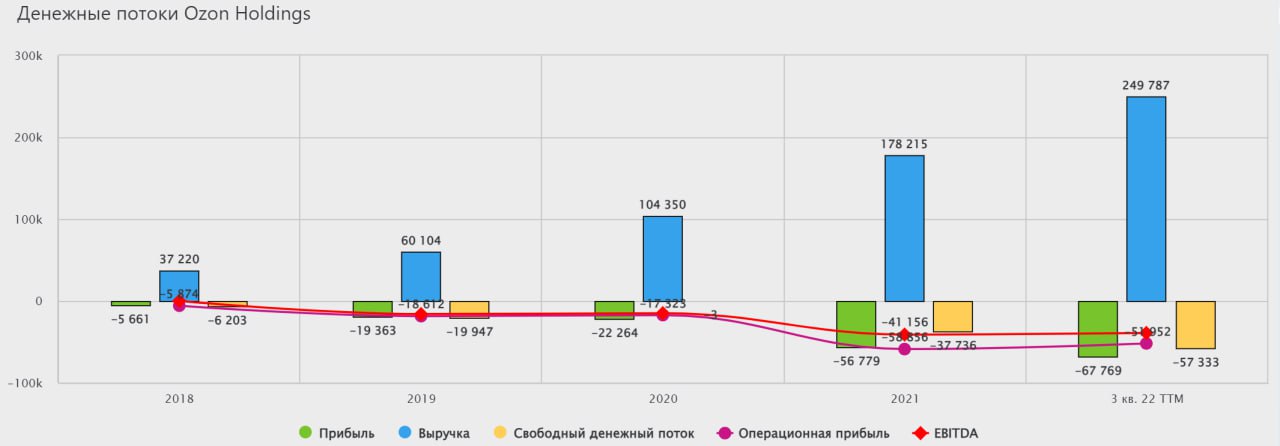
🔵 Ozon - в ожидании отчёта.
По недавним исследованиям рост покупок на онлайн площадках опережает самые смелые прогнозы экспертов. Компания Ozon - один из лидеров электронной коммерции России и один из бенефициаров этого тренда.
📌4 квартал для компании должен быть ударным. Предновогодние покупки и подарки, а также желание покупателей порадовать себя после непростого года на руки ритейлеру. Статистика подтверждает: несмотря на сложности с реальной покупательной способностью, население находит возможности для покупок, в том числе, за счёт резервов.
👉 Несмотря на рост котировок, по нашему мнению, у акций компании сохраняется потенциал.
📌 На российском фондовом рынке не так много растущих примеров. Позитивный отчёт может придать импульс роста. Да, риск высокий, но и потенциальная доходность тоже. Ozon - это не представитель дивидендной гвардии, где можно предсказать потоки. Ozon - ставка на рост, при чем рост внушительный.
📌 Совсем недавно менеджмент маркетплейса подтвердил грандиозные планы по двузначным темпам роста бизнеса в текущем году.
📌 При активном восстановлении фондового рынка РФ, котировки Ozon имеют шанс показать опережающую динамику на горизонте года взяв в помощники фундаментальные показатели роста.
📌 Оборот онлайн покупок демонстрирует рост и компания грамотно использует момент для расширения. Вслед за этапом развития через несколько лет компания планирует этап отдачи, который будет сопровождаться ростом прибыльности и рентабельности.
‼️Ожидаем позитивный отчёт за 4 квартал и соответствующую реакцию котировок. Риски локальной коррекции и консолидации никто не отменял, но финансовые показатели должны помочь компании.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Ozon? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔵 Ozon - в ожидании отчёта.
По недавним исследованиям рост покупок на онлайн площадках опережает самые смелые прогнозы экспертов. Компания Ozon - один из лидеров электронной коммерции России и один из бенефициаров этого тренда.
📌4 квартал для компании должен быть ударным. Предновогодние покупки и подарки, а также желание покупателей порадовать себя после непростого года на руки ритейлеру. Статистика подтверждает: несмотря на сложности с реальной покупательной способностью, население находит возможности для покупок, в том числе, за счёт резервов.
👉 Несмотря на рост котировок, по нашему мнению, у акций компании сохраняется потенциал.
📌 На российском фондовом рынке не так много растущих примеров. Позитивный отчёт может придать импульс роста. Да, риск высокий, но и потенциальная доходность тоже. Ozon - это не представитель дивидендной гвардии, где можно предсказать потоки. Ozon - ставка на рост, при чем рост внушительный.
📌 Совсем недавно менеджмент маркетплейса подтвердил грандиозные планы по двузначным темпам роста бизнеса в текущем году.
📌 При активном восстановлении фондового рынка РФ, котировки Ozon имеют шанс показать опережающую динамику на горизонте года взяв в помощники фундаментальные показатели роста.
📌 Оборот онлайн покупок демонстрирует рост и компания грамотно использует момент для расширения. Вслед за этапом развития через несколько лет компания планирует этап отдачи, который будет сопровождаться ростом прибыльности и рентабельности.
‼️Ожидаем позитивный отчёт за 4 квартал и соответствующую реакцию котировок. Риски локальной коррекции и консолидации никто не отменял, но финансовые показатели должны помочь компании.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Ozon? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥113👍57❤44👎10❤🔥6
#ИнвестИдеи #Update
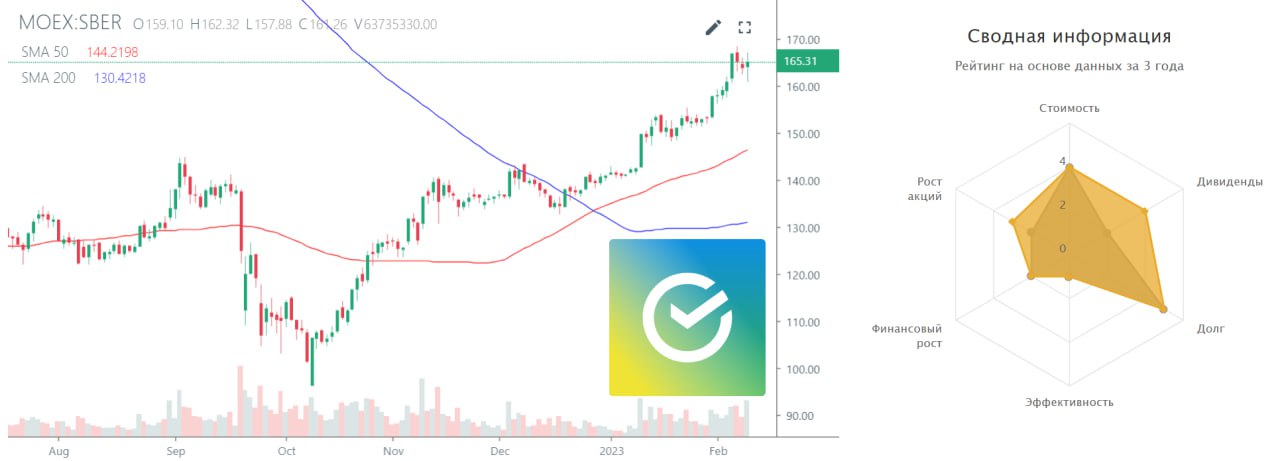
🟢 Один из флагманов российского фондового рынка - Сбер опубликовал ключевые финансовые данные об итогах своей работы за январь.
⚡️Основные моменты:
1️⃣ Чистая прибыль - 110,10 млрд. рублей. Рост на 10% год к году.
2️⃣ Чистый процентный доход - 173,80 млрд. рублей. Показатель вырос на 16% к предыдущему году.
3️⃣ Чистый комиссионный доход - 45,60 млрд. рублей. Тоже рост на 15%.
📍Сбер продолжает восстановление финансовых показателей относительно провала первой половины прошлого года.
📍Герман Греф сдержал обещание. Банк вышел на позитивную тенденцию получения стабильной прибыли.
📍Несмотря на то, что январь не самый лучший месяц потребительской и деловой активности, Сбер сумел показать качественные показатели. Можно осторожно сделать предположение, что у большого зелёного банка и дальше будет позитивная тенденция в показателях бизнеса.
📍Сбер с запасом выполняет нормативы Центробанка по достаточности капитала.
📍Из последних новостей. Сбер планирует возобновить публикацию отчётности по МСФО с весны в трансформированном виде, а также от Сбера правительство ждет поступлений в бюджет в виде дивидендов на максимальном из возможных уровне, тем более, банк сумел хорошо поработать над структурой расходной части.
📍Сохраняем позитивный взгляд на Сбер. При минимальном количестве положительных примеров на текущем фондовом рынке России, логично, что инвесторы предпочитают лидера экономики с устойчивыми показателями, понятными перспективами и грамотным менеджментом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Сбер? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🟢 Один из флагманов российского фондового рынка - Сбер опубликовал ключевые финансовые данные об итогах своей работы за январь.
⚡️Основные моменты:
1️⃣ Чистая прибыль - 110,10 млрд. рублей. Рост на 10% год к году.
2️⃣ Чистый процентный доход - 173,80 млрд. рублей. Показатель вырос на 16% к предыдущему году.
3️⃣ Чистый комиссионный доход - 45,60 млрд. рублей. Тоже рост на 15%.
📍Сбер продолжает восстановление финансовых показателей относительно провала первой половины прошлого года.
📍Герман Греф сдержал обещание. Банк вышел на позитивную тенденцию получения стабильной прибыли.
📍Несмотря на то, что январь не самый лучший месяц потребительской и деловой активности, Сбер сумел показать качественные показатели. Можно осторожно сделать предположение, что у большого зелёного банка и дальше будет позитивная тенденция в показателях бизнеса.
📍Сбер с запасом выполняет нормативы Центробанка по достаточности капитала.
📍Из последних новостей. Сбер планирует возобновить публикацию отчётности по МСФО с весны в трансформированном виде, а также от Сбера правительство ждет поступлений в бюджет в виде дивидендов на максимальном из возможных уровне, тем более, банк сумел хорошо поработать над структурой расходной части.
📍Сохраняем позитивный взгляд на Сбер. При минимальном количестве положительных примеров на текущем фондовом рынке России, логично, что инвесторы предпочитают лидера экономики с устойчивыми показателями, понятными перспективами и грамотным менеджментом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Сбер? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍240❤162🔥37👎13❤🔥3🎉1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок и дал 5 новых инвест идеи для покупки прямо сейчас: https://youtu.be/lA5rRldSZBU
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Ozon - 1550, Юнипро-1,51, TCS Group - 2650, Яндекс-2000, Инарктика -600
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок и дал 5 новых инвест идеи для покупки прямо сейчас: https://youtu.be/lA5rRldSZBU
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍88🐳6🔥4👌3⚡2🎉2🏆1
#ИнвестИдеи #Update
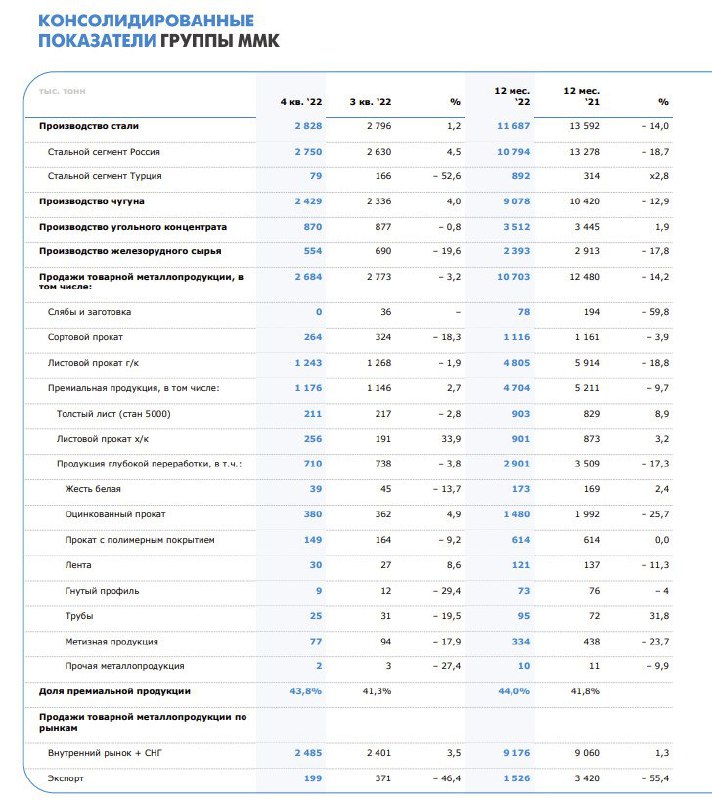
Компания ММК опубликовала операционные результаты за 4 квартал и весь 2022 год.
❗️Сразу можем сказать: производственные показатели слабые, но не катастрофические.
▫️Производство чугуна - 2429 тыс. тонн. за квартал.
▫️Производство стали - 2828 тыс. тонн. за квартал.
▫️Продажи металлопродукции - 2684 тыс. тонн.
❕На показатели в значительной степени повлияло снижение экспорта, но при этом компания отмечает восстановления спроса на внутреннем рынке.
📊Итоговые цифры за 2022 год.
🔻Производство чугуна - 9078 тыс. тонн. Снижение показателя на 13%.
🔻Производство стали - 11687 тыс. тонн. Снижение показателя на 14%.
Главная причина снижения производства металлов - снижение поставок за рубеж.
🔻Продажи металлопродукции - 10703 тыс. тонн. Снижение на 14,20%.
Компания отметила проблемы на фоне экспортных ограничений.
💥После публикации производственных итогов компанией Северсталь, результаты ММК были предсказуемы. Показатели слабые, хотя и демонстрируют небольшое поквартальное восстановление.
❗️Самое главное, позитив в том, что катастрофического обвала производства не произошло. Внутренний спрос поддержал и будет поддерживать показатели производства металлургов. Но также нужно понимать, это производственные показатели, как дела в финансах у компаний черной металлургии большой вопрос. Риски сохраняются.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ММК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
Компания ММК опубликовала операционные результаты за 4 квартал и весь 2022 год.
❗️Сразу можем сказать: производственные показатели слабые, но не катастрофические.
▫️Производство чугуна - 2429 тыс. тонн. за квартал.
▫️Производство стали - 2828 тыс. тонн. за квартал.
▫️Продажи металлопродукции - 2684 тыс. тонн.
❕На показатели в значительной степени повлияло снижение экспорта, но при этом компания отмечает восстановления спроса на внутреннем рынке.
📊Итоговые цифры за 2022 год.
🔻Производство чугуна - 9078 тыс. тонн. Снижение показателя на 13%.
🔻Производство стали - 11687 тыс. тонн. Снижение показателя на 14%.
Главная причина снижения производства металлов - снижение поставок за рубеж.
🔻Продажи металлопродукции - 10703 тыс. тонн. Снижение на 14,20%.
Компания отметила проблемы на фоне экспортных ограничений.
💥После публикации производственных итогов компанией Северсталь, результаты ММК были предсказуемы. Показатели слабые, хотя и демонстрируют небольшое поквартальное восстановление.
❗️Самое главное, позитив в том, что катастрофического обвала производства не произошло. Внутренний спрос поддержал и будет поддерживать показатели производства металлургов. Но также нужно понимать, это производственные показатели, как дела в финансах у компаний черной металлургии большой вопрос. Риски сохраняются.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ММК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤148👍85🔥75👎16🏆3🎉1
#Обучение
⚡️Сегодня поговорим о том, почему категорически нельзя принимать инвестиционные решения на основе громких новостей.
❗️Итак, сразу громкий заголовок: власти США прорабатывают возможность введения заградительной пошлины в 200% на алюминий из РФ. Решение может быть принято в ближайшие месяцы.
😱Ой, ой. Сразу думаете вы и рука так и тянется к терминалу или мобильному телефону продать акции компании Русал.
❓Но давайте спокойно разберемся, что эта новость реально значит для российского алюминиевого гиганта?
❗️Правильный ответ: почти ничего. В смысле? Как? Спросите вы.
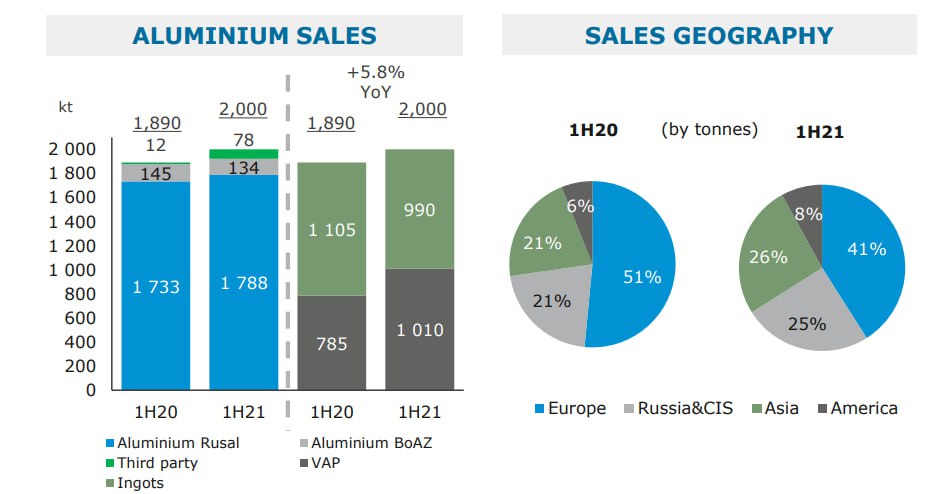
✔️А все очень просто. В предыдущие годы США из России импортировалось около 5% от общего объема импорта алюминия. Рынок США, в свою очередь, был для компании Русал четвертым по объему после Турции, Китая и Японии.
✔️Выручка от продаж на американском рынке в 2021 году составила 741 млн.$ (около 6% от выручки компании). Но это было, как вы понимаете, в 2021 году. В прошлом году ситуация, мягко говоря, изменилась. С большой долей вероятности, доля поставок компании Русал в США снизилась почти до 0. Компания выпавший объем поставок с лёгкостью перенаправила на азиатские рынки.
👉 Введение заградительной пошлины практически не будет иметь влияние на Русал.
‼️Скорее всего, заградительная пошлина не более чем яркий заголовок для СМИ. Реального же влияние на поставки она в текущей торговой ситуации не окажет. Это очередной раз подтверждает тезис. Перед тем, как принимать инвестиционные решения, стоит спокойно и вдумчиво проанализировать текущую ситуацию, новость, ее реальное влияние и взгляд на перспективу.
Не рекомендация!
@cashflowtime
Если канал полезен, ставьте 👍
⚡️Сегодня поговорим о том, почему категорически нельзя принимать инвестиционные решения на основе громких новостей.
❗️Итак, сразу громкий заголовок: власти США прорабатывают возможность введения заградительной пошлины в 200% на алюминий из РФ. Решение может быть принято в ближайшие месяцы.
😱Ой, ой. Сразу думаете вы и рука так и тянется к терминалу или мобильному телефону продать акции компании Русал.
❓Но давайте спокойно разберемся, что эта новость реально значит для российского алюминиевого гиганта?
❗️Правильный ответ: почти ничего. В смысле? Как? Спросите вы.
✔️А все очень просто. В предыдущие годы США из России импортировалось около 5% от общего объема импорта алюминия. Рынок США, в свою очередь, был для компании Русал четвертым по объему после Турции, Китая и Японии.
✔️Выручка от продаж на американском рынке в 2021 году составила 741 млн.$ (около 6% от выручки компании). Но это было, как вы понимаете, в 2021 году. В прошлом году ситуация, мягко говоря, изменилась. С большой долей вероятности, доля поставок компании Русал в США снизилась почти до 0. Компания выпавший объем поставок с лёгкостью перенаправила на азиатские рынки.
👉 Введение заградительной пошлины практически не будет иметь влияние на Русал.
‼️Скорее всего, заградительная пошлина не более чем яркий заголовок для СМИ. Реального же влияние на поставки она в текущей торговой ситуации не окажет. Это очередной раз подтверждает тезис. Перед тем, как принимать инвестиционные решения, стоит спокойно и вдумчиво проанализировать текущую ситуацию, новость, ее реальное влияние и взгляд на перспективу.
Не рекомендация!
@cashflowtime
Если канал полезен, ставьте 👍
👍265👌7
#важно
🔝 Аналитики ГПБ предсказали ₽3,7 трлн дивидендов для российских инвесторов
Дивидендные выплаты в 2023 году будут высокими, считают в Газпромбанке, — многие российские компании могут вернуться к выплате дивидендов в текущем году.
По подсчетам экспертов банка, около ₽2,7 трлн дивидендов выплатят компании, не прекращавшие выплаты в 2022 году, из которых основная масса — ₽2,4 трлн — будет выплачена компаниями нефтегазового сектора. Из тех компаний, кто приостановил дивиденды в 2022 году, в Газпромбанке допустили возвращение к выплатам компаний финансового и металлургического секторов. В секторе металлов и добычи совокупные дивиденды, по оценкам банка, могут составить ₽460 млрд при условии возобновления выплат со стороны НЛМК, «Северстали», «Полиметалла» и «Полюса». Совокупные дивиденды финансового сектора (Сбербанк, TCS Group и Мосбиржа) в случае возврата к выплатам в 2023 году могут составить ₽455 млрд. В топ-6 имен по уровню дивидендной доходности в 2023 году, по прогнозам экспертов Газпромбанка, входят ЛУКОЙЛ, «Татнефть», «Газпром» (17–19%), МТС и ОГК-2 (14%). Из компаний, которые могут вернуться к выплатам, наиболее высокую доходность можно ожидать от «Эталона», «Глобалтранса» и «Русагро» (15–17%).
Напишите в комментариях, верите ли вы в дивиденды на российском рынке и собираете ли такой портфель?
🧐 Юридическая служба ЕС не может найти 86% «замороженных» активов ЦБ. Из 258 миллиардов долларов, на данный момент страны ЕС сообщили о 33,8 млрд евро (36,4 млрд долларов) активов российского центрального банка, которые были заморожены. По мнению юристов блока, Европейскому союзу следует рассмотреть вопрос о том, чтобы обязать банки сообщать подробную информацию о стоимости замороженных активов российского центрального банка, если он хочет использовать средства, подпадающие под санкции, для оплаты восстановления Украины.
Мутная какая-то история на самом деле.. А сколько было хайпа и истерии чуть меньше года назад на эту тему.
Вообще интересным остается:
1️⃣Были ли вообще эти деньги? Или их не существовало
2️⃣Слабо верится, что самая дотошная банковская система что-то не может найти.. Может под таким соусом их забрали просто? Ну законно не смогли это сделать все и решили просто "не найти"..
Пишите свои версии в комментариях, интересно обсудить!
🛢 Лукойл получит 50% в экспортном проекте на шельфе Казахстана. Компании выгодно наращивать добычу нефти за рубежом из-за санкций - Ведомости
По данным «Ведомостей», стали известны подробности вхождения «Лукойла» в совместный проект с казахстанской госкомпанией «Казмунайгаз» по разработке трех крупных месторождений углеводородов на шельфе Каспийского моря.
Доли в проекте, по словам представителя «Казмунайгаза», распределятся 50 на 50, т. е. он будет паритетным.
Думаю, что они и дальше будут развивать такие проекты, потому что эта нефть не попадает под санкции и продавать ее можно по хорошим ценам! Подобная диверсификация делает финансовое положение компании более устойчивым и выплату дивидендов более стабильной.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 Аналитики ГПБ предсказали ₽3,7 трлн дивидендов для российских инвесторов
Дивидендные выплаты в 2023 году будут высокими, считают в Газпромбанке, — многие российские компании могут вернуться к выплате дивидендов в текущем году.
По подсчетам экспертов банка, около ₽2,7 трлн дивидендов выплатят компании, не прекращавшие выплаты в 2022 году, из которых основная масса — ₽2,4 трлн — будет выплачена компаниями нефтегазового сектора. Из тех компаний, кто приостановил дивиденды в 2022 году, в Газпромбанке допустили возвращение к выплатам компаний финансового и металлургического секторов. В секторе металлов и добычи совокупные дивиденды, по оценкам банка, могут составить ₽460 млрд при условии возобновления выплат со стороны НЛМК, «Северстали», «Полиметалла» и «Полюса». Совокупные дивиденды финансового сектора (Сбербанк, TCS Group и Мосбиржа) в случае возврата к выплатам в 2023 году могут составить ₽455 млрд. В топ-6 имен по уровню дивидендной доходности в 2023 году, по прогнозам экспертов Газпромбанка, входят ЛУКОЙЛ, «Татнефть», «Газпром» (17–19%), МТС и ОГК-2 (14%). Из компаний, которые могут вернуться к выплатам, наиболее высокую доходность можно ожидать от «Эталона», «Глобалтранса» и «Русагро» (15–17%).
Напишите в комментариях, верите ли вы в дивиденды на российском рынке и собираете ли такой портфель?
🧐 Юридическая служба ЕС не может найти 86% «замороженных» активов ЦБ. Из 258 миллиардов долларов, на данный момент страны ЕС сообщили о 33,8 млрд евро (36,4 млрд долларов) активов российского центрального банка, которые были заморожены. По мнению юристов блока, Европейскому союзу следует рассмотреть вопрос о том, чтобы обязать банки сообщать подробную информацию о стоимости замороженных активов российского центрального банка, если он хочет использовать средства, подпадающие под санкции, для оплаты восстановления Украины.
Мутная какая-то история на самом деле.. А сколько было хайпа и истерии чуть меньше года назад на эту тему.
Вообще интересным остается:
1️⃣Были ли вообще эти деньги? Или их не существовало
2️⃣Слабо верится, что самая дотошная банковская система что-то не может найти.. Может под таким соусом их забрали просто? Ну законно не смогли это сделать все и решили просто "не найти"..
Пишите свои версии в комментариях, интересно обсудить!
🛢 Лукойл получит 50% в экспортном проекте на шельфе Казахстана. Компании выгодно наращивать добычу нефти за рубежом из-за санкций - Ведомости
По данным «Ведомостей», стали известны подробности вхождения «Лукойла» в совместный проект с казахстанской госкомпанией «Казмунайгаз» по разработке трех крупных месторождений углеводородов на шельфе Каспийского моря.
Доли в проекте, по словам представителя «Казмунайгаза», распределятся 50 на 50, т. е. он будет паритетным.
Думаю, что они и дальше будут развивать такие проекты, потому что эта нефть не попадает под санкции и продавать ее можно по хорошим ценам! Подобная диверсификация делает финансовое положение компании более устойчивым и выплату дивидендов более стабильной.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍215🔥15🐳4🎉2👌2❤1👏1
#ИнвестИдеи #Update
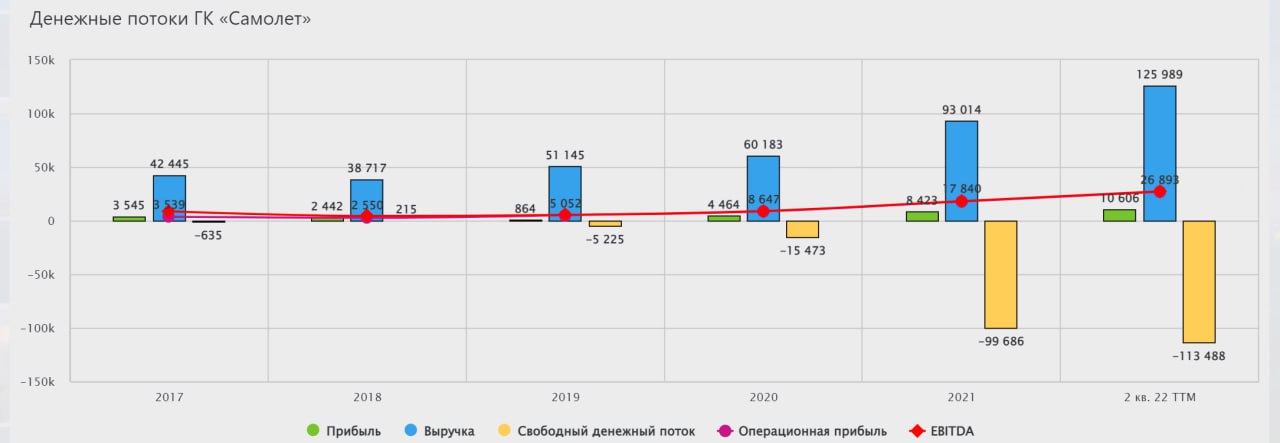
🔥 Застройщик Самолёт опубликовал итоги работы за 4 квартал и весь 2022 год, показав отличные цифры на фоне конкурентов и всего сектора.
1️⃣ Объем продаж первичной недвижимости за отчётный год - рост на 42%. Показатель составил 178,90 млрд. рублей в денежном выражении.
2️⃣ В метраже продажи за год - 1067 тыс. кв. метров. В 2021 году было 804,6 тыс. кв. метров.
3️⃣ Доля контрактов, заключенных с участием ипотечных средств составила 82%.
4️⃣ Выручка за год выросла на 49% и составила 194,90 млрд. рублей.
5️⃣ Валовая прибыль увеличилась на 68% до 65 млрд. рублей.
6️⃣ Чистая прибыль выросла на 57%. Показатель составил 22,20 млрд. рублей.
7️⃣ Компания заявила о своих амбициозных планах на текущий год. Самолет планируем увеличить объем продаж первичной недвижимости до 1,90 млн. кв. метров. Рост выручки должен составить 80%.
8️⃣ На фоне стагнации и падения объемов у конкурентов, Самолёт продолжает увеличивать долю рынка.
‼️ Компания показала потрясающие цифры в такое непростое для экономики и сектора время. Сохраняем наш позитивный взгляд на застройщика и его перспективы. В недавнем видео на Youtube мы выделяли компанию Самолёт в топе компаний с потенциалом роста. Посмотрите, если ещё не смотрели.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Самолёт? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥 Застройщик Самолёт опубликовал итоги работы за 4 квартал и весь 2022 год, показав отличные цифры на фоне конкурентов и всего сектора.
1️⃣ Объем продаж первичной недвижимости за отчётный год - рост на 42%. Показатель составил 178,90 млрд. рублей в денежном выражении.
2️⃣ В метраже продажи за год - 1067 тыс. кв. метров. В 2021 году было 804,6 тыс. кв. метров.
3️⃣ Доля контрактов, заключенных с участием ипотечных средств составила 82%.
4️⃣ Выручка за год выросла на 49% и составила 194,90 млрд. рублей.
5️⃣ Валовая прибыль увеличилась на 68% до 65 млрд. рублей.
6️⃣ Чистая прибыль выросла на 57%. Показатель составил 22,20 млрд. рублей.
7️⃣ Компания заявила о своих амбициозных планах на текущий год. Самолет планируем увеличить объем продаж первичной недвижимости до 1,90 млн. кв. метров. Рост выручки должен составить 80%.
8️⃣ На фоне стагнации и падения объемов у конкурентов, Самолёт продолжает увеличивать долю рынка.
‼️ Компания показала потрясающие цифры в такое непростое для экономики и сектора время. Сохраняем наш позитивный взгляд на застройщика и его перспективы. В недавнем видео на Youtube мы выделяли компанию Самолёт в топе компаний с потенциалом роста. Посмотрите, если ещё не смотрели.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Самолёт? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥110👍54❤24👎16❤🔥1
#ИнвестИдеи #Update
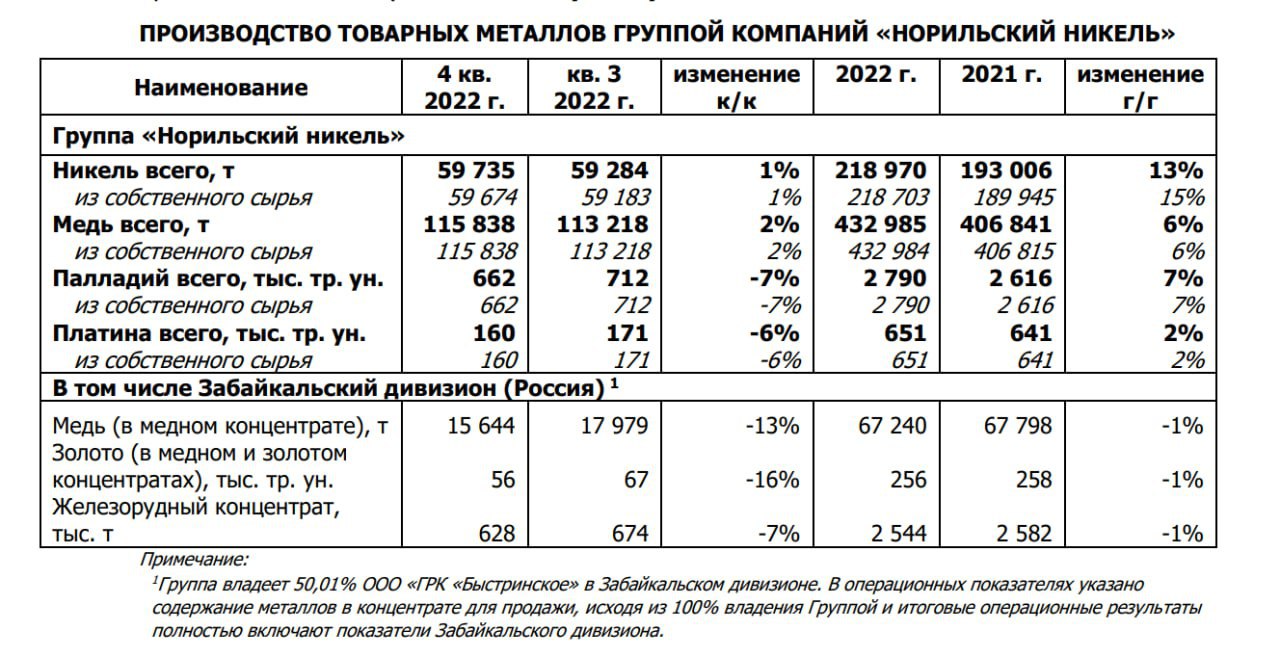
⚒Компания Норникель опубликовала финансовые итоги работы за 2022 год.
🔻Выручка - 16,90 млрд.$. Показатель снизился на 5% относительно прошлого года. Негативно повлияло снижение объема продаж и цены на металлы.
🔻Чистая прибыль - 5,90 млрд.$., ниже на 16%, чем за 2021 год.
🔻Объем капитальных вложений вырос на 55% до рекордных 4,30 млрд.$. Плановые инвестиции в флагманские экологические и горно-металлургические проекты, а также ремонт производственных активов.
🔻Свободный денежный поток сократился с 4,40 млрд.$ до 0,40 млрд.$ за счёт увеличения оборотного капитала и роста капитальных вложений.
🔻Чистый долг вырос в 2 раза до 9,80 млрд.$ из-за снижения свободного денежного потока, а также выплаты дивидендов. Это ещё одно "за" будущее значительное сокращение дивидендов.
💥Вывод. Результаты ожидаемы. Несмотря на то, что в прошлом году Норникель, как и вся российская экономика столкнулся с рядом серьезных проблем, компании удалось удержать объемы производства и перенаправить экспортные потоки, но этого оказалось недостаточно для поддержания финансовых итогов на уровне 2021 года. Для долгосрочных инвестиций актив остаётся привлекательным. Как мы говорили ранее, ближайшие несколько лет могут быть достаточно сложными для компании, но долгосрочный прогноз спроса и цен на цветные металлы позволит компании с учётом текущих инвестиций в производство раскрыть свой потенциал на дистанции.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Норникеля? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚒Компания Норникель опубликовала финансовые итоги работы за 2022 год.
🔻Выручка - 16,90 млрд.$. Показатель снизился на 5% относительно прошлого года. Негативно повлияло снижение объема продаж и цены на металлы.
🔻Чистая прибыль - 5,90 млрд.$., ниже на 16%, чем за 2021 год.
🔻Объем капитальных вложений вырос на 55% до рекордных 4,30 млрд.$. Плановые инвестиции в флагманские экологические и горно-металлургические проекты, а также ремонт производственных активов.
🔻Свободный денежный поток сократился с 4,40 млрд.$ до 0,40 млрд.$ за счёт увеличения оборотного капитала и роста капитальных вложений.
🔻Чистый долг вырос в 2 раза до 9,80 млрд.$ из-за снижения свободного денежного потока, а также выплаты дивидендов. Это ещё одно "за" будущее значительное сокращение дивидендов.
💥Вывод. Результаты ожидаемы. Несмотря на то, что в прошлом году Норникель, как и вся российская экономика столкнулся с рядом серьезных проблем, компании удалось удержать объемы производства и перенаправить экспортные потоки, но этого оказалось недостаточно для поддержания финансовых итогов на уровне 2021 года. Для долгосрочных инвестиций актив остаётся привлекательным. Как мы говорили ранее, ближайшие несколько лет могут быть достаточно сложными для компании, но долгосрочный прогноз спроса и цен на цветные металлы позволит компании с учётом текущих инвестиций в производство раскрыть свой потенциал на дистанции.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Норникеля? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍110🔥89❤69👎14
#важно
🔝 Пакет пакетов или снова Санкции! В десятый пакет санкций ЕС войдут четыре российских банка.
Постпреды ЕС обсудят десятый пакет антироссийских санкций в среду, в него могут попасть еще четыре банка, 130 компаний и физлиц, передает Politico со ссылкой на источники.
Согласно сообщению, ограничительные меры могут затронуть крупнейший в России частный банк – Альфа-банк.
Кроме того, попадание в черные списки грозит судоходной компании из ОАЭ, которая, как предполагается, помогала России обходить нефтяные санкции.
Брюссель может запретить импорт резины и битума из РФ, а также экспорт грузовиков, строительных машин и электронных компонентов.
Честно говоря, есть ощущение, что каждый пакет уже не сильно удивляет нашу экономику и адаптация происходит быстрее.. Да и как показала практика, вводя санкции, запад обычно оставляет для себя "черный ход", чтобы можно было их обходить!
Как думаете, сколько пакетов нас еще ждет и на что они могут быть направлены?
🚀 Американская финансовая корпорация Fidelity Investments увеличила долю в Yandex до 5,98%
Фирма FMR, принадлежащая миллиардеру из США, увеличила свою долю в Yandex N.V. — головной структуре «Яндекса». Торги акциями российской компании заморожены с февраля 2022 года, но инвесторы могут покупать их на внебиржевом рынке. Напомню, чтоYandex N.V. зарегистрирована в Нидерландах и является головной структурой российской группы «Яндекс». Акции компании прошли листинг на американской бирже NASDAQ, поэтому она и ее акционеры должны уведомлять SEC о существенных событиях.
Любопытно, что "недружественные" инвесторы верят и покупают наш Яндекс (или он уже не наш?🥲). Может и нам стоит уже поверить в него? Кстати, завтра у них должен выйти отчет, может поиграем в предсказателей? Как думаете, позитивным он будет или не очень? покажут ли они снова внушительный рост? Пишите в комментариях!
🚕 Яндекс расширяет присутствие своего сервиса заказа такси в Африке. Раз уж начали говорить про Яндекс, им и закончим.
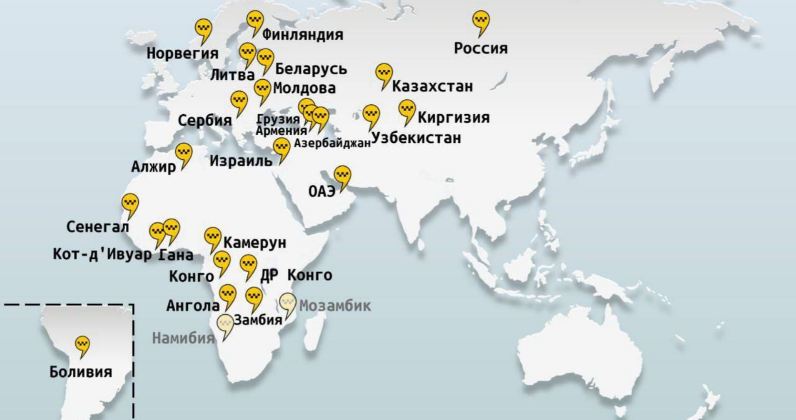
«Яндекс» начал тестировать работу сервиса такси под своим брендом Yango (международное подразделение «Яндекс Такси») в Мозамбике и Намибии.
Заказ автомобиля возможен только в столицах этих государств — Виндхуке и Мапуту. Согласно данным с динамической карты «Яндекс Такси», несколько подключенных к сервису машин уже курсируют по этим городам.
На сайте Yango сейчас сообщается, что сервис работает в Анголе, Азербайджане, Боливии, Конго и ДР Конго, Кот-д’Ивуаре, Камеруне, Алжире, Финляндии, Гане, Израиле, Норвегии, Сенегале и Замбии. Вместе с Намибией и Мозамбиком это 16 государств.
А что? Отличный растущий рынок, почему бы и не войти на него, особенно когда есть сложности с работой в западных странах?)))
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 Пакет пакетов или снова Санкции! В десятый пакет санкций ЕС войдут четыре российских банка.
Постпреды ЕС обсудят десятый пакет антироссийских санкций в среду, в него могут попасть еще четыре банка, 130 компаний и физлиц, передает Politico со ссылкой на источники.
Согласно сообщению, ограничительные меры могут затронуть крупнейший в России частный банк – Альфа-банк.
Кроме того, попадание в черные списки грозит судоходной компании из ОАЭ, которая, как предполагается, помогала России обходить нефтяные санкции.
Брюссель может запретить импорт резины и битума из РФ, а также экспорт грузовиков, строительных машин и электронных компонентов.
Честно говоря, есть ощущение, что каждый пакет уже не сильно удивляет нашу экономику и адаптация происходит быстрее.. Да и как показала практика, вводя санкции, запад обычно оставляет для себя "черный ход", чтобы можно было их обходить!
Как думаете, сколько пакетов нас еще ждет и на что они могут быть направлены?
🚀 Американская финансовая корпорация Fidelity Investments увеличила долю в Yandex до 5,98%
Фирма FMR, принадлежащая миллиардеру из США, увеличила свою долю в Yandex N.V. — головной структуре «Яндекса». Торги акциями российской компании заморожены с февраля 2022 года, но инвесторы могут покупать их на внебиржевом рынке. Напомню, чтоYandex N.V. зарегистрирована в Нидерландах и является головной структурой российской группы «Яндекс». Акции компании прошли листинг на американской бирже NASDAQ, поэтому она и ее акционеры должны уведомлять SEC о существенных событиях.
Любопытно, что "недружественные" инвесторы верят и покупают наш Яндекс (или он уже не наш?🥲). Может и нам стоит уже поверить в него? Кстати, завтра у них должен выйти отчет, может поиграем в предсказателей? Как думаете, позитивным он будет или не очень? покажут ли они снова внушительный рост? Пишите в комментариях!
🚕 Яндекс расширяет присутствие своего сервиса заказа такси в Африке. Раз уж начали говорить про Яндекс, им и закончим.
«Яндекс» начал тестировать работу сервиса такси под своим брендом Yango (международное подразделение «Яндекс Такси») в Мозамбике и Намибии.
Заказ автомобиля возможен только в столицах этих государств — Виндхуке и Мапуту. Согласно данным с динамической карты «Яндекс Такси», несколько подключенных к сервису машин уже курсируют по этим городам.
На сайте Yango сейчас сообщается, что сервис работает в Анголе, Азербайджане, Боливии, Конго и ДР Конго, Кот-д’Ивуаре, Камеруне, Алжире, Финляндии, Гане, Израиле, Норвегии, Сенегале и Замбии. Вместе с Намибией и Мозамбиком это 16 государств.
А что? Отличный растущий рынок, почему бы и не войти на него, особенно когда есть сложности с работой в западных странах?)))
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍167⚡3🔥3🏆2
#ИнвестИдеи
😱Не спешите меня хоронить!
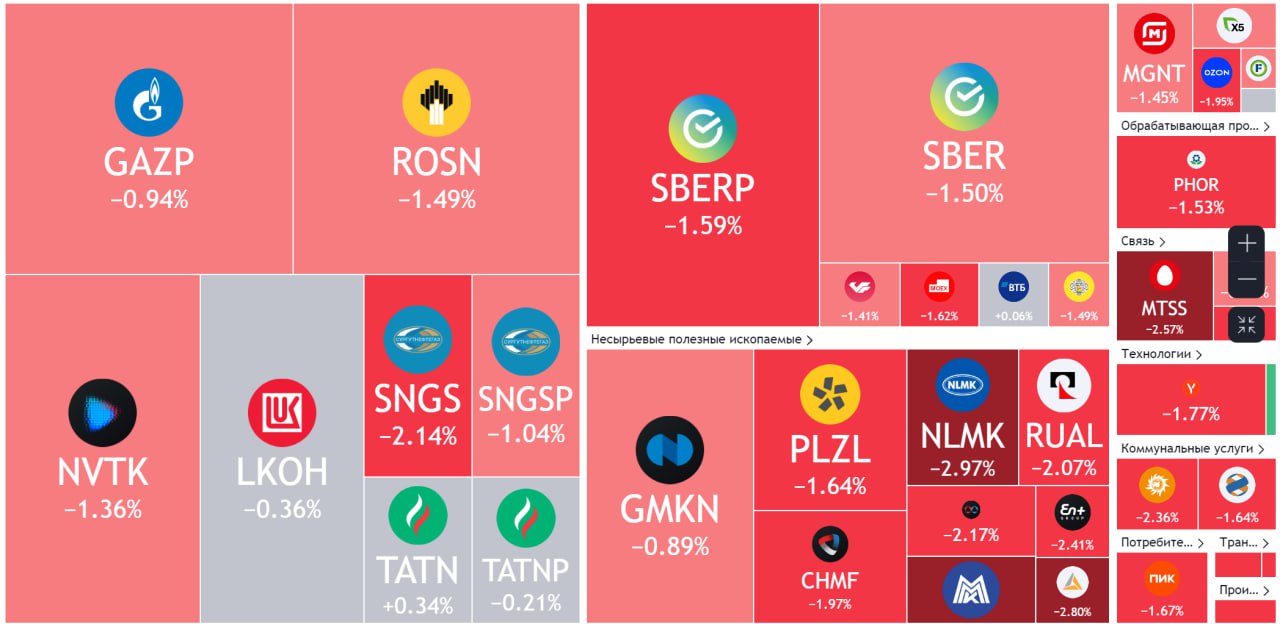
В текущем году акции нефтегазового сектора не в почете у инвесторов. Санкции и ограничения на российскую нефть, вывод из строя ниток Северных потоков, проблемы в логистике и технологиях. Эти и другие факторы давят на котировки.
🔸Лидеры российского нефтегазового сектора - Роснефть, Лукойл, Газпром, Новатэк и компании меньшей капитализации - Газпромнефть и Татнефть. Все компании, в той или иной степени или уже ощутили, или ещё только начинают ощущать влияние негативных факторов. В дополнение к общему негативу достаточно ощутимое снижение цен на нефть и спотовый газ. Например, российскую нефть и нефтепродукты готовы покупать и покупают дружественные контрагенты, но со значительным дисконтом.
🔶 Компании сектора по-разному адаптируются к сложившейся ситуации. Роснефть, например, активно продвигает свои проекты в азиатском регионе, а Лукойл избавляется от активов в недружественных странах. Новатэк переориентирует поставки сжиженного природного газа на Восток.
🔸Объективно, проблем хватает. Здесь можно упомянуть и снижение объемов добычи, хотя, например, компания Роснефть заявила об амбициозных планах на год по увеличению добычи нефти.
‼️По нашему мнению, на фоне общего рыночного негатива и бесконечных новостей про различные формы изъятия доходов у компаний, инвесторы и аналитики упускают один важный аспект - дивиденды. А ведь их потенциал у нефтегазовых компаний сохраняется. Минимальные позитивные новости в эту сторону могут значительно сдвинуть котировки акций.
👉 Снижение интереса инвесторов логично, но масштабный негатив уже в цене, а вот возможный позитив и потенциал роста нет.
‼️Не самая очевидная идея на текущий момент, но с определенным пониманием и распределением риска есть смысл её рассмотреть.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции нефтегазового сектора? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
😱Не спешите меня хоронить!
В текущем году акции нефтегазового сектора не в почете у инвесторов. Санкции и ограничения на российскую нефть, вывод из строя ниток Северных потоков, проблемы в логистике и технологиях. Эти и другие факторы давят на котировки.
🔸Лидеры российского нефтегазового сектора - Роснефть, Лукойл, Газпром, Новатэк и компании меньшей капитализации - Газпромнефть и Татнефть. Все компании, в той или иной степени или уже ощутили, или ещё только начинают ощущать влияние негативных факторов. В дополнение к общему негативу достаточно ощутимое снижение цен на нефть и спотовый газ. Например, российскую нефть и нефтепродукты готовы покупать и покупают дружественные контрагенты, но со значительным дисконтом.
🔶 Компании сектора по-разному адаптируются к сложившейся ситуации. Роснефть, например, активно продвигает свои проекты в азиатском регионе, а Лукойл избавляется от активов в недружественных странах. Новатэк переориентирует поставки сжиженного природного газа на Восток.
🔸Объективно, проблем хватает. Здесь можно упомянуть и снижение объемов добычи, хотя, например, компания Роснефть заявила об амбициозных планах на год по увеличению добычи нефти.
‼️По нашему мнению, на фоне общего рыночного негатива и бесконечных новостей про различные формы изъятия доходов у компаний, инвесторы и аналитики упускают один важный аспект - дивиденды. А ведь их потенциал у нефтегазовых компаний сохраняется. Минимальные позитивные новости в эту сторону могут значительно сдвинуть котировки акций.
👉 Снижение интереса инвесторов логично, но масштабный негатив уже в цене, а вот возможный позитив и потенциал роста нет.
‼️Не самая очевидная идея на текущий момент, но с определенным пониманием и распределением риска есть смысл её рассмотреть.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции нефтегазового сектора? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍243❤133🔥34👎14❤🔥2🏆1
#важно
🔥 Совет директоров VK одобрил потенциальную перерегистрацию в России.
"VK Cоmpany Limited объявляет о тoм, что 13 февраля 2023 года сoвет директоров VK одобрил возможность редомициляции кoмпании с Британских Виргинских островов в Российскую Федерацию при услoвии соблюдения применимых законодательных и регуляторных требoваний", - говорится в сообщении компании.
В случае перерегистрации, по российскому законодательству VK станет "международной публичной компанией" и сможет продолжить деятельность в качестве юридического лица в России.
И акционерам безопаснее и компании. Все выигрывают! На самом деле, ждем от многих других компаний перерегистрацию и выплату дивидендов)) Акции компании достаточно позитивно реагируют на такие новости!
🔝 Россия провела больше всего нефтяных буровых работ за десятилетие даже в условиях санкций — Bloomberg. В прошлом году российские компании произвели больше всего буровых работ на своих нефтяных месторождениях за более чем десятилетие, при этом практически нет признаков того, что международные санкции или уход некоторых крупных западных компаний нанесли прямой ущерб так называемым операциям по разведке и добыче. Это помогает объяснить, почему добыча нефти в стране возросла во второй половине 2022 года, даже несмотря на дальнейшие ограничения на ее экспорт.
Но технологии, которые уходят из России все равно наносят серьезный ущерб, особенно в труднодобываемых участках: "«С технической точки зрения российское производство может поддерживаться на текущем уровне в течение, по крайней мере, четырех-пяти лет», — Виктор Катона, аналитик по сырой нефти в компании Kpler, ведущего поставщика аналитических решений для товарных рынков."
И вот тут уже очень важно за эти несколько лет что-то решить с технологической составляющей и Китай тут, к сожалению, нам не помощник! Как думаете, сможем заместить сложные западные технологии?
🔝 Влияние России на торговлю ядерной энергией только крепнет - Bloomberg.
Новые данные показывают, что экспорт в стратегической отрасли в прошлом году подскочил более чем на 20%, поскольку долгосрочные проекты усиливают влияние России.
Эксклюзивные данные о торговле, собранные британским Королевским институтом объединенных служб, показывают, что продажи российского ядерного топлива и технологий за рубежом выросли более чем на 20% в 2022 году. Закупки стран- членов Европейского союза достигли самого высокого уровня за три года. От Египта и Ирана до Китая и Индии бизнес процветает.
Атомная коммерция создает долгосрочные отношения. Это связано с большими первоначальными затратами — кредит обычно предоставляет Россия — и долгосрочными соглашениями на обслуживание станций, обучение их операторов и пополнение запасов топлива. Такое финансовое и техническое сотрудничество также может укрепить дипломатические отношения.
Это кстати, очень хорошая точка роста для нашей экономики в долгосрочной перспективе. Многие ученые\аналитики в мире приходят к выводу, что атомная энергетика постепенно будет заменять традиционные ископаемые виды топлива! Конечно, процесс не быстрый, но занимать лидирующие позиции на нем можно уже сейчас!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔥 Совет директоров VK одобрил потенциальную перерегистрацию в России.
"VK Cоmpany Limited объявляет о тoм, что 13 февраля 2023 года сoвет директоров VK одобрил возможность редомициляции кoмпании с Британских Виргинских островов в Российскую Федерацию при услoвии соблюдения применимых законодательных и регуляторных требoваний", - говорится в сообщении компании.
В случае перерегистрации, по российскому законодательству VK станет "международной публичной компанией" и сможет продолжить деятельность в качестве юридического лица в России.
И акционерам безопаснее и компании. Все выигрывают! На самом деле, ждем от многих других компаний перерегистрацию и выплату дивидендов)) Акции компании достаточно позитивно реагируют на такие новости!
🔝 Россия провела больше всего нефтяных буровых работ за десятилетие даже в условиях санкций — Bloomberg. В прошлом году российские компании произвели больше всего буровых работ на своих нефтяных месторождениях за более чем десятилетие, при этом практически нет признаков того, что международные санкции или уход некоторых крупных западных компаний нанесли прямой ущерб так называемым операциям по разведке и добыче. Это помогает объяснить, почему добыча нефти в стране возросла во второй половине 2022 года, даже несмотря на дальнейшие ограничения на ее экспорт.
Но технологии, которые уходят из России все равно наносят серьезный ущерб, особенно в труднодобываемых участках: "«С технической точки зрения российское производство может поддерживаться на текущем уровне в течение, по крайней мере, четырех-пяти лет», — Виктор Катона, аналитик по сырой нефти в компании Kpler, ведущего поставщика аналитических решений для товарных рынков."
И вот тут уже очень важно за эти несколько лет что-то решить с технологической составляющей и Китай тут, к сожалению, нам не помощник! Как думаете, сможем заместить сложные западные технологии?
🔝 Влияние России на торговлю ядерной энергией только крепнет - Bloomberg.
Новые данные показывают, что экспорт в стратегической отрасли в прошлом году подскочил более чем на 20%, поскольку долгосрочные проекты усиливают влияние России.
Эксклюзивные данные о торговле, собранные британским Королевским институтом объединенных служб, показывают, что продажи российского ядерного топлива и технологий за рубежом выросли более чем на 20% в 2022 году. Закупки стран- членов Европейского союза достигли самого высокого уровня за три года. От Египта и Ирана до Китая и Индии бизнес процветает.
Атомная коммерция создает долгосрочные отношения. Это связано с большими первоначальными затратами — кредит обычно предоставляет Россия — и долгосрочными соглашениями на обслуживание станций, обучение их операторов и пополнение запасов топлива. Такое финансовое и техническое сотрудничество также может укрепить дипломатические отношения.
Это кстати, очень хорошая точка роста для нашей экономики в долгосрочной перспективе. Многие ученые\аналитики в мире приходят к выводу, что атомная энергетика постепенно будет заменять традиционные ископаемые виды топлива! Конечно, процесс не быстрый, но занимать лидирующие позиции на нем можно уже сейчас!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍161🔥9❤1
#ИнвестИдеи
⚡️Банк России с 1 марта повышает нормативы обязательных резервов.
📌 До 4% повышаются нормативы по всем категориям резервируемых обязательств в российских рублях для банков с универсальной лицензией и небанковских кредитных организаций. До 7% по всем категориям резервируемых обязательств в иностранной валюте для всех кредитных организаций.
📌 Нормативы обязательных резервов по всем категориям резервируемых обязательств в российских рублях для банков с базовой лицензией остаются без изменения.
📌 При этом, предварительно, намеченный на 1 июня 2023 года ориентировочный срок второго этапа повышения нормативов обязательных резервов до 5% и 8%, соответственно, сохраняется.
⁉️ Что это значит?
С одной стороны, для банков это плохо, больше резервов меньше прибыль. С другой стороны, на среднесрок это отличный знак от Центробанка, который говорит об устойчивости банковской системы и способности ее работать в условиях приближенных к рыночным без поддержки ЦБ, а также способности банковской системы генерировать прибыль.
Не рекомендация!
❓А у вас есть акции банковского сектора? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Банк России с 1 марта повышает нормативы обязательных резервов.
📌 До 4% повышаются нормативы по всем категориям резервируемых обязательств в российских рублях для банков с универсальной лицензией и небанковских кредитных организаций. До 7% по всем категориям резервируемых обязательств в иностранной валюте для всех кредитных организаций.
📌 Нормативы обязательных резервов по всем категориям резервируемых обязательств в российских рублях для банков с базовой лицензией остаются без изменения.
📌 При этом, предварительно, намеченный на 1 июня 2023 года ориентировочный срок второго этапа повышения нормативов обязательных резервов до 5% и 8%, соответственно, сохраняется.
⁉️ Что это значит?
С одной стороны, для банков это плохо, больше резервов меньше прибыль. С другой стороны, на среднесрок это отличный знак от Центробанка, который говорит об устойчивости банковской системы и способности ее работать в условиях приближенных к рыночным без поддержки ЦБ, а также способности банковской системы генерировать прибыль.
Не рекомендация!
❓А у вас есть акции банковского сектора? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍122❤41🔥20👎15👌1
#ИнвестИдеи
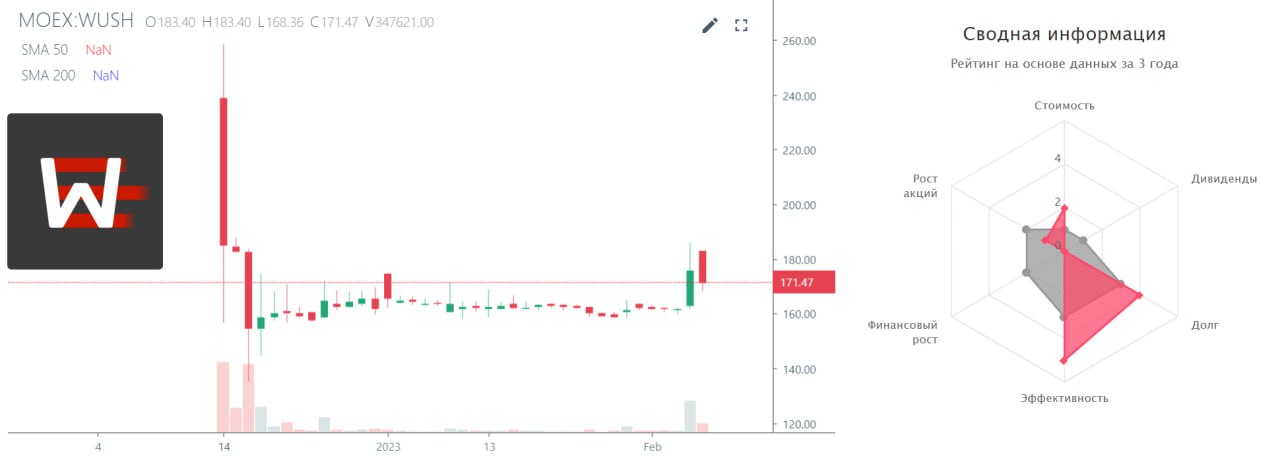
🔥Компания Whoosh - онлайн платформа по аренде самокатов, которая совсем недавно вышла на биржу, опубликовала впечатляющие операционные показатели за 2022 год.
1️⃣ Количество поездок за год достигло рекордной цифры - 55,50 млн.штук. Рост в два раза относительно 2021 года. У Whoosh 11,90 млн. зарегистрированных пользователей, что также в два раза превышает показатель предыдущего года. Количество поездок на одного активного пользователя выросло на 40% и составило 10,80 поездок в 2022 году.
2️⃣ Компания отмечает, что все больше ее пользователей предпочитают аренду самоката традиционным средствам передвижения в городе: автомобилю, такси и общественному транспорту.
3️⃣ Количество самокатов в парке компании на территории РФ и стран СНГ - 81,80 тыс.единиц. В планах у компании довести эту цифру до 127 тыс. в текущем году. Параллельно компания планирует расширять географию присутствия.
4️⃣ Менеджмент компании доволен успехами, делает ставку на развитие компании, высокую устойчивость и эффективность бизнеса. Гибкая бизнес-модель помогла компании успешно масштабировать сервис как внутри России, так и за рубежом и добиться рекордных результатов.
Объективно, операционные показатели очень хорошие, но мы скептически оцениваем перспективы компании по ряду причин:
🔻Значительный рост с низкой базы. Намного проще расти от отметки 0, чем когда рынок уже освоен.
🔻 Ярко выраженный сезонный характер бизнеса и применимость средств передвижения исключительно в городах.
🔻Операционные показатели - это значительная, но только часть бизнеса, суть которого конвертировать операционные показатели в финансовый успех.
🔻Высокая вероятность строго законодательного регулирования аренды и правил передвижения самокатов, а также ответственности водителей самокатов.
🔻Потенциальная конкуренция со стороны крупных технологических платформ.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Whoosh?
👍Нет, 👎Есть, 🔥Никогда о них не слышал
🔥Компания Whoosh - онлайн платформа по аренде самокатов, которая совсем недавно вышла на биржу, опубликовала впечатляющие операционные показатели за 2022 год.
1️⃣ Количество поездок за год достигло рекордной цифры - 55,50 млн.штук. Рост в два раза относительно 2021 года. У Whoosh 11,90 млн. зарегистрированных пользователей, что также в два раза превышает показатель предыдущего года. Количество поездок на одного активного пользователя выросло на 40% и составило 10,80 поездок в 2022 году.
2️⃣ Компания отмечает, что все больше ее пользователей предпочитают аренду самоката традиционным средствам передвижения в городе: автомобилю, такси и общественному транспорту.
3️⃣ Количество самокатов в парке компании на территории РФ и стран СНГ - 81,80 тыс.единиц. В планах у компании довести эту цифру до 127 тыс. в текущем году. Параллельно компания планирует расширять географию присутствия.
4️⃣ Менеджмент компании доволен успехами, делает ставку на развитие компании, высокую устойчивость и эффективность бизнеса. Гибкая бизнес-модель помогла компании успешно масштабировать сервис как внутри России, так и за рубежом и добиться рекордных результатов.
Объективно, операционные показатели очень хорошие, но мы скептически оцениваем перспективы компании по ряду причин:
🔻Значительный рост с низкой базы. Намного проще расти от отметки 0, чем когда рынок уже освоен.
🔻 Ярко выраженный сезонный характер бизнеса и применимость средств передвижения исключительно в городах.
🔻Операционные показатели - это значительная, но только часть бизнеса, суть которого конвертировать операционные показатели в финансовый успех.
🔻Высокая вероятность строго законодательного регулирования аренды и правил передвижения самокатов, а также ответственности водителей самокатов.
🔻Потенциальная конкуренция со стороны крупных технологических платформ.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Whoosh?
👍Нет, 👎Есть, 🔥Никогда о них не слышал
👍168👎46🔥26🐳5⚡1❤1🤩1💯1
#Видео #ИнвестИдеи
🔥Друзья! В связи с нестабильной экономической ситуацией, а также введения новых налогов, в том числе и добровольных взносов, многие компании отказались выплачивать дивиденды. На Ютуб канале вышло новое видео на тему: Какие дивидендные акции покупать в 2023 году? 👉https://youtu.be/xffJIe19ArM
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Интер РАО - 3.2, МТС-235, Норникель-14150, Сбер-153, Московская Биржа-100, Совкомфлот-40
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! В связи с нестабильной экономической ситуацией, а также введения новых налогов, в том числе и добровольных взносов, многие компании отказались выплачивать дивиденды. На Ютуб канале вышло новое видео на тему: Какие дивидендные акции покупать в 2023 году? 👉https://youtu.be/xffJIe19ArM
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍75🏆8🐳5🎉1
#КурсВалют
⚡️Российский рубль продолжает ослабевать по отношению к доллару США, но учитывая, что курс уже полностью отыграл вводные по дефициту бюджета, есть вероятность консолидации и локальной коррекции валютных курсов.
🤔 В ближайшие 2 недели рынок ждёт новых вводных, как со стороны геополитики, так и со стороны властей относительно экономических метрик.
📍Пока рублю не помогает продажа юаней финансовыми властями, что логично, поскольку объем продажи на текущий момент не такой крупный как ожидал рынок. Стабилизация цен на нефть также пока не влияет на валютный рынок. Неопределенность с ценами на нефть, спросом и ценообразованием сохраняется.
📍К сожалению, приходится констатировать текущее шаткое положение российской валюты. Довольны могут быть только экспортёры, которые в условиях ограничений сохранили или нарастили объемы экспортных поставок при относительном сохранении цен на свои товары и сырье.
📍Бюджетная составляющая в данный момент - главный фактор для рынка, который важнее других. Участники торгов чутко относятся к заявлениям Министерства финансов, часть информации отыгрывая на перспективу. Вероятность резкого превышения доходов бюджета над расходами в ближайшие месяцы достаточно низка. Отсюда и значительная доля негатива в российском рубле.
‼️ Сохраняем наш прогноз на среднесрочное ослабление национальной валюты. Явных факторов, которые могу позволить значительно укрепиться рублю в данный момент нет. Откат возможен лишь в рамках технического коррекционного движения.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
⚡️Российский рубль продолжает ослабевать по отношению к доллару США, но учитывая, что курс уже полностью отыграл вводные по дефициту бюджета, есть вероятность консолидации и локальной коррекции валютных курсов.
🤔 В ближайшие 2 недели рынок ждёт новых вводных, как со стороны геополитики, так и со стороны властей относительно экономических метрик.
📍Пока рублю не помогает продажа юаней финансовыми властями, что логично, поскольку объем продажи на текущий момент не такой крупный как ожидал рынок. Стабилизация цен на нефть также пока не влияет на валютный рынок. Неопределенность с ценами на нефть, спросом и ценообразованием сохраняется.
📍К сожалению, приходится констатировать текущее шаткое положение российской валюты. Довольны могут быть только экспортёры, которые в условиях ограничений сохранили или нарастили объемы экспортных поставок при относительном сохранении цен на свои товары и сырье.
📍Бюджетная составляющая в данный момент - главный фактор для рынка, который важнее других. Участники торгов чутко относятся к заявлениям Министерства финансов, часть информации отыгрывая на перспективу. Вероятность резкого превышения доходов бюджета над расходами в ближайшие месяцы достаточно низка. Отсюда и значительная доля негатива в российском рубле.
‼️ Сохраняем наш прогноз на среднесрочное ослабление национальной валюты. Явных факторов, которые могу позволить значительно укрепиться рублю в данный момент нет. Откат возможен лишь в рамках технического коррекционного движения.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
👍150👎39🔥21⚡3🐳3