#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео: В нем я рассказал о главных событиях недели, как они повлияли на рынок, сделал прогноз на следующую неделю и дал несколько новых инвест идеи для покупки на ближайшую перспективу: https://youtu.be/TJVRsBZVE4M
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Мечел -120, Совкомфлот - 45
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: В нем я рассказал о главных событиях недели, как они повлияли на рынок, сделал прогноз на следующую неделю и дал несколько новых инвест идеи для покупки на ближайшую перспективу: https://youtu.be/TJVRsBZVE4M
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍79👌4🏆4🔥2⚡1❤🔥1🐳1
#ИнвестИдеи #Update
🔥Компания Инарктика (прошлое название - Русская аквакультура) - лидирующая компания в сегменте производства атлантического лосося и форели в России.
📍Общий объем потенциального выращивания на текущий момент составляет около 50 тыс. тонн красной рыбы.
📍Компания продала свои активы - норвежские мальковые заводы менеджменту. Были проданы три смолтовых завода. ⁉️В чем логика?
➖Причиной продажи бизнеса стали регуляторные ограничения российского бизнеса в Норвегии, которые могли привести к рискам ликвидации.
➖Генеральный директор компании Илья Соснов заявил: Инарктике очень важно сохранить сотрудников на заводах, поэтому в условиях рисков ликвидации заводов мы приняли решение продать их менеджменту. Мы благодарны коллективам заводов за их упорный труд. На протяжении нескольких лет мы получали малька отличного качества, что было результатом высокого профессионализма и напряжённого труда наших норвежских коллег.
➖Дальнейшее взаимодействие Инарктики с заводами будет определяться несколькими факторами: регуляторными санкциями (при этом на уровне базовых концепций торговля продовольствием выведена из-под санкций), добровольными санкциями, работой международных цепочек поставок, интегрированностью заводов в деятельность Инарктики.
➖Приобретенные мальковые заводы в Калужской области и строящийся завод в Карелии позволят компании осуществлять непрерывный цикл производства.
‼️По нашему мнению, это грамотный шаг. Лучше актив продать, чем его полностью лишиться. Не исключен вариант продолжения закупок на уже бывших своих заводах. При чем, компания грамотно подстраховалась приобретением и созданием мальковых заводов на территории России.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Inarctica? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
🔥Компания Инарктика (прошлое название - Русская аквакультура) - лидирующая компания в сегменте производства атлантического лосося и форели в России.
📍Общий объем потенциального выращивания на текущий момент составляет около 50 тыс. тонн красной рыбы.
📍Компания продала свои активы - норвежские мальковые заводы менеджменту. Были проданы три смолтовых завода. ⁉️В чем логика?
➖Причиной продажи бизнеса стали регуляторные ограничения российского бизнеса в Норвегии, которые могли привести к рискам ликвидации.
➖Генеральный директор компании Илья Соснов заявил: Инарктике очень важно сохранить сотрудников на заводах, поэтому в условиях рисков ликвидации заводов мы приняли решение продать их менеджменту. Мы благодарны коллективам заводов за их упорный труд. На протяжении нескольких лет мы получали малька отличного качества, что было результатом высокого профессионализма и напряжённого труда наших норвежских коллег.
➖Дальнейшее взаимодействие Инарктики с заводами будет определяться несколькими факторами: регуляторными санкциями (при этом на уровне базовых концепций торговля продовольствием выведена из-под санкций), добровольными санкциями, работой международных цепочек поставок, интегрированностью заводов в деятельность Инарктики.
➖Приобретенные мальковые заводы в Калужской области и строящийся завод в Карелии позволят компании осуществлять непрерывный цикл производства.
‼️По нашему мнению, это грамотный шаг. Лучше актив продать, чем его полностью лишиться. Не исключен вариант продолжения закупок на уже бывших своих заводах. При чем, компания грамотно подстраховалась приобретением и созданием мальковых заводов на территории России.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Inarctica? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
👍175🔥46❤45🐳10❤🔥9👎7👏6⚡1
#важно
🤝 Главное найти свое место под солнцем или как Индия превращает российскую нефть в топливо для Запада. Индия играет все более важную роль на мировых нефтяных рынках, покупая все больше и больше дешевой российской нефти и перерабатывая ее в топливо для Европы и США.
Тем не менее, Нью-Дели не столкнулся с негативной реакцией общественности, потому что он достигает двойной цели Запада: сократить доходы Москвы от энергоносителей и предотвратить шок с поставками нефти. По данным аналитической компании Kpler, в прошлом месяце Индия отгрузила в Нью-Йорк около 89 000 баррелей бензина и дизельного топлива в день, что является максимальным показателем почти за четыре года.. Ничего личного, всего лишь бизнес)) Надо ж со своей инфляцией бороться, а тут недорогое топливо из дешевой Российской нефти может помочь)
Ну что ж, тут нужно отдать Западу должное.. Своих целей они в целом достигли.. Осталось только придумать, как противодействовать можно этому, ибо дыры в бюджете растут рекордными темпами!
Продолжаю тему Индии!) Интересные они ребята оказались!
🇮🇳 Индия перешла на оплату российской нефти дирхамами ОАЭ — Reuters.
В то время как санкции Запада против Москвы не признаются Индией, и закупки российской нефти в любом случае могут их не нарушать, банки и финансовые учреждения осторожно относятся к клиринговым платежам, чтобы не попасть под вторичные санкции. Индийские нефтепереработчики и трейдеры обеспокоены тем, что они, возможно, не смогут продолжать торговать в долларах, особенно если цена на российскую нефть поднимется выше предела, установленного странами Большой семерки и Австралией в декабре. Это побудило трейдеров искать альтернативные способы оплаты, которые также могут помочь России в ее усилиях по дедолларизации своей экономики в ответ на западные санкции.
Такое чувство, что те, кому это выгодно закрыли глаза и все всех устраивает.. Капитализм он очень хитро устроен конечно!
❤️🩹 Газпром могут освободить от повышенного налога на прибыль экспортеров СПГ. Министерство финансов разработало поправки в Налоговый кодекс, согласно которым «Газпром» может быть выведен из-под повышенного налога на прибыль по ставке 34%.
Приятно, конечно, бумаги даже отреагировали позитивно на эту новости, но только почему рынок не учитывает тот факт, что производство СПГ у Газпрома занимает крайне незначительную долю! В настоящее время законопроект касается только производства СПГ в районе КС «Портовая» в Ленинградской области. Это среднетоннажный проект номинальной мощностью 1,5 млн т СПГ в год, основной целью которого являются поставки газа в Калининградскую область.
Видимо решили пожалеть Газпром и немного снизить для них налоговую нагрузку! Уже начали покупать Газпром или пока ждете?))
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🤝 Главное найти свое место под солнцем или как Индия превращает российскую нефть в топливо для Запада. Индия играет все более важную роль на мировых нефтяных рынках, покупая все больше и больше дешевой российской нефти и перерабатывая ее в топливо для Европы и США.
Тем не менее, Нью-Дели не столкнулся с негативной реакцией общественности, потому что он достигает двойной цели Запада: сократить доходы Москвы от энергоносителей и предотвратить шок с поставками нефти. По данным аналитической компании Kpler, в прошлом месяце Индия отгрузила в Нью-Йорк около 89 000 баррелей бензина и дизельного топлива в день, что является максимальным показателем почти за четыре года.. Ничего личного, всего лишь бизнес)) Надо ж со своей инфляцией бороться, а тут недорогое топливо из дешевой Российской нефти может помочь)
Ну что ж, тут нужно отдать Западу должное.. Своих целей они в целом достигли.. Осталось только придумать, как противодействовать можно этому, ибо дыры в бюджете растут рекордными темпами!
Продолжаю тему Индии!) Интересные они ребята оказались!
🇮🇳 Индия перешла на оплату российской нефти дирхамами ОАЭ — Reuters.
В то время как санкции Запада против Москвы не признаются Индией, и закупки российской нефти в любом случае могут их не нарушать, банки и финансовые учреждения осторожно относятся к клиринговым платежам, чтобы не попасть под вторичные санкции. Индийские нефтепереработчики и трейдеры обеспокоены тем, что они, возможно, не смогут продолжать торговать в долларах, особенно если цена на российскую нефть поднимется выше предела, установленного странами Большой семерки и Австралией в декабре. Это побудило трейдеров искать альтернативные способы оплаты, которые также могут помочь России в ее усилиях по дедолларизации своей экономики в ответ на западные санкции.
Такое чувство, что те, кому это выгодно закрыли глаза и все всех устраивает.. Капитализм он очень хитро устроен конечно!
❤️🩹 Газпром могут освободить от повышенного налога на прибыль экспортеров СПГ. Министерство финансов разработало поправки в Налоговый кодекс, согласно которым «Газпром» может быть выведен из-под повышенного налога на прибыль по ставке 34%.
Приятно, конечно, бумаги даже отреагировали позитивно на эту новости, но только почему рынок не учитывает тот факт, что производство СПГ у Газпрома занимает крайне незначительную долю! В настоящее время законопроект касается только производства СПГ в районе КС «Портовая» в Ленинградской области. Это среднетоннажный проект номинальной мощностью 1,5 млн т СПГ в год, основной целью которого являются поставки газа в Калининградскую область.
Видимо решили пожалеть Газпром и немного снизить для них налоговую нагрузку! Уже начали покупать Газпром или пока ждете?))
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍215🐳7❤2🎉2⚡1
#ИнвестИдеи
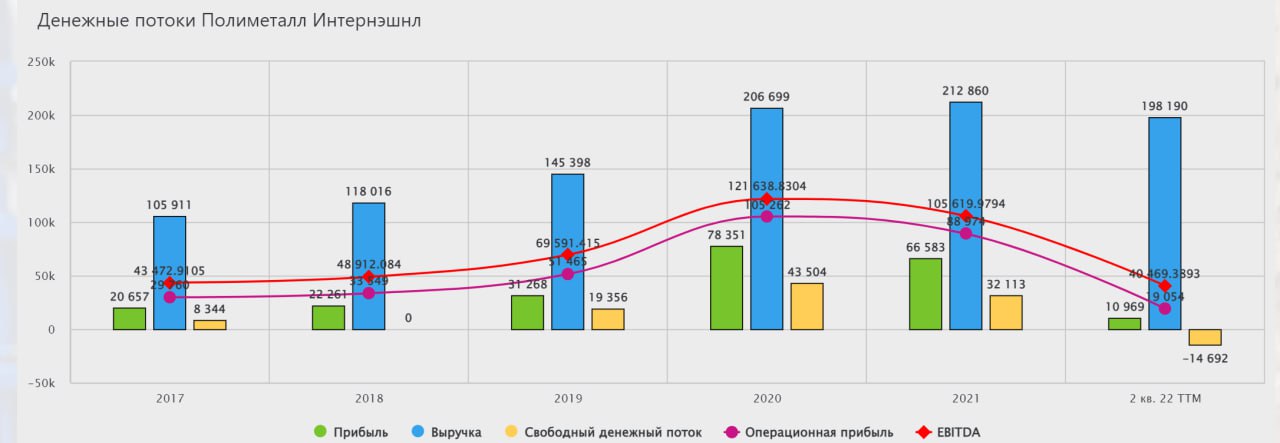
⚡️Котировки компании Полиметалл достаточно активно растут на протяжении последних нескольких месяцев. ❓Остаётся ли в них потенциал? Ранее мы давали идею по другому золотодобытчику, компании Полюс, поскольку Полюс лидер сектора и у него нет рисков иностранной юрисдикции. Идея себя оправдала.
⁉️Так что на счёт Полиметалла?
Мы считаем, что рост акций не исчерпан. После краткосрочной коррекции или консолидации, котировки могут продолжить восходящее движение. На это есть сразу несколько позитивных причин:
1️⃣ Компания продолжит распродавать ранее накопленные запасы драгоценных металлов по ценам, которые превышают ранее установленные в виде ориентира самой компанией. Это, по сути, дополнительный доход.
2️⃣ Потенциальное среднесрочное ослабление российского рубля также будет на руку компании.
3️⃣ Компания приятно удивила инвесторов и аналитиков отчётностью и устойчивым финансовым положением. Полиметалл восстановил продажи и наладил новые каналы сбыта.
4️⃣ Самое главное, Полиметалл наиболее близок из российских компаний к перерегистрации в дружественную страну, что позволит снять ряд ограничений на движение капитала и, в частности, вернуться к дивидендному вопросу.
‼️Безусловно, часть эффекта от вышеперечисленных позитивных моментов уже в цене акций, но, если перерегистрация компании успешно завершится, при первом упоминании дивидендов, котировки могут продемонстрировать ещё одну волну роста.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Полиметалл:
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Котировки компании Полиметалл достаточно активно растут на протяжении последних нескольких месяцев. ❓Остаётся ли в них потенциал? Ранее мы давали идею по другому золотодобытчику, компании Полюс, поскольку Полюс лидер сектора и у него нет рисков иностранной юрисдикции. Идея себя оправдала.
⁉️Так что на счёт Полиметалла?
Мы считаем, что рост акций не исчерпан. После краткосрочной коррекции или консолидации, котировки могут продолжить восходящее движение. На это есть сразу несколько позитивных причин:
1️⃣ Компания продолжит распродавать ранее накопленные запасы драгоценных металлов по ценам, которые превышают ранее установленные в виде ориентира самой компанией. Это, по сути, дополнительный доход.
2️⃣ Потенциальное среднесрочное ослабление российского рубля также будет на руку компании.
3️⃣ Компания приятно удивила инвесторов и аналитиков отчётностью и устойчивым финансовым положением. Полиметалл восстановил продажи и наладил новые каналы сбыта.
4️⃣ Самое главное, Полиметалл наиболее близок из российских компаний к перерегистрации в дружественную страну, что позволит снять ряд ограничений на движение капитала и, в частности, вернуться к дивидендному вопросу.
‼️Безусловно, часть эффекта от вышеперечисленных позитивных моментов уже в цене акций, но, если перерегистрация компании успешно завершится, при первом упоминании дивидендов, котировки могут продемонстрировать ещё одну волну роста.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Полиметалл:
👍Вырастут 👎Упадут 🔥Наблюдаю
👍136🔥59👎15⚡1👌1
#ИнвестИдеи #Update
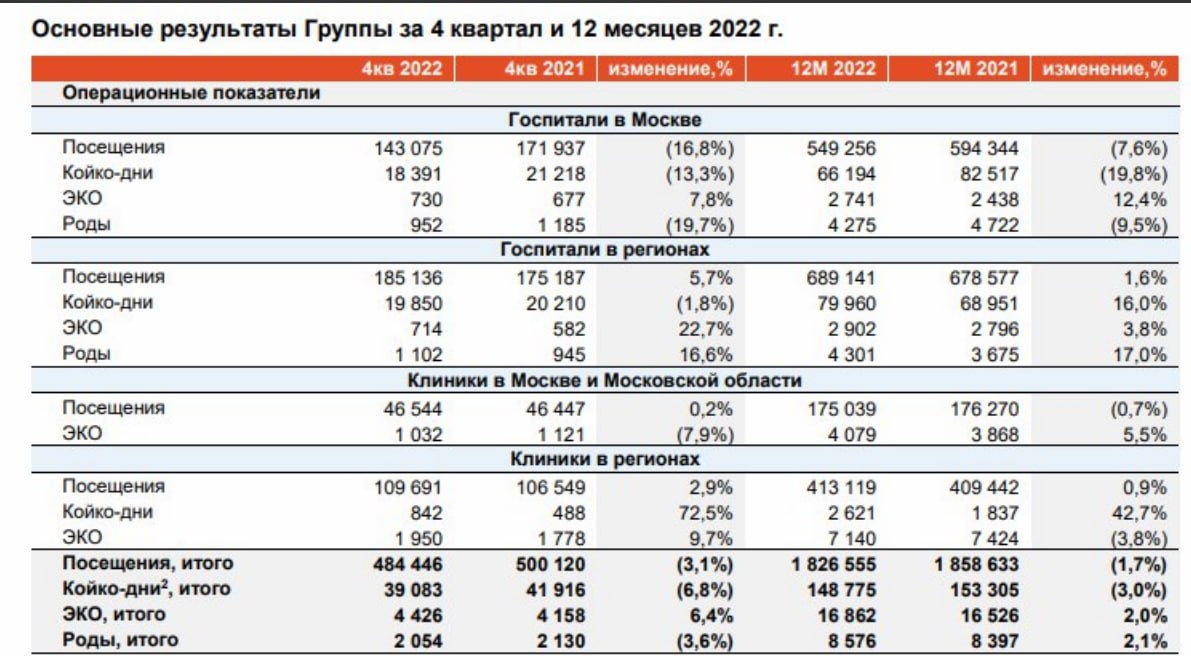
⚡️Компания Мать и Дитя - один из лидеров на рынке частных медицинских услуг России опубликовала операционные и финансовые результаты за 4 квартал 2022 года. Основные тезисы.
1️⃣В Москве показатели стагнируют, однако в регионах показывают рост. Выручка в московских медицинских учреждениях - 3,30 млрд. рублей. Снижение на 16%. А региональные госпитали и клиники, напротив, демонстрируют рост.
2️⃣Выручка - 6,60 млрд. рублей. Снижение показателя на 5% за квартал. Годовая выручка на уровне 2021 года - 25,20 млрд. рублей.
3️⃣Компания недополучила часть финансового потока, так как снизилось число диагностик на Covid, а также число обращений по вопросам беременности и родам.
4️⃣Сопоставимые продажи снизились на 6,70% к предыдущему кварталу. Компания отмечает снижение операционных результатов во всех сегментах, кроме ЭКО.
5️⃣У компании отрицательный чистый долг. За 2022 год Мать и Дитя погасила почти 5 млрд. рублей долга.
6️⃣Капитальные затраты в 2022 году снизились на 49% и составили 1,90 млрд. рублей.
7️⃣У компании грандиозные планы. Компания начинает строить медицинский центр Лапино-3 площадью 11700 кв. метров. Инвестиции в строительство планируются на уровне 4 млрд. рублей, распределенных на три года.
В данный момент показатели у компании Мать и Дитя стагнируют в условиях снижения спроса на услуги, но на перспективу, инвестиции компании в новые медицинские центры должны дать свой финансовый эффект.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Мать и Дитя ? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
⚡️Компания Мать и Дитя - один из лидеров на рынке частных медицинских услуг России опубликовала операционные и финансовые результаты за 4 квартал 2022 года. Основные тезисы.
1️⃣В Москве показатели стагнируют, однако в регионах показывают рост. Выручка в московских медицинских учреждениях - 3,30 млрд. рублей. Снижение на 16%. А региональные госпитали и клиники, напротив, демонстрируют рост.
2️⃣Выручка - 6,60 млрд. рублей. Снижение показателя на 5% за квартал. Годовая выручка на уровне 2021 года - 25,20 млрд. рублей.
3️⃣Компания недополучила часть финансового потока, так как снизилось число диагностик на Covid, а также число обращений по вопросам беременности и родам.
4️⃣Сопоставимые продажи снизились на 6,70% к предыдущему кварталу. Компания отмечает снижение операционных результатов во всех сегментах, кроме ЭКО.
5️⃣У компании отрицательный чистый долг. За 2022 год Мать и Дитя погасила почти 5 млрд. рублей долга.
6️⃣Капитальные затраты в 2022 году снизились на 49% и составили 1,90 млрд. рублей.
7️⃣У компании грандиозные планы. Компания начинает строить медицинский центр Лапино-3 площадью 11700 кв. метров. Инвестиции в строительство планируются на уровне 4 млрд. рублей, распределенных на три года.
В данный момент показатели у компании Мать и Дитя стагнируют в условиях снижения спроса на услуги, но на перспективу, инвестиции компании в новые медицинские центры должны дать свой финансовый эффект.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Мать и Дитя ? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
👍91❤38🔥27🐳13⚡11
#важно
🔝 "Новатэк" хочет расширять свое партнерство с Индией, инвестировать в рынок этой страны, а также приглашает индийские компании к участию в своих проектах. Об этом журналистам сообщил глава компании Леонид Михельсон.
"Мы хотим быть не просто поставщиками СПГ на индийский рынок, в наших проектах уже есть участие инженерных компаний Индии, есть доля поставщиков индийских по определенным позициям по оборудованию. Мы хотим это расширять, мы хотим инвестировать в индийский рынок с точки зрения развития потребления, регазификационные терминалы, СПГ-заправки, мы имеем опыт в России и других странах в этой отрасли. И, конечно, приглашаем индийские компании к участию в наших проектах", - сказал он.
Сплошной позитив по компании, не находите? Еще Михельсон рассказал, что прибыль выросла на 50% и они планируют оставить дивидендную политику компании на прежнем уровне(50% от чистой прибыли).. Короче, сплошные позитивные новости! Не зря во всех инвест обзорах эта компания в топе!
🚗 АФК «Система» заинтересовалась покупкой завода немецкого автоконцерна Volkswagen в Калуге. К сделке также привлечена компания из Казахстана Allur, которая в том числе занимается выпуском автомобилей и имеет китайских акционеров, связанных с выпуском Volkswagen в КНР. По словам источников “Ъ”, площадку планируют перезапустить, сохранив модели VW или близкие к ним автомобили. Аналитики отмечают, что это может быть реализовано за счет работы с поставщиками VW из Турции или партнерами концерна из Китая.
Любопытно, что АФК прям пылесосит рынок после уходящих западных компаний, практически каждую неделю мы получаем новости о том, что они покупают\рассматривают к покупке какой-то новый актив! Напомню, что на прошлой неделе они прикупили сеть люксовых отелей в нескольких городах!
Что скажете? Может настало время добавлять АФК в свои портфели?
🚕 «Яндекс» выкупит долю Uber в совместном предприятии. «Яндекс» договаривается о выкупе 29% в совместном с Uber предприятии, голландской компании MLU B.V., узнал Forbes. IT-компания имела право преимущественного выкупа этой доли по фиксированной цене в диапазоне $1,8–2 млрд. Но после начала «спецоперации» стоимость ее активов просела, в то же время Uber хотел ускорить продажу. В итоге «Яндекс» мог договориться о приобретении доли по более низкой цене, но «с премией» к альтернативному предложению. После одобрения сделки компания станет 100%-ным владельцем MLU B.V.
По данным отчетности «Яндекса» за третий квартал 2022 года, выручка сегмента Mobility, в который входят сервисы такси, каршеринга и аренды самокатов, увеличилась на 40%, до 31 млрд рублей — по сравнению с аналогичным периодом прошлого года. Общее число поездок выросло на 24%.
Молодцы, тоже покупают актив по отличной цене, на 50% дешевле! Конечно, монополизация рынка не несет ничего хорошего в себе, но судя по всему, им просто не оставили выбора, а они этому и рады! Лично мне нравится компания Яндекс и я ставлю на нее свои деньги!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 "Новатэк" хочет расширять свое партнерство с Индией, инвестировать в рынок этой страны, а также приглашает индийские компании к участию в своих проектах. Об этом журналистам сообщил глава компании Леонид Михельсон.
"Мы хотим быть не просто поставщиками СПГ на индийский рынок, в наших проектах уже есть участие инженерных компаний Индии, есть доля поставщиков индийских по определенным позициям по оборудованию. Мы хотим это расширять, мы хотим инвестировать в индийский рынок с точки зрения развития потребления, регазификационные терминалы, СПГ-заправки, мы имеем опыт в России и других странах в этой отрасли. И, конечно, приглашаем индийские компании к участию в наших проектах", - сказал он.
Сплошной позитив по компании, не находите? Еще Михельсон рассказал, что прибыль выросла на 50% и они планируют оставить дивидендную политику компании на прежнем уровне(50% от чистой прибыли).. Короче, сплошные позитивные новости! Не зря во всех инвест обзорах эта компания в топе!
🚗 АФК «Система» заинтересовалась покупкой завода немецкого автоконцерна Volkswagen в Калуге. К сделке также привлечена компания из Казахстана Allur, которая в том числе занимается выпуском автомобилей и имеет китайских акционеров, связанных с выпуском Volkswagen в КНР. По словам источников “Ъ”, площадку планируют перезапустить, сохранив модели VW или близкие к ним автомобили. Аналитики отмечают, что это может быть реализовано за счет работы с поставщиками VW из Турции или партнерами концерна из Китая.
Любопытно, что АФК прям пылесосит рынок после уходящих западных компаний, практически каждую неделю мы получаем новости о том, что они покупают\рассматривают к покупке какой-то новый актив! Напомню, что на прошлой неделе они прикупили сеть люксовых отелей в нескольких городах!
Что скажете? Может настало время добавлять АФК в свои портфели?
🚕 «Яндекс» выкупит долю Uber в совместном предприятии. «Яндекс» договаривается о выкупе 29% в совместном с Uber предприятии, голландской компании MLU B.V., узнал Forbes. IT-компания имела право преимущественного выкупа этой доли по фиксированной цене в диапазоне $1,8–2 млрд. Но после начала «спецоперации» стоимость ее активов просела, в то же время Uber хотел ускорить продажу. В итоге «Яндекс» мог договориться о приобретении доли по более низкой цене, но «с премией» к альтернативному предложению. После одобрения сделки компания станет 100%-ным владельцем MLU B.V.
По данным отчетности «Яндекса» за третий квартал 2022 года, выручка сегмента Mobility, в который входят сервисы такси, каршеринга и аренды самокатов, увеличилась на 40%, до 31 млрд рублей — по сравнению с аналогичным периодом прошлого года. Общее число поездок выросло на 24%.
Молодцы, тоже покупают актив по отличной цене, на 50% дешевле! Конечно, монополизация рынка не несет ничего хорошего в себе, но судя по всему, им просто не оставили выбора, а они этому и рады! Лично мне нравится компания Яндекс и я ставлю на нее свои деньги!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍199🎉3⚡1🐳1
#ИнвестИдеи #Update
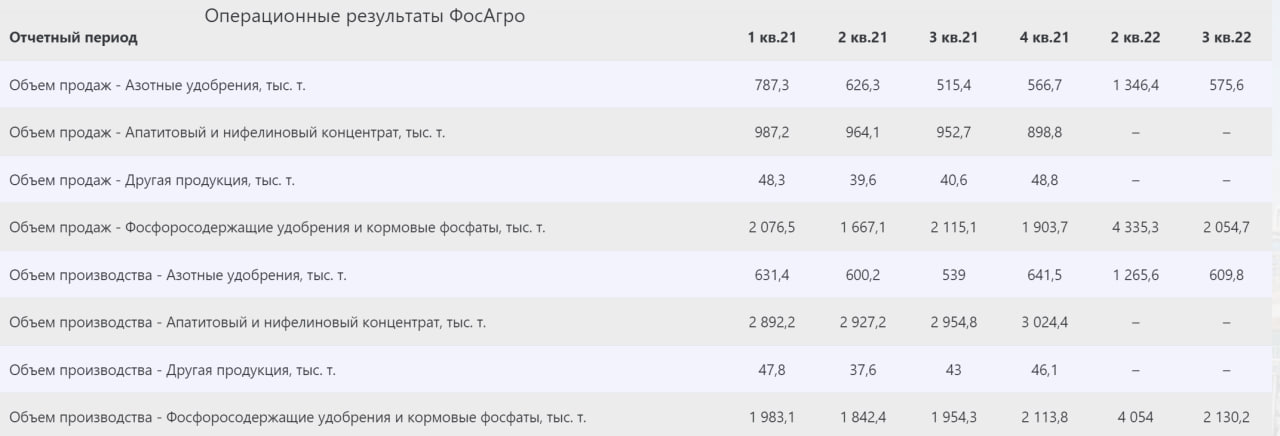
🔥Компания Фосагро в 2022 году нарастила выпуск агрохимической продукции до рекордных 11 млн. тонн (рост на почти 5% относительно прошлого года).
📌Этот результат стал возможен благодаря реализации долгосрочной программы развития Фосагро.
📌 В ближайшие 5 лет компания намерена направить на инвестиции более 250 млрд. рублей, в том числе почти 67 млрд. рублей в текущем году - это на 6% больше, чем рекордные капитальные вложения 2022 года.
💡Фосагро - один из мировых лидеров по производству фосфорсодержащих удобрений. Несмотря на все сложности, компания сохранила режим бесперебойного производства и оперативно переориентировала экспортные потоки.
📌Большой вклад в производственный рекорд внесли поставки удобрений на внутренний рынок.
📌Компания планирует выделение денежных средств на инвестиционные цели, но при этом не будет забывать про акционеров в виде дивидендных выплат.
📌Компания большую ставку делает на увеличение производственных мощностей, что позволит увеличить выпуск готовой продукции. Фосагро не только увеличивает объемы выпуска, но и делает ставку на инновации и новые химические соединения, которые востребованы у аграриев.
‼️Производственные показатели и планы у компании грандиозные. Вопрос остаётся лишь в ценах на производимые удобрения, объемах поставок и курсе рубля.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции Фосагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
🔥Компания Фосагро в 2022 году нарастила выпуск агрохимической продукции до рекордных 11 млн. тонн (рост на почти 5% относительно прошлого года).
📌Этот результат стал возможен благодаря реализации долгосрочной программы развития Фосагро.
📌 В ближайшие 5 лет компания намерена направить на инвестиции более 250 млрд. рублей, в том числе почти 67 млрд. рублей в текущем году - это на 6% больше, чем рекордные капитальные вложения 2022 года.
💡Фосагро - один из мировых лидеров по производству фосфорсодержащих удобрений. Несмотря на все сложности, компания сохранила режим бесперебойного производства и оперативно переориентировала экспортные потоки.
📌Большой вклад в производственный рекорд внесли поставки удобрений на внутренний рынок.
📌Компания планирует выделение денежных средств на инвестиционные цели, но при этом не будет забывать про акционеров в виде дивидендных выплат.
📌Компания большую ставку делает на увеличение производственных мощностей, что позволит увеличить выпуск готовой продукции. Фосагро не только увеличивает объемы выпуска, но и делает ставку на инновации и новые химические соединения, которые востребованы у аграриев.
‼️Производственные показатели и планы у компании грандиозные. Вопрос остаётся лишь в ценах на производимые удобрения, объемах поставок и курсе рубля.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции Фосагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
👍154❤81🔥45👎6🕊4👌2
#ИнвестИдеи
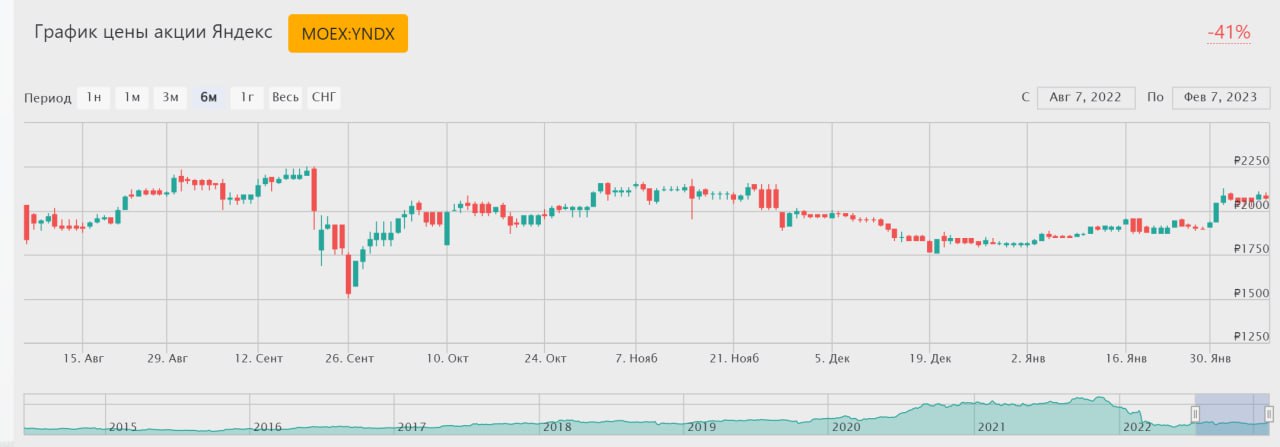
🔥15 февраля опубликует финансовый отчёт за 4 квартал и весь 2022 год компания Яндекс. Волатильность в акциях IT-гиганта может быть повышенной в следующие несколько дней.
Компания демонстрировала хорошие показатели в прошлые отчётные кварталы на фоне ухода из России конкурентов и оптимизируя структуру собственных активов, сделав фокус на перспективных направлениях.
⁉️За чем стоит следить в отчёте?
1️⃣ Показатель выручки и темпы его изменения.
2️⃣ Цифры улучшения показателей в сегменте электронной коммерции.
3️⃣ Нацеленность компании на прибыль и улучшение метрик маржинальности и рентабельности.
4️⃣ И, пожалуй, самое главное: новые данные по разделению компании, формату и параметрам передачи активов.
‼️ По нашему мнению, финансовые метрики Яндекса продолжат рост. Вопрос лишь в его темпах. Уход западных конкурентов и медлительность внутренних игроков дала компании Яндекс уникальный шанс по наращиванию доли рынка. Непредсказуемость в вопросе разделения бизнеса сохраняется. Складывается впечатление, что решение этого вопроса может занять не один квартал.
Не рекомендация!
@cashflowtime
⁉️ Как думаете, что будет с акциями Яндекс после отчета?
👍Вырастут 👎Упадут 🔥Наблюдаю
🔥15 февраля опубликует финансовый отчёт за 4 квартал и весь 2022 год компания Яндекс. Волатильность в акциях IT-гиганта может быть повышенной в следующие несколько дней.
Компания демонстрировала хорошие показатели в прошлые отчётные кварталы на фоне ухода из России конкурентов и оптимизируя структуру собственных активов, сделав фокус на перспективных направлениях.
⁉️За чем стоит следить в отчёте?
1️⃣ Показатель выручки и темпы его изменения.
2️⃣ Цифры улучшения показателей в сегменте электронной коммерции.
3️⃣ Нацеленность компании на прибыль и улучшение метрик маржинальности и рентабельности.
4️⃣ И, пожалуй, самое главное: новые данные по разделению компании, формату и параметрам передачи активов.
‼️ По нашему мнению, финансовые метрики Яндекса продолжат рост. Вопрос лишь в его темпах. Уход западных конкурентов и медлительность внутренних игроков дала компании Яндекс уникальный шанс по наращиванию доли рынка. Непредсказуемость в вопросе разделения бизнеса сохраняется. Складывается впечатление, что решение этого вопроса может занять не один квартал.
Не рекомендация!
@cashflowtime
⁉️ Как думаете, что будет с акциями Яндекс после отчета?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍159🔥53👎34🐳7👌5🏆2
🤝 Инвестхаб СПБ Биржи в Казахстане могут запустить в течение 1–2 месяцев.
Ранее предполагалось, что совместный проект площадки и Freedom Holding даст возможность СПБ Бирже и российским профучастникам торговать иностранными ценными бумагами без участия российской инфраструктуры. Новая торговая площадка СПБ Биржи и Freedom Holding в Казахстане, согласно предварительным планам, может быть запущена в течение одного-двух месяцев, сообщили «Ведомости». Проект, созданный на базе Международного финансового центра «Астана», будет называться ITS. В июне 2022 года Frank Media указывало, что подобная биржа помогла бы российским компаниям привлекать капитал, а также дала бы возможность СПБ Бирже и российским профучастникам продолжать торговлю иностранными ценными бумагами, даже если будет запрет со стороны зарубежных инфраструктурных компаний.
Слово "Хаб" греет душу российского инвестора и идет ему на помощь!😁 А если серьезно, Биржа молодец, что ищет безопасные варианты, сейчас они как никогда нужны! Да и не только Российским инвесторам, не удивлюсь, если "недружественные" тоже попробуют пройти в эту лазейку, они любят такие истории, где можно заработать...
💸 Банк России начнет продавать в три раза больше юаней: что будет с рублем?
С 7 февраля ЦБ увеличит объем продажи юаней на открытом рынке для компенсации выпадающих нефтегазовых доходов. С 7 февраля по 6 марта Банк России продаст китайские юани на ₽160,2 млрд. Объемы интервенций ЦБ на открытом рынке в феврале будут примерно в три раза больше, чем за прошлый месяц, когда регулятор продал валюту на ₽54,5 млрд. Ежедневный объем продаж китайской валюты в феврале составит ₽8,9 млрд против ₽3,2 млрд в предыдущем месяце.
Ну что ж, начинаем проедать потихоньку жирок, который накопили в более удачные времена! Вышли данные от Минфина, что дефицит бюджета планируется в 1.7трлн. рублей в этом году, что не критичная, но весьма неприятная новость! Такие дыры нужно чем-то закрывать конечно же..
🚀 Акции металлургов взлетели на 10–17%.
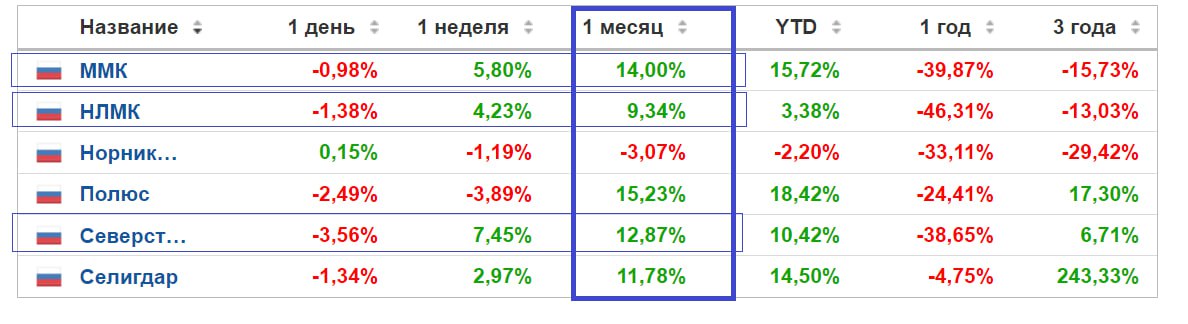
Инвесторы ставили на падение акций сталеваров, однако бумаги в итоге обогнали индекс Мосбиржи. В период с 25 января по 6 февраля котировки «Северстали» подскочили на 17,68%, до ₽1030, НЛМК — на 10,1%, до ₽122,5. Бумаги ММК в период с 27 января по 6 февраля подорожали на 13,39%, до ₽38,48. Спрос на акции рос на фоне новостей о более высокой, чем ожидалось, устойчивости российского сектора черной металлургии. По итогам 2022 года России удалось сохранить пятое место в рейтинге Всемирной ассоциации производителей стали.
Риски, конечно, никуда не делись в этом секторе! Тут и ослабление спроса, ввиду мировой рецессии, да и в нашей стране проблемы никуда не делись!
Но нужно признать, цены были очень низкими, а бумаги перепроданными... Мы много раз писали, что в целом позитивно смотрим на металлургов и предупреждали о рисках, а вы покупали на этом падении?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
Ранее предполагалось, что совместный проект площадки и Freedom Holding даст возможность СПБ Бирже и российским профучастникам торговать иностранными ценными бумагами без участия российской инфраструктуры. Новая торговая площадка СПБ Биржи и Freedom Holding в Казахстане, согласно предварительным планам, может быть запущена в течение одного-двух месяцев, сообщили «Ведомости». Проект, созданный на базе Международного финансового центра «Астана», будет называться ITS. В июне 2022 года Frank Media указывало, что подобная биржа помогла бы российским компаниям привлекать капитал, а также дала бы возможность СПБ Бирже и российским профучастникам продолжать торговлю иностранными ценными бумагами, даже если будет запрет со стороны зарубежных инфраструктурных компаний.
Слово "Хаб" греет душу российского инвестора и идет ему на помощь!😁 А если серьезно, Биржа молодец, что ищет безопасные варианты, сейчас они как никогда нужны! Да и не только Российским инвесторам, не удивлюсь, если "недружественные" тоже попробуют пройти в эту лазейку, они любят такие истории, где можно заработать...
💸 Банк России начнет продавать в три раза больше юаней: что будет с рублем?
С 7 февраля ЦБ увеличит объем продажи юаней на открытом рынке для компенсации выпадающих нефтегазовых доходов. С 7 февраля по 6 марта Банк России продаст китайские юани на ₽160,2 млрд. Объемы интервенций ЦБ на открытом рынке в феврале будут примерно в три раза больше, чем за прошлый месяц, когда регулятор продал валюту на ₽54,5 млрд. Ежедневный объем продаж китайской валюты в феврале составит ₽8,9 млрд против ₽3,2 млрд в предыдущем месяце.
Ну что ж, начинаем проедать потихоньку жирок, который накопили в более удачные времена! Вышли данные от Минфина, что дефицит бюджета планируется в 1.7трлн. рублей в этом году, что не критичная, но весьма неприятная новость! Такие дыры нужно чем-то закрывать конечно же..
🚀 Акции металлургов взлетели на 10–17%.
Инвесторы ставили на падение акций сталеваров, однако бумаги в итоге обогнали индекс Мосбиржи. В период с 25 января по 6 февраля котировки «Северстали» подскочили на 17,68%, до ₽1030, НЛМК — на 10,1%, до ₽122,5. Бумаги ММК в период с 27 января по 6 февраля подорожали на 13,39%, до ₽38,48. Спрос на акции рос на фоне новостей о более высокой, чем ожидалось, устойчивости российского сектора черной металлургии. По итогам 2022 года России удалось сохранить пятое место в рейтинге Всемирной ассоциации производителей стали.
Риски, конечно, никуда не делись в этом секторе! Тут и ослабление спроса, ввиду мировой рецессии, да и в нашей стране проблемы никуда не делись!
Но нужно признать, цены были очень низкими, а бумаги перепроданными... Мы много раз писали, что в целом позитивно смотрим на металлургов и предупреждали о рисках, а вы покупали на этом падении?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍187🐳5👎1
#ИнвестИдеи
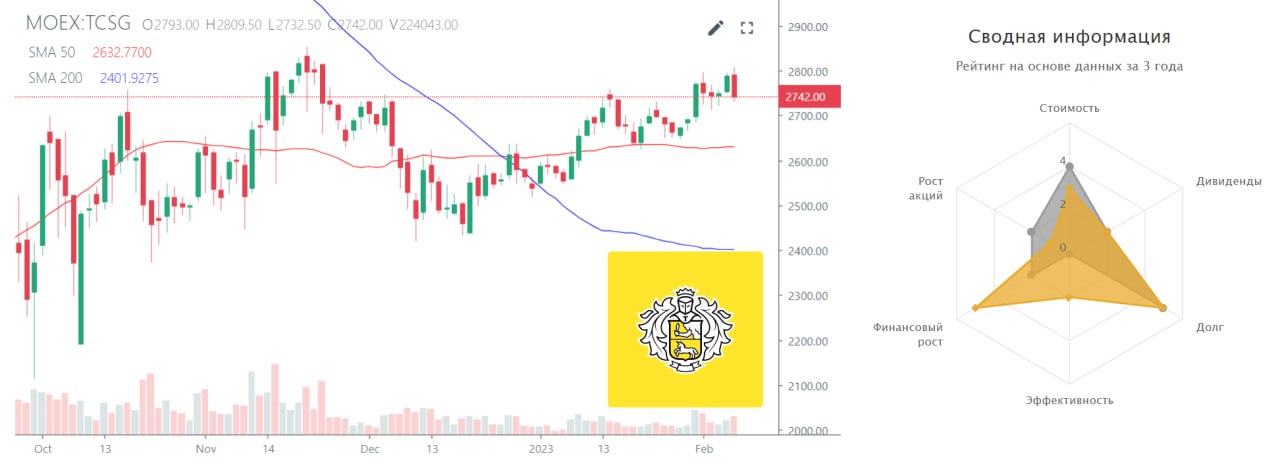
⚡️TCS Group в этом году пока остаётся в тени успехов большого зелёного банка, но имеет потенциал роста.
❗️Самое главное. По последней информации Евросоюз и США не планируют включать TCS Group в санкционные списки. По крайней мере пока. Это явный позитив и защита от неблагоприятных последствий.
📌 Компания продолжает расширять клиентскую базу. Это отличный позитивный знак и база для формирования будущих доходов. В 3 квартале число клиентов достигло 26,30 млн.
📌 Тинькофф Банк стал лидером по выплатам кешбэка клиентам в 2022 году. Сумма составила 65 млрд. рублей, на 70% больше чем в 2021 году. С одной стороны, это затраты, с другой, это явный сигнал о том, что клиенты активно пользуются продуктами компании.
📌 Финансовое положение TCS устойчивое. Банк отказался от помощи Центробанка. При этом, за счет роста комиссионных и процентных доходов показал прибыль за три квартала 2022 года.
📌 TCS Group продолжает расширять и диверсифицировать бизнес. Компания заключила стратегическое партнерство с компанией МТС в области технологий. Это позволит TCS расширить предоставление собственных услуг в регионах России.
📌 Компания ищет точки роста и за рубежом, в первую очередь, ориентируясь на развитие проектов в дружественных странах.
‼️ Очень интересны цифры отчёта за 4 квартал и весь 2022 год. Динамика по восстановлению показателей у TCS положительная. Если отчёт будет позитивным котировки могут пойти в рост вслед за зелёным банковским гигантом.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции TCS Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
⚡️TCS Group в этом году пока остаётся в тени успехов большого зелёного банка, но имеет потенциал роста.
❗️Самое главное. По последней информации Евросоюз и США не планируют включать TCS Group в санкционные списки. По крайней мере пока. Это явный позитив и защита от неблагоприятных последствий.
📌 Компания продолжает расширять клиентскую базу. Это отличный позитивный знак и база для формирования будущих доходов. В 3 квартале число клиентов достигло 26,30 млн.
📌 Тинькофф Банк стал лидером по выплатам кешбэка клиентам в 2022 году. Сумма составила 65 млрд. рублей, на 70% больше чем в 2021 году. С одной стороны, это затраты, с другой, это явный сигнал о том, что клиенты активно пользуются продуктами компании.
📌 Финансовое положение TCS устойчивое. Банк отказался от помощи Центробанка. При этом, за счет роста комиссионных и процентных доходов показал прибыль за три квартала 2022 года.
📌 TCS Group продолжает расширять и диверсифицировать бизнес. Компания заключила стратегическое партнерство с компанией МТС в области технологий. Это позволит TCS расширить предоставление собственных услуг в регионах России.
📌 Компания ищет точки роста и за рубежом, в первую очередь, ориентируясь на развитие проектов в дружественных странах.
‼️ Очень интересны цифры отчёта за 4 квартал и весь 2022 год. Динамика по восстановлению показателей у TCS положительная. Если отчёт будет позитивным котировки могут пойти в рост вслед за зелёным банковским гигантом.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции TCS Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
👍102🔥83❤52👎17
#Видео
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-8 лучших акций малой капитализации для инвестиций на ДОЛГИЙ СРОК
👉https://youtu.be/LJScB2cGctc
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Самолет -2500, MOEX -104, POSI - 1500, Селигдар -48, FIXP-350, Ozon - 1550, Черкизово - 2850, Глобалтранс -320
СМОТРЕТЬ НА ЮТУБ
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-8 лучших акций малой капитализации для инвестиций на ДОЛГИЙ СРОК
👉https://youtu.be/LJScB2cGctc
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍100🐳5❤🔥4🕊3👌2⚡1❤1👎1
#важно
💔 Правительство РФ прорабатывает с бизнесом вопрос выплаты крупными компаниями в 2023 году однократного добровольного взноса, речи о повышении налогов не идет, сообщил журналистам первый вице-премьер Андрей Белоусов. "Это не повышение налогов. Есть windfall tax (налог на непредвиденную прибыль — ред.) такое понятие в налоговой практике, как однократное взимание налогов.
Понятная конечно, но не очень хорошая тенденция.. Хотя, Правительство РФ не поддерживает предложение увеличить ставку налога на прибыль организаций, с которым выступило бизнес-объединение РСПП, говорится в сообщении пресс-службы Минфина. Если начали говорить уже об этом, то скорее всего в каком-то виде могут принять такой закон! Судя по всему, дивидендный сезон обещает быть скуп на выплаты.. Что думаете, давайте обсудим?
🛢 Индийские НПЗ покупают дирхамы ОАЭ для оплаты российской нефти — Bloomberg
Reliance Industries Ltd., Bharat Petroleum Corp Ltd. и Nayara Energy Ltd. входят в число индийских нефтеперерабатывающих заводов, использующих дирхам ОАЭ для оплаты некоторых поставок российской нефти в условиях западных санкций.
Дирхам ОАЭ обеспечивает как индийских покупателей, так и российских продавцов относительно предсказуемой валютой, привязанной к доллару, без возможных осложнений, связанных с санкциями доллара. Индия является вторым по величине торговым партнером ОАЭ, и официальные лица работают над механизмом увеличения торговли дирхамами и рупиями.
Видимо, эту лазейку оставят! Она оказалась многим выгодна, конечно кроме России, но в целом хорошо, что есть покупатель на нашу нефть.. Роснефть будет себя чувствовать относительно неплохо!
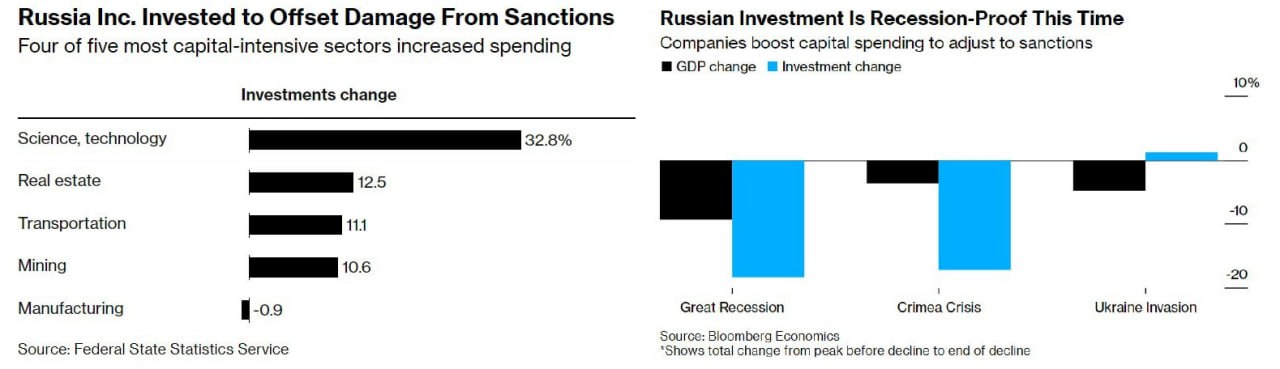
🔝 Россия пережила год санкций, инвестируя как никогда раньше — Bloomberg/
Большие и малые компании тратили деньги на замену иностранного оборудования и программного обеспечения или направляли средства на создание новых цепочек поставок для выхода на альтернативные рынки. По данным Bloomberg Economics, на фоне первоначальных прогнозов о снижении капитальных расходов до 20%, в России они выросли на 6% в 2022 году.
Bloomberg Economics предсказывает, что инвестиции в основной капитал сократятся на 5% в 2023 году, что станет серьезным препятствием для экономики, которая, по прогнозам, сократится на 1,5%. Но мы то знаем, что они вполне могут ошибаться и МВФ уже ожидает роста нашей экономики..
Любопытно, что большая часть инвестиций направлена в науку и технологии! Давайте обсудим это важную новость!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
💔 Правительство РФ прорабатывает с бизнесом вопрос выплаты крупными компаниями в 2023 году однократного добровольного взноса, речи о повышении налогов не идет, сообщил журналистам первый вице-премьер Андрей Белоусов. "Это не повышение налогов. Есть windfall tax (налог на непредвиденную прибыль — ред.) такое понятие в налоговой практике, как однократное взимание налогов.
Понятная конечно, но не очень хорошая тенденция.. Хотя, Правительство РФ не поддерживает предложение увеличить ставку налога на прибыль организаций, с которым выступило бизнес-объединение РСПП, говорится в сообщении пресс-службы Минфина. Если начали говорить уже об этом, то скорее всего в каком-то виде могут принять такой закон! Судя по всему, дивидендный сезон обещает быть скуп на выплаты.. Что думаете, давайте обсудим?
🛢 Индийские НПЗ покупают дирхамы ОАЭ для оплаты российской нефти — Bloomberg
Reliance Industries Ltd., Bharat Petroleum Corp Ltd. и Nayara Energy Ltd. входят в число индийских нефтеперерабатывающих заводов, использующих дирхам ОАЭ для оплаты некоторых поставок российской нефти в условиях западных санкций.
Дирхам ОАЭ обеспечивает как индийских покупателей, так и российских продавцов относительно предсказуемой валютой, привязанной к доллару, без возможных осложнений, связанных с санкциями доллара. Индия является вторым по величине торговым партнером ОАЭ, и официальные лица работают над механизмом увеличения торговли дирхамами и рупиями.
Видимо, эту лазейку оставят! Она оказалась многим выгодна, конечно кроме России, но в целом хорошо, что есть покупатель на нашу нефть.. Роснефть будет себя чувствовать относительно неплохо!
🔝 Россия пережила год санкций, инвестируя как никогда раньше — Bloomberg/
Большие и малые компании тратили деньги на замену иностранного оборудования и программного обеспечения или направляли средства на создание новых цепочек поставок для выхода на альтернативные рынки. По данным Bloomberg Economics, на фоне первоначальных прогнозов о снижении капитальных расходов до 20%, в России они выросли на 6% в 2022 году.
Bloomberg Economics предсказывает, что инвестиции в основной капитал сократятся на 5% в 2023 году, что станет серьезным препятствием для экономики, которая, по прогнозам, сократится на 1,5%. Но мы то знаем, что они вполне могут ошибаться и МВФ уже ожидает роста нашей экономики..
Любопытно, что большая часть инвестиций направлена в науку и технологии! Давайте обсудим это важную новость!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍189⚡1
#ИнвестИдеи #Update
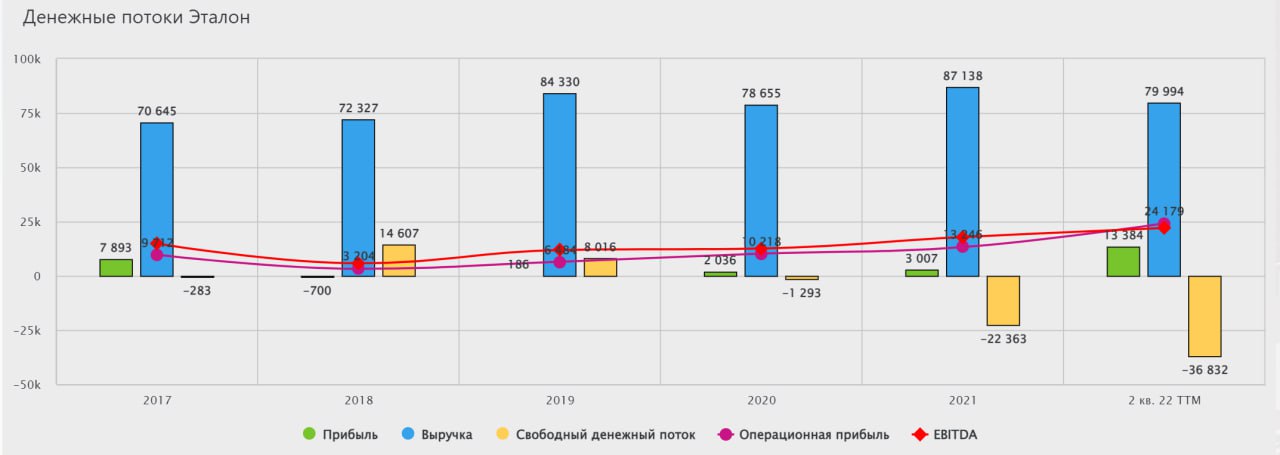
⚡️Отчёт компании Эталон лишь подтвердил наши предостережения относительно строительной отрасли.
🔴 Операционные показатели откровенно слабые:
1️⃣ Продажи недвижимости за квартал в метраже снизились на 37% к показателю прошлого года.
2️⃣ Продажи в денежном выражении - 16 млрд. рублей, что на 36% ниже показателей 2021 года.
3️⃣ На 26% снизилось количество заключённых договоров.
4️⃣ Денежные поступления - 16,60 млрд. рублей. Логичное снижение показателя на 31%.
🤔 Отчёт предсказуемый. На рынке уныние. Потребительская активность и платежеспособность снизились. Это настроение передается и застройщикам. В целом, строительство жилой недвижимости напрямую связано с положением в экономике. Застройщиков не спасает даже увеличение процента привлеченных ипотек в объеме продаж.
‼️От строительного сектора вообще и от компании Эталон в частности в такой ситуации сложно ждать чуда. Пока не нормализуется ситуация в экономике и население не почувствует финансовую уверенность, застройщикам будет непросто. Ключ к восстановлению рынка - доходы населения. В текущей макроэкономической ситуации говорить с уверенностью об их росте на горизонте нескольких кварталов не приходится.
Не рекомендация!
⁉️А у вас есть акции Эталон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Отчёт компании Эталон лишь подтвердил наши предостережения относительно строительной отрасли.
🔴 Операционные показатели откровенно слабые:
1️⃣ Продажи недвижимости за квартал в метраже снизились на 37% к показателю прошлого года.
2️⃣ Продажи в денежном выражении - 16 млрд. рублей, что на 36% ниже показателей 2021 года.
3️⃣ На 26% снизилось количество заключённых договоров.
4️⃣ Денежные поступления - 16,60 млрд. рублей. Логичное снижение показателя на 31%.
🤔 Отчёт предсказуемый. На рынке уныние. Потребительская активность и платежеспособность снизились. Это настроение передается и застройщикам. В целом, строительство жилой недвижимости напрямую связано с положением в экономике. Застройщиков не спасает даже увеличение процента привлеченных ипотек в объеме продаж.
‼️От строительного сектора вообще и от компании Эталон в частности в такой ситуации сложно ждать чуда. Пока не нормализуется ситуация в экономике и население не почувствует финансовую уверенность, застройщикам будет непросто. Ключ к восстановлению рынка - доходы населения. В текущей макроэкономической ситуации говорить с уверенностью об их росте на горизонте нескольких кварталов не приходится.
Не рекомендация!
⁉️А у вас есть акции Эталон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥74👎18❤15👍12🐳5
#ИнвестИдеи #Update
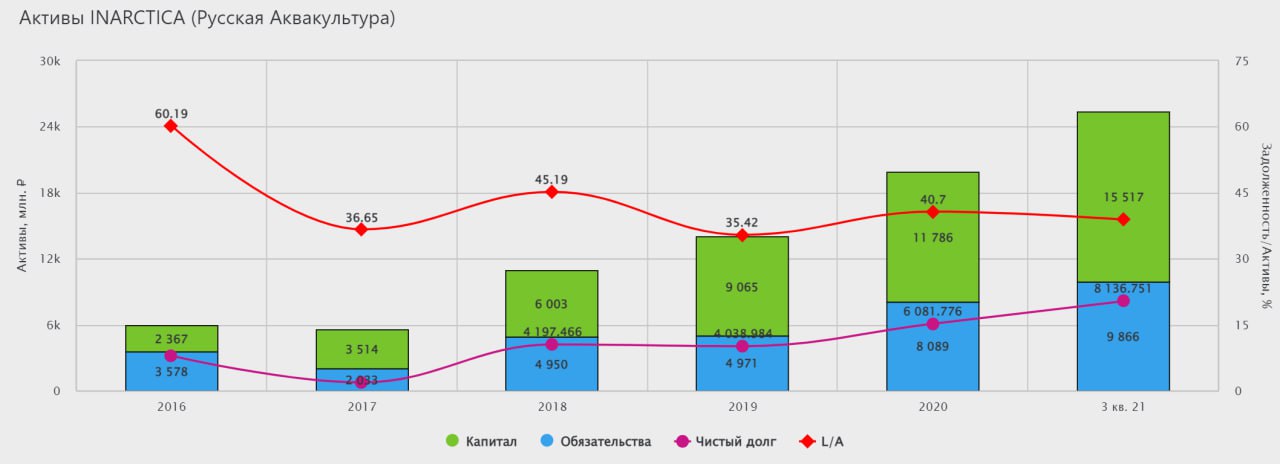
⚡️Компания Инарктика (бывшее название - Русская аквакультура) в последнее время радует своих инвесторов новостями о ротации и приобретении производственных активов. После новостей о приобретении нескольких заводов в России, строительстве малькового производства и продаже своих предприятий в Норвегии, на днях компания опубликовала новость о расширении и диверсификации бизнеса.
❗️Компания Инарктика приобрела полный контроль над Архангельским водорослевым комбинатом.
🐟Инарктика - крупнейшая российская компания в секторе товарного выращивания рыбы. За счёт сделки по приобретению 100% доли Архангельского водорослевого комбината, Инарктика решает сразу две задачи. Во-первых, диверсифицирует свой бизнес, во-вторых, локализует производство на территории России.
💡После завершения юридических процедур, компания выйдет на растущий рынок водорослей и продуктов их переработки. Уже есть планы по развитию в сфере биотехнологий и аквакультуры водорослей.
Архангельский водорослевый комбинат - единственное в России предприятие по добыче и глубокой переработке бурых водорослей Белого моря (ламинария, фукус, анфельция). За более чем вековую историю комбинат развил уникальную производственную базу: по глубине переработки и извлечению полезных веществ из водорослей комбинат не имеет аналогов в Европе.
❕У компании Инарктика период ротации и инвестиций в производственные активы. Когда предприятия выйдут на максимальную мощность и за счёт освобождения внутреннего рынка и самообеспечения производства сырьем, финансовые результаты не заставят себя долго ждать.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Inarctica? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
⚡️Компания Инарктика (бывшее название - Русская аквакультура) в последнее время радует своих инвесторов новостями о ротации и приобретении производственных активов. После новостей о приобретении нескольких заводов в России, строительстве малькового производства и продаже своих предприятий в Норвегии, на днях компания опубликовала новость о расширении и диверсификации бизнеса.
❗️Компания Инарктика приобрела полный контроль над Архангельским водорослевым комбинатом.
🐟Инарктика - крупнейшая российская компания в секторе товарного выращивания рыбы. За счёт сделки по приобретению 100% доли Архангельского водорослевого комбината, Инарктика решает сразу две задачи. Во-первых, диверсифицирует свой бизнес, во-вторых, локализует производство на территории России.
💡После завершения юридических процедур, компания выйдет на растущий рынок водорослей и продуктов их переработки. Уже есть планы по развитию в сфере биотехнологий и аквакультуры водорослей.
Архангельский водорослевый комбинат - единственное в России предприятие по добыче и глубокой переработке бурых водорослей Белого моря (ламинария, фукус, анфельция). За более чем вековую историю комбинат развил уникальную производственную базу: по глубине переработки и извлечению полезных веществ из водорослей комбинат не имеет аналогов в Европе.
❕У компании Инарктика период ротации и инвестиций в производственные активы. Когда предприятия выйдут на максимальную мощность и за счёт освобождения внутреннего рынка и самообеспечения производства сырьем, финансовые результаты не заставят себя долго ждать.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Inarctica? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Никогда о них не слышал
👍162❤37🔥23🐳14👎5🎉2
#КурсВалют
💵Похоже, планы правительства, мечты экспортеров и наш прогноз о курсе российского рубля устойчиво выше 70 единиц национальной валюты за доллар США сбываются.
❗️В данный момент самый важный фактор для валютного ценообразования - соотношение доходной и расходной частей бюджета.
💰Бюджет и его возможности в данный момент для властей самое главное. Доходы начинают очевидно снижаться на фоне санкций и недополучения нефтегазовых поступлений, а вот расходы бюджета растут и эта тенденция, с высокой долей вероятности, в ближайшее время сохранится. Рубль ослабевает на заявлениях Министерства финансов о недостатке средств для покрытия расходов бюджета.
💸Локальный рост нефти и заявление Минфина о продаже юаней из Фонда национального благосостояния (ФНБ) оказали слабое влияние на курс рубля. Превалирующим фактором остаётся бюджетный. Дополнительное давление на российскую валюту оказывает восстановление импорта. Компании продолжают адаптироваться к текущим условиям ведения бизнеса и им нужна валюта для закупок за рубежом.
📉Сохраняется текущая тенденция на ослабление рубля. Рубль с лёгкостью преодолел круглую отметку в 73 рубля за доллар, после чего последовал откат курса. Есть вероятность локальной коррекции и консолидации, но факторов, которые могу позволить значительно укрепиться рублю в данный момент нет.
❗️Сохраняем наш прогноз на нелинейное ослабление национальной валюты.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
💵Похоже, планы правительства, мечты экспортеров и наш прогноз о курсе российского рубля устойчиво выше 70 единиц национальной валюты за доллар США сбываются.
❗️В данный момент самый важный фактор для валютного ценообразования - соотношение доходной и расходной частей бюджета.
💰Бюджет и его возможности в данный момент для властей самое главное. Доходы начинают очевидно снижаться на фоне санкций и недополучения нефтегазовых поступлений, а вот расходы бюджета растут и эта тенденция, с высокой долей вероятности, в ближайшее время сохранится. Рубль ослабевает на заявлениях Министерства финансов о недостатке средств для покрытия расходов бюджета.
💸Локальный рост нефти и заявление Минфина о продаже юаней из Фонда национального благосостояния (ФНБ) оказали слабое влияние на курс рубля. Превалирующим фактором остаётся бюджетный. Дополнительное давление на российскую валюту оказывает восстановление импорта. Компании продолжают адаптироваться к текущим условиям ведения бизнеса и им нужна валюта для закупок за рубежом.
📉Сохраняется текущая тенденция на ослабление рубля. Рубль с лёгкостью преодолел круглую отметку в 73 рубля за доллар, после чего последовал откат курса. Есть вероятность локальной коррекции и консолидации, но факторов, которые могу позволить значительно укрепиться рублю в данный момент нет.
❗️Сохраняем наш прогноз на нелинейное ослабление национальной валюты.
⁉️ А на ваш взгляд, что будет с курсом доллара в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю юань

👍123👎28🔥22❤1🎉1
#ИнвестИдеи
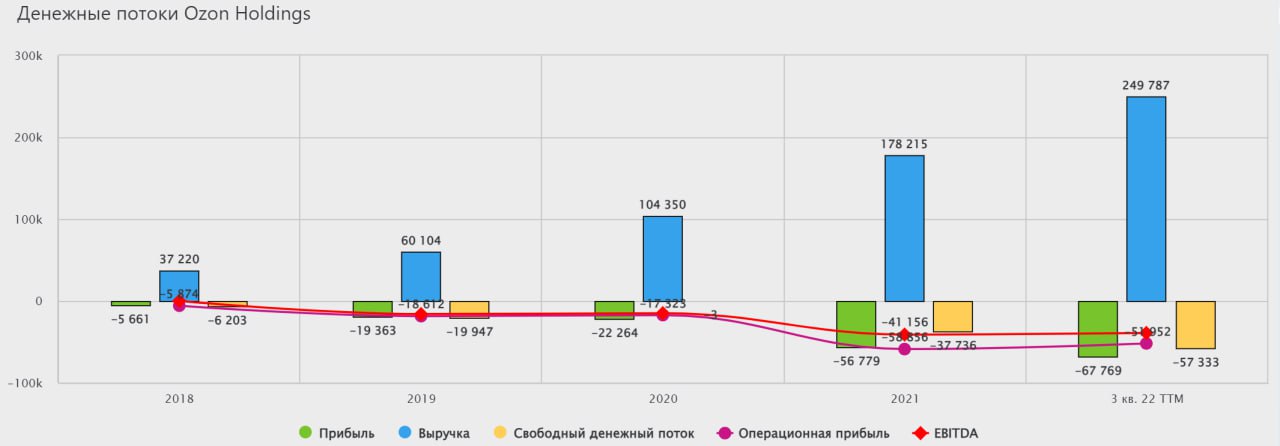
🔵 Ozon - в ожидании отчёта.
По недавним исследованиям рост покупок на онлайн площадках опережает самые смелые прогнозы экспертов. Компания Ozon - один из лидеров электронной коммерции России и один из бенефициаров этого тренда.
📌4 квартал для компании должен быть ударным. Предновогодние покупки и подарки, а также желание покупателей порадовать себя после непростого года на руки ритейлеру. Статистика подтверждает: несмотря на сложности с реальной покупательной способностью, население находит возможности для покупок, в том числе, за счёт резервов.
👉 Несмотря на рост котировок, по нашему мнению, у акций компании сохраняется потенциал.
📌 На российском фондовом рынке не так много растущих примеров. Позитивный отчёт может придать импульс роста. Да, риск высокий, но и потенциальная доходность тоже. Ozon - это не представитель дивидендной гвардии, где можно предсказать потоки. Ozon - ставка на рост, при чем рост внушительный.
📌 Совсем недавно менеджмент маркетплейса подтвердил грандиозные планы по двузначным темпам роста бизнеса в текущем году.
📌 При активном восстановлении фондового рынка РФ, котировки Ozon имеют шанс показать опережающую динамику на горизонте года взяв в помощники фундаментальные показатели роста.
📌 Оборот онлайн покупок демонстрирует рост и компания грамотно использует момент для расширения. Вслед за этапом развития через несколько лет компания планирует этап отдачи, который будет сопровождаться ростом прибыльности и рентабельности.
‼️Ожидаем позитивный отчёт за 4 квартал и соответствующую реакцию котировок. Риски локальной коррекции и консолидации никто не отменял, но финансовые показатели должны помочь компании.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Ozon? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔵 Ozon - в ожидании отчёта.
По недавним исследованиям рост покупок на онлайн площадках опережает самые смелые прогнозы экспертов. Компания Ozon - один из лидеров электронной коммерции России и один из бенефициаров этого тренда.
📌4 квартал для компании должен быть ударным. Предновогодние покупки и подарки, а также желание покупателей порадовать себя после непростого года на руки ритейлеру. Статистика подтверждает: несмотря на сложности с реальной покупательной способностью, население находит возможности для покупок, в том числе, за счёт резервов.
👉 Несмотря на рост котировок, по нашему мнению, у акций компании сохраняется потенциал.
📌 На российском фондовом рынке не так много растущих примеров. Позитивный отчёт может придать импульс роста. Да, риск высокий, но и потенциальная доходность тоже. Ozon - это не представитель дивидендной гвардии, где можно предсказать потоки. Ozon - ставка на рост, при чем рост внушительный.
📌 Совсем недавно менеджмент маркетплейса подтвердил грандиозные планы по двузначным темпам роста бизнеса в текущем году.
📌 При активном восстановлении фондового рынка РФ, котировки Ozon имеют шанс показать опережающую динамику на горизонте года взяв в помощники фундаментальные показатели роста.
📌 Оборот онлайн покупок демонстрирует рост и компания грамотно использует момент для расширения. Вслед за этапом развития через несколько лет компания планирует этап отдачи, который будет сопровождаться ростом прибыльности и рентабельности.
‼️Ожидаем позитивный отчёт за 4 квартал и соответствующую реакцию котировок. Риски локальной коррекции и консолидации никто не отменял, но финансовые показатели должны помочь компании.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Ozon? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥113👍57❤44👎10❤🔥6
#ИнвестИдеи #Update
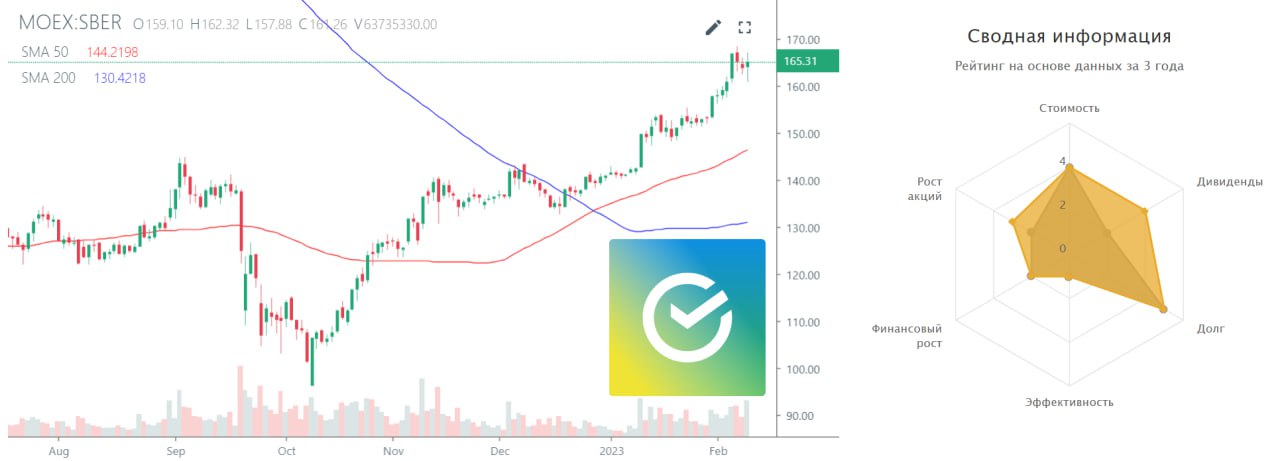
🟢 Один из флагманов российского фондового рынка - Сбер опубликовал ключевые финансовые данные об итогах своей работы за январь.
⚡️Основные моменты:
1️⃣ Чистая прибыль - 110,10 млрд. рублей. Рост на 10% год к году.
2️⃣ Чистый процентный доход - 173,80 млрд. рублей. Показатель вырос на 16% к предыдущему году.
3️⃣ Чистый комиссионный доход - 45,60 млрд. рублей. Тоже рост на 15%.
📍Сбер продолжает восстановление финансовых показателей относительно провала первой половины прошлого года.
📍Герман Греф сдержал обещание. Банк вышел на позитивную тенденцию получения стабильной прибыли.
📍Несмотря на то, что январь не самый лучший месяц потребительской и деловой активности, Сбер сумел показать качественные показатели. Можно осторожно сделать предположение, что у большого зелёного банка и дальше будет позитивная тенденция в показателях бизнеса.
📍Сбер с запасом выполняет нормативы Центробанка по достаточности капитала.
📍Из последних новостей. Сбер планирует возобновить публикацию отчётности по МСФО с весны в трансформированном виде, а также от Сбера правительство ждет поступлений в бюджет в виде дивидендов на максимальном из возможных уровне, тем более, банк сумел хорошо поработать над структурой расходной части.
📍Сохраняем позитивный взгляд на Сбер. При минимальном количестве положительных примеров на текущем фондовом рынке России, логично, что инвесторы предпочитают лидера экономики с устойчивыми показателями, понятными перспективами и грамотным менеджментом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Сбер? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🟢 Один из флагманов российского фондового рынка - Сбер опубликовал ключевые финансовые данные об итогах своей работы за январь.
⚡️Основные моменты:
1️⃣ Чистая прибыль - 110,10 млрд. рублей. Рост на 10% год к году.
2️⃣ Чистый процентный доход - 173,80 млрд. рублей. Показатель вырос на 16% к предыдущему году.
3️⃣ Чистый комиссионный доход - 45,60 млрд. рублей. Тоже рост на 15%.
📍Сбер продолжает восстановление финансовых показателей относительно провала первой половины прошлого года.
📍Герман Греф сдержал обещание. Банк вышел на позитивную тенденцию получения стабильной прибыли.
📍Несмотря на то, что январь не самый лучший месяц потребительской и деловой активности, Сбер сумел показать качественные показатели. Можно осторожно сделать предположение, что у большого зелёного банка и дальше будет позитивная тенденция в показателях бизнеса.
📍Сбер с запасом выполняет нормативы Центробанка по достаточности капитала.
📍Из последних новостей. Сбер планирует возобновить публикацию отчётности по МСФО с весны в трансформированном виде, а также от Сбера правительство ждет поступлений в бюджет в виде дивидендов на максимальном из возможных уровне, тем более, банк сумел хорошо поработать над структурой расходной части.
📍Сохраняем позитивный взгляд на Сбер. При минимальном количестве положительных примеров на текущем фондовом рынке России, логично, что инвесторы предпочитают лидера экономики с устойчивыми показателями, понятными перспективами и грамотным менеджментом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Сбер? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍240❤162🔥37👎13❤🔥3🎉1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок и дал 5 новых инвест идеи для покупки прямо сейчас: https://youtu.be/lA5rRldSZBU
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Ozon - 1550, Юнипро-1,51, TCS Group - 2650, Яндекс-2000, Инарктика -600
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! В нем я рассказал о главных событиях недели, как они повлияли на рынок и дал 5 новых инвест идеи для покупки прямо сейчас: https://youtu.be/lA5rRldSZBU
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍88🐳6🔥4👌3⚡2🎉2🏆1
#ИнвестИдеи #Update
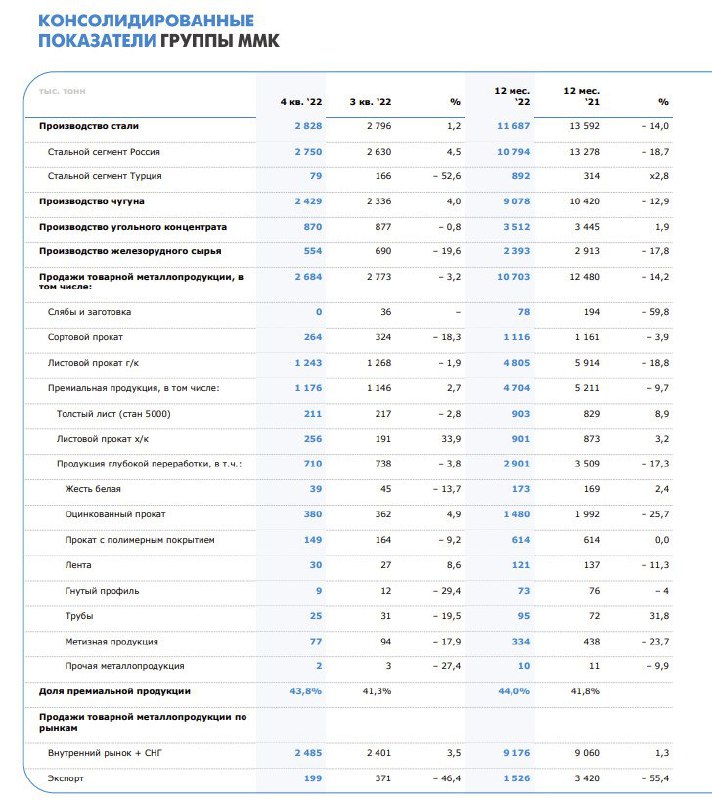
Компания ММК опубликовала операционные результаты за 4 квартал и весь 2022 год.
❗️Сразу можем сказать: производственные показатели слабые, но не катастрофические.
▫️Производство чугуна - 2429 тыс. тонн. за квартал.
▫️Производство стали - 2828 тыс. тонн. за квартал.
▫️Продажи металлопродукции - 2684 тыс. тонн.
❕На показатели в значительной степени повлияло снижение экспорта, но при этом компания отмечает восстановления спроса на внутреннем рынке.
📊Итоговые цифры за 2022 год.
🔻Производство чугуна - 9078 тыс. тонн. Снижение показателя на 13%.
🔻Производство стали - 11687 тыс. тонн. Снижение показателя на 14%.
Главная причина снижения производства металлов - снижение поставок за рубеж.
🔻Продажи металлопродукции - 10703 тыс. тонн. Снижение на 14,20%.
Компания отметила проблемы на фоне экспортных ограничений.
💥После публикации производственных итогов компанией Северсталь, результаты ММК были предсказуемы. Показатели слабые, хотя и демонстрируют небольшое поквартальное восстановление.
❗️Самое главное, позитив в том, что катастрофического обвала производства не произошло. Внутренний спрос поддержал и будет поддерживать показатели производства металлургов. Но также нужно понимать, это производственные показатели, как дела в финансах у компаний черной металлургии большой вопрос. Риски сохраняются.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ММК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
Компания ММК опубликовала операционные результаты за 4 квартал и весь 2022 год.
❗️Сразу можем сказать: производственные показатели слабые, но не катастрофические.
▫️Производство чугуна - 2429 тыс. тонн. за квартал.
▫️Производство стали - 2828 тыс. тонн. за квартал.
▫️Продажи металлопродукции - 2684 тыс. тонн.
❕На показатели в значительной степени повлияло снижение экспорта, но при этом компания отмечает восстановления спроса на внутреннем рынке.
📊Итоговые цифры за 2022 год.
🔻Производство чугуна - 9078 тыс. тонн. Снижение показателя на 13%.
🔻Производство стали - 11687 тыс. тонн. Снижение показателя на 14%.
Главная причина снижения производства металлов - снижение поставок за рубеж.
🔻Продажи металлопродукции - 10703 тыс. тонн. Снижение на 14,20%.
Компания отметила проблемы на фоне экспортных ограничений.
💥После публикации производственных итогов компанией Северсталь, результаты ММК были предсказуемы. Показатели слабые, хотя и демонстрируют небольшое поквартальное восстановление.
❗️Самое главное, позитив в том, что катастрофического обвала производства не произошло. Внутренний спрос поддержал и будет поддерживать показатели производства металлургов. Но также нужно понимать, это производственные показатели, как дела в финансах у компаний черной металлургии большой вопрос. Риски сохраняются.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ММК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤148👍85🔥75👎16🏆3🎉1
#Обучение
⚡️Сегодня поговорим о том, почему категорически нельзя принимать инвестиционные решения на основе громких новостей.
❗️Итак, сразу громкий заголовок: власти США прорабатывают возможность введения заградительной пошлины в 200% на алюминий из РФ. Решение может быть принято в ближайшие месяцы.
😱Ой, ой. Сразу думаете вы и рука так и тянется к терминалу или мобильному телефону продать акции компании Русал.
❓Но давайте спокойно разберемся, что эта новость реально значит для российского алюминиевого гиганта?
❗️Правильный ответ: почти ничего. В смысле? Как? Спросите вы.
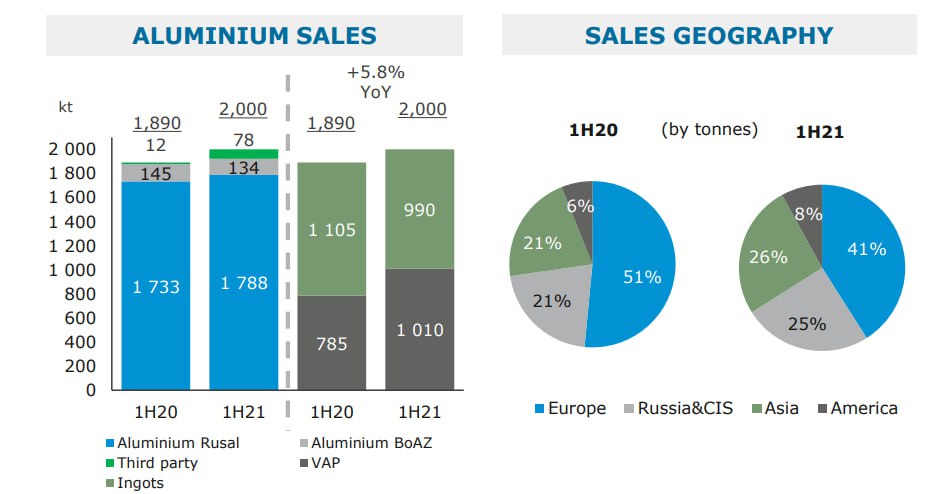
✔️А все очень просто. В предыдущие годы США из России импортировалось около 5% от общего объема импорта алюминия. Рынок США, в свою очередь, был для компании Русал четвертым по объему после Турции, Китая и Японии.
✔️Выручка от продаж на американском рынке в 2021 году составила 741 млн.$ (около 6% от выручки компании). Но это было, как вы понимаете, в 2021 году. В прошлом году ситуация, мягко говоря, изменилась. С большой долей вероятности, доля поставок компании Русал в США снизилась почти до 0. Компания выпавший объем поставок с лёгкостью перенаправила на азиатские рынки.
👉 Введение заградительной пошлины практически не будет иметь влияние на Русал.
‼️Скорее всего, заградительная пошлина не более чем яркий заголовок для СМИ. Реального же влияние на поставки она в текущей торговой ситуации не окажет. Это очередной раз подтверждает тезис. Перед тем, как принимать инвестиционные решения, стоит спокойно и вдумчиво проанализировать текущую ситуацию, новость, ее реальное влияние и взгляд на перспективу.
Не рекомендация!
@cashflowtime
Если канал полезен, ставьте 👍
⚡️Сегодня поговорим о том, почему категорически нельзя принимать инвестиционные решения на основе громких новостей.
❗️Итак, сразу громкий заголовок: власти США прорабатывают возможность введения заградительной пошлины в 200% на алюминий из РФ. Решение может быть принято в ближайшие месяцы.
😱Ой, ой. Сразу думаете вы и рука так и тянется к терминалу или мобильному телефону продать акции компании Русал.
❓Но давайте спокойно разберемся, что эта новость реально значит для российского алюминиевого гиганта?
❗️Правильный ответ: почти ничего. В смысле? Как? Спросите вы.
✔️А все очень просто. В предыдущие годы США из России импортировалось около 5% от общего объема импорта алюминия. Рынок США, в свою очередь, был для компании Русал четвертым по объему после Турции, Китая и Японии.
✔️Выручка от продаж на американском рынке в 2021 году составила 741 млн.$ (около 6% от выручки компании). Но это было, как вы понимаете, в 2021 году. В прошлом году ситуация, мягко говоря, изменилась. С большой долей вероятности, доля поставок компании Русал в США снизилась почти до 0. Компания выпавший объем поставок с лёгкостью перенаправила на азиатские рынки.
👉 Введение заградительной пошлины практически не будет иметь влияние на Русал.
‼️Скорее всего, заградительная пошлина не более чем яркий заголовок для СМИ. Реального же влияние на поставки она в текущей торговой ситуации не окажет. Это очередной раз подтверждает тезис. Перед тем, как принимать инвестиционные решения, стоит спокойно и вдумчиво проанализировать текущую ситуацию, новость, ее реальное влияние и взгляд на перспективу.
Не рекомендация!
@cashflowtime
Если канал полезен, ставьте 👍
👍265👌7
#важно
🔝 Аналитики ГПБ предсказали ₽3,7 трлн дивидендов для российских инвесторов
Дивидендные выплаты в 2023 году будут высокими, считают в Газпромбанке, — многие российские компании могут вернуться к выплате дивидендов в текущем году.
По подсчетам экспертов банка, около ₽2,7 трлн дивидендов выплатят компании, не прекращавшие выплаты в 2022 году, из которых основная масса — ₽2,4 трлн — будет выплачена компаниями нефтегазового сектора. Из тех компаний, кто приостановил дивиденды в 2022 году, в Газпромбанке допустили возвращение к выплатам компаний финансового и металлургического секторов. В секторе металлов и добычи совокупные дивиденды, по оценкам банка, могут составить ₽460 млрд при условии возобновления выплат со стороны НЛМК, «Северстали», «Полиметалла» и «Полюса». Совокупные дивиденды финансового сектора (Сбербанк, TCS Group и Мосбиржа) в случае возврата к выплатам в 2023 году могут составить ₽455 млрд. В топ-6 имен по уровню дивидендной доходности в 2023 году, по прогнозам экспертов Газпромбанка, входят ЛУКОЙЛ, «Татнефть», «Газпром» (17–19%), МТС и ОГК-2 (14%). Из компаний, которые могут вернуться к выплатам, наиболее высокую доходность можно ожидать от «Эталона», «Глобалтранса» и «Русагро» (15–17%).
Напишите в комментариях, верите ли вы в дивиденды на российском рынке и собираете ли такой портфель?
🧐 Юридическая служба ЕС не может найти 86% «замороженных» активов ЦБ. Из 258 миллиардов долларов, на данный момент страны ЕС сообщили о 33,8 млрд евро (36,4 млрд долларов) активов российского центрального банка, которые были заморожены. По мнению юристов блока, Европейскому союзу следует рассмотреть вопрос о том, чтобы обязать банки сообщать подробную информацию о стоимости замороженных активов российского центрального банка, если он хочет использовать средства, подпадающие под санкции, для оплаты восстановления Украины.
Мутная какая-то история на самом деле.. А сколько было хайпа и истерии чуть меньше года назад на эту тему.
Вообще интересным остается:
1️⃣Были ли вообще эти деньги? Или их не существовало
2️⃣Слабо верится, что самая дотошная банковская система что-то не может найти.. Может под таким соусом их забрали просто? Ну законно не смогли это сделать все и решили просто "не найти"..
Пишите свои версии в комментариях, интересно обсудить!
🛢 Лукойл получит 50% в экспортном проекте на шельфе Казахстана. Компании выгодно наращивать добычу нефти за рубежом из-за санкций - Ведомости
По данным «Ведомостей», стали известны подробности вхождения «Лукойла» в совместный проект с казахстанской госкомпанией «Казмунайгаз» по разработке трех крупных месторождений углеводородов на шельфе Каспийского моря.
Доли в проекте, по словам представителя «Казмунайгаза», распределятся 50 на 50, т. е. он будет паритетным.
Думаю, что они и дальше будут развивать такие проекты, потому что эта нефть не попадает под санкции и продавать ее можно по хорошим ценам! Подобная диверсификация делает финансовое положение компании более устойчивым и выплату дивидендов более стабильной.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 Аналитики ГПБ предсказали ₽3,7 трлн дивидендов для российских инвесторов
Дивидендные выплаты в 2023 году будут высокими, считают в Газпромбанке, — многие российские компании могут вернуться к выплате дивидендов в текущем году.
По подсчетам экспертов банка, около ₽2,7 трлн дивидендов выплатят компании, не прекращавшие выплаты в 2022 году, из которых основная масса — ₽2,4 трлн — будет выплачена компаниями нефтегазового сектора. Из тех компаний, кто приостановил дивиденды в 2022 году, в Газпромбанке допустили возвращение к выплатам компаний финансового и металлургического секторов. В секторе металлов и добычи совокупные дивиденды, по оценкам банка, могут составить ₽460 млрд при условии возобновления выплат со стороны НЛМК, «Северстали», «Полиметалла» и «Полюса». Совокупные дивиденды финансового сектора (Сбербанк, TCS Group и Мосбиржа) в случае возврата к выплатам в 2023 году могут составить ₽455 млрд. В топ-6 имен по уровню дивидендной доходности в 2023 году, по прогнозам экспертов Газпромбанка, входят ЛУКОЙЛ, «Татнефть», «Газпром» (17–19%), МТС и ОГК-2 (14%). Из компаний, которые могут вернуться к выплатам, наиболее высокую доходность можно ожидать от «Эталона», «Глобалтранса» и «Русагро» (15–17%).
Напишите в комментариях, верите ли вы в дивиденды на российском рынке и собираете ли такой портфель?
🧐 Юридическая служба ЕС не может найти 86% «замороженных» активов ЦБ. Из 258 миллиардов долларов, на данный момент страны ЕС сообщили о 33,8 млрд евро (36,4 млрд долларов) активов российского центрального банка, которые были заморожены. По мнению юристов блока, Европейскому союзу следует рассмотреть вопрос о том, чтобы обязать банки сообщать подробную информацию о стоимости замороженных активов российского центрального банка, если он хочет использовать средства, подпадающие под санкции, для оплаты восстановления Украины.
Мутная какая-то история на самом деле.. А сколько было хайпа и истерии чуть меньше года назад на эту тему.
Вообще интересным остается:
1️⃣Были ли вообще эти деньги? Или их не существовало
2️⃣Слабо верится, что самая дотошная банковская система что-то не может найти.. Может под таким соусом их забрали просто? Ну законно не смогли это сделать все и решили просто "не найти"..
Пишите свои версии в комментариях, интересно обсудить!
🛢 Лукойл получит 50% в экспортном проекте на шельфе Казахстана. Компании выгодно наращивать добычу нефти за рубежом из-за санкций - Ведомости
По данным «Ведомостей», стали известны подробности вхождения «Лукойла» в совместный проект с казахстанской госкомпанией «Казмунайгаз» по разработке трех крупных месторождений углеводородов на шельфе Каспийского моря.
Доли в проекте, по словам представителя «Казмунайгаза», распределятся 50 на 50, т. е. он будет паритетным.
Думаю, что они и дальше будут развивать такие проекты, потому что эта нефть не попадает под санкции и продавать ее можно по хорошим ценам! Подобная диверсификация делает финансовое положение компании более устойчивым и выплату дивидендов более стабильной.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍215🔥15🐳4🎉2👌2❤1👏1