#ИнвестИдеи
💡Мы ранее писали, что у компании Роснефть может быть бонус для акционеров в виде газового сегмента бизнеса. Сегодня мы поговорим про компанию Лукойл, которая планирует запустить производство азотных удобрений. Что-что?⁉️
📍Компания Лукойл традиционно воспринимается как компания по добыче и переработке нефти. Но стало известно, что Лукойл совместно с компанией Еврохим планирует в текущем году реализовать проект по производству азотных удобрений. В него будет входить строительство производственного комплекса по производству карбамида - сырья для азотных удобрений.
🧐 На первый взгляд идея абсурдная, но не спешите с выводами.
📍Карбамид производится из природного газа, который компания Лукойл добывает параллельно с нефтью. Расчет компании, учитывая то, что прогноз по устойчивому спросу на азотные удобрения сохраняется, понятен. Дополнительный доход и диверсификация бизнеса ещё никому не мешали.
📍Лукойл добывает около 33 млрд. кубических метров газа в год, часть из которых реализовывается по низким ценам на внутреннем рынке. Экспорт газа для компании, как и для Роснефти пока недоступен, так как для его осуществления нужно специальное решение, которое на сегодняшний день есть только у двух компаний - Газпром и Новатэк.
📍Газ экспортировать нельзя, а карбамид и азотные удобрения можно. Лукойл таким шагом хочет повысить маржинальность и отдачу от добычи и переработки газа. Отрадно для акционеров, что компании ищут новые источники дохода и конвертации добываемых энергоресурсов в деньги‼️
Не рекомендация!
⁉️А у вас есть акции Лукойл? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать
💡Мы ранее писали, что у компании Роснефть может быть бонус для акционеров в виде газового сегмента бизнеса. Сегодня мы поговорим про компанию Лукойл, которая планирует запустить производство азотных удобрений. Что-что?⁉️
📍Компания Лукойл традиционно воспринимается как компания по добыче и переработке нефти. Но стало известно, что Лукойл совместно с компанией Еврохим планирует в текущем году реализовать проект по производству азотных удобрений. В него будет входить строительство производственного комплекса по производству карбамида - сырья для азотных удобрений.
🧐 На первый взгляд идея абсурдная, но не спешите с выводами.
📍Карбамид производится из природного газа, который компания Лукойл добывает параллельно с нефтью. Расчет компании, учитывая то, что прогноз по устойчивому спросу на азотные удобрения сохраняется, понятен. Дополнительный доход и диверсификация бизнеса ещё никому не мешали.
📍Лукойл добывает около 33 млрд. кубических метров газа в год, часть из которых реализовывается по низким ценам на внутреннем рынке. Экспорт газа для компании, как и для Роснефти пока недоступен, так как для его осуществления нужно специальное решение, которое на сегодняшний день есть только у двух компаний - Газпром и Новатэк.
📍Газ экспортировать нельзя, а карбамид и азотные удобрения можно. Лукойл таким шагом хочет повысить маржинальность и отдачу от добычи и переработки газа. Отрадно для акционеров, что компании ищут новые источники дохода и конвертации добываемых энергоресурсов в деньги‼️
Не рекомендация!
⁉️А у вас есть акции Лукойл? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать

👍279❤133👎16🔥10🎉5
#ИнвестИдеи
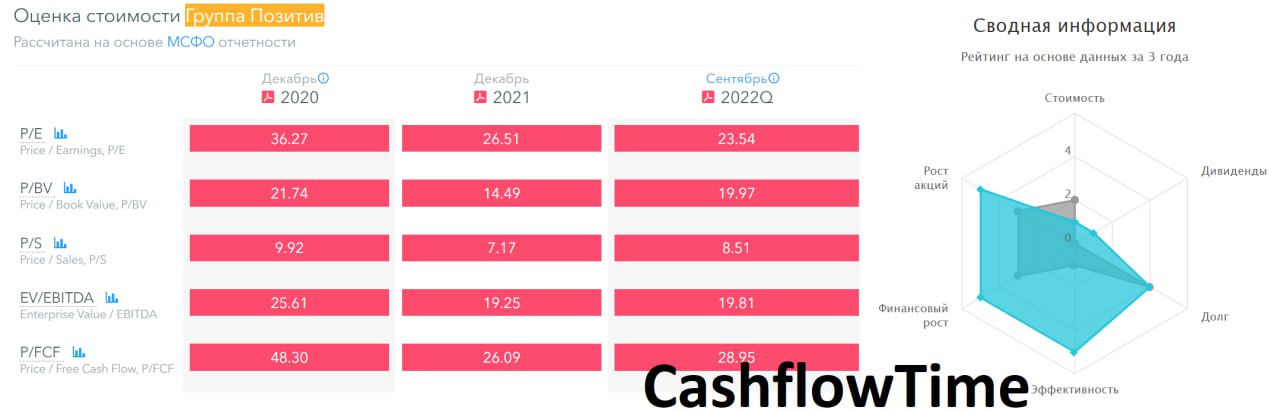
⚡️Почему инвестиции в Positive Technologies будут актуальны в долгосроке?
❕Сразу заметим, текущая оценка компании недешевая. Компании нужно подтвердить нынешние темпы роста и соответствие метрик прогнозным значениям.
💻Positive Technologies - единственная публичная компания на рынке киберзащиты России. В силу вполне понятных обстоятельств на РФ было совершено огромное количество кибернападений в прошлом году. Ориентировочно 8% от мировых киберугроз. Таким образом, Россия стала одной из самых атакуемых с точки зрения киберугроз стран по итогам 2022 года.
📈И здесь сразу очевидная точка роста - государственные структуры и предприятия, очевидно, нуждаются в защите. Особенно инфраструктурные объекты жизнеобеспечения.
☝️Помимо этого о роли киберзащиты все чаще задумываются предприятия. Проблема, которая несколько лет назад была на 5-6 ролях, теперь выходит на второе место после непосредственно самого бизнеса.
Ранее мы отмечали, что в 2022 году вырос спрос на услуги по кибербезопасности. Компания получила в два раза больше заказов чем в 2021 году. По нашему мнению, этот тренд сохранится.
💡Помимо роста на внутреннем рынке у Positive Technologies есть одна недооцененная точка роста. По последней информации компания занимается разработкой новых технологических решений, которые не уступают западным аналогам. Это может стать отправной точкой выхода на внешние рынки дружественных стран. В условиях геополитического и экономического противостояний, можно предположить, что такие важные услуги, как киберзащита должна предоставлять надёжная компания не из "вражеской" страны.
Не рекомендация!
@cashflowtime
⁉️ Ваше мнение по акциям POSI?
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Почему инвестиции в Positive Technologies будут актуальны в долгосроке?
❕Сразу заметим, текущая оценка компании недешевая. Компании нужно подтвердить нынешние темпы роста и соответствие метрик прогнозным значениям.
💻Positive Technologies - единственная публичная компания на рынке киберзащиты России. В силу вполне понятных обстоятельств на РФ было совершено огромное количество кибернападений в прошлом году. Ориентировочно 8% от мировых киберугроз. Таким образом, Россия стала одной из самых атакуемых с точки зрения киберугроз стран по итогам 2022 года.
📈И здесь сразу очевидная точка роста - государственные структуры и предприятия, очевидно, нуждаются в защите. Особенно инфраструктурные объекты жизнеобеспечения.
☝️Помимо этого о роли киберзащиты все чаще задумываются предприятия. Проблема, которая несколько лет назад была на 5-6 ролях, теперь выходит на второе место после непосредственно самого бизнеса.
Ранее мы отмечали, что в 2022 году вырос спрос на услуги по кибербезопасности. Компания получила в два раза больше заказов чем в 2021 году. По нашему мнению, этот тренд сохранится.
💡Помимо роста на внутреннем рынке у Positive Technologies есть одна недооцененная точка роста. По последней информации компания занимается разработкой новых технологических решений, которые не уступают западным аналогам. Это может стать отправной точкой выхода на внешние рынки дружественных стран. В условиях геополитического и экономического противостояний, можно предположить, что такие важные услуги, как киберзащита должна предоставлять надёжная компания не из "вражеской" страны.
Не рекомендация!
@cashflowtime
⁉️ Ваше мнение по акциям POSI?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍167🔥52👎15
#ИнвестИдеи
📉Цены на удобрения продолжают плавно снижаться. Инвесторам в российские компании - производителей удобрений стоит обратить на это свое внимание. В первую очередь, это касается компаний Фосагро и Акрон.
💰В прошлом году в силу целого ряда причин и опасений рост цен на удобрения помог российским компаниям, в том числе экспортерам удобрений заработать значительные деньги. Но текущий год другой. Если рубль будет стабилен, а цены на удобрения продолжат снижение, логично предположить и снижение финансовых показателей у компаний сектора.
Цены на фосфорные и азотные удобрения от пиковых и средних значений претерпела снижение более 30%, а по отдельным группам товарных наименований - более 50%.
❗️Виной тому пресловутое голубое топливо - газ. Цены на газ от локальных пиков резко пошли вниз, а для производства удобрений, газ - ключевая составляющая, которая входит в себестоимость. По этой же причине возвращается фактор конкуренции. Ряд западных предприятий, которые приостановили деятельность из-за высоких цен на энергоресурсы, возобновляют работу.
💡Экспортные потоки перемещаются на Восток. Индия, Турция, Китай, страны Ближнего Востока. Здесь помимо новых рынков и логистических проблем, остаётся актуальной проблема дисконта на российские товары и сырье, по примеру энергоносителей. Дружественные страны закупают удобрения по привлекательным для себя ценам.
‼️Снижение цен на удобрения в совокупности с другими факторами может привести к снижению финансовых показателей, что отразится на котировках компаний. В данный момент стоит подождать фактических результатов работы компаний и принять решение, держа в уме, что ситуация в данный момент в секторе складывается нелучшим образом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ФосАгро или Акрон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать
📉Цены на удобрения продолжают плавно снижаться. Инвесторам в российские компании - производителей удобрений стоит обратить на это свое внимание. В первую очередь, это касается компаний Фосагро и Акрон.
💰В прошлом году в силу целого ряда причин и опасений рост цен на удобрения помог российским компаниям, в том числе экспортерам удобрений заработать значительные деньги. Но текущий год другой. Если рубль будет стабилен, а цены на удобрения продолжат снижение, логично предположить и снижение финансовых показателей у компаний сектора.
Цены на фосфорные и азотные удобрения от пиковых и средних значений претерпела снижение более 30%, а по отдельным группам товарных наименований - более 50%.
❗️Виной тому пресловутое голубое топливо - газ. Цены на газ от локальных пиков резко пошли вниз, а для производства удобрений, газ - ключевая составляющая, которая входит в себестоимость. По этой же причине возвращается фактор конкуренции. Ряд западных предприятий, которые приостановили деятельность из-за высоких цен на энергоресурсы, возобновляют работу.
💡Экспортные потоки перемещаются на Восток. Индия, Турция, Китай, страны Ближнего Востока. Здесь помимо новых рынков и логистических проблем, остаётся актуальной проблема дисконта на российские товары и сырье, по примеру энергоносителей. Дружественные страны закупают удобрения по привлекательным для себя ценам.
‼️Снижение цен на удобрения в совокупности с другими факторами может привести к снижению финансовых показателей, что отразится на котировках компаний. В данный момент стоит подождать фактических результатов работы компаний и принять решение, держа в уме, что ситуация в данный момент в секторе складывается нелучшим образом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ФосАгро или Акрон? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать
❤130👍70👎23🔥8⚡5🏆3
#важно
🛢 Эксперты сообщили о риске снижения добычи нефти в России на 50–80 млн т.
Добыча нефти в России в этом году может снизиться на 10–15%, прогнозируют аналитики Kept. Итоговые показатели будут зависеть от способности российских компаний переориентировать поставки нефтепродуктов из Европы. «Непонятно даже не то, куда поставлять эту нефть, а кто ее будет возить, страховать, удастся ли справиться с переориентацией потоков нефти из Европы и других недружественных стран на азиатские рынки. Это ключевой вопрос с точки зрения темпов роста ВВП и платежного баланса в следующем году», — сказал банкир.
И тут сложно не согласиться! Самое главное смогут ли компании адаптироваться к изменениям и продавать нефть! Главная мысль в том, что сократить добычу относительно не сложно! Куда сложнее нарастить ее обратно...
🔝 Биржевые аналитики сделали ставку на бумаги Сбербанка в 2023 году! Биржевые аналитики ожидают возвращения банков РФ к прибыльности в 2023 году, однако ставки делают в основном на бумаги Сбербанка в ожидании, что финансовая организация выплатит дивиденды не только за прошлый год в размере 6,6 рубля, но и направит на них часть прибыли 2021 года, следует из комментариев экспертов для РИА Новости. Главный аналитик "Открытие Инвестиции" Алексей Корнилов напоминает, что в 2021 году среднемесячная чистая прибыль Сбербанка составила рекордные 103,8 миллиарда рублей. Результаты последних трех месяцев показывают, что банк движется с опережением 2021 года в среднем на 19,7%. Это очень хороший показатель роста, который свидетельствует о высоком спросе на банковские продукты и эффективности исполнения со стороны менеджмента, комментирует он.
Не буду скрывать, я тоже делаю ставку на сбер в этом году и держу эти бумаги в своем портфеле! Действительно, надежно и понятно! Тут и хороший менеджмент, и прекрасная экосистема, и работа на внутреннем рынке! Сбер действительно хорошая идея! Или думаете иначе? Напишите в комментария свое мнение!
🤝 ТМК продала европейские активы..Дружественным сербам..
ТМК продала сербской инвесткомпании Hefestos Capital два завода в Румынии и подразделения для сбыта в Европе и США. Однако сумма сделки не раскрывается. Объем реализации труб дивизиона в 2020 году составлял 174 тыс. тонн (6% от всего объема продаж за этот год). Мощности активов составляют около 450 тыс. тонн в Решице и 200 тыс. тонн в Слатине. Это меньше 5% всего производства (данные Ъ).
Выручка дивизиона за 2021 год составила 4,9% от выручки всей группы. Продажа активов может единоразово увеличить дивиденды компании за 2023 год (если решение о выплате будет принято).
Любопытно на самом деле, что все активы выкупила именно сербская компания, может все схвачено?
В любом случае, это достаточно интересный актив, у которого будет в ближайшие годы очень много работы для прокладки новых труб! что скажите про ТМК? покупаем в портфель?)))
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🛢 Эксперты сообщили о риске снижения добычи нефти в России на 50–80 млн т.
Добыча нефти в России в этом году может снизиться на 10–15%, прогнозируют аналитики Kept. Итоговые показатели будут зависеть от способности российских компаний переориентировать поставки нефтепродуктов из Европы. «Непонятно даже не то, куда поставлять эту нефть, а кто ее будет возить, страховать, удастся ли справиться с переориентацией потоков нефти из Европы и других недружественных стран на азиатские рынки. Это ключевой вопрос с точки зрения темпов роста ВВП и платежного баланса в следующем году», — сказал банкир.
И тут сложно не согласиться! Самое главное смогут ли компании адаптироваться к изменениям и продавать нефть! Главная мысль в том, что сократить добычу относительно не сложно! Куда сложнее нарастить ее обратно...
🔝 Биржевые аналитики сделали ставку на бумаги Сбербанка в 2023 году! Биржевые аналитики ожидают возвращения банков РФ к прибыльности в 2023 году, однако ставки делают в основном на бумаги Сбербанка в ожидании, что финансовая организация выплатит дивиденды не только за прошлый год в размере 6,6 рубля, но и направит на них часть прибыли 2021 года, следует из комментариев экспертов для РИА Новости. Главный аналитик "Открытие Инвестиции" Алексей Корнилов напоминает, что в 2021 году среднемесячная чистая прибыль Сбербанка составила рекордные 103,8 миллиарда рублей. Результаты последних трех месяцев показывают, что банк движется с опережением 2021 года в среднем на 19,7%. Это очень хороший показатель роста, который свидетельствует о высоком спросе на банковские продукты и эффективности исполнения со стороны менеджмента, комментирует он.
Не буду скрывать, я тоже делаю ставку на сбер в этом году и держу эти бумаги в своем портфеле! Действительно, надежно и понятно! Тут и хороший менеджмент, и прекрасная экосистема, и работа на внутреннем рынке! Сбер действительно хорошая идея! Или думаете иначе? Напишите в комментария свое мнение!
🤝 ТМК продала европейские активы..
Выручка дивизиона за 2021 год составила 4,9% от выручки всей группы. Продажа активов может единоразово увеличить дивиденды компании за 2023 год (если решение о выплате будет принято).
Любопытно на самом деле, что все активы выкупила именно сербская компания, может все схвачено?
В любом случае, это достаточно интересный актив, у которого будет в ближайшие годы очень много работы для прокладки новых труб! что скажите про ТМК? покупаем в портфель?)))
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍172⚡1🔥1
#ИнвестИдеи #Update
⚡️Компания X5 Group первой из ритейлеров отчиталась о результатах работы.
Показатели за квартал:
▫️Чистая выручка - 704 млрд. рублей. Рост на 16% к предыдущему году.
▫️Рост сопоставимых продаж - 8%.
▫️Темпы роста выручки от цифровых бизнесов - 36%.
▫️Отмечается увеличение трафика и среднего чека.
▫️Компания продолжает расширение, открывая новые точки продаж.
▫️Чистая розничная выручка жёсткого дискаунтера Чижика в 4 квартале выросла в 8 раз за счёт низкой базы. Тренд на открытие новых магазинов продолжится.
Итоги года:
▫️Чистая выручка - 2,60 трлн. рублей. Рост на 18%.
▫️Рост сопоставимых продаж - 11%.
▫️Активно развивается онлайн сегмент. Выручка цифровых бизнесов - 70,40 млрд. рублей - рост на 46%.
💬Менеджмент компании отмечает рост ключевых финансовых и операционных метрик. Компания продолжает экспансию и трансформацию форматов магазинов под запрос потребителей. Положительные данные и по ключевым показателям цифровых бизнесов.
✅Компания планирует на текущий год активный заход на Дальний Восток, что значительно расширит географию X5 и создаст новые возможности для покупателей и поставщиков в регионе.
✅Компания рассматривает возможности развития в новых для себя регионах через стратегическое партнерство с местными розничными сетями.
❗️Новых данных по смене прописки компания не озвучила.
💥Вывод. Компания хорошо отчиталась. Бурный рост несколько замедлился, что вполне логично в условиях текущего спроса и стабилизировавшейся инфляции.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции FIVE? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Лучшее Магнит
⚡️Компания X5 Group первой из ритейлеров отчиталась о результатах работы.
Показатели за квартал:
▫️Чистая выручка - 704 млрд. рублей. Рост на 16% к предыдущему году.
▫️Рост сопоставимых продаж - 8%.
▫️Темпы роста выручки от цифровых бизнесов - 36%.
▫️Отмечается увеличение трафика и среднего чека.
▫️Компания продолжает расширение, открывая новые точки продаж.
▫️Чистая розничная выручка жёсткого дискаунтера Чижика в 4 квартале выросла в 8 раз за счёт низкой базы. Тренд на открытие новых магазинов продолжится.
Итоги года:
▫️Чистая выручка - 2,60 трлн. рублей. Рост на 18%.
▫️Рост сопоставимых продаж - 11%.
▫️Активно развивается онлайн сегмент. Выручка цифровых бизнесов - 70,40 млрд. рублей - рост на 46%.
💬Менеджмент компании отмечает рост ключевых финансовых и операционных метрик. Компания продолжает экспансию и трансформацию форматов магазинов под запрос потребителей. Положительные данные и по ключевым показателям цифровых бизнесов.
✅Компания планирует на текущий год активный заход на Дальний Восток, что значительно расширит географию X5 и создаст новые возможности для покупателей и поставщиков в регионе.
✅Компания рассматривает возможности развития в новых для себя регионах через стратегическое партнерство с местными розничными сетями.
❗️Новых данных по смене прописки компания не озвучила.
💥Вывод. Компания хорошо отчиталась. Бурный рост несколько замедлился, что вполне логично в условиях текущего спроса и стабилизировавшейся инфляции.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции FIVE? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Лучшее Магнит

🔥72👍45❤26👎6🐳3
#Видео
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-8 лучших акций для покупки в ФЕВРАЛЕ:
👉https://youtu.be/R6NpI2GehwM
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Лукойл - 3900, Самолет - 2500, MDMG - 435, Полюс-8500, POSI - 1400, Мосбиржа -103, РУСАЛ-41, Магнит-4555
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-8 лучших акций для покупки в ФЕВРАЛЕ:
👉https://youtu.be/R6NpI2GehwM
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium |🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍85⚡4🐳4❤🔥1
#важно
🧐 Центробанки скупают золото самыми быстрыми темпами за полвека. Может они что-то знают?
В третьем квартале 2022 года центральные банки купили больше золота, чем за любой другой квартал на протяжении 55 лет.
При этом основными покупателями были банки развивающихся стран, таких как Россия, Китай, Индия, Турция, Аргентина, Венгрия и Белоруссия. (Какой интересный набор стран, не находите?)
Среди основных причин — популярность золота как традиционного средства сбережения, безопасного и желанного резервного актива в тот период, когда ряд стран подвергается финансовым санкциям, и когда финансовые инвестиции потенциально подлежат замораживанию и конфискации активов.
Кстати, на этой неделе акции золотодобытчиков показывают очень даже неплохие результаты, держите их в своих портфелях?
🛢 Экспорт российской нефти в Индию может достичь новых максимумов - Bloomberg
Индийские нефтепереработчики готовы покупать еще больше российской нефти, если цена будет подходящей, заявили руководители нефтеперерабатывающих заводов.
Страна увеличила импорт российской нефти в 2022 году, завершив год с рекордными месячными объемами, поскольку баррели со скидкой привлекли покупателей. Руководители заявили, что с начала следующего месяца Индия может получить больше дешевой нефти, поскольку запрет Европейского союза на морские поставки российского топлива, возможно, повлияет на показатели переработки в ключевом производителе ОПЕК+.
А потом они из этой нефти делают топливо и продают Европейцам.. Все таки никуда мир не денется от нашей нефти, обидно только то, что мы с этого зарабатываем не очень много!
🔝 Акции «Полиметалла» на Мосбирже за два дня подорожали на 10% на фоне перспектив «переезда» в Казахстан. На торгах LSE бумаги за это время обвалились на 35%. 25 января, российский золотодобытчик опубликовал производственные результаты за четвертый квартал 2022 года и полный год. Выручка «Полиметалла» в четвертом квартале выросла на 30% год к году, достигнув $1 млрд, — это самый сильный квартал за последние пять лет. По итогам 2022-го выручка снизилась всего на 3% год к году. Также компания подтвердила производственный план на 2023 год в объеме 1,7 млн унций (в золотом эквиваленте).
«Полиметалл» рассматривает возможность смены юридической регистрации с британского острова Джерси на Казахстан. Пока никаких решений в отношении вариантов редомициляции не принято, однако компания считает Международный финансовый центр «Астана» (МФЦА) — финансовый хаб в Астане — предпочтительной юрисдикцией.
Дивиденды по этой бумаге все ближе, если конечно у них получится поменять прописку! А я помню, как еще недавно "хоронили" эту компанию и не верили, что она выплывет! Напишите в комментариях те, кто верил и покупал на дне?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🧐 Центробанки скупают золото самыми быстрыми темпами за полвека. Может они что-то знают?
В третьем квартале 2022 года центральные банки купили больше золота, чем за любой другой квартал на протяжении 55 лет.
При этом основными покупателями были банки развивающихся стран, таких как Россия, Китай, Индия, Турция, Аргентина, Венгрия и Белоруссия. (Какой интересный набор стран, не находите?)
Среди основных причин — популярность золота как традиционного средства сбережения, безопасного и желанного резервного актива в тот период, когда ряд стран подвергается финансовым санкциям, и когда финансовые инвестиции потенциально подлежат замораживанию и конфискации активов.
Кстати, на этой неделе акции золотодобытчиков показывают очень даже неплохие результаты, держите их в своих портфелях?
🛢 Экспорт российской нефти в Индию может достичь новых максимумов - Bloomberg
Индийские нефтепереработчики готовы покупать еще больше российской нефти, если цена будет подходящей, заявили руководители нефтеперерабатывающих заводов.
Страна увеличила импорт российской нефти в 2022 году, завершив год с рекордными месячными объемами, поскольку баррели со скидкой привлекли покупателей. Руководители заявили, что с начала следующего месяца Индия может получить больше дешевой нефти, поскольку запрет Европейского союза на морские поставки российского топлива, возможно, повлияет на показатели переработки в ключевом производителе ОПЕК+.
А потом они из этой нефти делают топливо и продают Европейцам.. Все таки никуда мир не денется от нашей нефти, обидно только то, что мы с этого зарабатываем не очень много!
🔝 Акции «Полиметалла» на Мосбирже за два дня подорожали на 10% на фоне перспектив «переезда» в Казахстан. На торгах LSE бумаги за это время обвалились на 35%. 25 января, российский золотодобытчик опубликовал производственные результаты за четвертый квартал 2022 года и полный год. Выручка «Полиметалла» в четвертом квартале выросла на 30% год к году, достигнув $1 млрд, — это самый сильный квартал за последние пять лет. По итогам 2022-го выручка снизилась всего на 3% год к году. Также компания подтвердила производственный план на 2023 год в объеме 1,7 млн унций (в золотом эквиваленте).
«Полиметалл» рассматривает возможность смены юридической регистрации с британского острова Джерси на Казахстан. Пока никаких решений в отношении вариантов редомициляции не принято, однако компания считает Международный финансовый центр «Астана» (МФЦА) — финансовый хаб в Астане — предпочтительной юрисдикцией.
Дивиденды по этой бумаге все ближе, если конечно у них получится поменять прописку! А я помню, как еще недавно "хоронили" эту компанию и не верили, что она выплывет! Напишите в комментариях те, кто верил и покупал на дне?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍175🔥9
#ИнвестИдеи #Update
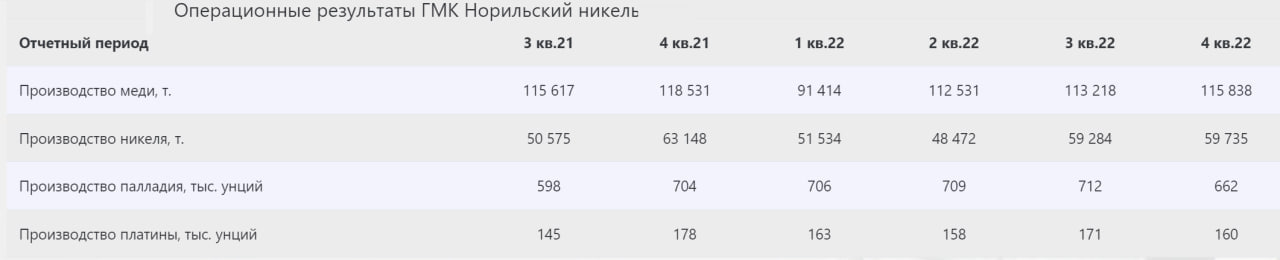
⚡️Компания Норникель опубликовала производственные показатели за 4 квартал и 2022 год в целом.
❗️Производство никеля и меди осталось на прежнем квартальном уровне, а производство металлов платиновой группы снизилось на 6-7%.
💡Позитивом является то, что компания выполнила производственный план на год. Выпуск меди (рост на 6% год к году) и платины (рост на 2%) в соответствии с прогнозом, а производство никеля (рост на 13% к предыдущему году) и палладия (увеличение на 7%) превысило прогнозные цифры.
✅Производственные показатели по году продемонстрировали рост, в том числе, из-за эффекта низкой базы.
✅Компания успешно наладила поставки запчастей, техники и оборудования из дружественных стран.
✅Модернизация Норильской обогатительной фабрики после аварии успешно завершена.
🔻В текущем году Норникель планирует продолжение программы модернизации и ремонта производственных активов и оборудования.
Вывод: c производственной точки зрения у Норникеля по-прежнему все в порядке, но сейчас на котировки акций металлургического гиганта оказывают приоритетное влияние другие бизнес-факторы.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Норникель? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
⚡️Компания Норникель опубликовала производственные показатели за 4 квартал и 2022 год в целом.
❗️Производство никеля и меди осталось на прежнем квартальном уровне, а производство металлов платиновой группы снизилось на 6-7%.
💡Позитивом является то, что компания выполнила производственный план на год. Выпуск меди (рост на 6% год к году) и платины (рост на 2%) в соответствии с прогнозом, а производство никеля (рост на 13% к предыдущему году) и палладия (увеличение на 7%) превысило прогнозные цифры.
✅Производственные показатели по году продемонстрировали рост, в том числе, из-за эффекта низкой базы.
✅Компания успешно наладила поставки запчастей, техники и оборудования из дружественных стран.
✅Модернизация Норильской обогатительной фабрики после аварии успешно завершена.
🔻В текущем году Норникель планирует продолжение программы модернизации и ремонта производственных активов и оборудования.
Вывод: c производственной точки зрения у Норникеля по-прежнему все в порядке, но сейчас на котировки акций металлургического гиганта оказывают приоритетное влияние другие бизнес-факторы.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Норникель? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
🔥98❤72👍57👎17
#ИнвестИдеи #Update
⚡️Хорошие новости для акционеров компании Черкизово. Мясной гигант по итогам 2022 года увеличил на четверть отгрузки продукции за рубеж. Показатель составил более 100 тыс. тонн.
▫️Значительную часть экспорта, традиционно для компании, составило мясо курицы - около 75 тыс. тонн. Рост показателя более 20% относительно предыдущего года.
Точка роста - Китай. Новые контракты, увеличение поставок и расчетов в юанях.
✅Также рост экспорта продемонстрировали и другие сегменты. Колбасная продукция и мясо индейки - рост более 30%. Продукция из свинины - рост на 15%.
✅Рост экспортной выручки по итогам года - отличные более 40%. Ложкой экспортного дегтя стал относительно крепкий рубль, но цифра все равно впечатляет.
✅Компания продолжает развивать каналы поставок и клиентскую базу. Основной фокус на дружественных странах с платежеспособный спросом.
❕Точка роста для компании и значительные перспективы - поставки продукции в мусульманские страны с пометкой "Халяль". Устойчивый спрос сохраняется.
❕У компании амбициозные планы по выходу на новые рынки, в частности, в азиатском регионе.
Вывод: Экспортные поставки тесно связаны с логистическими и транспортными вопросами, которые получили серьезный удар в 2022 году. Компания сделала важные шаги по улучшению логистических цепочек, которые обеспечили рост экспорта.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Черкизово? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
⚡️Хорошие новости для акционеров компании Черкизово. Мясной гигант по итогам 2022 года увеличил на четверть отгрузки продукции за рубеж. Показатель составил более 100 тыс. тонн.
▫️Значительную часть экспорта, традиционно для компании, составило мясо курицы - около 75 тыс. тонн. Рост показателя более 20% относительно предыдущего года.
Точка роста - Китай. Новые контракты, увеличение поставок и расчетов в юанях.
✅Также рост экспорта продемонстрировали и другие сегменты. Колбасная продукция и мясо индейки - рост более 30%. Продукция из свинины - рост на 15%.
✅Рост экспортной выручки по итогам года - отличные более 40%. Ложкой экспортного дегтя стал относительно крепкий рубль, но цифра все равно впечатляет.
✅Компания продолжает развивать каналы поставок и клиентскую базу. Основной фокус на дружественных странах с платежеспособный спросом.
❕Точка роста для компании и значительные перспективы - поставки продукции в мусульманские страны с пометкой "Халяль". Устойчивый спрос сохраняется.
❕У компании амбициозные планы по выходу на новые рынки, в частности, в азиатском регионе.
Вывод: Экспортные поставки тесно связаны с логистическими и транспортными вопросами, которые получили серьезный удар в 2022 году. Компания сделала важные шаги по улучшению логистических цепочек, которые обеспечили рост экспорта.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Черкизово? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю

🔥114👍93❤33👎5🐳2
#конкурс
⚡️Друзья, продолжаем проводить конкурс выходного дня!!!
👉 Какая будет цена акции ГАЗПРОМ на закрытии в понедельник 30.01.23?!
‼️Кто будет ближе к цене и раньше, тот выигрывает 1000 рублей. Пишите свои варианты под этим постом. Один вариант от одного участника. Победителя объявим во вторник утром в новостном посте! Ответы принимаем до 30.01.23 до 20:00.
⚡️Друзья, продолжаем проводить конкурс выходного дня!!!
👉 Какая будет цена акции ГАЗПРОМ на закрытии в понедельник 30.01.23?!
‼️Кто будет ближе к цене и раньше, тот выигрывает 1000 рублей. Пишите свои варианты под этим постом. Один вариант от одного участника. Победителя объявим во вторник утром в новостном посте! Ответы принимаем до 30.01.23 до 20:00.
👍50
#КурсВалют
🇨🇳Многие эксперты сходятся во мнении, что китайский юань станет полноценной заменой доллару США, как в мире, так и в России. При чем в РФ этот процесс в силу определенных обстоятельств молниеносно и заметно интенсифицировался.
🔥 Приведем несколько аргументов, на которые обязательно стоит обратить внимание инвестору:
1️⃣ Не стоит повторять за Фондом национального благосостояния (ФНБ) и большую часть сбережений перекладывать в юани. Для диверсификации такой шаг оправдан, но с точки зрения потенциальных рисков - нет. До сих пор "начинка" китайской экономики остаётся загадкой и, несмотря на позитивный взгляд экспертов, ситуация с рынком долга и недвижимости остаётся нерешённой, а государственная поддержка экономики ограничивается лишь словами.
2️⃣ Есть прецеденты в международной торговле и двусторонних расчетах в юанях, но глобальный процесс внедрения юаня небыстрый, объем платежей в китайской валюте в глобальном денежном обороте невелик.
3️⃣ Объем торгов юанем на Московской бирже растет повышенными темпами. Это и понятно. Нет альтернатив. Но не стоит терять из виду тот факт, что китайский юань до сих пор, во-первых, не свободно конвертируем, во-вторых, управляется коммунистической партией.
4️⃣ Если произойдет глобальный экономический кризис или коллапс, власти Китая будут руководствоваться строго интересами своей страны, а не интересами держателей китайской валюты, управляя курсом национальной валюты по своему усмотрению.
⁉️Какой вывод?
Альтернатив китайскому юаню в России нет, но увлекаться чрезмерными сбережениями и вложениями в юанях в данный момент не стоит. Валюта хороша для диверсификации валютного портфеля, но абсолютно непригодна для размещения крупной валютной части портфеля. Риски остаются высокими, неопределенность в отношении экономических перспектив страны тоже.
⁉️ А на ваш взгляд, что будет с курсом юаня в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю доллар
🇨🇳Многие эксперты сходятся во мнении, что китайский юань станет полноценной заменой доллару США, как в мире, так и в России. При чем в РФ этот процесс в силу определенных обстоятельств молниеносно и заметно интенсифицировался.
🔥 Приведем несколько аргументов, на которые обязательно стоит обратить внимание инвестору:
1️⃣ Не стоит повторять за Фондом национального благосостояния (ФНБ) и большую часть сбережений перекладывать в юани. Для диверсификации такой шаг оправдан, но с точки зрения потенциальных рисков - нет. До сих пор "начинка" китайской экономики остаётся загадкой и, несмотря на позитивный взгляд экспертов, ситуация с рынком долга и недвижимости остаётся нерешённой, а государственная поддержка экономики ограничивается лишь словами.
2️⃣ Есть прецеденты в международной торговле и двусторонних расчетах в юанях, но глобальный процесс внедрения юаня небыстрый, объем платежей в китайской валюте в глобальном денежном обороте невелик.
3️⃣ Объем торгов юанем на Московской бирже растет повышенными темпами. Это и понятно. Нет альтернатив. Но не стоит терять из виду тот факт, что китайский юань до сих пор, во-первых, не свободно конвертируем, во-вторых, управляется коммунистической партией.
4️⃣ Если произойдет глобальный экономический кризис или коллапс, власти Китая будут руководствоваться строго интересами своей страны, а не интересами держателей китайской валюты, управляя курсом национальной валюты по своему усмотрению.
⁉️Какой вывод?
Альтернатив китайскому юаню в России нет, но увлекаться чрезмерными сбережениями и вложениями в юанях в данный момент не стоит. Валюта хороша для диверсификации валютного портфеля, но абсолютно непригодна для размещения крупной валютной части портфеля. Риски остаются высокими, неопределенность в отношении экономических перспектив страны тоже.
⁉️ А на ваш взгляд, что будет с курсом юаня в ближайшее время?
👍 Вверх,👎 Вниз, 🔥Покупаю доллар

👍137🔥36👎15🐳9🎉2
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео: В нем я рассказал о главных событиях недели, как они повлияли на рынок, сделал прогноз на следующую неделю и дал несколько новых инвест идеи для покупки на ближайшую перспективу: https://youtu.be/B2aySLVeDdI
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
MGNT - 4550, GMKN - 14500, FIXP - 340, Ozon - 1550
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: В нем я рассказал о главных событиях недели, как они повлияли на рынок, сделал прогноз на следующую неделю и дал несколько новых инвест идеи для покупки на ближайшую перспективу: https://youtu.be/B2aySLVeDdI
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Premium | 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍83⚡3🏆1
#важно
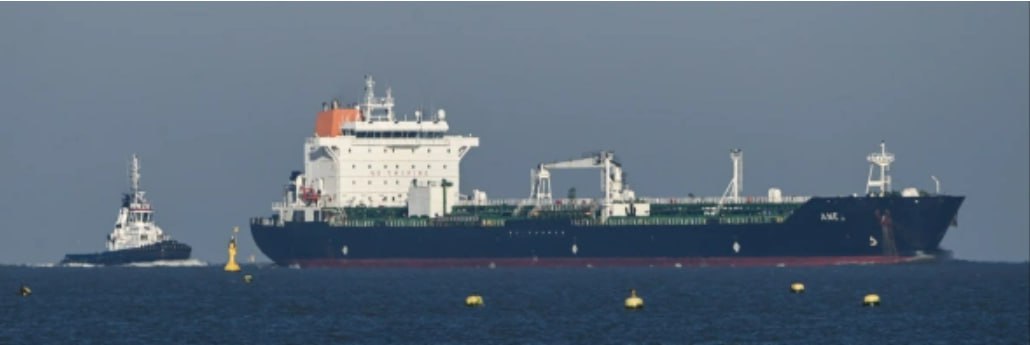
🤝 Bloomberg узнал о танкерах с миллионами баррелей дизеля из России для ЕС.
По данным аналитиков, ЕС в январе в день закупал по 600 тыс. баррелей российского дизеля, несколько судов с этим топливом направляются в Европу и прибудут до 5 февраля, когда вступит в силу эмбарго на нефтепродукты из России
Санкции санкциями, но дизель нужен здесь и сейчас и желательно на будущее.. Не удивлюсь, если найдется механизм обхода санкций для дизеля, потому что, если нефть и реально заменить другими поставками (к примеру смешать нашу нефть с чужой под Сингапуром), то с дизелем сложнее, России обеспечивала более 80% потребления ЕС..
Итак, кто у нас главный производитель дизеля в России? У кого ждать хороший отчет и прибыль? Лукойл? Газпромнефть?😉
🔝 Оператор связи МТС инвестирует $100 млн в создание собственной метавселенной — виртуальной среды, где компания намерена продвигать свои и партнерские цифровые продукты, в том числе тарифы, подписки на книжный сервис и онлайн-кинотеатр. За рубежом метавселенные считаются перспективной технологией, но инвестиции в проекты пока не окупаются, а в России их полноценному запуску препятствуют технические ограничения, отмечают эксперты. Разработкой метавселенной МТС будут заниматься стартапы, которые были задействованы в программе 5G-инкубации, введенной в феврале 2022 года, а также новые разработчики. Совокупные инвестиции МТС в акселератор МТС AI, которые будут отбирать стартапы, в том числе международные, составят $100 млн, пилотный запуск планируется уже в 2023 году.
Метавселенная, обещают в МТС, будет поддерживать все устройства виртуальной (VR) и дополненной (AR) реальности.
Хорошее начинание, многие считают, что за метавселенными будущее! Но, 100 тысяч маловато конечно для развития чего-то действительно масштабного, плюс всех технологий у нас нет, да и 5G так и не реализован в полной мере... Одним словом, вопросов пока больше чем ответов!
💎 Бельгия не видит смысла в запрете российских алмазов в ЕС
Бельгийский премьер-министр Александр де Кроо заявил, что Бельгия в данный момент не считает необходимым запрет оптовых закупок российских алмазов, поскольку камни и так попадут в магазины Евросоюза. Объем поставок алмазов в Бельгию сократился на 80 процентов, но показатель в целом не снизился. Часть алмазов, добавил он, поставляется в Европу другими путями.
Ранее политик заявлял, что в случае введения ограничений на российские алмазы, торговля "просто переместится в Дубай".
По данным бельгийских СМИ, в 2021 году Бельгия импортировала российских алмазов на 1,8 миллиарда евро. Бельгийский Антверпен является одним из главных мировых центров обработки и торговли алмазами.
Не хотят Бельгийцы терять выход к нашим алмазам, слишком большая статья их доходов в бюджете! Алроса в относительной безопасности!)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🤝 Bloomberg узнал о танкерах с миллионами баррелей дизеля из России для ЕС.
По данным аналитиков, ЕС в январе в день закупал по 600 тыс. баррелей российского дизеля, несколько судов с этим топливом направляются в Европу и прибудут до 5 февраля, когда вступит в силу эмбарго на нефтепродукты из России
Санкции санкциями, но дизель нужен здесь и сейчас и желательно на будущее.. Не удивлюсь, если найдется механизм обхода санкций для дизеля, потому что, если нефть и реально заменить другими поставками (к примеру смешать нашу нефть с чужой под Сингапуром), то с дизелем сложнее, России обеспечивала более 80% потребления ЕС..
Итак, кто у нас главный производитель дизеля в России? У кого ждать хороший отчет и прибыль? Лукойл? Газпромнефть?😉
🔝 Оператор связи МТС инвестирует $100 млн в создание собственной метавселенной — виртуальной среды, где компания намерена продвигать свои и партнерские цифровые продукты, в том числе тарифы, подписки на книжный сервис и онлайн-кинотеатр. За рубежом метавселенные считаются перспективной технологией, но инвестиции в проекты пока не окупаются, а в России их полноценному запуску препятствуют технические ограничения, отмечают эксперты. Разработкой метавселенной МТС будут заниматься стартапы, которые были задействованы в программе 5G-инкубации, введенной в феврале 2022 года, а также новые разработчики. Совокупные инвестиции МТС в акселератор МТС AI, которые будут отбирать стартапы, в том числе международные, составят $100 млн, пилотный запуск планируется уже в 2023 году.
Метавселенная, обещают в МТС, будет поддерживать все устройства виртуальной (VR) и дополненной (AR) реальности.
Хорошее начинание, многие считают, что за метавселенными будущее! Но, 100 тысяч маловато конечно для развития чего-то действительно масштабного, плюс всех технологий у нас нет, да и 5G так и не реализован в полной мере... Одним словом, вопросов пока больше чем ответов!
💎 Бельгия не видит смысла в запрете российских алмазов в ЕС
Бельгийский премьер-министр Александр де Кроо заявил, что Бельгия в данный момент не считает необходимым запрет оптовых закупок российских алмазов, поскольку камни и так попадут в магазины Евросоюза. Объем поставок алмазов в Бельгию сократился на 80 процентов, но показатель в целом не снизился. Часть алмазов, добавил он, поставляется в Европу другими путями.
Ранее политик заявлял, что в случае введения ограничений на российские алмазы, торговля "просто переместится в Дубай".
По данным бельгийских СМИ, в 2021 году Бельгия импортировала российских алмазов на 1,8 миллиарда евро. Бельгийский Антверпен является одним из главных мировых центров обработки и торговли алмазами.
Не хотят Бельгийцы терять выход к нашим алмазам, слишком большая статья их доходов в бюджете! Алроса в относительной безопасности!)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍250❤5👌2
#ИнвестИдеи #Update
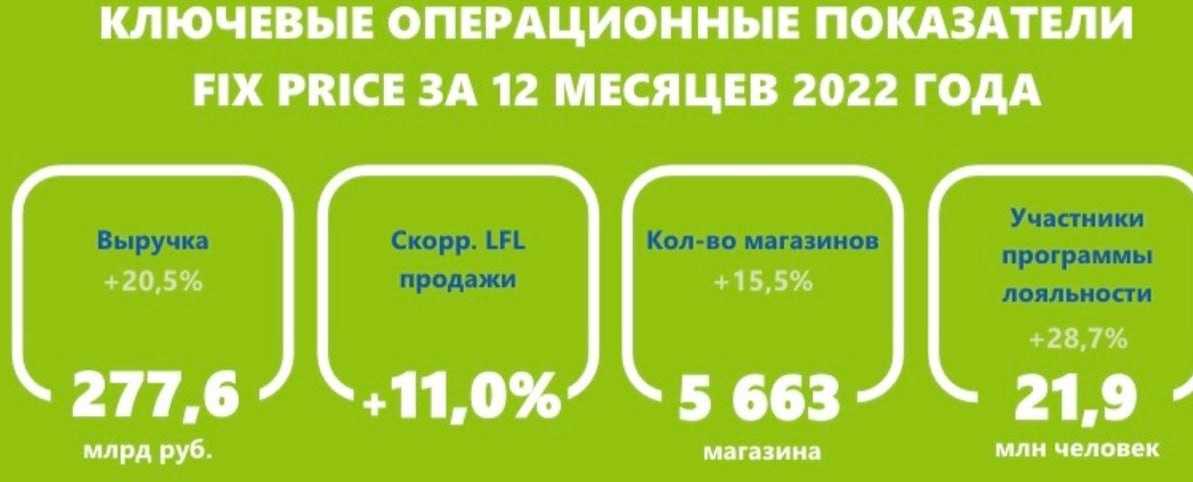
🔥Компания Fix Price опубликовала операционные итоги работы за 4 квартал 2022 года.
Основные тезисы:
1️⃣ Выручка составила 75,80 млрд. рублей, показав внушительный рост на 14%. Примечательно, что розничная и оптовая выручка выросли примерно на тот же процент. Это говорит о сбалансированности роста бизнеса.
2️⃣ Компания продолжает расширять свою сеть. Количество магазинов за квартал - рост на 200 новых точек.
3️⃣ Сопоставимые продажи и размер среднего чека растут.
4️⃣ Компания продолжает умело управлять ассортиментом и ценами. Это позволяет предложить потребителям наиболее подходящее соотношение цена-качество товаров. Интересный момент: компания занимает определенную нишу с понятной стратегией, но плавно дополняет ассортимент товарами более высокой ценовой категории. Этот "незаметный" шаг может дать вполне осязаемую финансовую отдачу.
5️⃣ Менеджмент позитивно оценил отчет. Компания превысила план по открытию новых магазинов.
6️⃣ Компания выходит на международные рынки. Открыт первый магазин в Монголии.
7️⃣ Менеджмент подтверждает намерения компании вернуться к вопросу выплаты дивидендов, когда будут урегулированы юридические вопросы.
‼️Компания продемонстрировала рост. В текущих реалиях это уже позитив. Ставка на международный рынок при определенном стечении обстоятельств и адаптации бизнес-модели Fix Price может дать отличную отдачу через несколько лет, но в данный момент это больше поиск точек роста.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Fix Price? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
🔥Компания Fix Price опубликовала операционные итоги работы за 4 квартал 2022 года.
Основные тезисы:
1️⃣ Выручка составила 75,80 млрд. рублей, показав внушительный рост на 14%. Примечательно, что розничная и оптовая выручка выросли примерно на тот же процент. Это говорит о сбалансированности роста бизнеса.
2️⃣ Компания продолжает расширять свою сеть. Количество магазинов за квартал - рост на 200 новых точек.
3️⃣ Сопоставимые продажи и размер среднего чека растут.
4️⃣ Компания продолжает умело управлять ассортиментом и ценами. Это позволяет предложить потребителям наиболее подходящее соотношение цена-качество товаров. Интересный момент: компания занимает определенную нишу с понятной стратегией, но плавно дополняет ассортимент товарами более высокой ценовой категории. Этот "незаметный" шаг может дать вполне осязаемую финансовую отдачу.
5️⃣ Менеджмент позитивно оценил отчет. Компания превысила план по открытию новых магазинов.
6️⃣ Компания выходит на международные рынки. Открыт первый магазин в Монголии.
7️⃣ Менеджмент подтверждает намерения компании вернуться к вопросу выплаты дивидендов, когда будут урегулированы юридические вопросы.
‼️Компания продемонстрировала рост. В текущих реалиях это уже позитив. Ставка на международный рынок при определенном стечении обстоятельств и адаптации бизнес-модели Fix Price может дать отличную отдачу через несколько лет, но в данный момент это больше поиск точек роста.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Fix Price? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
🔥105👍59❤25👎9❤🔥1🐳1
#ИнвестИдеи #Update
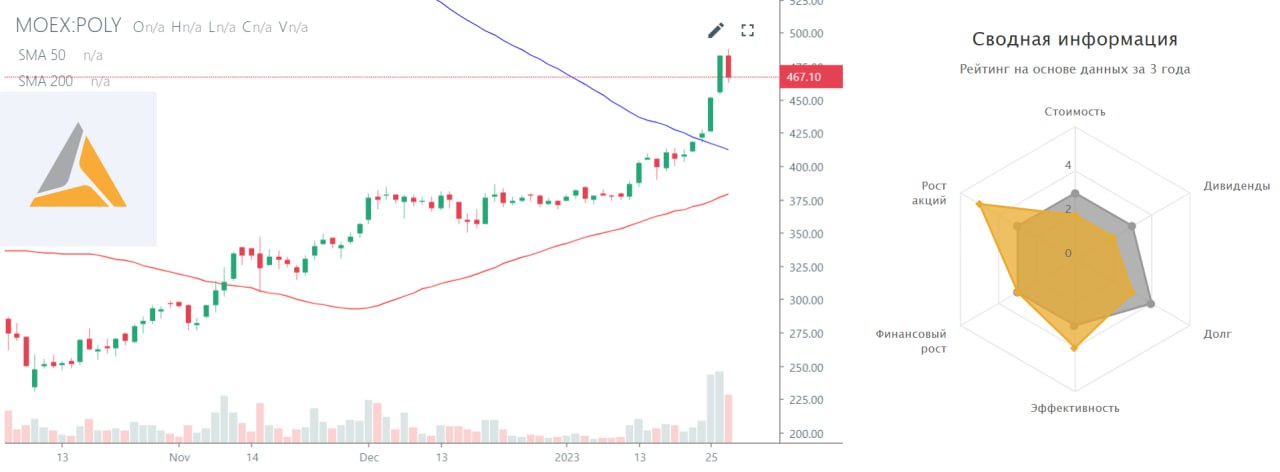
День инвестора и аналитика компании Полиметалл. Тезисы.
1️⃣У компании есть четкий план по перерегистрации с острова Джерси. Один из возможных вариантов - Казахстан, где у Полиметаллов крупная часть производственных активов.
2️⃣При удачном стечении обстоятельств Полиметалл может возобновить дивидендные выплаты в конце 2023 года.
3️⃣Несмотря на то, что ранее компания открещивалась от информации по разделению бизнеса на российскую и казахстанскую части, в данный момент такой вариант вполне реален.
4️⃣Компания восстановила продажи металлов. Ранее накопленные запасы уменьшаются в результате сбыта. Финансовое положение устойчивое, долг сокращается.
5️⃣Компания выполнила производственный план на год.
6️⃣Рост цены на золото в конце года сыграл на руку компании, позволив реализовать золото по цене выше предполагаемой.
7️⃣Полиметалл сохранил производственный прогноз на 2023 год.
8️⃣Компания продолжает реализацию собственных проектов, хотя и заявляет о смещении сроков. Запущен в соответствии с планом проект Кутын. Часть проектов передвинута во времени на более поздние периоды.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение акциям Полиметалл:
👍Вырастут 👎Упадут 🔥Наблюдаю
День инвестора и аналитика компании Полиметалл. Тезисы.
1️⃣У компании есть четкий план по перерегистрации с острова Джерси. Один из возможных вариантов - Казахстан, где у Полиметаллов крупная часть производственных активов.
2️⃣При удачном стечении обстоятельств Полиметалл может возобновить дивидендные выплаты в конце 2023 года.
3️⃣Несмотря на то, что ранее компания открещивалась от информации по разделению бизнеса на российскую и казахстанскую части, в данный момент такой вариант вполне реален.
4️⃣Компания восстановила продажи металлов. Ранее накопленные запасы уменьшаются в результате сбыта. Финансовое положение устойчивое, долг сокращается.
5️⃣Компания выполнила производственный план на год.
6️⃣Рост цены на золото в конце года сыграл на руку компании, позволив реализовать золото по цене выше предполагаемой.
7️⃣Полиметалл сохранил производственный прогноз на 2023 год.
8️⃣Компания продолжает реализацию собственных проектов, хотя и заявляет о смещении сроков. Запущен в соответствии с планом проект Кутын. Часть проектов передвинута во времени на более поздние периоды.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение акциям Полиметалл:
👍Вырастут 👎Упадут 🔥Наблюдаю
👍176🔥59👎28🐳2
#важно
🛢 Bloomberg сообщил о росте морских поставок российской нефти на 16%.
Средний четырехнедельный объем отгрузок достиг максимального уровня с июня 2022 года. Основной рост пришелся на порты Балтийского и Тихоокеанского регионов (на 310 тыс. баррелей в день), однако частично его компенсировало дальнейшее падение поставок из порта в Арктике. Крупнейшими покупателями российской нефти остаются Китай, Индия и Турция. Объемы нефти на судах, направляющихся в эти страны, а также объемы на судах, которые пока не указали пункт назначения, выросли в среднем на 267 тыс. баррелей в день, до 3,12 млн баррелей в день. Это максимальный уровень с тех пор, как Bloomberg начал мониторить потоки нефти в начале 2022 года.
Да еще и у берегов испанского города Сеута российские танкеры переливают нефть из танкера в танкер. Таким образом, Россия обходит ограничения и ценовые потолки, а также сильно снижает стоимость перевозки. Но есть риски: танкеры, которые были замечены в «теневом» экспорте, старые, а их страховое покрытие туманно, отмечают эксперты.
Любыми способами, но наша нефть попадает на мировой рынок! На самом деле это очень важно и тут главное, чтобы добыча не сокращалась.. 2023 год будет очень не простым для Российских нефтяников, но пока она держаться!
😱 Акционеры ВТБ утвердили допэмиссию на 30,196 триллионов акций. Реакция рынка сдержанная — бумаги растут на 0,6%, до ₽0,016685. Инвесторы уже отыграли новость о допэмиссии 28 декабря, когда стало известно о внеочередном собрании, которое рассмотрит этот вопрос. Все таки разводнили акционерный капитал еще на 302млрд рублей.. Косвенно может говорить о том, что у банка не все так гладко и ему очень нужна докапитализация.. Видимо только Сбер смог пережить этот кризис успешно.
ВТБ действительно показывает очень слабые результаты и не является хорошей инвестиционной идеей уж точно!
❤️🩹 Газпром запустил завод СПГ на КС "Портовая" без помощи Linde
Газпром запустил завод сжижения природного газа на компрессорной станции «Портовая» без участия компании Linde, которая объявила о выходе из российских проектов. По словам зампреда правления компании Виталия Маркелова, в ситуации серьезных внешних ограничений подготовка к эксплуатации и пуск КСПГ в работу осуществили без участия лицензиара технологии сжижения природного газа и без технической, эксплуатационной поддержки производителями зарубежного оборудования.
Надеюсь там все надежно они сделали и все будет работать! А если без шуток, то Газпром молодцы, что идут на перспективный рынок СПГ, как раз недавно стало известно о строительство нового завода в Астраханской области.
Много раз встречал мнение, что Газпром сейчас сильно недооцененная бумага, что скажите?
‼️ Друзья, завершился наш конкурс, условия которого описаны здесь. Цена акций на закрытие 158.41, ближе всех и раньше оказался подписчик Дмитрий Алёхин.
👉 Прошу победителя написать мне @InvestCashflow
Внимание! Мы сами никому никогда первыми не пишем (остерегайтесь мошенничества)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🛢 Bloomberg сообщил о росте морских поставок российской нефти на 16%.
Средний четырехнедельный объем отгрузок достиг максимального уровня с июня 2022 года. Основной рост пришелся на порты Балтийского и Тихоокеанского регионов (на 310 тыс. баррелей в день), однако частично его компенсировало дальнейшее падение поставок из порта в Арктике. Крупнейшими покупателями российской нефти остаются Китай, Индия и Турция. Объемы нефти на судах, направляющихся в эти страны, а также объемы на судах, которые пока не указали пункт назначения, выросли в среднем на 267 тыс. баррелей в день, до 3,12 млн баррелей в день. Это максимальный уровень с тех пор, как Bloomberg начал мониторить потоки нефти в начале 2022 года.
Да еще и у берегов испанского города Сеута российские танкеры переливают нефть из танкера в танкер. Таким образом, Россия обходит ограничения и ценовые потолки, а также сильно снижает стоимость перевозки. Но есть риски: танкеры, которые были замечены в «теневом» экспорте, старые, а их страховое покрытие туманно, отмечают эксперты.
Любыми способами, но наша нефть попадает на мировой рынок! На самом деле это очень важно и тут главное, чтобы добыча не сокращалась.. 2023 год будет очень не простым для Российских нефтяников, но пока она держаться!
😱 Акционеры ВТБ утвердили допэмиссию на 30,196 триллионов акций. Реакция рынка сдержанная — бумаги растут на 0,6%, до ₽0,016685. Инвесторы уже отыграли новость о допэмиссии 28 декабря, когда стало известно о внеочередном собрании, которое рассмотрит этот вопрос. Все таки разводнили акционерный капитал еще на 302млрд рублей.. Косвенно может говорить о том, что у банка не все так гладко и ему очень нужна докапитализация.. Видимо только Сбер смог пережить этот кризис успешно.
ВТБ действительно показывает очень слабые результаты и не является хорошей инвестиционной идеей уж точно!
❤️🩹 Газпром запустил завод СПГ на КС "Портовая" без помощи Linde
Газпром запустил завод сжижения природного газа на компрессорной станции «Портовая» без участия компании Linde, которая объявила о выходе из российских проектов. По словам зампреда правления компании Виталия Маркелова, в ситуации серьезных внешних ограничений подготовка к эксплуатации и пуск КСПГ в работу осуществили без участия лицензиара технологии сжижения природного газа и без технической, эксплуатационной поддержки производителями зарубежного оборудования.
Надеюсь там все надежно они сделали и все будет работать! А если без шуток, то Газпром молодцы, что идут на перспективный рынок СПГ, как раз недавно стало известно о строительство нового завода в Астраханской области.
Много раз встречал мнение, что Газпром сейчас сильно недооцененная бумага, что скажите?
‼️ Друзья, завершился наш конкурс, условия которого описаны здесь. Цена акций на закрытие 158.41, ближе всех и раньше оказался подписчик Дмитрий Алёхин.
👉 Прошу победителя написать мне @InvestCashflow
Внимание! Мы сами никому никогда первыми не пишем (остерегайтесь мошенничества)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях

👍158🎉4👏3🐳2❤1
#ИнвестИдеи #Update
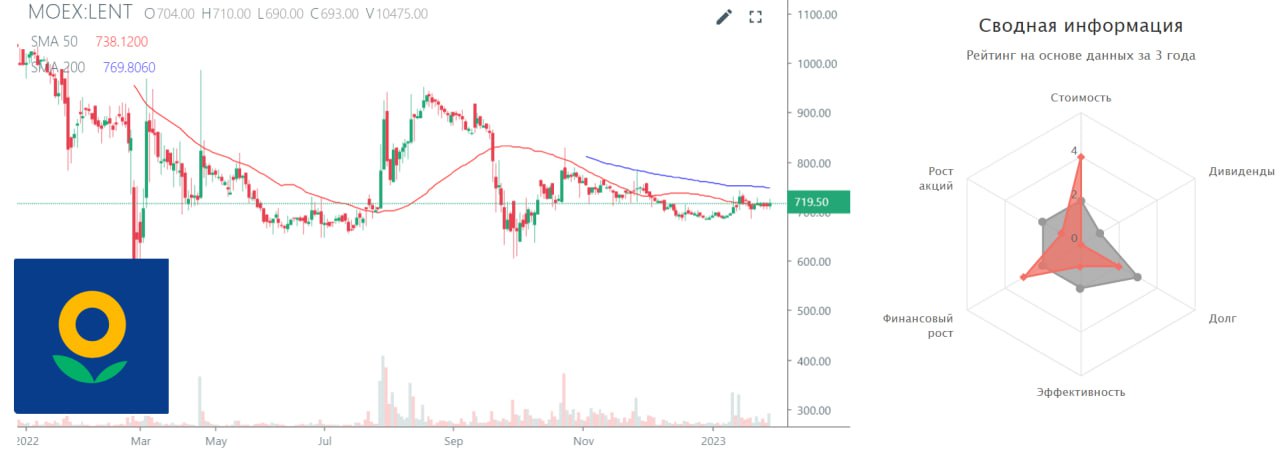
🛒Компания Лента опубликовала довольно слабый отчет. Тезисы.
1️⃣ Продажи за квартал остались на уровне прошлого года - 148,20 млрд. рублей. А за год выросли на 11,10% до 537,40 млрд. рублей.
2️⃣ Сопоставимые продажи незначительно снизились вслед за снижением среднего чека и трафика. В годовом выражении сопоставимые продажи показали рост на 2,30%.
3️⃣ Сектор онлайн продаж - 11,20 млрд. рублей (рост на 59,40%) подтверждает общий тренд на покупки в онлайне. За год онлайн продажи - 40,40 млрд. рублей (рост на 109%).
4️⃣ Менеджмент делает фокус на развитии модели магазинов Мини Лента уходя от формата гипермаркетов.
5️⃣ Лента присматривается к рынку и пока решила приостановить активное открытие магазинов.
6️⃣ Компания пересмотрела ассортимент с учётом потребительских привычек и платежеспособности. Была расширена линейка товаров в более низких ценовых сегментах.
❗️По сравнению с конкурентами, у компании Лента слабый невыразительный отчет. Пока компания не может должным образом конкурировать с другими игроками рынка и завоевать внимание инвесторов. Главная проблема компании: несвоевременный переход от формата магазинов Гипермаркет к формату более компактных точек продаж.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение акциям Лента:
👍Вырастут 👎Упадут 🔥Наблюдаю
🛒Компания Лента опубликовала довольно слабый отчет. Тезисы.
1️⃣ Продажи за квартал остались на уровне прошлого года - 148,20 млрд. рублей. А за год выросли на 11,10% до 537,40 млрд. рублей.
2️⃣ Сопоставимые продажи незначительно снизились вслед за снижением среднего чека и трафика. В годовом выражении сопоставимые продажи показали рост на 2,30%.
3️⃣ Сектор онлайн продаж - 11,20 млрд. рублей (рост на 59,40%) подтверждает общий тренд на покупки в онлайне. За год онлайн продажи - 40,40 млрд. рублей (рост на 109%).
4️⃣ Менеджмент делает фокус на развитии модели магазинов Мини Лента уходя от формата гипермаркетов.
5️⃣ Лента присматривается к рынку и пока решила приостановить активное открытие магазинов.
6️⃣ Компания пересмотрела ассортимент с учётом потребительских привычек и платежеспособности. Была расширена линейка товаров в более низких ценовых сегментах.
❗️По сравнению с конкурентами, у компании Лента слабый невыразительный отчет. Пока компания не может должным образом конкурировать с другими игроками рынка и завоевать внимание инвесторов. Главная проблема компании: несвоевременный переход от формата магазинов Гипермаркет к формату более компактных точек продаж.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение акциям Лента:
👍Вырастут 👎Упадут 🔥Наблюдаю
👎81🔥50👍17🕊4
#ИнвестИдеи
🔥В ожидании решения Федеральной резервной системы (ФРС) США.
📌 Обращаем внимание на сохраняющиеся инфраструктурные риски. Мы рекомендуем инвестировать в американский фондовый рынок исключительно через зарубежную инвестиционную инфраструктуру.
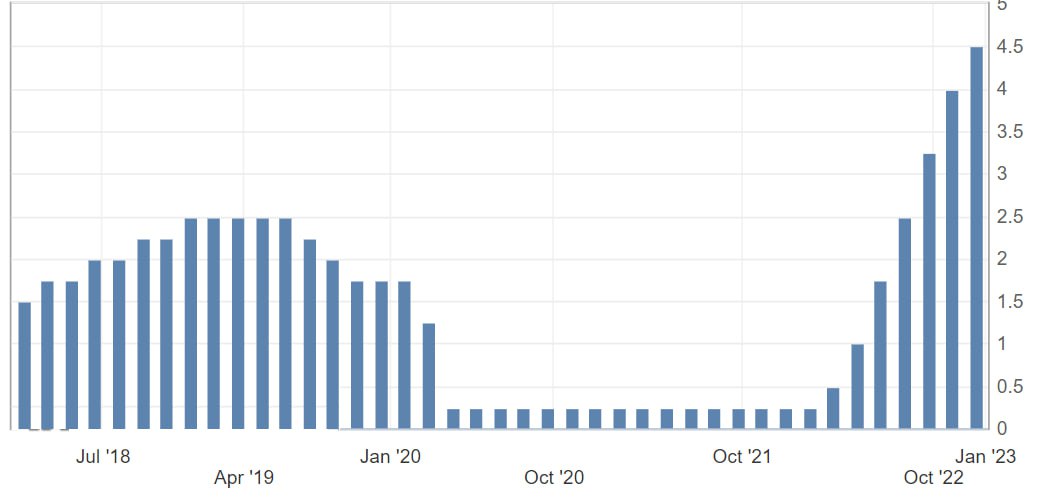
📌 1 февраля ФРС сообщит свое решение по процентной ставке. С почти 100%-ой вероятностью ставка будет повышена на 0,25%. Это рынок знает и уже заложил в котировки. Важно другое, что члены ФРС думают об инфляции, динамике ее изменения, процессе сокращения баланса ФРС и перспективах экономики в условиях экстремально высокой ставки.
📌 Котировки могут быть волатильны в обе стороны. Нервозность на американском фондовом рынке очевидна. С одной стороны, борьба с инфляцией успешна на текущем этапе. Позитивно влияет снижение цен, в том числе, на энергоресурсы. С другой стороны, темпы снижения инфляции невысоки и, учитывая отложенный эффект, непонятна реакция экономики.
📌 Регулятор продолжает повышать ставку, но, похоже, инвесторы ждут намека на паузу и ясность в дальнейших планах ФРС.
📌 Что касается баланса ФРС, его сокращение не такое активное, как закладывали инвесторы. Интересно, что часть экспертов говорит о расчистке баланса регулятора до 2025 года, а некоторые экономисты, наоборот, считают, что ФРС прекратит сокращать баланс как только экономике поплохеет.
📌А она в свою очередь на грани рецессии. Риски снижения экономики повышены. Это не относится к рынку труда США, который демонстрирует свою феноменальную устойчивость.
‼️Сохраняем свое мнение. Инвесторам стоит ждать явный сигнал от ФРС. В текущей ситуации долгосрочный инвестор в американский рынок должен ждать очевидного сигнала от регулятора, который будет служить ориентиром для разворота тренда.
Не рекомендация!
⁉️Как думаете ФРС повысит ключевую ставку?
👍 - Да, 👎 - нет, 🔥 не слежу
🔥В ожидании решения Федеральной резервной системы (ФРС) США.
📌 Обращаем внимание на сохраняющиеся инфраструктурные риски. Мы рекомендуем инвестировать в американский фондовый рынок исключительно через зарубежную инвестиционную инфраструктуру.
📌 1 февраля ФРС сообщит свое решение по процентной ставке. С почти 100%-ой вероятностью ставка будет повышена на 0,25%. Это рынок знает и уже заложил в котировки. Важно другое, что члены ФРС думают об инфляции, динамике ее изменения, процессе сокращения баланса ФРС и перспективах экономики в условиях экстремально высокой ставки.
📌 Котировки могут быть волатильны в обе стороны. Нервозность на американском фондовом рынке очевидна. С одной стороны, борьба с инфляцией успешна на текущем этапе. Позитивно влияет снижение цен, в том числе, на энергоресурсы. С другой стороны, темпы снижения инфляции невысоки и, учитывая отложенный эффект, непонятна реакция экономики.
📌 Регулятор продолжает повышать ставку, но, похоже, инвесторы ждут намека на паузу и ясность в дальнейших планах ФРС.
📌 Что касается баланса ФРС, его сокращение не такое активное, как закладывали инвесторы. Интересно, что часть экспертов говорит о расчистке баланса регулятора до 2025 года, а некоторые экономисты, наоборот, считают, что ФРС прекратит сокращать баланс как только экономике поплохеет.
📌А она в свою очередь на грани рецессии. Риски снижения экономики повышены. Это не относится к рынку труда США, который демонстрирует свою феноменальную устойчивость.
‼️Сохраняем свое мнение. Инвесторам стоит ждать явный сигнал от ФРС. В текущей ситуации долгосрочный инвестор в американский рынок должен ждать очевидного сигнала от регулятора, который будет служить ориентиром для разворота тренда.
Не рекомендация!
⁉️Как думаете ФРС повысит ключевую ставку?
👍 - Да, 👎 - нет, 🔥 не слежу
👍158🔥23👎16🐳5
#важно
🔝 МВФ изменил прогноз по российской экономике с падения на 2,3% на рост в 0,3%.
Эксперты значительно повысили ожидания по российской экономике — с падения на 2,3% на рост в 0,3%. Это лучше ожиданий российских властей, которые прогнозируют падение ВВП. В 2024 году фонд ожидает роста экономики РФ на 2,1%. Кроме того, МВФ не ожидает значительного влияния потолка цен на российскую нефть на объемы экспорта РФ. «При действующем верхнем пределе цен на нефть G7 значительного воздействия на объемы экспорта российской нефти не ожидается с дальнейшей переориентацией российских поставок от стран, присоединившихся к санкциям, в страны, которые не ввели санкции»,— говорится в документе.
Вот такие вот данные приводят "недружественные" аналитики и экономисты! Честно говоря, даже наш ЦБ не столь оптимистичен как они. Вообще, я достаточно удивлен таким оценкам и они не могут не радовать рядового инвестора. Видимо, наша экономика оказалась достаточно крепкой!
Давайте обсудим в комментариях, тема действительно очень горячая!
🤔 Центральные банки купили больше всего золота с 1967 года в прошлом году, сообщает "Всемирный совет по золоту".
В 2022 году центральные банки разных стран мира пополнили собственные резервы золота на 1136 тонн, что эквивалентно около $70 млрд. Этот показатель является самым большим за последние 55 лет начиная с 1967 года.
Центральным банкам нравится золото, потому что ожидается, что оно сохранит свою стоимость в неспокойные времена и, в отличие от валюты и облигаций, не зависит от какого-либо эмитента или правительства.
Золото также позволяет центральным банкам диверсифицировать активы, отказавшись от таких активов, как казначейские облигации США и доллар.
Я конечно ни на что не намекаю (или намекаю?🙃), но судя по всему в 2023 году эта тенденция сохранится или даже усилится! Геополитика, инфляция и скептические настроения к доллару дают о себе знать!
❤️🩹 Крупные инвесторы возвращаются к биткоинам — Reuters
Согласно данным британской компании CoinShares, предоставляющей услуги по управлению цифровыми активами, продукты для инвестиций в цифровые активы, которые часто предпочитают институциональные инвесторы, на прошлой неделе получили приток более 117 миллионов долларов, что является самым большим еженедельным приростом с июля прошлого года.
Биткоин, вырос почти на 40% в январе, приблизившись к своему лучшему месячному результату с октября 2021 года и второму лучшему январю за последние 10 лет. Ралли в сочетании с возможно улучшающейся макроэкономической картиной заставляет некоторых инвесторов надеяться на дальнейший рост крипты! Многие инвесторы ожидают, что Федеральная резервная система США повысит свои базовые ставки на этой неделе на 0,25%, а это наименьший рост с начала цикла повышения! Это безусловно позитивный сигнал для рисковых активов!
Зная, что Россияне очень любят крипту и многие хранят свои сбережения в ней, мне интересно кто из моих подписчиков тоже крипто инвестор и какой % от портфеля держите в крипте? Напишите в комментариях!)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🔝 МВФ изменил прогноз по российской экономике с падения на 2,3% на рост в 0,3%.
Эксперты значительно повысили ожидания по российской экономике — с падения на 2,3% на рост в 0,3%. Это лучше ожиданий российских властей, которые прогнозируют падение ВВП. В 2024 году фонд ожидает роста экономики РФ на 2,1%. Кроме того, МВФ не ожидает значительного влияния потолка цен на российскую нефть на объемы экспорта РФ. «При действующем верхнем пределе цен на нефть G7 значительного воздействия на объемы экспорта российской нефти не ожидается с дальнейшей переориентацией российских поставок от стран, присоединившихся к санкциям, в страны, которые не ввели санкции»,— говорится в документе.
Вот такие вот данные приводят "недружественные" аналитики и экономисты! Честно говоря, даже наш ЦБ не столь оптимистичен как они. Вообще, я достаточно удивлен таким оценкам и они не могут не радовать рядового инвестора. Видимо, наша экономика оказалась достаточно крепкой!
Давайте обсудим в комментариях, тема действительно очень горячая!
🤔 Центральные банки купили больше всего золота с 1967 года в прошлом году, сообщает "Всемирный совет по золоту".
В 2022 году центральные банки разных стран мира пополнили собственные резервы золота на 1136 тонн, что эквивалентно около $70 млрд. Этот показатель является самым большим за последние 55 лет начиная с 1967 года.
Центральным банкам нравится золото, потому что ожидается, что оно сохранит свою стоимость в неспокойные времена и, в отличие от валюты и облигаций, не зависит от какого-либо эмитента или правительства.
Золото также позволяет центральным банкам диверсифицировать активы, отказавшись от таких активов, как казначейские облигации США и доллар.
Я конечно ни на что не намекаю (или намекаю?🙃), но судя по всему в 2023 году эта тенденция сохранится или даже усилится! Геополитика, инфляция и скептические настроения к доллару дают о себе знать!
❤️🩹 Крупные инвесторы возвращаются к биткоинам — Reuters
Согласно данным британской компании CoinShares, предоставляющей услуги по управлению цифровыми активами, продукты для инвестиций в цифровые активы, которые часто предпочитают институциональные инвесторы, на прошлой неделе получили приток более 117 миллионов долларов, что является самым большим еженедельным приростом с июля прошлого года.
Биткоин, вырос почти на 40% в январе, приблизившись к своему лучшему месячному результату с октября 2021 года и второму лучшему январю за последние 10 лет. Ралли в сочетании с возможно улучшающейся макроэкономической картиной заставляет некоторых инвесторов надеяться на дальнейший рост крипты! Многие инвесторы ожидают, что Федеральная резервная система США повысит свои базовые ставки на этой неделе на 0,25%, а это наименьший рост с начала цикла повышения! Это безусловно позитивный сигнал для рисковых активов!
Зная, что Россияне очень любят крипту и многие хранят свои сбережения в ней, мне интересно кто из моих подписчиков тоже крипто инвестор и какой % от портфеля держите в крипте? Напишите в комментариях!)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях

👍129👎4⚡3❤1
#ИнвестИдеи #Update
🔥Важная статистика для инвесторов компании Ozon и компании Яндекс с ее Яндекс.Маркет. По данным Tinkoff eCommerce россияне увеличили траты на маркетплейсах в 1,50 раза. Это существенный рост, даже, если учесть фактор низкой базы. Яндекс.Маркет продемонстрировал рост среднего чека покупки более чем на 20%.
🔹Ozon и Яндекс - две публичные компании рынка электронной коммерции, а наибольшую долю в этом сегменте занимает непубличная компания Wildberries.
🔹Рост онлайн торговли в России и переход потребителей в онлайн имеет свое отражение в товарообороте маркетплейсов. По нашему мнению, товарооборот продолжит свой головокружительный двузначный рост.
🔹И Ozon и Яндекс.Маркет достаточно активно захватывают рынок электронной торговли. Уже сейчас складывается ситуация, при которой несколько крупных игроков доминируют в сегменте. С высокой долей вероятности, после периода активного роста начнется период финансовой отдачи. По крайней мере, инвесторы на это рассчитывают.
‼️ Что важно понять. Кажется, что маркетплейсы повсюду. Открытие новых точек, реклама, завоевание внимания и лояльности клиентов, но сухие цифры говорят о том, что, во-первых, потребителю удобна система онлайн продаж и они за нее голосуют рублем, во-вторых, засилие маркетплейсов иллюзорно, им ещё есть куда расти.
Не рекомендация!
@cashflowtime
⁉️ Как думаете, что будет с акциями Ozon и Яндекс в ближайшее время?
👍Вырастут 👎Упадут 🔥Наблюдаю
🔥Важная статистика для инвесторов компании Ozon и компании Яндекс с ее Яндекс.Маркет. По данным Tinkoff eCommerce россияне увеличили траты на маркетплейсах в 1,50 раза. Это существенный рост, даже, если учесть фактор низкой базы. Яндекс.Маркет продемонстрировал рост среднего чека покупки более чем на 20%.
🔹Ozon и Яндекс - две публичные компании рынка электронной коммерции, а наибольшую долю в этом сегменте занимает непубличная компания Wildberries.
🔹Рост онлайн торговли в России и переход потребителей в онлайн имеет свое отражение в товарообороте маркетплейсов. По нашему мнению, товарооборот продолжит свой головокружительный двузначный рост.
🔹И Ozon и Яндекс.Маркет достаточно активно захватывают рынок электронной торговли. Уже сейчас складывается ситуация, при которой несколько крупных игроков доминируют в сегменте. С высокой долей вероятности, после периода активного роста начнется период финансовой отдачи. По крайней мере, инвесторы на это рассчитывают.
‼️ Что важно понять. Кажется, что маркетплейсы повсюду. Открытие новых точек, реклама, завоевание внимания и лояльности клиентов, но сухие цифры говорят о том, что, во-первых, потребителю удобна система онлайн продаж и они за нее голосуют рублем, во-вторых, засилие маркетплейсов иллюзорно, им ещё есть куда расти.
Не рекомендация!
@cashflowtime
⁉️ Как думаете, что будет с акциями Ozon и Яндекс в ближайшее время?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍218👎21🔥12🕊2🏆2🤩1🐳1
#ИнвестИдеи #Update
⚡️Компания Русагро. Что показал отчёт?
💰Выручка за квартал - 69,60 млрд. рублей. Показатель снизился на 11% год к году. Снижение выручки за квартал обусловлено снижением выручки в сельскохозяйственном сегменте. Из-за снижения цен на продукцию компания приняла стратегическое решение часть продукции реализовать в 2023 году в расчете на восстановление цен. Также компания отмечает фактор плохой погоды, который существенно повлиял на сбор урожая.
Операционные результаты сегментов бизнеса:
1️⃣Масложировой сегмент. Производство растительного масла снизилось на 4%. Объем реализации промышленной масложировой и молочной продукции составил 332 тыс. тонн (снижение на 4% относительно прошлого года).
2️⃣Мясной сегмент. За квартал производство мясной продукции увеличилось на 11%.
3️⃣Сахарный сегмент. Снижение производства сахара за квартал на 16%. Плохая погода помешала уборке урожая.
4️⃣Сельскохозяйственный сегмент. Объем реализации зерновых культур показал феноменальный рост относительно прошлого года. Это стало следствием переноса компанией Русагро реализации зерновых на более поздние периоды и эффекта низкой базы.
❗️Компания старается в условиях снижения цен и погодного фактора маневрировать запасами и искать более выгодный момент для реализации своей продукции. Но главное другое, у компании на квартальной основе стагнируют операционные показатели. Особое удивление вызывает момент: год назад про мировой голод и рост спроса на сельскохозяйственную продукцию не говорил только ленивый, но цифры конкретного эмитента говорят о другом. Варианта два: или сама компания не сумела перестроиться, нарастить обороты и организовать сбыт или тему голода банально раздули СМИ.
💡Если смотреть на годовые цифры создаётся впечатление, что у компании все неплохо. Рост выручки на 6% до 258,58 млрд. рублей. Сегменты бизнеса чувствуют себя по-разному, но в целом достаточно устойчивы и по выручке и по производству. Но, если присмотреться к цифрам поближе, феноменального роста нет. Положительно выделяется лишь мясной сегмент.
Показатели Русагро неоднозначны. В данном случае стоит дождаться операционных показателей будущих периодов.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Русагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю
⚡️Компания Русагро. Что показал отчёт?
💰Выручка за квартал - 69,60 млрд. рублей. Показатель снизился на 11% год к году. Снижение выручки за квартал обусловлено снижением выручки в сельскохозяйственном сегменте. Из-за снижения цен на продукцию компания приняла стратегическое решение часть продукции реализовать в 2023 году в расчете на восстановление цен. Также компания отмечает фактор плохой погоды, который существенно повлиял на сбор урожая.
Операционные результаты сегментов бизнеса:
1️⃣Масложировой сегмент. Производство растительного масла снизилось на 4%. Объем реализации промышленной масложировой и молочной продукции составил 332 тыс. тонн (снижение на 4% относительно прошлого года).
2️⃣Мясной сегмент. За квартал производство мясной продукции увеличилось на 11%.
3️⃣Сахарный сегмент. Снижение производства сахара за квартал на 16%. Плохая погода помешала уборке урожая.
4️⃣Сельскохозяйственный сегмент. Объем реализации зерновых культур показал феноменальный рост относительно прошлого года. Это стало следствием переноса компанией Русагро реализации зерновых на более поздние периоды и эффекта низкой базы.
❗️Компания старается в условиях снижения цен и погодного фактора маневрировать запасами и искать более выгодный момент для реализации своей продукции. Но главное другое, у компании на квартальной основе стагнируют операционные показатели. Особое удивление вызывает момент: год назад про мировой голод и рост спроса на сельскохозяйственную продукцию не говорил только ленивый, но цифры конкретного эмитента говорят о другом. Варианта два: или сама компания не сумела перестроиться, нарастить обороты и организовать сбыт или тему голода банально раздули СМИ.
💡Если смотреть на годовые цифры создаётся впечатление, что у компании все неплохо. Рост выручки на 6% до 258,58 млрд. рублей. Сегменты бизнеса чувствуют себя по-разному, но в целом достаточно устойчивы и по выручке и по производству. Но, если присмотреться к цифрам поближе, феноменального роста нет. Положительно выделяется лишь мясной сегмент.
Показатели Русагро неоднозначны. В данном случае стоит дождаться операционных показателей будущих периодов.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции Русагро? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥 Наблюдаю

👍89🔥65❤51👎15🐳1