#ИнвестИдеи #Update
⚡️Компания Северсталь опубликовала операционные результаты по итогам работы за третий квартал и 9 месяцев.
Ключевые моменты по мнению руководства компании:
1️⃣Компания столкнулась с рядом проблем: закрытие части экспортных направлений, нарушение цепочек поставок, усиление конкуренции на внутреннем рынке, а также крепкий рубль.
2️⃣Компании удалось частично изменить логистику поставок и перенаправить объемы на альтернативные рынки. Также вырос внутренний спрос.
3️⃣Компания приняла решение не раскрывать финансовые результаты, но при этом стало понятно, что они находятся под давлением. Снижение цен на сталь и рост издержек.
4️⃣Инвестиционная программа продолжается.
Цифры:
▫️Производство чугуна за квартал - 2,82 млн. тонн. Рост на 16% квартал к кварталу.
▫️Производство стали - 2,64 млн. тонн (рост на 10%).
▫️Продажи стальной продукции - 3,13 млн. тонн. Восстановление показателя связано с ростом спроса внутри России.
✔️Несмотря на серьезные сложности, в целом, за 9 месяцев операционные результаты стабильны. Производство чугуна на уровне 2021 года, производство стали несколько снизилось, продажи стали также на уровне.
💪По нашему мнению, учитывая все проблемы компании, она показала достойные результаты. Северстали удалось сбыть часть продукции со складов. Производство восстанавливается после обвального второго квартала.
🔻Несмотря на рост продаж, расходы выросли, в связи с этим рентабельность и маржинальность снизились, но инвесторы их не узнают, так как не будет представлен финансовый отчёт.
❗️Риски остаются высокими как с точки зрения бизнеса, так и с точки зрения отсутствия финансовой информации. В отчёте нет ничего плохого, даже есть позитив, учитывая ситуацию. Будем продолжать следить за компанией. В данный момент это не первый выбор для инвесторов.
Не рекомендация!
@Cashflowtime
⁉️А у вас есть акции Северстали? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Северсталь опубликовала операционные результаты по итогам работы за третий квартал и 9 месяцев.
Ключевые моменты по мнению руководства компании:
1️⃣Компания столкнулась с рядом проблем: закрытие части экспортных направлений, нарушение цепочек поставок, усиление конкуренции на внутреннем рынке, а также крепкий рубль.
2️⃣Компании удалось частично изменить логистику поставок и перенаправить объемы на альтернативные рынки. Также вырос внутренний спрос.
3️⃣Компания приняла решение не раскрывать финансовые результаты, но при этом стало понятно, что они находятся под давлением. Снижение цен на сталь и рост издержек.
4️⃣Инвестиционная программа продолжается.
Цифры:
▫️Производство чугуна за квартал - 2,82 млн. тонн. Рост на 16% квартал к кварталу.
▫️Производство стали - 2,64 млн. тонн (рост на 10%).
▫️Продажи стальной продукции - 3,13 млн. тонн. Восстановление показателя связано с ростом спроса внутри России.
✔️Несмотря на серьезные сложности, в целом, за 9 месяцев операционные результаты стабильны. Производство чугуна на уровне 2021 года, производство стали несколько снизилось, продажи стали также на уровне.
💪По нашему мнению, учитывая все проблемы компании, она показала достойные результаты. Северстали удалось сбыть часть продукции со складов. Производство восстанавливается после обвального второго квартала.
🔻Несмотря на рост продаж, расходы выросли, в связи с этим рентабельность и маржинальность снизились, но инвесторы их не узнают, так как не будет представлен финансовый отчёт.
❗️Риски остаются высокими как с точки зрения бизнеса, так и с точки зрения отсутствия финансовой информации. В отчёте нет ничего плохого, даже есть позитив, учитывая ситуацию. Будем продолжать следить за компанией. В данный момент это не первый выбор для инвесторов.
Не рекомендация!
@Cashflowtime
⁉️А у вас есть акции Северстали? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤134🔥92👍77👎5😁1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео c разбором рынка. В нем я сделал прогноз на следующую неделю и высказал свое мнение на ближайшие 1-2 месяца: https://youtu.be/lVn4qeTuu8s
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
РусАгро-780, НОВАТЭК-925, Северсталь-580, Магнит-4650, АЛРОСА-63
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео c разбором рынка. В нем я сделал прогноз на следующую неделю и высказал свое мнение на ближайшие 1-2 месяца: https://youtu.be/lVn4qeTuu8s
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍68🔥10
📈Котировки акций компании Лензолото выросли более чем на 30% и потом резко снизились на больших объемах торгов.
Что произошло?
Совет директоров компании рекомендовал к выплате 3508 рублей на одну обыкновенную акцию. Фантастическая дивидендная доходность - более 30% годовых. Вау...
❗️Но мы настоятельно НЕ рекомендуем покупать акции компании! Не вообще не под дивиденды в частности.
Почему?
Компания занималась добычей золота, но в результате нескольких сделок и текущей структуры владения, у компании нет производственных активов. От компании осталось лишь название и деньги на счетах, которые и распределяются через дивиденды акционерам в прошлом и текущем годах.
💡По нашей оценке, справедливая цена обычновенной акции Лензолото с учётом денежных средств - чуть больше 4000 рублей (сейчас котировка, внимание, 10600 рублей).
‼️Будьте осторожны! Компания явный кандидат на ликвидацию. Акционеры получат денежные средства по ликвидационной остаточной стоимости, которая, мягко говоря, намного ниже текущих котировок.
Что произошло?
Совет директоров компании рекомендовал к выплате 3508 рублей на одну обыкновенную акцию. Фантастическая дивидендная доходность - более 30% годовых. Вау...
❗️Но мы настоятельно НЕ рекомендуем покупать акции компании! Не вообще не под дивиденды в частности.
Почему?
Компания занималась добычей золота, но в результате нескольких сделок и текущей структуры владения, у компании нет производственных активов. От компании осталось лишь название и деньги на счетах, которые и распределяются через дивиденды акционерам в прошлом и текущем годах.
💡По нашей оценке, справедливая цена обычновенной акции Лензолото с учётом денежных средств - чуть больше 4000 рублей (сейчас котировка, внимание, 10600 рублей).
‼️Будьте осторожны! Компания явный кандидат на ликвидацию. Акционеры получат денежные средства по ликвидационной остаточной стоимости, которая, мягко говоря, намного ниже текущих котировок.
👍113❤1
#ИнвестИдеи
❕Этот пост, скорее, для спекулятивно настроенных участников фондового рынка.
📉Котировки Новолипецкого металлургического комбината (НЛМК) снизились от максимальных значений более чем на 70%. Можно задать риторический вопрос, куда уже ниже?
❗️В ближайшее время НЛМК представит операционные результаты за третий квартал.
Какая сейчас ситуация?
1️⃣ На компанию не было наложено жёстких ограничений. Добыча, переработка и продажи могут быть вполне позитивными. Компания продолжает поставлять слябы на европейский рынок.
2️⃣На протяжении квартала рубль оставался крепким, что потенциально негативно скажется на экспортной составляющей бизнеса.
3️⃣ Новые санкции не введены. У компании сохраняется относительная санкционная устойчивость.
Металлурги находятся под серьезным давлением, но складывается впечатление, что весь возможный негатив уже в цене НЛМК. Любая позитивная новость может быть воспринята участниками рынка как катализатор роста.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции металлургов? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❕Этот пост, скорее, для спекулятивно настроенных участников фондового рынка.
📉Котировки Новолипецкого металлургического комбината (НЛМК) снизились от максимальных значений более чем на 70%. Можно задать риторический вопрос, куда уже ниже?
❗️В ближайшее время НЛМК представит операционные результаты за третий квартал.
Какая сейчас ситуация?
1️⃣ На компанию не было наложено жёстких ограничений. Добыча, переработка и продажи могут быть вполне позитивными. Компания продолжает поставлять слябы на европейский рынок.
2️⃣На протяжении квартала рубль оставался крепким, что потенциально негативно скажется на экспортной составляющей бизнеса.
3️⃣ Новые санкции не введены. У компании сохраняется относительная санкционная устойчивость.
Металлурги находятся под серьезным давлением, но складывается впечатление, что весь возможный негатив уже в цене НЛМК. Любая позитивная новость может быть воспринята участниками рынка как катализатор роста.
Не рекомендация!
@CashflowTime
⁉️А у вас есть акции металлургов? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤110👍63🔥52⚡1
#ИнвестИдеи
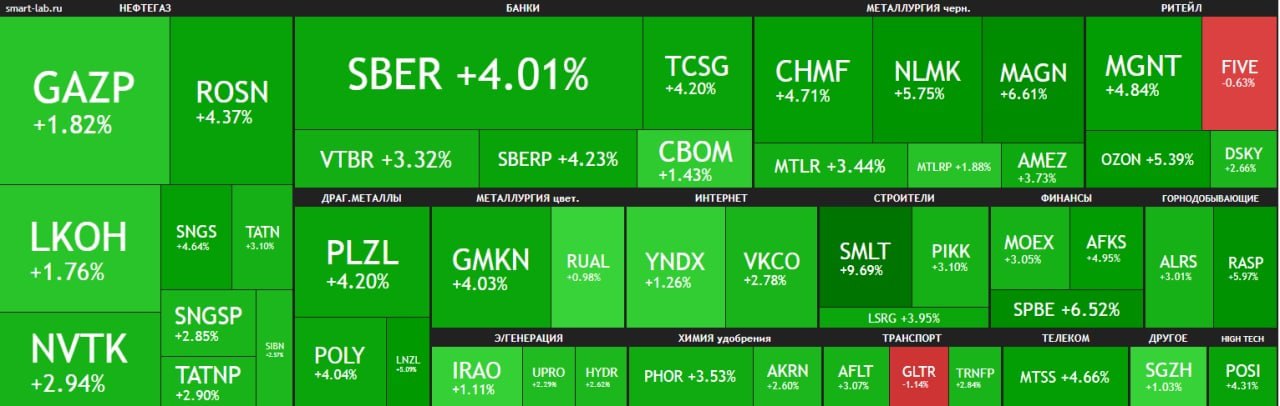
⚡️Сегодня в нашем топе компании на российском фондовом рынке, которые выиграли от экономических и торговых ограничений, а также от ухода западных игроков.
Удивительно на первый взгляд, но это факт. Некоторые компании получили выгоду от внешнеторговых ограничений.
1️⃣ Ozon. Компания быстро сориентировалась на местности и помимо привлечения на свою платформу новых местных производителей стала более активно сотрудничать с Китаем. После ухода многих западных компаний и брендов, а также наложения значительных ограничений на импорт, Ozon в сжатые сроки организовал каналы параллельного импорта.
2️⃣ ДВМП - недавно у нас был большой пост про компанию. В условиях переориентации грузовых потоков на азиатское направление, компания стала одним из ключевых провайдеров транспортных услуг. Так сказать, воротами на Восток. Спрос на услуги компании резко вырос вместе с ценами, это логично положительно отразилось на финансовых показателях.
3️⃣Русская аквакультура (Инарктика) - компания занимается производством красной рыбы. Значительная доля красной рыбы до 2022 года импортировались в Россию. После начала года импорт был фактически прекращен. Это сыграло компании на руку. Одномоментно освободилась большая доля внутреннего рынка.
⚠️Не рекомендация!
@CashflowTime
⁉️Кого вы бы еще добавили в спиcок? Пишите в комментарии👇
⚡️Сегодня в нашем топе компании на российском фондовом рынке, которые выиграли от экономических и торговых ограничений, а также от ухода западных игроков.
Удивительно на первый взгляд, но это факт. Некоторые компании получили выгоду от внешнеторговых ограничений.
1️⃣ Ozon. Компания быстро сориентировалась на местности и помимо привлечения на свою платформу новых местных производителей стала более активно сотрудничать с Китаем. После ухода многих западных компаний и брендов, а также наложения значительных ограничений на импорт, Ozon в сжатые сроки организовал каналы параллельного импорта.
2️⃣ ДВМП - недавно у нас был большой пост про компанию. В условиях переориентации грузовых потоков на азиатское направление, компания стала одним из ключевых провайдеров транспортных услуг. Так сказать, воротами на Восток. Спрос на услуги компании резко вырос вместе с ценами, это логично положительно отразилось на финансовых показателях.
3️⃣Русская аквакультура (Инарктика) - компания занимается производством красной рыбы. Значительная доля красной рыбы до 2022 года импортировались в Россию. После начала года импорт был фактически прекращен. Это сыграло компании на руку. Одномоментно освободилась большая доля внутреннего рынка.
⚠️Не рекомендация!
@CashflowTime
⁉️Кого вы бы еще добавили в спиcок? Пишите в комментарии👇
👍75👌1
#важно
❤️🩹 FinEx подал заявку на лицензию в Минфин Бельгии в рамках плана выкупа ETF. Осталось всего ничего! Получаем лицензию у Минфина Бельгии, а затем разрешение от Банка России на внебиржевые покупки акций FinEx ETF, так как провайдер — нерезидент.
Проводим процедуру идентификации инвестора (KYC) и появляется возможность для покупки акций FinE x ETF у частных инвесторов с последующим переводом их на счета в Euroclear.
Звучит совсем просто, но реализация точно потребует не мало времени! Но главное то, что появился луч надежды на разморозку фондов FinEx, которые были в фаворитах у Российского частного инвестора! Как говорится, крестим пальчики, чтобы у них все получилось!🤞🏻
💸 БКС запустит внебиржевые торги замороженными активами с начала ноября
В ноябре клиенты брокера БКС получат доступ к внебиржевым торгам бумагами, заблокированными из-за санкций в НРД, узнали «Ведомости». Им будет доступно более 1000 ценных бумаг, которые ранее торговались на СПБ Бирже. БКС стал третьим российским брокером, который решил запустить торговлю заблокированными активами вне биржи. В начале октября «Тинькофф Инвестиции » сообщили, что запустят торги замороженными активами вне биржи, Брокер Финам тоже не отстает!
Cплошные позитивные новости, которые вселяют надежду в тысячи инвесторов! Думаю, что в ближайшее время все еще более прояснится! Держим руку на пульсе!
⛴ Европа берет российский газ танкерами и выигрывает тут Новатек!
Поставки СПГ из России в ЕС выросли на 50%. Несмотря на геополитическое обострение, Европа наращивает закупки российского СПГ на фоне снижения трубопроводных поставок «Газпрома». За девять месяцев 2022 года экспорт российского СПГ в Европу увеличился в полтора раза, до 15 млрд кубометров, поскольку цены на газ в регионе сейчас самые высокие в мире. Часть аналитиков полагает, что рост поставок СПГ демонстрирует устойчивость этого канала экспорта и свидетельствует о необходимости развивать именно его, а не строить новые газопроводы.
И, по данным Блумберг, все это происходит на фоне того, что Китай прекращает продажу СПГ иностранным покупателям, чтобы обеспечить собственные поставки.
Думаю тут, комментарии излишни.. Новатек выглядит одной из лучших энергетических идей на Российском рынке!
⁉️А как вы проводили этот понедельник на рынке?
👍 Покупал, 🔥 Ничего не делал,👎 Продавал
❤️🩹 FinEx подал заявку на лицензию в Минфин Бельгии в рамках плана выкупа ETF. Осталось всего ничего! Получаем лицензию у Минфина Бельгии, а затем разрешение от Банка России на внебиржевые покупки акций FinEx ETF, так как провайдер — нерезидент.
Проводим процедуру идентификации инвестора (KYC) и появляется возможность для покупки акций FinE x ETF у частных инвесторов с последующим переводом их на счета в Euroclear.
Звучит совсем просто, но реализация точно потребует не мало времени! Но главное то, что появился луч надежды на разморозку фондов FinEx, которые были в фаворитах у Российского частного инвестора! Как говорится, крестим пальчики, чтобы у них все получилось!🤞🏻
💸 БКС запустит внебиржевые торги замороженными активами с начала ноября
В ноябре клиенты брокера БКС получат доступ к внебиржевым торгам бумагами, заблокированными из-за санкций в НРД, узнали «Ведомости». Им будет доступно более 1000 ценных бумаг, которые ранее торговались на СПБ Бирже. БКС стал третьим российским брокером, который решил запустить торговлю заблокированными активами вне биржи. В начале октября «Тинькофф Инвестиции » сообщили, что запустят торги замороженными активами вне биржи, Брокер Финам тоже не отстает!
Cплошные позитивные новости, которые вселяют надежду в тысячи инвесторов! Думаю, что в ближайшее время все еще более прояснится! Держим руку на пульсе!
⛴ Европа берет российский газ танкерами и выигрывает тут Новатек!
Поставки СПГ из России в ЕС выросли на 50%. Несмотря на геополитическое обострение, Европа наращивает закупки российского СПГ на фоне снижения трубопроводных поставок «Газпрома». За девять месяцев 2022 года экспорт российского СПГ в Европу увеличился в полтора раза, до 15 млрд кубометров, поскольку цены на газ в регионе сейчас самые высокие в мире. Часть аналитиков полагает, что рост поставок СПГ демонстрирует устойчивость этого канала экспорта и свидетельствует о необходимости развивать именно его, а не строить новые газопроводы.
И, по данным Блумберг, все это происходит на фоне того, что Китай прекращает продажу СПГ иностранным покупателям, чтобы обеспечить собственные поставки.
Думаю тут, комментарии излишни.. Новатек выглядит одной из лучших энергетических идей на Российском рынке!
⁉️А как вы проводили этот понедельник на рынке?
👍 Покупал, 🔥 Ничего не делал,👎 Продавал
🔥116👍72👎17🤔2
#ИнвестИдеи #Update
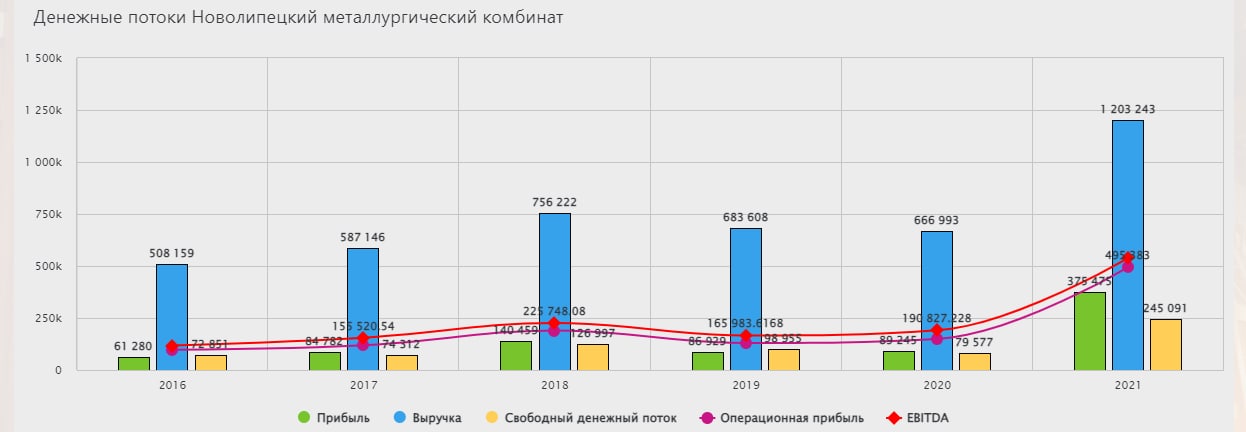
🔥Как мы вчера и предполагали, у НЛМК хорошие операционные результаты.
▫️За третий квартал производство стали составило 3,94 млн. тонн. Этот показатель сопоставим с показателем год назад.
▫️Санкционные ограничения повлияли на показатели, спрос на сталь снизился, но не настолько критично, как прогнозировали многие эксперты.
▫️Продажи - 4,34 млн. тонн - рост на 5% к предыдущему году.
▫️Реализовывались запасы и был отмечен спрос на плоский прокат на внутреннем рынке и в некоторых дружественных странах.
▫️Объем реализации готовой продукции - 2,90 млн. тонн. Показатель превысил цифры прошлого года.
Цифры за 9 месяцев со знаком "+":
1️⃣ производство стали на уровне 2021 года,
2️⃣ продажи увеличились на 4%.
✅ НЛМК показал хороший результат, который превысил ожидания, что нашло свое отражение в котировках.
🔻Сильный рубль негативно повлиял на доходы. Финансовые результаты могут быть не самыми выдающимися, а вот что касается производства и продаж, с этим всё в порядке. Производство почти не пострадало, а продажи показали рост на фоне реализации запасов.
‼️ Черная металлургия не самый очевидный выбор для инвестора в текущих условиях, но при этом в бумагах металлургов сейчас может начать реализовываться простая идея, которую можно назвать: возможно, не все так плохо.
Не рекомендация!
⁉️А у вас есть акции НЛМК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥Как мы вчера и предполагали, у НЛМК хорошие операционные результаты.
▫️За третий квартал производство стали составило 3,94 млн. тонн. Этот показатель сопоставим с показателем год назад.
▫️Санкционные ограничения повлияли на показатели, спрос на сталь снизился, но не настолько критично, как прогнозировали многие эксперты.
▫️Продажи - 4,34 млн. тонн - рост на 5% к предыдущему году.
▫️Реализовывались запасы и был отмечен спрос на плоский прокат на внутреннем рынке и в некоторых дружественных странах.
▫️Объем реализации готовой продукции - 2,90 млн. тонн. Показатель превысил цифры прошлого года.
Цифры за 9 месяцев со знаком "+":
1️⃣ производство стали на уровне 2021 года,
2️⃣ продажи увеличились на 4%.
✅ НЛМК показал хороший результат, который превысил ожидания, что нашло свое отражение в котировках.
🔻Сильный рубль негативно повлиял на доходы. Финансовые результаты могут быть не самыми выдающимися, а вот что касается производства и продаж, с этим всё в порядке. Производство почти не пострадало, а продажи показали рост на фоне реализации запасов.
‼️ Черная металлургия не самый очевидный выбор для инвестора в текущих условиях, но при этом в бумагах металлургов сейчас может начать реализовываться простая идея, которую можно назвать: возможно, не все так плохо.
Не рекомендация!
⁉️А у вас есть акции НЛМК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤121🔥52👍38👎2
#ИнвестИдеи #Мнение
🥚 МТС - ждём!
Для начала скажем о том, что акции компании МТС снизились на решении Федеральной антимонопольной службы (ФАС).
❕ФАС признала МТС виновной в установлении монопольно высоких цен на услуги связи. Уровень повышения цены тарифов компании значительно превышает уровень официальной инфляции в стране. На компанию МТС будет наложен крупный штраф и, что ещё более важно, предписание снизить тарифы. А что это значит? Правильно! Меньше выручка и прибыль.
Уже не первый раз замечаем, ФАС почему-то особенно пристально следит за телекоммуникационным сектором.
Но и это ещё не всё.
МТС планирует изменить свою дивидендную политику до конца текущего года. Компания планирует выплачивать дивиденды частями, чаще чем 2 раза в год.
🔖Новая дивидендная политика разрабатывается уже давно. Скоро она будет представлена инвесторам.
🔖Самое главное, каким образом будут рассчитываться дивиденды компании, метод расчета суммы и условий выплаты.
❗️Это важное событие, которое во многом определит котировки и перспективы акций на ближайшие годы.
С одной стороны, главный акционер - АФК Система будет "выжимать" дивиденды из компании и дальше, с другой стороны, отсутствие точек роста, строгий контроль ФАС и долги дают повод с настороженностью относиться к эмитенту.
Ждём анонса новой дивидендной политики и уже исходя из ее параметров принимаем инвестиционное решение.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям МТС?
👍Вырастут 👎Упадут 🔥Наблюдаю
🥚 МТС - ждём!
Для начала скажем о том, что акции компании МТС снизились на решении Федеральной антимонопольной службы (ФАС).
❕ФАС признала МТС виновной в установлении монопольно высоких цен на услуги связи. Уровень повышения цены тарифов компании значительно превышает уровень официальной инфляции в стране. На компанию МТС будет наложен крупный штраф и, что ещё более важно, предписание снизить тарифы. А что это значит? Правильно! Меньше выручка и прибыль.
Уже не первый раз замечаем, ФАС почему-то особенно пристально следит за телекоммуникационным сектором.
Но и это ещё не всё.
МТС планирует изменить свою дивидендную политику до конца текущего года. Компания планирует выплачивать дивиденды частями, чаще чем 2 раза в год.
🔖Новая дивидендная политика разрабатывается уже давно. Скоро она будет представлена инвесторам.
🔖Самое главное, каким образом будут рассчитываться дивиденды компании, метод расчета суммы и условий выплаты.
❗️Это важное событие, которое во многом определит котировки и перспективы акций на ближайшие годы.
С одной стороны, главный акционер - АФК Система будет "выжимать" дивиденды из компании и дальше, с другой стороны, отсутствие точек роста, строгий контроль ФАС и долги дают повод с настороженностью относиться к эмитенту.
Ждём анонса новой дивидендной политики и уже исходя из ее параметров принимаем инвестиционное решение.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям МТС?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍167🔥92👎39🤔5
#ИнвестИдеи #Update
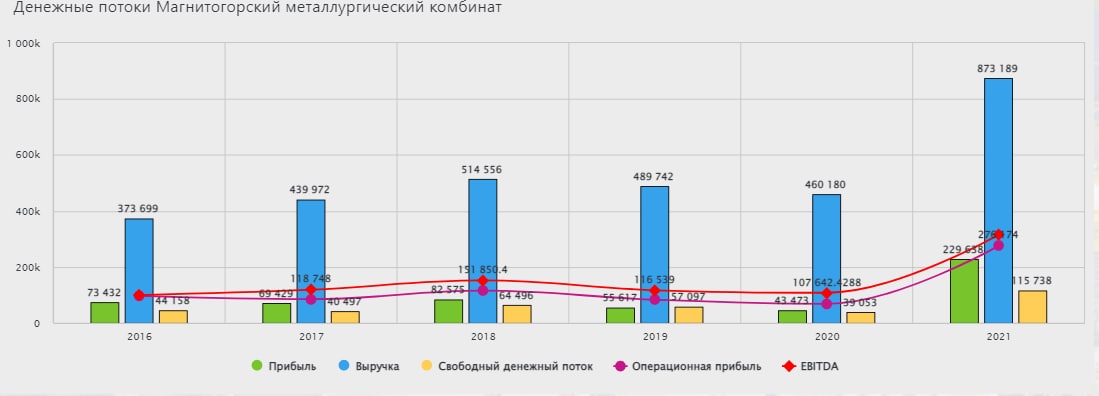
⚡️Компания ММК представила операционные результаты за третий квартал и 9 месяцев.
Цифры за третий квартал:
▫️ Производство чугуна - 2,34 млн. тонн. Спрос на внутреннем рынке восстанавливается.
▫️ Производство стали - 2,80 млн. тонн. Незначительное снижение.
▫️ Реализация металлопродукции - 2,77 млн. тонн. Рост показателя. Активно идёт реализация металлопродукции, которая накапливалась в предыдущих кварталах.
🔻Средние цены реализации по итогам третьего квартала снизились на 17%. Цены в рублях снизились ещё более значительно из-за укрепившейся национальной валюты.
✔️Неблагоприятная обстановка не способствует росту операционных показателей, но нужно признать, цифры лучше ожиданий.
🔻Финансовые показатели у ММК, очевидно, будут не самыми лучшими. Экспортные ограничения и цены на продукцию негативно повлияют на отчетность.
🔻За 9 месяцев производство чугуна снизилось на 15%, а стали на 12%.
Продажи металлопродукции снизились по отношению к прошлому году на 11% из-за экспортных ограничений, а также снижения спроса.
❗️Показатели в целом не катастрофические, учитывая все сложности, с которыми столкнулась компания.
💥Базовый сценарий - ждать. Сектор продолжает находиться под давлением. Но локальные движения котировок на позитивных новостях возможны в среднесрочной перспективы.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ММК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания ММК представила операционные результаты за третий квартал и 9 месяцев.
Цифры за третий квартал:
▫️ Производство чугуна - 2,34 млн. тонн. Спрос на внутреннем рынке восстанавливается.
▫️ Производство стали - 2,80 млн. тонн. Незначительное снижение.
▫️ Реализация металлопродукции - 2,77 млн. тонн. Рост показателя. Активно идёт реализация металлопродукции, которая накапливалась в предыдущих кварталах.
🔻Средние цены реализации по итогам третьего квартала снизились на 17%. Цены в рублях снизились ещё более значительно из-за укрепившейся национальной валюты.
✔️Неблагоприятная обстановка не способствует росту операционных показателей, но нужно признать, цифры лучше ожиданий.
🔻Финансовые показатели у ММК, очевидно, будут не самыми лучшими. Экспортные ограничения и цены на продукцию негативно повлияют на отчетность.
🔻За 9 месяцев производство чугуна снизилось на 15%, а стали на 12%.
Продажи металлопродукции снизились по отношению к прошлому году на 11% из-за экспортных ограничений, а также снижения спроса.
❗️Показатели в целом не катастрофические, учитывая все сложности, с которыми столкнулась компания.
💥Базовый сценарий - ждать. Сектор продолжает находиться под давлением. Но локальные движения котировок на позитивных новостях возможны в среднесрочной перспективы.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции ММК? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤115👍54🔥49👎7💯1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео https://youtu.be/781OiuIyZsQ на тему: Какие российские компании переживут войну или мировой апокалипсис?
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео https://youtu.be/781OiuIyZsQ на тему: Какие российские компании переживут войну или мировой апокалипсис?
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍51🔥8🤡2👎1
#ИнвестИдеи #Update
⚡️Свежая информация по одной из самых противоречивых компаний на российском фондовом рынке - АФК Система.
Что бросается в глаза?
1️⃣АФК Система продолжает расширять и диверсифицировать портфель активов.
2️⃣Компания продолжает скупать активы с дисконтом.
3️⃣АФК Система явно делает ставку на будущее не обращая внимание на текущие сложности в экономике и у некоторых "дочек".
4️⃣Компания делает ставку на внутренний спрос и внутренний рынок, понимая, что возможности международной экспансии ограничены. В текущей ситуации ставка на внутренний спрос более чем обоснована.
📝Компания АФК Система покупает долю 47,70% компании Melon Fashion Group, которая занимается производством и продажей одежды и обуви под брендами Zarina, Sela, Love Republic. У компании более 800 магазинов в России и странах СНГ.
🔖АФК Система приобретает долю у недружественных шведских компаний и инвесторов, которые приняли решение продать свой бизнес в России.
🔖Сумма сделки - 15,80 млрд. рублей. Исходя из этой цифры, компания Melon Fashion Group оценивается в годовую выручку, которая по итогам 2021 года составила 37,50 млрд. рублей. Маржа чистой прибыли - около 10%. Для непродовольственного растущего ритейлера это хорошие показатели.
❗️АФК Система покупает долю за счёт собственных, а также, внимание, части заемных средств. Долг компании станет ещё выше. Это тревожный сигнал для инвесторов.
❕Также АФК проявляет заинтересованность в будущем увеличении своей доли в компании за счёт выкупа акций у других акционеров.
💥АФК покупает актив со скидкой. Сама компания не стесняясь говорит об этом: "использование возможностей, возникающих в процессе трансформации рынка".
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям АФК Системы?
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Свежая информация по одной из самых противоречивых компаний на российском фондовом рынке - АФК Система.
Что бросается в глаза?
1️⃣АФК Система продолжает расширять и диверсифицировать портфель активов.
2️⃣Компания продолжает скупать активы с дисконтом.
3️⃣АФК Система явно делает ставку на будущее не обращая внимание на текущие сложности в экономике и у некоторых "дочек".
4️⃣Компания делает ставку на внутренний спрос и внутренний рынок, понимая, что возможности международной экспансии ограничены. В текущей ситуации ставка на внутренний спрос более чем обоснована.
📝Компания АФК Система покупает долю 47,70% компании Melon Fashion Group, которая занимается производством и продажей одежды и обуви под брендами Zarina, Sela, Love Republic. У компании более 800 магазинов в России и странах СНГ.
🔖АФК Система приобретает долю у недружественных шведских компаний и инвесторов, которые приняли решение продать свой бизнес в России.
🔖Сумма сделки - 15,80 млрд. рублей. Исходя из этой цифры, компания Melon Fashion Group оценивается в годовую выручку, которая по итогам 2021 года составила 37,50 млрд. рублей. Маржа чистой прибыли - около 10%. Для непродовольственного растущего ритейлера это хорошие показатели.
❗️АФК Система покупает долю за счёт собственных, а также, внимание, части заемных средств. Долг компании станет ещё выше. Это тревожный сигнал для инвесторов.
❕Также АФК проявляет заинтересованность в будущем увеличении своей доли в компании за счёт выкупа акций у других акционеров.
💥АФК покупает актив со скидкой. Сама компания не стесняясь говорит об этом: "использование возможностей, возникающих в процессе трансформации рынка".
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям АФК Системы?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍173🔥79👎14
#ИнвестИдеи
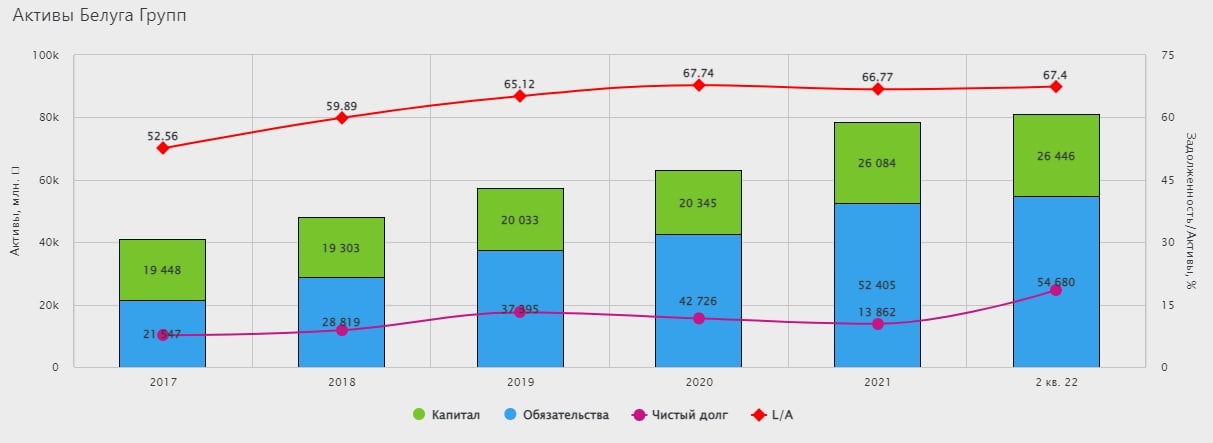
⚡️Компания Белуга продала права на свой бренд Beluga, под которым продукция, в частности, водка реализовывалась на международных рынках.
Что произошло?
❌Компания Белуга столкнулась с серьезными экспортными ограничениями на свою продукцию. Экспорт продукции фактически был парализован. Поставки российской алкогольной продукции из-за санкций стали невозможны на многие международные рынки. Это стало триггером к продаже международных прав. При этом на территории России компания сохранит права на свой бренд, торговые марки и фирменные наименования.
Самое главное.
❗️По заявлению самой компании, сделка была заключена на 75 млн. долларов, что значительно превышает расчет стоимости, выполненный независимыми оценщиками.
✔️На счёт компании поступит сумма эквивалентная примерно 4,50 млрд. рублей. Это приятный бонус для акционеров.
✔️Компания заявила о приверженности дивидендным выплатам.
✔️Экспортные продажи водки под брендом Beluga были незначительными в общей выручке компании. Как отмечает компания, такое решение не окажет значительного влияния на показатели деятельности.
‼️По нашему мнению, компания выгодно реализовала "мертвый актив". Решение принято правильно. С высокой долей вероятности, часть средств компания направит на развитие и часть на выплату дивидендов, что в текущей ситуации является важным фактором для российских инвесторов.
🔻Из негатива, компания признает прекращение экспансии в недружественные страны.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Белуга? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Компания Белуга продала права на свой бренд Beluga, под которым продукция, в частности, водка реализовывалась на международных рынках.
Что произошло?
❌Компания Белуга столкнулась с серьезными экспортными ограничениями на свою продукцию. Экспорт продукции фактически был парализован. Поставки российской алкогольной продукции из-за санкций стали невозможны на многие международные рынки. Это стало триггером к продаже международных прав. При этом на территории России компания сохранит права на свой бренд, торговые марки и фирменные наименования.
Самое главное.
❗️По заявлению самой компании, сделка была заключена на 75 млн. долларов, что значительно превышает расчет стоимости, выполненный независимыми оценщиками.
✔️На счёт компании поступит сумма эквивалентная примерно 4,50 млрд. рублей. Это приятный бонус для акционеров.
✔️Компания заявила о приверженности дивидендным выплатам.
✔️Экспортные продажи водки под брендом Beluga были незначительными в общей выручке компании. Как отмечает компания, такое решение не окажет значительного влияния на показатели деятельности.
‼️По нашему мнению, компания выгодно реализовала "мертвый актив". Решение принято правильно. С высокой долей вероятности, часть средств компания направит на развитие и часть на выплату дивидендов, что в текущей ситуации является важным фактором для российских инвесторов.
🔻Из негатива, компания признает прекращение экспансии в недружественные страны.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции компании Белуга? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🔥91👍42❤36👎12
#ИнвестИдеи #Update
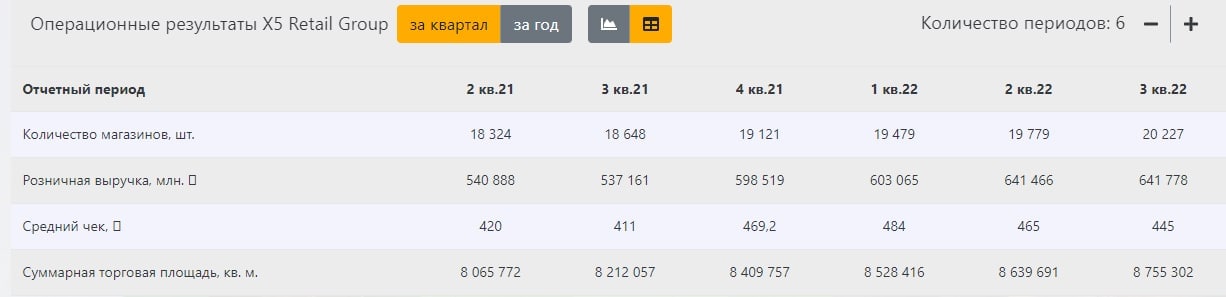
⚡️Не раз в своих постах поднимали тему продуктовой инфляции. Она на руку, в первую очередь, ритейлерам. Этот тезис очередной раз нашел свое отражение в операционных результатах одного из гигантов индустрии - X5 Group.
Цифры за третий квартал:
▫️Чистая выручка - 647 млрд. рублей. Рост на 19,50%.
▫️Выручка цифровых бизнесов - 14,70 млрд. рублей - рост на 38,40%.
▫️Рост сопоставимых продаж - 12,40%.
▫️Рост сопоставимого среднего чека - 8,20%.
▫️Выручка Чижика - 9,70 млрд. рублей - рост показателя в 13 раз. Эффект низкой базы никто не отменял.
▫️Рост сети на 448 новых магазинов. Из которых 163 магазина сети Чижик.
✅ Результаты хорошие. Рост продолжается. Магазины Чижик хоть и занимают небольшой процент в структуре выручки, но показывают бодрый рост на старте завоевания рынка. На фоне снижения уровня жизни населения импульс будет продолжаться.
✔️Потребители вернулись после пандемии в физические магазины, но точка роста в виде онлайн форматов остаётся актуальной.
‼️Финансовые результаты за квартал, с высокой долей вероятности, будут также хорошими. ⁉️Почему? Рост операционных показателей и стойкая инфляция.
Оцениваем цифры положительно. Если бы не депозитарный характер эмитента, это был бы один из наших фаворитов на российском фондовом рынке. Рост, востребованность и инфляция.
❗️Магнит предоставляет отчет 27 октября, мы ожидаем сильную динамику роста финансовых показателей, следовательно ожидаем и рост акций.
Не рекомендация!
⁉️А у вас есть акции ритейлеров? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Не раз в своих постах поднимали тему продуктовой инфляции. Она на руку, в первую очередь, ритейлерам. Этот тезис очередной раз нашел свое отражение в операционных результатах одного из гигантов индустрии - X5 Group.
Цифры за третий квартал:
▫️Чистая выручка - 647 млрд. рублей. Рост на 19,50%.
▫️Выручка цифровых бизнесов - 14,70 млрд. рублей - рост на 38,40%.
▫️Рост сопоставимых продаж - 12,40%.
▫️Рост сопоставимого среднего чека - 8,20%.
▫️Выручка Чижика - 9,70 млрд. рублей - рост показателя в 13 раз. Эффект низкой базы никто не отменял.
▫️Рост сети на 448 новых магазинов. Из которых 163 магазина сети Чижик.
✅ Результаты хорошие. Рост продолжается. Магазины Чижик хоть и занимают небольшой процент в структуре выручки, но показывают бодрый рост на старте завоевания рынка. На фоне снижения уровня жизни населения импульс будет продолжаться.
✔️Потребители вернулись после пандемии в физические магазины, но точка роста в виде онлайн форматов остаётся актуальной.
‼️Финансовые результаты за квартал, с высокой долей вероятности, будут также хорошими. ⁉️Почему? Рост операционных показателей и стойкая инфляция.
Оцениваем цифры положительно. Если бы не депозитарный характер эмитента, это был бы один из наших фаворитов на российском фондовом рынке. Рост, востребованность и инфляция.
❗️Магнит предоставляет отчет 27 октября, мы ожидаем сильную динамику роста финансовых показателей, следовательно ожидаем и рост акций.
Не рекомендация!
⁉️А у вас есть акции ритейлеров? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍83🔥46❤31👎2
#важно
🚀 Опрошенные ЦБ аналитики улучшили прогноз снижения ВВП РФ в 2022 году до 3,5%.
🔻ВВП в 2022 году снизится на 3,5% вместо 4,2%, как ожидалось в сентябре. Но при этом они ожидают снижения показателя в 2023 год до -2,1% с -1,8%, а на 2024 год - до 1,5% с 1,7%.
🔺Прогноз ВВП на 2025 год немного повышен - на 0,1 п. п., до 1,7%.
🔺Прогнозы по ключевой ставке на 2023-2025 годы выросли на 0,3 п. п., до 7,1% годовых, 6,4% годовых и 6% годовых соответственно.
На мой взгляд в связи с обострением событий, связанных с геополитикой, экономические показатели могут быть значительно ниже прогнозных. Давайте в комментариях обсудим на сколько вы ожидаете спада нашей экономики в ближайшие годы? А может вопреки всем аналитикам Российская экономика сможет показать рост?
💸 Минфин РФ до конца года направит 1 трлн руб. из ФНБ на финансирование дефицита бюджета
Минфин РФ до конца 2022 года сможет направить 1 трлн рублей из Фонда национального благосостояния (ФНБ) на покрытие дефицита бюджета. Средства пойдут, в том числе, на исполнение в полном объеме социальных обязательства перед гражданами, а также на замещение государственных заимствований, погашение государственного долга и предоставление бюджетных кредитов регионам, сообщил Минфин.
И снова опять мимо фондового рынка! Видимо не видать нам обещанного триллиона в фонде! А если серьезно, то конечно замечательно, что у нас есть кубышка и часть пожаров можно будет потушить ей, но и они не бесконечна.. Достаточно срочно нужно что-то придумывать, чтобы избавляться от дефицитного бюджета.
📌 По оценке аналитиков SberCIB, после выплаты дивидендов «Газпрома» будет реинвестировано около ₽250–300 млрд и они предположили в какие бумаги может пойти такая сумма! Обратить внимание стоит на бумаги ЛУКОЙЛа, НОВАТЭКа, МТС и «Самолета».И в целом я согласен с мнением аналитиков, у каждой из этих бумаг есть и потенциал роста, и устойчивое положение в отрасли, либо грядущие хорошие дивиденды.
Лично мне особо импонирует Новатек и Лукойл! По последней ходят слухи, что полным ходом идет расконвертация большого пакета АДР и судя по вчерашнему росту акций, инвесторы верят в скорую выплату дивидендов Лукойлом. В целом считаю эти две компании достойными, чтобы добавить их в долгосрочный инвестиционный портфель.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🚀 Опрошенные ЦБ аналитики улучшили прогноз снижения ВВП РФ в 2022 году до 3,5%.
🔻ВВП в 2022 году снизится на 3,5% вместо 4,2%, как ожидалось в сентябре. Но при этом они ожидают снижения показателя в 2023 год до -2,1% с -1,8%, а на 2024 год - до 1,5% с 1,7%.
🔺Прогноз ВВП на 2025 год немного повышен - на 0,1 п. п., до 1,7%.
🔺Прогнозы по ключевой ставке на 2023-2025 годы выросли на 0,3 п. п., до 7,1% годовых, 6,4% годовых и 6% годовых соответственно.
На мой взгляд в связи с обострением событий, связанных с геополитикой, экономические показатели могут быть значительно ниже прогнозных. Давайте в комментариях обсудим на сколько вы ожидаете спада нашей экономики в ближайшие годы? А может вопреки всем аналитикам Российская экономика сможет показать рост?
💸 Минфин РФ до конца года направит 1 трлн руб. из ФНБ на финансирование дефицита бюджета
Минфин РФ до конца 2022 года сможет направить 1 трлн рублей из Фонда национального благосостояния (ФНБ) на покрытие дефицита бюджета. Средства пойдут, в том числе, на исполнение в полном объеме социальных обязательства перед гражданами, а также на замещение государственных заимствований, погашение государственного долга и предоставление бюджетных кредитов регионам, сообщил Минфин.
И снова опять мимо фондового рынка! Видимо не видать нам обещанного триллиона в фонде! А если серьезно, то конечно замечательно, что у нас есть кубышка и часть пожаров можно будет потушить ей, но и они не бесконечна.. Достаточно срочно нужно что-то придумывать, чтобы избавляться от дефицитного бюджета.
📌 По оценке аналитиков SberCIB, после выплаты дивидендов «Газпрома» будет реинвестировано около ₽250–300 млрд и они предположили в какие бумаги может пойти такая сумма! Обратить внимание стоит на бумаги ЛУКОЙЛа, НОВАТЭКа, МТС и «Самолета».И в целом я согласен с мнением аналитиков, у каждой из этих бумаг есть и потенциал роста, и устойчивое положение в отрасли, либо грядущие хорошие дивиденды.
Лично мне особо импонирует Новатек и Лукойл! По последней ходят слухи, что полным ходом идет расконвертация большого пакета АДР и судя по вчерашнему росту акций, инвесторы верят в скорую выплату дивидендов Лукойлом. В целом считаю эти две компании достойными, чтобы добавить их в долгосрочный инвестиционный портфель.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍156🥰4
#КурсВалют
😀Немного шутливый пост.
Минэкономразвития дало свой прогноз по курсу российской валюты, внимание, на 2025 год.
💬По мнению министерства, курс рубля будет 72 рубля за 1 доллар США.
💡Сразу проверим, кто видит будущее также отчётливо как и Минэкономразвития. Как вы думаете, какой будет курс рубля по итогам 2025 года? Напишите ваше мнение в комментариях. А потом, 1 января 2026 года сверим результат и выявим самого проницательного.
Минэкономразвития думает, что в среднем, рубль будет более крепким и стабильным, чем в последние 5 лет.
💬В макропрогнозе заложено постепенное ослабление рубля. Об этом заявил министр Максим Решетников.
Также министр дал ориентиры своего ведомства по инфляции и динамике ВВП.
❗️Инфляция по итогам текущего года должна составить 12,40%, в 2023 году - 5,50%, а затем выйти на целевой уровень в 4%. ВВП будет снижаться, но темпы снижения будут не катастрофическими, а уже с 2024 года наметится рост. Основным драйвером роста станет внутренний спрос, как потребительский, так и инвестиционный.
📍Что касается текущей ситуации, рубль укрепляется и держит курс на возвращение в боковик в паре с долларом США в районе 60 рублей.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх,👎 Вниз, 🔥Покупаю юань
😀Немного шутливый пост.
Минэкономразвития дало свой прогноз по курсу российской валюты, внимание, на 2025 год.
💬По мнению министерства, курс рубля будет 72 рубля за 1 доллар США.
💡Сразу проверим, кто видит будущее также отчётливо как и Минэкономразвития. Как вы думаете, какой будет курс рубля по итогам 2025 года? Напишите ваше мнение в комментариях. А потом, 1 января 2026 года сверим результат и выявим самого проницательного.
Минэкономразвития думает, что в среднем, рубль будет более крепким и стабильным, чем в последние 5 лет.
💬В макропрогнозе заложено постепенное ослабление рубля. Об этом заявил министр Максим Решетников.
Также министр дал ориентиры своего ведомства по инфляции и динамике ВВП.
❗️Инфляция по итогам текущего года должна составить 12,40%, в 2023 году - 5,50%, а затем выйти на целевой уровень в 4%. ВВП будет снижаться, но темпы снижения будут не катастрофическими, а уже с 2024 года наметится рост. Основным драйвером роста станет внутренний спрос, как потребительский, так и инвестиционный.
📍Что касается текущей ситуации, рубль укрепляется и держит курс на возвращение в боковик в паре с долларом США в районе 60 рублей.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх,👎 Вниз, 🔥Покупаю юань

👍75👎29🔥29🤔6😁4
#ИнвестИдеи #Мнение
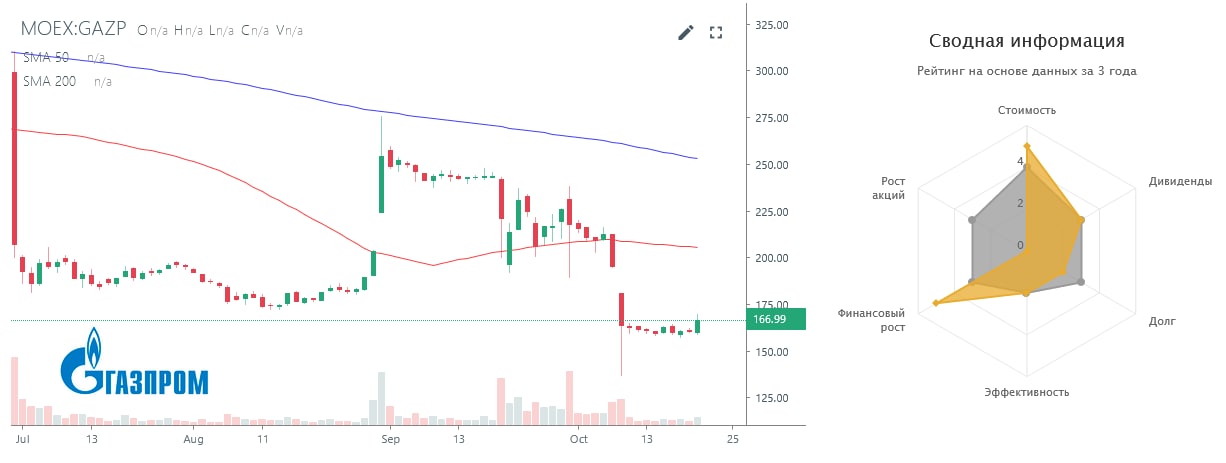
⚡️Как мы не раз предполагали в своих постах, масштабная стройка Национального достояния будет продолжена. Очередное подтверждение. Газпром утвердил рекордную по объемам инвестиционную программу.
💬Совет директоров компании Газпром утвердил увеличение инвестиционной программы до 1,98 трлн. рублей. К слову, предыдущий рекорд был 1,50 трлн. рублей в уже далёком 2018 году. Что ещё более интересно, новая цифра вложений значительно выше ранее утвержденной.
Объем капитальных вложений составит 1,75 трлн. рублей. Компания также планирует увеличить объем заимствований.
❕На возможности Газпрома по увеличению инвестиционной программы позитивно повлиял приток денежных средств от высоких цен на газ.
💡Как заметила сама компания, изменение в сторону увеличения инвестиционной программы связано с увеличением объема инвестиций на добывающие мощности, а также на увеличение мощности газопровода Сила Сибири.
❗️Поставки на Восток теперь в приоритете. Инвестиции вполне логичны. Со стратегической точки зрения у газового гиганта просто нет другого выхода. Западные рынки в перспективе будут полностью недоступны. Заместить их готов Китай.
📈В котировках увеличение инвестиционной программы, скорее всего, уже отражено, а вот тенденция на увеличение затрат становится все более очевидной на фоне более тесного сотрудничестве с Китаем и будущего строительства газопровода Сила Сибири 2.
💥Можно с уверенностью сказать, в ближайшие годы Газпром ожидает период значительных капитальных затрат, а вот финансовые успехи и перспективы компании остаются под большим вопросом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции в портфеле акции Газпром? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Как мы не раз предполагали в своих постах, масштабная стройка Национального достояния будет продолжена. Очередное подтверждение. Газпром утвердил рекордную по объемам инвестиционную программу.
💬Совет директоров компании Газпром утвердил увеличение инвестиционной программы до 1,98 трлн. рублей. К слову, предыдущий рекорд был 1,50 трлн. рублей в уже далёком 2018 году. Что ещё более интересно, новая цифра вложений значительно выше ранее утвержденной.
Объем капитальных вложений составит 1,75 трлн. рублей. Компания также планирует увеличить объем заимствований.
❕На возможности Газпрома по увеличению инвестиционной программы позитивно повлиял приток денежных средств от высоких цен на газ.
💡Как заметила сама компания, изменение в сторону увеличения инвестиционной программы связано с увеличением объема инвестиций на добывающие мощности, а также на увеличение мощности газопровода Сила Сибири.
❗️Поставки на Восток теперь в приоритете. Инвестиции вполне логичны. Со стратегической точки зрения у газового гиганта просто нет другого выхода. Западные рынки в перспективе будут полностью недоступны. Заместить их готов Китай.
📈В котировках увеличение инвестиционной программы, скорее всего, уже отражено, а вот тенденция на увеличение затрат становится все более очевидной на фоне более тесного сотрудничестве с Китаем и будущего строительства газопровода Сила Сибири 2.
💥Можно с уверенностью сказать, в ближайшие годы Газпром ожидает период значительных капитальных затрат, а вот финансовые успехи и перспективы компании остаются под большим вопросом.
Не рекомендация!
@cashflowtime
⁉️А у вас есть акции в портфеле акции Газпром? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
❤185👍64🔥56👎14
#ИнвестИдеи
⚡️В ближайшие несколько дней должны опубликовать результаты своей работы за третий квартал и 9 месяцев два ритейлера - Магнит и Лента.
Предлагаем присмотреться к этим компаниям.
1️⃣Они показали рост показателей за второй квартал и полгода.
2️⃣У компаний большие планы по расширению.
3️⃣Операционный результат конкурента - X5 Group сигнализирует о том, что у сектора все хорошо.
4️⃣Потребительский платежеспособный спрос сохраняется. Инфляция закладывается в конечную цену товаров.
5️⃣Востребованность и значимость представителей продуктового ритейла.
Что будет важно в отчётах?
1️⃣Показатель продаж, в том числе сопоставимых.
2️⃣Цифры о самочувствии онлайн-сегментов.
3️⃣Открытие новых магазинов и оптимизация торговой сети.
❗️Наши ожидания - умеренно позитивные. Показатели могут быть ниже, чем во втором квартале, но выше прогнозов и цифр за 2021 год.
Не рекомендация!
@cashflowtime
⁉️ Ваше мнение по этим акциям?
👍 Можно покупать, 🔥 Пройду мимо
⚡️В ближайшие несколько дней должны опубликовать результаты своей работы за третий квартал и 9 месяцев два ритейлера - Магнит и Лента.
Предлагаем присмотреться к этим компаниям.
1️⃣Они показали рост показателей за второй квартал и полгода.
2️⃣У компаний большие планы по расширению.
3️⃣Операционный результат конкурента - X5 Group сигнализирует о том, что у сектора все хорошо.
4️⃣Потребительский платежеспособный спрос сохраняется. Инфляция закладывается в конечную цену товаров.
5️⃣Востребованность и значимость представителей продуктового ритейла.
Что будет важно в отчётах?
1️⃣Показатель продаж, в том числе сопоставимых.
2️⃣Цифры о самочувствии онлайн-сегментов.
3️⃣Открытие новых магазинов и оптимизация торговой сети.
❗️Наши ожидания - умеренно позитивные. Показатели могут быть ниже, чем во втором квартале, но выше прогнозов и цифр за 2021 год.
Не рекомендация!
@cashflowtime
⁉️ Ваше мнение по этим акциям?
👍 Можно покупать, 🔥 Пройду мимо
👍110🔥32❤1🕊1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео c разбором рынка. В нем я сделал прогноз на следующую неделю и дал 5 инвест идей: https://youtu.be/84zBA_1dhbE
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Норникель -12800, НОВАТЭК-975, Beluga -2650, ЛУКОЙЛ-4150, Самолет-2000
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео c разбором рынка. В нем я сделал прогноз на следующую неделю и дал 5 инвест идей: https://youtu.be/84zBA_1dhbE
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍78🔥10❤5😁5👎3
#важно
🌤 Даже у Норникеля не все так безоблачно!
Часть клиентов крупнейшего сырьевого трейдера Glencore отказывается покупать российский никель, в то время как другие, в том числе европейские, по-прежнему готовы это делать, как сообщает Bloomberg, для некоторых клиентов нерусское происхождение металла является одним из обязательных критериев. По словам эксперта, другие покупатели продолжают брать российский металл, и неоднозначное отношение к никелю аналогично реакции потребителей на других сырьевых рынках.
Но что-то мне подсказывает, что в мире больше никеля не стало и путем простых махинаций наш никеля "внезапно" будет произведен в другой стране и продан тем же Европейцам.. Я все еще полагаю, что просто так не возможно отказать от столь важного металла и покупатели будут искать возможности легально приобретать его у третьих стран
😱 Атон предупредил клиентов об автоматической конвертации валюты на счетах до $20 тыс
Если у вас на счёте меньше 20 тыс «недружественной» валюты, то брокер конвертирует валюту в рубли. Соответствующее письмо брокер разослал сегодня в районе полудня. Из него следует, что 31 октября пройдет автоматическая конвертация в рубли средств на счетах в долларах США, евро, британских фунтах или швейцарских франках. Дедолларизация твердой поступью шагает по нашей экономики и оставляет все меньше и меньше шансов для для существования "токсичных" валют на наших с вами счетах. Тенденция на лицо и, вероятно, остальные брокеры в скором времени могут сделать аналогичные шаги! Напишите в комментариях, храните ли вы валюту и в каком виде сейчас?
⛴ Bloomberg: в России создается теневой флот нефтетанкеров.
Как считает Bloomberg, для большой части российских поставок будет использоваться сложная и «часто скрытная» сеть «судов, собственников, портов и безопасных проходов» преимущественно из организаций, которые еще хотят вести дело с Россией. «Если вы посмотрите, сколько судов было продано за последние шесть месяцев неназванным покупателям, становится совершенно понятно, что для их перевозки создается флот» - говорит глава Maersk.
Это происходит на фоне скорого вступления в силу эмбарго Евросоюза на поставки российской нефти, хотя Reuters пишет, что Россия сможет обходить потолок цен на нефть после того, как он начнет действовать. По словам источника Reuters в Минфине США, до 80-90% нефти из России, возможно, продолжит продаваться на уровне выше потолка.
Как и следовало ожидать, экономика сама по себе крайне живучая и адаптивная система. Большую часть ограничений, особенно нерыночного характера, получится обходить. Все таки России занимает слишком большую долю на мировом сырьевом рынке!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🌤 Даже у Норникеля не все так безоблачно!
Часть клиентов крупнейшего сырьевого трейдера Glencore отказывается покупать российский никель, в то время как другие, в том числе европейские, по-прежнему готовы это делать, как сообщает Bloomberg, для некоторых клиентов нерусское происхождение металла является одним из обязательных критериев. По словам эксперта, другие покупатели продолжают брать российский металл, и неоднозначное отношение к никелю аналогично реакции потребителей на других сырьевых рынках.
Но что-то мне подсказывает, что в мире больше никеля не стало и путем простых махинаций наш никеля "внезапно" будет произведен в другой стране и продан тем же Европейцам.. Я все еще полагаю, что просто так не возможно отказать от столь важного металла и покупатели будут искать возможности легально приобретать его у третьих стран
😱 Атон предупредил клиентов об автоматической конвертации валюты на счетах до $20 тыс
Если у вас на счёте меньше 20 тыс «недружественной» валюты, то брокер конвертирует валюту в рубли. Соответствующее письмо брокер разослал сегодня в районе полудня. Из него следует, что 31 октября пройдет автоматическая конвертация в рубли средств на счетах в долларах США, евро, британских фунтах или швейцарских франках. Дедолларизация твердой поступью шагает по нашей экономики и оставляет все меньше и меньше шансов для для существования "токсичных" валют на наших с вами счетах. Тенденция на лицо и, вероятно, остальные брокеры в скором времени могут сделать аналогичные шаги! Напишите в комментариях, храните ли вы валюту и в каком виде сейчас?
⛴ Bloomberg: в России создается теневой флот нефтетанкеров.
Как считает Bloomberg, для большой части российских поставок будет использоваться сложная и «часто скрытная» сеть «судов, собственников, портов и безопасных проходов» преимущественно из организаций, которые еще хотят вести дело с Россией. «Если вы посмотрите, сколько судов было продано за последние шесть месяцев неназванным покупателям, становится совершенно понятно, что для их перевозки создается флот» - говорит глава Maersk.
Это происходит на фоне скорого вступления в силу эмбарго Евросоюза на поставки российской нефти, хотя Reuters пишет, что Россия сможет обходить потолок цен на нефть после того, как он начнет действовать. По словам источника Reuters в Минфине США, до 80-90% нефти из России, возможно, продолжит продаваться на уровне выше потолка.
Как и следовало ожидать, экономика сама по себе крайне живучая и адаптивная система. Большую часть ограничений, особенно нерыночного характера, получится обходить. Все таки России занимает слишком большую долю на мировом сырьевом рынке!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍163❤2
#ИнвестИдеи #Мнение
⚡️На российском фондовом рынке сохраняется локальная волатильность в рамках достаточно затяжного боковика. Всплески видны лишь в отдельных акциях на фоне новостей или корпоративных событий.
❗️Важным фактором для инвесторов остаётся геополитика и новости связанные с ней.
В приоритете, и это вполне объяснимо, компании, основное внимание которых направлено на внутренний рынок.
📈Может показаться, что все плохое уже в цене. Последние операционные показатели представителей черной металлургии тому подтверждение, но картина по финансовым показателям может быть иной, поэтому мы бы не торопились с выводами и активными инвестициями в российские компании.
❕Восстановление экономики и фондового рынка может занять годы. Многие инвесторы просто к этому не готовы. А ведь мы не раз говорили, умение ждать - ключевое умение для каждого инвестора.
💡Отсутствие финансовых показателей по многим компаниям не даёт возможности составить картину происходящего целиком.
Новости геополитики - первый ключ к восстановлению. Эмоциональному. Уже на втором месте будут цифры финансовой отчётности и их динамика.
💬Также пристально обращаем внимание, на примере последних комментариев руководителя Банка ВТБ, можно сделать простой вывод, картина не во всех секторах и не во всех компаниях одинаковая.
❓Почему мы считаем, что дозированные, без фанатизма, регулярные инвестиции на текущем рынке - оптимальный вариант?
‼️Если ситуация примет позитивный оборот, котировки могут реагировать чересчур бурно, вводя даже самых повидавших виды инвесторов в ступор и заставляя принимать импульсивные, не всегда правильные решения. При этом, полное избегание инвестиций может привести к потере потенциальной прибыли "когда взойдет солнце".
🔥А тем, кто был или переключился в режим торговли, добро пожаловать в наши каналы по трейдингу
👉@CashflowBuy
⚡️На российском фондовом рынке сохраняется локальная волатильность в рамках достаточно затяжного боковика. Всплески видны лишь в отдельных акциях на фоне новостей или корпоративных событий.
❗️Важным фактором для инвесторов остаётся геополитика и новости связанные с ней.
В приоритете, и это вполне объяснимо, компании, основное внимание которых направлено на внутренний рынок.
📈Может показаться, что все плохое уже в цене. Последние операционные показатели представителей черной металлургии тому подтверждение, но картина по финансовым показателям может быть иной, поэтому мы бы не торопились с выводами и активными инвестициями в российские компании.
❕Восстановление экономики и фондового рынка может занять годы. Многие инвесторы просто к этому не готовы. А ведь мы не раз говорили, умение ждать - ключевое умение для каждого инвестора.
💡Отсутствие финансовых показателей по многим компаниям не даёт возможности составить картину происходящего целиком.
Новости геополитики - первый ключ к восстановлению. Эмоциональному. Уже на втором месте будут цифры финансовой отчётности и их динамика.
💬Также пристально обращаем внимание, на примере последних комментариев руководителя Банка ВТБ, можно сделать простой вывод, картина не во всех секторах и не во всех компаниях одинаковая.
❓Почему мы считаем, что дозированные, без фанатизма, регулярные инвестиции на текущем рынке - оптимальный вариант?
‼️Если ситуация примет позитивный оборот, котировки могут реагировать чересчур бурно, вводя даже самых повидавших виды инвесторов в ступор и заставляя принимать импульсивные, не всегда правильные решения. При этом, полное избегание инвестиций может привести к потере потенциальной прибыли "когда взойдет солнце".
🔥А тем, кто был или переключился в режим торговли, добро пожаловать в наши каналы по трейдингу
👉@CashflowBuy

👍79👎1
#ИнвестИдеи #Update
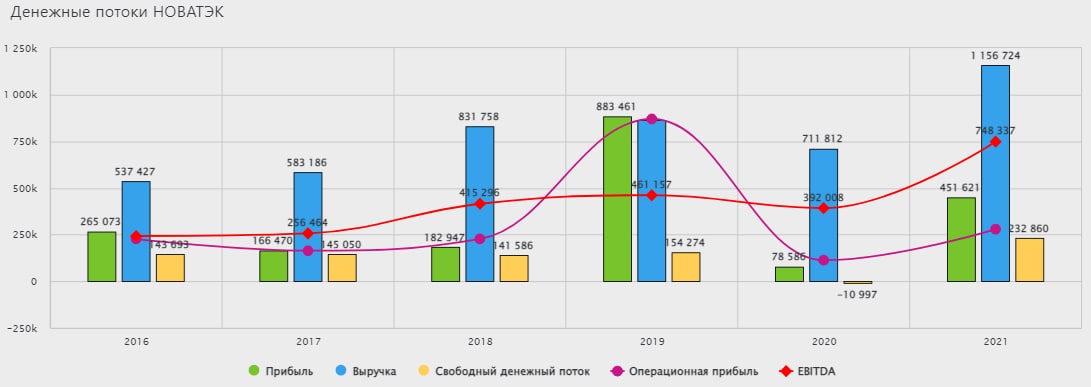
⚡️Весьма любопытная новость пришла для одного из наших фаворитов на российском фондовом рынке - компании Новатэк.
🏛Правительство РФ рассматривает решение, по итогам которого, у компании Газпром может быть отозвана лицензия на месторождения Тамбейского кластера с разведанными запасами более 7 трлн. кубических метров газа. Скорее всего, Правительство недовольно неторопливостью Народного достояния в освоении месторождений.
♻️Схема работы предположительно будет следующая. Правительство направляет активы в свой фонд, а уже потом предоставляет право разведки и добычи компании отличной от Газпрома. С высокой долей вероятности, этой компанией будет Новатэк, который давно положил глаз на эти активы.
⁉️Что интересно, Тамбейский кластер находится рядом с проектов Новатэка Ямал СПГ. Месторождения могли быть использованы для последующего увеличения СПГ-производств.
С чего мы взяли, что именно Новатэку могут быть предоставлены лицензии правительства?
А давайте вспомним, кого президент хвалил несколько недель назад за отличные результаты работы?
💥У компании Новатэк отличная ресурсная база, но ещё одна перспективная точка добычи не помешает. Решение пока окончательно не принято, но похоже внимание властей и инвесторов смещается именно в сторону Новатэка, поскольку фокус на СПГ фактически исключает затратные стройки.
Не рекомендация!
@CashflowTime
⁉️А вы согласны с нашим мнением? Поделитесь мыслями в комментариях! Ставьте 👍 если канал полезен.
⚡️Весьма любопытная новость пришла для одного из наших фаворитов на российском фондовом рынке - компании Новатэк.
🏛Правительство РФ рассматривает решение, по итогам которого, у компании Газпром может быть отозвана лицензия на месторождения Тамбейского кластера с разведанными запасами более 7 трлн. кубических метров газа. Скорее всего, Правительство недовольно неторопливостью Народного достояния в освоении месторождений.
♻️Схема работы предположительно будет следующая. Правительство направляет активы в свой фонд, а уже потом предоставляет право разведки и добычи компании отличной от Газпрома. С высокой долей вероятности, этой компанией будет Новатэк, который давно положил глаз на эти активы.
⁉️Что интересно, Тамбейский кластер находится рядом с проектов Новатэка Ямал СПГ. Месторождения могли быть использованы для последующего увеличения СПГ-производств.
С чего мы взяли, что именно Новатэку могут быть предоставлены лицензии правительства?
А давайте вспомним, кого президент хвалил несколько недель назад за отличные результаты работы?
💥У компании Новатэк отличная ресурсная база, но ещё одна перспективная точка добычи не помешает. Решение пока окончательно не принято, но похоже внимание властей и инвесторов смещается именно в сторону Новатэка, поскольку фокус на СПГ фактически исключает затратные стройки.
Не рекомендация!
@CashflowTime
⁉️А вы согласны с нашим мнением? Поделитесь мыслями в комментариях! Ставьте 👍 если канал полезен.
👍155🤔9👏2