#Обучение
Сегодня мы поговорим про синергетический эффект и выгоду компаний от совместной работы и сотрудничества.
💡Западные компании уже давно поняли выгоду от обоюдовыгодного сотрудничества. Каждую неделю поступают новости о партнерствах. Чаще всего они происходят в технологической и фармацевтической отраслях.
В текущей экономической ситуации, сотрудничество и синергия между российскими компаниями могут иметь двойной положительный эффект. Во-первых, выгоду от взаимодействия. Во-вторых, взаимную поддержку в условиях отсутствия зарубежных партнеров. Очевидно одно, сообща проще преодолевать трудности. Некоторые компании будут работать вместе по собственному желанию, другие по принуждению.
Сегодня мы поговорим про синергию двух нефтяных компаний - Лукойл и Газпромнефть. По нашему мнению, их совместная работа может положительно сказаться на результатах.
В чем суть?
У компаний уже есть совместный проект по разведке и добыче на Ямале, а сейчас стало известно о новом взаимодействии.
У компании Газпромнефть есть проект по разведке и добыче нефти Евротэк-Югра. Стратегическим партнером Газпромнефти была компания Repsol, которая вышла из проекта в 2021 году. Компанию Repsol в данном проекте заменит компания Лукойл.
У проекта Евротэк-Югра есть 4 лицензии на разведку и 2 лицензии на добычу нефти. Месторождение имени Эрвье по оценкам экспертов содержит 34 миллиона тонн нефти. Проект Евротэк-Югра пока не запущен, но перспективы месторождения существенные.
От этого взаимодействия выигрывают обе компании. Газпромнефть получает точку развития и роста, производственные мощности Лукойла и ускорение запуска проекта, а Лукойл получает участие в разработке нового месторождения. Компании будут совместно производить полномасштабную разведку и добычу на месторождении.
❗️Еще одним важным моментом сотрудничества являются технологии по геологоразведке, бурению и добыче, поскольку импорт технологий из за рубежа в значительной степени ограничен.
Инвестор должен уметь обращать внимание на такие соглашения и работу по их реализации. Они могут помочь преодолеть непростой период и стать точкой будущего роста.
⚠️Не рекомендация!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
Сегодня мы поговорим про синергетический эффект и выгоду компаний от совместной работы и сотрудничества.
💡Западные компании уже давно поняли выгоду от обоюдовыгодного сотрудничества. Каждую неделю поступают новости о партнерствах. Чаще всего они происходят в технологической и фармацевтической отраслях.
В текущей экономической ситуации, сотрудничество и синергия между российскими компаниями могут иметь двойной положительный эффект. Во-первых, выгоду от взаимодействия. Во-вторых, взаимную поддержку в условиях отсутствия зарубежных партнеров. Очевидно одно, сообща проще преодолевать трудности. Некоторые компании будут работать вместе по собственному желанию, другие по принуждению.
Сегодня мы поговорим про синергию двух нефтяных компаний - Лукойл и Газпромнефть. По нашему мнению, их совместная работа может положительно сказаться на результатах.
В чем суть?
У компаний уже есть совместный проект по разведке и добыче на Ямале, а сейчас стало известно о новом взаимодействии.
У компании Газпромнефть есть проект по разведке и добыче нефти Евротэк-Югра. Стратегическим партнером Газпромнефти была компания Repsol, которая вышла из проекта в 2021 году. Компанию Repsol в данном проекте заменит компания Лукойл.
У проекта Евротэк-Югра есть 4 лицензии на разведку и 2 лицензии на добычу нефти. Месторождение имени Эрвье по оценкам экспертов содержит 34 миллиона тонн нефти. Проект Евротэк-Югра пока не запущен, но перспективы месторождения существенные.
От этого взаимодействия выигрывают обе компании. Газпромнефть получает точку развития и роста, производственные мощности Лукойла и ускорение запуска проекта, а Лукойл получает участие в разработке нового месторождения. Компании будут совместно производить полномасштабную разведку и добычу на месторождении.
❗️Еще одним важным моментом сотрудничества являются технологии по геологоразведке, бурению и добыче, поскольку импорт технологий из за рубежа в значительной степени ограничен.
Инвестор должен уметь обращать внимание на такие соглашения и работу по их реализации. Они могут помочь преодолеть непростой период и стать точкой будущего роста.
⚠️Не рекомендация!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍131👎1
#важно
🌾 Правительство рассматривает вариант введения экспортных пошлин на все виды удобрений. Это грозит компаниям потерей до 12% экспортной выручки, что осложнит реализацию инвестпроектов, которые и так оказались под вопросом на фоне санкций и проблем с логистикой. Решение об этом практически принято, сейчас обсуждается конкретная ставка. Конечно же, именно эта новость послужила вчера триггером к снижению котировок Фосагро, Акрона и Куйбышевазота! Очень неприятная новость, которая с большой долей вероятности снизит доходы компании и на хорошие дивиденды нам рассчитывать в будущем не стоит,все таки 100 млрд рублей за счет новых пошлин сумма совсем не маленькая! Как вам такая новость?
📌 Спрос на первое с февраля размещение ОФЗ в 2,5 раза превысил предложение. Его объем составил 10 млрд рублей, а объем спроса — почти 25 млрд рублей. Средневзвешенная доходность бумаг составит 8,94% годовых. В третьем квартале 2022 года Минфин планирует провести еще два размещения: 21 сентября и 28 сентября. Общий объем размещения ОФЗ в квартале — 40 млрд рублей по номинальной стоимости. Из них 30 млрд рублей планируется разместить со сроком погашения в пределах 5–10 лет, 10 млрд рублей — на срок больше 10 лет. А вот это на самом деле достаточно хорошая новость и радует, что интерес к нашим долговым бумагам есть! Учитывая, что бюджет к концу года обещает быть дефицитным, то частично дыры придется закрывать с помощью увеличения госдолга..
😱 «Недружественные» нерезиденты владеют 74% торгуемых российских акций
Почти три четверти российских акций, обращающихся на бирже, принадлежит «недружественным нерезидентам», которые не могут участвовать в торгах с конца февраля. Не мудрено, что их не хотят выпускать на наш рынок...доля акций российских компаний, находящихся в свободном обращении (free float), составляет 38%, из которых около 28% приходится на нерезидентов из недружественных стран и лишь оставшиеся 10% принадлежат резидентам и «дружественным» нерезидентам.
В июле 2021 года доля free-float российских акций, принадлежащих иностранцам оценивалась Мосбиржей более чем в 80%. В августе Московская биржа сообщила, что намерена допустить нерезидентов из недружественных стран на рынок акций, разрешив им торговать в режиме переговорных сделок (специальный режим, доступный только профессиональным участникам торгов). Полноценного «стакана», где сделки проходят онлайн в автоматическом режиме, не будет.
На самом деле любопытно, чем закончится эта история! Что думаете? Напишите в комментариях ваше мнение!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🌾 Правительство рассматривает вариант введения экспортных пошлин на все виды удобрений. Это грозит компаниям потерей до 12% экспортной выручки, что осложнит реализацию инвестпроектов, которые и так оказались под вопросом на фоне санкций и проблем с логистикой. Решение об этом практически принято, сейчас обсуждается конкретная ставка. Конечно же, именно эта новость послужила вчера триггером к снижению котировок Фосагро, Акрона и Куйбышевазота! Очень неприятная новость, которая с большой долей вероятности снизит доходы компании и на хорошие дивиденды нам рассчитывать в будущем не стоит,все таки 100 млрд рублей за счет новых пошлин сумма совсем не маленькая! Как вам такая новость?
📌 Спрос на первое с февраля размещение ОФЗ в 2,5 раза превысил предложение. Его объем составил 10 млрд рублей, а объем спроса — почти 25 млрд рублей. Средневзвешенная доходность бумаг составит 8,94% годовых. В третьем квартале 2022 года Минфин планирует провести еще два размещения: 21 сентября и 28 сентября. Общий объем размещения ОФЗ в квартале — 40 млрд рублей по номинальной стоимости. Из них 30 млрд рублей планируется разместить со сроком погашения в пределах 5–10 лет, 10 млрд рублей — на срок больше 10 лет. А вот это на самом деле достаточно хорошая новость и радует, что интерес к нашим долговым бумагам есть! Учитывая, что бюджет к концу года обещает быть дефицитным, то частично дыры придется закрывать с помощью увеличения госдолга..
😱 «Недружественные» нерезиденты владеют 74% торгуемых российских акций
Почти три четверти российских акций, обращающихся на бирже, принадлежит «недружественным нерезидентам», которые не могут участвовать в торгах с конца февраля. Не мудрено, что их не хотят выпускать на наш рынок...доля акций российских компаний, находящихся в свободном обращении (free float), составляет 38%, из которых около 28% приходится на нерезидентов из недружественных стран и лишь оставшиеся 10% принадлежат резидентам и «дружественным» нерезидентам.
В июле 2021 года доля free-float российских акций, принадлежащих иностранцам оценивалась Мосбиржей более чем в 80%. В августе Московская биржа сообщила, что намерена допустить нерезидентов из недружественных стран на рынок акций, разрешив им торговать в режиме переговорных сделок (специальный режим, доступный только профессиональным участникам торгов). Полноценного «стакана», где сделки проходят онлайн в автоматическом режиме, не будет.
На самом деле любопытно, чем закончится эта история! Что думаете? Напишите в комментариях ваше мнение!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍161👎2
#ИнвестИдеи #Update
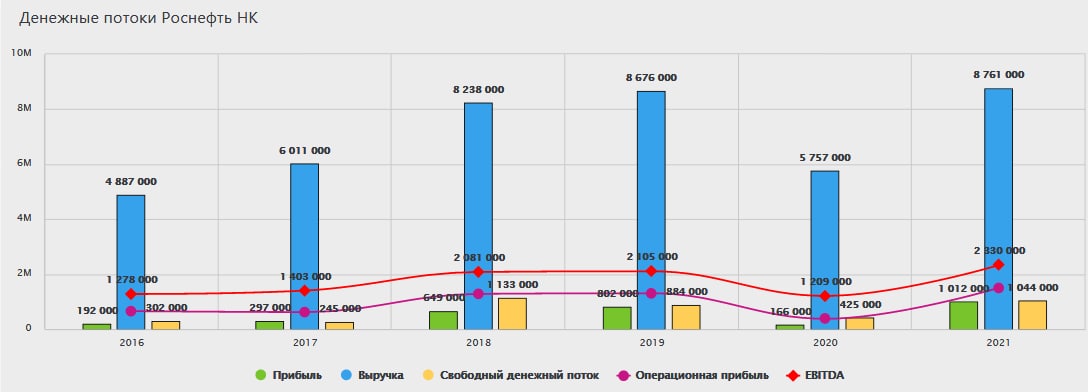
⚡️Компания Роснефть отчиталась по МСФО за первое полугодие.
▫️Выручка - 5172 млрд. рублей. Рост на 32%.
▫️Чистая прибыль - 432 млрд. рублей. Рост показателя - 13% год к году.
Основные операционные показатели:
▫️Совокупная добыча осталась на прежнем уровне, а вот добыча газа увеличилась на 9%.
▫️Нефтепереработка - 45,80 млн. тонн нефти.
▫️ Существенно увеличилась продажа нефти на внутреннем рынке.
✅Компания подтвердила, извлекаемые запасы нефти на проекте Восток Ойл превышают ранее установленные оценки. Капитальные затраты компании составили 527 млрд. рублей, большая часть этой суммы пошла на освоение Восток Ойл.
Председатель правления Игорь Сечин дал ряд комментариев:
1️⃣Финансовые результаты формируют надежную основу для промежуточных дивидендов и дальнейшего роста суммарных выплат по итогам года.
2️⃣Роснефть находилась под давлением негативных факторов, но благодаря высокой операционной эффективности и грамотным управленческим решениям компания смогла обеспечить непрерывность деятельности и продемонстрировать стабильные результаты.
3️⃣ Для компании остаются приоритетными высокоэффективные проекты на основе долгосрочных контрактов.
🔻Из негативного, предсказуемо увеличились логистические затраты, а также стоит отметить высокую налоговую нагрузку.
💥Отчет оцениваем нейтрально. Выручка выросла вместе с ценами на нефть, но затраты также увеличились. Стабильность в нестабильное время - это самое важное для любого бизнеса. Ряд крупных контрактов, заключенных с азиатскими странами найдут свое отражение в финансовых результатах будущих периодов. Лично я продолжаю удерживать акции Роснефть в своем портфеле.
⚠️Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Роснефть?
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Компания Роснефть отчиталась по МСФО за первое полугодие.
▫️Выручка - 5172 млрд. рублей. Рост на 32%.
▫️Чистая прибыль - 432 млрд. рублей. Рост показателя - 13% год к году.
Основные операционные показатели:
▫️Совокупная добыча осталась на прежнем уровне, а вот добыча газа увеличилась на 9%.
▫️Нефтепереработка - 45,80 млн. тонн нефти.
▫️ Существенно увеличилась продажа нефти на внутреннем рынке.
✅Компания подтвердила, извлекаемые запасы нефти на проекте Восток Ойл превышают ранее установленные оценки. Капитальные затраты компании составили 527 млрд. рублей, большая часть этой суммы пошла на освоение Восток Ойл.
Председатель правления Игорь Сечин дал ряд комментариев:
1️⃣Финансовые результаты формируют надежную основу для промежуточных дивидендов и дальнейшего роста суммарных выплат по итогам года.
2️⃣Роснефть находилась под давлением негативных факторов, но благодаря высокой операционной эффективности и грамотным управленческим решениям компания смогла обеспечить непрерывность деятельности и продемонстрировать стабильные результаты.
3️⃣ Для компании остаются приоритетными высокоэффективные проекты на основе долгосрочных контрактов.
🔻Из негативного, предсказуемо увеличились логистические затраты, а также стоит отметить высокую налоговую нагрузку.
💥Отчет оцениваем нейтрально. Выручка выросла вместе с ценами на нефть, но затраты также увеличились. Стабильность в нестабильное время - это самое важное для любого бизнеса. Ряд крупных контрактов, заключенных с азиатскими странами найдут свое отражение в финансовых результатах будущих периодов. Лично я продолжаю удерживать акции Роснефть в своем портфеле.
⚠️Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Роснефть?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍182🔥30👎20👏3🎉3❤1🤬1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-7 высокорисковых идей на рынке акций РФ для покупки прямо сейчас: https://youtu.be/G204DlHbRgE
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
СБЕР - 134, АЛРОСА -76, АФК Система -14,3, Юнипро - 1,4, VK-480, Яндекс -2150, POSI-1150
👉СМОТРЕТЬ ВИДЕО 👈
‼️Отправлю 1000р. за лучший/интересный вопрос (или комментарий), написанный на Ютубе в комментариях к этому видео в течение 24 часов с момента его публикации!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-7 высокорисковых идей на рынке акций РФ для покупки прямо сейчас: https://youtu.be/G204DlHbRgE
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️Отправлю 1000р. за лучший/интересный вопрос (или комментарий), написанный на Ютубе в комментариях к этому видео в течение 24 часов с момента его публикации!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍70😁6🔥5🤔3👏1
#важно
⛏ Сотню миллиардов рублей хотят собрать власти за счет новых пошлин на уголь. Следующий в очереди на общипывание от государства! Как выяснил “Ъ”, власти в поиске источников закрытия дефицита бюджета обдумывают введение экспортной пошлины на уголь по аналогии с удобрениями. По словам источников, обсуждаемый механизм предполагает цену отсечения и процент изъятия в случае ее превышения. По оценкам аналитиков, в результате бюджет сможет получить порядка 100 млрд руб. в год. Пошлина, если будет введена, окажет давление на бизнес угольных компаний, которые и так страдают от эмбарго ЕС, огромных дисконтов, дорогой логистики и крепкого рубля. Сейчас правительство активно обсуждает параметры бюджета на следующий год, которые должны быть представлены президенту РФ на следующей неделе. Учитывая рост расходной части и ожидаемый дефицит бюджета, Минфин активно занят поиском новых источников доходов и забирать их будут видимо у всех компании, которые еще что-то могут заработать...
📌 Запрос на долгосрочные контракты с Газпромом, в том числе в Европе, растет — зампред Газпрома. Так же он сказал, что "Санкции не препятствуют развитию Газпрома, а стимулируют его" Вот такими заявлениями подогревают публику перед утверждением дивидендов! Все ли так хорошо у компании? С января по середину сентября компания снизила добычу газа почти на 16% год к году.
Спрос на внутреннем рынке падает на 3,3%. Экспорт в дальнее зарубежье обвалился почти на 40%, основной вклад внес остановившийся «Северный Поток». Растет экспорт газа в Китай по газопроводу «Сила Сибири» в рамках двустороннего долгосрочного контракта между «Газпромом» и CNPC. В сентябре поставки в Китай регулярно идут сверх суточных контрактных количеств. 10 сентября был установлен новый исторический рекорд суточного объема экспорта.
Сложно конечно верить Газпрому в этом году, но очень интересно узнать ваше мнение! Давайте обсудим в комментариях, что вы планируете делать с этими бумагами в конце месяца и если дивы утвердят?
📉 Сегодня Банк России проведет заседание совета директоров. Эксперты рынка уверены, что после этого события ключевая ставка снизится. "Банк России может снизить ключевую ставку с 8% до 7%. Причины следующие: в последние месяцы потребительские цены снижаются быстрее, чем обычно, и, вероятно, продолжат снижаться в сентябре; резких колебаний курса рубля также не ожидается", мнение"Сбера". Снижение ставки должно привести к ещё большей экономической активности. Получая заёмные средства из ЦБ по более низкой ставке, банки и сами смогут снизить проценты по кредитам, в том числе и ипотечным. Значит, люди начнут оформлять больше займов и покупать квартиры, машины, товары.
⁉️На сколько по вашему мнению ЦБ снизит ставку? Давайте попытаемся угадать итоговую ключевой ставку в комментариях🔻
⛏ Сотню миллиардов рублей хотят собрать власти за счет новых пошлин на уголь. Следующий в очереди на общипывание от государства! Как выяснил “Ъ”, власти в поиске источников закрытия дефицита бюджета обдумывают введение экспортной пошлины на уголь по аналогии с удобрениями. По словам источников, обсуждаемый механизм предполагает цену отсечения и процент изъятия в случае ее превышения. По оценкам аналитиков, в результате бюджет сможет получить порядка 100 млрд руб. в год. Пошлина, если будет введена, окажет давление на бизнес угольных компаний, которые и так страдают от эмбарго ЕС, огромных дисконтов, дорогой логистики и крепкого рубля. Сейчас правительство активно обсуждает параметры бюджета на следующий год, которые должны быть представлены президенту РФ на следующей неделе. Учитывая рост расходной части и ожидаемый дефицит бюджета, Минфин активно занят поиском новых источников доходов и забирать их будут видимо у всех компании, которые еще что-то могут заработать...
📌 Запрос на долгосрочные контракты с Газпромом, в том числе в Европе, растет — зампред Газпрома. Так же он сказал, что "Санкции не препятствуют развитию Газпрома, а стимулируют его" Вот такими заявлениями подогревают публику перед утверждением дивидендов! Все ли так хорошо у компании? С января по середину сентября компания снизила добычу газа почти на 16% год к году.
Спрос на внутреннем рынке падает на 3,3%. Экспорт в дальнее зарубежье обвалился почти на 40%, основной вклад внес остановившийся «Северный Поток». Растет экспорт газа в Китай по газопроводу «Сила Сибири» в рамках двустороннего долгосрочного контракта между «Газпромом» и CNPC. В сентябре поставки в Китай регулярно идут сверх суточных контрактных количеств. 10 сентября был установлен новый исторический рекорд суточного объема экспорта.
Сложно конечно верить Газпрому в этом году, но очень интересно узнать ваше мнение! Давайте обсудим в комментариях, что вы планируете делать с этими бумагами в конце месяца и если дивы утвердят?
📉 Сегодня Банк России проведет заседание совета директоров. Эксперты рынка уверены, что после этого события ключевая ставка снизится. "Банк России может снизить ключевую ставку с 8% до 7%. Причины следующие: в последние месяцы потребительские цены снижаются быстрее, чем обычно, и, вероятно, продолжат снижаться в сентябре; резких колебаний курса рубля также не ожидается", мнение"Сбера". Снижение ставки должно привести к ещё большей экономической активности. Получая заёмные средства из ЦБ по более низкой ставке, банки и сами смогут снизить проценты по кредитам, в том числе и ипотечным. Значит, люди начнут оформлять больше займов и покупать квартиры, машины, товары.
⁉️На сколько по вашему мнению ЦБ снизит ставку? Давайте попытаемся угадать итоговую ключевой ставку в комментариях🔻
👍77🤔7👏2
#ИнвестИдеи #Update
⚡️Ни для кого не секрет, что представители черной металлургии - одни из самых пострадавших компаний на российском фондовом рынке. Значительные ограничения, снижение спроса и проблемы в логистике.
Но для инвесторов, которые понимают и принимают риски, а также смотрят на горизонт более 3 лет, наша суперрискованная идея - Магнитогорский металлургический комбинат (ММК).
✅Положительные факторы:
1️⃣Компанию поддержит государство. Немаловажны и налоговые послабления.
2️⃣Уже сейчас понятно, что предстоит большая стройка, ключевыми участниками которой будут металлурги. Помимо этого разработан масштабный план по строительству инфраструктуры на территории России. Внутренний рынок - главная часть бизнеса ММК.
3️⃣Операционные показатели, объективно, значительно снизились, но снижение не выглядит близким к нулю. Работа ведётся на грани рентабельности, но в текущей ситуации это лучше, чем полная остановка производства.
4️⃣ММК ведёт переговоры по поставкам листового металла в Индию. Также рассматривается открытие завода в Индии. Растущая индийская экономика нуждается в металле, а для ММК это новый крупный рынок сбыта.
🔻Отрицательные:
1️⃣Падение спроса и отсутствие уникальности продукции.
2️⃣Компания не вертикально интегрированная. Зависит от цен на сырье.
3️⃣Санкционное давление уже оказало негативный эффект. Как долго оно продлится никто не знает.
4️⃣Отсутствие полноценной финансовой отчётности.
5️⃣Про развитие и инвестиции в текущей ситуации речь не идёт. Вопрос выживания.
❗️Сейчас, возможно, не самое лучшее время для покупки металлургов, но, когда у них все будет хорошо, цена акций будет другой. Если есть понимание рисков, можно рассмотреть точечную покупку акций ММК к себе в портфель.
⚠️Не рекомендация!
@cashflowtime
⁉️А у вас есть акции наших металлургов? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Ни для кого не секрет, что представители черной металлургии - одни из самых пострадавших компаний на российском фондовом рынке. Значительные ограничения, снижение спроса и проблемы в логистике.
Но для инвесторов, которые понимают и принимают риски, а также смотрят на горизонт более 3 лет, наша суперрискованная идея - Магнитогорский металлургический комбинат (ММК).
✅Положительные факторы:
1️⃣Компанию поддержит государство. Немаловажны и налоговые послабления.
2️⃣Уже сейчас понятно, что предстоит большая стройка, ключевыми участниками которой будут металлурги. Помимо этого разработан масштабный план по строительству инфраструктуры на территории России. Внутренний рынок - главная часть бизнеса ММК.
3️⃣Операционные показатели, объективно, значительно снизились, но снижение не выглядит близким к нулю. Работа ведётся на грани рентабельности, но в текущей ситуации это лучше, чем полная остановка производства.
4️⃣ММК ведёт переговоры по поставкам листового металла в Индию. Также рассматривается открытие завода в Индии. Растущая индийская экономика нуждается в металле, а для ММК это новый крупный рынок сбыта.
🔻Отрицательные:
1️⃣Падение спроса и отсутствие уникальности продукции.
2️⃣Компания не вертикально интегрированная. Зависит от цен на сырье.
3️⃣Санкционное давление уже оказало негативный эффект. Как долго оно продлится никто не знает.
4️⃣Отсутствие полноценной финансовой отчётности.
5️⃣Про развитие и инвестиции в текущей ситуации речь не идёт. Вопрос выживания.
❗️Сейчас, возможно, не самое лучшее время для покупки металлургов, но, когда у них все будет хорошо, цена акций будет другой. Если есть понимание рисков, можно рассмотреть точечную покупку акций ММК к себе в портфель.
⚠️Не рекомендация!
@cashflowtime
⁉️А у вас есть акции наших металлургов? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍122❤104🔥52👎4
#конкурс
⚡️Друзья, продолжаем еженедельный конкурс выходного дня!!!
👉 Какая будет цена акции ФосАгро (PHOR) на закрытии в понедельник 19.09.22?!
‼️Кто ближе к цене и раньше, тот выигрывает 1000 рублей. Пишите свои варианты под этим постом. Один вариант от одного участника. Победителя объявим во вторник утром в новостном посте!
⚡️Друзья, продолжаем еженедельный конкурс выходного дня!!!
👉 Какая будет цена акции ФосАгро (PHOR) на закрытии в понедельник 19.09.22?!
‼️Кто ближе к цене и раньше, тот выигрывает 1000 рублей. Пишите свои варианты под этим постом. Один вариант от одного участника. Победителя объявим во вторник утром в новостном посте!
👍35🎉3❤🔥1
#КурсВалют
🔥Российская валюта демонстрирует локальное укрепление относительно доллара США.
Способствует этому 3 важных фактора:
1️⃣ Цены на нефть восстанавливаются. В нефтяных котировках уже заложен умеренный негатив по глобальному спросу. Опасения глобальной рецессии несколько снизились, дав импульс ценам на сырье.
2️⃣ Нет свежих новостей по покупкам валюты Министерством финансов, а также параметрам и срокам запуска нового бюджетного правила. Открытым остается вопрос и об объемах покупок иностранных валют. Несмотря на то, что началом действия нового бюджетного правила был негласно объявлен сентябрь, признаков активности Минфина на валютном рынке не наблюдается.
3️⃣ Экспортеры продолжают продавать валютную выручку. Текущие объемы поступающей в страну валюты находятся на достаточно высоком уровне. Также способен поддержать рубль будущий период уплаты налогов.
Объем торгов достаточно низкий. В данный момент баланс спроса и предложения на иностранную валюту сохраняется.
❗️Локальное укрепление российского рубля вполне оправдано, но среднесрочный взгляд сохраняем без изменений - 70 рублей за доллар США.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх,👎 Вниз, 🔥Лучше юань
🔥Российская валюта демонстрирует локальное укрепление относительно доллара США.
Способствует этому 3 важных фактора:
1️⃣ Цены на нефть восстанавливаются. В нефтяных котировках уже заложен умеренный негатив по глобальному спросу. Опасения глобальной рецессии несколько снизились, дав импульс ценам на сырье.
2️⃣ Нет свежих новостей по покупкам валюты Министерством финансов, а также параметрам и срокам запуска нового бюджетного правила. Открытым остается вопрос и об объемах покупок иностранных валют. Несмотря на то, что началом действия нового бюджетного правила был негласно объявлен сентябрь, признаков активности Минфина на валютном рынке не наблюдается.
3️⃣ Экспортеры продолжают продавать валютную выручку. Текущие объемы поступающей в страну валюты находятся на достаточно высоком уровне. Также способен поддержать рубль будущий период уплаты налогов.
Объем торгов достаточно низкий. В данный момент баланс спроса и предложения на иностранную валюту сохраняется.
❗️Локальное укрепление российского рубля вполне оправдано, но среднесрочный взгляд сохраняем без изменений - 70 рублей за доллар США.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх,👎 Вниз, 🔥Лучше юань

👍125👎21🔥18🤔14
Фотография
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео:
▫️Какие акции я покупал на этой неделе?
▫️Как пытался отыграть новости о понижение ключевой ставки?
▫️И что я планирую покупать в будущем?
https://youtu.be/uYjAlqPAdzE
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео:
▫️Какие акции я покупал на этой неделе?
▫️Как пытался отыграть новости о понижение ключевой ставки?
▫️И что я планирую покупать в будущем?
https://youtu.be/uYjAlqPAdzE
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍38🔥3
#Обучение
🔔 Сегодня пост больше для начинающих инвесторов в российские акции, но опытных инвесторов тоже просим подключиться к обсуждению.
Как мы и обещали в одном из предыдущих постов, представляем вашему вниманию пример сбалансированного портфеля акций РФ, которые, с одной стороны, имеют понятный бизнес, с другой стороны, востребованы пользователями и/или другими компаниями.
✔️ Портфель диверсифицирован по сферам.
✔️ Компании из портфеля объединяет одно важное отличие - без их продукции и услуг достаточно сложно обойтись в разных сегментах экономики.
✔️ Хочется обратить внимание, в портфеле присутствуют компании, которые затронули санкции и присутствуют активы, имеющие депозитарный характер.
✅ Основа портфеля - крупные компании, лидеры своих сегментов:
1) Новатэк (11%) - ставка на спрос на СПГ, высокие цены и перспективные проекты, которые позволят увеличить мощности.
2) Лукойл (9%) - спрос на нефть и дивиденды.
3) Роснефть (8%) - переориентация поставок нефти на Китай.
4) Норникель (7%) - незаменимость цветных металлов в энергопереходе.
5) Сбер (7%) - лидер банковского рынка на внутреннем рынке.
6) Яндекс (7%) - технологический лидер страны.
7) Полюс (6%) - золото - защитный элемент в портфеле.
8) Магнит (6%) - один из лидеров ритейла. Выигрывает от высокой инфляции и спроса.
9) Акрон (6%) - незаменимый актив - удобрения.
10) Русагро (5%) - стабильный востребованный сельскохозяйственный и продуктовый бизнес.
11) Алроса (4%) - ставка на восстановление спроса и рост цен на алмазы.
12) Московская биржа (4%) - фактический монополист на финансовых рынках
13) МТС (3%) - лидер телекоммуникационного сегмента.
✅ Увеличиваем риск - перспективные, но спорные компании:
14) АФК Система (4%) - инвестиционный холдинг с интересными проектами внутри.
15) Ozon (3%) - бурный рост электронной коммерции.
16) Positive Technologies (3%) - максимально востребованная кибербезопасность.
17) Самолёт (3%) - представитель сектора недвижимости и девелопмента.
18) TCS Group (2%) - ставка на продолжение роста клиентской базы и финансовых показателей.
19) Сегежа (2%) - лесопромышленный холдинг.
👉 В портфеле еще должны в идеале присутствовать акции компаний медицинского сектора, а также черной металлургии, но, к сожалению, первые на фондовом рынке представлены достаточно скудно, а будущее и спрос на продукцию вторых сложнопредсказуемы.
Не рекомендация!
⁉️ Как Вам наш пример портфеля? Какие из этих акций есть у Вас?
🔔 Сегодня пост больше для начинающих инвесторов в российские акции, но опытных инвесторов тоже просим подключиться к обсуждению.
Как мы и обещали в одном из предыдущих постов, представляем вашему вниманию пример сбалансированного портфеля акций РФ, которые, с одной стороны, имеют понятный бизнес, с другой стороны, востребованы пользователями и/или другими компаниями.
✔️ Портфель диверсифицирован по сферам.
✔️ Компании из портфеля объединяет одно важное отличие - без их продукции и услуг достаточно сложно обойтись в разных сегментах экономики.
✔️ Хочется обратить внимание, в портфеле присутствуют компании, которые затронули санкции и присутствуют активы, имеющие депозитарный характер.
✅ Основа портфеля - крупные компании, лидеры своих сегментов:
1) Новатэк (11%) - ставка на спрос на СПГ, высокие цены и перспективные проекты, которые позволят увеличить мощности.
2) Лукойл (9%) - спрос на нефть и дивиденды.
3) Роснефть (8%) - переориентация поставок нефти на Китай.
4) Норникель (7%) - незаменимость цветных металлов в энергопереходе.
5) Сбер (7%) - лидер банковского рынка на внутреннем рынке.
6) Яндекс (7%) - технологический лидер страны.
7) Полюс (6%) - золото - защитный элемент в портфеле.
8) Магнит (6%) - один из лидеров ритейла. Выигрывает от высокой инфляции и спроса.
9) Акрон (6%) - незаменимый актив - удобрения.
10) Русагро (5%) - стабильный востребованный сельскохозяйственный и продуктовый бизнес.
11) Алроса (4%) - ставка на восстановление спроса и рост цен на алмазы.
12) Московская биржа (4%) - фактический монополист на финансовых рынках
13) МТС (3%) - лидер телекоммуникационного сегмента.
✅ Увеличиваем риск - перспективные, но спорные компании:
14) АФК Система (4%) - инвестиционный холдинг с интересными проектами внутри.
15) Ozon (3%) - бурный рост электронной коммерции.
16) Positive Technologies (3%) - максимально востребованная кибербезопасность.
17) Самолёт (3%) - представитель сектора недвижимости и девелопмента.
18) TCS Group (2%) - ставка на продолжение роста клиентской базы и финансовых показателей.
19) Сегежа (2%) - лесопромышленный холдинг.
👉 В портфеле еще должны в идеале присутствовать акции компаний медицинского сектора, а также черной металлургии, но, к сожалению, первые на фондовом рынке представлены достаточно скудно, а будущее и спрос на продукцию вторых сложнопредсказуемы.
Не рекомендация!
⁉️ Как Вам наш пример портфеля? Какие из этих акций есть у Вас?
👍167🤔14🎉12🔥10🥰1
#важно
💎 Секретные продажи драгоценных камней в России делят алмазный мир
Горстка покупателей скупает большие объемы на выгодных условиях. - умеют ребята из Bloomberg придумывать красивые заголовки! Вышла достаточно большая статья у них о том, что Бельгия и Индия тайно скупают большие объемы алмазов у компании Алроса! Экономика побеждает как всегда: "Торговля бриллиантами поддерживает примерно один миллион рабочих мест в Индии, где правительство настаивает на сохранении бизнеса. Премьер-министр Бельгии также подтвердил позицию страны, что российские камни не должны подвергаться санкциям — более 80% необработанных алмазов на каком-то этапе продается через ее портовый город Антверпен. "
"Для тех, кто все еще готов покупать, АЛРОСА предлагает льготы, в том числе необычную гибкость, хотя в целом сохраняет цены на одном уровне с De Beers." - радует, что обходится без больших скидок.
Не устану повторять, что долгосрочно компания Алроса мне нравится и я держу ее в своем портфеле! Что скажете?
🛢 Россия найдет новые рынки сбыта для половины нефти, от которой откажется ЕС - Bloomberg. И снова Блумберг))) Выходные
я проводил, читая для вас статьи от этого издания!
Вloomberg пишет, что Россия найдет новые рынки сбыта для половины нефти, от которой откажется ЕС. К такому выводу пришли в фирме Kpler, которая торгует данными по энергетическим рынкам. В аналитической заметке Kpler отмечается, что покупатели из Индонезии, Пакистана, Бразилии, Южной Африки, Шри Ланки и некоторых стран с Ближнего Востока могут вместе покупать 1 млн баррелей в день сырой нефти из России. Kpler отмечают, что ближневосточные страны могут покупать до 500 тыс баррелей дешевой российской нефти для собственных нужд, а свою нефть направить на экспорт.
Хорошо бы конечно найти покупателей для всей нашей нефти и не снижать производство! Как думаете, получится?
💰 Половина экспорта "Норникеля" по итогам первых семи месяцев 2022 года пришлась на Европу! По итогам первых семи месяцев 2022 года сохранил позиции на рынках присутствия, 50% экспорта сохраняется в Европу, 20% - в Америку. А также важно, что Норникель и Русал пока не смогли договориться: "Инициатива о том, чтобы возобновить эти переговоры, исходила от нового руководства UC Rusal, но в диалог так и не удалось вступить, — рассказал Потанин. — Я считаю, что идея по-прежнему интересна, она по-прежнему жива, но придется ее отложить на более поздний срок, когда наши коллеги дозреют до переговоров на эту тему." Ожидаете отскок Норникеля на открытии рынка?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
💎 Секретные продажи драгоценных камней в России делят алмазный мир
Горстка покупателей скупает большие объемы на выгодных условиях. - умеют ребята из Bloomberg придумывать красивые заголовки! Вышла достаточно большая статья у них о том, что Бельгия и Индия тайно скупают большие объемы алмазов у компании Алроса! Экономика побеждает как всегда: "Торговля бриллиантами поддерживает примерно один миллион рабочих мест в Индии, где правительство настаивает на сохранении бизнеса. Премьер-министр Бельгии также подтвердил позицию страны, что российские камни не должны подвергаться санкциям — более 80% необработанных алмазов на каком-то этапе продается через ее портовый город Антверпен. "
"Для тех, кто все еще готов покупать, АЛРОСА предлагает льготы, в том числе необычную гибкость, хотя в целом сохраняет цены на одном уровне с De Beers." - радует, что обходится без больших скидок.
Не устану повторять, что долгосрочно компания Алроса мне нравится и я держу ее в своем портфеле! Что скажете?
🛢 Россия найдет новые рынки сбыта для половины нефти, от которой откажется ЕС - Bloomberg. И снова Блумберг))) Выходные
я проводил, читая для вас статьи от этого издания!
Вloomberg пишет, что Россия найдет новые рынки сбыта для половины нефти, от которой откажется ЕС. К такому выводу пришли в фирме Kpler, которая торгует данными по энергетическим рынкам. В аналитической заметке Kpler отмечается, что покупатели из Индонезии, Пакистана, Бразилии, Южной Африки, Шри Ланки и некоторых стран с Ближнего Востока могут вместе покупать 1 млн баррелей в день сырой нефти из России. Kpler отмечают, что ближневосточные страны могут покупать до 500 тыс баррелей дешевой российской нефти для собственных нужд, а свою нефть направить на экспорт.
Хорошо бы конечно найти покупателей для всей нашей нефти и не снижать производство! Как думаете, получится?
💰 Половина экспорта "Норникеля" по итогам первых семи месяцев 2022 года пришлась на Европу! По итогам первых семи месяцев 2022 года сохранил позиции на рынках присутствия, 50% экспорта сохраняется в Европу, 20% - в Америку. А также важно, что Норникель и Русал пока не смогли договориться: "Инициатива о том, чтобы возобновить эти переговоры, исходила от нового руководства UC Rusal, но в диалог так и не удалось вступить, — рассказал Потанин. — Я считаю, что идея по-прежнему интересна, она по-прежнему жива, но придется ее отложить на более поздний срок, когда наши коллеги дозреют до переговоров на эту тему." Ожидаете отскок Норникеля на открытии рынка?
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍167🤔2
#ИнвестИдеи
⚡️Банк России снизил ключевую ставку до 7,50% и заявил о завершении цикла снижения. Кто на российском фондовом рынке главный бенефициар снижения ставки?
🏗 Больше всего выгоды получат застройщики. Снижение ставки приведет к снижению ставок по кредитам на недвижимость, а это станет очередным катализатором спроса на ипотеку и недвижимость.
Ипотечный рынок активно восстанавливался и до текущего снижения ставки поддерживал продажи застройщиков. Ипотека служит главным фактором развития отрасли. Спрос и рост цен на недвижимость обеспечивал застройщиков уверенными финансовыми показателями.
❕Рынок восстанавливается. Об этом с уверенностью можно сказать по итогам предыдущих нескольких месяцев.
▫️В сфере девелопмента более рискованная ставка - бурнорастущая компания Самолет. Риски выше, но и темпы роста значительные. Доля ипотечных сделок у компании в 2021 году составила 79%, а в 2022 году держится на уровне более 70%.
▫️Более консервативная ставка - компания ПИК. Компания работает в самом платежеспособном в стране московском регионе. Доля ипотечных сделок в 2021 году - 75%.
📈Застройщики также относительно успешно решают задачу по сдерживанию роста себестоимости строительства и контролируют рост затрат на материалы и рабочую силу.
🔻Риски и опасения у клиентов до конца не развеялись и рынку в идеале немного остыть после ковидного бума.
За застройщиков выступает психология. На фоне значительной неопределенности, валютных ограничений, а также биржевых блокировок и запретов, потребители и инвесторы вкладывают деньги в бетон, как один из самых надёжных способов сохранить, а иногда и приумножить сбережения.
⚠️Не рекомендация!
⁉️А у вас есть акции застройщиков? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Банк России снизил ключевую ставку до 7,50% и заявил о завершении цикла снижения. Кто на российском фондовом рынке главный бенефициар снижения ставки?
🏗 Больше всего выгоды получат застройщики. Снижение ставки приведет к снижению ставок по кредитам на недвижимость, а это станет очередным катализатором спроса на ипотеку и недвижимость.
Ипотечный рынок активно восстанавливался и до текущего снижения ставки поддерживал продажи застройщиков. Ипотека служит главным фактором развития отрасли. Спрос и рост цен на недвижимость обеспечивал застройщиков уверенными финансовыми показателями.
❕Рынок восстанавливается. Об этом с уверенностью можно сказать по итогам предыдущих нескольких месяцев.
▫️В сфере девелопмента более рискованная ставка - бурнорастущая компания Самолет. Риски выше, но и темпы роста значительные. Доля ипотечных сделок у компании в 2021 году составила 79%, а в 2022 году держится на уровне более 70%.
▫️Более консервативная ставка - компания ПИК. Компания работает в самом платежеспособном в стране московском регионе. Доля ипотечных сделок в 2021 году - 75%.
📈Застройщики также относительно успешно решают задачу по сдерживанию роста себестоимости строительства и контролируют рост затрат на материалы и рабочую силу.
🔻Риски и опасения у клиентов до конца не развеялись и рынку в идеале немного остыть после ковидного бума.
За застройщиков выступает психология. На фоне значительной неопределенности, валютных ограничений, а также биржевых блокировок и запретов, потребители и инвесторы вкладывают деньги в бетон, как один из самых надёжных способов сохранить, а иногда и приумножить сбережения.
⚠️Не рекомендация!
⁉️А у вас есть акции застройщиков? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю

👍65❤39🔥38👎13
#ИнвестИдеи #Update
⚡️ Сегодня начнем наше обновление данных по Сберу с того, что финансовую отчётность банк не публикует. Мы можем опираться только на обрывочную неподтвержденную информацию и редкие комментарии руководства.
❗️В дополнение к этому, Банк России продлил ограничения на раскрытие информации банками до 1 января 2023 года. Это значит, что в ближайшее время инвесторы будут в неведении относительно текущей ситуации в финансовых учреждениях, в том числе и в Сбере.
О комментариях представителей банка России относительно устойчивости банковской стстемы мы писали ранее, сегодня мы сделаем фокус на недавних заявлениях руководителя Сбера Германа Грефа.
📌 Председатель Правления Сбера дал позитивный прогноз по финансовым результатам Сбера во втором полугодии 2022 года, поскольку компания справилась с трудностями первой половины года. Сбер сформировал необходимые резервы.
📌 Также Греф отметил критически важное влияние Центробанка в первом полугодии. Это и понятно, крупнейший банк в стране руководство России поддержало в первую очередь.
📌 Сбербанк улучшил прогноз снижения ВВП по итогам 2022 года с 7% до 4,50%. Это значительно более оптимистично, чем те прогнозы, которые складывались в начале кризисной ситуации. Банк видит позитивные сдвиги в экономическом поведении как населения, так и субъектов хозяйствования.
⁉️ Что ещё интересного?
✔️ Министерство финансов заложило в бюджет на 2023 год дивиденды от госбанков, а главный плательщик дивидендов в этой сфере экономики флагман - Сбер.
✔️В данный момент Сбер выправляет финансовую ситуацию. Крупнейший банк в стране поддержал Банк России. Экономическая активность на внутреннем рынке восстанавливается. Все эти факторы позитивны для банка. Из негатива, нерешенная проблема с недружественным нерезидентам, которые владеют значительной долей акций большого зеленого банка.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям Сбера?
👍Вырастет 👎Упадет 🔥Наблюдаю
⚡️ Сегодня начнем наше обновление данных по Сберу с того, что финансовую отчётность банк не публикует. Мы можем опираться только на обрывочную неподтвержденную информацию и редкие комментарии руководства.
❗️В дополнение к этому, Банк России продлил ограничения на раскрытие информации банками до 1 января 2023 года. Это значит, что в ближайшее время инвесторы будут в неведении относительно текущей ситуации в финансовых учреждениях, в том числе и в Сбере.
О комментариях представителей банка России относительно устойчивости банковской стстемы мы писали ранее, сегодня мы сделаем фокус на недавних заявлениях руководителя Сбера Германа Грефа.
📌 Председатель Правления Сбера дал позитивный прогноз по финансовым результатам Сбера во втором полугодии 2022 года, поскольку компания справилась с трудностями первой половины года. Сбер сформировал необходимые резервы.
📌 Также Греф отметил критически важное влияние Центробанка в первом полугодии. Это и понятно, крупнейший банк в стране руководство России поддержало в первую очередь.
📌 Сбербанк улучшил прогноз снижения ВВП по итогам 2022 года с 7% до 4,50%. Это значительно более оптимистично, чем те прогнозы, которые складывались в начале кризисной ситуации. Банк видит позитивные сдвиги в экономическом поведении как населения, так и субъектов хозяйствования.
⁉️ Что ещё интересного?
✔️ Министерство финансов заложило в бюджет на 2023 год дивиденды от госбанков, а главный плательщик дивидендов в этой сфере экономики флагман - Сбер.
✔️В данный момент Сбер выправляет финансовую ситуацию. Крупнейший банк в стране поддержал Банк России. Экономическая активность на внутреннем рынке восстанавливается. Все эти факторы позитивны для банка. Из негатива, нерешенная проблема с недружественным нерезидентам, которые владеют значительной долей акций большого зеленого банка.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям Сбера?
👍Вырастет 👎Упадет 🔥Наблюдаю
👍223🔥41👎39👏1
#важно
😱«Тинькофф» полностью запретит покупки «неквалами» «недружественных» ценных бумаг! Весьма неожиданная новость прилетела вчера вечером! Согласно предписанию ЦБ, с 1 октября брокерам запрещено исполнять поручения неквалифицированных инвесторов по приобретению иностранных ценных бумаг эмитентов из «недружественных» юрисдикций, если в результате сделки доля таких бумаг в портфеле инвестора превысит 15%. В Тинькофф заявили, что реализовать поэтапное ограничение торгов технически невозможно. Поэтому, как и БКС и ITI Capital, брокер сразу введёт полный запрет на операции. «Алор Брокер» также прекратит продавать «неквалам» бумаги из «недружественных» стран. Чувствую, что скоро все российские брокеры запретят покупать неквалам иностранные бумаги! Напишите в комментариях, являетесь ли вы квалами или еще нет?
P.S. пока писал этот пост, вышла новость что Фридом Финанс тоже запретили покупки.... R.I.P. диверсифицированный портфель..
🔥 Компания POSITIVE TECHNOLOGIES решила провести SPO (secondary public offering), которое пройдет без допэмиссии акций! В рамках SPO крупные акционеры компании предложат до 2 640 000 принадлежащих им обыкновенных акций, что составляет 4% от общего объема акций компании. При этом ни один из них полностью или на существенную долю не выходит из состава акционеров.
Ценовой диапазон размещения составит от 1200 до 1320 рублей за одну акцию (итоговая цена будет установлена не позднее 28 сентября). Период сбора заявок на участие в SPO продлится с 19 по 27 сентября включительно.
Предложение доступно для российских квалифицированных и неквалифицированных инвесторов, подать заявку на участие в SPO можно через всех ведущих российских брокеров. Каждый покупатель акций получит опцион на приобретение в течение года одной дополнительной акции по цене SPO на каждые четыре акции, купленные в рамках SPO.
Не так часто у нас происходят размещения! Что скажите об этой новости? Или просто владельцы хотят выйти в Кэш?
🎮 Компания VK разрабатывает свой аналог платформ Steam и Epic Games для России и СНГ, эксклюзивом VK Play могут стать продукты Owlcat Games. VK решила занять нишу онлайн-продажи игр, поскольку сейчас пользователи с российскими картами не могут легально покупать игры на зарубежных площадках. А ведь из этого может получится что-то дельное! У компании есть все ресурсы для старта такого проекта + огромная аудитория! А ниша эта действительно перспективная и денежная! Осталось дело за малым: качественно все реализовать))) А вот с этим конечно могут возникнуть проблемы! Как вам компания? Напишите свое мнение в комментариях!)
‼️ Друзья, завершился наш конкурс, условия которого описаны здесь. Цена акций на закрытие 7632р, ближе всех оказался участник с именем Максим.
👉 Прошу победителя написать сюда @InvestCashflow
Внимание! Мы сами никому никогда первыми не пишем (остерегайтесь мошенничества)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
😱«Тинькофф» полностью запретит покупки «неквалами» «недружественных» ценных бумаг! Весьма неожиданная новость прилетела вчера вечером! Согласно предписанию ЦБ, с 1 октября брокерам запрещено исполнять поручения неквалифицированных инвесторов по приобретению иностранных ценных бумаг эмитентов из «недружественных» юрисдикций, если в результате сделки доля таких бумаг в портфеле инвестора превысит 15%. В Тинькофф заявили, что реализовать поэтапное ограничение торгов технически невозможно. Поэтому, как и БКС и ITI Capital, брокер сразу введёт полный запрет на операции. «Алор Брокер» также прекратит продавать «неквалам» бумаги из «недружественных» стран. Чувствую, что скоро все российские брокеры запретят покупать неквалам иностранные бумаги! Напишите в комментариях, являетесь ли вы квалами или еще нет?
P.S. пока писал этот пост, вышла новость что Фридом Финанс тоже запретили покупки.... R.I.P. диверсифицированный портфель..
🔥 Компания POSITIVE TECHNOLOGIES решила провести SPO (secondary public offering), которое пройдет без допэмиссии акций! В рамках SPO крупные акционеры компании предложат до 2 640 000 принадлежащих им обыкновенных акций, что составляет 4% от общего объема акций компании. При этом ни один из них полностью или на существенную долю не выходит из состава акционеров.
Ценовой диапазон размещения составит от 1200 до 1320 рублей за одну акцию (итоговая цена будет установлена не позднее 28 сентября). Период сбора заявок на участие в SPO продлится с 19 по 27 сентября включительно.
Предложение доступно для российских квалифицированных и неквалифицированных инвесторов, подать заявку на участие в SPO можно через всех ведущих российских брокеров. Каждый покупатель акций получит опцион на приобретение в течение года одной дополнительной акции по цене SPO на каждые четыре акции, купленные в рамках SPO.
Не так часто у нас происходят размещения! Что скажите об этой новости? Или просто владельцы хотят выйти в Кэш?
🎮 Компания VK разрабатывает свой аналог платформ Steam и Epic Games для России и СНГ, эксклюзивом VK Play могут стать продукты Owlcat Games. VK решила занять нишу онлайн-продажи игр, поскольку сейчас пользователи с российскими картами не могут легально покупать игры на зарубежных площадках. А ведь из этого может получится что-то дельное! У компании есть все ресурсы для старта такого проекта + огромная аудитория! А ниша эта действительно перспективная и денежная! Осталось дело за малым: качественно все реализовать))) А вот с этим конечно могут возникнуть проблемы! Как вам компания? Напишите свое мнение в комментариях!)
‼️ Друзья, завершился наш конкурс, условия которого описаны здесь. Цена акций на закрытие 7632р, ближе всех оказался участник с именем Максим.
👉 Прошу победителя написать сюда @InvestCashflow
Внимание! Мы сами никому никогда первыми не пишем (остерегайтесь мошенничества)
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍93🤔1
#ИнвестИдеи #Update
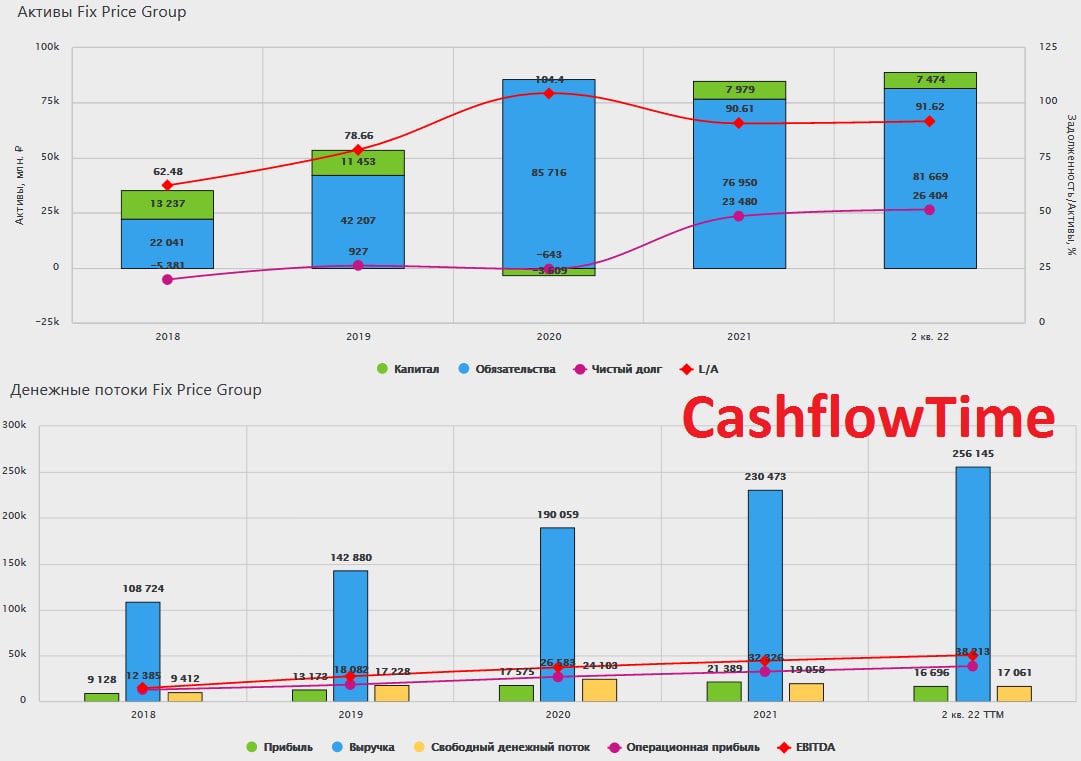
🔥 Компания Fix Price опубликовал финансовые результаты за первое полугодие текущего года.
▫️ Выручка - 131,80 млрд. рублей. Рост на 24,20%. Рост розничной выручки - 25,40%, оптовой выручки - 15,40%.
▫️ Розничная выручка - 116,70 млрд. рублей.
▫️ Рост сопоставимых продаж - 13,50%.
▫️ Рост среднего чека - 14,30%
▫️ Чистая прибыль - 5,10 млрд. рублей. Чистая прибыль значительно снизилась из-за курсовых разниц, а также в связи с оплатой налогов.
Генеральный директор Fix Price Дмитрий Кирсанов дал ряд важных комментариев:
1️⃣ Компания продолжает расширяться, открыто 363 новых магазина. Сеть магазинов продолжит расширение.
2️⃣ В приоритете компании были следующие задачи: перестройка цепочек поставок, установление новых партнерских отношений и обеспечение бесперебойного функционирования сети во всех регионах присутствия.
3️⃣ Совет директоров приостановил действующую дивидендную политику и отменил выплату ранее объявленных окончательных дивидендов за 2021 год на общую сумму 5,80 млрд. рублей. Мера вынужденная и временная.
✅ Валовая маржа показала рост и составила 33%.
✅ Компания успешно работает с линейкой товаров, контролирует затраты и увеличивает выручку.
‼️Отчёт нейтрально-позитивный, а вот заявление о невыплате дивидендов - это явный негатив, хотя и ожидаемый. Материнская компания Fix Price зарегистрирована на Кипре. Из-за валютных ограничений, решение о невыплате дивидендов выглядит логичным.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Fix Price?
👍Вырастут 👎Упадут 🔥Наблюдаю
🔥 Компания Fix Price опубликовал финансовые результаты за первое полугодие текущего года.
▫️ Выручка - 131,80 млрд. рублей. Рост на 24,20%. Рост розничной выручки - 25,40%, оптовой выручки - 15,40%.
▫️ Розничная выручка - 116,70 млрд. рублей.
▫️ Рост сопоставимых продаж - 13,50%.
▫️ Рост среднего чека - 14,30%
▫️ Чистая прибыль - 5,10 млрд. рублей. Чистая прибыль значительно снизилась из-за курсовых разниц, а также в связи с оплатой налогов.
Генеральный директор Fix Price Дмитрий Кирсанов дал ряд важных комментариев:
1️⃣ Компания продолжает расширяться, открыто 363 новых магазина. Сеть магазинов продолжит расширение.
2️⃣ В приоритете компании были следующие задачи: перестройка цепочек поставок, установление новых партнерских отношений и обеспечение бесперебойного функционирования сети во всех регионах присутствия.
3️⃣ Совет директоров приостановил действующую дивидендную политику и отменил выплату ранее объявленных окончательных дивидендов за 2021 год на общую сумму 5,80 млрд. рублей. Мера вынужденная и временная.
✅ Валовая маржа показала рост и составила 33%.
✅ Компания успешно работает с линейкой товаров, контролирует затраты и увеличивает выручку.
‼️Отчёт нейтрально-позитивный, а вот заявление о невыплате дивидендов - это явный негатив, хотя и ожидаемый. Материнская компания Fix Price зарегистрирована на Кипре. Из-за валютных ограничений, решение о невыплате дивидендов выглядит логичным.
Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Fix Price?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍53👎26🔥14
#ИнвестИдеи
🔥 В нашем посте очередное подтверждение, что компания Газпром решает не вопросы зарабатывания денег для своих акционеров, а более значимые политические задачи в ущерб финансовым показателям.
📌 Как заявил заместитель председателя правительства РФ Александр Новак: газовый трубопровод Сила Сибири 2, который будет построен в Китай фактически заменит Северный поток 2.
📌 Европа стала на путь борьбы с российским газом и, если сейчас успехи сомнительны, то вектор долгосрочных планов уже задан. Отказ от российского газа будет, вопрос когда?
📌 Газпром перенаправляет потоки газа на Восток, в частности, в Китай.
❗️Опять компании и ее инвесторам предстоят безудержные капитальные затраты и бесконечная стройка.
В данном посте мы опустим тему коррупционной составляющей на стройках Национального достояния, подрядчики которого воспринимают Газпром, как собственное достояние и сконцентрируемся на общей картине. А она такова.
➖Как показала история, затраты газового гиганта на стройки многочисленных потоков значительны.
➖Стоит ожидать отказа Европы от российского газа и, как следствие, потери Газпромом европейского рынка. Компания будет спасать поставки "восточным планом", других вариантов просто нет, а это значит значительные инвестиции в инфраструктуру.
👉 Даже несмотря на рекордные дивиденды, перспективы компании весьма туманны.
При текущих космических ценах на спотовый газ, Газпром способен приодолевать сложности, но возникают большие сомнения в сроках реализации планов по перенаправлению объемов газа в другом направлении и, что самое главное для долгосрочных дивидендных инвесторов, зарабатыванию денег в будущем.
Не рекомендация!
⁉️Верите в компанию? По вашему мнению, что будет с акциями GAZP?
👍Вырастут 👎Упадут 🔥Наблюдаю
🔥 В нашем посте очередное подтверждение, что компания Газпром решает не вопросы зарабатывания денег для своих акционеров, а более значимые политические задачи в ущерб финансовым показателям.
📌 Как заявил заместитель председателя правительства РФ Александр Новак: газовый трубопровод Сила Сибири 2, который будет построен в Китай фактически заменит Северный поток 2.
📌 Европа стала на путь борьбы с российским газом и, если сейчас успехи сомнительны, то вектор долгосрочных планов уже задан. Отказ от российского газа будет, вопрос когда?
📌 Газпром перенаправляет потоки газа на Восток, в частности, в Китай.
❗️Опять компании и ее инвесторам предстоят безудержные капитальные затраты и бесконечная стройка.
В данном посте мы опустим тему коррупционной составляющей на стройках Национального достояния, подрядчики которого воспринимают Газпром, как собственное достояние и сконцентрируемся на общей картине. А она такова.
➖Как показала история, затраты газового гиганта на стройки многочисленных потоков значительны.
➖Стоит ожидать отказа Европы от российского газа и, как следствие, потери Газпромом европейского рынка. Компания будет спасать поставки "восточным планом", других вариантов просто нет, а это значит значительные инвестиции в инфраструктуру.
👉 Даже несмотря на рекордные дивиденды, перспективы компании весьма туманны.
При текущих космических ценах на спотовый газ, Газпром способен приодолевать сложности, но возникают большие сомнения в сроках реализации планов по перенаправлению объемов газа в другом направлении и, что самое главное для долгосрочных дивидендных инвесторов, зарабатыванию денег в будущем.
Не рекомендация!
⁉️Верите в компанию? По вашему мнению, что будет с акциями GAZP?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍177👎106🔥55❤1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео, мы решили порассуждать о ситуации с Лукойлом. Что ждет компанию и будут ли дивиденды?
https://youtu.be/ykekU5oiFKc
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео, мы решили порассуждать о ситуации с Лукойлом. Что ждет компанию и будут ли дивиденды?
https://youtu.be/ykekU5oiFKc
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥26👍22👎3❤1🤯1😢1🎉1
#важно
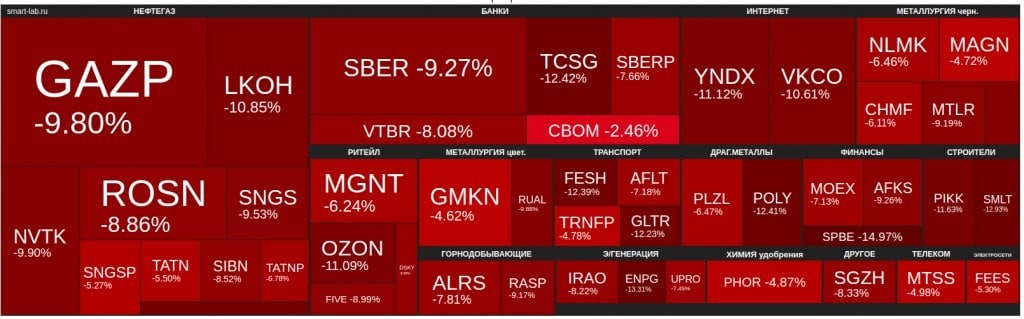
😱 Прям какая-то резня бензопилой вчера царила на Российском рынке! По итогам торгов на основной сессии индекс Мосбиржи обвалился на 8,85% (а в моменте падал и более чем на 10%) и закрылся на уровне 2215,67 пункта. Это максимальное падение с 24 февраля!
Рынок обеспокоили новости о запланированных на 23-27 сентября референдумах по вхождению в состав России ЛНР, ДНР, Херсонской и Запорожской областей. Страны Запада резко осудили этот шаг и пригрозили новыми санкциями (интересно, что еще они могут придумать), а Америка начала разрабатывать вторичные санкции на покупку нашей нефти.. Ну и ложкой дегтя в этой бочке дегтя послужили новости о том, что этого Госдума крайне оперативно приняла пакет поправок о военной службе (данный пакет внесли только вчера). Он предусматривает ужесточение наказания за дезертирство, неявку и сдачу в плен.. Новостной фон вчера был прям резко негативным..
💔 Правительство может ввести дополнительные налоги на экспорт газа, нефти, удобрений и угля, пишет «Коммерсантъ». По данным его источников, эти меры в совокупности могут принести бюджету в 2023 году 1,4 трлн руб., а за трехлетку — 3,15 трлн руб. Все таки дефицит бюджета в 2-3 млрд. руб. им нужно покрывать! В основном доход будет получен от налога на экспорт трубопроводного газа, рассчитывают в правительстве. Больше всего средств выплатит «Газпром». Будут ли в таком случае дивиденды остается лишь гадать! Но стоит отметить, что вчера в стакане кто-то совершил покупку акций Газпрома на 300млн.р. по цене в 210р за акцию! Выводы делайте сами!
В кабмине также обсуждают изъятие доходов у экспортеров СПГ (привет Новатек), Сейчас СПГ-проекты НОВАТЭКа и «Газпрома» «Ямал СПГ» и «Сахалин-2» освобождены от экспортной пошлины, а для «Ямал СПГ» действует длительная льгота по НДПИ.
❤️🩹 И напоследок все таки ложка меда в бочке дегтя будет! Еврокомиссия рассматривает возможность разрешить импорт угля РФ, — Bloomberg.
Еврокомиссия (ЕК) рассматривает возможность разрешить перевозку российского угля в целях обеспечения энергетической безопасности в мире. По их данным, это разрешение содержится в руководстве по применению антироссийских санкций Евросоюза, которое находится на стадии рассмотрения. В документе говорится, что перевозка определенных товаров, включая уголь и сопутствующую продукцию, "должна быть разрешена с целью обеспечения продовольственной и энергетической безопасности во всем мире".
Кроме того, по информации агентства, помимо угля, в инструкции также упоминаются удобрения, древесина и некоторые цементные изделия. Оно и понятно, без этих послабление обуздать инфляцию в Европе скорее всего не получится, а это приведет к длительной рецессии и социальным волнениям! Не исключено, что в ближайшее время мы с вами увидим отскок у Мечела и Распадской!
💡P.S. Не припомню, чтобы я в один день столько покупал акций. Но думаю еще до конца недели рынок будет литься и эти активы можно будет купить даже дешевле, чем я. Все свои сделки и инвестиционный портфель доступен в Инвест Клубе. Присоединяйтесь! @CashlowClub_bot
⁉️Давайте обсудим все эти новости в комментариях! очень интересно ваше мнение! Как поживают ваши портфели?
😱 Прям какая-то резня бензопилой вчера царила на Российском рынке! По итогам торгов на основной сессии индекс Мосбиржи обвалился на 8,85% (а в моменте падал и более чем на 10%) и закрылся на уровне 2215,67 пункта. Это максимальное падение с 24 февраля!
Рынок обеспокоили новости о запланированных на 23-27 сентября референдумах по вхождению в состав России ЛНР, ДНР, Херсонской и Запорожской областей. Страны Запада резко осудили этот шаг и пригрозили новыми санкциями (интересно, что еще они могут придумать), а Америка начала разрабатывать вторичные санкции на покупку нашей нефти.. Ну и ложкой дегтя в этой бочке дегтя послужили новости о том, что этого Госдума крайне оперативно приняла пакет поправок о военной службе (данный пакет внесли только вчера). Он предусматривает ужесточение наказания за дезертирство, неявку и сдачу в плен.. Новостной фон вчера был прям резко негативным..
💔 Правительство может ввести дополнительные налоги на экспорт газа, нефти, удобрений и угля, пишет «Коммерсантъ». По данным его источников, эти меры в совокупности могут принести бюджету в 2023 году 1,4 трлн руб., а за трехлетку — 3,15 трлн руб. Все таки дефицит бюджета в 2-3 млрд. руб. им нужно покрывать! В основном доход будет получен от налога на экспорт трубопроводного газа, рассчитывают в правительстве. Больше всего средств выплатит «Газпром». Будут ли в таком случае дивиденды остается лишь гадать! Но стоит отметить, что вчера в стакане кто-то совершил покупку акций Газпрома на 300млн.р. по цене в 210р за акцию! Выводы делайте сами!
В кабмине также обсуждают изъятие доходов у экспортеров СПГ (привет Новатек), Сейчас СПГ-проекты НОВАТЭКа и «Газпрома» «Ямал СПГ» и «Сахалин-2» освобождены от экспортной пошлины, а для «Ямал СПГ» действует длительная льгота по НДПИ.
❤️🩹 И напоследок все таки ложка меда в бочке дегтя будет! Еврокомиссия рассматривает возможность разрешить импорт угля РФ, — Bloomberg.
Еврокомиссия (ЕК) рассматривает возможность разрешить перевозку российского угля в целях обеспечения энергетической безопасности в мире. По их данным, это разрешение содержится в руководстве по применению антироссийских санкций Евросоюза, которое находится на стадии рассмотрения. В документе говорится, что перевозка определенных товаров, включая уголь и сопутствующую продукцию, "должна быть разрешена с целью обеспечения продовольственной и энергетической безопасности во всем мире".
Кроме того, по информации агентства, помимо угля, в инструкции также упоминаются удобрения, древесина и некоторые цементные изделия. Оно и понятно, без этих послабление обуздать инфляцию в Европе скорее всего не получится, а это приведет к длительной рецессии и социальным волнениям! Не исключено, что в ближайшее время мы с вами увидим отскок у Мечела и Распадской!
💡P.S. Не припомню, чтобы я в один день столько покупал акций. Но думаю еще до конца недели рынок будет литься и эти активы можно будет купить даже дешевле, чем я. Все свои сделки и инвестиционный портфель доступен в Инвест Клубе. Присоединяйтесь! @CashlowClub_bot
⁉️Давайте обсудим все эти новости в комментариях! очень интересно ваше мнение! Как поживают ваши портфели?
👍93🤯7😱2😁1
#ИнвестИдеи #Ритейл
⚡️Традиционный стабилизатор портфеля - компании из сектора ритейла. Мы продолжаем настаивать, что если есть потребность в инвестициях в стабильный, растущий бизнес, который получает выгоду от инфляции, стоит сфокусировать свое внимание на гигантах российского продуктового ритейла - Магнит и X5 Group (внимание, депозитарный характер ценных бумаг).
✅Компании демонстрируют рост показателей, а на днях появился неожиданный драйвер роста - предложение не утилизировать просроченные или непригодные товары, а продавать их на специализированной площадке. На первый взгляд, какая-то ерунда, но это только на первый взгляд. Компании теряют большую часть доходов именно в связи с истечением сроков годности на продукты питания и продукцию кулинарии.
✅ Магнит и X5 продолжают экспансию и уже на самом высоком уровне рассматривается вопрос разрешить этим двум компаниям увеличить долю в общероссийском продовольственном ритейле.
✅ Котировки Магнита более устойчивы, так как X5 Group имеет иностранную регистрацию.
✅ Если верить словам министра Минэкономразвития Максима Решетников, спад потребительского спроса пройден, а мы помним, что даже во время спада первого полугодия Магнит и X5 продемонстрировали качественные финансовые и операционные показатели, а также подтвердили приверженность долгосрочной стратегии развития.
‼️Потребительский ритейл - традиционный защитный сегмент. Мы не знаем, какие еще сюрпризы могут появиться на фондовом рынке (не забываем про процент владения недружественными нерезидентами российскими ценными бумагами), но при этом в отличие от рисков нефтегазового сектора, проблем металлургов и т.д., спрос на продукты питания продолжает оставаться на высоком уровне.
Не рекомендация!
⁉️ А у вас есть акции защитного сектора в портфелях?
⚡️Традиционный стабилизатор портфеля - компании из сектора ритейла. Мы продолжаем настаивать, что если есть потребность в инвестициях в стабильный, растущий бизнес, который получает выгоду от инфляции, стоит сфокусировать свое внимание на гигантах российского продуктового ритейла - Магнит и X5 Group (внимание, депозитарный характер ценных бумаг).
✅Компании демонстрируют рост показателей, а на днях появился неожиданный драйвер роста - предложение не утилизировать просроченные или непригодные товары, а продавать их на специализированной площадке. На первый взгляд, какая-то ерунда, но это только на первый взгляд. Компании теряют большую часть доходов именно в связи с истечением сроков годности на продукты питания и продукцию кулинарии.
✅ Магнит и X5 продолжают экспансию и уже на самом высоком уровне рассматривается вопрос разрешить этим двум компаниям увеличить долю в общероссийском продовольственном ритейле.
✅ Котировки Магнита более устойчивы, так как X5 Group имеет иностранную регистрацию.
✅ Если верить словам министра Минэкономразвития Максима Решетников, спад потребительского спроса пройден, а мы помним, что даже во время спада первого полугодия Магнит и X5 продемонстрировали качественные финансовые и операционные показатели, а также подтвердили приверженность долгосрочной стратегии развития.
‼️Потребительский ритейл - традиционный защитный сегмент. Мы не знаем, какие еще сюрпризы могут появиться на фондовом рынке (не забываем про процент владения недружественными нерезидентами российскими ценными бумагами), но при этом в отличие от рисков нефтегазового сектора, проблем металлургов и т.д., спрос на продукты питания продолжает оставаться на высоком уровне.
Не рекомендация!
⁉️ А у вас есть акции защитного сектора в портфелях?

👍76👎5🔥5👏1
#ИнвестИдеи #Update
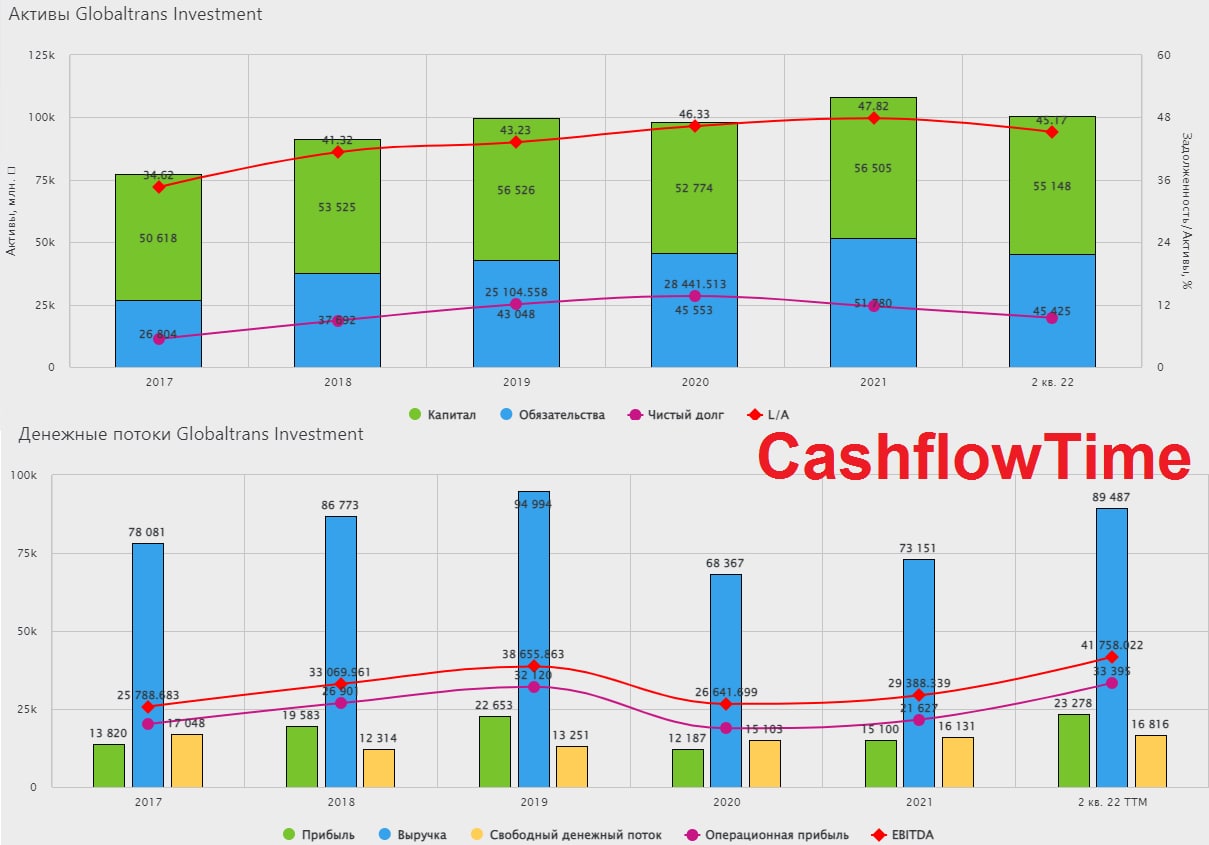
⚡️Компания Глобалтранс опубликовала финансовые результаты по МСФО за первое полугодие.
Что в них интересного?
▫️Значительный рост выручки до 48,40 млрд. рублей.
▫️Это можно сказать и про чистую прибыль - 12,30 млрд. рублей.
Рост выручки и прибыли вызван высокими ценами на железнодорожные перевозки.
▫️Свободный денежный поток - 6,40 млрд. рублей.
▫️Компания оптимизирует долговую нагрузку. Долг номинирован в российских рублях, процент фиксированный.
Компания также представила операционные результаты за полугодие:
1️⃣ Логистика улучшается.
2️⃣ Значительно улучшились метрики использования пустых полувагонов.
3️⃣ Грузооборот стабилен.
4️⃣ Стоимость услуг остаётся на высоком уровне. Однако компания сообщила, что ситуация начала ухудшаться ближе к концу полугодия.
5️⃣ Компания нашла замену полувагонам, которые в данный момент нельзя эксплуатировать.
✔️Глобалтранс успешно сдерживает рост затрат на операционную деятельность.
❕Вопрос дивидендов не стоит, так как головная компания зарегистрирована на Кипре.
Вывод: Глобалтранс качественно отработал первое полугодие, но сама компания заявляет о возможных сложностях в будущем. Продолжаем следить за отчетами.
⚠️Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Глобалтранс?
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Компания Глобалтранс опубликовала финансовые результаты по МСФО за первое полугодие.
Что в них интересного?
▫️Значительный рост выручки до 48,40 млрд. рублей.
▫️Это можно сказать и про чистую прибыль - 12,30 млрд. рублей.
Рост выручки и прибыли вызван высокими ценами на железнодорожные перевозки.
▫️Свободный денежный поток - 6,40 млрд. рублей.
▫️Компания оптимизирует долговую нагрузку. Долг номинирован в российских рублях, процент фиксированный.
Компания также представила операционные результаты за полугодие:
1️⃣ Логистика улучшается.
2️⃣ Значительно улучшились метрики использования пустых полувагонов.
3️⃣ Грузооборот стабилен.
4️⃣ Стоимость услуг остаётся на высоком уровне. Однако компания сообщила, что ситуация начала ухудшаться ближе к концу полугодия.
5️⃣ Компания нашла замену полувагонам, которые в данный момент нельзя эксплуатировать.
✔️Глобалтранс успешно сдерживает рост затрат на операционную деятельность.
❕Вопрос дивидендов не стоит, так как головная компания зарегистрирована на Кипре.
Вывод: Глобалтранс качественно отработал первое полугодие, но сама компания заявляет о возможных сложностях в будущем. Продолжаем следить за отчетами.
⚠️Не рекомендация!
@cashflowtime
⁉️Ваше мнение по акциям Глобалтранс?
👍Вырастут 👎Упадут 🔥Наблюдаю
👍59👎19🔥16🤔1
#ИнвестИдеи #Update
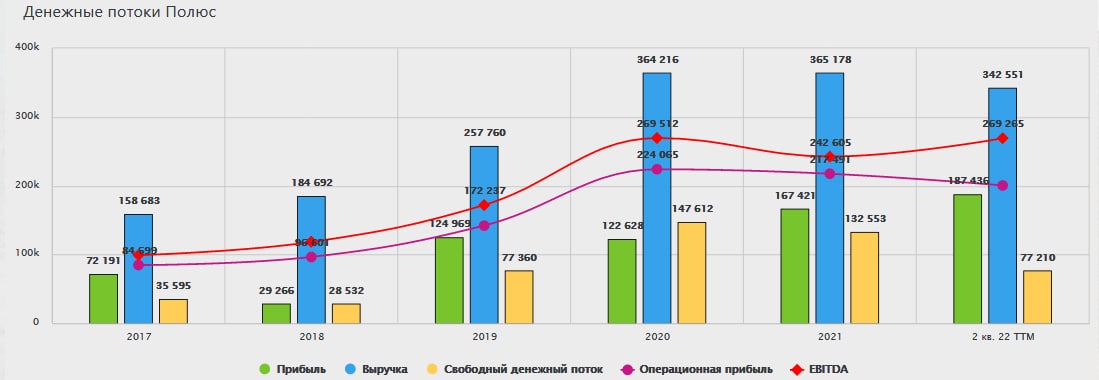
⚡️Крупнейший золотодобытчик России - компания Полюс представила отчет за первое полугодие.
▫️ Выручка - 1,85 млрд.$ - снижение на 19%.
▫️Операционная прибыль - 1,04 млрд. $ - снижение на 24%.
▫️Чистая прибыль - 1,39 млрд.$. Чистая прибыль выросла на 27% за счёт курсовых переоценок.
🔻На компанию влияет целый ряд отрицательных моментов:
1️⃣ Снижение стоимости жёлтого металла.
2️⃣Наложенные ограничения на российское золото.
3️⃣Недоступность оборудования и комплектующих.
✅Но при этом компания сохраняет свои визитные карточки:
1️⃣ Высокая эффективность добычи и низкая себестоимость.
2️⃣Огромный размер запасов.
❗️Рентабельность компании несколько снизилась, но все равно остается на высоком уровне.
🔻Общий объем реализации золота снизился на 19%.
✔️Компания приобрела 100% доли золоторудного месторождения Чульбаткан за 140 млн.$.
Вывод. Котировки компании снизились более чем на 60% от максимальных значений. Отчёт показывает снижение финансовых показателей, но по нашему мнению снижение котировок не совсем обосновано, носит больше эмоциональный характер, чем фундаментальный.
⚠️Не рекомендация!
@cashflowtime
⁉️А у вас есть акции золотодобытчиков? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Крупнейший золотодобытчик России - компания Полюс представила отчет за первое полугодие.
▫️ Выручка - 1,85 млрд.$ - снижение на 19%.
▫️Операционная прибыль - 1,04 млрд. $ - снижение на 24%.
▫️Чистая прибыль - 1,39 млрд.$. Чистая прибыль выросла на 27% за счёт курсовых переоценок.
🔻На компанию влияет целый ряд отрицательных моментов:
1️⃣ Снижение стоимости жёлтого металла.
2️⃣Наложенные ограничения на российское золото.
3️⃣Недоступность оборудования и комплектующих.
✅Но при этом компания сохраняет свои визитные карточки:
1️⃣ Высокая эффективность добычи и низкая себестоимость.
2️⃣Огромный размер запасов.
❗️Рентабельность компании несколько снизилась, но все равно остается на высоком уровне.
🔻Общий объем реализации золота снизился на 19%.
✔️Компания приобрела 100% доли золоторудного месторождения Чульбаткан за 140 млн.$.
Вывод. Котировки компании снизились более чем на 60% от максимальных значений. Отчёт показывает снижение финансовых показателей, но по нашему мнению снижение котировок не совсем обосновано, носит больше эмоциональный характер, чем фундаментальный.
⚠️Не рекомендация!
@cashflowtime
⁉️А у вас есть акции золотодобытчиков? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍77❤43🔥34👎8💯3