#КурсВалют
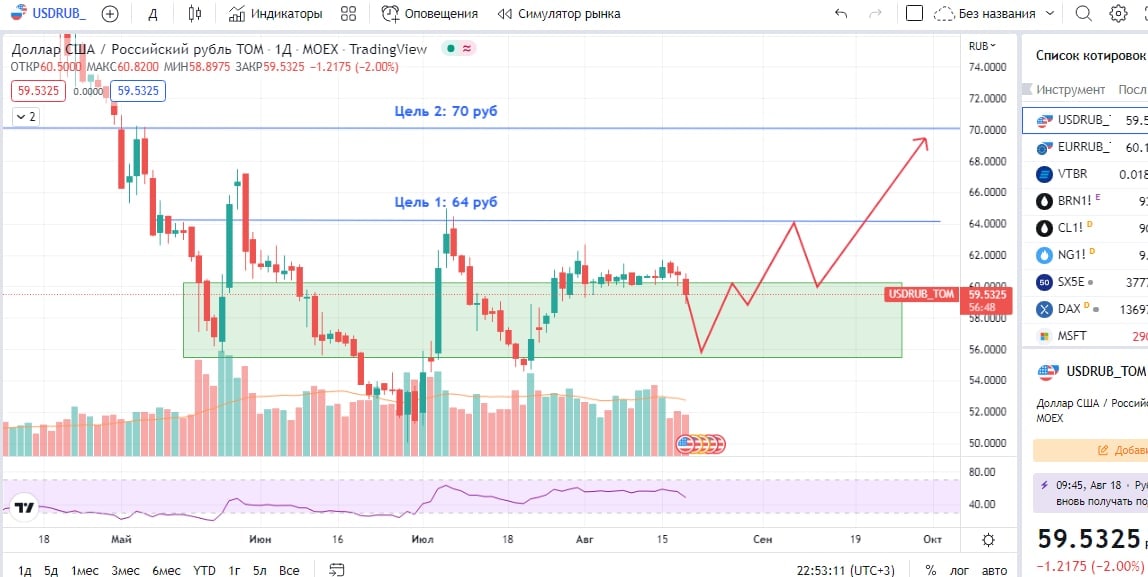
Российская валюта начала укрепляться. Надолго ли?
Объемы торгов валютной парой доллар США-рубль низкие, а на Московской бирже произошло историческое событие - объемы торгов валютной парой юань-рубль превысили объемы торгов валютной парой доллар США-рубль. Дедолларизация во всей красе.
⁉️Напишите в комментариях, какую валюту вы покупаете, если это вообще делаете?
Локальное движение пока за укрепление рубля.
Этому могут способствовать ряд краткосрочных факторов:
1️⃣Налоговый период.
2️⃣ Комментарии регулятора о перспективах российской экономики на ближайшие несколько лет.
3️⃣ Поддержка со стороны экспортеров.
4️⃣Продолжение вертикального роста цен на газ, восстановление цен на нефть на фоне новостей о снижении запасов нефти в хранилищах США, а также комментариев нового главы ОПЕК и проблем в переговорах с Ираном.
Возможно локальное укрепление российской валюты и дальше, но среднесрочно мы помним, главная цель властей - ее ослабление, вопрос времени и инструментов.
❗️Исторически, август - один из худших месяцев для национальной валюты, но текущий год во многих аспектах уже стал исключением, возможно, и для курсов валют он станет таким же.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх
👎 Вниз
🔥Покупаю юань
Российская валюта начала укрепляться. Надолго ли?
Объемы торгов валютной парой доллар США-рубль низкие, а на Московской бирже произошло историческое событие - объемы торгов валютной парой юань-рубль превысили объемы торгов валютной парой доллар США-рубль. Дедолларизация во всей красе.
⁉️Напишите в комментариях, какую валюту вы покупаете, если это вообще делаете?
Локальное движение пока за укрепление рубля.
Этому могут способствовать ряд краткосрочных факторов:
1️⃣Налоговый период.
2️⃣ Комментарии регулятора о перспективах российской экономики на ближайшие несколько лет.
3️⃣ Поддержка со стороны экспортеров.
4️⃣Продолжение вертикального роста цен на газ, восстановление цен на нефть на фоне новостей о снижении запасов нефти в хранилищах США, а также комментариев нового главы ОПЕК и проблем в переговорах с Ираном.
Возможно локальное укрепление российской валюты и дальше, но среднесрочно мы помним, главная цель властей - ее ослабление, вопрос времени и инструментов.
❗️Исторически, август - один из худших месяцев для национальной валюты, но текущий год во многих аспектах уже стал исключением, возможно, и для курсов валют он станет таким же.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх
👎 Вниз
🔥Покупаю юань
👍79👎56🔥41🤔1
#важное
❌ «Газпром» объявил, что полностью остановит прокачку газа по «Северному потоку» в Европу на время ремонта единственной оставшейся рабочей турбины. После ремонта компания обещает восстановить поставки в объеме 20% от плановой мощности. И конечно же цены на газ от этой новости взлетели, ожидаемо. Судя по новостям, в Германии, да и во всем Евросоюзе, постепенно начали бить тревогу из-за энергетического кризиса, который катком едет по их экономикам! Складывается ощущение, что компанию Газпром используют совсем не для тех целей, для чего она была создана. Акции данной компании пока покупать не планирую! А что делаете вы? Поделитесь вашими мыслями!
🚀 Производитель удобрений «ФосАгро» может выплатить дивиденды в размере ₽780 на акцию. Дивидендная доходность — 9,9%. Совет директоров одного из крупнейших в мире производителей фосфорсодержащих удобрений «ФосАгро» рекомендовал выплатить дивиденды в размере ₽780 на обыкновенную акцию. Общий объем дивидендных выплат включает в себя финальные дивиденды за 2021 год и дивиденды за первое полугодие 2022 года. Котировки бумаг в пятницу полетели ракетой вверх на таких хороших новостях!
Но очень важный момент в том, решение о выплате дивидендов, сроках и объеме выплат примет общее собрание акционеров на основе рекомендаций совета директоров! А мы то уж точно знаем, как они умеют удивлять! Внеочередное собрание акционеров пройдет 21 сентября. Реестр владельцев бумаг для получения выплат будет закрыт 3 октября. Последний день для покупки акций с целью получения дивидендов — 29 сентября. Я очень позитивно отношусь к этой компании, хотя конечно бумаги стоят сейчас дорого. Полный разбор отчета опубликую сегодня.
💸 ЦБ опасаются за Россиян и не рекомендуют хранить свои сбережения в долларах! Американский доллар уже нельзя назвать надежным активом для личных сбережений россиян из-за введения против России беспрецедентных по жесткости санкций, сообщает Банк России. "После введения санкций средства в долларах внутри России больше не являются таким надежным способом сбережений, которым многие их считали. Санкции могут ужесточаться, и ни банки, ни ЦБ не смогут на это повлиять", — говорится в сообщении.
⁉️Что скажите о таком сообщении и какие мысли у вас на счет доллара и хранения своих денег в нем?
❌ «Газпром» объявил, что полностью остановит прокачку газа по «Северному потоку» в Европу на время ремонта единственной оставшейся рабочей турбины. После ремонта компания обещает восстановить поставки в объеме 20% от плановой мощности. И конечно же цены на газ от этой новости взлетели, ожидаемо. Судя по новостям, в Германии, да и во всем Евросоюзе, постепенно начали бить тревогу из-за энергетического кризиса, который катком едет по их экономикам! Складывается ощущение, что компанию Газпром используют совсем не для тех целей, для чего она была создана. Акции данной компании пока покупать не планирую! А что делаете вы? Поделитесь вашими мыслями!
🚀 Производитель удобрений «ФосАгро» может выплатить дивиденды в размере ₽780 на акцию. Дивидендная доходность — 9,9%. Совет директоров одного из крупнейших в мире производителей фосфорсодержащих удобрений «ФосАгро» рекомендовал выплатить дивиденды в размере ₽780 на обыкновенную акцию. Общий объем дивидендных выплат включает в себя финальные дивиденды за 2021 год и дивиденды за первое полугодие 2022 года. Котировки бумаг в пятницу полетели ракетой вверх на таких хороших новостях!
Но очень важный момент в том, решение о выплате дивидендов, сроках и объеме выплат примет общее собрание акционеров на основе рекомендаций совета директоров! А мы то уж точно знаем, как они умеют удивлять! Внеочередное собрание акционеров пройдет 21 сентября. Реестр владельцев бумаг для получения выплат будет закрыт 3 октября. Последний день для покупки акций с целью получения дивидендов — 29 сентября. Я очень позитивно отношусь к этой компании, хотя конечно бумаги стоят сейчас дорого. Полный разбор отчета опубликую сегодня.
💸 ЦБ опасаются за Россиян и не рекомендуют хранить свои сбережения в долларах! Американский доллар уже нельзя назвать надежным активом для личных сбережений россиян из-за введения против России беспрецедентных по жесткости санкций, сообщает Банк России. "После введения санкций средства в долларах внутри России больше не являются таким надежным способом сбережений, которым многие их считали. Санкции могут ужесточаться, и ни банки, ни ЦБ не смогут на это повлиять", — говорится в сообщении.
⁉️Что скажите о таком сообщении и какие мысли у вас на счет доллара и хранения своих денег в нем?
👍89🔥10😁5🤬2
#ИнвестИдеи #Update
⚡️Фосагро - по отчёту заметно, что у компании все ожидаемо хорошо!
Компания Фосагро опубликовала финансовые результаты по МСФО и данные по операционной деятельности.
▫️Выручка - 336,50 млрд. рублей - рост почти в 2 раза.
▫️Чистая прибыль - 129 млрд. рублей - рост в 2,7 раза.
❕Стоит отметить рост свободного денежного потока, снижение уровня долга, а также высокую маржинальность бизнеса за счет продажи высокомаржинальных видов удобрений на российском и глобальном рынках.
Отчет позитивный и отражает текущую конъюнктуру рынка в сегменте.
▫️Производство минеральных удобрений увеличилось на 5,20% и превысило 5,30 млн. тонн.
▫️Продажи минеральных удобрений - 5,70 млн. тонн - рост на 10,20% за счет продажи, в том числе, сформированных ранее запасов.
❕Финансовые показатели компании будут и дальше поддерживать факторы спроса и низкой себестоимости производства.
❗️Совет директоров Фосагро рекомендовал выплатить 780 рублей дивидендов за 2021 год и первое полугодие 2022 года. Решение о выплате дивидендов будет принято на внеочередном собрании акционеров Фосагро в середине сентября.
Мы не раз в своих постах и видео говорили о компании Фосагро как одном из лучших выборов в текущей ситуации. Некоторое время котировки могут быть волатильны, но для долгосрочных инвесторов финансовые и операционные результаты говорят о стабильном бизнеса с высоким спросом на продукцию, наращивающем обороты.
⚠️Не рекомендация!
@СashflowTime
⁉️А у Вас есть акции Фосагро? Какие прогнозы?
👍 Покупаем. 🔥 Ждем, 👎 Сливаем
⚡️Фосагро - по отчёту заметно, что у компании все ожидаемо хорошо!
Компания Фосагро опубликовала финансовые результаты по МСФО и данные по операционной деятельности.
▫️Выручка - 336,50 млрд. рублей - рост почти в 2 раза.
▫️Чистая прибыль - 129 млрд. рублей - рост в 2,7 раза.
❕Стоит отметить рост свободного денежного потока, снижение уровня долга, а также высокую маржинальность бизнеса за счет продажи высокомаржинальных видов удобрений на российском и глобальном рынках.
Отчет позитивный и отражает текущую конъюнктуру рынка в сегменте.
▫️Производство минеральных удобрений увеличилось на 5,20% и превысило 5,30 млн. тонн.
▫️Продажи минеральных удобрений - 5,70 млн. тонн - рост на 10,20% за счет продажи, в том числе, сформированных ранее запасов.
❕Финансовые показатели компании будут и дальше поддерживать факторы спроса и низкой себестоимости производства.
❗️Совет директоров Фосагро рекомендовал выплатить 780 рублей дивидендов за 2021 год и первое полугодие 2022 года. Решение о выплате дивидендов будет принято на внеочередном собрании акционеров Фосагро в середине сентября.
Мы не раз в своих постах и видео говорили о компании Фосагро как одном из лучших выборов в текущей ситуации. Некоторое время котировки могут быть волатильны, но для долгосрочных инвесторов финансовые и операционные результаты говорят о стабильном бизнеса с высоким спросом на продукцию, наращивающем обороты.
⚠️Не рекомендация!
@СashflowTime
⁉️А у Вас есть акции Фосагро? Какие прогнозы?
👍 Покупаем. 🔥 Ждем, 👎 Сливаем

🔥83👍30👎14🤔5🤩1
#ИнвестИдеи #Update
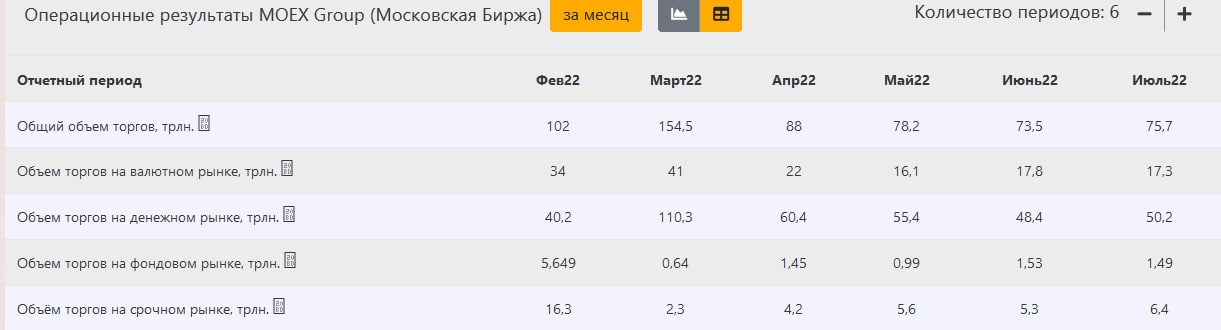
⚡️Московская биржа. Без увеличения оборотов, инвесторам стоит подождать.
Финансовые результаты компании по МСФО за второй квартал 2022 года.
▫️Комиссионные доходы - 8,06 млрд. рублей - падение на 19%.
▫️При этом чистая прибыль продемонстрировала рост - 8,20 млрд. рублей.
🔻Резкое снижение объемов торгов негативно повлияло на комиссионные доходы. Причины прежние - запрет на торги для инвесторов - нерезидентов и низкая ликвидность. При этом расходы у Московской биржи растут на поддержание биржевой инфраструктуры и развитие.
❕Московская биржа подтвердила планы по возврату к вопросу о дивидендах во втором полугодии 2022 года. Биржа планирует выплачивать дивиденды на ежегодной основе, но при этом ранее было утверждено решение не выплачивать дивиденды за предыдущий отчетный период.
💥Мы бы не были оптимистичны в отношении котировок и их перспектив Московской биржи во время структурной и финансовой неопределенности. Несмотря на то, что лед тронулся в отношении блокировки активов в Национальном расчетном депозитарии (НРД), риски сохраняются на высоком уровне. Взгляд - нейтральный. Стоит дождаться разрешения ситуации с нерезидентами и запретами, обратить внимание на изменение объема торгов и структуры доходов и только после этого принимать инвестиционное решение.
⚠️Не рекомендация!
@CashflowTime
⁉️Ваше мнение по акциям МосБиржи? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
⚡️Московская биржа. Без увеличения оборотов, инвесторам стоит подождать.
Финансовые результаты компании по МСФО за второй квартал 2022 года.
▫️Комиссионные доходы - 8,06 млрд. рублей - падение на 19%.
▫️При этом чистая прибыль продемонстрировала рост - 8,20 млрд. рублей.
🔻Резкое снижение объемов торгов негативно повлияло на комиссионные доходы. Причины прежние - запрет на торги для инвесторов - нерезидентов и низкая ликвидность. При этом расходы у Московской биржи растут на поддержание биржевой инфраструктуры и развитие.
❕Московская биржа подтвердила планы по возврату к вопросу о дивидендах во втором полугодии 2022 года. Биржа планирует выплачивать дивиденды на ежегодной основе, но при этом ранее было утверждено решение не выплачивать дивиденды за предыдущий отчетный период.
💥Мы бы не были оптимистичны в отношении котировок и их перспектив Московской биржи во время структурной и финансовой неопределенности. Несмотря на то, что лед тронулся в отношении блокировки активов в Национальном расчетном депозитарии (НРД), риски сохраняются на высоком уровне. Взгляд - нейтральный. Стоит дождаться разрешения ситуации с нерезидентами и запретами, обратить внимание на изменение объема торгов и структуры доходов и только после этого принимать инвестиционное решение.
⚠️Не рекомендация!
@CashflowTime
⁉️Ваше мнение по акциям МосБиржи? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
👍79🔥46👎18👏1
#важно
❌ НКЦ с 29 августа ограничит прием долларов США для обеспечения по сделкам, — Мосбиржа. Дедолларизация шагает по стране все более широкими шагами! C 29 августа НКЦ перестанет принимать доллары в качестве залога по сделкам, которые предусматривают частичное обеспечение. Это коснется большинства рынков торговой площадки. НКЦ постепенно снижал долю доллара, до 18 июля доля, принимаемая в качестве обеспечения, составляла 100%, однако была снижена до 80%, потом до 50%, а с 15 августа - до 25%. Собственно говоря, все шло к тому, что когда-нибудь она дойдет до нуля. Ранее НКЦ перестал принимать евро в качестве обеспечения — это произошло после введения санкций ЕС против НРД. Для рядового инвестора это означает прежде всего то, что снижается стоимость ликвидного портфеля, для поддержания маржинальных позиций! Да и плечи станут вероятнее дороже из-за более высокой комиссии!
📣 Минфин готов возобновить валютные интервенции в сентябре. Минфин готов в тестовом режиме начать покупки валюты на нефтегазовые сверхдоходы в ближайшее время — как только будет одобрена концепция бюджетного правила, сообщил «Ведомостям» близкий к правительству источник, информацию подтвердили два других собеседника, также близкие к кабинету министров. По их словам, механизм должен быть согласован до внесения в Госдуму проекта бюджета — в этом году правительство должно сделать это до 1 октября. Очевидно, что такой с таким крепким рублем что-то нужно было делать и наконец-то идут подвижки в этом направлении! Думаю, что осень мы увидим значительное ослабление рубля!
💔 VK и «Сбер» окончательно договорились о разводе в своем совместном предприятии «О2О Холдинг», узнал The Bell. VK в результате сделки получит сервис доставки еды Delivery Club, который затем обменяет на «Дзен» и «Новости» с «Яндексом». «Сберу» достанутся все остальные активы СП, в том числе каршеринг «Ситидрайв» и сервис экспресс-доставки продуктов «Самокат». Но стоит отметить, что пока все три компании отказались от официальных комментариев. Эта новость очень хорошо отражает тенденции последнего времени! Многие компании сейчас перетряхивают свои активы. Покупает те компании, которые усилят их основной актив и избавляются от непрофильных активов! В «Сбере» было принято решение закрыть игровое подразделение SberGames, в подвешенном состоянии могли оказаться и другие активы банка, вроде «СберДевайсов» (на прошлой неделе из названия компании, которая занимается умными устройствами, пропало слово «Сбер», теперь она называется «СалютДевайсы»). Кроме того, банк в мае внезапно продал (или просто вывел за периметр группы, опасаясь санкций) пять ключевых для экосистемы сервисов неизвестному покупателю. У VK примерно такая же ситуация, теперь их основная цель стать контентно-медийным монополистов в России!
📈Российский фондовый рынок в начале недели рос широким фронтом. Настроения заметно потеплели. Индекс МосБиржи вчера закрыл торги выше предыдущего локального максимума и вплотную подошел к рубежу 2240 п., который может отделять инструмент от формирования полноценной восходящей волны. Лично я вчера активно набирал позиции в свой портфель, добавил сразу несколько новых компаний и буду продолжать покупать! Следить за моими сделками вы можете в Инвест Клубе @CashlowClub_bot. Присоединитесь!
⁉️А какие акции сейчас покупаете вы? Буду рад вашим 👍 и комментариям!
❌ НКЦ с 29 августа ограничит прием долларов США для обеспечения по сделкам, — Мосбиржа. Дедолларизация шагает по стране все более широкими шагами! C 29 августа НКЦ перестанет принимать доллары в качестве залога по сделкам, которые предусматривают частичное обеспечение. Это коснется большинства рынков торговой площадки. НКЦ постепенно снижал долю доллара, до 18 июля доля, принимаемая в качестве обеспечения, составляла 100%, однако была снижена до 80%, потом до 50%, а с 15 августа - до 25%. Собственно говоря, все шло к тому, что когда-нибудь она дойдет до нуля. Ранее НКЦ перестал принимать евро в качестве обеспечения — это произошло после введения санкций ЕС против НРД. Для рядового инвестора это означает прежде всего то, что снижается стоимость ликвидного портфеля, для поддержания маржинальных позиций! Да и плечи станут вероятнее дороже из-за более высокой комиссии!
📣 Минфин готов возобновить валютные интервенции в сентябре. Минфин готов в тестовом режиме начать покупки валюты на нефтегазовые сверхдоходы в ближайшее время — как только будет одобрена концепция бюджетного правила, сообщил «Ведомостям» близкий к правительству источник, информацию подтвердили два других собеседника, также близкие к кабинету министров. По их словам, механизм должен быть согласован до внесения в Госдуму проекта бюджета — в этом году правительство должно сделать это до 1 октября. Очевидно, что такой с таким крепким рублем что-то нужно было делать и наконец-то идут подвижки в этом направлении! Думаю, что осень мы увидим значительное ослабление рубля!
💔 VK и «Сбер» окончательно договорились о разводе в своем совместном предприятии «О2О Холдинг», узнал The Bell. VK в результате сделки получит сервис доставки еды Delivery Club, который затем обменяет на «Дзен» и «Новости» с «Яндексом». «Сберу» достанутся все остальные активы СП, в том числе каршеринг «Ситидрайв» и сервис экспресс-доставки продуктов «Самокат». Но стоит отметить, что пока все три компании отказались от официальных комментариев. Эта новость очень хорошо отражает тенденции последнего времени! Многие компании сейчас перетряхивают свои активы. Покупает те компании, которые усилят их основной актив и избавляются от непрофильных активов! В «Сбере» было принято решение закрыть игровое подразделение SberGames, в подвешенном состоянии могли оказаться и другие активы банка, вроде «СберДевайсов» (на прошлой неделе из названия компании, которая занимается умными устройствами, пропало слово «Сбер», теперь она называется «СалютДевайсы»). Кроме того, банк в мае внезапно продал (или просто вывел за периметр группы, опасаясь санкций) пять ключевых для экосистемы сервисов неизвестному покупателю. У VK примерно такая же ситуация, теперь их основная цель стать контентно-медийным монополистов в России!
📈Российский фондовый рынок в начале недели рос широким фронтом. Настроения заметно потеплели. Индекс МосБиржи вчера закрыл торги выше предыдущего локального максимума и вплотную подошел к рубежу 2240 п., который может отделять инструмент от формирования полноценной восходящей волны. Лично я вчера активно набирал позиции в свой портфель, добавил сразу несколько новых компаний и буду продолжать покупать! Следить за моими сделками вы можете в Инвест Клубе @CashlowClub_bot. Присоединитесь!
⁉️А какие акции сейчас покупаете вы? Буду рад вашим 👍 и комментариям!
👍71🔥3
#Мнение
🏦Акции компании TCS Group (Тинькофф) выросли за 8 торговых сессий на 38%.
На что стоит обратить внимание:
1️⃣ В отношении TCS Group абсолютно отсутствуют новости способные хоть как-то повлиять на котировки. Единственным поводом для «разгона» котировок может послужить предстоящий отчет. Инвесторы (трейдеры) заранее отыгрывают хороший отчет неподсанкционного банка. Одним из последних примеров этой стратегии служит рост котировок компании Магнит, который имел место до отчета, а по факту его выхода произошла фиксация прибыли. Этому способствует следующий пункт.
2️⃣ Низкая ликвидность российского фондового рынка в целом и торжество розничных инвесторов на Московской бирже, что подтверждает статистика. То есть для сильных движений цены, нужен меньше капитал, чем раньше.
3️⃣ В последние дни объем торгов TCS значительно увеличился относительно предыдущих торговых периодов.
❗️Еще один момент, который потенциально мог сдвинуть котировки, могли стать (о чем мы писали еще несколько недель назад) комментарии Банка России, согласно которым, банковская система чувствует себя лучше, чем предполагалось. А мы помним, что Тинькофф банк является с относительно недавних пор системно-значимым банком РФ. Регулятор внимательно следит за крупными банками, в когорту которых входит и Тинькофф.
🔻Котировки продемонстрировали падение на 81%! от максимальных значений. Котировки TCS продолжают быть волатильны. Акции относятся к группе компаний на Московской бирже, которые как сильно падают, так и при позитиве растут лучше рынка. Возможно расчет инвесторов именно на такой сценарий.
💥Технически, цена на дневном интервале явно перекуплена. По нашему мнению, в данный момент, не важно крупный игрок ведет целенаправленную покупку акций или это спекуляции группы розничных инвесторов, нужно ждать финансовый отчет и комментарии руководства о текущей ситуации и будущих планах, а также реакцию котировок на фактические цифры и уже только после этого принимать инвестиционные решения.
⚠️Не рекомендация!
⁉️А у Вас есть акции TCSG? Какие у вас прогнозы?
👍Вырастет 👎Упадет 🔥Наблюдаю
🏦Акции компании TCS Group (Тинькофф) выросли за 8 торговых сессий на 38%.
На что стоит обратить внимание:
1️⃣ В отношении TCS Group абсолютно отсутствуют новости способные хоть как-то повлиять на котировки. Единственным поводом для «разгона» котировок может послужить предстоящий отчет. Инвесторы (трейдеры) заранее отыгрывают хороший отчет неподсанкционного банка. Одним из последних примеров этой стратегии служит рост котировок компании Магнит, который имел место до отчета, а по факту его выхода произошла фиксация прибыли. Этому способствует следующий пункт.
2️⃣ Низкая ликвидность российского фондового рынка в целом и торжество розничных инвесторов на Московской бирже, что подтверждает статистика. То есть для сильных движений цены, нужен меньше капитал, чем раньше.
3️⃣ В последние дни объем торгов TCS значительно увеличился относительно предыдущих торговых периодов.
❗️Еще один момент, который потенциально мог сдвинуть котировки, могли стать (о чем мы писали еще несколько недель назад) комментарии Банка России, согласно которым, банковская система чувствует себя лучше, чем предполагалось. А мы помним, что Тинькофф банк является с относительно недавних пор системно-значимым банком РФ. Регулятор внимательно следит за крупными банками, в когорту которых входит и Тинькофф.
🔻Котировки продемонстрировали падение на 81%! от максимальных значений. Котировки TCS продолжают быть волатильны. Акции относятся к группе компаний на Московской бирже, которые как сильно падают, так и при позитиве растут лучше рынка. Возможно расчет инвесторов именно на такой сценарий.
💥Технически, цена на дневном интервале явно перекуплена. По нашему мнению, в данный момент, не важно крупный игрок ведет целенаправленную покупку акций или это спекуляции группы розничных инвесторов, нужно ждать финансовый отчет и комментарии руководства о текущей ситуации и будущих планах, а также реакцию котировок на фактические цифры и уже только после этого принимать инвестиционные решения.
⚠️Не рекомендация!
⁉️А у Вас есть акции TCSG? Какие у вас прогнозы?
👍Вырастет 👎Упадет 🔥Наблюдаю
👎65🔥51👍48
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео, в котором я выбрал 3 лучших акции из сектора ритейла для покупки прямо сейчас: https://youtu.be/6gb6QMhvuP4
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Магнит-5200, FIVE-1300, третья компания -888р
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео, в котором я выбрал 3 лучших акции из сектора ритейла для покупки прямо сейчас: https://youtu.be/6gb6QMhvuP4
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍52🤬5🔥2👏2😁2🥰1
#важное
📣 Минфин рассматривает размещение российских облигаций в юанях. А почему бы и не попытаться привлечь китайских инвесторов на наш рынок? Интересная идея и что-то мне подсказывает, что они не остановятся на ОФЗ! Сначала опробуют на Российских облигациях всю систему, а потом начнут предлагать корпоративному сектору активно выпускать такие облигации! Считаю, что новость сама по себе положительна и является первым шагом по привлечению иностранного капитала на наш рынок, а это крайне необходимо сейчас!
💎 "Российские алмазы снова спокойно текут после санкционного хаоса" - специально сохранил для вас полный текст заголовка, который написали Bloomberg! Паника, охватившая алмазный мир в этом году, начинает ослабевать, поскольку находящийся под санкциями российский горнодобывающий гигант ПАО «Алроса» незаметно восстановил экспорт почти до довоенного уровня. Напомню, что на компанию Алроса приходится более 30% мировых поставок алмазов! Компания продает алмазов на сумму более 250 миллионов долларов в месяц, при этом продажи в настоящее время лишь примерно на 50-100 миллионов долларов в месяц ниже довоенного уровня. АЛРОСА продает алмазы покупателям в Индии и Европе, в основном за рупии, говорят источники. Мы достаточно много раз писали, что наши алмазы точно найдут выход на мировые рынки и, видимо, оказались правы! Поэтому, Я сохраняю позитивный взгляд на компанию и продолжаю держать ее в своем портфеле! А вы? Покупаете хорошую компанию на просадке?
🚀 Вчера был хороший день для нашего IT-сектора и чуть чуть банковского! После новостей о "великом" разделении бизнеса (читайте во вчерашнем утреннем посте), мы видим как положительно отреагировали на это компании! Яндекс вырос на 4%, Вконтакте на 6% и Сбер на 3.5%! Но тут еще стоит отметить, что компания Озон выпустила весьма хороший отчет, в котором прогнозирует увеличение практически всех показателей. Акции компании взлетали в момента на 13%. А мы в канале с сигналами заработали на росте Озона более 25%. Присоединяйся @CashflowBuy
Буду рад вашим 👍 и комментариям!
📣 Минфин рассматривает размещение российских облигаций в юанях. А почему бы и не попытаться привлечь китайских инвесторов на наш рынок? Интересная идея и что-то мне подсказывает, что они не остановятся на ОФЗ! Сначала опробуют на Российских облигациях всю систему, а потом начнут предлагать корпоративному сектору активно выпускать такие облигации! Считаю, что новость сама по себе положительна и является первым шагом по привлечению иностранного капитала на наш рынок, а это крайне необходимо сейчас!
💎 "Российские алмазы снова спокойно текут после санкционного хаоса" - специально сохранил для вас полный текст заголовка, который написали Bloomberg! Паника, охватившая алмазный мир в этом году, начинает ослабевать, поскольку находящийся под санкциями российский горнодобывающий гигант ПАО «Алроса» незаметно восстановил экспорт почти до довоенного уровня. Напомню, что на компанию Алроса приходится более 30% мировых поставок алмазов! Компания продает алмазов на сумму более 250 миллионов долларов в месяц, при этом продажи в настоящее время лишь примерно на 50-100 миллионов долларов в месяц ниже довоенного уровня. АЛРОСА продает алмазы покупателям в Индии и Европе, в основном за рупии, говорят источники. Мы достаточно много раз писали, что наши алмазы точно найдут выход на мировые рынки и, видимо, оказались правы! Поэтому, Я сохраняю позитивный взгляд на компанию и продолжаю держать ее в своем портфеле! А вы? Покупаете хорошую компанию на просадке?
🚀 Вчера был хороший день для нашего IT-сектора и чуть чуть банковского! После новостей о "великом" разделении бизнеса (читайте во вчерашнем утреннем посте), мы видим как положительно отреагировали на это компании! Яндекс вырос на 4%, Вконтакте на 6% и Сбер на 3.5%! Но тут еще стоит отметить, что компания Озон выпустила весьма хороший отчет, в котором прогнозирует увеличение практически всех показателей. Акции компании взлетали в момента на 13%. А мы в канале с сигналами заработали на росте Озона более 25%. Присоединяйся @CashflowBuy
Буду рад вашим 👍 и комментариям!
👍83🔥2
#ИнвестИдеи #Update
⚡️Один из наших тезисов о том, что в текущей ситуации потребители решают, если не все, то многое, подтверждает отчёт компании Черкизово, которая сообщила о росте показателей.
Компания Черкизово - лидер мясного производства России опубликовала отчёт за первое полугодие 2022 года. Что мы из него узнали?
▫️Выручка компании выросла на 20,10% до 88,85 млрд. рублей.
▫️Скорректированная чистая прибыль - рост на 17,50% - 6,30 млрд рублей.
▫️Объем продаж индейки показал фантастический рост на 60,40%. В других сегментах показатели на уровне прошлого отчётного периода.
▫️ Зафиксирован рост долга до 94,40 млрд.рублей.
▫️Себестоимость продаж также увеличилась - на 22,10%.
💥Результаты компании оцениваем нейтрально-позитивно. Потребительский спрос и востребованность продукции находятся на высоком уровне. Черкизово продемонстрировало рост объема продаж и финансовых показателей. Нужно в будущем внимательно следить за динамикой уровня долга и дисциплиной компании по его обслуживанию, а также за себестоимостью производства.
⚠️Не рекомендация!
⁉️А у Вас есть акции Черкизов? Какие у вас прогнозы?
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Один из наших тезисов о том, что в текущей ситуации потребители решают, если не все, то многое, подтверждает отчёт компании Черкизово, которая сообщила о росте показателей.
Компания Черкизово - лидер мясного производства России опубликовала отчёт за первое полугодие 2022 года. Что мы из него узнали?
▫️Выручка компании выросла на 20,10% до 88,85 млрд. рублей.
▫️Скорректированная чистая прибыль - рост на 17,50% - 6,30 млрд рублей.
▫️Объем продаж индейки показал фантастический рост на 60,40%. В других сегментах показатели на уровне прошлого отчётного периода.
▫️ Зафиксирован рост долга до 94,40 млрд.рублей.
▫️Себестоимость продаж также увеличилась - на 22,10%.
💥Результаты компании оцениваем нейтрально-позитивно. Потребительский спрос и востребованность продукции находятся на высоком уровне. Черкизово продемонстрировало рост объема продаж и финансовых показателей. Нужно в будущем внимательно следить за динамикой уровня долга и дисциплиной компании по его обслуживанию, а также за себестоимостью производства.
⚠️Не рекомендация!
⁉️А у Вас есть акции Черкизов? Какие у вас прогнозы?
👍Вырастут 👎Упадут 🔥Наблюдаю

🔥58👍50👎10
#ИнвестИдеи #РазборКомпании
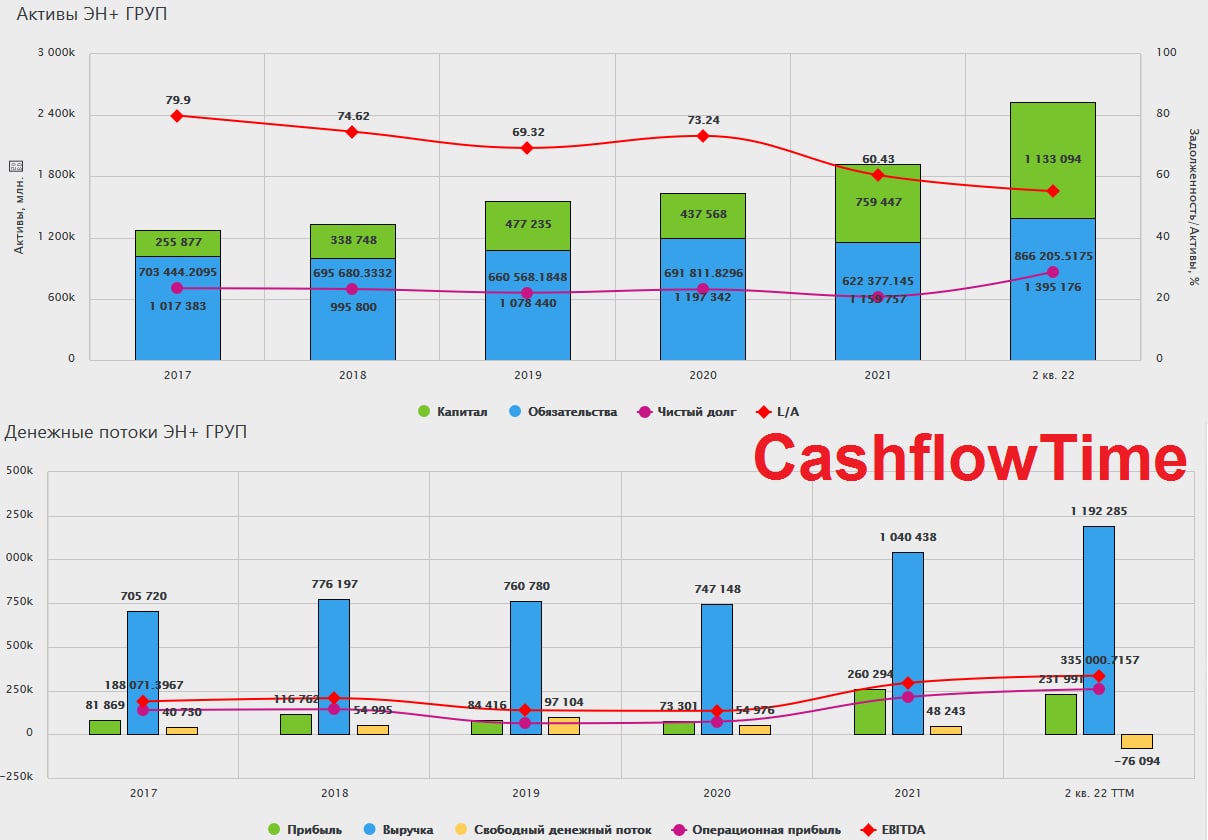
⚡️EN+ Group - вертикально интегрированный производитель алюминия и электроэнергии, в том числе, из возобновляемых источников энергии (ключевой элемент - гидроэнергетика). EN+ - материнская компания Русала.
💡Компания управляет активами в сфере энергетики, металлургии, горнорудной промышленности и логистики.
Компания - крупнейший производитель алюминия за пределами Китая, крупнейший независимый производитель гидроэнергии в мире.
EN+ Group отчиталась по итогам первого полугодия 2022 года.
▫️Выручка выросла на 28% - 8,32 млрд.$.
▫️Скорректированная EBITDA - рост на 26% - 2,38 млрд.$.
▫️Чистая прибыль снизилась на 19% - 1,80 млрд.$.
▫️Чистый долг компании вырос на 33% и составил 11,44 млрд.$. Существенное влияние оказала валютная переоценка.
🔻Укрепление рубля, рост стоимости глинозема и, как следствие, рост себестоимости, расходы на логистику и оплату труда - все это негативно влияет на финансовые показатели компании.
❕Цена реализации алюминия - 3365$ за тонну. Цена реализации увеличилась на 47%. Компания заявила об устойчивом спросе, глобальном дефиците металла и низких мировых запасах.
❕Однако, объем реализации алюминия за прошедшее полугодие снизился на 12%. Приходится констатировать, рост выручки обусловлен не операционными показателями, а ростом цен.
💥Вывод: отчёт смешанно-негативный. Главные отрицательные моменты - это снижение объемов реализации и рост себестоимости. Как и в случае с компанией Русал, не стоит спешить с инвестициями в EN+ Group, так как по итогам года результаты могут быть не самыми позитивными, а снижение цен реализации алюминия в ожидании глобальной рецессии могут ещё сильнее ударить по финансовым показателям.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям EN+ Group? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
⚡️EN+ Group - вертикально интегрированный производитель алюминия и электроэнергии, в том числе, из возобновляемых источников энергии (ключевой элемент - гидроэнергетика). EN+ - материнская компания Русала.
💡Компания управляет активами в сфере энергетики, металлургии, горнорудной промышленности и логистики.
Компания - крупнейший производитель алюминия за пределами Китая, крупнейший независимый производитель гидроэнергии в мире.
EN+ Group отчиталась по итогам первого полугодия 2022 года.
▫️Выручка выросла на 28% - 8,32 млрд.$.
▫️Скорректированная EBITDA - рост на 26% - 2,38 млрд.$.
▫️Чистая прибыль снизилась на 19% - 1,80 млрд.$.
▫️Чистый долг компании вырос на 33% и составил 11,44 млрд.$. Существенное влияние оказала валютная переоценка.
🔻Укрепление рубля, рост стоимости глинозема и, как следствие, рост себестоимости, расходы на логистику и оплату труда - все это негативно влияет на финансовые показатели компании.
❕Цена реализации алюминия - 3365$ за тонну. Цена реализации увеличилась на 47%. Компания заявила об устойчивом спросе, глобальном дефиците металла и низких мировых запасах.
❕Однако, объем реализации алюминия за прошедшее полугодие снизился на 12%. Приходится констатировать, рост выручки обусловлен не операционными показателями, а ростом цен.
💥Вывод: отчёт смешанно-негативный. Главные отрицательные моменты - это снижение объемов реализации и рост себестоимости. Как и в случае с компанией Русал, не стоит спешить с инвестициями в EN+ Group, так как по итогам года результаты могут быть не самыми позитивными, а снижение цен реализации алюминия в ожидании глобальной рецессии могут ещё сильнее ударить по финансовым показателям.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям EN+ Group? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
🔥45👍41👎15❤1
#важное
📉Прибыль "Тинькофф" оказалась самой низкой за пять лет в первом полугодии, но хотя бы не убыток😅. "Компания продолжала оставаться прибыльной в обоих кварталах 2022 года, хотя чистая прибыль за полугодие достигла самого низкого уровня за последние пять лет", — говорится в официальном сообщении компании, которая сейчас вместо нормального полноценного отчета (Банк России до октября запретил полноценные отчеты публиковать банкам). Радует, что в сообщении указано, что у компании достаточный запас ликвидности и резервы капитала, а также то, что: "Чистый процентный доход увеличился на 31% по сравнению с аналогичным периодом прошлого года до 52,2 миллиарда рублей во втором квартале 2022 года (второй квартал 2021 года: 39,9 миллиарда рублей) благодаря продолжающемуся росту нашего кредитного портфеля в основном во втором полугодии 2021 года и увеличению клиентской базы и расширению линейки кредитных продуктов". Рынок отреагировал достаточно негативно, акции упали более чем на 5% и,я думаю это незаслуженно! Все могло быть намного хуже у компании и следующий отчет будет наверняка лучше! Что думаете о компании Тинькоф? Держите в своих портфелях?
🔝 НАУФОР заявила об интересе брокеров к выкупу заблокированных активов. Многие российские брокеры готовы выкупить активы своих клиентов, которые в настоящий момент находятся под блокировкой. Однако цена таких сделок, скорее всего, будет существенно ниже рыночной из-за высоких рисков таких сделок.
Ранее брокер «Тинькофф Инвестиции » выкупил заблокированные активы инвесторов на сумму более чем ₽500 млн и заменил их на аналогичные, но свободные от блокировки. Бумаги входили в биржевой фонд «Тинькофф Вечный портфель USD» и были заморожены после разрыва «моста» между НРД и Euroclear, в результате пострадали более 450 тыс. клиентов брокера. FinEx также планирует выкупить заблокированные ETF через внебиржевой рынок. Заслуживают похвалы действия наших брокеров, которые пытаются хоть как-то помочь инвесторам в сложившейся ситуации.
❤️🩹 Инвесторы, имеющие в портфелях депозитарные расписки, в результате автоконвертации, начиная с 25 августа, будут получать пропорциональное количество акций, если российский эмитент инициировал процесс в установленные сроки, сообщила Мосбиржа в своем телеграм-канале. "Дата конвертации депозитарных расписок будет зависеть от даты составления списка депозитариев (учитывающих права на расписки)", - говорится в сообщении. Согласно информации биржи, конвертация должна произойти не позднее 6-го рабочего дня после их составления. Самая ранняя дата составления списков депозитариев - 22 августа, следует из размещенных на сайте Национального расчетного депозитария (НРД) данных. Например, к этой дате должен быть составлен список депозитариев, осуществляющих учет прав на депозитарные расписки "Северстали". К 23 августу - списки депозитариев для "Газпрома" и "Роснефти".
⁉️Напишите в комментариях, есть ли у вас такие расписки? Лично у меня есть и я очень жду, когда мне дадут обычные бумаги!
📉Прибыль "Тинькофф" оказалась самой низкой за пять лет в первом полугодии, но хотя бы не убыток😅. "Компания продолжала оставаться прибыльной в обоих кварталах 2022 года, хотя чистая прибыль за полугодие достигла самого низкого уровня за последние пять лет", — говорится в официальном сообщении компании, которая сейчас вместо нормального полноценного отчета (Банк России до октября запретил полноценные отчеты публиковать банкам). Радует, что в сообщении указано, что у компании достаточный запас ликвидности и резервы капитала, а также то, что: "Чистый процентный доход увеличился на 31% по сравнению с аналогичным периодом прошлого года до 52,2 миллиарда рублей во втором квартале 2022 года (второй квартал 2021 года: 39,9 миллиарда рублей) благодаря продолжающемуся росту нашего кредитного портфеля в основном во втором полугодии 2021 года и увеличению клиентской базы и расширению линейки кредитных продуктов". Рынок отреагировал достаточно негативно, акции упали более чем на 5% и,я думаю это незаслуженно! Все могло быть намного хуже у компании и следующий отчет будет наверняка лучше! Что думаете о компании Тинькоф? Держите в своих портфелях?
🔝 НАУФОР заявила об интересе брокеров к выкупу заблокированных активов. Многие российские брокеры готовы выкупить активы своих клиентов, которые в настоящий момент находятся под блокировкой. Однако цена таких сделок, скорее всего, будет существенно ниже рыночной из-за высоких рисков таких сделок.
Ранее брокер «Тинькофф Инвестиции » выкупил заблокированные активы инвесторов на сумму более чем ₽500 млн и заменил их на аналогичные, но свободные от блокировки. Бумаги входили в биржевой фонд «Тинькофф Вечный портфель USD» и были заморожены после разрыва «моста» между НРД и Euroclear, в результате пострадали более 450 тыс. клиентов брокера. FinEx также планирует выкупить заблокированные ETF через внебиржевой рынок. Заслуживают похвалы действия наших брокеров, которые пытаются хоть как-то помочь инвесторам в сложившейся ситуации.
❤️🩹 Инвесторы, имеющие в портфелях депозитарные расписки, в результате автоконвертации, начиная с 25 августа, будут получать пропорциональное количество акций, если российский эмитент инициировал процесс в установленные сроки, сообщила Мосбиржа в своем телеграм-канале. "Дата конвертации депозитарных расписок будет зависеть от даты составления списка депозитариев (учитывающих права на расписки)", - говорится в сообщении. Согласно информации биржи, конвертация должна произойти не позднее 6-го рабочего дня после их составления. Самая ранняя дата составления списков депозитариев - 22 августа, следует из размещенных на сайте Национального расчетного депозитария (НРД) данных. Например, к этой дате должен быть составлен список депозитариев, осуществляющих учет прав на депозитарные расписки "Северстали". К 23 августу - списки депозитариев для "Газпрома" и "Роснефти".
⁉️Напишите в комментариях, есть ли у вас такие расписки? Лично у меня есть и я очень жду, когда мне дадут обычные бумаги!
👍62👎1
#ИнвестИдеи #Update
🚀Озон идет на 3000?
Как мы и писали в Инвест Клубе, отчёт Ozon'а стал толчком для движения котировок! Вступай в Инвест клуб, если хочешь получать рекомендации по инвест идеям на рынке РФ, долгосрочным инвестициям и моим сделкам! @CashlowClub_bot
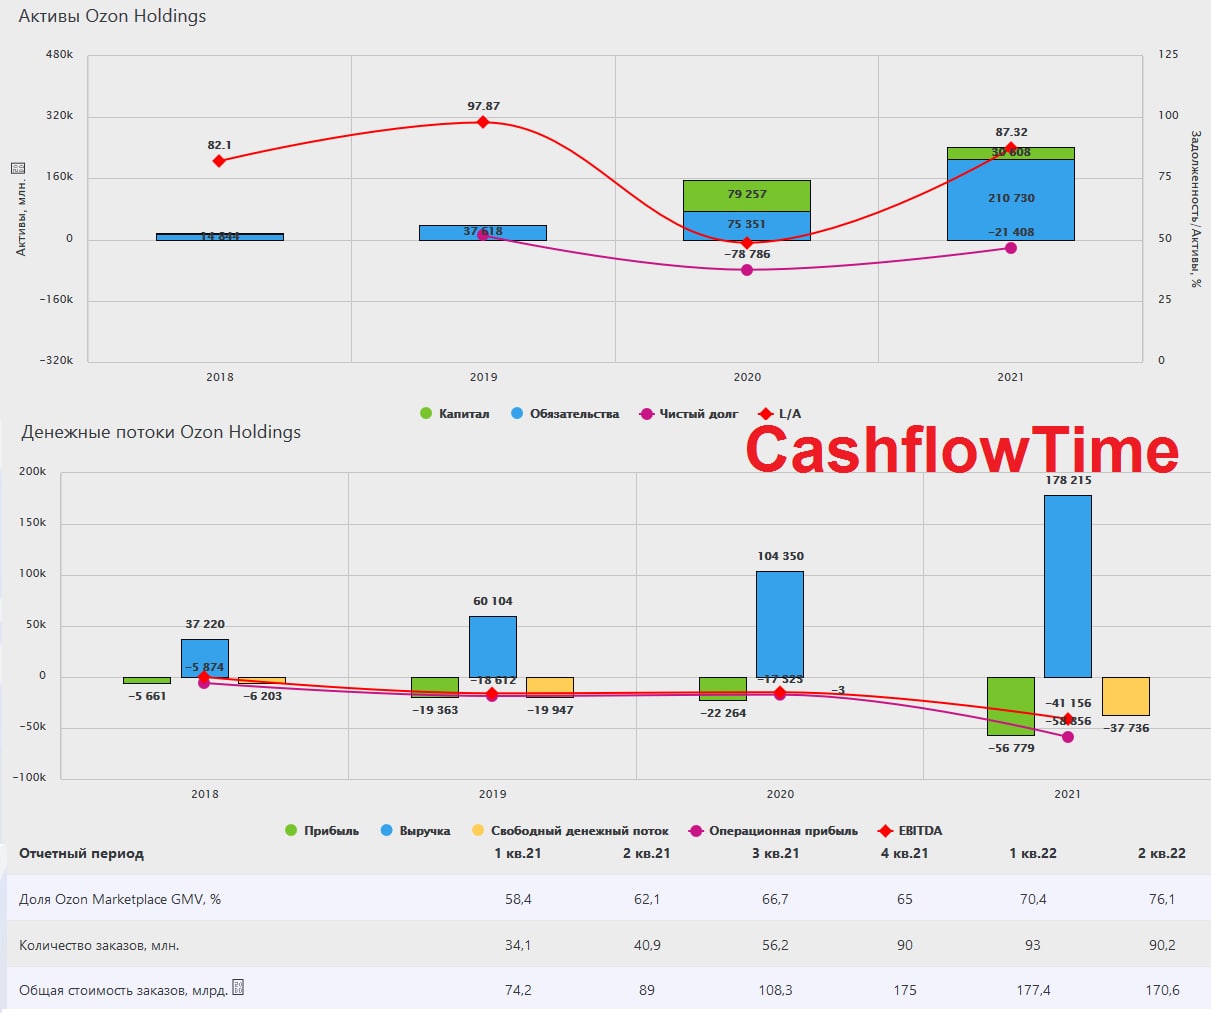
Ozon представил отличные результаты. Рост продолжается.
▫️Общий объем оборота товаров (GMV) увеличился на 113%, количество заказов на платформе на 144% - до 183,20 млн.
▫️Количество активных покупателей - рост на 67%.
▫️Выручка увеличилась на 73% - 122,10 млрд. рублей.
▫️Валовая прибыль - 64 млрд. рублей - рост на 172%.
Компания ещё лучше, чем классический ритейл переваривает инфляцию.
❗️Ключевые моменты отчета:
1) Рост валовой рентабельности.
2) Положительная EBITDA - 188 млн. рублей.
3) Убыток.
📍Ozon продолжает экспансию, этим вызван рост расходов.
📍Компания делает большую ставку на рекламу, которой активно пользуются продавцы.
📈На платформе увеличивается ассортимент товаров, поскольку расширяется база продавцов. 130 млн. товарных наименований по состоянию на 30 июня 2022 года по сравнению с 27 млн. по состоянию на 30 июня 2021 года.
❕Ozon заявил о компенсации ущерба от масштабного пожара на складе за счёт страховки.
💥Вывод: Ozon - одна из ярких историй рост на российском фондовом рынке. Компания увеличивает показатели и приближается к заявленному руководством выходу в прибыль.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️Ваше мнение по акциям OZON? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
🚀Озон идет на 3000?
Как мы и писали в Инвест Клубе, отчёт Ozon'а стал толчком для движения котировок! Вступай в Инвест клуб, если хочешь получать рекомендации по инвест идеям на рынке РФ, долгосрочным инвестициям и моим сделкам! @CashlowClub_bot
Ozon представил отличные результаты. Рост продолжается.
▫️Общий объем оборота товаров (GMV) увеличился на 113%, количество заказов на платформе на 144% - до 183,20 млн.
▫️Количество активных покупателей - рост на 67%.
▫️Выручка увеличилась на 73% - 122,10 млрд. рублей.
▫️Валовая прибыль - 64 млрд. рублей - рост на 172%.
Компания ещё лучше, чем классический ритейл переваривает инфляцию.
❗️Ключевые моменты отчета:
1) Рост валовой рентабельности.
2) Положительная EBITDA - 188 млн. рублей.
3) Убыток.
📍Ozon продолжает экспансию, этим вызван рост расходов.
📍Компания делает большую ставку на рекламу, которой активно пользуются продавцы.
📈На платформе увеличивается ассортимент товаров, поскольку расширяется база продавцов. 130 млн. товарных наименований по состоянию на 30 июня 2022 года по сравнению с 27 млн. по состоянию на 30 июня 2021 года.
❕Ozon заявил о компенсации ущерба от масштабного пожара на складе за счёт страховки.
💥Вывод: Ozon - одна из ярких историй рост на российском фондовом рынке. Компания увеличивает показатели и приближается к заявленному руководством выходу в прибыль.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️Ваше мнение по акциям OZON? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
👍92🔥20👎19❤1
#важное
❌ Производители удобрений в ЕС начали останавливать заводы из-за цен на газ. Литовский завод по производству удобрений Achema приостановит работу с 1 сентября из-за резкого роста цен на газ и себестоимости продукции. Норвежский завод удобрений Yara сократит производство примерно до 35% также из-за высоких цен на газ. В своих сообщениях они говорят, что более не могут производить продукцию с конкурентными ценами. Энергетический кризис может привести к сокращению производства удобрений на 25%. Это, в свою очередь, может вызвать подорожание продовольствия уже в этом сезоне и еще больший разгон инфляции в ЕС. И конечно же бенефициарами этого всего будут наши Фосагро и Акрон, потому что санкции на них не распространяются, да и себестоимость у них остается лучшей в отрасли. Напишите свое мнение о компании в комментариях, планируете ли докупать по таким ценам?
💸 Недружественным иностранцам разрешат торги акциями в урезанном режиме.
Таких нерезидентов могут допустить к торгам на Московской бирже в режиме переговорных сделок. Он нужен для того, чтобы избежать значительных ценовых колебаний из-за небольшого объема торгов. Полноценного «стакана», где сделки проходят онлайн в автоматическом режиме, не будет. И стоит отметить, что для нерезидентов недружественных стран будет создан особый механизм, где они будут заключать сделки друг с другом, он будет обособлен от остальных рынков с отдельными клирингом, расчетами. Мне нравится идея постепенного открытия нашего рынка! Лишние шоки нам точно не нужны сейчас!
🔥 НОВАТЭК анонсировал дивиденды за первое полугодие 2022 года. Совет директоров компании НОВАТЭК, крупнейшего независимого производителя природного газа в России, рекомендовал выплатить дивиденды за первое полугодие 2022 года в размере ₽45 на одну обыкновенную акцию. Дивидендная доходность выплаты по текущей цене ₽1147 за бумагу — 3,9%. Финальное решение по дивидендам должны принять акционеры компании на внеочередном общем собрании 28 сентября. Реестр будет закрыт 9 октября 2022 года. Последний день для покупки бумаг с целью получения дивидендных выплат — 5 октября. Лично я рад такой новости, не часто нас сейчас балуют дивидендами!
Ставьте 👍 если канал полезен и давайте обсудим эти и другие новости в комментариях
❌ Производители удобрений в ЕС начали останавливать заводы из-за цен на газ. Литовский завод по производству удобрений Achema приостановит работу с 1 сентября из-за резкого роста цен на газ и себестоимости продукции. Норвежский завод удобрений Yara сократит производство примерно до 35% также из-за высоких цен на газ. В своих сообщениях они говорят, что более не могут производить продукцию с конкурентными ценами. Энергетический кризис может привести к сокращению производства удобрений на 25%. Это, в свою очередь, может вызвать подорожание продовольствия уже в этом сезоне и еще больший разгон инфляции в ЕС. И конечно же бенефициарами этого всего будут наши Фосагро и Акрон, потому что санкции на них не распространяются, да и себестоимость у них остается лучшей в отрасли. Напишите свое мнение о компании в комментариях, планируете ли докупать по таким ценам?
💸 Недружественным иностранцам разрешат торги акциями в урезанном режиме.
Таких нерезидентов могут допустить к торгам на Московской бирже в режиме переговорных сделок. Он нужен для того, чтобы избежать значительных ценовых колебаний из-за небольшого объема торгов. Полноценного «стакана», где сделки проходят онлайн в автоматическом режиме, не будет. И стоит отметить, что для нерезидентов недружественных стран будет создан особый механизм, где они будут заключать сделки друг с другом, он будет обособлен от остальных рынков с отдельными клирингом, расчетами. Мне нравится идея постепенного открытия нашего рынка! Лишние шоки нам точно не нужны сейчас!
🔥 НОВАТЭК анонсировал дивиденды за первое полугодие 2022 года. Совет директоров компании НОВАТЭК, крупнейшего независимого производителя природного газа в России, рекомендовал выплатить дивиденды за первое полугодие 2022 года в размере ₽45 на одну обыкновенную акцию. Дивидендная доходность выплаты по текущей цене ₽1147 за бумагу — 3,9%. Финальное решение по дивидендам должны принять акционеры компании на внеочередном общем собрании 28 сентября. Реестр будет закрыт 9 октября 2022 года. Последний день для покупки бумаг с целью получения дивидендных выплат — 5 октября. Лично я рад такой новости, не часто нас сейчас балуют дивидендами!
Ставьте 👍 если канал полезен и давайте обсудим эти и другие новости в комментариях
👍202🔥7
#ИнвестИдеи #Update
🚀Белуга - новая ракета? Сегодня мы рассмотрим её отчет.
❗️Уважаемые подписчики, хотим обратить ваше внимание, мы ни в коем случае не призываем употреблять продукцию компании и не призываем инвестировать в данную компанию. Мы смотрим как аналитики на бизнес, как и на любой другой.
Каждый самостоятельно определяет факторы ESG и этики инвестиций.
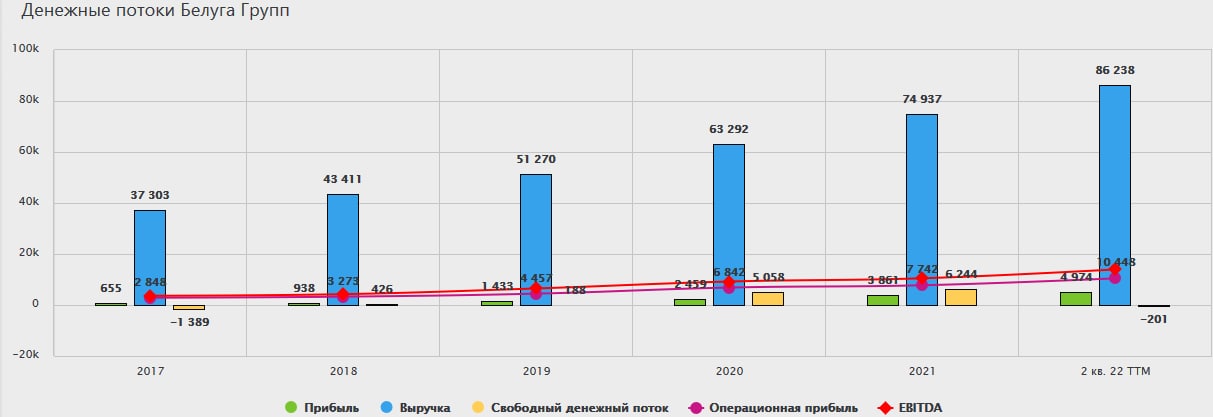
Компания Белуга опубликовала операционные результаты за первое полугодие.
▫️Выручка - 42,10 млрд. рублей - рост на 37%.
▫️Валовая прибыль 17,20 млрд. рублей – увеличилась на 55%.
▫️Чистая прибыль - 2,30 млрд. рублей - и здесь снова рост, в два раза.
▫️Объем отгрузки продукции увеличился на 13,60%.
✅Белуга показала качественные цифры. Рост показателей красноречивее любых слов.
✅Компания хорошо адаптируется к изменившимся условиям.
✅Розничная сеть ВинЛаб продолжает расширение. Уже отрыто более 1200 точек продаж.
✅Трафик покупателей увеличился на треть, а средний чек на 13%.
✔️Компания продолжает в рамках российского законодательства сотрудничать со службами доставки.
Отчет оцениваем положительно. Белуга успешно справилась с усложнившимися поставками и логистикой. У компании масштабные планы по развитию. Большая ставка сделана на собственные бренды разных ценовых групп.
⚠️Не рекомендация!
@cashflowtime
⁉️Какой ваш прогноз по Белуге?
👍 Дальше в рост,🔥 Коррекция, 👎 Обвалится
🚀Белуга - новая ракета? Сегодня мы рассмотрим её отчет.
❗️Уважаемые подписчики, хотим обратить ваше внимание, мы ни в коем случае не призываем употреблять продукцию компании и не призываем инвестировать в данную компанию. Мы смотрим как аналитики на бизнес, как и на любой другой.
Каждый самостоятельно определяет факторы ESG и этики инвестиций.
Компания Белуга опубликовала операционные результаты за первое полугодие.
▫️Выручка - 42,10 млрд. рублей - рост на 37%.
▫️Валовая прибыль 17,20 млрд. рублей – увеличилась на 55%.
▫️Чистая прибыль - 2,30 млрд. рублей - и здесь снова рост, в два раза.
▫️Объем отгрузки продукции увеличился на 13,60%.
✅Белуга показала качественные цифры. Рост показателей красноречивее любых слов.
✅Компания хорошо адаптируется к изменившимся условиям.
✅Розничная сеть ВинЛаб продолжает расширение. Уже отрыто более 1200 точек продаж.
✅Трафик покупателей увеличился на треть, а средний чек на 13%.
✔️Компания продолжает в рамках российского законодательства сотрудничать со службами доставки.
Отчет оцениваем положительно. Белуга успешно справилась с усложнившимися поставками и логистикой. У компании масштабные планы по развитию. Большая ставка сделана на собственные бренды разных ценовых групп.
⚠️Не рекомендация!
@cashflowtime
⁉️Какой ваш прогноз по Белуге?
👍 Дальше в рост,🔥 Коррекция, 👎 Обвалится
👍74🔥49👎7👏3
#Обучение
⭐️Пост про то, насколько важно обладать информацией, уметь соединить части и увидеть картину целиком.
Наблюдательный инвестор собирает по крупицам важную информацию о компании и сфере ее деятельности, чтобы на основании этой информации принять взвешенное инвестиционное решение.
💬Мы не раз писали о компании АФК Система. Компания, своего рода, инвестиционный фонд. АФК Система владеет крупной долей в Агрохолдинге Степь. Ранее были планы по выводу агропромышленной компании на биржу через процедуру IPO.
Агрохолдинг Степь работает в нескольких направлениях: растениеводство, молочное животноводство, трейдинг сельскохозяйственной продукции, сахарный и бакалейный трейдинг, производство и дистрибуция сыров, молочных продуктов. Активы расположены на юге России, в наиболее благоприятных с точки зрения климата, урожайности и логистики регионах. Это Краснодарский и Ставропольский края, Ростовская область.
Агрохолдинг Степь утроил квартальную выручку до 15,30 млрд. рублей.
▫️Показатель OIBDA составил 2,90 млрд. рублей, что на 46,50% больше, чем год назад.
▫️Выручка за первое полугодие составила - 29,40 млрд. рублей, рост в 2,5 раза.
Агрохолдинг Степь сообщил об установлении рекорда по экспорту зерна в июле. Показатель составил 164 тыс. тонн. Основные покупатели были из дружественных стран: Саудовской Аравии, Турции и Египта.
Не отстают операционные показатели и в других сегментах:
▫️Надой молока за квартал - 36,10 тыс. тонн - рост на 75%.
▫️Объемы поставок увеличиваются в сахарном и бакалейном сегментах.
💬Генеральный директор компании отметил успешную адаптацию компании к сложным внешним факторам. Агрохолдинг выстраивает новые партнерства и развивает программу импортозамещения. У компании есть потенциал развития и наращивания мощностей.
💡Если рассматривать АФК Система как портфель (совокупность) бизнесов, то успех каждого из них приводит к успеху материнской компании в целом. Одна из «дочек» АФК продемонстрировала отличные результаты на фоне спроса на продовольствие и нарастила показатели.
❗️Рост финансовых и операционных показателей входящих в АФК Система компаний раскрывает инвестиционный потенциал, как самой АФК Система, так и ее составных элементов, в случае выхода на биржу или прямой продажи.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
⭐️Пост про то, насколько важно обладать информацией, уметь соединить части и увидеть картину целиком.
Наблюдательный инвестор собирает по крупицам важную информацию о компании и сфере ее деятельности, чтобы на основании этой информации принять взвешенное инвестиционное решение.
💬Мы не раз писали о компании АФК Система. Компания, своего рода, инвестиционный фонд. АФК Система владеет крупной долей в Агрохолдинге Степь. Ранее были планы по выводу агропромышленной компании на биржу через процедуру IPO.
Агрохолдинг Степь работает в нескольких направлениях: растениеводство, молочное животноводство, трейдинг сельскохозяйственной продукции, сахарный и бакалейный трейдинг, производство и дистрибуция сыров, молочных продуктов. Активы расположены на юге России, в наиболее благоприятных с точки зрения климата, урожайности и логистики регионах. Это Краснодарский и Ставропольский края, Ростовская область.
Агрохолдинг Степь утроил квартальную выручку до 15,30 млрд. рублей.
▫️Показатель OIBDA составил 2,90 млрд. рублей, что на 46,50% больше, чем год назад.
▫️Выручка за первое полугодие составила - 29,40 млрд. рублей, рост в 2,5 раза.
Агрохолдинг Степь сообщил об установлении рекорда по экспорту зерна в июле. Показатель составил 164 тыс. тонн. Основные покупатели были из дружественных стран: Саудовской Аравии, Турции и Египта.
Не отстают операционные показатели и в других сегментах:
▫️Надой молока за квартал - 36,10 тыс. тонн - рост на 75%.
▫️Объемы поставок увеличиваются в сахарном и бакалейном сегментах.
💬Генеральный директор компании отметил успешную адаптацию компании к сложным внешним факторам. Агрохолдинг выстраивает новые партнерства и развивает программу импортозамещения. У компании есть потенциал развития и наращивания мощностей.
💡Если рассматривать АФК Система как портфель (совокупность) бизнесов, то успех каждого из них приводит к успеху материнской компании в целом. Одна из «дочек» АФК продемонстрировала отличные результаты на фоне спроса на продовольствие и нарастила показатели.
❗️Рост финансовых и операционных показателей входящих в АФК Система компаний раскрывает инвестиционный потенциал, как самой АФК Система, так и ее составных элементов, в случае выхода на биржу или прямой продажи.
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍184
#ИнвестИдеи #Update
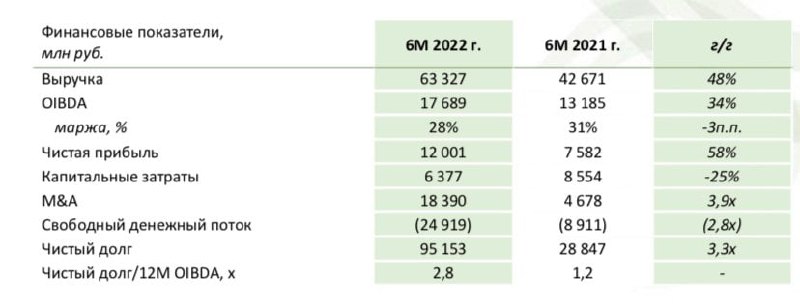
🌲Лесопромышленный холдинг Сегежа отчитался за первое полугодие и второй квартал текущего года.
▫️Выручка - 63,30 млрд. рублей - рост на 48%. Спрос в течение полугодия на продукцию и цены были повышенными.
▫️Чистая прибыль - 12 млрд. рублей. Рост показателя на 58%.
▫️Значительно увеличился чистый долг - до 95,20 млрд. рублей. Причиной послужила инвестиционная программа - сделки с ООО ИФР и АО НЛХК.
▫️Капитальные инвестиции - 6,40 млрд. рублей. 64% направлены в новые проекты расширения мощностей, а 36% - на поддержание действующих активов. Объем инвестиций, направленный на завершение сделки по приобретению ООО Интер Форест Рус составил 18,40 млрд. рублей.
❗️Что касается результатов за второй квартал, выручка снизилась, а чистая прибыль выросла.
Почему так произошло?
📉Снижение выручки связано со снижением объемов продаж. Компания тратит значительные ресурсы на освоение новых рынков и переориентацию поставок продукции. Главные заинтересованные страны - дружественный блок: Китай, Турция и другие.
❕Чистая прибыль за квартал - 19,90 млрд. рублей сформировалась в большой степени за счет валютной переоценки.
💬Менеджмент компании дал некоторые комментарии к отчету и перспективам:
1) Компания увеличила поставки на внутренний рынок.
2) Сегежа продолжит реализацию инвестиционной программы и заключение сделок слияния и поглощения.
3) Экспортная выручка стабильна.
💥Вывод: отчет оцениваем нейтрально. Виден явный вектор на развитие и расширение холдинга, но при этом негативные факторы также присутствуют. Долгосрочно взгляд на компанию сдержанно-позитивный, но нужно внимательно следить за операционными и финансовыми результатами в динамике.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Поделитесь, кто держит акции Segezha Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
🌲Лесопромышленный холдинг Сегежа отчитался за первое полугодие и второй квартал текущего года.
▫️Выручка - 63,30 млрд. рублей - рост на 48%. Спрос в течение полугодия на продукцию и цены были повышенными.
▫️Чистая прибыль - 12 млрд. рублей. Рост показателя на 58%.
▫️Значительно увеличился чистый долг - до 95,20 млрд. рублей. Причиной послужила инвестиционная программа - сделки с ООО ИФР и АО НЛХК.
▫️Капитальные инвестиции - 6,40 млрд. рублей. 64% направлены в новые проекты расширения мощностей, а 36% - на поддержание действующих активов. Объем инвестиций, направленный на завершение сделки по приобретению ООО Интер Форест Рус составил 18,40 млрд. рублей.
❗️Что касается результатов за второй квартал, выручка снизилась, а чистая прибыль выросла.
Почему так произошло?
📉Снижение выручки связано со снижением объемов продаж. Компания тратит значительные ресурсы на освоение новых рынков и переориентацию поставок продукции. Главные заинтересованные страны - дружественный блок: Китай, Турция и другие.
❕Чистая прибыль за квартал - 19,90 млрд. рублей сформировалась в большой степени за счет валютной переоценки.
💬Менеджмент компании дал некоторые комментарии к отчету и перспективам:
1) Компания увеличила поставки на внутренний рынок.
2) Сегежа продолжит реализацию инвестиционной программы и заключение сделок слияния и поглощения.
3) Экспортная выручка стабильна.
💥Вывод: отчет оцениваем нейтрально. Виден явный вектор на развитие и расширение холдинга, но при этом негативные факторы также присутствуют. Долгосрочно взгляд на компанию сдержанно-позитивный, но нужно внимательно следить за операционными и финансовыми результатами в динамике.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Поделитесь, кто держит акции Segezha Group? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍126❤70🔥24👎7😁1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-7 акций РФ для покупки прямо сейчас: https://youtu.be/SAAAmLy-9gk
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
ЛУКОЙЛ - 4015, Озон -1445, АФК Система -14,1, АЛРОСА - 67, Сбер -125, РусГидро - 0,78, Полюс 8050, Бонус - 2000
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-7 акций РФ для покупки прямо сейчас: https://youtu.be/SAAAmLy-9gk
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍96👎6🔥5🥰2😁2
#КурсВалют
💲На валютном рынке центральной новостью стала информация о планах Министерства финансов возобновить осенью валютные интервенции. На этой новости рубль ослаб, но движение валютной пары доллар США-рубль не было столь резким, так как за укрепление рубля сыграли комментарии ОПЕК+ по возможному сокращению добычи для стабилизации мировых цен на нефть на высоком уровне, чтобы создать контролируемый искусственный дефицит.
Но давайте обо всем по порядку.
❗️Министерство финансов РФ собирается возобновить покупку валюты на излишек доходов полученных от реализации углеводородов. Конфигурация нового бюджетного правила в данный момент проходит финальные согласования на уровне президента. Ориентир начала действия нового бюджетного правила - сентябрь этого года. Внимание, могут быть резкие движения на валютном рынке!
🇨🇳Минфин будет закупать в резервы валюты дружественных стран, ликвидность по некоторым из них не самая большая. Очевидно, что центральное место в новых валютных действиях властей займет китайский юань.
Валютные интервенции «помогут» рублю ослабнуть, ближайший среднесрочный ориентир тот же - 70 рублей за доллар США.
В краткосрочной перспективе действие налогового периода будет ослабевать, а вот фактор объема экспорта и импорта все еще актуален.
📈Что касается цен на экспортируемые товары, в частности, на энергоресурсы.
Спотовые цены на газ и на СПГ на мировых площадках растут. Цены на нефть после краткосрочного снижения восстанавливаются на фоне, в первую очередь, комментариев ОПЕК+, а также твердой позиции Саудовской Аравии, которые планируют сократить добычу нефти. Цель такого шага: поддержание высоких нефтяных котировок. Фактор высоких цен на энергоресурсы, безусловно, рубль поддерживает.
📍Центральное место в формировании курсов валют в ближайшее время могут занять действия Минфина. Нужно внимательно следить за объемами торгов. На валютном рынка, где ликвидность понижена, сразу видна «рука» крупного игрока.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх
👎 Вниз
🔥Покупаю юань
💲На валютном рынке центральной новостью стала информация о планах Министерства финансов возобновить осенью валютные интервенции. На этой новости рубль ослаб, но движение валютной пары доллар США-рубль не было столь резким, так как за укрепление рубля сыграли комментарии ОПЕК+ по возможному сокращению добычи для стабилизации мировых цен на нефть на высоком уровне, чтобы создать контролируемый искусственный дефицит.
Но давайте обо всем по порядку.
❗️Министерство финансов РФ собирается возобновить покупку валюты на излишек доходов полученных от реализации углеводородов. Конфигурация нового бюджетного правила в данный момент проходит финальные согласования на уровне президента. Ориентир начала действия нового бюджетного правила - сентябрь этого года. Внимание, могут быть резкие движения на валютном рынке!
🇨🇳Минфин будет закупать в резервы валюты дружественных стран, ликвидность по некоторым из них не самая большая. Очевидно, что центральное место в новых валютных действиях властей займет китайский юань.
Валютные интервенции «помогут» рублю ослабнуть, ближайший среднесрочный ориентир тот же - 70 рублей за доллар США.
В краткосрочной перспективе действие налогового периода будет ослабевать, а вот фактор объема экспорта и импорта все еще актуален.
📈Что касается цен на экспортируемые товары, в частности, на энергоресурсы.
Спотовые цены на газ и на СПГ на мировых площадках растут. Цены на нефть после краткосрочного снижения восстанавливаются на фоне, в первую очередь, комментариев ОПЕК+, а также твердой позиции Саудовской Аравии, которые планируют сократить добычу нефти. Цель такого шага: поддержание высоких нефтяных котировок. Фактор высоких цен на энергоресурсы, безусловно, рубль поддерживает.
📍Центральное место в формировании курсов валют в ближайшее время могут занять действия Минфина. Нужно внимательно следить за объемами торгов. На валютном рынка, где ликвидность понижена, сразу видна «рука» крупного игрока.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх
👎 Вниз
🔥Покупаю юань

👍151🔥26👎8😁2
#ИнвестИдеи #РазборКомпании
🏠Циан - онлайн-платформа объявлений о покупке и аренде недвижимости.
❗️Сразу главный минус - кипрская регистрация. Котировки компании рухнули из-за геополитических и инфраструктурных рисков.
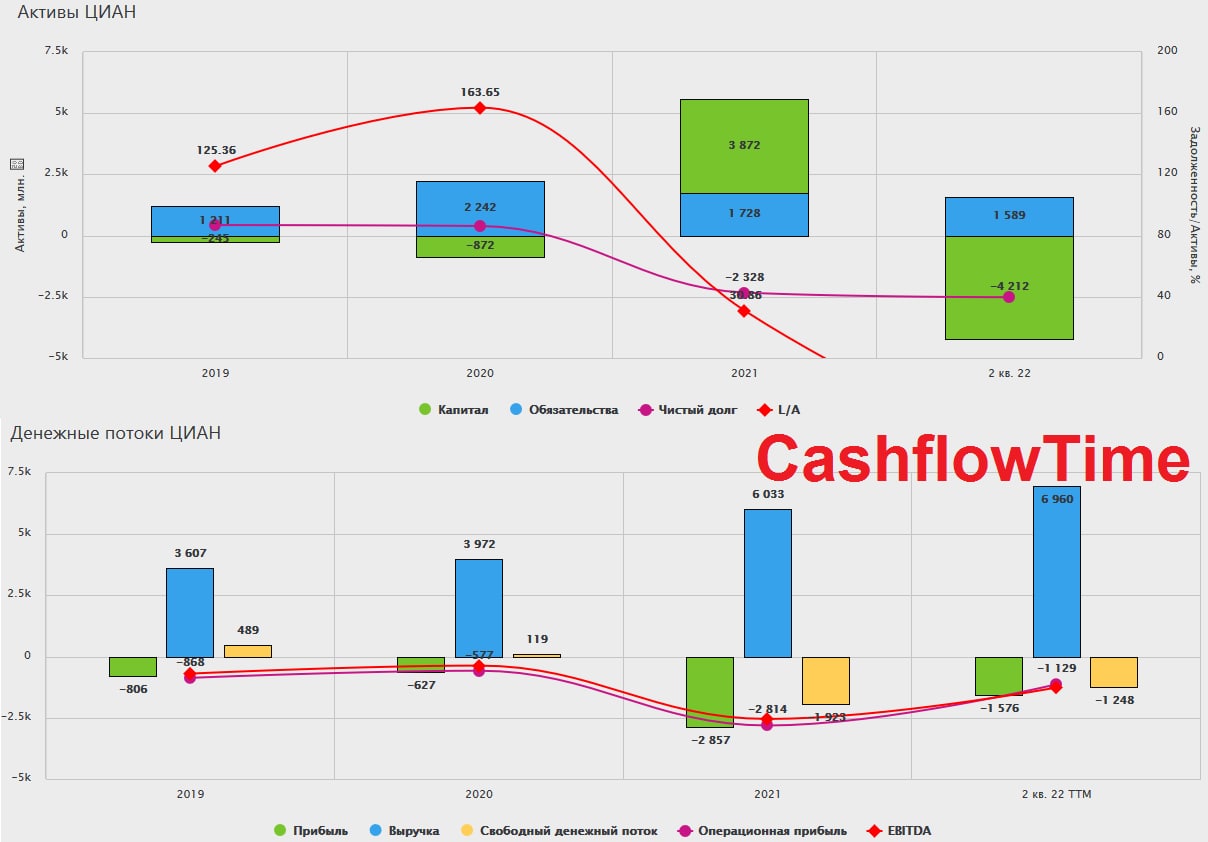
Компания опубликовала финансовые результаты за второй квартал и первое полугодие 2022 года.
▫️Выручка за полугодие выросла на 34% - 3,63 млрд. рублей.
▫️Операционная прибыль - 44 млн. рублей, ранее был убыток - 1,64 млрд. рублей. Чистый убыток - 389 млн. рублей, главная причина - курсовая переоценка.
▫️Скорректированная EBITDA - рост на 951% - 536 млн. рублей из-за роста выручки и способности компании ограничить расходы.
🔻Из негатива - снижение аудитории.
Компания продемонстрировала качественные результаты в не самое простое время для рынка недвижимости.
❗️Циан пошел на серьезный шаг - снижение маркетинговых расходов.
Компания получает доход от размещения рекламы и объявлений на своей платформе. Сразу стоит сказать об ограниченности рынка и границ расширения, но при этом Циан узнаваем. Застройщики и риелторы всеми силами пытаются раскрутить спрос, прибегая к рекламе на Циан.
📈Рост скорректированной EBITDA в 10,5 раза - до 536 млн рублей - это хороший знак. Эффективность и рентабельность бизнеса повышается. Компания находится на пороге выхода в прибыль.
Неожиданно, но на фоне сокращения расходов и снижения активных пользователей, выручка и прибыль выросли.
💬По словам менеджмента, после некоторого периода шока, спрос на недвижимость и активность пользователей восстанавливаются вместе со снижением кредитных ставок и ростом предложения. Компания во втором полугодии планирует направить часть инвестиционного бюджета на продвижение платформы, что может негативно отразится на издержках, но поддержать рост выручки.
💥Вывод: Циан не предлагает незаменимый продукт или уникальное решение, но цифры говорят о том, что в условиях проблем на рынке недвижимости, рекламный сегмент остается востребованным. Стоит присмотреться к динамике финансовых показателей компании на дистанции.
⚠️Не рекомендация!
@CashfloTime
⁉️А вы согласны с нашим мнением? Напишите в комментариях
🏠Циан - онлайн-платформа объявлений о покупке и аренде недвижимости.
❗️Сразу главный минус - кипрская регистрация. Котировки компании рухнули из-за геополитических и инфраструктурных рисков.
Компания опубликовала финансовые результаты за второй квартал и первое полугодие 2022 года.
▫️Выручка за полугодие выросла на 34% - 3,63 млрд. рублей.
▫️Операционная прибыль - 44 млн. рублей, ранее был убыток - 1,64 млрд. рублей. Чистый убыток - 389 млн. рублей, главная причина - курсовая переоценка.
▫️Скорректированная EBITDA - рост на 951% - 536 млн. рублей из-за роста выручки и способности компании ограничить расходы.
🔻Из негатива - снижение аудитории.
Компания продемонстрировала качественные результаты в не самое простое время для рынка недвижимости.
❗️Циан пошел на серьезный шаг - снижение маркетинговых расходов.
Компания получает доход от размещения рекламы и объявлений на своей платформе. Сразу стоит сказать об ограниченности рынка и границ расширения, но при этом Циан узнаваем. Застройщики и риелторы всеми силами пытаются раскрутить спрос, прибегая к рекламе на Циан.
📈Рост скорректированной EBITDA в 10,5 раза - до 536 млн рублей - это хороший знак. Эффективность и рентабельность бизнеса повышается. Компания находится на пороге выхода в прибыль.
Неожиданно, но на фоне сокращения расходов и снижения активных пользователей, выручка и прибыль выросли.
💬По словам менеджмента, после некоторого периода шока, спрос на недвижимость и активность пользователей восстанавливаются вместе со снижением кредитных ставок и ростом предложения. Компания во втором полугодии планирует направить часть инвестиционного бюджета на продвижение платформы, что может негативно отразится на издержках, но поддержать рост выручки.
💥Вывод: Циан не предлагает незаменимый продукт или уникальное решение, но цифры говорят о том, что в условиях проблем на рынке недвижимости, рекламный сегмент остается востребованным. Стоит присмотреться к динамике финансовых показателей компании на дистанции.
⚠️Не рекомендация!
@CashfloTime
⁉️А вы согласны с нашим мнением? Напишите в комментариях
👍51🤔16
#важно
🩸 Реки крови текли по американским рынкам и все индексы показали стремительное снижение! А все потому, что на симпозиуме в Джексон-Хоуле глава американского центробанка Джером Пауэлл заявил, что намерен продолжать повышение ставок для борьбы с инфляцией. Согласно данным Министерства труда США, потребительские цены в США по итогам июля 2022 года выросли на 8,5% в годовом исчислении. В июне потребительские цены в США выросли на 9,1% в годовом измерении. Тогда инфляция ускорилась и обновила максимум почти за 41 год, достигнув самого высокого значения с ноября 1981 года. 26 августа Джером Пауэлл заявил, что вероятнее всего ФРС продолжит ужесточать денежно-кредитную политику для борьбы с инфляцией. Он также отметил, что повышение процентных ставок и ухудшение условий на рынке труда приведут к снижению инфляции, что «принесет определенную боль домохозяйствам и предприятиям». Многие аналитики считают, что повышение ставок будет до конца 2022 года и, вероятно, только к концу 23го года можно ожидать снижения! Но кто знает, все это лишь предположение и как будут развиваться события никто не знает.. Одно можно сказать с уверенностью: в ближайший год или полтора мировую экономику точно хорошенько встряхнет!
🔝Китай нарастил ввоз золота из России более чем в 8 раз. Складывается ощущение, что дедолларизация происходит не только в нашей стране, по крайней мере это касается китайский резервов! Импорт золота из России в Китай в июле 2022 года достиг $108,8 млн — в 8,6 раза больше, чем в июне ($12,7 млн), и в 50 раз больше, чем в июле прошлого года ($2,2 млн), следует из данных Главного таможенного управления КНР. Китай увеличил импорт не только российского золота, но и платиноидов. В июле импорт палладия (необработанного или полуобработанного) из России составил $146,7 млн против $136,1 млн в июне и $53,4 млн в мае. Импорт платины из России вырос до $25,5 млн против $4,3 млн в июне. Рост поставок российских металлов платиновой группы в Китай совпал с сокращением этих поставок в США. На самом деле достаточно хорошие новости, которые говорят о том, что альтернативные рынки для наших ресурсов все-таки находятся!
🤝 Крупнейшая индийская газовая компания GAIL ведет переговоры с российским «Газпромом» о поставках газа. Жаль, что индийская газета The Economic Times не сообщила каким именно образом она хочет покупать и транспортировать наш газ к себе! Чувствуется укрепление сотрудничества между странами и выражается это не только в увеличении товарооборота, но и использование в расчетах национальные валюты, а также вероятное взаимное признание платежных систем «Мир» и RuPay. Мы уже ни раз писали, что помимо газа им интересна нефть, алмазы и наша сельхоз продукция!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
🩸 Реки крови текли по американским рынкам и все индексы показали стремительное снижение! А все потому, что на симпозиуме в Джексон-Хоуле глава американского центробанка Джером Пауэлл заявил, что намерен продолжать повышение ставок для борьбы с инфляцией. Согласно данным Министерства труда США, потребительские цены в США по итогам июля 2022 года выросли на 8,5% в годовом исчислении. В июне потребительские цены в США выросли на 9,1% в годовом измерении. Тогда инфляция ускорилась и обновила максимум почти за 41 год, достигнув самого высокого значения с ноября 1981 года. 26 августа Джером Пауэлл заявил, что вероятнее всего ФРС продолжит ужесточать денежно-кредитную политику для борьбы с инфляцией. Он также отметил, что повышение процентных ставок и ухудшение условий на рынке труда приведут к снижению инфляции, что «принесет определенную боль домохозяйствам и предприятиям». Многие аналитики считают, что повышение ставок будет до конца 2022 года и, вероятно, только к концу 23го года можно ожидать снижения! Но кто знает, все это лишь предположение и как будут развиваться события никто не знает.. Одно можно сказать с уверенностью: в ближайший год или полтора мировую экономику точно хорошенько встряхнет!
🔝Китай нарастил ввоз золота из России более чем в 8 раз. Складывается ощущение, что дедолларизация происходит не только в нашей стране, по крайней мере это касается китайский резервов! Импорт золота из России в Китай в июле 2022 года достиг $108,8 млн — в 8,6 раза больше, чем в июне ($12,7 млн), и в 50 раз больше, чем в июле прошлого года ($2,2 млн), следует из данных Главного таможенного управления КНР. Китай увеличил импорт не только российского золота, но и платиноидов. В июле импорт палладия (необработанного или полуобработанного) из России составил $146,7 млн против $136,1 млн в июне и $53,4 млн в мае. Импорт платины из России вырос до $25,5 млн против $4,3 млн в июне. Рост поставок российских металлов платиновой группы в Китай совпал с сокращением этих поставок в США. На самом деле достаточно хорошие новости, которые говорят о том, что альтернативные рынки для наших ресурсов все-таки находятся!
🤝 Крупнейшая индийская газовая компания GAIL ведет переговоры с российским «Газпромом» о поставках газа. Жаль, что индийская газета The Economic Times не сообщила каким именно образом она хочет покупать и транспортировать наш газ к себе! Чувствуется укрепление сотрудничества между странами и выражается это не только в увеличении товарооборота, но и использование в расчетах национальные валюты, а также вероятное взаимное признание платежных систем «Мир» и RuPay. Мы уже ни раз писали, что помимо газа им интересна нефть, алмазы и наша сельхоз продукция!
Ставьте 👍 если канал полезен и пишите свое мнение в комментариях
👍181
#ИнвестИдеи #Update
⚡️Как мы и ожидали, компания Татнефть сильно отчиталась по итогам полугодия по МСФО
Татнефть - одна из ведущих нефтедобывающих компаний РФ стала незаметным победителем текущей энергетической ситуации.
▫️Выручка выросла на 42% до 790,80 млрд. рублей. Важно заметить, что при таком росте выручки затраты компании показали рост всего на 22% - это хороший знак, маржинальность бизнеса увеличивается.
▫️Чистая прибыль - 139,25 млрд. рублей - рост на 50%. Частичное негативное влияние курсовых переоценок.
▫️ Инвестиции в приобретение нефтесервисных компаний - 19,30 млрд. рублей. Импортозамещение во всей красе.
❕Компания Татнефть продала свой непрофильный шинный бизнес. Это позволит сделать упор на ключевых проектах по добыче и переработке.
Татнефть показала отличные результаты за полугодие. Компания успешно перестраивается в текущей экономической ситуации. Эта способность для многих компаний сейчас является ключевой. Компания получает значительную выгоду от высоких цен на нефть.
❗️Отдельно стоит отметить нацеленность руководства компании на долгосрочную историю дивидендных выплат.
Вывод: Татнефть - качественный инвестиционный актив, с понятными перспективами и грамотными решениями руководства. У компании есть точки роста, о которых мы тезисно писали в рамках нашего инвестиционного портфеля российских акций в нашем Инвест клубе 👉@CashlowClub_bot.
⚠️Не рекомендация!
@cashflowtime
⁉️ Поделитесь, кто держит акции Татнефть? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
⚡️Как мы и ожидали, компания Татнефть сильно отчиталась по итогам полугодия по МСФО
Татнефть - одна из ведущих нефтедобывающих компаний РФ стала незаметным победителем текущей энергетической ситуации.
▫️Выручка выросла на 42% до 790,80 млрд. рублей. Важно заметить, что при таком росте выручки затраты компании показали рост всего на 22% - это хороший знак, маржинальность бизнеса увеличивается.
▫️Чистая прибыль - 139,25 млрд. рублей - рост на 50%. Частичное негативное влияние курсовых переоценок.
▫️ Инвестиции в приобретение нефтесервисных компаний - 19,30 млрд. рублей. Импортозамещение во всей красе.
❕Компания Татнефть продала свой непрофильный шинный бизнес. Это позволит сделать упор на ключевых проектах по добыче и переработке.
Татнефть показала отличные результаты за полугодие. Компания успешно перестраивается в текущей экономической ситуации. Эта способность для многих компаний сейчас является ключевой. Компания получает значительную выгоду от высоких цен на нефть.
❗️Отдельно стоит отметить нацеленность руководства компании на долгосрочную историю дивидендных выплат.
Вывод: Татнефть - качественный инвестиционный актив, с понятными перспективами и грамотными решениями руководства. У компании есть точки роста, о которых мы тезисно писали в рамках нашего инвестиционного портфеля российских акций в нашем Инвест клубе 👉@CashlowClub_bot.
⚠️Не рекомендация!
@cashflowtime
⁉️ Поделитесь, кто держит акции Татнефть? Что планируете делать?
👍Покупать, 👎Продавать, ❤️Держать, 🔥Наблюдаю
👍131❤56🔥35👎6😁1