✅Сегодня решил увеличить долю Алросы в портфеле в ожидании отчета.
Подробно о перспективах компании рассказывал здесь: https://t.me/CashflowTime/1183
Еще больше сделок и мой инвестиционный портфель можно найти в Инвест Клубе. Присоединяйтесь👉@CashlowClub_bot
Ваше мнение:
👍Вырастет 👎Упадет 🔥Наблюдаю
Подробно о перспективах компании рассказывал здесь: https://t.me/CashflowTime/1183
Еще больше сделок и мой инвестиционный портфель можно найти в Инвест Клубе. Присоединяйтесь👉@CashlowClub_bot
Ваше мнение:
👍Вырастет 👎Упадет 🔥Наблюдаю
👍148🔥39👎27👏1
#важное
⛓ Еврокомиссия назвала условие для разморозки инвестиций россиян — РБК
В ЕС назвали условия, при которых европейские депозитарии смогут рассчитаться с НРД с целью выплат российским инвесторам. Во-первых, НРД не должен получать от таких сделок какую-либо экономическую выгоду; во-вторых, сделки должны быть согласованы регуляторами стран, в которых зарегистрированы иностранные контрагенты НРД.
И практически следом выходит новость о том, что Национальный расчетный депозитарий (НРД) не будет взимать комиссию за проведение операций, связанных с переводом российских ценных бумаг из иностранных депозитариев в российскую инфраструктуру. Радует, что они достаточно быстро отреагировали и действительно стараются защитить инвесторов! Свет в конце тоннеля начинает загораться, хоть пока и тускло!
🚀 Российская экономика начнет восстановление летом 2023 года, при этом на фоне неопределенной ситуации со спросом на нефть и импортом вряд ли рост будет быстрым — в 2024 году он составит не более 1,5%, прокомментировал в интервью РИА Новости глава АКРА (наше рейтинговое агентство) Михаил Сухов. "Российская экономика в 2022 году столкнулась с беспрецедентными западными санкциями. На этом фоне финансовые власти ожидают спада ВВП России по итогам года. Согласно прогнозу регулятора, он составит 4-6% в текущем году и 1-4% в 2023 году, при этом нижней точки экономика достигнет в первой половине 2023 года." Начал замечать, что все более и более оптимистичные прогнозы начинают звучать из уст экспертов по поводу восстановления экономики.. Очень надеюсь, что так и случится!
Что думаете по этому поводу, пишите в комментариях!🔽
⛓ Еврокомиссия назвала условие для разморозки инвестиций россиян — РБК
В ЕС назвали условия, при которых европейские депозитарии смогут рассчитаться с НРД с целью выплат российским инвесторам. Во-первых, НРД не должен получать от таких сделок какую-либо экономическую выгоду; во-вторых, сделки должны быть согласованы регуляторами стран, в которых зарегистрированы иностранные контрагенты НРД.
И практически следом выходит новость о том, что Национальный расчетный депозитарий (НРД) не будет взимать комиссию за проведение операций, связанных с переводом российских ценных бумаг из иностранных депозитариев в российскую инфраструктуру. Радует, что они достаточно быстро отреагировали и действительно стараются защитить инвесторов! Свет в конце тоннеля начинает загораться, хоть пока и тускло!
🚀 Российская экономика начнет восстановление летом 2023 года, при этом на фоне неопределенной ситуации со спросом на нефть и импортом вряд ли рост будет быстрым — в 2024 году он составит не более 1,5%, прокомментировал в интервью РИА Новости глава АКРА (наше рейтинговое агентство) Михаил Сухов. "Российская экономика в 2022 году столкнулась с беспрецедентными западными санкциями. На этом фоне финансовые власти ожидают спада ВВП России по итогам года. Согласно прогнозу регулятора, он составит 4-6% в текущем году и 1-4% в 2023 году, при этом нижней точки экономика достигнет в первой половине 2023 года." Начал замечать, что все более и более оптимистичные прогнозы начинают звучать из уст экспертов по поводу восстановления экономики.. Очень надеюсь, что так и случится!
Что думаете по этому поводу, пишите в комментариях!🔽
👍69😁2👎1
#Обучение
Как понять, что в текущий момент происходит в экономике?
💡Очень просто! Посмотреть на темпы открытия вакансий и найма сотрудников, а также количество живых резюме в системах подбора персонала. Именно поэтому американскому регулятору так важны цифры по рынку труда, но не о нем сегодня речь.
👨🏻💼Компания Headhunter - крупнейший сервис по поиску и подбору персонала выпустила отчёт за второй квартал и 6 месяцев 2022 года.
Ключевые показатели за квартал:
▫️Выручка увеличилась всего лишь на 1,10% до 3,955 млрд. рублей. В прошлом отчётном периоде выручка - 3,911 млрд. рублей. Снижение экономической активности в стране нанесло серьезный удар по компании.
▫️Убыток - 321 млн.рублей, при том, что год назад была чистая прибыль 1,279 млрд. рублей. Вызвано это негативной составляющей значительной валютной переоценки.
▫️У компании увеличился долг в 3 раза - до 3,663 млрд. рублей.
🔻У компании Headhunter проблемы на фоне массового ухода зарубежного бизнеса из РФ. Многие западные компании предлагали достаточно высокий уровень найма и зарплат.
❕Операционные показатели демонстрируют смешанные результаты, но главное одно - по вакансиям и откликам на них можно понять, деловая активность и спрос на специалистов снизился. Нет массовых увольнений, но и о расширении штата компаний речь не идёт. Стагнация.
💥Вывод: rвартальные результаты лидера в сегменте поиска специалистов достаточно слабые и они лишь подтверждают прогноз Банка России - бурного роста российской экономики в ближайшее время ждать не стоит.
⚠️Не рекомендация!
@cashflowtime
⁉️Было полезно?
👍 Да, 🧐 Немного, 👎 Нет
Как понять, что в текущий момент происходит в экономике?
💡Очень просто! Посмотреть на темпы открытия вакансий и найма сотрудников, а также количество живых резюме в системах подбора персонала. Именно поэтому американскому регулятору так важны цифры по рынку труда, но не о нем сегодня речь.
👨🏻💼Компания Headhunter - крупнейший сервис по поиску и подбору персонала выпустила отчёт за второй квартал и 6 месяцев 2022 года.
Ключевые показатели за квартал:
▫️Выручка увеличилась всего лишь на 1,10% до 3,955 млрд. рублей. В прошлом отчётном периоде выручка - 3,911 млрд. рублей. Снижение экономической активности в стране нанесло серьезный удар по компании.
▫️Убыток - 321 млн.рублей, при том, что год назад была чистая прибыль 1,279 млрд. рублей. Вызвано это негативной составляющей значительной валютной переоценки.
▫️У компании увеличился долг в 3 раза - до 3,663 млрд. рублей.
🔻У компании Headhunter проблемы на фоне массового ухода зарубежного бизнеса из РФ. Многие западные компании предлагали достаточно высокий уровень найма и зарплат.
❕Операционные показатели демонстрируют смешанные результаты, но главное одно - по вакансиям и откликам на них можно понять, деловая активность и спрос на специалистов снизился. Нет массовых увольнений, но и о расширении штата компаний речь не идёт. Стагнация.
💥Вывод: rвартальные результаты лидера в сегменте поиска специалистов достаточно слабые и они лишь подтверждают прогноз Банка России - бурного роста российской экономики в ближайшее время ждать не стоит.
⚠️Не рекомендация!
@cashflowtime
⁉️Было полезно?
👍 Да, 🧐 Немного, 👎 Нет
👍98🔥2🤔2👎1👏1
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео! Показываю скрины своих сделок, таких покупок вы еще не видели. А также топ-5 идей для инвестиций прямо сейчас: https://youtu.be/PNtzAZX8rEE
Оптимальные очки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Яндекс -1900, Алроса – 65, Распадская 297, Роснефть -333, Лукойл - 3750
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео! Показываю скрины своих сделок, таких покупок вы еще не видели. А также топ-5 идей для инвестиций прямо сейчас: https://youtu.be/PNtzAZX8rEE
Оптимальные очки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍66🔥12❤1
#важное
🔥 FinEx планирует выкупить паи своих фондов у российских инвесторов. Компания планирует получить специальную лицензию у бельгийского Минфина, чтобы выкупить у не попавших под санкции российских инвесторов активы, заблокированные из-за нарушения «моста» НРД — Euroclear. «В середине августа группа FinEx перейдет к реализации этого сценария с привлечением к процессу ведущих консультантов в этой области», — рассказал провайдер. «С учетом уникальности ситуации крайне сложно прогнозировать срок реализации наших планов. Но при оптимистичном сценарии первые сделки по такой схеме могут быть реализованы осенью 2022 года», - отметили в FinEx.
Думаю, что очень многие Российские инвесторы застряли в этих фондах и очень ждут прояснения ситуации. Очень радует, что компания не бросила инвесторов в сложной ситуации и пытается решить проблему. Напишите в комментариях есть ли у вас эти фонды и как вам такая новость?
💎 США, Евросоюз (ЕС) и Канада призывают присвоить российским алмазам статус «конфликтных», сообщает The New York Times (NYT). Это будет препятствовать поступлению алмазов на рынок. Свою инициативу страны Запада обосновывают тем, что продажа алмазов помогает России финансировать военные действия на Украине. Минфин РФ назвал это предложение «демагогией». NYT отмечает, что Россия является крупнейшим в мире поставщиком мелких алмазов. По данным правительства США, в 2021 году на долю этих драгоценных камней пришлось более $4,5 млрд российского экспорта, что делает алмазы одним из основных источников неэнергетических доходов РФ. Новость достаточно негативная для наших компаний, особенно если такой закон будет принят. И тут не только экономические последствия будут, но и социальные, поскольку от экспорта алмазов зависит миллионное население Якутии.
💸 Инфляция в Великобритании превысила 10% впервые с 1982 года
Наибольший вклад в месячный рост потребительских цен внесло удорожание продуктов питания и безалкогольных напитков. Они подорожали на 2,3% по сравнению с июнем и на 12,7% — по сравнению с июлем прошлого года.
Удорожание продовольствия было выше лишь в августе 2008 года, когда рост цен на продукты питания и безалкогольные напитки в годовом выражении составил 13,2%.
Вообще многие аналитики прогнозируют, что инфляция в Великобритании в конце года будет выше чем в России. Интересно, что в Еврозоне маховик инфляции все сильнее и сильнее раскручивается и их экономика действительно переживает очень сложное время, что потенциально может ослабить санкции в отношении России.
Ставьте 👍 если канал полезен и давайте обсудим эти и другие новости в комментариях
🔥 FinEx планирует выкупить паи своих фондов у российских инвесторов. Компания планирует получить специальную лицензию у бельгийского Минфина, чтобы выкупить у не попавших под санкции российских инвесторов активы, заблокированные из-за нарушения «моста» НРД — Euroclear. «В середине августа группа FinEx перейдет к реализации этого сценария с привлечением к процессу ведущих консультантов в этой области», — рассказал провайдер. «С учетом уникальности ситуации крайне сложно прогнозировать срок реализации наших планов. Но при оптимистичном сценарии первые сделки по такой схеме могут быть реализованы осенью 2022 года», - отметили в FinEx.
Думаю, что очень многие Российские инвесторы застряли в этих фондах и очень ждут прояснения ситуации. Очень радует, что компания не бросила инвесторов в сложной ситуации и пытается решить проблему. Напишите в комментариях есть ли у вас эти фонды и как вам такая новость?
💎 США, Евросоюз (ЕС) и Канада призывают присвоить российским алмазам статус «конфликтных», сообщает The New York Times (NYT). Это будет препятствовать поступлению алмазов на рынок. Свою инициативу страны Запада обосновывают тем, что продажа алмазов помогает России финансировать военные действия на Украине. Минфин РФ назвал это предложение «демагогией». NYT отмечает, что Россия является крупнейшим в мире поставщиком мелких алмазов. По данным правительства США, в 2021 году на долю этих драгоценных камней пришлось более $4,5 млрд российского экспорта, что делает алмазы одним из основных источников неэнергетических доходов РФ. Новость достаточно негативная для наших компаний, особенно если такой закон будет принят. И тут не только экономические последствия будут, но и социальные, поскольку от экспорта алмазов зависит миллионное население Якутии.
💸 Инфляция в Великобритании превысила 10% впервые с 1982 года
Наибольший вклад в месячный рост потребительских цен внесло удорожание продуктов питания и безалкогольных напитков. Они подорожали на 2,3% по сравнению с июнем и на 12,7% — по сравнению с июлем прошлого года.
Удорожание продовольствия было выше лишь в августе 2008 года, когда рост цен на продукты питания и безалкогольные напитки в годовом выражении составил 13,2%.
Вообще многие аналитики прогнозируют, что инфляция в Великобритании в конце года будет выше чем в России. Интересно, что в Еврозоне маховик инфляции все сильнее и сильнее раскручивается и их экономика действительно переживает очень сложное время, что потенциально может ослабить санкции в отношении России.
Ставьте 👍 если канал полезен и давайте обсудим эти и другие новости в комментариях
👍134🔥4🤔2
#важное
⛏ Россия нашла покупателей на уголь, который отказалась приобретать Европа. Предназначенные для Евросоюза июльские объемы сырья удалось перенаправить в Китай и Индию, что является отличной новостью как для угольных компаний, так и для нашей экономики. Рост поставок в эти страны составил 42% и 60%, соответственно. В Китай морем было поставлено 6,7 млн тонн, а в Индию – более 2 млн. И это при том, что при отказе Европы от поставок Россия теряла в объеме экспорта всего 3 млн. Покупатели в ЕС при этом вынуждены искать нестандартные альтернативы российскому углю: помимо США, Колумбии и Австралии заметно увеличился импорт угля в ЕС из Казахстана и Танзании. Азиатам продали сырье с дисконтом около 50% - чуть дороже $200 за тонну. Конечно, дисконт очень существенный, но это лучше чем закрывать шахты и увольнять людей.
💸 Мосбиржа: юань впервые обогнал доллар по объему дневных торгов. Объем торгов юанями достиг 29,3 миллиарда рублей по сравнению с 28,8 миллиарда долларового оборота и 35,3 миллиарда — с евро. Объемы торгов долларами упали примерно на 70% от докризисных уровней. Объем торгов юанями вырос почти в 40 раз. Сейчас средние объемы торгов юанем превышают 50 млрд руб. На самом деле результаты ожидаемые, но тем не менее впечатляющие! А вы уже успели купить в свои портфели эту валюту? Напишите в комментариях, если диверсифицируете свои портфели, через покупку юаня!
🏦 Капитализация «Тинькофф» вернулась к трети от рыночной стоимости 2021 г. и сейчас равна примерно 500млрд.
На максимуме в 2021 году рыночная стоимость TCS Group превышала ₽1,6 трлн, а динамика акций российского банка по итогам года была одной из лучших на российском рынке. До сих пор компания показывала сильные результаты. В первом квартале 2022 года общее число клиентов в TCS Group увеличилось на 54%, до 22,7 млн. Количество активных клиентов составило 15,8 млн по сравнению с 10,3 млн годом ранее. А сейчас все инвесторы ждут отчета 24го августа в надежде, что он вообще будет (шутка😅). На самом деле, я ожидаю хороший отчет, потому что банк толком не попал под санкции и, я думаю неплохо так пропылесосил клиентов санкционных банков.
Буду рад вашим 👍 и комментариям! P.S. Может поставим новый рекорд по лайкам? Прошлый раз было около 200👍
⛏ Россия нашла покупателей на уголь, который отказалась приобретать Европа. Предназначенные для Евросоюза июльские объемы сырья удалось перенаправить в Китай и Индию, что является отличной новостью как для угольных компаний, так и для нашей экономики. Рост поставок в эти страны составил 42% и 60%, соответственно. В Китай морем было поставлено 6,7 млн тонн, а в Индию – более 2 млн. И это при том, что при отказе Европы от поставок Россия теряла в объеме экспорта всего 3 млн. Покупатели в ЕС при этом вынуждены искать нестандартные альтернативы российскому углю: помимо США, Колумбии и Австралии заметно увеличился импорт угля в ЕС из Казахстана и Танзании. Азиатам продали сырье с дисконтом около 50% - чуть дороже $200 за тонну. Конечно, дисконт очень существенный, но это лучше чем закрывать шахты и увольнять людей.
💸 Мосбиржа: юань впервые обогнал доллар по объему дневных торгов. Объем торгов юанями достиг 29,3 миллиарда рублей по сравнению с 28,8 миллиарда долларового оборота и 35,3 миллиарда — с евро. Объемы торгов долларами упали примерно на 70% от докризисных уровней. Объем торгов юанями вырос почти в 40 раз. Сейчас средние объемы торгов юанем превышают 50 млрд руб. На самом деле результаты ожидаемые, но тем не менее впечатляющие! А вы уже успели купить в свои портфели эту валюту? Напишите в комментариях, если диверсифицируете свои портфели, через покупку юаня!
🏦 Капитализация «Тинькофф» вернулась к трети от рыночной стоимости 2021 г. и сейчас равна примерно 500млрд.
На максимуме в 2021 году рыночная стоимость TCS Group превышала ₽1,6 трлн, а динамика акций российского банка по итогам года была одной из лучших на российском рынке. До сих пор компания показывала сильные результаты. В первом квартале 2022 года общее число клиентов в TCS Group увеличилось на 54%, до 22,7 млн. Количество активных клиентов составило 15,8 млн по сравнению с 10,3 млн годом ранее. А сейчас все инвесторы ждут отчета 24го августа в надежде, что он вообще будет (шутка😅). На самом деле, я ожидаю хороший отчет, потому что банк толком не попал под санкции и, я думаю неплохо так пропылесосил клиентов санкционных банков.
Буду рад вашим 👍 и комментариям! P.S. Может поставим новый рекорд по лайкам? Прошлый раз было около 200👍
👍212
#ИнвестИдеи
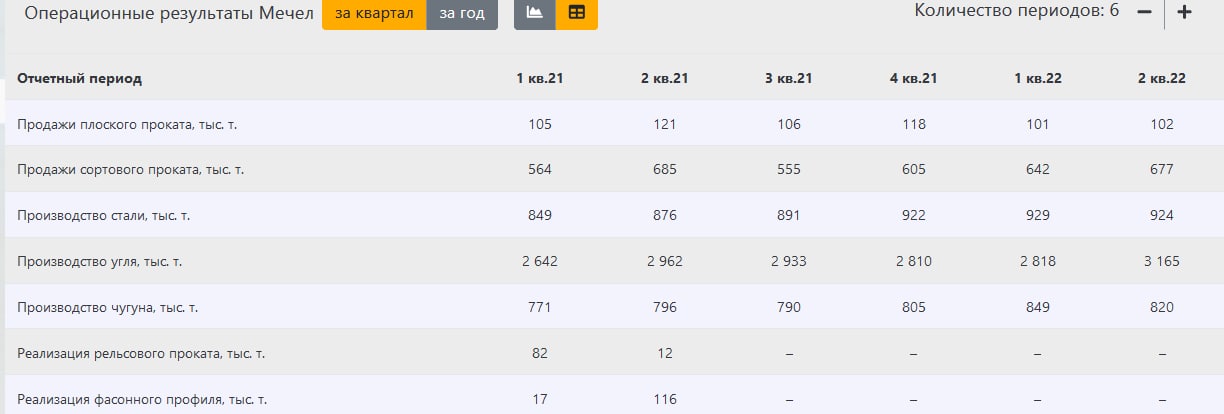
Мы всегда относились к компании Мечел с осторожностью, а сейчас особенно.
Что случилось?👀
Компания Мечел неожиданно отказалась от публикации финансовых результатов. Причины не раскрываются. Решение не выглядит логичным, так как компания Мечел не под санкционным ударом (незначительные объемы поставок в ЕС не в счет), при этом цены на уголь находились на достаточно высоком уровне за отчетный период.
⁉️Компания не публикует финансовую отчетность. Отлично! Это именно то, что нужно инвесторам. Очередной кот в мешке.
Но при этом Мечел представил операционные результаты за второй квартал. Давайте несколько слов о них.
▫️Добыча угля - 3165 тыс. тонн - рост на 12,30%.
▫️Производство стали - 924 тыс. тонн и производство чугуна - 820 тыс. тонн. Находятся на уровне прошлых кварталов.
▫️Объемы продаж концентрата коксующегося угля - 1230 тыс. тонн.
❕В целом, результаты нейтральные. Из положительных моментов - решение проблем с логистикой.
💬Комментарии руководства Мечела логичны и умеренно-позитивны, но это уже не имеет никакого значения. И без того проблемный актив в данный момент закрыл доступ к своим финансам. Риски увеличились. Компания может принять решение через несколько кварталов возобновить публикацию финансовой отчетности, а в ней будет «сюрприз» для инвесторов.
⚠️Не рекомендация!
@cashflowtime
⁉️А у Вас есть акции Мечел? Какие у вас прогнозы?
👍 Покупаем
🔥 Ждем
👎 Сливаем
Мы всегда относились к компании Мечел с осторожностью, а сейчас особенно.
Что случилось?👀
Компания Мечел неожиданно отказалась от публикации финансовых результатов. Причины не раскрываются. Решение не выглядит логичным, так как компания Мечел не под санкционным ударом (незначительные объемы поставок в ЕС не в счет), при этом цены на уголь находились на достаточно высоком уровне за отчетный период.
⁉️Компания не публикует финансовую отчетность. Отлично! Это именно то, что нужно инвесторам. Очередной кот в мешке.
Но при этом Мечел представил операционные результаты за второй квартал. Давайте несколько слов о них.
▫️Добыча угля - 3165 тыс. тонн - рост на 12,30%.
▫️Производство стали - 924 тыс. тонн и производство чугуна - 820 тыс. тонн. Находятся на уровне прошлых кварталов.
▫️Объемы продаж концентрата коксующегося угля - 1230 тыс. тонн.
❕В целом, результаты нейтральные. Из положительных моментов - решение проблем с логистикой.
💬Комментарии руководства Мечела логичны и умеренно-позитивны, но это уже не имеет никакого значения. И без того проблемный актив в данный момент закрыл доступ к своим финансам. Риски увеличились. Компания может принять решение через несколько кварталов возобновить публикацию финансовой отчетности, а в ней будет «сюрприз» для инвесторов.
⚠️Не рекомендация!
@cashflowtime
⁉️А у Вас есть акции Мечел? Какие у вас прогнозы?
👍 Покупаем
🔥 Ждем
👎 Сливаем
🔥93👍42👎7
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео с анализом банковского сектора. Поговорим про будущее Сбера, Тинькофф и ВТБ: https://youtu.be/btfKgRmzkBI
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Сбер-122, Тинькофф -2200, ВТБ - 0,017
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео с анализом банковского сектора. Поговорим про будущее Сбера, Тинькофф и ВТБ: https://youtu.be/btfKgRmzkBI
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍69🔥7🤔4😁3👎1
#Банки #Мнение
🏦В дополнение к моему видео на YouTube про банки РФ, обязательно посмотрите, если еще не видели, пост с актуальной информацией от Банка России. Регулятор продолжает снабжать внимательных инвесторов инсайдами.
Статистика по банковскому сектору за июль от Банка России говорит о росте розничных кредитов и снижении розничных депозитов.
Кредитование продолжило восстанавливаться, но берут в долг в основном корпоративные клиенты. Розничный блок ограничивается ипотечным кредитованием. Наблюдается тенденция к увеличению льготных кредитных линий. При этом общий корпоративный портфель по итогам июля составляет лишь около половины от значения прошлого года.
Наблюдается рост ипотечных и неипотечных кредитов, но рост символический.
Что касается сегмента депозитов. Приток российских рублей вырос благодаря относительно высоким ставкам. Потребители и корпоративные клиенты спешат запрыгнуть в последний вагон перед снижением ставок. А вот валютные депозиты пошли на убыль, что вполне логично, ведь подавляющее большинство депозитов номинировано в валютах недружественных стран.
Можно сделать два очевидных вывода:
▫️Более мягкая политика Банка России позволяет снижать ставки по кредитам, это ведет к восстановлению кредитования.
▫️Дальнейший рост депозитов находится под вопросом. Не так много рублевых резервов на руках у субъектов хозяйствования и населения, а также активная дедолларизация финансовой системы со стороны властей.
Очередной раз стоит подчеркнуть, статистика подтверждает верную позицию ЦБ, цель которой стабилизировать рынок после экономического шока начала года.
❗️В банковской и финансовой сфере не все идеально, но Банк России дает прозрачный намек для инвесторов - не все так плохо. Процесс восстановления финансового сектора может быть не таким болезненным, как могло показаться в начале года.
Риски высокие, но, как известно, ставка риска прямо пропорциональна доходности.
Кстати, вступайте в наш Инвест Клуб, здесь Вас научат правильно выбирать акции и зарабатывать на инвестициях 👉https://t.me/CashlowClub_bot
Ваше мнение по банковскому сектору РФ:
👍Вырастет 👎Упадет 🔥Наблюдаю
🏦В дополнение к моему видео на YouTube про банки РФ, обязательно посмотрите, если еще не видели, пост с актуальной информацией от Банка России. Регулятор продолжает снабжать внимательных инвесторов инсайдами.
Статистика по банковскому сектору за июль от Банка России говорит о росте розничных кредитов и снижении розничных депозитов.
Кредитование продолжило восстанавливаться, но берут в долг в основном корпоративные клиенты. Розничный блок ограничивается ипотечным кредитованием. Наблюдается тенденция к увеличению льготных кредитных линий. При этом общий корпоративный портфель по итогам июля составляет лишь около половины от значения прошлого года.
Наблюдается рост ипотечных и неипотечных кредитов, но рост символический.
Что касается сегмента депозитов. Приток российских рублей вырос благодаря относительно высоким ставкам. Потребители и корпоративные клиенты спешат запрыгнуть в последний вагон перед снижением ставок. А вот валютные депозиты пошли на убыль, что вполне логично, ведь подавляющее большинство депозитов номинировано в валютах недружественных стран.
Можно сделать два очевидных вывода:
▫️Более мягкая политика Банка России позволяет снижать ставки по кредитам, это ведет к восстановлению кредитования.
▫️Дальнейший рост депозитов находится под вопросом. Не так много рублевых резервов на руках у субъектов хозяйствования и населения, а также активная дедолларизация финансовой системы со стороны властей.
Очередной раз стоит подчеркнуть, статистика подтверждает верную позицию ЦБ, цель которой стабилизировать рынок после экономического шока начала года.
❗️В банковской и финансовой сфере не все идеально, но Банк России дает прозрачный намек для инвесторов - не все так плохо. Процесс восстановления финансового сектора может быть не таким болезненным, как могло показаться в начале года.
Риски высокие, но, как известно, ставка риска прямо пропорциональна доходности.
Кстати, вступайте в наш Инвест Клуб, здесь Вас научат правильно выбирать акции и зарабатывать на инвестициях 👉https://t.me/CashlowClub_bot
Ваше мнение по банковскому сектору РФ:
👍Вырастет 👎Упадет 🔥Наблюдаю
👍104🔥44👎16
#КурсВалют
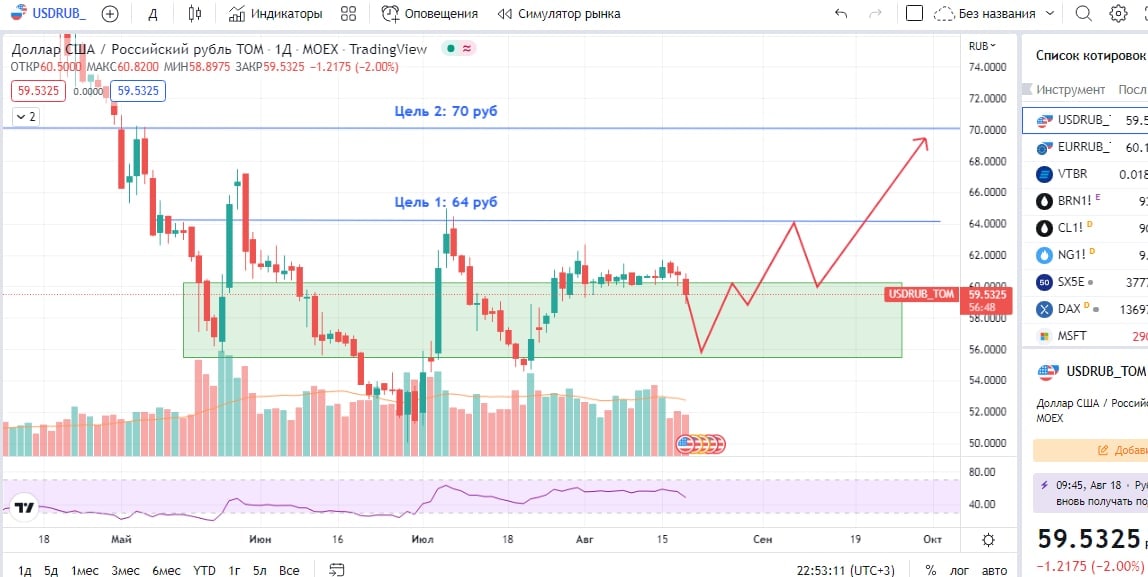
Российская валюта начала укрепляться. Надолго ли?
Объемы торгов валютной парой доллар США-рубль низкие, а на Московской бирже произошло историческое событие - объемы торгов валютной парой юань-рубль превысили объемы торгов валютной парой доллар США-рубль. Дедолларизация во всей красе.
⁉️Напишите в комментариях, какую валюту вы покупаете, если это вообще делаете?
Локальное движение пока за укрепление рубля.
Этому могут способствовать ряд краткосрочных факторов:
1️⃣Налоговый период.
2️⃣ Комментарии регулятора о перспективах российской экономики на ближайшие несколько лет.
3️⃣ Поддержка со стороны экспортеров.
4️⃣Продолжение вертикального роста цен на газ, восстановление цен на нефть на фоне новостей о снижении запасов нефти в хранилищах США, а также комментариев нового главы ОПЕК и проблем в переговорах с Ираном.
Возможно локальное укрепление российской валюты и дальше, но среднесрочно мы помним, главная цель властей - ее ослабление, вопрос времени и инструментов.
❗️Исторически, август - один из худших месяцев для национальной валюты, но текущий год во многих аспектах уже стал исключением, возможно, и для курсов валют он станет таким же.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх
👎 Вниз
🔥Покупаю юань
Российская валюта начала укрепляться. Надолго ли?
Объемы торгов валютной парой доллар США-рубль низкие, а на Московской бирже произошло историческое событие - объемы торгов валютной парой юань-рубль превысили объемы торгов валютной парой доллар США-рубль. Дедолларизация во всей красе.
⁉️Напишите в комментариях, какую валюту вы покупаете, если это вообще делаете?
Локальное движение пока за укрепление рубля.
Этому могут способствовать ряд краткосрочных факторов:
1️⃣Налоговый период.
2️⃣ Комментарии регулятора о перспективах российской экономики на ближайшие несколько лет.
3️⃣ Поддержка со стороны экспортеров.
4️⃣Продолжение вертикального роста цен на газ, восстановление цен на нефть на фоне новостей о снижении запасов нефти в хранилищах США, а также комментариев нового главы ОПЕК и проблем в переговорах с Ираном.
Возможно локальное укрепление российской валюты и дальше, но среднесрочно мы помним, главная цель властей - ее ослабление, вопрос времени и инструментов.
❗️Исторически, август - один из худших месяцев для национальной валюты, но текущий год во многих аспектах уже стал исключением, возможно, и для курсов валют он станет таким же.
⁉️А как вы думаете, что будет с курсом доллара?
👍 Вверх
👎 Вниз
🔥Покупаю юань
👍79👎56🔥41🤔1
#важное
❌ «Газпром» объявил, что полностью остановит прокачку газа по «Северному потоку» в Европу на время ремонта единственной оставшейся рабочей турбины. После ремонта компания обещает восстановить поставки в объеме 20% от плановой мощности. И конечно же цены на газ от этой новости взлетели, ожидаемо. Судя по новостям, в Германии, да и во всем Евросоюзе, постепенно начали бить тревогу из-за энергетического кризиса, который катком едет по их экономикам! Складывается ощущение, что компанию Газпром используют совсем не для тех целей, для чего она была создана. Акции данной компании пока покупать не планирую! А что делаете вы? Поделитесь вашими мыслями!
🚀 Производитель удобрений «ФосАгро» может выплатить дивиденды в размере ₽780 на акцию. Дивидендная доходность — 9,9%. Совет директоров одного из крупнейших в мире производителей фосфорсодержащих удобрений «ФосАгро» рекомендовал выплатить дивиденды в размере ₽780 на обыкновенную акцию. Общий объем дивидендных выплат включает в себя финальные дивиденды за 2021 год и дивиденды за первое полугодие 2022 года. Котировки бумаг в пятницу полетели ракетой вверх на таких хороших новостях!
Но очень важный момент в том, решение о выплате дивидендов, сроках и объеме выплат примет общее собрание акционеров на основе рекомендаций совета директоров! А мы то уж точно знаем, как они умеют удивлять! Внеочередное собрание акционеров пройдет 21 сентября. Реестр владельцев бумаг для получения выплат будет закрыт 3 октября. Последний день для покупки акций с целью получения дивидендов — 29 сентября. Я очень позитивно отношусь к этой компании, хотя конечно бумаги стоят сейчас дорого. Полный разбор отчета опубликую сегодня.
💸 ЦБ опасаются за Россиян и не рекомендуют хранить свои сбережения в долларах! Американский доллар уже нельзя назвать надежным активом для личных сбережений россиян из-за введения против России беспрецедентных по жесткости санкций, сообщает Банк России. "После введения санкций средства в долларах внутри России больше не являются таким надежным способом сбережений, которым многие их считали. Санкции могут ужесточаться, и ни банки, ни ЦБ не смогут на это повлиять", — говорится в сообщении.
⁉️Что скажите о таком сообщении и какие мысли у вас на счет доллара и хранения своих денег в нем?
❌ «Газпром» объявил, что полностью остановит прокачку газа по «Северному потоку» в Европу на время ремонта единственной оставшейся рабочей турбины. После ремонта компания обещает восстановить поставки в объеме 20% от плановой мощности. И конечно же цены на газ от этой новости взлетели, ожидаемо. Судя по новостям, в Германии, да и во всем Евросоюзе, постепенно начали бить тревогу из-за энергетического кризиса, который катком едет по их экономикам! Складывается ощущение, что компанию Газпром используют совсем не для тех целей, для чего она была создана. Акции данной компании пока покупать не планирую! А что делаете вы? Поделитесь вашими мыслями!
🚀 Производитель удобрений «ФосАгро» может выплатить дивиденды в размере ₽780 на акцию. Дивидендная доходность — 9,9%. Совет директоров одного из крупнейших в мире производителей фосфорсодержащих удобрений «ФосАгро» рекомендовал выплатить дивиденды в размере ₽780 на обыкновенную акцию. Общий объем дивидендных выплат включает в себя финальные дивиденды за 2021 год и дивиденды за первое полугодие 2022 года. Котировки бумаг в пятницу полетели ракетой вверх на таких хороших новостях!
Но очень важный момент в том, решение о выплате дивидендов, сроках и объеме выплат примет общее собрание акционеров на основе рекомендаций совета директоров! А мы то уж точно знаем, как они умеют удивлять! Внеочередное собрание акционеров пройдет 21 сентября. Реестр владельцев бумаг для получения выплат будет закрыт 3 октября. Последний день для покупки акций с целью получения дивидендов — 29 сентября. Я очень позитивно отношусь к этой компании, хотя конечно бумаги стоят сейчас дорого. Полный разбор отчета опубликую сегодня.
💸 ЦБ опасаются за Россиян и не рекомендуют хранить свои сбережения в долларах! Американский доллар уже нельзя назвать надежным активом для личных сбережений россиян из-за введения против России беспрецедентных по жесткости санкций, сообщает Банк России. "После введения санкций средства в долларах внутри России больше не являются таким надежным способом сбережений, которым многие их считали. Санкции могут ужесточаться, и ни банки, ни ЦБ не смогут на это повлиять", — говорится в сообщении.
⁉️Что скажите о таком сообщении и какие мысли у вас на счет доллара и хранения своих денег в нем?
👍89🔥10😁5🤬2
#ИнвестИдеи #Update
⚡️Фосагро - по отчёту заметно, что у компании все ожидаемо хорошо!
Компания Фосагро опубликовала финансовые результаты по МСФО и данные по операционной деятельности.
▫️Выручка - 336,50 млрд. рублей - рост почти в 2 раза.
▫️Чистая прибыль - 129 млрд. рублей - рост в 2,7 раза.
❕Стоит отметить рост свободного денежного потока, снижение уровня долга, а также высокую маржинальность бизнеса за счет продажи высокомаржинальных видов удобрений на российском и глобальном рынках.
Отчет позитивный и отражает текущую конъюнктуру рынка в сегменте.
▫️Производство минеральных удобрений увеличилось на 5,20% и превысило 5,30 млн. тонн.
▫️Продажи минеральных удобрений - 5,70 млн. тонн - рост на 10,20% за счет продажи, в том числе, сформированных ранее запасов.
❕Финансовые показатели компании будут и дальше поддерживать факторы спроса и низкой себестоимости производства.
❗️Совет директоров Фосагро рекомендовал выплатить 780 рублей дивидендов за 2021 год и первое полугодие 2022 года. Решение о выплате дивидендов будет принято на внеочередном собрании акционеров Фосагро в середине сентября.
Мы не раз в своих постах и видео говорили о компании Фосагро как одном из лучших выборов в текущей ситуации. Некоторое время котировки могут быть волатильны, но для долгосрочных инвесторов финансовые и операционные результаты говорят о стабильном бизнеса с высоким спросом на продукцию, наращивающем обороты.
⚠️Не рекомендация!
@СashflowTime
⁉️А у Вас есть акции Фосагро? Какие прогнозы?
👍 Покупаем. 🔥 Ждем, 👎 Сливаем
⚡️Фосагро - по отчёту заметно, что у компании все ожидаемо хорошо!
Компания Фосагро опубликовала финансовые результаты по МСФО и данные по операционной деятельности.
▫️Выручка - 336,50 млрд. рублей - рост почти в 2 раза.
▫️Чистая прибыль - 129 млрд. рублей - рост в 2,7 раза.
❕Стоит отметить рост свободного денежного потока, снижение уровня долга, а также высокую маржинальность бизнеса за счет продажи высокомаржинальных видов удобрений на российском и глобальном рынках.
Отчет позитивный и отражает текущую конъюнктуру рынка в сегменте.
▫️Производство минеральных удобрений увеличилось на 5,20% и превысило 5,30 млн. тонн.
▫️Продажи минеральных удобрений - 5,70 млн. тонн - рост на 10,20% за счет продажи, в том числе, сформированных ранее запасов.
❕Финансовые показатели компании будут и дальше поддерживать факторы спроса и низкой себестоимости производства.
❗️Совет директоров Фосагро рекомендовал выплатить 780 рублей дивидендов за 2021 год и первое полугодие 2022 года. Решение о выплате дивидендов будет принято на внеочередном собрании акционеров Фосагро в середине сентября.
Мы не раз в своих постах и видео говорили о компании Фосагро как одном из лучших выборов в текущей ситуации. Некоторое время котировки могут быть волатильны, но для долгосрочных инвесторов финансовые и операционные результаты говорят о стабильном бизнеса с высоким спросом на продукцию, наращивающем обороты.
⚠️Не рекомендация!
@СashflowTime
⁉️А у Вас есть акции Фосагро? Какие прогнозы?
👍 Покупаем. 🔥 Ждем, 👎 Сливаем

🔥83👍30👎14🤔5🤩1
#ИнвестИдеи #Update
⚡️Московская биржа. Без увеличения оборотов, инвесторам стоит подождать.
Финансовые результаты компании по МСФО за второй квартал 2022 года.
▫️Комиссионные доходы - 8,06 млрд. рублей - падение на 19%.
▫️При этом чистая прибыль продемонстрировала рост - 8,20 млрд. рублей.
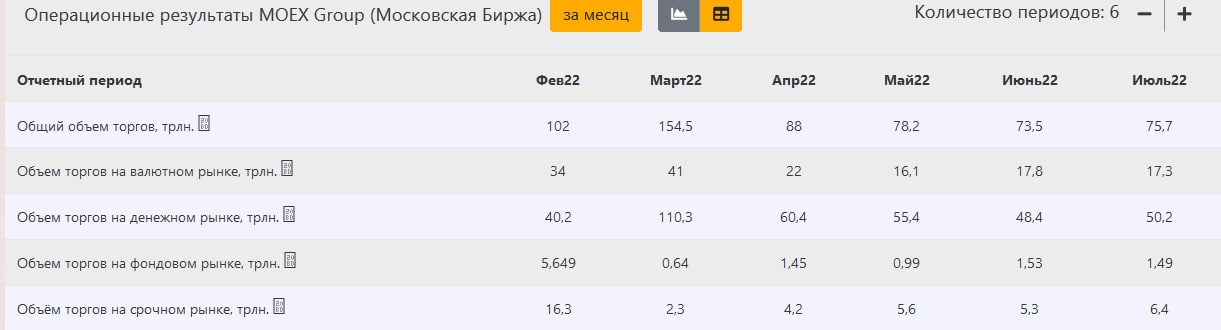
🔻Резкое снижение объемов торгов негативно повлияло на комиссионные доходы. Причины прежние - запрет на торги для инвесторов - нерезидентов и низкая ликвидность. При этом расходы у Московской биржи растут на поддержание биржевой инфраструктуры и развитие.
❕Московская биржа подтвердила планы по возврату к вопросу о дивидендах во втором полугодии 2022 года. Биржа планирует выплачивать дивиденды на ежегодной основе, но при этом ранее было утверждено решение не выплачивать дивиденды за предыдущий отчетный период.
💥Мы бы не были оптимистичны в отношении котировок и их перспектив Московской биржи во время структурной и финансовой неопределенности. Несмотря на то, что лед тронулся в отношении блокировки активов в Национальном расчетном депозитарии (НРД), риски сохраняются на высоком уровне. Взгляд - нейтральный. Стоит дождаться разрешения ситуации с нерезидентами и запретами, обратить внимание на изменение объема торгов и структуры доходов и только после этого принимать инвестиционное решение.
⚠️Не рекомендация!
@CashflowTime
⁉️Ваше мнение по акциям МосБиржи? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
⚡️Московская биржа. Без увеличения оборотов, инвесторам стоит подождать.
Финансовые результаты компании по МСФО за второй квартал 2022 года.
▫️Комиссионные доходы - 8,06 млрд. рублей - падение на 19%.
▫️При этом чистая прибыль продемонстрировала рост - 8,20 млрд. рублей.
🔻Резкое снижение объемов торгов негативно повлияло на комиссионные доходы. Причины прежние - запрет на торги для инвесторов - нерезидентов и низкая ликвидность. При этом расходы у Московской биржи растут на поддержание биржевой инфраструктуры и развитие.
❕Московская биржа подтвердила планы по возврату к вопросу о дивидендах во втором полугодии 2022 года. Биржа планирует выплачивать дивиденды на ежегодной основе, но при этом ранее было утверждено решение не выплачивать дивиденды за предыдущий отчетный период.
💥Мы бы не были оптимистичны в отношении котировок и их перспектив Московской биржи во время структурной и финансовой неопределенности. Несмотря на то, что лед тронулся в отношении блокировки активов в Национальном расчетном депозитарии (НРД), риски сохраняются на высоком уровне. Взгляд - нейтральный. Стоит дождаться разрешения ситуации с нерезидентами и запретами, обратить внимание на изменение объема торгов и структуры доходов и только после этого принимать инвестиционное решение.
⚠️Не рекомендация!
@CashflowTime
⁉️Ваше мнение по акциям МосБиржи? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
👍79🔥46👎18👏1
#важно
❌ НКЦ с 29 августа ограничит прием долларов США для обеспечения по сделкам, — Мосбиржа. Дедолларизация шагает по стране все более широкими шагами! C 29 августа НКЦ перестанет принимать доллары в качестве залога по сделкам, которые предусматривают частичное обеспечение. Это коснется большинства рынков торговой площадки. НКЦ постепенно снижал долю доллара, до 18 июля доля, принимаемая в качестве обеспечения, составляла 100%, однако была снижена до 80%, потом до 50%, а с 15 августа - до 25%. Собственно говоря, все шло к тому, что когда-нибудь она дойдет до нуля. Ранее НКЦ перестал принимать евро в качестве обеспечения — это произошло после введения санкций ЕС против НРД. Для рядового инвестора это означает прежде всего то, что снижается стоимость ликвидного портфеля, для поддержания маржинальных позиций! Да и плечи станут вероятнее дороже из-за более высокой комиссии!
📣 Минфин готов возобновить валютные интервенции в сентябре. Минфин готов в тестовом режиме начать покупки валюты на нефтегазовые сверхдоходы в ближайшее время — как только будет одобрена концепция бюджетного правила, сообщил «Ведомостям» близкий к правительству источник, информацию подтвердили два других собеседника, также близкие к кабинету министров. По их словам, механизм должен быть согласован до внесения в Госдуму проекта бюджета — в этом году правительство должно сделать это до 1 октября. Очевидно, что такой с таким крепким рублем что-то нужно было делать и наконец-то идут подвижки в этом направлении! Думаю, что осень мы увидим значительное ослабление рубля!
💔 VK и «Сбер» окончательно договорились о разводе в своем совместном предприятии «О2О Холдинг», узнал The Bell. VK в результате сделки получит сервис доставки еды Delivery Club, который затем обменяет на «Дзен» и «Новости» с «Яндексом». «Сберу» достанутся все остальные активы СП, в том числе каршеринг «Ситидрайв» и сервис экспресс-доставки продуктов «Самокат». Но стоит отметить, что пока все три компании отказались от официальных комментариев. Эта новость очень хорошо отражает тенденции последнего времени! Многие компании сейчас перетряхивают свои активы. Покупает те компании, которые усилят их основной актив и избавляются от непрофильных активов! В «Сбере» было принято решение закрыть игровое подразделение SberGames, в подвешенном состоянии могли оказаться и другие активы банка, вроде «СберДевайсов» (на прошлой неделе из названия компании, которая занимается умными устройствами, пропало слово «Сбер», теперь она называется «СалютДевайсы»). Кроме того, банк в мае внезапно продал (или просто вывел за периметр группы, опасаясь санкций) пять ключевых для экосистемы сервисов неизвестному покупателю. У VK примерно такая же ситуация, теперь их основная цель стать контентно-медийным монополистов в России!
📈Российский фондовый рынок в начале недели рос широким фронтом. Настроения заметно потеплели. Индекс МосБиржи вчера закрыл торги выше предыдущего локального максимума и вплотную подошел к рубежу 2240 п., который может отделять инструмент от формирования полноценной восходящей волны. Лично я вчера активно набирал позиции в свой портфель, добавил сразу несколько новых компаний и буду продолжать покупать! Следить за моими сделками вы можете в Инвест Клубе @CashlowClub_bot. Присоединитесь!
⁉️А какие акции сейчас покупаете вы? Буду рад вашим 👍 и комментариям!
❌ НКЦ с 29 августа ограничит прием долларов США для обеспечения по сделкам, — Мосбиржа. Дедолларизация шагает по стране все более широкими шагами! C 29 августа НКЦ перестанет принимать доллары в качестве залога по сделкам, которые предусматривают частичное обеспечение. Это коснется большинства рынков торговой площадки. НКЦ постепенно снижал долю доллара, до 18 июля доля, принимаемая в качестве обеспечения, составляла 100%, однако была снижена до 80%, потом до 50%, а с 15 августа - до 25%. Собственно говоря, все шло к тому, что когда-нибудь она дойдет до нуля. Ранее НКЦ перестал принимать евро в качестве обеспечения — это произошло после введения санкций ЕС против НРД. Для рядового инвестора это означает прежде всего то, что снижается стоимость ликвидного портфеля, для поддержания маржинальных позиций! Да и плечи станут вероятнее дороже из-за более высокой комиссии!
📣 Минфин готов возобновить валютные интервенции в сентябре. Минфин готов в тестовом режиме начать покупки валюты на нефтегазовые сверхдоходы в ближайшее время — как только будет одобрена концепция бюджетного правила, сообщил «Ведомостям» близкий к правительству источник, информацию подтвердили два других собеседника, также близкие к кабинету министров. По их словам, механизм должен быть согласован до внесения в Госдуму проекта бюджета — в этом году правительство должно сделать это до 1 октября. Очевидно, что такой с таким крепким рублем что-то нужно было делать и наконец-то идут подвижки в этом направлении! Думаю, что осень мы увидим значительное ослабление рубля!
💔 VK и «Сбер» окончательно договорились о разводе в своем совместном предприятии «О2О Холдинг», узнал The Bell. VK в результате сделки получит сервис доставки еды Delivery Club, который затем обменяет на «Дзен» и «Новости» с «Яндексом». «Сберу» достанутся все остальные активы СП, в том числе каршеринг «Ситидрайв» и сервис экспресс-доставки продуктов «Самокат». Но стоит отметить, что пока все три компании отказались от официальных комментариев. Эта новость очень хорошо отражает тенденции последнего времени! Многие компании сейчас перетряхивают свои активы. Покупает те компании, которые усилят их основной актив и избавляются от непрофильных активов! В «Сбере» было принято решение закрыть игровое подразделение SberGames, в подвешенном состоянии могли оказаться и другие активы банка, вроде «СберДевайсов» (на прошлой неделе из названия компании, которая занимается умными устройствами, пропало слово «Сбер», теперь она называется «СалютДевайсы»). Кроме того, банк в мае внезапно продал (или просто вывел за периметр группы, опасаясь санкций) пять ключевых для экосистемы сервисов неизвестному покупателю. У VK примерно такая же ситуация, теперь их основная цель стать контентно-медийным монополистов в России!
📈Российский фондовый рынок в начале недели рос широким фронтом. Настроения заметно потеплели. Индекс МосБиржи вчера закрыл торги выше предыдущего локального максимума и вплотную подошел к рубежу 2240 п., который может отделять инструмент от формирования полноценной восходящей волны. Лично я вчера активно набирал позиции в свой портфель, добавил сразу несколько новых компаний и буду продолжать покупать! Следить за моими сделками вы можете в Инвест Клубе @CashlowClub_bot. Присоединитесь!
⁉️А какие акции сейчас покупаете вы? Буду рад вашим 👍 и комментариям!
👍71🔥3
#Мнение
🏦Акции компании TCS Group (Тинькофф) выросли за 8 торговых сессий на 38%.
На что стоит обратить внимание:
1️⃣ В отношении TCS Group абсолютно отсутствуют новости способные хоть как-то повлиять на котировки. Единственным поводом для «разгона» котировок может послужить предстоящий отчет. Инвесторы (трейдеры) заранее отыгрывают хороший отчет неподсанкционного банка. Одним из последних примеров этой стратегии служит рост котировок компании Магнит, который имел место до отчета, а по факту его выхода произошла фиксация прибыли. Этому способствует следующий пункт.
2️⃣ Низкая ликвидность российского фондового рынка в целом и торжество розничных инвесторов на Московской бирже, что подтверждает статистика. То есть для сильных движений цены, нужен меньше капитал, чем раньше.
3️⃣ В последние дни объем торгов TCS значительно увеличился относительно предыдущих торговых периодов.
❗️Еще один момент, который потенциально мог сдвинуть котировки, могли стать (о чем мы писали еще несколько недель назад) комментарии Банка России, согласно которым, банковская система чувствует себя лучше, чем предполагалось. А мы помним, что Тинькофф банк является с относительно недавних пор системно-значимым банком РФ. Регулятор внимательно следит за крупными банками, в когорту которых входит и Тинькофф.
🔻Котировки продемонстрировали падение на 81%! от максимальных значений. Котировки TCS продолжают быть волатильны. Акции относятся к группе компаний на Московской бирже, которые как сильно падают, так и при позитиве растут лучше рынка. Возможно расчет инвесторов именно на такой сценарий.
💥Технически, цена на дневном интервале явно перекуплена. По нашему мнению, в данный момент, не важно крупный игрок ведет целенаправленную покупку акций или это спекуляции группы розничных инвесторов, нужно ждать финансовый отчет и комментарии руководства о текущей ситуации и будущих планах, а также реакцию котировок на фактические цифры и уже только после этого принимать инвестиционные решения.
⚠️Не рекомендация!
⁉️А у Вас есть акции TCSG? Какие у вас прогнозы?
👍Вырастет 👎Упадет 🔥Наблюдаю
🏦Акции компании TCS Group (Тинькофф) выросли за 8 торговых сессий на 38%.
На что стоит обратить внимание:
1️⃣ В отношении TCS Group абсолютно отсутствуют новости способные хоть как-то повлиять на котировки. Единственным поводом для «разгона» котировок может послужить предстоящий отчет. Инвесторы (трейдеры) заранее отыгрывают хороший отчет неподсанкционного банка. Одним из последних примеров этой стратегии служит рост котировок компании Магнит, который имел место до отчета, а по факту его выхода произошла фиксация прибыли. Этому способствует следующий пункт.
2️⃣ Низкая ликвидность российского фондового рынка в целом и торжество розничных инвесторов на Московской бирже, что подтверждает статистика. То есть для сильных движений цены, нужен меньше капитал, чем раньше.
3️⃣ В последние дни объем торгов TCS значительно увеличился относительно предыдущих торговых периодов.
❗️Еще один момент, который потенциально мог сдвинуть котировки, могли стать (о чем мы писали еще несколько недель назад) комментарии Банка России, согласно которым, банковская система чувствует себя лучше, чем предполагалось. А мы помним, что Тинькофф банк является с относительно недавних пор системно-значимым банком РФ. Регулятор внимательно следит за крупными банками, в когорту которых входит и Тинькофф.
🔻Котировки продемонстрировали падение на 81%! от максимальных значений. Котировки TCS продолжают быть волатильны. Акции относятся к группе компаний на Московской бирже, которые как сильно падают, так и при позитиве растут лучше рынка. Возможно расчет инвесторов именно на такой сценарий.
💥Технически, цена на дневном интервале явно перекуплена. По нашему мнению, в данный момент, не важно крупный игрок ведет целенаправленную покупку акций или это спекуляции группы розничных инвесторов, нужно ждать финансовый отчет и комментарии руководства о текущей ситуации и будущих планах, а также реакцию котировок на фактические цифры и уже только после этого принимать инвестиционные решения.
⚠️Не рекомендация!
⁉️А у Вас есть акции TCSG? Какие у вас прогнозы?
👍Вырастет 👎Упадет 🔥Наблюдаю
👎65🔥51👍48
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео, в котором я выбрал 3 лучших акции из сектора ритейла для покупки прямо сейчас: https://youtu.be/6gb6QMhvuP4
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
Магнит-5200, FIVE-1300, третья компания -888р
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
🔥Друзья! На Ютуб канале вышло новое видео, в котором я выбрал 3 лучших акции из сектора ритейла для покупки прямо сейчас: https://youtu.be/6gb6QMhvuP4
Оптимальные точки входа по акциям из видео на мой субъективный взгляд👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб| 🔥 СИГНАЛЫ | 💬 НАШ ЧАТ
👍52🤬5🔥2👏2😁2🥰1
#важное
📣 Минфин рассматривает размещение российских облигаций в юанях. А почему бы и не попытаться привлечь китайских инвесторов на наш рынок? Интересная идея и что-то мне подсказывает, что они не остановятся на ОФЗ! Сначала опробуют на Российских облигациях всю систему, а потом начнут предлагать корпоративному сектору активно выпускать такие облигации! Считаю, что новость сама по себе положительна и является первым шагом по привлечению иностранного капитала на наш рынок, а это крайне необходимо сейчас!
💎 "Российские алмазы снова спокойно текут после санкционного хаоса" - специально сохранил для вас полный текст заголовка, который написали Bloomberg! Паника, охватившая алмазный мир в этом году, начинает ослабевать, поскольку находящийся под санкциями российский горнодобывающий гигант ПАО «Алроса» незаметно восстановил экспорт почти до довоенного уровня. Напомню, что на компанию Алроса приходится более 30% мировых поставок алмазов! Компания продает алмазов на сумму более 250 миллионов долларов в месяц, при этом продажи в настоящее время лишь примерно на 50-100 миллионов долларов в месяц ниже довоенного уровня. АЛРОСА продает алмазы покупателям в Индии и Европе, в основном за рупии, говорят источники. Мы достаточно много раз писали, что наши алмазы точно найдут выход на мировые рынки и, видимо, оказались правы! Поэтому, Я сохраняю позитивный взгляд на компанию и продолжаю держать ее в своем портфеле! А вы? Покупаете хорошую компанию на просадке?
🚀 Вчера был хороший день для нашего IT-сектора и чуть чуть банковского! После новостей о "великом" разделении бизнеса (читайте во вчерашнем утреннем посте), мы видим как положительно отреагировали на это компании! Яндекс вырос на 4%, Вконтакте на 6% и Сбер на 3.5%! Но тут еще стоит отметить, что компания Озон выпустила весьма хороший отчет, в котором прогнозирует увеличение практически всех показателей. Акции компании взлетали в момента на 13%. А мы в канале с сигналами заработали на росте Озона более 25%. Присоединяйся @CashflowBuy
Буду рад вашим 👍 и комментариям!
📣 Минфин рассматривает размещение российских облигаций в юанях. А почему бы и не попытаться привлечь китайских инвесторов на наш рынок? Интересная идея и что-то мне подсказывает, что они не остановятся на ОФЗ! Сначала опробуют на Российских облигациях всю систему, а потом начнут предлагать корпоративному сектору активно выпускать такие облигации! Считаю, что новость сама по себе положительна и является первым шагом по привлечению иностранного капитала на наш рынок, а это крайне необходимо сейчас!
💎 "Российские алмазы снова спокойно текут после санкционного хаоса" - специально сохранил для вас полный текст заголовка, который написали Bloomberg! Паника, охватившая алмазный мир в этом году, начинает ослабевать, поскольку находящийся под санкциями российский горнодобывающий гигант ПАО «Алроса» незаметно восстановил экспорт почти до довоенного уровня. Напомню, что на компанию Алроса приходится более 30% мировых поставок алмазов! Компания продает алмазов на сумму более 250 миллионов долларов в месяц, при этом продажи в настоящее время лишь примерно на 50-100 миллионов долларов в месяц ниже довоенного уровня. АЛРОСА продает алмазы покупателям в Индии и Европе, в основном за рупии, говорят источники. Мы достаточно много раз писали, что наши алмазы точно найдут выход на мировые рынки и, видимо, оказались правы! Поэтому, Я сохраняю позитивный взгляд на компанию и продолжаю держать ее в своем портфеле! А вы? Покупаете хорошую компанию на просадке?
🚀 Вчера был хороший день для нашего IT-сектора и чуть чуть банковского! После новостей о "великом" разделении бизнеса (читайте во вчерашнем утреннем посте), мы видим как положительно отреагировали на это компании! Яндекс вырос на 4%, Вконтакте на 6% и Сбер на 3.5%! Но тут еще стоит отметить, что компания Озон выпустила весьма хороший отчет, в котором прогнозирует увеличение практически всех показателей. Акции компании взлетали в момента на 13%. А мы в канале с сигналами заработали на росте Озона более 25%. Присоединяйся @CashflowBuy
Буду рад вашим 👍 и комментариям!
👍83🔥2
#ИнвестИдеи #Update
⚡️Один из наших тезисов о том, что в текущей ситуации потребители решают, если не все, то многое, подтверждает отчёт компании Черкизово, которая сообщила о росте показателей.
Компания Черкизово - лидер мясного производства России опубликовала отчёт за первое полугодие 2022 года. Что мы из него узнали?
▫️Выручка компании выросла на 20,10% до 88,85 млрд. рублей.
▫️Скорректированная чистая прибыль - рост на 17,50% - 6,30 млрд рублей.
▫️Объем продаж индейки показал фантастический рост на 60,40%. В других сегментах показатели на уровне прошлого отчётного периода.
▫️ Зафиксирован рост долга до 94,40 млрд.рублей.
▫️Себестоимость продаж также увеличилась - на 22,10%.
💥Результаты компании оцениваем нейтрально-позитивно. Потребительский спрос и востребованность продукции находятся на высоком уровне. Черкизово продемонстрировало рост объема продаж и финансовых показателей. Нужно в будущем внимательно следить за динамикой уровня долга и дисциплиной компании по его обслуживанию, а также за себестоимостью производства.
⚠️Не рекомендация!
⁉️А у Вас есть акции Черкизов? Какие у вас прогнозы?
👍Вырастут 👎Упадут 🔥Наблюдаю
⚡️Один из наших тезисов о том, что в текущей ситуации потребители решают, если не все, то многое, подтверждает отчёт компании Черкизово, которая сообщила о росте показателей.
Компания Черкизово - лидер мясного производства России опубликовала отчёт за первое полугодие 2022 года. Что мы из него узнали?
▫️Выручка компании выросла на 20,10% до 88,85 млрд. рублей.
▫️Скорректированная чистая прибыль - рост на 17,50% - 6,30 млрд рублей.
▫️Объем продаж индейки показал фантастический рост на 60,40%. В других сегментах показатели на уровне прошлого отчётного периода.
▫️ Зафиксирован рост долга до 94,40 млрд.рублей.
▫️Себестоимость продаж также увеличилась - на 22,10%.
💥Результаты компании оцениваем нейтрально-позитивно. Потребительский спрос и востребованность продукции находятся на высоком уровне. Черкизово продемонстрировало рост объема продаж и финансовых показателей. Нужно в будущем внимательно следить за динамикой уровня долга и дисциплиной компании по его обслуживанию, а также за себестоимостью производства.
⚠️Не рекомендация!
⁉️А у Вас есть акции Черкизов? Какие у вас прогнозы?
👍Вырастут 👎Упадут 🔥Наблюдаю

🔥58👍50👎10
#ИнвестИдеи #РазборКомпании
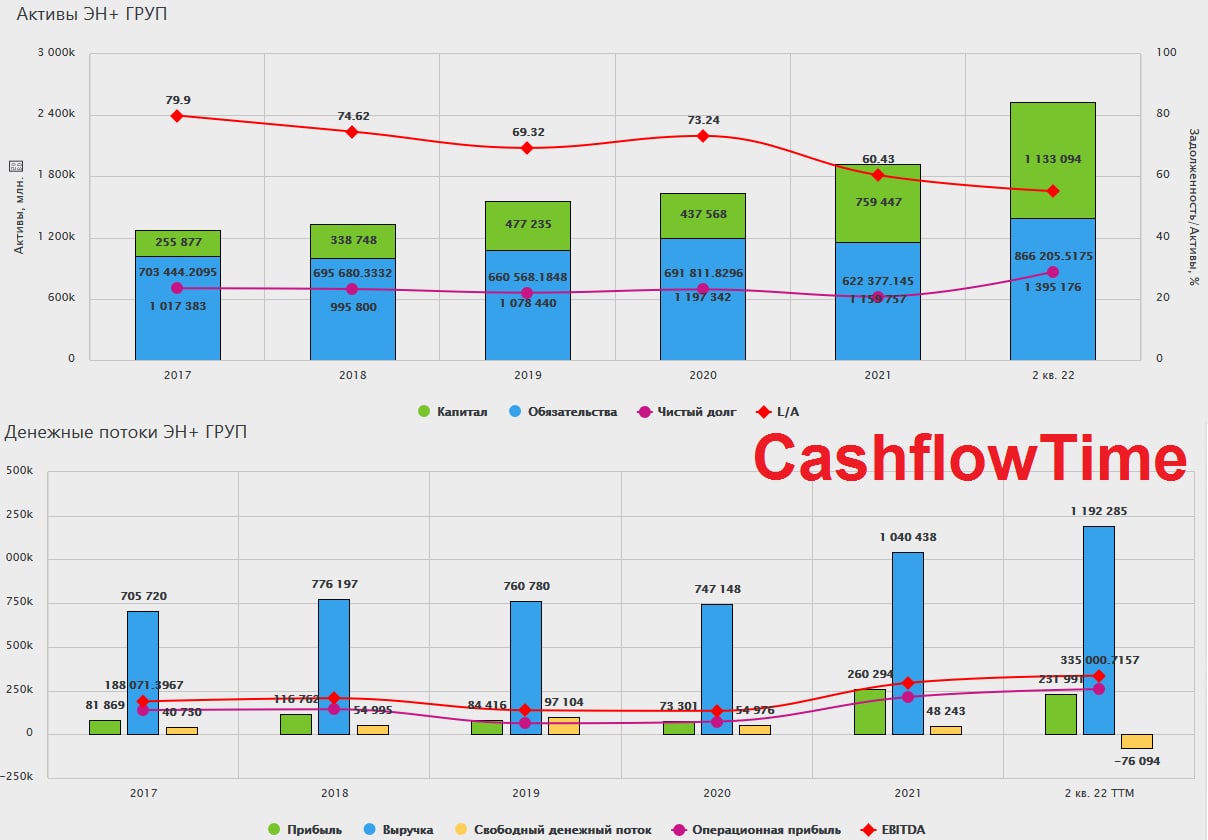
⚡️EN+ Group - вертикально интегрированный производитель алюминия и электроэнергии, в том числе, из возобновляемых источников энергии (ключевой элемент - гидроэнергетика). EN+ - материнская компания Русала.
💡Компания управляет активами в сфере энергетики, металлургии, горнорудной промышленности и логистики.
Компания - крупнейший производитель алюминия за пределами Китая, крупнейший независимый производитель гидроэнергии в мире.
EN+ Group отчиталась по итогам первого полугодия 2022 года.
▫️Выручка выросла на 28% - 8,32 млрд.$.
▫️Скорректированная EBITDA - рост на 26% - 2,38 млрд.$.
▫️Чистая прибыль снизилась на 19% - 1,80 млрд.$.
▫️Чистый долг компании вырос на 33% и составил 11,44 млрд.$. Существенное влияние оказала валютная переоценка.
🔻Укрепление рубля, рост стоимости глинозема и, как следствие, рост себестоимости, расходы на логистику и оплату труда - все это негативно влияет на финансовые показатели компании.
❕Цена реализации алюминия - 3365$ за тонну. Цена реализации увеличилась на 47%. Компания заявила об устойчивом спросе, глобальном дефиците металла и низких мировых запасах.
❕Однако, объем реализации алюминия за прошедшее полугодие снизился на 12%. Приходится констатировать, рост выручки обусловлен не операционными показателями, а ростом цен.
💥Вывод: отчёт смешанно-негативный. Главные отрицательные моменты - это снижение объемов реализации и рост себестоимости. Как и в случае с компанией Русал, не стоит спешить с инвестициями в EN+ Group, так как по итогам года результаты могут быть не самыми позитивными, а снижение цен реализации алюминия в ожидании глобальной рецессии могут ещё сильнее ударить по финансовым показателям.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям EN+ Group? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
⚡️EN+ Group - вертикально интегрированный производитель алюминия и электроэнергии, в том числе, из возобновляемых источников энергии (ключевой элемент - гидроэнергетика). EN+ - материнская компания Русала.
💡Компания управляет активами в сфере энергетики, металлургии, горнорудной промышленности и логистики.
Компания - крупнейший производитель алюминия за пределами Китая, крупнейший независимый производитель гидроэнергии в мире.
EN+ Group отчиталась по итогам первого полугодия 2022 года.
▫️Выручка выросла на 28% - 8,32 млрд.$.
▫️Скорректированная EBITDA - рост на 26% - 2,38 млрд.$.
▫️Чистая прибыль снизилась на 19% - 1,80 млрд.$.
▫️Чистый долг компании вырос на 33% и составил 11,44 млрд.$. Существенное влияние оказала валютная переоценка.
🔻Укрепление рубля, рост стоимости глинозема и, как следствие, рост себестоимости, расходы на логистику и оплату труда - все это негативно влияет на финансовые показатели компании.
❕Цена реализации алюминия - 3365$ за тонну. Цена реализации увеличилась на 47%. Компания заявила об устойчивом спросе, глобальном дефиците металла и низких мировых запасах.
❕Однако, объем реализации алюминия за прошедшее полугодие снизился на 12%. Приходится констатировать, рост выручки обусловлен не операционными показателями, а ростом цен.
💥Вывод: отчёт смешанно-негативный. Главные отрицательные моменты - это снижение объемов реализации и рост себестоимости. Как и в случае с компанией Русал, не стоит спешить с инвестициями в EN+ Group, так как по итогам года результаты могут быть не самыми позитивными, а снижение цен реализации алюминия в ожидании глобальной рецессии могут ещё сильнее ударить по финансовым показателям.
⚠️Не рекомендация!
⁉️Ваше мнение по акциям EN+ Group? Есть у кого в портфелях?
👍Вырастут, 👎Упадут, 🔥Наблюдаю
🔥45👍41👎15❤1
#важное
📉Прибыль "Тинькофф" оказалась самой низкой за пять лет в первом полугодии, но хотя бы не убыток😅. "Компания продолжала оставаться прибыльной в обоих кварталах 2022 года, хотя чистая прибыль за полугодие достигла самого низкого уровня за последние пять лет", — говорится в официальном сообщении компании, которая сейчас вместо нормального полноценного отчета (Банк России до октября запретил полноценные отчеты публиковать банкам). Радует, что в сообщении указано, что у компании достаточный запас ликвидности и резервы капитала, а также то, что: "Чистый процентный доход увеличился на 31% по сравнению с аналогичным периодом прошлого года до 52,2 миллиарда рублей во втором квартале 2022 года (второй квартал 2021 года: 39,9 миллиарда рублей) благодаря продолжающемуся росту нашего кредитного портфеля в основном во втором полугодии 2021 года и увеличению клиентской базы и расширению линейки кредитных продуктов". Рынок отреагировал достаточно негативно, акции упали более чем на 5% и,я думаю это незаслуженно! Все могло быть намного хуже у компании и следующий отчет будет наверняка лучше! Что думаете о компании Тинькоф? Держите в своих портфелях?
🔝 НАУФОР заявила об интересе брокеров к выкупу заблокированных активов. Многие российские брокеры готовы выкупить активы своих клиентов, которые в настоящий момент находятся под блокировкой. Однако цена таких сделок, скорее всего, будет существенно ниже рыночной из-за высоких рисков таких сделок.
Ранее брокер «Тинькофф Инвестиции » выкупил заблокированные активы инвесторов на сумму более чем ₽500 млн и заменил их на аналогичные, но свободные от блокировки. Бумаги входили в биржевой фонд «Тинькофф Вечный портфель USD» и были заморожены после разрыва «моста» между НРД и Euroclear, в результате пострадали более 450 тыс. клиентов брокера. FinEx также планирует выкупить заблокированные ETF через внебиржевой рынок. Заслуживают похвалы действия наших брокеров, которые пытаются хоть как-то помочь инвесторам в сложившейся ситуации.
❤️🩹 Инвесторы, имеющие в портфелях депозитарные расписки, в результате автоконвертации, начиная с 25 августа, будут получать пропорциональное количество акций, если российский эмитент инициировал процесс в установленные сроки, сообщила Мосбиржа в своем телеграм-канале. "Дата конвертации депозитарных расписок будет зависеть от даты составления списка депозитариев (учитывающих права на расписки)", - говорится в сообщении. Согласно информации биржи, конвертация должна произойти не позднее 6-го рабочего дня после их составления. Самая ранняя дата составления списков депозитариев - 22 августа, следует из размещенных на сайте Национального расчетного депозитария (НРД) данных. Например, к этой дате должен быть составлен список депозитариев, осуществляющих учет прав на депозитарные расписки "Северстали". К 23 августу - списки депозитариев для "Газпрома" и "Роснефти".
⁉️Напишите в комментариях, есть ли у вас такие расписки? Лично у меня есть и я очень жду, когда мне дадут обычные бумаги!
📉Прибыль "Тинькофф" оказалась самой низкой за пять лет в первом полугодии, но хотя бы не убыток😅. "Компания продолжала оставаться прибыльной в обоих кварталах 2022 года, хотя чистая прибыль за полугодие достигла самого низкого уровня за последние пять лет", — говорится в официальном сообщении компании, которая сейчас вместо нормального полноценного отчета (Банк России до октября запретил полноценные отчеты публиковать банкам). Радует, что в сообщении указано, что у компании достаточный запас ликвидности и резервы капитала, а также то, что: "Чистый процентный доход увеличился на 31% по сравнению с аналогичным периодом прошлого года до 52,2 миллиарда рублей во втором квартале 2022 года (второй квартал 2021 года: 39,9 миллиарда рублей) благодаря продолжающемуся росту нашего кредитного портфеля в основном во втором полугодии 2021 года и увеличению клиентской базы и расширению линейки кредитных продуктов". Рынок отреагировал достаточно негативно, акции упали более чем на 5% и,я думаю это незаслуженно! Все могло быть намного хуже у компании и следующий отчет будет наверняка лучше! Что думаете о компании Тинькоф? Держите в своих портфелях?
🔝 НАУФОР заявила об интересе брокеров к выкупу заблокированных активов. Многие российские брокеры готовы выкупить активы своих клиентов, которые в настоящий момент находятся под блокировкой. Однако цена таких сделок, скорее всего, будет существенно ниже рыночной из-за высоких рисков таких сделок.
Ранее брокер «Тинькофф Инвестиции » выкупил заблокированные активы инвесторов на сумму более чем ₽500 млн и заменил их на аналогичные, но свободные от блокировки. Бумаги входили в биржевой фонд «Тинькофф Вечный портфель USD» и были заморожены после разрыва «моста» между НРД и Euroclear, в результате пострадали более 450 тыс. клиентов брокера. FinEx также планирует выкупить заблокированные ETF через внебиржевой рынок. Заслуживают похвалы действия наших брокеров, которые пытаются хоть как-то помочь инвесторам в сложившейся ситуации.
❤️🩹 Инвесторы, имеющие в портфелях депозитарные расписки, в результате автоконвертации, начиная с 25 августа, будут получать пропорциональное количество акций, если российский эмитент инициировал процесс в установленные сроки, сообщила Мосбиржа в своем телеграм-канале. "Дата конвертации депозитарных расписок будет зависеть от даты составления списка депозитариев (учитывающих права на расписки)", - говорится в сообщении. Согласно информации биржи, конвертация должна произойти не позднее 6-го рабочего дня после их составления. Самая ранняя дата составления списков депозитариев - 22 августа, следует из размещенных на сайте Национального расчетного депозитария (НРД) данных. Например, к этой дате должен быть составлен список депозитариев, осуществляющих учет прав на депозитарные расписки "Северстали". К 23 августу - списки депозитариев для "Газпрома" и "Роснефти".
⁉️Напишите в комментариях, есть ли у вас такие расписки? Лично у меня есть и я очень жду, когда мне дадут обычные бумаги!
👍62👎1