#ИнвестИдеи #КупитьСейчас
🔥 BlackRock (BLK) - лидер на рынке управления активами.
👉 По техническому анализу сформировался так называемый суперпоинт на недельном интервале.
Тренд с 2002 года (логарифмическая шкала) и горизонтальный уровень поддержки сошлись с ценой в одной точке.
P/E = 15, маржинальность отличная, дивы больше 3%.
От максимума цена уже сделала минус 38%.
RSI = 25 (возможна дивергенция). Объемы торгов на уровне пандемийного марта 2020.
Предлагаем рассмотреть вариант спекулятивной покупки в долгосрок как лидера сегмента.
Цена покупки: $600,44
Цель: $970 (+61%)
% oт пoртфеля: 1%
Риcк: Высокий
Стоп-лосc: $500
Срок: до 12 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ Напишите в комментариях, у вас есть в портфеле BLK?
🔥 BlackRock (BLK) - лидер на рынке управления активами.
👉 По техническому анализу сформировался так называемый суперпоинт на недельном интервале.
Тренд с 2002 года (логарифмическая шкала) и горизонтальный уровень поддержки сошлись с ценой в одной точке.
P/E = 15, маржинальность отличная, дивы больше 3%.
От максимума цена уже сделала минус 38%.
RSI = 25 (возможна дивергенция). Объемы торгов на уровне пандемийного марта 2020.
Предлагаем рассмотреть вариант спекулятивной покупки в долгосрок как лидера сегмента.
Цена покупки: $600,44
Цель: $970 (+61%)
% oт пoртфеля: 1%
Риcк: Высокий
Стоп-лосc: $500
Срок: до 12 месяцев
⚠️ Не рекомендация!
🔔 Включите уведомления на канале, чтобы не пропускать новые инвест идеи.
⁉️ Напишите в комментариях, у вас есть в портфеле BLK?
👍29🔥5
#ИнвестИдеи #РазборКомпании
⚡️Сегежа (Segezha Group) занимается лесохозяйственной, деревообрабатывающей и целлюлозно-бумажной деятельностью. Мы уже разбирали компанию Сегежа. Разбор можно почитать здесь.
❗️Сегодня остановимся на ключевых моментах для компании и ее перспективах.
✅Несмотря на возникшие препятствия экспорт компании растет.
✔️Выбывшие объемы поставок в ЕС были перенаправлены в другие страны в восточном направлении. В частности, компания переориентировала около 22% своего экспорта из ЕС в Китай и продолжает работать над программой расширения мощностей.
✔️Для транспортировки задействован железнодорожный и морской транспорт.
✔️По последней информации, компания успешно справляется с решением логистических проблем.
✅Компания продемонстрировала рост квартальной выручки - 96%. Выручка составила 35,60 млрд.рублей.
✔️Выручка выросла за счет увеличения средних цен реализации продукции компании, положительного эффекта от ослабления курса рубля, а также эффекта от консолидации активов НЛХК и Интер Форест Рус.
‼️В чем основная идея инвестиций?
В условиях дефицита древесины, растет цена на лес и производные от него. Финансовые показатели демонстрируют рост в следствие повышенного спроса.
💥Сохраняем свой взгляд. Долгосрочно Сегежа является одним из лучших инвестиционных активов при условии сохранения устойчивого спроса и высоких цен на ее продукцию.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Поделитесь, кто держит акции Segezha Group?
⚡️Сегежа (Segezha Group) занимается лесохозяйственной, деревообрабатывающей и целлюлозно-бумажной деятельностью. Мы уже разбирали компанию Сегежа. Разбор можно почитать здесь.
❗️Сегодня остановимся на ключевых моментах для компании и ее перспективах.
✅Несмотря на возникшие препятствия экспорт компании растет.
✔️Выбывшие объемы поставок в ЕС были перенаправлены в другие страны в восточном направлении. В частности, компания переориентировала около 22% своего экспорта из ЕС в Китай и продолжает работать над программой расширения мощностей.
✔️Для транспортировки задействован железнодорожный и морской транспорт.
✔️По последней информации, компания успешно справляется с решением логистических проблем.
✅Компания продемонстрировала рост квартальной выручки - 96%. Выручка составила 35,60 млрд.рублей.
✔️Выручка выросла за счет увеличения средних цен реализации продукции компании, положительного эффекта от ослабления курса рубля, а также эффекта от консолидации активов НЛХК и Интер Форест Рус.
‼️В чем основная идея инвестиций?
В условиях дефицита древесины, растет цена на лес и производные от него. Финансовые показатели демонстрируют рост в следствие повышенного спроса.
💥Сохраняем свой взгляд. Долгосрочно Сегежа является одним из лучших инвестиционных активов при условии сохранения устойчивого спроса и высоких цен на ее продукцию.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ Поделитесь, кто держит акции Segezha Group?

👍72🔥3
#Видео
🔥Друзья! На Ютуб канале вышло новое видео. В нем я рассказываю о ситуации на американском фондовом рынке. В видео приведены множество прогнозов от крупнейших банков и инвест домов. Большинство экспертов уверены в том, что 👉СМОТРЕТЬ ВИДЕО 👈
‼️ С удовольствием отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб|💲Курс Доллара| 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На Ютуб канале вышло новое видео. В нем я рассказываю о ситуации на американском фондовом рынке. В видео приведены множество прогнозов от крупнейших банков и инвест домов. Большинство экспертов уверены в том, что 👉СМОТРЕТЬ ВИДЕО 👈
‼️ С удовольствием отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб|💲Курс Доллара| 💬 НАШ ЧАТ |📍Пульс
👍19🔥4
#ИнвестИдеи #РазборКомпании
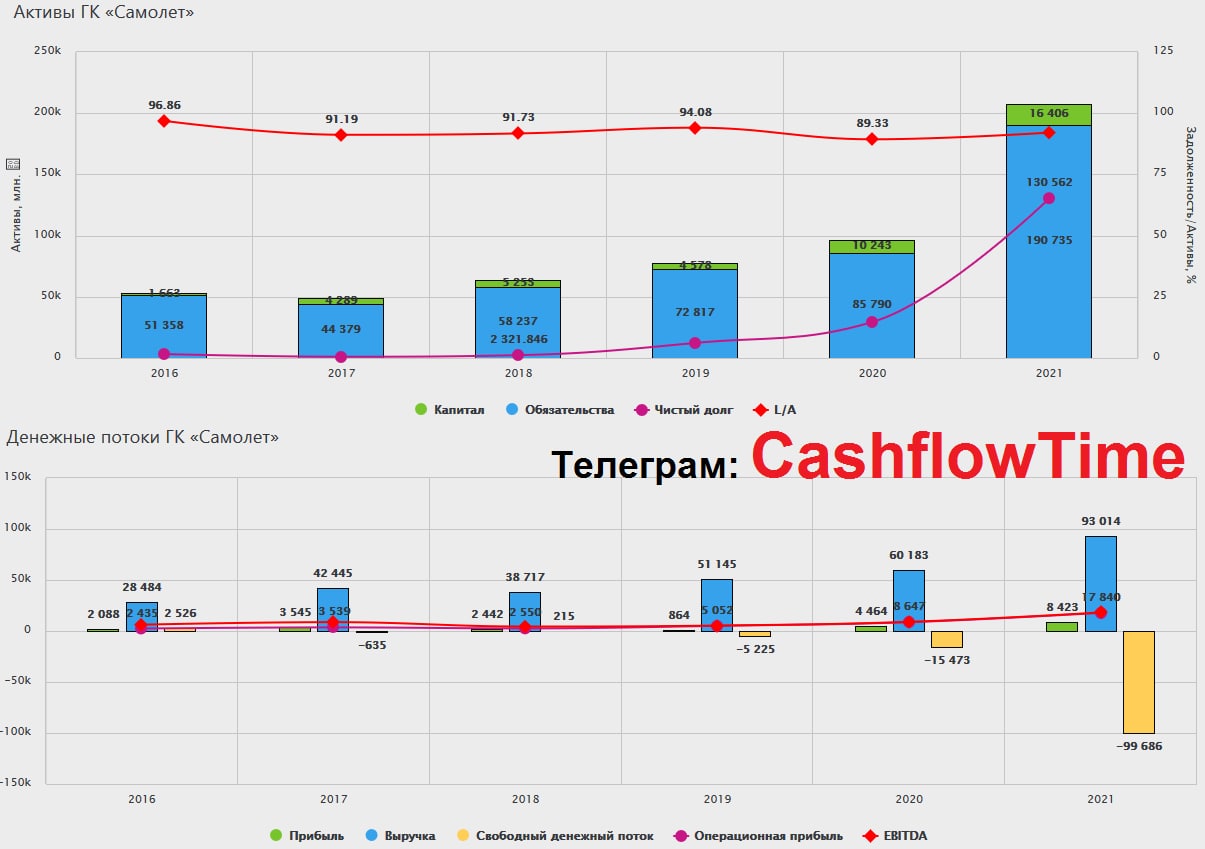
⚡️Сегодня пост про компанию Самолёт - одного из крупнейших застройщиков России.
Компания опубликовала финансовые результаты за отчётные периоды.
✅Операционные результаты за первый квартал 2022 года приятно удивили:
▫️Продажи - 44,90 млрд. рублей (рост на 128% год к году).
▫️Денежные поступления - 39,60 млрд. рублей (рост на 144% год к году).
За 2021 год:
▫️Выручка - 93,01 млрд. рублей (за 2020 год - 60,18 млрд. рублей).
▫️Прибыль - 8,42 млрд. рублей (в 2020 году - 4,46 млрд. рублей).
Компания работает на внутреннем рынке и по заверениям некоторых специалистов является одной из самых перспективных в секторе девелопмента.
Несмотря на рост стоимости строительных материалов, компания успешно конвертировала спрос на недвижимость в рост финансовых показателей.
В чем основная идея инвестиций?
✔️Стабилизация спроса на недвижимость на фоне риторики Банка России по снижению учётной ставки и ставок по ипотеке в банках.
✔️У руководства компании амбициозные среднесрочные планы по развитию, наращиванию объемов строительства и присутствию в регионах.
✔️Котировки акций Самолёт после IPO подтвердили название компании.
При этом, риски у компании сохраняются на высоком уровне. Сектор строительства и продажи недвижимости чувствителен к экономической ситуации и платежеспособному спросу.
🔻Главным риском остаётся фактор спроса после пандемийного бума. Одновременно с этим, котировки поддерживает высокая инфляция, защитой от которой, традиционно, считаются инвестиции в "бетон".
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ У кого есть в портфеле этот акции Самолёт? Какие мысли по нашим застройщикам и рынку в целом?
⚡️Сегодня пост про компанию Самолёт - одного из крупнейших застройщиков России.
Компания опубликовала финансовые результаты за отчётные периоды.
✅Операционные результаты за первый квартал 2022 года приятно удивили:
▫️Продажи - 44,90 млрд. рублей (рост на 128% год к году).
▫️Денежные поступления - 39,60 млрд. рублей (рост на 144% год к году).
За 2021 год:
▫️Выручка - 93,01 млрд. рублей (за 2020 год - 60,18 млрд. рублей).
▫️Прибыль - 8,42 млрд. рублей (в 2020 году - 4,46 млрд. рублей).
Компания работает на внутреннем рынке и по заверениям некоторых специалистов является одной из самых перспективных в секторе девелопмента.
Несмотря на рост стоимости строительных материалов, компания успешно конвертировала спрос на недвижимость в рост финансовых показателей.
В чем основная идея инвестиций?
✔️Стабилизация спроса на недвижимость на фоне риторики Банка России по снижению учётной ставки и ставок по ипотеке в банках.
✔️У руководства компании амбициозные среднесрочные планы по развитию, наращиванию объемов строительства и присутствию в регионах.
✔️Котировки акций Самолёт после IPO подтвердили название компании.
При этом, риски у компании сохраняются на высоком уровне. Сектор строительства и продажи недвижимости чувствителен к экономической ситуации и платежеспособному спросу.
🔻Главным риском остаётся фактор спроса после пандемийного бума. Одновременно с этим, котировки поддерживает высокая инфляция, защитой от которой, традиционно, считаются инвестиции в "бетон".
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ У кого есть в портфеле этот акции Самолёт? Какие мысли по нашим застройщикам и рынку в целом?
👍31👏2🔥1🤔1
#Газпром #Дивиденды
⚡️Мы уже писали пост, почему Газпром может не выплатить дивиденды. Его можно почитать здесь.
Совет директоров компании Газпром 26 мая рекомендует дивиденды за 2021 год. Газпром отказался от публикации отчётности, что сделало ещё более непредсказуемым решение Совета директоров.
❗️Это событие может повлиять не только на котировки компании, но и на весь российский фондовый рынок.
Варианта как всегда 3.
1️⃣ Снижение поставок газа некритично, а рост доходов на фоне роста цен на газ значителен. Компания видит перспективу, а потери несущественны. Дивиденды будут и будут большими, более 40 рублей на акцию.
2️⃣ Долгосрочные риски и возможные потери превалируют. Компания не заплатить дивиденды или заплатит намного ниже, чем ожидают инвесторы и аналитики.
3️⃣И ещё одно возможное, но маловероятное развитие событий. Совет директоров Газпрома может перенести дату рекомендации по дивидендам на более позднюю дату, возможно, на осень этого года, чтобы лучше понять текущую экономическую ситуацию.
В инвестициях выплата дивидендов - это важный вопрос, особенно, когда это касается газового гиганта. Решение может стать ориентиром для всех инвесторов о текущем положении компании и перспективах российской экономики.
Но давайте немного отвлечемся и поиграем в угадайку.
⁉️Кто угадает в комментариях дивиденды Газпрома? Мы думаем дивиденды будут 27 рублей на акцию.
⚡️Мы уже писали пост, почему Газпром может не выплатить дивиденды. Его можно почитать здесь.
Совет директоров компании Газпром 26 мая рекомендует дивиденды за 2021 год. Газпром отказался от публикации отчётности, что сделало ещё более непредсказуемым решение Совета директоров.
❗️Это событие может повлиять не только на котировки компании, но и на весь российский фондовый рынок.
Варианта как всегда 3.
1️⃣ Снижение поставок газа некритично, а рост доходов на фоне роста цен на газ значителен. Компания видит перспективу, а потери несущественны. Дивиденды будут и будут большими, более 40 рублей на акцию.
2️⃣ Долгосрочные риски и возможные потери превалируют. Компания не заплатить дивиденды или заплатит намного ниже, чем ожидают инвесторы и аналитики.
3️⃣И ещё одно возможное, но маловероятное развитие событий. Совет директоров Газпрома может перенести дату рекомендации по дивидендам на более позднюю дату, возможно, на осень этого года, чтобы лучше понять текущую экономическую ситуацию.
В инвестициях выплата дивидендов - это важный вопрос, особенно, когда это касается газового гиганта. Решение может стать ориентиром для всех инвесторов о текущем положении компании и перспективах российской экономики.
Но давайте немного отвлечемся и поиграем в угадайку.
⁉️Кто угадает в комментариях дивиденды Газпрома? Мы думаем дивиденды будут 27 рублей на акцию.

👍33🤔3🔥2
⚡️Важные новости, которые стоит обсудить:
💰Скорее всего мы увидим рост нашего рынка в начале июня! Почему я так решил? Логика проста, в начале марта, после повышения ключевой ставки до 20%, было открыто огромное количество срочных вкладов. По данным ЦБ население принесло в банк 2.758трлн. рублей. И, как вы помните, самые интересные проценты банки давали как раз на 3 месяца, которые истекают в начале июня! Следовательно, у людей на руках окажется огромная сумма денег, которые нужно пристроить! И тут как раз в тему наш подешевевший рынок! Через пару недель посмотрим, сработает или нет моя теория.
🏦 Банк России в четверг на внеплановом заседании совета директоров может снизить ключевую ставку до 12%, а к июлю же ставка опустится уже к 10%. Так считает стратег из Сбербанка и тут мы с ним согласны. Инфляцию вроде получилось обуздать и теперь крайне важно дать импульс экономическому росту, сделав более доступными кредиты для бизнеса и населения.
📊 На сайте «Мосбиржи» появилась статистика о российском фондовом рынке. И судя по всему инвесторов стало больше! В начале 2022 года было 17 млн инвесторов, то в апреле — уже 19 млн, судя по их данным. Кстати, количество ИИС тоже растёт, значит люди долгосрочно верят в рынок и я считаю это хорошей новостью.
А выбор акций нас не удивил! Самые популярные бумаги в портфелях российских частных инвесторов:
1. «Газпром» — 25%,
2. Обычные акции «Сбера» — 21%,
3. «Норникель» — 14%,
4. ЛУКОЙЛ — 8%,
5. «Сургутнефтегаз» — 5,4%.
⁉️ Что думаете на этот счет? Давайте обсудим в комментариях.
💰Скорее всего мы увидим рост нашего рынка в начале июня! Почему я так решил? Логика проста, в начале марта, после повышения ключевой ставки до 20%, было открыто огромное количество срочных вкладов. По данным ЦБ население принесло в банк 2.758трлн. рублей. И, как вы помните, самые интересные проценты банки давали как раз на 3 месяца, которые истекают в начале июня! Следовательно, у людей на руках окажется огромная сумма денег, которые нужно пристроить! И тут как раз в тему наш подешевевший рынок! Через пару недель посмотрим, сработает или нет моя теория.
🏦 Банк России в четверг на внеплановом заседании совета директоров может снизить ключевую ставку до 12%, а к июлю же ставка опустится уже к 10%. Так считает стратег из Сбербанка и тут мы с ним согласны. Инфляцию вроде получилось обуздать и теперь крайне важно дать импульс экономическому росту, сделав более доступными кредиты для бизнеса и населения.
📊 На сайте «Мосбиржи» появилась статистика о российском фондовом рынке. И судя по всему инвесторов стало больше! В начале 2022 года было 17 млн инвесторов, то в апреле — уже 19 млн, судя по их данным. Кстати, количество ИИС тоже растёт, значит люди долгосрочно верят в рынок и я считаю это хорошей новостью.
А выбор акций нас не удивил! Самые популярные бумаги в портфелях российских частных инвесторов:
1. «Газпром» — 25%,
2. Обычные акции «Сбера» — 21%,
3. «Норникель» — 14%,
4. ЛУКОЙЛ — 8%,
5. «Сургутнефтегаз» — 5,4%.
⁉️ Что думаете на этот счет? Давайте обсудим в комментариях.
👍68🤔7🔥5
🔥 Главная новость дня: Совет директоров «Газпрома» рекомендовал собранию акционеров выплатить дивиденды за 2021 год в размере 52,53 руб. на акцию. Наверное одно из самых ожидаемых и интригующих событий в последнее время.. Тут и куча скептиков, и дневные падения на 13% без новостей... Все было!! Но тем не менее дивиденды рекомендованы и тут же акции взмывают вверх на 10%! Но мы с вами не забываем, что это пока только рекомендация и сильно не расслабляемся!
🔥🔥 Вторая главная новость дня: Центробанк снизил ключевую ставку сразу на 3% и теперь она составляет 11%. А также ЦБ увеличил срок продажи валютной выручки экспортерами до 120 рабочих дней. Думаю, что это сделано в том числе, чтобы ослабить рубль, потому что такой курс совершенно не выгоден нашей экономике! И видимо это сработало, к концу дня он ослаб более чем на 10% и составил 65.26р. за доллар! Лично я вполне ожидал такого развития событий.
🏦 Банк России может в июне снизить ключевую ставку до 10%, а к концу года довести ее до 8% годовых, заявил старший стратег по долговому рынку SberCIB Investment. Раз мы уже начали про ставки, давайте продолжим. Думаю, что если инфляция продолжит снижение, то в июне мы можем увидеть и 9%. Как мы уже не раз писали, на данный момент нужно всеми силами стимулировать экономику и низкая ключевая ставка как раз в этом может помочь.
⛰ Ассоциация «Русская сталь» предупредило правительство об убытках отрасли и сокращении производства, в случае если власти не снизят налоги и не ослабят рубль. Вот к чему приводил слабый рубль и это касалось всех экспортеров. Металлургическая отрасль слишком важная для экономики, чтобы просто игнорировать такие письма и нельзя было позволить сокращение производства. В целом пока эта отрасль достаточно сильно страдает: тут и ограниченный экспорт, и заморожены активы иностранные, и слабый рубль, и налоги, и ограничена рентабельность бизнеса, и..... можно перечислять достаточно долго... Поэтому лично я пока наблюдаю за этой отраслью, находясь в стороне.
🔥🔥 Вторая главная новость дня: Центробанк снизил ключевую ставку сразу на 3% и теперь она составляет 11%. А также ЦБ увеличил срок продажи валютной выручки экспортерами до 120 рабочих дней. Думаю, что это сделано в том числе, чтобы ослабить рубль, потому что такой курс совершенно не выгоден нашей экономике! И видимо это сработало, к концу дня он ослаб более чем на 10% и составил 65.26р. за доллар! Лично я вполне ожидал такого развития событий.
🏦 Банк России может в июне снизить ключевую ставку до 10%, а к концу года довести ее до 8% годовых, заявил старший стратег по долговому рынку SberCIB Investment. Раз мы уже начали про ставки, давайте продолжим. Думаю, что если инфляция продолжит снижение, то в июне мы можем увидеть и 9%. Как мы уже не раз писали, на данный момент нужно всеми силами стимулировать экономику и низкая ключевая ставка как раз в этом может помочь.
⛰ Ассоциация «Русская сталь» предупредило правительство об убытках отрасли и сокращении производства, в случае если власти не снизят налоги и не ослабят рубль. Вот к чему приводил слабый рубль и это касалось всех экспортеров. Металлургическая отрасль слишком важная для экономики, чтобы просто игнорировать такие письма и нельзя было позволить сокращение производства. В целом пока эта отрасль достаточно сильно страдает: тут и ограниченный экспорт, и заморожены активы иностранные, и слабый рубль, и налоги, и ограничена рентабельность бизнеса, и..... можно перечислять достаточно долго... Поэтому лично я пока наблюдаю за этой отраслью, находясь в стороне.
👍59❤3👎1
#ИнвестИдеи
⚡️Alibaba (BABA) сообщила о скорректированной прибыли за четвертый финансовый квартал в размере 7,95 юаня (1,25$) на разводненную американскую депозитарную расписку по сравнению с 10,32 юаня год назад. Аналитики ждали 7,17 юаня.
Выручка за квартал, закончившийся 31 марта, составила 204,05 млрд. юаней по сравнению с 187,40 млрд. юаней годом ранее. Консенсус-прогноз аналитиков был 199,43 млрд. юаней.
Компания заявила, что в настоящее время не будет предоставлять финансовые прогнозы из-за рисков и неопределенностей, связанных с Covid-19 в Китае.
Акции Alibaba прибавили 15% за день.
Alibaba неожиданно продемонстрировала уверенный рост, несмотря на антиковидные меры в Китае, а также продолжающиеся проблемы с цепочками поставок и замедлением экономики Поднебесной.
Котировки находятся на 70% ниже исторических максимумов.
❗️На фоне заявлений руководства Китая о помощи экономике ликвидностью и завершения периода давления на технологических гигантов, возможно, все плохое уже заложено в котировках?
⁉️Возникает вполне логичный вопрос. Может пора покупать Китай на фоне высокой инфляции и сползания США в рецессию? Напишите свое мнение в комментариях. Пора покупать Китай?
⚡️Alibaba (BABA) сообщила о скорректированной прибыли за четвертый финансовый квартал в размере 7,95 юаня (1,25$) на разводненную американскую депозитарную расписку по сравнению с 10,32 юаня год назад. Аналитики ждали 7,17 юаня.
Выручка за квартал, закончившийся 31 марта, составила 204,05 млрд. юаней по сравнению с 187,40 млрд. юаней годом ранее. Консенсус-прогноз аналитиков был 199,43 млрд. юаней.
Компания заявила, что в настоящее время не будет предоставлять финансовые прогнозы из-за рисков и неопределенностей, связанных с Covid-19 в Китае.
Акции Alibaba прибавили 15% за день.
Alibaba неожиданно продемонстрировала уверенный рост, несмотря на антиковидные меры в Китае, а также продолжающиеся проблемы с цепочками поставок и замедлением экономики Поднебесной.
Котировки находятся на 70% ниже исторических максимумов.
❗️На фоне заявлений руководства Китая о помощи экономике ликвидностью и завершения периода давления на технологических гигантов, возможно, все плохое уже заложено в котировках?
⁉️Возникает вполне логичный вопрос. Может пора покупать Китай на фоне высокой инфляции и сползания США в рецессию? Напишите свое мнение в комментариях. Пора покупать Китай?
👍42🔥5
#Алроса #Новости
⚡️Несмотря на все опасения инвесторов и аналитиков по поводу добычи и сбыта на фоне санкций, компания Алроса вчера сделала важное официальное заявление.
Алроса не будет останавливать работу из-за сложностей, вызванных санкциями. Алроса не будет сокращать работников. Об этом сообщил генеральный директор компании Сергей Иванов.
💬"Я уверен, что на протяжении всего года мы также будем полностью реализовывать социальные обязательства. Мы сегодня не видим каких-либо предпосылок для того, чтобы начинать какие-либо сокращения или затягивать пояса", - сказал он.
По его словам, санкции сказываются на всех участниках алмазно-бриллиантовой индустрии.
💬"Да, мы столкнулись с некоторыми сложностями. Мы понимаем, как решать эти вопросы. В этом году начнем пилотировать новые машины, подземные комплексы", - сказал Иванов.
Алроса - крупнейший в мире производитель алмазов в каратах: на долю компании приходится треть мировой и более 90% российской добычи алмазов. В апреле Алроса попала под санкции США. В тоже время, в середине мая российское Министерство финансов оценило финансовое положение компании как устойчивое.
❗️Сохраняем нейтрально-положительно мнение по компании.
⚠️Не рекомендация!
⁉️А что вы думаете о компании после позитивных комментариев руководства?
⚡️Несмотря на все опасения инвесторов и аналитиков по поводу добычи и сбыта на фоне санкций, компания Алроса вчера сделала важное официальное заявление.
Алроса не будет останавливать работу из-за сложностей, вызванных санкциями. Алроса не будет сокращать работников. Об этом сообщил генеральный директор компании Сергей Иванов.
💬"Я уверен, что на протяжении всего года мы также будем полностью реализовывать социальные обязательства. Мы сегодня не видим каких-либо предпосылок для того, чтобы начинать какие-либо сокращения или затягивать пояса", - сказал он.
По его словам, санкции сказываются на всех участниках алмазно-бриллиантовой индустрии.
💬"Да, мы столкнулись с некоторыми сложностями. Мы понимаем, как решать эти вопросы. В этом году начнем пилотировать новые машины, подземные комплексы", - сказал Иванов.
Алроса - крупнейший в мире производитель алмазов в каратах: на долю компании приходится треть мировой и более 90% российской добычи алмазов. В апреле Алроса попала под санкции США. В тоже время, в середине мая российское Министерство финансов оценило финансовое положение компании как устойчивое.
❗️Сохраняем нейтрально-положительно мнение по компании.
⚠️Не рекомендация!
⁉️А что вы думаете о компании после позитивных комментариев руководства?
👍60
#Обучение
🔥Как найти компании, которые могут сделать х10, то есть увеличиться в капитализации в 10 раз.
Нужно обращать внимание на 5 ключевых моментов.
1️⃣Большой потенциальный рынок
Самый верный способ для компании стать действительно большой - это стать доминирующей на рынке как можно раньше, а затем увеличиваться в размере вместе с ростом адресного рынка.
2️⃣ Лидер - визионер
Компании, которые быстро растут, часто имеют дальновидного лидера, который может поддерживать мотивацию сотрудников и инвесторов в трудные периоды.
3️⃣Активы - самое главное
Было время, когда капиталоемкие предприятия, такие как железные дороги и шахты приносили многократную прибыль. В наши дни, многие из лучших акций роста владеют небольшим количеством сверхценных активов, чаще всего, нематериальных. Это разработки, технологии, бренды, патенты и т.д.
4️⃣ Разумное распределение капитала
Распределение капитала имеет решающее значение для последовательного долгосрочного роста. Настоящие победители поддерживают высокий уровень рентабельности капитала наряду с высоким уровнем реинвестирования капитала, а также с инвестициями в исследования и разработки.
5️⃣ Будущий рост
Без захвата рынка и увеличения дохода не может быть и роста акций. Котировки компаний роста часто растут на ожиданиях будущих свершений.
Если информация была вам полезна поставьте лайк👍
🔥Как найти компании, которые могут сделать х10, то есть увеличиться в капитализации в 10 раз.
Нужно обращать внимание на 5 ключевых моментов.
1️⃣Большой потенциальный рынок
Самый верный способ для компании стать действительно большой - это стать доминирующей на рынке как можно раньше, а затем увеличиваться в размере вместе с ростом адресного рынка.
2️⃣ Лидер - визионер
Компании, которые быстро растут, часто имеют дальновидного лидера, который может поддерживать мотивацию сотрудников и инвесторов в трудные периоды.
3️⃣Активы - самое главное
Было время, когда капиталоемкие предприятия, такие как железные дороги и шахты приносили многократную прибыль. В наши дни, многие из лучших акций роста владеют небольшим количеством сверхценных активов, чаще всего, нематериальных. Это разработки, технологии, бренды, патенты и т.д.
4️⃣ Разумное распределение капитала
Распределение капитала имеет решающее значение для последовательного долгосрочного роста. Настоящие победители поддерживают высокий уровень рентабельности капитала наряду с высоким уровнем реинвестирования капитала, а также с инвестициями в исследования и разработки.
5️⃣ Будущий рост
Без захвата рынка и увеличения дохода не может быть и роста акций. Котировки компаний роста часто растут на ожиданиях будущих свершений.
Если информация была вам полезна поставьте лайк👍
👍105🤔5❤2
#Видео #ИнвестИдеи
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-7 акций РФ для покупки прямо сейчас. Оптимальные точки входа по акциям из видео, по которым я буду покупать👇(нажать на скрытый текст)
Сегежа 8,5, НЛМК – 138, Роснефть – 380, ФосАгро - 6000, АФК Система 11, Яндекс 1500, Интер РАО – 2,8. Разбор всех компаний здесь
👉СМОТРЕТЬ ВИДЕО 👈
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб|💲Курс Доллара| 💬 НАШ ЧАТ |📍Пульс
🔥Друзья! На Ютуб канале вышло новое видео: ТОП-7 акций РФ для покупки прямо сейчас. Оптимальные точки входа по акциям из видео, по которым я буду покупать👇(нажать на скрытый текст)
‼️ Кстати, отвечу на ваши вопросы в комментариях под видео!
Подписывайся на наши соц. сети:
🔑 Инвест Клуб|💲Курс Доллара| 💬 НАШ ЧАТ |📍Пульс
👍86❤3🤔2😱1
Друзья! Прошу ответить, чтобы вы хотели видеть на нашем канале?
Anonymous Poll
56%
Фундаментальные разборы акций РФ, США и др.
31%
Обзор важных новостей с пояснениями и выводами
46%
Сигналы для торговли
39%
Мои сделки по портфелю
28%
Обучающий контент по фондовому рынку
7%
Информацию по крипте
6%
Больше интерактива: розыгрыши, опросы, ответы на вопросы, разборы компаний на ваш выбор и тд.
👍87🔥8👏5
#Новости
⚡️Важные новости, которые стоит обсудить:
🛢Евросоюз возможно откажется от полного эмбарго нашей нефти.
Поступило предложение от Еврокомиссии вместо полного нефтяного эмбарго против России ввести частичное — временно исключить из запрета трубопроводную нефть, которая поступает по нефтепроводу «Дружба». Весьма ожидаемое решение, Венгрия четко дала понять, что будет выступать против полного эмбарго, потому что на кону стоит экономика их страны. Ну и судя по всему, в ближайшее время маловероятно, что Евросоюз сможет полностью отказаться от наших энергоресурсов. Свободных мощностей в мире нет и заменить нашу нефть практически нельзя..
🌱 Путин предложил Шольцу и Макрону удобрения в обмен на отмену санкций пишет издание Forbes. "Снизить напряженность на мировом продовольственном рынке позволит и наращивание поставок российских удобрений и сельхозпродукции, что, разумеется, потребует снятия соответствующих санкционных ограничений», – говорится в сообщении. И кто знает, вполне возможно они согласятся.. Все таки продовольственный кризис штука очень серьёзная и шутить с ней скорее всего не будут. И поэтому наши производители удобрений, такие как Фосагро и Акрон, являются интересными идеями в такое неспокойное время.
💸 Кому немного дивидендов? Очень часто мы любим говорить про компанию Сегежа, ведь это действительно хороший и перспективный актив! А если вы хотите получить от них дивиденды, то именно сегодня можно прикупить их бумаг! Если на завтрашний день вы будете акционером компании, то получите 64 копейки с одной акции или чуть больше 7% доходности!
⁉️ Что думаете на этот счет? Давайте обсудим в комментариях.
⚡️Важные новости, которые стоит обсудить:
🛢Евросоюз возможно откажется от полного эмбарго нашей нефти.
Поступило предложение от Еврокомиссии вместо полного нефтяного эмбарго против России ввести частичное — временно исключить из запрета трубопроводную нефть, которая поступает по нефтепроводу «Дружба». Весьма ожидаемое решение, Венгрия четко дала понять, что будет выступать против полного эмбарго, потому что на кону стоит экономика их страны. Ну и судя по всему, в ближайшее время маловероятно, что Евросоюз сможет полностью отказаться от наших энергоресурсов. Свободных мощностей в мире нет и заменить нашу нефть практически нельзя..
🌱 Путин предложил Шольцу и Макрону удобрения в обмен на отмену санкций пишет издание Forbes. "Снизить напряженность на мировом продовольственном рынке позволит и наращивание поставок российских удобрений и сельхозпродукции, что, разумеется, потребует снятия соответствующих санкционных ограничений», – говорится в сообщении. И кто знает, вполне возможно они согласятся.. Все таки продовольственный кризис штука очень серьёзная и шутить с ней скорее всего не будут. И поэтому наши производители удобрений, такие как Фосагро и Акрон, являются интересными идеями в такое неспокойное время.
💸 Кому немного дивидендов? Очень часто мы любим говорить про компанию Сегежа, ведь это действительно хороший и перспективный актив! А если вы хотите получить от них дивиденды, то именно сегодня можно прикупить их бумаг! Если на завтрашний день вы будете акционером компании, то получите 64 копейки с одной акции или чуть больше 7% доходности!
⁉️ Что думаете на этот счет? Давайте обсудим в комментариях.
👍63👎1
#ИнвестИдеи
🔥Очень много сейчас в медийном пространстве и социальных сетях экстремально положительной информации о компании Positive Technologies.
Столько лавров одной компании. Невольно возникает вопрос, в чем подвох?
Давайте сегодня постараемся понять, что все-таки не так и какие риски скрывает PR-отдел компании.
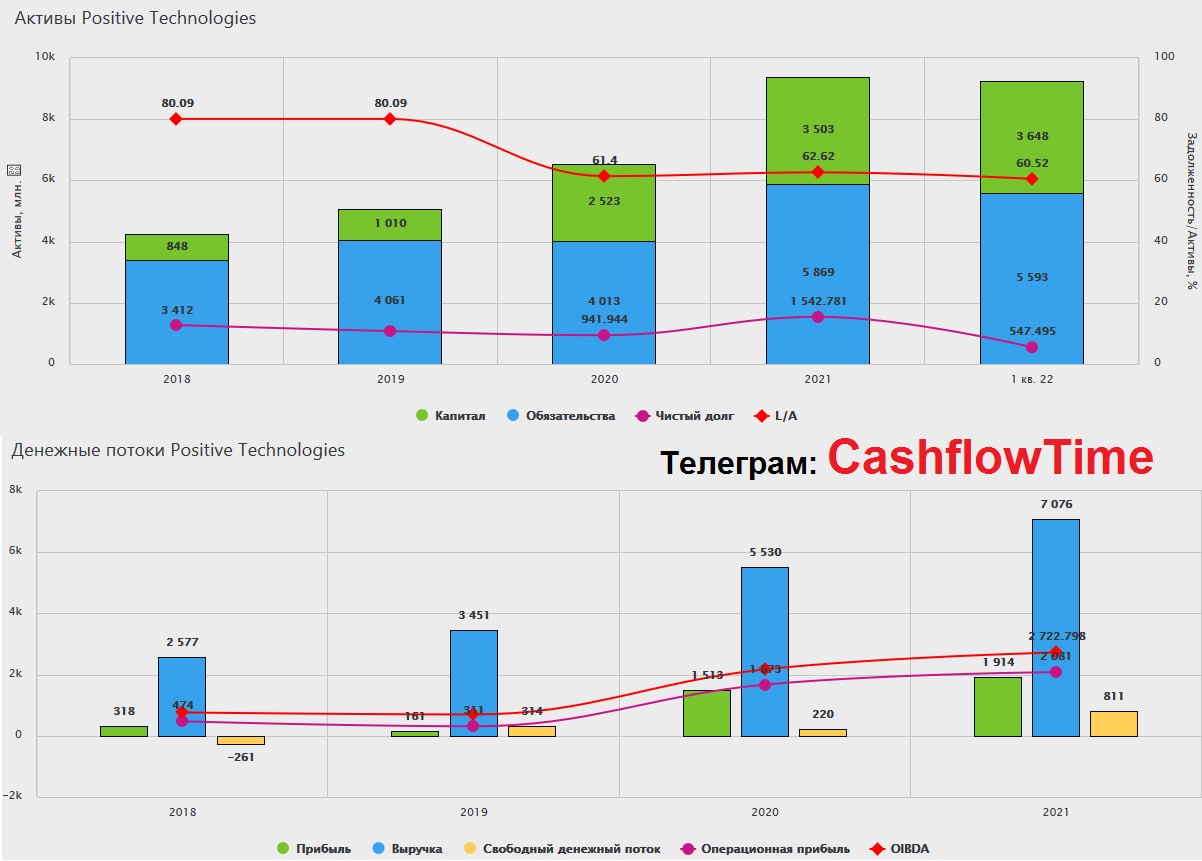
1️⃣Positive Technologies - компания работает в сегменте кибербезопасности. Один из бенефициаров текущей ситуации. Но компания находится под санкциями, что делает ее развитие и захват международных рынков достаточно проблематичным.
2️⃣По оценкам некоторых экспертов, несмотря на рост финансовых показателей, внутренний рынок у компании достаточно ограничен, так как основной упор сделан на платежеспособный спрос государственных и крупных частных клиентов.
3️⃣ Компания через своих представителей в социальных сетях и медиа создаёт имидж открытой и готовой к диалогу компании, как с пользователями, так и с инвесторами. Но есть достаточно старый постулат. Хороший товар рекламирует сам себя. Зачем тратить деньги на создание имиджа, если продукты и услуги высококлассные? О них и так знают. Вопрос риторический. Хорошему продукту не нужен "шум".
4️⃣Компания переоценена по мультипликаторам, как представитель IT-сферы, а учитывая пункт 2, это создаёт дополнительные риски для инвесторов.
5️⃣Российский рынок, традиционно, рынок дивидендный. Дивиденды - это понятный, осязаемый способ распределения прибыли среди акционеров. Высокими дивидендами компания похвастаться не может.
6️⃣И последний пункт, вишенка на торте. На фоне медийного позитива, менеджмент компании продает свои акции. Возникает ещё один логичный риторический вопрос. Если компания такая хорошая и у нее будет в ближайшее время кратный рост, зачем сейчас продавать акции?
❗️Каждый сделает выводы для себя самостоятельно. Компания растущая. Рост выручки и прибыли более 25%, но есть отдельные аспекты и риски, о которых тактично компания умалчивает, выпячивая лишь свои положительные стороны.
‼️Своим мини-разоблачением мы хотим сказать лишь одно, красивая обёртка не определяет вкуса конфеты.
⚠️Не рекомендация!
⁉️Очень интересно узнать ваше мнение на счет Позитива? Заметили ли вы как часто эта компания появляется в медиа пространстве?
🔥Очень много сейчас в медийном пространстве и социальных сетях экстремально положительной информации о компании Positive Technologies.
Столько лавров одной компании. Невольно возникает вопрос, в чем подвох?
Давайте сегодня постараемся понять, что все-таки не так и какие риски скрывает PR-отдел компании.
1️⃣Positive Technologies - компания работает в сегменте кибербезопасности. Один из бенефициаров текущей ситуации. Но компания находится под санкциями, что делает ее развитие и захват международных рынков достаточно проблематичным.
2️⃣По оценкам некоторых экспертов, несмотря на рост финансовых показателей, внутренний рынок у компании достаточно ограничен, так как основной упор сделан на платежеспособный спрос государственных и крупных частных клиентов.
3️⃣ Компания через своих представителей в социальных сетях и медиа создаёт имидж открытой и готовой к диалогу компании, как с пользователями, так и с инвесторами. Но есть достаточно старый постулат. Хороший товар рекламирует сам себя. Зачем тратить деньги на создание имиджа, если продукты и услуги высококлассные? О них и так знают. Вопрос риторический. Хорошему продукту не нужен "шум".
4️⃣Компания переоценена по мультипликаторам, как представитель IT-сферы, а учитывая пункт 2, это создаёт дополнительные риски для инвесторов.
5️⃣Российский рынок, традиционно, рынок дивидендный. Дивиденды - это понятный, осязаемый способ распределения прибыли среди акционеров. Высокими дивидендами компания похвастаться не может.
6️⃣И последний пункт, вишенка на торте. На фоне медийного позитива, менеджмент компании продает свои акции. Возникает ещё один логичный риторический вопрос. Если компания такая хорошая и у нее будет в ближайшее время кратный рост, зачем сейчас продавать акции?
❗️Каждый сделает выводы для себя самостоятельно. Компания растущая. Рост выручки и прибыли более 25%, но есть отдельные аспекты и риски, о которых тактично компания умалчивает, выпячивая лишь свои положительные стороны.
‼️Своим мини-разоблачением мы хотим сказать лишь одно, красивая обёртка не определяет вкуса конфеты.
⚠️Не рекомендация!
⁉️Очень интересно узнать ваше мнение на счет Позитива? Заметили ли вы как часто эта компания появляется в медиа пространстве?
👍71👎4
#Новости
⚡️Важные новости, которые стоит обсудить:
🏦ЦБ иностранные ценные бумаги! Новость, которая точно взбудоражила инвесторское сообщество сегодня.. Вопросов, конечно, сейчас больше чем ответов, поэтому будем ждать списка и более детальных пояснений. Известно, что ограничение коснется бумаг, заблокированных Euroclear. Продать некоторые бумаги будет невозможно. СПб биржа уверяет, что такое ограничение коснется порядка 14% объема всех доступных бумаг. Одним словом ждём разъяснений более подробных от ЦБ и Биржи. Если у вас есть информация, делитесь в комментариях.
🔥 Мосбиржа 31 мая возобновит торги паями еще пяти БПИФ. Все фонды под управлением УК "Тинькофф Капитал", для четырех из них базовым активом являются иностранные ценные бумаги и для одного – цена золота, сообщается в пресс-релизе биржи.
В частности, инвесторам станут доступны четыре биржевых фонда на иностранные активы - Тинькофф Индекс SPAC (TSPV), Тинькофф Emerging Markets (TEMS), Тинькофф Индекс Финтех (TFNX), Тинькофф Лидеры ESG (TSST) и БПИФ на цену золота, складывающуюся на рынке "Московской биржи", "Тинькофф Золото" (TGLD). Считаю отличная новость, что потихоньку активы размораживаются и можно вновь их покупать.
🧐 Интересное решение, чтобы ослабить рубль предложил наш Минфин, убив двух зайцев сразу. Планируется создать дополнительный спрос на валюту, а именно держателям российских еврооблигаций предложат схему, похожую на ту, что используют с газом, только наоборот! Инвесторы будут получать рубли и покупать за них валюту, которой у нас сейчас в избытке.
«Как происходит платеж за газ в рублях: нам зачисляют валюту, здесь она по поручению покупателя газа меняется на рубли. Механизм расчетов по евробондам будет действовать таким же образом, только в другую сторону», – пояснил Силуанов.
А еще такой метод может позволить избежать дефолта и все, кто хочет получить купоны по нашему долгу, смогут это сделать. По-моему достаточно хитро!!
⛏Металлурги сталкиваются с проблемами.. НЛМК, ММК и Северсталь говорят о снижении выпуска продукции на 20-40% уже в ближайшем месяце. Снижение рентабельности бизнеса даёт о себе знать, да и государство пока им не идёт на встречу. Не самые простые времена начались у отрасли, но как говорит великий Уоррен Баффет:"Покупайте акции хороших компаний, когда к них временные проблемы!". Может это как раз тот случай?
⚡️Важные новости, которые стоит обсудить:
🏦ЦБ иностранные ценные бумаги! Новость, которая точно взбудоражила инвесторское сообщество сегодня.. Вопросов, конечно, сейчас больше чем ответов, поэтому будем ждать списка и более детальных пояснений. Известно, что ограничение коснется бумаг, заблокированных Euroclear. Продать некоторые бумаги будет невозможно. СПб биржа уверяет, что такое ограничение коснется порядка 14% объема всех доступных бумаг. Одним словом ждём разъяснений более подробных от ЦБ и Биржи. Если у вас есть информация, делитесь в комментариях.
🔥 Мосбиржа 31 мая возобновит торги паями еще пяти БПИФ. Все фонды под управлением УК "Тинькофф Капитал", для четырех из них базовым активом являются иностранные ценные бумаги и для одного – цена золота, сообщается в пресс-релизе биржи.
В частности, инвесторам станут доступны четыре биржевых фонда на иностранные активы - Тинькофф Индекс SPAC (TSPV), Тинькофф Emerging Markets (TEMS), Тинькофф Индекс Финтех (TFNX), Тинькофф Лидеры ESG (TSST) и БПИФ на цену золота, складывающуюся на рынке "Московской биржи", "Тинькофф Золото" (TGLD). Считаю отличная новость, что потихоньку активы размораживаются и можно вновь их покупать.
🧐 Интересное решение, чтобы ослабить рубль предложил наш Минфин, убив двух зайцев сразу. Планируется создать дополнительный спрос на валюту, а именно держателям российских еврооблигаций предложат схему, похожую на ту, что используют с газом, только наоборот! Инвесторы будут получать рубли и покупать за них валюту, которой у нас сейчас в избытке.
«Как происходит платеж за газ в рублях: нам зачисляют валюту, здесь она по поручению покупателя газа меняется на рубли. Механизм расчетов по евробондам будет действовать таким же образом, только в другую сторону», – пояснил Силуанов.
А еще такой метод может позволить избежать дефолта и все, кто хочет получить купоны по нашему долгу, смогут это сделать. По-моему достаточно хитро!!
⛏Металлурги сталкиваются с проблемами.. НЛМК, ММК и Северсталь говорят о снижении выпуска продукции на 20-40% уже в ближайшем месяце. Снижение рентабельности бизнеса даёт о себе знать, да и государство пока им не идёт на встречу. Не самые простые времена начались у отрасли, но как говорит великий Уоррен Баффет:"Покупайте акции хороших компаний, когда к них временные проблемы!". Может это как раз тот случай?
👍73🔥7👎1
#ИнвестИдеи #РазборКомпании
⚡️Сегодня в нашем разборе компания Ростелеком. Компания занимает лидирующее положение на рынке услуг телекоммуникации и предоставления высокоскоростного доступа в интернет.
❗️Поскольку США исключили из санкций против России поставки телекоммуникационного и интернет-оборудования, ситуация у компании Ростелеком не такая сложная, как могла показаться на первый взгляд.
✅Плюсы компании:
1) Компания может стать одним из бенефициаров импортозамещения по предоставлению облачных услуг и сервисов.
2) Ростелеком в отличие от многих других на российском фондовом рынке заявила о выплате дивидендов.
3) Поддержка государства по снижению налоговой нагрузки и предоставлению кредитов на обновление инфраструктуры.
4) Ростелеком планирует выйти на рынок микроэлектроники, учредив с НПЦ Элвис совместное предприятие для производства мобильных процессоров Скиф. Это позволит производить компоненты, которые в дефиците на фоне санкций.
🔻Минусы:
1) Главный минус компании - отказ от публикации финансовой отчётности. Это делает невозможным определение положения компании и насколько сильно она пострадала от текущей ситуации.
2) Увеличение расходов на инфраструктуру.
3) Рост компании ограничен внутренним рынком.
Ростелеком - инфраструктурная компания для российской экономики. Может быть интересна для инвестиций на долгий срок, но в данный момент на фоне отсутствия отчётности инвестиции в нее достаточно рискованы.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ А у Вас есть в портфеле этот акции Ростелеком? Какие компании стоит еще разобрать?
⚡️Сегодня в нашем разборе компания Ростелеком. Компания занимает лидирующее положение на рынке услуг телекоммуникации и предоставления высокоскоростного доступа в интернет.
❗️Поскольку США исключили из санкций против России поставки телекоммуникационного и интернет-оборудования, ситуация у компании Ростелеком не такая сложная, как могла показаться на первый взгляд.
✅Плюсы компании:
1) Компания может стать одним из бенефициаров импортозамещения по предоставлению облачных услуг и сервисов.
2) Ростелеком в отличие от многих других на российском фондовом рынке заявила о выплате дивидендов.
3) Поддержка государства по снижению налоговой нагрузки и предоставлению кредитов на обновление инфраструктуры.
4) Ростелеком планирует выйти на рынок микроэлектроники, учредив с НПЦ Элвис совместное предприятие для производства мобильных процессоров Скиф. Это позволит производить компоненты, которые в дефиците на фоне санкций.
🔻Минусы:
1) Главный минус компании - отказ от публикации финансовой отчётности. Это делает невозможным определение положения компании и насколько сильно она пострадала от текущей ситуации.
2) Увеличение расходов на инфраструктуру.
3) Рост компании ограничен внутренним рынком.
Ростелеком - инфраструктурная компания для российской экономики. Может быть интересна для инвестиций на долгий срок, но в данный момент на фоне отсутствия отчётности инвестиции в нее достаточно рискованы.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️ А у Вас есть в портфеле этот акции Ростелеком? Какие компании стоит еще разобрать?

👍47🔥6
#Газпром #Мысли
⚡️Продавать на росте или оставить в долгосрок?
Как мы все уже знаем, Газпром объявил рекордные дивиденды в истории российского фондового рынка, которые составляют 52,53 рубля на акцию.
Компания выплатит своим акционерам в виде дивидендов 1 243 570 000 000 рублей согласно дивидендной политике - 50% от скорректированной чистой прибыли Газпрома за 2021 год.
📌Последний день покупки акций под дивиденды - 18 июля 2022.
Но в тоже время сложилась очень интересная ситуация. Те инвесторы, которые покупали или держат акции Газпром под дивиденды довольны, а что делать всем остальным? Продавать на росте или оставить в долгосрок? Получить дивиденды, а в будущем следить за ситуацией и уже принимать решение, хотя как за ней следить, если отчёт Газпром не опубликовал?
❗️По нашему мнению, и в данной ситуации и вообще стоит придерживаться долгосрочного взгляда в своих инвестициях.
Текущая ситуация продемонстрировала мировую энергетическую диспозицию и Газпром занимает в ней одно из стратегических лидирующих мест. Политические громкие заявления западных чиновников могут и остаться заявлениями не превратясь в реальные действия.
🔻Снижение ставки Банком России, а также снижение доходности по вкладам и облигациям может привести к новой волне интереса к рынку акций, а кто на этом рынке самый заметный игрок, кто "Национальное достояние"?
По нашим прикидкам, учитывая объемы поставок, цену на газ, а также перезаключения ряда соглашений, у Газпрома и за текущий год может быть солидная прибыль, а учитывая, что энергетический кризис находится далеко не в завершающей фазе, денежные поступления среднесрочно будут повышенными.
‼️Как мы уже не раз писали в своих постах, Газпром - один из первых выборов инвестора на российском фондовом рынке, хотя рекордные дивиденды за 2021 год не гарантируют аналогичной ситуации за 2022.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⚡️Продавать на росте или оставить в долгосрок?
Как мы все уже знаем, Газпром объявил рекордные дивиденды в истории российского фондового рынка, которые составляют 52,53 рубля на акцию.
Компания выплатит своим акционерам в виде дивидендов 1 243 570 000 000 рублей согласно дивидендной политике - 50% от скорректированной чистой прибыли Газпрома за 2021 год.
📌Последний день покупки акций под дивиденды - 18 июля 2022.
Но в тоже время сложилась очень интересная ситуация. Те инвесторы, которые покупали или держат акции Газпром под дивиденды довольны, а что делать всем остальным? Продавать на росте или оставить в долгосрок? Получить дивиденды, а в будущем следить за ситуацией и уже принимать решение, хотя как за ней следить, если отчёт Газпром не опубликовал?
❗️По нашему мнению, и в данной ситуации и вообще стоит придерживаться долгосрочного взгляда в своих инвестициях.
Текущая ситуация продемонстрировала мировую энергетическую диспозицию и Газпром занимает в ней одно из стратегических лидирующих мест. Политические громкие заявления западных чиновников могут и остаться заявлениями не превратясь в реальные действия.
🔻Снижение ставки Банком России, а также снижение доходности по вкладам и облигациям может привести к новой волне интереса к рынку акций, а кто на этом рынке самый заметный игрок, кто "Национальное достояние"?
По нашим прикидкам, учитывая объемы поставок, цену на газ, а также перезаключения ряда соглашений, у Газпрома и за текущий год может быть солидная прибыль, а учитывая, что энергетический кризис находится далеко не в завершающей фазе, денежные поступления среднесрочно будут повышенными.
‼️Как мы уже не раз писали в своих постах, Газпром - один из первых выборов инвестора на российском фондовом рынке, хотя рекордные дивиденды за 2021 год не гарантируют аналогичной ситуации за 2022.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
👍73🔥10🤔2
#Важнаяинформация
⚡️Уважаемые подписчики, напоминаем о важных корпоративных событиях на рынке акций США. Некоторые компании будут в ближайшее время проводить сплит (дробление) своих акций.
Что такое сплит?
Сплит - это дробление акций, корректировка общего количества доступных акций публично торгуемой компании. Цена корректируется таким образом чтобы рыночные капитализация компании до и после оставалось неизменной, а количество акций в обращении меняется в зависимости от условий и пропорций сплита.
Сплит проводят:
1️⃣Amazon (AMZN) 20:1. Вместо 2000$ за акцию, 1 акция будет стоить около 100$. Сплит акций 6 июня.
2️⃣Alphabet (GOOG, GOOGL) 20:1. Вместо 2000$ за акцию, 1 акция будет стоить около 100$. Сплит акций 18 июля.
3️⃣Shopify (SHOP) 10:1. Вместо 350$ за акцию, 1 акция будет стоить около 35$. Сплит акций 29 июня.
В данных случаях сплит проводится для повышения ликвидности акций и предоставления возможности торговать ими розничным инвесторам с небольшим капиталом.
❗️Даты сплита и цены акций приведены справочно. Даты, порядок, возможность и сроки торгов, а также возможность и сроки зачисления акций после сплита нужно уточнять в каждом конкретном случае у своего брокера.
⁉️А вы покупаете акции под сплит?
⚡️Уважаемые подписчики, напоминаем о важных корпоративных событиях на рынке акций США. Некоторые компании будут в ближайшее время проводить сплит (дробление) своих акций.
Что такое сплит?
Сплит - это дробление акций, корректировка общего количества доступных акций публично торгуемой компании. Цена корректируется таким образом чтобы рыночные капитализация компании до и после оставалось неизменной, а количество акций в обращении меняется в зависимости от условий и пропорций сплита.
Сплит проводят:
1️⃣Amazon (AMZN) 20:1. Вместо 2000$ за акцию, 1 акция будет стоить около 100$. Сплит акций 6 июня.
2️⃣Alphabet (GOOG, GOOGL) 20:1. Вместо 2000$ за акцию, 1 акция будет стоить около 100$. Сплит акций 18 июля.
3️⃣Shopify (SHOP) 10:1. Вместо 350$ за акцию, 1 акция будет стоить около 35$. Сплит акций 29 июня.
В данных случаях сплит проводится для повышения ликвидности акций и предоставления возможности торговать ими розничным инвесторам с небольшим капиталом.
❗️Даты сплита и цены акций приведены справочно. Даты, порядок, возможность и сроки торгов, а также возможность и сроки зачисления акций после сплита нужно уточнять в каждом конкретном случае у своего брокера.
⁉️А вы покупаете акции под сплит?
👍47👎2👏2
#Новости
⚡️Важные новости, которые стоит обсудить:
🔮 Годовая инфляция в России на 27 мая составила 17,35% — Минэкономразвития
В годовом выражении темпы роста цен продолжили снижение и по состоянию на 27 мая составили 17,35% г/г (на 20 мая: 17,51% г/г). Продолжается снижение продовольственных цен (-0,15%) за счет ускорения дефляции на плодоовощную продукцию. Цены на непродовольственные товары росли умеренными темпами, при этом снижение цен на автомобильный бензин продолжается двенадцатую неделю подряд. Напишите в комментариях ощущаете ли вы снижение цен? Лично у меня в городе бензин подешевел на один рубль!)
💔 FinEx распродал активы и закрыл фонд FXRB.
Провайдер ETF сообщил, что в портфеле FXRB не осталось базовых активов. Фонд состоял из еврооблигаций с рублевым хеджем, а поскольку стремительное обесценение рубля привело к значительным убыткам по хеджу. Сегмент российских корпоративных еврооблигаций практически перестал существовать управляющий фондом был вынужден продать все базовые активы FXRB, чтобы была возможность покрыть долги по контрактам валютного хеджирования. Фонд перестает существовать и выплат инвесторы не получат. Ситуация конечно экстраординарная и очень сильно подрывает доверия инвесторов как к компании, так и к фондам.. Нас учили, что фонды надежные и в них держать безопасно, но как показывает практика это не так. Видимо сейчас самым надёжным решением может быть широкая диверсификация портфеля. Напишите в комментариях, есть ли у вас эти фонды в портфелях!
🗡"И ты Брут?" (с)
Freedom Holding уходит с российского рынка..
Основатель инвестиционной компании Freedom Finance Тимур Турлов заявил, что во втором квартале выкупит организацию в России с целью последующего ребрендинга и продажи.. Как по мне достаточно неприятная новость.. Этот брокер давал очень классные инструменты и возможности инвестирования. Конечно я понимаю, что им сейчас достаточно сложно приходится, поскольку они делали акцент на Американские площадки. Напишите в комментариях, если у вас есть аккаунт у этого брокера и что вообще говорит поддержка у них??
⚡️Важные новости, которые стоит обсудить:
🔮 Годовая инфляция в России на 27 мая составила 17,35% — Минэкономразвития
В годовом выражении темпы роста цен продолжили снижение и по состоянию на 27 мая составили 17,35% г/г (на 20 мая: 17,51% г/г). Продолжается снижение продовольственных цен (-0,15%) за счет ускорения дефляции на плодоовощную продукцию. Цены на непродовольственные товары росли умеренными темпами, при этом снижение цен на автомобильный бензин продолжается двенадцатую неделю подряд. Напишите в комментариях ощущаете ли вы снижение цен? Лично у меня в городе бензин подешевел на один рубль!)
💔 FinEx распродал активы и закрыл фонд FXRB.
Провайдер ETF сообщил, что в портфеле FXRB не осталось базовых активов. Фонд состоял из еврооблигаций с рублевым хеджем, а поскольку стремительное обесценение рубля привело к значительным убыткам по хеджу. Сегмент российских корпоративных еврооблигаций практически перестал существовать управляющий фондом был вынужден продать все базовые активы FXRB, чтобы была возможность покрыть долги по контрактам валютного хеджирования. Фонд перестает существовать и выплат инвесторы не получат. Ситуация конечно экстраординарная и очень сильно подрывает доверия инвесторов как к компании, так и к фондам.. Нас учили, что фонды надежные и в них держать безопасно, но как показывает практика это не так. Видимо сейчас самым надёжным решением может быть широкая диверсификация портфеля. Напишите в комментариях, есть ли у вас эти фонды в портфелях!
🗡"И ты Брут?" (с)
Freedom Holding уходит с российского рынка..
Основатель инвестиционной компании Freedom Finance Тимур Турлов заявил, что во втором квартале выкупит организацию в России с целью последующего ребрендинга и продажи.. Как по мне достаточно неприятная новость.. Этот брокер давал очень классные инструменты и возможности инвестирования. Конечно я понимаю, что им сейчас достаточно сложно приходится, поскольку они делали акцент на Американские площадки. Напишите в комментариях, если у вас есть аккаунт у этого брокера и что вообще говорит поддержка у них??
👍41🔥5👎1
#Сбербанк #Мнение
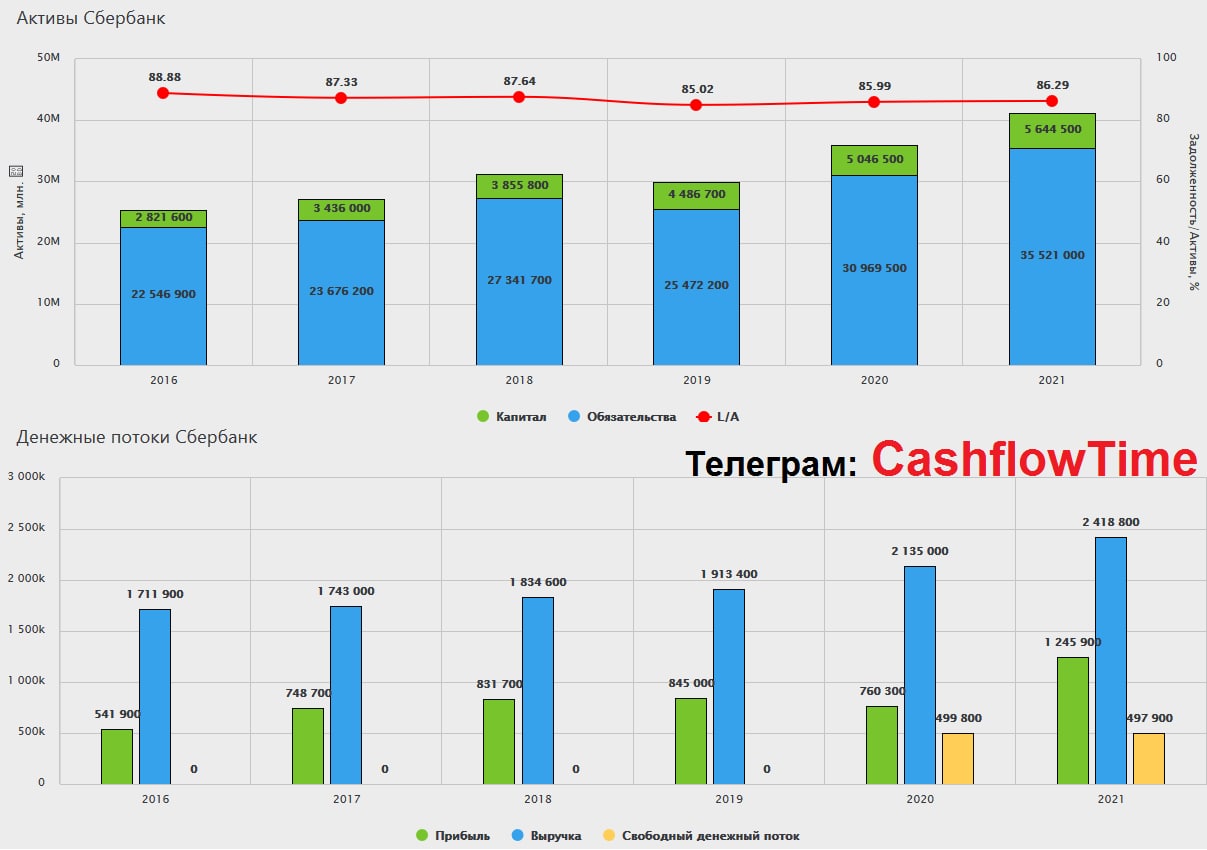
⚡️По запросам подписчиков наше мнение по компании Сбербанк (Сбер).
По наставлению правительства Сбер не будет выплачивать дивиденды за 2021 год, а Европейский союз отключил банк от SWIFT. Все ли так плохо у компании?
Мы считаем, что нет. И вот почему.
1️⃣Сочетание рекордной прибыли за 2021 год и отказ от выплаты дивидендов могут говорит лишь об одном. В условиях санкций, компании нужна подушка безопасности, которой она может и не воспользоваться.
2️⃣Банк быстро адаптировался к санкционный ограничениям и отключение от SWIFT не стало неожиданностью.
3️⃣Исторический фокус банка на внутренний рынок позволил минимизировать влияние санкций.
4️⃣Снижение ставки Банком России способствует активизации кредитования.
5️⃣Многие эксперты обратили внимание, что Сбер отходит от своей экосистемы и снова ориентируется на банковский бизнес. Но по нашему мнению, это не совсем так. Мы считаем, что условный отказ Сбера от своей экосистемы - это технический момент, который обусловлен попыткой вывода части своего бизнеса из-под санкционного удара. В среднесрочной перспективе экосистема Сбера может приятно удивить инвесторов.
6️⃣Уход некоторых руководителей не окажет сильного отрицательного эффекта.
7️⃣ Весь негатив уже заложен в котировках.
❗️Но есть риски и неопределенности:
1️⃣Отказ от публикации отчётности не позволяет до конца понять, что происходит с финансовыми показателями.
2️⃣Большую долю инвесторов Сбербанка составляют инвесторы - нерезиденты.
💥Вывод: сохраняем свой долгосрочный нейтрально-положительно взгляд, понимая те сложности, с которыми столкнулась компания.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️Напишите в комментариях, что вы сейчас делаете с акциями Сбера? Как думаете, это дно падения?
⚡️По запросам подписчиков наше мнение по компании Сбербанк (Сбер).
По наставлению правительства Сбер не будет выплачивать дивиденды за 2021 год, а Европейский союз отключил банк от SWIFT. Все ли так плохо у компании?
Мы считаем, что нет. И вот почему.
1️⃣Сочетание рекордной прибыли за 2021 год и отказ от выплаты дивидендов могут говорит лишь об одном. В условиях санкций, компании нужна подушка безопасности, которой она может и не воспользоваться.
2️⃣Банк быстро адаптировался к санкционный ограничениям и отключение от SWIFT не стало неожиданностью.
3️⃣Исторический фокус банка на внутренний рынок позволил минимизировать влияние санкций.
4️⃣Снижение ставки Банком России способствует активизации кредитования.
5️⃣Многие эксперты обратили внимание, что Сбер отходит от своей экосистемы и снова ориентируется на банковский бизнес. Но по нашему мнению, это не совсем так. Мы считаем, что условный отказ Сбера от своей экосистемы - это технический момент, который обусловлен попыткой вывода части своего бизнеса из-под санкционного удара. В среднесрочной перспективе экосистема Сбера может приятно удивить инвесторов.
6️⃣Уход некоторых руководителей не окажет сильного отрицательного эффекта.
7️⃣ Весь негатив уже заложен в котировках.
❗️Но есть риски и неопределенности:
1️⃣Отказ от публикации отчётности не позволяет до конца понять, что происходит с финансовыми показателями.
2️⃣Большую долю инвесторов Сбербанка составляют инвесторы - нерезиденты.
💥Вывод: сохраняем свой долгосрочный нейтрально-положительно взгляд, понимая те сложности, с которыми столкнулась компания.
⚠️Не рекомендация!
Cashflow - Ваш денежный поток
⁉️Напишите в комментариях, что вы сейчас делаете с акциями Сбера? Как думаете, это дно падения?
👍70🔥3
#Видео #ИнвестИдеи
🔥Друзья, очень часто в мои видео-подборки попадает компания Яндекс. В новом ролике я постарался максимально кратко и понятно рассказать о Яндексе. А если у вас есть вопросы, прошу пишите их под видео на Ютубе. Это помогает в продвижении канала, да и я с удовольствием отвечу всем.
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
🔑 Инвест Клуб|💲Курс Доллара| 💬 НАШ ЧАТ |📍Пульс
🔥Друзья, очень часто в мои видео-подборки попадает компания Яндекс. В новом ролике я постарался максимально кратко и понятно рассказать о Яндексе. А если у вас есть вопросы, прошу пишите их под видео на Ютубе. Это помогает в продвижении канала, да и я с удовольствием отвечу всем.
👉СМОТРЕТЬ ВИДЕО 👈
Подписывайся на наши соц. сети:
🔑 Инвест Клуб|💲Курс Доллара| 💬 НАШ ЧАТ |📍Пульс
🔥30👍18🤔9❤1